Ucore Rare Metals: Die Seltene-Erden-Fabrik kostet jetzt 135 Millionen Dollar — einen Kunden mit Vertrag hat sie noch nicht
Ucore Rare Metals (TSXV: UCU, OTCQX: UURAF) will in Louisiana Seltene Erden trennen, die der Westen bisher fast nur aus China bekommt. Das Pentagon zahlt mit, die Politik applaudiert, und im Oktober 2025 schloss die Aktie bei 11,71 kanadischen Dollar. Am 30. September 2026 waren es 2,72. Dazwischen liegt ein Lagebericht, der die Baukosten der ersten Ausbaustufe von 65 auf 135 Millionen US-Dollar anhebt, den Produktionsstart auf 2027 schiebt und festhält, dass es bislang keinen vertraglich gebundenen Abnehmer gibt. Eine wichtige Mission ist noch kein gutes Geschäft — wir zeigen, wo die Lücke liegt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 30. September 2026
- Schlusskurs
- 2,70 C$ -2,16 %
- Marktkapitalisierung
- 0,4 Mrd. C$
- AAQS
- 1/10
Kursentwicklung seit 30. September 2026: -0,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 2,50 C$ bis 11,70 C$ · Letzter Kurs: 2,70 C$ (Stand: 30. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die sich besonders edel anfühlt: Wir halten eine Sache für eine gute Geldanlage, weil sie wichtig ist. Ein Unternehmen, das dem Westen die Abhängigkeit von China nehmen will, das vom Pentagon mitbezahlt und von zwei Regierungen gefördert wird — da muss doch etwas draus werden. Nennen wir das die Wichtigkeits-Falle: Wir verwechseln die Bedeutung einer Mission mit der Wirtschaftlichkeit eines Geschäfts. Die Welt kann ein Produkt dringend brauchen, und trotzdem kann es für den Aktionär teuer werden, darauf zu warten.
Ucore Rare Metals Inc. ist dafür ein Lehrstück. Die Geschichte ist wahr: China beherrscht die Trennung Seltener Erden, die USA wollen eigene Kapazität, und Ucore will sie in Louisiana bauen. Im Oktober 2025, mitten in der Aufregung über Chinas Exportkontrollen, schloss die Aktie bei 11,71 kanadischen Dollar. Am 30. September 2026 waren es 2,72. Machen wir also einen Deal: Wir lassen die Schlagzeilen kurz beiseite und lesen gemeinsam den Lagebericht zum 30. Juni 2026, die Jahresabschlüsse und die Meldungen danach. Am Ende entscheidest du selbst.

Was Ucore eigentlich macht
Seltene Erden sind siebzehn Metalle, ohne die kaum ein starker Dauermagnet funktioniert — in Elektromotoren, Windrädern, Robotern und Lenkwaffen. Das Schwierige ist dabei weniger der Bergbau als die Trennung: Die Metalle kommen im Erz immer gemeinsam vor und sind chemisch so ähnlich, dass man sie in Hunderten von Schritten auseinanderziehen muss. Stell dir einen Eimer mit siebzehn Sorten fast gleich aussehender Sandkörner vor, die du sortenrein trennen sollst. Genau dieses Sortieren beherrscht heute fast nur China.
Ucore will an dieser Stelle einsteigen, im sogenannten Mittelstrom zwischen Mine und Magnetfabrik. Das Werkzeug dafür heißt RapidSX, eine beschleunigte Form der klassischen Lösungsmittel-Extraktion, entwickelt von der Tochter Innovation Metals Corp., die Ucore am 8. Mai 2020 übernommen hat. Seit 2023 läuft in Kingston (Ontario) eine Demonstrationsanlage mit 52 Stufen. Die erste kommerzielle Anlage, der Louisiana Strategic Metals Complex, entsteht in einer 80.800 Quadratfuß großen Halle auf dem früheren Luftwaffenstützpunkt England Airpark in Alexandria. Sie soll mit einer „Maschine A“ für rund 600 Tonnen im Jahr beginnen und später auf rund 9.600 Tonnen Seltenerdoxid im Jahr wachsen.
Dazu besitzt Ucore effektiv zu 100 Prozent das Vorkommen Bokan-Dotson Ridge auf Prince of Wales Island in Alaska. Es ist mit 41,5 Millionen kanadischen Dollar der größte Posten der Bilanz (30. Juni 2026), wird aber nach eigener Planung erst in der zweiten Hälfte des Jahrzehnts entwickelt. Woran verdient das Unternehmen heute? An nichts — und das steht so im Lagebericht:
„The Company has no operating revenues.“
Übersetzung: „Die Gesellschaft hat keine betrieblichen Erlöse.“
— Ucore Rare Metals Inc., Lagebericht (MD&A) zum 30. Juni 2026, Abschnitt Results of Operations
Das Geld kommt bislang von drei Seiten: aus Aktienausgaben, aus Fördergeld der US-Rüstungsbehörde (im Original Department of Defense, seit 2025 auch „Department of War“ genannt) und aus kanadischen Programmen. Die US-Behörde hat einen ersten Auftrag über 4,0 Millionen US-Dollar bezahlt und abgenommen und einen zweiten auf 23,0 Millionen aufgestockt — zusammen 27,0 Millionen US-Dollar (Stand 14. September 2026).
Die Firmengeschichte für Anleger
-
2020
Übernahme von Innovation Metals
Mit dem Kauf am 08.05.2020 kam RapidSX ins Haus. Aus dem Alaska-Explorer wurde ein Technologie- und Verarbeitungsprojekt — mit allen Chancen und Kosten eines Neuanfangs.
-
2022
Louisiana wird Standort der ersten Anlage
Am 17.10.2022 gab Ucore die Zusammenarbeit mit dem Bundesstaat bekannt. Für Aktionäre der Moment, ab dem die Firma an einem konkreten Bauprojekt gemessen wird.
-
2023
Erster Auftrag der US-Rüstungsbehörde
Der Vertrag über 4,0 Mio. US-$ vom 02.06.2023 brachte Geld gegen Meilensteine und Glaubwürdigkeit — am 07.04.2026 wurde er abgenommen.
-
2024
Kasse fast leer, Prüfer warnt
Zum 31.12.2024 lagen 627.522 C$ in der Kasse; KPMG wies auf eine wesentliche Unsicherheit zur Unternehmensfortführung hin. Rettung kam 2025 über neue Aktien und Optionsscheine.
-
2025
18,4 Mio. US-$ für die erste Maschine
Die Aufstockung des Vertrags (unterzeichnet Juni 2025) soll Maschine A in Louisiana mitfinanzieren. Im Oktober 2025 schloss die Aktie bei 11,71 C$ — der höchste Schlusskurs der zwölf Monate bis 30.09.2026.
-
2026
Baukosten verdoppelt, Kasse gefüllt
Am 28.05.2026 stieg die Schätzung auf 135 Mio. US-$, am 13.08.2026 kamen 69,0 Mio. C$ zu 2,80 C$ je Aktie. Seit dem 04.09.2026 ist Ucore schuldenfrei.
Warum es hier keinen Geschäftsbericht bei der US-Börsenaufsicht gibt
Ein Punkt vorweg, weil er die Beleglage prägt: Von Ucore gibt es keinen Geschäftsbericht (10-K) und keinen Quartalsbericht (10-Q). Das Unternehmen ist bei der US-Börsenaufsicht SEC nicht berichtspflichtig. Unter der Kennnummer 0001495651 liegen dort nur sogenannte Form-D-Anzeigen über Privatplatzierungen, zuletzt eine Änderung vom 2. Juli 2026 — Meldungen ohne Zahlenwerk. Bei einer kanadischen Gesellschaft mit Heimatnotierung ist das normal und kein Warnsignal.
Berichtet wird nach kanadischem Recht (National Instrument 51-102) und nach den internationalen Rechnungslegungsregeln IFRS, in kanadischen Dollar: ein geprüfter Konzernabschluss mit Lagebericht zum 31. Dezember und Quartalsabschlüsse mit eigenem Lagebericht, alles auf SEDAR+ und auf der Internetseite des Unternehmens. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäfts- und Quartalsberichte des Unternehmens“. Mitschriften von Analystenkonferenzen lagen uns für Ucore nicht vor; ausgewertet haben wir stattdessen die Lageberichte, die ausführlicher sind als manche Telefonkonferenz.
Zwei Eigenheiten sollte man kennen. Erstens: Die Aktie notiert an der TSX Venture Exchange, dem Wachstumssegment der Börse Toronto, unter dem Kürzel UCU. Gesellschaften dort müssen nach eigener Darstellung im Lagebericht keine Erklärung zur Wirksamkeit ihrer internen Kontrollen abgeben, wie sie an der Hauptbörse oder in den USA üblich ist. Zweitens: Der Abschlussprüfer hat gewechselt. KPMG legte das Mandat zum 8. August 2025 nieder, ohne Einschränkungen oder meldepflichtige Vorfälle; seit dem 23. September 2025 prüft PricewaterhouseCoopers.
Wie die Aktie auf unseren Tisch kam
Ehrlich gesagt: Ucore ist kein Treffer unseres hauseigenen Aktien-Scanners, und es kann keiner sein. Der arbeitet mit Umsatz, Gewinn, Marge und Bilanzrelationen — ein Unternehmen ohne Erlöse fällt durch jeden dieser Filter. Auf die Rechercheliste kam der Wert über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger (Stand 1. Oktober 2026), und zwar unter dem US-Kürzel UURAF. Das ist ein Aufmerksamkeits-, kein Qualitätssignal.
Hinter UURAF steckt dieselbe Aktie wie hinter UCU in Toronto. Der US-Handelsplatz OTCQX ist ausdrücklich keine regulierte US-Börse, sondern ein außerbörslicher Markt; die Preisbildung findet in Toronto in kanadischen Dollar statt. Wer in Deutschland oder in den USA kauft, trägt also zusätzlich die Bewegung des kanadischen Dollars. Die laufenden Kennzahlen findest du auf unserer Aktienseite zu Ucore.
Zur Aktualität: Nach dem Lagebericht vom 26. August 2026 hat Ucore drei Dinge gemeldet, die das Bild verändern — die vollständige Rückzahlung der Kredite an den Großaktionär Orca (4. September), die Ausübung von 10.268.165 Optionsscheinen durch Orca (9. September) und eine Aufstockung der US-Fördermittel um 4,6 Millionen US-Dollar (14. September). Alle drei sind eingearbeitet, ebenso Johnsons eigene Mitteilung zu seiner Beteiligung (10. September). Eine neuere Meldung lag am 1. Oktober 2026 nicht vor.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt — und das ist bei Ucore der Abstand zwischen Ende 2024 und heute. Zum 31. Dezember 2024 lagen 627.522 kanadische Dollar in der Kasse. KPMG schrieb damals in den Bestätigungsvermerk, dass eine wesentliche Unsicherheit bestehe, ob das Unternehmen fortgeführt werden kann. Ein Jahr später waren es 26,1 Millionen, und der neue Prüfer PwC testierte den Abschluss 2025 am 18. März 2026 ohne einen solchen Hinweis.
Seither ist noch mehr Geld gekommen. Am 13. August 2026 schloss Ucore eine Platzierung über brutto 69,0 Millionen kanadische Dollar ab (24.644.500 Aktien zu 2,80 kanadischen Dollar), am 9. September kamen 8,5 Millionen aus Optionsscheinen hinzu, und am 4. September zahlte das Unternehmen alle Kredite zurück. Seitdem gilt laut eigener Meldung: „The Company currently has no outstanding loans or debt.“ Rechnet man den Kassenstand vom 30. Juni 2026 (19,9 Millionen) mit diesen Zu- und Abflüssen fort — abzüglich 4,1 Millionen Provision für die begleitenden Banken, zuzüglich kleinerer Erlöse aus ausgeübten Mitarbeiteroptionen —, ergibt sich ein rechnerischer Bestand von gut 85 Millionen kanadischen Dollar — vor den laufenden Ausgaben des dritten Quartals. Das ist unsere Überschlagsrechnung, keine Angabe des Unternehmens.
Auch technisch hat Ucore geliefert, was es zugesagt hatte. Die US-Rüstungsbehörde hat den ersten Auftrag am 7. April 2026 abgenommen. Die Demonstrationsanlage lief in sieben Kampagnen zwischen dem 18. Dezember 2023 und dem 24. Januar 2026 insgesamt 5.726 Stunden und trennte fünf schwere und zwei leichte Seltene Erden. Im Juni 2026 verschickte Ucore Proben von NdPr-Oxid an Magnethersteller, im Juli meldete es Dysprosiumoxid mit 99,9 Prozent Reinheit als Qualifizierungsprobe für Kunden in Japan, Südkorea und den USA.
Und jetzt die zweite Hälfte des Bildes, die Erfolgsrechnung. Umsatz gab es in keinem Jahr. Die Nettoverluste:
- 2021: 5,51 Millionen kanadische Dollar
- 2022: 5,47 Millionen
- 2023: 7,61 Millionen
- 2024: 13,47 Millionen
- 2025: 39,26 Millionen — davon 21,74 Millionen als nicht zahlungswirksamer Bewertungsverlust auf die Wandelanleihen, deren Wert mit dem Aktienkurs stieg
- erstes Halbjahr 2026: 12,84 Millionen (Vorjahreszeitraum 8,76 Millionen)
Wichtiger als der Verlust ist, was bar abfließt. Der operative Mittelabfluss betrug 2024 rund 5,7 Millionen, 2025 rund 13,3 Millionen und im ersten Halbjahr 2026 rund 6,5 Millionen kanadische Dollar. Dazu kamen im ersten Halbjahr 3,4 Millionen für Anlagen, im Wesentlichen für Louisiana. Die Forschungsausgaben vor Fördergeld lagen im Halbjahr bei 11,2 Millionen; nach Abzug von 2,6 Millionen US-Fördergeld, 2,0 Millionen aus dem kanadischen Programm und kleineren Steuergutschriften blieben 6,5 Millionen. Das ist der Rhythmus eines Unternehmens, das gerade vom Labor auf die Baustelle wechselt.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt kommen die Stellen, die man in einer Präsentation nicht auf der Titelseite findet. Alle stammen aus den eigenen Dokumenten des Unternehmens.
Unbequeme Wahrheit Nr. 1: Die Fabrik ist ein Plan, und es gibt keinen Kunden mit Vertrag
Im Risikoteil des jüngsten Lageberichts beschreibt Ucore sein wichtigstes Projekt mit erstaunlicher Offenheit:
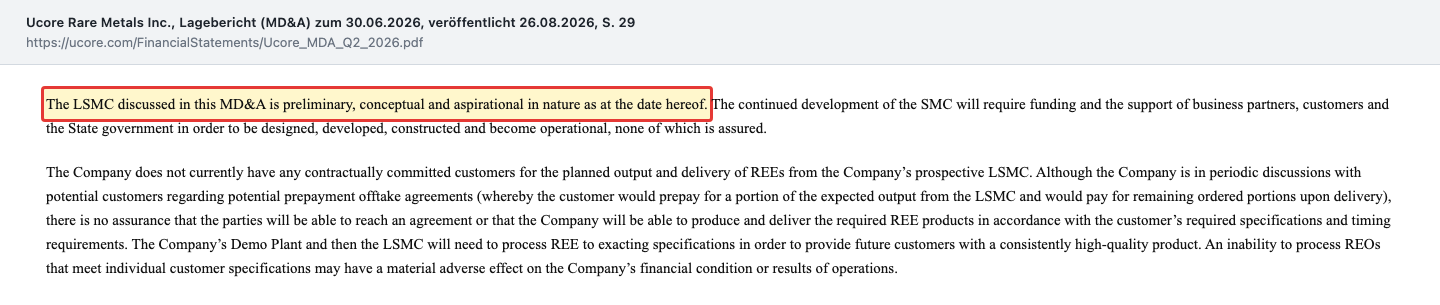
„The LSMC discussed in this MD&A is preliminary, conceptual and aspirational in nature as at the date hereof.“
Übersetzung: „Der in diesem Lagebericht beschriebene LSMC ist zum heutigen Datum vorläufiger, konzeptioneller und anstrebender Natur.“
— Ucore Rare Metals Inc., Lagebericht (MD&A) zum 30. Juni 2026, Abschnitt Technology-Specific Risks, S. 29
Im nächsten Absatz folgt der Satz, der für einen künftigen Hersteller noch schwerer wiegt:
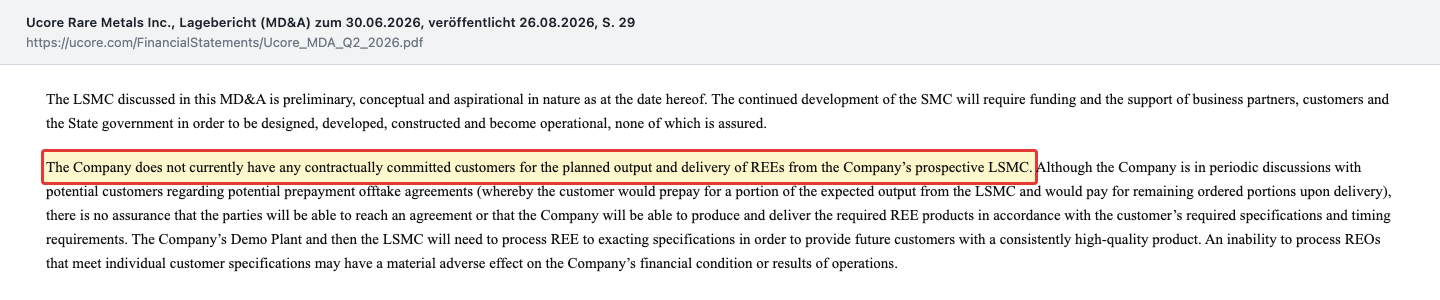
„The Company does not currently have any contractually committed customers for the planned output and delivery of REEs from the Company’s prospective LSMC.“
Übersetzung: „Die Gesellschaft hat derzeit keine vertraglich gebundenen Kunden für die geplante Produktion und Lieferung Seltener Erden aus dem künftigen LSMC.“
— Ucore Rare Metals Inc., Lagebericht (MD&A) zum 30. Juni 2026, S. 29
Was es gibt, sind Absichtserklärungen, im Englischen „MOU“ oder „LOI“ — und davon reichlich. Thyssenkrupp Materials Trading (April 2022, mindestens 1.000 Tonnen Karbonat im Jahr als Lieferant), Meteoric Resources (August 2024), ABx Group (September 2024), Critical Metals (August 2025), Wyloo und Hastings (Oktober 2025), Vacuumschmelze und eVAC Magnetics als mögliche Abnehmer (November 2025) und eine Kooperation mit Sumitomo Corporation of Americas (Juni 2026). Eine Absichtserklärung ist ein Händedruck, kein Vertrag. Bei Vacuumschmelze kommt hinzu: Der Uranproduzent Energy Fuels hat am 23. Juni 2026 die Übernahme angekündigt, und Ucore schreibt selbst, dass offen ist, was daraus für die Vereinbarung folgt.
Unbequeme Wahrheit Nr. 2: Das Preisschild hat sich mehr als verdoppelt, der Termin ist mehrfach gerutscht
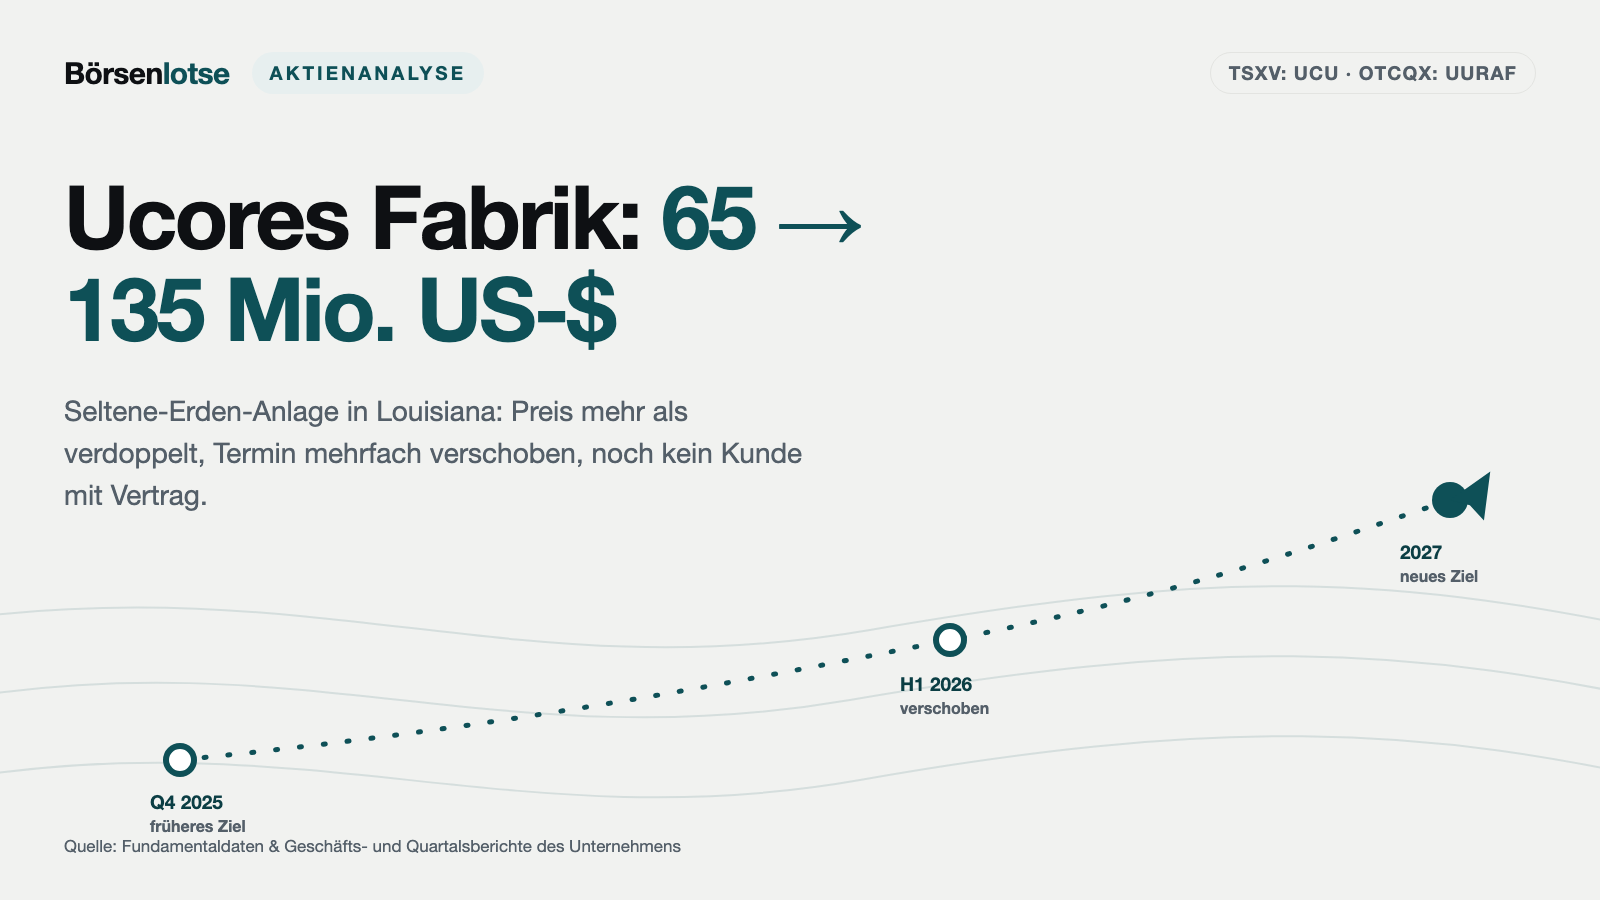
Im Lagebericht zum Geschäftsjahr 2024 vom 29. April 2025 stand für die erste Ausbaustufe in Louisiana eine Investition von 65 Millionen US-Dollar, und als Ziel für die Produktionsreife das erste Halbjahr 2026 — „extended from Q4-2025“, also bereits einmal verschoben. Der Lagebericht zum 30. Juni 2026 rechnet neu:
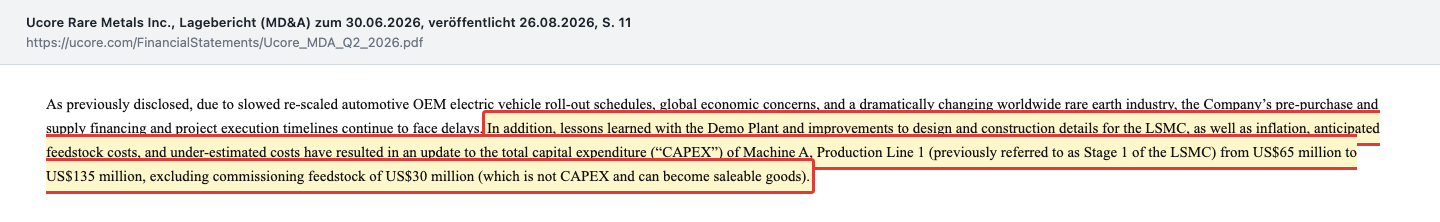
„In addition, lessons learned with the Demo Plant and improvements to design and construction details for the LSMC, as well as inflation, anticipated feedstock costs, and under-estimated costs have resulted in an update to the total capital expenditure (“CAPEX”) of Machine A, Production Line 1 (previously referred to as Stage 1 of the LSMC) from US$65 million to US$135 million, excluding commissioning feedstock of US$30 million (which is not CAPEX and can become saleable goods).“
Übersetzung: „Zudem haben Erkenntnisse aus der Demonstrationsanlage und Verbesserungen an Konstruktions- und Baudetails des LSMC sowie Inflation, erwartete Rohstoffkosten und unterschätzte Kosten zu einer Anpassung der gesamten Investitionsausgaben für Maschine A und Produktionslinie 1 (früher als Stufe 1 des LSMC bezeichnet) von 65 auf 135 Millionen US-Dollar geführt, ohne das Rohmaterial für die Inbetriebnahme von 30 Millionen US-Dollar (das keine Investition ist und zu verkaufbarer Ware werden kann).“
— Ucore Rare Metals Inc., Lagebericht (MD&A) zum 30. Juni 2026, Abschnitt The LSMC Program, S. 11
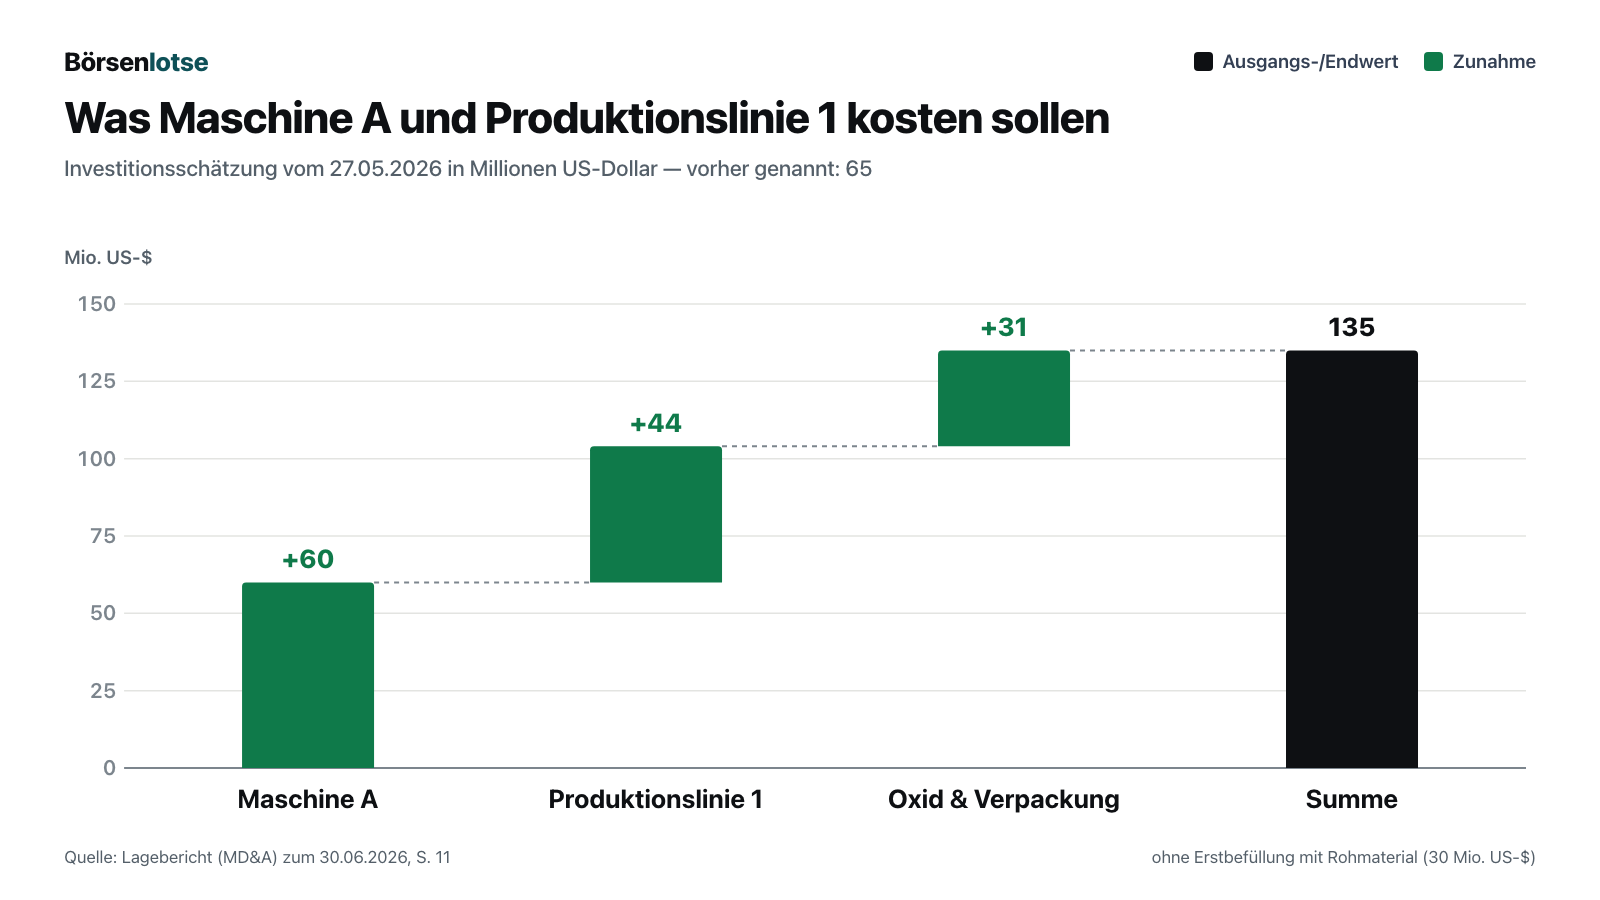
Die neue Summe setzt sich laut Ingenieursbericht von Orbital Engineering vom 27. Mai 2026 aus drei Blöcken zusammen:
Fairerweise: Ucore begründet einen Teil des Anstiegs mit einer bewussten Entscheidung. Maschine A wurde von 64 auf rund 118 Stufen vergrößert, damit sie direkt mehrere Oxide herstellen kann; dafür fällt im Endausbau eine von vier Produktionslinien weg. Teurer am Anfang, billiger im Betrieb, so die Lesart des Managements. Der Termin hat sich trotzdem bewegt: „early production readiness“ steht heute für 2027 im Plan, die Installation von Maschine A für das erste Halbjahr 2027 — und das ausdrücklich „subject to the availability of commercial feedstock“, also abhängig davon, dass Rohmaterial überhaupt verfügbar ist.
Unbequeme Wahrheit Nr. 3: Die Aktienzahl hat sich mehr als verdoppelt — und die nächste Runde ist angekündigt
Das Geld, das heute in der Kasse liegt, haben die Aktionäre bezahlt, und zwar mit ihrem Anteil am Unternehmen. Verwässerung heißt schlicht: Dein Stück vom Kuchen wird kleiner, weil mehr Leute am selben Kuchen mitessen.
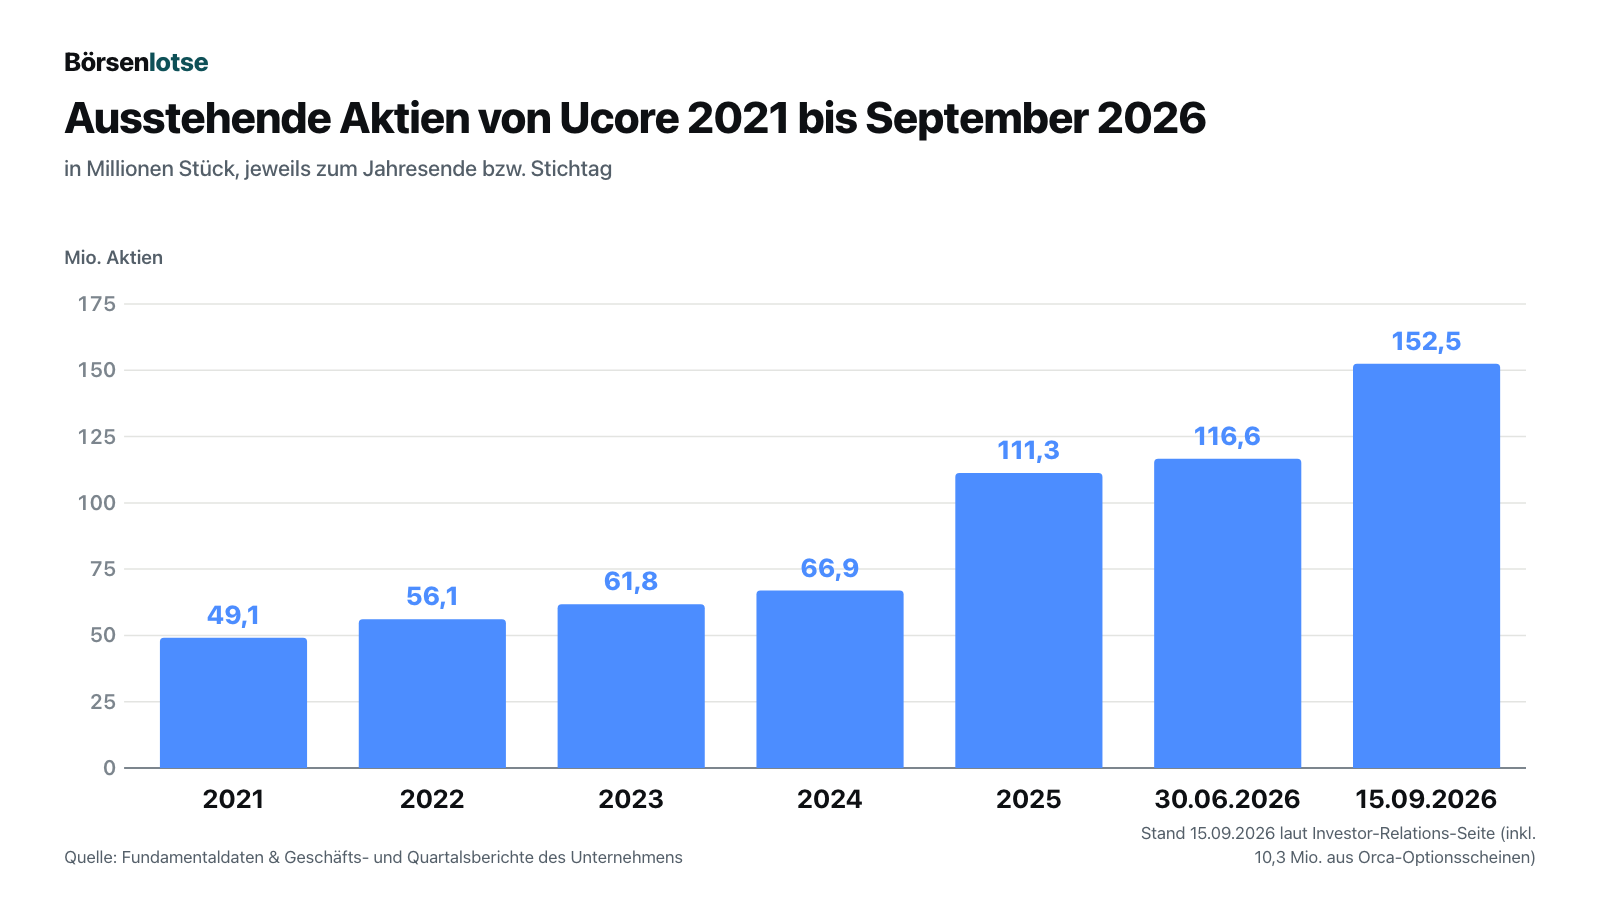
Allein 2025 kamen 44,5 Millionen Aktien hinzu: 19,3 Millionen aus ausgeübten Optionsscheinen, 18,5 Millionen aus Platzierungen, 3,9 Millionen aus der Wandlung von Anleihen und der Rest aus Optionen und Aktienzusagen. 2026 folgten bis zum 15. September noch einmal rund 41,2 Millionen. Von Ende 2024 bis Mitte September 2026 ist die Aktienzahl damit um rund 128 Prozent gestiegen. Dazu kommen laut Investor-Relations-Seite (Stand 15. September 2026) 7.168.334 Mitarbeiteroptionen, 865.624 Optionsscheine, 320.000 Aktienzusagen und 25.710 aufgeschobene Aktieneinheiten — voll verwässert 160.877.119 Aktien.
Und das Ende ist ausdrücklich nicht erreicht:
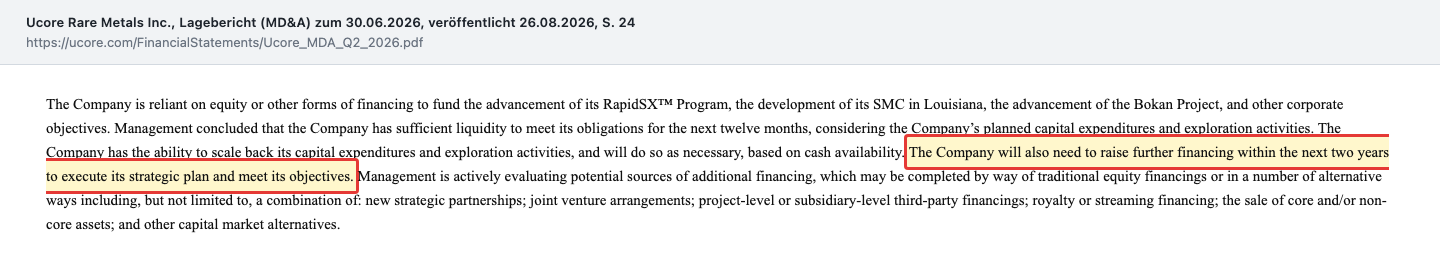
„The Company will also need to raise further financing within the next two years to execute its strategic plan and meet its objectives.“
Übersetzung: „Die Gesellschaft wird außerdem innerhalb der nächsten zwei Jahre weitere Finanzierungen aufnehmen müssen, um ihren strategischen Plan umzusetzen und ihre Ziele zu erreichen.“
— Ucore Rare Metals Inc., Lagebericht (MD&A) zum 30. Juni 2026, Abschnitt Liquidity and Capital Resources, S. 24
Die Rechnung dahinter ist schnell gemacht. Mit dem Umrechnungskurs, den der Lagebericht selbst verwendet (2.589.981 kanadische Dollar entsprechen 1.899.867 US-Dollar, also rund 1,36), kosten Maschine A und Produktionslinie 1 rund 184 Millionen kanadische Dollar. Dem stehen rechnerisch gut 85 Millionen in der Kasse gegenüber, dazu 21,1 Millionen US-Dollar noch nicht abgerufenes US-Fördergeld und bis zu 15 Millionen US-Dollar an Anreizen aus Louisiana, die in einer unverbindlichen Absichtserklärung stehen und an Investitionen von mindestens 75 Millionen US-Dollar bis Ende 2027 geknüpft sind. Die zugesagten bis zu 36,3 Millionen kanadische Dollar aus Ottawa gelten einer anderen Anlage in Kingston und waren am 26. August 2026 noch nicht vertraglich vereinbart. Selbst wenn alles fließt, fehlt für die erste Ausbaustufe ein zweistelliger Millionenbetrag — die 30 Millionen US-Dollar (rund 41 Millionen kanadische Dollar) für die Erstbefüllung mit Rohmaterial und die Produktionslinien 2 und 3 noch gar nicht eingerechnet.
Unbequeme Wahrheit Nr. 4: Der Kreditgeber saß im Verwaltungsrat
Seit der Wandlung der letzten Wandelanleihen im Jahr 2025 und bis September 2026 hatte Ucore genau einen Kreditgeber: Orca Holdings, eine Gesellschaft, die ganz dem Verwaltungsratsmitglied Randy Johnson gehört (im Gremium seit dem 6. Oktober 2020). Die Kreditlinie lief zu 10,0 Prozent, das Darlehen zu 9,0 Prozent Zins, besichert mit einem erstrangigen Pfandrecht auf das Vermögen des Unternehmens. Zu den Krediten gehörten 8,9 Millionen Optionsscheine zu 0,75 und 0,89 kanadischen Dollar, die Orca Ende 2023 und Mitte 2024 als Gegenleistung für Verlängerungen und Aufstockungen der Kredite erhielt.
Am 4. September 2026 zahlte Ucore die Kredite samt Zinsen vorzeitig zurück, 8.709.268 kanadische Dollar. Fünf Tage später übte Orca Optionsscheine über 10.268.165 Aktien aus und zahlte dafür 8.485.123,75 kanadische Dollar — im Schnitt rund 0,83 kanadische Dollar je Aktie. Laut Johnsons Pflichtmitteilung zu seiner Beteiligung vom 10. September 2026 stammen davon 8,9 Millionen aus den drei Kreditverträgen; die übrigen 1.368.165 zu 0,75 kanadischen Dollar liefen bis zum 14. November 2026 und gehören zur Privatplatzierung vom November 2024. Die Platzierung im August 2026 war dagegen zu 2,80 kanadischen Dollar gelaufen, einen Monat vor der Ausübung. Tilgung und Ausübungserlös glichen sich nahezu aus; die neuen Aktien entsprechen rund 6,7 Prozent der zum 15. September 2026 ausgewiesenen Aktien. Laut derselben Mitteilung hielt Johnson direkt und indirekt unmittelbar vor der Ausübung rund 7,0 Prozent der Aktien, danach 20.279.901 Aktien oder rund 13,3 Prozent. Das ist vertragskonform und vom Verwaltungsrat ohne Johnson gebilligt; eine Bewertung durch Dritte oder eine Zustimmung der Minderheitsaktionäre war nach den kanadischen Ausnahmeregeln nicht nötig. Die Ausübungspreise der Kredit-Optionsscheine standen seit Ende 2023 beziehungsweise Mitte 2024 vertraglich fest (Lagebericht 2025). Für dich als Aktionär heißt es trotzdem: Wer früh mit Krediten half, hält heute ein großes Aktienpaket zu Ausübungspreisen weit unter dem Platzierungspreis.
Zwei kleinere Punkte gehören ins selbe Kapitel. Der Vorstandschef Pat Ryan ist zugleich Vorsitzender des Verwaltungsrats; damit fehlt die übliche Trennung zwischen Unternehmensführung und ihrer Aufsicht. Und die Anwaltskanzlei Miller Thomson, an der ein Verwaltungsratsmitglied Partner ist, erhielt im ersten Halbjahr 2026 Honorare von 424.572 kanadischen Dollar. Im Juni 2026 hat der Verwaltungsrat immerhin einen eigenen Ausschuss eingesetzt, der Budget, Termine und Risiken des Louisiana-Projekts überwachen soll.
Unbequeme Wahrheit Nr. 5: Die Demonstrationsanlage beweist die Chemie, nicht die Fabrik
Der Abschlussbericht für die US-Rüstungsbehörde liest sich gut: 5,4-mal kürzere Mischzeit als bei der herkömmlichen Lösungsmittel-Extraktion, bis zu 60 Prozent weniger Fläche, 34 Prozent weniger Investitionskosten. Zwei Zahlen aus derselben Tabelle sind nüchterner. Die Betriebskosten sind mit 2,2 US-Dollar je Kilogramm Rohmaterial fast gleich wie beim herkömmlichen Verfahren (2,3 US-Dollar). Und in 5.726 Stunden hat die Demonstrationsanlage 1,76 Tonnen Seltenerdoxid-Äquivalent verarbeitet. Maschine A soll rund 600 Tonnen im Jahr schaffen — gut dreihundertmal so viel wie die Demo-Anlage in zwei Jahren insgesamt.
Das Unternehmen sagt das selbst: RapidSX „has yet to be proven at a commercial scale in a large REE purification and processing facility“ — es muss sich im großen Maßstab erst noch beweisen (Lagebericht zum 30. Juni 2026, Abschnitt Technology-Specific Risks). Der Patentschutz ist ebenfalls noch offen: Die Anmeldungen laufen seit 2023, der Status ist „patent pending“. Wer RapidSX für einen Burggraben hält, sollte wissen, dass es dieselbe Chemie wie das Standardverfahren ist, nur schneller ausgeführt.
Bewertung: Was die Börse für eine Anlage zahlt, die es noch nicht gibt
Bei 152.497.451 Aktien (Stand 15. September 2026 laut Investor-Relations-Seite) und einem Schlusskurs von 2,72 kanadischen Dollar am 30. September 2026 kostet Ucore an der Börse rund 415 Millionen kanadische Dollar. Zieht man den rechnerischen Kassenbestand von gut 85 Millionen ab — Kredite gibt es seit dem 4. September keine mehr —, bleiben rund 330 Millionen kanadische Dollar. Das ist der Betrag, den die Börse für RapidSX, die halbfertige Halle in Louisiana, die Demonstrationsanlage und das Vorkommen in Alaska bezahlt.
Ein Kurs-Gewinn- oder Kurs-Umsatz-Verhältnis lässt sich nicht bilden, weil es weder Gewinn noch Umsatz gibt. Bleibt der Vergleich mit dem Buchwert. Das Eigenkapital lag am 30. Juni 2026 bei 66,6 Millionen kanadischen Dollar; zählt man die Nettoerlöse aus Platzierung und Optionsscheinen hinzu, landet man rechnerisch bei rund 140 Millionen. Die Börse zahlt also knapp das Dreifache dessen, was in der Bilanz steht — und dieser Buchwert besteht zu einem großen Teil aus Alaska-Explorationskosten (41,5 Millionen) und Bargeld.
Einen Konsens der Profis gibt es für eine Aktie dieser Größe kaum. Laut Investor-Relations-Seite verfolgen vier Häuser Ucore mit Studien: Red Cloud Securities, Raymond James, B. Riley Securities und Lucid Capital Partners. Zwei davon, Red Cloud und B. Riley, haben die Platzierung im August 2026 als Konsortialführer begleitet und dafür Provision erhalten — beide stehen damit in einem möglichen Interessenkonflikt, und ihre Studien sollte man mit diesem Wissen lesen. Kursziele nennen wir hier bewusst nicht.
Wie viel Hoffnung im Kurs steckt, zeigt die Spanne der vergangenen zwölf Monate: zwischen 2,47 und 11,71 kanadischen Dollar je Aktie (Stand 30. September 2026). Wer im Oktober 2025 nahe dem Hoch gekauft hat, liegt bei mehr als minus drei Viertel. Wer die Platzierung im August 2026 zu 2,80 gezeichnet hat, liegt leicht im Minus. Die Finanzlage des Unternehmens ist in dieser Zeit besser geworden, nicht schlechter: Es ist nach eigener Aussage schuldenfrei und nach Einschätzung des Managements für die nächsten zwölf Monate finanziert. Schlechter geworden sind Kostenschätzung und Zeitplan — und vor allem die Stimmung. Genau das ist der Punkt der Wichtigkeits-Falle: Der Preis folgte der Schlagzeile, nicht der Baustelle.
Ein ähnliches Muster — strategisch wichtiger Rohstoff, staatliche Rückendeckung, aber eine Finanzierung, die noch nicht steht — haben wir in unserer Analyse zu NioCorp durchgerechnet. Wie es aussieht, wenn ein Unternehmen Seltene Erden als Zusatzgeschäft neben einem laufenden Betrieb entwickelt, zeigt unsere Analyse zu Ramaco Resources.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Die Kasse ist rechnerisch größer als an jedem Jahresende 2021 bis 2025. Schuldenfrei seit dem 4. September 2026, rechnerisch gut 85 Millionen kanadische Dollar verfügbar, Abschluss 2025 ohne Hinweis zur Unternehmensfortführung — die Kassenbestände zum Jahresende lagen von 2021 bis 2025 zwischen 0,25 und 26,1 Millionen kanadischen Dollar, Ende 2024 bei 627.522.
- Der Staat zahlt mit — gegen Meilensteine. 27,0 Millionen US-Dollar Zusagen der US-Rüstungsbehörde (Stand 14. September 2026), der erste Auftrag am 7. April 2026 abgenommen; dazu ein kanadisches Programm über 4,28 Millionen und eine bedingte Zusage über bis zu 36,3 Millionen kanadische Dollar.
- Die Nachfrage wird vom Gesetz gestützt. Ab dem 1. Januar 2027 schließen US-Beschaffungsregeln (DFARS) für bestimmte Magnete auch die Trennung in Ländern wie China aus, soweit keine Ausnahme greift (Pressemitteilung vom 14. September 2026). Samarium und Gadolinium zählen laut US-Geologiebehörde zu den Rohstoffen mit dem höchsten Lieferkettenrisiko.
- Die Technik funktioniert im Demonstrationsmaßstab. 5.726 Betriebsstunden, sieben Trennkampagnen, Reinheiten und Ausbeuten in 11 beziehungsweise 13 von 14 Vergleichen gleich gut oder besser als beim Standardverfahren; Proben von NdPr- und Dysprosiumoxid sind bei Kunden.
- Der Standort steht. Langfristiger Mietvertrag in Alexandria seit Januar 2024, Steuerbefreiung des Bundesstaats Louisiana unterschrieben, ein beschleunigtes Genehmigungsverfahren zugesagt.
Was dagegen spricht:
- Kein Umsatz, kein Kunde mit Vertrag. Das Unternehmen nennt seine Anlage selbst „preliminary, conceptual and aspirational“; vorhanden sind nur unverbindliche Absichtserklärungen.
- Die Kosten sind gestiegen, der Termin gerutscht. 65 auf 135 Millionen US-Dollar für die erste Ausbaustufe, Produktionsreife mehrfach verschoben, zuletzt vom ersten Halbjahr 2026 auf 2027 — abhängig davon, dass Rohmaterial verfügbar ist.
- Die nächste Verwässerung ist angekündigt. Die Aktienzahl hat sich seit Ende 2024 mehr als verdoppelt, und der Lagebericht verlangt binnen zwei Jahren weitere Finanzierung.
- Der Großmaßstab ist unbewiesen. Zwischen 1,76 Tonnen Demo-Durchsatz in zwei Jahren und 600 Tonnen Jahreskapazität von Maschine A liegt ein Faktor von über dreihundert.
- Abhängigkeit von Politik und Rohmaterial. Fördergeld, Zölle zwischen Kanada und den USA (zusätzliche US-Zölle ab 22. August 2026, zusätzliche kanadische Gegenzölle ab 8. September 2026) und die Verfügbarkeit von Karbonat aus westlichen Minen liegen außerhalb der Kontrolle des Unternehmens.
- Governance mit Nähe. Vorstandschef zugleich Verwaltungsratsvorsitzender, ein Verwaltungsratsmitglied, das von 2025 bis September 2026 einziger Kreditgeber war, mit Aktien aus Optionsscheinen zu 0,75 bis 0,89 kanadischen Dollar, Honorare an eine Kanzlei, an der ein weiteres Verwaltungsratsmitglied Partner ist.
Ein menschliches Fazit
Erinnerst du dich an die Wichtigkeits-Falle vom Anfang? Der Lagebericht färbt nicht schön: Er sagt in klaren Sätzen, dass die Fabrik ein Konzept ist, dass es keinen Kunden mit Vertrag gibt, dass die Kosten gestiegen sind und dass weiteres Geld gebraucht wird. Alles steht da. Die Falle steht nicht im Bericht, sondern in uns: Wir lesen „Pentagon“ und „China“ und ergänzen im Kopf eine laufende Fabrik mit vollen Auftragsbüchern.
Die Mission ist echt, und der Rückhalt ist es auch. Wahrscheinlich wird es in Nordamerika in einigen Jahren tatsächlich Trennanlagen für Seltene Erden geben. Ob Ucore eine davon betreibt, entscheiden aber keine Schlagzeilen, sondern drei nüchterne Fragen: Läuft Maschine A im Jahr 2027 im großen Maßstab so wie in Kingston? Unterschreibt ein Abnehmer einen echten Vertrag mit Mengen und Preisen? Und zu welchem Kurs muss die nächste Finanzierung laufen?
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Lagebericht (MD&A) für das Halbjahr zum 30. Juni 2026, Stand 26. August 2026
- Ungeprüfter Quartalsabschluss zum 30. Juni 2026, vom Verwaltungsrat freigegeben am 26. August 2026
- Konzernabschluss 2025 mit Bestätigungsvermerk von PricewaterhouseCoopers vom 18. März 2026 und Lagebericht 2025
- Konzernabschluss 2024 mit Bestätigungsvermerk von KPMG und Lagebericht 2024 vom 29. April 2025
- Konzernabschlüsse 2022 und 2023 (Aktienzahlen und Jahresergebnisse 2021 bis 2023)
- Pressemitteilungen: NdPr-Proben an Magnethersteller (22. Juni 2026), Dysprosiumoxid mit 99,9 Prozent (7. Juli 2026), Ingenieursbericht Louisiana (28. Mai 2026), Abschluss der Platzierung (13. August 2026), Orca-Optionsscheine und Kredittilgung (9. September 2026), Beteiligungsmitteilung von Randy Johnson (10. September 2026), Aufstockung der US-Fördermittel (14. September 2026)
- SEC-Eintrag CIK 0001495651 (nur Form-D-Anzeigen)
- Investor-Relations-Seite von Ucore: Aktienzahl, Optionen und Optionsscheine zum 15. September 2026, Liste der Analysehäuser
- Kurs- und Börsenwertdaten: Quelle Fundamentaldaten, Datenstand 30. September 2026
Datenstand: Unternehmenszahlen zum 30. Juni 2026 beziehungsweise zum jeweils genannten Stichtag; Schuldenstand und Fördermittel bis 14. September 2026, Aktienzahl zum 15. September 2026; Kurse zum 30. September 2026. Die Meldungsseite des Unternehmens wurde am 1. Oktober 2026 zuletzt geprüft. Bilanzwährung ist der kanadische Dollar; Angaben in US-Dollar sind als solche gekennzeichnet. Rechnerische Werte (Kassenbestand nach den Septembermeldungen, Börsen- und Unternehmenswert, Umrechnung der Baukosten) sind unsere Überschlagsrechnung und als solche benannt.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien von Unternehmen ohne Umsatz sind besonders schwankungsanfällig; ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen C$, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -6,2 | -4,8 | -5,5 | -10,4 | -15,1 |
| Nettogewinn | -5,5 | -5,5 | -7,6 | -13,5 | -39,3 |
| Gewinn je Aktie | -0,11 C$ | -0,11 C$ | -0,13 C$ | -0,20 C$ | -0,35 C$ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Finanzlage positiv
- Nach der Platzierung über brutto 69,0 Millionen kanadische Dollar (13. August 2026) und der vollständigen Tilgung der Orca-Kredite (4. September 2026) ist Ucore schuldenfrei; rechnerisch standen gut 85 Millionen kanadische Dollar zur Verfügung. Ende 2024 waren es 627.522 kanadische Dollar mit Fortführungshinweis des Prüfers.
- Staatliche Unterstützung positiv
- Die US-Rüstungsbehörde hat bis zum 14. September 2026 insgesamt 27,0 Millionen US-Dollar zugesagt und den ersten Auftrag am 7. April 2026 abgenommen. Abgerufen waren bis zum 26. August 2026 erst 5,9 Millionen; die Mittel fließen nur gegen erreichte Meilensteine (5 von 20 in Phase 2).
- Geschäftsmodell und Kunden negativ
- In keinem Berichtsjahr Umsatz, keine vertraglich gebundenen Abnehmer, nur unverbindliche Absichtserklärungen. Der Lagebericht zum 30. Juni 2026 nennt die Louisiana-Anlage selbst vorläufig, konzeptionell und anstrebend.
- Projektkosten und Zeitplan negativ
- Die Investitionsschätzung für Maschine A und Produktionslinie 1 stieg von 65 auf 135 Millionen US-Dollar (27. Mai 2026). Die Produktionsreife stand im Lagebericht 2024 für das erste Halbjahr 2026 im Plan (zuvor viertes Quartal 2025), heute für 2027.
- Verwässerung negativ
- Die Aktienzahl stieg von 66,9 Millionen (31. Dezember 2024) auf 152,5 Millionen (15. September 2026), ein Plus von rund 128 Prozent. Der Lagebericht kündigt binnen zwei Jahren weitere Finanzierungen an; die Baukosten von rund 184 Millionen kanadischen Dollar übersteigen die verfügbaren Mittel.
- Technik und Governance neutral
- RapidSX lief 5.726 Stunden im Demonstrationsmaßstab mit Ergebnissen auf Augenhöhe mit dem Standardverfahren, ist aber nach eigener Aussage im Großmaßstab unbewiesen. Vorstandschef und Verwaltungsratsvorsitz liegen in einer Hand; ein Verwaltungsratsmitglied, von 2025 bis September 2026 einziger Kreditgeber, erhielt im September 2026 10.268.165 Aktien zu durchschnittlich rund 0,83 kanadischen Dollar.
Ucore will in Louisiana Seltene Erden trennen und hat dafür staatlichen Rückhalt: 27,0 Millionen US-Dollar Zusagen der US-Rüstungsbehörde, eine schuldenfreie Bilanz und rechnerisch gut 85 Millionen kanadische Dollar nach der Platzierung vom August 2026. Dem stehen ein Unternehmen ohne Umsatz und ohne Kunden mit Vertrag, eine auf 135 Millionen US-Dollar verdoppelte Kostenschätzung für die erste Ausbaustufe, ein auf 2027 verschobener Produktionsstart und eine seit Ende 2024 mehr als verdoppelte Aktienzahl gegenüber. Beim Schlusskurs von 2,72 kanadischen Dollar am 30. September 2026 kostet Ucore rund 415 Millionen kanadische Dollar. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier nicht wegen des Kursverlaufs. Rot wäre falsch: Ucore ist seit dem 4. September 2026 schuldenfrei, hat nach der Platzierung rechnerisch gut 85 Millionen kanadische Dollar zur Verfügung, der Abschluss 2025 trägt keinen Hinweis zur Unternehmensfortführung mehr, und das Management sieht die Mittel für die nächsten zwölf Monate gedeckt — nach eigener Aussage einschließlich der geplanten Investitionen, die es bei Bedarf zurückfahren will. Grün wäre ebenso falsch, denn die entscheidende operative Frage ist offen: Es gibt keinen Umsatz, keinen Abnehmer mit Vertrag und keinen Beweis, dass RapidSX im Großmaßstab läuft — die Demo-Anlage verarbeitete in zwei Jahren 1,76 Tonnen, Maschine A soll 600 Tonnen im Jahr schaffen. Die Kostenschätzung hat sich verdoppelt, der Termin ist mehrfach gerutscht, und für die erste Ausbaustufe fehlt noch Geld. Das Ergebnis hängt an einem Einzelereignis — dem Anlauf von Maschine A im Jahr 2027. Genau das beschreibt die gelbe Stufe. Wer die Aktie beobachtet, achtet in jedem Bericht auf drei Dinge: aktivierte Baukosten gegen den Plan, unterschriebene Abnahmeverträge und die Aktienzahl.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war das US-OTCQX-Kürzel UURAF auf der Foren-Hitliste von wallstreet-online (Stand 1. Oktober 2026); geführt wird die Firma bei uns unter ihrer Heimatnotierung UCU (TSX Venture Exchange) als UCU.TO. Ein Treffer unseres hauseigenen Aktien-Scanners liegt nicht vor und kann nicht vorliegen: Das Unternehmen erzielt weder Umsatz noch Gewinn. Klassische Kennzahlen wie KGV oder KUV lassen sich nicht bilden; beurteilt werden Kassenlage, Projektkosten und Verwässerung.
- Ucore ist kein SEC-Meldeunternehmen (CIK 0001495651, nur Form-D-Anzeigen). Alle Unternehmenszahlen stammen aus den kanadischen Pflichtdokumenten: Konzernabschlüsse 2022 bis 2025, Quartalsabschluss und Lagebericht zum 30.06.2026 (26.08.2026) sowie den Pressemitteilungen vom 28.05., 22.06., 07.07., 13.08., 09.09. und 14.09.2026. Mitschriften von Analystenkonferenzen lagen nicht vor.
- Rechnerische Werte sind unsere Überschlagsrechnung: Kassenbestand nach den Septembermeldungen (Kasse 30.06.2026 plus Platzierung abzüglich Provision, plus Options- und Optionsscheinerlöse, abzüglich Kredittilgung, vor den laufenden Ausgaben des dritten Quartals), Börsenwert aus der Aktienzahl laut Investor-Relations-Seite zum 15.09.2026 (152.497.451) mal Schlusskurs vom 30.09.2026 und die Umrechnung der Baukosten mit dem im Lagebericht verwendeten Kurs von rund 1,36 kanadischen Dollar je US-Dollar.
- Das US-Verteidigungsministerium nennt sich seit 2025 auch „Department of War“; Ucore verwendet in neueren Meldungen die Abkürzung DoW. Gemeint ist in beiden Fällen dieselbe Behörde und derselbe Vertrag mit dem U.S. Army Contracting Command-Orlando.
Aktien-Wächter
Diese Analyse ist Stand 1. Oktober 2026. Was sich seitdem bei UCU.TO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Ucore Rare Metals Inc (UCU.TO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Ucore entwickelt eine Anlage, die Seltene Erden voneinander trennt — den Schritt zwischen Mine und Magnetfabrik, den heute fast nur China beherrscht. Die Technik heißt RapidSX und läuft seit 2023 in einer Demonstrationsanlage in Kingston (Ontario). Die erste kommerzielle Anlage entsteht in Alexandria (Louisiana). Dazu besitzt Ucore das Vorkommen Bokan-Dotson Ridge in Alaska. Umsatz gibt es bislang nicht.
Laut Lagebericht zum 30. Juni 2026 soll die erste Maschine („Maschine A“, rund 600 Tonnen im Jahr) im ersten Halbjahr 2027 installiert sein, die Produktionsreife ist für 2027 geplant — abhängig davon, dass Rohmaterial verfügbar ist. Im Lagebericht 2024 stand dafür noch das erste Halbjahr 2026, zuvor das vierte Quartal 2025.
Nach dem Ingenieursbericht vom 27. Mai 2026 rund 135 Millionen US-Dollar: 60 Millionen für Maschine A, 44 Millionen für Produktionslinie 1 und 31 Millionen für Oxidherstellung und Verpackung. Dazu kommen 30 Millionen für die Erstbefüllung mit Rohmaterial. Vorher hatte Ucore 65 Millionen US-Dollar genannt.
Nein, nicht mehr. Am 4. September 2026 zahlte Ucore alle Kredite des Großaktionärs Orca Holdings samt Zinsen zurück (8.709.268 kanadische Dollar). Seitdem meldet das Unternehmen keine Kredite oder Schulden. Zuvor hatte es im August 2026 brutto 69,0 Millionen kanadische Dollar über neue Aktien eingenommen.
Weil Ucore kein US-Meldeunternehmen ist. Die Gesellschaft ist in Alberta gegründet, notiert an der TSX Venture Exchange in Toronto und berichtet nach kanadischem Recht (National Instrument 51-102) in kanadischen Dollar nach IFRS — mit geprüftem Jahresabschluss, Quartalsabschlüssen und Lageberichten auf SEDAR+. Bei der SEC liegen unter der Kennnummer 0001495651 nur Form-D-Anzeigen ohne Zahlenwerk.
Es ist dieselbe Aktie. UCU ist das Kürzel an der Heimatbörse TSX Venture Exchange in Toronto, wo die Preisbildung in kanadischen Dollar stattfindet. UURAF ist das Kürzel am US-Markt OTCQX, einem außerbörslichen Handelsplatz ohne den Status einer regulierten US-Börse. Bei Börsenlotse wird die Aktie unter UCU.TO geführt.
Ende 2024 gab es 66,9 Millionen Ucore-Aktien, am 15. September 2026 152,5 Millionen — ein Plus von rund 128 Prozent. Neue Aktien kamen aus Optionsscheinen, Platzierungen (zuletzt 24,6 Millionen zu 2,80 kanadischen Dollar im August 2026) und Anleihewandlungen. Der Lagebericht zum 30. Juni 2026 kündigt binnen zwei Jahren weitere Finanzierungen an.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.