NioCorp hat 466 Millionen Dollar eingesammelt — der Plan, für den das Geld gedacht ist, rechnet mit Preisen von 2019
NioCorp entwickelt im südöstlichen Nebraska das Niob-Scandium-Titan-Vorkommen Elk Creek — ein Rohstoffprojekt, das nach kritischen Metallen, nationaler Sicherheit und Unabhängigkeit von China klingt. In neun Monaten hat die Firma 466,0 Millionen US-Dollar an frischem Eigenkapital eingesammelt und saß am 31. März 2026 auf 419,2 Millionen Kasse. Nur: In 39 Jahren Firmengeschichte gab es keinen einzigen Dollar operativen Umsatz, die Mine kostet laut Machbarkeitsstudie 1.141,0 Millionen — und fast zwei Drittel des dort geplanten Umsatzes hängen an Scandium, das die Studie mit 3.674 US-Dollar je Kilogramm ansetzt, während derselbe Geschäftsbericht den Marktpreis 2024 mit 1.200 nennt. Wir lesen nach, was zwischen der Landkarte und der Mine wirklich liegt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 3,70 $ +4,30 %
- Marktkapitalisierung
- 0,5 Mrd. $
- AAQS
- 1/10
Kursentwicklung seit 8. September 2026: -10,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 3,50 $ bis 11,70 $ · Letzter Kurs: 3,70 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die besonders gut informierte Leute trifft, weil sie sich anfühlt wie Weitblick: die Schatzkarten-Falle. Sie funktioniert so. Du liest von einem Vorkommen im Boden — Niob, Scandium, Titan, alles auf der offiziellen Liste kritischer Rohstoffe, alles heute überwiegend aus Brasilien und China. Du siehst eine Karte mit einem markierten Feld in Nebraska. Und dein Kopf ergänzt den Rest von allein: „Das muss doch irgendwann Milliarden wert sein.“ Fertig ist die Anlagethese, ohne dass eine einzige Zahl gelesen wurde. Der Haken: Eine Schatzkarte ist kein Schatz. Zwischen dem Vorkommen und dem ersten verkauften Kilogramm liegen ein Genehmigungsverfahren, ein Milliardenkredit, vier Jahre Bauzeit — und die Frage, ob der Preis, mit dem gerechnet wurde, dann noch gilt.
NioCorp Developments Ltd. (NASDAQ: NB) ist genau dieser Fall, und zwar in seiner interessantesten Ausprägung: Die Firma hat plötzlich richtig Geld. In neun Monaten sammelte sie brutto 466,0 Millionen US-Dollar an frischem Eigenkapital ein und saß am 31. März 2026 auf 419,2 Millionen Kasse — nach 25,6 Millionen ein Dreivierteljahr zuvor. Machen wir also einen Deal: Bevor du entscheidest, ob das der Durchbruch oder nur ein größeres Wartezimmer ist, lesen wir gemeinsam, was NioCorp selbst der US-Börsenaufsicht SEC gemeldet hat — den Quartalsbericht (10-Q) zum 31. März 2026 und den Geschäftsbericht (10-K) für das Geschäftsjahr 2025. Ein SEC-Bericht ist unter Strafandrohung ehrlich. Und dieser hier erzählt von einer vollen Kasse, einer Rechnung von 2019 und einem Kredit, auf den seit drei Jahren gewartet wird. Am Ende entscheidest du selbst.
Was NioCorp eigentlich ist — ein Loch in Nebraska, das noch keins ist
NioCorp wurde am 27. Februar 1987 in der kanadischen Provinz British Columbia gegründet und hieß früher Quantum Rare Earth Developments Corp.; die Verwaltung sitzt heute in Centennial im US-Bundesstaat Colorado. Seit dem 17. März 2023 ist die Aktie an der Nasdaq notiert — nicht über einen klassischen Börsengang, sondern über den Zusammenschluss mit der Mantelgesellschaft GX Acquisition Corp. II, im Fachjargon ein SPAC. Merke dir das, es kommt später wieder: Aus diesem Zusammenschluss stammen bis heute Optionsscheine und Sonderrechte, die in der Bilanz stehen.
Das ganze Unternehmen besteht im Kern aus einem Projekt: Elk Creek im südöstlichen Nebraska, ein Vorkommen mit Niob, Scandium und Titan, dazu Ressourcen an Seltenen Erden, deren wirtschaftliche Gewinnung noch geprüft wird. Wofür diese Metalle gebraucht werden, erklärt der Bericht selbst: Niob macht Stahl fester und leichter — es steckt in Brücken, Pipelines, Autos und in Turbinenlegierungen für Flugzeuge. Scandium ergibt zusammen mit Aluminium besonders feste, korrosionsbeständige Legierungen und ist Bestandteil von Festoxid-Brennstoffzellen. Titan geht in Luft- und Raumfahrt, Panzerungen, medizinische Implantate und als Weißpigment in Farbe und Papier.
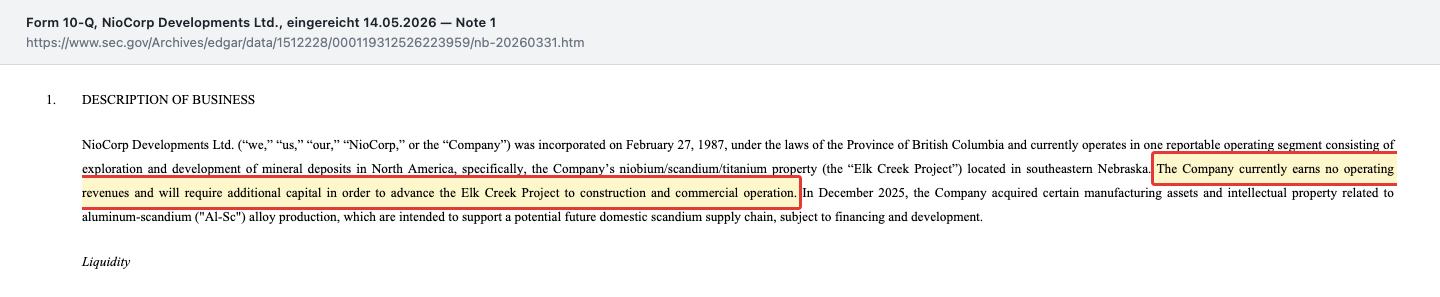
Das Geschäftsmodell in einem Alltagsbild: NioCorp ist derzeit kein Bergbaubetrieb, sondern ein Bauherr vor dem Spatenstich — jemand, der ein Grundstück besitzt, eine Baugenehmigung sammelt, Pläne zeichnen lässt und auf die Kreditzusage der Bank wartet. Der Quartalsbericht sagt das mit einer Klarheit, die man selten findet:
„The Company currently earns no operating revenues and will require additional capital in order to advance the Elk Creek Project to construction and commercial operation.“
Übersetzung: „Das Unternehmen erzielt derzeit keine operativen Umsätze und wird zusätzliches Kapital benötigen, um das Elk-Creek-Projekt bis zum Bau und zum kommerziellen Betrieb voranzubringen.“
— NioCorp Developments Ltd., SEC-Quartalsbericht 10-Q zum 31.03.2026, Note 1 „Description of Business“
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: NioCorp hat zum ersten Mal in seiner Geschichte genug Geld, um ernsthaft zu arbeiten — aber der Plan, für den dieses Geld gedacht ist, stammt aus einer Studie von 2022, rechnet in Dollar von Anfang 2019 und hängt zu fast zwei Dritteln an einem Metallpreis, der seither eingebrochen ist. Wie viele Beschäftigte diese Aufgabe stemmen sollen, steht ebenfalls im Bericht: Zum Stichtag 30. Juni 2025 waren es sieben Festangestellte und ein Vertragsmitarbeiter. Der Quartalsbericht neun Monate später nennt keine neue Zahl, erwähnt aber ausdrücklich zusätzliche Einstellungen im Konzernbereich — die Mannschaft ist also gewachsen, nur wissen wir noch nicht, um wie viel.
Die Firmengeschichte für Anleger
-
1987
Gründung in British Columbia
Am 27. Februar 1987 gegründet, später umbenannt von Quantum Rare Earth Developments Corp. Bis heute ohne einen Dollar operativen Umsatz.
-
2022
Machbarkeitsstudie mit 1.141 Mio. Baukosten
Die Studie rechnet in Dollar von Anfang 2019, veranschlagt 38 Jahre Laufzeit und nennt 2025 als Produktionsstart — ein Termin, der inzwischen verstrichen ist.
-
2023
Nasdaq-Notierung über einen SPAC
Am 17. März 2023 Zusammenschluss mit GX Acquisition Corp. II. Aus dem Deal stammen 15,7 Mio. Optionsscheine zu 11,50 US-Dollar, die bis 2028 laufen.
-
2023
EXIM-Antrag über bis zu 800 Mio. US-Dollar
Eingereicht am 6. Juni 2023. Erste von drei Ausschussprüfungen im Oktober 2023, unverbindliches Term Sheet im April 2024 — bis zum 31. März 2026 ohne Zusage.
-
2025
Kapitalflut und Einstieg in die Scandium-Verarbeitung
Vier Platzierungen zwischen Juli und Oktober 2025 zu 3,25 bis 9,34 US-Dollar; am 4. Dezember Kauf der Anlagen von FEA Materials für 8,4 Mio. Die Aktienzahl verdoppelt sich.
-
2026
Baubeginn am Minenportal
Am 26. Februar 2026 startet der Bau des Hauptzugangs, Budget 44,6 Mio. US-Dollar. Zum 31. März 2026 sind davon rund 1,8 Mio. verbaut — der erste sichtbare Spatenstich.
Wie die Aktie auf unseren Tisch kam
NioCorp ist kein Treffer unserer Value- oder Momentum-Filter — mangels Umsatz und Gewinn lassen sich die klassischen Kennzahlen gar nicht bilden. Auf die Rechercheliste kam die Aktie über den Reddit-Hype-Teil unseres hauseigenen Aktien-Scanners, der Titel nach ihrer Erwähnungshäufigkeit in Anlegerforen sortiert (Stand: 9. September 2026). Das ist kein Qualitätssignal, sondern ein Aufmerksamkeitssignal — und genau deshalb interessant: Rohstoffprojekte mit Bezug zu kritischen Metallen und nationaler Sicherheit erzeugen in Foren zuverlässig Begeisterung, lange bevor eine einzige Tonne gefördert ist.
Bei einem Unternehmen ohne Umsatz misst man deshalb mit anderen Werkzeugen. Statt Kurs-Gewinn-Verhältnis zählen drei Fragen: Reicht das Geld? Stimmt die Rechnung, auf der der Plan beruht? Und: Wie viel von deinem Anteil bleibt übrig, bis es so weit ist? Genau in dieser Reihenfolge gehen wir jetzt vor. Wer sehen will, wie dieselben Fragen bei einem anderen Explorer aussehen, findet den Vergleich in unserer Analyse zu Southern Cross Gold; wie es umgekehrt bei einem Bergbaukonzern klingt, der tatsächlich fördert und verdient, zeigt unsere Analyse zu Agnico Eagle.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt, und das ist im Geschäftsjahr 2026 eine ganze Menge. NioCorp hat einen Kapitalmarkt-Lauf hingelegt, wie ihn wenige Explorer schaffen. In den neun Monaten von Juli 2025 bis März 2026 platzierte die Firma fünf Mal neue Aktien: am 18. Juli 2025 13,85 Millionen Stück zu 3,25 US-Dollar (netto 41,2 Millionen), am 19. September 10,0 Millionen zu 5,00 (netto 45,9), am 29. September 7,0 Millionen zu 6,15 plus vorfinanzierte Optionsscheine (netto 55,3), am 15. Oktober 10,2 Millionen zu 9,34 plus vorfinanzierte Scheine (netto 139,1) und am 25. Februar 2026 17,4 Millionen zu 5,00 (netto 93,4). Diese fünf Platzierungen brachten brutto 405,2 Millionen US-Dollar; weitere 60,8 Millionen kamen aus Ausübungen von Optionsscheinen und Optionen sowie aus Ziehungen einer Aktienlinie. Unterm Strich: 466,0 Millionen US-Dollar Eigenkapitalzufluss brutto, abzüglich 30,1 Millionen Emissionskosten und 0,7 Millionen aktivierter Finanzierungskosten — 435,3 Millionen netto zugeflossen.
Das Ergebnis ist eine Bilanz, die mit der von vor neun Monaten nichts mehr zu tun hat. Zum 31. März 2026: Kasse 419,2 Millionen US-Dollar plus 2,1 Millionen gebundene Mittel, Nettoumlaufvermögen 409,9 Millionen, Bilanzsumme 469,0 Millionen, Eigenkapital 435,4 Millionen. Neun Monate zuvor, zum 30. Juni 2025, standen dort 25,6 Millionen Kasse und 28,3 Millionen Eigenkapital. Finanzschulden hat die Firma keine — die 34,6 Millionen Verbindlichkeiten bestehen zu 25,0 Millionen aus Zeitwertposten für Optionsscheine und Erfolgsanteile, also aus Rechenwerten, nicht aus Krediten.
Und das Geld wird gearbeitet, nicht gehortet. Die Explorationsausgaben stiegen in neun Monaten von 0,9 auf 13,4 Millionen US-Dollar; ein Bohrprogramm lief von April bis September 2025. Am 26. Februar 2026 meldete das Unternehmen den Baubeginn am Minenportal — der Hauptzugang zum künftigen Untertagebetrieb, Budget 44,6 Millionen US-Dollar, bis zum 31. März 2026 rund 1,8 Millionen verbaut. Am 4. Dezember 2025 kaufte eine Tochter für 8,4 Millionen US-Dollar die Fertigungsanlagen und Schutzrechte von FEA Materials, einem Hersteller von Aluminium-Scandium-Vorlegierungen; seit dem 4. August 2025 läuft eine Vereinbarung mit Advanced Technology International, das im Auftrag des Defense Industrial Base Consortium unter der Befugnis des US-Verteidigungsministeriums handelt, über Erstattungen von bis zu rund 10,0 Millionen US-Dollar bei Erreichen bestimmter Projektmeilensteine. Das ist echte, belegte Bewegung — zum ersten Mal getragen von einer Kasse, die sie auch finanziert.
Jetzt die Kehrseite derselben Medaille — der Preis, den die Altaktionäre dafür bezahlt haben:
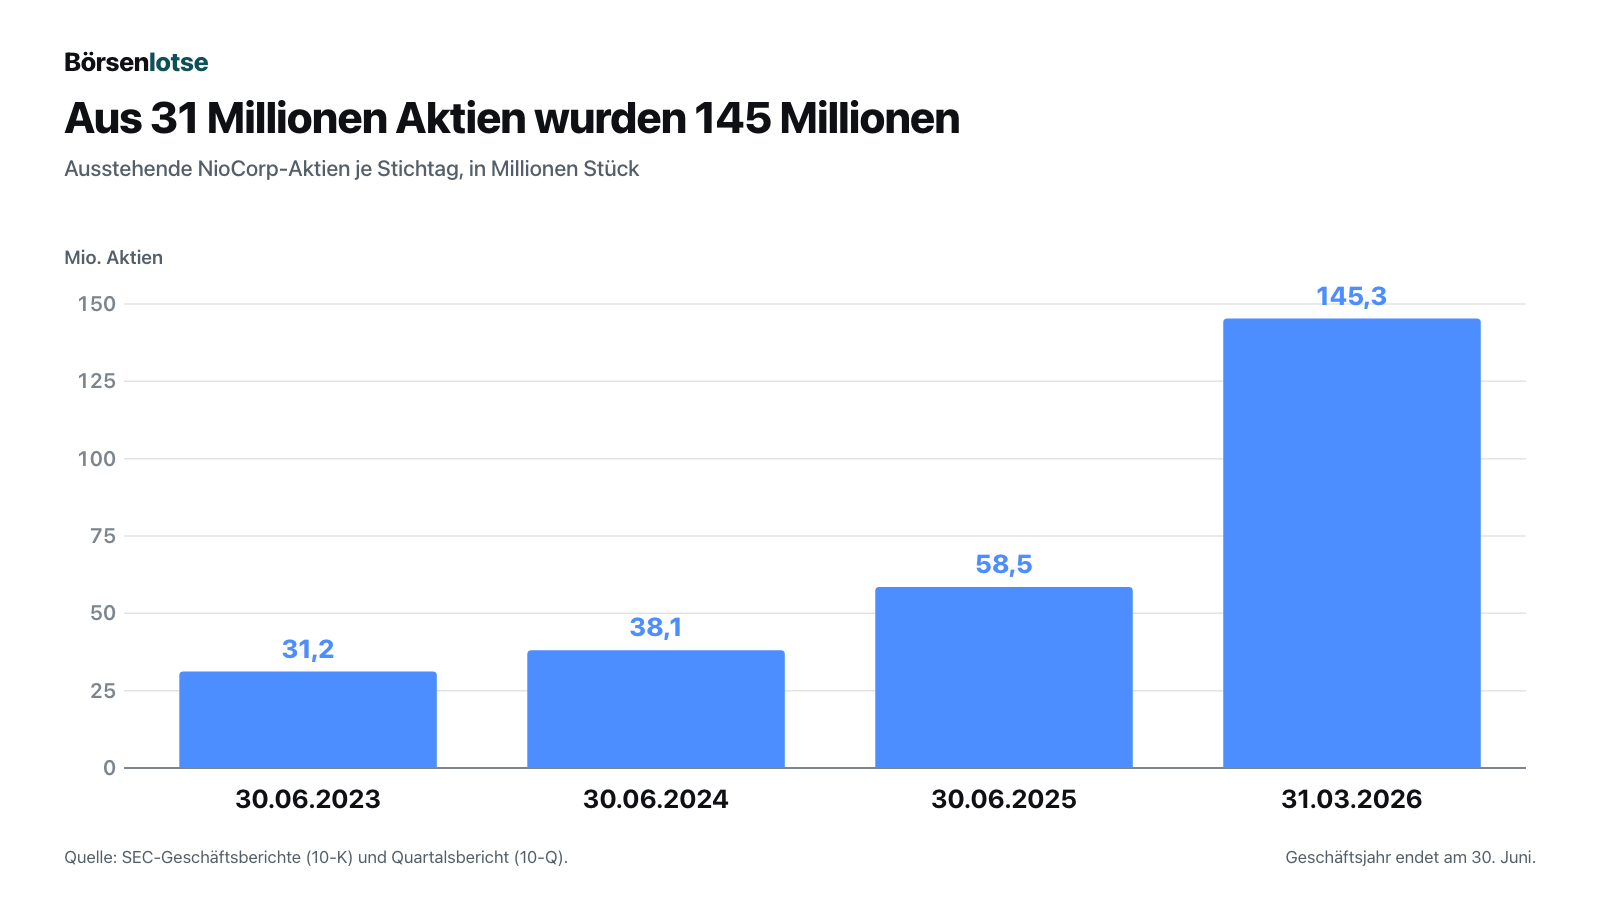
Verwässerung heißt in Alltagssprache: Der Kuchen wird nicht kleiner, aber er wird in immer mehr Stücke geschnitten. Wer im Juni 2023 ein Prozent der Firma besaß und nie nachgekauft hat, besitzt heute gut 0,21 Prozent. Dafür ist in der Firma sehr viel Geld gelandet, das vorher nicht da war — das ist der faire Teil des Tauschs. Ob er sich gelohnt hat, entscheidet sich an der Frage, ob die Mine am Ende gebaut wird. Und da beginnen die unbequemen Wahrheiten.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Fast zwei Drittel des geplanten Umsatzes hängen an einem Metall, dessen Preis seit der Annahme um zwei Drittel gefallen ist
Alles, was über den Wert von Elk Creek gesagt wird, geht letztlich auf eine Rechnung zurück: die Machbarkeitsstudie von 2022, die als technischer Bericht nach der SEC-Vorschrift S-K 1300 zum Geschäftsbericht 2022 eingereicht wurde. Sie unterstellt eine Minenlaufzeit von 38 Jahren bei 2.764 Tonnen Erz pro Tag und kommt auf einen Bruttoumsatz von 21,9 Milliarden US-Dollar über die gesamte Laufzeit, davon 14,7 Milliarden Betriebsergebnis vor Abschreibungen und 12,5 Milliarden operativer Mittelzufluss. Klingt gewaltig. Rechnet man die Studie aber mit ihren eigenen Zahlen auseinander, zeigt sich, woran dieser Umsatz hängt:
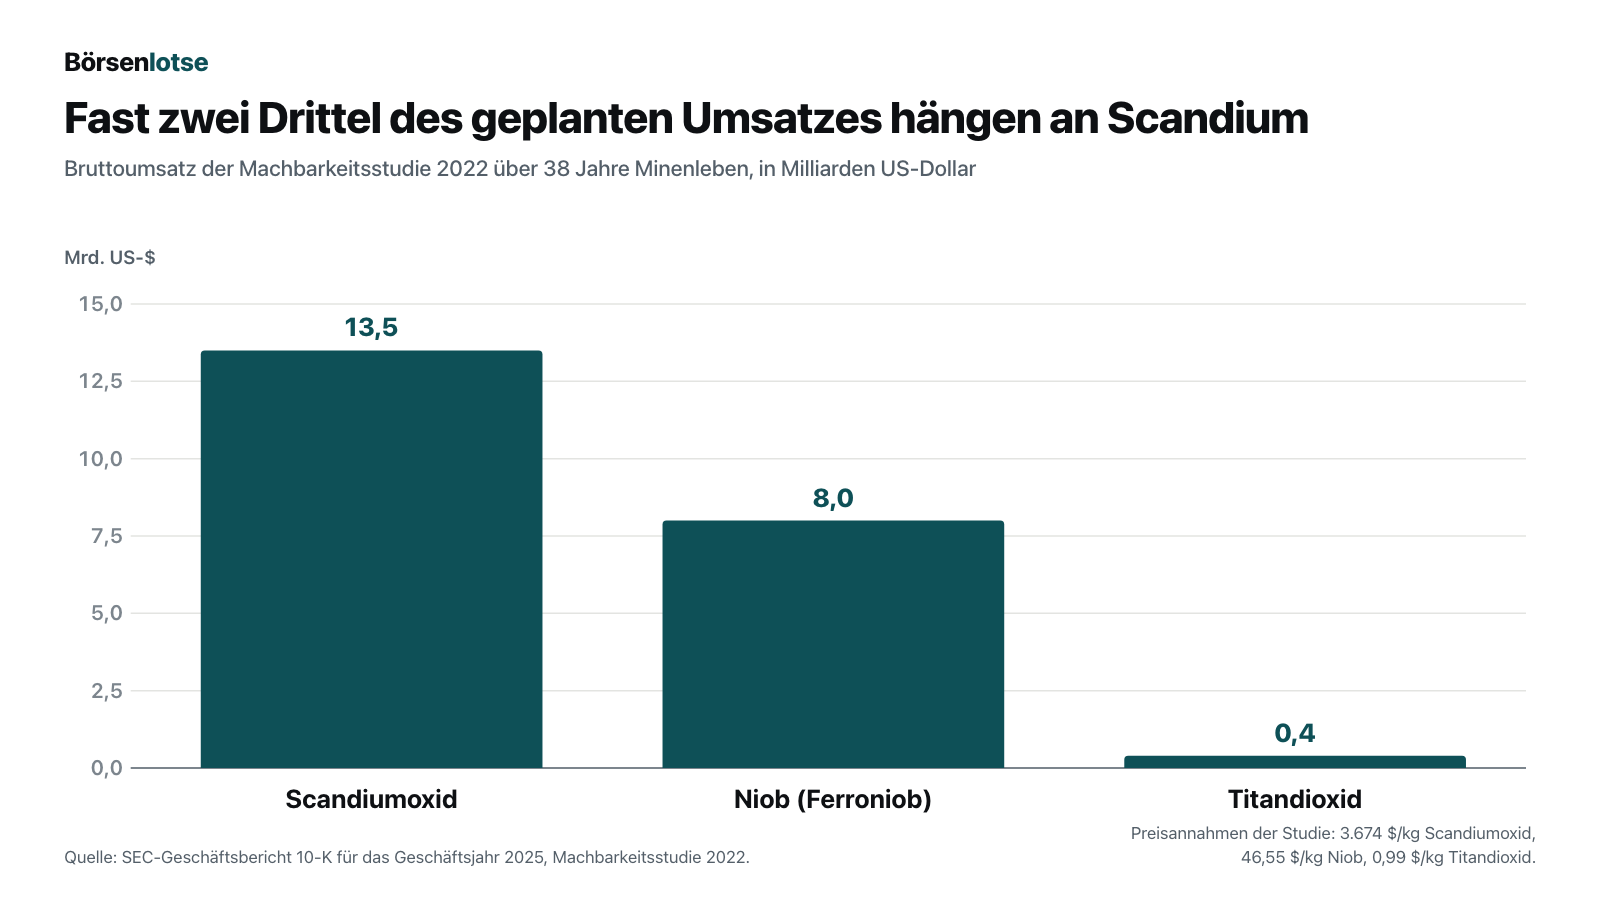
Die Rechnung dahinter ist simpel und lässt sich nachprüfen: Die Studie plant über die Laufzeit 3.676 Tonnen Scandiumoxid zu einem angenommenen Preis von 3.674 US-Dollar je Kilogramm — das sind 13,5 Milliarden US-Dollar. Dazu 171.140 Tonnen Niob zu 46,55 US-Dollar je Kilogramm (8,0 Milliarden) und 431.793 Tonnen Titandioxid zu 0,99 US-Dollar je Kilogramm (0,4 Milliarden). Zusammen ergibt das exakt die 21,9 Milliarden der Studie. Scandium ist also nicht das Beiprodukt, als das man es beim Namen „Niob-Projekt“ vermuten würde, sondern der Hauptposten.
Und jetzt der Punkt, den man zweimal lesen muss. Im selben Geschäftsbericht, in dem die Studie zusammengefasst wird, steht eine Tabelle mit den tatsächlichen Marktpreisen der letzten fünf Kalenderjahre. Für Scandiumoxid nennt sie, mit der US-Rohstoffbehörde USGS als Quelle: 1.200 US-Dollar je Kilogramm für 2024 — nach 2.100 (2022), 2.200 (2021) und 3.800 (2020). Die Preisannahme der Studie liegt damit rund dreimal so hoch wie der zuletzt in einem Filing genannte Marktpreis. Bei Niob (46 US-Dollar) und Titandioxid (1,31 US-Dollar) passen Annahme und Markt dagegen gut zusammen — die Lücke betrifft ausgerechnet den Posten, der 62 Prozent trägt.
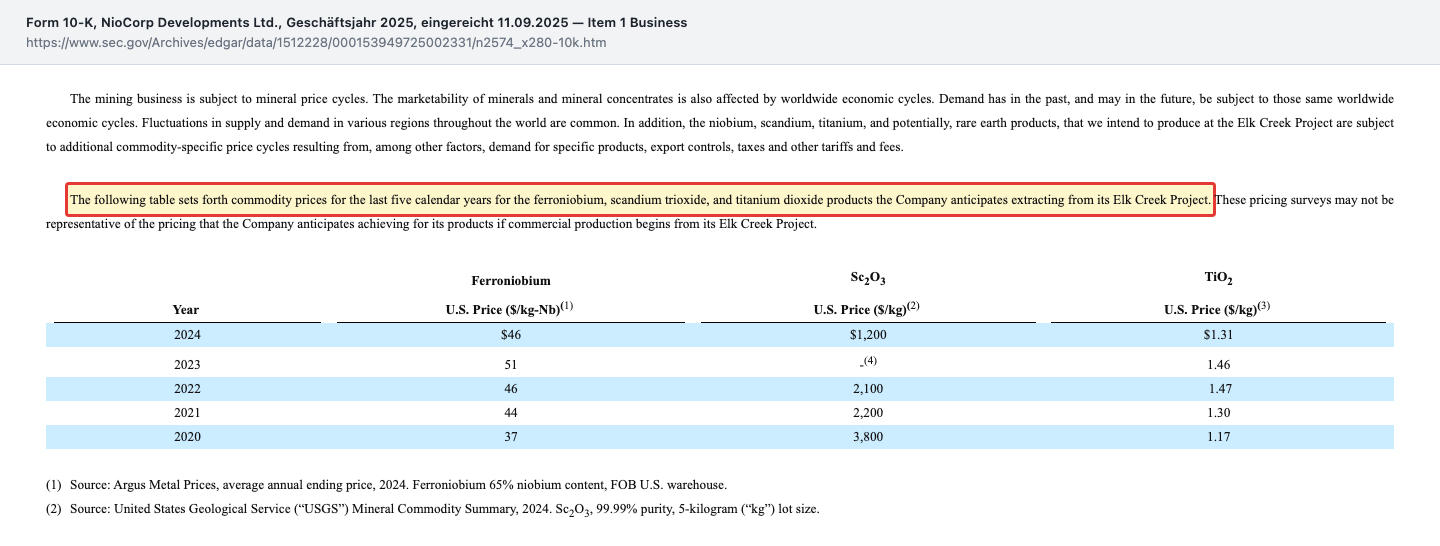
Fairerweise gehört dazu, dass NioCorp diese Zahlen nicht versteckt, sondern selbst abdruckt — und sie ausdrücklich einordnet:
„These pricing surveys may not be representative of the pricing that the Company anticipates achieving for its products if commercial production begins from its Elk Creek Project.“
Übersetzung: „Diese Preiserhebungen sind möglicherweise nicht repräsentativ für die Preise, die das Unternehmen für seine Produkte zu erzielen erwartet, wenn die kommerzielle Produktion am Elk-Creek-Projekt beginnt.“
— NioCorp Developments Ltd., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2025, Item 1 „Business“
Der Einwand ist berechtigt, und er wirkt in beide Richtungen. Der Scandium-Markt ist winzig — die USGS-Notierung bezieht sich auf Fünf-Kilogramm-Gebinde in 99,99-prozentiger Reinheit, nicht auf Lieferverträge über Jahrzehnte. Ein neuer Großanbieter kann einen solchen Markt genauso gut beleben wie überschwemmen. Genau deshalb ist die entscheidende Nachricht der nächsten Monate nicht der Kurs, sondern die aktualisierte Machbarkeitsstudie, an der NioCorp arbeitet: Welchen Scandiumpreis sie ansetzt, entscheidet über den größten Einzelposten der gesamten Projektrechnung.
Ein zweiter Zeitstempel derselben Studie ist ebenso aufschlussreich: Sie rechnet in Dollar des ersten Quartals 2019 und nannte als Jahr der kommerziellen Produktion 2025. Beides ist inzwischen überholt — das Portal wurde erst im Februar 2026 angeschlagen, und nach dem Zeitplan der Studie vergehen ab der Baufreigabe 39 Monate bis zur mechanischen Fertigstellung plus rund sechs Monate Inbetriebnahme. Merke dir das Bild: Wir bewerten hier eine Preisliste von 2019 und einen Terminplan, der seinen eigenen Starttermin schon verpasst hat.
Unbequeme Wahrheit Nr. 2: Der Quartalsgewinn entstand, weil der Aktienkurs fiel
Im dritten Quartal des Geschäftsjahres 2026 (Januar bis März 2026) weist NioCorp erstmals seit Langem ein positives Ergebnis aus: 0,3 Millionen US-Dollar vor Steuern, dem Konzern zurechenbar 0,7 Millionen, also 0,01 US-Dollar je Aktie. Wer nur die Schlusszeile liest, denkt an eine Wende. Die Herkunft dieses Gewinns steht eine Zeile höher — und sie ist bemerkenswert.
Die Betriebskosten des Quartals lagen bei 7,3 Millionen US-Dollar. Dem standen zwei Ertragsblöcke gegenüber: 2,8 Millionen Zinsertrag aus dem Geldmarktkonto, auf dem die frisch eingesammelten Millionen liegen — und 4,8 Millionen aus Zeitwertgewinnen auf Optionsscheine (2,2 Millionen) und Erfolgsanteile (2,7 Millionen). Solche Posten entstehen, wenn Verpflichtungen, die vom Aktienkurs abhängen, neu bewertet werden. Fällt der Kurs, sind diese Verpflichtungen weniger wert — und das erscheint in der Gewinn-und-Verlust-Rechnung als Ertrag. Der Bericht formuliert es selbst so:
„The declines in fair value for the three-month period in 2026 as compared to 2025 primarily reflect decreases in the Company’s Common Share price used in the Black-Scholes valuation of outstanding Warrant liabilities.“
Übersetzung: „Die Rückgänge des Zeitwerts im Dreimonatszeitraum 2026 gegenüber 2025 spiegeln im Wesentlichen den Rückgang des Kurses der Stammaktien des Unternehmens wider, der in die Black-Scholes-Bewertung der ausstehenden Optionsschein-Verbindlichkeiten eingeht.“
— NioCorp Developments Ltd., SEC-Quartalsbericht 10-Q zum 31.03.2026, Management-Bericht (MD&A)
Übersetzt in ein Alltagsbild: Stell dir vor, du hast einem Bekannten ein Versprechen gegeben, das nur dann teuer wird, wenn dein Haus im Wert steigt. Fällt der Hauswert, wird dein Versprechen billiger — und du buchst diese Ersparnis als Einnahme. Reicher bist du dadurch nicht geworden. Genau das ist hier passiert: Der im Bewertungsmodell verwendete Kurs sank gegenüber dem Vorquartal auf 4,46 US-Dollar zum 31. März 2026, und daraus wurde ein Buchgewinn. Über die vollen neun Monate wirkte derselbe Mechanismus umgekehrt: Dort schlugen Zeitwertverluste von zusammen 21,3 Millionen zu Buche und trieben den Neunmonatsverlust auf 44,4 Millionen US-Dollar. Merke dir den Satz: Bei NioCorp misst die Schlusszeile den Aktienkurs, nicht das Geschäft. Das Geschäft findet man im Mittelfluss — und der zeigt einen operativen Abfluss von 11,9 Millionen in neun Monaten.
Unbequeme Wahrheit Nr. 3: Zwischen Kasse und Baukosten klafft eine Lücke von rund 722 Millionen Dollar
Die 419,2 Millionen US-Dollar in der Kasse sind viel — gemessen an der Aufgabe sind sie ein Anfang. Die Machbarkeitsstudie veranschlagt eine Anfangsinvestition von 1.141,0 Millionen US-Dollar (einschließlich einer Reserve von zehn Prozent), dazu über die Laufzeit weitere 422 Millionen Erhaltungsinvestitionen und 44 Millionen für Rückbau und Rekultivierung. Zieht man die Kasse von der Anfangsinvestition ab, bleiben rund 722 Millionen US-Dollar, die noch beschafft werden müssen — und zwar in Dollar von 2019 gerechnet.
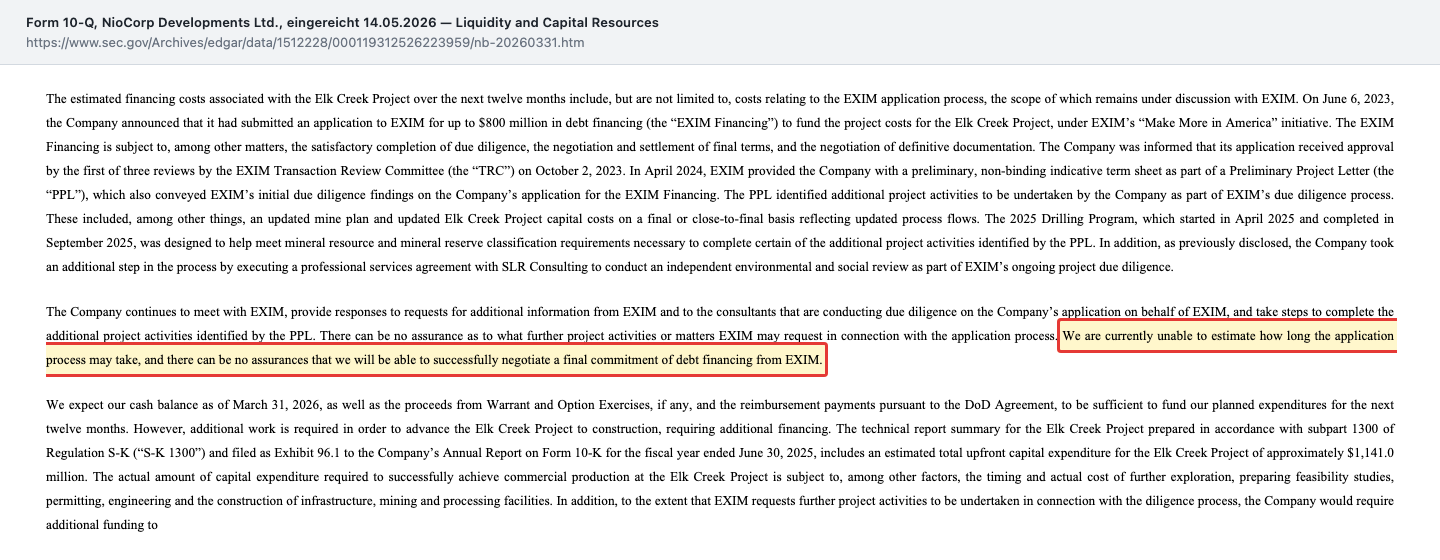
Wie das gelingen soll, sagt der Bericht offen: rund zwei Drittel der Bausumme sollen aus Fremdkapital kommen, im Kern aus einem Antrag bei der US-Exportkreditbank EXIM über bis zu 800 Millionen US-Dollar. Dieser Antrag läuft seit dem 6. Juni 2023. Am 2. Oktober 2023 passierte er die erste von drei Prüfungen des zuständigen Ausschusses; im April 2024 kam ein unverbindliches Term Sheet samt einer Liste zusätzlicher Aufgaben, die NioCorp erledigen soll — darunter ein aktualisierter Minenplan und aktualisierte Kapitalkosten. Wie es weitergeht, steht so im Quartalsbericht:
„We are currently unable to estimate how long the application process may take, and there can be no assurances that we will be able to successfully negotiate a final commitment of debt financing from EXIM.“
Übersetzung: „Wir können derzeit nicht abschätzen, wie lange das Antragsverfahren dauern wird, und es kann nicht zugesichert werden, dass wir eine endgültige Zusage einer Fremdfinanzierung durch EXIM erfolgreich aushandeln können.“
— NioCorp Developments Ltd., SEC-Quartalsbericht 10-Q zum 31.03.2026, „Liquidity and Capital Resources“
Das ist keine Absage, sondern ein offenes Verfahren — staatliche Exportkreditbanken arbeiten langsam, und NioCorp hat mit dem Bohrprogramm und der unabhängigen Umwelt- und Sozialprüfung geliefert, was verlangt wurde. Aber die nüchterne Einordnung lautet: Drei Jahre nach dem Antrag gibt es keine Kreditzusage, und das Unternehmen schreibt selbst, es habe außer möglichen Options- und Optionsschein-Ausübungen keine weiteren Finanzierungszusagen. Immerhin ist der Zeitdruck weg: Für die nächsten zwölf Monate plant NioCorp Ausgaben von 65 bis 75 Millionen US-Dollar — die Kasse trägt das rein rechnerisch mehrere Jahre. Nur baut man von 419 Millionen keine Mine für 1.141.
Unbequeme Wahrheit Nr. 4: Die interne Finanzkontrolle gilt seit dem Geschäftsjahr 2023 als mangelhaft
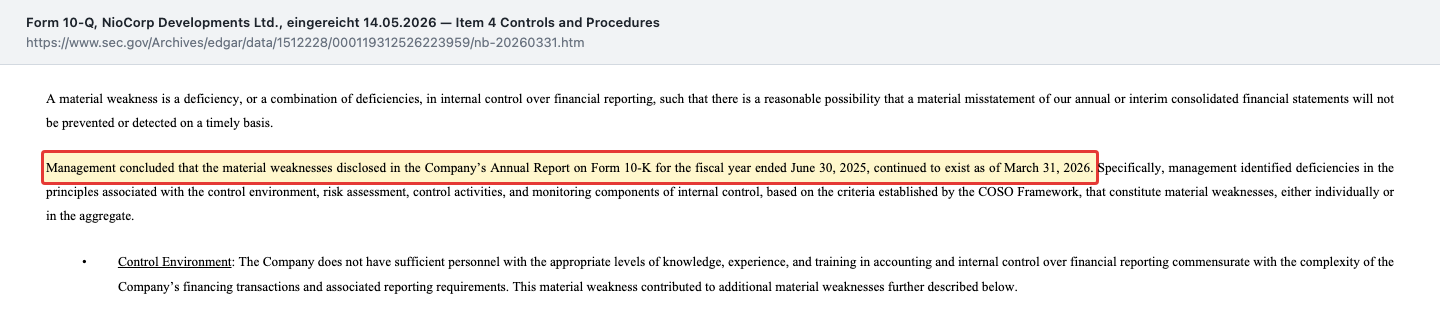
Es gibt einen Befund, der nichts mit Rohstoffpreisen zu tun hat und trotzdem schwer wiegt. Vorstand und Finanzvorstand von NioCorp erklären in jedem Bericht, dass die interne Kontrolle über die Rechnungslegung nicht wirksam ist. Das ist keine Formsache: Es bedeutet, dass ein wesentlicher Fehler im Abschluss nicht zuverlässig verhindert oder rechtzeitig entdeckt würde.
„Management concluded that the material weaknesses disclosed in the Company’s Annual Report on Form 10-K for the fiscal year ended June 30, 2025, continued to exist as of March 31, 2026.“
Übersetzung: „Das Management kam zu dem Schluss, dass die im Geschäftsbericht auf Formular 10-K für das am 30. Juni 2025 beendete Geschäftsjahr offengelegten wesentlichen Mängel zum 31. März 2026 fortbestanden.“
— NioCorp Developments Ltd., SEC-Quartalsbericht 10-Q zum 31.03.2026, Item 4 „Controls and Procedures“
Erstmals gemeldet wurden diese Mängel im Geschäftsbericht für das Geschäftsjahr 2023 — sie bestehen also seit rund drei Jahren. Konkret nennt der Bericht vier Bereiche: zu wenig Personal mit ausreichender Rechnungslegungserfahrung für die Komplexität der Finanztransaktionen, kein förmliches Verfahren zur Risikobeurteilung, unzureichende Kontrollen über die Arbeit externer Sachverständiger und über die Bewertung komplexer Finanzinstrumente sowie über Lieferanten-Bankdaten, dazu eine unzureichende Überwachung. Die Folgen sind nicht theoretisch: Dieselben Mängel führten laut Bericht zur Neuaufstellung der Abschlüsse der Geschäftsjahre 2021 und 2022 sowie fünf Zwischenperioden. Und am 14. Februar 2025 stellte das Unternehmen einen unbefugten Zugriff auf seine Systeme fest, der zu fehlgeleiteten Lieferantenzahlungen führte — bislang, so der Bericht, ohne wesentliche Auswirkung. NioCorp arbeitet an der Behebung und hat externe Fachleute hinzugezogen. Aber für dich als Anleger heißt es: Die Zahlen, auf die sich diese ganze Analyse stützt, stammen aus einem Haus, dessen eigene Kontrollen die Prüfung nicht bestehen.
Bewertung: Was zahlst du für ein Loch, das noch keins ist?
Ein Kurs-Gewinn-Verhältnis gibt es hier nicht — es fehlt der Gewinn. Ein Kurs-Umsatz-Verhältnis gibt es auch nicht — es fehlt der Umsatz. Bleibt der Vergleich von Börsenwert und Substanz. Zum Bewertungsanker: Am 8. September 2026 schloss die Aktie bei 4,12 US-Dollar; bei 145.587.048 ausstehenden Aktien (Stand 14. Mai 2026) ergibt das einen Börsenwert von rund 600 Millionen US-Dollar.
Dem stehen 435,4 Millionen Eigenkapital gegenüber, das zu 419,2 Millionen schlicht aus Bargeld besteht. Zieht man die Kasse ab, bewertet der Markt alles Übrige — das Vorkommen, die Grundstücke, die Genehmigungen, das begonnene Portal, die Scandium-Legierungstechnik, die Behördenkontakte — mit gut 180 Millionen US-Dollar. Das ist ungefähr ein Sechstel dessen, was allein der Bau der Mine nach der Studie kosten soll, und weniger als zwei Prozent des dort gerechneten operativen Mittelzuflusses über 38 Jahre.
Man kann diese Zahl auf zwei Arten lesen, und beide sind ehrlich. Optimistisch: Wenn Elk Creek jemals so läuft wie in der Studie, ist der heutige Preis lächerlich niedrig — der Markt zahlt für den Optionsschein auf eine Mine kaum mehr als für die Grundstücke. Nüchtern: Genau so bewertet ein Markt ein Projekt, dessen Finanzierung zu zwei Dritteln offen ist, dessen Preisrechnung von 2019 stammt und dessen wichtigster Umsatzträger seit dieser Rechnung zwei Drittel an Marktpreis verloren hat. Der Abschlag ist kein Versehen, sondern die eingepreiste Wahrscheinlichkeit, dass die Mine nicht, nicht so oder nicht in dieser Dekade gebaut wird. Wer hier kauft, kauft nicht ein Unternehmen, sondern eine Wahrscheinlichkeit — und die eigene Einschätzung, ob der Markt sie zu niedrig ansetzt.
Chancen und Risiken auf einen Blick
Was für NioCorp spricht:
- Die Kasse ist so voll wie nie: 419,2 Millionen US-Dollar zum 31. März 2026 gegenüber 25,6 Millionen zum 30. Juni 2025, Nettoumlaufvermögen 409,9 Millionen — bei geplanten Ausgaben von 65 bis 75 Millionen für die nächsten zwölf Monate reicht das rein rechnerisch mehrere Jahre.
- Keine Finanzschulden: Von 34,6 Millionen Verbindlichkeiten sind 25,0 Millionen reine Zeitwertposten für Optionsscheine und Erfolgsanteile; es gibt weder Kredite noch Zinslast noch Covenants, die in einer schwachen Phase zuschnappen könnten.
- Sichtbarer Fortschritt statt Ankündigungen: Baubeginn am Minenportal am 26. Februar 2026 (Budget 44,6 Millionen, davon 1,8 verbaut), abgeschlossenes Bohrprogramm April bis September 2025, Explorationsausgaben in neun Monaten von 0,9 auf 13,4 Millionen gestiegen, Grundstückszukäufe für rund 14,6 Millionen.
- Staatliche Rückendeckung im Ansatz: Vereinbarung vom 4. August 2025 mit Advanced Technology International, das im Auftrag des US-Verteidigungsministeriums handelt, über Erstattungen von bis zu rund 10,0 Millionen US-Dollar bei Erreichen von Projektmeilensteinen, Laufzeit bis Ende 2028 mit Verlängerungsoption bis 2033.
- Ein zweites Standbein im Aufbau: Der Kauf der Fertigungsanlagen und Schutzrechte von FEA Materials am 4. Dezember 2025 für 8,4 Millionen US-Dollar bringt Technik für Aluminium-Scandium-Vorlegierungen ins Haus — der Versuch, aus dem Rohstoff ein Produkt zu machen, statt ihn nur zu verkaufen.
Was dagegen spricht:
- Kein Umsatz in 39 Jahren Firmengeschichte, aufgelaufener Verlust 221,9 Millionen US-Dollar zum 31. März 2026, operativer Mittelabfluss von 11,9 Millionen in neun Monaten — der einzige nennenswerte Ertrag der Firma sind derzeit 5,8 Millionen Zinsen auf die eigene Kasse.
- Finanzierungslücke von rund 722 Millionen US-Dollar zwischen Kasse und der Anfangsinvestition von 1.141,0 Millionen; zwei Drittel sollen aus Fremdkapital kommen, der EXIM-Antrag über bis zu 800 Millionen läuft seit dem 6. Juni 2023 ohne Zusage, und das Unternehmen kann die Verfahrensdauer nicht abschätzen.
- Rund 62 Prozent des in der Studie geplanten Bruttoumsatzes hängen an Scandiumoxid zum Annahmepreis von 3.674 US-Dollar je Kilogramm — der im selben Geschäftsbericht genannte USGS-Marktpreis für 2024 liegt bei 1.200 US-Dollar; die Studie rechnet zudem in Dollar von Anfang 2019 und nannte 2025 als Produktionsstart.
- Massive Verwässerung mit weiterem Vorrat: 31,2 Millionen Aktien (30. Juni 2023) wurden zu 145,3 Millionen (31. März 2026); dazu kommen 19,1 Millionen Optionsscheine (die größte Tranche zu je 1,12 Aktien), 4,4 Millionen Optionen und 3,5 Millionen umtauschbare Tochteranteile, zusammen rund ein Fünftel des Bestands — bei einer Satzung, die unbegrenzt viele weitere Aktien erlaubt.
- Governance-Befund: Seit dem Geschäftsbericht 2023 gemeldete wesentliche Mängel der internen Finanzkontrolle bestanden auch zum 31. März 2026 fort; sie führten zur Neuaufstellung zweier Geschäftsjahre und fünf Zwischenperioden. Dazu ein Cyber-Vorfall vom 14. Februar 2025 mit fehlgeleiteten Lieferantenzahlungen.
Ein menschliches Fazit
Zurück zur Schatzkarten-Falle vom Anfang. Ihr Kern ist nicht, dass die Karte gefälscht wäre — Elk Creek ist real, das Erz ist da, die Genehmigungen kommen voran, das Portal wird gegraben, und mit 419 Millionen Dollar in der Kasse hat NioCorp nach fast vier Jahrzehnten zum ersten Mal die Mittel, ernsthaft zu arbeiten. Ihr Kern ist, dass die Karte dich glauben lässt, die schwierige Arbeit sei das Finden gewesen. War sie nicht. Die schwierige Arbeit ist die Rechnung darunter: 722 Millionen Dollar, die noch fehlen. Ein Kreditgeber, der seit drei Jahren prüft. Eine Preisannahme für Scandium, die dreimal so hoch liegt wie der letzte in einem Filing genannte Marktpreis — für das Metall, an dem 62 Prozent des geplanten Umsatzes hängen. Und eine Kontrollabteilung, die ihre eigene Prüfung seit drei Jahren nicht besteht.
Das kann trotzdem alles gutgehen. Wenn die aktualisierte Studie belastbare Scandiumpreise ausweist, wenn EXIM zusagt, wenn der Bau beginnt, dann ist der heutige Börsenwert von rund 600 Millionen für ein Projekt mit 38 Jahren Laufzeit womöglich lächerlich klein. Nur ist das eine Kette aus drei Wenn — und in einer Kette ist immer das schwächste Glied das entscheidende. Die ehrliche Frage an dich lautet deshalb nicht „Ist Elk Creek ein gutes Vorkommen?“, sondern: Bist du bereit, drei bis fünf Jahre zu warten, in denen deine Aktien weiter verwässert werden können, für ein Ergebnis, das an einer Kreditentscheidung und an einem Metallpreis hängt, den du nicht beeinflussen kannst? Wenn ja, hast du eine These. Wenn nein, hattest du eine Landkarte. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- NioCorp Developments Ltd. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 14. Mai 2026)
- NioCorp Developments Ltd. — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2025 zum 30.06.2025 (eingereicht 11. September 2025)
- NioCorp Developments Ltd. — SEC-Pflichtmeldung 8-K vom 4. Dezember 2025 (Kauf der Vermögenswerte von FEA Materials LLC)
- NioCorp Developments Ltd. — SEC-Pflichtmeldung 8-K vom 25. Februar 2026 (Aktienplatzierung Februar 2026)
- NioCorp Developments Ltd. — SEC-Pflichtmeldung 8-K vom 8. Juli 2026 (Vergütungsprogramm für das Geschäftsjahr 2026)
- Vollständige SEC-Einreichungshistorie von NioCorp Developments Ltd.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Börsenwert, Aktienzahl, Kursreihe; Datenstand 8. September 2026), abgeglichen mit den SEC-Berichten.
- Aufhänger: Reddit-Erwähnungen über den hauseigenen Aktien-Scanner (Stand 9. September 2026).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -4,1 | -7,8 | -37,4 | -13,8 | -12,0 |
| Nettogewinn | -4,8 | -10,9 | -40,1 | -11,4 | -16,3 |
| Gewinn je Aktie | -0,20 $ | -0,41 $ | -1,40 $ | -0,33 $ | -0,36 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Finanzkraft und Bilanz positiv
- Zum 31. März 2026 lagen 419,2 Millionen US-Dollar in der Kasse (30. Juni 2025: 25,6 Millionen), das Nettoumlaufvermögen betrug 409,9 Millionen, das Eigenkapital 435,4 Millionen. Finanzschulden gibt es keine: Von 34,6 Millionen Verbindlichkeiten sind 25,0 Millionen reine Zeitwertposten. Bei geplanten Ausgaben von 65 bis 75 Millionen für zwölf Monate ist der laufende Betrieb auf Jahre gesichert.
- Geschäftsmodell und Ertragskraft negativ
- In 39 Jahren Firmengeschichte gab es keinen einzigen Dollar operativen Umsatz; der aufgelaufene Verlust liegt bei 221,9 Millionen US-Dollar (31. März 2026). Der operative Mittelabfluss betrug in neun Monaten 11,9 Millionen, der einzige nennenswerte Ertrag sind 5,8 Millionen Zinsen auf die eigene Kasse. Das ausgewiesene Quartalsplus von 0,3 Millionen entstand aus Zeitwerteffekten, weil der Aktienkurs fiel — nicht aus dem Geschäft.
- Tragfähigkeit der Projektrechnung negativ
- Die Machbarkeitsstudie von 2022 rechnet in Dollar des ersten Quartals 2019 und nannte 2025 als Produktionsstart — beides ist überholt. Rund 62 Prozent des dort geplanten Bruttoumsatzes von 21,9 Milliarden über 38 Jahre entfallen auf Scandiumoxid zum Annahmepreis von 3.674 US-Dollar je Kilogramm; der im selben Geschäftsbericht genannte USGS-Marktpreis für 2024 liegt bei 1.200. Eine aktualisierte Studie ist angekündigt, aber noch nicht veröffentlicht.
- Finanzierung des Baus negativ
- Zwischen der Kasse von 419,2 Millionen und der veranschlagten Anfangsinvestition von 1.141,0 Millionen US-Dollar klafft eine Lücke von rund 722 Millionen. Zwei Drittel sollen aus Fremdkapital kommen, im Kern aus dem EXIM-Antrag über bis zu 800 Millionen vom 6. Juni 2023. Nach fast drei Jahren schreibt das Unternehmen, es könne die Verfahrensdauer nicht abschätzen, und außer möglichen Options-Ausübungen bestünden keine weiteren Finanzierungszusagen.
- Verwässerung negativ
- Die Aktienzahl stieg von 31,2 Millionen (30. Juni 2023) auf 145,3 Millionen (31. März 2026); allein im Geschäftsjahr 2026 kamen fünf Platzierungen zu Kursen zwischen 3,25 und 9,34 US-Dollar hinzu. Weitere rund 28,9 Millionen Aktien können aus 19,1 Millionen Optionsscheinen (die größte Tranche zu je 1,12 Aktien), 4,4 Millionen Optionen und 3,5 Millionen umtauschbaren Tochteranteilen entstehen — knapp ein Fünftel des Bestands, bei satzungsmäßig unbegrenztem Kapital.
- Governance und Kontrollen negativ
- Vorstand und Finanzvorstand erklären die interne Kontrolle über die Rechnungslegung für nicht wirksam. Die wesentlichen Mängel wurden erstmals im Geschäftsbericht 2023 offengelegt und bestanden zum 31. März 2026 fort; sie führten zur Neuaufstellung der Abschlüsse 2021 und 2022 sowie fünf Zwischenperioden. Hinzu kommt der Cyber-Vorfall vom 14. Februar 2025 mit fehlgeleiteten Lieferantenzahlungen.
NioCorp ist die Schatzkarten-Falle in Reinform: Das Vorkommen in Nebraska ist real, das Portal wird gegraben, und mit 419,2 Millionen US-Dollar in der Kasse hat die Firma erstmals in 39 Jahren die Mittel, ernsthaft zu arbeiten. Nur liegen zwischen Karte und Mine eine Finanzierungslücke von rund 722 Millionen, ein EXIM-Antrag, der seit dem 6. Juni 2023 ohne Zusage läuft, und eine Machbarkeitsstudie von 2022, die in Dollar von 2019 rechnet und zu rund 62 Prozent an einem Scandiumpreis hängt, der dreimal so hoch angesetzt ist wie der zuletzt in einem Filing genannte Marktpreis. Dazu meldet das Unternehmen seit dem Geschäftsbericht 2023 wesentliche Mängel seiner internen Finanzkontrolle, die zum 31. März 2026 fortbestanden. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Die Ampel steht nicht auf Rot, weil die Aktie teuer wäre — sie ist gemessen an der Kasse sogar auffällig günstig. Sie steht auf Rot, weil mehrere belegte Befunde die Substanz des Unternehmens selbst betreffen: kein Umsatz in 39 Jahren bei dauerhaft negativem operativem Mittelfluss, während die Schlusszeile eines Quartals einen Gewinn ausweist, der aus Zeitwerteffekten stammt; eine seit dem Geschäftsbericht 2023 gemeldete und zum 31. März 2026 fortbestehende Unwirksamkeit der internen Finanzkontrolle, die bereits zur Neuaufstellung zweier Geschäftsjahre und fünf Zwischenperioden geführt hat; und ein Geschäftszweck, dessen Erfüllung an einer Kreditentscheidung hängt, die seit dem 6. Juni 2023 aussteht. Wer trotzdem einsteigt, prüft in jedem Bericht drei Dinge: Welchen Scandiumpreis setzt die aktualisierte Machbarkeitsstudie an? Gibt es eine verbindliche EXIM-Zusage? Und wie viele Aktien sind inzwischen ausstehend? Die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam NioCorp über den Reddit-Hype-Teil unseres hauseigenen Aktien-Scanners (Stand 9. September 2026) — ein Aufmerksamkeits-, kein Qualitätssignal. Klassische Kennzahlen wie KGV oder KUV lassen sich bei einem Unternehmen ohne Umsatz und Gewinn nicht bilden; beurteilt werden deshalb Kassenlage, Tragfähigkeit der Projektrechnung und Verwässerung.
- Datenstand: Bilanz-, Ergebnis- und Mittelflusszahlen stammen aus dem Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 14.05.2026), Projekt-, Beschäftigten- und Rohstoffpreisangaben aus dem Geschäftsbericht 10-K für das Geschäftsjahr 2025 (eingereicht 11.09.2025). Alle Einreichungen ab dem 14.05.2026 wurden durchgesehen; die jüngste Unternehmensmeldung (8-K vom 08.07.2026 zum Vergütungsprogramm) ändert das Bild nicht, die jüngste Einreichung überhaupt ist eine Beteiligungsmeldung Dritter (SCHEDULE 13G vom 29.07.2026). Der Geschäftsbericht für das am 30.06.2026 beendete Geschäftsjahr 2026 lag am 09.09.2026 noch nicht vor.
- Die Umsatzverteilung der Machbarkeitsstudie (rund 62 Prozent Scandium) ist keine Angabe des Unternehmens, sondern unsere Nachrechnung aus dessen eigener Tabelle: zahlbare Mengen mal angenommene Preise, in der Summe deckungsgleich mit dem dort ausgewiesenen Bruttoumsatz von 21,9 Milliarden US-Dollar. Nicht zu verwechseln: NB ist die Stammaktie von NioCorp Developments, nicht der separat notierte Optionsschein NIOBW derselben Firma.
Aktien-Wächter
Diese Analyse ist Stand 9. September 2026. Was sich seitdem bei NB geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu NioCorp Developments Ltd. (NB) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
NioCorp Developments Ltd. (NASDAQ: NB) entwickelt das Elk-Creek-Projekt im südöstlichen Nebraska — ein Vorkommen mit Niob, Scandium und Titan sowie Ressourcen an Seltenen Erden. Das Unternehmen fördert bislang nichts und erzielt keine operativen Umsätze; der Quartalsbericht zum 31. März 2026 sagt das ausdrücklich. Gegründet wurde die Firma am 27. Februar 1987 in British Columbia, die Verwaltung sitzt in Centennial, Colorado. Zum 30. Juni 2025 hatte sie sieben Festangestellte und einen Vertragsmitarbeiter.
Zum 31. März 2026 lagen 419,2 Millionen US-Dollar in der Kasse, dazu 2,1 Millionen gebundene Mittel; das Nettoumlaufvermögen betrug 409,9 Millionen. Für die folgenden zwölf Monate plant das Unternehmen Ausgaben von 65 bis 75 Millionen US-Dollar, davon rund 11,6 Millionen Konzernkosten. Rein rechnerisch trägt die Kasse damit mehrere Jahre laufenden Betrieb. Für den Bau der Mine reicht sie nicht: Die Machbarkeitsstudie veranschlagt dafür eine Anfangsinvestition von 1.141,0 Millionen US-Dollar.
Die Machbarkeitsstudie von 2022 rechnet über 38 Jahre mit einem Bruttoumsatz von 21,9 Milliarden US-Dollar. Rund 13,5 Milliarden davon — etwa 62 Prozent — entfallen auf 3.676 Tonnen Scandiumoxid zum Annahmepreis von 3.674 US-Dollar je Kilogramm. Im selben Geschäftsbericht für 2025 steht der USGS-Marktpreis für 2024 mit 1.200 US-Dollar je Kilogramm, nach 3.800 im Jahr 2020. Das Unternehmen weist selbst darauf hin, dass diese Erhebungen für die eigenen künftigen Verkaufspreise womöglich nicht repräsentativ sind.
NioCorp hat am 6. Juni 2023 bei der US-Exportkreditbank EXIM eine Fremdfinanzierung von bis zu 800 Millionen US-Dollar beantragt. Am 2. Oktober 2023 passierte der Antrag die erste von drei Ausschussprüfungen, im April 2024 folgte ein unverbindliches Term Sheet mit einer Liste zusätzlicher Aufgaben. Im Quartalsbericht zum 31. März 2026 schreibt das Unternehmen, es könne die verbleibende Verfahrensdauer nicht abschätzen und eine endgültige Kreditzusage sei nicht zugesichert. Rund zwei Drittel der Bausumme sollen aus Fremdkapital kommen.
Die Zahl der ausstehenden Aktien stieg von 31,2 Millionen zum 30. Juni 2023 über 38,1 Millionen (2024) und 58,5 Millionen (2025) auf 145,3 Millionen zum 31. März 2026 — fast das Fünffache in weniger als drei Jahren. Hinzu kommen 19,1 Millionen Optionsscheine, 4,4 Millionen Mitarbeiteroptionen und 3,5 Millionen umtauschbare Anteile an der Projektgesellschaft, zusammen rund 28,9 Millionen mögliche neue Aktien oder knapp ein Fünftel des Bestands. Die Satzung erlaubt eine unbegrenzte Zahl weiterer Aktien.
Der Gewinn von 0,3 Millionen US-Dollar vor Steuern (dem Konzern zurechenbar 0,7 Millionen, 0,01 US-Dollar je Aktie) stammt nicht aus dem Geschäft. Den Betriebskosten von 7,3 Millionen standen 2,8 Millionen Zinsertrag auf die eigene Kasse und 4,8 Millionen aus Zeitwertgewinnen auf Optionsscheine und Erfolgsanteile gegenüber. Diese Gewinne entstanden, weil der in der Bewertung verwendete Aktienkurs fiel. Über neun Monate wirkte derselbe Mechanismus umgekehrt und trug 21,3 Millionen zum Verlust von 44,4 Millionen bei.
Vorstand und Finanzvorstand erklären, dass die interne Kontrolle über die Rechnungslegung nicht wirksam ist. Die wesentlichen Mängel wurden erstmals im Geschäftsbericht für 2023 offengelegt und bestanden laut Quartalsbericht auch zum 31. März 2026 fort. Betroffen sind Kontrollumfeld, Risikobeurteilung, Kontrollaktivitäten und Überwachung; sie führten zur Neuaufstellung der Abschlüsse 2021 und 2022 sowie fünf Zwischenperioden. Am 14. Februar 2025 kam ein unbefugter Systemzugriff mit fehlgeleiteten Lieferantenzahlungen hinzu.
Ein belastbares Datum nennt NioCorp nicht. Die Machbarkeitsstudie von 2022 hatte 2025 als Jahr der kommerziellen Produktion angesetzt — dieser Termin ist verstrichen. Nach dem Zeitplan der Studie vergehen ab der Baufreigabe 39 Monate bis zur mechanischen Fertigstellung plus rund sechs Monate Inbetriebnahme, bei einer Vorproduktionsphase von vier Jahren. Die Baufreigabe hängt an der Finanzierung; begonnen wurde am 26. Februar 2026 zunächst nur das Minenportal mit einem Budget von 44,6 Millionen US-Dollar.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


