Allianz: 17,4 Milliarden Euro Rekordgewinn, 225 Prozent Kapitalpuffer — und das Kleingedruckte hinter der Dividendentreppe
Fast jeder kennt die Allianz, viele sind dort versichert — und genau das macht die Aktie so gefährlich bequem. Wir haben den Geschäftsbericht 2025, den Halbjahresbericht 2026 und alle Pflichtmitteilungen bis Ende September 2026 gelesen: Rekordzahlen, ja. Aber auch ein Einmalgewinn im Halbjahr, eine Kapitalquote mit Fußnote und Zusagen über Milliarden. Ein vertrauter Name ist noch kein geprüfter — deshalb haben wir nachgelesen.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 29. September 2026
- Schlusskurs
- 422,80 € -0,60 %
- Marktkapitalisierung
- 162,2 Mrd. €
- KGV
- 13,7
- Wachstums-Score
- 6/10
- AAQS
- 6/10
Kursentwicklung seit 28. September 2026: -0,6 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 344,20 € bis 453,30 € · Letzter Kurs: 422,80 € (Stand: 29. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Falle, die sich nicht wie eine Falle anfühlt: die Vertrautheitsfalle. Was wir jeden Tag sehen, halten wir für verstanden. Das Logo auf der Autoversicherung, der Vertreter um die Ecke, der Name im Stadion — und schon fühlt sich die Aktie an wie ein alter Bekannter. Das Tückische: Einen alten Bekannten fragt man nicht mehr nach seinen Kontoauszügen. Vertrautheit ersetzt dann unbemerkt die Prüfung.
Kaum ein deutscher Konzern ist so vertraut wie die Allianz. Die Münchner versichern nach eigenen Angaben rund 97 Millionen Privat- und Firmenkunden in fast 70 Ländern (Stand 31. Dezember 2025) und verwalten über ihre Töchter PIMCO und Allianz Global Investors 2,161 Billionen Euro fremdes Geld (30. Juni 2026). 2025 verdiente der Konzern operativ so viel wie nie: 17,4 Milliarden Euro. Die Dividende stieg Jahr für Jahr, zuletzt auf 17,10 Euro je Aktie. Das klingt nach einer Aktie, bei der man nicht mehr nachlesen muss.
Machen wir trotzdem einen Deal: Wir lesen gemeinsam, was die Allianz selbst schreibt — im Geschäftsbericht 2025, im Halbjahresbericht 2026, in den Ergebnismitteilungen und in den Pflichtmitteilungen bis Ende September 2026. Das Spannungsfeld dieser Analyse lautet: Die Allianz liefert Rekordergebnisse und einen Kapitalpuffer von 225 Prozent — doch der Gewinnsprung des ersten Halbjahres 2026 enthält einen Einmaleffekt, die Kapitalquote hat eine Fußnote, und für 2026 und 2027 hat der Konzern Ausschüttungen und Zukäufe über rund 12,8 Milliarden Euro zugesagt oder schon bezahlt. Ob das Vertrauen trägt, entscheidest am Ende du.
Was die Allianz eigentlich macht — Schutz verkaufen, Geld verwalten
Ein Versicherer funktioniert anders als ein Industriebetrieb. Er bekommt das Geld zuerst — die Prämie — und zahlt erst später, wenn ein Schaden eintritt. Dazwischen legt er das Geld an. Verdient wird also doppelt: am Versichern selbst, wenn die Schäden und Kosten kleiner sind als die Prämien, und an der Anlage des Geldes, das bis zur Auszahlung in der Kasse liegt. Die Allianz betreibt dieses Geschäft in drei Säulen, und alle drei verdienten 2025 kräftig mit (Ergebnismitteilung vom 26. Februar 2026):
- Schaden- und Unfallversicherung (Auto, Hausrat, Haftpflicht, Firmenrisiken): 86,7 Milliarden Euro Geschäftsvolumen und 9,0 Milliarden Euro operatives Ergebnis.
- Lebens- und Krankenversicherung (Altersvorsorge, private Krankenversicherung): 5,6 Milliarden Euro operatives Ergebnis.
- Vermögensverwaltung mit PIMCO (Anleihen) und Allianz Global Investors: 3,3 Milliarden Euro operatives Ergebnis.
Die wichtigste Kennzahl des Versicherungsgeschäfts ist die kombinierte Schaden-Kosten-Quote (Combined Ratio). Sie sagt, wie viel von 100 Euro Prämie für Schäden und Verwaltung draufgehen. Im ersten Halbjahr 2026 lag sie bei 91,4 Prozent: Von 100 Euro blieben 8,60 Euro als Versicherungsgewinn, noch bevor ein einziger Anlage-Euro verdient war. Liegt die Quote über 100, verliert ein Versicherer am Versichern Geld. Wer sehen will, wie sich diese Kennzahl bei einem kleineren Spezialversicherer schlägt, findet in unserer Hamilton-Insurance-Analyse einen Vergleich.
Die Allianz setzt dabei zunehmend auf künstliche Intelligenz: Laut Unternehmensbeitrag vom 18. März 2026 sind konzernweit mehr als 900 KI-Anwendungsfälle registriert, seit Januar 2026 läuft eine Partnerschaft mit dem KI-Anbieter Anthropic für automatisierte Schadenabläufe. 2025 arbeiteten rund 156.000 Menschen für den Konzern.
Die Firmengeschichte für Anleger
-
2009
Rückzug von der New York Stock Exchange
Seither handeln US-Anleger nur noch das außerbörsliche Zertifikat ALIZY (1/10 Aktie); Berichte gibt es nur noch auf allianz.com, nicht mehr bei der SEC.
-
2022
Structured-Alpha-Vergleich mit US-Behörden
Die US-Tochter von Allianz Global Investors gibt Täuschung von Anlegern zu; über 1 Mrd. Dollar an die SEC, zusammen mit der Allianz SE über 5 Mrd. Dollar Entschädigung.
-
2025
Verkauf der indischen Beteiligungen an Bajaj
Im März 2025 für rund 2,6 Mrd. € angekündigt, im Januar und März 2026 für rund 2,3 Mrd. € vollzogen; der Gewinn von 1,1 Mrd. € schönt den Halbjahresvergleich 2026.
-
2026
Februar: Rekordjahr, 17,10 € Dividende
Operatives Ergebnis 17,4 Mrd. € für 2025, Dividende +11,0 %, neues Rückkaufprogramm über bis zu 2,5 Mrd. €; Prognose 2026 unverändert 17,4 Mrd. € ± 1 Mrd. €.
-
2026
Juli/August: drei Milliardengeschäfte
HSBC Life Singapore für 2,0 Mrd. €, mindestens 1,4 Mrd. € für PIMCO-Anteile Ehemaliger, UOB Asset Management für 376 Mio. € — Vollzug teils erst 2027.
Wie die Aktie auf unseren Tisch kam — über das US-Kürzel ALIZY
Nicht über einen Treffer in unserem hauseigenen Aktien-Scanner, sondern über ein Kürzel: Ende September 2026 tauchte ALIZY in den Ranglisten eines großen deutschen Börsenportals auf. Wer nachschlägt, merkt schnell: Das ist keine eigene Firma, sondern ein Hintereingang zur deutschen Aktie. ALIZY ist ein American Depositary Receipt — ein Zertifikat, das die US-Bank JPMorgan ausgibt und das je Stück ein Zehntel einer Allianz-Aktie verbrieft. Es wird in den USA außerbörslich in Dollar gehandelt. Die eigentliche Aktie hat das Kürzel ALV im Xetra-Handel (ISIN DE0008404005) und notiert in Euro.
Die Allianz war bis 2009 an der New York Stock Exchange notiert. Laut den Einträgen bei der US-Börsenaufsicht SEC zog sie sich im Oktober 2009 zurück (Formular 25 vom 14. Oktober, Abmeldung per Formular 15F am 30. Oktober 2009). Seitdem reicht sie dort keine Geschäftsberichte mehr ein; die Registrierung des ADR-Programms vom 6. März 2018 verweist auf eine Befreiung (Rule 12g3-2(b)) und auf die englischen Berichte auf allianz.com. Diese Analyse stützt sich deshalb ausschließlich auf die Originalberichte des Unternehmens. Mitschriften der Analystenkonferenzen lagen uns für die Allianz nicht vor; ausgewertet wurden stattdessen der Geschäftsbericht, der Halbjahresbericht und die Ergebnismitteilungen. Merke: ALIZY ist dieselbe Allianz — aber in Dollar, und zehn Zertifikate ergeben erst eine Aktie.
Die Zahlen über die Jahre — ehrlich gewürdigt
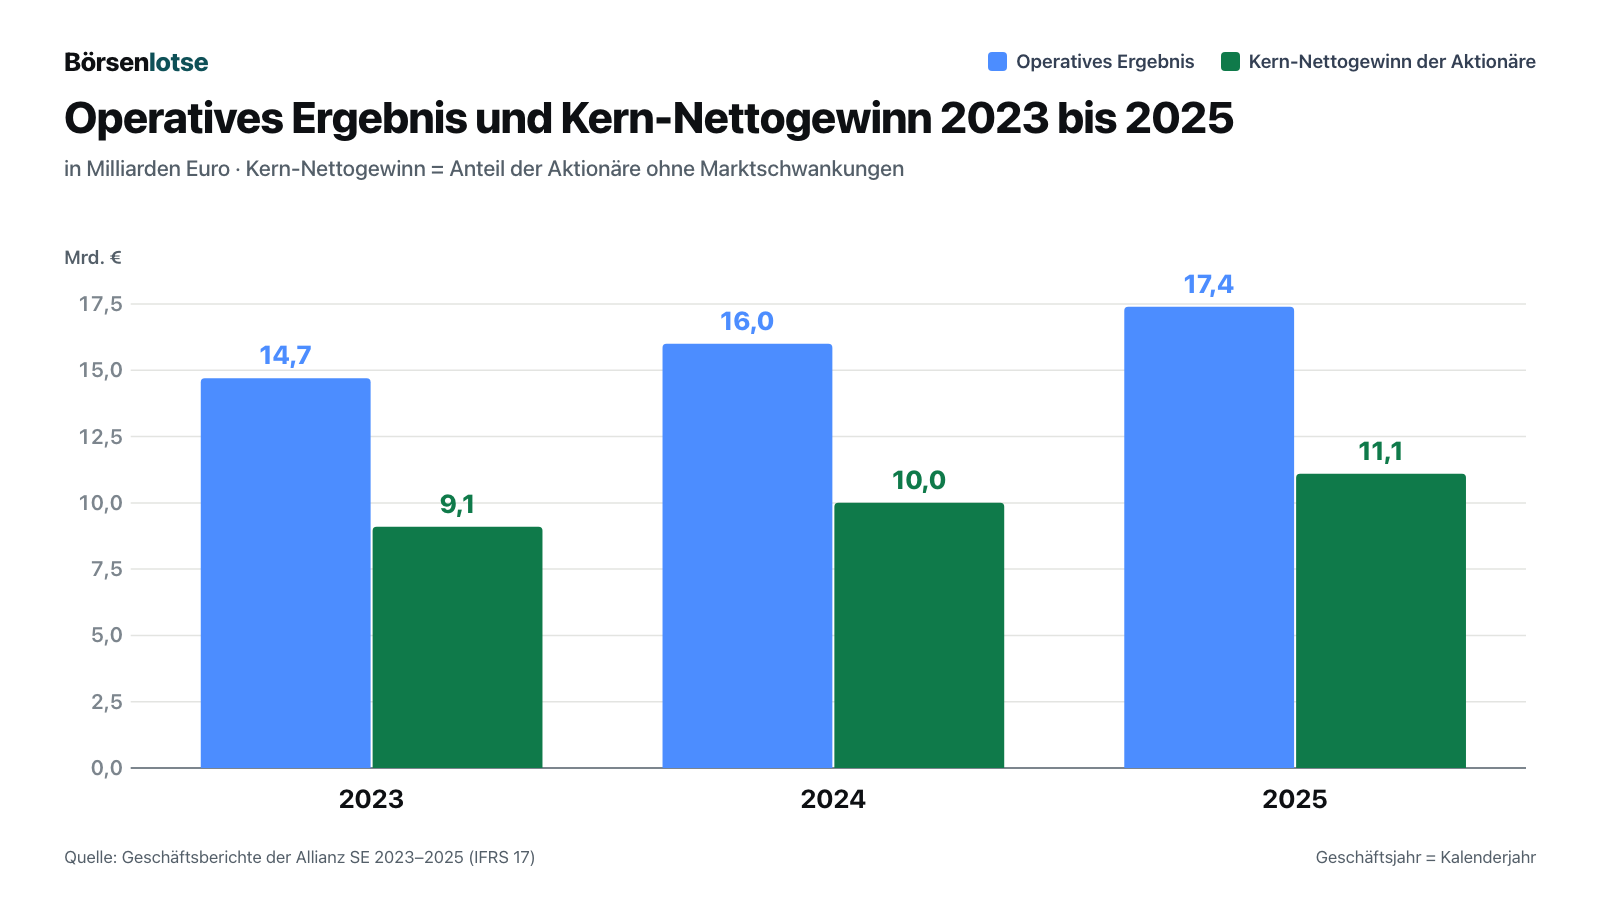
Zuerst das, was man anerkennen muss — und das ist eine Menge. Seit der Umstellung auf den Bilanzstandard IFRS 17 (ab 2023) stieg das operative Ergebnis von 14,7 Milliarden Euro (2023) über 16,0 Milliarden (2024) auf 17,4 Milliarden Euro (2025). Der Kern-Nettogewinn der Aktionäre — der Gewinn ohne Kursschwankungen an den Kapitalmärkten, also das, was das Geschäft selbst verdient — kletterte von 9,1 über 10,0 auf 11,1 Milliarden Euro. Je Aktie waren das 2025 28,61 Euro, 12,5 Prozent mehr als 2024.
Auch 2026 läuft bisher nach Plan. Im ersten Halbjahr stieg das operative Ergebnis um 8,6 Prozent auf 9,4 Milliarden Euro — 54 Prozent der Jahresprognose von 17,4 Milliarden Euro (plus oder minus 1 Milliarde). Die Vermögensverwaltung sammelte im Halbjahr 84 Milliarden Euro neues Kundengeld ein, so viel wie nie. Die großen Ratingagenturen bewerten die Finanzkraft mit AA (S&P) und Aa2 (Moody’s), jeweils mit stabilem Ausblick (Stand 7. August 2026) — das ist die Liga, in der Schuldner kaum Zweifel an der Zahlungsfähigkeit lassen.
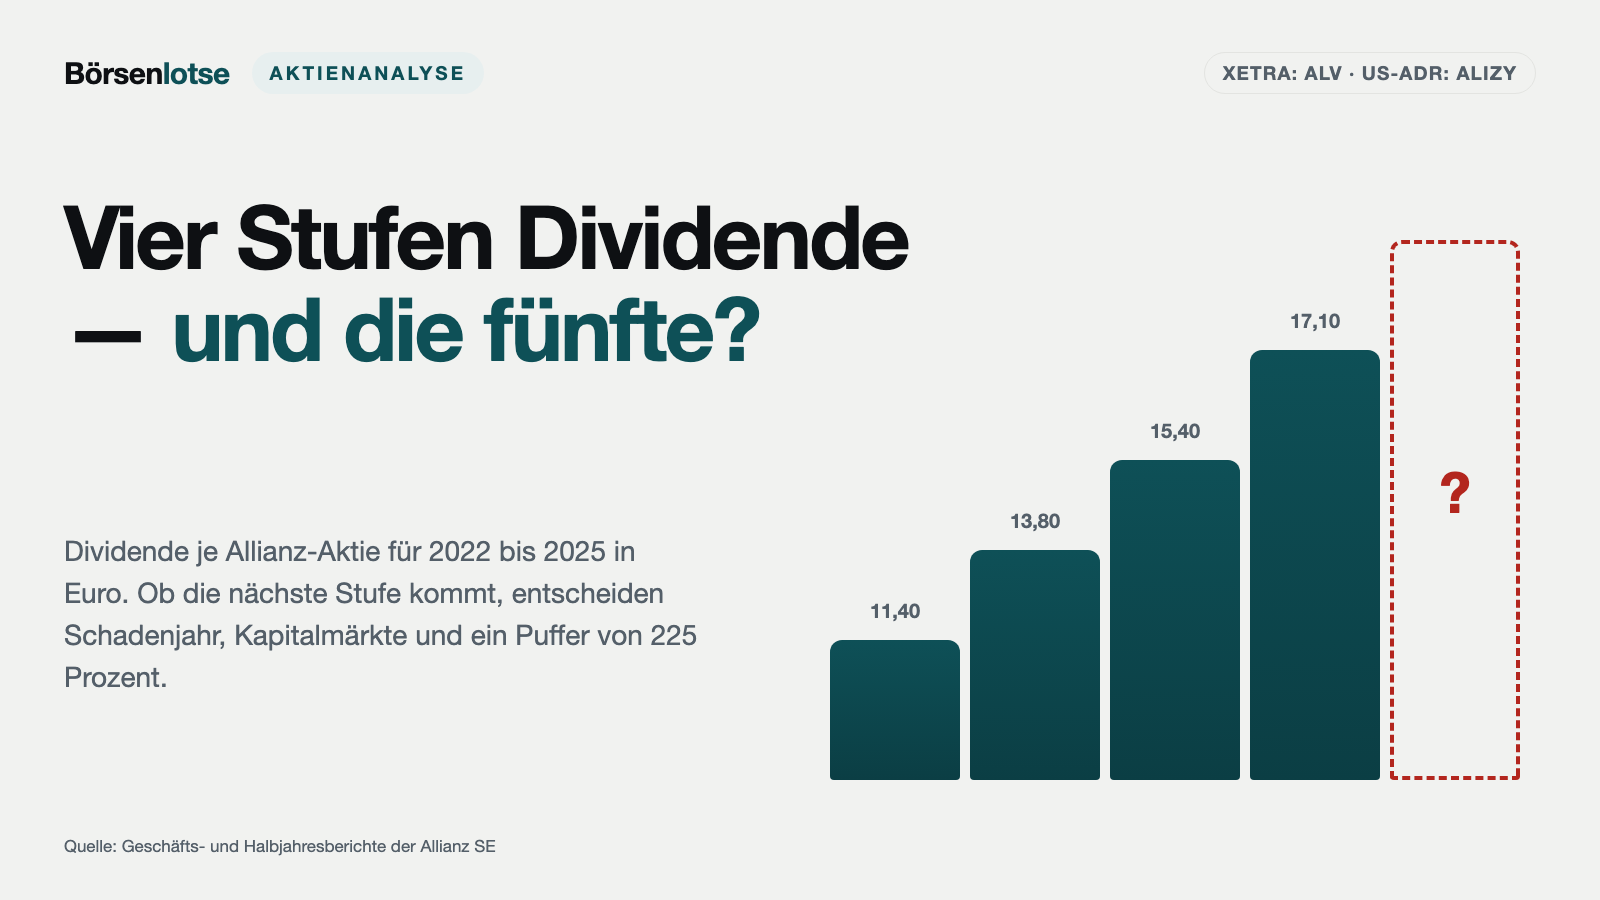
Und dann die Dividende, die Lieblingszahl vieler Allianz-Aktionäre: 11,40 Euro für 2022, 13,80 Euro für 2023, 15,40 Euro für 2024 und 17,10 Euro für 2025 — eine Treppe mit vier Stufen, zuletzt 11,0 Prozent höher. Die Regel dahinter steht im Geschäftsbericht: 60 Prozent des bereinigten Konzerngewinns gehen als Dividende an die Aktionäre, und die Dividende soll mindestens so hoch sein wie im Vorjahr. Dazu kommen Aktienrückkäufe — zwölf Programme über zusammen 16,0 Milliarden Euro von 2017 bis 2025. Merke: Die Allianz verdient ihr Geld zweimal — beim Versichern und beim Anlegen. Solange beides läuft, steigt die Treppe.
Unbequeme Wahrheit Nr. 1: Das Rekord-Halbjahr enthält einen Einmalgewinn
Die Schlagzeile zum ersten Halbjahr 2026 lautete: Kern-Nettogewinn plus 15,5 Prozent auf 6,4 Milliarden Euro, Gewinn je Aktie plus 17,5 Prozent auf 16,44 Euro. Wer genauer hinsieht, findet zwei Dinge. Erstens: Im ersten Quartal 2026 verbuchte die Allianz einen Gewinn von 1,1 Milliarden Euro aus dem Verkauf ihrer 26-Prozent-Beteiligungen an den indischen Versicherern der Bajaj-Gruppe. Zweitens: Im zweiten Quartal allein sank der Kern-Nettogewinn. Die Allianz schreibt es selbst:
„Shareholders’ core net income was at 2.6 (3.0) billion euros; 12.7 percent below last year. Adjusted for the divestment gain on the UniCredit Joint Venture last year and offsetting measures following the sale of the stake in our Indian Joint Ventures this year, the underlying growth was strong at 10 percent.“
Übersetzung: „Der Kern-Nettogewinn der Aktionäre lag bei 2,6 (3,0) Milliarden Euro; 12,7 Prozent unter dem Vorjahr. Bereinigt um den Veräußerungsgewinn aus dem UniCredit-Gemeinschaftsunternehmen im Vorjahr und um gegenläufige Maßnahmen nach dem Verkauf der Beteiligung an unseren indischen Gemeinschaftsunternehmen in diesem Jahr lag das zugrunde liegende Wachstum bei starken 10 Prozent.“
— Allianz SE, Ergebnismitteilung 2. Quartal und 1. Halbjahr 2026 vom 7. August 2026
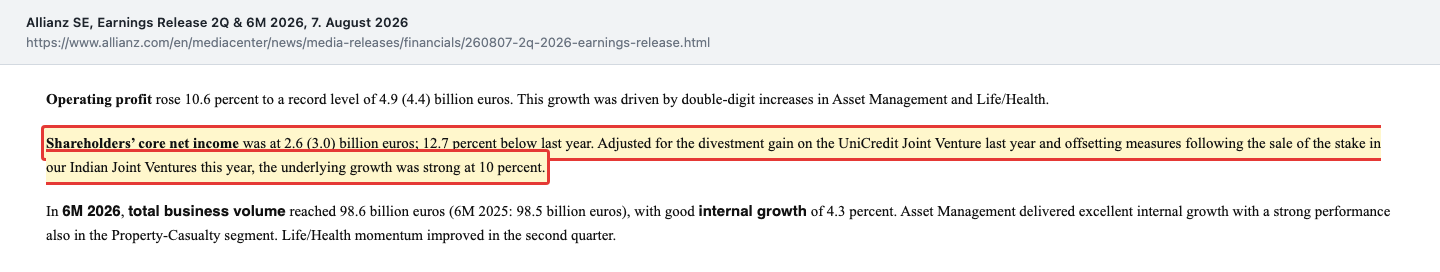
Das ist kein Trick — die Allianz legt die Effekte offen, Zahl für Zahl: plus 1,1 Milliarden Euro Bajaj-Gewinn im ersten Quartal 2026, minus 0,5 Milliarden Euro aus gegenläufigen Maßnahmen im ersten Halbjahr, im Vorjahr plus 0,3 Milliarden Euro aus dem UniCredit-Gemeinschaftsunternehmen und minus 0,1 Milliarden Euro Steuerrückstellung für Indien. Bereinigt wuchs der Kern-Nettogewinn im Halbjahr um 9 Prozent, der Gewinn je Aktie um 10 Prozent. Das ist gut — aber eben nicht 17,5 Prozent. Die „gegenläufigen Maßnahmen“ sind im Geschäftsbericht erklärt: Den Indien-Gewinn will die Allianz über 2026 verteilt, „most likely weighted to the second half“ (voraussichtlich mit Schwerpunkt im zweiten Halbjahr), für Wachstums- und Produktivitätsprojekte nutzen und dafür, Anleihen mit Verlust zu verkaufen, um das Geld höher verzinst neu anzulegen. Merke: Eine Rekordzahl mit Fußnote ist immer noch eine Rekordzahl — aber die Fußnote entscheidet, wie viel davon wiederkommt.
Unbequeme Wahrheit Nr. 2: Die 225 Prozent haben eine Fußnote — und hängen an den Märkten
Die Solvency-II-Quote ist für einen Versicherer, was der Füllstand eines Deichs für eine Stadt am Fluss ist. Die Aufsicht rechnet aus, wie viel Kapital nötig ist, um auch ein extrem schlechtes Jahr zu überstehen — statistisch eines, das nur alle 200 Jahre vorkommt. 100 Prozent heißt: gerade genug. Die Allianz meldete zum 30. Juni 2026 225 Prozent. Die Fußnote dazu:
„Based on quarterly dividend accrual; additional accrual to reflect FY dividend would impact Solvency II capitalization ratio by -7%-p as of June 30, 2026.“
Übersetzung: „Auf Basis einer quartalsweisen Dividendenabgrenzung; eine zusätzliche Abgrenzung für die volle Jahresdividende würde die Solvency-II-Quote zum 30. Juni 2026 um 7 Prozentpunkte senken.“
— Allianz SE, Ergebnismitteilung vom 7. August 2026, Fußnote 4
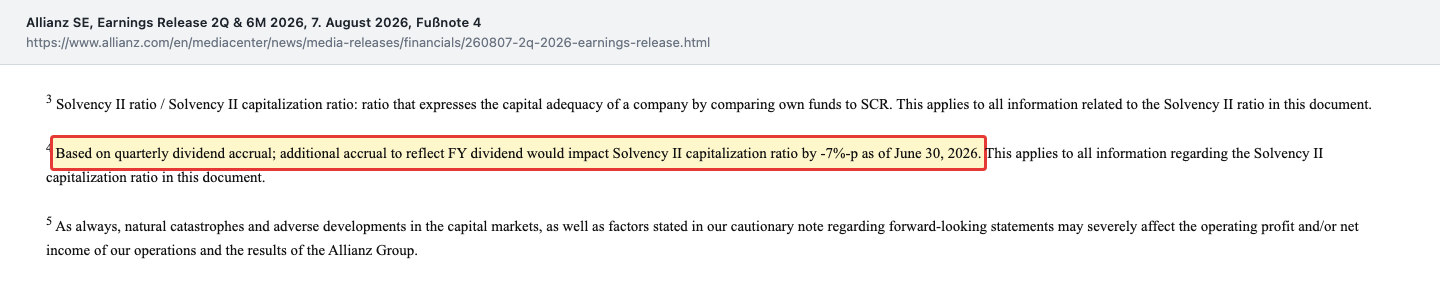
Mit der vollen Dividende sind es also 218 Prozent — so steht es auch im Halbjahresbericht. Das ist exakt der Wert vom Jahresende 2025. Ein Teil des Anstiegs im Halbjahr kam zudem aus dem Bajaj-Verkauf, einer Maßnahme, die sich nicht wiederholt. Immer noch mehr als das Doppelte des Pflichtmaßes — aber eben kein Sprung.
Wichtiger ist, wie empfindlich die Quote auf die Märkte reagiert. Der Geschäftsbericht 2025 rechnet es vor: Fallen die Aktienkurse um 30 Prozent, sinkt die Quote von 218 auf 205 Prozent. Kommen gleichzeitig um 0,5 Prozentpunkte niedrigere Zinsen und um 0,5 Prozentpunkte höhere Risikoaufschläge für Anleihen dazu, landet sie bei 196 Prozent.
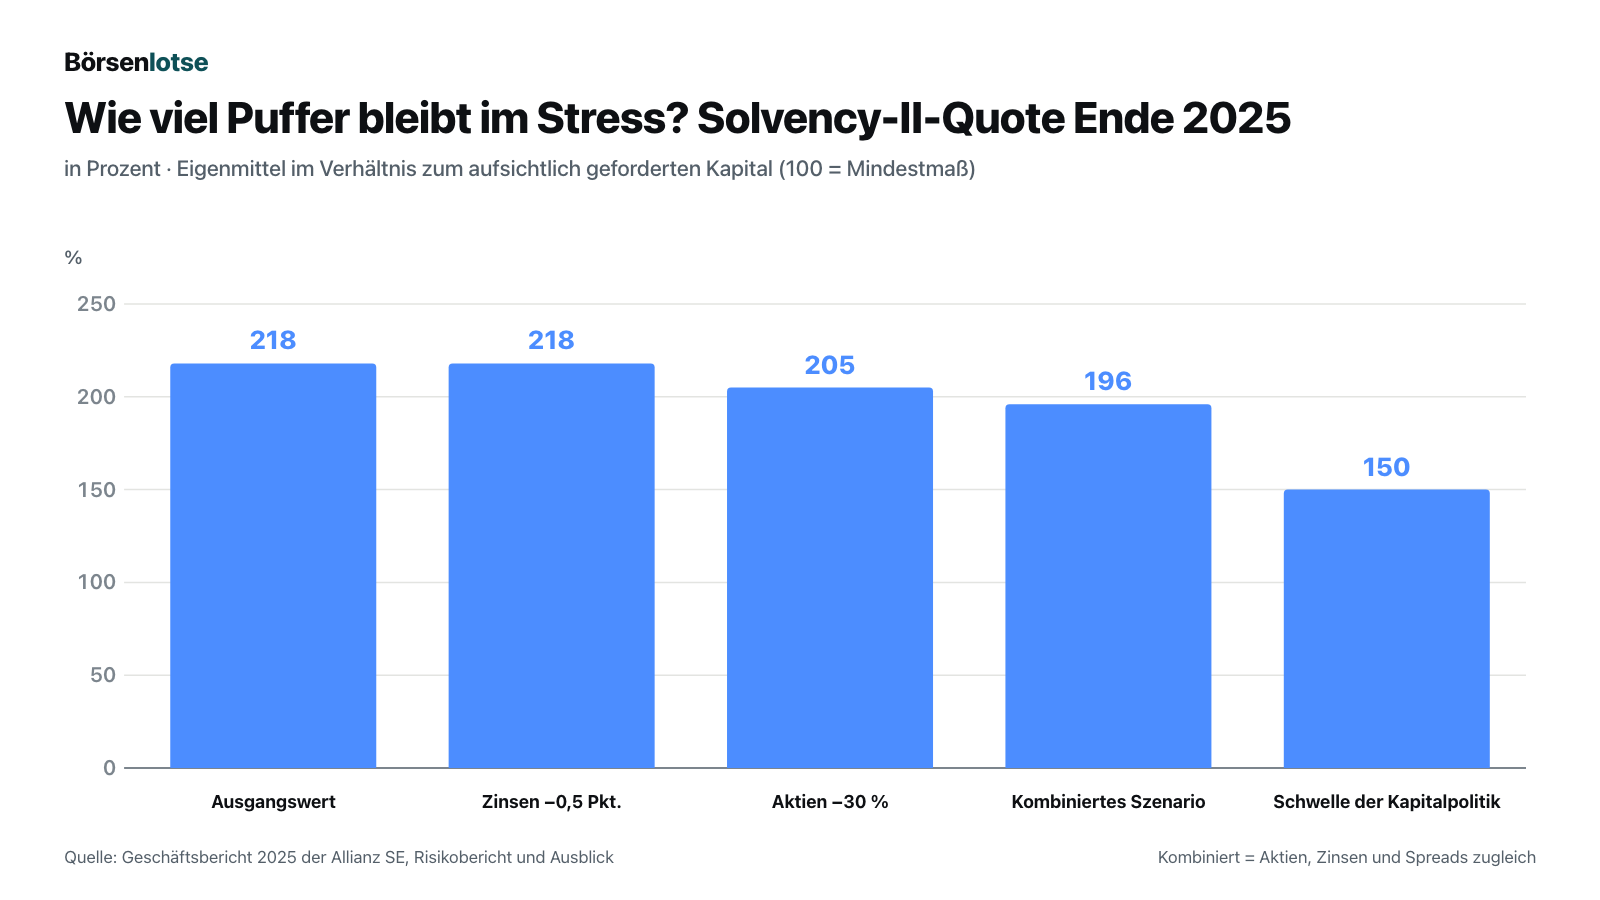
Die 150 Prozent sind die Linie, auf die es für Dividendenjäger ankommt. Denn die Ausschüttungspolitik steht unter einer Bedingung:
„The policy is subject to the absence of a significant earnings or capital event, as well as maintaining a Solvency II capitalization ratio of above 150 %“
Übersetzung: „Die Politik steht unter dem Vorbehalt, dass kein wesentliches Ergebnis- oder Kapitalereignis eintritt und die Solvency-II-Quote über 150 % bleibt.“
— Allianz SE, Geschäftsbericht 2025, Ausblick – erwartete Dividendenentwicklung, Seite 157

Zwischen 218 und 150 Prozent liegt ein breiter Sicherheitsabstand, und selbst das kombinierte Stressszenario hält ihn. Ehrlich gesagt ist das eher eine Stärke als eine Schwäche. Unbequem ist nur die Einsicht, dass die Dividendentreppe kein Naturgesetz ist, sondern eine Politik mit Bedingungen. Merke: Ein Deich ist so sicher wie die höchste Flut, die er je gesehen hat — und die Allianz rechnet offen vor, wo ihrer steht.
Unbequeme Wahrheit Nr. 3: 2026 wird das Geld in großem Stil ausgegeben
Die Allianz verdient viel — und sie gibt 2026 auch viel aus. Allein im Juli und August 2026 kündigte sie drei Geschäfte an, die im Halbjahresbericht als Ereignisse nach dem Stichtag (Note 8.12) stehen: Für den Versicherer HSBC Life Singapore und einen 15-jährigen Vertriebsvertrag mit HSBC Singapur zahlt sie zusammen 2,0 Milliarden Euro (Vollzug erwartet im ersten Halbjahr 2027). Allianz Global Investors kauft UOB Asset Management für 555 Millionen Singapur-Dollar, rund 376 Millionen Euro (Vollzug erwartet 2027). Und bei PIMCO beendet die Allianz ein altes Beteiligungsprogramm für Mitarbeiter:
„As former employees hold a 4.4 % ownership in PIMCO in total, Allianz will pay a consideration of at least € 1.4 bn in cash at closing in accordance with the M-unit Plan rules.“
Übersetzung: „Da ehemalige Mitarbeiter insgesamt 4,4 % an PIMCO halten, wird die Allianz gemäß den Regeln des M-Unit-Plans beim Vollzug eine Gegenleistung von mindestens 1,4 Mrd. € in bar zahlen.“
— Allianz SE, Halbjahresbericht 2026, Anmerkung 8.12 (Ereignisse nach dem Bilanzstichtag), Seite 59
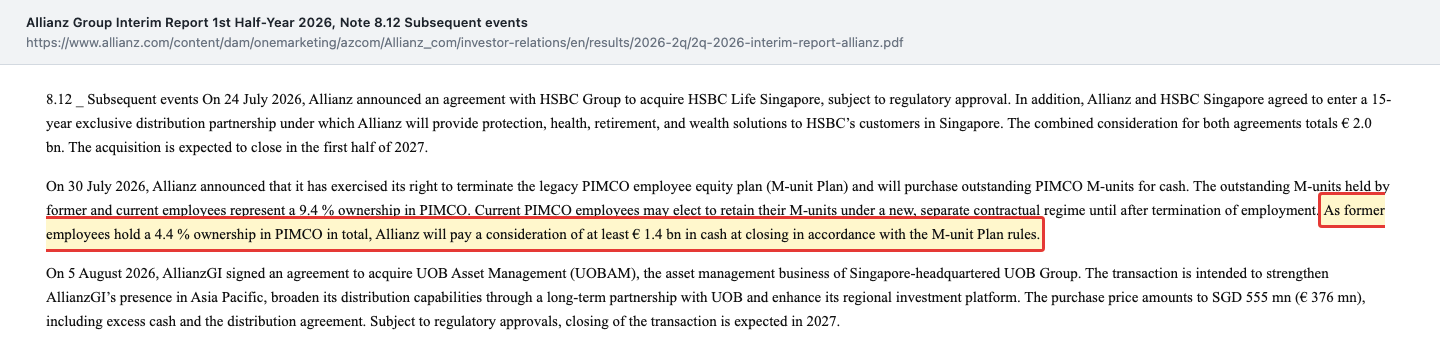
Das überrascht viele: PIMCO, einer der größten Anleihemanager der Welt, gehört der Allianz nicht zu 100 Prozent. Die sogenannten M-Units — zwischen 2008 und 2020 an Mitarbeiter vergebene Anteile — stehen für 9,4 Prozent an PIMCO. Aktive Mitarbeiter dürfen ihre 5,0 Prozent vorerst behalten; kommen sie später auch zurück, wird eine weitere Zahlung fällig, deren Höhe heute niemand kennt.
Rechnen wir zusammen: Dividende für 2025, im Mai 2026 ausgezahlt: 6,5 Milliarden Euro. Aktienrückkauf 2026: bis zu 2,5 Milliarden Euro, davon 1,4 Milliarden bis Ende Juni erledigt; bis zum 18. September 2026 hatte die Allianz laut Pflichtmeldung 6.065.345 eigene Aktien gekauft. Dazu HSBC Life Singapore (2,0 Milliarden), PIMCO-Anteile (mindestens 1,4 Milliarden) und UOB Asset Management (0,4 Milliarden). Zusammen sind das rund 12,8 Milliarden Euro — mehr als der gesamte Kern-Nettogewinn 2025 von 11,1 Milliarden Euro, verteilt auf 2026 und 2027. Die Zukäufe sollen laut Allianz langfristig Rendite bringen (bei HSBC Singapur „double-digit return on investment in the mid-term“, also eine zweistellige Kapitalrendite auf mittlere Sicht). Ob das gelingt, zeigt sich erst in Jahren. Merke: Ein Konzern, der viel verdient, darf viel ausgeben — aber jeder Euro kann nur einmal ausgegeben werden: für Zukäufe oder für dich.
Unbequeme Wahrheit Nr. 4: Das Wachstum wird mühsamer — und die Vermögensverwaltung hat eine Vorgeschichte
Unter den Rekorden gibt es Stellen, an denen es knirscht. In der Lebens- und Krankenversicherung sank der Barwert des Neugeschäfts (PVNBP) im ersten Halbjahr 2026 um 4,9 Prozent auf 43,4 Milliarden Euro, der Wert des Neugeschäfts um 8,1 Prozent auf 2,4 Milliarden Euro — bereinigt um Währungseffekte und den Verkauf von UniCredit Allianz Vita stieg der Barwert um 3 Prozent. Im Firmenkundengeschäft der Schaden- und Unfallversicherung wuchs die Allianz im zweiten Quartal intern nur um 1 Prozent. Und in Großbritannien verschlechterte sich die Schadenquote laut Halbjahresbericht durch ein „increasingly challenging market environment“ (ein zunehmend schwieriges Marktumfeld).
Bemerkenswert offen ist Konzernchef Oliver Bäte in der Ergebnismitteilung vom 7. August 2026 zur Preisfrage: „Insurance costs are rising faster than disposable income, and we take that challenge seriously.“ Übersetzt: Versicherungen werden schneller teurer, als die verfügbaren Einkommen steigen, und die Allianz nimmt diese Herausforderung ernst. Für einen Versicherer, dessen Gewinnsprung 2025 vor allem aus besseren Preisen und Schadenquoten kam, ist das ein wichtiger Satz: Preiserhöhungen haben eine Grenze — und die liegt beim Geldbeutel der Kunden.
Dazu kommt eine Altlast, die zeigt, wie teuer Fehler in der Vermögensverwaltung werden können. Am 17. Mai 2022 meldete die US-Börsenaufsicht SEC, dass die US-Tochter Allianz Global Investors U.S. Anleger über die Risiken der Fondsstrategie „Structured Alpha“ getäuscht hatte, die im Corona-Crash vom März 2020 Milliarden verlor. Die Tochter zahlte mehr als 1 Milliarde Dollar an die SEC, und zusammen mit der Allianz SE flossen über 5 Milliarden Dollar Entschädigung an die Geschädigten. Juristisch ist das Kapitel weitgehend geschlossen: Laut Geschäftsbericht 2025 wurde eine Aktionärsklage gegen die Allianz im Juni 2024 abgewiesen, die Berufung scheiterte im Juni 2025. Für die Einordnung von PIMCO und Allianz Global Investors im Vergleich zu einem reinen Vermögensverwalter lohnt ein Blick in unsere DWS-Analyse. Merke: Große Zahlen verdecken kleine Risse — man sieht sie nur, wenn man in die Segmente schaut.
Bewertung: rund 159 Milliarden Euro für einen Rekordverdiener
Beim Xetra-Schlusskurs von 425,50 Euro am 28. September 2026 war die Allianz mit rund 374,2 Millionen ausstehenden Aktien (380,2 Millionen Ende 2025 abzüglich der bis zum 18. September 2026 zurückgekauften 6,07 Millionen) rund 159 Milliarden Euro wert. Gemessen am Kern-Gewinn je Aktie 2025 von 28,61 Euro entspricht das einem Kurs-Gewinn-Verhältnis von rund 15 — du zahlst also den Kerngewinn von etwa 15 Jahren. Die Dividende von 17,10 Euro ergibt beim selben Kurs eine Rendite von rund 4,0 Prozent. Das Eigenkapital der Aktionäre lag am 30. Juni 2026 bei 62,9 Milliarden Euro; der Börsenwert entspricht also rund dem 2,5-Fachen des Buchwerts. Die automatische Kennzahlenbox auf dieser Seite kann einen höheren Börsenwert und ein niedrigeres Kurs-Gewinn-Verhältnis zeigen: Sie stammt aus den Fundamentaldaten und rechnet mit einer anderen Aktienzahl und einer anderen Gewinnbasis; unsere Rechnung zieht die Rückkäufe bis September 2026 ab und nutzt den Kern-Gewinn je Aktie.
Wie ist das einzuordnen? Für einen Konzern mit einer Kern-Eigenkapitalrendite von 18,1 Prozent (2025) ist das Zweieinhalbfache des Buchwerts kein Schnäppchen, aber auch keine Übertreibung: Wer jedes Jahr 18 Euro auf 100 Euro Eigenkapital verdient, ist mehr wert als sein Buchwert. Zum Vergleich mit dem eigenen Verlauf: Anfang September 2026 zahlte die Allianz bei ihren Rückkäufen laut Pflichtmeldungen rund 450 Euro je Aktie, Mitte September zwischen rund 443 und 450 Euro. Aussagekräftig ist das nur bedingt: Der Konzern kauft nach einem festen Plan zurück, nicht nach einer Meinung zum Kurs.
Chancen und Risiken auf einen Blick
Was für die Allianz spricht:
- Rekord-Ertragskraft: operatives Ergebnis 17,4 Milliarden Euro (2025), im ersten Halbjahr 2026 9,4 Milliarden Euro (+8,6 Prozent), Prognose 2026 17,4 Milliarden plus oder minus 1 Milliarde.
- Drei Säulen statt einer: Schaden/Unfall, Leben/Kranken und Vermögensverwaltung trugen 2025 alle mit Milliardengewinnen bei.
- Kapitalstärke: Solvency-II-Quote 218 Prozent mit voller Dividendenabgrenzung (30. Juni 2026), 196 Prozent im kombinierten Stressszenario; Ratings AA (S&P) und Aa2 (Moody’s).
- Verlässliche Ausschüttung: Dividende von 11,40 Euro (2022) auf 17,10 Euro (2025), Zielquote 60 Prozent plus Rückkäufe; Mindestziel: nicht unter dem Vorjahr.
- Rekordzuflüsse in der Vermögensverwaltung: 84 Milliarden Euro im ersten Halbjahr 2026, 2,161 Billionen Euro verwaltetes Fremdvermögen.
Was dagegen spricht:
- Einmaleffekte im Halbjahr 2026: 1,1 Milliarden Euro Bajaj-Gewinn; ohne Sondereffekte wuchs der Kern-Nettogewinn um 9 statt 15,5 Prozent, im zweiten Quartal sank er ausgewiesen um 12,7 Prozent.
- Kapitalquote mit Fußnote: 225 Prozent nur mit quartalsweiser Dividendenabgrenzung, mit voller Abgrenzung 218 Prozent; Aktienkurse minus 30 Prozent kosten 13 Prozentpunkte.
- Hohe Kapitalzusagen: rund 12,8 Milliarden Euro für Dividende, Rückkauf und drei Zukäufe in 2026/2027; weitere PIMCO-Zahlungen möglich.
- Mühsameres Wachstum: Neugeschäft Leben/Kranken im Halbjahr −4,9 Prozent, Firmenkunden +1 Prozent im zweiten Quartal, schwieriger Markt in Großbritannien, Preisgrenze beim Kunden.
- Naturkatastrophen und Kapitalmärkte bleiben laut Allianz der größte Unsicherheitsfaktor für jede Prognose; für Halter von ALIZY kommt das Wechselkursrisiko zwischen Euro und Dollar hinzu.
Ein menschliches Fazit
Zurück zur Vertrautheitsfalle. Das gute Gefühl bei der Allianz ist nicht unbegründet: Die Zahlen sind stark, die Bilanz ist robust, und der Konzern legt seine Einmaleffekte, Stressszenarien und Bedingungen erstaunlich offen auf den Tisch. Wer nachliest, findet keine Leiche im Keller. Er findet aber ein Halbjahr, das mit einem Einmalgewinn geglänzt hat, eine Kapitalquote, die man mit ihrer Fußnote lesen muss, und ein Jahr, in dem Milliarden für Zukäufe und Ausschüttungen verplant sind. Vertrautheit ist ein guter Grund, genauer hinzusehen — kein Grund, es sich zu sparen. Die nächste Gelegenheit zum Nachprüfen kommt am 12. November 2026 mit den Zahlen für die ersten neun Monate. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Allianz SE — Interim Report for the First Half-Year of 2026 (7. August 2026) — jüngster Periodenbericht; Solvency-II-Kapitalausstattung (Seiten 5 und 15), Eigenkapital und Rückkauf (Seite 24), Ergebnis je Aktie (Seite 57), Anmerkung 8.12 Ereignisse nach dem Bilanzstichtag (Seite 59)
- Allianz SE — Ergebnismitteilung 2. Quartal und 1. Halbjahr 2026 (7. August 2026) mit Ergebnistabelle, Ratings und Finanzkalender
- Allianz SE — IR-Mitteilungen UOB Asset Management (5. August 2026), Beendigung des PIMCO-M-Unit-Plans (30. Juli 2026), HSBC Life Singapore (24. Juli 2026) und Vorstandsveränderungen (24. Juli 2026); Insiderinformationen (letzte Ad-hoc-Mitteilung 25. Februar 2026, geprüft am 29. September 2026)
- Allianz SE — Kapitalmarktinformation zum Aktienrückkauf vom 22. September 2026 (6.065.345 Aktien bis 18. September 2026)
- Allianz SE — Allianz Group Annual Report 2025 (Kennzahlen, Ausblick und Dividendenpolitik Seiten 156–157, Solvency-II-Sensitivitäten Seite 174, Aktienkapital, Rechtsstreitigkeiten) und Ergebnismitteilung zum Geschäftsjahr 2025 (26. Februar 2026)
- Allianz SE — Ergebnismitteilungen zu den Geschäftsjahren 2024 (28. Februar 2025) und 2023 (23. Februar 2024)
- Allianz SE — Unternehmensbeiträge „Responsible Use of AI at Allianz“ (18. März 2026) und Partnerschaft mit Anthropic (9. Januar 2026)
- US-Börsenaufsicht SEC — Pressemitteilung 2022-84 vom 17. Mai 2022 zu Structured Alpha; Registrierung des ADR-Programms (Formular F-6EF) vom 6. März 2018: 1 ALIZY-Zertifikat = 1/10 Allianz-Aktie, Depotbank JPMorgan, Befreiung nach Rule 12g3-2(b); Einreichungsverzeichnis der Allianz SE (Formular 25 vom 14. Oktober 2009, Formular 15F vom 30. Oktober 2009)
- Kurs: Xetra-Schlusskurs 425,50 Euro am 28. September 2026; Börsenwert, Kurs-Gewinn-Verhältnis, Kurs-Buchwert-Verhältnis und Rendite selbst berechnet. Weitere Kennzahlen: Quelle: Fundamentaldaten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 110.490,0 | 125.882,0 | 124.636,0 | 136.916,0 | 137.808,0 |
| Betriebsergebnis (EBIT) | 8.214,0 | 12.534,0 | 13.999,0 | 14.015,0 | 15.462,0 |
| Nettogewinn | 6.560,0 | 6.421,0 | 8.541,0 | 9.931,0 | 10.775,0 |
| Nettomarge | 5,9 % | 5,1 % | 6,9 % | 7,3 % | 7,8 % |
| Gewinn je Aktie | 15,93 € | 15,86 € | 21,55 € | 25,56 € | 28,61 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Ertragskraft positiv
- Operatives Rekordergebnis 17,4 Mrd. € (2025), 9,4 Mrd. € im H1 2026 (+8,6 %); alle drei Segmente über der Mitte ihrer Jahresprognose (07.08.2026).
- Gewinnqualität 2026 neutral
- Kern-Nettogewinn H1 2026 +15,5 %, bereinigt um 1,1 Mrd. € Bajaj-Gewinn und weitere Sondereffekte +9 %; im Q2 ausgewiesen −12,7 %.
- Kapitalausstattung positiv
- Solvency II 225 % (30.06.2026), mit voller Dividendenabgrenzung 218 %; im kombinierten Stressszenario 196 % (Ende 2025), deutlich über der 150-%-Schwelle der Kapitalpolitik.
- Kapitalverwendung neutral
- Rund 12,8 Mrd. € für Dividende, Rückkauf und Zukäufe (HSBC Life Singapore 2,0 Mrd. €, PIMCO-M-Units ≥ 1,4 Mrd. €, UOBAM 0,4 Mrd. €) in 2026/2027.
- Wachstum im Kerngeschäft neutral
- Neugeschäft Leben/Kranken H1 2026 −4,9 % (bereinigt +3 %), Firmenkunden Q2 +1 %, Großbritannien schwierig; Rekordzuflüsse von 84 Mrd. € in der Vermögensverwaltung.
- Governance-Vorgeschichte neutral
- Structured-Alpha-Vergleich 2022 (SEC, über 6 Mrd. USD zusammen); Aktionärsklage 2024 abgewiesen, Berufung 2025 gescheitert (Geschäftsbericht 2025).
Die Allianz ist ein breit aufgestellter, hoch profitabler Versicherer und Vermögensverwalter mit starkem Kapitalpuffer. 2026 glänzt das Halbjahr aber auch mit Einmaleffekten, die Kapitalquote muss man mit ihrer Fußnote lesen, und Dividende, Rückkauf und Zukäufe binden rund 12,8 Milliarden Euro. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Qualität belegt
Geschäftsmodell, Zahlen und Bilanz halten unserer Prüfung stand. Ob der aktuelle Kurs einen Einstieg trägt, ist eine eigene Frage — sie hängt am Preis, nicht am Unternehmen.
Grün steht hier für belegte Qualität des Unternehmens: Das Geschäftsmodell trägt in drei Segmenten, das operative Ergebnis steigt seit 2023 in jedem Jahr, die Solvency-II-Quote liegt auch im kombinierten Stressszenario bei 196 Prozent, und die Ratings liegen im AA-Bereich. Die offenen Punkte — Einmaleffekte im Halbjahr 2026, hohe Kapitalzusagen, schwächeres Neugeschäft in Leben/Kranken — sind Fragen der Gewinnqualität und Kapitalverwendung, keine Substanzrisiken. Ob die Aktie zu 425,50 Euro (28. September 2026) günstig ist, sagt diese Einstufung nicht. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 29. September 2026 auf Basis des Annual Report 2025, des Interim Report für das erste Halbjahr 2026 (jüngster Periodenbericht), der Ergebnismitteilungen 2023 bis 2026 und der Pflichtmitteilungen bis zum 22. September 2026. Die Allianz kam über das US-Kürzel ALIZY auf unsere Recherche-Liste, nicht über einen Scanner-Treffer.
- Die Allianz berichtet seit 2009 nicht mehr an die US-Börsenaufsicht SEC (Befreiung nach Rule 12g3-2(b)); alle Belege stammen aus den Originalberichten auf allianz.com und werden im englischen Original mit deutscher Übersetzung zitiert. Mitschriften der Analystenkonferenzen lagen nicht vor.
- Börsenwert, Kurs-Gewinn-Verhältnis, Kurs-Buchwert und Rendite sowie die Summe der Kapitalzusagen (6,5 + 2,5 + 2,0 + 1,4 + 0,4 Mrd. Euro) sind aus den Unternehmensangaben und dem Xetra-Schlusskurs vom 28. September 2026 selbst berechnet. Nicht zu verwechseln: ALIZY (US-Zertifikat, 1/10 Aktie, in Dollar) und ALV (Originalaktie in Euro).
Aktien-Wächter
Diese Analyse ist Stand 30. September 2026. Was sich seitdem bei ALV.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Allianz SE VNA O.N. (ALV.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
ALIZY ist ein American Depositary Receipt: ein von JPMorgan ausgegebenes Zertifikat, das ein Zehntel einer Allianz-Aktie verbrieft und in den USA außerbörslich in Dollar gehandelt wird. Die Originalaktie notiert unter ALV im Xetra-Handel in Euro. Seit dem Rückzug von der New York Stock Exchange 2009 reicht die Allianz bei der SEC keine Geschäftsberichte mehr ein.
Für das Geschäftsjahr 2025 zahlte die Allianz 17,10 Euro je Aktie, 11,0 Prozent mehr als im Vorjahr; ausgezahlt wurden im Mai 2026 zusammen 6,5 Milliarden Euro. Die Politik sieht 60 Prozent des bereinigten Konzerngewinns vor und mindestens die Vorjahresdividende. Beim Kurs von 425,50 Euro (28. September 2026) entspricht das rund 4,0 Prozent Rendite.
Sie setzt die Eigenmittel ins Verhältnis zum Kapital, das die Aufsicht für ein extrem schlechtes Jahr verlangt; 100 Prozent ist das Pflichtmaß. Die Allianz meldete 225 Prozent zum 30. Juni 2026, mit voller Jahresdividende 218 Prozent. Ausschüttungen sind an eine Quote über 150 Prozent geknüpft; im kombinierten Stressszenario lag sie Ende 2025 bei 196 Prozent.
Der Kern-Nettogewinn der Aktionäre lag im zweiten Quartal 2026 bei 2,6 Milliarden Euro, 12,7 Prozent unter dem Vorjahr. Laut Allianz lag das an einem Veräußerungsgewinn aus dem UniCredit-Gemeinschaftsunternehmen im Vorjahresquartal und an gegenläufigen Maßnahmen nach dem Verkauf der indischen Beteiligungen. Bereinigt wuchs der Gewinn um 10 Prozent; das operative Ergebnis stieg um 10,6 Prozent.
Nein. Mitarbeiter und ehemalige Mitarbeiter halten über sogenannte M-Units 9,4 Prozent an PIMCO. Am 30. Juli 2026 hat die Allianz den Plan gekündigt: Für die 4,4 Prozent der Ehemaligen zahlt sie beim Vollzug mindestens 1,4 Milliarden Euro in bar. Aktive Mitarbeiter dürfen ihre Anteile vorerst behalten.
Die Ergebnisse für das dritte Quartal und die ersten neun Monate 2026 veröffentlicht die Allianz laut Finanzkalender am 12. November 2026. Für das Gesamtjahr 2026 peilt der Konzern ein operatives Ergebnis von 17,4 Milliarden Euro an, plus oder minus 1 Milliarde Euro; nach dem ersten Halbjahr waren 54 Prozent davon erreicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.