First-Commonwealth-Aktie: Die Bank schüttet mehr aus, als sie verdient — und die Problemkredite verdoppeln sich fast
First Commonwealth ist eine unaufgeregte Regionalbank aus Pennsylvania mit kräftiger Zinsmarge und steigender Dividende. In den ersten neun Monaten 2026 gab sie für Aktienrückkäufe und Dividenden mehr aus, als sie verdiente, während sich die klassifizierten Kredite seit Anfang 2025 fast verdoppelten. Keine Anlageberatung — nur ein genauer Blick darauf, was hinter der Ruhe einer Kleinstadtbank arbeitet.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 18. November 2026
- Schlusskurs
- 20,60 $ 0,00 %
- Marktkapitalisierung
- 2,1 Mrd. $
- KGV
- 13,6
- Wachstums-Score
- 4/10
- AAQS
- 7/10
Kursentwicklung seit 18. November 2026: +0,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 15,60 $ bis 22,00 $ · Letzter Kurs: 20,60 $ (Stand: 18. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die besonders leise zuschnappt: die Langeweile-Falle. Eine Bank mit 126 Filialen in Kleinstädten, einer Dividende, die jedes Jahr ein Stück steigt, und fleißigen Aktienrückkäufen — was soll da schon passieren? Gerade weil nichts aufregend wirkt, schaut niemand genau hin. First Commonwealth Financial (NYSE: FCF) ist so eine Bank. Machen wir einen Deal: Bevor dich die Ruhe einlullt, lesen wir gemeinsam, was die Bank der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) des Jahres 2026, zuletzt den vom 6. November 2026, und die Ergebnismitteilung zum dritten Quartal vom 27. Oktober 2026. Am Ende entscheidest du selbst.
Was First Commonwealth eigentlich macht — eine Regionalbank mit Wurzeln von 1934
Eine Bank ist im Kern ein Händler mit Geld. Sie leiht sich das Geld ihrer Kunden in Form von Einlagen und verleiht es teurer weiter — an Unternehmen, an Bauherren, an Autokäufer. Der Abstand zwischen beiden Zinssätzen heißt Zinsmarge. Bei First Commonwealth lag sie im dritten Quartal 2026 bei 4,11 Prozent: Von 100 Dollar, die die Bank verliehen oder angelegt hat, blieben aufs Jahr gerechnet 4,11 Dollar Zinsüberschuss. Das ist das Brot der Bank. In den ersten neun Monaten 2026 stammten 337,7 Millionen US-Dollar aus dem Zinsgeschäft und 78,3 Millionen aus Gebühren, Vermögensverwaltung und Versicherungsvermittlung — rund vier Fünftel der Erträge sind also Zinsüberschuss.
Die Bank begann 1934 als First National Bank of Indiana; Indiana ist hier eine Kleinstadt in Pennsylvania, nicht der Bundesstaat. Seit 1983 gehört sie zur Holding First Commonwealth Financial und ist seither vor allem durch Zukäufe gewachsen, zuletzt um Centric Financial (Januar 2023) und die CenterBank in Cincinnati (April 2025). Zum 30. September 2026 hatte die Bank 12,2 Milliarden Dollar Bilanzsumme, 9,54 Milliarden an Krediten und 10,27 Milliarden an Einlagen; beschäftigt waren 1.575 Vollzeitkräfte. Die Kredite verteilen sich auf Gewerbeimmobilien (32 Prozent), Wohnimmobilien einschließlich Eigenheim-Kreditlinien (25 Prozent), Firmenkredite und Leasing (22 Prozent), Konsumentenkredite, vor allem für Autos und Wohnmobile (16 Prozent), sowie Baukredite für laufende Projekte (5 Prozent).
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: First Commonwealth verdient so gut wie seit Jahren nicht — und gibt 2026 mehr an die Aktionäre zurück, als sie verdient, während die Zahl der wackligen Kredite steigt.
Die Firmengeschichte für Anleger
-
1934
Gründung als First National Bank of Indiana
Die Bank beginnt in Indiana, Pennsylvania. Für Aktionäre: ein Haus mit langer Geschichte in seiner Region, nicht mit einem Geschäftsmodell aus dem Boom.
-
1983
Holding First Commonwealth Financial
Die Bank wird Tochter der Holding und wächst seither vor allem durch Zukäufe kleinerer Banken. Für Aktionäre: Wachstum kommt hier oft aus Übernahmen.
-
2023
Übernahme von Centric
Im Januar 2023 kommt Centric Financial mit Filialen in Harrisburg und Lancaster hinzu. Für Aktionäre: mehr Größe, aber auch fremde Kredite in der Bilanz.
-
2025
CenterBank in Cincinnati
Im April 2025 übernimmt die Bank CenterGroup Financial gegen rund 3,0 Mio. Aktien. Für Aktionäre: Die Zahl der klassifizierten Kredite springt im selben Quartal.
-
2026
Rückkäufe über 125 Mio. Dollar
Bis Ende September sind drei Rückkaufprogramme ausgeschöpft, die Aktienzahl sinkt um 5,7 Prozent. Für Aktionäre: mehr Anteil je Aktie, aber weniger Kapitalpolster.
Wie die Aktie auf unseren Tisch kam
Kein Kennzahlen-Filter hat First Commonwealth gemeldet, sondern die Aufmerksamkeit anderer Anleger. Unser Reddit-Hype-Scanner, ein Teil des hauseigenen Aktien-Scanners, der zählt, worüber in Anlegerforen geredet wird, erfasste den Ticker FCF erstmals am 19. November 2026 mit sieben Erwähnungen; der Börsenwert lag zu diesem Zeitpunkt bei knapp 2 Milliarden US-Dollar. Das ist kein Kaufsignal. Es heißt nur, dass gerade jemand über die Aktie redet — und unsere Aufgabe ist, das Gerede gegen die Berichte zu halten.
Ein Wort zum Kürzel, weil es Verwechslungen geradezu einlädt: FCF ist hier der Börsenname der Bank und hat nichts mit „Free Cash Flow“, dem freien Mittelzufluss, zu tun. Diese Kennzahl ist bei Banken ohnehin wenig aussagekräftig, weil Kredite und Einlagen selbst das Geschäft sind. Der Kurs selbst gibt wenig Anlass zur Aufregung, aber etwas Rückenwind: Ende 2025 schloss die Aktie bei 16,86 Dollar, am 4. August 2026 bei 21,95 Dollar, dem höchsten Schlusskurs der vergangenen zehn Jahre, am 18. November 2026 bei 20,57 Dollar (Schlusskurse laut Fundamentaldaten). Merke dir für alles Weitere: Bei einer Bank zeigt der Gewinn, was im Schaufenster liegt. Was im Lager verdirbt, zeigen die Problemkredite.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was für die Bank spricht, und das ist eine ganze Menge. Der Nettogewinn schwankte von 2021 bis 2025 zwischen 128,2 Millionen US-Dollar (2022) und 157,1 Millionen (2023); 2025 waren es 152,3 Millionen, obwohl die Risikovorsorge für Kreditausfälle auf 36,7 Millionen gestiegen war. Der Zinsüberschuss stieg im selben Zeitraum von 278,5 auf 426,1 Millionen Dollar, also um gut die Hälfte. Die Zinsmarge kletterte von 3,55 Prozent im Jahr 2024 auf 3,84 Prozent 2025 und weiter auf 4,11 Prozent im dritten Quartal 2026. Die Dividende je Aktie stieg jedes Jahr, von 0,455 Dollar 2021 auf 0,535 Dollar 2025. Das Geschäftsjahr entspricht dem Kalenderjahr.
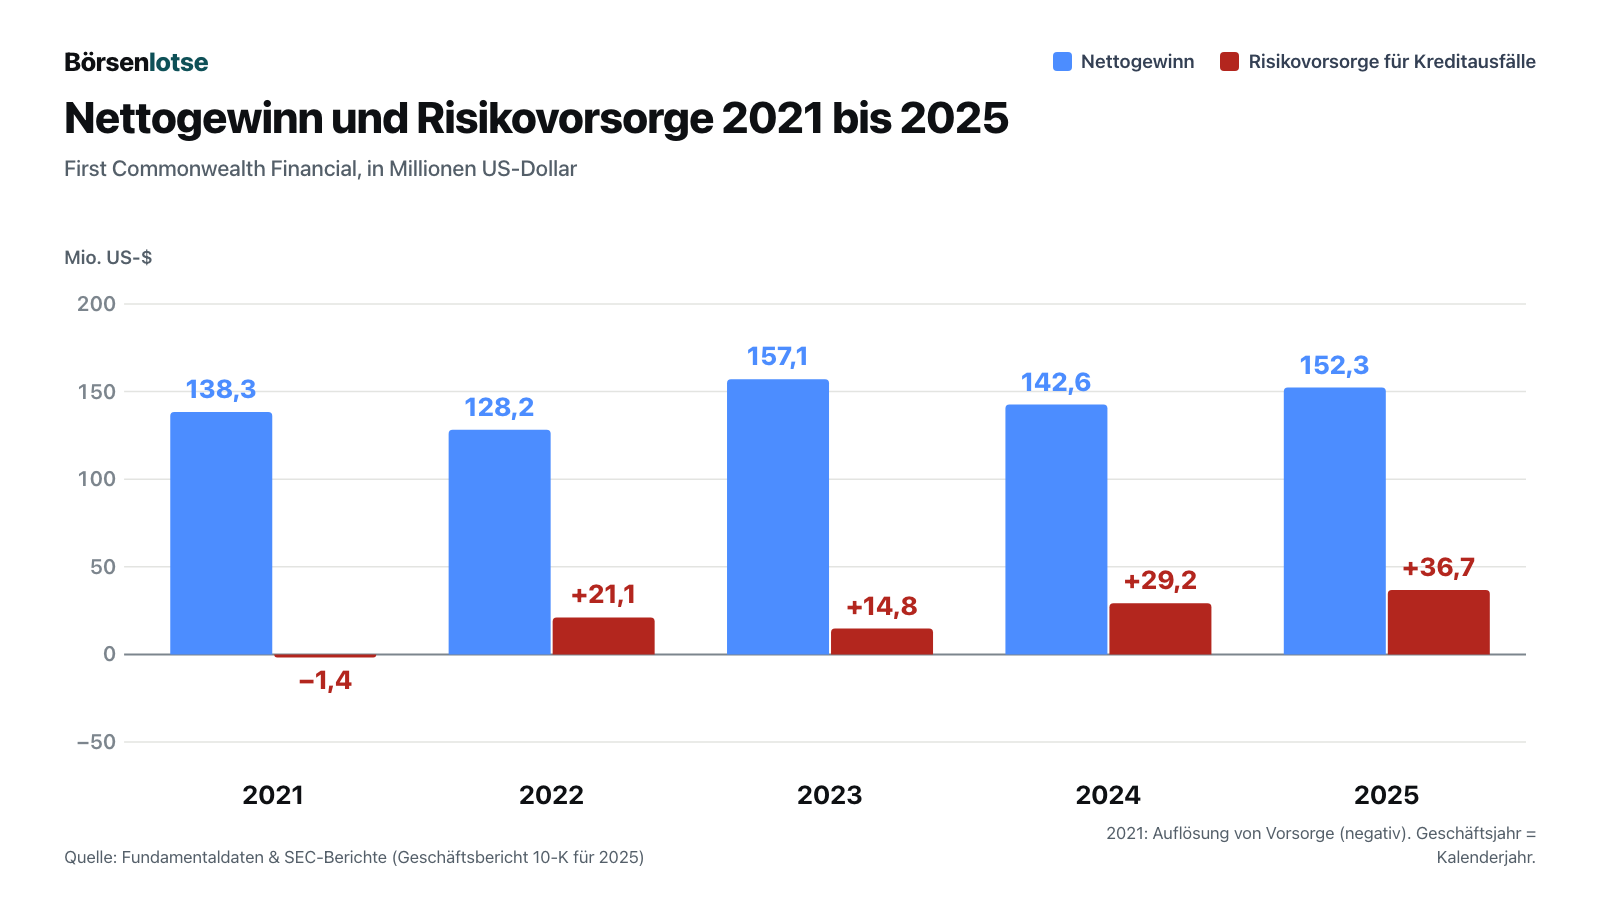
2026 legte die Bank noch einmal zu. In den ersten neun Monaten verdiente sie 127,1 Millionen Dollar nach 107,4 Millionen im Vorjahreszeitraum, je Aktie 1,25 Dollar nach 1,04 Dollar. Ein Teil des Abstands ist Sondereffekt: Die Vorjahreszahl war mit Kosten der CenterBank-Übernahme belastet. Die Bank weist deshalb ein „bereinigtes“ Ergebnis aus, das solche Posten herausrechnet: 127,3 Millionen nach 113,4 Millionen, ein Plus von gut 12 Prozent. Die Rendite auf das materielle Eigenkapital — das Eigenkapital ohne Firmenwerte aus Zukäufen — lag im dritten Quartal 2026 bei 15,73 Prozent. Und von jedem Dollar Ertrag verbrauchte der laufende Betrieb rund 53 Cent; diese bereinigte Aufwandsquote lag bei 53,15 Prozent.
Die zweite Reihe im Bild läuft in die andere Richtung. Die Risikovorsorge ist das Geld, das eine Bank für erwartete Kreditausfälle zurücklegt — im Alltagsbild der Regenschirm, den man kauft, bevor es regnet. Er ist von Jahr zu Jahr teurer geworden: 14,8 Millionen Dollar 2023, 29,2 Millionen 2024, 36,7 Millionen 2025 und bereits 33,9 Millionen in den ersten neun Monaten 2026. Der Gewinn hält, weil die Zinsmarge mehr hereinholt, als die Vorsorge kostet. Womit wir bei den unbequemen Wahrheiten wären.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Gewinnplus des dritten Quartals kam aus der Steuerzeile
Die Schlagzeile der Ergebnismitteilung lautet: Der Quartalsgewinn stieg auf 44,9 Millionen US-Dollar, nach 44,6 Millionen im Vorquartal und 41,3 Millionen ein Jahr zuvor. Die Zeile, auf die es ankommt, steht im Quartalsbericht:
„This decrease is primarily a result of a $4.7 million tax benefit recognized in the three months ended September 30, 2026 from purchasing $54.7 million in prior year tax credits at a discount.“
Übersetzung: „Dieser Rückgang ist vor allem das Ergebnis eines Steuervorteils von 4,7 Millionen Dollar, der in den drei Monaten bis zum 30. September 2026 verbucht wurde, weil wir Steuergutschriften für frühere Jahre über 54,7 Millionen Dollar mit einem Abschlag gekauft haben.“
— First Commonwealth Financial, SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 2 „Income Tax“
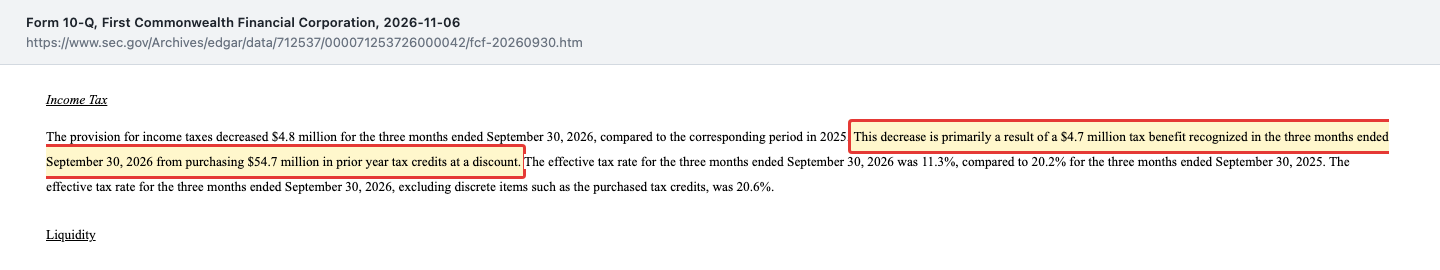
Übersetzt heißt das: Die Bank hat übertragbare Steuergutschriften günstiger eingekauft, als sie wert sind — laut Ergebnismitteilung Gutschriften aus der Förderung erneuerbarer Energien — und verrechnet sie mit ihrer eigenen Steuerschuld für 2025 und frühere Jahre. Das ist legal und kaufmännisch vernünftig. Es ist nur kein Bankgeschäft. Vor Steuern verdiente First Commonwealth im dritten Quartal 50,7 Millionen Dollar — weniger als im Vorquartal (56,3 Millionen) und im Vorjahresquartal (51,8 Millionen). Die Steuerquote fiel auf 11,3 Prozent, ohne den Sondereffekt nennt der Bericht 20,6 Prozent. Ohne die 4,7 Millionen hätte der Quartalsgewinn rechnerisch bei rund 40,2 Millionen Dollar gelegen und damit unter beiden Vergleichsquartalen. Gegenüber dem Vorquartal haben das Ergebnis vor Steuern eine um 5,3 Millionen höhere Risikovorsorge und um 4,0 Millionen höhere laufende Kosten gedrückt.
Unbequeme Wahrheit Nr. 2: Die wackligen Kredite haben sich seit Anfang 2025 fast verdoppelt
Banken sortieren ihre Kredite intern nach Bonität. „Klassifiziert“ heißen die, bei denen die Bank selbst eine deutliche Schwäche des Schuldners sieht — sie sind nicht ausgefallen, aber der Regen hat eingesetzt. Bei First Commonwealth wächst dieser Bestand seit Anfang 2025, mit zwei kleinen Rücksetzern:
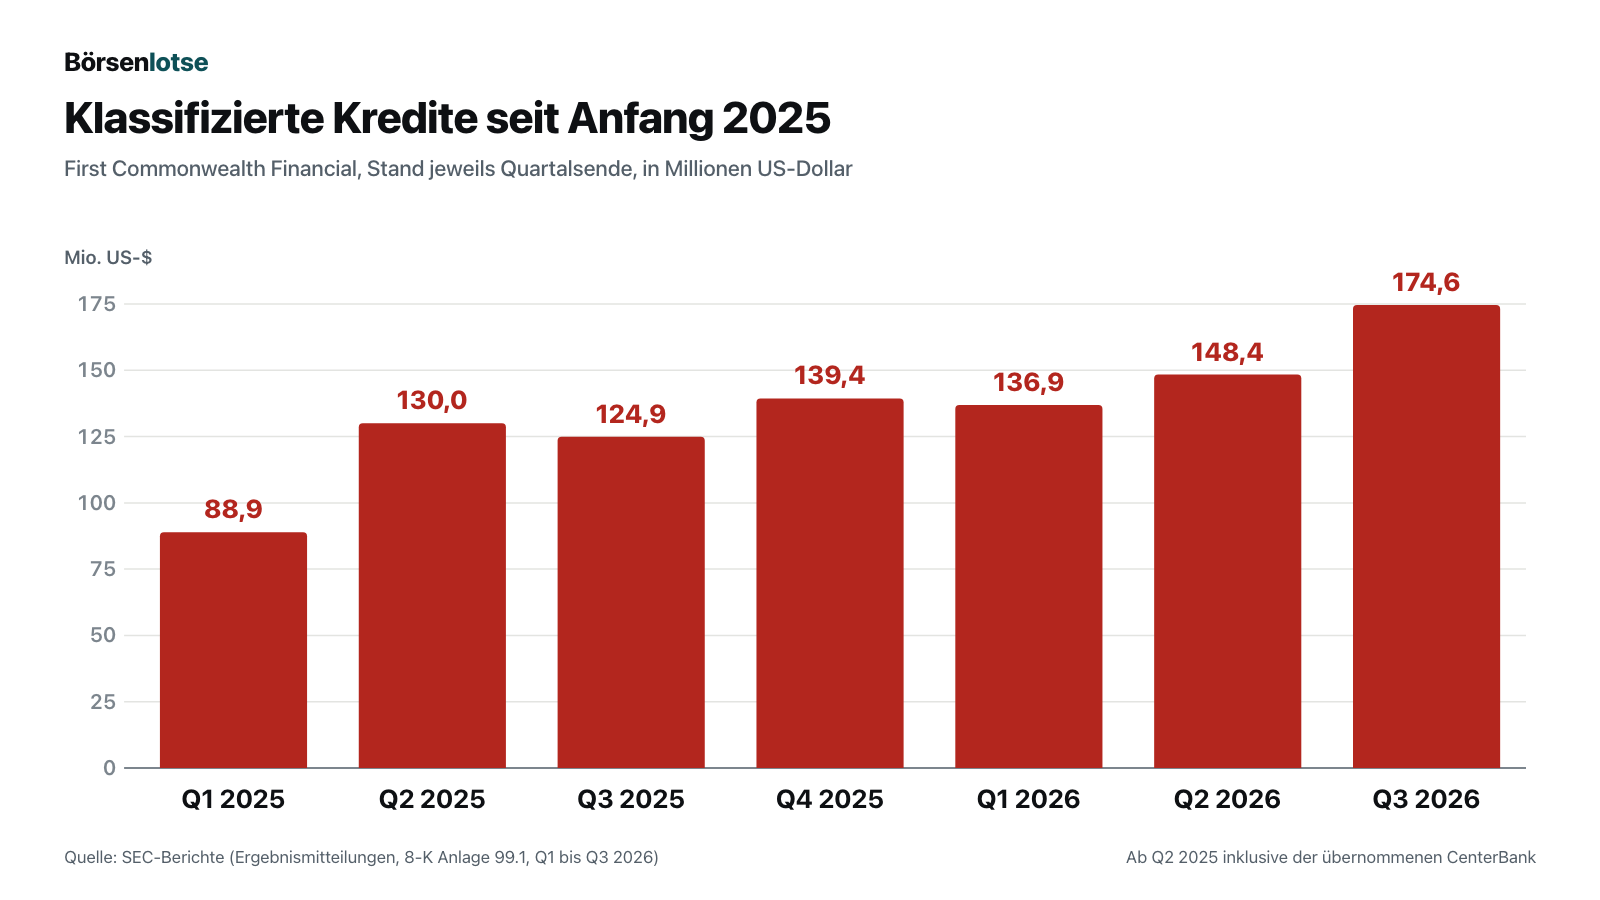
Zur Fairness gehört: Im zweiten Quartal 2025 kamen die Kredite der übernommenen CenterBank hinzu, ein Teil des ersten Sprungs ist also Zukauf. Seither ging es trotzdem weiter nach oben, allein im dritten Quartal 2026 um 26,2 Millionen Dollar. Die weiter gefasste Gruppe der „kritisch beobachteten“ Kredite lag zum 30. September 2026 bei 288,0 Millionen Dollar nach 248,2 Millionen ein Jahr zuvor. Auch die notleidenden Kredite, bei denen die Bank keine Zinsen mehr verbucht, stiegen im dritten Quartal um 13,6 auf 95,2 Millionen Dollar, das sind 0,99 Prozent aller Kredite. Die Ergebnismitteilung nennt den Grund:
„The increase in nonperforming loans was primarily due to the migration of two commercial credits with an aggregate balance of $21.0 million to nonaccrual status.“
Übersetzung: „Der Anstieg der notleidenden Kredite ging vor allem darauf zurück, dass zwei Firmenkredite mit zusammen 21,0 Millionen Dollar in den Status ohne Zinsabgrenzung wechselten.“
— First Commonwealth Financial, Ergebnismitteilung zum dritten Quartal 2026 (8-K vom 28. Oktober 2026, Anlage 99.1)
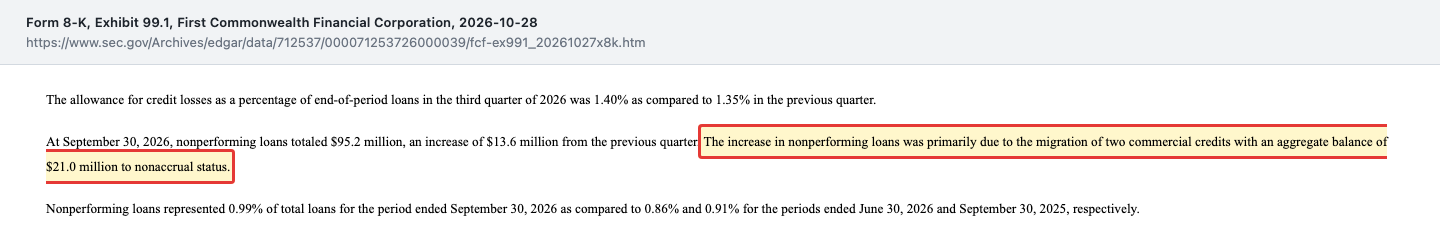
Ein zweites Warnlicht: Kredite, die mehr als 90 Tage im Verzug sind, aber noch als zinstragend geführt werden, stiegen im dritten Quartal von 3,2 auf 13,4 Millionen Dollar. Hinter dem Anstieg der Risikovorsorge auf 14,2 Millionen standen laut Ergebnismitteilung 6,7 Millionen zusätzliche Rücklagen, vor allem für drei einzeln geprüfte Firmenkredite, und 3,5 Millionen für noch nicht abgerufene Kreditzusagen. Die gute Nachricht: Tatsächlich abgeschrieben wurden im dritten Quartal nur 4,6 Millionen Dollar, aufs Jahr gerechnet 0,19 Prozent der Kredite; die Rücklage für Ausfälle deckt 1,40 Prozent aller Kredite und das 1,4-Fache der notleidenden. Der Vorstand weiß, wo das Problem liegt:
„Our near-term priorities include continuing to improve credit performance, generating profitable growth and controlling expenses to create positive operating leverage.“
Übersetzung: „Zu unseren kurzfristigen Prioritäten gehören, die Kreditqualität weiter zu verbessern, profitabel zu wachsen und die Kosten so zu steuern, dass die Erträge schneller wachsen als die Aufwendungen.“
— T. Michael Price, Vorstandschef, Ergebnismitteilung zum dritten Quartal 2026 (8-K vom 28. Oktober 2026, Anlage 99.1)
Merke dir: Ein Kredit wird nicht über Nacht zum Ausfall. Er wandert erst durch die Klassen — und diese Wanderung ist bei First Commonwealth seit Anfang 2025 in Gang.
Unbequeme Wahrheit Nr. 3: 2026 floss mehr an die Aktionäre, als die Bank verdiente
Aktienrückkäufe gelten als Zeichen der Stärke: Die Firma kauft eigene Aktien, die Zahl der Anteile sinkt, und jedes verbleibende Stück bekommt einen größeren Teil vom Kuchen. First Commonwealth hat 2026 kräftig zugekauft. Der Quartalsbericht hält fest, wie viel:
„The $125.0 million authorized as part of these programs were fully used by September 30, 2026.“
Übersetzung: „Die im Rahmen dieser Programme genehmigten 125,0 Millionen Dollar waren bis zum 30. September 2026 vollständig ausgeschöpft.“
— First Commonwealth Financial, SEC-Quartalsbericht 10-Q zum 30. September 2026, Part II, Item 2
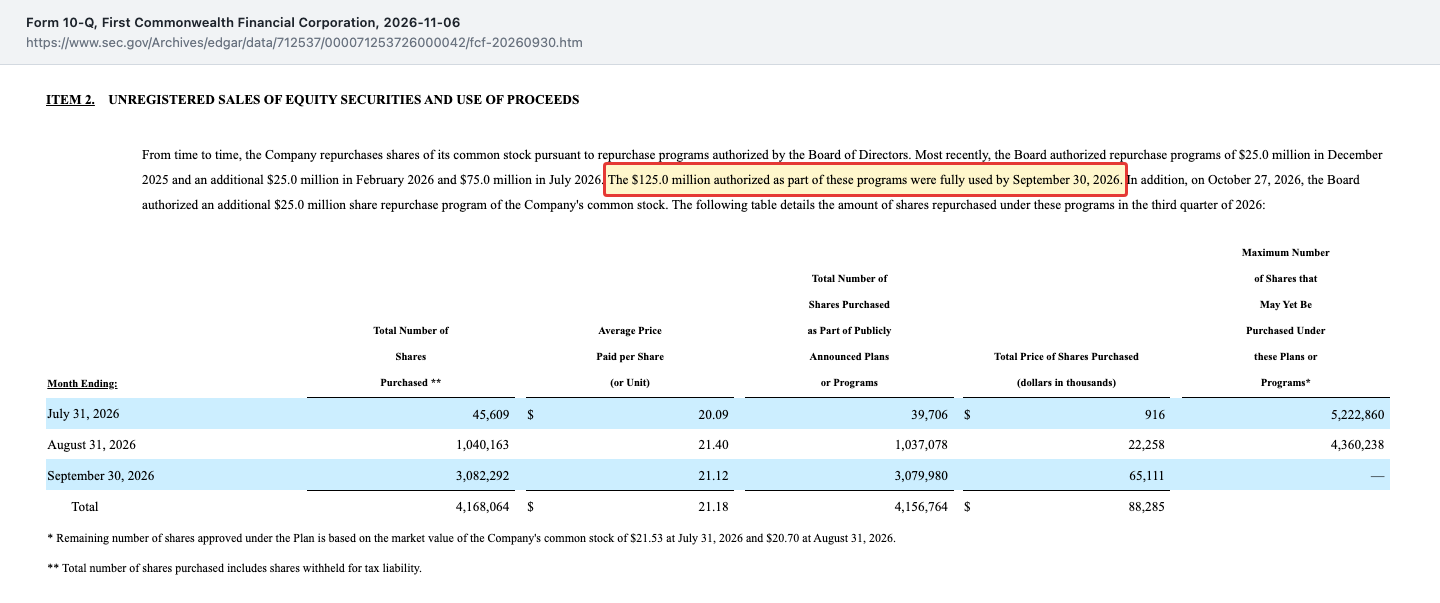
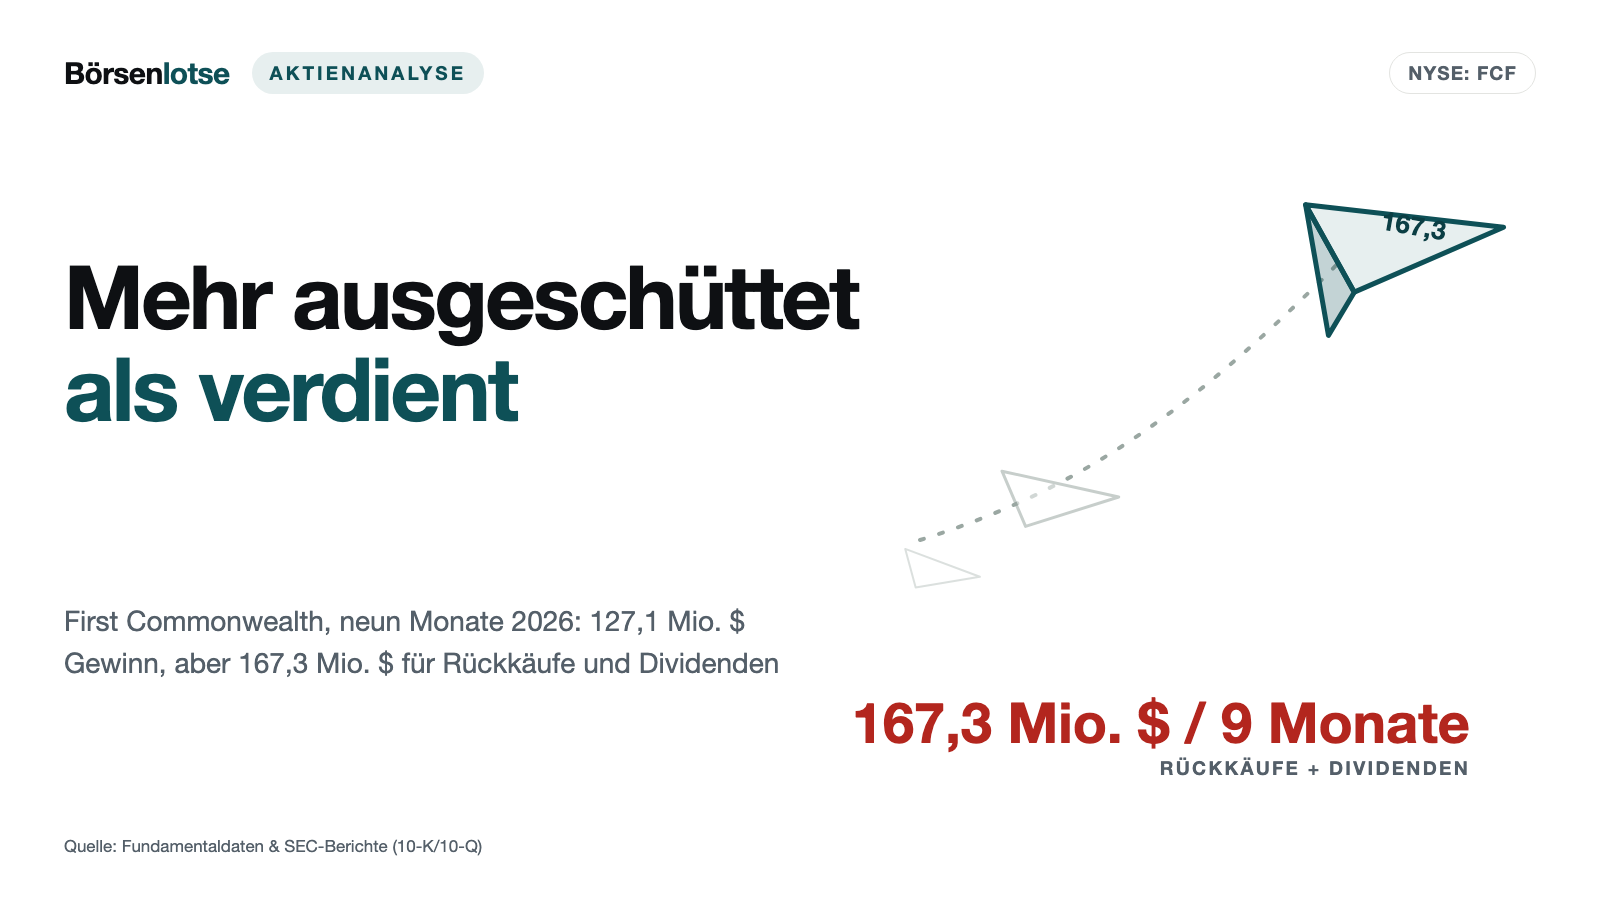
Dazu kamen 42,2 Millionen Dollar Dividenden. Zusammen sind das 167,3 Millionen Dollar — bei einem Gewinn von 127,1 Millionen in denselben neun Monaten. Wie das Eigenkapital dadurch geschrumpft ist, zeigt das nächste Bild:
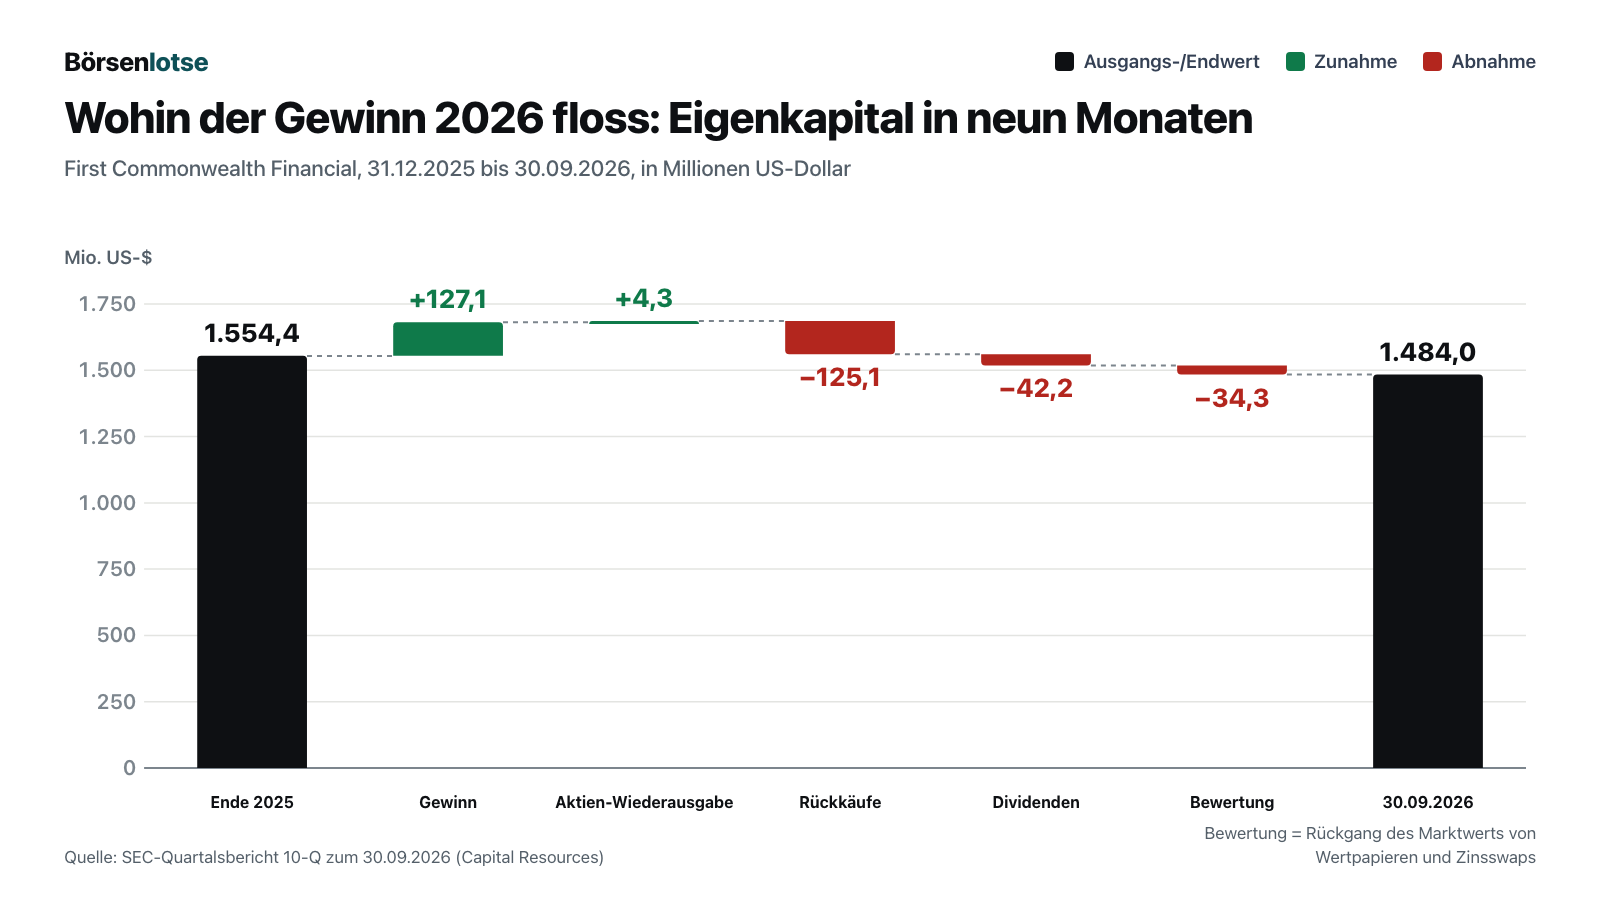
Die Zahl der ausstehenden Aktien sank seit Ende 2025 von 102,8 auf 96,9 Millionen, um 5,7 Prozent; allein im dritten Quartal kaufte die Bank im Rahmen ihrer Rückkaufprogramme 4,16 Millionen Aktien für rund 88 Millionen Dollar zurück. Der Preis dafür steht im Kleingedruckten. Im selben Quartal fiel die harte Kernkapitalquote — der Anteil des besten Eigenkapitals an den risikogewichteten Krediten und Anlagen, also das Polster, das Verluste zuerst auffängt — von 12,6 auf 11,9 Prozent. Das ist weiterhin solide: Die Ergebnismitteilung beziffert den Abstand zur Schwelle, ab der eine Bank als „gut kapitalisiert“ gilt (6,5 Prozent), auf 539,4 Millionen Dollar. Aber es ist weniger Polster in einer Phase, in der die wackligen Kredite zunehmen.
Und noch etwas: Gekauft wurde im dritten Quartal zu durchschnittlich 21,18 Dollar je Aktie. Das materielle Eigenkapital je Aktie — der Buchwert ohne Firmenwerte aus Zukäufen — lag zum 30. Juni 2026 bei 11,58 Dollar. Für jede zurückgekaufte Aktie zahlte die Bank also gut das 1,8-Fache dessen, was an Substanz dahintersteht; rechnerisch drückt das den materiellen Buchwert je verbleibender Aktie. Er sank im Quartal auf 11,20 Dollar; dazu trugen auch Bewertungsverluste auf Wertpapiere bei, die im dritten Quartal um 28,4 Millionen Dollar zunahmen. Insgesamt standen zum 30. September 2026 98,9 Millionen Dollar an aufgelaufenen Bewertungsverlusten im Eigenkapital, fast ausschließlich auf Wertpapiere. In die aufsichtsrechtlichen Quoten fließen sie nicht ein, weil die Bank ein Wahlrecht für Institute mit weniger als 15 Milliarden Dollar Vermögenswerten nutzt. Das neue Rückkaufprogramm vom 27. Oktober 2026 umfasst nur noch 25 Millionen Dollar — deutlich weniger als die 88 Millionen des dritten Quartals.
Unbequeme Wahrheit Nr. 4: Die Büro-Kredite sind mit alten Gutachten bewertet
Gewerbeimmobilien sind mit 3,04 Milliarden US-Dollar der größte Kreditblock, 32 Prozent aller Kredite und rund das Doppelte des Eigenkapitals. Die Immobilien liegen zu 43 Prozent in Ohio und zu 41 Prozent in Pennsylvania. Der Block schrumpft: Seit Ende 2025 sank er um 138,5 Millionen Dollar oder 4,4 Prozent, laut Bericht wegen weniger Krediten auf vermietete Gewerbeobjekte, und die interne Obergrenze für Büro-Kredite wurde im zweiten Quartal 2026 gesenkt. Am meisten beobachtet wird das Büro-Segment mit 414,7 Millionen Dollar; 7,8 Prozent davon stuft die Bank nicht mehr als einwandfrei ein, bei Studentenwohnheimen sind es 10,0 Prozent. Der Quartalsbericht nennt für die größeren Büro-Kredite einen durchschnittlichen Beleihungsauslauf von 45,0 Prozent, also viel Sicherheitspuffer — und schiebt einen Satz hinterher:
„Our current measure is based off of the most recent appraisal on file, the majority of which are from origination.“
Übersetzung: „Unser aktueller Wert beruht auf dem jeweils jüngsten vorliegenden Gutachten; die meisten davon stammen aus der Zeit der Kreditvergabe.“
— First Commonwealth Financial, SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 2 (Gewerbeimmobilien-Kredite)
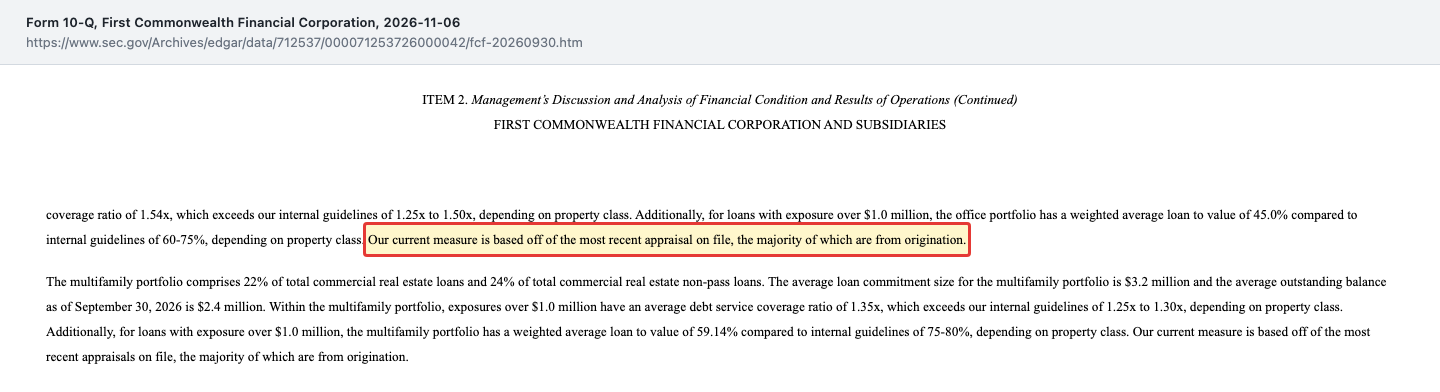
Im Alltagsbild: Die Bank schätzt den Wert deines Autos nach dem Kaufvertrag, nicht nach dem heutigen Gebrauchtwagenpreis. Der Puffer von 45 Prozent ist deshalb ein Wert aus besseren Zeiten für Büroimmobilien; wie viel davon heute übrig ist, sagt der Bericht nicht. Bei Mehrfamilienhäusern, mit 682,5 Millionen Dollar das zweitgrößte Segment, steht derselbe Hinweis. Insgesamt stieg der Anteil nicht einwandfreier Gewerbeimmobilien-Kredite seit Ende 2025 um 25,1 auf 152,6 Millionen Dollar. Auf der anderen Seite der Bilanz liegt die Refinanzierung: Rund 3,0 Milliarden Dollar der Einlagen sind nicht durch die staatliche Einlagensicherung gedeckt, davon 0,8 Milliarden durch verpfändete Wertpapiere oder Bürgschaften (letters of credit) besichert. Knapp ein Viertel der Einlagen liegt auf unverzinsten Girokonten — ein günstiges, treues Fundament.
Unbequeme Wahrheit Nr. 5: Der neue IT-Chef ist der Sohn des Verwaltungsratsvorsitzenden
Seit dem 27. April 2026 leitet Ryan L. Gorney als IT-Chef (Executive Vice President und Chief Information Officer) Informationstechnik, Digitalstrategie und Betrieb der Bank. Laut Pressemitteilung bringt er über zwanzig Jahre Erfahrung mit, unter anderem als IT-Chef der Primis Bank. Die Pflichtmitteilung an die SEC enthält einen Satz, der in der Pressemitteilung fehlt:
„Mr. Gorney is the son of Jon L. Gorney, Chair of the Company’s Board of Directors.“
Übersetzung: „Herr Gorney ist der Sohn von Jon L. Gorney, dem Vorsitzenden des Verwaltungsrats des Unternehmens.“
— First Commonwealth Financial, Pflichtmitteilung 8-K vom 15. April 2026, Item 8.01
Die Verwandtschaft ist offengelegt und nicht verboten. Laut Pressemitteilung berichtet Gorney an Vorstandschef T. Michael Price und folgt auf einen langjährigen Bereichsleiter, der in den Ruhestand geht. Der Verwaltungsrat, den sein Vater leitet, überwacht diese Geschäftsführung. Für dich als Aktionär ist das eine Frage der Unternehmensführung, weil ein möglicher Interessenkonflikt im Raum steht. Ob und wie der Verwaltungsratsvorsitzende an der Entscheidung beteiligt war, sagt die Mitteilung nicht.
Bewertung: Was der Kurs von Mitte November 2026 verlangt
Zum Rechnen brauchen wir eine Aktienzahl und einen Kurs, beide datiert. Das Deckblatt des jüngsten Quartalsberichts nennt zum 5. November 2026 96.927.715 ausstehende Aktien. Der Schlusskurs vom 18. November 2026 lag bei 20,57 US-Dollar (Fundamentaldaten); das ergibt einen Börsenwert von knapp 2,0 Milliarden Dollar. Zur Gegenprobe: Die Ergebnismitteilung rechnet mit dem Schlusskurs vom 26. Oktober 2026 von 21,19 Dollar, das wären rund 2,05 Milliarden.
Bei Banken zählt vor allem der Vergleich mit dem Eigenkapital. Zum Kurs vom 18. November 2026 kostet die Aktie das 1,34-Fache des Buchwerts je Aktie (15,31 Dollar) und das 1,84-Fache des materiellen Buchwerts (11,20 Dollar, beide zum 30. September 2026). Auf den Gewinn der vergangenen vier Quartale von 1,68 Dollar je Aktie gerechnet ergibt das ein Kurs-Gewinn-Verhältnis von gut 12. Die Quartalsdividende von 0,14 Dollar entspricht aufs Jahr gerechnet einer Rendite von rund 2,7 Prozent. Eine Bank, die auf ihr materielles Eigenkapital rund 15,7 Prozent verdient, kann einen Aufschlag auf diesen Buchwert rechtfertigen — vorausgesetzt, die Rendite hält auch dann, wenn ein Teil der klassifizierten Kredite tatsächlich ausfällt.
Der Blick der Profis ist freundlich, aber nicht euphorisch: Von sieben Analysten, die die Fundamentaldaten am 19. November 2026 führen, raten einer klar und drei zum Kauf, drei zum Halten, keiner zum Verkauf; das mittlere Kursziel liegt bei 23,79 Dollar. Für 2026 erwarten sie im Schnitt 1,74 Dollar Gewinn je Aktie, für 2027 2,02 Dollar. Nimm solche Einstufungen als Stimmungsbild, nicht als Fahrplan.
Wie wir eine andere Regionalbank mit großem Gewerbeimmobilien-Block gelesen haben, zeigt unsere Analyse zu Hope Bancorp; eine kleinere Bank aus dem Bundesstaat New York nehmen wir in der Analyse zu Arrow Financial auseinander.
Chancen und Risiken auf einen Blick
Was für First Commonwealth spricht:
- Hohe und steigende Zinsmarge: 4,11 Prozent im dritten Quartal 2026 nach 3,92 Prozent ein Jahr zuvor; Zinsüberschuss 2021 bis 2025 um gut die Hälfte gestiegen.
- Stabile Gewinne: 128,2 bis 157,1 Millionen US-Dollar je Jahr seit 2021, 127,1 Millionen in den ersten neun Monaten 2026; Rendite auf das materielle Eigenkapital 15,73 Prozent im dritten Quartal.
- Kapital über den Anforderungen: harte Kernkapitalquote 11,9 Prozent, 539,4 Millionen Dollar über der Schwelle „gut kapitalisiert“ (30. September 2026).
- Günstige Refinanzierung: knapp ein Viertel der Einlagen liegt auf unverzinsten Girokonten, die Einlagenkosten sanken im dritten Quartal 2026.
- Die Dividende steigt seit 2021 jedes Jahr; der Bestand an Gewerbeimmobilien-Krediten schrumpft, die Obergrenze für Büro-Kredite wurde gesenkt.
Was dagegen spricht:
- Die klassifizierten Kredite haben sich von 88,9 Millionen Dollar (März 2025) auf 174,6 Millionen (September 2026) fast verdoppelt; die notleidenden stiegen im dritten Quartal 2026 auf 95,2 Millionen.
- Die Risikovorsorge wird seit 2023 jedes Jahr teurer, 2026 nach neun Monaten bereits 33,9 Millionen Dollar.
- Rückkäufe und Dividenden von 167,3 Millionen Dollar überstiegen in neun Monaten 2026 den Gewinn; die Kernkapitalquote sank im dritten Quartal um 0,7 Prozentpunkte.
- Das Gewinnplus des dritten Quartals 2026 stammt aus gekauften Steuergutschriften (4,7 Millionen Dollar), vor Steuern sank das Ergebnis.
- Gewerbeimmobilien-Kredite von 3,04 Milliarden Dollar, rund das Doppelte des Eigenkapitals; Büro-Werte beruhen meist auf Gutachten aus der Vergabezeit; der IT-Chef (Executive Vice President und CIO) ist laut 8-K der Sohn des Verwaltungsratsvorsitzenden.
Ein menschliches Fazit
Zurück zur Langeweile-Falle. Ihr Kern ist nicht, dass langweilige Banken schlecht wären — First Commonwealth ist eine ordentlich verdienende, gut kapitalisierte Regionalbank mit 92 Jahren Geschichte und einer Zinsmarge von zuletzt 4,11 Prozent. Ihr Kern ist, dass Ruhe zum Wegschauen verleitet. Und gerade 2026 lohnt das Hinschauen: Die Bank verteilt mehr, als sie verdient, ihr Quartalsgewinn wird von einem Steuerkauf getragen, und die Liste der wackligen Kredite wird länger.
Die ehrliche Frage an dich lautet deshalb nicht „Ist das eine solide Bank?“ — das ist sie nach allem, was die Berichte zeigen. Sie lautet: Traust du der Bank zu, ihre Problemkredite abzuarbeiten, bevor sie zu echten Ausfällen werden — und findest du es richtig, dass sie in dieser Phase ihr Kapitalpolster für Rückkäufe einsetzt? Wenn du beide Fragen mit Ja beantworten kannst, hast du eine These. Wenn du nur die steigende Dividende gesehen hast, hast du dich von der Ruhe einlullen lassen. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- First Commonwealth Financial Corporation — SEC-Quartalsbericht 10-Q zum 30. September 2026 (eingereicht 6. November 2026)
- First Commonwealth Financial Corporation — Ergebnismitteilung zum dritten Quartal 2026 (Anlage 99.1 zur Pflichtmitteilung 8-K vom 28. Oktober 2026)
- First Commonwealth Financial Corporation — Ergebnismitteilungen zum zweiten Quartal 2026 (8-K vom 28. Juli 2026) und zum ersten Quartal 2026 (8-K vom 28. April 2026)
- First Commonwealth Financial Corporation — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 2. März 2026)
- First Commonwealth Financial Corporation — Pflichtmitteilung 8-K vom 15. April 2026 (neuer IT-Chef)
- Vollständige SEC-Einreichungshistorie von First Commonwealth Financial: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse, Analystenschätzungen; Datenstand 19. November 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 400,6 | 428,7 | 626,6 | 699,7 | 729,4 |
| Betriebsergebnis (EBIT) | 172,8 | 160,2 | 197,6 | 178,2 | 198,4 |
| Nettogewinn | 138,3 | 128,2 | 157,1 | 142,6 | 152,3 |
| Nettomarge | 34,5 % | 29,9 % | 25,1 % | 20,4 % | 20,9 % |
| Gewinn je Aktie | 1,44 $ | 1,37 $ | 1,54 $ | 1,39 $ | 1,47 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Ertragskraft positiv
- Die Zinsmarge stieg auf 4,11 Prozent im dritten Quartal 2026 (Vorjahr 3,92 Prozent), der Gewinn der ersten neun Monate auf 127,1 Millionen US-Dollar; die Rendite auf das materielle Eigenkapital lag bei 15,73 Prozent.
- Kreditqualität negativ
- Die klassifizierten Kredite stiegen von 88,9 Millionen Dollar (31.03.2025) auf 174,6 Millionen (30.09.2026), die notleidenden im dritten Quartal 2026 auf 95,2 Millionen. Die Abschreibungen sind mit 0,19 Prozent im Quartal noch niedrig.
- Kapital & Ausschüttungen negativ
- Rückkäufe (125,1 Millionen Dollar) und Dividenden (42,2 Millionen) überstiegen in neun Monaten 2026 den Gewinn von 127,1 Millionen. Die harte Kernkapitalquote sank im dritten Quartal von 12,6 auf 11,9 Prozent, liegt aber 539,4 Millionen über der Schwelle „gut kapitalisiert“.
- Gewerbeimmobilien neutral
- 3,04 Milliarden Dollar oder 32 Prozent der Kredite, davon 414,7 Millionen Büros. Der Block schrumpft seit Ende 2025 um 4,4 Prozent; die Beleihungswerte beruhen aber überwiegend auf Gutachten aus der Vergabezeit.
- Refinanzierung positiv
- Knapp ein Viertel der Einlagen liegt auf unverzinsten Girokonten, die Einlagenkosten sanken im dritten Quartal 2026. Rund 3,0 Milliarden Dollar Einlagen sind nicht staatlich gesichert, 0,8 Milliarden davon durch verpfändete Wertpapiere oder Bürgschaften besichert.
- Gewinnqualität & Führung neutral
- Das Gewinnplus des dritten Quartals 2026 stammt aus gekauften Steuergutschriften (4,7 Millionen Dollar). Der seit April 2026 amtierende IT-Chef (Executive Vice President und CIO) ist laut 8-K der Sohn des Verwaltungsratsvorsitzenden.
First Commonwealth ist ein Fall für die Langeweile-Falle: Die Regionalbank verdient solide, ihre Zinsmarge ist gestiegen, die Dividende wächst. Doch 2026 schüttete sie mehr aus, als sie verdiente, der Quartalsgewinn hing an einem Steuerkauf, und die klassifizierten Kredite haben sich seit Anfang 2025 fast verdoppelt. Wer hier investiert, setzt darauf, dass die Bank ihre Problemkredite abarbeitet, bevor sie Geld kosten. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Bankgeschäft trägt, aber eine wesentliche operative Frage offen ist: Die klassifizierten Kredite haben sich seit März 2025 fast verdoppelt, die notleidenden steigen, und die Risikovorsorge wird seit 2023 jedes Jahr teurer. Ob daraus nennenswerte Ausfälle werden, zeigen erst die nächsten Quartale. Zugleich schüttet die Bank mehr aus, als sie verdient, und baut damit Kapitalpuffer ab. Ein Substanzrisiko sehen wir nicht: Die Bank ist gut kapitalisiert und profitabel. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse ist die erste Erfassung durch den Reddit-Hype-Scanner am 19.11.2026 (sieben Erwähnungen). Kursbezug (Schlusskurse laut Fundamentaldaten): 16,86 US-Dollar (31.12.2025), 21,95 (04.08.2026, höchster Schlusskurs der vergangenen zehn Jahre), 20,57 (18.11.2026).
- Datenstand: Jüngster Periodenbericht ist der Quartalsbericht 10-Q zum 30.09.2026 (eingereicht 06.11.2026); die Ergebnismitteilung kam am 28.10.2026 (8-K Item 2.02). Durchgesehen wurden alle Einreichungen bis zum 13.11.2026 (Form 4, Form 144, 13F). Nettogewinn, Zinsüberschuss und Risikovorsorge 2021 bis 2025 aus dem Geschäftsbericht 10-K und den XBRL-Reihen der SEC.
- Aktienzahl vom Deckblatt des 10-Q (96.927.715 zum 05.11.2026). Börsenwert-Gegenprobe: 96,9 Mio. Aktien mal 21,19 US-Dollar (Schlusskurs 26.10.2026 laut Ergebnismitteilung) ergeben rund 2,05 Mrd. Dollar und decken sich mit dem Wert aus den Fundamentaldaten (rund 1,99 Mrd.).
- Eigene Rechnungen: Quartalsgewinn ohne Steuervorteil (44,9 minus 4,7 = rund 40,2 Mio. Dollar); Ausschüttungsquote neun Monate 2026 (167,3 zu 127,1 Mio.); Rückkaufpreis zu materiellem Buchwert (21,18 zu 11,58 Dollar); Kurs zu Buchwert und KGV mit dem Gewinn je Aktie der vergangenen vier Quartale (1,68 Dollar).
- Verwechslungsgefahr: Das Börsenkürzel FCF steht für First Commonwealth Financial, nicht für die Kennzahl „Free Cash Flow“.
Aktien-Wächter
Diese Analyse ist Stand 19. November 2026. Was sich seitdem bei FCF geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu First Commonwealth Financial Corporation (FCF) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
First Commonwealth Financial Corporation (NYSE: FCF) ist die Holding der First Commonwealth Bank, einer Regionalbank mit Sitz in Indiana, Pennsylvania, und 126 Filialen in Pennsylvania und Ohio. Sie vergibt Firmen-, Immobilien- und Konsumentenkredite, nimmt Einlagen an und bietet Vermögensverwaltung und Versicherungen. Zum 30. September 2026 standen 9,54 Milliarden US-Dollar Kredite 10,27 Milliarden Einlagen gegenüber.
Nein. FCF ist das Börsenkürzel von First Commonwealth Financial an der New York Stock Exchange. Mit der Kennzahl „Free Cash Flow“, dem freien Mittelzufluss, hat es nichts zu tun. Bei Banken ist diese Kennzahl ohnehin wenig aussagekräftig, weil Kredite und Einlagen selbst das Geschäft sind; wichtiger sind Zinsmarge, Kreditqualität und Kapitalquoten.
Am 27. Oktober 2026 beschloss die Bank eine Quartalsdividende von 0,14 US-Dollar je Aktie, 3,7 Prozent mehr als ein Jahr zuvor; zahlbar am 20. November 2026. Aufs Jahr gerechnet sind das 0,56 Dollar, beim Schlusskurs vom 18. November 2026 (20,57 Dollar) rund 2,7 Prozent Rendite. Die Jahresdividende stieg von 0,455 Dollar 2021 auf 0,535 Dollar 2025.
Die Ausfälle sind noch niedrig, die Frühwarnzeichen steigen. Im dritten Quartal 2026 schrieb die Bank 4,6 Millionen US-Dollar ab, aufs Jahr gerechnet 0,19 Prozent der Kredite. Zugleich stiegen die notleidenden Kredite auf 95,2 Millionen (0,99 Prozent) und die klassifizierten Kredite von 88,9 Millionen im März 2025 auf 174,6 Millionen im September 2026.
Zum 30. September 2026 lag die harte Kernkapitalquote bei 11,9 Prozent, die Gesamtkapitalquote bei 14,3 Prozent. Laut Ergebnismitteilung sind das 539,4 Millionen US-Dollar über der Schwelle von 6,5 Prozent, ab der eine Bank als gut kapitalisiert gilt. Im dritten Quartal sank die Kernkapitalquote allerdings von 12,6 auf 11,9 Prozent — in einem Quartal, in dem die Bank für rund 88 Millionen Dollar eigene Aktien zurückkaufte.
Zum 30. September 2026 standen 3,04 Milliarden US-Dollar an Gewerbeimmobilien-Krediten in den Büchern, 32 Prozent aller Kredite; davon entfielen 414,7 Millionen auf Büros und 682,5 Millionen auf Mehrfamilienhäuser. Seit Ende 2025 schrumpfte der Block um 4,4 Prozent. Der Beleihungsauslauf der größeren Büro-Kredite von 45 Prozent stützt sich überwiegend auf Gutachten aus der Zeit der Kreditvergabe.
Vor allem wegen einer niedrigeren Steuerlast. Die Bank kaufte Steuergutschriften über 54,7 Millionen US-Dollar mit Abschlag und sparte dadurch 4,7 Millionen Steuern. Der Nettogewinn stieg auf 44,9 Millionen, das Ergebnis vor Steuern sank dagegen auf 50,7 Millionen nach 56,3 Millionen im Vorquartal, weil Risikovorsorge und Kosten stiegen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.