Hope Bancorp: Die Dividende überholte den Gewinn — jetzt soll ein Zukauf die Rendite auf 12 Prozent heben
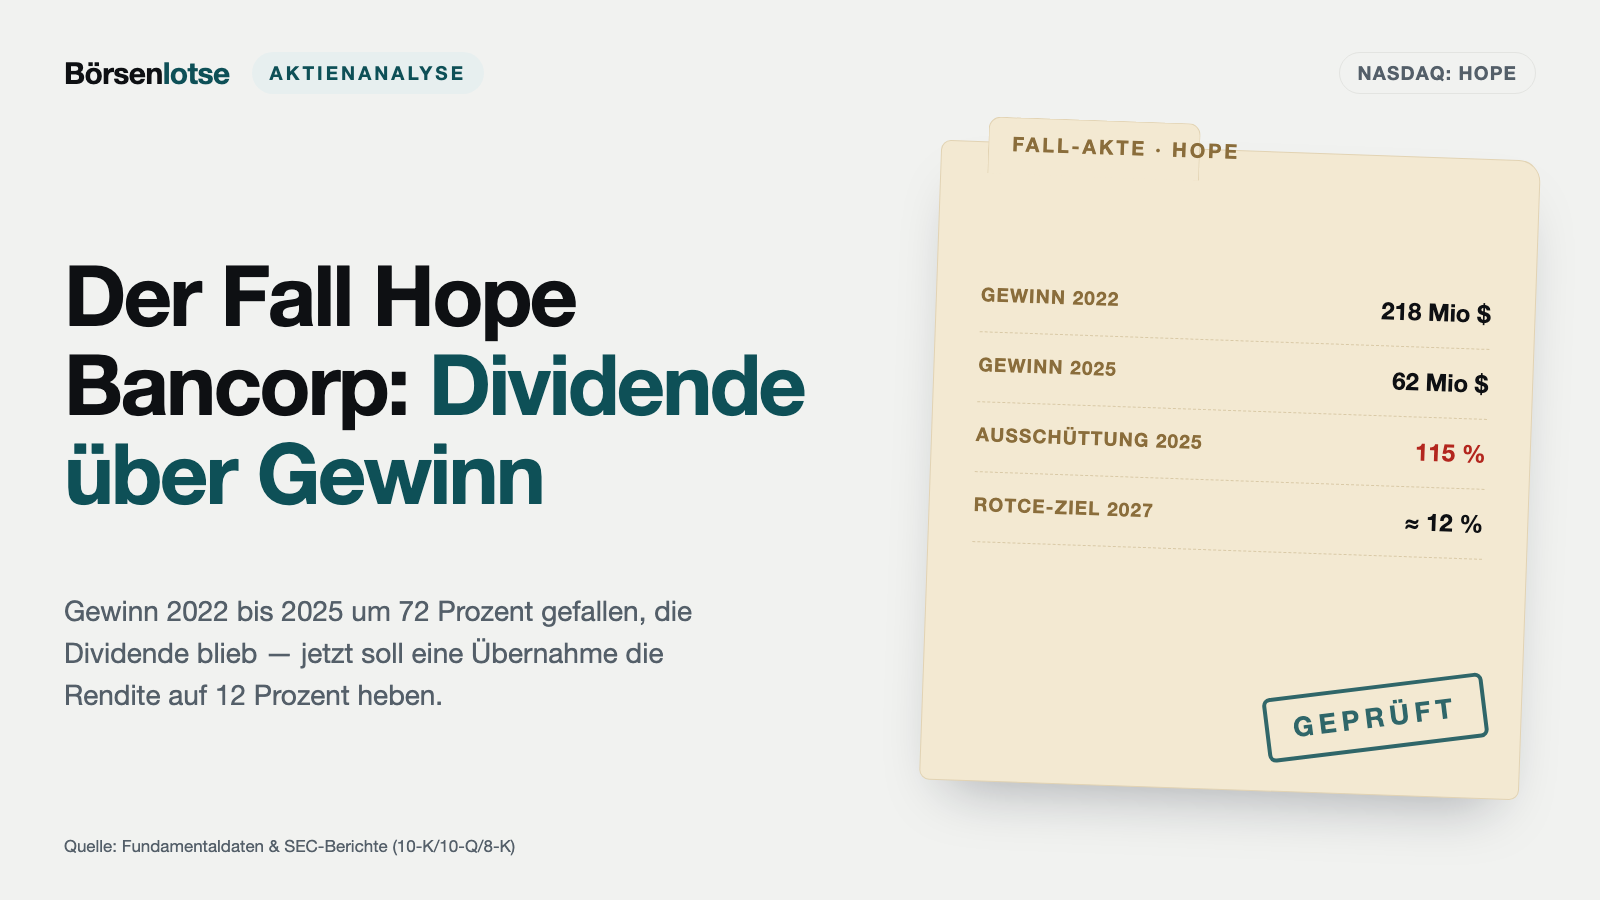
Eine Bankaktie unter Buchwert fühlt sich an wie ein Schnäppchen, und diese Bank heißt auch noch Hoffnung. Die Berichte erzählen eine nüchternere Geschichte: Der Gewinn von Hope Bancorp fiel von 218,3 Millionen Dollar (2022) auf 61,6 Millionen (2025), 2025 zahlte die Bank 70,7 Millionen Dollar Dividende — mehr, als sie verdiente. Seit Anfang 2026 dreht die Rendite, und am 1. Oktober 2026 hat Hope für bar das Firmenkundengeschäft der SMBC-Tochter MANUBANK übernommen, das 2027 eine Rendite von rund 12 Prozent bringen soll. Wir lesen nach, was hinter dem Abschlag zum Buchwert steckt. Ob Hoffnung hier ein Plan ist oder nur ein Name, entscheidest du.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 2. Oktober 2026
- Schlusskurs
- 13,68 $ +1,33 %
- Marktkapitalisierung
- 1,7 Mrd. $
- KGV
- 13,4
- Wachstums-Score
- 6/10
- AAQS
- 5/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 9,80 $ bis 14,50 $ · Letzter Kurs: 13,68 $ (Stand: 2. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen Reflex, den fast jeder Anleger kennt, der sich einmal mit Bankaktien beschäftigt hat. Eine Bank besteht aus Geld — Krediten, Einlagen, Wertpapieren —, und dieses Geld steht mit einem Wert in der Bilanz, dem Buchwert. Kostet die Aktie weniger als dieser Buchwert, wirkt das wie ein Euro für 80 Cent. Wir nennen es den Schnäppchen-Reflex: Der Abschlag fühlt sich an wie eine Sicherheitsmarge, und das Gehirn hört auf zu fragen, warum es ihn gibt. Bei Hope Bancorp kommt etwas Zweites dazu. Die Bank heißt Hoffnung, ihr Börsenkürzel lautet HOPE, und die wichtigste Zahl in ihren aktuellen Unterlagen ist ein Versprechen für 2027.
Der Abschlag ist echt. Zum Schlusskurs von 13,68 Dollar am 2. Oktober 2026 kostete die Aktie rund 76 Prozent ihres Buchwerts von 17,97 Dollar je Aktie (30. Juni 2026). Die Frage ist nur, ob er ein Geschenk ist oder ein Preisschild. Eine Bank, die auf ihr Eigenkapital wenig verdient, ist an der Börse auch weniger wert als ihr Eigenkapital — das ist kein Fehler des Marktes, sondern Rechnen. Legen wir also den Reflex zur Seite und lesen, was Hope Bancorp selbst an die US-Börsenaufsicht SEC gemeldet hat: die Geschäftsberichte (10-K) für 2024 und 2025, die Quartalsberichte (10-Q) bis zum jüngsten zum 30. Juni 2026, die Ergebnismitteilung vom 27. Juli 2026 und alle Pflichtmeldungen bis zum 1. Oktober 2026. Das Spannungsfeld dieser Analyse lautet: Die Bank ist solide kapitalisiert und hat ihre Kreditrisiken im Griff — aber sie verdient seit drei Jahren zu wenig auf ihr Kapital, und die Wende soll jetzt ausgerechnet ein Zukauf bringen, der genau dieses Kapitalpolster verkleinert.
Was Hope Bancorp eigentlich macht — die Hausbank der koreanisch-amerikanischen Geschäftswelt
Hope Bancorp ist die Holding der Bank of Hope in Los Angeles. Nach eigener Darstellung im Quartalsbericht ist sie die einzige regionale koreanisch-amerikanische Bank der USA und die größte Regionalbank für multikulturelle Kunden im Kernland und auf Hawaii. Zum 30. Juni 2026 betrieb sie 45 Filialen in Kalifornien, New York, New Jersey, Washington, Texas, Illinois, Georgia und Alabama sowie 28 Filialen auf Hawaii unter dem Namen Territorial Savings; mit der Übernahme vom 1. Oktober 2026 kamen laut Mitteilung zum Abschluss sieben weitere Standorte in Kalifornien hinzu. Die Bilanzsumme lag bei 18,99 Milliarden Dollar, Ende 2025 arbeiteten 1.434 Menschen (Vollzeitstellen) für die Gruppe.
Das Geschäft ist das älteste der Finanzwelt: Einlagen hereinnehmen, Kredite hinausgeben, von der Differenz leben. Diese Differenz heißt Zinsmarge — von je 100 Dollar, die eine Bank in Krediten und Wertpapieren angelegt hat, bleibt nach Abzug der Zinsen, die sie selbst zahlt, ein kleiner Rest übrig. Bei Hope waren es 2025 nur 2,76 Dollar, im zweiten Quartal 2026 dann 2,96 Dollar. Fast alles hängt an dieser Marge: 2025 bestanden 94,7 Prozent der Erträge aus dem Zinsüberschuss (472,2 Millionen Dollar), nur 26,5 Millionen kamen aus Gebühren und Verkaufsgewinnen. Gebühren, die Bankgewinne in Zinsflauten stützen, spielen hier kaum eine Rolle.
Wohin das Geld fließt, ist ebenso eindeutig: 57,1 Prozent der Kredite (8,58 Milliarden Dollar zum 30. Juni 2026) sind Gewerbeimmobilienkredite, 25,9 Prozent Firmenkredite, 17,0 Prozent Wohnbau- und Verbraucherkredite. Hinter den Gewerbeimmobilien stehen vor allem Einkaufszeilen mit mehreren Mietern, Lagerhallen, Tankstellen und Autowaschanlagen, Mehrfamilienhäuser und Hotels — klassische Kreditnehmer aus dem koreanisch-amerikanischen Unternehmertum. Bürogebäude — ein Segment, auf das Bankanleger seit 2023 besonders achten — machen nur 4 Prozent aus. Gewachsen ist die Bank vor allem durch Fusionen: Aus Nara Bancorp wurde 2011 BBCN Bancorp, mit der Übernahme von Wilshire Bancorp am 29. Juli 2016 entstand Hope Bancorp, am 2. April 2025 kam Territorial Bancorp aus Honolulu dazu, und am 1. Oktober 2026 das Firmenkundengeschäft der SMBC MANUBANK.
Die Firmengeschichte für Anleger
-
2016
Aus BBCN und Wilshire wird Hope
Mit der Übernahme von Wilshire Bancorp am 29.07.2016 entsteht Hope Bancorp — heute nach eigener Angabe die einzige regionale koreanisch-amerikanische Bank der USA.
-
2022
Rekordgewinn vor der Zinswende
218,3 Mio. USD Gewinn und 13,97 % Rendite auf das materielle Eigenkapital — der Höchststand, an dem sich alle späteren Jahre messen lassen müssen.
-
2023
Stellenabbau und schrumpfende Marge
Steigende Einlagenkosten drücken die Zinsmarge; im vierten Quartal baut Hope 13 % der Belegschaft ab. Gewinn: 133,7 Mio. USD.
-
2025
Territorial und eine Dividende über dem Gewinn
Übernahme von Territorial (Hawaii) am 02.04.2025, Verlust aus Wertpapier-Umbau: Gewinn 61,6 Mio. USD, Dividende 70,7 Mio. USD.
-
2026
Wende und MANUBANK-Übernahme
Rendite steigt auf 7,48 % (Q2). Am 01.10.2026 übernimmt Hope für bar die MANUBANK-Firmenkundensparte — Ziel: rund 12 % Rendite 2027.
Wie die Aktie auf unseren Tisch kam — über Reddit, mit einem Ticker, der ein Alltagswort ist
Nicht über einen Kennzahlen-Scanner, sondern über unseren Reddit-Hype-Scanner, der täglich zählt, welche US-Kürzel in den Börsenforen gerade auftauchen. Anfang Oktober 2026 stand dort HOPE. Hier ist eine ehrliche Einschränkung nötig: „hope“ ist im Englischen ein Alltagswort. Ein Zähler, der Kürzel in Forenbeiträgen sucht, kann ein „I hope this works“ kaum sicher von einem Hinweis auf die Bank unterscheiden. Wie viele Erwähnungen tatsächlich Hope Bancorp meinten, wissen wir nicht — das ist unsere Einschätzung, kein gemessener Befund.
Einen echten Anlass gab es trotzdem. Am 1. Oktober 2026 meldete Hope per Pflichtmeldung (8-K) den Vollzug der größten Übernahme seit Jahren. Der Kurs hatte schon vorher zugelegt: Am 2. Oktober 2025 schloss die Aktie bei 10,66 Dollar, am 17. November 2025 bei 9,84 Dollar (Tiefpunkt der zwölf Monate), am 13. August 2026 bei 14,50 Dollar und am 2. Oktober 2026 bei 13,68 Dollar — ein Plus von 28 Prozent binnen eines Jahres (Quelle: Fundamentaldaten). Merke: Ein Ticker, der ein Wort ist, wird öfter erwähnt, als er gehandelt wird — die Zahl der Erwähnungen ist hier ein besonders schwaches Signal.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was man anerkennen muss. Hope ist solide kapitalisiert: Die harte Kernkapitalquote — das Sicherheitspolster, auf das die Aufsicht schaut — lag zum 30. Juni 2026 bei 12,27 Prozent, fast doppelt so hoch wie die 6,5 Prozent, ab denen eine Bank als „gut kapitalisiert“ gilt. Die Kreditqualität ist ordentlich: Notleidende Vermögenswerte machten 0,59 Prozent der Bilanzsumme aus, die Nettoabschreibungen lagen im zweiten Quartal 2026 bei 0,24 Prozent der Kredite (aufs Jahr gerechnet), die als kritisch eingestuften Kredite sanken binnen eines Jahres um 19 Prozent auf 334,3 Millionen Dollar. Und seit Anfang 2026 geht es aufwärts: 29,5 Millionen Dollar Gewinn im ersten Quartal, 33,0 Millionen im zweiten, die Zinsmarge stieg von 2,69 Prozent (zweites Quartal 2025) auf 2,96 Prozent, die Kostenquote sank von 115,8 auf 66,6 Prozent.
Ebenfalls fair: Die Aktionäre wurden kaum verwässert. Ende 2021 gab es 120,0 Millionen Aktien, zum 31. Juli 2026 waren es 127,7 Millionen — der Zuwachs stammt fast vollständig aus den 6,98 Millionen Aktien, mit denen Hope 2025 Territorial bezahlte. 2026 kaufte die Bank bis Ende Juni 772.726 eigene Aktien für 8,7 Millionen Dollar zurück, im Schnitt zu 11,25 Dollar.
Jetzt der unangenehme Teil, und er steht in einer einzigen Zahl: der Rendite auf das materielle Eigenkapital (ROTCE). Sie misst, wie viel die Bank auf das echte Geld ihrer Eigentümer verdient, ohne den Firmenwert aus früheren Übernahmen. Als grobe Faustregel unter Bankanalysten gilt: Unter etwa zehn Prozent verdient eine Bank ihre Kapitalkosten nicht.
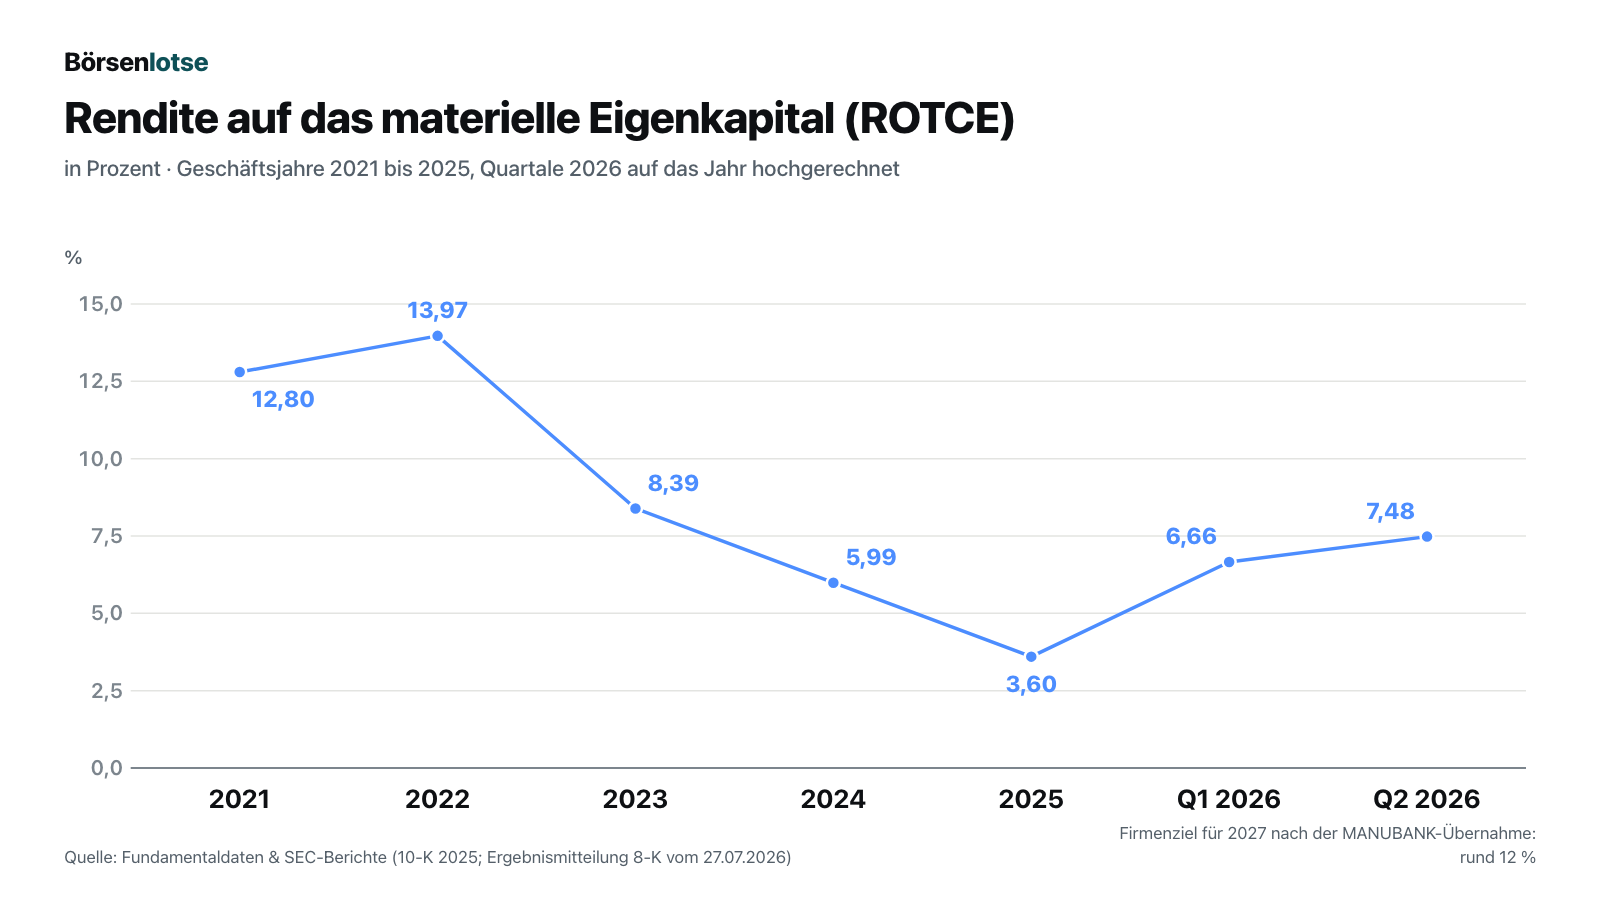
Von 13,97 Prozent (2022) auf 3,60 Prozent (2025) — und auch die 7,48 Prozent aus dem zweiten Quartal 2026 liegen noch deutlich unter der Faustregel. Der Grund ist kein Skandal, sondern der Zinsanstieg. Hope finanziert sich zu einem großen Teil über Festgeld, und als die Leitzinsen ab 2022 stiegen, stiegen die eigenen Kosten schneller als die Erträge: Die Kosten der verzinsten Verbindlichkeiten sprangen von 0,56 Prozent (2021) auf 4,52 Prozent (2024), die Rendite der Kredite und Wertpapiere nur von 3,42 auf 5,69 Prozent. Die Zinsmarge schrumpfte von 3,36 Prozent (2022) auf 2,55 Prozent (2024). Im Alltagsbild: Ein Händler, dessen Einkaufspreise sich verachtfachen, während die Verkaufspreise sich nicht einmal verdoppeln. Dazu kamen 2025 Sonderlasten von zusammen 51,8 Millionen Dollar nach Steuern — vor allem ein Verlust von 38,9 Millionen Dollar (vor Steuern) aus dem Verkauf niedrig verzinster Wertpapiere im Juni 2025; den Erlös legte Hope laut Quartalsbericht in höher verzinste Papiere an. Ohne diese Sonderposten hätte der Gewinn 2025 bei 113,3 Millionen Dollar gelegen. Merke: Eine Bank kann gesund sein und trotzdem zu wenig verdienen — das sind zwei verschiedene Fragen.
Unbequeme Wahrheit Nr. 1: Der Gewinn schrumpfte in drei Jahren auf unter ein Drittel
Der Geschäftsbericht für 2025 sagt es ohne Umschweife:
„Our net income was $61.6 million for 2025 compared with $99.6 million for 2024 and $133.7 million for 2023.“
Übersetzung: „Unser Nettogewinn lag 2025 bei 61,6 Millionen Dollar, verglichen mit 99,6 Millionen 2024 und 133,7 Millionen 2023.“
— Hope Bancorp, SEC-Geschäftsbericht 10-K für 2025, Item 7 (Management’s Discussion and Analysis, Results of Operations)
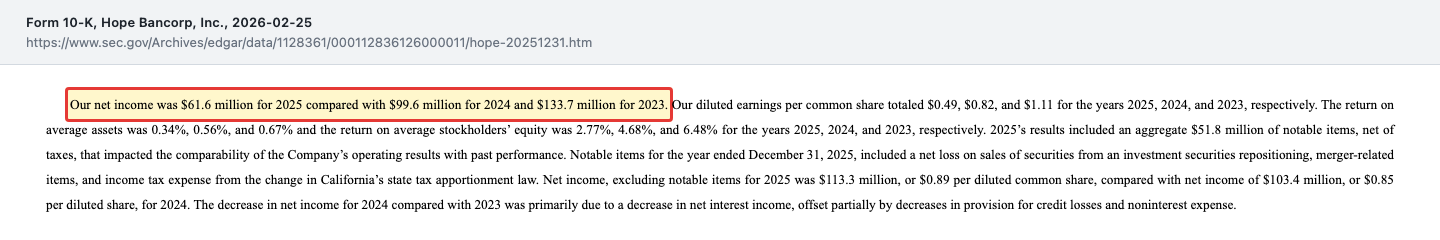
Nimmt man 2022 dazu, ist die Linie noch steiler: 218,3 Millionen Dollar (2022) → 133,7 → 99,6 → 61,6 Millionen (2025). Das ist ein Rückgang um 72 Prozent. Der Gewinn je Aktie fiel von 1,81 auf 0,49 Dollar. Im selben Absatz nennt Hope die Eigenkapitalrendite: 2,77 Prozent im Jahr 2025 — weniger, als Hope selbst 2025 im Schnitt für verzinste Einlagen zahlte (3,77 Prozent). Bereinigt um die Sonderposten sieht 2025 besser aus (113,3 Millionen Dollar, 0,89 Dollar je Aktie), aber selbst diese bereinigte Zahl liegt fast die Hälfte unter 2022.
Fairerweise: 2022 war ein Ausnahmejahr, in dem Banken billige Einlagen hatten und die Kredite schon höher verzinst wurden. Und das erste Halbjahr 2026 zeigt mit 62,6 Millionen Dollar Gewinn, dass die Talsohle durchschritten sein könnte — aufs Jahr gerechnet wären das rund 125 Millionen, gut die Hälfte des Werts von 2022. Wer den Abschlag zum Buchwert als Schnäppchen liest, muss deshalb die Frage beantworten: Ist eine Rendite von sieben Prozent die neue Normalität dieser Bank — oder nur der Zwischenstand auf dem Weg zurück?
Unbequeme Wahrheit Nr. 2: 2025 zahlte die Bank mehr Dividende, als sie verdiente
Während der Gewinn fiel, blieb eine Zahl wie in Stein gemeißelt: 0,56 Dollar Dividende je Aktie, in jedem Jahr von 2021 bis 2025, 14 Cent je Quartal, auch 2026. Das ist für Aktionäre angenehm, aber es hat eine Kehrseite, die im Diagramm sichtbar wird:
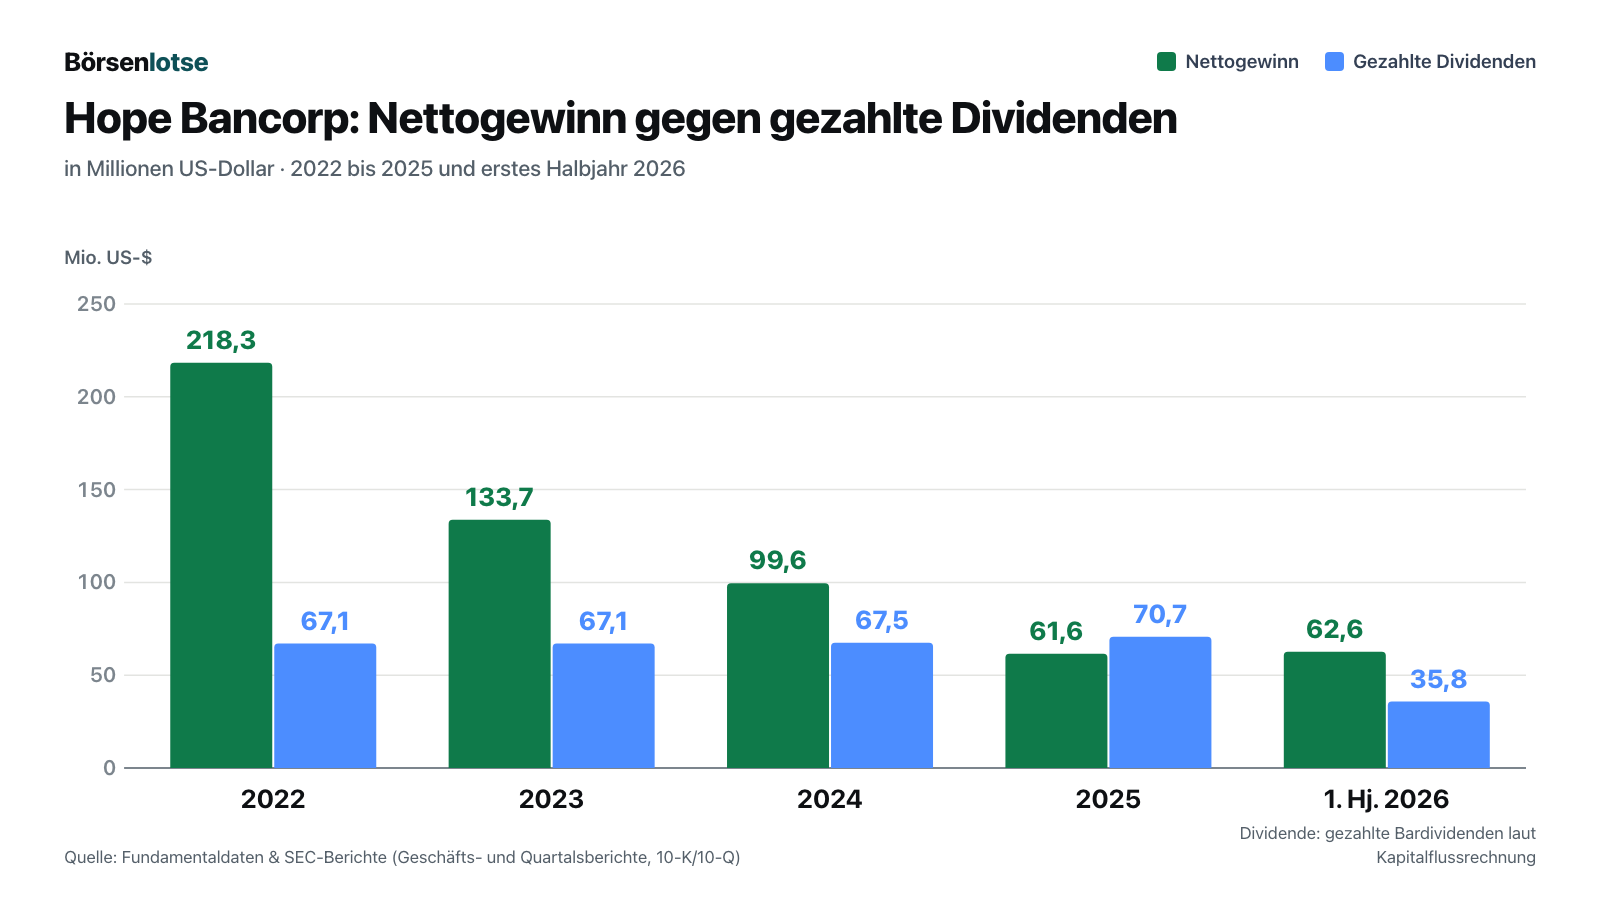
2025 überwies Hope 70,7 Millionen Dollar an Bardividenden bei einem Gewinn von 61,6 Millionen — eine Ausschüttungsquote von 115,27 Prozent laut Fünfjahrestabelle im Geschäftsbericht (2024: 68,07 Prozent, 2022: 30,91 Prozent). Eine Bank darf das nicht beliebig lange. Im Risikoteil desselben Geschäftsberichts beschreibt Hope die Regel der US-Notenbank Fed:
„Notification to the FRB is also required prior to our declaring and paying a cash dividend to our stockholders during any period in which our quarterly and/or cumulative twelve-month net earnings are insufficient to fund the dividend amount, among other requirements.“
Übersetzung: „Eine Mitteilung an die Fed ist unter anderem auch dann erforderlich, bevor wir eine Bardividende an unsere Aktionäre beschließen und zahlen, wenn in einem Zeitraum unser Quartals- und/oder kumulierter Zwölfmonats-Nettogewinn nicht ausreicht, um die Dividende zu finanzieren.“
— Hope Bancorp, SEC-Geschäftsbericht 10-K für 2025, Item 1A (Risk Factors, Dividenden)
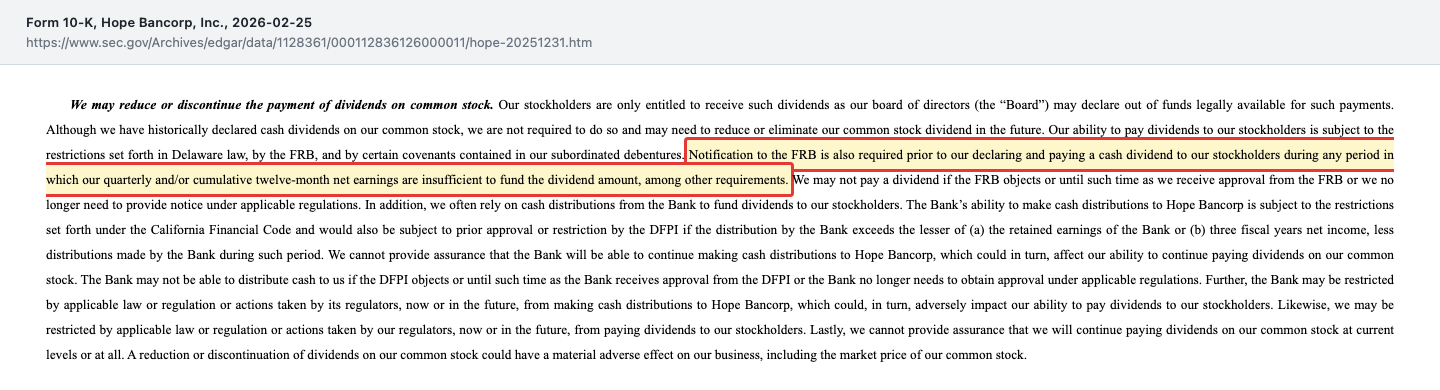
Ob Hope eine solche Mitteilung abgeben musste, steht in den Berichten nicht; wir behaupten es deshalb auch nicht. Entscheidend ist der Mechanismus: Eine Dividende, die über dem Gewinn liegt, wird aus dem Kapital bezahlt. Der Buchwert je Aktie lag Ende 2021 bei 17,44 Dollar und zum 30. Juni 2026 bei 17,97 Dollar — in viereinhalb Jahren kaum gewachsen. Was die Bank verdient hat, ging fast vollständig als Dividende hinaus. Seit 2026 ist die Lage wieder entspannter: Im ersten Halbjahr standen 62,6 Millionen Dollar Gewinn 35,8 Millionen Dividende gegenüber. Merke: Eine stabile Dividende bei fallendem Gewinn ist kein Zeichen von Stärke, sondern eine Wette darauf, dass der Gewinn zurückkommt.
Unbequeme Wahrheit Nr. 3: Teures Geld, viel Gewerbeimmobilie — und 1,18 Milliarden für Tankstellen und Waschanlagen
Die Schwäche der Zinsmarge hat eine Ursache auf der Einlagenseite. Zum 30. Juni 2026 bestanden 39,3 Prozent der Einlagen aus Festgeld — teuer, weil Sparer dafür marktnahe Zinsen verlangen —, nur 22,4 Prozent waren unverzinste Girokonten. Die Kosten der verzinsten Einlagen lagen im zweiten Quartal 2026 bei 3,31 Prozent. Dazu kommt ein zweiter Punkt, den Bankanleger seit dem Frühjahr 2023 genau lesen:
„The Bank’s estimated uninsured deposits at June 30, 2026, totaled $6.42 billion (40% of deposits), compared with $5.98 billion (38% of deposits) at December 31, 2025.“
Übersetzung: „Die geschätzten nicht versicherten Einlagen der Bank beliefen sich zum 30. Juni 2026 auf 6,42 Milliarden Dollar (40 Prozent der Einlagen), verglichen mit 5,98 Milliarden Dollar (38 Prozent der Einlagen) zum 31. Dezember 2025.“
— Hope Bancorp, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 (Liquidity)
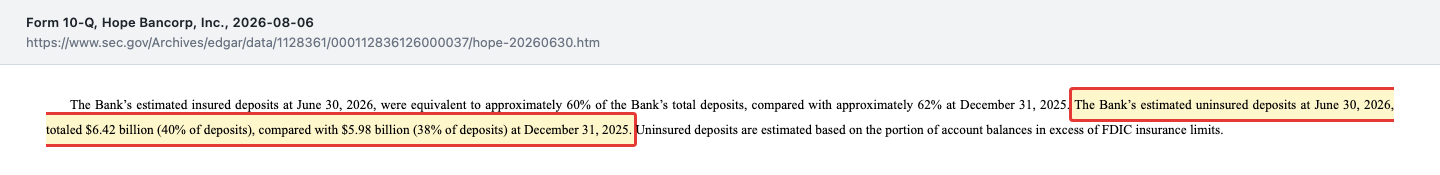
Nicht versicherte Einlagen sind Guthaben über der Grenze der staatlichen Einlagensicherung (250.000 Dollar je Kunde und Bank). Sie sind nicht automatisch gefährlich — Firmenkunden haben naturgemäß größere Konten —, aber sie sind das Geld, das in einer Vertrauenskrise zuerst geht. 40 Prozent ist für eine Firmenkundenbank kein Alarmwert, aber auch kein Polster. Gleichzeitig ist das Kreditbuch fast so groß wie die Einlagen: Das Verhältnis lag zum 30. Juni 2026 bei 94,7 Prozent, nach 90,6 Prozent ein Jahr zuvor.
Auf der Kreditseite fällt eine Zahl aus der Tabelle der Gewerbeimmobilienkredite heraus: 1.177,8 Millionen Dollar für Tankstellen und Autowaschanlagen — 14 Prozent aller Gewerbeimmobilienkredite und rund die Hälfte des Eigenkapitals von 2,30 Milliarden Dollar (30. Juni 2026). Ende 2024 waren es noch 1.027,5 Millionen, 2025 wuchs die Position um 14,5 Prozent. Die Beleihung liegt im gewichteten Schnitt bei 51 Prozent, die Bank hat also ein ordentliches Sicherheitspolster im Grundstückswert. Ein Ausfallproblem zeigen die Berichte nicht. Aber es ist eine Branchenwette, die man kennen sollte: Tankstellen hängen am Verbrennungsmotor, und Hotels (820,7 Millionen Dollar, 10 Prozent) an der Reiselust. Die Bank selbst kündigte in der Präsentation zum zweiten Quartal an, das eigene Wachstum bei Gewerbeimmobilienkrediten vor der Übernahme zu bremsen, um die Konzentration im Griff zu behalten. Die Kredite ohne Zinsabgrenzung — also die, bei denen die Bank keine Zinsen mehr verbucht — haben sich übrigens zwischen Ende 2023 (45,2 Millionen Dollar) und Ende 2025 (131,7 Millionen) fast verdreifacht, bevor sie bis Ende Juni 2026 auf 112,0 Millionen zurückgingen. Merke: Bei Banken entscheidet selten der Durchschnitt — sondern die eine Branche, in der zu viele Kredite gleichzeitig wackeln.
Unbequeme Wahrheit Nr. 4: Die Wende soll ein Zukauf bringen — bezahlt mit dem Kapitalpolster
Am 31. März 2026 kündigte Hope an, das Firmenkundengeschäft der SMBC MANUBANK zu übernehmen, einer Tochter der japanischen Großbank Sumitomo Mitsui. Dazu gehören laut Mitteilung rund 2,5 Milliarden Dollar Kredite und 2,7 Milliarden Dollar Einlagen (Stand 31. Dezember 2025) — jeweils rund 17 Prozent mehr als Hope allein hatte. Die Einlagen sind genau das, was Hope fehlt: nur 3 Prozent Festgeld, 22 Prozent unverzinste Girokonten, Einlagenkosten von 2,20 Prozent gegenüber 2,68 Prozent bei Hope. Am 2. September 2026 lagen alle Genehmigungen vor, am 1. Oktober 2026 wurde der Kauf vollzogen. Bezahlt wird in bar, ohne neue Aktien. Die Versprechen in der Mitteilung vom 31. März sind groß: mehr als 20 Prozent höherer Gewinn je Aktie 2027 und eine Rendite auf das materielle Eigenkapital von rund 12 Prozent im Jahr 2027. Der Preis dafür steht im selben Dokument:
„Tangible book value dilution at closing is expected to be approximately 4.5% and earned back in approximately two years.“
Übersetzung: „Die Verwässerung des materiellen Buchwerts beim Abschluss wird auf etwa 4,5 Prozent geschätzt und soll in etwa zwei Jahren wieder aufgeholt sein.“
— Hope Bancorp, Pflichtmeldung 8-K vom 31. März 2026, Anlage 99.1 (Financial Highlights)
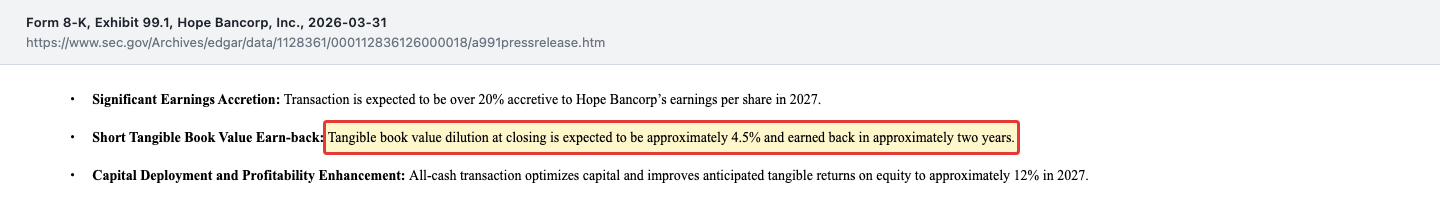
In der Präsentation zum Kauf rechnet Hope das vor, auf Basis der Zahlen vom 31. Dezember 2025: Der materielle Buchwert je Aktie sinkt von 13,71 auf 13,09 Dollar, die Quote des materiellen Eigenkapitals an der Bilanzsumme von 9,8 auf 8,1 Prozent, die harte Kernkapitalquote von 12,27 auf 10,2 Prozent. Hinzu kommen ein immaterieller Wert für die Kundenbeziehungen von rund 63 Millionen Dollar und Übernahmekosten von rund 30 Millionen Dollar nach Steuern, verteilt auf das erste Jahr. Das ist die Logik des Deals: Hope tauscht überschüssiges Kapital, das wenig verdient, gegen ein Geschäft mit billigeren Einlagen. Das ist ein vernünftiger Plan — aber das Polster, das wir oben als Stärke gelobt haben, wird dafür spürbar dünner.
Wie solche Versprechen sich einlösen, zeigt der letzte Zukauf. Territorial Bancorp kam am 2. April 2025 dazu, bezahlt mit 6,98 Millionen neuen Aktien im Wert von 73,3 Millionen Dollar. Er brachte die günstigeren Einlagen, die Hope wollte — die Ergebnismitteilung vom 27. Juli 2026 nennt ihn als einen Grund, warum die Kosten der verzinsten Einlagen binnen eines Jahres um 0,46 Prozentpunkte sanken. Er brachte aber auch Sonderkosten, die 2025 in die Gewinnrechnung fielen. Der Ausblick vom 27. Juli 2026 sagt für das Gesamtjahr 2026 rund 20 Prozent mehr Kredite, 15 bis 20 Prozent mehr Erträge und 25 bis 30 Prozent mehr Ergebnis vor Risikovorsorge voraus, jeweils einschließlich MANUBANK ab dem Vollzug. Merke: Ein „ab 2027“-Versprechen ist eine Rechnung mit Annahmen — prüfbar wird es erst mit dem Geschäftsbericht für 2027.
Bewertung: knapp unter dem materiellen Buchwert
Beim Schlusskurs von 13,68 Dollar am 2. Oktober 2026 und 127,7 Millionen Aktien (Stand 31. Juli 2026) war Hope an der Börse rund 1,75 Milliarden Dollar wert — eine eigene Rechnung; der Börsenwert in der Kennzahlen-Box dieser Seite kann auf einem anderen Kurs beruhen. Das sind rund 76 Prozent des Buchwerts (17,97 Dollar je Aktie) und rund 99 Prozent des materiellen Buchwerts (13,85 Dollar je Aktie, jeweils 30. Juni 2026). Nach der MANUBANK-Verwässerung — gerechnet mit den 13,09 Dollar aus der Präsentation — läge der Kurs leicht darüber, beim rund 1,05-Fachen. Der Schnäppchen-Reflex hängt also am falschen Maßstab: Gegen den gesamten Buchwert ist die Aktie billig, gegen das materielle Eigenkapital ohne Firmenwert aus alten Übernahmen ist sie ungefähr fair bewertet.
Gemessen am Gewinn: Die letzten vier Quartale brachten 1,01 Dollar je Aktie (eigene Rechnung aus 10-K und 10-Q), das entspricht einem Kurs-Gewinn-Verhältnis von rund 13,5. Die Dividende von 0,56 Dollar ergibt bei 13,68 Dollar eine Rendite von rund 4,1 Prozent. Für 2027 erwarten Analysten im Mittel 1,57 Dollar Gewinn je Aktie; zum Kurs vom 2. Oktober wäre das ein Kurs-Gewinn-Verhältnis von rund 8,7 — wenn das Versprechen eingelöst wird. Rechnet man nach: 1,57 Dollar auf einen materiellen Buchwert von gut 13 Dollar sind rund 12 Prozent Rendite. Die Analysten haben die Firmenziele also weitgehend übernommen.
Der Blick der Profis: Fünf Analysten beobachten die Aktie, zwei raten zum Kauf („Strong Buy“), drei zum Halten; das mittlere Kursziel liegt bei 15,50 Dollar (Quelle: Fundamentaldaten, Stand 3. Oktober 2026). Wie eine Regionalbank aussieht, die ihre Kapitalkosten deutlich verdient, zeigt unsere Aktienanalyse zu Byline Bancorp: Die Chicagoer Bank kam 2025 auf eine Zinsmarge von 4,22 Prozent — gut 1,4 Prozentpunkte mehr als Hope.
Chancen und Risiken auf einen Blick
Was für Hope Bancorp spricht:
- Solides Kapitalpolster: harte Kernkapitalquote 12,27 Prozent, Quote des materiellen Eigenkapitals 9,58 Prozent (30.06.2026).
- Ordentliche Kreditqualität: notleidende Vermögenswerte 0,59 Prozent der Bilanzsumme, kritische Kredite binnen eines Jahres −19 Prozent, Bürokredite nur 4 Prozent der Gewerbeimmobilien.
- Die Wende hat begonnen: Rendite auf das materielle Eigenkapital von 3,60 Prozent (2025) auf 7,48 Prozent (Q2 2026), Zinsmarge 2,96 Prozent.
- MANUBANK bringt billigere Einlagen (nur 3 Prozent Festgeld) und soll 2027 rund 12 Prozent Rendite ermöglichen; Kauf in bar, ohne neue Aktien.
- Aktie rund beim materiellen Buchwert, Dividendenrendite rund 4,1 Prozent (Kurs 2. Oktober 2026).
Was dagegen spricht:
- Gewinn von 218,3 Millionen Dollar (2022) auf 61,6 Millionen (2025) gefallen, Rendite 2025 nur 3,60 Prozent.
- Dividende 2025 über dem Gewinn (Ausschüttungsquote 115,27 Prozent); Buchwert je Aktie seit Ende 2021 kaum gewachsen.
- Teure Finanzierung: 39,3 Prozent Festgeld, 40 Prozent nicht versicherte Einlagen, Kredite bei 94,7 Prozent der Einlagen (30.06.2026).
- Hohe Gewerbeimmobilienquote (57,1 Prozent der Kredite), darunter 1,18 Milliarden Dollar für Tankstellen und Waschanlagen — rund die Hälfte des Eigenkapitals.
- MANUBANK senkt das Kapitalpolster (Pro-forma-Quote des materiellen Eigenkapitals 8,1 Prozent) und muss die Versprechen für 2027 erst einlösen.
Ein menschliches Fazit
Zurück zum Schnäppchen-Reflex. Ja, die Aktie kostet weniger als der Buchwert. Aber die Berichte zeigen, warum: Eine Bank, die drei Jahre lang immer weniger auf ihr Kapital verdient und 2025 mehr ausgeschüttet hat, als sie einnahm, ist kein Euro für 80 Cent. Sie ist ein Euro, der zu wenig Zinsen bringt — und der Markt bewertet ihn ziemlich genau so, wenn man den Firmenwert aus alten Übernahmen herausrechnet. Gleichzeitig wäre es unfair, Hope schlechtzuschreiben. Das Kapital ist da, die Kredite halten, und seit Anfang 2026 steigen Gewinn und Marge wieder. Die eigentliche Wette ist jetzt eine andere: ob MANUBANK die Rendite 2027 tatsächlich auf rund 12 Prozent hebt. Die Bank heißt Hoffnung, und genau das ist dieses Versprechen, bis es in einem Geschäftsbericht steht. Frag dich deshalb nicht, ob die Aktie billig ist — frag dich, ob du der Rendite von 12 Prozent glaubst, bevor sie geliefert ist. Der erste Prüfstein ist die Ergebnismitteilung zum vierten Quartal 2026, die erste mit MANUBANK in den Büchern. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Hope Bancorp, Inc. — Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht am 6. August 2026) — jüngster Periodenbericht: Aktienzahl, Gewerbeimmobilien nach Objektart, nicht versicherte Einlagen, Halbjahreszahlen
- Hope Bancorp, Inc. — Ergebnismitteilung zum zweiten Quartal 2026 als Anlage 99.1 zur Pflichtmeldung 8-K vom 27. Juli 2026 und die Präsentation dazu (Ausblick 2026)
- Hope Bancorp, Inc. — Übernahme der MANUBANK-Firmenkundensparte: Mitteilung und Präsentation zur Pflichtmeldung 8-K vom 31. März 2026; Pflichtmeldungen 8-K vom 2. September 2026 (Genehmigungen) und vom 1. Oktober 2026 (Vollzug)
- Hope Bancorp, Inc. — Geschäftsberichte 10-K für 2025 (25. Februar 2026; Fünfjahreszahlen 2021–2025, Dividendenregeln, Territorial-Übernahme) und 2024 (26. Februar 2025); Quartalsbericht 10-Q zum 31. März 2026
- Hope Bancorp, Inc. — Quartalsbericht 10-Q zum 30. Juni 2025 (Umbau des Wertpapierbestands, Verlust von 38,9 Millionen Dollar) und Einladung zur Hauptversammlung (DEF 14A vom 10. April 2026) (Großaktionäre)
- Schlusskurse vom 2. Oktober 2025, 17. November 2025, 13. August 2026 und 2. Oktober 2026 (Kursanker 13,68 Dollar), Analystenstimmen und Gewinnschätzung 2027: Quelle: Fundamentaldaten. Börsenwert, Kurs-Gewinn-Verhältnis, Buchwert-Verhältnisse und Dividendenrendite selbst berechnet. Mehrjahreswerte: Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 552,0 | 623,9 | 1.094,5 | 1.000,1 | 967,8 |
| Betriebsergebnis (EBIT) | 275,3 | 433,7 | 177,9 | 133,0 | 80,7 |
| Nettogewinn | 204,6 | 218,3 | 133,7 | 99,6 | 58,5 |
| Nettomarge | 37,1 % | 35,0 % | 12,2 % | 10,0 % | 6,0 % |
| Gewinn je Aktie | 1,66 $ | 1,81 $ | 1,11 $ | 0,82 $ | 0,45 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Kapital positiv
- Harte Kernkapitalquote 12,27 %, Quote des materiellen Eigenkapitals 9,58 % (30.06.2026) — deutlich über den Mindestwerten der Aufsicht.
- Kreditqualität positiv
- Notleidende Vermögenswerte 0,59 % der Bilanzsumme, kritische Kredite binnen eines Jahres −19 % auf 334,3 Mio. USD, Bürokredite nur 4 % der Gewerbeimmobilien (30.06.2026).
- Ertragskraft negativ
- Gewinn von 218,3 Mio. USD (2022) auf 61,6 Mio. USD (2025), ROTCE von 13,97 % auf 3,60 %; Zinsmarge 2,76 % (2025), 2,96 % (Q2 2026).
- Dividende negativ
- Ausschüttungsquote 2025 115,27 % (70,7 Mio. USD Dividende bei 61,6 Mio. Gewinn); Buchwert je Aktie seit Ende 2021 nur von 17,44 auf 17,97 USD.
- Finanzierung negativ
- 39,3 % Festgeld, 40 % nicht versicherte Einlagen, Kredite bei 94,7 % der Einlagen; 57,1 % der Kredite Gewerbeimmobilien, darunter 1,18 Mrd. USD Tankstellen und Waschanlagen (30.06.2026).
- Wende neutral
- ROTCE Q2 2026 7,48 %; MANUBANK (vollzogen 01.10.2026) soll rund 12 % 2027 bringen, senkt aber pro forma die Quote des materiellen Eigenkapitals von 9,8 auf 8,1 %.
Hope Bancorp ist solide kapitalisiert und hat ihre Kreditrisiken im Griff, verdient aber seit drei Jahren zu wenig auf ihr Kapital: Der Gewinn fiel von 218,3 auf 61,6 Mio. USD, 2025 lag die Dividende über dem Gewinn. Seit 2026 steigen Marge und Rendite wieder; die Übernahme der MANUBANK-Firmenkundensparte soll 2027 rund 12 Prozent Rendite bringen, verkleinert dafür aber das Kapitalpolster. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier für eine offene operative Frage, nicht für eine Kursmeinung. Ein Substanzrisiko im Sinne unserer Ampel ist zum 30. Juni 2026 nicht belegt: Die Kapitalquoten liegen deutlich über den Anforderungen der Aufsicht, die notleidenden Vermögenswerte bei 0,59 Prozent der Bilanzsumme, und die Bank schreibt Gewinne. Offen ist die Ertragskraft: Die Rendite auf das materielle Eigenkapital lag 2025 bei 3,60 Prozent und im zweiten Quartal 2026 bei 7,48 Prozent, 2025 deckte der Gewinn die Dividende nicht, und die Rückkehr zu einer auskömmlichen Rendite hängt an einer Übernahme, die gerade erst vollzogen wurde. Dass die Aktie zum Kurs von 13,68 Dollar (2. Oktober 2026) etwa beim materiellen Buchwert steht, beantwortet diese Einstufung nicht. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 3. Oktober 2026 auf Basis der Geschäftsberichte 10-K 2024 und 2025, der Quartalsberichte 10-Q bis zum 30.06.2026 (jüngster Periodenbericht, eingereicht am 06.08.2026), der Ergebnismitteilung vom 27.07.2026, der Unterlagen zur MANUBANK-Übernahme (31.03., 02.09. und 01.10.2026) und aller SEC-Meldungen bis 01.10.2026. Anlass war der Reddit-Hype-Scanner Anfang Oktober 2026; weil „hope“ ein englisches Alltagswort ist, ist die Zahl der Forenerwähnungen hier wenig aussagekräftig.
- Hope Bancorp hieß bis 2011 Nara Bancorp und bis 2016 BBCN Bancorp. Börsenwert, Kurs-Gewinn-Verhältnis (letzte vier Quartale: 1,01 USD je Aktie aus 10-K 2025 und den Halbjahreszahlen 2025/2026), Buchwert-Verhältnisse und Dividendenrendite sind selbst berechnet; Pro-forma-Werte zur MANUBANK-Übernahme stammen aus der Präsentation vom 31.03.2026 und beruhen auf den Zahlen vom 31.12.2025.
- Kursanker ist der Schlusskurs von 13,68 US-Dollar am 02.10.2026 (Quelle: Fundamentaldaten). Die ROTCE-Werte für 2026 sind Quartalswerte, von der Bank aufs Jahr hochgerechnet; die „Faustregel“ von rund zehn Prozent Kapitalkosten ist eine verbreitete Daumenregel, kein Wert aus den Berichten.
Aktien-Wächter
Diese Analyse ist Stand 3. Oktober 2026. Was sich seitdem bei HOPE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Hope Bancorp, Inc. (HOPE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Hope Bancorp ist die Holding der Bank of Hope in Los Angeles, nach eigener Angabe der einzigen regionalen koreanisch-amerikanischen Bank der USA. Zum 30. Juni 2026 hatte sie 18,99 Milliarden Dollar Bilanzsumme, 45 Filialen in acht Bundesstaaten und 28 auf Hawaii (Territorial Savings). 57,1 Prozent der Kredite sind Gewerbeimmobilienkredite; der Ertrag stammt zu rund 95 Prozent (2025) aus dem Zinsgeschäft.
Vor allem wegen der Zinswende: Die Kosten der verzinsten Verbindlichkeiten stiegen von 0,56 Prozent (2021) auf 4,52 Prozent (2024), die Erträge deutlich langsamer. Die Zinsmarge fiel von 3,36 Prozent (2022) auf 2,55 Prozent (2024). 2025 kamen 51,8 Millionen Dollar Sonderlasten nach Steuern dazu, vor allem ein Verlust aus dem Umbau des Wertpapierbestands. Der Gewinn sank von 218,3 auf 61,6 Millionen Dollar.
Hope zahlt seit 2021 unverändert 0,56 Dollar je Aktie im Jahr. 2025 lag die Dividende mit 70,7 Millionen Dollar über dem Gewinn von 61,6 Millionen (Ausschüttungsquote 115,27 Prozent). Im ersten Halbjahr 2026 deckte der Gewinn von 62,6 Millionen die Dividende von 35,8 Millionen wieder. Die Bank schreibt selbst, sie könne die Dividende kürzen oder streichen; eine Garantie gibt es nicht.
Hope übernahm am 1. Oktober 2026 für bar das Firmenkundengeschäft der SMBC MANUBANK mit rund 2,5 Milliarden Dollar Krediten und 2,7 Milliarden Einlagen (Stand Ende 2025), davon nur 3 Prozent Festgeld. Versprochen sind mehr als 20 Prozent mehr Gewinn je Aktie und rund 12 Prozent Rendite auf das materielle Eigenkapital 2027. Der materielle Buchwert je Aktie sinkt dafür um rund 4,5 Prozent.
Zum Schlusskurs von 13,68 Dollar am 2. Oktober 2026 kostete die Aktie rund 76 Prozent des Buchwerts (17,97 Dollar), aber rund 99 Prozent des materiellen Buchwerts ohne Firmenwert (13,85 Dollar, beides 30. Juni 2026). Bei einer Rendite auf das materielle Eigenkapital von 7,48 Prozent (Q2 2026) ist der Abschlag eher die Folge der niedrigen Rendite als ein Geschenk.
Gewerbeimmobilien machen 57,1 Prozent der Kredite aus (8,58 Milliarden Dollar, 30. Juni 2026), Bürogebäude nur 4 Prozent. Auffällig sind 1,18 Milliarden Dollar für Tankstellen und Autowaschanlagen, rund die Hälfte des Eigenkapitals, bei einer durchschnittlichen Beleihung von 51 Prozent. Die notleidenden Vermögenswerte lagen bei 0,59 Prozent der Bilanzsumme.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.