TriplePoint Venture Growth: Fast 19 Prozent Ausschüttung, nur zu 91 Prozent verdient — und der scheidende Chef-Anleger steht in den Kreditverträgen
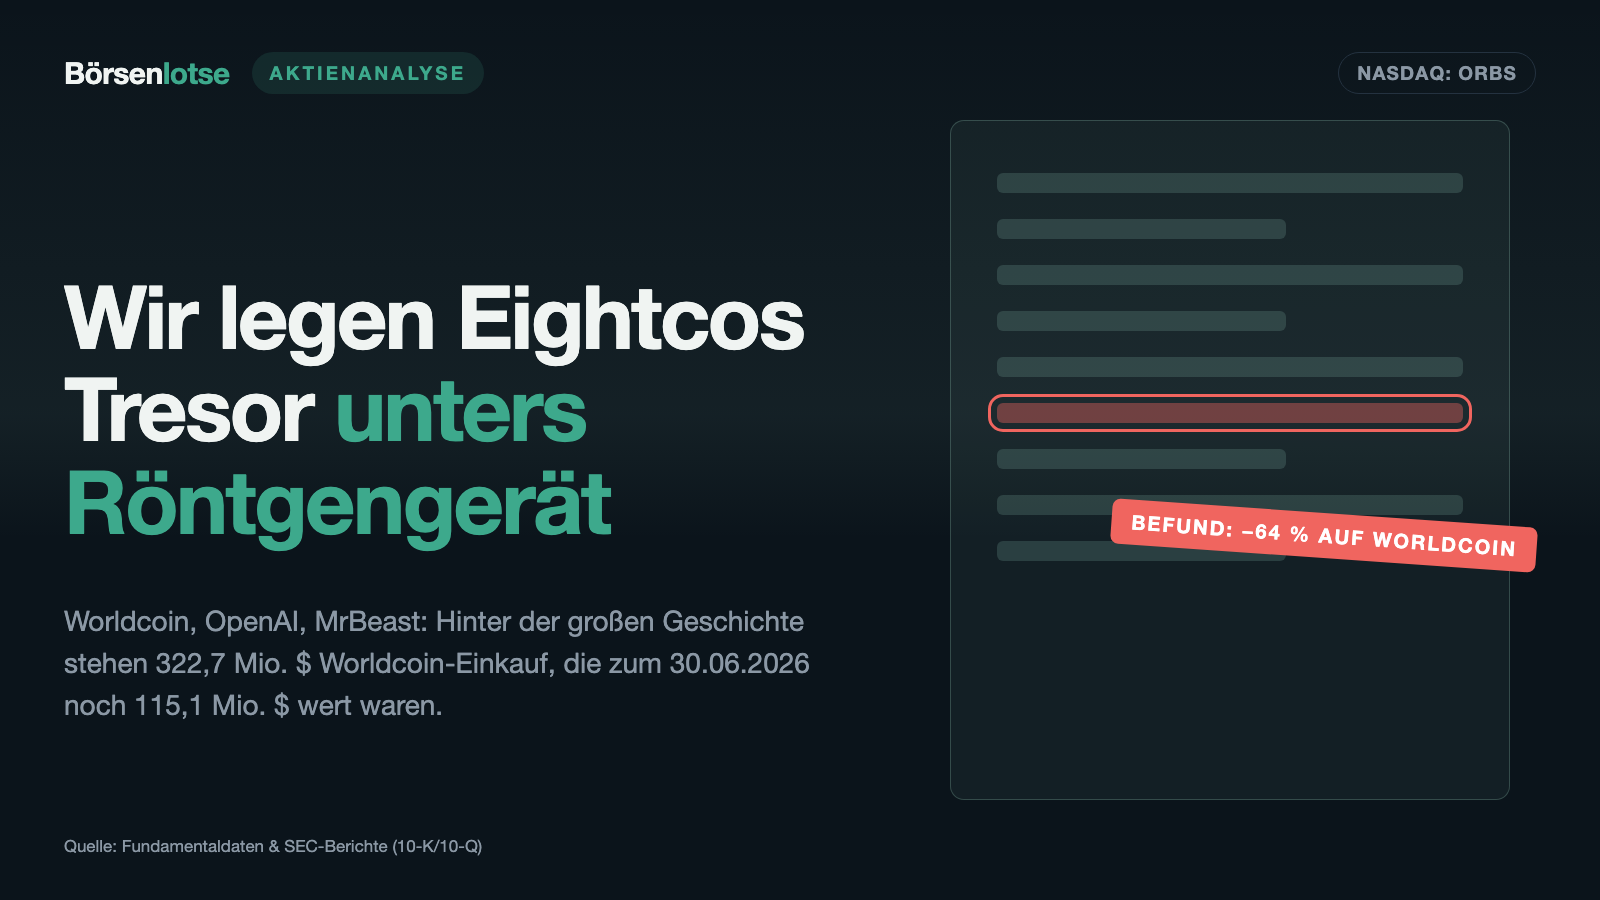
Fast 19 Prozent Ausschüttung zum Kurs vom 2. Oktober 2026, ein Dollar Substanz für 57 Cent — und trotzdem kein Geschenk. TriplePoint Venture Growth leiht Start-ups Geld zu rund 13 Prozent Zins. Laut Pflichtberichten deckt der Ertrag die Ausschüttung nur zu rund 91 Prozent, und das nur dank eines Gebührenverzichts bis Ende 2026; der Nettoinventarwert je Aktie fiel seit Ende 2021 um 38 Prozent. Und der scheidende Chef-Anleger steht namentlich in Kreditverträgen über 370 der 445 Millionen Dollar Schulden. Keine Anlageberatung, sondern die Rechnung, wie viel dieser Rendite wirklich verdient ist.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 2. Oktober 2026
- Schlusskurs
- 4,90 $ +0,41 %
- Marktkapitalisierung
- 0,2 Mrd. $
- KGV
- 4,9
- Wachstums-Score
- 3/10
- AAQS
- 2/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 4,40 $ bis 6,80 $ · Letzter Kurs: 4,90 $ (Stand: 2. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Zahl, die Anleger zuverlässig hypnotisiert: die zweistellige Ausschüttungsrendite. Steht neben einer Aktie „19 Prozent“, rechnet das Gehirn sofort los. Zehntausend Euro, fast zweitausend im Jahr, ohne einen Finger zu rühren. Was dabei verloren geht, sind zwei langweilige Fragen: Woher kommt das Geld? Und was passiert mit dem Kapital, aus dem es fließt? Nennen wir es die Rendite-Hypnose. Sie ist bei Kreditfonds besonders stark, weil diese ihren Gewinn fast vollständig ausschütten müssen — die Ausschüttung sieht deshalb immer großzügig aus, auch wenn die Substanz darunter bröckelt.
TriplePoint Venture Growth BDC Corp. (NYSE: TPVG) ist ein Lehrstück dafür. Die Gesellschaft verleiht Geld an junge, von Wagniskapital finanzierte Technologiefirmen. Zum 30. Juni 2026 standen für jede Aktie 8,67 Dollar Nettoinventarwert in den Büchern, also das Vermögen abzüglich aller Schulden. An der Börse kostete die Aktie am 2. Oktober 2026 nur 4,90 Dollar. Die laufende Quartalsausschüttung von 0,23 Dollar entspricht hochgerechnet 18,8 Prozent dieses Kurses. Ein Dollar Substanz für 57 Cent, dazu fast ein Fünftel Rendite — das klingt nach einem Geschenk.
Machen wir einen Deal: Bevor du dich hypnotisieren lässt, lesen wir gemeinsam, was TriplePoint selbst an die US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, den Quartalsbericht (10-Q) zum 30. Juni 2026 und alle Pflichtmeldungen bis zum 22. September 2026. Das Spannungsfeld dieser Analyse lautet: Der Abschlag auf die Substanz ist groß, aber die Substanz schrumpft seit Jahren — und die Ausschüttung ist nicht mehr ganz verdient. Ob der Preis das schon einrechnet, entscheidest am Ende du.
Was TriplePoint eigentlich macht — Kredite für Start-ups, Optionsscheine als Zugabe
Stell dir eine Bank vor, die nur Kunden nimmt, die eine normale Bank ablehnen würde: junge Technologiefirmen, die noch Verlust machen, aber gerade Geld von namhaften Wagniskapitalgebern bekommen haben. Diesen Firmen leiht TriplePoint Geld, laut Geschäftsbericht typischerweise für drei bis fünf Jahre, abgesichert durch ein vorrangiges Pfandrecht auf das Firmenvermögen samt geistigem Eigentum. Weil das Risiko hoch ist, ist der Zins es auch: Im zweiten Quartal 2026 brachte das Kreditbuch eine Rendite von 12,9 Prozent im Jahr. Dazu kommen Schlusszahlungen am Ende der Laufzeit und, als Zugabe, Optionsscheine — das Recht, später Aktien der Kreditnehmer zum Preis der letzten Finanzierungsrunde zu kaufen. Zum 30. Juni 2026 hielt TriplePoint Kredite an 53 Firmen, Optionsscheine an 117 und direkte Beteiligungen an 60.
Rechtlich ist TriplePoint eine Business Development Company, kurz BDC — ein börsennotierter Kreditfonds nach dem US-Investmentgesetz von 1940. Zwei Regeln prägen alles. Erstens: Eine BDC zahlt keine Körperschaftsteuer, solange sie mindestens 90 Prozent ihrer steuerpflichtigen Erträge ausschüttet. Deshalb ist die Dividende hoch, und deshalb bleibt kaum Gewinn im Unternehmen. Zweitens: Die Schulden dürfen höchstens so groß sein, dass das Vermögen sie zu mindestens 150 Prozent deckt. TriplePoint lag zum 30. Juni 2026 bei 179 Prozent.
Wichtig für dich als Aktionär: TriplePoint hat keine eigenen Mitarbeiter. Die Arbeit macht der Berater TriplePoint Advisers, eine Tochter von TriplePoint Capital aus Menlo Park, die seit 2006 nach eigener Angabe mehr als 15 Milliarden Dollar an über 1.000 wagniskapitalfinanzierte Firmen zugesagt hat. Dafür kassiert der Berater eine Grundgebühr von 1,75 Prozent des Bruttovermögens — einschließlich des mit Schulden gekauften Teils — und eine Erfolgsgebühr von 20 Prozent auf den Ertrag oberhalb einer Mindestrendite. Merke: Wer an der Größe der Bilanz verdient, hat einen eingebauten Grund, sie wachsen zu lassen.
Die Firmengeschichte für Anleger
-
2014
Börsengang zu 15,00 Dollar
Start an der NYSE im März 2014. Bis August 2026 beschloss TPVG insgesamt 17,94 USD je Aktie an Ausschüttungen — mehr als den Ausgabepreis.
-
2021
Höchststand der Substanz
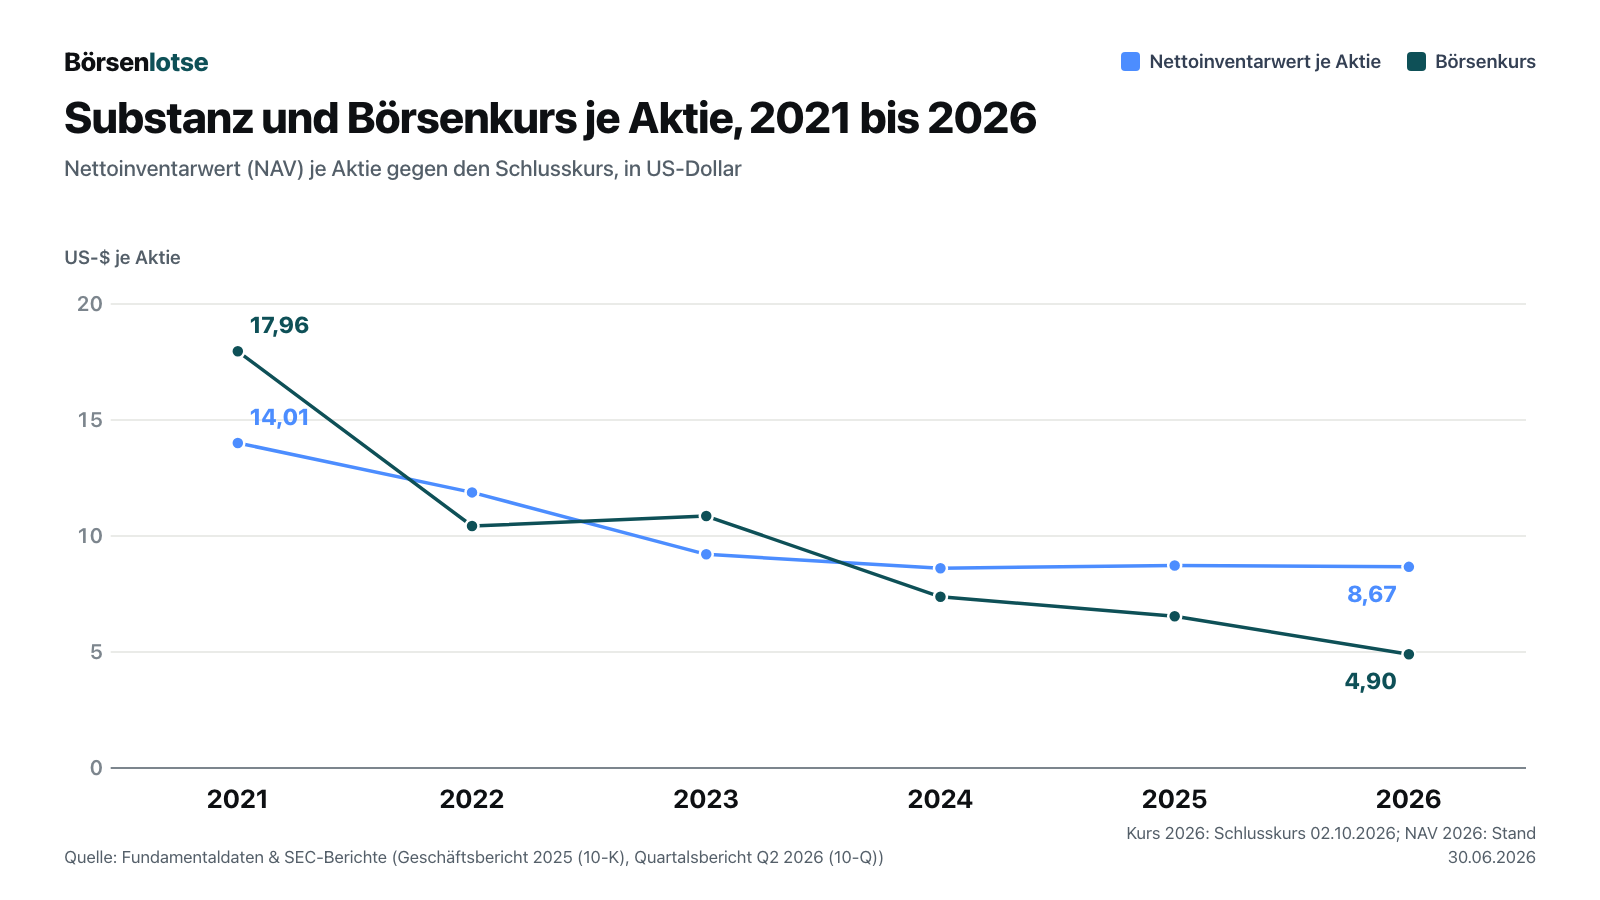
Nettoinventarwert 14,01 USD je Aktie, Kurs 17,96 USD zum Jahresende — die Aktie kostete mehr als ihre Substanz.
-
2023
Zwei Verlustjahre nach der Zinswende
Realisierte Verluste von 1,41 USD (2022) und 2,12 USD (2023) je Aktie; der Nettoinventarwert fällt auf 9,21 USD.
-
2025
Gebührenverzicht und Zinsaufschlag
Ab dem ersten Quartal verzichtet der Berater teilweise auf Erfolgsgebühren, ab August vollständig, verlängert bis Ende 2026. Zu hoher PIK-Anteil verteuert die 2028er Anleihe auf 9,11 %.
-
2026
Refinanzierung, Revolut-Gewinn, Abschied
200-Mio.-Anleihe im März pünktlich getilgt, Revolut-Teilverkauf mit 12,8 Mio. USD Gewinn, Prodigy für 43,8 Mio. verkauft; Srivastava kündigt seinen Abschied zum Jahresende an.
Wie die Aktie auf unseren Tisch kam — über die Forenrangliste von wallstreet-online
Nicht über einen unserer Kennzahlen-Filter. TriplePoint tauchte Anfang Oktober 2026 in der Rangliste der meistdiskutierten Werte im Forum von wallstreet-online auf (Stand 3. Oktober 2026). Das passt zum Muster dieser Aktie: Kreditfonds mit zweistelliger Ausschüttung sind ein Dauerthema in deutschen Börsenforen, gerade dann, wenn der Kurs fällt und die Rendite dadurch optisch steigt.
Übersetzen wir die beiden Zahlen, über die dort gesprochen wird, und bewerten sie. Das Kurs-NAV-Verhältnis von rund 0,57 (4,90 Dollar Kurs am 2. Oktober 2026 gegen 8,67 Dollar Nettoinventarwert zum 30. Juni 2026) bedeutet: Der Markt glaubt den Büchern nicht. Ein Verhältnis von 1 hieße, die Anleger nehmen die Bewertung der Kredite beim Wort — ein Abschlag von über 40 Prozent ist kein Rabatt, den jemand übersehen hat, sondern ein Misstrauensvotum. Die Ausschüttungsrendite von 18,8 Prozent ist ehrlich gerechnet, sagt aber nur, was zuletzt gezahlt wurde, nicht, was verdient wird. Beide Zahlen zusammen ergeben genau die Rendite-Hypnose vom Anfang.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was man anerkennen muss. Seit dem Börsengang im März 2014 zu 15,00 Dollar hat TriplePoint laut Ergebnismitteilung vom 5. August 2026 insgesamt 17,94 Dollar je Aktie an Ausschüttungen beschlossen, darunter 0,29 Dollar mit Zahltag 30. September und 0,06 Dollar mit Zahltag 30. Dezember 2026 — mehr als den damaligen Ausgabepreis. 2025 war ein gutes Jahr: Der Nettoinventarwert je Aktie stieg von 8,61 auf 8,73 Dollar, die Gesamtrendite auf Basis des Nettoinventarwerts lag laut Geschäftsbericht bei 20,1 Prozent. Die 200-Millionen-Anleihe, die im März 2026 fällig war, wurde pünktlich zurückgezahlt. Und die Optionsscheine tragen Früchte: Aus einem Teilverkauf von Aktien der Finanz-App Revolut verbuchte TriplePoint im zweiten Quartal 2026 einen Gewinn von 12,8 Millionen Dollar und hält dort weiter Optionsscheine und Aktien im Wert von 47,9 Millionen. Am 5. August 2026 verkaufte die Gesellschaft zudem ihre Kredite und Beteiligungen an Prodigy Investments für 43,8 Millionen Dollar in bar — zum Zeitwert vom 30. Juni zuzüglich aufgelaufener Zinsen.
Jetzt der längere Blick. Der erste Chart zeigt den Nettoinventarwert je Aktie neben dem Börsenkurs zum jeweiligen Jahresende. Ende 2021 stand die Aktie mit 17,96 Dollar noch deutlich über der Substanz von 14,01 Dollar. Dann kam die Zinswende, viele Start-ups fanden kein frisches Geld mehr, und TriplePoint musste Kredite abschreiben: 2022 und 2023 kosteten realisierte Verluste zusammen 3,53 Dollar je Aktie. Bis Mitte 2026 schrumpfte die Substanz auf 8,67 Dollar, der Kurs fiel stärker und liegt heute weit darunter.
Der zweite Chart zeigt den Kern jedes Kreditfonds: den Nettoanlageertrag (englisch net investment income, kurz NII) — also Zinsen und Gebühren minus Zinskosten, Verwaltungsgebühren und laufende Ausgaben, ohne Kursgewinne und Abschreibungen. Er ist das, was der Fonds im Tagesgeschäft wirklich verdient. 2023 waren es 2,07 Dollar je Aktie, 2025 nur noch 1,05 Dollar, im ersten Halbjahr 2026 dann 0,43 Dollar. Die Ausschüttungen folgten nach unten, aber nicht ganz: 2025 wurden 1,08 Dollar gezahlt, im ersten Halbjahr 2026 0,46 Dollar.
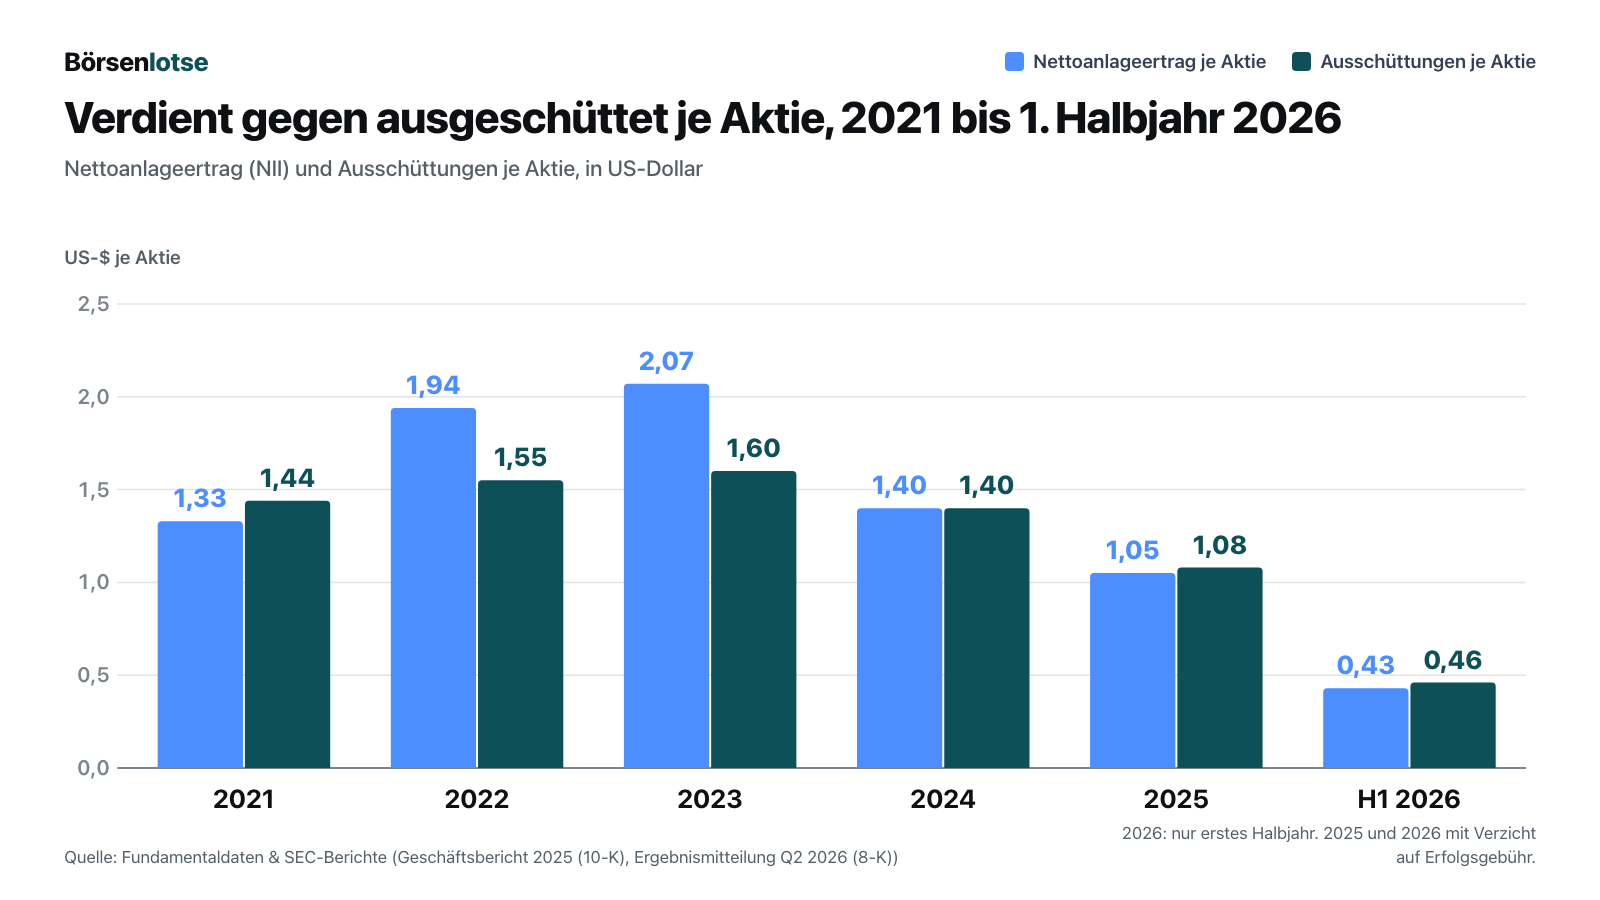
Warum fällt der Ertrag? Drei Gründe, alle in den Berichten benannt. Die Leitzinsen sind gesunken, und laut Ergebnismitteilung drückten die Senkungen der US-Prime-Rate, an die viele Kredite gekoppelt sind, die Verzinsung: Die Rendite des Kreditbuchs fiel von 15,7 Prozent (2024) über 13,7 Prozent (2025) auf 12,9 Prozent im zweiten Quartal 2026. Es gab weniger vorzeitige Rückzahlungen, die Extragebühren bringen. Und die eigenen Zinskosten stiegen: Im zweiten Quartal 2026 zahlte TriplePoint 8,3 Millionen Dollar für Zinsen und Finanzierungsgebühren nach 6,7 Millionen ein Jahr zuvor. Merke: Ein Kreditfonds verdient an der Spanne zwischen seinem Zins und dem seiner Geldgeber — und diese Spanne wird von beiden Seiten enger.
Unbequeme Wahrheit Nr. 1: Die Ausschüttung ist nicht ganz verdient — und ein Teil des Verdienten ist geschenkt
Im zweiten Quartal 2026 verdiente TriplePoint einen Nettoanlageertrag von 0,21 Dollar je Aktie und schüttete regulär 0,23 Dollar aus. Das ist eine Deckung von rund 91 Prozent. Für das dritte Quartal beschloss der Verwaltungsrat erneut 0,23 Dollar plus zwei Sonderzahlungen von je 0,06 Dollar am 30. September und 30. Dezember 2026. Das allein wäre kein Drama. Das Drama steht eine Ebene tiefer, in einem einzigen Satz über die Erfolgsgebühr des Beraters:
„The Adviser waived the $1.3 million and $3.2 million in income incentive fees earned for the three and six months ended June 30, 2026, respectively, pursuant to a waiver agreement whereby the Adviser has agreed to waive, in full, any and all of the income incentive fee until and including the quarter ending December 31, 2026.“
Übersetzung: „Der Berater verzichtete auf die für die drei und sechs Monate bis zum 30. Juni 2026 verdienten ertragsabhängigen Erfolgsgebühren von 1,3 Millionen bzw. 3,2 Millionen Dollar, und zwar aufgrund einer Verzichtsvereinbarung, nach der der Berater bis einschließlich des Quartals, das am 31. Dezember 2026 endet, vollständig auf jegliche ertragsabhängige Erfolgsgebühr verzichtet.“
— TriplePoint Venture Growth BDC Corp., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 (Lagebericht)
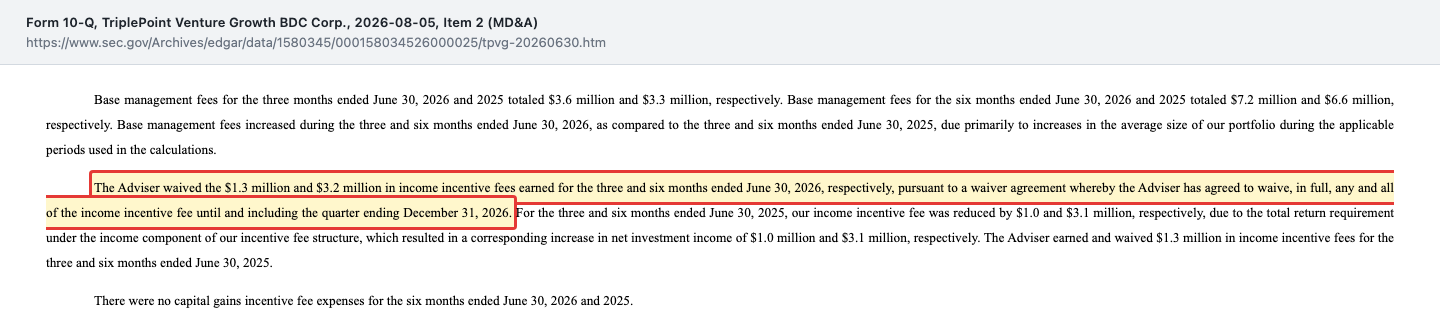
Rechnen wir das zurück. Ohne den Verzicht hätte der Nettoanlageertrag im zweiten Quartal 2026 bei rund 7,0 statt 8,3 Millionen Dollar gelegen, also bei rund 0,17 Dollar je Aktie — gegen 0,23 Dollar Ausschüttung. Im ersten Halbjahr wären es rund 0,35 Dollar gegen 0,46 Dollar gewesen, eine Deckung von gut drei Vierteln. Positiv: Der Berater darf den Verzicht laut Quartalsbericht später nicht zurückfordern, und es gibt ein Polster aus früheren, noch nicht ausgeschütteten Erträgen von 41,7 Millionen Dollar oder 1,03 Dollar je Aktie (30. Juni 2026). Ein Polster ist aber kein Einkommen. Die Frage ab Januar 2027 lautet: Verlängert der Berater den Verzicht, wächst der Ertrag — oder sinkt die Ausschüttung erneut?
Unbequeme Wahrheit Nr. 2: Fast ein Drittel der Kredite steht unter Beobachtung — vier zahlen gar nicht mehr
TriplePoint sortiert seine Kredite in fünf Farbstufen, von Clear (1, bestens) über White (2, planmäßig) und Yellow (3, schwächer als erwartet) bis Orange (4) und Red (5, Zahlungsausfall droht oder ist eingetreten, Teil- oder Totalverlust möglich). Zum 31. Dezember 2025 standen 17,9 Prozent der Kredite, gemessen am Zeitwert, in den Stufen 3 bis 5. Ein halbes Jahr später, zum 30. Juni 2026, waren es 30,9 Prozent: Gelb allein stieg von 13,4 auf 27,2 Prozent. Im zweiten Quartal rutschte ein einziger Kredit über 28,0 Millionen Dollar von White auf Yellow. Dazu kommen die Fälle, die schon nicht mehr zahlen:
„As of June 30, 2026, we had investments in four portfolio companies which were on non-accrual status, with an aggregate cost and fair value of $38.6 million and $16.4 million, respectively.“
Übersetzung: „Zum 30. Juni 2026 hielten wir Anlagen in vier Portfoliounternehmen, die als nicht zinstragend eingestuft waren, mit Anschaffungskosten von insgesamt 38,6 Millionen Dollar und einem beizulegenden Zeitwert von 16,4 Millionen Dollar.“
— TriplePoint Venture Growth BDC Corp., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 (Kreditqualität)
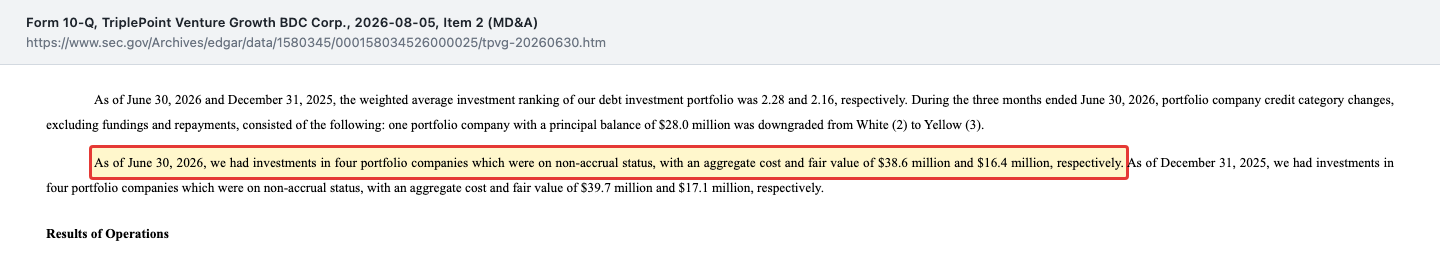
„Nicht zinstragend“ (non-accrual) heißt: Der Fonds bucht für diese Kredite keine Zinsen mehr, weil er nicht mehr mit der Zahlung rechnet. Für jeden eingesetzten Dollar stehen hier noch rund 42 Cent in den Büchern. Gemessen am gesamten Kreditbuch von 722,8 Millionen Dollar zu Anschaffungskosten sind das 5,3 Prozent — das Niveau hat sich seit Dezember 2025 kaum verändert. Bedenklicher ist die Richtung auf der Beobachtungsliste. Wer Start-ups Geld leiht, lebt davon, dass deren Wagniskapitalgeber nachschießen. Bleibt das aus, wird aus Gelb schnell Orange. Ähnliches haben wir in unserer Analyse des Immobilienkreditgebers Ready Capital gesehen, wo zum 31. März 2026 fast ein Drittel des Kreditbuchs keine Zinsen mehr zahlte — bei TriplePoint ist es bisher die Beobachtungsliste, nicht der Ausfall.
Unbequeme Wahrheit Nr. 3: Zinsen auf dem Papier — und Schulden, die teurer werden
Ein Teil der Zinsen, die TriplePoint verbucht, fließt nicht in bar. Er wird dem Kredit zugeschlagen und erst am Ende fällig, im Fachjargon PIK-Zins (payment in kind, „Zahlung in Naturalien“). Stell dir einen Mieter vor, der sagt: Die Miete schreibe ich dir gut, du bekommst sie, wenn ich ausziehe. Im ersten Halbjahr 2026 waren es 6,5 Millionen Dollar PIK-Zinsen bei einem Nettoanlageertrag von 17,5 Millionen — gut ein Drittel. Das ist nicht nur eine Frage der Qualität. Es hat bereits Geld gekostet:
„Subsequent to the quarter ended September 30, 2025, the Company determined that the ratio of the Company’s payment-in-kind income (“PIK Income”) to net investment income during the immediately preceding six-month period exceeded the specified threshold under the 2025 Note Purchase Agreement measured at September 30, 2025, increasing the stated interest rate on the 8.11% 2028 Notes to 9.11% from 8.11% per annum.“
Übersetzung: „Nach dem zum 30. September 2025 endenden Quartal stellte das Unternehmen fest, dass das Verhältnis seiner PIK-Erträge zum Nettoanlageertrag in den vorangegangenen sechs Monaten die im Anleihevertrag von 2025 festgelegte Schwelle, gemessen zum 30. September 2025, überschritten hatte. Dadurch stieg der Zinssatz der 8,11-Prozent-Anleihe mit Fälligkeit 2028 von 8,11 auf 9,11 Prozent im Jahr.“
— TriplePoint Venture Growth BDC Corp., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 6 (Borrowings)
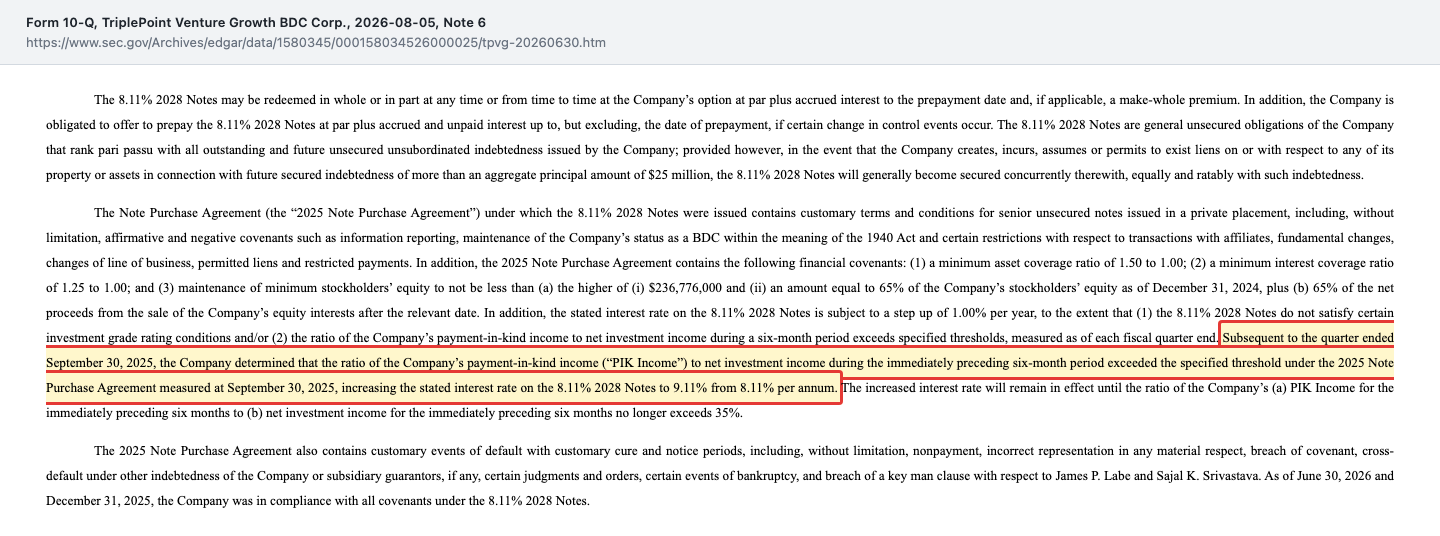
Der höhere Zins gilt, bis der PIK-Anteil wieder unter 35 Prozent liegt. Im ersten Halbjahr 2026 lag er rechnerisch bei rund 37 Prozent. Und die nächste Verteuerung ist absehbar: Am 28. Februar 2027 wird eine Anleihe über 125 Millionen Dollar fällig, die nur 5,00 Prozent Zins kostet. Die jüngste Anleihe vom Februar 2026 trägt 7,50 Prozent. Müsste TriplePoint die 125 Millionen zu diesem Satz ersetzen, stiegen die Zinskosten um rund 3,1 Millionen Dollar im Jahr, rund 8 Cent je Aktie — bei einem Quartalsertrag von 21 Cent. Neue Aktien sind dafür kein Ausweg: Unter dem Nettoinventarwert darf eine BDC ohne Zustimmung der Aktionäre keine neuen Aktien verkaufen, und TriplePoint will diese Zustimmung laut Geschäftsbericht für 2026 nicht beantragen.
Unbequeme Wahrheit Nr. 4: Der Chef-Anleger geht — und steht namentlich in den Kreditverträgen
Am 21. September 2026 meldete TriplePoint per Pflichtmeldung (8-K), dass Sajal Srivastava, Mitgründer, Präsident und oberster Anlageverantwortlicher, zum 31. Dezember 2026 alle Ämter niederlegt — auch seinen Sitz im Verwaltungsrat. Laut Meldung nicht wegen Meinungsverschiedenheiten über Geschäftsbetrieb, Richtlinien oder Praktiken. Nachfolger als Chief Investment Officer wird Ian Schworer, seit 2014 bei TriplePoint Capital und dort zuletzt oberster Kreditprüfer für die USA. Das allein ist ein normaler Generationswechsel. Brisant wird er durch einen Satz, der in mehreren Kreditverträgen steht:
„The 2025 Note Purchase Agreement also contains customary events of default with customary cure and notice periods, including, without limitation, nonpayment, incorrect representation in any material respect, breach of covenant, cross-default under other indebtedness of the Company or subsidiary guarantors, if any, certain judgments and orders, certain events of bankruptcy, and breach of a key man clause with respect to James P. Labe and Sajal K. Srivastava.“
Übersetzung: „Der Anleihevertrag von 2025 enthält zudem übliche Verzugsfälle mit üblichen Heilungs- und Mitteilungsfristen, darunter unter anderem Nichtzahlung, eine in wesentlicher Hinsicht unrichtige Zusicherung, Verstoß gegen Auflagen, Drittverzug bei anderen Schulden des Unternehmens oder von Tochter-Garanten, bestimmte Urteile und Anordnungen, bestimmte Insolvenzereignisse sowie die Verletzung einer Schlüsselpersonen-Klausel in Bezug auf James P. Labe und Sajal K. Srivastava.“
— TriplePoint Venture Growth BDC Corp., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 6 (Borrowings)
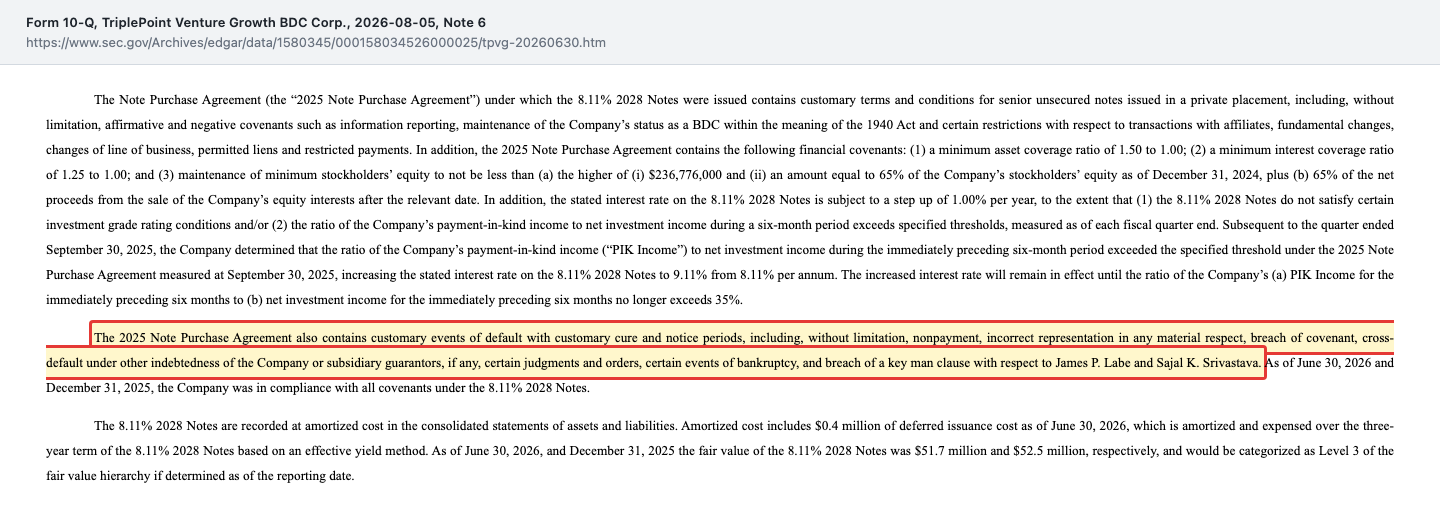
Eine solche Klausel steht laut Quartalsbericht nicht nur in der 50-Millionen-Anleihe, sondern auch in der Kreditlinie mit der Deutschen Bank als Verwaltungsagent (195 Millionen Dollar in Anspruch genommen) und im Rahmen-Anleihevertrag, unter dem die Anleihe über 125 Millionen Dollar mit Fälligkeit 2027 läuft — zusammen 370 von 445 Millionen Dollar Schulden (30. Juni 2026). Was genau die Klausel auslöst — das Ausscheiden eines der beiden oder erst beider —, steht nicht im Quartalsbericht. Eine Vertragsänderung oder einen Verzicht der Geldgeber hat TriplePoint bis zum Datenstand dieser Analyse am 3. Oktober 2026 nicht gemeldet. Ob die Geldgeber auf die Klausel verzichten oder dafür Zugeständnisse verlangen, ist die zentrale offene Frage bis zum 31. Dezember 2026; klären würde sie eine Pflichtmeldung (8-K) über eine Vertragsänderung oder der nächste Quartalsbericht. Was im schlimmsten Fall droht, beschreibt der Geschäftsbericht 2025 für die Kreditlinie: Nach einem Verzugsfall könnte der Verwaltungsagent die Kontrolle über den Verkauf von Vermögenswerten übernehmen oder die weitere Nutzung des Kreditrahmens einschränken.
Noch ein Detail aus dem Schedule 13D vom 22. September 2026: Am 18. September verkaufte Srivastava seine 313.865 Aktien an den Sponsor TriplePoint Capital, zu 4,7061 Dollar je Aktie. Laut Schedule 13D hatte der Sponsor im Zuge des Rücktritts zugesagt, alle Aktien Srivastavas zu übernehmen; der Preis lag knapp unter dem Börsenkurs (Schlusskurs am 18. September 2026: 4,85 Dollar, rund 56 Prozent des Nettoinventarwerts) und entsprach rund 54 Prozent des Nettoinventarwerts vom 30. Juni 2026. Ein solcher Verkauf im Zusammenhang mit einem Abschied sagt wenig über die Zukunft. Der Käufer, die Sponsor-Gruppe um Madera Ventures, hält danach laut Schedule 13D 7,36 Prozent der Aktien.
Bewertung — ein Dollar Substanz für 57 Cent
Mit 40.709.723 Aktien und einem Schlusskurs von 4,90 Dollar am 2. Oktober 2026 bringt TriplePoint rund 199 Millionen Dollar auf die Waage, bei einem Nettoinventarwert von 352,8 Millionen Dollar (30. Juni 2026). Das Kurs-NAV-Verhältnis liegt damit bei rund 0,57. Die vier Analysten, die die Aktie laut Fundamentaldaten (Stand 3. Oktober 2026) beobachten, sagen allesamt „Halten“; ihr durchschnittliches Kursziel liegt bei rund 5,83 Dollar. Durchschnitt heißt hier: alle vier Kursziele zusammengezählt und durch vier geteilt — ein einzelner Ausreißer würde ihn spürbar verschieben.
Warum zahlt der Markt so wenig? Weil der Nettoinventarwert einer BDC eine Schätzung ist. Fast alle Kredite und Beteiligungen sind nicht börsennotiert, ihr Wert beruht auf Modellen des Beraters und externer Bewerter. Der Abschlag ist die Wette des Markts, dass ein Teil davon nicht zu diesem Wert zurückkommt — wie es 2022 und 2023 schon einmal passiert ist. Wie viel Puffer gibt es, bevor es ernst wird? Rechnen wir: Bei unveränderten Schulden von 445 Millionen Dollar dürfte der Nettoinventarwert um rund 130 Millionen Dollar fallen, bevor die gesetzliche Deckung von 150 Prozent erreicht wäre. Enger sind die Mindest-Eigenkapital-Auflagen der Anleiheverträge. Im älteren Rahmenvertrag, unter dem die 2027er Anleihe läuft, beträgt die Grenze 216,1 Millionen Dollar plus 65 Prozent der Nettoerlöse aus Aktienausgaben seit 2020. Allein die Platzierung vom August 2022 (55,3 Millionen) und die Verkäufe über die Börse 2024 (19,4 Millionen) heben sie nach unserer Rechnung auf mindestens rund 265 Millionen Dollar — dort bleiben also weniger als rund 90 Millionen Dollar Luft. Das ist kein dünnes Eis — aber auch keine Festung.
Noch ein Wort zum Kurs-Gewinn-Verhältnis, das der Kennzahlenkasten zeigt: Bei einer BDC sagt es wenig, weil der ausgewiesene Gewinn Bewertungsschwankungen des Portfolios enthält. Aussagekräftiger ist der Nettoanlageertrag. Hochgerechnet aus dem zweiten Quartal 2026 sind das 0,84 Dollar je Aktie im Jahr; der Kurs vom 2. Oktober 2026 entspricht knapp dem Sechsfachen davon.
Was den Abschlag schließen könnte, steht ebenfalls in den Berichten: Der Verwaltungsrat hat im Mai 2026 ein Rückkaufprogramm über 12,5 Millionen Dollar beschlossen, bis 30. Juni aber noch keine Aktie gekauft. Der Sponsor kaufte bis Ende Juni 1.998.489 Aktien über die Börse, 4,9 Prozent aller Aktien. Und die Revolut-Beteiligung von 47,9 Millionen Dollar entspricht allein 13,6 Prozent des Nettoinventarwerts. Wer hier kauft, kauft also auch eine Wette auf weitere Verkäufe solcher Beteiligungen. Bei hochverzinsten Papieren, deren Ausschüttung aus der Substanz kommt, lohnt der Blick auf einen anderen Fall, den wir zerlegt haben: Dynex Capital. Alle Bewertungsangaben sind auf Anfang Oktober 2026 datiert und keine Tagespreise.
Chancen und Risiken auf einen Blick
Was für TriplePoint spricht:
- Großer Abschlag: Kurs 4,90 Dollar (02.10.2026) gegen 8,67 Dollar Nettoinventarwert je Aktie (30.06.2026), ein Kurs-NAV-Verhältnis von rund 0,57.
- Optionsscheine als Joker: Beteiligungsrechte an 117 Firmen; Revolut allein 47,9 Millionen Dollar wert, 12,8 Millionen Dollar Gewinn aus einem Teilverkauf im zweiten Quartal 2026, dazu 43,8 Millionen Dollar aus dem Prodigy-Verkauf am 5. August 2026.
- Puffer bei Ausschüttung und Schulden: 1,03 Dollar je Aktie unausgeschüttete Erträge, Asset Coverage 179 Prozent gegen 150 Prozent Pflicht, alle Auflagen zum 30. Juni 2026 eingehalten, Bonitätsnote BBB (low) im April 2026 bestätigt.
- Der Sponsor kauft mit: 1.998.489 Aktien bis Ende Juni 2026 über die Börse; keine neuen Aktien unter dem Nettoinventarwert.
Was dagegen spricht:
- Schrumpfende Substanz: Nettoinventarwert je Aktie von 14,01 Dollar (Ende 2021) auf 8,67 Dollar (30.06.2026), realisierte Verluste von 3,53 Dollar je Aktie allein 2022 und 2023.
- Ausschüttung nicht ganz verdient: Nettoanlageertrag 0,21 gegen 0,23 Dollar im zweiten Quartal 2026, ohne den bis 31.12.2026 befristeten Gebührenverzicht rund 0,17 Dollar.
- Unruhiges Kreditbuch: 30,9 Prozent der Kredite in den Beobachtungsstufen 3 bis 5 (Ende 2025: 17,9 Prozent), vier Nichtzahler mit 38,6 Millionen Dollar Einsatz, PIK-Anteil von gut einem Drittel des Ertrags.
- Teureres Geld und ein Abschied: 125-Millionen-Anleihe zu 5,00 Prozent fällig am 28.02.2027, Zinsaufschlag auf die 2028er Anleihe, Schlüsselpersonen-Klausel mit Srivastava in 370 Millionen Dollar Schulden, sein Abschied zum 31.12.2026.
Ein menschliches Fazit
Zurück zur Rendite-Hypnose. Die 18,8 Prozent, die neben dieser Aktie stehen, sind keine Lüge. Sie sind nur die halbe Rechnung. Die andere Hälfte steht in den Pflichtberichten: Die Substanz, aus der die Ausschüttung fließt, ist seit Ende 2021 um 38 Prozent geschrumpft. Der laufende Ertrag deckt die Ausschüttung nicht ganz, und das auch nur, weil der Berater bis Ende 2026 auf seine Erfolgsgebühr verzichtet. Ein Drittel der Kredite steht unter Beobachtung, die Finanzierung wird teurer, und einer der beiden Gründer, die das Anlageteam bis heute führen, geht zum Jahresende.
Fair ist aber auch: Der Markt weiß das alles und bezahlt dafür nur 57 Cent je Dollar Substanz. TriplePoint hat seit dem Börsengang mehr ausgeschüttet, als die Aktie damals kostete, hält wertvolle Optionsscheine, hat seine Anleihen bisher pünktlich bedient und hält die gesetzlichen Grenzen mit Abstand ein. Wer hier einsteigt, wettet nicht auf die 18,8 Prozent, sondern darauf, dass der Nettoinventarwert endlich hält — und dass der Abschlag kleiner wird, statt der Substanz entgegenzuwachsen. Bevor du eine hohe Rendite kaufst, frag immer zuerst, ob sie verdient oder bezahlt wird. Die nächste Gelegenheit, das zu prüfen, ist der Quartalsbericht zum dritten Quartal 2026, der zeigt, ob die Beobachtungsliste weiter wächst und was aus der Schlüsselpersonen-Klausel wird. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- TriplePoint Venture Growth BDC Corp. — Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht am 5. August 2026) — jüngster Periodenbericht: Bilanz, Aktienzahl, Schulden und Kreditverträge (Note 6), Gebührenverzicht, Kreditkategorien, Nichtzahler, Prodigy-Verkauf
- TriplePoint Venture Growth BDC Corp. — Ergebnismitteilung zum zweiten Quartal 2026, Pflichtmeldung 8-K vom 5. August 2026, Anlage 99.1 (Ausschüttungen, Spillover, Asset Coverage, Revolut, Rückkaufprogramm)
- TriplePoint Venture Growth BDC Corp. — Pflichtmeldung 8-K vom 21. September 2026, Item 5.02 (Rücktritt Sajal K. Srivastava zum 31.12.2026, Ernennung Ian Schworer)
- TriplePoint Capital LLC u. a. — Schedule 13D vom 22. September 2026 (Kauf der Srivastava-Aktien zu 4,7061 Dollar, Besitzanteile, Aktienzahl 40.709.723)
- TriplePoint Venture Growth BDC Corp. — Geschäftsbericht 10-K für 2025 (eingereicht am 4. März 2026) — Note 8 (Financial Highlights 2021–2025), Item 1A (Risikofaktoren), Gebührenstruktur
- Schlusskurs vom 2. Oktober 2026 (Kursanker 4,90 Dollar) und Analystenstimmen: Quelle: Fundamentaldaten. Börsenwert, Deckungsquoten und Puffer selbst berechnet. Mehrjahreswerte: Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 83,4 | 13,4 | 6,0 | 71,2 | 97,2 |
| Betriebsergebnis (EBIT) | 76,6 | -20,1 | -39,8 | 32,0 | 75,7 |
| Nettogewinn | 76,6 | -20,1 | -39,8 | 32,0 | 49,2 |
| Nettomarge | 91,8 % | -149,8 % | -667,0 % | 45,0 % | 50,6 % |
| Gewinn je Aktie | 2,47 $ | -0,61 $ | -1,12 $ | 0,82 $ | 1,22 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Substanz negativ
- Nettoinventarwert je Aktie von 14,01 USD (31.12.2021) auf 8,67 USD (30.06.2026); 2025 erstmals wieder leicht gestiegen (8,61 → 8,73 USD).
- Ertragskraft negativ
- Nettoanlageertrag 2,07 USD (2023) → 1,05 USD (2025) → 0,21 USD in Q2 2026; reguläre Ausschüttung 0,23 USD nur zu rund 91 % gedeckt, ohne Gebührenverzicht rund 0,17 USD.
- Kreditbuch negativ
- 30,9 % in den Beobachtungsstufen 3–5 (31.12.2025: 17,9 %); vier Nichtzahler mit 38,6 Mio. USD Kosten und 16,4 Mio. USD Zeitwert (30.06.2026).
- Optionsscheine positiv
- Rechte an 117 Firmen; Revolut 47,9 Mio. USD Zeitwert, 12,8 Mio. USD Gewinn aus Teilverkauf in Q2 2026; Prodigy-Verkauf für 43,8 Mio. USD am 05.08.2026.
- Bilanz und Finanzierung neutral
- Asset Coverage 179 % gegen 150 % Pflicht, Auflagen eingehalten (30.06.2026); aber 125 Mio. USD zu 5,00 % fällig am 28.02.2027 und Zinsaufschlag auf 9,11 % bei der 2028er Anleihe.
- Management negativ
- Präsident und CIO Srivastava geht zum 31.12.2026 und steht in Schlüsselpersonen-Klauseln von 370 der 445 Mio. USD Schulden; keine Vertragsänderung gemeldet (Stand 03.10.2026).
TriplePoint Venture Growth kostet Anfang Oktober 2026 rund 57 Cent je Dollar Substanz und zahlt eine hohe Ausschüttung. Dagegen stehen eine seit 2021 um 38 % geschrumpfte Substanz, ein Ertrag, der die Ausschüttung nur mit Hilfe eines befristeten Gebührenverzichts annähernd deckt, eine wachsende Beobachtungsliste und der Abschied des Chef-Anlegers. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht für eine offene operative Frage, nicht für eine Kursmeinung. Ein Substanzrisiko ist zum 30. Juni 2026 nicht belegt: Das Vermögen deckt die Schulden zu 179 Prozent, alle Auflagen sind eingehalten, die Anleihen wurden pünktlich bedient. Offen ist die Ertragskraft: Der Nettoanlageertrag hat sich von 2023 bis 2025 nahezu halbiert, deckt die Ausschüttung nur dank eines befristeten Gebührenverzichts annähernd, und fast ein Drittel der Kredite steht unter Beobachtung. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 3. Oktober 2026 auf Basis des Geschäftsberichts 10-K 2025, des Quartalsberichts 10-Q zum 30.06.2026 (jüngster Periodenbericht, eingereicht am 05.08.2026), der Ergebnismitteilung vom 05.08.2026, der Pflichtmeldung 8-K vom 21.09.2026 und des Schedule 13D vom 22.09.2026. Anlass war die Forenrangliste von wallstreet-online (Stand 03.10.2026), kein Treffer im Kennzahlen-Scanner.
- Der Nettoinventarwert einer BDC beruht überwiegend auf geschätzten Zeitwerten nicht börsennotierter Kredite und Beteiligungen (Level 3). Deckungsquoten ohne Gebührenverzicht, Puffer bis zur 150-Prozent-Grenze und die Mehrkosten einer Refinanzierung der 2027er Anleihe zum Satz der jüngsten Anleihe (7,50 %) sind eigene Rechnungen.
- Kursanker ist der Schlusskurs von 4,90 US-Dollar am 02.10.2026 (Quelle: Fundamentaldaten). Gegenprobe des Börsenwerts mit dem Filing-Kurs von 4,7061 US-Dollar (Schedule 13D, 18.09.2026): 191,6 gegen 199,5 Mio. US-Dollar.
Aktien-Wächter
Diese Analyse ist Stand 3. Oktober 2026. Was sich seitdem bei TPVG geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu TriplePoint Venture Growth BDC Corp. (TPVG) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
TriplePoint Venture Growth BDC Corp. (NYSE: TPVG) ist ein börsennotierter Kreditfonds aus Menlo Park. Er leiht jungen, von Wagniskapital finanzierten Technologiefirmen Geld zu hohen Zinsen und lässt sich dafür Optionsscheine auf deren Aktien geben. Zum 30. Juni 2026 hielt er Kredite an 53, Optionsscheine an 117 und Beteiligungen an 60 Firmen. Verwaltet wird er von TriplePoint Advisers.
Eine Business Development Company (BDC) ist ein Kreditfonds nach dem US-Investmentgesetz von 1940. Sie zahlt keine Körperschaftsteuer, solange sie mindestens 90 Prozent ihrer steuerpflichtigen Erträge ausschüttet. Deshalb ist die Dividende hoch und es bleibt kaum Gewinn im Unternehmen. Die Schulden müssen zu mindestens 150 Prozent durch Vermögen gedeckt sein; TPVG lag zum 30. Juni 2026 bei 179 Prozent.
Nicht ganz. Im zweiten Quartal 2026 verdiente TPVG einen Nettoanlageertrag von 0,21 Dollar je Aktie und schüttete regulär 0,23 Dollar aus, eine Deckung von rund 91 Prozent. Ohne den Verzicht des Beraters auf seine Erfolgsgebühr, der bis 31. Dezember 2026 gilt, wären es rund 0,17 Dollar gewesen. Als Polster dienen 1,03 Dollar je Aktie noch nicht ausgeschütteter Erträge.
Am 2. Oktober 2026 kostete die Aktie 4,90 Dollar, der Nettoinventarwert lag zum 30. Juni 2026 bei 8,67 Dollar je Aktie. Der Abschlag spiegelt Zweifel an den geschätzten Werten der nicht börsennotierten Kredite: Seit Ende 2021 fiel der Nettoinventarwert um 38 Prozent, und zum 30. Juni 2026 standen 30,9 Prozent der Kredite auf der Beobachtungsliste.
Srivastava, Mitgründer, Präsident und Chief Investment Officer, legt laut Pflichtmeldung vom 21. September 2026 alle Ämter zum 31. Dezember 2026 nieder; Nachfolger als Chief Investment Officer wird Ian Schworer. Srivastava steht namentlich in Schlüsselpersonen-Klauseln der Kreditlinie und zweier Anleihen. Eine Vertragsänderung oder einen Verzicht der Geldgeber hat TPVG bis zum 3. Oktober 2026 nicht gemeldet.
Zum 30. Juni 2026 hatte TPVG 445 Millionen Dollar Schulden bei 352,8 Millionen Dollar Nettoinventarwert, ein Verschuldungsgrad von 1,26. Davon entfallen 195 Millionen auf die Kreditlinie mit der Deutschen Bank als Verwaltungsagent und 250 Millionen auf drei Anleihen. Die nächste, über 125 Millionen Dollar zu 5,00 Prozent Zins, wird am 28. Februar 2027 fällig.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.