GFT Technologies: Die Börse feiert die KI — der Bericht sagt „beeinflusst“
Von 14 auf 26,50 Euro in gut sieben Monaten: Seit GFT sich „KI-zentriert“ nennt, sieht die Börse einen anderen Konzern. Wir haben Geschäftsbericht 2025, Halbjahresbericht 2026 und die Angaben zur KI-Plattform Wynxx gelesen. Der Stuttgarter IT-Dienstleister wächst und verdient wieder mehr — doch der KI-Umsatz ist „beeinflusst“, das Wachstum kommt aus Brasilien und die Kasse hinkt dem Gewinn hinterher. Ein Etikett ersetzt keine Bilanz, also lesen wir beides.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 2. Oktober 2026
- Schlusskurs
- 26,50 € +0,60 %
- Marktkapitalisierung
- 0,7 Mrd. €
- KGV
- 20,0
- Wachstums-Score
- 4/10
- AAQS
- 7/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 14,00 € bis 26,90 € · Letzter Kurs: 26,50 € (Stand: 2. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen Denkfehler, den Psychologen den Etiketten-Effekt nennen: Dasselbe Produkt schmeckt uns besser, wenn ein edleres Etikett darauf klebt. An der Börse heißt das Etikett seit zwei Jahren „KI“. Die GFT Technologies SE aus Stuttgart nennt sich in ihrem Geschäftsbericht 2025 einen „AI-centric technology partner“, also einen KI-zentrierten Technologiepartner. Am 24. Februar 2026 schloss die Aktie bei 14,00 Euro, am 17. September 2026 bei 26,85 Euro, am 2. Oktober 2026 bei 26,50 Euro. Das Etikett flüstert: „Hier steckt der KI-Boom drin, und der fängt gerade erst an.“
Machen wir einen Deal: Wir prüfen diesen Satz gegen das, was GFT selbst veröffentlicht hat — den Geschäftsbericht 2025 (veröffentlicht am 27. März 2026), den Halbjahresfinanzbericht 2026 (Stichtag 30. Juni 2026, veröffentlicht am 6. August 2026) und die Pressemitteilung zum Halbjahr. Interessanterweise lautet der Leitspruch auf dem Titel beider Berichte „Let’s Go Beyond the Hype“ — lass uns über den Hype hinausgehen. Genau das tun wir. Das Spannungsfeld dieser Analyse: GFT verkauft eine KI-Plattform, die Softwareentwicklung laut eigenen Angaben deutlich produktiver macht — verdient sein Geld aber zum größten Teil mit der Arbeit von rund 11.800 Fachkräften. Jede Stunde, die die KI einspart, ist für den Kunden ein Gewinn und für einen Dienstleister zunächst einmal Umsatz, der fehlen kann. Wird die KI für GFT zum Motor oder zum Kannibalen? Am Ende entscheidest du.
Was GFT eigentlich macht — Software für Banken, gebaut in Brasilien, Spanien und Polen
GFT entwickelt und modernisiert Software für Finanzinstitute: Kernbankensysteme, Zahlungsverkehr, Risiko- und Meldesoftware, Cloud-Umzüge. Im ersten Halbjahr 2026 kamen von 462,6 Millionen Euro Umsatz 71 Prozent von Banken, 17 Prozent von Versicherern und 12 Prozent aus Industrie und sonstigen Branchen. Ein Alltagsbild: GFT ist der Generalunternehmer, den eine Bank holt, wenn sie ihr Haus bei laufendem Betrieb renovieren muss — die Bank zieht nicht aus, die Leitungen werden trotzdem neu verlegt.
Gebaut wird überwiegend dort, wo gute Ingenieure weniger kosten als in Frankfurt oder London. GFT nennt das „Smartshore“: Von den 11.805 Vollzeitkräften zum 30. Juni 2026 arbeiteten 4.628 in Brasilien, 2.174 in Spanien, 1.583 in Kolumbien, 924 in Italien, 733 in Polen — und nur 501 in Deutschland. Der Gründer Ulrich Dietz führt den Verwaltungsrat; zusammen mit Maria Dietz hielt er Ende 2025 rund 35,8 Prozent der Aktien (26,3 und 9,5 Prozent). Operativ führen Marco Santos als Konzernchef und Dr. Jochen Ruetz als Finanzchef.
Der neue Teil der Geschichte heißt Wynxx. Das ist GFTs eigene KI-Plattform, die Sprachmodelle wie GPT, Gemini und Claude über den ganzen Entwicklungsprozess hinweg einsetzt: Code schreiben, testen, alte Großrechner-Programme in moderne Sprachen übersetzen. Beim brasilianischen Versicherer Bradesco Seguros brachte Wynxx laut Geschäftsbericht „a 40% productivity increase across the full software development lifecycle“ — 40 Prozent mehr Produktivität über den gesamten Entwicklungszyklus. Wie ein Softwarehaus aus der anderen Richtung, nämlich mit eigenen Lizenzen, mit KI umgeht, haben wir in unserer SAP-Analyse beschrieben; GFT arbeitet seit der Übernahme des brasilianischen SAP-Beraters Megawork im September 2025 auch in diesem Umfeld.
Die Firmengeschichte für Anleger
-
2025
März: Fünfjahresstrategie
Ziel bis 2029: rund 1,5 Mrd. € Umsatz und rund 9,5 % bereinigte EBIT-Marge. Für Aktionäre der Maßstab, an dem sich jedes Halbjahr messen lassen muss.
-
2025
Juli: Prognose gesenkt
Der Umbau in Großbritannien und bei GFT Software Solutions wird teurer; das EBT-Ziel sinkt von 60 auf 45 Mio. €. Die Aktie fällt bis auf 16,28 € im September.
-
2025
Aktienrückkauf abgeschlossen
761.138 eigene Aktien für rund 15 Mio. € zu durchschnittlich 19,71 € gekauft (April bis Oktober) — finanziert in einem Jahr, in dem der freie Mittelzufluss sich halbierte.
-
2025
September: Megawork übernommen
Der brasilianische SAP-Berater gehört seit 2. September 2025 zu GFT. Zukäufe brachten im ersten Halbjahr 2026 zusammen 8,27 Mio. € zusätzlichen Umsatz; organisch wuchs GFT um 3 %.
-
2026
August: Halbjahr mit Rückenwind
EBT +26 %, Wynxx bei 113 Kunden, Auftragsbestand +18 %, Prognose bestätigt. Der operative Cashflow bleibt im Halbjahr leicht negativ.
Wie die Aktie auf unseren Tisch kam
Über die Neugier anderer Anleger: Anfang Oktober 2026 stand GFT in der Rangliste der meistdiskutierten Werte bei wallstreet-online. Das ist ein Aufmerksamkeitssignal und ausdrücklich kein Kaufargument — eine Aktie wird besprochen, weil sie jemanden interessiert, nicht weil sie gut ist.
Unser hauseigener Aktien-Scanner führte GFT mit dem Datenstand vom 3. Oktober 2026 in zwei Strategien. Die erste ist GpA-Beschleunigung: Der Gewinn je Aktie wuchs im zweiten Quartal 2026 schneller als im ersten. Rechnerisch stieg er von 0,24 auf 0,33 Euro (plus 38 Prozent), nachdem er im ersten Quartal von 0,27 auf 0,34 Euro zugelegt hatte (plus 26 Prozent). Das ist ein echtes Plus, kein kleinerer Verlust. Die zweite ist die Chowder Rule, ein Dividendenfilter: Rendite plus Dividendenwachstum über fünf Jahre müssen bei Renditen unter 3 Prozent zusammen mindestens 15 Prozent ergeben. GFT schafft das, weil die Ausschüttung von 0,20 Euro (gezahlt 2021) auf 0,50 Euro (gezahlt 2026) stieg. Der Haken: Seit drei Zahlungen in Folge liegt sie unverändert bei 0,50 Euro, die Rendite beträgt beim Kurs vom 2. Oktober 2026 nur 1,9 Prozent. Der Filter misst die Vergangenheit, nicht den Trend. Ein Scanner ist ein grobes Sieb, kein Urteil — deshalb lesen wir jetzt die Berichte.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt. Der Umsatz wuchs von 566,2 Millionen Euro (2021) auf 888,3 Millionen Euro (2025), in jedem einzelnen Jahr. Im ersten Halbjahr 2026 kamen 462,6 Millionen Euro hinzu, 5 Prozent mehr als ein Jahr zuvor. Der Vorsteuergewinn (EBT) stieg um 26 Prozent auf 24,0 Millionen Euro, der Gewinn je Aktie von 0,51 auf 0,67 Euro. Der Auftragsbestand lag zum 30. Juni 2026 bei 483,5 Millionen Euro, 18 Prozent über dem Vorjahr. Und die Firma hält Wort bei den Aktionären: 0,50 Euro Dividende je Aktie für 2025, ausgezahlt am 30. Juni 2026, dazu ein Aktienrückkauf über rund 15 Millionen Euro im Jahr 2025.
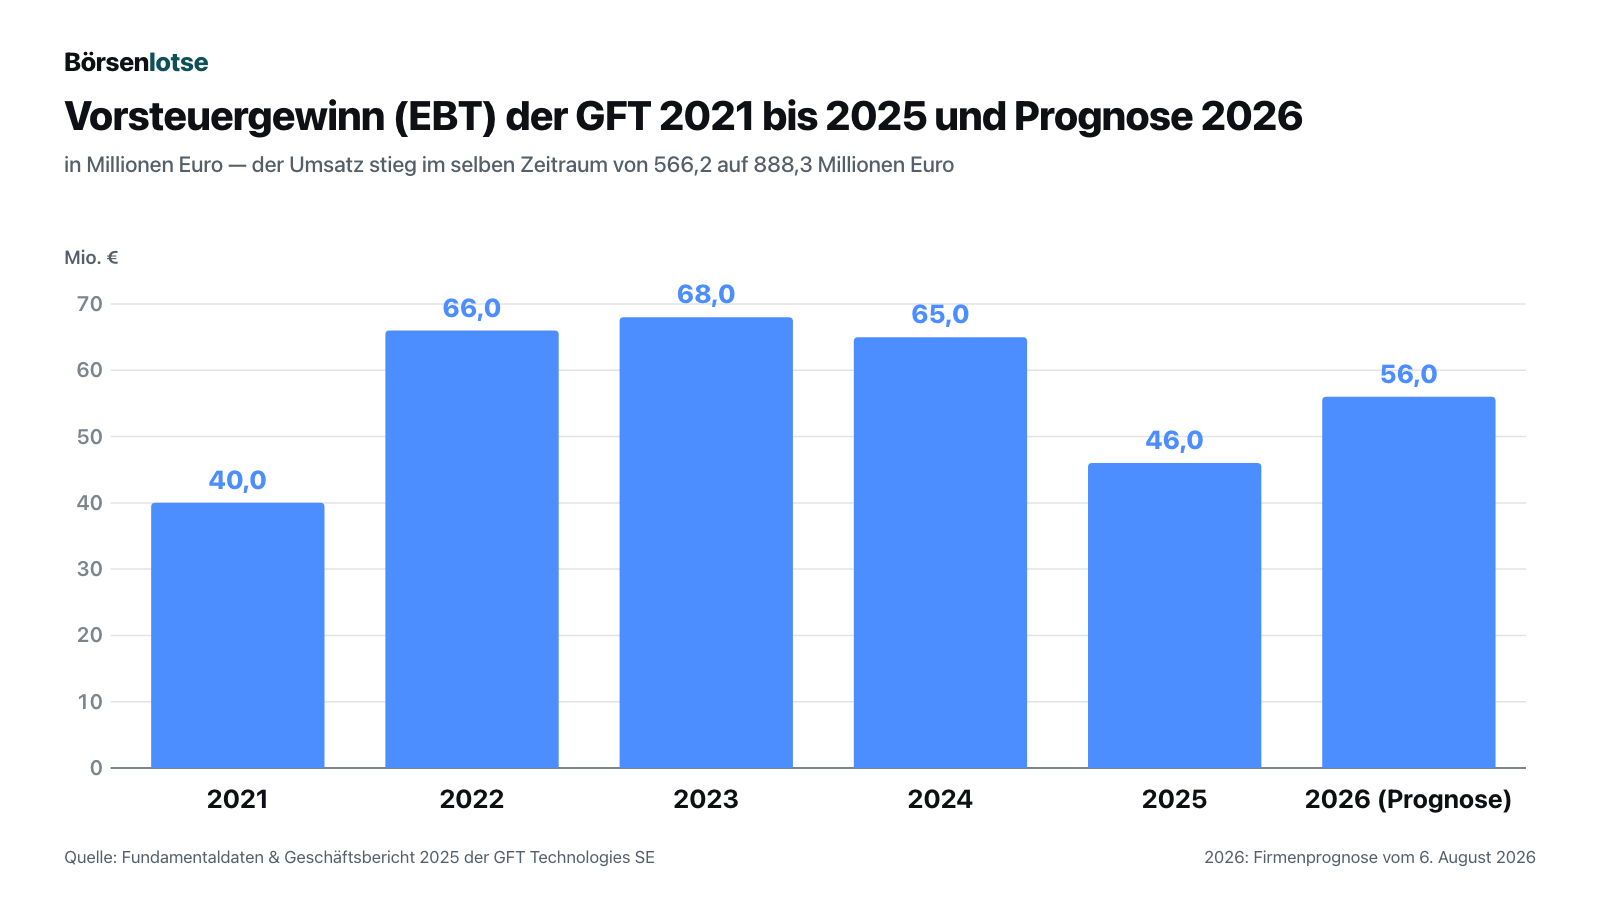
Die Grafik zeigt aber auch, dass Wachstum und Gewinn seit 2023 nicht mehr zusammen laufen. Der Vorsteuergewinn erreichte 2023 mit 68,0 Millionen Euro seinen Höchststand und fiel bis 2025 auf 46,0 Millionen Euro — bei gut 86 Millionen Euro mehr Umsatz. Die Marge vor Steuern sank von 8,5 auf 5,2 Prozent. Von 100 Euro Umsatz blieben 2025 also gut 5 Euro vor Steuern übrig. Der Grund war ein Umbau, der teurer wurde als geplant: Das britische Geschäft und die deutsche Tochter GFT Software Solutions mussten neu aufgestellt werden, Personalabbau kostete 2025 rund 13,2 Millionen Euro. GFT selbst schreibt dazu im Geschäftsbericht:
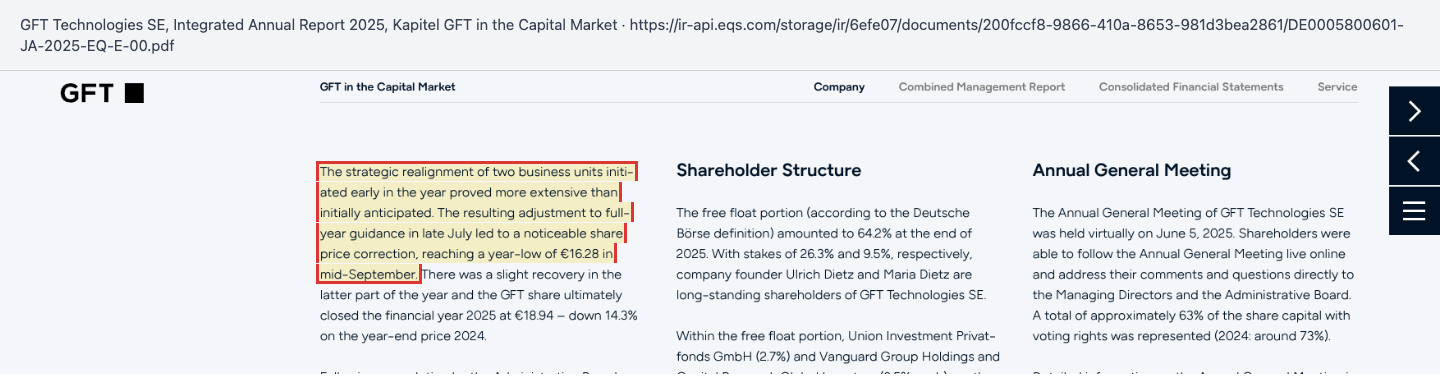
„The strategic realignment of two business units initiated early in the year proved more extensive than initially anticipated. The resulting adjustment to full-year guidance in late July led to a noticeable share price correction, reaching a year-low of €16.28 in mid-September.“
Übersetzung: „Die zu Jahresbeginn eingeleitete strategische Neuausrichtung zweier Geschäftseinheiten erwies sich als umfangreicher als zunächst erwartet. Die daraus folgende Anpassung der Jahresprognose Ende Juli führte zu einer spürbaren Kurskorrektur bis auf ein Jahrestief von 16,28 Euro Mitte September.“
— GFT Technologies SE, Integrated Annual Report 2025, Kapitel „GFT in the Capital Market“
Im März 2025 hatte GFT für 2025 noch 60 Millionen Euro Vorsteuergewinn angekündigt, Ende Juli waren es 45 Millionen, am Ende wurden es 46,0 Millionen. Die gute Nachricht: Der Umbau wirkt. Die Kosten für Personalanpassungen sanken im ersten Halbjahr 2026 auf 3,46 Millionen Euro (Vorjahr: 7,02 Millionen), im Segment Europa verdoppelte sich der Vorsteuergewinn mehr als, von 7,80 auf 17,16 Millionen Euro. Für 2026 bestätigte GFT am 6. August 2026 seine Prognose: rund 930 Millionen Euro Umsatz, 71 Millionen Euro bereinigtes Betriebsergebnis (EBIT, also Gewinn vor Zinsen und Steuern ohne Sondereffekte) und rund 56 Millionen Euro Vorsteuergewinn.
Unbequeme Wahrheit Nr. 1: „Beeinflusst“ ist nicht dasselbe wie „verdient“
Jetzt zum Etikett. Wie viel KI steckt wirklich im Umsatz? GFT beantwortet die Frage selbst, und zwar mit einem sorgfältig gewählten Wort:
„Now deployed by 113 enterprise clients in twelve countries, the total influenced contract value since inception increased by 38 percent compared with the first quarter to more than EUR 144 million, while the actual influenced revenue reached EUR 24.4 million in the first half of 2026.“
Übersetzung: „Inzwischen bei 113 Unternehmenskunden in zwölf Ländern im Einsatz, stieg der seit dem Start insgesamt beeinflusste Auftragswert gegenüber dem ersten Quartal um 38 Prozent auf mehr als 144 Millionen Euro, während der tatsächlich beeinflusste Umsatz im ersten Halbjahr 2026 24,4 Millionen Euro erreichte.“
— GFT Technologies SE, Pressemitteilung zum ersten Halbjahr 2026 vom 6. August 2026
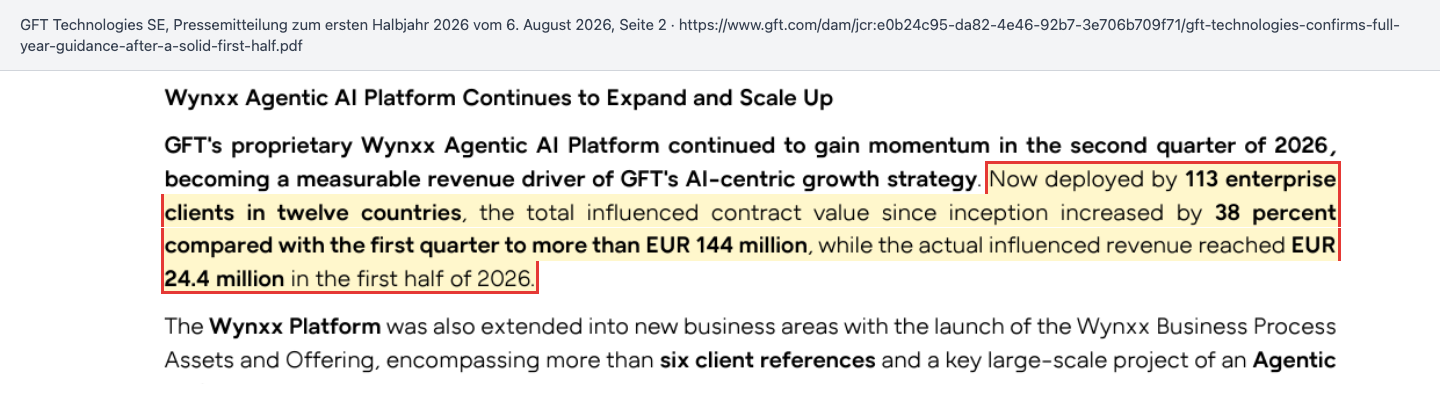
„Beeinflusst“ heißt: Umsatz aus Projekten, in denen Wynxx eingesetzt wurde. Es heißt nicht, dass dieser Umsatz durch Wynxx entstanden ist, und nicht, dass er ohne Wynxx gefehlt hätte. Gemessen am Konzernumsatz des Halbjahres sind 24,4 Millionen Euro rund 5 Prozent. Dazu kommen 14,8 Millionen Euro beeinflusster Umsatz aus einem neuen Angebot für KI-gestützte Geschäftsprozesse; ob sich beide Zahlen überschneiden, sagt die Mitteilung nicht. Eigene Lizenzumsätze von Wynxx weist der Halbjahresbericht nicht gesondert aus.
Und jetzt das eigentliche Spannungsfeld. Im ersten Halbjahr 2026 stammten 247,5 Millionen Euro, also 54 Prozent des Umsatzes, aus Dienstverträgen, weitere 155,1 Millionen aus Festpreisverträgen und 50,0 Millionen aus Wartungsverträgen. GFT verdient also vor allem an der Arbeit seiner Leute. Wenn eine Plattform diese Arbeit um 40 Prozent beschleunigt, braucht der Kunde für dasselbe Projekt weniger Arbeitstage — es sei denn, GFT kann die gewonnene Zeit in mehr Projekte oder in höhere Preise je Ergebnis verwandeln. Die Firma weiß das. Im Aktionärsbrief des Geschäftsberichts 2025 heißt es, Wynxx verwandle GFT „from a pure services provider into a scalable AI-Native platform company“ — von einem reinen Dienstleister in eine skalierbare, KI-native Plattformfirma. Das ist das Ziel. Belegt ist bisher, dass GFT ein wachsender Dienstleister mit einer vielversprechenden Plattform ist. Merke: Ein Etikett beschreibt, was eine Firma werden will. Der Umsatz zeigt, was sie heute ist.
Unbequeme Wahrheit Nr. 2: Das Wachstum hat seinen Wohnsitz in Brasilien
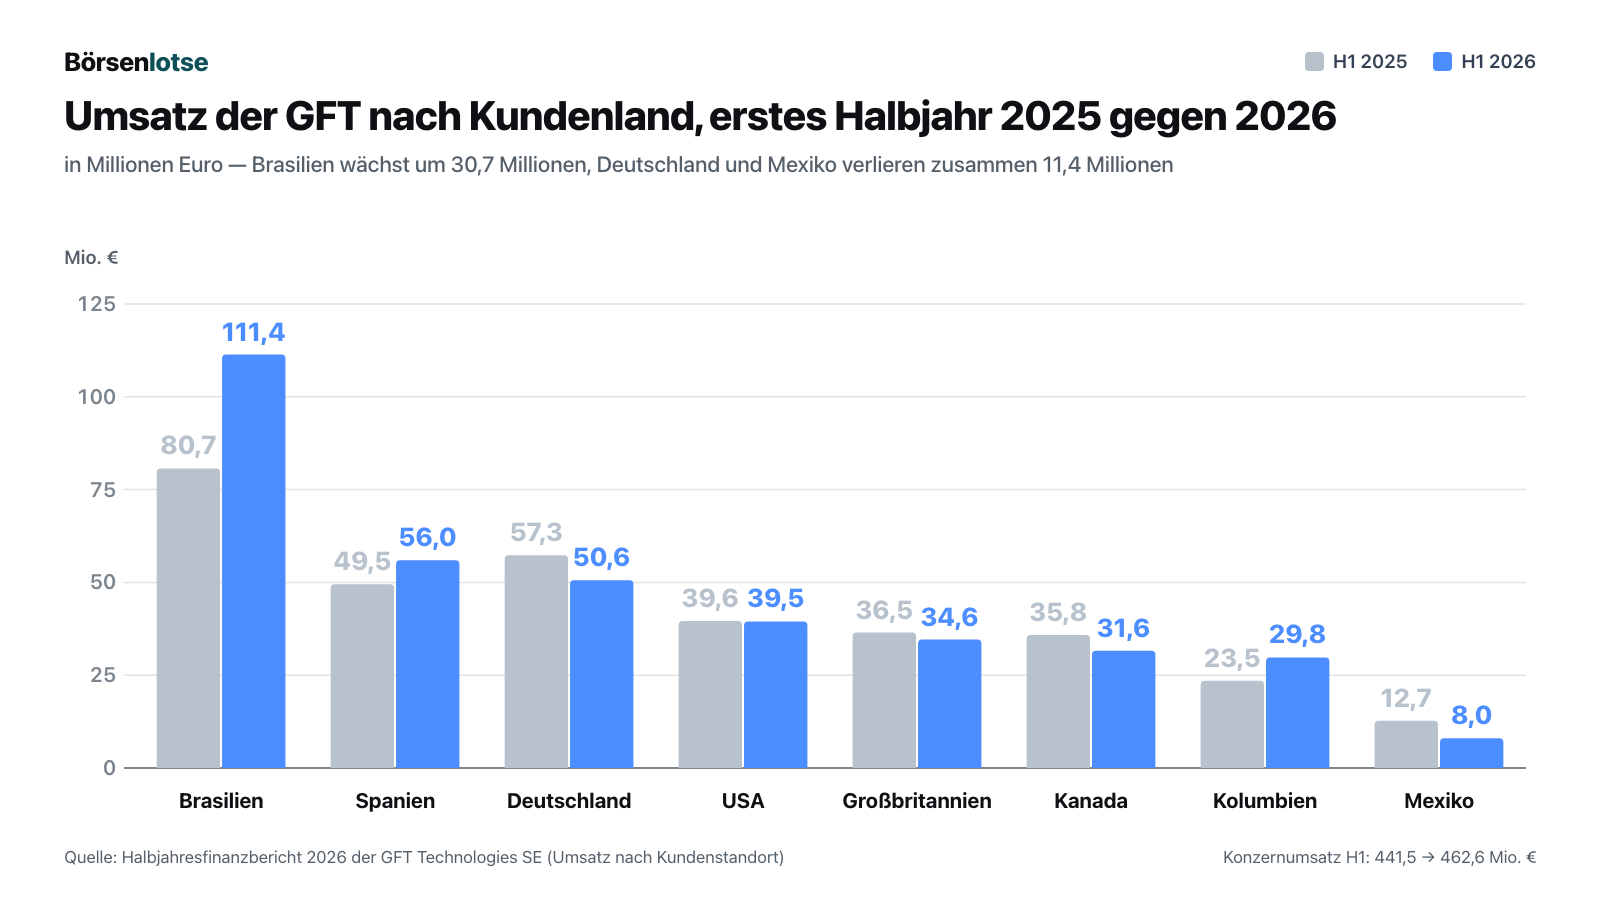
Rechne einmal nach: Der Konzernumsatz stieg im ersten Halbjahr 2026 um 21,0 Millionen Euro. Brasilien allein wuchs um 30,7 Millionen. Ohne Brasilien wäre GFT also geschrumpft. Das Land steht inzwischen für 24 Prozent des Umsatzes und fast 40 Prozent der Belegschaft. Rechnet man Zukäufe und Währungseffekte heraus, wuchs der Konzern laut Halbjahresbericht organisch um 3 Prozent; 8,27 Millionen Euro des Zuwachses stammten aus Übernahmen. In Europa sieht es anders aus:
„In the Europe segment, revenue fell by 3% in the first half of 2026. This was due in particular to lower revenue in Germany.“
Übersetzung: „Im Segment Europa sank der Umsatz im ersten Halbjahr 2026 um 3 %. Dazu trug insbesondere der geringere Umsatz in Deutschland bei.“
— GFT Technologies SE, Half-Year Financial Report 2026, Abschnitt 2.2 „Development of Business“
Der Umsatz mit deutschen Kunden fiel um 12 Prozent, in Mexiko um 36 Prozent, in Kanada um 12 Prozent. Dazu kommt ein Detail aus dem Anhang des Halbjahresberichts: Der Umsatz mit dem größten Einzelkunden sank von 54,9 auf 43,7 Millionen Euro, ein Minus von 20 Prozent. Für 2025 bezifferte GFT dessen Anteil am Konzernumsatz auf 11 Prozent, nach 14 Prozent im Jahr davor. Das kann man als gelungene Streuung lesen — oder als Kunden, der weniger bestellt. Der Bericht nennt den Namen nicht.
Warum das wichtig ist: Ein Konzern, der in Euro berichtet, aber ein Viertel seines Umsatzes mit brasilianischen Kunden macht, hängt auch am Kurs des Real; der Geschäftsbericht 2025 nennt ihn ausdrücklich unter den Währungsrisiken. Im ersten Halbjahr 2026 half der Wechselkurs: Die Aufwertung von Real und kolumbianischem Peso erhöhte das Eigenkapital um 9,45 Millionen Euro. Im ersten Halbjahr 2025 kostete derselbe Effekt 14,51 Millionen. Und je stärker GFT in Brasilien wächst, desto stärker hängt der Kurs auch an Brasiliens Banken.
Unbequeme Wahrheit Nr. 3: Der Gewinn steigt, die Kasse nicht
Im ersten Halbjahr 2026 verdiente GFT nach Steuern 17,1 Millionen Euro. Aus dem laufenden Geschäft flossen trotzdem 1,0 Millionen Euro ab. Die Erklärung steht im Halbjahresbericht:
„By contrast, the development of working capital had a negative impact, leading to increased tied-up capital in the first six months of 2026, primarily due to changes in contract assets and contract liabilities. It should be noted that working capital typically makes a positive contribution to operating cash flow over the course of the year.“
Übersetzung: „Gegenläufig wirkte die Entwicklung des Working Capital, die im ersten Halbjahr 2026 zu einer höheren Kapitalbindung führte, vor allem durch Veränderungen bei Vertragsvermögenswerten und Vertragsverbindlichkeiten. Zu beachten ist, dass das Working Capital im Jahresverlauf üblicherweise einen positiven Beitrag zum operativen Cashflow leistet.“
— GFT Technologies SE, Half-Year Financial Report 2026, Abschnitt 2.5 „Financial Position“
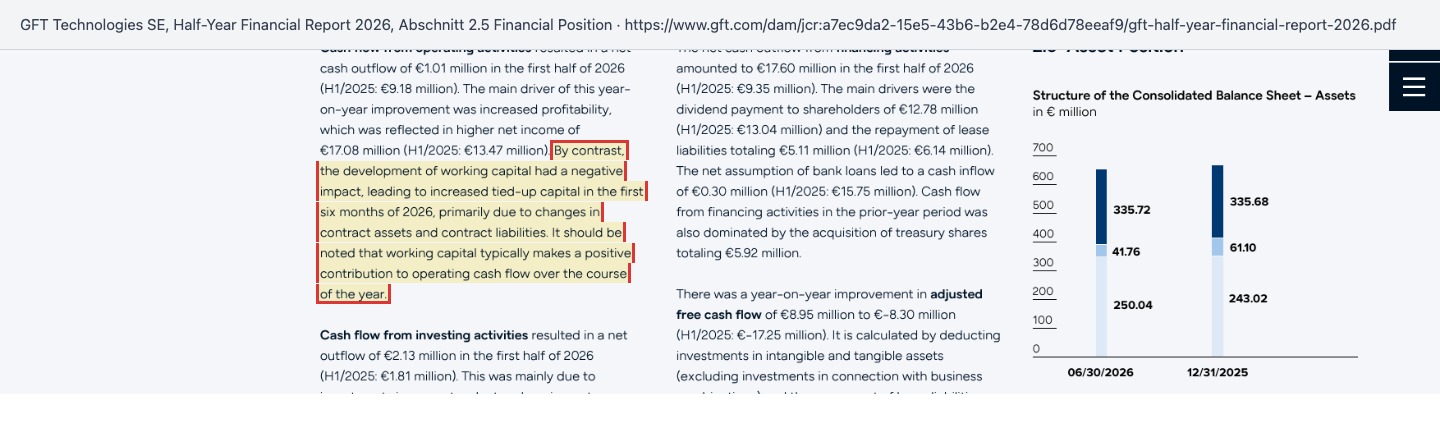
Übersetzt: GFT hat Arbeit geleistet, die noch nicht abgerechnet ist. Diese Vertragsvermögenswerte — stell sie dir als Stundenzettel vor, die noch in der Schublade liegen — stiegen von 30,0 auf 48,9 Millionen Euro, ein Plus von 63 Prozent in sechs Monaten. Gleichzeitig schrumpften die Anzahlungen der Kunden von 41,8 auf 29,6 Millionen Euro. Fair ist: Das Muster ist bei GFT saisonal. 2025 flossen nach neun Monaten nur 2,0 Millionen Euro aus dem laufenden Geschäft zu, im vierten Quartal dann 41,2 Millionen. Aber auch übers ganze Jahr wurde es weniger: Der operative Cashflow fiel 2025 von 72,4 auf 43,3 Millionen Euro, der bereinigte freie Mittelzufluss nach Investitionen und Leasing von 55,6 auf 28,0 Millionen Euro.
Und davon gingen 2025 rund 13,0 Millionen Euro als Dividende und 15,0 Millionen in den Aktienrückkauf — zusammen etwa der gesamte freie Mittelzufluss. Die Übernahme von Megawork kam obendrauf. Deshalb wuchs die Nettoverschuldung gegenüber den Banken: von 42,5 Millionen Euro Ende 2024 über 55,2 Millionen Ende 2025 auf 75,0 Millionen Euro zum 30. Juni 2026, nachdem im Juni die Dividende von 12,8 Millionen Euro gezahlt war. Gemessen am operativen Ergebnis vor Abschreibungen der letzten zwölf Monate (EBITDA, rund 73,5 Millionen Euro nach unserer Rechnung) ist das etwa das 1,0-Fache — weit weg von GFTs selbst gesetzter Obergrenze von 2. Bedrohlich ist das nicht. Aber Dividende und Rückkauf werden derzeit nicht aus einem Überschuss an Bargeld bezahlt, sondern zum Teil auf Kredit.
Unbequeme Wahrheit Nr. 4: Der Firmenwert rechnet mit zweistelligem Wachstum
Zum 30. Juni 2026 standen in der Bilanz 276,8 Millionen Euro Eigenkapital. Davon entfielen 227,7 Millionen Euro auf Firmenwerte aus Übernahmen und weitere 36,2 Millionen auf sonstige immaterielle Werte, vor allem gekaufte Kundenbeziehungen. Ein Alltagsbild: Der Firmenwert ist der Aufpreis, den GFT beim Kauf anderer Firmen über deren Substanz hinaus bezahlt hat — für Kunden, Know-how und erhoffte Zukunft. Ziehst du beides ab, bleiben vom Eigenkapital rund 13 Millionen Euro übrig. Solange die gekauften Firmen liefern, ist das kein Problem. Ob sie liefern, prüft GFT jedes Jahr mit einem Werthaltigkeitstest — und der stützt sich auf diese Annahme:
„For the cash flow forecasts of the CGUs Americas, UK & APAC and Continental Europe, management assumes that business with existing and new clients will increase by an average of 12% for the CGU Americas, UK & APAC and 13% for the CGU Continental Europe between 2027 and 2030, based on planning for the financial year 2026, and thereafter each grow at a rate of 1%.“
Übersetzung: „Für die Cashflow-Prognosen der Einheiten Americas, UK & APAC und Kontinentaleuropa geht das Management davon aus, dass das Geschäft mit bestehenden und neuen Kunden zwischen 2027 und 2030 durchschnittlich um 12 % für die Einheit Americas, UK & APAC und um 13 % für die Einheit Kontinentaleuropa wächst, ausgehend von der Planung für das Geschäftsjahr 2026, und danach jeweils um 1 % jährlich.“
— GFT Technologies SE, Integrated Annual Report 2025, Konzernanhang 4.1 „Goodwill“
Halte das neben die Ist-Zahlen. Kontinentaleuropa schrumpfte 2025 um 3 Prozent, das neu zugeschnittene Segment Europa im ersten Halbjahr 2026 noch einmal um 3 Prozent. Der Test rechnet für dieselbe Region ab 2027 mit 13 Prozent Wachstum pro Jahr. Zugleich senkte GFT den Zinssatz, mit dem künftige Erträge abgezinst werden, für Kontinentaleuropa von 11,04 auf 9,34 Prozent — ein niedrigerer Zinssatz macht dieselben Zukunftserträge heute mehr wert. Die Empfindlichkeitsrechnung im Bericht prüft nur 5 Prozent weniger Umsatz oder einen Prozentpunkt mehr Zins; bei beiden wäre keine Abschreibung nötig gewesen. Was bei einem Wachstum von 3 statt 13 Prozent herauskäme, steht nicht im Bericht.
Der Test passt zur Fünfjahresstrategie vom März 2025: rund 1,5 Milliarden Euro Umsatz und eine bereinigte EBIT-Marge von etwa 9,5 Prozent bis 2029. Von 888,3 Millionen Euro im Jahr 2025 aus wären dafür rund 14 Prozent Wachstum pro Jahr nötig — im ersten Halbjahr 2026 waren es 5 Prozent, organisch 3 Prozent. Die Lücke will GFT auch mit Zukäufen schließen. Merke: Eine Abschreibung kostet kein Bargeld, aber sie zeigt dir, dass der Buchwert eine Hoffnung mit Datum ist.
Bewertung: Preis eines Dienstleisters, Hoffnung einer Plattform
Bei 26,50 Euro (Xetra-Schluss am 2. Oktober 2026) und 25.564.808 Aktien im Umlauf war GFT an der Börse rund 677,5 Millionen Euro wert. Rechnet man die Nettoverschuldung gegenüber Banken von 75,0 Millionen Euro hinzu, ergibt sich ein Unternehmenswert von rund 752 Millionen Euro — gut das 10-Fache des für 2026 angepeilten bereinigten Betriebsergebnisses von 71 Millionen Euro. Der Gewinn je Aktie der letzten zwölf Monate lag bei 1,43 Euro, das Kurs-Gewinn-Verhältnis also bei rund 18,5. Der Börsenwert entspricht dem 0,75-Fachen des Umsatzes der letzten zwölf Monate (909,3 Millionen Euro) und knapp dem 2,5-Fachen des bilanziellen Eigenkapitals.
Wie ordnet man das ein? Für einen IT-Dienstleister mit 5 bis 7 Prozent Marge ist das kein Schnäppchenpreis mehr, für eine KI-Plattform wäre es billig. Genau das ist der Etiketten-Effekt in Zahlen: Zwischen dem Tief vom 24. Februar 2026 und dem 2. Oktober 2026 stieg der Kurs um 89 Prozent, der für 2026 erwartete Vorsteuergewinn liegt dagegen mit rund 56 Millionen Euro noch unter dem Wert von 2022. Zur Einordnung: Das Jahreshoch 2024 lag laut Geschäftsbericht 2025 bei 33,36 Euro (Schlusskurs am 29. Januar 2024). Der Blick der Profis: Die von unseren Fundamentaldaten erfassten Analysten sahen im Durchschnitt ein Kursziel von rund 30,83 Euro. Durchschnitt heißt: alle Kursziele zusammengezählt und gleichmäßig verteilt — ein einzelner sehr optimistischer Analyst zieht ihn deutlich nach oben. Ein Kursziel ist eine Meinung, kein Beleg.
Chancen und Risiken auf einen Blick
Chancen
- Die KI-Plattform Wynxx gewinnt Kunden: 113 Unternehmen in zwölf Ländern, mehr als 144 Millionen Euro beeinflusster Auftragswert seit dem Start (6. August 2026).
- Der Auftragsbestand lag zum 30. Juni 2026 bei 483,5 Millionen Euro, 18 Prozent über dem Vorjahr.
- Der Umbau in Großbritannien und bei GFT Software Solutions wirkt: EBT plus 26 Prozent im ersten Halbjahr 2026, Europa-Ergebnis von 7,80 auf 17,16 Millionen Euro.
- Banken müssen alte Kernsysteme ohnehin modernisieren; KI kann solche Großprojekte schneller und damit für mehr Kunden bezahlbar machen.
- Solide Bilanz: Eigenkapitalquote 44 Prozent, Nettoverschuldung rund das 1,0-Fache des EBITDA (30. Juni 2026, eigene Rechnung).
Risiken
- KI kann das Geschäft mit Arbeitsleistung schrumpfen lassen: 54 Prozent des Umsatzes stammten im ersten Halbjahr 2026 aus Dienstverträgen.
- Abhängigkeit von Brasilien (24 Prozent des Umsatzes) und vom Real; Deutschland minus 12 Prozent, Mexiko minus 36 Prozent.
- Der größte Einzelkunde bestellte im ersten Halbjahr 2026 für 20 Prozent weniger; 71 Prozent des Umsatzes kommen von Banken.
- Schwache Umwandlung von Gewinn in Bargeld: operativer Cashflow im ersten Halbjahr 2026 minus 1,0 Millionen Euro, bereinigter freier Mittelzufluss 2025 halbiert.
- Firmenwerte von 227,7 Millionen Euro stehen auf einer Planung mit 12 bis 13 Prozent jährlichem Wachstum ab 2027.
Ein menschliches Fazit
Zurück zum Etikett. „KI-zentriert“ ist bei GFT kein leeres Wort: Es gibt eine echte Plattform, echte Kunden und ein Halbjahr mit deutlich mehr Gewinn. Aber das Etikett verdeckt drei Dinge, die in den eigenen Berichten stehen: Der KI-Umsatz ist „beeinflusst“ und macht rund 5 Prozent aus. Das Wachstum kommt fast vollständig aus Brasilien. Und der Gewinn kommt bisher nur mit Verzögerung als Geld in der Kasse an. Die Frage, die das Etikett überdeckt, lautet: Schafft GFT es, die Stunden, die seine eigene KI einspart, schneller in neue Aufträge zu verwandeln, als sie im alten Geschäft wegfallen? Der Kurs hat seine Antwort seit Februar 2026 schon gegeben. Die Berichte geben sie noch nicht. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- GFT Technologies SE — Half-Year Financial Report 2026 (Stichtag 30. Juni 2026, veröffentlicht am 6. August 2026) und deutsche Fassung — jüngster Periodenbericht; Umsatz nach Ländern und Vertragsarten, größter Kunde, Bilanz, Kapitalflussrechnung, Nettoliquidität, Prognose 2026
- GFT Technologies SE — Pressemitteilung zum ersten Halbjahr 2026 (6. August 2026) — Wynxx-Kennzahlen, Auftragsbestand
- GFT Technologies SE — Integrated Annual Report 2025 (veröffentlicht am 27. März 2026) — Kennzahlen 2024 und 2025, Prognose 2026, Fünfjahresstrategie, Kundenkonzentration, Aktionärsstruktur, Aktienrückkauf, Werthaltigkeitstest (Anhang 4.1), Risikobericht
- Fundamentaldaten (Vorsteuergewinn 2021 bis 2023, Schlusskurse bis 2. Oktober 2026, Analysten-Kursziele), abgeglichen mit der Aktienzahl aus dem Halbjahresfinanzbericht 2026. Mitteilungen der Gesellschaft nach dem 6. August 2026 durchgesehen bis zum 3. Oktober 2026: keine Ad-hoc-Mitteilung.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 566,2 | 730,1 | 801,7 | 870,9 | 888,3 |
| Betriebsergebnis (EBIT) | 40,9 | 54,1 | 68,4 | 71,0 | 41,8 |
| Nettogewinn | 29,9 | 46,3 | 48,4 | 46,5 | 32,9 |
| Nettomarge | 5,3 % | 6,3 % | 6,0 % | 5,3 % | 3,7 % |
| Gewinn je Aktie | 1,14 € | 1,76 € | 1,84 € | 1,77 € | 1,27 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- KI-Plattform Wynxx positiv
- 113 Unternehmenskunden in 12 Ländern, beeinflusster Auftragswert über 144 Mio. € seit Start (06.08.2026); beeinflusster Umsatz H1 2026 24,4 Mio. €, rund 5 % des Konzernumsatzes.
- Ergebniserholung positiv
- EBT H1 2026 +26 % auf 24,0 Mio. €, Europa-Ergebnis von 7,80 auf 17,16 Mio. €; Auftragsbestand 483,5 Mio. € (+18 %); Prognose 2026 bestätigt.
- Geschäftsmodell im KI-Wandel neutral
- 54 % des Umsatzes aus Dienstverträgen (H1 2026); 40 % Produktivitätsgewinn durch Wynxx beim Kunden Bradesco Seguros — Chance und Risiko für abgerechnete Arbeitszeit zugleich.
- Regionale Abhängigkeit negativ
- Brasilien +30,7 Mio. € auf 111,4 Mio. € (24 % des Umsatzes), Deutschland −12 %, Mexiko −36 %, größter Kunde −20 % (H1 2026); organisches Wachstum 3 %.
- Umwandlung in Bargeld negativ
- Operativer Cashflow H1 2026 −1,0 Mio. € bei 17,1 Mio. € Gewinn; bereinigter freier Mittelzufluss 2025 von 55,6 auf 28,0 Mio. € halbiert; Nettoverschuldung 75,0 Mio. € (30.06.2026).
- Bilanz und Firmenwert neutral
- Eigenkapitalquote 44 %, Nettoverschuldung rund 1,0-faches EBITDA; Firmenwerte 227,7 Mio. € bei 276,8 Mio. € Eigenkapital, Test mit 12–13 % Wachstum p. a. ab 2027.
GFT ist ein profitabler, wachsender IT-Dienstleister für Banken mit einer eigenen KI-Plattform, die Kunden gewinnt. Der KI-Umsatz ist bisher aber „beeinflusst“ und klein, das Wachstum hängt an Brasilien, und Gewinn kommt nur verzögert als Bargeld an. Die Aktie hat sich seit Februar 2026 fast verdoppelt. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier für eine offene operative Frage, nicht für ein Substanzrisiko: GFT schreibt Gewinne, zahlt eine Dividende, hat eine Eigenkapitalquote von 44 Prozent und ist mit rund dem 1,0-Fachen des EBITDA nur moderat verschuldet. Offen ist, ob die Marge von 5 bis 7 Prozent dauerhaft hält, wenn die eigene KI Arbeitszeit ersetzt, die GFT heute abrechnet, und ob das Wachstum jenseits von Brasilien zurückkehrt. 2025 musste GFT die Prognose senken, die Umwandlung von Gewinn in Bargeld hat sich verschlechtert, und der Firmenwert-Test unterstellt deutlich mehr Wachstum, als die Berichte heute zeigen. Dass der Kurs seit Februar 2026 stark gestiegen ist, ist ein Preisargument und ändert an der Einstufung nichts. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 3. Oktober 2026 auf Basis des Halbjahresfinanzberichts 2026 (veröffentlicht am 6. August 2026), der Pressemitteilung vom selben Tag und des Integrated Annual Report 2025 (veröffentlicht am 27. März 2026). Aufhänger ist die Rangliste der meistdiskutierten Werte bei wallstreet-online — ein Aufmerksamkeitssignal, keine Datenquelle.
- GFT berichtet nicht an die US-Börsenaufsicht SEC; alle Belege stammen aus den englischsprachigen Berichten der Gesellschaft, der Halbjahresbericht liegt auch auf Deutsch vor. Das Geschäftsjahr entspricht dem Kalenderjahr. Nächster Termin: Quartalsmitteilung am 12. November 2026.
- Bereinigtes EBIT und bereinigter freier Mittelzufluss nach Definition des Unternehmens. Nettoverschuldung als Bankschulden abzüglich flüssiger Mittel (ohne Leasingverbindlichkeiten). EBITDA der letzten zwölf Monate, Börsenwert, Unternehmenswert und KGV sind eigene Rechnungen aus den genannten Quellen; die Quartalswerte des Gewinns je Aktie sind aus Halbjahres- und Quartalsangaben abgeleitet.
Aktien-Wächter
Diese Analyse ist Stand 3. Oktober 2026. Was sich seitdem bei GFT.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu GFT Technologies SE (GFT.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
GFT Technologies (Xetra: GFT) entwickelt und modernisiert Software vor allem für Banken und Versicherer. Im ersten Halbjahr 2026 kamen 71 Prozent des Umsatzes von 462,6 Millionen Euro von Banken, 17 Prozent von Versicherern und 12 Prozent aus der Industrie. Die Arbeit leisten 11.805 Vollzeitkräfte, die meisten in Brasilien, Spanien und Kolumbien.
Wynxx ist die eigene KI-Plattform von GFT für Softwareentwicklung und Modernisierung alter Systeme. Laut Mitteilung vom 6. August 2026 nutzen sie 113 Unternehmenskunden in zwölf Ländern. Der damit „beeinflusste“ Umsatz lag im ersten Halbjahr 2026 bei 24,4 Millionen Euro, also bei Projekten, in denen Wynxx eingesetzt wurde — rund 5 Prozent des Konzernumsatzes.
Teilweise. GFT nennt sich KI-zentriert und verkauft mit Wynxx eine eigene KI-Plattform. Gemessen am Umsatz ist GFT aber vor allem ein IT-Dienstleister: Im ersten Halbjahr 2026 stammten 54 Prozent des Umsatzes aus Dienstverträgen, der KI-beeinflusste Umsatz lag bei rund 5 Prozent. Die KI kann das Geschäft beflügeln, aber auch abgerechnete Arbeitszeit ersetzen.
GFT zahlte für das Geschäftsjahr 2025 eine Dividende von 0,50 Euro je Aktie, ausgezahlt am 30. Juni 2026, insgesamt 12,8 Millionen Euro. Das entsprach 39 Prozent des Gewinns 2025. Beim Kurs von 26,50 Euro am 2. Oktober 2026 ergibt das eine Rendite von rund 1,9 Prozent. Die Dividende liegt seit drei Zahlungen unverändert bei 0,50 Euro.
Zum 30. Juni 2026 standen Bankschulden von 116,7 Millionen Euro flüssigen Mitteln von 41,8 Millionen gegenüber; die Nettoverschuldung lag damit bei 75,0 Millionen Euro, nach 55,2 Millionen Ende 2025. Das ist nach unserer Rechnung etwa das 1,0-Fache des EBITDA der letzten zwölf Monate. Die Eigenkapitalquote betrug 44 Prozent.
Laut Finanzkalender im Halbjahresfinanzbericht 2026 veröffentlicht GFT die Quartalsmitteilung zum 30. September 2026 am 12. November 2026. Das Geschäftsjahr entspricht dem Kalenderjahr. Für 2026 erwartet GFT rund 930 Millionen Euro Umsatz, 71 Millionen Euro bereinigtes EBIT und rund 56 Millionen Euro Vorsteuergewinn.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.