SAP: Die Cloud wächst schneller, als die Wartung schmilzt — noch
SAP verkauft die Software, mit der Konzerne ihr Geld zählen — und hat sich in drei Jahren vom Lizenzverkäufer zum Cloud-Abonnement-Anbieter umgebaut. Der Cloud-Umsatz stieg 2025 auf 21.023 Millionen Euro und in den ersten neun Monaten 2026 um weitere 23 Prozent; im dritten Quartal setzte SAP erstmals mehr als 10 Milliarden Euro in einem Quartal um. Gleichzeitig schrumpft das alte Wartungsgeschäft, und SAP bekräftigt im Ausblick vom 21. Oktober 2026, dass dieser Rückgang sich beschleunigen wird. Und der Rückenwind aus dem eigenen Kursrutsch, der im ersten Halbjahr ein Drittel des Ergebniszuwachses trug, hat im dritten Quartal die Richtung gewechselt. Keine Kauf- oder Verkaufsempfehlung — nur die Frage, wofür bei einem Kurs-Gewinn-Verhältnis von rund 29 eigentlich bezahlt wird.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 6. November 2026
- Schlusskurs
- 210,80 € -2,30 %
- Marktkapitalisierung
- 241,4 Mrd. €
- KGV
- 31,4
- Wachstums-Score
- 7/10
- AAQS
- 10/10
Kursentwicklung seit 21. Oktober 2026: +1,0 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 128,30 € bis 218,40 € · Letzter Kurs: 210,80 € (Stand: 6. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die besonders gut informierte Menschen trifft: den Etiketten-Effekt. Eine Firma bekommt ein neues Schild an die Tür — aus dem „behäbigen Softwarehaus“ wird der „europäische KI-Champion“ —, und plötzlich rechnen wir anders. Nicht, weil sich die Zahlenreihe geändert hätte, sondern weil sich die Geschichte geändert hat. Das Etikett fühlt sich an wie eine Information. Es ist aber nur eine Verpackung.
SAP ist dafür ein Lehrstück. Der Konzern aus Walldorf hat in den vergangenen zwei Jahren so ziemlich jedes Etikett bekommen, das der Markt zu vergeben hat: wertvollstes Unternehmen Europas, KI-Gewinner, DAX-Anker. Dann kam das erste Halbjahr 2026, und die Aktie gab um rund 75 Euro nach — das steht so, mit dieser Zahl, in SAPs eigenem Quartalsbericht. Machen wir es deshalb umgekehrt: Wir lassen das Etikett am Türrahmen hängen und lesen stattdessen die Berichte, die SAP bei der US-Börsenaufsicht SEC einreichen muss. Den Jahresbericht auf Form 20-F vom 26. Februar 2026, die Quartalsmitteilung vom 28. Juli 2026 und die Quartalsmitteilung zum dritten Quartal vom 21. Oktober 2026. Und dort steht ein Spannungsfeld, das der Markt gerade ausrechnet: Das neue Geschäft wächst schnell — aber das alte, das heute noch die Marge trägt, schmilzt, und SAP erwartet selbst, dass es schneller schmelzen wird.
Update vom 22. Oktober 2026: SAP hat am Abend des 21. Oktober 2026 die Zahlen zum dritten Quartal vorgelegt — erstmals mehr als 10 Milliarden Euro Umsatz in einem Quartal, Cloud-Umsatz plus 26 Prozent, Ausblick für den Cloud-Umsatz ans obere Ende der Spanne gerückt. Alles Neue steht im Kapitel „Update Oktober 2026“ und ist in die übrigen Kapitel eingearbeitet; auch die Frage, was aus dem Rückenwind durch den eigenen Kursrutsch geworden ist.
Was SAP eigentlich macht — die Buchhaltung vieler Großkonzerne
SAP SE mit Sitz in Walldorf verkauft Unternehmenssoftware. Übersetzt in ein Alltagsbild: Wenn ein Großkonzern ein Nervensystem hätte, wäre SAP das Rückenmark. Jede Bestellung, jede Rechnung, jede Lohnzahlung, jede Lieferung, jede Buchung läuft durch diese Software. Sie ist unspektakulär, unsichtbar für Kunden des Konzerns — und praktisch nicht austauschbar, wenn sie einmal läuft. Genau daraus bezieht SAP seine Preissetzungsmacht.
Das Herzstück heißt SAP S/4HANA und deckt Finanzen, Einkauf, Produktion, Lieferkette und Instandhaltung ab. Dazu kommen SuccessFactors für das Personalwesen, Ariba und Concur für Einkauf und Reisekosten, die Kundenlösungen von SAP Customer Experience sowie die Entwicklungsplattform SAP Business Technology Platform. Verkauft wird das heute überwiegend als Abonnement in Paketen: RISE with SAP für Bestandskunden, die von ihrer eigenen Serveranlage in die Cloud umziehen, und SAP GROW für Neukunden, die gleich in der Cloud starten. Obendrauf liegt seit 2024 die KI-Schicht: Joule als Sprachoberfläche, dazu sogenannte Joule Agents, die Arbeitsschritte selbständig ausführen sollen — 30 davon hat SAP nach eigenen Angaben allein 2025 veröffentlicht.
Zum 31. Dezember 2025 beschäftigte SAP 111.397 Menschen (110.650 Vollzeitstellen), davon 37.965 Vollzeitstellen in der Entwicklung — 34 Prozent der Belegschaft. Die Forschungs- und Entwicklungsausgaben lagen 2025 bei 6.633 Millionen Euro, also 18,0 Prozent des Umsatzes. Geführt wird der Konzern von Vorstandschef Christian Klein und Finanzvorstand Dominik Asam.
Die Firmengeschichte für Anleger
-
2014
Aus der SAP AG wird die SAP SE
Die Umwandlung in eine Europäische Gesellschaft erklärt den heutigen Namen; im SEC-Register steht die alte Firmierung SAP AG weiter als früherer Name.
-
2024
Umbauprogramm für rund 10.000 Stellen
3.144 Mio. Euro Restrukturierungsaufwand drücken das Ergebnis 2024. Die Belegschaft wächst trotzdem weiter — es war eine Umschichtung, keine Verkleinerung.
-
2026
Teradata-Vergleich über 480 Mio. US-Dollar
Ende Februar einigt sich SAP mit Teradata, im März fließen 408 Mio. Euro. Für Aktionäre ein Altfall weniger, aber ein Grund für den schwachen Mittelzufluss im ersten Halbjahr.
-
2026
Rückkaufprogramm über bis zu 10 Mrd. Euro
Start im Januar, Laufzeit bis Ende 2027. Bis zum 30. September 2026 kaufte SAP 25,2 Mio. Aktien für rund 4,2 Mrd. Euro zurück.
-
2026
Kursrutsch im ersten Halbjahr
Die Aktie verliert rund 75 Euro. Die sinkende aktienbasierte Vergütung trägt rund ein Drittel des Ergebniszuwachses im Halbjahr — ein Effekt, der im dritten Quartal kippt.
-
2026
Erstes Quartal mit mehr als 10 Mrd. Euro Umsatz
Im dritten Quartal 10.270 Mio. Euro Umsatz und 3.030 Mio. Euro operatives Ergebnis (non-IFRS). Der Ausblick für den Cloud-Umsatz rückt ans obere Ende der Spanne.
Warum es hier kein 10-K gibt — und was stattdessen bei der SEC liegt
Ein Punkt vorab, weil er die Beleglage dieser Analyse prägt. SAP ist ein deutsches Unternehmen, aber ein US-Meldeunternehmen: Über sogenannte American Depositary Receipts — Hinterlegungsscheine, die je eine SAP-Aktie verbriefen — wird die Aktie auch an der New York Stock Exchange gehandelt. Deshalb reicht SAP bei der US-Börsenaufsicht SEC ein, allerdings nicht in der Form, die man von US-Firmen kennt. Statt eines Geschäftsberichts (10-K) und dreier Quartalsberichte (10-Q) gibt es einen Jahresbericht auf Form 20-F und laufende Mitteilungen auf Form 6-K, in denen die Quartalszahlen als Anlage stecken. Bilanziert wird nach IFRS, nicht nach US-Standard.
Für dich als Leser ändert das nichts an der Verlässlichkeit: Auch ein 20-F wird unter Strafandrohung unterschrieben, und die Rechtsstreitigkeiten, Risikofaktoren und Aktionärslisten darin sind ebenso prüfbar. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & SEC-Berichte (Jahresbericht 20-F, Quartalsmitteilungen 6-K)“. Beim SEC-Register läuft SAP unter der Kennnummer CIK 0001000184, gelistet mit den Tickern SAP und SAPGF an NYSE und OTC. Die frühere Firmierung „SAP AG“ (bis 2014) ist dort ebenfalls hinterlegt — die Umwandlung in eine Europäische Gesellschaft (SE) ist der Grund für den heutigen Namen.
Wie die Aktie auf unseren Tisch kam
SAP ist kein Zufallsfund aus einem Scanner. Der Konzern ist im DAX notiert und galt über Monate vielen als der einzige europäische Titel mit einer glaubwürdigen KI-Geschichte. Genau deshalb interessiert er uns: Je lauter die Geschichte, desto größer der Abstand, den ein Blick in die Originalberichte offenlegen kann. Und der Anlass war konkret — SAP hat im ersten Halbjahr 2026 deutlich Kurs abgegeben, während die Geschäftszahlen weiter wuchsen. Wenn Kurs und Zahlen auseinanderlaufen, hat mindestens eine Seite etwas eingepreist, das die andere noch nicht zeigt.
Vergleichsmaßstäbe haben wir uns dazu bereits angesehen: die Analyse zu Oracle, SAPs direktem Wettbewerber im Geschäft mit Unternehmenssoftware, und die Analyse zu ServiceNow, einem reinen Cloud-Anbieter ohne Altlast aus dem Lizenzgeschäft. Beide Fälle zeigen dieselbe Grundfrage aus zwei anderen Blickwinkeln: Was ist ein Software-Abonnement wert, das keiner kündigt?
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt. SAP hat einen Umbau geschafft, mit dem sich andere Softwarehäuser schwerer getan haben: den Wechsel vom einmaligen Lizenzverkauf zum laufenden Abonnement, ohne dabei in ein Umsatzloch zu fallen. Der Cloud-Umsatz stieg von 13.664 Millionen Euro (2023) über 17.141 Millionen (2024) auf 21.023 Millionen Euro (2025) — ein Plus von 23 Prozent im letzten Jahr. Der Löwenanteil davon entfällt auf die Cloud-ERP-Suite, also das Kerngeschäft: 18.119 Millionen Euro oder 86 Prozent des Cloud-Umsatzes.

Auch die Ertragskraft hat einen Sprung gemacht. Das operative Ergebnis nach IFRS kletterte 2025 auf 10.293 Millionen Euro und mehr als verdoppelte sich damit gegenüber 2024 (4.665 Millionen). Der Grund dafür ist allerdings kein operatives Wunder, sondern eine Basis: 2024 enthielt 3.144 Millionen Euro Restrukturierungsaufwand für ein konzernweites Umbauprogramm, das rund 10.000 Stellen betraf; 2025 waren es noch 3 Millionen. Der Nettogewinn stieg auf 7.327 Millionen Euro nach 3.124 Millionen im Vorjahr.
Der freie Mittelzufluss — das Geld, das nach allen Investitionen übrig bleibt — lag 2025 bei 8,24 Milliarden Euro; für 2026 stellt SAP rund 10 Milliarden Euro in Aussicht. Und das Auftragsbuch ist gut gefüllt: Der gesamte Cloud-Auftragsbestand erreichte Ende 2025 77 Milliarden Euro, ein Plus von 30 Prozent zu konstanten Wechselkursen. Der laufende Cloud-Auftragsbestand, also der Teil, der innerhalb von zwölf Monaten in Umsatz umschlägt, stand zum 30. September 2026 bei 24.144 Millionen Euro — 28 Prozent über dem Vorjahr, zu konstanten Wechselkursen 26 Prozent. Den freien Mittelzufluss von rund 10 Milliarden Euro für 2026 hat SAP am 21. Oktober 2026 bestätigt.
Das heißt: Die Wachstumsgeschichte ist keine Erfindung. Sie steht in den Büchern. Bevor der Teil kommt, der ebenfalls in den Büchern steht, aber selten in den Schlagzeilen, ein Blick auf das jüngste Quartal.
Update Oktober 2026: Das erste Zehn-Milliarden-Quartal — und was darin steckt
Am 21. Oktober 2026 um 22:05 Uhr legte SAP die Quartalsmitteilung zum dritten Quartal vor (1. Juli bis 30. September 2026). Die Überschriften sind stark: Der Umsatz stieg um 13 Prozent auf 10.270 Millionen Euro — zum ersten Mal in der Firmengeschichte mehr als 10 Milliarden Euro in einem Quartal. Der Cloud-Umsatz legte um 26 Prozent auf 6.668 Millionen Euro zu (zu konstanten Wechselkursen plus 25 Prozent), davon entfielen 5.924 Millionen auf die Cloud-ERP-Suite (plus 29 Prozent). Das operative Ergebnis wuchs nach IFRS um 18 Prozent auf 2.930 Millionen Euro, nach SAPs eigener Kennzahl (non-IFRS) ebenfalls um 18 Prozent auf 3.030 Millionen Euro; die operative Marge (non-IFRS) stieg von 28,3 auf 29,5 Prozent. Der Gewinn je Aktie (IFRS) kletterte um 14 Prozent auf 1,96 Euro, der freie Mittelzufluss um 36 Prozent auf 1.718 Millionen Euro.
Die Gegenrichtung steht in denselben Tabellen. Die Softwarewartung sank um 5 Prozent auf 2.434 Millionen Euro, die Lizenzerlöse um 9 Prozent auf 147 Millionen, das Beratungsgeschäft (Serviceerlöse) um 4 Prozent auf 1.021 Millionen. Die Cloud-Bruttomarge fiel von 74,6 auf 73,9 Prozent (IFRS). Nach neun Monaten steht SAP bei 29.703 Millionen Euro Umsatz (plus 10 Prozent), 18.911 Millionen Cloud-Umsatz (plus 23 Prozent) und 7.968 Millionen Euro freiem Mittelzufluss (plus 11 Prozent).
Drei Dinge gehören zur Einordnung, und alle drei stehen in SAPs eigener Mitteilung. Erstens hatte das Cloud-Wachstum Hilfe von Einmaleffekten — vor allem nachgeholten Umsätzen von Kunden, die zuvor in finanziellen Schwierigkeiten steckten:
„Cloud revenue growth was positively impacted by several quarter-specific effects, mainly a multi-quarter revenue catch-up from customers returning from financial distress.“
Übersetzung: „Das Wachstum der Clouderlöse wurde durch mehrere quartalsspezifische Effekte positiv beeinflusst, in erster Linie durch eine über mehrere Quartale nachgeholte Umsatzrealisierung von Kunden, die ihre finanziellen Schwierigkeiten überwunden haben.“
— SAP SE, Quartalsmitteilung Q3 2026 vom 21. Oktober 2026, Abschnitt „Supplementary Information“, Seite 3
Finanzvorstand Dominik Asam bezifferte den Effekt in der Telefonkonferenz am selben Abend auf rund einen Prozentpunkt Wachstum. Zweitens misst sich das operative Plus von 18 Prozent an einem schwachen Vorjahresquartal: Im dritten Quartal 2025 hatten eine geänderte Rechtsprechung in einem Steuerrechtsstreit und ein Personalumbau das Ergebnis mit jeweils rund 0,1 Milliarden Euro belastet. Rechnet man diese rund 0,2 Milliarden Euro heraus, bleibt beim operativen Ergebnis (non-IFRS) ein Plus von grob 10 Prozent — solide, aber kein Sprung. Drittens kosten die drei Zukäufe des Jahres (Reltio, Dremio, Prior Labs) im Quartal Ergebnis: Sie brachten 49 Millionen Euro Umsatz und drückten das operative Ergebnis nach IFRS um 59 Millionen Euro.
Beim Ausblick hat SAP nachgelegt, aber nur oben: Der Cloud-Umsatz und der Cloud- und Softwareumsatz sollen 2026 nun am oberen Ende der Spannen von 25,8 bis 26,2 beziehungsweise 36,3 bis 36,8 Milliarden Euro liegen (zu konstanten Kursen). Unverändert bleiben das operative Ergebnis (non-IFRS) von 11,8 bis 12,2 Milliarden Euro, der freie Mittelzufluss von rund 10 Milliarden und die erwartete leichte Abschwächung beim Wachstum des laufenden Cloud-Auftragsbestands. Dieser wuchs im dritten Quartal zu konstanten Kursen um 26 Prozent, genauso schnell wie im zweiten. Die frühere Annahme einer baldigen Entspannung im Nahen Osten ist aus dem Ausblick verschwunden; der Auftragsbestands-Ausblick steht jetzt unter der Annahme eines stabilen gesamtwirtschaftlichen Umfelds im vierten Quartal.
Genau dieses vierte Quartal ist der Punkt, an dem der Finanzvorstand in der Telefonkonferenz selbst die Bremse einbaute. Laut Mitschrift von The Motley Fool erinnerte Asam daran, dass das Schlussquartal rund die Hälfte der jährlichen Vertragsabschlüsse bringt, und sagte:
„Given the continued political and macroeconomic uncertainty we face today, this could weigh on Q4 bookings, and as a result, our 2027 trajectory.“
Übersetzung: „Angesichts der anhaltenden politischen und gesamtwirtschaftlichen Unsicherheit, mit der wir heute konfrontiert sind, könnte dies die Vertragsabschlüsse im vierten Quartal belasten und damit unseren Kurs für 2027.“
— Dominik Asam, Finanzvorstand der SAP SE, Telefonkonferenz zum dritten Quartal 2026 am 21. Oktober 2026 (Mitschrift The Motley Fool)
Dazu kündigte Asam an, das Beratungsgeschäft bewusst kleiner zu fahren, um die Einführung der KI-Lösungen zu fördern — das werde voraussichtlich „auch im nächsten Jahr“ auf die abrechenbaren Stunden und die Serviceerlöse drücken. Und weil das starke dritte Quartal die Latte höher legt, wird die für 2027 angekündigte Beschleunigung des Konzernumsatzwachstums nach seinen Worten schwieriger, auch wenn SAP weiter mit ihr plant.
Zwei weitere Zahlen aus der Mitteilung: Das Aktienrückkaufprogramm über bis zu 10 Milliarden Euro hatte bis zum 30. September 2026 25.205.983 Aktien zu durchschnittlich 164,79 Euro eingesammelt, rund 4,2 Milliarden Euro. Und die Belegschaft wuchs weiter, auf 113.076 Vollzeitstellen zum 30. September 2026 nach 110.730 ein Jahr zuvor. Unterm Strich: Das Quartal ist gut, aber sauberer gerechnet weniger spektakulär, als die Überschrift „plus 18 Prozent“ klingt — und der Konzern selbst nennt das vierte Quartal die eigentliche Bewährungsprobe.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: SAP erwartet selbst, dass die Wartungserlöse schneller wegbrechen
Neben der Cloud gibt es bei SAP einen zweiten großen Erlösstrom, über den kaum jemand spricht: die Softwarewartung. Kunden, die SAP-Software vor Jahren als Lizenz gekauft haben und auf eigenen Servern betreiben, zahlen dafür jährliche Wartungsgebühren — für Updates, Fehlerbehebung und technischen Support. Dieses Geschäft ist alt, es wächst nicht, es kostet SAP fast nichts mehr in der Entwicklung, und genau deshalb ist es außergewöhnlich margenstark. 2025 brachte es 10.525 Millionen Euro ein, rund 29 Prozent des Konzernumsatzes.
Diese Erlöse schrumpfen. 11.496 Millionen Euro (2023), 11.290 Millionen (2024), 10.525 Millionen (2025) — und im ersten Halbjahr 2026 noch einmal 9 Prozent weniger, von 5.403 auf 4.908 Millionen Euro. Nach neun Monaten steht ein Minus von 8 Prozent auf 7.342 Millionen Euro (zu konstanten Wechselkursen minus 6 Prozent). Der Grund ist logisch und zugleich unangenehm: Jeder Kunde, der von der eigenen Serveranlage in SAPs Cloud umzieht, hört auf, Wartungsgebühren zu zahlen — und fängt an, Abonnementgebühren zu zahlen. Der Cloud-Erfolg frisst also einen Teil des Bestandsgeschäfts. SAP schreibt das in seinen Ausblick vom 28. Juli 2026 mit bemerkenswerter Offenheit — und wiederholt den Satz in der Quartalsmitteilung vom 21. Oktober 2026 wortgleich:
„Constant currencies software support revenue decline rate to accelerate in the coming years as a consequence of an acceleration of customers transforming to the cloud.“
Übersetzung: „Die Rückgangsrate der Softwarewartungserlöse zu konstanten Wechselkursen wird sich in den kommenden Jahren beschleunigen, weil sich der Wechsel der Kunden in die Cloud beschleunigt.“
— SAP SE, Form 6-K vom 28. Juli 2026, Anlage 99.1 (Quartalsmitteilung Q2 2026), Abschnitt „Outlook“

Warum das mehr ist als eine Fußnote: Ein Euro Wartungsumsatz und ein Euro Cloud-Umsatz sind nicht dasselbe. Die Cloud-Bruttomarge lag im dritten Quartal 2026 bei 73,9 Prozent (IFRS) — hoch, aber sie enthält die laufenden Kosten für Rechenzentren, Betrieb und Support. Bei der Wartung fallen diese Kosten weitgehend weg, weil der Kunde die Software selbst betreibt. Wenn also ein Kunde umzieht, ersetzt SAP hochmargigen Bestandsumsatz durch etwas weniger margenstarken Neuumsatz — und muss zusätzlich wachsen, nur um auf der Stelle zu treten. Genau das erklärt, warum der Konzernumsatz 2025 zwar um 8 Prozent stieg, während der Cloud-Umsatz um 23 Prozent zulegte.
Und die Cloud-Marge steht sogar leicht unter Druck: Sie sank im zweiten Quartal 2026 von 74,7 auf 74,3 Prozent und im dritten Quartal von 74,6 auf 73,9 Prozent (beides IFRS). Vorstandschef Christian Klein nannte in der Telefonkonferenz vom 21. Oktober 2026 Einmaleffekte, Investitionen und höhere Hardwarepreise als Gründe. Die operative Marge (non-IFRS) fiel im zweiten Quartal von 28,5 auf 27,8 Prozent und stieg im dritten von 28,3 auf 29,5 Prozent — gegen ein Vorjahresquartal mit Sonderbelastungen. Das ist kein Einbruch. Aber bei der Cloud-Marge ist es die Gegenrichtung zu dem, was die Erzählung „margenstarker KI-Konzern“ nahelegt.
Unbequeme Wahrheit Nr. 2: Ein Drittel des Halbjahres-Zuwachses hat der eigene Kursrutsch bezahlt — und im dritten Quartal drehte der Wind
Jetzt wird es rechnerisch interessant — und das ist der Befund, den wir bei dieser Analyse am wenigsten erwartet hatten. SAP zahlt einen großen Teil der Vergütung in Aktien. Nach den Rechnungslegungsregeln muss der Aufwand dafür laufend neu bewertet werden: Steigt der Aktienkurs, wird die Zusage teurer und der Aufwand höher. Fällt der Kurs, wird sie billiger — und der Aufwand sinkt. SAP erklärt den Effekt selbst:
„The decrease in share-based payment expenses is mainly due to a reduction in the SAP share price of around €75 in the first half of 2026, as compared to an increase in the first half of 2025 of around €20.“
Übersetzung: „Der Rückgang der Aufwendungen für aktienbasierte Vergütung geht im Wesentlichen auf einen Rückgang des SAP-Aktienkurses um rund 75 Euro im ersten Halbjahr 2026 zurück, verglichen mit einem Anstieg um rund 20 Euro im ersten Halbjahr 2025.“
— SAP SE, Form 6-K vom 28. Juli 2026, Anlage 99.1, Abschnitt (K) „Share-Based Payment Expenses“

Rechnen wir das nach. Die aktienbasierte Vergütung fiel im ersten Halbjahr 2026 von 949 auf 753 Millionen Euro — eine Entlastung von 196 Millionen Euro. Im selben Zeitraum stieg das operative Ergebnis nach SAPs eigener Kennzahl (non-IFRS) von 5.024 auf 5.609 Millionen Euro, also um 585 Millionen Euro. 196 von 585 sind rund ein Drittel des Zuwachses. Und dieser Posten steckt tatsächlich in der Kennzahl drin: Anders als Restrukturierungs- oder Übernahmeaufwand rechnet SAP die aktienbasierte Vergütung nicht aus dem non-IFRS-Ergebnis heraus.
Die Gegenprobe im Quartal liefert dasselbe Bild: Im zweiten Quartal 2026 allein sank der Posten von 529 auf 468 Millionen Euro (61 Millionen Entlastung), während das operative Ergebnis (non-IFRS) um 175 Millionen Euro zulegte — wieder rund ein Drittel. Es ist also kein Rundungseffekt eines einzelnen Quartals.
Übersetzt in ein Alltagsbild: Stell dir vor, dein Arbeitgeber meldet einen Gewinnsprung — und ein Drittel davon kommt daher, dass die Mitarbeiterbeteiligung, die er versprochen hat, weniger wert geworden ist. Das ist buchhalterisch korrekt und wirtschaftlich sogar echt: Es fließt tatsächlich weniger ab. Nur ist es eben keine Leistung des Geschäfts, und es dreht sich um, sobald der Kurs wieder steigt. Zur Einordnung: 2024, als der SAP-Kurs um mehr als 95 Euro zulegte, kletterte dieser Posten auf 2.385 Millionen Euro im Gesamtjahr; 2025, bei einem Rückgang um mehr als 25 Euro, fiel er auf 1.695 Millionen. Merke: Wenn ein Ergebnis mit dem eigenen Aktienkurs atmet, ist ein Ergebnissprung in schwachen Kursjahren kein Beweis für operative Stärke.
Das dritte Quartal 2026 hat die Probe aufs Exempel geliefert. SAP schreibt in der Quartalsmitteilung vom 21. Oktober 2026:
„The decrease in share-based payment expenses is mainly related to SAP’s share price reduction of around €25 in the first nine months of 2026, as compared to a reduction of around €10 in the first nine months of 2025.“
Übersetzung: „Der Rückgang der Aufwendungen für aktienbasierte Vergütung hängt im Wesentlichen mit dem Rückgang des SAP-Aktienkurses um rund 25 Euro in den ersten neun Monaten 2026 zusammen, verglichen mit einem Rückgang um rund 10 Euro in den ersten neun Monaten 2025.“
Aus minus 75 Euro nach sechs Monaten wurden minus 25 Euro nach neun — rechnerisch hat die Aktie im dritten Quartal rund 50 Euro aufgeholt. Prompt stieg der Aufwand im Quartal von 429 auf 474 Millionen Euro, aus dem Rückenwind wurde ein Gegenwind von 45 Millionen. Über neun Monate bleibt eine Entlastung von 152 Millionen Euro (1.227 nach 1.379 Millionen) bei einem Zuwachs des operativen Ergebnisses (non-IFRS) von 1.049 Millionen Euro — nur noch rund ein Siebtel. Die gute Nachricht darin: Das Ergebnis ist im dritten Quartal trotz steigenden Vergütungsaufwands gewachsen. Die nüchterne: Ein Teil dieses Wachstums kam, wie oben beschrieben, aus einem schwachen Vorjahresquartal.
Unbequeme Wahrheit Nr. 3: Zwei Drittel des Eigenkapitals sind Firmenwert aus Zukäufen
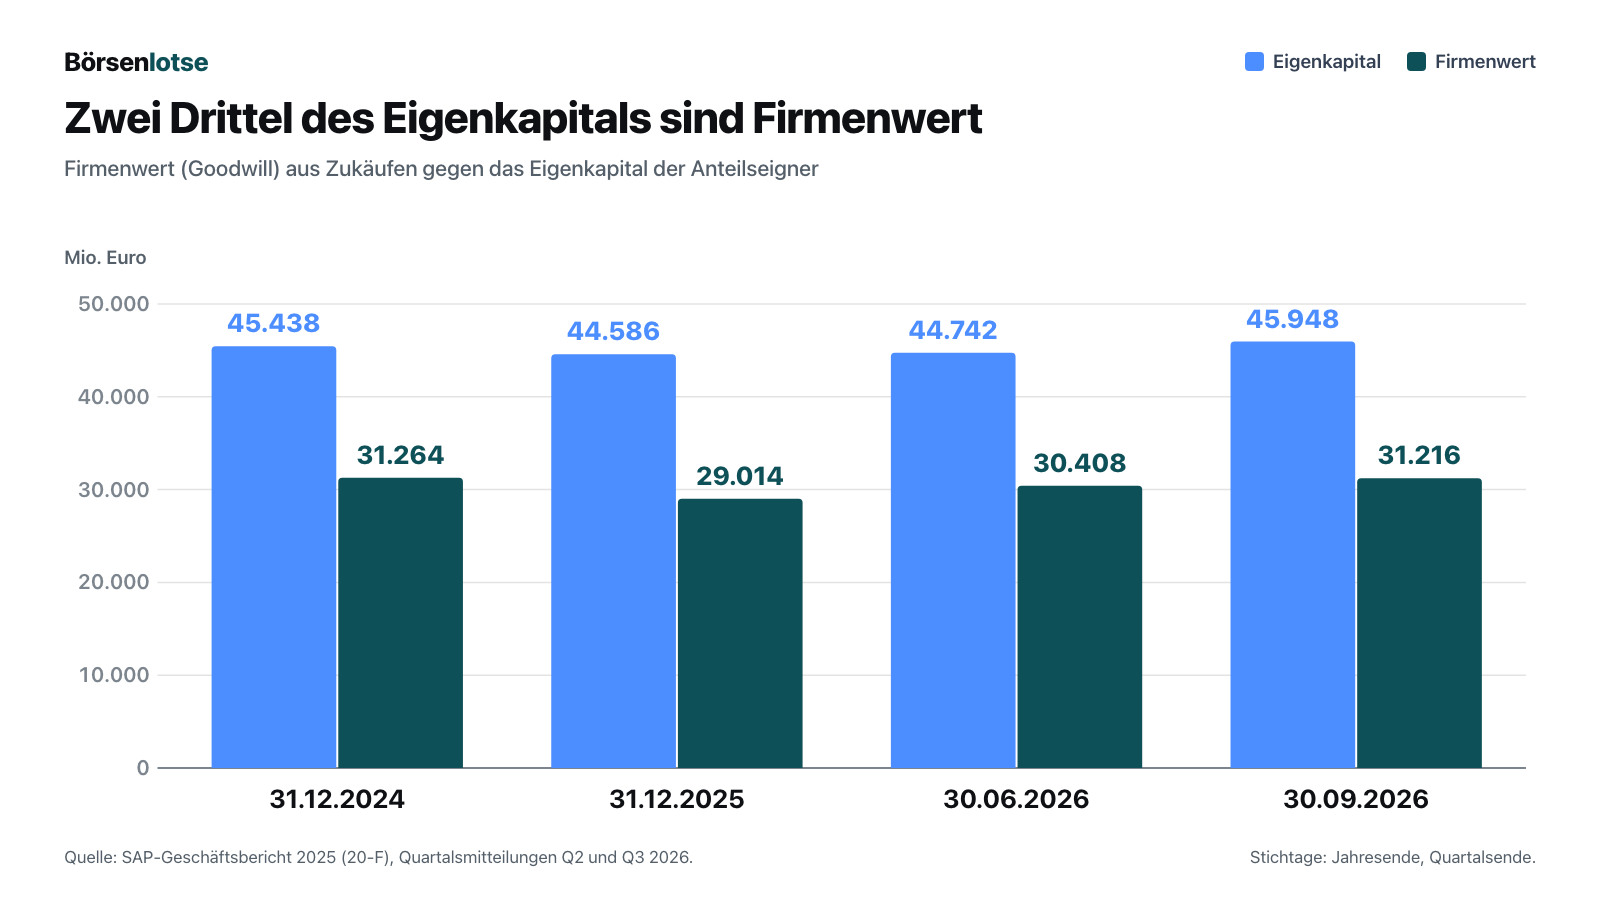
Ein Blick in die Bilanz zum 30. September 2026. Die Bilanzsumme lag bei 76.336 Millionen Euro, das Eigenkapital der Anteilseigner bei 45.948 Millionen Euro. Davon entfallen 31.216 Millionen Euro auf den Firmenwert — den sogenannten Goodwill. Das sind gut zwei Drittel des Eigenkapitals.
Was ist ein Firmenwert? Wenn ein Konzern eine andere Firma für mehr kauft, als deren Vermögensgegenstände einzeln wert sind, landet die Differenz als Firmenwert in der Bilanz. Es ist der bezahlte Preis für Marke, Kundenstamm, Know-how und Erwartungen. Übersetzt: Er ist keine Maschine, die man verkaufen kann, sondern ein Versprechen, dass sich der Kaufpreis irgendwann rechnet. Rechnet er sich nicht, muss er abgeschrieben werden — dann verschwindet Eigenkapital, ohne dass ein einziger Euro geflossen wäre.
Zieht man neben dem Firmenwert auch die übrigen immateriellen Vermögenswerte (2.796 Millionen Euro) ab, bleiben von 45.948 Millionen Euro Eigenkapital noch rund 11,9 Milliarden Euro in greifbarer Form (Stand 30. September 2026). Ein Softwarekonzern ist naturgemäß immateriell, das ist keine Anklage. Aber es begrenzt den Sicherheitspuffer: Bei SAP hängt die Bilanzsubstanz an der Annahme, dass die zugekauften Geschäfte weiter funktionieren.
Und SAP kauft weiter zu. Allein 2026 wurden drei Übernahmen abgeschlossen: Reltio (Stammdatenverwaltung, Abschluss 7. Mai 2026, Kaufpreis 1.259 Millionen US-Dollar beziehungsweise 1.076 Millionen Euro), Dremio (Datenplattform, 6. Juli 2026, vorläufiger Kaufpreis rund 515 Millionen Euro) und Prior Labs (KI-Grundlagenmodelle für Tabellendaten, 16. Juli 2026, rund 518 Millionen Euro). Der Firmenwert stieg dadurch von 29.014 Millionen Euro Ende 2025 auf 31.216 Millionen zum 30. September 2026; die Übernahme von TechWolf, Anbieter einer KI-gestützten Plattform für sogenannte Work Intelligence, ist bereits vereinbart. Bemerkenswert an dieser Stelle: Wegen der Verwässerung durch Dremio und Prior Labs hat SAP am 28. Juli 2026 die Prognose für das operative Ergebnis 2026 gesenkt — von 11,9 bis 12,3 auf 11,8 bis 12,2 Milliarden Euro. Im dritten Quartal brachten die drei Zukäufe zusammen 49 Millionen Euro Umsatz und kosteten 59 Millionen Euro operatives Ergebnis (IFRS) — allein Prior Labs, mit weniger als 1 Million Euro Umsatz, rund 24 Millionen.
Unbequeme Wahrheit Nr. 4: 480 Millionen Dollar an einen Gegner, den kaum jemand auf dem Zettel hatte
Im Jahresbericht 2025 taucht unter den Rechtsstreitigkeiten eine Rückstellung von 387 Millionen Euro auf, die es ein Jahr zuvor noch nicht gab. Der Grund: Der Datenbankanbieter Teradata hatte SAP 2018 in den USA verklagt — wegen angeblichen Diebstahls von Geschäftsgeheimnissen und Verstoßes gegen das US-Kartellrecht bei der Entwicklung der Datenbank SAP HANA. SAP hatte die Klage 2021 zunächst abwehren können; ein Berufungsurteil 2024 ließ sie wieder zu, und im Oktober 2025 lehnte der Oberste Gerichtshof der USA eine Überprüfung ab. Der Geschworenenprozess war für März bis April 2026 angesetzt.
Dazu kam es nicht. Ende Februar 2026 einigten sich beide Seiten:
„SAP paid the full settlement amount of US$480 million (€408 million) in March 2026.“
Übersetzung: „SAP zahlte den vollen Vergleichsbetrag von 480 Millionen US-Dollar (408 Millionen Euro) im März 2026.“
— SAP SE, Form 6-K vom 28. Juli 2026, Anlage 99.1, Abschnitt (L) „Teradata Litigation Matter“

Für einen Konzern mit 10 Milliarden Euro operativem Ergebnis sind 408 Millionen Euro verkraftbar — aber sie erklären zum Beispiel, warum der freie Mittelzufluss im ersten Halbjahr 2026 nur um 5 Prozent auf 6.250 Millionen Euro stieg, während das operative Ergebnis um 12 Prozent zulegte. Nach neun Monaten hat sich das ausgewachsen: plus 11 Prozent auf 7.968 Millionen Euro. Und die Sache ist nicht das einzige Verfahren dieser Art: Der Prozessdatenanalyst Celonis hat SAP im März 2025 in den USA ebenfalls wegen angeblicher Kartellrechtsverstöße verklagt und fordert rund 70 Millionen US-Dollar; seit dem 25. Juni 2026 sind in dem Verfahren zusätzlich Vorwürfe zugelassen, SAP habe über einen früheren Celonis-Mitarbeiter vertrauliche Informationen erlangt. Der Prozess war laut Halbjahresbericht vom 28. Juli 2026 für den 13. September 2027 angesetzt, parallel läuft eine Beschwerde beim Bundeskartellamt. Die Quartalsmitteilung vom 21. Oktober 2026 enthält zu beiden Verfahren keinen neuen Stand. Und die Europäische Kommission hat SAPs Regeln für die Wartung der klassischen, beim Kunden installierten Software untersucht — das Verfahren wurde am 9. Juli 2026 durch einen Verpflichtungsbeschluss beendet, also durch verbindliche Zusagen von SAP.
Der Zusammenhang zwischen diesen drei Verfahren ist kein Zufall: Alle drei drehen sich um dieselbe Frage — wie weit darf ein Anbieter gehen, dessen Software für seine Kunden praktisch unverzichtbar ist? Genau die Marktstellung, die SAP so wertvoll macht, ist zugleich das, was Behörden und Wettbewerber anzieht.
Unbequeme Wahrheit Nr. 5: Das Sparprogramm über 10.000 Stellen hat die Belegschaft nicht verkleinert
Im Januar 2024 kündigte SAP ein konzernweites Umbauprogramm an, das rund 10.000 Stellen betraf und 2024 mit 3.144 Millionen Euro zu Buche schlug. In der Berichterstattung klang das nach einem Stellenabbau in beträchtlicher Größenordnung. Ein Blick in die Beschäftigtentabelle des Jahresberichts 2025 zeigt etwas anderes: Die Zahl der Vollzeitstellen stieg von 109.121 (31. Dezember 2024) auf 110.650 (31. Dezember 2025). Die Kopfzahl kletterte von 109.973 auf 111.397. Und der Trend hält an: Zum 30. September 2026 meldet SAP 113.076 Vollzeitstellen, 2.346 mehr als ein Jahr zuvor, darunter 805 Stellen aus den Zukäufen des Jahres 2026.
Das war auch nie anders angekündigt — SAP schreibt selbst, das Programm sei überwiegend über Freiwilligenprogramme und interne Umschulung gelaufen und habe dazu gedient, „den Fokus auf strategische Wachstumsfelder, insbesondere Business AI“ zu erhöhen. Es war also eine Umschichtung, keine Verkleinerung. Für dich als Anleger ist der Unterschied wesentlich: Aus einer Umschichtung entsteht keine dauerhafte Kostenentlastung, sondern bestenfalls eine andere Kostenstruktur. Wer die Ergebnisverbesserung 2025 gegenüber 2024 als Frucht eines Sparprogramms liest, liest zu großzügig — der Löwenanteil ist schlicht der Wegfall des einmaligen Restrukturierungsaufwands.
Die KI-Frage: Wie viel steckt wirklich drin?
Weil das Etikett „KI“ den Kurs über Monate getragen hat, gehört die Frage sauber beantwortet: Verkauft SAP tatsächlich KI, oder ist es Marketing auf bestehenden Produkten? Die Antwort steht im Jahresbericht — und sie fällt deutlicher aus, als man vermuten würde:
„At the same time, we see SAP Business AI gaining momentum, with more than two-thirds of our cloud order entry containing SAP Business AI in the fourth quarter of 2025 and therefore increasing more than 20pp compared to the third quarter of 2025.“
Übersetzung: „Gleichzeitig gewinnt SAP Business AI an Fahrt: Mehr als zwei Drittel unseres Cloud-Auftragseingangs im vierten Quartal 2025 enthielten SAP Business AI, ein Zuwachs von mehr als 20 Prozentpunkten gegenüber dem dritten Quartal 2025.“
— SAP SE, Form 20-F für das Geschäftsjahr 2025, eingereicht am 26. Februar 2026, Konzernlagebericht

Das ist eine harte Zahl, und sie stammt aus einem Dokument, das unter Strafandrohung unterschrieben wird. Dazu passt die Produktseite: Joule als Sprachoberfläche über allen Anwendungen, 30 im Jahr 2025 veröffentlichte Joule Agents, die SAP Business Data Cloud als Datenschicht darunter, dazu Partnerschaften unter anderem mit Anthropic, Amazon Web Services, NVIDIA, Palantir, Perplexity und Google Cloud. SAP formuliert die Strategie im Jahresbericht als „AI-First“: KI werde nicht an bestehende Prozesse angehängt, sondern die Produktentwicklung selbst danach ausgerichtet.
Zwei Einschränkungen bleiben aber. Erstens sagt „enthält SAP Business AI“ nichts darüber, wie viel Umsatz die KI-Funktionen für sich genommen erzeugen — es sagt nur, dass sie Teil des Pakets waren. Eine separate Umsatzangabe für Business AI gibt es in den Berichten nicht. Zweitens war die Nachricht des vierten Quartals 2025 nicht nur positiv: Der laufende Cloud-Auftragsbestand wuchs mit 25 Prozent zu konstanten Kursen langsamer als erwartet — SAP nennt das im Jahresbericht selbst eine „stärker als erwartete Verlangsamung“. Und für 2026 erwartet SAP eine weitere leichte Abschwächung dieser Wachstumsrate — eine Erwartung, die die Quartalsmitteilung vom 21. Oktober 2026 bestätigt, obwohl der Wert im dritten Quartal mit 26 Prozent zu konstanten Kursen stabil blieb.
Auch die Mitteilung zum dritten Quartal liefert keine KI-Umsatzzahl. Sie liefert eine Liste von Kunden, die sich im Quartal für SAPs KI- und Datenlösungen entschieden haben — darunter Decathlon, Fraport und Henkel —, und einen Satz von Vorstandschef Christian Klein: „Unsere Kunden investieren in die zugrunde liegende Technologie – von der Cloud und der Datenbasis bis zu unserer Unternehmens-KI.“ Das ist plausibel, aber es bleibt eine Aussage, keine Zahl.
Bewertung: Was der Markt für das Etikett zahlt
Am 21. Oktober 2026, wenige Stunden vor den Quartalszahlen, schloss die SAP-Aktie im Xetra-Handel bei 208,65 Euro — rund 31 Euro über dem Schlusskurs vom 7. August 2026 (177,96 Euro), auf dem die erste Fassung dieser Analyse stand. Bei rund 1.150 Millionen Aktien (gewichteter Durchschnitt im dritten Quartal 2026) entspricht das einer Marktkapitalisierung von rund 240 Milliarden Euro. Das ist rund das 6,1-Fache des Umsatzes der vergangenen vier Quartale (39.387 Millionen Euro) und rund das 5,2-Fache des bilanziellen Eigenkapitals der Anteilseigner zum 30. September 2026.
Auf Basis des Gewinns je Aktie der vergangenen vier Quartale (IFRS, 7,08 Euro: 6,28 Euro für 2025, dazu 5,50 Euro nach neun Monaten 2026 statt 4,70 Euro im Vorjahreszeitraum) ergibt sich ein Kurs-Gewinn-Verhältnis von rund 29. Die Dividende von 2,50 Euro je Aktie ergibt beim Kurs vom 21. Oktober 2026 eine Rendite von rund 1,2 Prozent; ausgeschüttet werden damit rund 40 Prozent des Gewinns je Aktie von 2025.
Ist das teuer? Das hängt davon ab, welche Wachstumsrate man einsetzt. Rechnet man mit dem Cloud-Wachstum von über 20 Prozent, erscheint ein KGV von 29 im Verhältnis zum Wachstum niedriger. Rechnet man mit dem Konzernumsatzwachstum von 8 Prozent (2025) beziehungsweise 10 Prozent in den ersten neun Monaten 2026 — also nach Abzug der schrumpfenden Wartung —, wirken 29 sportlich. Genau darin liegt der Etiketten-Effekt in Zahlen: Ein „KI-Konzern“ wird nach der Cloud-Rate bewertet, ein Softwarehaus nach der Konzernrate. Es ist dieselbe Firma.
SAP selbst gibt seinem Kurs Rückenwind: Im Januar 2026 startete ein neues Aktienrückkaufprogramm über bis zu 10 Milliarden Euro mit Laufzeit bis zum 31. Dezember 2027. Bis zum 30. September 2026 wurden darunter 25.205.983 Aktien zu durchschnittlich 164,79 Euro zurückgekauft, ein Volumen von rund 4,2 Milliarden Euro. Die Finanzierung ist solide: Im Mai 2026 platzierte SAP eine Anleihe über 3,5 Milliarden Euro in vier Tranchen, bewertet mit A1 (stabil) von Moody's und A+ (stabil) von S&P Global. Zum 30. September 2026 standen 9.364 Millionen Euro Zahlungsmittel gegen 10.588 Millionen Euro Finanzverbindlichkeiten — eine Nettoverschuldung von rund 1,2 Milliarden Euro, gemessen an einem operativen Jahresergebnis von mehr als 10 Milliarden Euro gering. Ende Juni waren die beiden Posten noch ausgeglichen; dazwischen lagen weitere Rückkäufe und die Kaufpreise für Dremio und Prior Labs.
Ein Wort zur Währung, weil sie 2026 einen spürbaren Teil des Unterschieds zwischen den gemeldeten und den „bereinigten“ Wachstumsraten erklärt: SAP verdient einen erheblichen Teil des Geldes in US-Dollar, rechnet aber in Euro ab. Bei den Wechselkursen vom 30. September 2026 erwartet SAP für das Gesamtjahr 2026 weiterhin einen Gegenwind von 1,5 Prozentpunkten beim Cloud-Umsatz und 2,0 Prozentpunkten beim operativen Ergebnis; im vierten Quartal allein soll die Währung dagegen leicht helfen. Deshalb steht in jeder Meldung eine zweite Zahlenreihe „zu konstanten Wechselkursen“ — in diesem Jahr ist sie die freundlichere. Ab 2027 will SAP Währungseffekte zusätzlich aus der eigenen non-IFRS-Kennzahl herausrechnen, ausdrücklich, um besser mit US-Wettbewerbern vergleichbar zu sein.
Chancen und Risiken auf einen Blick
Was für SAP spricht:
- Der Umbau zur Cloud funktioniert messbar: Cloud-Umsatz 2025 bei 21.023 Millionen Euro (plus 23 Prozent), in den ersten neun Monaten 2026 plus 23 Prozent auf 18.911 Millionen; im dritten Quartal erstmals mehr als 10 Milliarden Euro Konzernumsatz; laufender Cloud-Auftragsbestand zum 30. September 2026 bei 24.144 Millionen Euro (plus 28 Prozent).
- Hohe Wechselkosten: Wer sein Rechnungswesen auf SAP betreibt, wechselt selten, weil der Umstieg teuer und langwierig ist. Das zeigt sich in einer Cloud-Bruttomarge von 73,9 Prozent (drittes Quartal 2026) und einer Eigenkapitalrendite von rund 18 Prozent.
- Der KI-Anteil ist beziffert, nicht behauptet: Mehr als zwei Drittel des Cloud-Auftragseingangs im vierten Quartal 2025 enthielten SAP Business AI — ein Zuwachs von über 20 Prozentpunkten gegenüber dem Vorquartal.
- Solide Finanzlage: Nettoverschuldung von rund 1,2 Milliarden Euro (9.364 Millionen Zahlungsmittel gegen 10.588 Millionen Finanzverbindlichkeiten, 30. September 2026), Bonität A1 (Moody's) und A+ (S&P Global), Rückkaufprogramm über bis zu 10 Milliarden Euro bis Ende 2027, davon rund 4,2 Milliarden bereits genutzt.
- Der freie Mittelzufluss wächst: 8,24 Milliarden Euro 2025, 7.968 Millionen nach neun Monaten 2026 (plus 11 Prozent); für das Gesamtjahr bestätigt SAP rund 10 Milliarden Euro — trotz der 408 Millionen Euro, die im März 2026 an Teradata gingen.
Was dagegen spricht:
- SAP erwartet selbst einen beschleunigten Rückgang der Softwarewartungserlöse (2025: 10.525 Millionen Euro, erste neun Monate 2026: minus 8 Prozent) und hat das am 21. Oktober 2026 bekräftigt — der margenstärkste Erlösstrom des Hauses schmilzt planmäßig ab.
- Die Ergebnisqualität schwankt mit dem eigenen Kurs: Im ersten Halbjahr 2026 stammte rund ein Drittel des Ergebniszuwachses aus sinkender aktienbasierter Vergütung; im dritten Quartal stieg der Posten mit der Kurserholung von 429 auf 474 Millionen Euro.
- Das Rekordquartal hatte Hilfe: rund 1 Prozentpunkt Cloud-Wachstum aus nachgeholten Umsätzen (mündliche Angabe des Finanzvorstands) und ein Vorjahresquartal mit rund 0,2 Milliarden Euro Sonderbelastungen. Ohne diese Basis bleibt beim operativen Ergebnis (non-IFRS) ein Plus von grob 10 statt 18 Prozent.
- Der Firmenwert von 31.216 Millionen Euro entspricht gut zwei Dritteln des Eigenkapitals (45.948 Millionen Euro, 30. September 2026); materielles Eigenkapital bleiben rund 11,9 Milliarden Euro.
- Drei kartellrechtliche Auseinandersetzungen zur selben Grundfrage: der Teradata-Vergleich über 480 Millionen US-Dollar (gezahlt März 2026; Teradata hatte neben Kartellrechtsverstößen auch den Diebstahl von Geschäftsgeheimnissen vorgeworfen), die Celonis-Klage (Prozesstermin laut Halbjahresbericht 13. September 2027, rund 70 Millionen US-Dollar gefordert, dazu eine Beschwerde beim Bundeskartellamt) und das EU-Verfahren zur Wartungspolitik, beendet am 9. Juli 2026 durch verbindliche Zusagen.
- Die Cloud-Marge zeigt nach unten (drittes Quartal 2026: 73,9 nach 74,6 Prozent), die Prognose für das operative Ergebnis 2026 wurde im Juli wegen der Zukäufe Dremio und Prior Labs gesenkt, und der Finanzvorstand warnt, dass die politische und gesamtwirtschaftliche Unsicherheit das entscheidende vierte Quartal und damit den Kurs für 2027 belasten könnte.
Ein menschliches Fazit
Zurück zum Etiketten-Effekt vom Anfang. Das Etikett „KI-Champion“ ist bei SAP nicht falsch — der Jahresbericht liefert eine Zahl dafür, die man nicht wegdiskutieren kann. Aber das Etikett verdeckt, dass hinter der Tür zwei Geschäfte gleichzeitig laufen: ein junges, das schnell wächst und viel Aufmerksamkeit bekommt, und ein altes, das langsam schrumpft und die Rechnung bezahlt. SAP weiß das genau und schreibt es sogar in den Ausblick. Nur liest es kaum jemand, weil es an der langweiligsten Stelle des Dokuments steht.
Und dann ist da noch die Zahl, die uns an dieser Analyse am längsten beschäftigt hat: 196 von 585 Millionen Euro Ergebniszuwachs im ersten Halbjahr 2026 kamen daher, dass die eigene Aktie gefallen ist. Das ist ehrlich ausgewiesen, sauber erklärt, buchhalterisch korrekt — und es ist trotzdem das Gegenteil dessen, was die Überschrift „Betriebsergebnis plus 12 Prozent“ nahelegt. Wer nur die Überschrift liest, bekommt eine Erfolgsmeldung. Wer bis Seite 21 liest, bekommt die Begründung.
Das dritte Quartal hat dieselbe Lektion von der anderen Seite erteilt. Der Kurs erholte sich, der Vergütungsaufwand stieg — und das Ergebnis wuchs trotzdem. Das ist die bessere Nachricht. Aber auch die neue Überschrift „plus 18 Prozent“ erzählt nur die halbe Geschichte: Die andere Hälfte steht auf Seite 3, wo SAP selbst erklärt, dass das Vorjahresquartal belastet war und ein Teil des Cloud-Wachstums nachgeholt wurde. Das Etikett hat gewechselt, vom gefallenen Engel zum Rekordquartal. Die Arbeit ist dieselbe geblieben.
Am Ende ist das die einzige Fähigkeit, die dich vor dem Etiketten-Effekt schützt: Ein Etikett zu lesen dauert eine Sekunde, einen Quartalsbericht zwanzig Minuten. Die zwanzig Minuten sind der Unterschied. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- SAP SE — Quartalsmitteilung zum dritten Quartal 2026 vom 21. Oktober 2026 (jüngster Periodenbericht; englische Fassung) — bei Redaktionsschluss am 22. Oktober 2026 noch nicht als Form 6-K bei der SEC eingereicht, deshalb von der Investor-Relations-Seite
- SAP SE — Pressemitteilung „SAP veröffentlicht Ergebnisse für Q3 2026“ vom 21. Oktober 2026
- The Motley Fool — Mitschrift der Telefonkonferenz zum dritten Quartal 2026 vom 21. Oktober 2026 (Fremdmitschrift; zitiert wurden nur Passagen, die mit der Quartalsmitteilung zusammenpassen)
- SAP SE — Form 6-K vom 28. Juli 2026, Anlage 99.1: Quartalsmitteilung zum zweiten Quartal 2026
- SAP SE — Form 6-K vom 28. Juli 2026, Anlage 99.2: Halbjahresbericht 2026 — Konzernzwischenabschluss, Anhang und Finanzkalender
- SAP SE — Form 20-F für das Geschäftsjahr 2025, eingereicht am 26. Februar 2026 — Konzernlagebericht, Konzernabschluss, Rechtsstreitigkeiten, Beschäftigten- und Aktionärstabellen
- SAP SE — Form 6-K vom 28. April 2026, Anlage 99.1: Quartalsmitteilung zum ersten Quartal 2026
- SAP SE — Form 6-K vom 3. Februar 2026, Anlage 99.1: Quartalsmitteilung zum vierten Quartal und Geschäftsjahr 2025 — Quelle für den Cloud-Auftragsbestand von 77 Milliarden Euro und das neue Rückkaufprogramm
- SAP SE — Form 6-K vom 8. Mai 2026, Anlage 99.1: Abstimmungsergebnisse der Hauptversammlung vom 5. Mai 2026
- SEC EDGAR — Einreichungsverzeichnis der SAP SE (CIK 0001000184)
- Fundamentaldaten (Xetra-Schlusskurse vom 7. August und 21. Oktober 2026); Marktkapitalisierung und Bewertungskennzahlen selbst gerechnet aus Kurs, Aktienzahl, Umsatz, Gewinn je Aktie und Eigenkapital laut Quartalsmitteilung Q3 2026 und Quartalsmitteilung Q4 2025.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt, die erste Fassung erschien am 9. August 2026, der Gesamtstand dieser aktualisierten Fassung ist der 22. Oktober 2026. Einen Termin für die Quartalsmitteilung zum vierten Quartal und Geschäftsjahr 2026 hatte SAP bei Redaktionsschluss noch nicht veröffentlicht. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 26.953,0 | 29.520,0 | 31.207,0 | 34.176,0 | 36.800,0 |
| Betriebsergebnis (EBIT) | 6.308,0 | 5.914,0 | 5.799,0 | 4.665,0 | 9.620,0 |
| Nettogewinn | 5.256,0 | 2.284,0 | 6.139,0 | 3.124,0 | 7.161,0 |
| Nettomarge | 19,5 % | 7,7 % | 19,7 % | 9,1 % | 19,5 % |
| Gewinn je Aktie | 4,45 € | 1,94 € | 5,20 € | 2,65 € | 6,09 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Geschäftsmodell und Wechselkosten positiv
- SAP-Software steuert die Kernabläufe von Großkonzernen — Finanzen, Einkauf, Produktion, Personal. Wer sie einmal betreibt, wechselt selten, weil der Umstieg teuer und langwierig ist. Das zeigt sich in einer Cloud-Bruttomarge von 73,9 Prozent (drittes Quartal 2026) und einer Eigenkapitalrendite von rund 18 Prozent.
- Cloud-Wachstum positiv
- Der Cloud-Umsatz stieg von 13.664 Millionen Euro (2023) auf 21.023 Millionen (2025) und in den ersten neun Monaten 2026 um weitere 23 Prozent auf 18.911 Millionen. Der laufende Cloud-Auftragsbestand lag zum 30. September 2026 bei 24.144 Millionen Euro, 28 Prozent über dem Vorjahr; im dritten Quartal setzte SAP erstmals mehr als 10 Milliarden Euro um.
- Schmelzendes Bestandsgeschäft negativ
- Die Softwarewartung — das margenstärkste Geschäft — sank von 11.496 Millionen Euro (2023) auf 10.525 Millionen (2025) und in den ersten neun Monaten 2026 um weitere 8 Prozent auf 7.342 Millionen. SAP bekräftigt im Ausblick vom 21. Oktober 2026 die Beschleunigung dieses Rückgangs; das Beratungsgeschäft schrumpft zusätzlich.
- Ergebnisqualität neutral
- Im ersten Halbjahr 2026 stammte rund ein Drittel des Ergebniszuwachses (non-IFRS) aus sinkender aktienbasierter Vergütung. Im dritten Quartal stieg der Posten mit der Kurserholung von 429 auf 474 Millionen Euro, und das Ergebnis wuchs trotzdem um 18 Prozent — allerdings gegen ein mit rund 0,2 Milliarden Euro belastetes Vorjahresquartal und mit rund 1 Prozentpunkt nachgeholtem Cloud-Umsatz (mündliche Angabe des Finanzvorstands). Die Cloud-Bruttomarge sank von 74,6 auf 73,9 Prozent.
- Bilanz und Finanzierung positiv
- Zum 30. September 2026 standen 9.364 Millionen Euro Zahlungsmittel gegen 10.588 Millionen Euro Finanzverbindlichkeiten — eine Nettoverschuldung von rund 1,2 Milliarden Euro bei mehr als 10 Milliarden Euro operativem Jahresergebnis. Bonität A1 (Moody's) und A+ (S&P Global). Einschränkung: 31.216 Millionen Euro des Eigenkapitals von 45.948 Millionen sind Firmenwert aus Zukäufen.
- Regulierung und Rechtsrisiken neutral
- Der Teradata-Streit endete mit einer Zahlung von 480 Millionen US-Dollar im März 2026. Das EU-Verfahren zur Wartungspolitik wurde am 9. Juli 2026 durch verbindliche Zusagen beendet. Offen bleibt die Celonis-Klage (Prozesstermin laut Halbjahresbericht 13. September 2027, rund 70 Millionen US-Dollar gefordert) samt Beschwerde beim Bundeskartellamt. Alle drei Verfahren drehen sich um dieselbe Frage: die Marktstellung eines faktisch unverzichtbaren Anbieters.
SAP hat den Umbau vom Lizenzverkäufer zum Cloud-Abonnement-Anbieter geschafft — der Cloud-Umsatz erreichte 2025 21.023 Millionen Euro, wuchs in den ersten neun Monaten 2026 um weitere 23 Prozent, und im dritten Quartal setzte SAP erstmals mehr als 10 Milliarden Euro um. Gleichzeitig schmilzt das margenstarke Wartungsgeschäft, und SAP erwartet selbst eine Beschleunigung dieses Rückgangs. Das Ergebnis schwankt mit dem eigenen Kurs: Im ersten Halbjahr half der Kursrutsch, im dritten Quartal kostete die Erholung. Das Rekordquartal hatte zudem Hilfe von Einmaleffekten. Die Bilanz trägt eine geringe Nettoverschuldung, ruht aber zu gut zwei Dritteln auf Firmenwert aus Zukäufen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Qualität belegt
Geschäftsmodell, Zahlen und Bilanz halten unserer Prüfung stand. Ob der aktuelle Kurs einen Einstieg trägt, ist eine eigene Frage — sie hängt am Preis, nicht am Unternehmen.
Grün steht hier für die Qualität des Unternehmens, nicht für einen Einstiegszeitpunkt und nicht für die Bewertung. Das Geschäftsmodell trägt: SAP-Software steuert die Kernprozesse von Großkonzernen und ist nach der Einführung praktisch nicht austauschbar — sichtbar in einer Cloud-Bruttomarge von 73,9 Prozent im dritten Quartal 2026, einem laufenden Cloud-Auftragsbestand von 24.144 Millionen Euro zum 30. September 2026 und einem freien Mittelzufluss von 7.968 Millionen Euro nach neun Monaten. Die Bilanz ist belastbar: 9.364 Millionen Euro Zahlungsmittel stehen 10.588 Millionen Euro Finanzverbindlichkeiten gegenüber, die Nettoverschuldung von rund 1,2 Milliarden Euro ist gemessen am operativen Jahresergebnis gering, die Bonität liegt bei A1 beziehungsweise A+, es gibt keinen Fortführungshinweis, keine erkennbare Covenant-Frage und keine existenzielle Abhängigkeit von einem einzelnen Kunden. Auch die Rechtsstreitigkeiten sind kein Substanzrisiko: Der Teradata-Vergleich über 480 Millionen US-Dollar wurde im März 2026 vollständig bezahlt, das EU-Verfahren am 9. Juli 2026 durch Zusagen beendet, und die Celonis-Forderung von rund 70 Millionen US-Dollar liegt weit unter jeder Wesentlichkeitsschwelle für einen Konzern dieser Größe. Die Befunde dieser Analyse sind ernst zu nehmen, ändern aber nichts an der Substanz: Der beschleunigte Rückgang der Wartungserlöse ist die planmäßige Kehrseite des Cloud-Erfolgs und kein Bruch, und die Schwankung der aktienbasierten Vergütung ist ehrlich ausgewiesen — sie macht die Ergebnisqualität einzelner Quartale schlechter, nicht das Unternehmen. Was gegen SAP sprechen kann, sind Preisargumente: ein Kurs-Gewinn-Verhältnis von rund 29 bei einem Konzernumsatzwachstum von 10 Prozent in den ersten neun Monaten 2026, ein Kurs-Buchwert-Verhältnis von rund 5,2 und ein Eigenkapital, das zu gut zwei Dritteln aus Firmenwert besteht. Preisargumente sind aber keine Qualitätsargumente — Ob und wann ein Einstieg passt, ist eine persönliche Entscheidung — diese Ampel bewertet nur die Qualität des Unternehmens. Der nächste überprüfbare Zwischenstand ist die Quartalsmitteilung zum vierten Quartal 2026, deren Termin SAP noch nicht veröffentlicht hat.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- SAP ist ein ausländisches Meldeunternehmen (Foreign Private Issuer) bei der US-Börsenaufsicht SEC: Statt Geschäftsbericht (10-K) und Quartalsbericht (10-Q) gibt es den Jahresbericht auf Form 20-F und laufende Mitteilungen auf Form 6-K, bilanziert wird nach IFRS. Die Zahlen dieser Analyse stammen aus dem Form 20-F für 2025 (26. Februar 2026), den Formularen 6-K vom 3. Februar, 28. April und 28. Juli 2026 sowie aus der Quartalsmitteilung zum dritten Quartal vom 21. Oktober 2026, die bei Redaktionsschluss am 22. Oktober 2026 nur auf SAPs Investor-Relations-Seite vorlag und noch nicht als Form 6-K eingereicht war. Kennnummer bei der SEC: CIK 0001000184.
- Die Rechnung „ein Drittel des Ergebniszuwachses“ bezieht sich auf das operative Ergebnis nach SAPs eigener Kennzahl (non-IFRS) im ersten Halbjahr 2026: 5.609 nach 5.024 Millionen Euro, also plus 585 Millionen. Die aktienbasierte Vergütung fiel im selben Zeitraum von 949 auf 753 Millionen Euro, eine Entlastung von 196 Millionen — das sind 33,5 Prozent des Zuwachses. Fortschreibung nach neun Monaten: 8.639 nach 7.590 Millionen Euro (plus 1.049 Millionen) bei einer Entlastung von 152 Millionen (1.227 nach 1.379 Millionen) — 14,5 Prozent, also rund ein Siebtel. Im dritten Quartal allein stieg der Posten von 429 auf 474 Millionen Euro. SAP rechnet ihn nicht aus der non-IFRS-Kennzahl heraus.
- Eigene Berechnungen zur Bewertung: Marktkapitalisierung = 208,65 Euro (Xetra-Schlusskurs 21. Oktober 2026) × rund 1.150 Millionen Aktien (gewichteter Durchschnitt im dritten Quartal 2026 laut Quartalsmitteilung). Gewinn je Aktie der vergangenen vier Quartale = 6,28 Euro (2025) + 5,50 Euro (neun Monate 2026) − 4,70 Euro (neun Monate 2025) = 7,08 Euro. Umsatz der vergangenen vier Quartale = 36.800 + 29.703 − 27.116 = 39.387 Millionen Euro. Die bereinigte Wachstumsrate des operativen Ergebnisses im dritten Quartal (grob 10 Prozent) rechnet die von SAP genannten Vorjahresbelastungen von jeweils rund 0,1 Milliarden Euro heraus und ist deshalb selbst nur eine Näherung.
- Verwechslungsgefahr: Das in dieser Analyse verwendete Kürzel SAP.DE ist eine Kurzschreibweise für „SAP, notiert in Deutschland“ — kein amtlicher Börsenplatz-Code. Gehandelt wird die Aktie unter Xetra: SAP sowie an Tradegate, Frankfurt, München, Stuttgart und Düsseldorf; in den USA als Hinterlegungsschein (ADR) an der NYSE unter SAP. Nicht zu verwechseln mit dem kanadischen Molkereikonzern Saputo, der an der Börse Toronto ebenfalls unter dem Kürzel SAP notiert.
- Ab dem Geschäftsjahr 2027 ändert SAP die Darstellung: Mit dem neuen Rechnungslegungsstandard IFRS 18 werden zwei zusätzliche Bereinigungen in die non-IFRS-Kennzahlen aufgenommen — Währungseffekte und Zinsen im Zusammenhang mit Steuern. SAP begründet das ausdrücklich damit, den Vergleich mit US-Wettbewerbern zu erleichtern. Die Zahlen ab 2027 sind mit den hier genannten non-IFRS-Werten deshalb nur eingeschränkt vergleichbar.
- Der Ausblick vom 28. Juli 2026 stand ausdrücklich unter der Annahme einer baldigen Entspannung des Nahost-Konflikts. In der Quartalsmitteilung vom 21. Oktober 2026 fehlt dieser Vorbehalt; der Ausblick für den laufenden Cloud-Auftragsbestand steht nun unter der Annahme eines stabilen gesamtwirtschaftlichen Umfelds im vierten Quartal, auf das nach Angaben des Finanzvorstands rund die Hälfte der jährlichen Vertragsabschlüsse entfällt.
Aktien-Wächter
Diese Analyse ist Stand 22. Oktober 2026. Was sich seitdem bei SAP.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu SAP SE (SAP.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
SAP verkauft Unternehmenssoftware, mit der Konzerne ihre Kernabläufe steuern: Finanzen, Einkauf, Produktion, Lieferkette und Personal. Das Kernprodukt heißt SAP S/4HANA, verkauft wird es heute überwiegend als Cloud-Abonnement in den Paketen RISE with SAP (für Bestandskunden) und SAP GROW (für Neukunden). Zum 30. September 2026 beschäftigte der Konzern 113.076 Vollzeitkräfte.
Der Umsatz stieg um 13 Prozent auf 10.270 Millionen Euro — erstmals mehr als 10 Milliarden in einem Quartal. Der Cloud-Umsatz legte um 26 Prozent auf 6.668 Millionen zu, das operative Ergebnis (non-IFRS) um 18 Prozent auf 3.030 Millionen Euro, der Gewinn je Aktie (IFRS) um 14 Prozent auf 1,96 Euro. Rund 1 Prozentpunkt des Cloud-Wachstums stammte nach Angabe des Finanzvorstands aus nachgeholten Umsätzen, und das Vorjahresquartal war mit rund 0,2 Milliarden Euro Sondereffekten belastet. Die Softwarewartung sank um 5 Prozent.
Weil jeder Kunde, der von seiner eigenen Serveranlage in SAPs Cloud umzieht, aufhört, jährliche Wartungsgebühren zu zahlen, und stattdessen ein Abonnement bezieht. Die Wartungserlöse sanken von 11.496 Millionen Euro (2023) auf 10.525 Millionen (2025) und in den ersten neun Monaten 2026 um weitere 8 Prozent auf 7.342 Millionen. SAP bekräftigt im Ausblick vom 21. Oktober 2026, dass sich dieser Rückgang in den kommenden Jahren beschleunigt.
SAP vergütet einen großen Teil der Belegschaft in Aktien; dieser Aufwand wird laufend zum aktuellen Kurs neu bewertet. Weil der Kurs im ersten Halbjahr 2026 um rund 75 Euro nachgab, sank der Posten von 949 auf 753 Millionen Euro — rund ein Drittel des Ergebniszuwachses. Im dritten Quartal erholte sich der Kurs, und der Aufwand stieg von 429 auf 474 Millionen Euro. Nach neun Monaten trägt die Entlastung nur noch rund ein Siebtel des Zuwachses.
Laut Quartalsmitteilung vom 21. Oktober 2026 soll der Cloud-Umsatz am oberen Ende der Spanne von 25,8 bis 26,2 Milliarden Euro liegen, der Cloud- und Softwareumsatz am oberen Ende von 36,3 bis 36,8 Milliarden (jeweils zu konstanten Kursen). Bestätigt sind 11,8 bis 12,2 Milliarden Euro operatives Ergebnis (non-IFRS) und rund 10 Milliarden Euro freier Mittelzufluss. Der Finanzvorstand warnte, dass Unsicherheit die Abschlüsse im wichtigen vierten Quartal belasten könnte.
Laut Jahresbericht 2025 enthielten mehr als zwei Drittel des Cloud-Auftragseingangs im vierten Quartal 2025 SAP Business AI — über 20 Prozentpunkte mehr als im Vorquartal. Zentrale Bausteine sind Joule als Sprachoberfläche, 30 im Jahr 2025 veröffentlichte Joule Agents und die SAP Business Data Cloud als Datenschicht. Einen gesondert ausgewiesenen KI-Umsatz nennt SAP auch im dritten Quartal 2026 nicht.
Die Dividende liegt bei 2,50 Euro je Aktie, was beim Kurs vom 21. Oktober 2026 (208,65 Euro, Xetra) einer Rendite von rund 1,2 Prozent entspricht; das sind rund 40 Prozent des Gewinns je Aktie von 2025. Zusätzlich läuft seit Januar 2026 ein Aktienrückkaufprogramm über bis zu 10 Milliarden Euro mit Laufzeit bis zum 31. Dezember 2027 — bis zum 30. September 2026 wurden 25.205.983 Aktien zu durchschnittlich 164,79 Euro zurückgekauft, rund 4,2 Milliarden Euro.
Der Rechtsstreit mit Teradata endete Ende Februar 2026 mit einem Vergleich; SAP zahlte im März 2026 480 Millionen US-Dollar (408 Millionen Euro). Die Klage von Celonis wegen angeblicher US-Kartellrechtsverstöße läuft weiter; der Prozess war laut Halbjahresbericht für den 13. September 2027 angesetzt, gefordert werden rund 70 Millionen US-Dollar. Das EU-Verfahren zur Wartungspolitik bei installierter Software wurde am 9. Juli 2026 durch verbindliche Zusagen von SAP beendet.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.