Oracle: 664 Milliarden im Auftragsbuch — und die Rechnung zahlen jetzt Kunden und Aktionäre
Fortschreibung vom 3. Oktober 2026: Oracles Rechenzentrums-Ausbau finanzieren jetzt vor allem Kunden mit 11,4 Milliarden US-Dollar Vorkasse und Aktionäre mit 19,9 Milliarden aus neuen Aktien — neue Anleihen gab es im Quartal bis Ende August 2026 keine. Und beide haben jetzt etwas gut.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 3. November 2026
- Schlusskurs
- 126,20 $ +5,80 %
- Marktkapitalisierung
- 364,8 Mrd. $
- KGV
- 21,0
- Wachstums-Score
- 5/10
- AAQS
- 7/10
Kursentwicklung seit 2. Oktober 2026: -11,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 115,00 $ bis 257,90 $ · Letzter Kurs: 126,20 $ (Stand: 3. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die besonders gern bei sehr großen Zahlen zuschnappt: die Auftragsbuch-Falle. Sie funktioniert so, dass dein Kopf eine Zahl mit dem Wort „Auftrag“ davor automatisch als Geld verbucht. Oracle Corporation (NYSE: ORCL) hat für das Geschäftsjahr bis zum 31. Mai 2026 einen Auftragsbestand von 638 Milliarden US-Dollar gemeldet, ein Jahr zuvor waren es 138 Milliarden. Zum 31. August 2026, nach dem ersten Quartal des neuen Geschäftsjahres, steht die Zahl bei 664 Milliarden. Selbst der Jahresumsatz von 67,4 Milliarden wirkt daneben klein.
Machen wir also einen Deal, bevor die Zahl ihre Arbeit tut: Wir lesen gemeinsam nach, was Oracle der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für das Geschäftsjahr 2026, den neuen Quartalsbericht (10-Q) zum 31. August 2026, die Ergebnismitteilung vom 10. September 2026 und alles, was danach eingereicht wurde. Wer in einem SEC-Bericht Falsches angibt, riskiert Strafen. Und diese Berichte erzählen nicht nur vom Auftragsbuch, sondern auch von 28,5 Milliarden US-Dollar, die in drei Monaten in Rechenzentren geflossen sind, von 141 Millionen neuen Aktien, von Kunden, die Milliarden im Voraus zahlen, von 288 Milliarden Mietverpflichtungen, die in keiner Bilanzzeile stehen — und von einem Satz im Risikoteil, den man zweimal lesen sollte.
Was sich seit dem 26. Juli 2026 geändert hat — das erste Quartal des Geschäftsjahres 2027
Stand dieser Fortschreibung: 3. Oktober 2026 (Quartalsbericht 10-Q für das erste Quartal des Geschäftsjahres 2027, Ergebnismitteilung und Analystenkonferenz vom 10. September 2026). Oracle nennt das Quartal von Juni bis August 2026 „first quarter of fiscal 2027“. Die erste Fassung dieser Analyse vom 26. Juli 2026 stand auf dem Geschäftsbericht für das Geschäftsjahr 2026; alles, was darunter folgt, ist auf den neuen Stand gebracht, die Jahreszahlen bleiben die des Geschäftsjahres 2026.
Das Geschäft hat geliefert. Der Umsatz stieg im Quartal um 30 Prozent auf 19,345 Milliarden US-Dollar, nach 14,926 Milliarden im Vorjahresquartal. Die Cloud-Infrastruktur wuchs um 121 Prozent auf 7,388 Milliarden, die Cloud-Anwendungen um 10 Prozent auf 4,219 Milliarden, das klassische Softwaregeschäft schrumpfte um 3 Prozent auf 5,550 Milliarden. Das Betriebsergebnis kletterte um 57 Prozent auf 6,728 Milliarden, eine operative Marge von 34,8 Prozent, der Nettogewinn auf 4,760 Milliarden oder 1,56 US-Dollar je verwässerter Aktie nach 1,01. Für das ganze Geschäftsjahr 2027 erwartet Oracle jetzt mindestens 90 Milliarden US-Dollar Umsatz, ein Plus von 34 Prozent — im Juni hatte der Konzern 90 Milliarden genannt, jetzt ist die Zahl ausdrücklich eine Untergrenze —, und hob die Prognose für den bereinigten Gewinn je Aktie von 8,05 auf 8,10 US-Dollar an.
Das Auftragsbuch wächst weiter, aber langsamer. Der Auftragsbestand stieg auf 664 Milliarden US-Dollar, 26 Milliarden mehr als zum 31. Mai 2026 und 209 Milliarden mehr als ein Jahr zuvor. Oracle erwartet davon rund 13 Prozent als Umsatz der nächsten zwölf Monate, 37 Prozent in den Monaten 13 bis 36 und 34 Prozent in den Monaten 37 bis 60. In der Ergebnismitteilung steht dazu ein Satz, den man kennen sollte:
„Oracle booked more than $30 billion of additional AI cloud contracts in Q1 increasing its RPO to $664 billion. Based on the structuring of those new contracts, the Company confirms there is no incremental impact on its plans to raise capital.“
Übersetzung: „Oracle hat im ersten Quartal zusätzliche KI-Cloud-Verträge über mehr als 30 Milliarden US-Dollar abgeschlossen und damit seinen Auftragsbestand auf 664 Milliarden US-Dollar erhöht. Aufgrund der Gestaltung dieser neuen Verträge bestätigt das Unternehmen, dass sie keine zusätzlichen Auswirkungen auf seine Pläne zur Kapitalbeschaffung haben.“
— Oracle Corporation, Ergebnismitteilung vom 10. September 2026, Anlage 99.1 zur SEC-Pflichtmitteilung 8-K
Was „Gestaltung der Verträge“ heißt, erklärte Finanzchefin Hilary Maxson in der Analystenkonferenz am selben Abend, laut Mitschrift von The Motley Fool vom 11. September 2026: Die meisten neuen Verträge liefen über Vorauszahlung, über Hardware, die der Kunde selbst mitbringt, oder ähnliche Mechanismen — und würden erst ab dem Geschäftsjahr 2028 Investitionen und Umsatz auslösen. Damit sind wir beim eigentlichen Befund dieses Quartals.
Die Rechnung zahlen jetzt andere. Im Geschäftsjahr 2026 kam das Geld für den Ausbau vor allem vom Anleihemarkt: 43,0 Milliarden US-Dollar neue Anleihen. Im ersten Quartal des Geschäftsjahres 2027 begab Oracle keine einzige neue Anleihe. Das war so angekündigt: Mit den Jahreszahlen am 10. Juni 2026 hatte Oracle erklärt, im Geschäftsjahr 2027 rund 40 Milliarden US-Dollar über Anleihen und Aktien aufnehmen zu wollen, einschließlich der 20 Milliarden aus dem Aktienverkaufsprogramm, und im Kalenderjahr 2026 keine weiteren Anleihen zu begeben; die Ergebnismitteilung vom September bestätigt, dass die neuen Verträge an diesen Plänen nichts ändern. Rechnerisch bleiben von dem Plan nach dem ausgeschöpften Aktienprogramm noch rund 20 Milliarden übrig. Im Quartal selbst kamen 11,363 Milliarden US-Dollar als Vorauszahlung von Kunden und 19,9 Milliarden aus dem Verkauf neuer Aktien. Die Vorauszahlungen stehen im Quartalsbericht so:
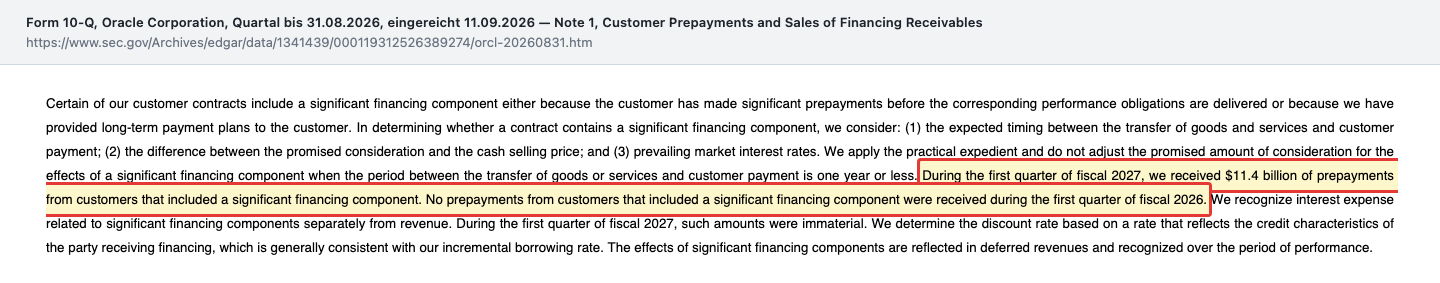
„During the first quarter of fiscal 2027, we received $11.4 billion of prepayments from customers that included a significant financing component. No prepayments from customers that included a significant financing component were received during the first quarter of fiscal 2026.“
Übersetzung: „Im ersten Quartal des Geschäftsjahres 2027 haben wir 11,4 Milliarden US-Dollar an Vorauszahlungen von Kunden erhalten, die eine wesentliche Finanzierungskomponente enthielten. Im ersten Quartal des Geschäftsjahres 2026 gingen keine Vorauszahlungen von Kunden mit wesentlicher Finanzierungskomponente ein.“
— Oracle Corporation, SEC-Quartalsbericht 10-Q zum 31. August 2026, Note 1 (Customer Prepayments and Sales of Financing Receivables)
Das verändert die Lesart des Rekords beim operativen Mittelzufluss. Oracle meldet für das Quartal 23,103 Milliarden US-Dollar, ein Plus von 184 Prozent. Knapp die Hälfte davon sind Kundenvorauszahlungen. Ohne sie hätte der operative Mittelzufluss bei rund 11,7 Milliarden gelegen — immer noch 44 Prozent mehr als die 8,140 Milliarden des Vorjahresquartals, aber eine ganz andere Größenordnung. Die Investitionen erreichten 28,499 Milliarden, mehr als in jedem Quartal davor. Der freie Mittelfluss lag damit bei minus 5,396 Milliarden; ohne die Vorauszahlungen wären es rund minus 16,8 Milliarden gewesen. Die abgegrenzten Umsätze in der Bilanz — Geld, für das Oracle die Leistung noch schuldet — verdoppelten sich in drei Monaten von 15,395 auf 30,789 Milliarden.
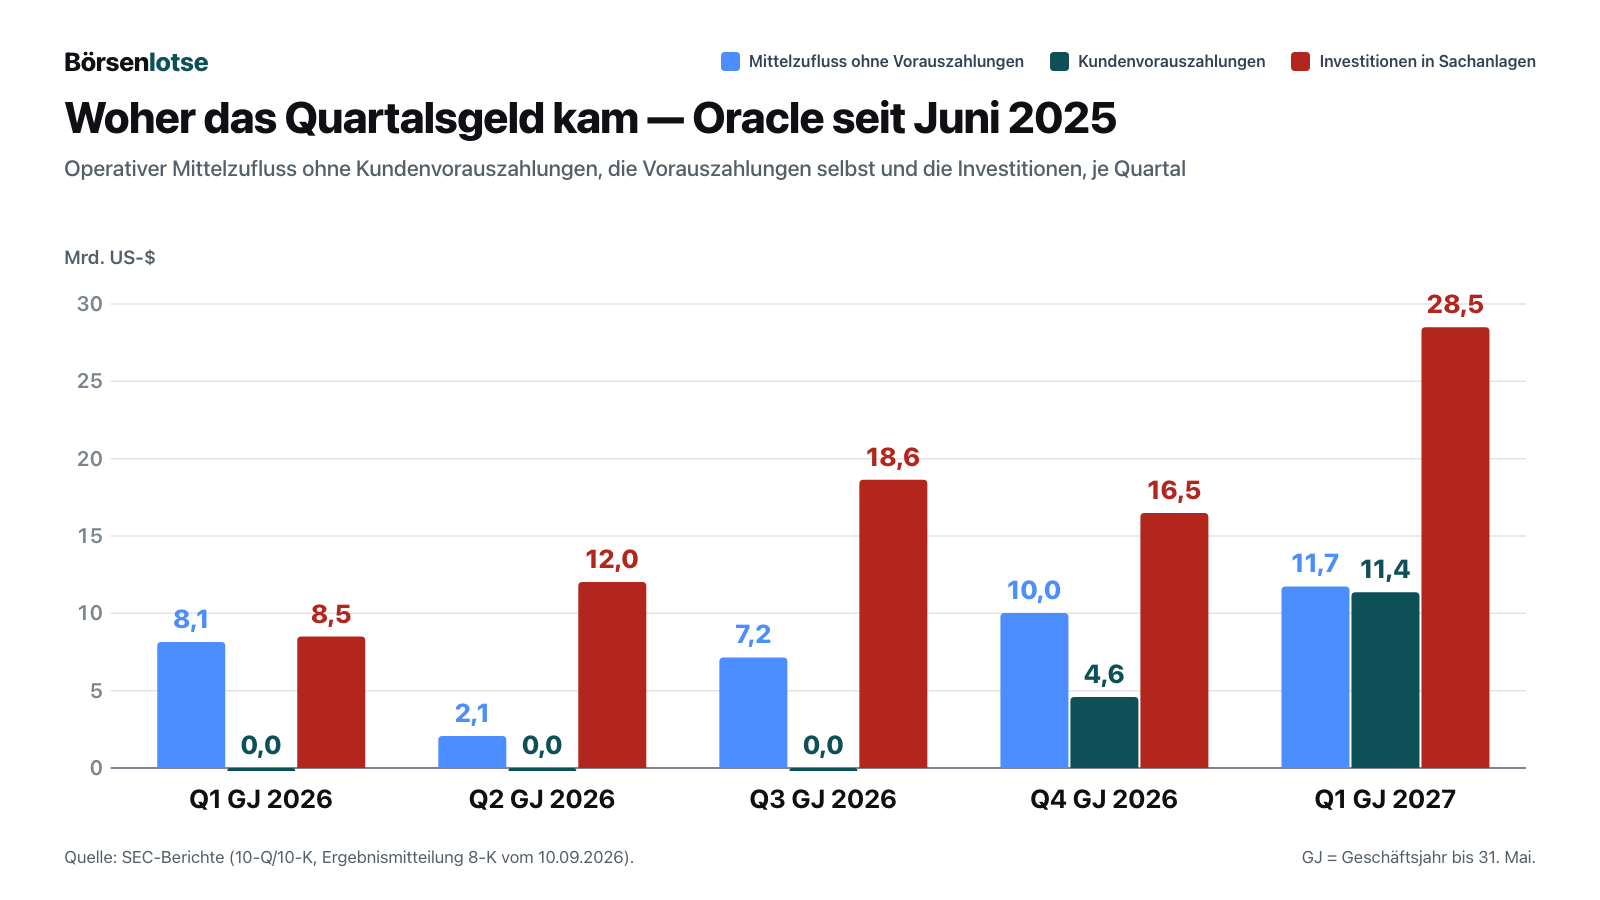
Die fünf Quartale seit Juni 2025 nebeneinander, gerundet in Milliarden US-Dollar: operativer Mittelzufluss ohne Vorauszahlungen 8,1 · 2,1 · 7,2 · 10,0 · 11,7, Kundenvorauszahlungen 0 · 0 · 0 · 4,6 · 11,4, Investitionen 8,5 · 12,0 · 18,6 · 16,5 · 28,5. Der eigene Zufluss erreichte im jüngsten Quartal seinen höchsten Wert der Reihe, die Investitionen stiegen noch stärker.
Der zweite Geldgeber sind die Aktionäre. Das Programm, über das Oracle seit dem 2. Februar 2026 Aktien für bis zu 20 Milliarden US-Dollar an der Börse verkaufen darf, war zum 31. Mai 2026 noch unberührt. Drei Monate später ist es leer:
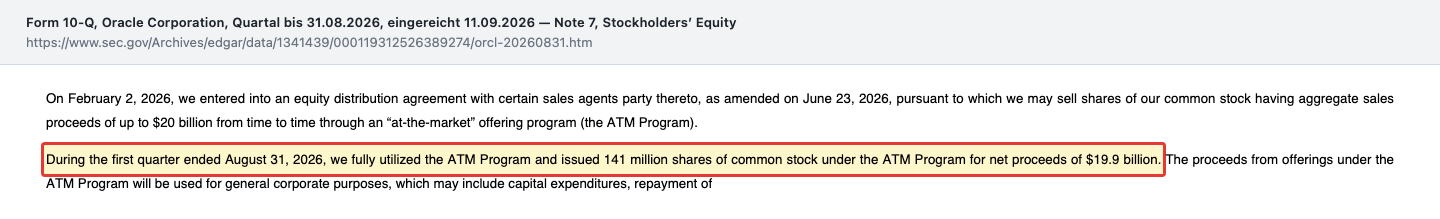
Die Zahl der ausstehenden Aktien stieg damit auf 3.031.501.149 (Stand 21. September 2026, laut Vollmachtserklärung), rund 5 Prozent mehr als die 2.880.471.000 vom 12. Juni 2026. Das Eigenkapital wuchs von 43,056 auf 67,196 Milliarden US-Dollar, die Eigenkapitalquote von 16,4 auf 22,2 Prozent. Die Finanzschulden sanken durch Tilgungen — 3,1 Milliarden planmäßig, 1,1 Milliarden Geldmarktpapiere — leicht von 129,5 auf 125,3 Milliarden. Die Bilanz ist also breiter geworden — aber nicht, weil der Ausbau sich selbst trägt, sondern weil Aktionäre und Kunden Geld nachgeschossen haben.
Die Planung für das Geschäftsjahr 2027 bleibt gewaltig. In der Analystenkonferenz bestätigte die Finanzchefin den Investitionsrahmen. Wir zitieren hier nach der Mitschrift von The Motley Fool vom 11. September 2026, nicht nach einem SEC-Dokument:
„We continue to anticipate $90 billion to $95 billion in CapEx for the full year with not more than $70 billion in net cash CapEx.“
Übersetzung: „Wir rechnen weiterhin mit 90 bis 95 Milliarden US-Dollar an Investitionen für das Gesamtjahr, davon netto höchstens 70 Milliarden US-Dollar aus eigener Kasse.“
— Hilary Maxson, Finanzchefin, Analystenkonferenz vom 10. September 2026 (Mitschrift: The Motley Fool, 11. September 2026)
Das wären 62 bis 71 Prozent mehr als die 55,663 Milliarden des Geschäftsjahres 2026. „Netto aus eigener Kasse“ heißt bei Oracle: Investitionen abzüglich Kundenvorauszahlungen, bereinigt um kurzfristige Finanzierungen im Zusammenhang mit Investitionen — im ersten Quartal waren das nach Oracles eigener Überleitung 17,966 Milliarden (28,499 Milliarden Investitionen minus 11,363 Milliarden Vorauszahlungen plus 0,830 Milliarden zurückgezahlte kurzfristige Finanzierung). Auf die Frage von Brad Zelnick (Deutsche Bank), wann der freie Mittelfluss wieder positiv werde, antwortete Maxson laut derselben Mitschrift: „We have not given a particular time frame on that.“ — einen Zeitpunkt nenne man nicht; jedes einzelne Rechenzentrumsprojekt erzeuge aber nach dem Hochlauf kräftig freien Mittelfluss. Den Rückgang der Bruttomarge nannte sie erwartet und erklärte ihn mit dem Hochlauf neuer Rechenzentren und dem schnell wachsenden Anteil des margenschwächeren Infrastrukturgeschäfts. Der Quartalsbericht selbst hält fest, dass die Investitionen im Geschäftsjahr 2027 höher ausfallen werden als im Geschäftsjahr 2026.
Was außerhalb der Bilanz dazukam. Die Mietverpflichtungen für Rechenzentren, deren Mietzeit noch nicht begonnen hat, stiegen in drei Monaten von 260 auf 288 Milliarden US-Dollar. Die unbedingten Kauf- und sonstigen Verpflichtungen — überwiegend Bauteile für die Cloud-Infrastruktur und Stromlieferungen — summieren sich auf 34,150 Milliarden, nach 13,309 Milliarden zum 31. Mai 2026. Die im Geschäftsbericht genannte Bürgschaft für einen Vermieter taucht nicht mehr auf — mehr dazu in der unbequemen Wahrheit Nr. 2.
Was Gründer und Insider taten. Lawrence J. Ellison, Verwaltungsratschef, Technikvorstand und mit 38,2 Prozent größter Aktionär, richtete am 22. Juni 2026 einen Handelsplan ein, der den Verkauf von bis zu 50 Millionen Oracle-Aktien erlaubte. Offengelegt wurde er im Quartalsbericht vom 11. September 2026; am 12. September 2026 gab Oracle bekannt, dass Ellison ihn gekündigt hat — laut Pflichtmitteilung vom 14. September 2026, ohne dass daraus eine einzige Aktie verkauft wurde; weitere Verkaufspläne habe er nicht. Die Vollmachtserklärung vom 25. September 2026 nennt zugleich 413 Millionen Aktien, die Ellison zum 21. September 2026 als Sicherheit für persönliche Kredite verpfändet hatte — nach 346 Millionen ein Jahr zuvor. Co-Vorstandschef Michael D. Sicilia verkaufte im September 2026 über einen bereits am 24. Dezember 2025 eingerichteten Handelsplan 10.882 Aktien zu 139,94 US-Dollar (16. September) und 22.562 Aktien zu 151,59 US-Dollar (22. September). Auf der anderen Seite kaufte Verwaltungsratsmitglied Stephen H. Rusckowski am 29. September 2026 25.000 Aktien zu je rund 139,35 US-Dollar.
Unsere Einordnung des Quartals in einem Satz: Das Auftragsbuch wird zu Umsatz, mit 30 Prozent Wachstum im Quartal — aber der Ausbau wird inzwischen zu einem großen Teil von Kunden vorfinanziert und von Aktionären mitbezahlt, und beide haben dafür etwas gut. Kunden haben Leistung gut, die Oracle über Jahre erbringen muss. Aktionäre haben einen kleineren Anteil am künftigen Gewinn. Das ist kein Alarm, aber eine andere Wette als im Juli.
Die Firmengeschichte für Anleger
-
2006
Neuer Konzernmantel in Delaware
Die heutige Oracle Corporation firmierte bis zum 1. Februar 2006 als Ozark Holding Inc. — für Aktionäre ein Formwechsel des Sitzes, kein Eigentümerwechsel.
-
2025
Verkauf der Ampere-Beteiligung
Am 25. November 2025 übernimmt SoftBank Ampere Computing; Oracle erhält 4,3 Milliarden US-Dollar in bar — für Aktionäre ein einmaliger Gewinn von 2,7 Milliarden im Geschäftsjahr 2026.
-
2026
Vorzugsaktie und 20-Milliarden-Aktienprogramm
Im Februar 2026 nimmt Oracle 5,0 Milliarden US-Dollar über eine Pflichtwandel-Vorzugsaktie auf und richtet ein Programm für Aktienverkäufe über bis zu 20 Milliarden ein — die Grundlage für spätere Aktienausgaben.
-
2026
Geschäftsjahr mit 638 Milliarden Auftragsbestand
Zum 31. Mai 2026 stehen 638 Milliarden US-Dollar Auftragsbestand einem freien Mittelfluss von minus 23,686 Milliarden gegenüber — für Aktionäre der Moment, in dem die Wette sichtbar wird.
-
2026
Programm ausgeschöpft, Kunden zahlen vorab
Im Quartal bis 31. August 2026 verkauft Oracle 141 Millionen neue Aktien für 19,9 Milliarden US-Dollar und erhält 11,4 Milliarden Kundenvorauszahlungen — die Finanzierung verschiebt sich.
Was Oracle eigentlich macht — die Datenbank und das Kraftwerk
Oracle verkauft im Kern zwei sehr verschiedene Dinge, und der Unterschied erklärt fast alles, was in dieser Analyse folgt. Das erste ist ein Gedächtnis: die Oracle-Datenbank, in der Banken, Versicherer, Behörden und Konzerne ihre Daten ablegen, dazu Unternehmenssoftware für Buchhaltung, Personal und Lieferketten. Dieses Geschäft ist alt, klebrig und wunderbar berechenbar. Wer seine Buchhaltung einmal auf Oracle laufen lässt, wechselt nicht mal eben. Der Wartungsvertrag dazu — im Bericht „software support“ — brachte im Geschäftsjahr 2026 19,804 Milliarden US-Dollar und wuchs um genau ein Prozent. Langweilig, aber verlässlich wie eine Miete.
Das zweite ist ein Kraftwerk: Oracle Cloud Infrastructure, kurz OCI. Hier vermietet Oracle Rechenleistung — Server, Grafikprozessoren, Speicher, Netz —, auf der andere Firmen ihre Programme und ihre künstliche Intelligenz laufen lassen. Dieses Geschäft ist jung, hungrig und wuchs im Geschäftsjahr 2026 um 77 Prozent auf 18,101 Milliarden US-Dollar, im ersten Quartal des Geschäftsjahres 2027 sogar um 121 Prozent. Der Unterschied zum Gedächtnis-Geschäft ist der entscheidende: Eine Datenbanklizenz kostet Oracle fast nichts in der Herstellung. Ein Rechenzentrum kostet Milliarden, bevor der erste Kunde einen Cent zahlt.
Dazwischen liegen die Cloud-Anwendungen (15,888 Milliarden, plus 11 Prozent), die klassischen Softwarelizenzen (4,737 Milliarden, minus 9 Prozent), das Hardwaregeschäft (3,084 Milliarden) und die Beratung (5,743 Milliarden). Insgesamt kamen im Geschäftsjahr 2026 51 Prozent des Umsatzes aus der Cloud, nach 43 Prozent im Vorjahr und 37 Prozent zwei Jahre zuvor; im ersten Quartal des Geschäftsjahres 2027 waren es 60 Prozent. Der Konzern sitzt in Austin, Texas, beschäftigte zum 31. Mai 2026 rund 141.000 Menschen in Vollzeit — 43.000 davon in Forschung und Entwicklung — und steckte 10,272 Milliarden US-Dollar in eben diese Entwicklung.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Oracle finanziert mit dem sicheren Geld von gestern eine Wette auf übermorgen — und muss die Rechnung dafür sofort bezahlen.
Wo die Aktie auf unseren Tisch kam — Platz 20 bei den Turnaround-Kandidaten
Wir lassen täglich rund 3.500 Aktien durch unsere Scanner laufen. Oracle stand am 25. Juli 2026 in der Liste Turnaround-Kandidaten (US-Auswahl) auf Platz 20 von 62 Treffern, mit einem Wende-Check von 6 von 8 Punkten. Zum Selbst-Nachmachen: Scanner öffnen, Länderfilter auf „US“ stellen, die Spalte „Wende-Check“ sortiert die Liste.
Und jetzt der Satz, der bei diesem Namen zuerst kommen muss: Ein Konzern mit damals 331 Milliarden US-Dollar Börsenwert gehört normalerweise nicht in eine Sanierungsliste. Oracle stand dort auch nicht, weil das Geschäft kränkelt. Oracle stand dort, weil der Scanner keine Namen kennt, sondern zwei Pflichtbedingungen prüft — und beide sind rein rechnerisch.
Pflicht-Säule 1 — der Absturz. Die Aktie muss mindestens 50 Prozent unter ihrem Allzeithoch notieren. Ohne echten Absturz kein Turnaround; sonst fängt die Liste ganz normale Wachstumsaktien ein. Oracles höchster Schlusskurs war 328,33 US-Dollar am 10. September 2025. Am 24. Juli 2026 schloss die Aktie bei 114,99 US-Dollar — das sind 64,98 Prozent darunter. Rechne es einmal andersherum, dann verstehst du, wie eng so eine Liste ist: Steigt der Kurs über rund 164 US-Dollar, sind es keine 50 Prozent mehr — und Oracle fliegt aus dem Scanner. Wie knapp das werden kann, zeigte der 8. September 2026: Schlusskurs 162,52 US-Dollar, gerade noch 50,5 Prozent unter dem Hoch. Am 2. Oktober 2026 lag die Aktie mit 142,30 US-Dollar wieder 56,7 Prozent darunter.
Pflicht-Säule 2 — das Überleben. Der Altman-Z-Score, ein bewährtes Pleite-Frühwarnsystem aus Bilanzkennzahlen, muss außerhalb der Gefahrenzone liegen; unser Schwellenwert ist 1,1. Ein Hinweis gehört hier an den Anfang, weil er den Rest des Kapitels erst lesbar macht: Unser Datenbestand führt nicht die Original-Formel, sondern die Buchwert-Variante Altman Z″ — vier Kennzahlen, feste Konstante 3,25, kein Börsenwert-Baustein. Auf dieser Skala beginnt die Distress-Zone unter 1,1 und die sichere Zone ab 2,6; die aus Lehrbüchern bekannten 1,8 und 3,0 gehören zur Original-Formel und passen hier nicht. Oracle stand im Datenbestand bei 4,14 (Datenstand 27. Juli 2026), die Quartalswerte seit Anfang 2025 zwischen 2,77 und 3,88. Die Säule war also nicht knapp erfüllt, sondern deutlich.
Trotzdem lohnt die Gegenprobe, und sie ist der ehrlichste Befund dieses Kapitels. Rechnet man Oracle nach der Original-Formel mit fünf Bausteinen durch (Datenstand 25. Juli 2026), kommt 1,43 heraus. Der Unterschied steckt fast vollständig in einem einzigen Baustein: dem Börsenwert im Verhältnis zu den Schulden. Er steuert in dieser Rechnung 0,91 von 1,43 Punkten bei, also rund 64 Prozent; ohne ihn bliebe aus der Bilanz heraus ein Wert von 0,52. Übersetzt heißt das: Nach der Original-Formel hinge Oracles gemessener Insolvenzabstand zu zwei Dritteln am eigenen Aktienkurs. Genau diesen Rückkopplungseffekt vermeidet die Z″-Variante, die wir führen: Ihr Wert bewegt sich mit der Bilanz, nicht mit dem Kurs. Es gibt hier deshalb keine Kursmarke, unterhalb derer Oracle „von unten“ aus dem Scanner fiele. Merke dir den Grundsatz: Wer zwei Altman-Varianten verwechselt, liest aus derselben Bilanz einmal einen Wackelkandidaten und einmal eine solide Firma heraus.
Erst danach zählt der Wende-Check, eine Checkliste mit acht Punkten. Vier prüfen die operative Wende — Umsatzrichtung, Nettomarge, operativer Mittelzufluss, heilende Bilanz —, vier die Markt-Bestätigung — Kurs über der 50-Tage-Linie, relative Stärke der letzten drei Monate über der der letzten zwölf, Insider kaufen netto, große Fonds stocken auf. Angezeigt wird, wer beide Pflicht-Säulen erfüllt und mindestens sechs der acht Punkte holt.
Drei der operativen Punkte ließen sich direkt aus dem Geschäftsbericht nachrechnen, und sie waren echt: Der Umsatz des Quartals bis zum 31. Mai 2026 lag mit 19,184 Milliarden US-Dollar um 20,6 Prozent über dem Vorjahresquartal. Die Nettomarge stieg auf 22,4 Prozent, nach 19,6 Prozent drei Quartale zuvor und 21,6 Prozent im Vorquartal. Und der operative Mittelzufluss dieses Quartals war mit 14,620 Milliarden klar positiv. Einen Punkt aus dem Markt-Block verfehlte Oracle dagegen nachweislich: Der Kurs von 114,99 US-Dollar lag am 24. Juli 2026 deutlich unter der 50-Tage-Linie von 171,55 US-Dollar — und auch unter der 200-Tage-Linie von 187,40.
Merke dir den Grundsatz, er gilt für jede Rangliste: Platzierung und Punktzahl sind ein Foto, kein Zustand. Die Listen werden täglich neu gerechnet. Was der Scanner misst, ist die Richtung weniger Quartale. Ob die Wette trägt, steht in den Berichten. Die Scanner-Zahlen dieses Kapitels — Platzierung, Wende-Check, gleitende Durchschnitte, Altman-Werte — zeigen deshalb bewusst den Stand vom Juli 2026, als Oracle auf unseren Tisch kam; alles Weitere steht in den folgenden Kapiteln auf dem Stand vom 3. Oktober 2026. Also lesen wir die Berichte.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt, und es ist eine Menge. Im Geschäftsjahr 2019 setzte Oracle 39,506 Milliarden US-Dollar um. Im Geschäftsjahr 2026 waren es 67,357 Milliarden — ein Plus von 70 Prozent in sieben Jahren, und allein im letzten Jahr plus 17,3 Prozent. Das Betriebsergebnis stieg von 13,535 auf 20,606 Milliarden, das entspricht einer operativen Marge von 30,6 Prozent. Der Nettogewinn lag bei 17,087 Milliarden US-Dollar oder 5,83 US-Dollar je verwässerter Aktie, nach 4,34 im Vorjahr. Das ist kein Sanierungsfall. Das ist ein Konzern mit dem höchsten Umsatz und Betriebsergebnis aller hier betrachteten Jahre — und das erste Quartal des Geschäftsjahres 2027 hat das Tempo mit 30 Prozent Umsatzwachstum noch erhöht.
Auch beim Geld war das Jahr stark: Der operative Mittelzufluss stieg um 54 Prozent auf 31,977 Milliarden US-Dollar — das 1,87-Fache des Nettogewinns. Ein Unternehmen, das mehr Bargeld einnimmt, als es an Gewinn ausweist, hat in aller Regel eine saubere Ertragsrechnung. Und dann kommt die andere Seite des Blattes.

Die Investitionen in Sachanlagen — fast ausschließlich Rechenzentren — stiegen von 6,866 Milliarden US-Dollar im Geschäftsjahr 2024 über 21,215 Milliarden (2025) auf 55,663 Milliarden im Geschäftsjahr 2026. Das ist eine Verachtfachung in zwei Jahren. Die beiden Reihen der letzten fünf Geschäftsjahre nebeneinander, gerundet in Milliarden US-Dollar: operativer Mittelzufluss 9,5 · 17,2 · 18,7 · 20,8 · 32,0, Investitionen 4,5 · 8,7 · 6,9 · 21,2 · 55,7. Bis 2024 lag der Zufluss weit über den Investitionen, 2025 waren sie gleichauf, 2026 kippte das Verhältnis. In der Bilanz sieht man dieselbe Bewegung: Das Sachanlagevermögen wuchs von 43,522 auf 99,957 Milliarden US-Dollar zum 31. Mai 2026 und weiter auf 127,845 Milliarden zum 31. August 2026. Oracle baut in einem Tempo, das mit dem klassischen Softwaregeschäft nichts mehr zu tun hat.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der freie Mittelfluss ist gekippt
Zieht man von den 31,977 Milliarden operativem Mittelzufluss die 55,663 Milliarden Investitionen ab, bleibt der freie Mittelfluss — das Geld, das nach dem Erhalt und Ausbau des Geschäfts übrig bleibt. Oracle rechnet es im Geschäftsbericht selbst vor und kommt auf minus 23,686 Milliarden US-Dollar, nach minus 0,394 Milliarden im Vorjahr. In Prozent des Nettogewinns: minus 139 Prozent. Sechs Jahre lang war diese Zahl deutlich positiv: In Milliarden US-Dollar lag sie bei plus 12,9 (Geschäftsjahr 2019), plus 11,6 (2020), plus 13,8 (2021), plus 5,0 (2022), plus 8,5 (2023) und plus 11,8 (2024), bevor sie 2025 mit minus 0,4 knapp kippte und 2026 auf minus 23,7 abstürzte. Im ersten Quartal des Geschäftsjahres 2027 kamen minus 5,396 Milliarden hinzu — und nur so wenig, weil Kunden 11,363 Milliarden vorab zahlten.

Wichtig für die Einordnung, und das gehört zur Fairness: Das ist kein Geldverbrennen im üblichen Sinn. Oracle verdient operativ hervorragend und gibt dieses Geld zuzüglich fremder Mittel für Anlagen aus, die jahrzehntelang nutzbar sind. Der Geschäftsbericht sagte schon im Juni deutlich, dass es so weitergeht, und der Quartalsbericht vom 11. September 2026 wiederholt es — die Investitionen im Geschäftsjahr 2027 werden höher ausfallen als im Geschäftsjahr 2026:

Merksatz für die Ablage: Ein Gewinn sagt, wie gerechnet wurde. Der freie Mittelfluss sagt, wer gerade vorlegt. Im Geschäftsjahr 2026 legte vor allem der Anleihemarkt vor: 42,7 Milliarden US-Dollar netto aus neuen Anleihen, 5,0 Milliarden aus einer Vorzugsaktie, 4,9 Milliarden aus dem Verkauf von Beteiligungen, 3,3 Milliarden aus kurzfristigen Finanzierungen für Investitionen und 1,3 Milliarden aus Mitarbeiter-Aktienprogrammen. Im ersten Quartal des Geschäftsjahres 2027 legten Kunden und Aktionäre vor — 11,363 Milliarden Vorauszahlungen und 19,909 Milliarden netto aus neuen Aktien.
Unbequeme Wahrheit Nr. 2: 288 Milliarden Miete stehen in keiner Bilanzzeile
Das ist der Befund, der beim Lesen am längsten nachhallt. Wenn ein Unternehmen etwas mietet, muss es die Mietschuld seit einigen Jahren in die Bilanz aufnehmen — als Nutzungsrecht auf der einen und als Verbindlichkeit auf der anderen Seite. Oracle tut das auch: 34,621 Milliarden US-Dollar operative und 9,185 Milliarden Finanzierungs-Leasingverbindlichkeiten standen zum 31. August 2026 in der Bilanz. Diese Pflicht gilt aber erst, wenn die Mietzeit begonnen hat. Und dann folgt dieser Absatz im Anhang des Geschäftsberichts:

Drei Monate später steht an derselben Stelle des Quartalsberichts eine größere Zahl:
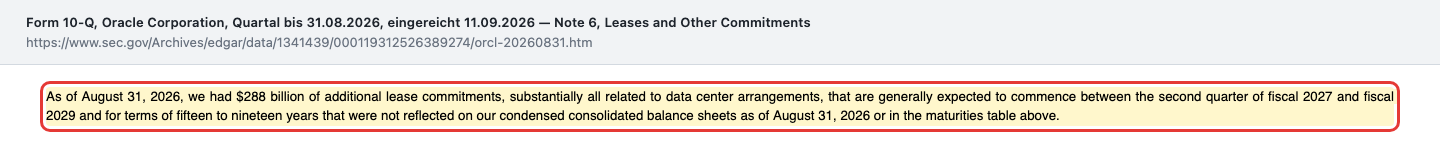
„As of August 31, 2026, we had $288 billion of additional lease commitments, substantially all related to data center arrangements, that are generally expected to commence between the second quarter of fiscal 2027 and fiscal 2029 and for terms of fifteen to nineteen years that were not reflected on our condensed consolidated balance sheets as of August 31, 2026 or in the maturities table above.“
Übersetzung: „Zum 31. August 2026 hatten wir 288 Milliarden US-Dollar an zusätzlichen Mietverpflichtungen, nahezu ausschließlich für Rechenzentren, deren Mietzeit voraussichtlich zwischen dem zweiten Quartal des Geschäftsjahres 2027 und dem Geschäftsjahr 2029 beginnt, mit Laufzeiten von fünfzehn bis neunzehn Jahren — sie waren zum 31. August 2026 weder in unserer verkürzten Konzernbilanz noch in der obigen Fälligkeitstabelle enthalten.“
— Oracle Corporation, SEC-Quartalsbericht 10-Q zum 31. August 2026, Note 6 (Leases and Other Commitments)
Nimm dir einen Moment für die Größenordnung. Die gesamte Bilanzsumme von Oracle betrug zum selben Stichtag 303,259 Milliarden US-Dollar. Die Mietverpflichtungen, die noch nicht darin stehen, betragen 288 Milliarden — 95 Prozent davon. Es steht also fast noch einmal dieselbe Bilanz daneben, unsichtbar, mit Laufzeiten von 15 bis 19 Jahren. Das ist buchhalterisch völlig korrekt und wird offen berichtet — aber wer nur auf die Verschuldungsquote schaut, sieht die Hälfte des Bildes nicht.
Ein Detail aus dem Geschäftsbericht taucht im Quartalsbericht nicht mehr auf: Dort hatte Oracle für einen dieser Mietverträge bis zu 3,3 Milliarden US-Dollar der Kreditaufnahme des Vermieters verbürgt, eines im September 2026 fälligen Kredits — im Quartalsbericht zum 28. Februar 2026 waren es noch bis zu 2,2 Milliarden. Der Quartalsbericht zum 31. August 2026 erwähnt diese Bürgschaft nicht mehr. Was mit ihr geschehen ist, sagt er nicht — und auch die beiden Pflichtmitteilungen (8-K) vom 10. und 14. September 2026 erwähnen weder die Bürgschaft noch den Vermieterkredit. Keine seither eingereichte Unterlage klärt, ob der Kredit getilgt, verlängert oder abgelöst wurde.
Unbequeme Wahrheit Nr. 3: Der Auftragsbestand ist eine Konzentration, keine Sicherheit
Jetzt zur Zahl aus der Überschrift. Der Auftragsbestand — im Bericht „remaining performance obligations“ — ist die Summe aller vertraglich zugesagten, aber noch nicht als Umsatz gebuchten Leistungen. Er sprang von 138 Milliarden US-Dollar (31. Mai 2025) über 552,6 Milliarden (28. Februar 2026) auf 638 Milliarden US-Dollar zum 31. Mai 2026 und weiter auf 664 Milliarden zum 31. August 2026.

Zwei Angaben verdienen mehr Aufmerksamkeit als die Höhe selbst. Erstens die Formulierung: Der Anstieg beruht auf „certain significant cloud contracts“ — bestimmten bedeutenden Cloud-Verträgen; der Quartalsbericht vom 11. September 2026 wiederholt diese Formulierung wörtlich. Wie viele Verträge das sind und mit wem, sagt keiner der Berichte. Zweitens der Zeitplan: Zum 31. August 2026 erwartet Oracle, rund 13 Prozent des Auftragsbestands in den nächsten zwölf Monaten als Umsatz zu buchen, 37 Prozent in den Monaten 13 bis 36, weitere 34 Prozent in den Monaten 37 bis 60 und den Rest danach. 87 Prozent liegen damit jenseits des kommenden Jahres, rund ein Sechstel sogar jenseits von fünf Jahren.
Die gute Nachricht steht im Anhang des Geschäftsberichts: „No single customer accounted for 10% or more of our total revenues in fiscal 2026, 2025 or 2024.“ Kein Einzelkunde erreichte also zehn Prozent des Umsatzes. Die unbequeme Nachricht steht viele Seiten davor, im Risikoteil, und sie ist der Satz, den man zweimal lesen sollte:
„Conversely, if we overestimate customer demand or any of our key customers are unable to pay or otherwise perform under their contracts with us, we could be locked into multi-year commitments for excess data center space and related capital expenditures, as well as associated financings, without receiving corresponding revenue. … In certain OCI offerings, we are more concentrated among a number of large customers, which could increase these risks.“
Übersetzung: „Wenn wir umgekehrt die Kundennachfrage überschätzen oder einer unserer Großkunden nicht zahlen oder seine Verträge nicht erfüllen kann, könnten wir in mehrjährigen Verpflichtungen für überschüssige Rechenzentrumsflächen und die zugehörigen Investitionen samt deren Finanzierungen gefangen sein, ohne die entsprechenden Erlöse zu erhalten. … In bestimmten OCI-Angeboten sind wir stärker auf eine Reihe von Großkunden konzentriert, was diese Risiken erhöhen kann.“
— Oracle Corporation, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 1A (Risk Factors)
Das ist die ganze Wette in einem Satz, vom Unternehmen selbst formuliert, und der Quartalsbericht verweist für die Risiken ausdrücklich weiter auf diesen Geschäftsbericht. Oracle mietet Rechenzentren auf 15 bis 19 Jahre und finanziert sie mit Anleihen bis 2066, mit neuen Aktien und mit Geld, das Kunden vorab überweisen. Die Kunden, die diese Kapazität abnehmen sollen, sind wenige und groß. Merke: Ein Auftragsbuch misst, was jemand versprochen hat — nicht, was er nächstes Jahr bezahlen kann. Die Vorauszahlungen entschärfen diesen Satz ein Stück, denn wer vorab zahlt, hat seine Zahlungsfähigkeit für diesen Teil schon bewiesen. Denselben Mechanismus haben wir am anderen Ende der Kette in unserer Analyse zu Nvidia gesehen, wo die Nachfrage nach Grafikprozessoren von denselben wenigen Adressen kommt.
Unbequeme Wahrheit Nr. 4: 125 Milliarden Schulden — und der Anleihemarkt bewertet sie mit 85 Prozent
Die Finanzschulden stiegen von 92,6 Milliarden US-Dollar (31. Mai 2025) auf 129,5 Milliarden (31. Mai 2026). Allein im Geschäftsjahr 2026 begab Oracle 43,0 Milliarden US-Dollar neue Anleihen in vierzehn Tranchen — von 4,45 Prozent für fünf Jahre bis 6,85 Prozent für vierzig Jahre, fällig im Februar 2066. Im ersten Quartal des Geschäftsjahres 2027 kam keine neue Anleihe dazu; nach Tilgungen von 3,1 Milliarden planmäßig fälliger Schulden und 1,1 Milliarden Geldmarktpapieren standen zum 31. August 2026 noch 125,3 Milliarden in der Bilanz. Der Zinsaufwand stieg im Geschäftsjahr 2026 um 29 Prozent auf 4,599 Milliarden und im ersten Quartal des Geschäftsjahres 2027 um 55 Prozent auf 1,428 Milliarden. Gemessen am Betriebsergebnis der letzten vier Quartale von 23,057 Milliarden und dem Zinsaufwand derselben Zeit von 5,104 Milliarden liegt die Zinsdeckung bei rund dem 4,5-Fachen — ausreichend, aber weit entfernt von der Sorglosigkeit früherer Jahre.

Und jetzt die Zahl, die in keiner Schlagzeile steht, aber mehr über die Lage sagt als jedes Kursziel. Der Anhang nennt für die langfristigen Anleihen zum 31. August 2026 einen Buchwert von 125,0 Milliarden US-Dollar — und einen Zeitwert von 105,7 Milliarden. Der Anleihemarkt bewertete Oracles Schulden also mit rund 85 Prozent des Buchwerts. Zum 31. Mai 2026 waren es 114,4 auf 128,1 Milliarden, rund 89 Prozent; zum 31. Mai 2025 81,3 auf 90,3 Milliarden, rund 90 Prozent. Der Abschlag ist zum Teil ein Zinseffekt — alte Anleihen mit niedrigem Kupon verlieren, wenn die Marktzinsen steigen. Aber er kann auch ein Urteil sein — und das Verhältnis ist im ersten Quartal des Geschäftsjahres 2027 gesunken, obwohl Oracle in dieser Zeit 19,9 Milliarden Eigenkapital nachgelegt hat. Die professionellen Gläubiger zahlen für Oracles Versprechen weniger als den Nennwert.
Fair bleiben heißt hier: Der Konzern ist nicht in Bedrängnis. Laut Geschäftsbericht verfügte er zum 31. Mai 2026 über einen ungenutzten Kreditrahmen von 10 Milliarden US-Dollar und ein Geldmarktprogramm über 10 Milliarden, und er schrieb ausdrücklich: „We were in compliance with all debt-related covenants at May 31, 2026.“ Alle Kreditauflagen eingehalten. Zum 31. August 2026 lagen 37,077 Milliarden in Kasse und Wertpapieren. Die Fälligkeiten der nächsten Jahre sind überschaubar: 7,210 Milliarden im Geschäftsjahr 2027, 10,145 im Jahr darauf. Der Berg liegt weit hinten: 90,250 Milliarden fallen erst nach dem Geschäftsjahr 2031 an (alle Fälligkeiten Stand 31. Mai 2026).
Unbequeme Wahrheit Nr. 5: Ein Teil des Rekordgewinns war einmalig — und ein Teil des Bargelds gehört den Kunden
Zwei Posten, die man kennen muss, um die Rekordzahlen richtig einzuordnen. Der erste steht im nicht-operativen Ergebnis des Geschäftsjahres 2026: Es sprang von 60 Millionen im Geschäftsjahr 2025 auf 3,547 Milliarden US-Dollar. Der Grund ist ein Verkauf. Am 25. November 2025 übernahm SoftBank sämtliche Anteile am Chipentwickler Ampere Computing; Oracle erhielt 4,3 Milliarden US-Dollar in bar und verbuchte daraus einen realisierten Gewinn von 2,7 Milliarden. Das ist bares Geld und völlig legitim — aber es kommt nicht wieder. Vom Sprung des Nettogewinns um 4,644 Milliarden US-Dollar entfällt gut die Hälfte auf diesen einen Vorgang. Das Betriebsergebnis stieg im selben Zeitraum „nur“ von 17,678 auf 20,606 Milliarden. Oracle selbst weist in der Ergebnismitteilung vom 10. September 2026 darauf hin, dass der bereinigte Gewinn je Aktie im zweiten Quartal des Geschäftsjahres 2027 deshalb um 14 bis 18 Prozent unter dem Vorjahresquartal liegen dürfte; ohne den Ampere-Effekt rechnet der Konzern mit einem Plus von 21 bis 25 Prozent.
Der zweite Posten steht im Anhang zur Umsatzerfassung und ist inzwischen der größere. Oracle erhielt im Geschäftsjahr 2026 4,6 Milliarden US-Dollar Vorauszahlungen von Kunden, die eine wesentliche Finanzierungskomponente enthalten — und im ersten Quartal des Geschäftsjahres 2027 allein 11,4 Milliarden. In den Geschäftsjahren 2025 und 2024 gab es solche Zahlungen gar nicht. Übersetzt: Kunden haben so weit im Voraus gezahlt, dass die Rechnungslegung darin wirtschaftlich einen Kredit erkennt. Das Geld ist echt und liegt im operativen Mittelzufluss. Es ist nur eben Geld für Leistungen, die Oracle noch erbringen muss — die abgegrenzten Umsätze, langfristig und kurzfristig, standen zum 31. August 2026 bei 30,789 Milliarden. Ohne diese Vorauszahlungen hätte der operative Mittelzufluss im Geschäftsjahr 2026 bei rund 27,4 statt 31,977 Milliarden gelegen und im ersten Quartal des Geschäftsjahres 2027 bei rund 11,7 statt 23,103 Milliarden.
Ein dritter Hinweis in derselben Richtung: Der Aktienrückkauf, jahrelang Oracles Markenzeichen, ist eingestellt. Im Geschäftsjahr 2026 kaufte der Konzern 0,4 Millionen Aktien für 93 Millionen US-Dollar zurück — nach 3,9 Millionen Aktien für 600 Millionen (2025) und 10,6 Millionen für 1,2 Milliarden (2024); im ersten Quartal des Geschäftsjahres 2027 gar keine mehr. Zum Vergleich: Im Geschäftsjahr 2019 flossen nach den Fundamentaldaten noch netto über 36 Milliarden US-Dollar in eigene Aktien. Ermächtigt wäre Oracle weiterhin für rund 6,3 Milliarden. Die Dividende dagegen läuft unverändert: 2,00 US-Dollar je Aktie im Geschäftsjahr 2026, zusammen 5,7 Milliarden, und im September 2026 erneut 0,50 US-Dollar je Quartal.
Dazu kommen zwei Finanzierungswege, die es bis Anfang 2026 nicht gab. Am 5. Februar 2026 gab Oracle 100 Millionen Hinterlegungsscheine auf 50.000 Vorzugsaktien der Serie D mit 6,50 Prozent Dividende aus und nahm netto 5,0 Milliarden US-Dollar ein; sie werden am 15. Januar 2029 zwingend in Stammaktien gewandelt, zu 499,8126 bis 624,7657 Stück je Vorzugsaktie. Rechne die obere Grenze aus, dann kennst du den Wandlungsboden: Erst unterhalb von rund 160 US-Dollar je Stammaktie erhalten die Vorzugsaktionäre die volle Stückzahl — und selbst dann weniger Wert, als sie eingezahlt haben. Und am 2. Februar 2026 richtete Oracle ein Programm ein, über das Stammaktien für bis zu 20 Milliarden US-Dollar nach und nach an der Börse verkauft werden dürfen. Bis zum 31. Mai 2026 wurde daraus keine einzige Aktie verkauft, am 23. Juni 2026 wurde der Kreis der beauftragten Banken von 15 auf 20 erweitert — und bis zum 31. August 2026 war der gesamte Rahmen mit 141 Millionen neuen Aktien ausgeschöpft.
Bewertung — was die Börse gerade bezahlt
Rechnen wir in Größenordnungen statt in Tageskursen. Zum Schlusskurs vom 2. Oktober 2026 von 142,30 US-Dollar und bei 3.031.501.149 Aktien (Vollmachtserklärung, Stand 21. September 2026) lag der Börsenwert bei rund 431 Milliarden US-Dollar. Gemessen am verwässerten Gewinn der letzten vier Quartale von 6,38 US-Dollar je Aktie ist das ein Kurs-Gewinn-Verhältnis von rund 22; gemessen am Umsatz derselben vier Quartale von 71,776 Milliarden ein Kurs-Umsatz-Verhältnis von rund 6,0; gemessen am Eigenkapital von 67,196 Milliarden ein Kurs-Buchwert-Verhältnis von rund 6,4. Rechnet man die Nettoschulden von rund 88 Milliarden hinzu, liegt der Unternehmenswert bei rund 520 Milliarden US-Dollar. Zur Einordnung der ersten Fassung: Zum Schlusskurs vom Freitag, 24. Juli 2026, lag der Kurs bei 114,99 US-Dollar, der Börsenwert bei rund 331 Milliarden und das KGV bei rund 20. Seither ist der Kurs um knapp 24 Prozent gestiegen, das KGV auf Basis der letzten vier Quartale aber nur auf rund 22, weil der Gewinn mitgewachsen ist.
Für ein Software-Schwergewicht mit einer operativen Marge von 34,8 Prozent im jüngsten Quartal ist ein Zweiundzwanzigfaches des Gewinns kein exotischer Preis. Der Haken liegt woanders: Der Gewinn der letzten vier Quartale enthält noch den einmaligen Ampere-Effekt, und das Kapital, das ihn erwirtschaftet, wächst schneller als der Gewinn. Allein die 141 Millionen neuen Aktien verteilen jeden künftigen Dollar Gewinn auf rund 5 Prozent mehr Köpfe, und die Anleihen und Vorzugsaktien aus dem Geschäftsjahr 2026 verlangen Zinsen und Vorzugsdividenden — im ersten Quartal des Geschäftsjahres 2027 waren das 1,428 Milliarden Zinsen und 81 Millionen Vorzugsdividende.
Der Blick der Profis, eingeordnet: Aus 43 ausgewerteten Analystenstimmen ergibt sich ein Konsens-Kursziel von 237,97 US-Dollar (Datenstand 2. Oktober 2026), bei 27 starken und 8 einfachen Kaufempfehlungen, 7 Halte-Einstufungen und einer starken Verkaufsempfehlung. Ende Juli lag das Konsensziel bei 248,15 US-Dollar aus 39 Stimmen — das Ziel ist seither leicht gesunken, während der Kurs gestiegen ist. Man sollte die Zahl nicht als Prognose lesen, sondern als Stimmungsbild eines Berufsstands. Wer wissen will, wie ein anderer stark gefallener Unternehmenssoftware-Wert aus derselben Scanner-Liste aussieht, findet die Gegenprobe in unserer Analyse zu ServiceNow.
Eine Randnotiz, die zum Bild gehört: Zum Datenstand 2. Oktober 2026 waren rund 50,8 Millionen Aktien leerverkauft, nach 47,8 Millionen einen Monat zuvor — rund 1,7 Prozent aller ausstehenden Aktien. Und in Delaware läuft seit dem 3. Februar 2026 eine Sammelklage von Aktionären gegen Oracle, den Technikvorstand, einen der beiden Vorstandschefs, zwei weitere Manager und ein Verwaltungsratsmitglied wegen angeblich falscher Aussagen zum Cloud-Infrastruktur-Geschäft; die Klageschrift wurde am 14. Juli 2026 geändert. Die Beklagten mussten bis zum 16. September 2026 antworten; beantragen sie die Abweisung, soll der Schriftwechsel dazu bis zum 18. Dezember 2026 abgeschlossen sein. Oracle hält die Klage für unbegründet und erwartet keine wesentlichen Auswirkungen.
Chancen und Risiken auf einen Blick
Chancen
- Auftragsbestand von 664 Milliarden US-Dollar zum 31. August 2026 — vertraglich zugesagter Umsatz, der bei planmäßiger Erfüllung mehrere Jahre Wachstum vorzeichnet; rund 86 Milliarden davon erwartet Oracle in den nächsten zwölf Monaten.
- Cloud-Infrastruktur wächst um 121 Prozent auf 7,388 Milliarden US-Dollar im Quartal bis 31. August 2026; die eigene Prognose für das Geschäftsjahr 2027 liegt bei mindestens 90 Milliarden Umsatz.
- Das alte Geschäft trägt weiter: 19,804 Milliarden US-Dollar Wartungserlöse im Geschäftsjahr 2026 mit hoher Wiederkehrquote finanzieren einen erheblichen Teil des Ausbaus.
- Kunden zahlen vorab: 11,4 Milliarden US-Dollar Vorauszahlungen im ersten Quartal des Geschäftsjahres 2027 senken den Kapitalbedarf und belegen für diesen Teil die Zahlungsfähigkeit der Großkunden.
- Breitere Bilanz: 67,196 Milliarden Eigenkapital und 37,077 Milliarden Kasse und Wertpapiere zum 31. August 2026; laut Geschäftsbericht ein ungenutzter Kreditrahmen von 10 Milliarden und alle Kreditauflagen zum 31. Mai 2026 eingehalten.
Risiken
- Investitionen von 90 bis 95 Milliarden US-Dollar im Geschäftsjahr 2027 geplant (laut Mitschrift der Analystenkonferenz); der freie Mittelfluss lag im ersten Quartal bei minus 5,396 Milliarden und ohne Kundenvorauszahlungen bei rund minus 16,8 Milliarden — einen Zeitpunkt für die Wende nannte das Management in der Konferenz nicht.
- 288 Milliarden US-Dollar Mietverpflichtungen außerhalb der Bilanz, mit Laufzeiten von 15 bis 19 Jahren, dazu 34,150 Milliarden unbedingte Kauf- und sonstige Verpflichtungen — beides zum 31. August 2026.
- 125,3 Milliarden US-Dollar Finanzschulden mit Fälligkeiten bis 2066 und 55 Prozent mehr Zinsaufwand im Quartal; der Anleihemarkt bewertete die langfristigen Schulden zum 31. August 2026 mit rund 85 Prozent des Buchwerts.
- Konzentration auf wenige Großkunden in Teilen des OCI-Geschäfts — nach eigener Darstellung im Risikoteil; fällt einer aus, laufen Mietverträge und deren Finanzierung weiter.
- Verwässerung: 141 Millionen neue Aktien im ersten Quartal des Geschäftsjahres 2027, dazu die Pflichtwandlung der Vorzugsaktien am 15. Januar 2029.
- Gebundener Großaktionär: 413 Millionen Aktien des Gründers waren zum 21. September 2026 als Kreditsicherheit verpfändet, nach 346 Millionen ein Jahr zuvor. Der Governance-Ausschuss hält das laut Vollmachtserklärung für kein wesentliches Risiko, unter anderem weil Ellison die Kredite ohne Rückgriff auf die verpfändeten Aktien zurückzahlen könne.
Ein menschliches Fazit
Zurück zur Auftragsbuch-Falle vom Anfang. Sie ist deshalb so wirksam, weil sie nicht auf einer Lüge beruht. Die 664 Milliarden US-Dollar sind echt, sie stehen in einem Bericht, dessen Richtigkeit die beiden Vorstandschefs und die Finanzchefin persönlich bescheinigen, und sie sind das Ergebnis von Verträgen, die jemand unterschrieben hat. Der Fehler liegt nicht in der Zahl, sondern in dem, was unser Kopf automatisch daraus macht: ein Guthaben.
In der ersten Fassung dieser Analyse haben wir dir vier Zahlen genannt, die du im nächsten Quartalsbericht nachsehen kannst. Hier sind die Antworten. Der Auftragsbestand ist weiter gewachsen, von 638 auf 664 Milliarden. Die Investitionen sind nicht nur oben geblieben, sondern auf 28,5 Milliarden in einem Quartal gestiegen. Die Bürgschaft über 3,3 Milliarden steht nicht mehr im Bericht. Und aus dem 20-Milliarden-Programm wurde nicht nur verkauft — es wurde komplett ausgeschöpft. Was Oracle im ersten Quartal des Geschäftsjahres 2027 getan hat, lässt sich deshalb so sagen: Der Konzern hat den Ausbau beschleunigt und die Rechnung von den Anleihegläubigern zu den Kunden und den Aktionären verschoben.
Das kann sich als sehr gute unternehmerische Entscheidung erweisen — wer vorab zahlt, glaubt an die Leistung, und wer neue Aktien zeichnet, glaubt an den Konzern. Es kann auch der Moment sein, in dem ein seit Jahrzehnten börsennotiertes Softwarehaus endgültig zum Vermieter von Rechenzentren wurde, mit allem, was dazugehört: Mietverträgen über 15 bis 19 Jahre, Kunden, denen man Leistung schuldet, und Anleihen, die im Jahr 2066 fällig werden.
Welche der beiden Geschichten stimmt, weiß heute niemand sicher. Was du dagegen tun kannst, ist weiter mitzählen. Für den nächsten Quartalsbericht, der das Quartal bis zum 30. November 2026 abdeckt, sind es diese vier Zahlen: Wie viel kommt wieder als Kundenvorauszahlung herein? Wie hoch stehen die Mietverpflichtungen außerhalb der Bilanz? Wie viel des operativen Mittelzuflusses bleibt ohne Vorauszahlungen übrig? Und wie bewertet der Anleihemarkt die Schulden? Jede dieser Zahlen kostet dich fünf Minuten.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- SEC-Quartalsbericht 10-Q, Oracle Corporation, erstes Quartal des Geschäftsjahres 2027 (bis 31. August 2026), eingereicht am 11. September 2026 (Note 1, Note 2, Note 3, Note 5, Note 6, Note 7, Note 11, Item 2 MD&A, Item 5)
- SEC-Pflichtmitteilung 8-K vom 10. September 2026 (Item 2.02 Quartalsergebnis, Item 8.01 Dividendenbeschluss) samt Ergebnismitteilung, Anlage 99.1
- SEC-Pflichtmitteilung 8-K vom 14. September 2026 (Item 8.01, Kündigung des Handelsplans von Lawrence J. Ellison)
- SEC-Vollmachtserklärung DEF 14A vom 25. September 2026 (Aktienbesitz und Verpfändung zum 21. September 2026) und DEF 14A vom 26. September 2025 (Verpfändung zum 19. September 2025)
- Analystenkonferenz vom 10. September 2026, Mitschrift von The Motley Fool vom 11. September 2026 (Fremdmitschrift)
- SEC-Geschäftsbericht 10-K, Oracle Corporation, Geschäftsjahr bis 31. Mai 2026, eingereicht am 22. Juni 2026 (Item 1 Business, Item 1A Risk Factors, Item 7 MD&A, Note 1, Note 3, Note 6, Note 9, Note 10, Note 15)
- SEC-Quartalsbericht 10-Q, Oracle Corporation, zum 28. Februar 2026, eingereicht am 11. März 2026
- SEC-Geschäftsbericht 10-K, Oracle Corporation, Geschäftsjahr bis 31. Mai 2025, eingereicht am 18. Juni 2025
- SEC-Prospekt-Nachtrag 424B5 vom 23. Juni 2026 (Aktienverkaufsprogramm über bis zu 20 Milliarden US-Dollar, zusätzliche Verkaufsagenten) und Prospekt-Nachtrag 424B5 vom 3. Februar 2026 (zehn zusätzliche Verkaufsagenten)
- SEC-Pflichtmitteilung 8-K vom 10. Juni 2026 (Quartals- und Jahresergebnis, Finanzierungsplan für das Geschäftsjahr 2027, Dividendenbeschluss, Notierung der Hinterlegungsscheine ORCL-PRD)
- Insider-Meldungen (Form 4) zu Oracle bis zum 1. Oktober 2026, darunter der Kauf von Stephen H. Rusckowski vom 29. September 2026 — über das SEC-Einreichungsverzeichnis zu CIK 0001341439 (Firmierung, Börsenplätze, Filing-Historie; Stand 3. Oktober 2026)
- Screener- und Kennzahlendaten: hauseigener Aktien-Scanner (Datenstand 25. Juli 2026), darunter der Turnaround-Kandidaten-Scanner (US-Auswahl, Platz 20 von 62, Wende-Check 6 von 8) — die Listen werden täglich neu berechnet.
- Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q); Kurs-, Bewertungs- und Analystendaten mit Datenstand 2. Oktober 2026 (Datenstand der Erstfassung: 25. Juli 2026).
Journalistische Einordnung, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien können einen Totalverlust bedeuten. Alle Zahlen stammen aus den oben verlinkten Originalquellen und tragen ihren jeweiligen Stichtag; Kennzahlen können sich seit dem Datenstand verändert haben. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 42.440,0 | 49.954,0 | 52.961,0 | 57.399,0 | 67.358,0 |
| Betriebsergebnis (EBIT) | 10.926,0 | 13.093,0 | 15.353,0 | 17.678,0 | 20.778,0 |
| Nettogewinn | 6.717,0 | 8.503,0 | 10.467,0 | 12.443,0 | 17.087,0 |
| Nettomarge | 15,8 % | 17,0 % | 19,8 % | 21,7 % | 25,4 % |
| Gewinn je Aktie | 2,41 $ | 3,07 $ | 3,71 $ | 4,34 $ | 5,86 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
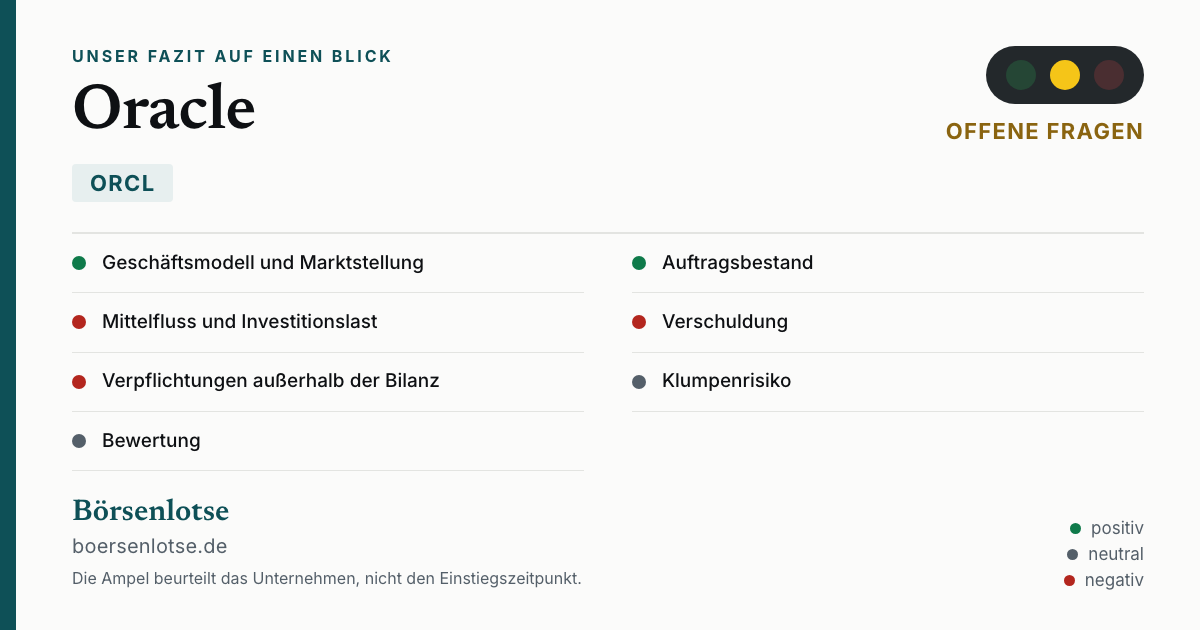
Unser Fazit auf einen Blick
- Geschäftsmodell und Marktstellung positiv
- Oracle verkauft die Datenbank, auf der ein großer Teil der Unternehmenswelt läuft, dazu Anwendungen und seit einigen Jahren Cloud-Rechenleistung. Im ersten Quartal des Geschäftsjahres 2027 (Juni bis August 2026) stieg der Umsatz um 30 Prozent auf 19,345 Milliarden US-Dollar, die Cloud-Infrastruktur um 121 Prozent auf 7,388 Milliarden, die operative Marge lag bei 34,8 Prozent.
- Auftragsbestand und Kundenkonzentration neutral
- Der Auftragsbestand stieg auf 664 Milliarden US-Dollar zum 31. August 2026, nach 455 Milliarden ein Jahr zuvor. Selbst die erwarteten 13 Prozent für die nächsten zwölf Monate entsprechen rund 86 Milliarden — mehr als der gesamte Umsatz des Geschäftsjahres 2026. Kein Einzelkunde erreichte bis 2026 zehn Prozent des Umsatzes; zugleich nennt Oracle im Risikoteil eine Konzentration auf eine Reihe von Großkunden in Teilen der Cloud-Infrastruktur.
- Mittelfluss und Investitionslast negativ
- Im ersten Quartal des Geschäftsjahres 2027 flossen 28,499 Milliarden US-Dollar in Sachanlagen, für das ganze Geschäftsjahr nannte die Finanzchefin laut Mitschrift der Analystenkonferenz 90 bis 95 Milliarden. Der freie Mittelfluss lag bei minus 5,396 Milliarden — ohne 11,363 Milliarden Kundenvorauszahlungen wären es rund minus 16,8 Milliarden gewesen. Einen Zeitpunkt für einen wieder positiven freien Mittelfluss nannte das Management dort nicht.
- Finanzierung und Verschuldung negativ
- Die Finanzschulden sanken leicht auf 125,3 Milliarden US-Dollar zum 31. August 2026, weil das Quartal mit 19,9 Milliarden aus neuen Aktien statt mit Anleihen finanziert wurde. Das Eigenkapital stieg auf 67,196 Milliarden, die Eigenkapitalquote auf 22,2 Prozent. Der Zinsaufwand wuchs im Quartal um 55 Prozent auf 1,428 Milliarden; der Anleihemarkt bewertete die langfristigen Schulden mit rund 85 Prozent des Buchwerts, nach rund 89 Prozent drei Monate zuvor.
- Verpflichtungen außerhalb der Bilanz negativ
- 288 Milliarden US-Dollar Mietverpflichtungen für Rechenzentren standen zum 31. August 2026 weder als Vermögen noch als Schuld in der Bilanz — 28 Milliarden mehr als drei Monate zuvor; sie beginnen zwischen dem zweiten Quartal des Geschäftsjahres 2027 und dem Geschäftsjahr 2029 und laufen 15 bis 19 Jahre. Dazu kommen 34,150 Milliarden unbedingte Kauf- und sonstige Verpflichtungen. Die gesamte Bilanzsumme beträgt 303,259 Milliarden.
- Bewertung neutral
- Zum Schlusskurs vom 2. Oktober 2026 von 142,30 US-Dollar und 3.031.501.149 Aktien lag der Börsenwert bei rund 431 Milliarden US-Dollar: das rund 22-Fache des verwässerten Gewinns der letzten vier Quartale von 6,38 US-Dollar je Aktie, rund das 6,0-Fache des Umsatzes dieser vier Quartale und rund das 6,4-Fache des Buchwerts. Das Konsens-Kursziel von 43 ausgewerteten Analystenstimmen lag bei 237,97 US-Dollar (Datenstand 2. Oktober 2026).
Oracle hat im ersten Quartal des Geschäftsjahres 2027 gezeigt, dass das Auftragsbuch zu Umsatz wird: 19,345 Milliarden US-Dollar, plus 30 Prozent, die Cloud-Infrastruktur mehr als verdoppelt, 664 Milliarden Auftragsbestand. Verändert hat sich vor allem, wer den Ausbau bezahlt. Im Geschäftsjahr 2026 legte der Anleihemarkt vor, im ersten Quartal 2027 waren es Kunden mit 11,4 Milliarden Vorauszahlungen und Aktionäre mit 19,9 Milliarden aus 141 Millionen neuen Aktien. Die Rechnung bleibt groß: 28,5 Milliarden Investitionen in drei Monaten, 90 bis 95 Milliarden geplant für das Geschäftsjahr, 125,3 Milliarden Finanzschulden und 288 Milliarden Mietverpflichtungen außerhalb der Bilanz. Die entscheidende Frage stellt Oracle weiterhin im eigenen Risikoteil: Was passiert, wenn Großkunden ihre Verträge nicht erfüllen können, die Mietverträge und deren Finanzierung aber weiterlaufen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Geschäft trägt — 30 Prozent Umsatzwachstum und 34,8 Prozent operative Marge im Quartal bis zum 31. August 2026 —, aber der Ausbau wird mit Vorkasse von Kunden und neuen Aktien bezahlt statt aus freiem Mittelfluss, und daneben stehen 288 Milliarden US-Dollar Miete außerhalb der Bilanz. Das ist kein belegter Substanzbruch, aber auch keine belegte Bilanzqualität — deshalb weiterhin Gelb; der Kurs spielt für diese Farbe keine Rolle.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Oracle über den hauseigenen Aktien-Scanner: Platz 20 von 62 in der Liste „Turnaround-Kandidaten“ (US-Auswahl) mit einem Wende-Check von 6 von 8 Punkten, Stand 25. Juli 2026. Platzierung und Punktzahl sind eine Momentaufnahme dieses Tages — die Listen werden täglich neu berechnet. Die Liste verlangt unter anderem mindestens 50 Prozent Abstand zum Allzeithoch; am 2. Oktober 2026 lag Oracle mit 142,30 US-Dollar 56,7 Prozent unter dem Höchstkurs, am 8. September 2026 mit 162,52 US-Dollar und 50,5 Prozent Abstand gerade noch innerhalb dieser Grenze.
- Fortschreibung vom 3. Oktober 2026: Eingearbeitet sind der Quartalsbericht 10-Q für das erste Quartal des Geschäftsjahres 2027 (Periode bis 31.08.2026, eingereicht 11.09.2026), die Ergebnismitteilung 8-K vom 10.09.2026, die Analystenkonferenz vom 10.09.2026 (Mitschrift von The Motley Fool vom 11.09.2026 — eine Fremdmitschrift, die wir als solche kennzeichnen; Zahlen, die auch in den SEC-Berichten stehen, haben wir damit abgeglichen, die Investitionsplanung und die Aussagen zum freien Mittelfluss stehen nur in der Mitschrift), die 8-K vom 14.09.2026, die Vollmachtserklärung DEF 14A vom 25.09.2026 und die Insider-Meldungen bis 01.10.2026. Jahreszahlen stammen weiter aus dem Geschäftsbericht 10-K für das Geschäftsjahr 2026 (eingereicht 22.06.2026). Kurs- und Bewertungsdaten mit Datenstand 2. Oktober 2026 — evergreen gemeint, kein Tageskurs als Kaufargument.
- Verwechslungsgefahr und Aktualität: Der Ticker ORCL gehört der Oracle Corporation mit Sitz in Austin, Texas (CIK 0001341439). Die frühere Firmierung „Ozark Holding Inc.“ (19.10.2005 bis 01.02.2006) war das Vehikel für die Verlegung des Konzernsitzes nach Delaware, kein Eigentümerwechsel. Das Kürzel ORCL-PRD bezeichnet Hinterlegungsscheine auf die 6,50-Prozent-Vorzugsaktie der Serie D. Nach dem Quartalsbericht vom 11.09.2026 wurden bis zur jüngsten geprüften Einreichung vom 01.10.2026 die 8-K zum gekündigten Handelsplan (14.09.2026), die Vollmachtserklärung zur Hauptversammlung am 18.11.2026 sowie Insider- und Veräußerungsmeldungen eingereicht — keine Übernahme, kein Take-private, kein Zusammenschluss.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 3. Oktober 2026. Was sich seitdem bei ORCL geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Oracle Corporation (ORCL) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Das Geschäftsjahr endet am 31. Mai. Das Geschäftsjahr 2026 lief vom 1. Juni 2025 bis zum 31. Mai 2026. Der neueste Quartalsbericht (10-Q) betrifft das erste Quartal des Geschäftsjahres 2027, also Juni bis August 2026; er ging am 11. September 2026 bei der US-Börsenaufsicht SEC ein, die Ergebnismitteilung (8-K) einen Tag zuvor. Wer Oracle mit Kalenderjahr-Bilanzierern vergleicht, verschiebt also immer um rund ein halbes Jahr.
Umsatz 19,345 Milliarden US-Dollar (plus 30 Prozent), davon 7,388 Milliarden aus der Cloud-Infrastruktur (plus 121 Prozent). Betriebsergebnis 6,728 Milliarden, Nettogewinn 4,760 Milliarden, verwässert 1,56 US-Dollar je Aktie nach 1,01 im Vorjahresquartal. Investiert wurden 28,499 Milliarden, der freie Mittelfluss lag bei minus 5,396 Milliarden. Für das ganze Geschäftsjahr 2027 erwartet Oracle mindestens 90 Milliarden Umsatz.
Der Auftragsbestand („remaining performance obligations“) ist die Summe aller vertraglich zugesagten, aber noch nicht als Umsatz gebuchten Leistungen. Er stand zum 31. August 2026 bei 664 Milliarden US-Dollar nach 638 Milliarden zum 31. Mai 2026 und 455 Milliarden ein Jahr zuvor. Oracle erwartet davon rund 13 Prozent als Umsatz der nächsten zwölf Monate. Der Rest verteilt sich über Jahre — und setzt voraus, dass die Kunden zahlungsfähig bleiben.
Kunden zahlen so weit vor der Leistung, dass die Rechnungslegung darin wirtschaftlich einen Kredit an Oracle erkennt. Im Geschäftsjahr 2026 kamen so 4,6 Milliarden US-Dollar herein, im ersten Quartal des Geschäftsjahres 2027 allein 11,4 Milliarden; in den Geschäftsjahren 2024 und 2025 gab es solche Zahlungen nicht. Das Geld steckt im operativen Mittelzufluss — die Gegenleistung schuldet Oracle noch.
Zum 31. August 2026 standen Anleihen und sonstige Finanzschulden von 125,3 Milliarden US-Dollar in der Bilanz, nach 129,5 Milliarden zum 31. Mai 2026; Fälligkeiten reichen laut Geschäftsbericht bis in das Kalenderjahr 2066. Der Zinsaufwand stieg im Quartal um 55 Prozent auf 1,428 Milliarden, nach 4,599 Milliarden im ganzen Geschäftsjahr 2026. Der Anleihemarkt bewertete die langfristigen Schulden zum 31. August 2026 mit rund 85 Prozent des Buchwerts.
Oracle hat Rechenzentren angemietet, deren Mietzeit noch nicht begonnen hat — deshalb tauchen sie weder als Vermögen noch als Schuld in der Bilanz auf. Der Quartalsbericht beziffert sie zum 31. August 2026 auf 288 Milliarden US-Dollar, nach 260 Milliarden drei Monate zuvor, mit Beginn zwischen dem zweiten Quartal des Geschäftsjahres 2027 und dem Geschäftsjahr 2029 und Laufzeiten von 15 bis 19 Jahren. Zum Vergleich: Die gesamte Bilanzsumme beträgt 303,259 Milliarden.
Über das Aktienverkaufsprogramm vom 2. Februar 2026 gab Oracle im Quartal von Juni bis August 2026 141 Millionen neue Aktien für netto 19,9 Milliarden US-Dollar aus; der Rahmen von 20 Milliarden ist damit ausgeschöpft. Die Zahl der Aktien stieg auf 3.031.501.149 (Stand 21. September 2026), rund 5 Prozent mehr als am 12. Juni 2026. Hinzu kommen 50.000 Vorzugsaktien der Serie D, die am 15. Januar 2029 zwingend in 25,0 bis 31,2 Millionen Stammaktien gewandelt werden.
Die Dividende läuft: 2,00 US-Dollar je Stammaktie im Geschäftsjahr 2026 und erneut 0,50 US-Dollar, beschlossen im September 2026 und zahlbar am 23. Oktober 2026. Aktien zurückgekauft hat Oracle im Quartal bis zum 31. August 2026 gar nicht, nach 93 Millionen US-Dollar im ganzen Geschäftsjahr 2026. Ermächtigt wäre der Konzern weiterhin für rund 6,3 Milliarden.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.