InflaRx: 158 Millionen Euro Kasse, 29.331 Euro Jahresumsatz — und der nächste Anlauf mit demselben Wirkprinzip
Im Casino von Monte Carlo fiel die Kugel 1913 sechsundzwanzigmal hintereinander auf Schwarz, und die Spieler setzten immer mehr auf Rot, weil Rot doch endlich dran sein musste. InflaRx aus Jena sucht seit dem Börsengang 2017 den Durchbruch mit demselben Ziel, einen Entzündungsverstärker des Immunsystems abzuschalten: eine verfehlte Hautstudie, ein Corona-Mittel mit 29.331 Euro Umsatz 2025, ein Studienstopp. Zur Jahresmitte 2026 liegen 158,4 Millionen Euro in der Kasse, die Aktienzahl hat sich verdoppelt, das neue Ziel heißt Gefäßentzündung. Ob die Erfahrung hier ein Vorsprung ist oder nur ein Gefühl, beantwortet kein Kurszettel, sondern erst die nächste Studie.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 2. Oktober 2026
- Schlusskurs
- 1,72 $ +0,58 %
- Marktkapitalisierung
- 0,3 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 1/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,8254 $ bis 2,70 $ · Letzter Kurs: 1,72 $ (Stand: 2. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Am 18. August 1913 fiel im Casino von Monte Carlo die Roulettekugel 26-mal hintereinander auf Schwarz. Je länger die Serie dauerte, desto mehr Geld setzten die Spieler auf Rot — Rot musste doch jetzt endlich „dran“ sein. Die Kugel sah das anders, denn sie hat kein Gedächtnis. Psychologen nennen diesen Denkfehler den Spielerfehlschluss: die Überzeugung, dass nach vielen Fehlschlägen ein Erfolg fällig wird. An der Börse klingt er so: „Die haben schon so viel versucht, irgendwann muss es klappen.“
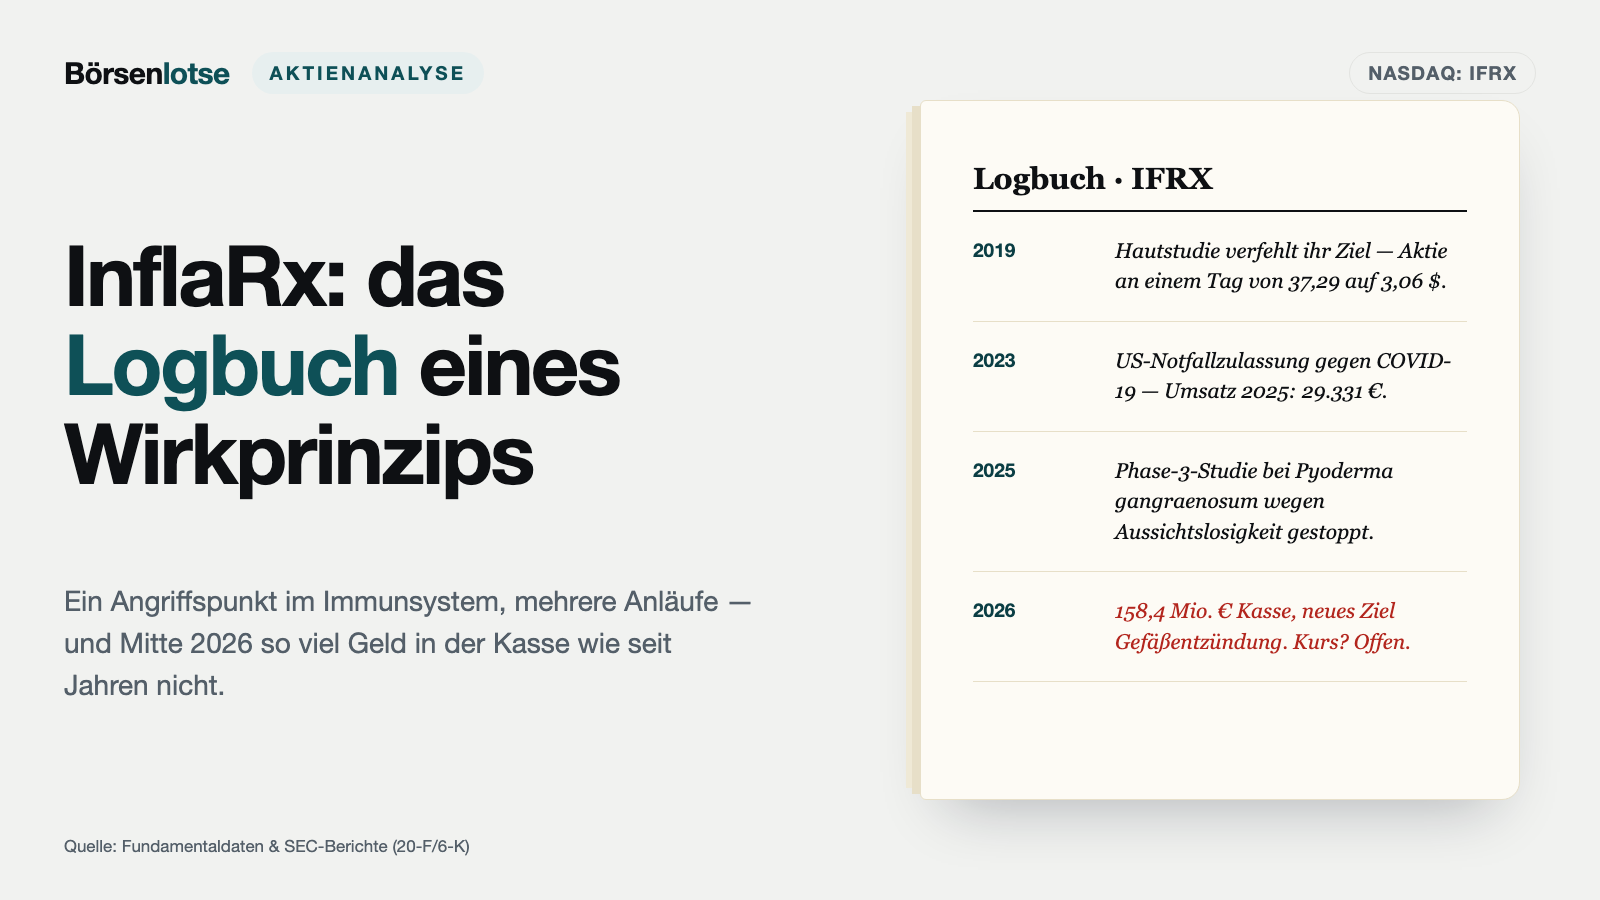
InflaRx aus Jena lädt besonders zu diesem Satz ein. Seit dem Börsengang 2017 arbeitet die Firma an einem einzigen Angriffspunkt im Immunsystem und hat ihn an einer Hautkrankheit, an schwerem COVID-19 und an einem seltenen Hautgeschwür versucht. Herausgekommen sind eine verfehlte Studie, eine Notfallzulassung mit 29.331 Euro Umsatz im Jahr 2025 und ein Studienstopp. Seit Mai 2026 gibt es ein neues Ziel, eine seltene Entzündung der Blutgefäße — und dazu so viel Geld, wie die Firma an keinem Jahresende seit 2021 hatte.
Machen wir einen Deal: Wir legen die Hoffnung neben die Pflichtberichte und lesen gemeinsam, was InflaRx selbst an die US-Börsenaufsicht SEC gemeldet hat — die Jahresberichte (20-F) bis 2025, den Halbjahresbericht zum 30. Juni 2026 (6-K vom 6. August 2026) und alle Meldungen bei der SEC bis zum 17. August 2026, der letzten vor diesem Artikel. Das Spannungsfeld dieser Analyse lautet: Nie war die Kasse so voll — nie war der Plan so jung.
Was InflaRx eigentlich macht — einen Verstärker des Immunsystems abschalten
Wenn sich der Körper gegen Erreger wehrt, schlägt ein Teil des Immunsystems Alarm, das sogenannte Komplementsystem. Einer seiner Botenstoffe heißt C5a. Er ruft Abwehrzellen herbei und stachelt sie an — nützlich gegen Bakterien, schädlich, wenn der Alarm nicht mehr aufhört und die Entzündung das eigene Gewebe angreift. Stell dir C5a als Brandbeschleuniger vor und den Rezeptor C5aR auf den Abwehrzellen als das Schloss, in das er passt.
InflaRx hat zwei Wege, diesen Brandbeschleuniger auszuschalten. Vilobelimab ist ein Antikörper, der als Infusion gegeben wird und C5a abfängt, bevor es wirkt. Unter dem Namen GOHIBIC ist er in den USA seit April 2023 per Notfallzulassung und in der EU seit Januar 2025 unter „außergewöhnlichen Umständen“ für schwerkranke COVID-19-Patienten zugelassen. Izicopan ist eine Tablette, die das Schloss selbst blockiert. Sie ist der wichtigste Wirkstoff der Firma und befindet sich in der Phase 2, also in den Studien, in denen sich zeigt, ob ein Mittel bei Kranken überhaupt wirkt.
Ein Konkurrent mit demselben Schloss ist schon auf dem Markt: Avacopan, verkauft als Tavneos, ist als Tablette gegen die ANCA-assoziierte Vaskulitis (AAV) zugelassen — eine seltene Autoimmunerkrankung, bei der sich kleine Blutgefäße entzünden und häufig die Nieren Schaden nehmen. Genau auf diese Krankheit hat InflaRx im Mai 2026 umgeschwenkt. Formal ist InflaRx eine niederländische Aktiengesellschaft (N.V.), die Geschäfte führt das Team in Jena. Gegründet wurde die Firma 2007 von Niels C. Riedemann, heute Vorstandschef, und Renfeng Guo, heute Forschungschef. An die Nasdaq ging sie im November 2017 zu 15 US-Dollar je Aktie. Ende 2025 arbeiteten 65 Menschen für InflaRx; im Januar 2026 kündigte die Firma an, rund 30 Prozent der Stellen abzubauen.
Die Firmengeschichte für Anleger
-
2017
Börsengang an der Nasdaq
Im November 2017 zu 15 US-Dollar je Aktie. Am 2. Oktober 2026 schloss die Aktie bei 1,72 Dollar.
-
2019
SHINE-Studie verfehlt ihr Ziel
vilobelimab (damals IFX-1) bei Acne inversa ohne signifikante Wirkung; die Aktie fiel an einem Tag von 37,29 auf 3,06 Dollar.
-
2023
US-Notfallzulassung für GOHIBIC
vilobelimab gegen schweres COVID-19 zugelassen, Kurssprung von 3,77 auf 6,10 Dollar. Umsatz 2025: 29.331 Euro.
-
2025
Phase-3-Stopp bei Pyoderma gangraenosum
Im Mai 2025 nach einer Zwischenanalyse wegen Aussichtslosigkeit gestoppt; Schlusskurs 0,73 Dollar am 28. Mai 2025.
-
2026
Schwenk zu AAV und 150 Mio. Dollar frisches Geld
75 Mio. neue Aktien zu 2,00 Dollar, Aktienzahl verdoppelt, Reichweite bis Ende 2029. Im August widerrief die EU die Zulassung des Konkurrenzmittels Tavneos.
Wie die Aktie auf unseren Tisch kam — über die Forenrangliste von wallstreet-online
Nicht über einen unserer Kennzahlen-Filter: Eine Firma ohne nennenswerten Umsatz fällt durch jedes Raster, das nach Gewinn oder Wachstum sucht. InflaRx tauchte Anfang Oktober 2026 in der Rangliste der meistdiskutierten Werte im Forum von wallstreet-online auf (Stand 3. Oktober 2026). Das überrascht wenig: Eine Biotech-Firma aus Jena mit Nasdaq-Notierung liegt deutschen Privatanlegern näher als die meisten US-Werte.
Der Kursverlauf 2026 erklärt die Aufregung. Am 5. Februar 2026 schloss die Aktie bei 0,83 Dollar, im März mahnte die Nasdaq, weil der Kurs 30 Handelstage in Folge unter einem Dollar gelegen hatte. Ende April war die Mahnung erledigt, am 26. Mai 2026 schloss die Aktie bei 2,74 Dollar. Am 2. Oktober 2026 waren es noch 1,72 Dollar — weniger als die 2,00 Dollar, zu denen InflaRx im Mai 75 Millionen neue Aktien ausgegeben hatte. Merke: Wer in einem Forum über eine Aktie liest, liest über ihren Kurs. Über die Firma steht mehr in den Berichten.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was man anerkennen muss. InflaRx hat 2026 seine Kosten deutlich gesenkt und gleichzeitig so viel Geld eingesammelt wie seit Jahren nicht. Im ersten Halbjahr 2026 sanken die Forschungskosten auf 8,9 Millionen Euro nach 14,2 Millionen ein Jahr zuvor, die Verwaltungskosten auf 5,7 nach 8,3 Millionen. Aus dem laufenden Geschäft flossen nur noch 10,0 Millionen Euro ab, nach 21,6 Millionen im ersten Halbjahr 2025. Der Nettoverlust des Halbjahrs lag bei 16,2 Millionen Euro nach 22,7 Millionen. Und zum 30. Juni 2026 standen 158,4 Millionen Euro an Barmitteln und Wertpapieren in der Bilanz, keine Bankkredite. Die Firma rechnet damit, dass dieses Geld bis Ende 2029 reicht.
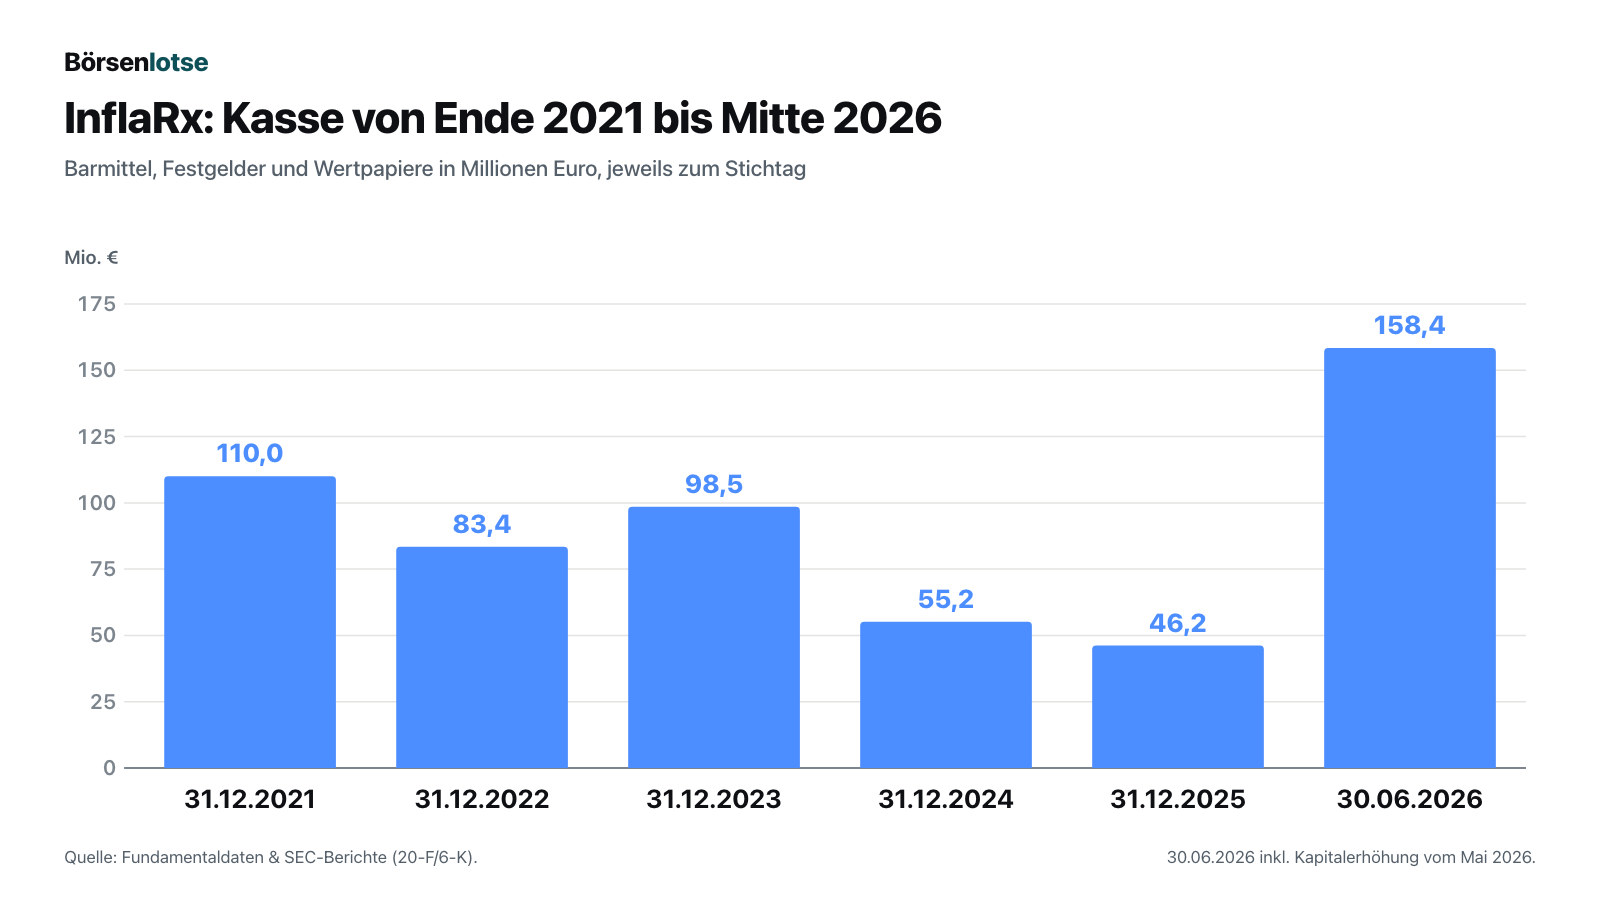
Die Kehrseite: Diese Kasse ist kein verdientes Geld, sondern das Geld der Aktionäre. InflaRx hat in jedem Jahr Verlust gemacht — 45,6 Millionen Euro 2021, 29,5 Millionen 2022, 42,7 Millionen 2023, 46,1 Millionen 2024 und 45,6 Millionen 2025, zusammen 209,5 Millionen Euro in fünf Jahren. Aus dem laufenden Geschäft flossen in diesen Jahren zwischen 33,7 und 48,6 Millionen Euro jährlich ab. Zum 30. Juni 2026 stand ein aufgelaufener Verlust von 394,1 Millionen Euro in der Bilanz. Wer die Grafik liest, sieht deshalb vor allem eines: Die Kasse steigt nicht durch Verkäufe, sondern durch neue Aktien.
Ein Detail zum ersten Halbjahr 2026: Der Abfluss von 10,0 Millionen Euro ist auch deshalb so niedrig, weil kaum Studien liefen. Die Phase-2-Studie mit izicopan bei AAV soll laut Halbjahresbericht erst Ende 2026 oder Anfang 2027 beginnen, dazu kommen geplante Studien bei drei Nierenkrankheiten und eine Studie in China. Merke: Eine Biotech-Firma, die gerade wenig ausgibt, forscht gerade wenig — das Sparen ist eine Pause, kein Dauerzustand.
Unbequeme Wahrheit Nr. 1: Viele Anläufe — und ein zugelassenes Mittel mit 29.331 Euro Jahresumsatz
InflaRx hat sein Wirkprinzip an mehreren Krankheiten ausprobiert. Der Jahresbericht für 2025 zählt allein für vilobelimab Studien bei Blutvergiftung, Herzoperationen, der Hautkrankheit Acne inversa (Fachbegriff Hidradenitis suppurativa, HS), AAV, dem Hautgeschwür Pyoderma gangraenosum und COVID-19 auf. Die wichtigsten Stationen für Anleger:
| Jahr | Anlauf | Ergebnis |
|---|---|---|
| 2019 | vilobelimab (damals IFX-1) bei Acne inversa, Phase-2b-Studie SHINE mit 179 Patienten | Hauptziel verfehlt; Schlusskurs 37,29 Dollar am 4. Juni, 3,06 Dollar am 5. Juni 2019 |
| 2023 | vilobelimab bei schwerem COVID-19 | US-Notfallzulassung am 4. April 2023, EU-Zulassung unter außergewöhnlichen Umständen im Januar 2025; Umsatz 2025: 29.331 Euro |
| 2025 | vilobelimab bei Pyoderma gangraenosum, Phase 3 | im Mai 2025 nach einer Zwischenanalyse wegen Aussichtslosigkeit gestoppt |
| 2025/2026 | izicopan bei Acne inversa und chronischer Nesselsucht, Phase 2a | positive erste Daten im November 2025; Acne inversa seit Mai 2026 nur noch mit einem Partner |
| 2026 | izicopan bei AAV und drei Nierenkrankheiten | Phase 2 in Planung, Start laut Firma Ende 2026 oder Anfang 2027 |
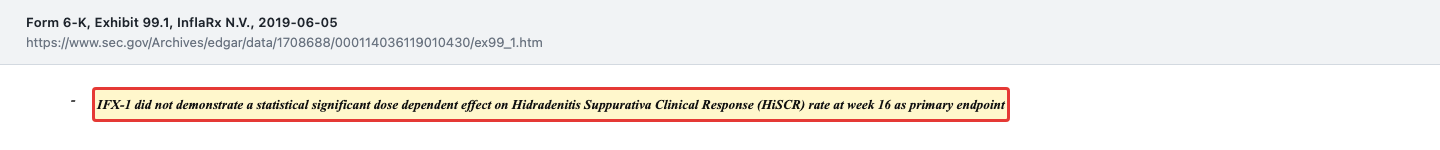
Der härteste Tag war der 5. Juni 2019. Damals meldete InflaRx das Ergebnis der SHINE-Studie bei Acne inversa:
„IFX-1 did not demonstrate a statistical significant dose dependent effect on Hidradenitis Suppurativa Clinical Response (HiSCR) rate at week 16 as primary endpoint“
Übersetzung: „IFX-1 zeigte beim Hauptziel, der Ansprechrate nach dem HiSCR-Maßstab in Woche 16, keine statistisch signifikante, von der Dosis abhängige Wirkung.“
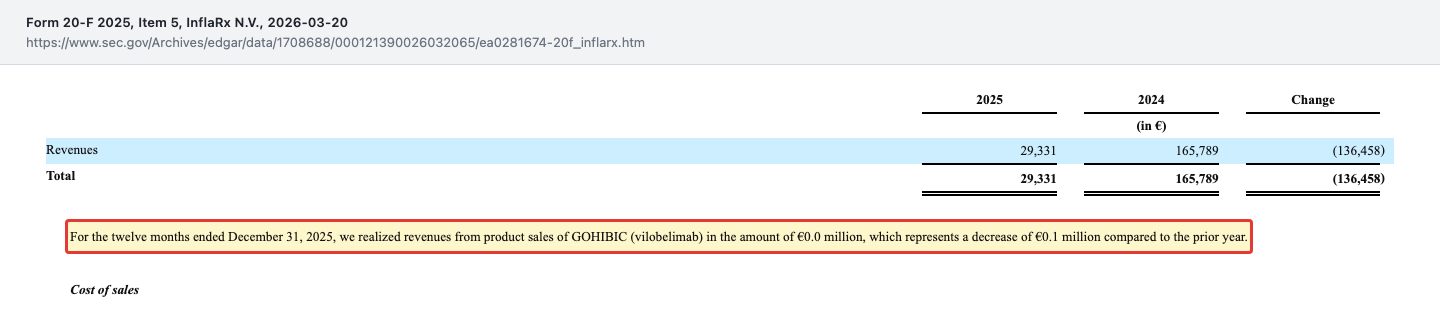
An einem einzigen Handelstag fiel die Aktie damals um 92 Prozent. Der zweite Anlauf war auf dem Papier ein Erfolg: Gegen schweres COVID-19 bekam vilobelimab im April 2023 eine Notfallzulassung der US-Arzneimittelbehörde FDA, gestützt auf eine Studie mit 23,9 Prozent relativ geringerer Sterblichkeit nach 28 Tagen. Am Tag nach der Meldung stieg die Aktie von 3,77 auf 6,10 Dollar. Nur: Als die Pandemie abflaute, flauten auch die Bestellungen ab. Der Jahresbericht für 2025 hält das Ergebnis trocken fest:
„For the twelve months ended December 31, 2025, we realized revenues from product sales of GOHIBIC (vilobelimab) in the amount of €0.0 million, which represents a decrease of €0.1 million compared to the prior year.“
Übersetzung: „In den zwölf Monaten bis zum 31. Dezember 2025 erzielten wir Umsätze aus Produktverkäufen von GOHIBIC (vilobelimab) in Höhe von 0,0 Millionen Euro, ein Rückgang um 0,1 Millionen Euro gegenüber dem Vorjahr.“
— InflaRx, SEC-Jahresbericht 20-F für 2025, Item 5 (Operating Results, Revenues)
29.331 Euro Umsatz standen 2025 rund 7,27 Millionen Euro Herstellkosten gegenüber. Ende 2025 stellte InflaRx den Vertrieb von GOHIBIC weitgehend ein; in den USA bleibt das Mittel nur noch auf Bestellung erhältlich. Fairerweise: Eine Notfallzulassung ist eine echte wissenschaftliche Leistung, und ein Corona-Mittel kann nichts dafür, dass die Pandemie endet. Aber für dich als Anleger zählt: Das einzige zugelassene Produkt trägt zum Geschäft praktisch nichts bei.
Unbequeme Wahrheit Nr. 2: Rückenwind durch einen Konkurrenten — aber noch keine eigenen Daten
Bis zum Frühjahr 2026 stand izicopan bei Acne inversa im Mittelpunkt. Noch im Januar 2026 sprach die Firma von der Vorbereitung einer größeren Phase-2b-Studie. Am 6. Mai 2026 kam die Wende: InflaRx kündigte an, izicopan bei AAV zu entwickeln, dazu in drei Nierenkrankheiten (atypisches hämolytisch-urämisches Syndrom, IgA-Nephropathie und C3-Glomerulopathie). Acne inversa soll nur noch mit einem Partner weiterlaufen. Am selben Tag wurde die Kapitalerhöhung über 150 Millionen Dollar bepreist.
Seit Juni 2026 hat der Schwenk, sieben Wochen nach seiner Ankündigung, zusätzlichen Rückenwind. Am 25. Juni 2026 schloss der Arzneimittelausschuss der europäischen Arzneimittelbehörde EMA seine Prüfung von Tavneos ab und empfahl, die EU-Zulassung zu widerrufen; öffentlich wurde die Empfehlung am 26. Juni. Tavneos war bis dahin das einzige zugelassene Mittel, das dasselbe Schloss blockiert. Am 4. August 2026 hat die Europäische Kommission den Widerruf rechtsverbindlich beschlossen. Der Grund liegt nicht im Wirkprinzip, sondern in den Daten der Zulassungsstudie ADVOCATE mit 331 Patienten:
„After reviewing the totality of the available data and new information on how the study data were handled, the CHMP concluded that the Advocate study was conducted in breach of good clinical practice (GCP) principles.“
Übersetzung: „Nach Prüfung aller verfügbaren Daten und neuer Informationen über den Umgang mit den Studiendaten kam der CHMP zu dem Schluss, dass die Advocate-Studie unter Verstoß gegen die Grundsätze der guten klinischen Praxis (GCP) durchgeführt wurde.“
— Europäische Arzneimittelbehörde EMA, „EMA recommends revoking marketing authorisation for Tavneos“, EMA/143819/2026 vom 4. August 2026
Dieselbe EMA-Mitteilung weist außerdem darauf hin, dass Tavneos mit einem erhöhten Risiko schwerer Leberschäden verbunden ist, darunter Fälle mit tödlichem Ausgang — genau das Feld, auf dem InflaRx izicopan abzugrenzen versucht. InflaRx meldete am 30. Juni 2026, man wolle mit der EMA über einen Weg zur Zulassung in Europa sprechen, und zwar für izicopan und für vilobelimab, das bei AAV bereits zwei Phase-2-Studien abgeschlossen hat. In der europäischen davon, IXCHANGE, ersetzte vilobelimab das Kortison neben der üblichen Grundtherapie; Ansprech- und Remissionsraten lagen laut InflaRx auf dem Niveau der Standard-Kortisondosis, bei deutlich weniger Kortison und weniger kortisonbedingten Nebenwirkungen (6-K vom 30. Juni 2026). Am Freitag, dem 26. Juni 2026, schloss die Aktie bei 1,92 Dollar, am folgenden Montag bei 2,28 Dollar.
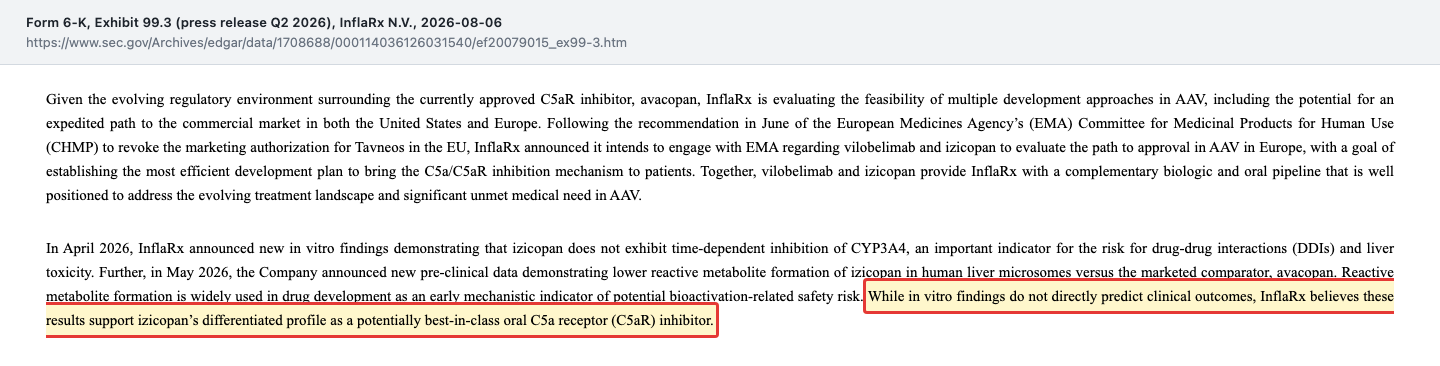
Das Problem: Für izicopan bei AAV gibt es noch keine Patientendaten. Was InflaRx bisher als Vorteil gegenüber avacopan anführt, stammt aus dem Reagenzglas — weniger Wechselwirkungen mit einem wichtigen Leberenzym und weniger reaktive Abbauprodukte in Präparaten aus menschlichen Leberzellen (Mikrosomen). Die Firma schreibt selbst, wie weit das trägt:
„While in vitro findings do not directly predict clinical outcomes, InflaRx believes these results support izicopan’s differentiated profile as a potentially best-in-class oral C5a receptor (C5aR) inhibitor.“
Übersetzung: „Auch wenn Laborbefunde klinische Ergebnisse nicht direkt vorhersagen, glaubt InflaRx, dass diese Ergebnisse das eigenständige Profil von izicopan als möglicherweise bester oraler Hemmstoff des C5a-Rezeptors stützen.“
— InflaRx, Pflichtmeldung 6-K vom 6. August 2026, Anlage 99.3 (Ergebnismitteilung zum zweiten Quartal 2026)
Laut Halbjahresbericht soll die Phase-2-Studie bei AAV „Ende 2026 oder Anfang 2027“ beginnen. Bis Ergebnisse vorliegen, vergehen nach aller Erfahrung mit solchen Studien eher Jahre als Monate. Für den 8. Oktober 2026 hat InflaRx einen Investorentag angekündigt, auf dem es um die AAV-Strategie gehen soll. Fairerweise: Dass ein Konkurrent strauchelt, kann eine echte Chance sein, und InflaRx arbeitet seit der Gründung 2007 an diesem Wirkprinzip. Aber die Lücke, die ein anderer hinterlässt, füllt nur, wer selbst Daten vorlegt — und die Lehre aus dem Fall Tavneos ist, dass Zulassungsbehörden diese Daten sehr genau ansehen.
Unbequeme Wahrheit Nr. 3: Doppelt so viele Aktien in sechs Monaten
Die 158,4 Millionen Euro haben einen Preis, und den zahlen die bisherigen Aktionäre. Am 6. Mai 2026 verkaufte InflaRx über die Investmentbank Guggenheim 75 Millionen neue Aktien zu je 2,00 Dollar, brutto rund 150 Millionen Dollar, netto 119,3 Millionen Euro. Ende 2025 waren 72,3 Millionen Aktien im Umlauf, zum 30. Juni 2026 waren es 147,4 Millionen. Wer vorher ein Prozent der Firma besaß, besitzt jetzt noch knapp die Hälfte davon — dein Stück vom Kuchen wird kleiner, wenn neue Stücke abgeschnitten und an andere verkauft werden. Ein Großaktionär hat in diesem Halbjahr kräftig zugelegt: Die Fonds um Aaron Cowen meldeten Ende 2025 noch unter Suvretta Capital 7,9 Millionen Aktien (11,0 Prozent), zum 30. Juni 2026 unter Montanova Capital 22,9 Millionen (15,6 Prozent). Ob die 15 Millionen zusätzlichen Aktien aus der Kapitalerhöhung stammen, sagt die Meldung nicht.
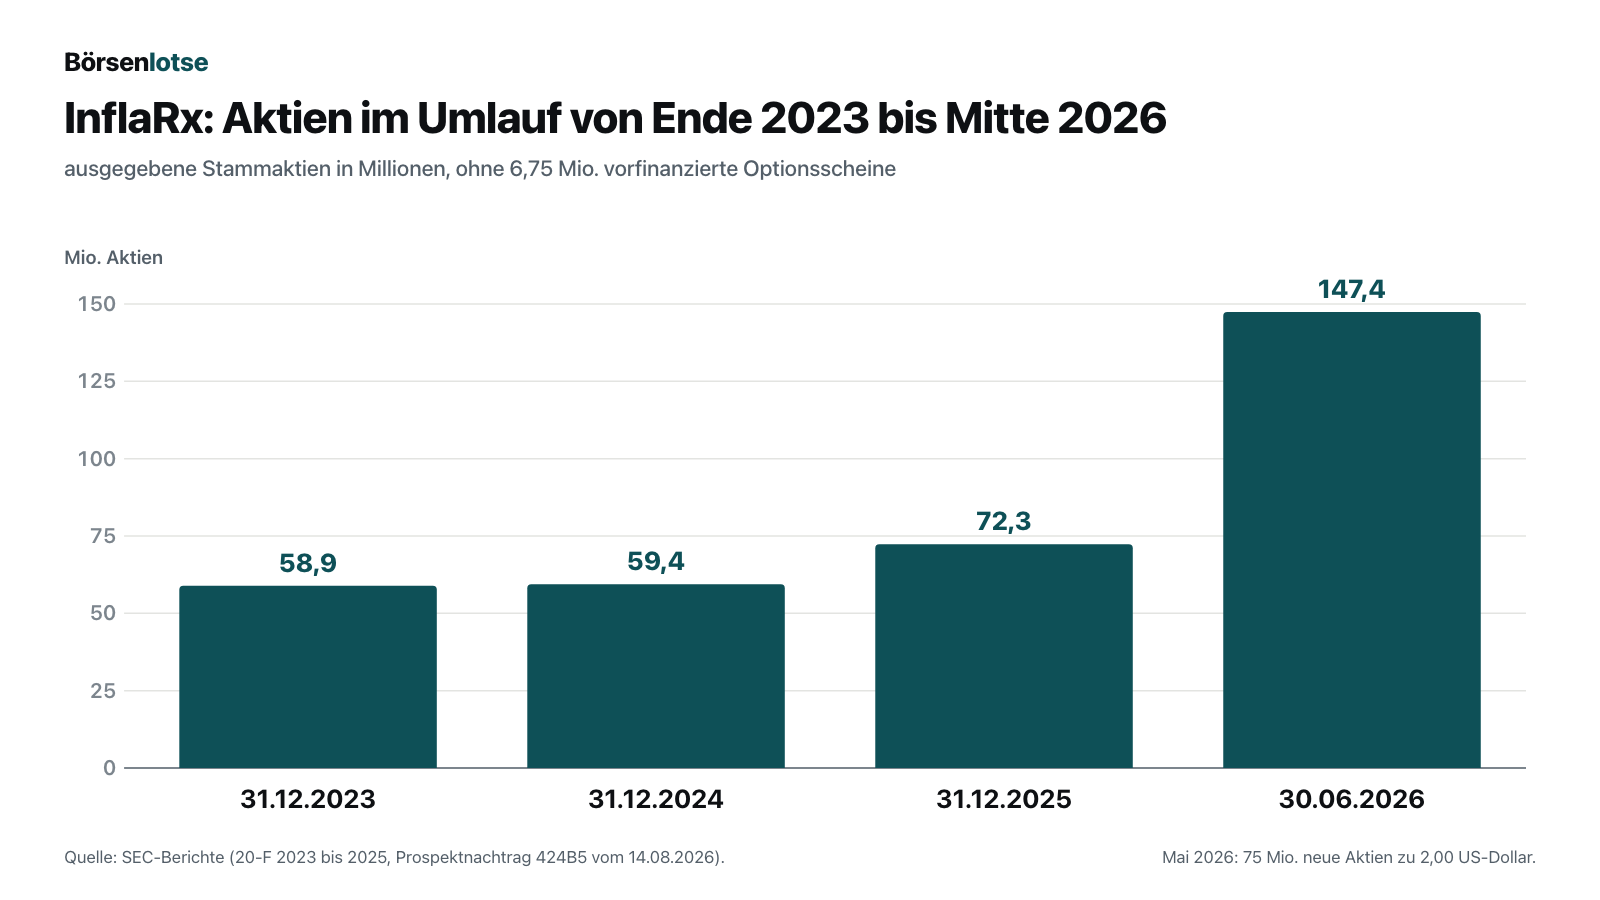
Und es geht weiter. Am 14. August 2026 hat InflaRx für sein bestehendes Verkaufsprogramm mit der Bank Leerink (Vertrag vom Juni 2024) neue Aktien für bis zu 65 Millionen Dollar angemeldet. Über ein solches „At-the-Market“-Programm kann die Firma jederzeit Aktien direkt über die Börse verkaufen, ohne vorher eine Kapitalerhöhung anzukündigen. Zum Schlusskurs von 1,72 Dollar vom 2. Oktober 2026 wären das rund 37,8 Millionen Aktien, ein Viertel mehr als zum 30. Juni (eigene Rechnung). Laut Prospekt wurden nach dem 30. Juni bis zum 14. August keine Aktien darüber verkauft. Dazu kommen 14,9 Millionen Aktienoptionen für Führung und Mitarbeiter (30. Juni 2026), und ab 2027 darf der neue Vergütungsplan jährlich bis zu 6,5 statt bisher 4 Prozent der ausstehenden Aktien für Mitarbeiterbeteiligungen nutzen (Hauptversammlung vom 23. April 2026).
Ein Detail aus derselben Hauptversammlung zeigt, wie viel Spielraum für weitere Ausgaben geschaffen wurde. Die Aktionäre haben das genehmigte Kapital auf 180,73 Millionen Stammaktien angehoben und eine Übergangsregel in die Satzung geschrieben: Sobald mindestens 152.292.850 Aktien ausgegeben sind (ein Nennwert von 18.275.142 Euro), steigt die Obergrenze automatisch auf 380.732.125 Stammaktien. Zum 30. Juni 2026 fehlten bis zu dieser Schwelle noch rund 4,9 Millionen Aktien (eigene Rechnung). Merke: Wer die Obergrenze für neue Aktien vorsorglich verdoppelt, hält sich weitere Kapitalerhöhungen offen.
Unbequeme Wahrheit Nr. 4: Ein Satz über den Fortbestand, der nicht mehr passt
Im Jahresbericht für 2025, eingereicht am 20. März 2026, schrieb die Prüfungsgesellschaft KPMG einen Absatz, den Anleger nicht gern lesen: Die Kasse reiche bis Mitte 2027, für die geplante Phase-2b-Studie brauche InflaRx erhebliche neue Mittel, und das begründe „substantial doubt“ — erhebliche Zweifel — an der Fähigkeit der Firma, ihren Betrieb fortzuführen. Das war vor der Kapitalerhöhung. Seitdem hat sich die Lage gründlich geändert: 158,4 Millionen Euro Kasse statt 46,2 Millionen, Reichweite bis Ende 2029 statt Mitte 2027.
Umso erstaunlicher ist ein Satz im Lagebericht zum 30. Juni 2026. Im selben Abschnitt, zwei Absätze nach der Aussage, das Geld reiche „through 2029“, steht dort weiterhin:
„As a result, these events and conditions indicate that a material uncertainty exists that may cast significant doubt on the Group’s ability to continue as a going concern and, therefore, the Group may be unable to realize its assets and discharge its liabilities in the normal course of business.“
Übersetzung: „Infolgedessen deuten diese Ereignisse und Umstände auf eine wesentliche Unsicherheit hin, die erhebliche Zweifel an der Fähigkeit des Konzerns zur Unternehmensfortführung aufwerfen kann; der Konzern könnte daher nicht in der Lage sein, im gewöhnlichen Geschäftsgang seine Vermögenswerte zu verwerten und seine Verbindlichkeiten zu begleichen.“
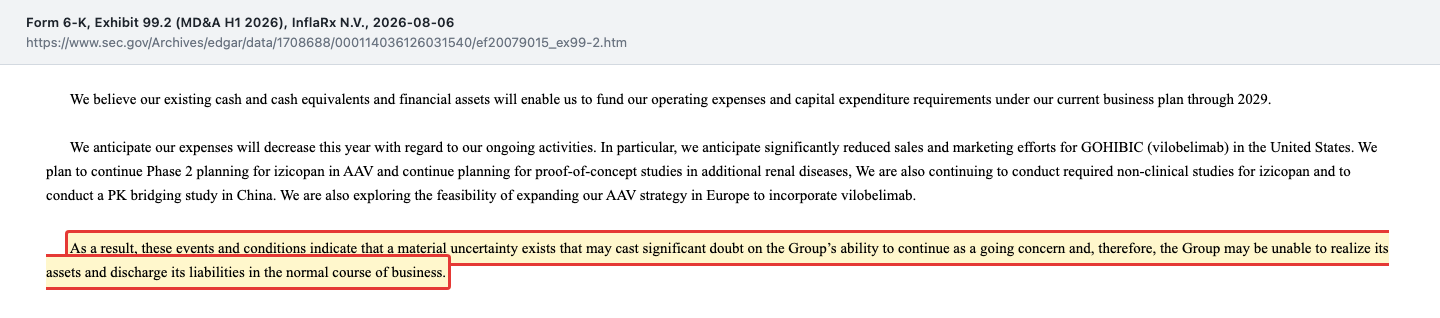
Beide Aussagen passen nicht zusammen. Der Satz beginnt mit „As a result“ und verweist auf „diese Ereignisse und Umstände“ — der Abschnitt davor beschreibt aber keine Finanzierungslücke, sondern eine Reichweite bis 2029. Er wirkt wie ein Überbleibsel aus der Zeit vor der Kapitalerhöhung. Im Zwischenabschluss selbst, also in Anlage 99.1, findet sich kein solcher Hinweis mehr. Wir lesen das deshalb nicht als neue Warnung, sondern als redaktionellen Rest. Trotzdem gilt: Eine Firma, die gerade 150 Millionen Dollar von Profi-Investoren eingesammelt hat, sollte ihre Pflichtberichte so sorgfältig schreiben, dass dieser Zweifel gar nicht erst aufkommt. Ob der Prüfer den Absatz zur Fortführung im nächsten Jahresbericht streicht, zeigt der 20-F für 2026. Merke: Ein Pflichtbericht ist so gut wie sein schwächster Satz.
Bewertung: rund 253 Millionen Dollar zum 2. Oktober 2026
Beim Schlusskurs von 1,72 Dollar vom 2. Oktober 2026 und 147,4 Millionen Aktien (Stand 30. Juni 2026, laut Prospekt vom 14. August bis dahin unverändert) war InflaRx an der Börse rund 253 Millionen Dollar wert — eine eigene Rechnung. Rechnet man die 158,4 Millionen Euro Kasse zum Kurs der Europäischen Zentralbank vom 30. Juni 2026 (1,1394 Dollar je Euro, so im Prospekt verwendet) um, sind das rund 180 Millionen Dollar. Für die Wirkstoffe, die Patente und GOHIBIC zahlt die Börse damit rund 73 Millionen Dollar; mit den 6,75 Millionen vorfinanzierten Optionsscheinen sind es rund 85 Millionen (eigene Rechnung). Seit dem 30. Juni dürfte die Kasse durch den laufenden Abfluss zudem etwas kleiner geworden sein.
Klassische Kennzahlen helfen hier nicht. Ein Kurs-Gewinn-Verhältnis gibt es mangels Gewinn nicht, ein Kurs-Umsatz-Verhältnis ergibt bei 29.331 Euro Jahresumsatz keine sinnvolle Größe. Das Eigenkapital von 146,2 Millionen Euro (30. Juni 2026) bezahlt die Börse rund 1,5-fach. Aussagekräftiger ist die Kassenrechnung: Wenn 158,4 Millionen Euro vom 30. Juni 2026 bis Ende 2029 reichen sollen, kann die Firma im Schnitt höchstens rund 45 Millionen Euro im Jahr ausgeben — mehr als das Doppelte des hochgerechneten ersten Halbjahrs 2026 (eigene Rechnung). Das passt zu den geplanten Studien und heißt: Die Ausgaben werden wieder steigen.
Der Blick der Profis: Neun Analysten beobachten die Aktie, sieben mit „Strong Buy“, einer mit „Buy“ und einer mit „Hold“; ihr mittleres Kursziel lag bei 7,69 Dollar (Quelle: Fundamentaldaten, Stand 3. Oktober 2026). Dieses mittlere Kursziel ist ein Durchschnitt: Alle Ziele werden zusammengezählt und gleichmäßig verteilt — ein einzelnes sehr hohes Ziel zieht ihn deshalb stark nach oben. Kursziele für eine Firma ohne Umsatz sind vor allem Annahmen über Studien, die noch nicht begonnen haben. Wie es aussieht, wenn eine Entzündungs-Biotech-Firma eine große Studie tatsächlich gewinnt, zeigt unsere Aktienanalyse zu Abivax. Wie lange auch ein großer deutscher Wirkstoffforscher auf den Durchbruch warten kann, steht in unserer Evotec-Aktienanalyse.
Chancen und Risiken auf einen Blick
Was für InflaRx spricht:
- Große Kasse: 158,4 Millionen Euro Barmittel und Wertpapiere, keine Bankkredite (30.06.2026); Reichweite laut Firma bis Ende 2029.
- Tiefe Erfahrung mit einem Wirkprinzip: zwei Wirkstoffe gegen denselben Entzündungsverstärker, eine Tablette (izicopan) und ein Antikörper (vilobelimab) mit zwei abgeschlossenen Phase-2-Studien bei AAV.
- Gelegenheit in Europa: Die EU-Zulassung des Konkurrenzmittels Tavneos ist seit dem 4. August 2026 widerrufen, wegen Mängeln in dessen Zulassungsstudie.
- Gesenkte Kosten: operativer Abfluss im ersten Halbjahr 2026 10,0 statt 21,6 Millionen Euro.
Was dagegen spricht:
- Lange Liste von Rückschlägen: Hauptziel 2019 verfehlt, Phase-3-Studie bei Pyoderma gangraenosum 2025 gestoppt, Umsatz mit dem zugelassenen GOHIBIC 2025 nur 29.331 Euro.
- Der neue Plan ist jung: AAV erst seit 6. Mai 2026, für izicopan bei AAV noch keine Patientendaten, Studienstart frühestens Ende 2026.
- Starke Verwässerung: Aktienzahl von 72,3 auf 147,4 Millionen in sechs Monaten, Verkaufsprogramm über 65 Millionen Dollar bereit.
- Satzung erlaubt automatisch bis zu 380,7 Millionen Stammaktien, sobald 152,3 Millionen ausgegeben sind.
- Widersprüchlicher Pflichtbericht: Satz zur wesentlichen Unsicherheit über den Fortbestand im Lagebericht vom 6. August 2026 neben der Reichweite bis 2029.
Ein menschliches Fazit
Zurück nach Monte Carlo. Die Spieler von 1913 verloren nicht, weil Rot nie kam — irgendwann kam es natürlich. Sie verloren, weil sie glaubten, die Vergangenheit mache den nächsten Wurf berechenbarer. Bei InflaRx ist es genauso, nur in beide Richtungen: Die Fehlschläge von 2019 und 2025 machen einen Erfolg bei AAV nicht fälliger — aber auch nicht unmöglicher. Jede Studie ist ein neuer Wurf. Was sich wirklich verändert hat, steht in den Berichten: so viel Geld wie an keinem Jahresende seit 2021, doppelt so viele Aktien, ein Plan, der erst seit Mai 2026 gilt, und ein Konkurrent, dessen EU-Zulassung seit August 2026 widerrufen ist. Frag dich deshalb nicht, ob InflaRx nach all den Anläufen „dran“ ist, sondern was du bis zum ersten Ergebnis der neuen Studie bezahlen würdest — in Geld und in Geduld. Die nächsten Gelegenheiten, genauer hinzusehen, sind der angekündigte Investorentag am 8. Oktober 2026 und der nächste Zwischenbericht, der zeigt, ob schon neue Aktien verkauft wurden. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- InflaRx N.V. — Halbjahresbericht als Pflichtmeldung 6-K vom 6. August 2026: Anlage 99.1 (Zwischenabschluss zum 30. Juni 2026), Anlage 99.2 (Lagebericht), Anlage 99.3 (Ergebnismitteilung) — jüngster Periodenbericht: Kasse, Kosten, Reichweite, Studienplan, Investorentag
- InflaRx N.V. — Prospektnachtrag 424B5 vom 14. August 2026 (Verkaufsprogramm bis 65 Millionen Dollar, 147.368.221 Aktien und Optionen zum 30. Juni 2026, Wechselkurs 1,1394) und Pflichtmeldung 6-K vom 7. Mai 2026 (75 Millionen Aktien zu 2,00 Dollar)
- InflaRx N.V. — Jahresberichte 20-F für 2025 (20. März 2026; Umsatz, Verluste, Prüfungsvermerk, Mitarbeiter, Großaktionäre), 2024, 2023 und 2021 (Kasse, Verluste und Aktienzahl der Vorjahre)
- InflaRx N.V. — Pflichtmeldungen 6-K vom 6. Mai 2026 (Schwenk zu AAV und Nierenkrankheiten), 30. Juni 2026 (EMA-Empfehlung zu Tavneos), 8. Januar 2026 (Stellenabbau), 16. März 2026 und 28. April 2026 (Nasdaq-Mahnung und Erledigung), 23. April 2026 mit Satzungsänderung und Einladung zur Hauptversammlung (2. April 2026)
- InflaRx N.V. — historische Pflichtmeldungen 6-K vom 5. Juni 2019 (SHINE-Studie), 4. April 2023 (US-Notfallzulassung) und 28. Mai 2025 (Studienstopp Pyoderma gangraenosum); Börsenprospekt 424B4 vom 8. November 2017
- Europäische Arzneimittelbehörde EMA — „EMA recommends revoking marketing authorisation for Tavneos“ (EMA/143819/2026, 4. August 2026): Prüfung abgeschlossen am 25. Juni 2026, Verstoß der ADVOCATE-Studie gegen die gute klinische Praxis, Leberrisiko, rechtsverbindlicher Beschluss der EU-Kommission vom 4. August 2026
- Großaktionäre: Schedule 13G/13G/A von Montanova Capital (14. August 2026), Sirenia Capital (14. August 2026), FMR (6. August 2026), Commodore Capital (17. August 2026) und TCG Crossover (12. Mai 2026), abrufbar über die SEC-Datenbank EDGAR
- Schlusskurse vom 4./5. Juni 2019, 4./5. April 2023, 5. Februar, 26. und 29. Juni, 26. Mai und 2. Oktober 2026 (Kursanker 1,72 Dollar), Analystenstimmen: Quelle: Fundamentaldaten. Börsenwert, Kasse in Dollar und Kennzahlen selbst berechnet. Mehrjahreswerte: Quelle: Fundamentaldaten & SEC-Berichte (20-F/6-K).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,1 | 0,2 | 0,0 |
| Betriebsergebnis (EBIT) | -47,6 | -32,2 | -44,6 | -52,9 | -48,3 |
| Nettogewinn | -45,6 | -29,5 | -42,7 | -46,1 | -45,6 |
| Nettomarge | – | – | -67.630,7 % | -27.785,0 % | -155.582,1 % |
| Gewinn je Aktie | -1,10 € | -0,67 € | -0,78 € | -0,78 € | -0,68 € |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Kasse positiv
- 158,4 Mio. € Barmittel und Wertpapiere, keine Bankkredite (30.06.2026); Reichweite laut Firma bis Ende 2029.
- Kosten positiv
- Operativer Abfluss im 1. Halbjahr 2026 10,0 statt 21,6 Mio. €; Stellenabbau um rund 30 % angekündigt (08.01.2026). Mit den geplanten Studien sollen die Ausgaben wieder steigen.
- Erfolgsbilanz negativ
- SHINE-Studie 2019 verfehlt, Phase 3 bei Pyoderma gangraenosum 2025 gestoppt; das zugelassene GOHIBIC brachte 2025 nur 29.331 € Umsatz.
- Neuer Plan negativ
- AAV seit 06.05.2026; für izicopan bei AAV noch keine Patientendaten, Phase-2-Start Ende 2026 oder Anfang 2027; Rückenwind durch den Widerruf der EU-Zulassung von Tavneos (04.08.2026).
- Verwässerung negativ
- Aktienzahl von 72,3 auf 147,4 Mio. (31.12.2025 bis 30.06.2026); Verkaufsprogramm bis 65 Mio. USD; Satzung erlaubt automatisch bis zu 380,7 Mio. Stammaktien.
- Berichtsqualität neutral
- Lagebericht vom 06.08.2026 nennt Reichweite bis 2029 und enthält zugleich den Satz zur wesentlichen Unsicherheit über den Fortbestand; im Zwischenabschluss steht er nicht.
InflaRx hat nach der Kapitalerhöhung vom Mai 2026 so viel Geld wie an keinem Jahresende seit 2021 und hat seine Kosten deutlich gesenkt. Dem stehen eine lange Reihe von Rückschlägen, ein zugelassenes Mittel ohne nennenswerten Umsatz, eine verdoppelte Aktienzahl und ein Plan gegenüber, der erst seit Mai 2026 gilt und für den die Tablette izicopan noch keine Patientendaten hat. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier für eine offene operative Frage, nicht für eine Kursmeinung. Ein Substanzrisiko im Sinne unserer Ampel sehen wir zum 30. Juni 2026 nicht belegt: 158,4 Millionen Euro Kasse ohne Bankkredite bei einem Halbjahresabfluss von 10,0 Millionen Euro, positives Eigenkapital, und die Firma rechnet mit einer Reichweite bis Ende 2029. Der Satz zur wesentlichen Unsicherheit über den Fortbestand, der im Lagebericht vom 6. August 2026 noch steht, widerspricht dieser Reichweite im selben Abschnitt und fehlt im Zwischenabschluss; den Prüfervermerk dazu gab es im Jahresbericht vom März 2026, vor der Kapitalerhöhung. Offen ist dafür das Wichtigste: Der Wert der Firma hängt an izicopan in einer Krankheit, in der es noch keine Patientendaten gibt, nach einer langen Reihe von Rückschlägen und mit einer Aktienzahl, die sich gerade verdoppelt hat. Ob die Aktie zu 1,72 Dollar (2. Oktober 2026) ein vernünftiger Preis für diese Wette ist, beantwortet diese Einstufung nicht. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 3. Oktober 2026 auf Basis des Halbjahresberichts 6-K vom 6. August 2026 (Anlagen 99.1 bis 99.3, jüngster Periodenbericht), der Jahresberichte 20-F für 2021, 2023, 2024 und 2025, der Prospekte 424B5 vom 7. Mai und 14. August 2026, aller Pflichtmeldungen 6-K seit Dezember 2025 sowie der Schedule-13G-Meldungen bis 17. August 2026. Anlass war die Forenrangliste von wallstreet-online Anfang Oktober 2026, kein Treffer im Kennzahlen-Scanner.
- InflaRx ist ein ausländischer Emittent: Statt Quartalsberichten (10-Q) gibt es Zwischenberichte als Pflichtmeldung 6-K, statt des Geschäftsberichts 10-K den Jahresbericht 20-F. Die Bilanz steht in Euro, die Aktie notiert in US-Dollar; Umrechnungen zum EZB-Kurs vom 30. Juni 2026 (1,1394 Dollar je Euro) sind eigene Rechnungen. Kasse = Barmittel, Festgelder und Wertpapiere (Vorjahre aus den Anhängen der 20-F selbst summiert).
- Kursanker ist der Schlusskurs von 1,72 US-Dollar am 02.10.2026 (Quelle: Fundamentaldaten); laut Prospekt lag der Kurs am 13.08.2026 bei 2,01 US-Dollar. Der Börsenwert ist selbst berechnet (147.368.221 Aktien × 1,72 USD). Der frühere Name in der SEC-Datenbank, Fireman B.V., gehört zur Börsenhülle des Börsengangs 2017; IFX-1 ist der frühere Projektname von vilobelimab, INF904 der von izicopan.
Aktien-Wächter
Diese Analyse ist Stand 3. Oktober 2026. Was sich seitdem bei IFRX geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu InflaRx N.V. (IFRX) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
InflaRx ist eine Biotech-Firma mit Geschäftsleitung in Jena, rechtlich eine niederländische N.V. Sie entwickelt Wirkstoffe gegen den Entzündungsbotenstoff C5a und seinen Rezeptor: die Tablette izicopan, die bei der Gefäßentzündung AAV und drei Nierenkrankheiten getestet werden soll, und den Antikörper vilobelimab, der als GOHIBIC für schweres COVID-19 zugelassen ist. Nennenswerten Umsatz gibt es bisher nicht.
Zum 30. Juni 2026 hatte InflaRx 158,4 Millionen Euro an Barmitteln und Wertpapieren und keine Bankkredite. Laut Halbjahresbericht vom 6. August 2026 reicht das bis Ende 2029. Im ersten Halbjahr 2026 flossen 10,0 Millionen Euro aus dem Geschäft ab; mit den geplanten Studien sollen die Ausgaben wieder steigen.
Tavneos (Wirkstoff avacopan) blockiert denselben Rezeptor wie izicopan und war gegen die Gefäßentzündung AAV zugelassen. Auf Empfehlung des EMA-Ausschusses vom Juni 2026 hat die EU-Kommission die Zulassung am 4. August 2026 widerrufen, weil die Zulassungsstudie gegen die Regeln guter klinischer Praxis verstieß. InflaRx will nun mit der EMA über einen Zulassungsweg für izicopan und vilobelimab in Europa sprechen; Patientendaten für izicopan bei AAV gibt es noch nicht.
Im Mai 2026 verkaufte InflaRx 75 Millionen neue Aktien zu je 2,00 Dollar, brutto rund 150 Millionen Dollar. Dadurch stieg die Aktienzahl von 72,3 Millionen Ende 2025 auf 147,4 Millionen zum 30. Juni 2026. Seit dem 14. August 2026 kann die Firma über ihr Verkaufsprogramm mit der Bank Leerink weitere Aktien für bis zu 65 Millionen Dollar über die Börse verkaufen.
Laut Jahresbericht 20-F für 2025 betrug der Umsatz 2025 nur 29.331 Euro, nach 165.789 Euro im Jahr 2024. Die Herstellkosten stiegen 2025 auf 7,27 Millionen Euro, vor allem wegen höherer Abschreibungen auf Vorräte. Ende 2025 stellte InflaRx den Vertrieb weitgehend ein; in den USA bleibt GOHIBIC auf Bestellung unter der Notfallzulassung erhältlich.
Laut Schedule-13G-Meldungen hielten Montanova Capital (Aaron Cowen) 15,6 Prozent, Sirenia Capital 6,1 Prozent und FMR 5,5 Prozent, jeweils zum 30. Juni 2026. TCG Crossover meldete 9,8 Prozent zum 7. Mai 2026, Commodore Capital 5,1 Prozent zum 10. August 2026. Die Gründer Riedemann und Guo hielten Ende 2025 je knapp 7 Prozent, vor der Kapitalerhöhung.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.