Riskified-Aktie: Das Wachstum springt auf 41 Prozent — und Riskified zahlt den Betrug selbst
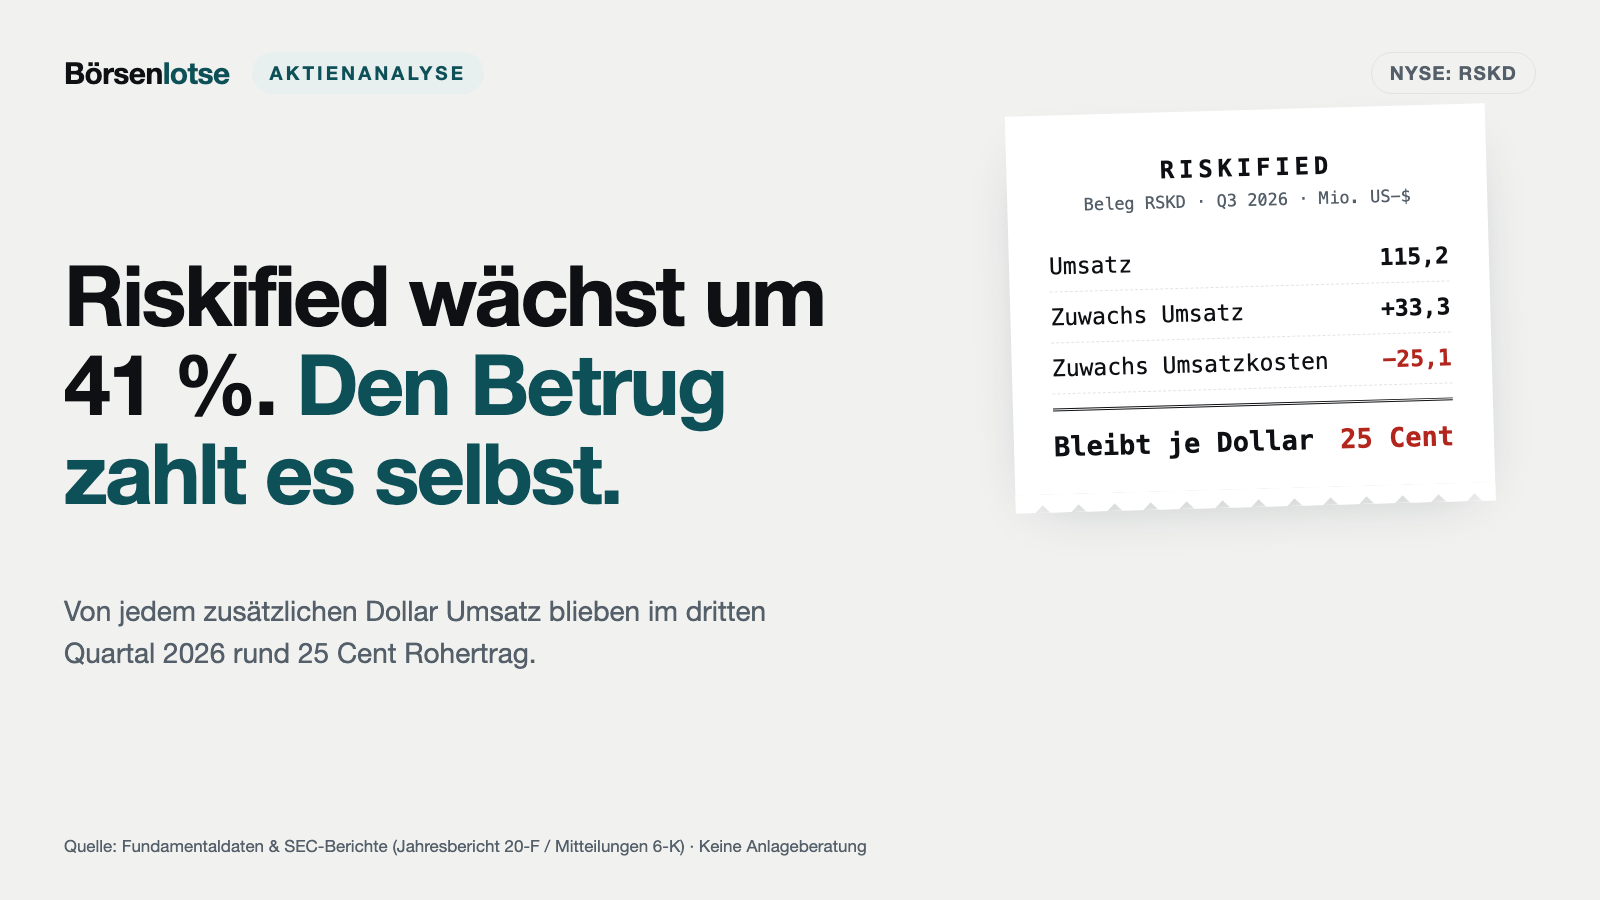
Riskified prüft für Onlinehändler, ob eine Bestellung echt ist, und haftet, wenn die Prüfung danebenliegt. Im dritten Quartal 2026 wuchs der Umsatz so schnell wie nie seit dem Börsengang. Die Umsatzkosten, vor allem erstattete Betrugsfälle, wuchsen noch schneller, und während die Firma eigene Aktien zurückkaufte, verkauften frühe Geldgeber. Keine Anlageberatung — nur die Frage, was vom Wachstum übrig bleibt, wenn die Kosten schneller mitwachsen.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. November 2026
- Schlusskurs
- 9,69 $ +2,87 %
- Marktkapitalisierung
- 1,3 Mrd. $
- Wachstums-Score
- 6/10
- AAQS
- 5/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 3,80 $ bis 10,40 $ · Letzter Kurs: 9,69 $ (Stand: 17. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, in die man mit offenen Augen fährt: die Tacho-Falle. Wer nur auf den Tacho schaut, freut sich über jede Beschleunigung — und merkt erst an der Zapfsäule, was sie gekostet hat. An der Börse ist der Tacho das Umsatzwachstum. Riskified (NYSE: RSKD) hat am 11. November 2026 einen Tachostand gemeldet, wie ihn die Firma seit ihrem Börsengang nicht hatte: plus 41 Prozent im dritten Quartal. Die Aktie schloss an diesem Tag 22 Prozent höher. Machen wir einen Deal: Bevor du dich von der Beschleunigung mitreißen lässt, lesen wir gemeinsam, was Riskified der US-Börsenaufsicht SEC gemeldet hat — den Jahresbericht (20-F) für 2025 und die Mitteilungen (6-K) des Jahres 2026, darunter die Ergebnismitteilung vom 11. November 2026, eingereicht mit der Mitteilung vom 12. November. Dort steht auch der Verbrauch. Am Ende entscheidest du selbst.
Was Riskified eigentlich macht — eine Betrugsprüfung, die für ihre Fehler haftet
Stell dir einen Onlinehändler vor, bei dem nachts um drei eine Bestellung über ein teures Smartphone eingeht — neue Kundin, Lieferadresse im Ausland. Ist das eine echte Käuferin oder jemand mit gestohlenen Kartendaten? Lehnt der Händler ab, verliert er womöglich einen ehrlichen Umsatz. Nimmt er an und es war Betrug, holt sich die Bank das Geld zurück, und die Ware ist weg. Diese Rückbuchung heißt im Zahlungsverkehr Chargeback.
Riskified nimmt dem Händler diese Entscheidung ab. Die Software prüft jede Bestellung in Sekundenbruchteilen anhand von Hunderten Merkmalen und sagt Ja oder Nein. Das Besondere ist das Versprechen dahinter: Sagt Riskified Ja und die Bestellung entpuppt sich als Betrug, zahlt Riskified. Das Kernprodukt heißt deshalb „Chargeback Guarantee“, und der Jahresbericht beschreibt es so:
„We guarantee the outcome of these decisions by assuming the cost of fraud associated with each order that we approve.“
Übersetzung: „Wir garantieren das Ergebnis dieser Entscheidungen, indem wir die Betrugskosten jeder Bestellung übernehmen, die wir genehmigen.“
— Riskified Ltd., SEC-Jahresbericht 20-F für 2025, Item 4.B „Business Overview“
Bezahlt wird Riskified mit einem Anteil am Wert jeder genehmigten Bestellung. Der Satz hängt vom Risiko ab: Für einen Modehändler ist er niedriger als für ein Reiseportal. Übersetzt in ein Alltagsbild: Riskified ist halb Türsteher, halb Versicherung. Der Türsteher bekommt für jeden Gast, den er hineinlässt, ein kleines Trinkgeld — und bezahlt aus eigener Tasche, wenn ein Gast die Zeche prellt. Je besser die Modelle, desto mehr vom Trinkgeld bleibt übrig.
Die Firma wurde im November 2012 in Israel gegründet und ist seit Juli 2021 an der New Yorker Börse notiert; die Hauptverwaltung sitzt in New York, die meisten der 670 Beschäftigten (Stand 31. Dezember 2025) arbeiten in Israel. Mitgründer Eido Gal führt das Unternehmen bis heute als Vorstandschef und Vorsitzender des Verwaltungsrats. Zu den Kunden zählen laut Jahresbericht Ring, Lastminute.com, SHEIN und Macy’s. 2025 liefen Bestellungen im Wert von 155,1 Milliarden US-Dollar über die Plattform. Weil Riskified als ausländischer Emittent gilt, gibt es keine Quartalsberichte nach US-Muster: Die Quartalszahlen kommen als Ergebnismitteilung in einer Mitteilung (6-K) und sind ungeprüft. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Riskified wächst so schnell wie nie seit dem Börsengang — aber jeder zusätzliche Umsatz bringt zusätzliche Haftung mit, und die Umsatzkosten wachsen gerade schneller als der Umsatz.
Die Firmengeschichte für Anleger
-
2012
Gründung in Israel
Riskified wird am 26. November 2012 gegründet und nimmt im Januar 2013 das Geschäft auf. Für Aktionäre: der Beginn einer Datensammlung, auf der die Modelle bis heute beruhen.
-
2021
Börsengang in New York
Seit Juli 2021 ist die A-Aktie an der NYSE notiert. Im selben Jahr steht ein Verlust von 179,4 Mio. Dollar. Für Aktionäre: viel Kapital in der Kasse, aber zwei Aktiengattungen.
-
2023
Erstes Rückkaufprogramm
Im August 2023 genehmigt der Verwaltungsrat die ersten 75 Mio. Dollar für Aktienrückkäufe; fünf weitere Tranchen folgen. Für Aktionäre: Die Aktienzahl sinkt, die Kasse auch.
-
2025
Erstes Quartal mit Gewinn
Das vierte Quartal 2025 endet mit 5,8 Mio. Dollar Gewinn, das Gesamtjahr mit 27,6 Mio. Verlust. Für Aktionäre: ein Beleg, dass das Modell Gewinn abwerfen kann, noch kein Dauerzustand.
-
2026
Wachstum springt, Geldgeber verkaufen
Im dritten Quartal plus 41 Prozent Umsatz bei 43 Prozent Bruttomarge; die Zahl der B-Aktien halbiert sich. Für Aktionäre: mehr Tempo, weniger Marge, Kontrolle bei den Gründern.
Wie die Aktie auf unseren Tisch kam
Anlass dieser Analyse ist die Ergebnismitteilung vom 11. November 2026 und das, was der Kurs daraus machte. Riskified meldete das stärkste Umsatzwachstum seit dem Börsengang und hob die Jahresprognose zum dritten Mal in diesem Jahr an. Die Aktie schloss an diesem Tag bei 10,37 US-Dollar nach 8,48 Dollar am Vortag; gehandelt wurden rund zehn Millionen Stück, ein Vielfaches eines gewöhnlichen Tages. Ende 2025 hatte sie noch bei 4,97 Dollar gestanden (Schlusskurse laut Fundamentaldaten).
In den Rastern unserer Aktien-Scanner fällt so ein Wert zuerst durch sein Momentum auf: Der Kurs lag am 17. November 2026 gut 150 Prozent über seinem Tief der vergangenen zwölf Monate. Ein Kurs-Gewinn-Verhältnis lässt sich dagegen nicht bilden, weil es keinen Jahresgewinn gibt. Wie das Geschäft auf der anderen Seite derselben Kasse aussieht, beim Zahlungsdienst selbst, zeigt unsere Analyse zu PayPal. Merke dir für Riskified gleich zu Beginn: Der Umsatz zeigt, wie viel Risiko die Firma angenommen hat. Erst die Bruttomarge zeigt, wie gut sie es eingeschätzt hat.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was für Riskified spricht, und das ist nicht wenig. Der Umsatz ist in jedem Jahr gestiegen: von 229,1 Millionen US-Dollar 2021 auf 344,6 Millionen 2025. Der Verlust ist in jedem Jahr geschrumpft: von 179,4 Millionen im Jahr des Börsengangs auf 27,6 Millionen 2025. Das Geschäftsjahr entspricht dem Kalenderjahr.
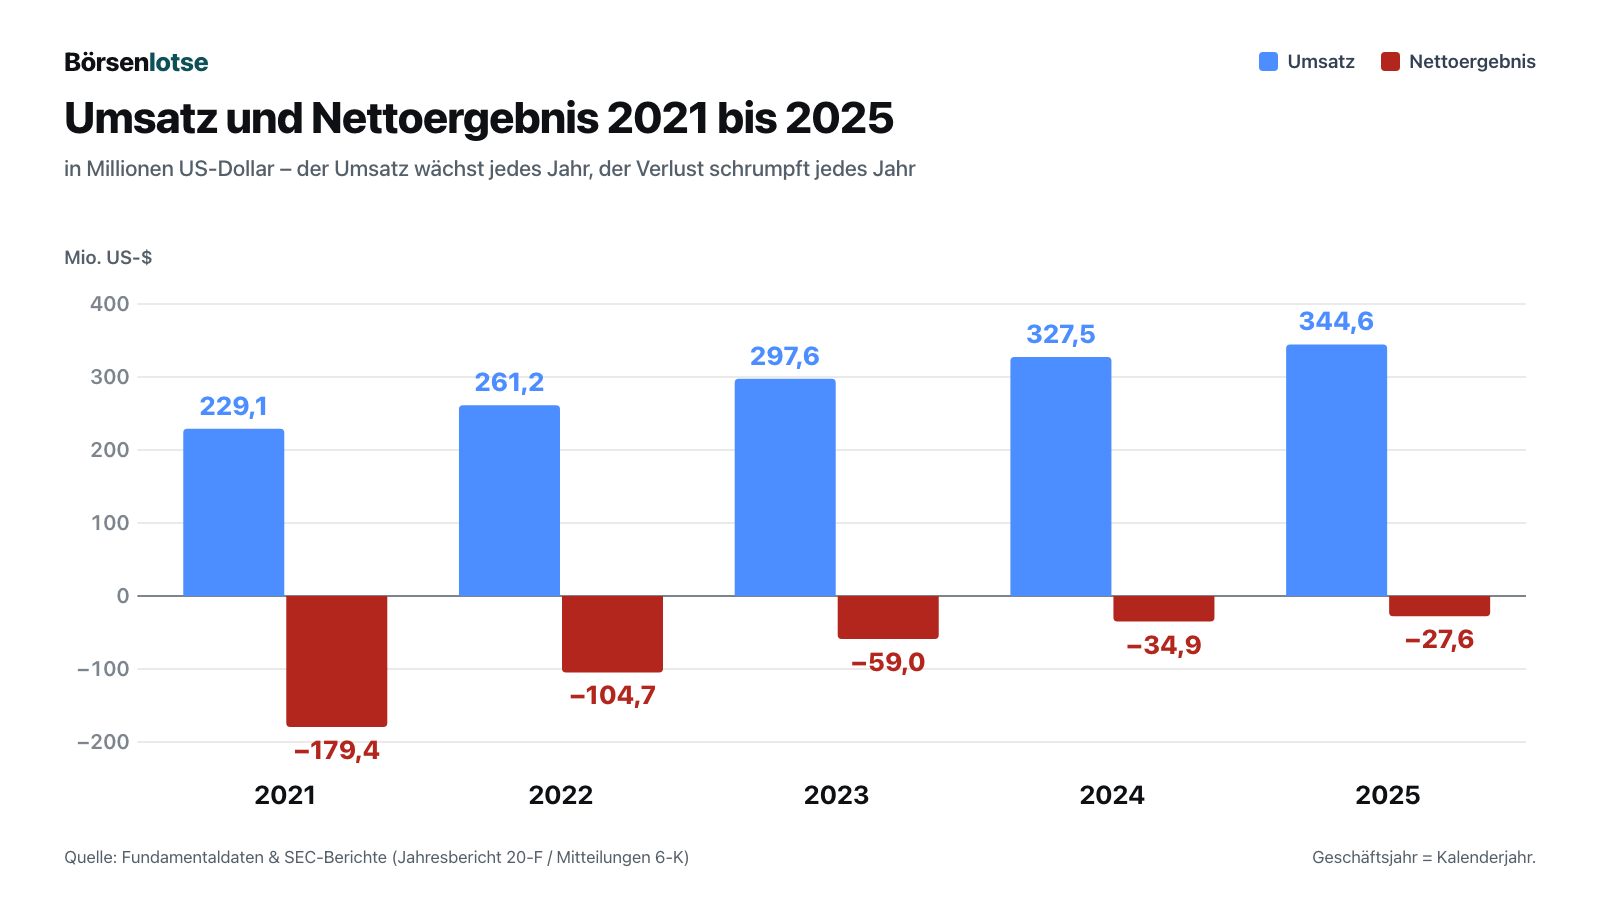
Auch die Kasse arbeitet inzwischen für die Firma statt gegen sie. Seit 2023 fließt aus dem laufenden Geschäft Geld zu: 33,9 Millionen US-Dollar im Jahr 2025, 38,7 Millionen in den ersten neun Monaten 2026. Das Schlussquartal 2025 war das erste Quartal mit einem Gewinn nach den US-Bilanzregeln (GAAP), 5,8 Millionen Dollar. Und die Bilanz ist sauber: Zum 30. September 2026 lagen 234,9 Millionen Dollar an Kasse, Einlagen und Wertpapieren bereit, Finanzschulden gibt es keine.
Dann kam 2026, und der Tacho schlug aus. Das Umsatzwachstum zum Vorjahresquartal sprang von 7 Prozent im ersten über 22 Prozent im zweiten auf 41 Prozent im dritten Quartal. Die Prognose für das Gesamtjahr wanderte mit: von 372 bis 384 Millionen Dollar im März auf 427 bis 433 Millionen im November. Die zweite Reihe im selben Bild läuft in die andere Richtung:
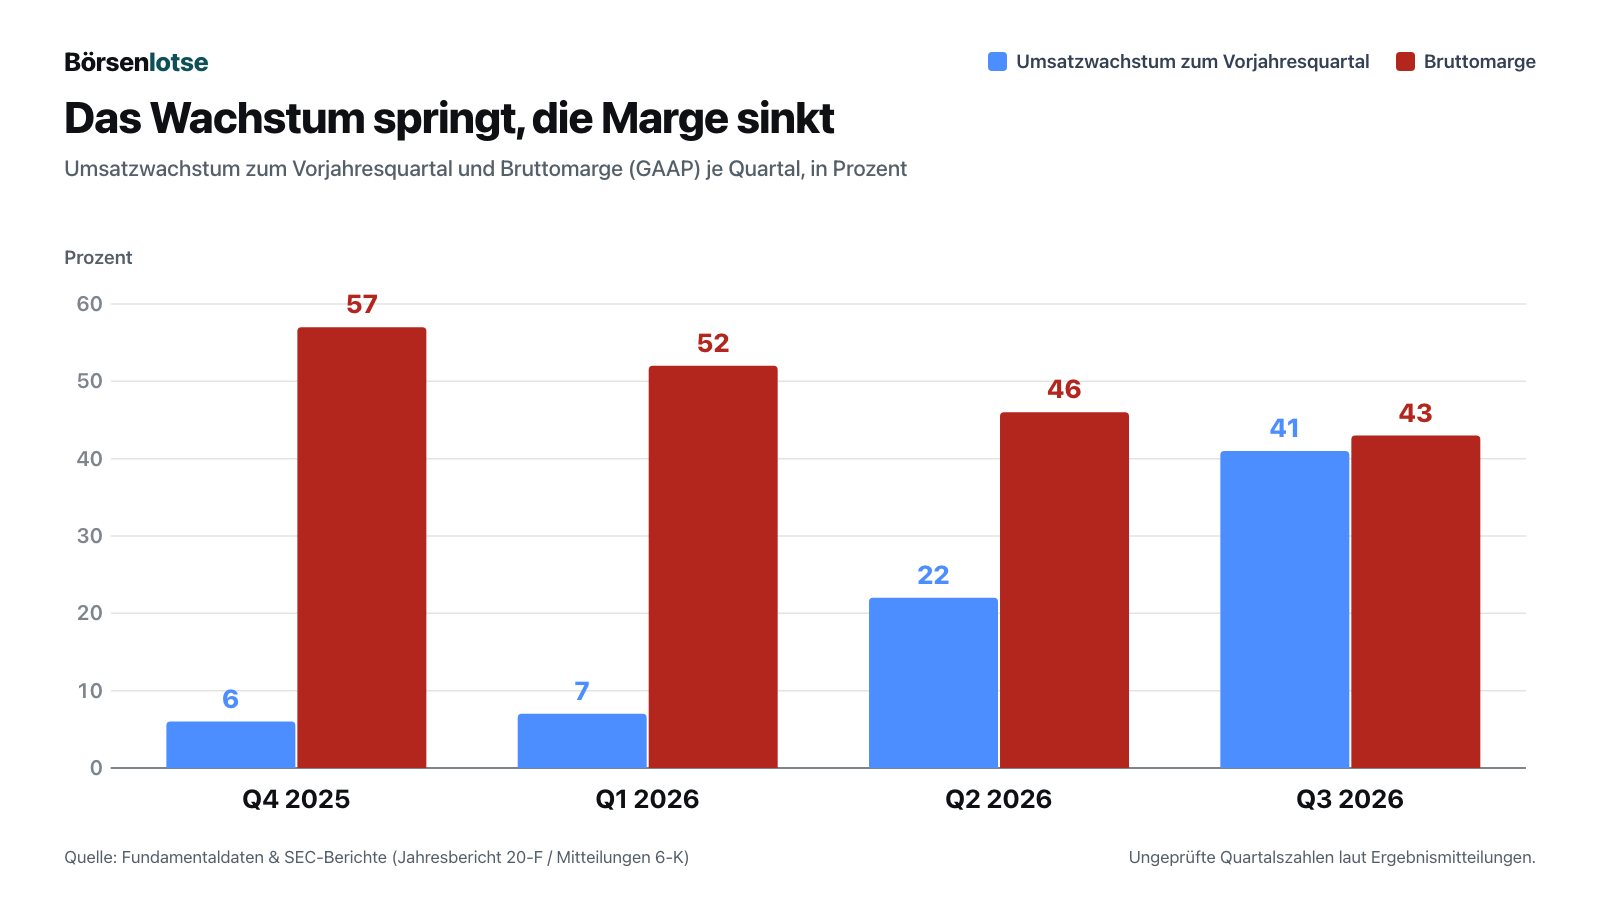
Die Bruttomarge ist der Teil des Umsatzes, der nach den direkten Kosten übrig bleibt — bei Riskified vor allem nach den erstatteten Betrugsfällen. Sie schwankt mit der Jahreszeit, deshalb zählt die Gegenprobe im Vorjahresquartal: Im ersten Quartal 2026 lag sie noch über dem Vorjahr (52 nach 49 Prozent), im zweiten darunter (46 nach 49), im dritten deutlich darunter (43 nach 50). Der Rückgang ist also keine Saison. Womit wir bei den unbequemen Wahrheiten wären.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die Umsatzkosten wachsen schneller als der Umsatz
Die Schlagzeile der Ergebnismitteilung ist das Wachstum. Die Zeile, auf die es ankommt, steht weiter unten:
„GAAP gross profit margin of 43% for the three months ended September 30, 2026 compared to 50% in the prior year.“
Übersetzung: „GAAP-Bruttomarge von 43 Prozent für die drei Monate zum 30. September 2026 gegenüber 50 Prozent im Vorjahr.“
— Riskified Ltd., Mitteilung 6-K vom 12. November 2026, Anlage 99.1 (Ergebnismitteilung drittes Quartal 2026)
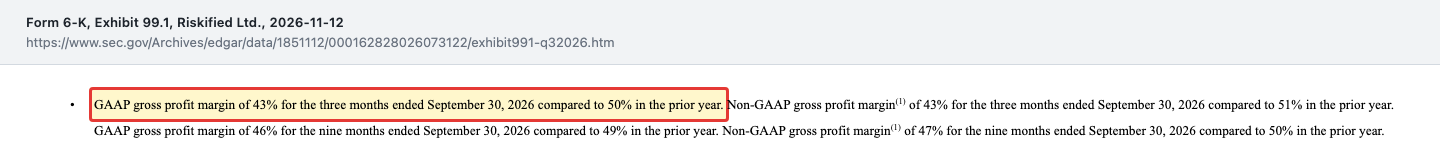
In Dollar: Der Umsatz stieg im dritten Quartal 2026 um 33,3 Millionen auf 115,2 Millionen US-Dollar. Die Umsatzkosten stiegen um 25,1 Millionen auf 65,9 Millionen — ein Plus von 62 Prozent. Sie bestehen laut Jahresbericht vor allem aus erstatteten Betrugsfällen, dazu kommen Personal-, Rechenzentrums- und Datenkosten; wie sich der Anstieg verteilt, weist die Mitteilung nicht aus. Von jedem zusätzlichen Dollar Umsatz blieben damit rund 25 Cent als Rohertrag. Der Rohertrag wuchs um 20 Prozent, halb so schnell wie der Umsatz.
Woher das Wachstum kommt, sagt die Mitteilung: Die Abrechnungen in der Kategorie, die Riskified „Digital Finance“ nennt, haben sich gegenüber dem Vorjahr mehr als vervierfacht, getragen von Kunden, die im zweiten Quartal neu auf die Plattform kamen. Wie groß diese Kategorie ist und welche Kunden dahinterstehen, nennt die Firma nicht. Auch einen Grund für die gesunkene Marge nennt die Mitteilung nicht. Der Jahresbericht beschreibt das Muster aber genau:
„For example, our CTB Ratio and gross profit margins are sometimes negatively impacted in the first several quarters following the onboarding of significant merchants in new industry verticals or geographic regions, as our AI Technologies adapt to the unique fraud patterns and other characteristics associated with transaction volume in those industries or regions. Model performance will generally normalize over time as our AI Technologies gather more data and their accuracy improves.“
Übersetzung: „So werden unsere CTB-Quote und unsere Bruttomargen in den ersten Quartalen nach der Aufnahme bedeutender Händler aus neuen Branchen oder Regionen mitunter belastet, weil sich unsere KI-Technologien erst an die besonderen Betrugsmuster und sonstigen Merkmale des Transaktionsvolumens dieser Branchen oder Regionen anpassen. Die Leistung der Modelle normalisiert sich in der Regel mit der Zeit, wenn unsere KI-Technologien mehr Daten sammeln und genauer werden.“
— Riskified Ltd., SEC-Jahresbericht 20-F für 2025, Item 3.D „Risk Factors“
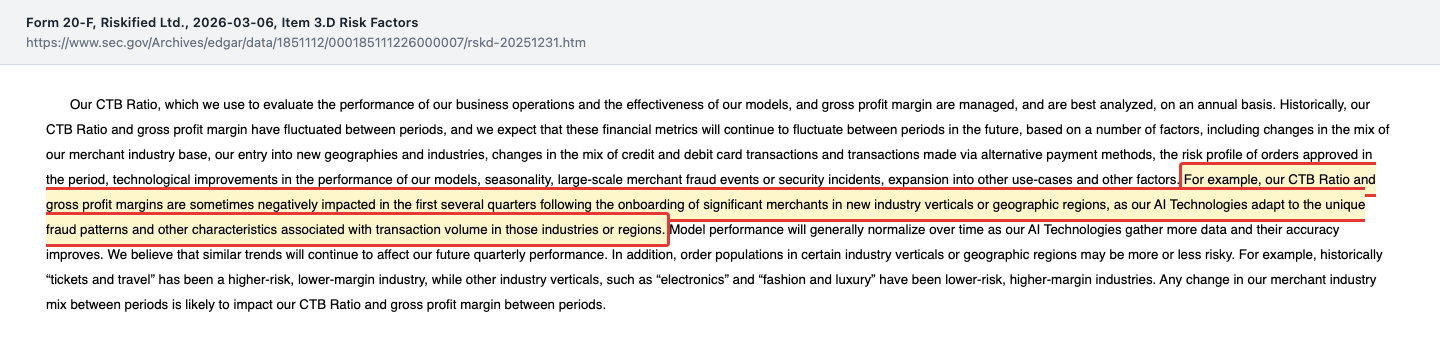
Die „CTB-Quote“ ist das Verhältnis von Betrugserstattungen zu den abgerechneten Gebühren — im Bild vom Türsteher: wie viel vom Trinkgeld für geprellte Zechen draufgeht. 2025 waren es laut Jahresbericht 42 Prozent, ein Jahr zuvor 40 Prozent. Für die Quartale des Jahres 2026 weist Riskified die Quote nicht aus. Zur Fairness gehört: Die Firma sagt selbst, dass sich die Modelle mit mehr Daten einpendeln, und sie will Marge und CTB-Quote aufs Jahr gerechnet beurteilt sehen, nicht aufs Quartal. Das ist plausibel. Belegt ist es für die neuen Kunden noch nicht. Merke dir: Bei Riskified ist Wachstum kein Beweis für gute Modelle. Der Beweis kommt ein paar Quartale später, wenn die Rückbuchungen abgerechnet sind.
Unbequeme Wahrheit Nr. 2: Seit der Gründung kein Jahresgewinn — und das „bereinigte“ Ergebnis lässt die Aktienvergütung weg
Riskified stellt in jeder Mitteilung eine Kennzahl nach vorn: das „Adjusted EBITDA“, ein bereinigtes Betriebsergebnis vor Zinsen, Steuern und Abschreibungen. In den ersten neun Monaten 2026 lag es bei plus 18,2 Millionen US-Dollar. Nach den Bilanzregeln stand im selben Zeitraum ein Verlust von 14,8 Millionen. Der Jahresbericht ist an dieser Stelle deutlich:
„We have not been profitable since our inception in 2012 and have incurred significant net losses in prior years, including net losses of $27.6 million and $34.9 million for the years ended December 31, 2025 and 2024, respectively.“
Übersetzung: „Wir sind seit unserer Gründung im Jahr 2012 nicht profitabel gewesen und haben in früheren Jahren erhebliche Nettoverluste verzeichnet, darunter Nettoverluste von 27,6 Millionen und 34,9 Millionen US-Dollar in den Geschäftsjahren 2025 und 2024.“
— Riskified Ltd., SEC-Jahresbericht 20-F für 2025, Item 3.D „Risk Factors“
Der größte Posten zwischen beiden Zahlen ist die Aktienvergütung: 31,0 Millionen US-Dollar in neun Monaten, rund 10 Prozent des Umsatzes. Mitarbeiter und Führung werden zu einem guten Teil in Aktien bezahlt. Das kostet keine Kasse, aber es verteilt die Firma auf mehr Anteile — dein Stück vom Kuchen wird kleiner, wenn niemand gegensteuert. Zum 31. Dezember 2025 standen 17,4 Millionen noch nicht erdiente Aktienzusagen und 5,3 Millionen Optionen aus, zusammen rund 17 Prozent der heutigen Aktienzahl.
Dasselbe gilt für den freien Mittelzufluss, die zweite Lieblingszahl der Mitteilungen: 37,1 Millionen Dollar in neun Monaten sind echtes Geld. Sie fallen aber nur so hoch aus, weil ein Teil der Gehälter in Aktien fließt statt in bar. Zwei Dinge spielen der Firma dabei in die Hände: Die Aktienvergütung sinkt (31,0 nach 40,1 Millionen im Vorjahreszeitraum), und der Betriebsverlust schrumpft. Ein drittes arbeitet dagegen: Die Zinserträge fielen in neun Monaten von 10,6 auf 6,3 Millionen Dollar, weil die Kasse kleiner geworden ist. Warum, zeigt die nächste Wahrheit.
Unbequeme Wahrheit Nr. 3: Die Firma kaufte Aktien zurück — frühe Geldgeber verkauften, und die Macht liegt jetzt bei zwei Gründern
Seit August 2023 kauft Riskified eigene Aktien zurück. Bis zum 30. September 2026 flossen dafür 354,6 Millionen US-Dollar, mehr als die Firma an Kasse und Wertpapieren noch besitzt. Allein in den ersten neun Monaten 2026 waren es 94,1 Millionen für rund 20,4 Millionen Aktien, im Schnitt etwa 4,62 Dollar je Stück. Die Zahl der ausstehenden Aktien sank seit Ende 2025 um knapp 10 Prozent auf 133,6 Millionen. Das sind rund 14,5 Millionen Aktien weniger, nicht 20,4 Millionen: Rechnerisch kamen im selben Zeitraum rund 5,8 Millionen neue Aktien hinzu; die Kapitalflussrechnung nennt dafür nur die Aktienvergütung (ausgeübte Optionen, zugeteilte Aktienzusagen). Das Eigenkapital schrumpfte im selben Zeitraum von 294,8 auf 213,6 Millionen Dollar.
Gemessen am Kurs von Mitte November 2026 waren diese Käufe ein gutes Geschäft für alle, die geblieben sind: Der Durchschnittspreis von rund 4,62 Dollar ist weniger als die Hälfte des Schlusskurses vom 17. November 2026 (9,69 Dollar). Interessant ist, wer nicht geblieben ist. Zweimal kaufte Riskified Aktien direkt von Fonds des Wagniskapitalgebers Pitango: drei Millionen Stück zu 4,64 Dollar im November 2025 und eine Million zu 4,26 Dollar, vereinbart im März 2026. Ein Partner von Pitango saß bei beiden Vereinbarungen im Verwaltungsrat von Riskified; Prüfungsausschuss und Verwaltungsrat haben die Käufe genehmigt. Der Finanzinvestor General Atlantic, Ende Januar 2026 mit knapp 16 Millionen Aktien der größte Einzelaktionär, meldete im August 2026 ein Drittel davon zum Verkauf an; sein Vertreter verließ den Verwaltungsrat am 5. November 2026. Die Fonds von Qumra Capital, deren Managing Partner Verwaltungsrat Erez Shachar ist, verkauften laut Insider-Meldungen (Form 4) vom 21. Mai bis 16. September 2026 rund 6,4 Millionen Aktien — nach den meisten dieser Meldungen über einen am 16. März 2026 festgelegten Handelsplan (Rule 10b5-1). Shachar selbst weist in den Meldungen wirtschaftliches Eigentum an diesen Aktien zurück, soweit er daran nicht finanziell beteiligt ist. Aus der Führung kamen kleinere Pakete, laut Form 4 ebenfalls über vorab festgelegte Handelspläne: Mitgründer Assaf Feldman verkaufte am 12. und 14. August 2026 zusammen 656.096 Aktien (Plan vom 16. März 2026), Finanzchefin Aglika Dotcheva 260.000 Aktien (Plan vom 15. September 2025), zu Kursen von rund 6,00 bis 6,50 Dollar. Ein solcher Plan legt Verkäufe im Voraus fest; dass die ersten davon auf den Tag der Halbjahreszahlen fielen, war also keine spontane Entscheidung. Feldman hielt danach weiter 9.113.300 B-Aktien. Solche Verkäufe sind legal und werden gemeldet; frühe Geldgeber steigen nach mehr als zehn Jahren üblicherweise aus. Festhalten lässt sich: Rückkäufe und Verkäufe liefen im selben Zeitraum, und direkt von einem Verkäufer gekauft hat Riskified nur bei Pitango.
Die Folge steht in der Bilanz. Riskified hat zwei Aktiengattungen: A-Aktien mit einer Stimme und B-Aktien mit zehn Stimmen, die bei einem Verkauf zu A-Aktien werden. Ende 2025 gab es 44,1 Millionen B-Aktien, am 30. September 2026 noch 21,1 Millionen. Von diesen gehören laut den Beteiligungsmeldungen vom 15. Oktober 2026 je 9.113.300 den beiden Gründern Eido Gal und Assaf Feldman, bei Feldman zum größeren Teil über eine Holding. Allein diese B-Aktien stehen für rund 56 Prozent aller Stimmen bei knapp 14 Prozent des Kapitals; rechnet man die A-Aktien aus denselben Meldungen hinzu, sind es rund 58,5 Prozent der Stimmen bei rund 18,7 Prozent des Kapitals. Der Jahresbericht nennt die Schwelle:
„As long as at least 13,468,409 Class B ordinary shares remain outstanding, and without giving effect to any future issuances, the holders of our Class B ordinary shares will hold a majority of the outstanding voting power and will continue to control the outcome of matters submitted to shareholders for approval.“
Übersetzung: „Solange mindestens 13.468.409 B-Stammaktien ausstehen, und ohne Berücksichtigung künftiger Ausgaben, halten die Inhaber unserer B-Stammaktien die Mehrheit der ausstehenden Stimmrechte und bestimmen weiterhin den Ausgang der Angelegenheiten, die den Aktionären zur Abstimmung vorgelegt werden.“
— Riskified Ltd., SEC-Jahresbericht 20-F für 2025, Item 3.D „Risk Factors“
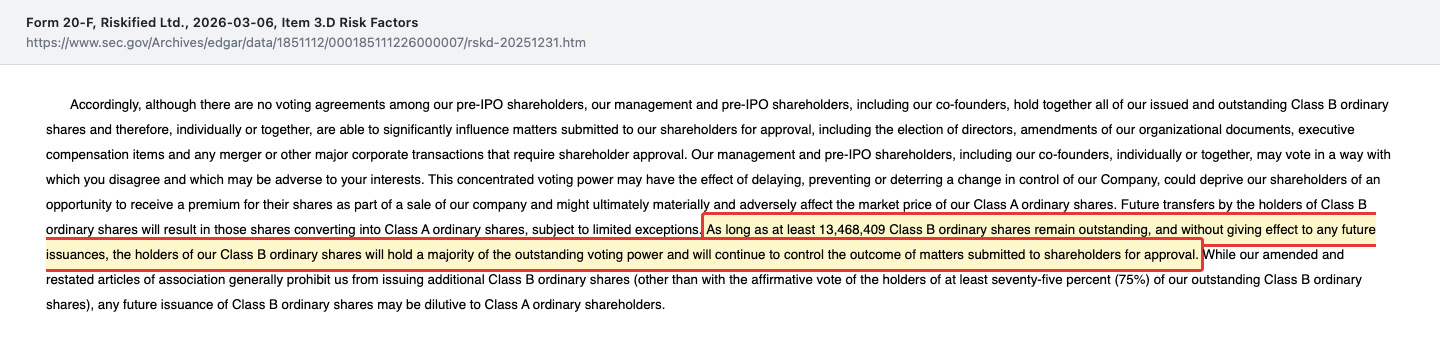
Für dich als Aktionär heißt das: Was mit der Kasse geschieht — weitere Rückkäufe, eine Übernahme, die Besetzung des Verwaltungsrats — entscheiden im Zweifel zwei Personen. Das muss kein Nachteil sein; Gründer, die bleiben, während die Geldgeber gehen, sind nicht das schlechteste Zeichen. Es ist nur keine Abstimmung, bei der deine Stimme den Ausschlag gibt.
Unbequeme Wahrheit Nr. 4: Ein Drittel des Umsatzes hängt an fünf Kunden
Riskified arbeitet für große Händler, und große Händler sind wenige. Der Jahresbericht beziffert das:
„In addition, our five largest merchants in aggregate accounted for approximately 32%, 34%, and 38% of our revenues for the years ended December 31, 2025, 2024 and 2023, respectively.“
Übersetzung: „Darüber hinaus entfielen auf unsere fünf größten Händler zusammen rund 32, 34 und 38 Prozent unseres Umsatzes in den Geschäftsjahren 2025, 2024 und 2023.“
— Riskified Ltd., SEC-Jahresbericht 20-F für 2025, Item 3.D „Risk Factors“
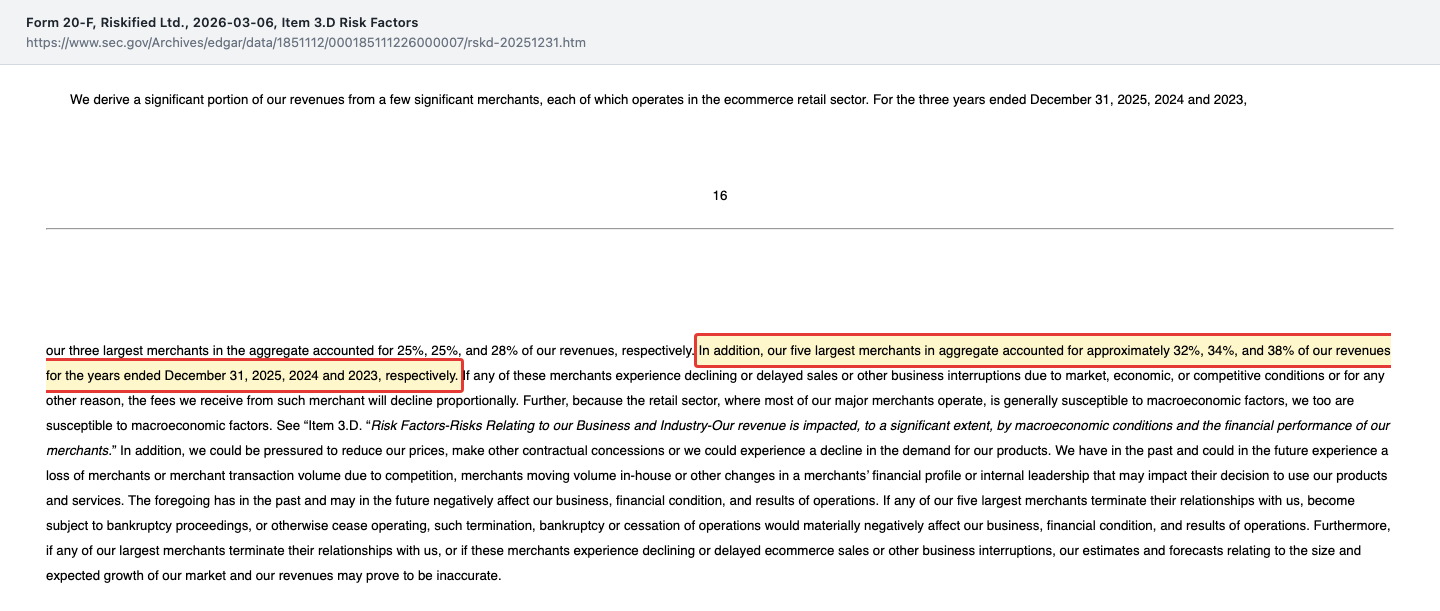
Die drei größten Händler allein standen 2025 für 25 Prozent. Die Richtung stimmt: Der Anteil der fünf Größten ist in zwei Jahren von 38 auf 32 Prozent gesunken, und die neuen Kunden des Jahres 2026 dürften ihn weiter verteilen — wie stark, steht erst im nächsten Jahresbericht. Bis dahin gilt: Wechselt einer der Großen den Anbieter oder baut die Betrugsprüfung selbst, fehlt ein spürbarer Teil des Umsatzes. Dass Kunden gehen, ist bei Riskified keine Theorie: 2025 kostete der Wegfall von Händlern aus dem Vorjahr laut Jahresbericht 19,1 Millionen Dollar Umsatz.
Bewertung: Was der Kurs von Mitte November 2026 verlangt
Zum Rechnen brauchen wir eine Aktienzahl und einen Kurs, beide datiert. Die jüngste Bilanz nennt zum 30. September 2026 zusammen 133,6 Millionen A- und B-Aktien. Der Schlusskurs vom 17. November 2026 lag bei 9,69 US-Dollar (Fundamentaldaten); das ergibt einen Börsenwert von rund 1,29 Milliarden Dollar. Zur Gegenprobe: Eine Verkaufsanmeldung (Form 144) vom 13. November 2026 setzt die Aktie mit 9,42 Dollar an, das wären rund 1,26 Milliarden.
Zieht man die 234,9 Millionen Dollar an Kasse und Wertpapieren ab, bleiben gut eine Milliarde für das Geschäft selbst. Das ist rund das Zweieinhalbfache des Umsatzes, den Riskified für 2026 erwartet (Mitte der Spanne: 430 Millionen), und rund das 26-Fache des erwarteten bereinigten Betriebsergebnisses (Mitte: 41 Millionen) — also jener Zahl, die die Aktienvergütung weglässt. Ein Kurs-Gewinn-Verhältnis gibt es mangels Jahresgewinn nicht.
Der Blick der Profis ist geteilt: Von sechs Analysten, die die Fundamentaldaten am 17. November 2026 führen, raten drei klar zum Kauf, zwei zum Halten und einer klar zum Verkauf. Nimm solche Einstufungen als Stimmungsbild, nicht als Fahrplan. Der Kurs hat sich seit Ende 2025 fast verdoppelt. Er bezahlt damit nicht mehr die Firma, die 5 Prozent im Jahr wuchs, sondern die, die 41 Prozent im Quartal schafft — und unterstellt, dass die Marge zurückkommt.
Chancen und Risiken auf einen Blick
Was für Riskified spricht:
- Wachstum mit Beschleunigung: plus 7, 22 und 41 Prozent in den ersten drei Quartalen 2026, die Jahresprognose dreimal angehoben.
- Der Verlust schrumpft seit 2021 jedes Jahr; aus dem laufenden Geschäft fließt seit 2023 Geld zu (38,7 Millionen US-Dollar in neun Monaten 2026).
- Bilanz ohne Finanzschulden mit 234,9 Millionen Dollar an Kasse, Einlagen und Wertpapieren (30. September 2026).
- Die Aktienzahl sinkt: knapp 10 Prozent weniger ausstehende Aktien seit Ende 2025, gekauft zu Kursen weit unter dem von Mitte November 2026.
- Die Abhängigkeit von den fünf größten Kunden nimmt ab (38 Prozent 2023, 32 Prozent 2025), und die Gründer sind an Bord geblieben.
Was dagegen spricht:
- Die Umsatzkosten, vor allem erstattete Betrugsfälle, wachsen schneller als der Umsatz: Bruttomarge 43 Prozent im dritten Quartal 2026 nach 50 Prozent im Vorjahr.
- Kein Jahresgewinn seit der Gründung 2012; das bereinigte Ergebnis blendet 31,0 Millionen Dollar Aktienvergütung in neun Monaten aus.
- Frühe Geldgeber haben 2026 in großem Umfang verkauft, Führungskräfte in kleineren Paketen, überwiegend über vorab festgelegte Handelspläne (am 12. und 14. August 2026 Feldman 656.096, Dotcheva 260.000 Aktien); General Atlantic hält noch rund 10,6 Millionen A-Aktien.
- Zwei Gründer kontrollieren allein über ihre B-Aktien rund 56 Prozent der Stimmen bei knapp 14 Prozent des Kapitals.
- Fünf Kunden stehen für rund ein Drittel des Umsatzes; die Quartalszahlen sind ungeprüft, und die meisten Beschäftigten arbeiten in Israel.
Ein menschliches Fazit
Zurück zur Tacho-Falle. Ihr Kern ist nicht, dass Geschwindigkeit schlecht wäre — Riskified fährt 2026 wirklich schneller, und die Firma dahinter ist solider als vor drei Jahren: weniger Verlust, Geld aus dem laufenden Geschäft, keine Schulden. Ihr Kern ist, dass der Tacho die eine Zahl ist, die jeder sieht, während der Verbrauch im Kleingedruckten steht. Bei einer Firma, die für jeden genehmigten Betrug selbst zahlt, ist der Verbrauch keine Nebensache. Er ist das Geschäft.
Die ehrliche Frage an dich lautet deshalb nicht „Wie schnell wächst Riskified?“, sondern: Glaubst du, dass die Modelle bei den neuen Kunden so gut werden wie bei den alten — und bist du bereit, ein paar Quartale auf den Beleg zu warten, während zwei Gründer allein entscheiden, was mit der Kasse geschieht? Wenn ja, hast du eine These. Wenn du nur die 41 Prozent gesehen hast, hattest du einen Tachostand. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Riskified Ltd. — Ergebnismitteilung zum dritten Quartal 2026 (Anlage 99.1 zur Mitteilung 6-K vom 12. November 2026) und die Mitteilung 6-K selbst (Rücktritt eines Verwaltungsrats)
- Riskified Ltd. — SEC-Jahresbericht 20-F für 2025 (eingereicht 6. März 2026)
- Riskified Ltd. — Ergebnismitteilungen zum zweiten Quartal 2026 (6-K vom 12. August 2026), zum ersten Quartal 2026 (6-K vom 13. Mai 2026) und zum vierten Quartal 2025 (6-K vom 4. März 2026)
- Riskified Ltd. — Mitteilung 6-K vom 5. Juni 2026 (weiteres Rückkaufprogramm) und Mitteilung 6-K vom 3. April 2026 (Rückkauf von Pitango)
- Beteiligungsmeldungen (Schedule 13G/A): Eido Gal (15. Oktober 2026), Assaf Feldman (15. Oktober 2026), General Atlantic (13. November 2026)
- Verkaufsanmeldungen (Form 144): General Atlantic (17. August 2026) und Qumra Capital (13. November 2026); Insider-Meldungen (Form 4) von Mai bis Oktober 2026 in der EDGAR-Übersicht
- Vollständige SEC-Einreichungshistorie von Riskified Ltd.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse, Analystenschätzungen; Datenstand 17. November 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 229,1 | 261,2 | 297,6 | 327,5 | 344,6 |
| Betriebsergebnis (EBIT) | -55,9 | -109,3 | -76,8 | -47,9 | -29,1 |
| Nettogewinn | -179,4 | -104,7 | -59,0 | -34,9 | -27,6 |
| Nettomarge | -78,3 % | -40,1 % | -19,8 % | -10,7 % | -8,0 % |
| Gewinn je Aktie | -2,35 $ | -0,62 $ | -0,33 $ | -0,20 $ | -0,18 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wachstum positiv
- Der Umsatz stieg 2021 bis 2025 jedes Jahr und beschleunigte 2026 deutlich: plus 41 Prozent im dritten Quartal 2026 auf 115,2 Millionen US-Dollar. Die Jahresprognose wurde dreimal angehoben, zuletzt am 11. November 2026 auf 427 bis 433 Millionen.
- Marge & Umsatzkosten negativ
- Die Umsatzkosten wuchsen im dritten Quartal 2026 um 62 Prozent, die Bruttomarge fiel von 50 auf 43 Prozent. Weil Riskified für genehmigten Betrug selbst zahlt, ist offen, ob die Modelle bei den neuen Kunden so genau werden wie bei den alten.
- Profitabilität neutral
- Kein Jahresgewinn seit der Gründung 2012, aber ein jährlich schrumpfender Verlust (2025: 27,6 Millionen US-Dollar) und Mittelzufluss aus dem Geschäft seit 2023. Das bereinigte Ergebnis lässt 31,0 Millionen Aktienvergütung in neun Monaten 2026 weg.
- Bilanz positiv
- Zum 30. September 2026 standen 234,9 Millionen US-Dollar an Kasse, Einlagen und Wertpapieren bereit, Finanzschulden gibt es keine. Das Eigenkapital sank durch Rückkäufe seit Ende 2025 von 294,8 auf 213,6 Millionen.
- Eigentümer & Kontrolle negativ
- Frühe Geldgeber verkauften 2026 in großem Umfang, Führungskräfte in kleineren Paketen, überwiegend über vorab festgelegte Handelspläne, während die Firma zurückkaufte. Die beiden Gründer halten laut Meldungen zum 30. September 2026 allein über ihre B-Aktien rund 56 Prozent der Stimmen bei knapp 14 Prozent des Kapitals.
- Kundenbasis neutral
- Die fünf größten Händler standen 2025 für rund 32 Prozent des Umsatzes, die drei größten für 25 Prozent. Die Abhängigkeit sinkt seit 2023 (38 Prozent), bleibt aber spürbar.
Riskified ist ein Fall für die Tacho-Falle: Das Wachstum von 41 Prozent im dritten Quartal 2026 ist echt, und die Firma steht mit schrumpfendem Verlust, Geld aus dem Geschäft und schuldenfreier Bilanz solider da als vor drei Jahren. Doch wer für jeden genehmigten Betrug selbst zahlt, wächst nur dann gut, wenn die Marge mitkommt — und die fiel von 50 auf 43 Prozent. Dazu kommt ein Eigentümerwechsel abseits der Schlagzeilen: Frühe Geldgeber verkauften, zwei Gründer bestimmen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Geschäft trägt, aber eine wesentliche operative Frage offen ist: Die Bruttomarge fiel im dritten Quartal 2026 auf 43 Prozent, und ob sie bei den neuen Kunden zurückkommt, zeigen erst die nächsten Quartale. Einen Jahresgewinn gab es seit 2012 nicht, fünf Kunden stehen für rund ein Drittel des Umsatzes. Dem stehen eine schuldenfreie Bilanz und Geld aus dem laufenden Geschäft gegenüber; ein Substanzrisiko sehen wir nicht. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse ist die Ergebnismitteilung zum dritten Quartal 2026 vom 11.11.2026 (Mitteilung 6-K vom 12.11.2026) und der Kurssprung desselben Tages. Kursbezug (Schlusskurse laut Fundamentaldaten): 4,97 US-Dollar (31.12.2025), 8,48 (10.11.2026), 10,37 (11.11.2026), 9,69 (17.11.2026).
- Datenstand: Jüngster Periodenbericht ist die Ergebnismitteilung zum 30.09.2026; durchgesehen wurden alle Einreichungen bis zum 13.11.2026 (Schedule 13G/A, Form 144). Quartalszahlen eines ausländischen Emittenten sind ungeprüft. Umsatz und Ergebnis 2021 bis 2025 aus den XBRL-Reihen der SEC.
- Aktienzahl aus der Bilanz zum 30.09.2026 (133.606.673 A- und B-Aktien). Börsenwert-Gegenprobe: 133,6 Mio. Aktien mal 9,42 US-Dollar (Form 144 vom 13.11.2026) ergeben rund 1,26 Mrd. Dollar und decken sich mit dem Wert aus den Fundamentaldaten.
- Der Stimmenanteil der Gründer (rund 56 %) ist eigene Rechnung: 18.226.600 B-Aktien mal zehn Stimmen, geteilt durch alle Stimmen zum 30.09.2026 (323,1 Mio.); A-Aktien der Gründer sind darin nicht enthalten. Mit den A-Aktien aus den 13G/A-Meldungen (zusammen 6.786.467, ohne Aktienzusagen) ergeben sich rund 58,5 % der Stimmen und 18,7 % des Kapitals.
Aktien-Wächter
Diese Analyse ist Stand 18. November 2026. Was sich seitdem bei RSKD geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Riskified Ltd. (RSKD) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Riskified Ltd. (NYSE: RSKD) prüft für Onlinehändler in Echtzeit, ob eine Bestellung echt oder Betrug ist. Beim Kernprodukt „Chargeback Guarantee“ entscheidet die Software über Annahme oder Ablehnung, und Riskified übernimmt die Kosten, wenn eine genehmigte Bestellung später als Betrug zurückgebucht wird. Bezahlt wird das Unternehmen mit einem risikoabhängigen Anteil am Wert jeder genehmigten Bestellung. 2025 liefen Bestellungen im Wert von 155,1 Milliarden US-Dollar über die Plattform.
Auf Jahressicht nicht. Laut Jahresbericht (20-F) für 2025 war Riskified seit der Gründung 2012 in keinem Jahr profitabel; 2025 lag der Verlust bei 27,6 Millionen US-Dollar, in den ersten neun Monaten 2026 bei 14,8 Millionen. Das vierte Quartal 2025 war das erste Quartal mit Gewinn (5,8 Millionen). Aus dem laufenden Geschäft fließt seit 2023 Geld zu, 2025 waren es 33,9 Millionen US-Dollar.
Weil die Umsatzkosten — laut Jahresbericht vor allem erstattete Betrugsfälle — schneller steigen als der Umsatz. Im dritten Quartal 2026 wuchs der Umsatz um 41 Prozent, die Umsatzkosten um 62 Prozent; die Bruttomarge fiel von 50 auf 43 Prozent. Die Ergebnismitteilung nennt dafür keinen Grund. Der Jahresbericht erklärt aber, dass neue große Händler aus neuen Branchen die Marge in den ersten Quartalen belasten können, bis sich die Modelle angepasst haben.
Riskified hat A-Aktien mit einer Stimme und B-Aktien mit zehn Stimmen. Zum 30. September 2026 gab es 112,6 Millionen A- und 21,1 Millionen B-Aktien. Die Gründer Eido Gal und Assaf Feldman hielten laut ihren Beteiligungsmeldungen je 9.113.300 B-Aktien und damit allein über diese B-Aktien rund 56 Prozent aller Stimmen bei knapp 14 Prozent des Kapitals. General Atlantic hielt 9,5 Prozent der A-Aktien, Capital World Investors 8.515.809 Stück, rund 7,6 Prozent der A-Aktien (eigene Rechnung; die Meldung selbst nennt 9,3 Prozent auf Basis von 91.847.753 Aktien).
Ja. Seit August 2023 hat der Verwaltungsrat Rückkäufe über insgesamt 450 Millionen US-Dollar genehmigt, zuletzt weitere 75 Millionen am 4. Juni 2026. Bis zum 30. September 2026 wurden 354,6 Millionen Dollar ausgegeben, davon 94,1 Millionen in den ersten neun Monaten 2026. Die Zahl der ausstehenden Aktien sank seit Ende 2025 um knapp 10 Prozent auf 133,6 Millionen.
In der Ergebnismitteilung vom 11. November 2026 erwartet Riskified für das Gesamtjahr 2026 einen Umsatz von 427 bis 433 Millionen US-Dollar und ein bereinigtes Betriebsergebnis (Adjusted EBITDA) von 39 bis 43 Millionen. Es war die dritte Anhebung im laufenden Jahr; im März 2026 hatte die Spanne beim Umsatz noch bei 372 bis 384 Millionen Dollar gelegen. Eine Prognose für den Gewinn nach Bilanzregeln gibt die Firma nicht.
Riskified ist eine israelische Gesellschaft und gilt bei der US-Börsenaufsicht SEC als ausländischer Emittent. Statt eines Geschäftsberichts (10-K) reicht sie einen Jahresbericht (20-F) ein, statt Quartalsberichten (10-Q) veröffentlicht sie ihre Quartalszahlen als Ergebnismitteilung in einer Mitteilung (6-K). Diese Zahlen sind ungeprüft und enthalten weniger Anhangangaben als ein Quartalsbericht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.