PayPal nach dem dritten Quartal: Prognose rauf, ausgewiesener Gewinn runter — und seit vier Jahren kaum neue Konten
PayPal bewegte im dritten Quartal 2026 sechs Prozent mehr Geld als ein Jahr zuvor: 487,1 Milliarden US-Dollar in drei Monaten. Beim Umsatz kamen davon zwei Prozent an, beim Gewinn nichts — netto standen 1.073 Millionen US-Dollar gegen 1.248 Millionen im Vorjahresquartal, ein Rückgang um 14 Prozent. Der Gewinn je Aktie fiel dennoch nur um vier Prozent, weil binnen zwölf Monaten rund 117 Millionen Aktien zurückgekauft wurden. Die Zahl der aktiven Konten bewegt sich seit vier Jahren kaum — 440 Millionen zum 30. September 2026, 435 Millionen Ende 2022 —, und je 100 Dollar Zahlungsvolumen behält PayPal heute 1,76 Dollar statt 2,02 wie 2022. Keine Anlageberatung — sondern die Erklärung, warum eine angehobene Prognose und ein schrumpfender Gewinn in derselben Mitteilung stehen.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 11. November 2026
- Schlusskurs
- 59,50 $ +1,20 %
- Marktkapitalisierung
- 51,4 Mrd. $
- KGV
- 11,3
- Wachstums-Score
- 6/10
- AAQS
- 8/10
Kursentwicklung seit 11. August 2026: +0,8 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 39,10 $ bis 67,40 $ · Letzter Kurs: 59,50 $ (Stand: 11. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die immer dann zuschnappt, wenn eine Firma Geld bewegt: die Durchlauf-Falle. Sie funktioniert so. Du liest eine gewaltige Zahl — 1,79 Billionen US-Dollar Zahlungsvolumen im Jahr 2025 — und dein Kopf übersetzt sie sofort in Größe, Macht und Wachstum. Was er nicht automatisch fragt: Wie viel davon bleibt eigentlich hängen? Durch einen Geldautomaten laufen auch Millionen. Ihm gehört davon kein Cent.
Bei PayPal Holdings, Inc. (NASDAQ: PYPL) lautet die Antwort: 1,85 US-Dollar je 100 Dollar. Das ist nicht wenig für ein Geschäft, das kaum Fabriken braucht. Es ist aber weniger als die 2,02 Dollar von 2022 — und der Trend zeigt seit vier Jahren in dieselbe Richtung.
Machen wir also einen Deal. Bevor du entscheidest, ob eine bekannte Marke mit einem einstelligen bis niedrig zweistelligen Kurs-Gewinn-Verhältnis ein Schnäppchen ist, lesen wir gemeinsam, was PayPal selbst der US-Börsenaufsicht SEC gemeldet hat: den Quartalsbericht (10-Q) zum 30. Juni 2026 vom 28. Juli 2026, seit diesem Update auch die Ergebnismitteilung zum dritten Quartal vom 27. Oktober 2026, den Geschäftsbericht (10-K) für 2025 und die Ad-hoc-Meldungen (Formular 8-K) der letzten Monate. Diese Berichte sind unter Strafandrohung ehrlich. Und sie erzählen von einem Konzern, der immer mehr Geld über immer dieselben Menschen schickt, an jedem Dollar weniger verdient — und dessen Gewinn je Aktie trotzdem fast stabil aussieht, weil es immer weniger Aktien gibt. Am Ende entscheidest du selbst.
Update Q3 2026: Was das dritte Quartal zeigt
Diese Analyse erschien am 11. August 2026 auf Basis des Quartalsberichts zum 30. Juni 2026. Am 27. Oktober 2026 hat PayPal die Zahlen für das dritte Quartal (Juli bis September 2026) mit einer Ad-hoc-Meldung (Formular 8-K, Punkt 2.02) samt Ergebnismitteilung bei der SEC eingereicht. Der ausführliche Quartalsbericht (10-Q) lag an diesem Tag noch nicht vor, und eine Mitschrift der Telefonkonferenz mit Analysten vom selben Morgen war nicht auffindbar — die Einordnung stützt sich deshalb auf die Ergebnismitteilung. Neue Anleihen oder Kapitalmaßnahmen hat PayPal seit dem 28. Juli 2026 nicht gemeldet; die einzige Großaktionärs-Meldung (Schedule 13G/A vom 29. Juli 2026) weist BlackRock als passiven Anteilseigner mit 8,1 Prozent aus. Die Kapitel weiter unten sind dort nachgezogen, wo sich der Stand geändert hat.
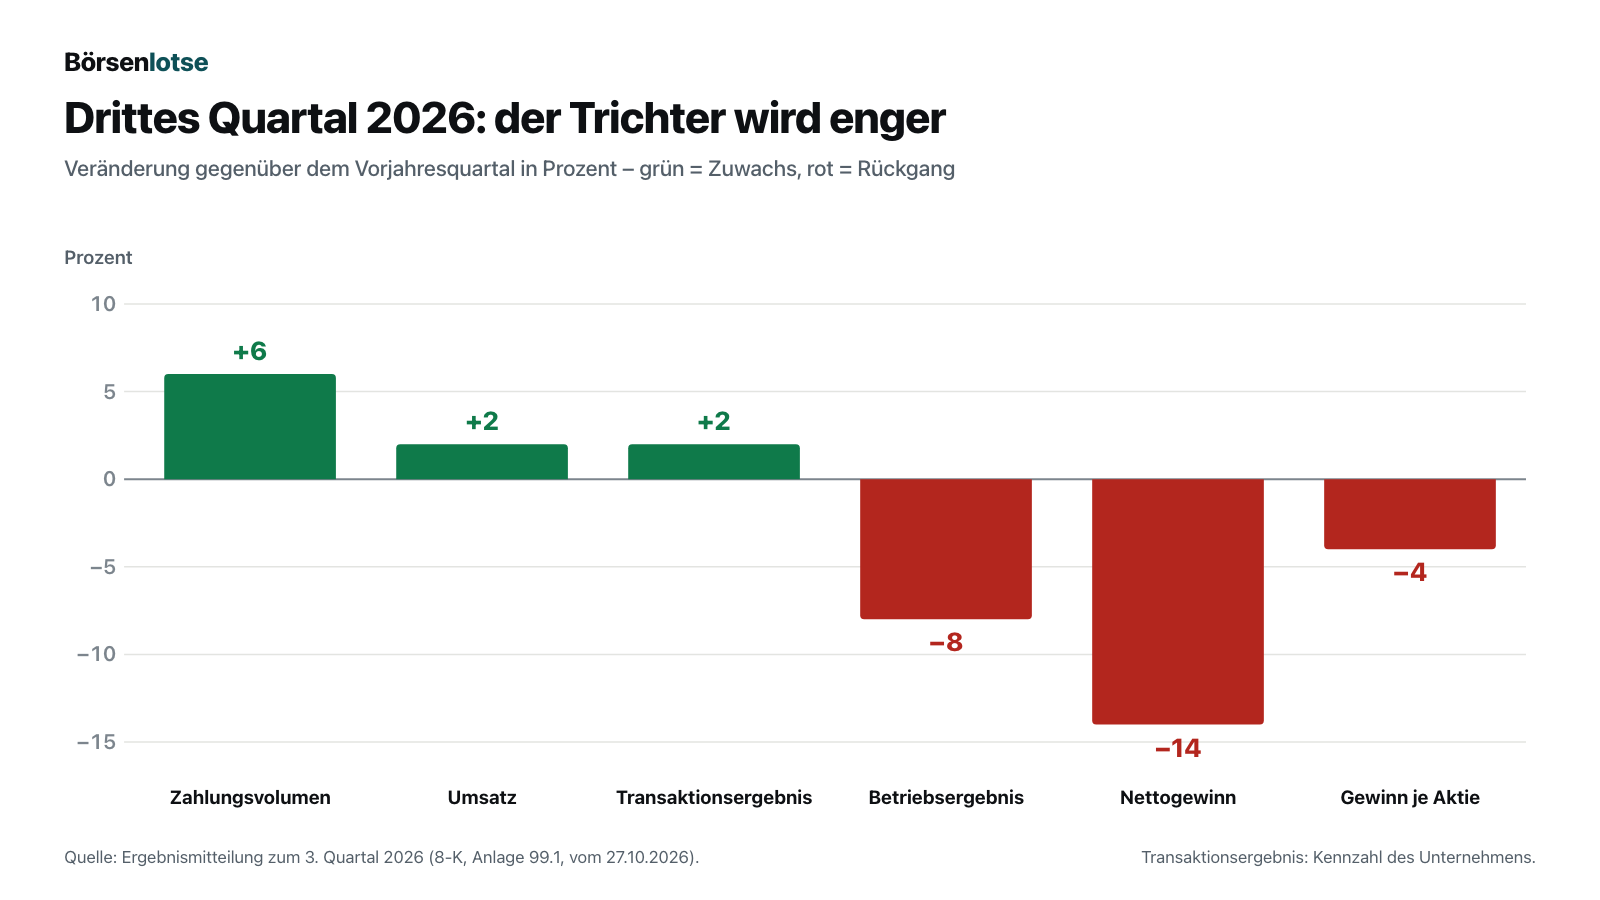
Das Quartal in Zahlen. Der Trichter aus unbequemer Wahrheit Nr. 2 ist noch enger geworden. Zahlungsvolumen: +6 Prozent auf 487,1 Milliarden US-Dollar. Umsatz: +2 Prozent auf 8.584 Millionen, ohne Währungseffekte nur +1 Prozent. Transaktionsergebnis: +2 Prozent auf 3.950 Millionen. Betriebsergebnis: −8 Prozent auf 1.402 Millionen. Nettogewinn: −14 Prozent auf 1.073 Millionen. Die operative Marge fiel von 18,1 auf 16,3 Prozent. Der verwässerte Gewinn je Aktie sank nur von 1,30 auf 1,25 US-Dollar, weil er durch 858 statt 960 Millionen Aktien geteilt wurde. Je 100 Dollar Volumen behielt PayPal rechnerisch 1,76 Dollar — nach 1,78 im zweiten Quartal 2026 und 1,84 im dritten Quartal 2025.
Was den Gewinn drückt. Drei Posten erklären den Abstand zwischen Umsatz und Ergebnis. Erstens stiegen die Transaktionskosten — das, was PayPal an Kartennetze und Banken weiterreicht — um gut 4,5 Prozent auf 4.248 Millionen US-Dollar und damit mehr als doppelt so schnell wie der Umsatz. Zweitens kostete der Umbau Geld: Die Position „Restrukturierung und Sonstiges“ wuchs von 69 auf 255 Millionen, davon 178 Millionen reiner Restrukturierungsaufwand nach 1 Million im Vorjahresquartal. Der Quartalsbericht zum 30. Juni 2026 hatte für die erste Stufe des Umbaus 120 bis 140 Millionen für das gesamte zweite Halbjahr veranschlagt; das dritte Quartal allein liegt darüber. Wie sich der Betrag auf das Programm von 2026 und ältere Umbauten verteilt, schlüsselt erst der Quartalsbericht auf. Drittens stieg die Steuerquote von 18,6 auf 21,9 Prozent. In die andere Richtung wirkten die Ausfälle: Transaktions- und Kreditverluste sanken von 483 auf 386 Millionen.
Zwei Lesarten derselben Zahlen. PayPal weist neben den ausgewiesenen Zahlen auch eine bereinigte Rechnung aus, aus der Umbaukosten, Abschreibungen auf zugekaufte Werte und Beteiligungsergebnisse herausgenommen sind. In dieser Lesart stieg das Betriebsergebnis um 3 Prozent auf 1.613 Millionen und der Gewinn je Aktie um 8 Prozent auf 1,45 US-Dollar. Vorstandschef Enrique Lores schreibt dazu:
„We are beginning to see our strategy translate into our financial results, with strong contributions from our key growth areas and increasing diversification.“
Übersetzung: „Wir beginnen zu sehen, wie sich unsere Strategie in unseren Finanzergebnissen niederschlägt, mit starken Beiträgen aus unseren wichtigsten Wachstumsfeldern und zunehmender Diversifizierung.“
— PayPal Holdings, Inc., Ergebnismitteilung zum dritten Quartal 2026 (Anlage 99.1 zum 8-K vom 27. Oktober 2026)
Beide Rechnungen sind legitim, aber sie beantworten verschiedene Fragen. Die bereinigte zeigt, wie das Geschäft ohne den laufenden Umbau dastünde; die ausgewiesene zeigt, was den Aktionären tatsächlich bleibt. Genau so ist auch die neue Prognose gebaut: Für den bereinigten Gewinn je Aktie 2026 erwartet PayPal jetzt rund 5,60 US-Dollar statt rund 5,38 — die Anhebung, die in den Schlagzeilen steht. Für den ausgewiesenen Gewinn je Aktie nennt die Mitteilung rund 5,07 US-Dollar nach 5,41 im Jahr 2025, also ein Minus von rund sechs Prozent, und für das vierte Quartal rund 1,37 nach 1,53. Die Lücke zwischen beiden Zahlen beziffert PayPal für das Gesamtjahr auf rund 570 Millionen US-Dollar an Bereinigungen. Merke: Angehoben wurde die Zahl ohne Umbaukosten. Die Zahl mit Umbaukosten fällt weiter.
Nutzer, Zinsen, Kasse. Die aktiven Konten stiegen auf 440 Millionen, 0,6 Prozent mehr als ein Jahr zuvor und 1,6 Millionen mehr als zum 30. Juni — ein kleiner Schritt, kein Bruch des Vierjahrestrends. Die Zahl der Zahlungen je Konto kletterte auf zwölf Monate gerechnet auf 60,8 (Vorjahr 57,6). Die Zinsen auf Kundenguthaben gingen von 321 auf 289 Millionen zurück; ohne sie wuchs das Transaktionsergebnis um 3 Prozent. Der operative Mittelzufluss fiel um 19 Prozent auf 1.592 Millionen, auch weil PayPal deutlich mehr Ratenkredite zum Weiterverkauf vergab (siehe unsere neue Beifang-Notiz). Für Rückkäufe flossen 1,5 Milliarden in rund 28 Millionen Aktien; ausstehend waren zum 30. September 2026 noch 837 Millionen Aktien. Kasse und Anlagen lagen bei 15,1 Milliarden, die Schulden bei 13,5 Milliarden. Die Altanleihe über 1.250 Millionen US-Dollar zu 2,650 Prozent war am 1. Oktober 2026 fällig, also nach dem Stichtag; eine neue Anleihe hat PayPal seit Mai nicht begeben. Ob die Tranche aus der Kasse getilgt wurde, zeigt der Quartalsbericht.
Unsere Einordnung. Das dritte Quartal bestätigt die Kernthese dieser Analyse, statt sie zu widerlegen: Das Volumen wächst, der Anteil je Dollar schrumpft, und der Gewinn je Aktie fällt nur deshalb moderat, weil die Aktienzahl schneller sinkt als der Gewinn. Neu ist, dass der Umbau jetzt sichtbar Geld kostet, bevor er welches spart — und dass die angehobene Prognose nur die bereinigte Zahl betrifft, während die ausgewiesene weiter fällt. Die Qualitäts-Ampel bleibt deshalb auf Gelb: Die Substanz ist unverändert solide, die operative Frage — ob der Bezahlknopf wieder wächst — ist nach diesem Quartal so offen wie zuvor.
Die Firmengeschichte für Anleger
-
2025
Rückkaufrahmen über 15 Milliarden
Im Februar 2025 genehmigte der Aufsichtsrat Rückkäufe über 15,0 Mrd. US-Dollar — der Motor, der seither den Gewinn je Aktie stützt.
-
2026
Chefwechsel: Lores folgt auf Chriss
Alex Chriss ging am 2. Februar 2026, seit 1. März führt Enrique Lores — der dritte Vorstandschef in gut zwei Jahren, mit Aktienzusagen von rund 89 Mio. US-Dollar.
-
2026
Umbau mit KI-Sparziel
Im April 2026 kündigte PayPal einen Umbau an, der über KI und Automatisierung mindestens 1,5 Mrd. US-Dollar jährlich sparen soll. Zunächst kostet er Geld.
-
2026
Neue Anleihen über 2 Milliarden
Im Mai 2026 lieh sich PayPal 2,0 Mrd. US-Dollar zu 4,55 bis 5,55 Prozent — deutlich teurer als die Altanleihen aus den Nullzinsjahren zu 2,30 bis 2,85 Prozent.
-
2026
Prognose nur bereinigt angehoben
Am 27. Oktober 2026 hob PayPal die bereinigte Gewinnprognose an; ausgewiesen erwartet es für 2026 rund 5,07 US-Dollar je Aktie nach 5,41 im Vorjahr.
Was PayPal eigentlich macht — drei Geschäfte in einer Aktie
Fast jeder kennt PayPal von genau einer Stelle: dem gelben Knopf am Ende eines Bestellvorgangs. Das ist das Markengeschäft („branded checkout“) — du bezahlst sichtbar mit PayPal, der Händler zahlt dafür eine Gebühr, und du bekommst Käuferschutz. Dieses Geschäft ist das margenstärkste des Konzerns und dasjenige, an das die Börse denkt, wenn sie „PayPal“ hört.
Es ist aber nur ein Drittel der Geschichte. Das zweite Geschäft heißt Braintree und ist genau das Gegenteil: unsichtbar. Wenn du in einer App deine Kreditkarte eingibst und nirgends ein PayPal-Logo siehst, kann trotzdem Braintree die Zahlung abwickeln. Man nennt das „unbranded processing“ — Abwicklung ohne Markenauftritt. Der Vorteil: gewaltige Volumina von großen Plattformen. Der Nachteil: Es ist ein Preiskampf, in dem der Abwickler nur ein paar Basispunkte je Transaktion behält. Im zweiten Quartal 2026 brachte Braintree rund 400 Millionen US-Dollar zusätzlichen Umsatz gegenüber dem Vorjahresquartal — der mit Abstand größte Wachstumsbeitrag des Konzerns. Das dritte Geschäft ist Venmo, die in den USA sehr beliebte App zum Geldsenden unter Freunden, die zunehmend auch am Ladentisch und im Netz als Bezahlmethode auftaucht (plus rund 60 Millionen US-Dollar Umsatz im selben Quartal).
Dazu kommen zwei Ertragsquellen, die mit dem Bezahlknopf nur mittelbar zu tun haben. Erstens Kredite: Ratenkäufe für Verbraucher („jetzt kaufen, später zahlen“) und Betriebsmittelkredite für Händler. Zum 30. Juni 2026 standen 5,5 Milliarden US-Dollar Verbraucherforderungen und 1,9 Milliarden Händlerforderungen in den Büchern. Zweitens Zinsen auf fremdes Geld: Auf den PayPal-Konten der Kunden liegen erhebliche Guthaben — zum 30. September 2026 wies die Bilanz 40.924 Millionen US-Dollar als „Funds payable and amounts due to customers“ aus, also Geld, das PayPal schuldet, aber verwaltet. Die Erträge daraus fließen in den Umsatz. Der Geschäftsbericht 2025 beziffert den Teil des Umsatzes, der gar nicht aus Kundenverträgen im engeren Sinn stammt — Kreditzinsen, Absicherungsgeschäfte, Zinsen auf Kundenguthaben — auf 2,1 Milliarden US-Dollar, rund 6 Prozent von 33.172 Millionen.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Das Volumen wächst dort, wo PayPal am wenigsten verdient, und steht still dort, wo es am meisten verdient — während die Zahl der Menschen, die PayPal nutzen, seit vier Jahren praktisch unverändert ist.
Wie die Aktie auf unseren Tisch kam
Nicht über einen unserer Kursfilter. PayPal kam über den Meldestrom der US-Börsenaufsicht auf die Rechercheliste: Am 3. Februar 2026 reichte das Unternehmen eine Ad-hoc-Meldung (Formular 8-K, Punkt 5.02) ein, in der es den sofortigen Abgang des Vorstandschefs Alex Chriss zum 2. Februar 2026 und die Berufung von Enrique Lores zum 1. März 2026 anzeigte. Ein ungeplanter Chefwechsel bei einem Konzern dieser Größe ist immer ein Anlass, die Zahlen von vorne zu lesen. Den Anlass zum Nachrechnen lieferte dann der Quartalsbericht zum 30. Juni 2026, eingereicht am 28. Juli 2026.
Ein Hinweis zur Einordnung, bevor wir rechnen: Klassische Momentum- und Qualitätsfilter greifen bei PayPal schlecht. Die Aktie ist weder ein Wachstumswert (der Umsatz legte 2025 um 4,3 Prozent zu) noch ein klassischer Substanzwert (von 19.483 Millionen US-Dollar Eigenkapital zum 30. September 2026 sind 10.968 Millionen Firmenwert aus alten Zukäufen, also kein greifbares Vermögen). Wer PayPal beurteilen will, muss in die Berichte. Genau das machen wir jetzt — und beginnen mit dem, was wirklich beeindruckt. Wie ein Zahlungsabwickler ohne Markenauftritt aussieht, haben wir uns übrigens an anderer Stelle angesehen: in der Analyse zu Shift4 Payments.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was für PayPal spricht, denn das ist eine ganze Menge. Der Umsatz ist in jedem einzelnen Jahr gestiegen: 27.518 Millionen US-Dollar (2022), 29.771 (2023), 31.797 (2024), 33.172 (2025). Der Nettogewinn ebenfalls, und zwar deutlich: von 2.419 Millionen (2022) über 4.246 (2023) und 4.147 (2024) auf 5.233 Millionen US-Dollar (2025). Das Betriebsergebnis kletterte 2025 auf 6.065 Millionen nach 5.325 im Jahr zuvor. Der operative Mittelzufluss lag 2025 bei 6.416 Millionen US-Dollar, bei Investitionen in Sachanlagen von nur 852 Millionen — das ist ein Geschäft, das Bargeld erzeugt, ohne dafür Fabriken bauen zu müssen.
Auch die Bilanz ist unauffällig gesund. Zum 30. September 2026 stehen 15,1 Milliarden US-Dollar Kasse und Anlagen gegen 13,5 Milliarden Schulden; das Eigenkapital beträgt 19.483 Millionen. Zinsdeckung ist kein Thema: Dem Zinsaufwand von 237 Millionen US-Dollar im ersten Halbjahr 2026 stand ein Betriebsergebnis von 2.915 Millionen gegenüber. Es gibt keinen Hinweis auf Fortführungsrisiken, keinen Bilanzskandal, keinen Prüferwechsel. Und mit rund 23.800 Beschäftigten zum 31. Dezember 2025 ist der Konzern eher schlank für seine Größe — ein Jahr zuvor waren es noch 24.400.
Und das Volumen wächst. 1,36 Billionen US-Dollar liefen 2022 über die Plattform, 1,53 Billionen 2023, 1,68 Billionen 2024 und 1,79 Billionen 2025. Im zweiten Quartal 2026 waren es 486,4 Milliarden in drei Monaten, ein Plus von 10 Prozent gegenüber dem Vorjahresquartal, im dritten Quartal 487,1 Milliarden, ein Plus von 6 Prozent.
Merke dir diesen Satz, bevor es unbequem wird: PayPal ist keine kranke Firma. Es ist eine Firma, deren bestes Geschäft nicht mehr wächst. Sehen wir uns an, warum.
Unbequeme Wahrheit Nr. 1: 440 Millionen Konten — und seit vier Jahren kaum Wachstum
Ein Bezahldienst lebt von zwei Dingen: wie viele Menschen ihn benutzen und wie oft. Die erste Zahl steht praktisch still. Der Quartalsbericht zum 30. Juni 2026 wies 439 Millionen aktive Konten aus — gegenüber 438 Millionen ein Jahr zuvor; in der Tabelle des Berichts stand als Veränderung schlicht ein Strich. Zum 30. September 2026 meldet PayPal 440 Millionen, ein Plus von 0,6 Prozent gegenüber dem Vorjahr und von 1,6 Millionen gegenüber dem Vorquartal.
Das ist kein Ausrutscher eines Quartals, sondern der Vierjahrestrend. Die Geschäftsberichte nennen die Konten zum jeweiligen Jahresende: 435 Millionen (2022), 426 Millionen (2023), 434 Millionen (2024), 439 Millionen (2025). Bis Ende 2025 kamen in drei Jahren netto rund vier Millionen Konten hinzu, das sind 0,9 Prozent — bei einem Unternehmen, das in derselben Zeit sein Zahlungsvolumen um knapp ein Drittel gesteigert hat. Zwischendurch, 2023, schrumpfte die Zahl sogar um zwei Prozent.
Woher kommt dann das Volumenwachstum? Aus zwei Quellen. Erstens: Die vorhandenen Nutzer zahlen häufiger. Die Zahl der Transaktionen je aktivem Konto (rollierend über zwölf Monate) stieg im zweiten Quartal 2026 von 58,3 auf 60,0 und im dritten Quartal weiter auf 60,8. Zweitens, und das ist der größere Teil: aus dem Abwicklungsgeschäft ohne Markenauftritt. Braintree steuerte im zweiten Quartal rund 400 Millionen US-Dollar zusätzlichen Umsatz bei, im ersten Halbjahr rund 810 Millionen. Zum Vergleich: Der gesamte Umsatzzuwachs des Halbjahres betrug 956 Millionen US-Dollar.
Übersetzt in ein Alltagsbild: Ein Restaurant, das im dritten Jahr in Folge gleich viele Stammgäste hat, aber immer mehr Essen ausliefert, weil es für einen Lieferdienst mitkocht. Der Umsatz steigt. Die Küche ist voller. Nur ist der Gast am eigenen Tisch — der, der den vollen Preis zahlt — nicht mehr geworden. Und genau dorthin führt die zweite unbequeme Wahrheit.
Unbequeme Wahrheit Nr. 2: Zehn Prozent mehr Volumen, fünf Prozent mehr Umsatz, weniger Gewinn
Die Kette des zweiten Quartals 2026 liest sich wie ein Trichter, der sich Stufe für Stufe verengt. Zahlungsvolumen: +10 Prozent auf 486,4 Milliarden US-Dollar. Umsatz: +5 Prozent auf 8.682 Millionen. Betriebsergebnis: −5 Prozent auf 1.427 Millionen. Nettogewinn: −12 Prozent auf 1.104 Millionen. Die operative Marge fiel von 18,1 auf 16,4 Prozent, also um 171 Basispunkte. Im dritten Quartal 2026 wiederholte sich das Muster mit +6, +2, −8 und −14 Prozent (Einzelheiten im Update-Kapitel oben).
PayPal benennt den Grund für die erste Verengung selbst — und der Satz ist deshalb so aussagekräftig, weil er in fast jedem Bericht der letzten Jahre steht:
„Transaction revenues growth was lower than the growth in TPV in the three and six months ended June 30, 2026 compared to the same periods in the prior year due primarily to changes in product mix, higher co-marketing campaigns, lower foreign exchange fee revenue, and lower partner incentives.“
Übersetzung: „Das Wachstum der Transaktionserlöse lag in den drei und sechs Monaten bis zum 30. Juni 2026 unter dem Wachstum des Zahlungsvolumens im Vergleich zu den gleichen Vorjahreszeiträumen, im Wesentlichen wegen Verschiebungen im Produktmix, höherer gemeinsamer Marketingkampagnen, geringerer Erlöse aus Währungsumrechnungsgebühren und geringerer Partneranreize.“
— PayPal Holdings, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Abschnitt „Net revenues“

„Produktmix“ ist dabei das entscheidende Wort. Es heißt: Es wächst der billige Teil. Rechnet man den Effekt über die Jahre durch, wird aus dem Nebensatz eine Linie. Wir teilen dafür den Jahresumsatz durch das Zahlungsvolumen desselben Jahres — was übrig bleibt, ist der Betrag, den PayPal je 100 Dollar durchgeleitetem Geld behält:

PayPal selbst hat für die zweite Verengung eine eigene Kennzahl, die es in der Ergebnismitteilung ausweist: das Transaktionsergebnis („transaction margin dollars“), also der Umsatz nach Abzug der Kosten, die je Transaktion anfallen — im Kern das, was vom Zahlungsgeschäft übrig bleibt, bevor Gehälter, Marketing und Entwicklung bezahlt sind. Diese Zahl stieg im zweiten Quartal 2026 um 1 Prozent auf 3.900 Millionen US-Dollar. Zehn Prozent mehr Volumen, ein Prozent mehr Transaktionsergebnis: Das ist die Durchlauf-Falle in zwei Zahlen. Es ist keine offizielle Bilanzkennzahl, sondern eine vom Unternehmen definierte Größe — aber sie beschreibt hier genau das Richtige.
Fairerweise gehört dazu, dass der Einbruch beim Nettogewinn nicht allein aus dem Zahlungsgeschäft kommt. Im ersten Halbjahr 2026 fiel das Vorsteuerergebnis um 429 Millionen US-Dollar, davon entfielen rund 234 Millionen auf Bewertungsverluste des Beteiligungsportfolios, das PayPal neben dem operativen Geschäft hält (siehe unsere Beifang-Notiz dazu). Das Betriebsergebnis selbst sank im Halbjahr „nur“ um 119 Millionen. Der Trend ist trotzdem eindeutig: Die Marge geht nach unten, nicht nach oben.
Unbequeme Wahrheit Nr. 3: Der Rückkauf ist keine Dividende, er ist eine Tretmühle
Jetzt kommt der Teil, der die Statistik auf der Oberfläche erklärt. Im zweiten Quartal 2026 fiel der Nettogewinn um 12 Prozent — der verwässerte Gewinn je Aktie aber nur um 3 Prozent, von 1,29 auf 1,25 US-Dollar. Der Unterschied hat einen einfachen Grund: Der Gewinn wurde durch weniger Aktien geteilt. Die durchschnittliche verwässerte Aktienzahl sank von 977 auf 882 Millionen.
Das ist keine Buchhaltungsspielerei, sondern echtes Geld. Und die Zahlen sind groß:

Allein im ersten Halbjahr 2026 kaufte PayPal 67 Millionen Aktien für rund 3,0 Milliarden US-Dollar zurück, zu durchschnittlich 44,99 Dollar je Stück, im dritten Quartal weitere rund 28 Millionen für 1,5 Milliarden. Über zwölf Monate bis zum 30. September 2026 gerechnet waren es rund 117 Millionen Aktien für 6,0 Milliarden. Vom Rückkaufrahmen über 15,0 Milliarden US-Dollar, den der Aufsichtsrat im Februar 2025 genehmigt hat, waren zum 30. Juni 2026 noch 10,9 Milliarden offen; nach den Käufen des dritten Quartals sind es rechnerisch rund 9,4 Milliarden.
So weit klingt das nach einer aktionärsfreundlichen Kapitalverwendung — und zum Teil ist es das auch. Nur beschreibt PayPal den Zweck des Programms in seinem eigenen Bericht in einer bemerkenswerten Reihenfolge:
„Our stock repurchase program is intended to offset the impact of dilution from our equity compensation programs and, subject to market conditions and other factors, may also be used to make opportunistic repurchases of our common stock to reduce outstanding share count.“
Übersetzung: „Unser Aktienrückkaufprogramm soll die Verwässerung aus unseren Aktienvergütungsprogrammen ausgleichen und kann, abhängig von Marktbedingungen und anderen Faktoren, auch für opportunistische Rückkäufe unserer Stammaktien zur Verringerung der ausstehenden Aktienzahl genutzt werden.“
— PayPal Holdings, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Teil II, Punkt 2

„Verwässerung“ heißt im Alltagsbild: Dein Stück vom Kuchen wird kleiner, weil der Kuchen in mehr Stücke geschnitten wird. Genau das passiert, wenn ein Unternehmen seine Mitarbeiter in Aktien bezahlt. PayPal tut das im großen Stil: Der Aktienvergütungsaufwand lag 2025 bei rund 1,0 Milliarden US-Dollar. Und auf der Hauptversammlung am 19. Mai 2026 haben die Aktionäre einen neuen Vergütungsplan gebilligt, der die Ausgabe von bis zu 39,1 Millionen neuen Aktien erlaubt, dazu bis zu 44,6 Millionen wiederverwendbare Stücke aus dem Vorgängerplan — zusammen ein Rahmen von rund 10 Prozent der 837 Millionen Aktien, die zum 30. September 2026 ausstanden. Ein Rahmen ist keine Prognose. Er beziffert aber, wogegen der Rückkauf anläuft.
Zwei weitere Details gehören zur Ehrlichkeit dazu. Erstens der Preis: 2025 kaufte PayPal 86 Millionen Aktien für 6,0 Milliarden US-Dollar zu durchschnittlich 69,94 Dollar. Im ersten Halbjahr 2026 lag der Durchschnittspreis bei 44,99 Dollar. Wer 2025 sechs Milliarden ausgab, hätte für dasselbe Geld ein halbes Jahr später deutlich mehr Aktien bekommen. Rückkäufe schaffen nur dann Wert, wenn sie unter dem inneren Wert stattfinden — und diese Entscheidung trifft dieselbe Führung, die den inneren Wert schätzt.
Zweitens die Finanzierung. Im Mai 2026 begab PayPal neue Anleihen über 2,0 Milliarden US-Dollar zu 4,550, 4,950 und 5,550 Prozent. Der Bericht nennt die möglichen Verwendungszwecke ausdrücklich:
„Proceeds from the issuance of these Notes may be used for general corporate purposes, which may include funding the repayment or redemption of outstanding debt, share repurchases, ongoing operations, capital expenditures, and possible acquisitions of businesses, assets, or strategic investments.“
Übersetzung: „Die Erlöse aus der Begebung dieser Anleihen können für allgemeine Unternehmenszwecke verwendet werden, wozu die Rückzahlung oder Tilgung ausstehender Schulden, Aktienrückkäufe, der laufende Betrieb, Investitionen sowie mögliche Erwerbe von Unternehmen, Vermögenswerten oder strategischen Beteiligungen gehören können.“
— PayPal Holdings, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 12 „Debt“
Der Anleihebestand stieg dadurch von 10.884 Millionen US-Dollar (31. Dezember 2025) auf 12.728 Millionen (30. Juni 2026). Die alten Tranchen aus den Nullzinsjahren tragen 2,30 bis 2,85 Prozent, die neuen 4,55 bis 5,55. Am 1. Oktober 2026 war die erste große Altanleihe fällig: 1.250 Millionen zu 2,650 Prozent. Eine neue Anleihe hat PayPal bis zum 27. Oktober 2026 nicht begeben; die Gesamtschulden lagen zum 30. September 2026 bei 13,5 Milliarden. Merke dir die Tretmühle in einem Satz: Der Rückkauf verkleinert den Nenner, die Aktienvergütung vergrößert ihn wieder, und die Zinsen für das geliehene Geld schmälern den Zähler.
Unbequeme Wahrheit Nr. 4: Drei Chefs in gut zwei Jahren — und eine Klage über genau dieses Thema
Am 2. Februar 2026 endete die Amtszeit von Alex Chriss als Vorstandschef, keine zweieinhalb Jahre nach seinem Antritt. Finanzchefin Jamie Miller führte das Haus übergangsweise, seit dem 1. März 2026 ist Enrique Lores Vorstandschef — zuvor Aufsichtsratsvorsitzender von PayPal und lange Jahre Chef von HP Inc. Den Aufsichtsratsvorsitz übernahm David Dorman. Das ist innerhalb von gut zwei Jahren der dritte Name an der Spitze, wenn man die Übergangslösung mitzählt.
Die Bedingungen des Wechsels stehen in der Ad-hoc-Meldung vom 3. Februar 2026 und sind bemerkenswert konkret: Grundgehalt 1.450.000 US-Dollar, Zielbonus 200 Prozent davon, dazu Aktienzusagen mit einem Zuteilungswert von 20 Millionen US-Dollar als Ausgleich für verfallene Zusagen des früheren Arbeitgebers, je 16,5 Millionen als Jahres-Aktienpaket und leistungsabhängiges Paket für 2026, weitere 11 Millionen als vorgezogener Teil der 2027er-Zuteilung und schließlich ein einmaliges kursabhängiges Paket mit einem Zielwert von 25 Millionen US-Dollar und einer Höchstauszahlung von 250 Prozent. In Summe rund 89 Millionen US-Dollar Zuteilungswert an Aktienzusagen zum Amtsantritt — bezahlt in genau der Währung, deren Verwässerung der Rückkauf ausgleichen soll.
Und das ist nicht der einzige Nachhall. Am 24. Februar 2026 wurde in Kalifornien eine Sammelklage eingereicht, am 2. April 2026 eine zweite; am 21. Mai 2026 wurden beide unter dem Namen In re PayPal Branded Checkout Securities Litigation zusammengeführt. Der Vorwurf trifft den Kern dieser Analyse:
„failure to disclose impediments to its branded checkout growth strategy that impaired the Company’s ability to meet its 2027 financial targets“
Übersetzung: „Versäumnis, Hindernisse für die Wachstumsstrategie des Markengeschäfts offenzulegen, die die Fähigkeit des Unternehmens beeinträchtigten, seine Finanzziele für 2027 zu erreichen“
— PayPal Holdings, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 13 „Commitments and Contingencies“

Wichtig zur Einordnung: Eine Sammelklage in den USA ist zunächst eine Behauptung, kein Urteil. Wie schnell so etwas kippen kann, zeigt derselbe Bericht ein paar Absätze weiter oben: Eine ältere Sammelklage aus dem Jahr 2022 wurde am 31. März 2026 endgültig abgewiesen; die Kläger sind in Berufung gegangen. Bemerkenswert ist an der neuen Klage weniger ihr Ausgang als ihr Gegenstand — sie handelt exakt von der Zahl, die wir in Wahrheit Nr. 1 gelesen haben.
Was KI bei PayPal konkret bedeutet: 1,5 Milliarden Sparziel
Bei fast jeder Aktienanalyse taucht heute die Frage auf, was künstliche Intelligenz mit dem Geschäft macht. Bei PayPal steht die Antwort ungewöhnlich präzise im Bericht — und sie ist keine Umsatzgeschichte, sondern eine Kostengeschichte. Im April 2026 kündigte der Konzern einen Umbau von Geschäft und Führungsmannschaft an:
„This strategic reorganization and business simplification program, which will focus on realigning our operating structure and accelerating the adoption of artificial intelligence and automation across the company, is expected to deliver at least $1.5 billion in gross annualized run-rate savings over the next two to three years.“
Übersetzung: „Dieses Programm zur strategischen Neuordnung und Vereinfachung des Geschäfts, das sich auf die Neuausrichtung unserer Betriebsstruktur und die beschleunigte Einführung von künstlicher Intelligenz und Automatisierung im gesamten Unternehmen konzentriert, soll in den nächsten zwei bis drei Jahren Bruttoeinsparungen von mindestens 1,5 Milliarden US-Dollar auf Jahresbasis erbringen.“
— PayPal Holdings, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Abschnitt „Recent developments“

1,5 Milliarden US-Dollar sind gemessen am Betriebsergebnis 2025 von 6.065 Millionen eine Viertel-Gewinnstufe. Zwei Einschränkungen nennt der Bericht selbst. Erstens will PayPal „einen erheblichen Teil“ der Einsparungen wieder in Wachstumsvorhaben stecken — es handelt sich also nicht um zusätzlichen Gewinn. Zweitens ist bisher nur eine erste Stufe beziffert: rund 400 Millionen US-Dollar laufende Bruttoeinsparung bis Jahresende, dafür ein Umbauaufwand von 120 bis 140 Millionen im zweiten Halbjahr 2026. Im zweiten Quartal 2026 fielen bereits 44 Millionen Restrukturierungsaufwand für dieses Programm an. Im dritten Quartal wies PayPal insgesamt 178 Millionen Restrukturierungsaufwand aus — mehr, als für das ganze Halbjahr veranschlagt war; die Aufteilung nach Programmen steht noch aus. Für das vierte Quartal stellt die Ergebnismitteilung vom 27. Oktober 2026 insgesamt rund 70 Millionen an Bereinigungen in Aussicht.
Auf der Produktseite taucht KI in den Berichten in zwei Rollen auf: als Werkzeug in Betrugsabwehr, Risikosteuerung und Kundenservice — der Geschäftsbericht 2025 sagt wörtlich, man setze KI und maschinelles Lernen „unter anderem bei der Betrugsprävention, im Risikomanagement, bei der Produktoptimierung und im Kundenservice“ ein — und als künftiger Bezahlkanal, wenn Einkäufe über KI-Assistenten abgewickelt werden. Eine eigene Umsatzzeile hat KI bei PayPal nicht. Deshalb führen wir das Unternehmen in unserer KI-Einstufung als Nutzer, nicht als Verkäufer von KI.
Was die Aktie kostet
Größenordnungen statt Tageskurse. Bei einem Börsenwert von rund 46 Milliarden US-Dollar (837 Millionen Aktien zum 30. September 2026 mal 54,99 US-Dollar Schlusskurs am 26. Oktober 2026, dem Handelstag vor der Ergebnismitteilung) und einem Nettogewinn von 5.233 Millionen US-Dollar im Jahr 2025 liegt das Kurs-Gewinn-Verhältnis bei knapp 9; auf den Gewinn der letzten zwölf Monate bis zum 30. September 2026 (4.727 Millionen) gerechnet bei knapp 10. Das Kurs-Umsatz-Verhältnis liegt bei rund 1,3 auf den Umsatz derselben zwölf Monate (34,3 Milliarden). Zum Vergleich mit der eigenen Vergangenheit: In den Jahren um 2021 wurde PayPal zeitweise mit dem Fünffachen des Umsatzes bewertet. Zur Erstveröffentlichung dieser Analyse am 11. August 2026 hatte der Schlusskurs bei 59,00 US-Dollar gelegen.
Ein Kurs-Gewinn-Verhältnis von rund zehn ist für einen Zahlungsdienstleister mit dieser Marktstellung tatsächlich niedrig. Bevor man daraus ein Schnäppchen macht, gehören drei Dinge dazu. Erstens: Das Unternehmen selbst erwartet fallende ausgewiesene Gewinne. In der Ergebnismitteilung vom 27. Oktober 2026 nennt PayPal für 2026 einen ausgewiesenen Gewinn je Aktie von rund 5,07 US-Dollar nach 5,41 im Jahr 2025, also rund sechs Prozent weniger; im Juli hatte PayPal nur einen Rückgang im mittleren einstelligen Prozentbereich angekündigt, jetzt ist er beziffert. Angehoben wurde nur der bereinigte Wert, auf rund 5,60 US-Dollar. Auf die ausgewiesene Prognose gerechnet liegt das Kurs-Gewinn-Verhältnis bei knapp 11. Ein niedriges Vielfaches auf einen schrumpfenden Gewinn ist weniger günstig, als es aussieht.
Zweitens der Buchwert: 19.483 Millionen US-Dollar Eigenkapital zum 30. September 2026 ergeben rund 23 US-Dollar je Aktie. Davon sind allerdings 10.968 Millionen Firmenwert aus alten Zukäufen; zieht man ihn und die übrigen immateriellen Werte ab, bleiben rund 10 US-Dollar je Aktie an greifbarem Eigenkapital. Der Kurs-Buchwert-Vergleich taugt hier also wenig — was bei einer Plattform ohne nennenswertes Anlagevermögen normal ist.
Drittens die Dividende: 0,14 US-Dollar je Aktie und Quartal, zuletzt am 27. Oktober 2026 für den 24. Dezember 2026 erklärt. Das sind rund 0,56 US-Dollar im Jahr und damit rund ein Prozent Rendite auf den Kurs vom 26. Oktober 2026 — die Rückkäufe sind bei PayPal um ein Vielfaches größer als die Dividende. Für den Blick auf einen Wettbewerber im Zahlungsverkehr mit ganz anderer Bewertungsgeschichte lohnt der Vergleich mit unserer Analyse zu FIS.
Chancen und Risiken auf einen Blick
Chancen
- Ein echtes, cash-erzeugendes Geschäft. 6.416 Millionen US-Dollar operativer Mittelzufluss (2025) bei 852 Millionen Sachinvestitionen; ein Netzwerk aus 440 Millionen Konten und Millionen Händlern lässt sich nicht kurzfristig nachbauen.
- Der Rückkauf ist finanzierbar und läuft weiter. Im dritten Quartal 2026 flossen weitere 1,5 Milliarden US-Dollar in rund 28 Millionen Aktien; vom im Februar 2025 genehmigten Rahmen sind rechnerisch noch rund 9,4 Milliarden offen. Sinkt die Aktienzahl weiter im bisherigen Tempo, steigt der Gewinn je Aktie auch bei stagnierendem Gewinn.
- Das Sparprogramm ist beziffert — und die bereinigte Prognose steigt. Mindestens 1,5 Milliarden US-Dollar jährliche Bruttoeinsparung binnen zwei bis drei Jahren, davon rund 400 Millionen bereits für die erste Stufe bis Jahresende 2026 benannt. Am 27. Oktober 2026 hob PayPal die bereinigte Jahresprognose für den Gewinn je Aktie von rund 5,38 auf rund 5,60 US-Dollar an; die Transaktions- und Kreditverluste sanken im dritten Quartal von 483 auf 386 Millionen.
- Ein neuer Chef mit Umbau-Erfahrung. Enrique Lores hat den Umbau eines großen, reifen Technologiekonzerns bei HP über Jahre begleitet; sein Vergütungspaket hängt zu einem erheblichen Teil am Aktienkurs nach drei bis fünf Jahren.
- Solide Finanzlage. 15,1 Milliarden US-Dollar Kasse und Anlagen gegen 13,5 Milliarden Schulden zum 30. September 2026, Zinsdeckung weit über dem Kritischen, keine Hinweise auf Fortführungs- oder Notierungsrisiken.
Risiken
- Die Nutzerbasis wächst kaum. 440 Millionen aktive Konten zum 30. September 2026 gegenüber 435 Millionen Ende 2022. Ohne neue Nutzer muss jedes Wachstum aus Frequenz oder aus dem margenschwachen Abwicklungsgeschäft kommen.
- Der Anteil je Dollar sinkt seit vier Jahren. 2,02 Dollar je 100 Dollar Volumen (2022) gegen 1,85 (2025) und rechnerisch 1,78 im zweiten und 1,76 im dritten Quartal 2026. Das Transaktionsergebnis stieg im dritten Quartal nur um 2 Prozent bei 6 Prozent mehr Volumen.
- Das Unternehmen selbst erwartet einen Gewinnrückgang. Für 2026 nennt PayPal einen ausgewiesenen Gewinn je Aktie von rund 5,07 US-Dollar nach 5,41 (Ergebnismitteilung vom 27. Oktober 2026); im dritten Quartal fiel der Nettogewinn um 14 Prozent, und 178 Millionen Umbaukosten fielen an, bevor die Einsparungen wirken.
- Führungswechsel und laufende Klage. Dritter Vorstandschef in gut zwei Jahren; die konsolidierte Sammelklage In re PayPal Branded Checkout Securities Litigation betrifft genau die Wachstumsschwäche des Markengeschäfts. Ausgang und Kostenfolge sind offen.
- Zinsen und Zinsertrag arbeiten gegeneinander. Neue Anleihen zu 4,55 bis 5,55 Prozent ersetzen Altschulden zu 2,3 bis 2,85 Prozent, während der Zinsertrag aus Kundenguthaben zurückgeht: Er sank im dritten Quartal 2026 von 321 auf 289 Millionen US-Dollar, das Transaktionsergebnis ohne diese Zinsen wuchs mit 3 Prozent schneller als das gesamte mit 2 Prozent.
- Aktienvergütung als Gegenkraft. Rund 1,0 Milliarden US-Dollar Aufwand im Jahr 2025 und ein neuer Plan über bis zu 83,7 Millionen Aktien — rund ein Zehntel der Aktienzahl zum 30. September 2026.
Ein menschliches Fazit
Am Anfang stand die Durchlauf-Falle: Der Kopf hört „1,79 Billionen US-Dollar“ und rechnet automatisch mit Größe, Macht und Wachstum. Jetzt kennen wir die Umrechnung. Von 100 durchgeleiteten Dollar bleiben 1,85 bei PayPal hängen, Tendenz seit vier Jahren fallend. Und die Falle hat eine zweite Ebene, die noch persönlicher ist: Du kennst PayPal, weil du den gelben Knopf benutzt. Aber genau dieser Teil ist der, der nicht mehr wächst. Gewachsen ist der Teil, den du nie siehst — die Abwicklung fremder Kreditkartenzahlungen im Hintergrund, bei der je Dollar viel weniger hängen bleibt.
Das macht PayPal nicht zu einem schlechten Unternehmen. Es ist profitabel, es erzeugt Bargeld, es hat eine gesunde Bilanz und ein Netzwerk, das man nicht über Nacht nachbaut. Es macht PayPal zu einem Unternehmen mit einer einzigen offenen Frage, und die lautet nicht „übersteht es das?“, sondern: Kann der Bezahlknopf wieder wachsen — an Nutzern und an Marge? Auf diese Frage antworten der neue Vorstandschef, das Sparprogramm und die nächsten Quartalsberichte.
Bis dahin hilft eine nüchterne Merkregel für den Umgang mit Rückkäufen: Ein Rückkauf schafft Wert, wenn er den Kuchen aufteilt. Er verschleiert nur, wenn er verhindert, dass man merkt, dass der Kuchen kleiner wird. Bei PayPal fiel der Nettogewinn im zweiten Quartal 2026 um 12 Prozent, der Gewinn je Aktie um 3 — und im dritten Quartal um 14 und 4 Prozent, während die Schlagzeile von einer angehobenen Prognose sprach. Wer nur die zweite Zahl liest, hat den Vorgang nicht verstanden. Wer nur die erste liest, übersieht, dass die Aktionäre tatsächlich einen wachsenden Anteil an einer Firma halten, die weiter Milliarden verdient.
Beide Zahlen gehören zusammen. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- PayPal Holdings, Inc. — Ergebnismitteilung zum dritten Quartal 2026 (Anlage 99.1 zur Ad-hoc-Meldung Form 8-K vom 27. Oktober 2026, Punkte 2.02 und 9.01) (Zahlungsvolumen, aktive Konten, Umsatz, Ergebnis, Bilanz und Kapitalflussrechnung zum 30. September 2026, Rückkauf, Dividende, Prognose 2026). Der Quartalsbericht (10-Q) zum 30. September 2026 war am 27. Oktober 2026 noch nicht eingereicht.
- BlackRock, Inc. — Schedule 13G/A zu PayPal Holdings, Inc. vom 29. Juli 2026 (passive Beteiligung von 8,1 Prozent)
- PayPal Holdings, Inc. — SEC-Quartalsbericht (Form 10-Q) zum 30. Juni 2026, eingereicht am 28. Juli 2026 (Aktive Konten, Zahlungsvolumen, Umsatz, Ergebnis, Note 11 „Loans and Interest Receivable“, Note 12 „Debt“, Note 13 „Commitments and Contingencies“, Note 14 „Stockholders’ Equity“, Note 17 „Restructuring and Other“, Teil II Punkt 2)
- PayPal Holdings, Inc. — Ergebnismitteilung zum zweiten Quartal 2026 (Anlage 99.1 zur Ad-hoc-Meldung Form 8-K vom 28. Juli 2026) (Transaktionsergebnis, Rückkaufvolumen, Prognose für 2026)
- PayPal Holdings, Inc. — SEC-Geschäftsbericht (Form 10-K) für 2025, eingereicht am 3. Februar 2026 (Beschäftigte, Zahlungsvolumen und aktive Konten 2024/2025, Umsatzaufteilung, Rückkäufe, KI-Einsatz)
- PayPal Holdings, Inc. — SEC-Geschäftsbericht (Form 10-K) für 2024, eingereicht am 4. Februar 2025 (aktive Konten und Zahlungsvolumen 2023/2024, Aktienzahl 2023)
- PayPal Holdings, Inc. — SEC-Geschäftsbericht (Form 10-K) für 2023, eingereicht am 8. Februar 2024 (aktive Konten und Zahlungsvolumen 2022/2023, Aktienzahl 2022)
- PayPal Holdings, Inc. — Ad-hoc-Meldung (Form 8-K) vom 3. Februar 2026, Punkt 5.02 (Abgang Alex Chriss, Berufung von Enrique Lores, Vergütungspaket)
- PayPal Holdings, Inc. — Ad-hoc-Meldung (Form 8-K) vom 21. Mai 2026, Punkte 5.02 und 5.07 (Aktienvergütungsplan 2026, Ergebnisse der Hauptversammlung)
- SEC EDGAR — Einreichungsübersicht PayPal Holdings, Inc. (CIK 0001633917)
- Fundamentaldaten (Kursreihen; Schlusskurse vom 11. August 2026 und 26. Oktober 2026)
Hinweis und Haftungsausschluss: Dieser Beitrag ist eine journalistische Einordnung öffentlich zugänglicher Unternehmensinformationen und ausdrücklich keine Anlageberatung, keine Finanzanalyse im Sinne des Wertpapierhandelsgesetzes und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien können jederzeit erheblich an Wert verlieren, ein Totalverlust ist möglich. Alle genannten Zahlen stammen aus den verlinkten Originalquellen und tragen den dort angegebenen Stichtag; spätere Entwicklungen sind nicht berücksichtigt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 25.371,0 | 27.518,0 | 29.771,0 | 31.797,0 | 33.172,0 |
| Betriebsergebnis (EBIT) | 4.262,0 | 3.837,0 | 5.028,0 | 5.325,0 | 6.065,0 |
| Nettogewinn | 4.169,0 | 2.419,0 | 4.246,0 | 4.147,0 | 5.233,0 |
| Nettomarge | 16,4 % | 8,8 % | 14,3 % | 13,0 % | 15,8 % |
| Gewinn je Aktie | 3,52 $ | 2,09 $ | 3,84 $ | 3,99 $ | 5,41 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell & Substanz positiv
- Ein Netzwerk aus 440 Millionen aktiven Konten (30.09.2026) und Millionen Händlern, über das 2025 ein Zahlungsvolumen von 1,79 Billionen US-Dollar lief. Das Geschäft erzeugte 2025 einen operativen Mittelzufluss von 6.416 Millionen US-Dollar bei nur 852 Millionen Sachinvestitionen und einen Nettogewinn von 5.233 Millionen. Ein solches Netzwerk baut niemand über Nacht nach.
- Wachstum der Nutzerbasis negativ
- Die Zahl der aktiven Konten lag zum 30. September 2026 bei 440 Millionen gegenüber 438 Millionen ein Jahr zuvor und 435 Millionen Ende 2022 — gut ein Prozent in knapp vier Jahren. Das Volumenwachstum stammt aus höherer Frequenz (60,8 Zahlungen je Konto auf zwölf Monate) und aus der Kartenabwicklung ohne Markenauftritt: Braintree brachte allein im zweiten Quartal 2026 rund 400 Millionen US-Dollar zusätzlichen Umsatz.
- Marge je bewegtem Dollar negativ
- Von 100 durchgeleiteten US-Dollar behielt PayPal 2022 noch 2,02 Dollar, 2025 nur 1,85 und im dritten Quartal 2026 rechnerisch 1,76. Im dritten Quartal stiegen Volumen um 6 Prozent, Umsatz und das vom Unternehmen ausgewiesene Transaktionsergebnis um je 2 Prozent; die operative Marge fiel von 18,1 auf 16,3 Prozent. Für 2026 erwartet PayPal einen ausgewiesenen Gewinn je Aktie von rund 5,07 US-Dollar nach 5,41.
- Kapitalverwendung neutral
- Der Rückkauf ist gewaltig und real — rund 117 Millionen Aktien für 6,0 Milliarden US-Dollar in zwölf Monaten bis zum 30.09.2026, die Aktienzahl fiel von 1.136 Millionen (Ende 2022) auf 837 Millionen. Er ist aber zugleich Gegenkraft zur Aktienvergütung: Der Quartalsbericht nennt den Verwässerungsausgleich als ersten Zweck, und der Plan von 2026 erlaubt bis zu 83,7 Millionen Aktien. Dazu kommt: 2025 wurde zu durchschnittlich 69,94 US-Dollar gekauft, im ersten Halbjahr 2026 zu 44,99.
- Bilanz & Finanzlage positiv
- 15,1 Milliarden US-Dollar Kasse und Anlagen gegen 13,5 Milliarden Schulden zum 30. September 2026, 19.483 Millionen Eigenkapital, Zinsaufwand von 237 Millionen im ersten Halbjahr gegen 2.915 Millionen Betriebsergebnis. Keine Hinweise auf Fortführungsrisiken, kein Prüferwechsel, keine Notierungsgefahr. Einschränkung: 10.968 Millionen des Eigenkapitals sind Firmenwert aus alten Zukäufen.
- Führung & Rechtslage negativ
- Mit Enrique Lores steht seit dem 1. März 2026 der dritte Vorstandschef binnen gut zwei Jahren an der Spitze; Alex Chriss ging nach knapp zweieinhalb Jahren am 2. Februar 2026. Die konsolidierte Sammelklage „In re PayPal Branded Checkout Securities Litigation“ (21.05.2026) wirft dem Unternehmen vor, Hindernisse beim Wachstum des Markengeschäfts verschwiegen zu haben. Der Umbau soll ab April 2026 mindestens 1,5 Milliarden US-Dollar jährlich sparen; bisher zeigt er sich vor allem als Kosten — 178 Millionen Restrukturierungsaufwand im dritten Quartal 2026.
PayPal ist die Durchlauf-Falle in Reinform: 1,79 Billionen US-Dollar Zahlungsvolumen im Jahr 2025 klingen nach unaufhaltsamem Wachstum, doch je 100 Dollar bleiben nur noch 1,76 hängen (drittes Quartal 2026) — nach 2,02 im Jahr 2022 — und die Nutzerbasis bewegt sich mit 440 Millionen Konten seit vier Jahren kaum. Im dritten Quartal 2026 stiegen Volumen um 6 und Umsatz um 2 Prozent, während Betriebsergebnis und Nettogewinn um 8 bzw. 14 Prozent fielen; dass der Gewinn je Aktie nur 4 Prozent nachgab, verdankt sich dem Rückkauf von rund 117 Millionen Aktien binnen zwölf Monaten. Angehoben hat PayPal nur die bereinigte Prognose. Das Unternehmen ist finanziell solide und erzeugt Bargeld, steht aber mit dem dritten Vorstandschef in gut zwei Jahren, einem bezifferten, aber unbewiesenen Sparprogramm und einer Sammelklage genau zur Frage des Markenwachstums an einem offenen Punkt. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil eine wesentliche operative Frage offen und belegt ist: Die Nutzerbasis wächst seit vier Jahren kaum (440 Millionen Konten zum 30.09.2026 gegenüber 435 Millionen Ende 2022), der Anteil je bewegtem Dollar sinkt weiter (2,02 US-Dollar je 100 im Jahr 2022, 1,76 im dritten Quartal 2026), und für 2026 nennt PayPal einen ausgewiesenen Gewinn je Aktie unter dem Vorjahr. Die Substanz ist dagegen unstrittig: 6.416 Millionen US-Dollar operativer Mittelzufluss 2025, 15,1 Milliarden Kasse und Anlagen gegen 13,5 Milliarden Schulden zum 30.09.2026, keine Hinweise auf Fortführungsrisiken — Rot wäre deshalb unangebracht, Grün ebenso, solange das margenstärkste Geschäft nicht wieder wächst. Mit den Zahlen vom 27. Oktober 2026 neu geprüft, bleibt die Stufe gleich; die angehobene bereinigte Prognose belegt Fortschritte bei den Kosten, noch kein Wachstum des Bezahlknopfs. Der Kurs spielt für diese Ampel keine Rolle. Was Du daraus machst, entscheidest Du.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam PayPal über den Meldestrom der US-Börsenaufsicht: die Ad-hoc-Meldung (Form 8-K) vom 3. Februar 2026 zum Wechsel an der Konzernspitze. Grundlage der Zahlen ist der Quartalsbericht (10-Q) zum 30. Juni 2026, eingereicht am 28. Juli 2026, sowie die Ergebnismitteilung desselben Tages und die Geschäftsberichte (10-K) für 2023 bis 2025. Update vom 27. Oktober 2026: eingearbeitet ist die Ergebnismitteilung zum dritten Quartal 2026 (8-K vom 27.10.2026); der Quartalsbericht (10-Q) zum 30. September 2026 lag zu diesem Zeitpunkt noch nicht vor, eine Mitschrift der Telefonkonferenz war nicht auffindbar.
- Der Wert „Umsatz je 100 US-Dollar Zahlungsvolumen“ ist von uns berechnet: Jahresumsatz geteilt durch das im jeweiligen Geschäftsbericht genannte Zahlungsvolumen. Das Volumen wird dort auf 10 Milliarden US-Dollar gerundet ausgewiesen, die abgeleiteten Werte sind daher auf zwei Nachkommastellen genau. Das „Transaktionsergebnis“ (transaction margin dollars) ist eine vom Unternehmen definierte Kennzahl und keine Position der Gewinn-und-Verlust-Rechnung.
- Bewertungsangaben datiert und evergreen: Börsenwert rund 46 Milliarden US-Dollar am 26. Oktober 2026 (837 Millionen Aktien laut Bilanz zum 30.09.2026 × 54,99 US-Dollar Schlusskurs); zur Erstveröffentlichung am 11. August 2026 waren es rund 51 Milliarden (862 Millionen × 59,00 US-Dollar). Tageskurse sind kein Kaufargument. Nicht zu verwechseln: PayPal Holdings, Inc. (PYPL) ist der Konzern; Braintree, Venmo, Xoom, Zettle, Honey und Paidy sind Töchter und keine eigenständig notierten Gesellschaften.
Aktien-Wächter
Diese Analyse ist Stand 27. Oktober 2026. Was sich seitdem bei PYPL geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu PayPal Holdings Inc (PYPL) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Mit Gebühren auf abgewickelte Zahlungen. Drei Bereiche tragen das Geschäft: der sichtbare Bezahlknopf im Online-Handel (das margenstärkste Geschäft), die unsichtbare Kartenabwicklung für große Plattformen unter dem Namen Braintree und die Geldsende-App Venmo. Dazu kommen Zinsen und Gebühren aus Verbraucher- und Händlerkrediten sowie Erträge auf verwaltete Kundenguthaben. 2025 setzte PayPal 33.172 Millionen US-Dollar um und verdiente netto 5.233 Millionen.
Zum 30. September 2026 zählte PayPal 440 Millionen aktive Konten, nach 438 Millionen ein Jahr zuvor (plus 0,6 Prozent). Die Zahl bewegt sich seit Jahren kaum: 435 Millionen Ende 2022, 426 Millionen Ende 2023, 434 Millionen Ende 2024, 439 Millionen Ende 2025. Das Wachstum des Zahlungsvolumens stammt daher aus mehr Transaktionen je Konto (60,8 auf zwölf Monate gerechnet) und aus dem Abwicklungsgeschäft Braintree.
Das Zahlungsvolumen stieg um 6 Prozent auf 487,1 Milliarden US-Dollar, der Umsatz um 2 Prozent auf 8.584 Millionen; das Betriebsergebnis fiel um 8 Prozent auf 1.402 Millionen, der Nettogewinn um 14 Prozent auf 1.073 Millionen. Der verwässerte Gewinn je Aktie sank nur um 4 Prozent auf 1,25 US-Dollar, weil die durchschnittliche verwässerte Aktienzahl von 960 auf 858 Millionen fiel. Zum 30. September 2026 standen 837 Millionen Aktien aus, Ende 2022 waren es noch 1.136 Millionen (Ergebnismitteilung vom 27. Oktober 2026).
Gemessen an der eigenen Vergangenheit und an der Marktstellung ist die Bewertung niedrig: rund 46 Milliarden US-Dollar Börsenwert (837 Millionen Aktien zum Schlusskurs vom 26. Oktober 2026) bei 4.727 Millionen Nettogewinn in den zwölf Monaten bis zum 30. September 2026 ergeben ein Kurs-Gewinn-Verhältnis von knapp 10, das Kurs-Umsatz-Verhältnis liegt bei rund 1,3. Dagegen steht, dass PayPal selbst für 2026 einen ausgewiesenen Gewinn je Aktie von rund 5,07 US-Dollar nach 5,41 erwartet. Ein niedriges Vielfaches auf einen schrumpfenden Gewinn ist weniger günstig, als es wirkt.
Enrique Lores, seit dem 1. März 2026. Sein Vorgänger Alex Chriss schied am 2. Februar 2026 aus, Finanz- und Betriebschefin Jamie Miller führte übergangsweise. Lores war zuvor Aufsichtsratsvorsitzender von PayPal und sechs Jahre lang Vorstandschef von HP Inc.; den Aufsichtsratsvorsitz übernahm David Dorman. Zum Amtsantritt erhielt Lores Aktienzusagen mit einem Zuteilungswert von rund 89 Millionen US-Dollar sowie ein Grundgehalt von 1,45 Millionen.
Zwei im Februar und April 2026 in Kalifornien eingereichte Wertpapier-Sammelklagen wurden am 21. Mai 2026 zu „In re PayPal Branded Checkout Securities Litigation“ zusammengeführt. Der Vorwurf: PayPal habe Hindernisse für die Wachstumsstrategie seines Markengeschäfts nicht offengelegt, die das Erreichen der Finanzziele für 2027 beeinträchtigten. Der Klassenzeitraum reicht vom 8. Februar 2024 bis zum 2. Februar 2026. Es handelt sich um Behauptungen; ein Urteil liegt nicht vor.
Vor allem sparen. Das im April 2026 angekündigte Umbauprogramm setzt laut Quartalsbericht auf die beschleunigte Einführung von künstlicher Intelligenz und Automatisierung und soll binnen zwei bis drei Jahren mindestens 1,5 Milliarden US-Dollar jährliche Bruttoeinsparung bringen; ein erheblicher Teil davon soll reinvestiert werden. Operativ nutzt PayPal KI seit Langem in Betrugsabwehr, Risikosteuerung und Kundenservice. Eine eigene KI-Umsatzzeile gibt es nicht.
Zum 30. September 2026 wies PayPal 13,5 Milliarden US-Dollar Gesamtschulden aus (2.533 Millionen kurzfristig, 10.939 Millionen langfristig), gegenüber 15,1 Milliarden US-Dollar Kasse und Anlagen. Im Mai 2026 kamen neue Anleihen über 2,0 Milliarden zu 4,550, 4,950 und 5,550 Prozent hinzu. Die erste große Altanleihe über 1.250 Millionen zu 2,650 Prozent war am 1. Oktober 2026 fällig; eine neue Anleihe hat PayPal bis zum 27. Oktober 2026 nicht begeben. Der Zinsaufwand für Anleihen lag im ersten Halbjahr 2026 bei 225 Millionen US-Dollar.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.