Prospect Resources: Das Lithium-Glück ist ausgezahlt — jetzt sollen 877.000 Tonnen Kupfer in Sambia es wiederholen
Prospect Resources (ASX: PSC, Frankfurt: 5E8) hat schon einmal eine Mine entwickelt und für Hunderte Millionen US-Dollar verkauft. Heute bohrt dasselbe Team in Sambia und meldet 877.000 Tonnen Kupfer in der Ressource. Eine Wirtschaftlichkeitsstudie gibt es noch nicht, der Kupfergehalt sinkt von Schätzung zu Schätzung, und seit Mitte 2024 ist die Aktienzahl um rund 75 Prozent gestiegen. Ein bewährtes Team ist ein Grund hinzusehen — ein Beweis für die nächste Mine ist es nicht.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 2. Oktober 2026
- Schlusskurs
- 0,235 A$ +14,63 %
- Marktkapitalisierung
- 0,2 Mrd. A$
- Wachstums-Score
- 3/10
- AAQS
- 2/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,17 A$ bis 0,475 A$ · Letzter Kurs: 0,235 A$ (Stand: 2. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die sich wie Menschenkenntnis anfühlt: Wer einmal gewonnen hat, gewinnt wieder. Ein Trainer, der einmal Meister wurde, ein Gründer, der schon eine Firma verkauft hat — denen trauen wir das zweite Mal fast automatisch zu. Nennen wir das die Seriensieger-Falle. Sie ist nicht dumm, denn Erfahrung zählt. Aber sie verwechselt das Team mit dem Spielfeld. Der beste Trainer gewinnt nicht mit jeder Mannschaft, und das beste Bergbauteam findet nicht in jedem Boden eine bezahlbare Mine.
Prospect Resources Limited ist dafür ein Lehrstück. Das Team um Vorstandschef Sam Hosack hat die Lithiummine Arcadia in Simbabwe entwickelt und an den chinesischen Konzern Huayou Cobalt verkauft; ein großer Teil des Erlöses ging an die Aktionäre zurück. Jetzt soll dasselbe mit Kupfer in Sambia gelingen. Machen wir also einen Deal: Wir lassen den guten Ruf kurz beiseite und lesen gemeinsam den Jahresbericht 2026, die Ressourcen-Meldungen und die Bohrmeldungen bis zum 1. Oktober 2026. Am Ende entscheidest du selbst.

Was Prospect Resources eigentlich macht
Prospect ist ein Explorer: ein Unternehmen, das Rohstoffe sucht und vermisst, aber noch nichts fördert. Stell es dir vor wie einen Bauherrn, der ein Grundstück gekauft hat und gerade Bodenproben zieht — ein Haus steht noch nicht, und ob sich der Bau rechnet, weiß noch niemand. Das Grundstück heißt Mumbezhi, liegt im Kupfergürtel im Nordwesten Sambias und umfasst rund 356 Quadratkilometer auf zwei großen Bergbaulizenzen, die am 31. März 2025 für 25 Jahre erteilt wurden. Prospect hält 90 Prozent über eine Tochter in Singapur. In der Nachbarschaft fördern große Konzerne aus ähnlichem Gestein; die Mine Sentinel von First Quantum liegt nach Angaben von Prospect rund 25 Kilometer entfernt.
Gekauft hat Prospect Mumbezhi im Jahr 2024: 85 Prozent für 5,5 Millionen US-Dollar in bar und 1,0 Million US-Dollar in eigenen Aktien. Im März 2026 kamen weitere 5 Prozent für 4,25 Millionen US-Dollar hinzu. Daneben gibt es nur noch das Lithiumprojekt Omaruru in Namibia, dessen Erkundung eingestellt ist; am 31. Juli 2026 gingen dafür zwei unverbindliche Kaufangebote ein. Das kleinere Lithiumprojekt Step Aside in Simbabwe wurde im November 2025 für bis zu 2,2 Millionen US-Dollar verkauft.
Woran verdient Prospect heute? An Zinsen. Die „Umsätze“ im Jahresbericht — 586.000 australische Dollar im Geschäftsjahr 2026 — sind im Wesentlichen Zinserträge auf die Kasse. Der Rest ist Ausgabe: Bohrungen, Laborproben, Studien, Verwaltung. Wie das endet, hat das Unternehmen in seinem Jahresbericht selbst beschrieben: „In the absence of a producing asset, the cash inflows are mainly sourced from capital raising activities.“ Auf Deutsch: Solange nichts gefördert wird, kommt das Geld vor allem aus Kapitalerhöhungen.
Die Firmengeschichte für Anleger
-
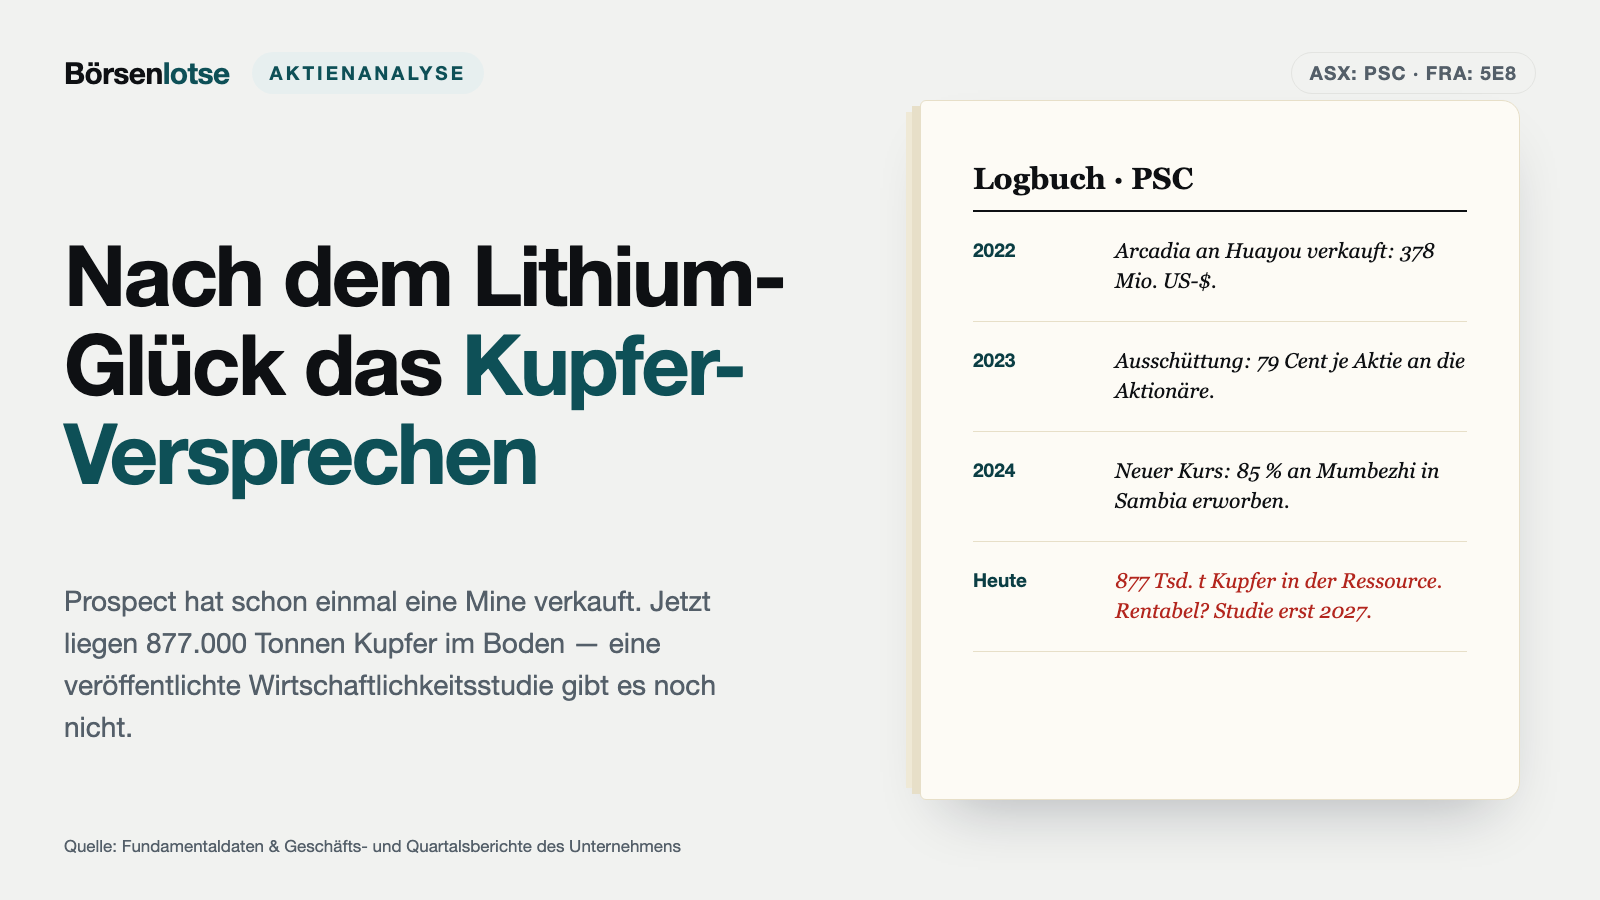
2022
Arcadia an Huayou verkauft
Im Juli 2022 wurde der Verkauf der Lithiummine vollzogen; das Geschäftsjahr 2022 schloss mit 397,5 Mio. A$ Gewinn. Für Aktionäre der Moment, in dem aus Hoffnung Geld wurde.
-
2023
79 Cent je Aktie ausgeschüttet
Der Großteil des Erlöses ging an die Aktionäre zurück. Danach war Prospect wieder ein kleiner Explorer mit 26,2 Mio. A$ Kasse zum 30.06.2023.
-
2024
Einstieg bei Mumbezhi
85 % am Kupferprojekt in Sambia für 5,5 Mio. US-$ bar plus 1,0 Mio. US-$ in Aktien. Der Wechsel vom Lithium zum Kupfer begann mit einer Platzierung zu 0,10 A$ im August.
-
2025
First Quantum steigt ein, Lizenzen erteilt
Im April zeichnete First Quantum 101,06 Mio. Aktien zu 0,15 A$; am 31.03.2025 wurden die Bergbaulizenzen für 25 Jahre erteilt. Erste Ressource: rund 515.000 t Kupfer.
-
2026
45 Mio. A$ und 877.100 t Kupfer
Platzierung zu 0,38 A$ im Februar, Ressource im Mai bei 877.100 t mit sinkendem Gehalt. Die Scoping-Studie rückte vom zweiten Halbjahr 2026 ins erste Quartal 2027.
Woher die Zahlen stammen: ASX statt SEC
Ein Punkt vorweg, weil er die Beleglage prägt: Von Prospect gibt es keinen Geschäftsbericht (10-K) und keinen Quartalsbericht (10-Q) bei der US-Börsenaufsicht SEC. Das Unternehmen ist dort nicht berichtspflichtig, und das ist bei einer australischen Gesellschaft mit Heimatbörse in Sydney normal. Berichtet wird nach australischem Recht in australischen Dollar: ein geprüfter Jahresbericht zum 30. Juni, ein Halbjahresbericht zum 31. Dezember und — für Bergbau-Explorer an der ASX Pflicht — ein Quartalsbericht samt Kassenausweis (Appendix 5B). Hinzu kommen Pflichtmeldungen zu Bohrergebnissen und Ressourcen, die nach dem australischen Standard JORC erstellt und von einer benannten Fachperson verantwortet werden.
Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäfts- und Quartalsberichte des Unternehmens“. Das Geschäftsjahr endet am 30. Juni: Das „Geschäftsjahr 2026“ umfasst also Juli 2025 bis Juni 2026. Mitschriften von Analystenkonferenzen lagen uns für Prospect nicht vor; ausgewertet haben wir stattdessen den Jahresbericht 2026 vom 24. September 2026, den Quartalsbericht zum 30. Juni 2026, die Ressourcen-Meldungen und alle Meldungen bis zum 1. Oktober 2026.
Wie die Aktie auf unseren Tisch kam
Ehrlich gesagt: Prospect ist kein Treffer unseres hauseigenen Aktien-Scanners, und es kann keiner sein. Der arbeitet mit Umsatz, Gewinn, Marge und Bilanzrelationen — ein Explorer ohne Förderung fällt durch jeden dieser Filter. Auf die Rechercheliste kam der Wert über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger (Stand 2. Oktober 2026), und zwar unter dem Frankfurter Kürzel 5E8. Das ist ein Aufmerksamkeits-, kein Qualitätssignal.
Hinter 5E8 steckt dieselbe Aktie wie hinter PSC in Sydney. Die Preisbildung findet an der ASX in australischen Dollar statt; in Frankfurt notierte die Aktie am 1. Oktober 2026 bei 0,12 Euro, und an nur 37 der letzten 130 Handelstage bis dahin gab es dort überhaupt Umsatz. Wer in Deutschland kauft, trägt also zusätzlich die Bewegung des australischen Dollars und einen dünnen Handel. Die laufenden Kennzahlen findest du auf unserer Aktienseite zu Prospect Resources.
Zur Aktualität: Nach dem Jahresbericht vom 24. September 2026 hat Prospect zwei Meldungen veröffentlicht, die wir eingearbeitet haben — die Ausgabe von Mitarbeiteroptionen mit dem aktuellen Aktienbestand (30. September) und neue Bohrergebnisse samt Zeitplan für die Studie (1. Oktober). Seit dem 21. September 2026 gehört Prospect außerdem zum australischen Index All Ordinaries (Meldung von S&P Dow Jones Indices vom 4. September 2026).
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt — und das ist die Vorgeschichte. Im Geschäftsjahr 2022 stand bei Prospect ein Gewinn von 397,5 Millionen australischen Dollar, fast vollständig aus dem Verkauf von Arcadia. Im Geschäftsjahr 2023 zahlte das Unternehmen 79 Cent je Aktie an seine Aktionäre aus. Der Jahresbericht 2026 rechnet Sam Hosack ausdrücklich zu, dass der Großteil des Geldes nicht in neuen Abenteuern verschwand:
„Mr Hosack was key in ensuring a very high proportion of the sale proceeds were returned to shareholders locking in substantial value realisation.“
Übersetzung: „Herr Hosack war maßgeblich dafür verantwortlich, dass ein sehr hoher Anteil des Verkaufserlöses an die Aktionäre zurückfloss und so ein erheblicher Wert gesichert wurde.“
— Prospect Resources Ltd, Jahresbericht 2026, Information on Directors, S. 16
Das ist selten bei Rohstoff-Explorern und verdient Respekt. Der Jahresbericht beziffert den Arcadia-Verkauf auf 422 Millionen US-Dollar auf 100-Prozent-Basis; in der Meldung zum Verkauf von Step Aside vom 5. November 2025 nennt Prospect 378 Millionen US-Dollar und den Juli 2022 als Zeitpunkt.
Auch bei Mumbezhi hat das Team in kurzer Zeit viel geliefert. Die erste Ressourcenschätzung im März 2025 kam auf rund 515.000 Tonnen Kupfer, die Schätzung vom 20. Mai 2026 auf 877.100 Tonnen in 208,1 Millionen Tonnen Gestein, dazu 43.500 Tonnen Kobalt und 262.100 Unzen Gold als mögliche Nebenprodukte. Metallurgische Tests lieferten Kupferkonzentrat mit 25,0 bis 31,9 Prozent Kupfer bei Ausbeuten von rund 94 Prozent (Meldung vom 25. Juni 2026). Und das erste Füllbohrloch der neuen Kampagne traf 18,0 Meter mit 1,31 Prozent Kupfer ab 148 Metern Tiefe (Meldung vom 1. Oktober 2026).
Die Kasse ist gut gefüllt. Zum 30. Juni 2026 lagen 36,6 Millionen australische Dollar auf Konten und weitere 5,0 Millionen im Festgeld; Kredite gab es keine, die gesamten Verbindlichkeiten betrugen 2,0 Millionen. Der Abschlussprüfer Stantons testierte den Jahresabschluss ohne Einschränkung und ohne Hinweis auf eine Gefahr für die Unternehmensfortführung.
Jetzt die zweite Hälfte des Bildes, die Ergebnisrechnung. Aus dem Jahresbericht 2026:
- Geschäftsjahr 2022: Gewinn 397,5 Millionen australische Dollar (Arcadia-Verkauf)
- Geschäftsjahr 2023: Verlust 5,6 Millionen
- Geschäftsjahr 2024: Verlust 7,0 Millionen
- Geschäftsjahr 2025: Verlust 8,1 Millionen
- Geschäftsjahr 2026: Verlust 7,9 Millionen, davon 1,9 Millionen aus aufgegebenen Lithiumprojekten
Wichtiger als der Verlust ist, was bar abfließt. Im Geschäftsjahr 2026 waren es 6,7 Millionen für den laufenden Betrieb, 11,4 Millionen für Bohrungen und Studien, die als Explorationsvermögen in die Bilanz wandern, und 0,7 Millionen für Sachanlagen — zusammen rund 18,8 Millionen australische Dollar. Dazu kamen einmalig 6,1 Millionen für den Zukauf der 5 Prozent an Mumbezhi. Anfang Oktober 2026 arbeiteten vier Bohrgeräte gleichzeitig; das Tempo des Geldverbrauchs dürfte eher steigen als fallen.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt kommen die Stellen, die man in einer Präsentation nicht auf der Titelseite findet. Alle stammen aus den eigenen Dokumenten des Unternehmens.
Unbequeme Wahrheit Nr. 1: Eine Ressource ist noch keine Mine — und die Studie rutscht
Eine Ressource sagt, wie viel Kupfer vermutlich im Boden liegt. Ob man es mit Gewinn herausholen kann, sagt sie nicht. Das beantworten erst Wirtschaftlichkeitsstudien, in Australien meist in drei Stufen: Scoping-Studie (grobe Machbarkeit), Vor-Machbarkeitsstudie und Machbarkeitsstudie. Für Mumbezhi gibt es bislang keine davon. Bei der Platzierung im Februar 2026 versprach Prospect:
„Completion of an internal Scoping Study in H2 2026, to support further evaluation works and targeted delivery of a Pre-Feasibility Study during H2 2027;“
Übersetzung: „Fertigstellung einer internen Scoping-Studie im zweiten Halbjahr 2026 als Grundlage für weitere Bewertungsarbeiten und angestrebte Vorlage einer Vor-Machbarkeitsstudie im zweiten Halbjahr 2027;“
— Prospect Resources Ltd, ASX-Meldung vom 16. Februar 2026 zur Platzierung über 45 Millionen australische Dollar, Abschnitt Use of proceeds
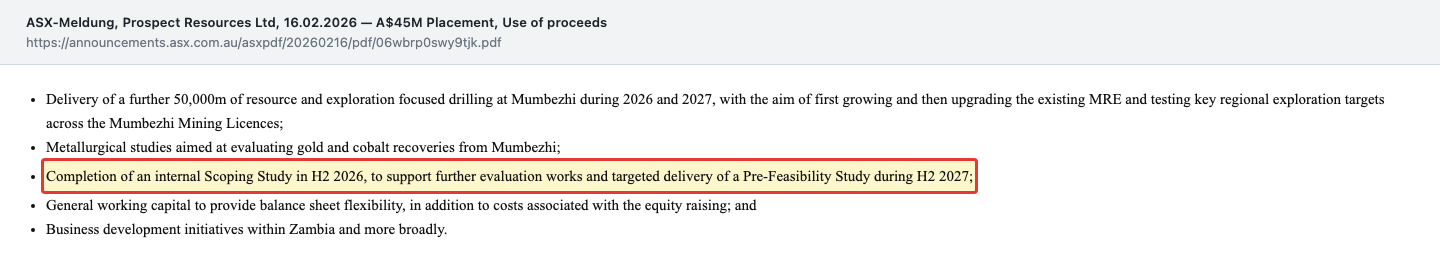
Im Quartalsbericht vom 29. Juli 2026 hieß es dann „Q4 2026 / Q1 2027“. In der Meldung vom 1. Oktober 2026 steht: „Mumbezhi Scoping Study remains on track for completion and release in Q1 2027.“ — die Studie bleibe auf Kurs für das erste Quartal 2027. Auf Kurs ist sie gemessen am Juli, nicht am Februar. Ein Quartal Verschiebung ist bei Explorern keine Seltenheit, und Prospect begründet die Verzögerung bei den Bohrergebnissen mit einem Rückstau in den Laboren der Region. Für dich heißt es trotzdem: Die wichtigste Zahl — ob sich eine Mine rechnet — gibt es frühestens 2027, die Vor-Machbarkeitsstudie nach dem Plan vom Februar frühestens Ende 2027.
Unbequeme Wahrheit Nr. 2: Mehr Kupfer, weniger Gehalt — und das Wachstum steckt in der unsichersten Klasse
Ressourcen werden nach Vertrauen sortiert. Indicated (angezeigt) heißt: Die Bohrlöcher liegen so dicht, dass man Menge und Gehalt einigermaßen belastbar schätzen kann. Inferred (vermutet) heißt: Es gibt Hinweise, aber die Lücken zwischen den Bohrungen sind groß. Eine Inferred-Tonne ist eher ein begründeter Verdacht als ein Lagerbestand.
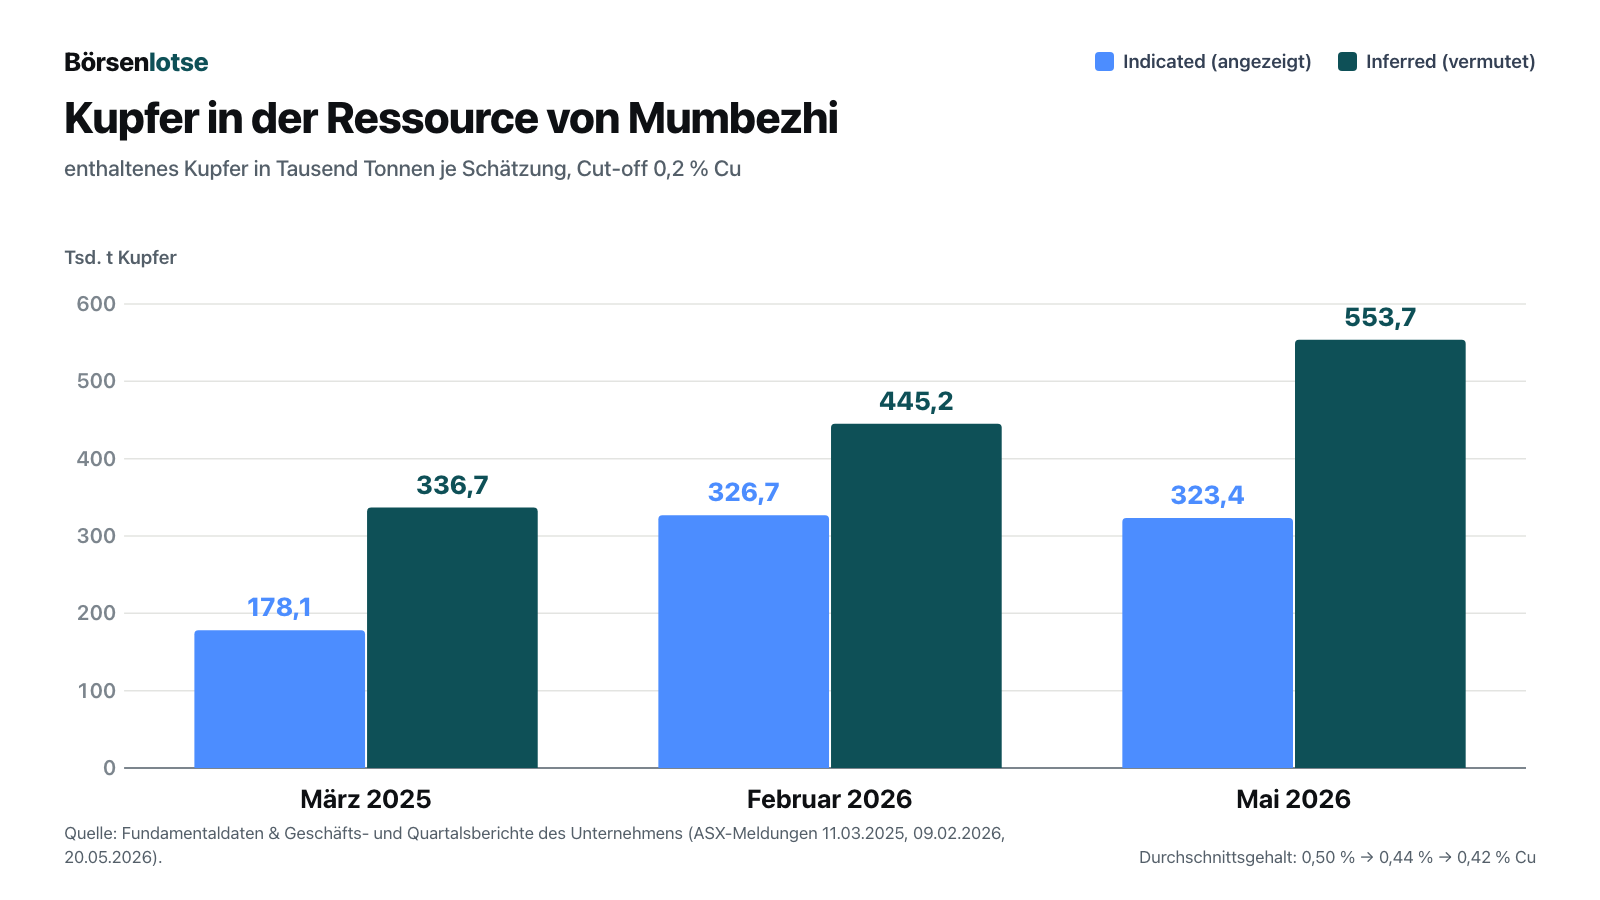
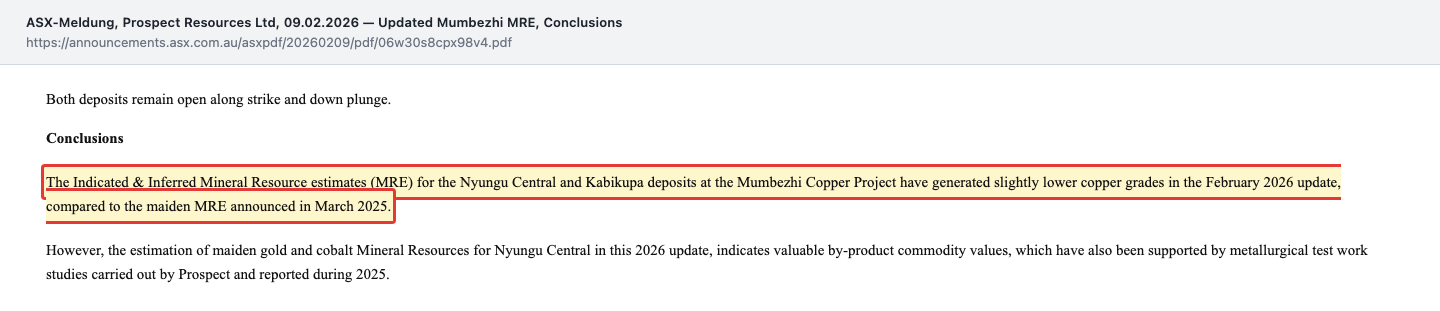
Drei Dinge fallen auf. Erstens sinkt der Gehalt: 0,50 Prozent Kupfer in der Erstschätzung, 0,44 Prozent im Februar 2026, 0,42 Prozent im Mai 2026. Das Unternehmen sagt es selbst:
„The Indicated & Inferred Mineral Resource estimates (MRE) for the Nyungu Central and Kabikupa deposits at the Mumbezhi Copper Project have generated slightly lower copper grades in the February 2026 update, compared to the maiden MRE announced in March 2025.“
Übersetzung: „Die Schätzungen der angezeigten und vermuteten Mineralressourcen für die Lagerstätten Nyungu Central und Kabikupa im Kupferprojekt Mumbezhi ergaben in der Aktualisierung vom Februar 2026 etwas niedrigere Kupfergehalte als die Erstschätzung vom März 2025.“
— Prospect Resources Ltd, ASX-Meldung vom 9. Februar 2026 zur Ressourcenschätzung, Abschnitt Conclusions
Zweitens: Der Sprung im Mai 2026 um 14 Prozent stammt vollständig aus einer neuen Lagerstätte. West Mwombezhi brachte 115.000 Tonnen erstmals in die Rechnung. Das Hauptvorkommen Nyungu Central schrumpfte im selben Schritt leicht, von 661.100 auf 651.300 Tonnen Kupfer — so steht es in Tabelle 10 der Meldung vom 20. Mai 2026. Drittens: Der Indicated-Teil liegt seit Februar 2026 bei gut 320.000 Tonnen. Damit stehen 63 Prozent des Kupfers in der Klasse „Inferred“. Prospect bohrt seit Juli 2026 gezielt nach, um Inferred in Indicated umzuwandeln — genau das braucht die Studie.
Und eine Randnotiz zur beliebten Kennzahl „Kupferäquivalent“ (0,49 Prozent): Sie rechnet Gold und Kobalt zum Kupfer hinzu, mit angenommenen Preisen von 11.500 US-Dollar je Tonne Kupfer, 3.500 US-Dollar je Unze Gold und 40.000 US-Dollar je Tonne Kobalt. Die Kupfer- und Kobaltpreise stammen laut Quartalsbericht aus der Preisprognose von Canaccord Genuity — derselben Bank, die die Platzierung im Februar 2026 als eine von zwei federführenden Banken begleitet hat. Das ist nicht unzulässig, aber gut zu wissen.
Unbequeme Wahrheit Nr. 3: Die Bohrungen bezahlen die Aktionäre — mit ihrem Anteil
Ohne Förderung kommt das Geld aus neuen Aktien. Verwässerung heißt schlicht: Dein Stück vom Kuchen wird kleiner, weil mehr Leute am selben Kuchen mitessen.
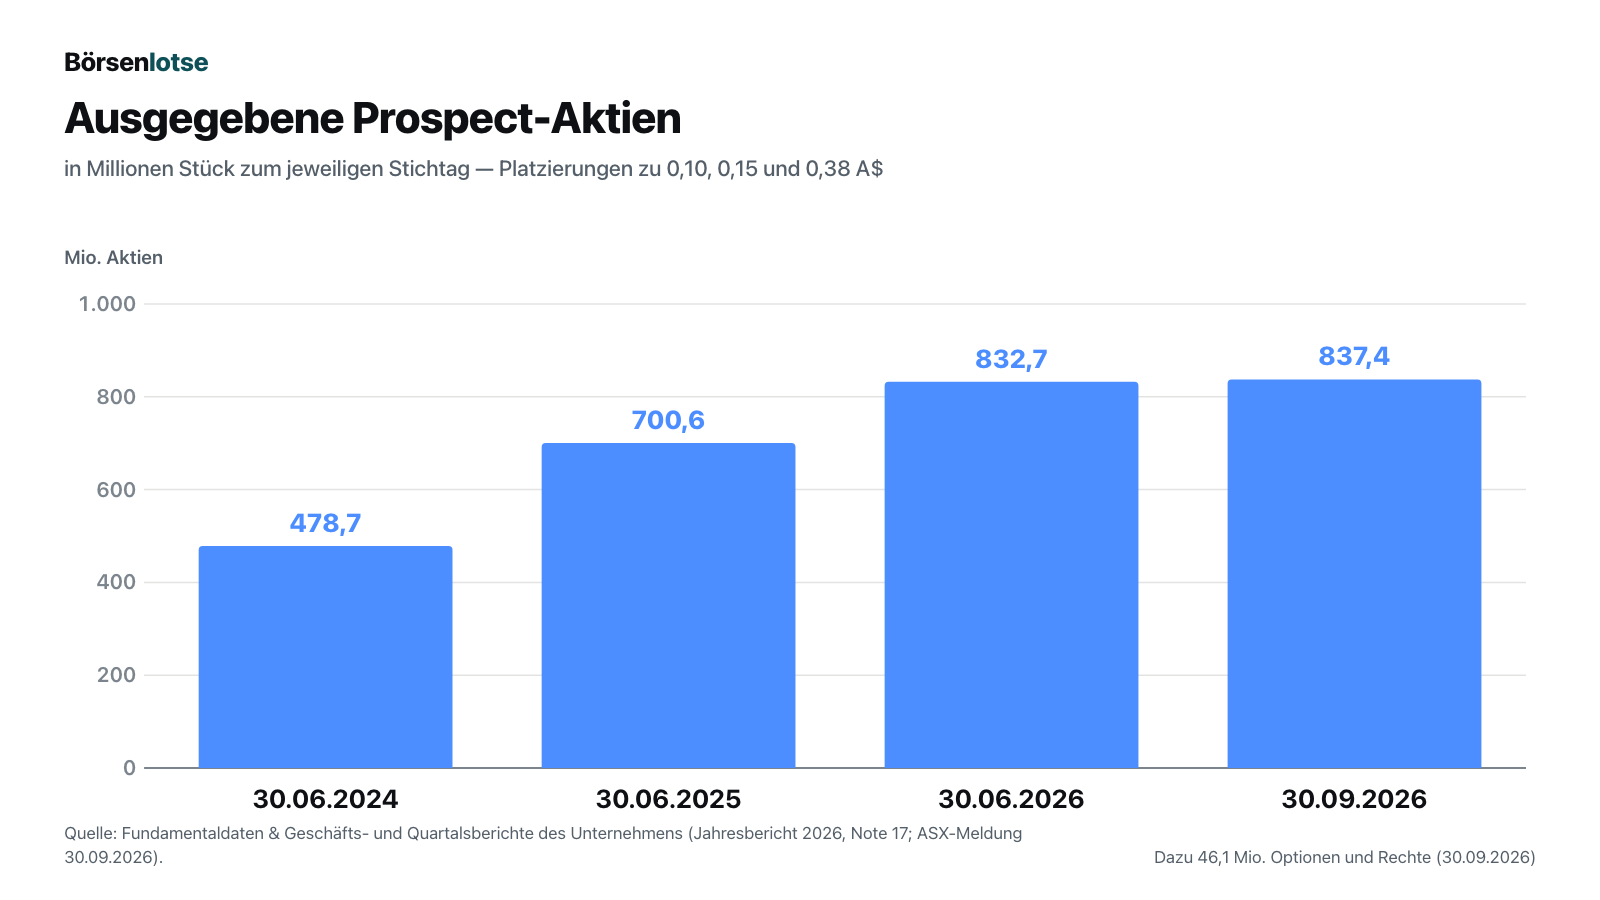
Im Geschäftsjahr 2025 gab Prospect 214,0 Millionen neue Aktien in Platzierungen aus — im August 2024 zu 0,10 australischen Dollar, im April und Juni 2025 an First Quantum und den langjährigen Großaktionär Eagle Eye zu 0,15. Im Geschäftsjahr 2026 kamen 118,4 Millionen Aktien zu 0,38 hinzu (brutto 45,0 Millionen australische Dollar) und rund 13,7 Millionen aus ausgeübten Optionen, Rechten und Vergütungen. Zum 30. September 2026 standen außerdem 42,1 Millionen Optionen und 4,0 Millionen Leistungs- und Dienstrechte aus.
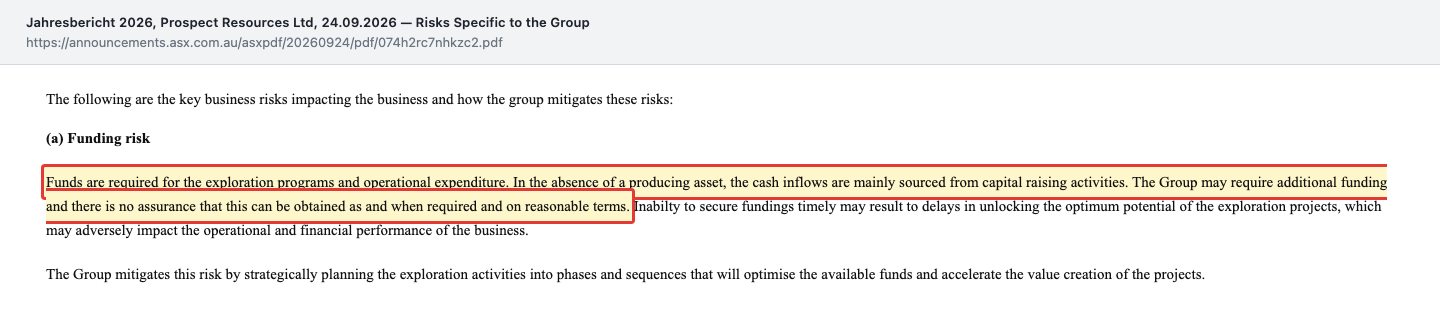
Fairerweise: Die Preise stiegen von Runde zu Runde, und das ist bei Explorern ein gutes Zeichen. Wer im Februar 2026 zu 0,38 australischen Dollar gezeichnet hat, lag am 2. Oktober 2026 bei 0,235 allerdings rund 38 Prozent im Minus. Und das Ende der Kette ist im Jahresbericht ausdrücklich nicht erreicht:
„Funds are required for the exploration programs and operational expenditure. In the absence of a producing asset, the cash inflows are mainly sourced from capital raising activities. The Group may require additional funding and there is no assurance that this can be obtained as and when required and on reasonable terms.“
Übersetzung: „Für die Explorationsprogramme und den laufenden Betrieb werden Mittel benötigt. Solange kein förderndes Projekt vorhanden ist, stammen die Zuflüsse überwiegend aus Kapitalmaßnahmen. Der Konzern benötigt möglicherweise weitere Mittel, und es gibt keine Gewissheit, dass diese bei Bedarf und zu angemessenen Bedingungen beschafft werden können.“
— Prospect Resources Ltd, Jahresbericht 2026, Directors’ Report, Risks Specific to the Group, (a) Funding risk
Die Rechnung dazu: 41,6 Millionen australische Dollar Kasse und Festgeld zum 30. Juni 2026 gegen rund 18,8 Millionen Mittelabfluss im Geschäftsjahr 2026 ergeben gut zwei Jahre — im alten Tempo. Bei der Platzierung sagte Vorstandschef Hosack, das Geld beschleunige Bohrungen und Metallurgie für die nächsten 18 bis 24 Monate. Eine Mine kostet ein Vielfaches davon; wie viel, wird erst die Studie sagen.
Unbequeme Wahrheit Nr. 4: Bohrmeldungen mit Nachtrag
Explorer leben von Nachrichten, und Bohrergebnisse sind die wichtigsten. Im Sommer 2026 musste Prospect zwei davon nachträglich ergänzen. Am 22. Juli 2026 stellte das Unternehmen klar, dass ein Teil der in den Grafiken gezeigten Abschnitte alte Ergebnisse aus den Jahren 2024 und 2025 waren und dass für 11 von 13 neuen Bohrlöchern noch keine Laborwerte vorlagen: „Of the 13 holes drilled (as listed in Appendix 1 of the Original Announcement), assays have been received for 2 holes.“ Am 14. August 2026 folgte ein Nachtrag zu einer Meldung über „sichtbare Kupfermineralisierung“ mit dem Pflichthinweis:
„Visual estimates of mineral abundance should never be considered a proxy or substitute for laboratory analyses where concentrations or grades are the factor of principal economic interest.“
Übersetzung: „Visuelle Schätzungen des Mineralgehalts sollten niemals als Ersatz für Laboranalysen betrachtet werden, wenn Konzentrationen oder Gehalte der wirtschaftlich entscheidende Faktor sind.“
— Prospect Resources Ltd, ASX-Meldung vom 14. August 2026 (Clarification)
Das ist kein Skandal, sondern Pflichtkorrektur — die Ergebnisse selbst wurden nicht zurückgenommen. Es zeigt aber, wie man Bohrmeldungen lesen sollte: erst die Fußnoten, dann die Schlagzeile. „Sichtbare Mineralisierung“ ist ein Blick durch die Lupe, kein Laborwert, und ein Abschnitt aus dem Jahr 2024 ist keine neue Entdeckung.
Unbequeme Wahrheit Nr. 5: Ein starker Partner mit eigenem Kalender
Der Einstieg von First Quantum Minerals im April 2025 war ein Ritterschlag: Ein Kupferkonzern mit eigenen Minen in Sambia kaufte 15 Prozent zu 0,15 australischen Dollar, 36 Prozent über dem damaligen Kurs, und unterstützt Prospect technisch. Laut Jahresbericht hält First Quantum heute 12,50 Prozent. Für den Großteil dieser Aktien gilt aber eine Sperrfrist, die bald endet:
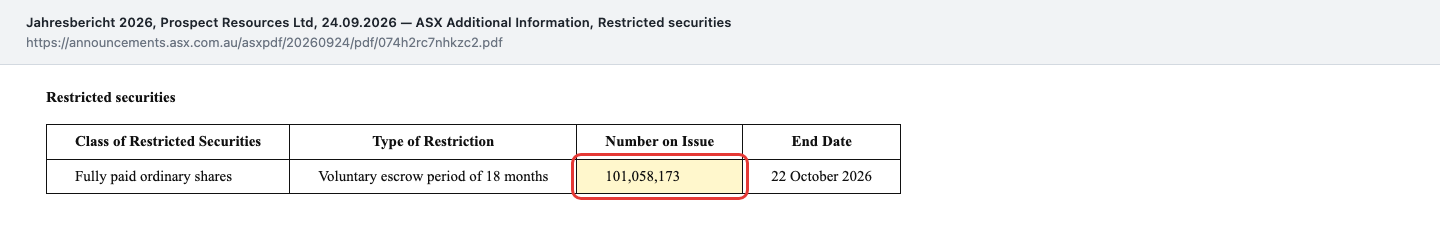
Was First Quantum danach tut, weiß niemand. Wahrscheinlich ist, dass ein Konzern, der einen Partner technisch begleitet, nicht sofort verkauft. Sicher ist nur: Nach dem 22. Oktober 2026 darf er frei entscheiden. Zum Länderrisiko gehört außerdem, dass Mumbezhi in Sambia liegt und an zwei staatlich erteilten Lizenzen hängt. Der Jahresbericht nennt Genehmigungen und Lizenzen ausdrücklich als Risiko: Es gebe „no guarantee that current permits and licences will be renewed or future permits will be granted timely“, also keine Garantie, dass Lizenzen verlängert oder künftige Genehmigungen rechtzeitig erteilt werden. Mitgesellschafter an Mumbezhi bleibt laut Meldung vom 5. März 2026 der frühere Eigentümer, die sambische Gesellschaft GDC.
Bewertung: Was die Börse für Kupfer im Boden zahlt
Bei 837.390.933 Aktien (30. September 2026) und einem Schlusskurs von 0,235 australischen Dollar am 2. Oktober 2026 kostet Prospect an der Börse rund 197 Millionen australische Dollar. Zieht man Kasse und Festgeld vom 30. Juni 2026 ab (41,6 Millionen, Schulden gibt es keine), bleiben rund 155 Millionen. Das ist der Betrag, den die Börse für Mumbezhi, Omaruru und das Team bezahlt.
Ein Kurs-Gewinn- oder Kurs-Umsatz-Verhältnis lässt sich nicht bilden. Bei Explorern rechnet man stattdessen gern „Unternehmenswert je Tonne Kupfer in der Ressource“: 155 Millionen geteilt durch 877.100 Tonnen ergibt rund 177 australische Dollar je Tonne, auf den 90-Prozent-Anteil von Prospect gerechnet rund 197. Zur Einordnung: Die Annahme für die Kupferäquivalent-Rechnung liegt bei 11.500 US-Dollar je Tonne. Die Börse bezahlt also nur einen kleinen Bruchteil des Metallwerts — zu Recht, denn zwischen Kupfer im Boden und Kupfer auf dem Konto liegen Bau, Betrieb, Kosten und Jahre, und 63 Prozent der Tonnen sind nur vermutet. Das Eigenkapital lag am 30. Juni 2026 bei 82,7 Millionen australischen Dollar; die Börse zahlt rund das 2,4-Fache.
Eine aufschlussreiche Zahl liefert Prospect selbst. Für 85 Prozent an Mumbezhi zahlte das Unternehmen 2024 zusammen 6,5 Millionen US-Dollar, für 5 Prozent im März 2026 dann 4,25 Millionen. Rechnerisch stieg der Preis für das ganze Projekt damit von rund 7,6 auf 85 Millionen US-Dollar — gut das Elffache in knapp zwei Jahren. Ein Teil davon ist echte Wertschöpfung durch Bohrungen und Lizenzen. Ein anderer Teil ist eine Preisvorstellung, über die zwei Parteien verhandelt haben, nicht eine Bewertung durch eine Studie.
Einen belastbaren Konsens der Profis gibt es für eine Aktie dieser Größe kaum. Canaccord Genuity und Argonaut haben die Platzierung im Februar 2026 als federführende Banken begleitet; wer Studien dieser Häuser liest, sollte das wissen. Kursziele nennen wir hier bewusst nicht. Wie viel Hoffnung im Kurs schwankt, zeigt die Spanne der vergangenen zwölf Monate: zwischen 0,17 australischen Dollar (Schlusskurs 21. November 2025) und 0,475 (27. Januar 2026).
Wie ein australischer Explorer aussieht, dessen Wert ebenfalls fast nur aus Bohrergebnissen besteht, haben wir in unserer Analyse zu Strickland Metals durchgerechnet. Und wie Kupfer aussieht, wenn es tatsächlich gefördert und verkauft wird, zeigt unsere Analyse zu Southern Copper.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Ein Team mit Ausweis. Arcadia wurde entwickelt, verkauft und ausgeschüttet (79 Cent je Aktie im Geschäftsjahr 2023) — bei Rohstoff-Explorern eher die Ausnahme.
- Volle Kasse, keine Schulden. 36,6 Millionen australische Dollar plus 5,0 Millionen Festgeld zum 30. Juni 2026, Testat ohne Hinweis zur Unternehmensfortführung.
- Ein Branchenriese als Partner. First Quantum hält 12,50 Prozent und begleitet die Exploration technisch.
- Wachsende Ressource mit Nebenprodukten. 877.100 Tonnen Kupfer, dazu Gold und Kobalt; alle drei Lagerstätten sind nach Unternehmensangaben in mehrere Richtungen offen, und das erste Füllbohrloch traf 18,0 Meter mit 1,31 Prozent Kupfer.
- Einfache Aufbereitung im Test. Konzentrate mit 25,0 bis 31,9 Prozent Kupfer bei rund 94 Prozent Ausbeute, mit grober Mahlung und einer Reinigungsstufe.
Was dagegen spricht:
- Keine Wirtschaftlichkeitsstudie. Die Scoping-Studie ist vom zweiten Halbjahr 2026 auf das erste Quartal 2027 gerutscht; ob sich eine Mine rechnet, ist offen.
- Sinkender Gehalt, viel Vermutetes. 0,50 auf 0,42 Prozent Kupfer, 63 Prozent der Tonnen in der Klasse Inferred, das Wachstum im Mai 2026 allein aus einer neuen Lagerstätte.
- Verwässerung als Finanzierungsweg. Rund 75 Prozent mehr Aktien seit Mitte 2024, 46,1 Millionen Optionen und Rechte, weiterer Kapitalbedarf laut Jahresbericht.
- Nachrichtenlage mit Nachträgen. Zwei Klarstellungen zu Bohrmeldungen im Juli und August 2026.
- Länder- und Eigentümerrisiko. Lizenzen in Sambia, Sperrfrist von First Quantum endet am 22. Oktober 2026, dünner Handel in Frankfurt.
Ein menschliches Fazit
Erinnerst du dich an die Seriensieger-Falle vom Anfang? Bei Prospect ist sie besonders verführerisch, weil die erste Geschichte wirklich gut ausging. Das Team hat eine Mine gefunden, sie verkauft und das Geld zurückgegeben. Wer damals dabei war, hat gut verdient. Aber Arcadia war eine andere Lagerstätte, ein anderes Metall, ein anderes Land und ein anderer Markt.
Bei Mumbezhi sagen die Berichte nüchtern: Es gibt viel Kupfer mit niedrigem Gehalt, knapp zwei Drittel davon nur vermutet, noch keine Zahl dazu, ob sich ein Abbau rechnet, und eine Kasse, die von Aktionären gefüllt wurde und weiter gefüllt werden muss. Ob das Team den zweiten Treffer landet, entscheiden drei Dinge: die Scoping-Studie im ersten Quartal 2027, die Umwandlung von Inferred in Indicated und der Preis der nächsten Kapitalerhöhung. Auf alle drei kann man warten. Den guten Ruf muss man dafür nicht im Voraus bezahlen.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Jahresbericht 2026 (Geschäftsjahr bis 30. Juni 2026), veröffentlicht am 24. September 2026, mit Bestätigungsvermerk von Stantons
- Quartalsbericht zum 30. Juni 2026 mit Kassenausweis (Appendix 5B), 29. Juli 2026
- Ressourcen-Meldungen vom 9. Februar 2026 (mit Vergleich zur Erstschätzung vom 11. März 2025) und vom 20. Mai 2026
- Kapital und Beteiligungen: Einstieg von First Quantum (15. April 2025), Platzierung über 45 Millionen australische Dollar (16. Februar 2026), Zukauf von 5 Prozent an Mumbezhi (5. März 2026) und Vollzug (26. März 2026), Mitteilung zu Optionen und Aktienbestand (30. September 2026)
- Bohr- und Projektmeldungen: Verkauf von Step Aside (5. November 2025), Klarstellung vom 22. Juli 2026, Klarstellung vom 14. August 2026, Bohrergebnisse und Zeitplan der Studie (1. Oktober 2026)
- Indexmeldung von S&P Dow Jones Indices (4. September 2026): Aufnahme in den All Ordinaries zum 21. September 2026
- Kurs- und Börsenwertdaten: Quelle Fundamentaldaten, Datenstand 2. Oktober 2026 (ASX) bzw. 1. Oktober 2026 (Frankfurt)
Datenstand: Unternehmenszahlen zum 30. Juni 2026 beziehungsweise zum jeweils genannten Stichtag; Aktienbestand zum 30. September 2026; Großaktionäre zum 6. September 2026; Kurse zum 2. Oktober 2026. Die Meldungsliste der ASX wurde am 2. Oktober 2026 zuletzt geprüft. Bilanzwährung ist der australische Dollar; Angaben in US-Dollar sind als solche gekennzeichnet. Rechnerische Werte (Börsenwert, Unternehmenswert, Wert je Tonne Kupfer, rechnerischer Projektwert aus den Kaufpreisen, Reichweite der Kasse) sind unsere Überschlagsrechnung und als solche benannt.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien von Explorern ohne Förderung sind besonders schwankungsanfällig; ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen A$, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,4 | 4,6 | 0,8 | 0,8 | 0,2 |
| Betriebsergebnis (EBIT) | -2,8 | -5,8 | -6,2 | -7,3 | -7,8 |
| Nettogewinn | -2,2 | 397,6 | -5,5 | -7,0 | -8,1 |
| Nettomarge | -532,9 % | 8.707,2 % | -664,5 % | -875,5 % | -4.053,0 % |
| Gewinn je Aktie | -0,01 A$ | 0,94 A$ | -0,01 A$ | -0,02 A$ | -0,01 A$ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Finanzlage positiv
- Zum 30. Juni 2026 standen 36,6 Millionen australische Dollar Kasse und 5,0 Millionen Festgeld ohne Kredite in der Bilanz; der Abschlussprüfer testierte ohne Hinweis zur Unternehmensfortführung. Bei rund 18,8 Millionen Abfluss im Geschäftsjahr 2026 reicht das im bisherigen Tempo gut zwei Jahre.
- Team und Partner positiv
- Das Management hat die Lithiummine Arcadia entwickelt, 2022 verkauft und im Geschäftsjahr 2023 79 Cent je Aktie ausgeschüttet. First Quantum hält seit April 2025 eine Beteiligung (12,50 Prozent am 6. September 2026) und begleitet die Exploration technisch.
- Lagerstätte neutral
- Die Ressource wuchs auf 877.100 Tonnen Kupfer (20. Mai 2026), dazu Gold und Kobalt. Zugleich sank der Durchschnittsgehalt von 0,50 auf 0,42 Prozent, und 63 Prozent des Kupfers sind nur als Inferred eingestuft.
- Wirtschaftlichkeit negativ
- Es gibt keinen Umsatz aus Bergbau und keine Wirtschaftlichkeitsstudie. Die Scoping-Studie ist vom zweiten Halbjahr 2026 (Februar 2026) auf das erste Quartal 2027 (Oktober 2026) gerutscht.
- Verwässerung negativ
- Die Aktienzahl stieg von 478,7 Millionen (30. Juni 2024) auf 837,4 Millionen (30. September 2026), rund 75 Prozent. Dazu kommen 46,1 Millionen Optionen und Rechte; der Jahresbericht nennt weiteren Finanzierungsbedarf als erstes Risiko.
- Information und Eigentümer neutral
- Zwei Bohrmeldungen mussten im Juli und August 2026 per Klarstellung ergänzt werden. Für 101.058.173 Aktien von First Quantum endet am 22. Oktober 2026 eine freiwillige Sperrfrist.
Prospect Resources hat eine schuldenfreie Bilanz mit 41,6 Millionen australischen Dollar Kasse und Festgeld, ein Team mit erfolgreichem Minenverkauf und First Quantum als Partner. Dem stehen ein Explorer ohne Förderung und ohne Wirtschaftlichkeitsstudie, ein sinkender Kupfergehalt bei überwiegend vermuteten Tonnen und eine seit Mitte 2024 um rund 75 Prozent gestiegene Aktienzahl gegenüber. Beim Schlusskurs von 0,235 australischen Dollar am 2. Oktober 2026 kostet Prospect rund 197 Millionen australische Dollar. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier nicht wegen des Kursverlaufs. Rot wäre falsch: Prospect hat keine Schulden, 41,6 Millionen australische Dollar Kasse und Festgeld zum 30. Juni 2026, eine Reichweite von gut zwei Jahren im bisherigen Tempo und ein Testat ohne Hinweis zur Unternehmensfortführung. Grün wäre ebenso falsch, denn die entscheidende operative Frage ist offen: Ob sich aus 877.100 Tonnen Kupfer mit 0,42 Prozent Gehalt eine Mine mit Gewinn bauen lässt, hat noch keine Studie untersucht, und 63 Prozent der Tonnen sind nur vermutet. Das Ergebnis hängt an einem Einzelereignis — der Scoping-Studie, angekündigt für das erste Quartal 2027 — und an weiteren Kapitalrunden. Genau das beschreibt die gelbe Stufe. Wer die Aktie beobachtet, achtet auf drei Dinge: den Anteil Indicated in der nächsten Ressourcenschätzung, die Kennzahlen der Studie und die Aktienzahl.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war das Frankfurter Kürzel 5E8 auf der Foren-Hitliste von wallstreet-online (Stand 2. Oktober 2026); geführt wird die Firma bei uns unter ihrer Heimatnotierung PSC (ASX) als PSC.AU. Ein Treffer unseres hauseigenen Aktien-Scanners liegt nicht vor und kann nicht vorliegen: Das Unternehmen fördert nichts und erzielt keinen Umsatz aus Bergbau. Klassische Kennzahlen wie KGV oder KUV lassen sich nicht bilden; beurteilt werden Kasse, Ressource und Verwässerung.
- Prospect ist kein SEC-Meldeunternehmen. Alle Unternehmenszahlen stammen aus den australischen Pflichtdokumenten: Jahresbericht 2026 (24.09.2026), Quartalsbericht zum 30.06.2026 (29.07.2026), Ressourcen-Meldungen vom 09.02. und 20.05.2026 sowie den ASX-Meldungen bis zum 01.10.2026. Mitschriften von Analystenkonferenzen lagen nicht vor.
- Rechnerische Werte sind unsere Überschlagsrechnung: Börsenwert aus 837.390.933 Aktien (30.09.2026) mal Schlusskurs vom 02.10.2026, Unternehmenswert abzüglich Kasse und Festgeld zum 30.06.2026, Wert je Tonne Kupfer auf 100-Prozent-Basis der Ressource, rechnerischer Projektwert aus den Kaufpreisen 2024 und 2026 sowie die Reichweite der Kasse im Tempo des Geschäftsjahres 2026.
- Ressourcenklassen nach dem australischen JORC-Code: Indicated (angezeigt) beruht auf dichteren Bohrungen als Inferred (vermutet). Eine Ressource ist keine Reserve — für eine Reserve braucht es eine Wirtschaftlichkeitsstudie, die für Mumbezhi noch nicht vorliegt.
Aktien-Wächter
Diese Analyse ist Stand 2. Oktober 2026. Was sich seitdem bei PSC.AU geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Prospect Resources Ltd (PSC.AU) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Prospect Resources ist ein australischer Kupfer-Explorer. Das Unternehmen hält 90 Prozent am Projekt Mumbezhi im Kupfergürtel im Nordwesten Sambias, rund 356 Quadratkilometer auf zwei Bergbaulizenzen. Gefördert wird noch nichts; die Ressourcenschätzung vom Mai 2026 nennt 877.100 Tonnen Kupfer. Früher hat Prospect die Lithiummine Arcadia in Simbabwe entwickelt und 2022 verkauft.
Ja. PSC ist das Kürzel an der Heimatbörse ASX in Sydney, wo die Preisbildung in australischen Dollar stattfindet. 5E8 ist die Zweitnotierung in Frankfurt; dort gab es an nur 37 der 130 Handelstage bis zum 1. Oktober 2026 überhaupt Umsatz. Bei Börsenlotse wird die Aktie unter PSC.AU geführt.
Laut Meldung vom 1. Oktober 2026 soll die Scoping-Studie im ersten Quartal 2027 fertig werden. Bei der Platzierung im Februar 2026 hatte Prospect dafür noch das zweite Halbjahr 2026 genannt und eine Vor-Machbarkeitsstudie für das zweite Halbjahr 2027 angestrebt. Bis dahin gibt es keine veröffentlichte Rechnung, ob sich ein Abbau lohnt.
Die Ressourcenschätzung vom 20. Mai 2026 nennt 208,1 Millionen Tonnen Gestein mit durchschnittlich 0,42 Prozent Kupfer, also 877.100 Tonnen Kupfer, dazu Kobalt und Gold. Davon sind 323.400 Tonnen als Indicated (angezeigt) und 553.700 Tonnen als Inferred (vermutet) eingestuft. Eine Ressource ist keine Reserve: Ob sich der Abbau lohnt, ist noch nicht untersucht.
Am 30. Juni 2024 gab es 478,7 Millionen Prospect-Aktien, am 30. September 2026 837,4 Millionen — rund 75 Prozent mehr. Neue Aktien kamen aus Platzierungen zu 0,10, 0,15 und zuletzt 0,38 australischen Dollar (Februar 2026, brutto 45 Millionen). Dazu stehen 46,1 Millionen Optionen und Rechte aus.
Nein. Zum 30. Juni 2026 hatte Prospect 36,6 Millionen australische Dollar Kasse und 5,0 Millionen Festgeld, aber keine Kredite; die gesamten Verbindlichkeiten lagen bei 2,0 Millionen. Im Geschäftsjahr 2026 flossen für Betrieb, Exploration und Sachanlagen rund 18,8 Millionen ab. Der Jahresbericht nennt weiteren Finanzierungsbedarf als Risiko.
Weil Prospect kein US-Meldeunternehmen ist. Die Gesellschaft sitzt in West Perth, notiert an der ASX und berichtet nach australischem Recht in australischen Dollar: Jahresbericht zum 30. Juni, Halbjahresbericht und Quartalsbericht mit Kassenausweis (Appendix 5B), alle auf der ASX-Plattform veröffentlicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.