Millennial Potash: Sechs Milliarden Tonnen Kaligestein — und ein Bergwerk, das noch niemand bezahlt hat
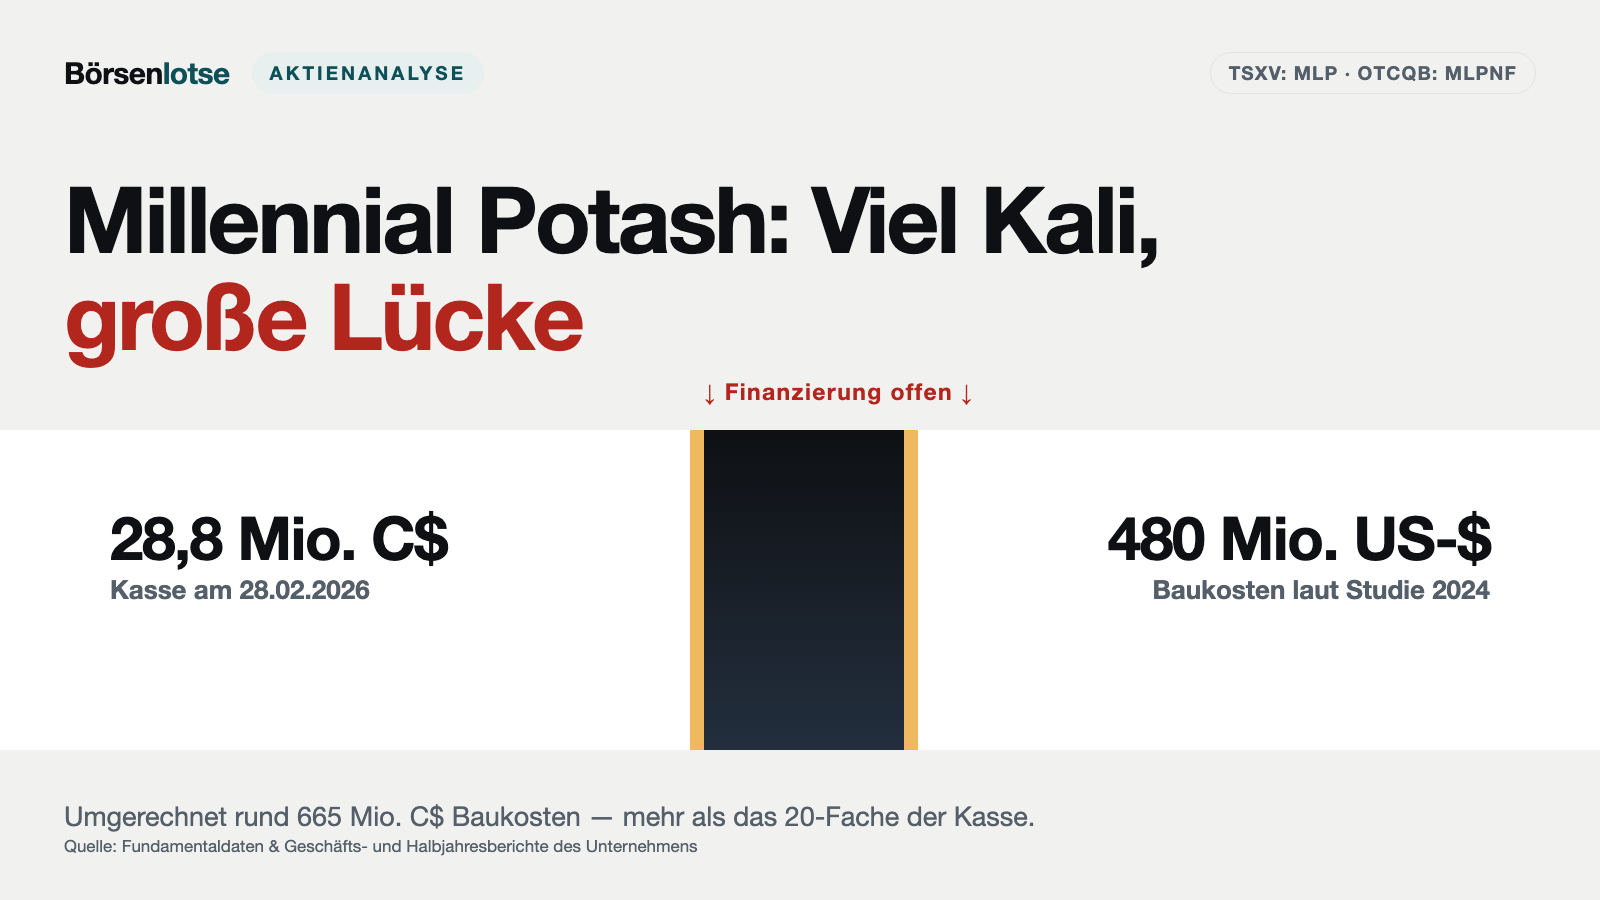
Millennial Potash (TSXV: MLP, OTCQB: MLPNF) will in Gabun ein Kalibergwerk für Düngemittel bauen. Die Ressourcenschätzung wuchs auf sechs Milliarden Tonnen Gestein, die US-Entwicklungsbank DFC sagte Geld zu, und 2025 stieg die Aktie von 0,345 auf 3,36 kanadische Dollar. Ende Februar 2026 lagen 28,8 Millionen kanadische Dollar in der Kasse — die Studie von 2024 veranschlagt 480 Millionen US-Dollar für den Bau. Im Oktober 2026 nannte das Management 2029 als Ziel für die erste Förderung. Wie groß ein Vorkommen ist, sagt wenig darüber, wer den Abbau bezahlt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 18. November 2026
- Schlusskurs
- 2,00 C$ +2,60 %
- Marktkapitalisierung
- 0,2 Mrd. C$
- AAQS
- 1/10
Kursentwicklung seit 5. Oktober 2026: -8,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,50 C$ bis 3,90 C$ · Letzter Kurs: 2,00 C$ (Stand: 18. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die bei Rohstoffaktien besonders gut funktioniert: Wir lassen uns von großen Zahlen hypnotisieren. Eine Milliarde Tonnen klingt nach Reichtum, sechs Milliarden nach einem Schatz. Nennen wir das die Tonnen-Hypnose: Die Größe eines Vorkommens setzt sich im Kopf fest, und die Frage, wer es aus dem Boden holt und mit wessen Geld, rutscht nach hinten.
Millennial Potash Corp. ist dafür ein Lehrstück. Das kanadische Unternehmen will in Gabun, an der Atlantikküste Zentralafrikas, Kali fördern, den Grundstoff für Kaliumdünger. Die Ressourcenschätzung vom November 2025 nennt rund sechs Milliarden Tonnen kalihaltiges Gestein. Die US-Entwicklungsbank DFC sagte 3 Millionen US-Dollar zu, zwei Regierungen loben das Projekt, und 2025 stieg die Aktie von 0,345 auf 3,36 kanadische Dollar. Darum legen wir die Tonnen für einen Moment beiseite und lesen gemeinsam, was in den Abschlüssen und Meldungen steht. Am Ende entscheidest du selbst.
Update Oktober 2026: Keine Quartalszahlen, aber ein Zeitplan bis 2029
Stand dieses Updates: 6. Oktober 2026. Wer Anfang Oktober Zahlen zum dritten Quartal sucht, findet keine — und das ist kein Versäumnis, sondern Absicht. Seit dem 8. Juli 2026 nutzt Millennial die kanadische Ausnahmeregel für Halbjahresberichte (mehr dazu weiter unten); für das dritte Quartal des Geschäftsjahres, das am 31. Mai 2026 endete, gibt es deshalb keinen Zwischenbericht. Das Geschäftsjahr selbst endete am 31. August 2026, der Jahresabschluss dazu steht noch aus; der des Vorjahres trug das Datum 23. Dezember 2025. Mitschriften von Telefonkonferenzen zu den Zahlen lagen uns für Millennial nicht vor. Bis zum 6. Oktober 2026 kam nach dem 15. September keine weitere Pflichtmeldung hinzu. Neu sind zwei Dokumente:
- Der Lagebericht zum Halbjahr liegt jetzt vor. Der Lagebericht (MD&A) zum 28. Februar 2026, vom Verwaltungsrat am 29. April 2026 freigegeben, ist seit dem 24. August 2026 bei OTC Markets abrufbar; in der ersten Fassung dieser Analyse fehlte er. Er bestätigt die Zahlen, mit denen wir rechnen, und nennt zum 29. April 2026 118.213.207 Aktien, 11.818.050 Optionen und 19.697.268 Optionsscheine. Neu daraus: Die Honorare des Managements stiegen im Halbjahr um 413.572 kanadische Dollar, unter anderem durch Gehaltserhöhungen ab September 2025 und Boni von zusammen 255.000 Dollar.
- Die Umweltprüfung rutscht ins Jahr 2027. In einem Interview mit dem Branchendienst MINING.COM vom 5. Oktober 2026 nannte Farhad Abasov — der Bericht stellt ihn als Vorstandschef vor, in den Meldungen des Unternehmens ist er Vorsitzender des Verwaltungsrats — die Machbarkeitsstudie weiter für Ende 2026. Die Umwelt- und Sozialverträglichkeitsprüfung soll laut dem Bericht aber erst im ersten Quartal 2027 fertig sein. Die Meldung vom 15. April 2026 hatte beide für Ende 2026 angekündigt, der Halbjahres-Lagebericht für das zweite Halbjahr 2026. Erst nach dieser Prüfung will Millennial die Bergbaulizenz beantragen.
- Ein Zieljahr für die Förderung. Abasov skizzierte den Weg so: mögliche Investitionsentscheidung Anfang 2027, Finanzierungsabschluss bis Mitte 2027, Baubeginn Ende 2027, erste Förderung 2029. Die Machbarkeitsstudie prüft dabei auch größere Anlagen als die 800.000 Tonnen im Jahr aus der Vorstudie von 2024.
- Noch kein Abnehmer, noch kein Baukredit. Laut dem Bericht hat Millennial keine Abnahmeverträge unterschrieben; gesucht werden Abnehmer, die sich auch an der Finanzierung beteiligen. Die DFC habe Interesse bekundet, den Bau zu finanzieren — schriftlich zugesagt sind weiterhin nur bis zu 3 Millionen US-Dollar für die Studien.
- Ein Detail zur Sorgfalt. Im Interviewbericht ist von drei geplanten Bohrlöchern der dritten Bohrphase die Rede; die Meldung vom 12. Mai 2026 nannte vier Löcher mit rund 4.000 Metern. Laborwerte aus dem Bohrloch BA-006 sind bis zum 6. Oktober 2026 nicht gemeldet.
„If we can get to financial close by the middle of 2027, then we can break ground by the end of the year.“
Übersetzung: „Wenn wir den Finanzierungsabschluss bis Mitte 2027 schaffen, können wir bis Ende des Jahres mit dem Bau beginnen.“
— Farhad Abasov im Interview mit MINING.COM, 5. Oktober 2026
Was heißt das für dich? Der Tonnen-Hypnose vom Anfang hat sich eine Schwester dazugesellt: die Zeitplan-Hypnose. Eine Jahreszahl wie 2029 fühlt sich an wie ein Fahrplan, ist aber ein Ziel, das an einer Bedingung hängt — dem Geld für den Bau. Und schon der erste Meilenstein auf diesem Weg, die Umweltprüfung, hat sich um ein Quartal verschoben. Eine größere Anlage würde zudem eher mehr kosten als die 480 Millionen US-Dollar der Vorstudie; das ist unsere Einordnung, keine Angabe des Unternehmens. Beim Schlusskurs von 2,19 kanadischen Dollar am 5. Oktober 2026 kostet Millennial an der Börse rund 259 Millionen kanadische Dollar. Unsere Qualitäts-Ampel bleibt gelb — warum, steht am Ende der Analyse.
Die Firmengeschichte für Anleger
-
2023
Aus Black Mountain Gold wird Millennial Potash
Mit der Freigabe des Kaufvertrags im Januar 2023 erwarb der Goldexplorer 25 Prozent an Banio und benannte sich am 24.01.2023 um. Für Aktionäre ein kompletter Neustart.
-
2024
Erste Ressourcenschätzung und PEA
Im Januar 2024 kam die erste Ressourcenschätzung, im April die Studie mit 480 Mio. US-$ Baukosten. Seitdem misst die Börse Millennial an diesen Zahlen.
-
2025
DFC-Zusage und Kursvervielfachung
Im Juni 2025 sagte die US-Entwicklungsbank vertraglich bis zu 3 Mio. US-$ zu, im November wuchs die Ressource auf 2,45 Mrd. t (gemessen und angezeigt). Die Aktie stieg von 0,345 auf 3,36 C$.
-
2026
18,3 Mio. C$ frisches Geld und 80 Prozent an Banio
Die Platzierung vom 29.01.2026 zu 3,05 C$ füllte die Kasse für Machbarkeitsstudie und Bohrungen; im April stieg der Anteil auf 80 Prozent, im Juli folgte der Wechsel auf Halbjahresberichte.
Was Millennial Potash eigentlich macht
Kali, im Englischen „potash“, ist die Kurzform für Kaliumsalze. Der wichtigste Handelsstoff daraus ist Kaliumchlorid, kurz KCl, im Handel „Muriate of Potash“ oder MOP genannt. Bauern streuen es als Dünger, und zwar Jahr für Jahr neu — Kali ist deshalb ein Massengut, das in Millionen Tonnen gehandelt wird.
Millennial selbst fördert nichts. Das Unternehmen besitzt über die australische Tochter Equatorial Potash und deren gabunische Tochter Mayumba Potasse das Banio-Kaliprojekt im Süden Gabuns, rund 50 Kilometer südlich der Küstenstadt Mayumba an der Grenze zur Republik Kongo. Seit April 2026 hält Millennial daran 80 Prozent; die übrigen 20 Prozent kann es nach der Machbarkeitsstudie für 3 Millionen US-Dollar und 2,5 Millionen eigene Aktien übernehmen.
Der Plan aus der Wirtschaftlichkeitsstudie von 2024 sieht ein Solungsbergwerk vor: Man bohrt Brunnen in die Salzschichten, spült heißes oder kaltes Wasser hinein, löst das Kalisalz heraus und pumpt die Sole in eine Fabrik bei Mayumba, wo das Kaliumchlorid auskristallisiert, getrocknet und verschifft wird. Stell dir vor, du löst Zucker aus einem Würfel im Tee, statt den Würfel mit dem Löffel zu zerkleinern. Das spart Schächte und Bergleute, braucht aber viel Energie — die Studie plant dafür ein Gaskraftwerk.
Woran verdient das Unternehmen heute? An nichts. Der Lagebericht sagt es so:
„The Company does not currently have any revenue generating assets or operations.“
Übersetzung: „Die Gesellschaft verfügt derzeit über keine umsatzerzeugenden Vermögenswerte oder Betriebe.“
— Millennial Potash Corp., Lagebericht (MD&A) zum Geschäftsjahr bis 31. August 2025, Abschnitt Liquidity and Capital Resources
Bevor es überhaupt um Bau geht, braucht Millennial eine Bergbaulizenz. Heute besitzt das Unternehmen Explorationsgenehmigungen — die Mayumba-Genehmigung und seit dem 24. Februar 2026 zusätzlich die angrenzende „Haute Banio“-Genehmigung über 261,39 Quadratkilometer, zusammen rund 1.500 Quadratkilometer. Für den Lizenzantrag braucht es eine Umwelt- und Sozialverträglichkeitsprüfung und die Machbarkeitsstudie. Laut Meldung vom 15. April 2026 sollten beide bis Ende 2026 fertig sein und der Antrag Anfang 2027 folgen; im Interview vom 5. Oktober 2026 rückte die Umweltprüfung ins erste Quartal 2027.
Warum es hier keinen Geschäftsbericht bei der US-Börsenaufsicht gibt
Von Millennial Potash gibt es keinen Geschäftsbericht (10-K) und keinen Quartalsbericht (10-Q). Das Unternehmen ist bei der US-Börsenaufsicht SEC nicht berichtspflichtig. Unter der Kennnummer 0002066837 liegt dort nur eine Form-D-Anzeige vom 22. Mai 2025, eine Meldung über eine Privatplatzierung ohne Zahlenwerk. Bei einer kanadischen Gesellschaft mit Heimatnotierung ist das normal.
Berichtet wird nach kanadischem Recht (National Instrument 51-102) und nach den internationalen Rechnungslegungsregeln IFRS, in kanadischen Dollar, auf SEDAR+. Das Geschäftsjahr endet am 31. August; das Geschäftsjahr 2025/26 läuft also von September 2025 bis August 2026. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäfts- und Halbjahresberichte des Unternehmens“. Mitschriften von Analystenkonferenzen lagen uns für Millennial nicht vor; ausgewertet haben wir stattdessen Abschlüsse, Lageberichte und Pressemitteilungen. Den Lagebericht zum Halbjahr 2025/26 (Stand 29. April 2026) haben wir für das Update vom Oktober 2026 nachträglich ausgewertet; er deckt sich mit den Zahlen des Halbjahresabschlusses.
Eine Eigenheit ist neu. Am 8. Juli 2026 teilte Millennial mit, künftig nur noch halbjährlich zu berichten. Kanadische Börsenaufseher erlauben das kleinen Gesellschaften der Venture-Börsen mit weniger als 10 Millionen Dollar Jahresumsatz über eine Ausnahmeregel (Coordinated Blanket Order 51-933):
„Pursuant to CBO 51-933, the Company is electing not to file interim financial reports and related management’s discussion and analysis („MD&A“) for the first and third quarters of its fiscal year.“
Übersetzung: „Gemäß CBO 51-933 verzichtet die Gesellschaft darauf, für das erste und dritte Quartal ihres Geschäftsjahres Zwischenberichte und die zugehörigen Lageberichte einzureichen.“
— Millennial Potash Corp., Pressemitteilung vom 8. Juli 2026, Abschnitt „Millennial adopts semi-annual reporting“
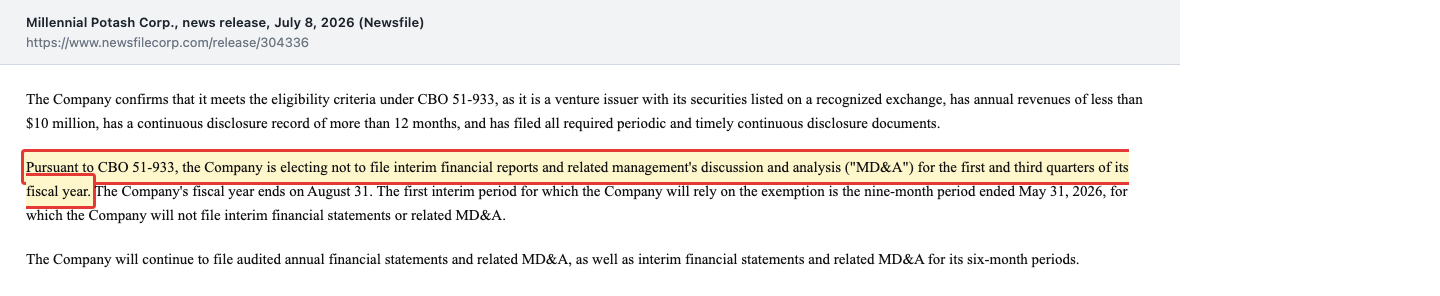
Das ist legal und spart Kosten. Für dich heißt es aber: Der jüngste Zahlenstand ist der 28. Februar 2026, und der nächste kommt mit dem Jahresabschluss zum 31. August 2026 — der Vorjahresabschluss trägt das Datum 23. Dezember 2025. Dazwischen erfährst du nur, was in Pressemitteilungen steht.
Wie die Aktie auf unseren Tisch kam
Ehrlich gesagt: Millennial Potash ist kein Treffer unseres hauseigenen Aktien-Scanners, und es kann keiner sein. Der arbeitet mit Umsatz, Gewinn, Marge und Bilanzrelationen — ein Explorer ohne Erlöse fällt durch jeden dieser Filter. Auf die Rechercheliste kam der Wert über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger (Stand 2. Oktober 2026), und zwar unter dem US-Kürzel MLPNF. Das ist ein Aufmerksamkeits-, kein Qualitätssignal.
Hinter MLPNF steckt dieselbe Aktie wie hinter MLP an der TSX Venture Exchange in Toronto. Der US-Handelsplatz OTCQB ist ein außerbörslicher Markt, keine regulierte US-Börse; die Preisbildung findet in Toronto in kanadischen Dollar statt. Wer in Deutschland oder in den USA kauft, trägt zusätzlich die Bewegung des kanadischen Dollars. Die laufenden Kennzahlen findest du auf unserer Aktienseite zu Millennial Potash.
Zur Aktualität: Nach dem Halbjahresabschluss zum 28. Februar 2026 hat Millennial vier Dinge gemeldet, die das Bild verändern — die Aufstockung auf 80 Prozent an Banio (15. April), den Start eines Bohrprogramms mit vier Löchern (12. Mai), den Wechsel auf Halbjahresberichte (8. Juli) und erste Beobachtungen aus dem Bohrloch BA-006 (26. August); mit derselben Meldung übernahm Micon International zusammen mit Zenito und Agapito die Fertigstellung der Machbarkeitsstudie. Alle vier sind eingearbeitet. Die jüngste Meldung vom 15. September 2026 über den Besuch einer US-Diplomatin am Projekt enthält keine neuen Zahlen. Was das Interview vom 5. Oktober 2026 hinzufügt, steht im Update oben.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt. Im Januar 2023, mit der Freigabe der Börse für den Kaufvertrag, erwarb Millennial die ersten 25 Prozent an Banio. Seitdem hat das Team in gut drei Jahren aus alten Bohrdaten ein Projekt mit Ressourcenschätzung, Wirtschaftlichkeitsstudie und laufender Machbarkeitsstudie gemacht. Die Ressourcenschätzung vom 17. November 2025, erstellt vom deutschen Ingenieurbüro ERCOSPLAN, zählt:
- gemessene Ressourcen: 648,2 Millionen Tonnen mit 15,7 Prozent Kaliumchlorid
- angezeigte Ressourcen: 1,80 Milliarden Tonnen mit 15,6 Prozent
- vermutete Ressourcen: 3,56 Milliarden Tonnen mit 15,6 Prozent
Gemessen und angezeigt zusammen sind das 2,45 Milliarden Tonnen Gestein mit rund 383 Millionen Tonnen Kaliumchlorid darin. Die Schätzung beruht auf vier Bohrlöchern im Norden der Genehmigung; laut Unternehmen deckt sie nur rund 5 Prozent der Projektfläche ab. Das Bohrloch BA-006 vom August 2026 traf rund 80 Meter Kalischichten weiter südwestlich, die Laborwerte stehen noch aus.
Auch die Kasse hat sich gedreht. Zum 31. August 2024 lagen 1,57 Millionen kanadische Dollar auf dem Konto, ein Jahr später 17,49 Millionen und zum 28. Februar 2026 28,82 Millionen. Schulden im eigentlichen Sinn gibt es keine; die einzige langfristige Verbindlichkeit ist ein zinsloser Vorschuss der DFC, von dem bis zum 28. Februar 2026 erst 300.000 US-Dollar geflossen waren, den die DFC nur zurückfordern darf, wenn Millennial binnen zehn Jahren die Baufinanzierung schafft. Der Abschluss zum 31. August 2025 trägt keinen Hinweis des Prüfers auf eine wesentliche Unsicherheit zur Fortführung.
Und jetzt die zweite Hälfte des Bildes. Umsatz gab es in keinem Jahr. Die Verluste:
- Geschäftsjahr bis 31.08.2023: 4,70 Millionen kanadische Dollar
- bis 31.08.2024: 3,19 Millionen
- bis 31.08.2025: 5,92 Millionen
- erstes Halbjahr bis 28.02.2026: 6,85 Millionen (Vorjahreszeitraum 2,57 Millionen)
Die Bohr- und Studienkosten stehen in dieser Rechnung nicht, sie werden als Explorationsvermögen aktiviert. Im ersten Halbjahr 2025/26 flossen dafür 4,30 Millionen kanadische Dollar ab, dazu 3,26 Millionen im laufenden Betrieb und 0,28 Millionen für Ausrüstung — zusammen 7,84 Millionen in sechs Monaten. Bei diesem Tempo reicht die Kasse vom 28. Februar 2026 gut drei weitere Halbjahre. Mit Bohrungen von je rund 1.000 Metern Tiefe und der Machbarkeitsstudie im zweiten Halbjahr dürfte das Tempo eher steigen. Das ist unsere Überschlagsrechnung, keine Angabe des Unternehmens.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt kommen die Stellen, die man in einer Präsentation nicht auf der Titelseite findet. Alle stammen aus den eigenen Dokumenten des Unternehmens.
Unbequeme Wahrheit Nr. 1: Sechs Milliarden Tonnen Ressourcen, null Tonnen Reserven
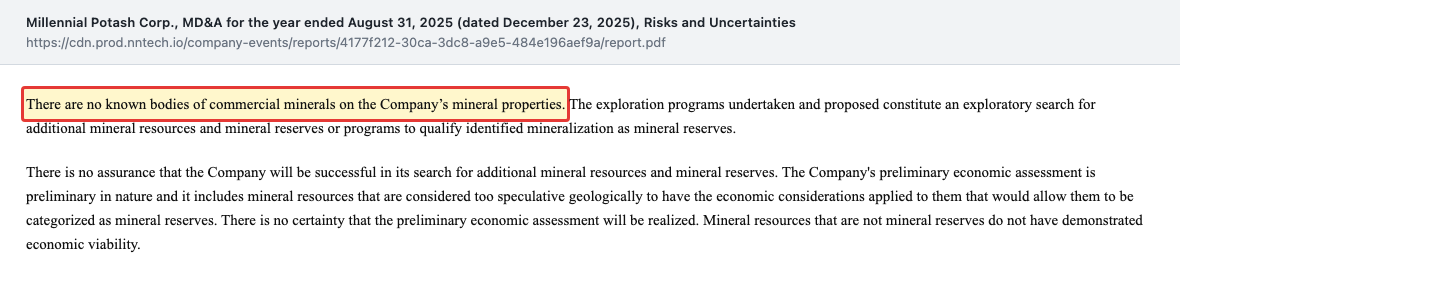
Ressourcen und Reserven klingen ähnlich, sind aber zwei Welten. Eine Ressource ist Gestein, von dem Geologen wissen oder vermuten, dass es da ist. Eine Reserve ist der Teil davon, für den eine Machbarkeitsstudie gezeigt hat, dass sich der Abbau rechnet. Der Unterschied ist der zwischen „im Garten liegt Gold“ und „es lohnt sich, danach zu graben“. Millennial schreibt das selbst:
„There are no known bodies of commercial minerals on the Company’s mineral properties.“
Übersetzung: „Auf den Liegenschaften der Gesellschaft sind keine wirtschaftlich abbaubaren Mineralvorkommen bekannt.“
— Millennial Potash Corp., Lagebericht (MD&A) zum Geschäftsjahr bis 31. August 2025, Abschnitt Risks and Uncertainties
Dazu kommt die Art des Gesteins. Fast alles ist Carnallitit mit rund 15,5 Prozent Kaliumchlorid; der reichere Sylvinit mit rund 24 Prozent macht bei den gemessenen und angezeigten Ressourcen nur 35,2 Millionen von 2,45 Milliarden Tonnen aus. Mehr Gestein mit weniger Kali darin heißt: mehr Sole, mehr Energie, mehr Salz, das wieder weg muss. Wie gut sich der Carnallitit von Banio auflösen lässt, prüft Millennial gerade erst — die Lösungs- und Kriechversuche am Bohrkern laufen laut Meldung vom 19. März 2026 für die Machbarkeitsstudie.
Und noch ein Detail zur Sorgfalt: In der Meldung vom 13. Januar 2026 steht für die gemessenen und angezeigten Ressourcen ein Gehalt von „16.6% KCl“, in der vom 11. März 2026 für die vermuteten Ressourcen „17.6% KCl“. Laut Ressourcenschätzung sind es in beiden Fällen 15,6 Prozent. Das ändert nichts am Vorkommen, aber es zeigt, dass man Zahlen aus Pressemitteilungen gegen den technischen Bericht halten sollte.
Unbequeme Wahrheit Nr. 2: Die Baukosten stammen aus einer Vorstudie — und sind ein Vielfaches des Börsenwerts
Die einzige Kostenschätzung ist die vorläufige Wirtschaftlichkeitsstudie (Preliminary Economic Assessment, PEA) von Micon International und Agapito Associates aus dem Jahr 2024. Ihre Kernzahlen: 800.000 Tonnen Kalidünger im Jahr, 480 Millionen US-Dollar Baukosten einschließlich 62 Millionen Reserve, 61 US-Dollar Betriebskosten je Tonne, ein Kapitalwert nach Steuern von 1,07 Milliarden US-Dollar bei 10 Prozent Abzinsung, eine Rendite von 32,6 Prozent und eine Amortisation in 1,4 Jahren. Gerechnet wurde mit einem durchschnittlichen Kalipreis von 387 US-Dollar je Tonne frei Brasilien über 25 Jahre.
Das klingt glänzend. Drei Einschränkungen stehen im selben Lagebericht. Erstens beruht die Studie auf der älteren Ressourcenschätzung von 2024 und bezieht ausdrücklich vermutete Ressourcen ein, die „too speculative geologically“ sind, um daraus Reserven zu machen; „There is no certainty that the PEA will be realized.“ Zweitens sind die Kosten Schätzungen nach Vergleichswerten mit einer Genauigkeit von plus/minus 30 Prozent. Drittens hängt die Rechnung an Bauteilen, die es heute nicht gibt: Brunnenfeld mit 68 Kavernen, Soleleitung über 50 Kilometer, Fabrik, Gaskraftwerk und ein Tiefwasserhafen bei Mayumba. Der Hafen in Mangali, dessen erste Ausbaustufe im April 2025 fertig wurde, hat einen Kai für Schiffe mit drei Metern Tiefgang — gebaut und betrieben von der Grande Mayumba Port Company und laut Millennial nicht eigens für das Unternehmen errichtet.
Jetzt der Vergleich, der die Tonnen-Hypnose bricht. Mit dem Wechselkurs, den Millennial selbst für den ersten DFC-Vorschuss angesetzt hat (300.000 US-Dollar = 415.602 kanadische Dollar), sind 480 Millionen US-Dollar rund 665 Millionen kanadische Dollar. Das ist mehr als das Zweieinhalbfache des Börsenwerts von rund 259 Millionen am 5. Oktober 2026 und mehr als das Zwanzigfache der Kasse vom 28. Februar 2026. Die DFC-Zusage über 3 Millionen US-Dollar deckt die Machbarkeitsstudie, nicht das Bergwerk. Über die Baufinanzierung schreibt Millennial am 19. März 2026 nur, Gespräche mit „numerous international institutions“ seien „in progress“. Im Interview vom 5. Oktober 2026 sprach Abasov von einem Interesse der DFC an der Baufinanzierung — eine Absicht, keine Zusage.
Unbequeme Wahrheit Nr. 3: Die Aktienzahl hat sich mehr als verdoppelt — und die nächsten Aktien sind schon vereinbart
Das Geld in der Kasse haben die Aktionäre bezahlt, mit ihrem Anteil am Unternehmen. Verwässerung heißt: Dein Stück vom Kuchen wird kleiner, weil mehr Leute am selben Kuchen mitessen.
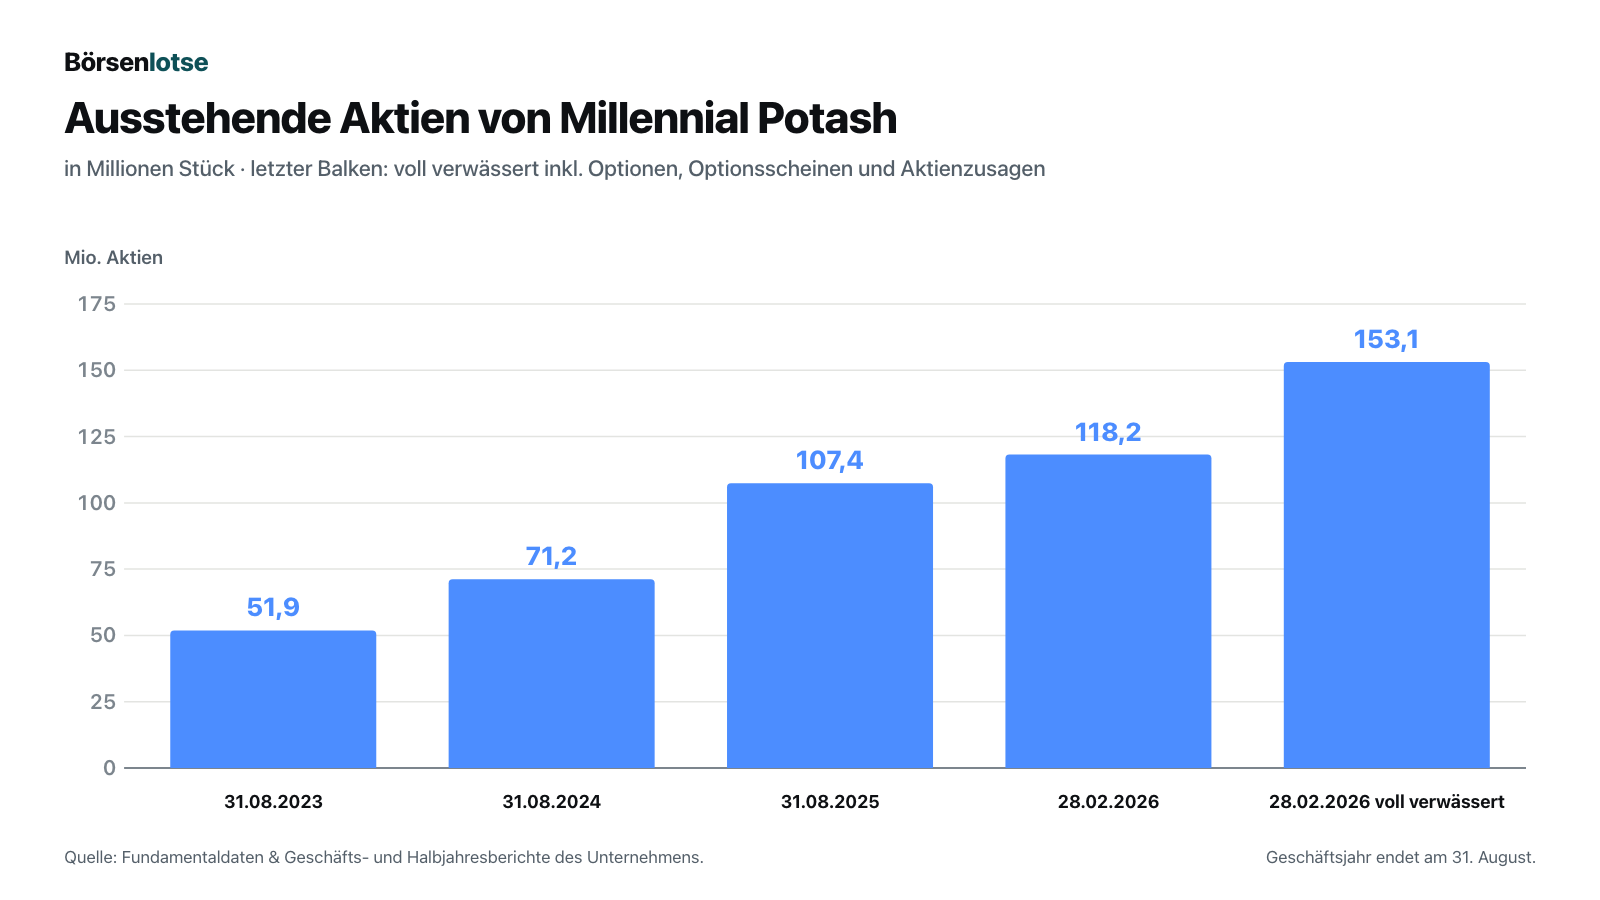
Allein im Geschäftsjahr bis 31. August 2025 sammelte Millennial brutto 22,9 Millionen kanadische Dollar über Platzierungen, Optionen und Optionsscheine ein, im folgenden Halbjahr weitere 20,6 Millionen — darunter eine Platzierung im Januar 2026 über 6,0 Millionen Einheiten zu 3,05 kanadischen Dollar, die brutto 18,3 Millionen brachte. Zu jeder Einheit gehörte ein halber Optionsschein; ein ganzer berechtigt zum Kauf einer Aktie zu 4,00 kanadischen Dollar. Zum 28. Februar 2026 standen 10.578.050 Mitarbeiteroptionen, 19.702.268 Optionsscheine sowie 1.624.550 und 3.000.000 Aktienzusagen aus. Im April 2026 kamen 1.240.000 Optionen zu 2,10 kanadischen Dollar hinzu.
Und es sind weitere Aktien vereinbart, die in keiner dieser Zahlen stecken: Für die letzten 20 Prozent an Banio werden nach Abschluss der Machbarkeitsstudie 3 Millionen US-Dollar und 2.500.000 Aktien an die Verkäufer fällig. Der Lagebericht formuliert das Grundproblem ohne Umschweife: „any future financing may be dilutive to existing shareholders“ — jede künftige Finanzierung kann die bestehenden Aktionäre verwässern. Bei Baukosten, die ein Vielfaches des Börsenwerts betragen, ist das keine Floskel.
Unbequeme Wahrheit Nr. 4: Zwei Drittel des Aufwands sind Aktienvergütung — und Öffentlichkeitsarbeit kostet extra
Im ersten Halbjahr 2025/26 verbuchte Millennial 7,16 Millionen kanadische Dollar Aufwand. Der größte Posten ist keine Bohrung und keine Studie, sondern Aktienvergütung für Direktoren, Führungskräfte und Berater:
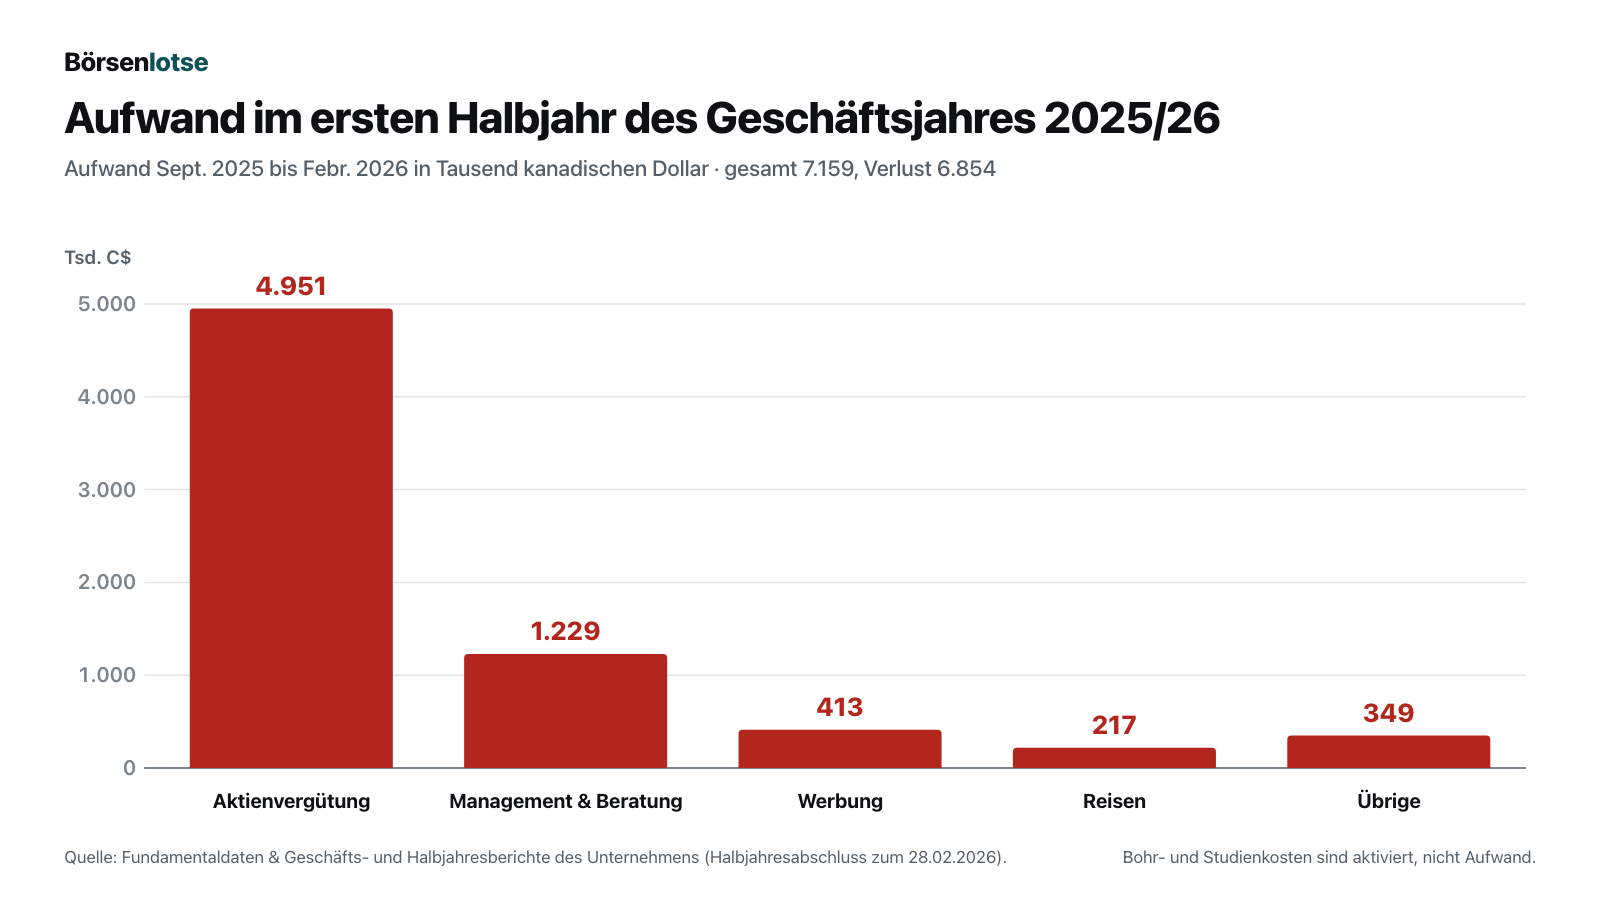
„During the six months ended February 28, 2026, the Company recorded share-based compensation of $4,950,849 (February 28, 2025 - $879,225) related to stock options vested.“
Übersetzung: „In den sechs Monaten bis 28. Februar 2026 verbuchte die Gesellschaft aktienbasierte Vergütung von 4.950.849 Dollar (bis 28. Februar 2025: 879.225 Dollar) für unverfallbar gewordene Aktienoptionen.“
— Millennial Potash Corp., Halbjahresabschluss zum 28. Februar 2026, Anhangangabe 10

Aktienvergütung kostet kein Bargeld, aber sie ist nicht gratis: Sie wird bezahlt, indem neue Aktien entstehen. Laut Anhangangabe 12 entfielen im Halbjahr 3,41 Millionen davon auf die Führungsebene, die zusammen mit Honoraren 4,25 Millionen kanadische Dollar bezog. Das ist für ein Unternehmen ohne Umsatz viel, auch wenn der Zuwachs zum Teil am gestiegenen Aktienkurs liegt, der den Wert jeder Option erhöht.
Daneben gibt Millennial für ein Unternehmen ohne Umsatz viel Geld für Sichtbarkeit aus: 0,41 Millionen kanadische Dollar Werbung im ersten Halbjahr 2025/26, dazu bezahlte Dienstleister. Im September 2025 meldete das Unternehmen drei Verträge für Öffentlichkeitsarbeit (Vorticom, 7.500 US-Dollar im Monat; Proactive, 28.000 kanadische Dollar im Jahr; Fundamental Research, 29.000 kanadische Dollar für bis zu fünf Studien), im April 2026 zwei weitere: Capital Analytica für Social-Media-Arbeit (150.000 Dollar für sechs Monate plus 150.000 Optionen) und Zacks Small Cap Research für bezahlte Studien. Von den vier Analysten, die die Investorenseite als Beobachter nennt, kommen zwei von Häusern, die die Platzierung im Januar 2026 begleitet und dafür 1,05 Millionen kanadische Dollar Provision erhalten haben (Cantor Fitzgerald, SCP Resource Finance), und einer von Fundamental Research, das für seine Studien bezahlt wird. Bezahlte Studien sind in Kanada üblich und offengelegt. Man sollte sie nur nicht mit unabhängigen Urteilen verwechseln.
Unbequeme Wahrheit Nr. 5: Ein Land, eine Genehmigung, ein Projekt
Millennial hat genau ein Projekt in genau einem Land. Ob daraus ein Bergwerk wird, entscheiden die Regierung Gabuns (Lizenz, Abgaben, Infrastruktur), die Geldgeber (Baufinanzierung) und der Kalipreis. Die Wirtschaftlichkeitsstudie rechnet mit 7,5 Prozent Förderabgabe und 30 Prozent Gewinnsteuer; beides ist politisch gesetzt und kann sich ändern. Gabun wird seit August 2023 von Brice Oligui Nguema geführt, der im April 2025 mit 90,35 Prozent der Stimmen zum Präsidenten gewählt wurde; Millennial beschreibt das in seiner Meldung vom 15. April 2025 als Rückkehr zur zivilen Regierung.
Die politische Rückendeckung ist sichtbar: Im März 2026 begleitete Millennial den gabunischen Bergbauminister auf der Bergbaumesse in Toronto, im Juli 2026 besuchte er das Projekt, im September 2026 eine Delegation der US-Botschaft. Besuche sind aber keine Lizenz. Bis zum Antrag, der nach der Umweltprüfung im ersten Quartal 2027 folgen soll, und dem Bescheid danach ist Banio rechtlich ein Explorationsgebiet.
Bewertung: Was die Börse für ein Bergwerk zahlt, das es noch nicht gibt
Bei 118.213.207 Aktien (28. Februar 2026 zuzüglich 5.000 aus Optionsscheinen laut Anhangangabe 17, bestätigt im Halbjahres-Lagebericht zum 29. April 2026) und einem Schlusskurs von 2,19 kanadischen Dollar am 5. Oktober 2026 kostet Millennial an der Börse rund 259 Millionen kanadische Dollar. Das ist eine Untergrenze: Optionsscheine zu 0,35 kanadischen Dollar, die zwischen Juni und August 2026 ausliefen, dürften zum Teil ausgeübt worden sein, aber gemeldet ist das nicht. Zieht man die Kasse vom 28. Februar 2026 ab, bleiben rund 230 Millionen — wobei die Kasse seitdem geschrumpft sein dürfte.
Ein Kurs-Gewinn- oder Kurs-Umsatz-Verhältnis gibt es nicht. Das Eigenkapital lag am 28. Februar 2026 bei 49,7 Millionen kanadischen Dollar; die Börse zahlt also gut das Fünffache des Buchwerts, der zu einem großen Teil aus Bargeld (28,8 Millionen) und aktivierten Bohr- und Studienkosten (19,2 Millionen) besteht.
Die Bewertung lebt von der Wirtschaftlichkeitsstudie. Ihr Kapitalwert von 1,07 Milliarden US-Dollar gilt für 100 Prozent des Projekts, vor der Finanzierung, vor jeder Verwässerung und auf Basis einer Studie mit plus/minus 30 Prozent Genauigkeit. Millennial hält heute 80 Prozent. Der Kapitalwert des Gesamtprojekts entspricht umgerechnet knapp 1,5 Milliarden kanadischen Dollar, auf den 80-Prozent-Anteil entfallen rund 1,2 Milliarden. Wer dafür 259 Millionen kanadische Dollar zahlt, wettet darauf, dass die Machbarkeitsstudie die Zahlen bestätigt und die Baukosten zu erträglichen Bedingungen finanziert werden. Beides ist offen.
Wie viel Hoffnung im Kurs steckt, zeigt die Spanne der vergangenen zwölf Monate: zwischen 1,73 kanadischen Dollar (Schlusskurse vom 27. März und 23. April 2026) und 3,89 (22. Dezember 2025). Wer die Platzierung im Januar 2026 zu 3,05 gezeichnet hat, liegt im Minus; wer Anfang 2025 zu 0,345 kaufte, liegt beim Vielfachen. Die TSX Venture Exchange setzte Millennial auf Platz 3 ihrer Liste der besten Werte 2025; das Unternehmen nennt dafür 950 Prozent Kursplus, nach den Schlusskursen vom 2. Januar und 31. Dezember 2025 waren es rund 874 Prozent. Ein ähnliches Muster — strategischer Rohstoff, staatliche Rückendeckung, offene Baufinanzierung — haben wir in unserer Analyse zu NioCorp durchgerechnet; wie es aussieht, wenn die Kosten einer geplanten Anlage nach oben korrigiert werden, zeigt unsere Analyse zu Ucore Rare Metals.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Das Vorkommen ist groß und gewachsen. 2,45 Milliarden Tonnen gemessene und angezeigte Ressourcen (November 2025) nach 657 Millionen Tonnen angezeigten Ressourcen im Jahr 2024; die Schätzung deckt laut Unternehmen nur rund 5 Prozent der Projektfläche ab.
- Die Lage ist günstig. Das Projekt liegt an der Atlantikküste; die Wirtschaftlichkeitsstudie rechnet mit 22 US-Dollar Frachtkosten je Tonne nach Brasilien, ihrem angenommenen Absatzmarkt.
- Die Kasse ist voll für den nächsten Schritt. 28,8 Millionen kanadische Dollar zum 28. Februar 2026, keine verzinsten Schulden, Abschluss 2025 ohne Fortführungshinweis; Machbarkeitsstudie und Umweltprüfung sind laut Unternehmen finanziert.
- Staatliche Partner. Die US-Entwicklungsbank DFC hat bis zu 3 Millionen US-Dollar zugesagt, die gabunische Regierung unterstützt das Projekt öffentlich, und Kali steht seit dem 6. November 2025 auf der Liste kritischer Rohstoffe der US-Geologiebehörde.
- Erfahrener Projektentwickler an Bord. Der im Februar 2026 berufene Projektentwickler Jack Scott war laut Unternehmen bei Allana Potash an einem Kaliprojekt beteiligt, das später an Israel Chemicals verkauft wurde. Millennial selbst prüft laut Meldung vom 18. Februar 2026 neben dem Eigenbau auch „strategic partnership opportunities“.
Was dagegen spricht:
- Keine Reserven, keine Lizenz, kein Umsatz. Es gibt nur Ressourcen und Explorationsgenehmigungen; der Lizenzantrag soll nach der Umweltprüfung folgen, die sich laut Interview vom 5. Oktober 2026 ins erste Quartal 2027 verschoben hat.
- Die Finanzierungslücke ist riesig. 480 Millionen US-Dollar Baukosten laut PEA 2024 gegen 28,8 Millionen kanadische Dollar Kasse und rund 259 Millionen Börsenwert (5. Oktober 2026); Abnahmeverträge gibt es noch keine.
- Verwässerung ist eingebaut. Aktienzahl seit August 2023 mehr als verdoppelt, 153,1 Millionen voll verwässert, 2,5 Millionen Aktien für die letzten 20 Prozent an Banio vereinbart.
- Carnallitit statt Sylvinit. Rund 15,5 Prozent Kaliumchlorid im Hauptgestein; ob das Solungsverfahren wie geplant funktioniert, prüfen die laufenden Lösungsversuche.
- Weniger Transparenz. Seit Juli 2026 nur noch Halbjahresberichte, dazu bezahlte Studien und hohe Ausgaben für Öffentlichkeitsarbeit.
- Ein Land, ein Projekt. Förderabgabe, Steuern, Infrastruktur und Lizenz hängen an der Regierung Gabuns.
Ein menschliches Fazit
Erinnerst du dich an die Tonnen-Hypnose vom Anfang? Die Abschlüsse von Millennial färben nicht schön. Sie sagen, dass es keine Reserven gibt, dass die Kostenschätzung vorläufig ist, dass jede Finanzierung verwässern kann. Die Hypnose steht nicht im Bericht, sondern in uns: Wir lesen „sechs Milliarden Tonnen“ und sehen im Kopf schon Frachter vor der Küste Gabuns.
Das Vorkommen ist echt, und das Team hat in drei Jahren erstaunlich viel daraus gemacht. Ob Banio ein Bergwerk wird, entscheiden aber keine Tonnen, sondern drei nüchterne Fragen: Bestätigt die Machbarkeitsstudie Ende 2026 Baukosten und Kalibilanz? Bekommt Millennial 2027 eine Bergbaulizenz? Und wer bezahlt den Bau — zu welchem Preis für die heutigen Aktionäre? Im Oktober 2026 nannte das Management dafür ein Zieljahr, 2029. Lass dich von dieser Jahreszahl so wenig hypnotisieren wie von den Tonnen: Sie wird erst wahr, wenn jemand den Bau bezahlt.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Ungeprüfter Halbjahresabschluss zum 28. Februar 2026, vom Verwaltungsrat freigegeben am 29. April 2026
- Lagebericht (MD&A) zum Halbjahr bis 28. Februar 2026, Stand 29. April 2026, bei OTC Markets veröffentlicht am 24. August 2026
- Konzernabschluss zum 31. August 2025 mit Bestätigungsvermerk vom 23. Dezember 2025
- Lagebericht (MD&A) zum Geschäftsjahr bis 31. August 2025, Stand 23. Dezember 2025 (mit Wirtschaftlichkeitsstudie 2024 und Ressourcenschätzung 2025)
- Pressemitteilungen: Kali auf der US-Liste kritischer Rohstoffe (10. November 2025), Beteiligungsmeldung The Quaternary Group (16. Dezember 2025), technischer Bericht zur Ressourcenschätzung (29. Dezember 2025), Start der Machbarkeitsstudie (13. Januar 2026), Abschluss der Platzierung (29. Januar 2026), Genehmigung Haute Banio (24. Februar 2026), Bergbauminister auf der PDAC (11. März 2026), Fortschrittsbericht (19. März 2026), 80 Prozent an Banio und Verträge mit Capital Analytica und Zacks (15. April 2026), Phase-3-Bohrprogramm (12. Mai 2026), Halbjahresberichte (8. Juli 2026), Bohrloch BA-006 (26. August 2026), Besuch der US-Botschaft (15. September 2026)
- Weitere Meldungen auf der Unternehmensseite: Präsidentschaftswahl in Gabun (15. April 2025), Hafen Mangali, erste Ausbaustufe (22. April 2025), TSX Venture 50 (18. Februar 2026)
- Verträge für Öffentlichkeitsarbeit (19. September 2025) und Investorenseite mit Analystenliste
- Interview mit Farhad Abasov bei MINING.COM (5. Oktober 2026) — Zeitplan, Umweltprüfung, Abnahmeverträge, DFC
- SEC-Eintrag CIK 0002066837 (nur eine Form-D-Anzeige)
- Kurs- und Börsenwertdaten: Quelle Fundamentaldaten, Datenstand 5. Oktober 2026
Datenstand: Unternehmenszahlen zum 28. Februar 2026 beziehungsweise zum jeweils genannten Stichtag; Meldungen bis 15. September 2026, Interview vom 5. Oktober 2026; Kurse zum 5. Oktober 2026. Die Meldungsseite des Unternehmens und die Berichtsliste bei OTC Markets wurden am 6. Oktober 2026 zuletzt geprüft; einen Bericht zum dritten Quartal gibt es wegen der Halbjahresregel nicht. Bilanzwährung ist der kanadische Dollar; Angaben in US-Dollar sind als solche gekennzeichnet. Rechnerische Werte (Börsenwert, Kassenreichweite, Umrechnung der Baukosten) sind unsere Überschlagsrechnung und als solche benannt.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien von Explorationsunternehmen ohne Umsatz sind besonders schwankungsanfällig; ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen C$, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -2,1 | -1,5 | -2,9 | -3,3 | -6,2 |
| Nettogewinn | -2,1 | -1,4 | -4,7 | -3,2 | -5,9 |
| Gewinn je Aktie | -0,07 C$ | -0,04 C$ | -0,09 C$ | -0,04 C$ | -0,06 C$ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Vorkommen positiv
- Die Ressourcenschätzung vom 17. November 2025 nennt 2,45 Milliarden Tonnen gemessene und angezeigte sowie 3,56 Milliarden Tonnen vermutete Ressourcen mit rund 15,6 Prozent Kaliumchlorid — auf Basis von vier Bohrlöchern, die laut Unternehmen nur rund 5 Prozent der Fläche abdecken.
- Finanzlage positiv
- Zum 28. Februar 2026 lagen 28,8 Millionen kanadische Dollar in der Kasse, verzinste Schulden gibt es keine. Der Abschluss zum 31. August 2025 trägt keinen Fortführungshinweis; Machbarkeitsstudie und Umweltprüfung sind laut Unternehmen finanziert.
- Projektstand negativ
- Keine Reserven, keine Bergbaulizenz, kein Umsatz. Die einzige Kostenschätzung ist die PEA von 2024 mit 480 Millionen US-Dollar Baukosten und plus/minus 30 Prozent Genauigkeit; die Machbarkeitsstudie soll bis Ende 2026 folgen, die Umweltprüfung laut Interview vom 5. Oktober 2026 erst im ersten Quartal 2027, danach der Lizenzantrag.
- Finanzierungslücke negativ
- Umgerechnet rund 665 Millionen kanadische Dollar Baukosten stehen 28,8 Millionen Kasse (28. Februar 2026) und rund 259 Millionen Börsenwert (5. Oktober 2026) gegenüber. Über die Baufinanzierung laufen nur Gespräche; den Finanzierungsabschluss strebt das Management bis Mitte 2027 an, Abnahmeverträge gibt es noch keine.
- Verwässerung negativ
- Die Aktienzahl stieg von 51,9 Millionen (31. August 2023) auf 118,2 Millionen (28. Februar 2026); voll verwässert wären es 153,1 Millionen. Für die letzten 20 Prozent an Banio sind 2,5 Millionen weitere Aktien vereinbart.
- Kosten und Transparenz neutral
- Im ersten Halbjahr 2025/26 waren 4,95 der 7,16 Millionen kanadischen Dollar Aufwand Aktienvergütung. Dazu kommen bezahlte Studien und Verträge für Öffentlichkeitsarbeit. Seit Juli 2026 berichtet Millennial nur noch halbjährlich.
Millennial Potash entwickelt in Gabun ein großes Kalivorkommen: 2,45 Milliarden Tonnen gemessene und angezeigte Ressourcen, 80 Prozent Projektanteil, 28,8 Millionen kanadische Dollar Kasse und Rückendeckung der US-Entwicklungsbank DFC. Dem stehen ein Unternehmen ohne Reserven, ohne Bergbaulizenz und ohne Umsatz, 480 Millionen US-Dollar Baukosten laut Vorstudie von 2024, eine seit August 2023 mehr als verdoppelte Aktienzahl und eine offene Baufinanzierung gegenüber. Das Management peilt die erste Förderung für 2029 an. Beim Schlusskurs von 2,19 kanadischen Dollar am 5. Oktober 2026 kostet Millennial rund 259 Millionen kanadische Dollar. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier nicht wegen des Kursverlaufs. Rot wäre falsch: Millennial hat zum 28. Februar 2026 28,8 Millionen kanadische Dollar Kasse und keine verzinsten Schulden, der Abschluss 2025 trägt keinen Fortführungshinweis, und rechnerisch reicht das Geld beim Tempo des ersten Halbjahres gut drei weitere Halbjahre. Grün wäre ebenso falsch, denn die entscheidende operative Frage ist offen: Es gibt keine Reserven, keine Bergbaulizenz und keine Baufinanzierung, und die einzige Kostenschätzung ist eine Vorstudie mit plus/minus 30 Prozent Genauigkeit. Das Ergebnis hängt an einem Einzelereignis — der Machbarkeitsstudie Ende 2026 und der Finanzierung danach. Genau das beschreibt die gelbe Stufe. Neu geprüft am 6. Oktober 2026: Weder der Halbjahres-Lagebericht noch das Interview vom 5. Oktober ändern daran etwas — die Verschiebung der Umweltprüfung ins erste Quartal 2027 und das Förderziel 2029 sind Zeitpläne, keine Finanzierung. Wer die Aktie beobachtet, achtet auf drei Dinge: die Baukosten der Machbarkeitsstudie, den Lizenzbescheid und die Aktienzahl im nächsten Jahresabschluss.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war das US-OTCQB-Kürzel MLPNF auf der Foren-Hitliste von wallstreet-online (Stand 2. Oktober 2026); geführt wird die Firma bei uns unter ihrer Heimatnotierung MLP (TSX Venture Exchange) als MLP.TO. Ein Treffer unseres hauseigenen Aktien-Scanners liegt nicht vor und kann nicht vorliegen: Das Unternehmen erzielt weder Umsatz noch Gewinn.
- Millennial Potash ist kein SEC-Meldeunternehmen (CIK 0002066837, nur Form D). Alle Unternehmenszahlen stammen aus den kanadischen Pflichtdokumenten: Konzernabschluss und Lagebericht zum 31.08.2025 (23.12.2025), Halbjahresabschluss und Lagebericht zum 28.02.2026 (29.04.2026; der Lagebericht ist seit 24.08.2026 bei OTC Markets abrufbar und wurde im Update vom 06.10.2026 ausgewertet) und Pressemitteilungen bis 15.09.2026. Zeitplan-Angaben stammen aus dem Interview mit MINING.COM vom 05.10.2026 und sind als Interviewaussagen gekennzeichnet. Mitschriften von Analystenkonferenzen lagen nicht vor.
- Seit dem 08.07.2026 berichtet Millennial nur noch halbjährlich. Für die neun Monate bis 31.05.2026 (drittes Quartal) gibt es keinen Zwischenbericht; die nächsten Zahlen kommen mit dem Jahresabschluss zum 31.08.2026.
- Rechnerische Werte sind unsere Überschlagsrechnung: Börsenwert aus 118.213.207 Aktien mal Schlusskurs vom 05.10.2026 (Untergrenze, weil Ausübungen nach dem 28.02.2026 nicht gemeldet sind), Kassenreichweite aus dem Mittelabfluss des ersten Halbjahres und die Umrechnung der Baukosten mit dem Kurs, den Millennial für den ersten DFC-Vorschuss angesetzt hat (300.000 US-$ = 415.602 C$).
Aktien-Wächter
Diese Analyse ist Stand 6. Oktober 2026. Was sich seitdem bei MLP.TO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Millennial Potash Corp. (MLP.TO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Millennial Potash entwickelt das Banio-Kaliprojekt im Süden Gabuns, rund 50 Kilometer südlich der Küstenstadt Mayumba. Geplant ist ein Solungsbergwerk für Kaliumchlorid, das als Dünger verkauft wird. Das Unternehmen hält seit April 2026 80 Prozent am Projekt, hat keinen Umsatz und bislang nur Explorationsgenehmigungen.
Die Ressourcenschätzung vom November 2025 nennt 648,2 Millionen Tonnen gemessene, 1,80 Milliarden Tonnen angezeigte und 3,56 Milliarden Tonnen vermutete Ressourcen mit rund 15,6 Prozent Kaliumchlorid. Reserven gibt es keine — dafür fehlt eine Machbarkeitsstudie, die bis Ende 2026 fertig sein soll.
Die vorläufige Wirtschaftlichkeitsstudie von 2024 veranschlagt 480 Millionen US-Dollar für 800.000 Tonnen Kalidünger im Jahr, mit plus/minus 30 Prozent Genauigkeit. Eine verbindlichere Zahl liefert erst die Machbarkeitsstudie. Am 28. Februar 2026 lagen 28,8 Millionen kanadische Dollar in der Kasse.
Nein. Das Unternehmen besitzt Explorationsgenehmigungen über rund 1.500 Quadratkilometer. Für den Lizenzantrag braucht es die Machbarkeitsstudie und die Umwelt- und Sozialverträglichkeitsprüfung. Die Studie soll bis Ende 2026 fertig sein, die Umweltprüfung laut Interview vom 5. Oktober 2026 im ersten Quartal 2027; im April 2026 hatte Millennial für beide noch Ende 2026 genannt.
Im Interview mit MINING.COM vom 5. Oktober 2026 nannte Verwaltungsratschef Farhad Abasov 2029 als Ziel: Machbarkeitsstudie bis Ende 2026, Umweltprüfung im ersten Quartal 2027, Finanzierungsabschluss bis Mitte 2027, Baubeginn Ende 2027. Abnahmeverträge und eine Baufinanzierung gibt es bisher nicht.
Weil Millennial Potash kein US-Meldeunternehmen ist. Die Gesellschaft ist in British Columbia gegründet, notiert an der TSX Venture Exchange und berichtet nach kanadischem Recht in kanadischen Dollar nach IFRS auf SEDAR+. Bei der SEC liegt unter der Kennnummer 0002066837 nur eine Form-D-Anzeige.
Es ist dieselbe Aktie. MLP ist das Kürzel an der Heimatbörse TSX Venture Exchange, wo die Preisbildung in kanadischen Dollar stattfindet. MLPNF ist das Kürzel am US-Markt OTCQB, einem außerbörslichen Handelsplatz. Bei Börsenlotse wird die Aktie unter MLP.TO geführt.
Seit der Mitteilung vom 8. Juli 2026 nutzt Millennial eine kanadische Ausnahmeregel für kleine Gesellschaften der TSX Venture Exchange (CBO 51-933). Zwischenberichte für das erste und dritte Quartal entfallen, erstmals für die neun Monate bis 31. Mai 2026 — deshalb gibt es keine Zahlen zum dritten Quartal. Jahresabschluss und Halbjahresbericht bleiben Pflicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.