Satellogic: Den ersten Betriebsgewinn bringt der Verkauf eines eigenen Satelliten
Der Satellitenbauer Satellogic meldete für das zweite Quartal 2026 den ersten Betriebsgewinn seiner Geschichte. Mehr als die Hälfte der 15,9 Millionen US-Dollar Umsatz kam allerdings aus dem Verkauf eines Satelliten, der schon im All kreiste — unter dem Strich stand ein Verlust von 20,0 Millionen. Die Berichte an die US-Börsenaufsicht SEC zeigen mehr: Ein Kunde zahlt seit 2021 mit Software, und jeder Kursanstieg vergrößert den Buchverlust.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 2. Oktober 2026
- Schlusskurs
- 5,70 $ +5,70 %
- Marktkapitalisierung
- 0,9 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 4/10
Kursentwicklung seit 1. Oktober 2026: +5,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,30 $ bis 10,70 $ · Letzter Kurs: 5,70 $ (Stand: 2. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Wer einen Raketenstart im Fernsehen sieht, behält einen einzigen Moment: die Zündung. Feuer, Rauch, Jubel im Kontrollraum. Ob die Nutzlast acht Minuten später die richtige Umlaufbahn erreicht hat, steht am nächsten Tag in einer Randnotiz. Psychologen nennen diese Schwäche die Verfügbarkeitsheuristik: Was uns lebhaft vor Augen steht, halten wir für wichtiger und typischer, als es ist. An der Börse ist die Zündung die Schlagzeile — und die Flugbahn steht in den Zahlen dahinter.
Satellogic Inc. (NASDAQ: SATL) hat im August 2026 so eine Zündung gemeldet. Für das zweite Quartal 2026 meldete der Satellitenbauer einen Umsatzsprung um 259 Prozent auf 15,9 Millionen US-Dollar und den ersten Betriebsgewinn seiner Firmengeschichte. Beides stimmt. Bevor du entscheidest, ob hier ein Wendepunkt oder nur ein heller Moment vor dir liegt, schauen wir uns gemeinsam die ganze Flugbahn an — so, wie Satellogic sie selbst der US-Börsenaufsicht SEC gemeldet hat. Diese Berichte sind die Telemetrie: nüchtern und gesetzlich vorgeschrieben. Und in ihnen stehen ein Satellit, der aus der Umlaufbahn heraus verkauft wurde, ein Kunde, der mit Software bezahlt, und eine Wandelanleihe, die jeden Kursanstieg in einen Buchverlust verwandelt.
Was Satellogic eigentlich macht — Satelliten vom Fließband
Satellogic baut Erdbeobachtungssatelliten, also fliegende Kameras, die aus einer niedrigen Erdumlaufbahn Fotos der Erdoberfläche machen. Das Besondere ist nicht die Kamera allein, sondern die Fertigung: Die Satelliten sind klein, leicht und werden in eigenen Hallen in einer Freihandelszone in Montevideo (Uruguay) montiert und getestet. Satellogic beschreibt sich im Geschäftsbericht als „vertikal integriert“ — im Alltagsbild: Der Bäcker mahlt sein Mehl selbst. Das soll die Kosten je Satellit weit unter die der Konkurrenz drücken. Gegründet wurde das Unternehmen 2010 von Emiliano Kargieman, der es bis heute als Vorstandschef führt, und Gerardo Richarte.
Geld verdient Satellogic auf zwei Wegen. Der erste heißt Data & Analytics: Satellogic verkauft Bilder, Überwachungsdienste für feste Orte („Aleph Observer“) und ganze Kamerazeit-Kontingente, die ein Kunde exklusiv bucht („Constellation-as-a-Service“). Kunden sind vor allem Verteidigungs- und Geheimdienstbehörden, Zivilbehörden und Unternehmen. Der zweite Weg heißt Space Systems: Satellogic verkauft komplette Satelliten an Staaten, die eine eigene Erdbeobachtung aufbauen wollen — neu gebaute oder, wie im zweiten Quartal 2026, einen, der schon im All kreist.
Zum 31. Dezember 2025 beschäftigte Satellogic 154 Vollzeitkräfte, davon 84 in Argentinien, 29 in Uruguay, 23 in Spanien und 12 in den USA. Zum 31. März 2026 kreisten laut Quartalsbericht (10-Q) 18 eigene Satelliten im All: 16 in Betrieb, einer in der Inbetriebnahme und einer für Tests. Im zweiten Quartal 2026 verkaufte Satellogic zudem einen Satelliten direkt aus der Umlaufbahn, wie das nächste Kapitel zeigt. Die nächste Generation heißt Merlin: eine Konstellation, die den ganzen Planeten täglich absuchen und dabei mit künstlicher Intelligenz an Bord Veränderungen erkennen soll. Den ersten Merlin-Start plant Satellogic laut Quartalsbericht zum 30. Juni 2026 für das vierte Quartal 2026.
Ein Wort zur Herkunft: Satellogic kam am 25. Januar 2022 über eine Börsenhülle (SPAC) an die Nasdaq und berichtete zunächst als ausländischer Emittent (Jahresbericht 20-F). Seit dem 26. März 2025 ist es eine Delaware-Gesellschaft mit Sitz in Davidson (North Carolina) und berichtet mit Geschäftsberichten (10-K) und Quartalsberichten (10-Q) wie jede US-Firma — laut 10-Q, um bei US-Behörden sichtbarer zu werden, um deren Verteidigungsaufträge Satellogic wirbt.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Das Bildergeschäft wächst wirklich — aber der erste Gewinn steht auf einem Verkauf, der sich nicht jedes Quartal wiederholt, und die Kapitalstruktur verwandelt jeden Kursanstieg in einen Verlust.
Die Firmengeschichte für Anleger
-
2010
Gründung durch Emiliano Kargieman und Gerardo Richarte
Es entsteht ein Satellitenbauer, der auf kleine, günstig gebaute Satelliten setzt. Kargieman führt das Unternehmen bis heute und hält über Class-B-Aktien rund ein Zehntel der Stimmen.
-
2022
Börsengang über eine Börsenhülle (25. Januar)
Satellogic kommt über CF Acquisition Corp. V an die Nasdaq. Die Liberty-Gruppe von Steven Mnuchin zahlt 150 Millionen Dollar für 20 Millionen Aktien zu 7,50 Dollar plus Optionsscheine.
-
2024
Tether zeichnet eine Wandelanleihe (12. April)
30 Millionen Dollar frisches Geld zu einem Wandlungspreis von 1,20 Dollar. Für Aktionäre der Beginn der Bewertungsschaukel: Jeder Kursanstieg macht die Anleihe teurer.
-
2025
Umzug nach Delaware (26. März)
Aus der Gesellschaft der British Virgin Islands wird eine US-Gesellschaft mit Sitz in North Carolina. Seitdem gelten 10-K und 10-Q statt 20-F — und Satellogic wirbt offen um US-Behörden.
-
2025
Kapitalerhöhung über 90 Millionen Dollar (Oktober)
27,7 Millionen neue Aktien zu 3,25 Dollar füllen die Kasse. Mit weiteren 35 Millionen im Januar 2026 steigt sie bis Juni 2026 auf 112,8 Millionen.
-
2026
Liberty verkauft die Hälfte (26. Mai)
10 Millionen Aktien zu 9,77 Dollar in einer Transaktion nach Rule 144, dazu eine Haltefrist von 60 Tagen. Danach hält Liberty noch 10 Millionen Aktien und Optionsscheine über 22,5 Millionen weitere.
-
2026
Erster Betriebsgewinn (2. Quartal, gemeldet am 5. August)
Plus 0,3 Millionen Dollar — getragen von 8,3 Millionen aus dem Verkauf eines Satelliten aus der Umlaufbahn. Der Nettoverlust liegt bei 20,0 Millionen, aus dem laufenden Geschäft fließen 8,6 Millionen ab.
Wie die Aktie auf unseren Tisch kam
Satellogic stand nicht auf einer Empfehlungsliste, sondern wurde von unserem hauseigenen Aktien-Scanner „Reddit-Hype“ ausgeworfen; zum 3. Oktober 2026 stand der Titel auf seiner Liste. Dieser Scanner sucht nicht nach guten Unternehmen, sondern nach Aktien, über die in Anlegerforen auffällig viel geredet wird. Er misst Aufmerksamkeit, nicht Qualität — und genau das macht ihn nützlich: Wo viel geredet wird, wird selten nachgerechnet. Ein Titel aus diesem Scanner ist ein Anlass zum Nachschlagen, nie ein Argument.
Warum über Satellogic geredet wird, zeigt der Kurs. Laut Fundamentaldaten schloss die Aktie am 20. November 2025 bei 1,27 Dollar und am 26. Mai 2026 bei 10,74 Dollar — mehr als das Achtfache in sechs Monaten. Bis zum 1. Oktober 2026 fiel sie auf 5,42 Dollar zurück, rund die Hälfte des Hochs. Wer bei 10 Dollar gekauft hat, sucht nach Gründen zum Durchhalten; wer bei 1,27 Dollar dabei war, nach Gründen zum Nachkaufen. Beide schauen gern nur auf die Zündung.
Ein Wort zur Rechengrundlage: Jede Geschäftszahl in dieser Analyse stammt aus einem SEC-Bericht. Der Bewertungsanker ist der Schlusskurs vom 1. Oktober 2026 (5,42 Dollar), multipliziert mit den 153,7 Millionen Aktien, die das Deckblatt des Quartalsberichts zum 31. Juli 2026 nennt. Die Kennzahlen im Steckbrief oben tragen ihren eigenen, laufend aktualisierten Datenstand. Wer sehen will, wie ein direkter Wettbewerber aussieht, findet den Vergleich bei BlackSky — ebenfalls Satellitenbilder für Regierungen, ebenfalls wenige große Kunden. Und wie es einem großen, alten Satellitenbetreiber geht, der seit Jahrzehnten am Markt ist, zeigt unsere Analyse von Eutelsat.
Die Zahlen über die Jahre — ehrlich gewürdigt
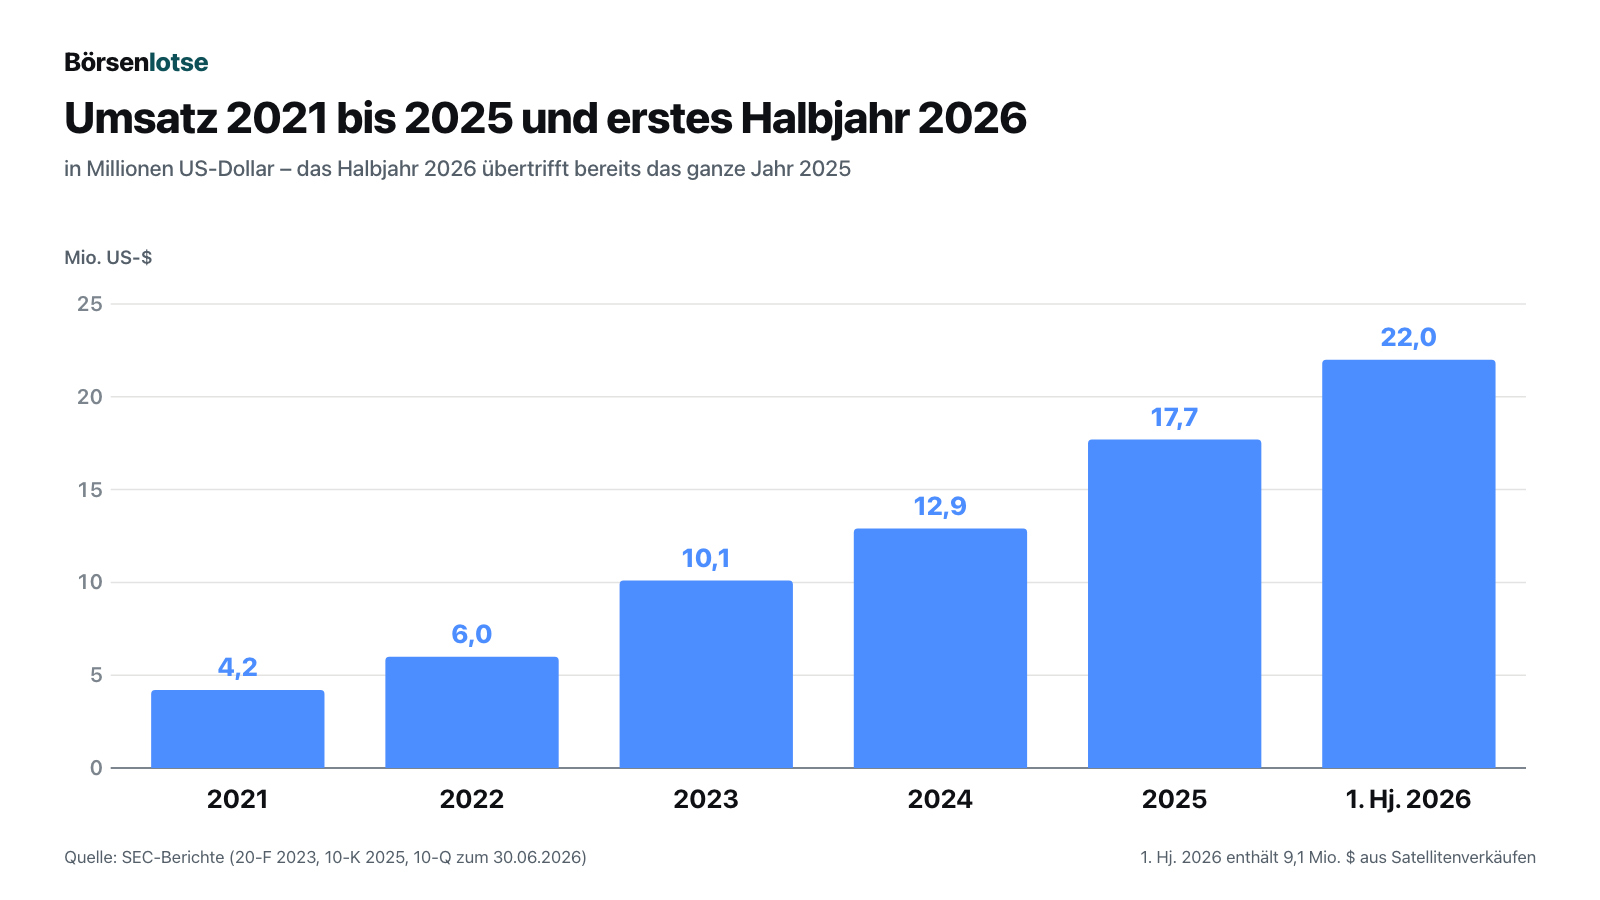
Erst das, was wirklich beeindruckt — und das ist eine Menge. Satellogic wächst seit Jahren ohne Unterbrechung. Der Umsatz stieg von 4,2 Millionen US-Dollar (2021) über 6,0 (2022), 10,1 (2023) und 12,9 (2024) auf 17,7 Millionen im Jahr 2025. Im ersten Halbjahr 2026 waren es bereits 22,0 Millionen — mehr als im ganzen Vorjahr.
Auch der Kern wächst, wenn man die Satellitenverkäufe herausrechnet. Der Umsatz mit Bildern und Diensten — im Bericht „Service revenue“ — stieg im zweiten Quartal 2026 von 4,4 auf 7,6 Millionen US-Dollar, ein Plus von rund 71 Prozent. Das Geschäftsfeld Data & Analytics allein kam auf 7,1 nach 4,0 Millionen. Im Mai 2026 meldete Satellogic einen Einjahresvertrag über mehr als 18 Millionen Dollar mit einem internationalen Verteidigungskunden, der aus einem Probebetrieb in weniger als sechs Monaten zum vollen Einsatz wurde. Die vertraglich zugesagten, noch nicht erbrachten Leistungen — im Fachjargon „Remaining Performance Obligations“, eine Art Auftragsbestand — beliefen sich zum 30. Juni 2026 auf 80,7 Millionen, davon 45,8 Millionen fällig innerhalb eines Jahres.
Die Kosten hat das Unternehmen im Griff. Im Jahr 2025 sanken die Gesamtkosten um ein Viertel auf 48,7 Millionen, der Betriebsverlust schrumpfte von 52,2 auf 31,0 Millionen. Im zweiten Quartal 2026 kam die bereinigte Kennzahl Ergebnis vor Zinsen, Steuern und Abschreibungen ohne Bewertungseffekte und Aktienvergütung („Adjusted EBITDA“) erstmals auf plus 2,8 Millionen. Und die Kasse ist gut gefüllt: 112,8 Millionen Dollar zum 30. Juni 2026 nach 22,5 Millionen Ende 2024, eingesammelt über drei Kapitalerhöhungen — 20 Millionen im April 2025 zu 3,10 Dollar, 90 Millionen im Oktober 2025 zu 3,25 Dollar und 35 Millionen im Januar 2026 zu 4,73 Dollar je Aktie. Zusätzlich hat Satellogic seit März 2026 ein Programm angemeldet, über das es fortlaufend Aktien über die Börse verkaufen darf, bis zu 50 Millionen Dollar; im ersten Halbjahr 2026 wurde daraus laut 10-Q nichts verkauft.
Unter dem Strich sieht es weniger freundlich aus — und vor allem verwirrend. Der Nettoverlust betrug 116,3 Millionen (2024), nur 4,8 Millionen (2025) und dann 138,4 Millionen im ersten Halbjahr 2026. Der aufgelaufene Bilanzverlust seit Gründung erreichte zum 30. Juni 2026 543,2 Millionen Dollar. Warum der Verlust so springt, obwohl das Geschäft sich stetig verbessert, ist eine der unbequemen Wahrheiten weiter unten. Der Satz, den Satellogic selbst über sich schreibt, gehört an den Anfang:
„We are currently an early-stage company that has not demonstrated a sustained ability to generate sufficient revenue from our expected future principal business.“
Übersetzung: „Wir sind derzeit ein Unternehmen in einem frühen Stadium, das noch nicht nachhaltig nachgewiesen hat, dass es mit seinem künftig erwarteten Hauptgeschäft ausreichend Umsatz erzielen kann.“
— Satellogic Inc., SEC-Quartalsbericht (10-Q) zum 30.06.2026, Item 2 „Key Factors Affecting Operating Results“
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der erste Betriebsgewinn stammt aus einem verkauften Satelliten
Hier kehrt die Zündung vom Anfang zurück. Satellogic weist für das zweite Quartal 2026 ein Betriebsergebnis von plus 0,3 Millionen US-Dollar aus — das erste positive Quartal der Firmengeschichte. In der Gewinn- und Verlustrechnung steht darüber eine neue Zeile: Produktumsatz von 8,3 Millionen (genau 8.335 Tausend). Ein Jahr zuvor stand dort ein Strich. Am 30. April 2026 hatte Satellogic einen Vertrag über 12 Millionen Dollar gemeldet, einen bereits betriebenen Satelliten seiner Konstellation samt Betrieb an einen staatlichen Verteidigungskunden zu übergeben.
In der Kapitalflussrechnung desselben Berichts steht derselbe Betrag ein zweites Mal: 8.335 Tausend Dollar „Proceeds from sale of in-orbit satellites“ — Erlöse aus dem Verkauf von Satelliten in der Umlaufbahn; laut Ergebnismitteilung vom 5. August 2026 ist es der Erlös aus dem Verkauf eines einzelnen Satelliten aus der Umlaufbahn. Und dieser Zufluss steht nicht beim laufenden Geschäft, sondern bei den Investitionen:
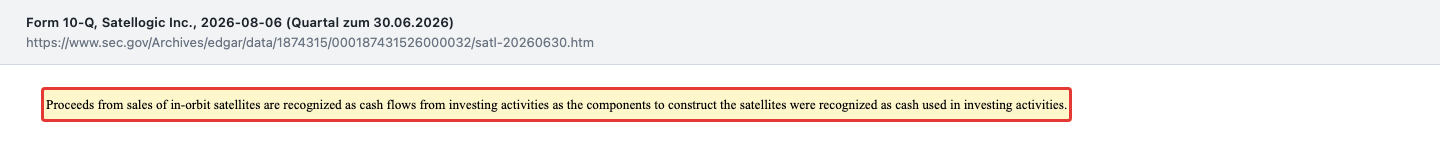
„Proceeds from sales of in-orbit satellites are recognized as cash flows from investing activities as the components to construct the satellites were recognized as cash used in investing activities.“
Übersetzung: „Erlöse aus dem Verkauf von Satelliten in der Umlaufbahn werden als Zahlungsströme aus Investitionstätigkeit erfasst, da die Bauteile zum Bau der Satelliten als für Investitionen verwendete Zahlungsmittel erfasst wurden.“
— Satellogic Inc., SEC-Quartalsbericht (10-Q) zum 30.06.2026, Anhangangabe 2, Abschnitt „Cash Flow Information“
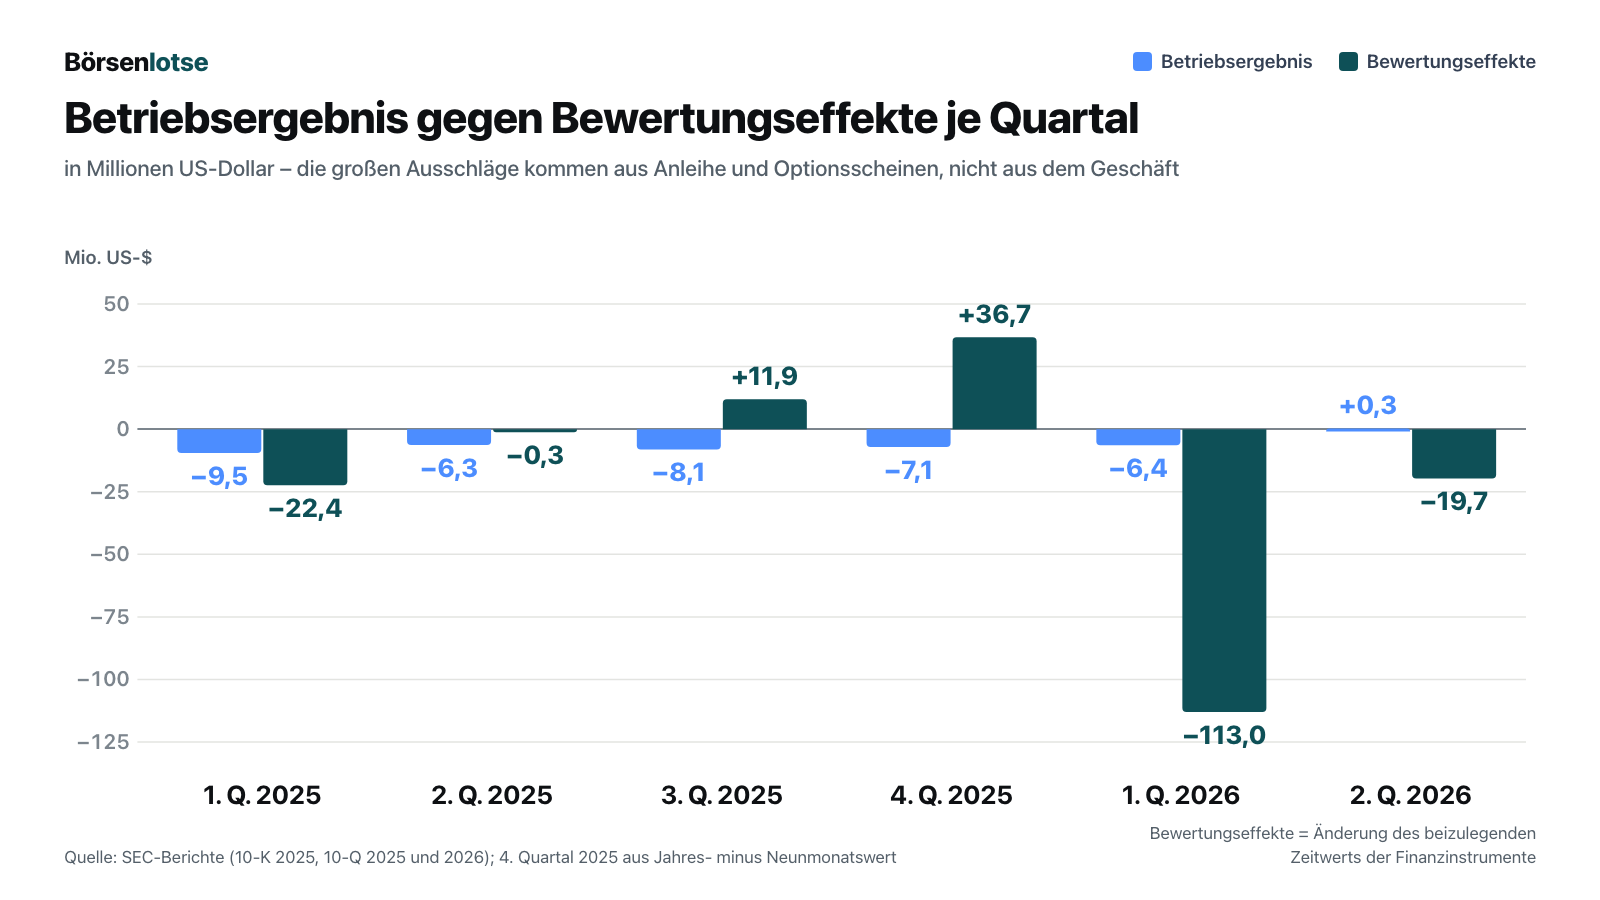
Das entspricht den Bilanzierungsregeln: Die Satelliten wurden einst als Anlagen gekauft, also fließt der Verkaufserlös dorthin zurück. Aber es hat eine Folge, die man kennen muss. In der Gewinnrechnung erscheint der Verkauf als Umsatz, die Kosten sind nur der Restbuchwert des verkauften Satelliten. Die gesamten Produktkosten des Quartals lagen bei 1,1 Millionen. Ohne Produktumsatz und diese Kosten hätte das Betriebsergebnis nach eigener Rechnung bei rund minus 6,9 Millionen Dollar gelegen — fast genau dort, wo es im Quartal davor (minus 6,4 Millionen) und im vierten Quartal 2025 (minus 7,1 Millionen) stand.
Die Kasse sagt dasselbe. Aus dem laufenden Geschäft flossen im zweiten Quartal 2026 8,6 Millionen Dollar ab, doppelt so viel wie die 4,3 Millionen im Vorjahresquartal. Ein Gewinnquartal mit wachsendem Mittelabfluss — das ist die Telemetrie hinter der Schlagzeile. Ein zweiter, stiller Rückenwind kommt hinzu: Die Abschreibungen sanken im Quartal von 1,8 auf 1,1 Millionen, laut Bericht, weil weniger Satelliten noch eine Restnutzungsdauer haben. Wer seine alten Satelliten aufbraucht oder verkauft, spart Abschreibungen — bis die neuen Merlin-Satelliten in die Bücher kommen. Merke: Einen Satelliten kann man nur einmal verkaufen. Ob daraus ein Geschäft wird, das sich wiederholt, entscheidet nicht dieses Quartal, sondern das nächste Dutzend.
Unbequeme Wahrheit Nr. 2: Ein Kunde bezahlt mit Software statt mit Geld
Im Anhang des Quartalsberichts, bei den Umsatzerlösen, steht ein Vertrag, den man leicht überliest. Im November 2021 schloss Satellogic einen unkündbaren Fünfjahresvertrag mit einem Technologieunternehmen. Der Kunde bekommt jedes Jahr Guthaben über 4,0 Millionen US-Dollar für Satellitenbilder — und bezahlt mit etwas anderem als Geld:
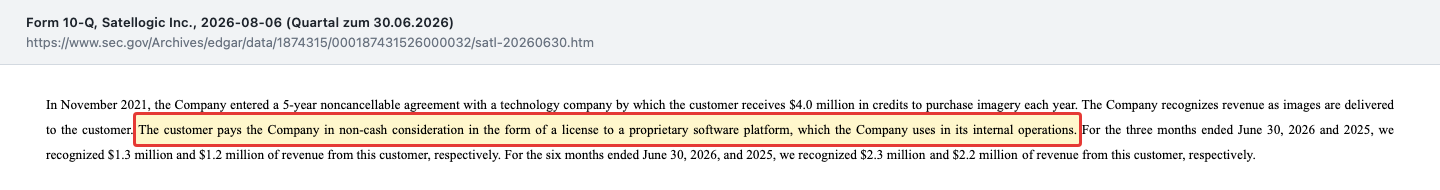
„The customer pays the Company in non-cash consideration in the form of a license to a proprietary software platform, which the Company uses in its internal operations.“
Übersetzung: „Der Kunde bezahlt das Unternehmen mit einer nicht zahlungswirksamen Gegenleistung in Form einer Lizenz für eine eigene Softwareplattform, die das Unternehmen in seinem internen Betrieb nutzt.“
— Satellogic Inc., SEC-Quartalsbericht (10-Q) zum 30.06.2026, Anhangangabe 5 „Revenue from Contracts with Customers“
Im Alltagsbild: Der Bäcker liefert dem Steuerberater jeden Morgen Brötchen und bekommt dafür die Buchhaltung gemacht. Das ist ein echtes Geschäft, und die Buchhaltung ist korrekt — aber in der Kasse liegt dafür kein Euro. Bei Satellogic ist die Größenordnung erheblich. Laut Geschäftsbericht für 2025 kamen aus diesem Vertrag 4,4 Millionen Dollar Umsatz, rund ein Viertel der 17,7 Millionen Jahresumsatz. Im ersten Halbjahr 2026 waren es 2,3 Millionen, gut ein Zehntel. Und der Vertrag hat ein eingebautes Ende: Fünf Jahre ab November 2021 laufen im November 2026 aus. Eine Verlängerung meldet der Quartalsbericht zum 30. Juni 2026 nicht.
Unbequeme Wahrheit Nr. 3: Zwei Kunden, drei Viertel des Quartals
Ein Unternehmen, das an Regierungen verkauft, hat naturgemäß wenige, große Kunden. Bei Satellogic ist die Konzentration im zweiten Quartal 2026 trotzdem auffällig — und sie ist durch den Verkauf des Satelliten noch gewachsen:
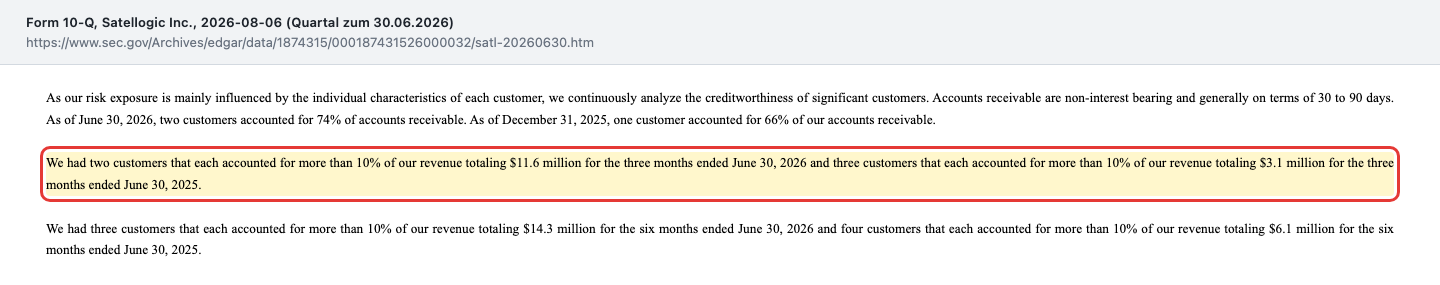
„We had two customers that each accounted for more than 10% of our revenue totaling $11.6 million for the three months ended June 30, 2026 and three customers that each accounted for more than 10% of our revenue totaling $3.1 million for the three months ended June 30, 2025.“
Übersetzung: „Wir hatten zwei Kunden, die jeweils mehr als 10 % unseres Umsatzes ausmachten, zusammen 11,6 Millionen Dollar im Quartal zum 30. Juni 2026, und drei Kunden, die jeweils mehr als 10 % unseres Umsatzes ausmachten, zusammen 3,1 Millionen Dollar im Quartal zum 30. Juni 2025.“
— Satellogic Inc., SEC-Quartalsbericht (10-Q) zum 30.06.2026, Anhangangabe 2 „Summary of Significant Accounting Policies“
11,6 von 15,9 Millionen sind rund 73 Prozent. Wenn dein Nachbar dir erzählt, sein Laden laufe glänzend, aber zwei Kunden bringen drei von vier Euro — würdest du kurz schlucken? Die Geografie bestätigt das Bild: Europa brachte im Quartal 9,2 Millionen Umsatz nach 0,5 Millionen ein Jahr zuvor, Nahost und Nordafrika 3,6 nach 0,1 Millionen. Gleichzeitig sank der Umsatz in Nord- und Südamerika von 3,5 auf 2,3 Millionen. Das Wachstum kommt also aus wenigen, neuen Ländergeschäften. Den Namen der Kunden nennt Satellogic nicht; der Geschäftsbericht für 2025 hält fest, dass der Verlust eines großen Kunden „wesentlich nachteilige Auswirkungen“ hätte.
Unbequeme Wahrheit Nr. 4: Je höher der Kurs, desto höher der Verlust
Jetzt zur Frage, warum der Nettoverlust von 4,8 Millionen (2025) auf 138,4 Millionen im ersten Halbjahr 2026 springt, obwohl sich das Geschäft verbessert. Die Antwort heißt Bewertungseffekte. Satellogic hat drei Arten von Finanzinstrumenten ausgegeben, die es zu jedem Stichtag zum aktuellen Marktwert bewerten muss: eine Wandelanleihe, Optionsscheine und bedingte Aktien des Börsenhüllen-Sponsors. Steigt die Aktie, werden diese Rechte für ihre Inhaber wertvoller — und für Satellogic teurer. Die Differenz bucht das Unternehmen als Verlust. Der Kern ist die Wandelanleihe, die Tether Investments Limited im April 2024 gezeichnet hat:
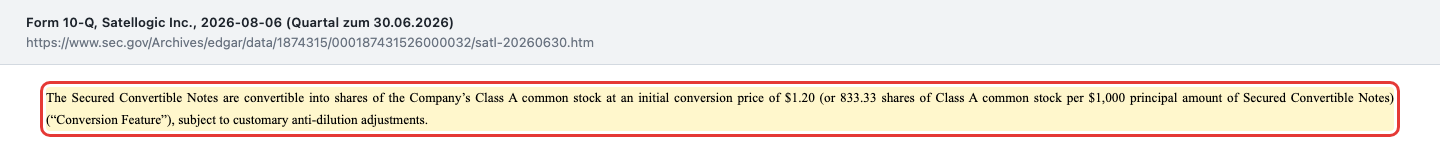
„The Secured Convertible Notes are convertible into shares of the Company’s Class A common stock at an initial conversion price of $1.20 (or 833.33 shares of Class A common stock per $1,000 principal amount of Secured Convertible Notes) (“Conversion Feature”), subject to customary anti-dilution adjustments.“
Übersetzung: „Die besicherten Wandelanleihen sind zu einem anfänglichen Wandlungspreis von 1,20 Dollar (also 833,33 Class-A-Aktien je 1.000 Dollar Nennwert) in Class-A-Stammaktien des Unternehmens wandelbar („Wandlungsrecht“), vorbehaltlich üblicher Anpassungen zum Verwässerungsschutz.“
— Satellogic Inc., SEC-Quartalsbericht (10-Q) zum 30.06.2026, Anhangangabe 15 „Secured Convertible Notes“
Wer zu 1,20 Dollar tauschen darf, während die Aktie bei 5 oder 10 Dollar steht, hält ein sehr wertvolles Recht. Deshalb stand die Anleihe mit einer Restschuld von 18,0 Millionen Dollar zum 30. Juni 2026 mit 89,7 Millionen in der Bilanz. Tether hat im April und Mai 2026 bereits 12,0 Millionen Dollar in 10,0 Millionen Aktien getauscht. Die Optionsschein-Verbindlichkeit stieg im ersten Halbjahr von 5,8 auf 33,5 Millionen. Die Bewertungseffekte aller Finanzinstrumente zusammen — darin auch die bedingten Sponsor-Aktien und ein Buchgewinn aus einer Beteiligung an einem Zulieferer — ergaben im ersten Halbjahr 2026 einen Verlust von 132,7 Millionen Dollar — fast der gesamte Nettoverlust. Im Jahr 2025 lief es umgekehrt, und die Bewertungseffekte brachten einen Buchgewinn von 25,9 Millionen.
Fair gegengerechnet: Diese Verluste kosten kein Geld. Aber sie zeigen etwas Reales — wie viel vom Unternehmen schon an andere versprochen ist. Laut Quartalsbericht standen zum 30. Juni 2026 70,9 Millionen potenzielle neue Aktien im Raum: 49,2 Millionen aus Optionsscheinen, 15,0 Millionen aus der Wandelanleihe und der Rest aus Mitarbeiterprogrammen und bedingten Sponsor-Aktien. Ausgegeben waren 153,7 Millionen Aktien. Würde alles gewandelt und ausgeübt, gäbe es rund 46 Prozent mehr Aktien — dein Stück vom Kuchen würde entsprechend kleiner. Tief im Geld liegen dabei vor allem ein Optionsschein über 15,9 Millionen Aktien aus einem Kredit von 2021, ausübbar für zusammen 40,1 Millionen Dollar, also 2,52 Dollar je Aktie, und die Wandelanleihe; rund 33 Millionen der übrigen Optionsscheine laufen Anfang 2027 aus, ihre Ausübungspreise liegen zwischen 8,63 und 20,00 Dollar.
Ein Nebeneffekt: Das Eigenkapital schrumpfte im ersten Halbjahr 2026 von 60,5 auf 33,9 Millionen Dollar — obwohl im Januar 35 Millionen frisches Geld hinzukamen. Die Buchverluste aus der Bewertung haben es aufgezehrt.
Eigentümer und Führung: was sich 2026 geändert hat
Zur Einordnung gehört, wer bei Satellogic mitbestimmt. Den Verwaltungsrat leitet laut den Unterlagen zur Hauptversammlung (DEF 14A vom 23. April 2026) Steven Mnuchin, früherer US-Finanzminister und geschäftsführender Partner (Managing Partner) der Liberty-Gruppe; laut der Beteiligungsmeldung vom 28. Mai 2026 sitzen er und Joseph F. Dunford, Jr. als von Liberty benannte Mitglieder im Gremium. Gründer Kargieman hält alle 10.582.641 Class-B-Aktien mit je rund 1,47 Stimmen; laut Geschäftsbericht entsprach das zum 14. März 2026 rund 10,4 Prozent der Stimmrechte. Daneben melden BlackRock (5,2 Prozent, 30. Juli 2026) und State Street (5,5 Prozent, 7. August 2026) Beteiligungen über der Meldeschwelle.
Die Liberty-Gruppe (Liberty Strategic Capital) war Anfang 2022 mit 20 Millionen Aktien zu 7,50 Dollar und Optionsscheinen eingestiegen — für zusammen 150 Millionen Dollar. Im Mai 2026 hat sie die Hälfte dieser Aktien verkauft. Die Beteiligungsmeldung vom 28. Mai 2026 hält fest:
„On May 26, 2026, Liberty Strategic Capital (SATL) Holdings, LLC sold 10,000,000 Class A Shares at a price of $9.77 per share in a transaction in compliance with Rule 144 exemptions to the Securities Act’s registration requirements.“
Übersetzung: „Am 26. Mai 2026 verkaufte Liberty Strategic Capital (SATL) Holdings, LLC 10.000.000 Class-A-Aktien zu einem Preis von 9,77 Dollar je Aktie in einer Transaktion, die die Ausnahmen nach Rule 144 von den Registrierungspflichten des Securities Act einhält.“
— Liberty-Gruppe, SEC-Beteiligungsmeldung SCHEDULE 13D/A vom 28.05.2026, Item 5(c)
Zehn Millionen Aktien zu 9,77 Dollar sind rund 97,7 Millionen Dollar. Laut Item 4 derselben Meldung hält die Gruppe ihre Papiere zu Anlagezwecken und behält sich Käufe wie Verkäufe vor; einen Grund für den Verkauf nennt die Meldung nicht. Der Verkaufspreis lag unter dem Schlusskurs dieses Tages von 10,74 Dollar. Liberty hält danach noch 10 Millionen Aktien — rund 6,5 Prozent der ausgegebenen Aktien — und Optionsscheine über 22,5 Millionen weitere, die im Februar 2027 verfallen; Mnuchin und Dunford sitzen laut der Meldung weiter im Verwaltungsrat. Laut Meldung verpflichtete sich die Gruppe, 60 Kalendertage lang keine weiteren Aktien zu verkaufen; diese Frist endete Ende Juli 2026. Ob Liberty weitere Aktien verkauft, ist offen; jede wesentliche Änderung würde in einer neuen Beteiligungsmeldung sichtbar.
In der Führung gab es zwei Wechsel. Am 8. Juni 2026 meldete Satellogic, dass Finanzvorstand Rick Dunn „in gegenseitigem Einvernehmen“ nach einer Übergangszeit ausscheidet. Vorstandschef Kargieman dankte ihm laut Meldung für sieben Jahre, nannte ihn einen langjährigen Partner und Aktionär und sagte, Dunn hinterlasse das Unternehmen in der stärksten Finanzlage seiner Geschichte. Die Übergabe lief bis zum 21. August 2026, seitdem führt der bisherige Konzern-Controller Dustin Greer die Finanzen als Interims-Finanzchef; eine dauerhafte Nachfolge war zum Ende der Recherche nicht gemeldet. Seit dem 7. September 2026 ist der frühere Direktor der US-Geodatenbehörde NGA, Frank Whitworth, Präsident des Unternehmens; laut Meldung vom 8. September 2026 beriet er Satellogic bereits seit März 2026. Das passt zum erklärten Ziel, US-Behörden als Kunden zu gewinnen.
Bewertung — was rund 830 Millionen Dollar Börsenwert einpreisen
Zum Bewertungsanker dieser Analyse — 5,42 Dollar am 1. Oktober 2026 — und mit 153,7 Millionen Aktien kommt Satellogic auf einen Börsenwert von rund 833 Millionen US-Dollar. Die Fundamentaldaten wiesen einen Handelstag zuvor, zum Schlusskurs vom 30. September 2026, rund 850 Millionen aus; die Abweichung liegt bei zwei Prozent. Der Umsatz der letzten vier Quartale (drittes Quartal 2025 bis zweites Quartal 2026) betrug 31,9 Millionen. Das ergibt ein Kurs-Umsatz-Verhältnis von rund 26 — der Markt zahlt also 26 Dollar für jeden Dollar Jahresumsatz. Wer das 26-Fache des Jahresumsatzes bezahlt, bezahlt nicht für das, was ist, sondern für das, was kommen soll.
Zieht man die Kasse von 112,8 Millionen ab und rechnet die Restschuld der Wandelanleihe von 18,7 Millionen einschließlich Zinsen hinzu, liegt der Unternehmenswert bei rund 739 Millionen oder dem 23-fachen Umsatz. Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil es keinen Gewinn gibt. Und eine ehrliche Rechnung muss die Verwässerung einbeziehen: Allein die Wandelanleihe und der 2,52-Dollar-Optionsschein bringen rund 30,9 Millionen weitere Aktien, die zu diesem Kurs klar im Geld liegen. Mit ihnen läge der Börsenwert bei rund 1,0 Milliarden Dollar.
Der Blick der Profis: Das in den Fundamentaldaten geführte Kursziel der Analysten liegt bei 10,20 Dollar (Stand 1. Oktober 2026), knapp doppelt so hoch wie der Anker; wie viele Analysten dahinterstehen, weist die Quelle nicht aus. Für das laufende Geschäftsjahr erwarten sie einen kleinen Verlust je Aktie von rund 6 Cent. Ein Kursziel ist eine Meinung über die Zukunft, kein Messwert — und bei einer Aktie, die binnen eines Jahres zwischen 1,27 und 10,74 Dollar schwankte, ist sie ungefähr so verlässlich wie eine Wettervorhersage für den nächsten Monat.
Für Merlin nimmt Satellogic in der Ergebnismitteilung vom 5. August 2026 in Anspruch, das Programm sei „vollständig durch bestehende Kundenverträge finanziert“ und brauche bis zu den genannten Meilensteinen kein zusätzliches Kapital. In der Bilanz wuchsen die Satelliten im Bau im ersten Halbjahr 2026 von 14,8 auf 24,9 Millionen Dollar. Was der Preis einpreist, lässt sich in einem Satz sagen: dass aus 31,9 Millionen Dollar Umsatz in einigen Jahren ein Mehrfaches wird — dass Merlin startet, die Verteidigungskunden bleiben und weitere hinzukommen. Das ist möglich. Bewiesen ist es nicht.
Chancen und Risiken auf einen Blick
Was für Satellogic spricht:
- Ununterbrochenes Umsatzwachstum: von 4,2 Millionen US-Dollar (2021) auf 17,7 Millionen (2025) und 22,0 Millionen im ersten Halbjahr 2026.
- Das Kerngeschäft mit Bildern und Diensten wächst auch ohne Satellitenverkäufe: plus 71 Prozent auf 7,6 Millionen im zweiten Quartal 2026.
- Volle Kasse: 112,8 Millionen Dollar zum 30. Juni 2026 bei einem Mittelabfluss nach Investitionen von 11,3 Millionen im ersten Halbjahr; dazu ein nicht genutztes Börsenprogramm über bis zu 50 Millionen.
- Auftragsbestand von 80,7 Millionen Dollar zum 30. Juni 2026, davon 45,8 Millionen innerhalb eines Jahres.
- Nach eigener Darstellung niedrige Kosten durch eigene Fertigung; Gesamtkosten 2025 um ein Viertel gesenkt.
- Neuer Präsident seit dem 7. September 2026: der frühere NGA-Direktor Frank Whitworth, mit Blick auf das US-Verteidigungsgeschäft.
Was dagegen spricht:
- Der erste Betriebsgewinn beruht auf 8,3 Millionen Produktumsatz aus dem Verkauf eines Satelliten aus der Umlaufbahn; ohne ihn läge das Betriebsergebnis nach eigener Rechnung bei rund minus 6,9 Millionen.
- Aus dem laufenden Geschäft flossen im zweiten Quartal 2026 8,6 Millionen Dollar ab — doppelt so viel wie ein Jahr zuvor.
- Zwei Kunden standen für rund 73 Prozent des Quartalsumsatzes und 74 Prozent der Forderungen.
- Ein Viertel des Umsatzes 2025 wurde in Software statt Geld bezahlt; der Vertrag läuft im November 2026 aus.
- 70,9 Millionen potenzielle neue Aktien gegen 153,7 Millionen ausgegebene; Wandlungspreis der Anleihe 1,20 Dollar.
- Die Stelle des Finanzvorstands ist seit dem 21. August 2026 nur interimistisch besetzt.
- Bewertung von rund dem 26-fachen Umsatz der letzten vier Quartale.
Ein menschliches Fazit
Die Zündung vom Anfang war echt. Satellogic hat im zweiten Quartal 2026 tatsächlich zum ersten Mal einen Betriebsgewinn ausgewiesen, und das Bildergeschäft wächst tatsächlich kräftig. Ende 2024 lagen laut Geschäftsbericht für 2025 nur 22,5 Millionen Dollar in der Kasse, und das Eigenkapital war mit minus 53,0 Millionen negativ; zum 30. Juni 2026 sind es 112,8 Millionen auf dem Konto, ein Auftragsbestand von 80,7 Millionen und Verteidigungskunden in Europa und im Nahen Osten.
Aber das helle Bild der Zündung hat dich vielleicht schon weitergetragen, als die Zahlen es tun. In der Telemetrie steht ein Satellit, den man nur einmal verkaufen kann; ein Kunde, der seit 2021 mit Software bezahlt und dessen Vertrag ausläuft; zwei Kunden, die drei Viertel des Quartals tragen; und eine Kapitalstruktur, in der jeder Kursanstieg die Rechte der Inhaber von Wandelanleihe und Optionsscheinen wertvoller macht und als Buchverlust erscheint. Nichts davon ist verboten oder versteckt. Es steht alles in den Berichten — nur eben nicht in der Schlagzeile.
Die Frage, die du dir stellen kannst, ist keine nach Gut oder Böse: Kaufst du hier ein Wachstumsunternehmen, das gerade die Schwelle zur Profitabilität überschreitet und mit Merlin den nächsten Schritt macht? Oder kaufst du eine Schlagzeile, auf der „erstmals“ steht, zum 26-fachen Umsatz, mit 70,9 Millionen möglichen neuen Aktien im Hintergrund? Beide Lesarten stehen in denselben Dokumenten. Die Telemetrie ist verlinkt.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Hinweise
- SEC-Quartalsbericht (10-Q) zum 30.06.2026 (eingereicht 06.08.2026) — Gewinn- und Verlustrechnung, Bilanz, Kapitalflussrechnung, Anhangangaben 2, 5, 6, 7, 8, 12 und 15, Abschnitt „Liquidity and Capital Resources“
- SEC-Quartalsbericht (10-Q) zum 31.03.2026 (eingereicht 12.05.2026) — Quartalszahlen 1. Quartal 2026
- SEC-Quartalsbericht (10-Q) zum 30.09.2025 (eingereicht 10.11.2025) — Quartals- und Neunmonatszahlen 2025
- SEC-Geschäftsbericht (10-K) für 2025 (eingereicht 19.03.2026) — Geschäftsmodell, Beschäftigte, Konstellation, Kunden, Risikofaktoren, Stimmrechte, Konzernabschluss
- 10-K/A und 10-Q/A vom 17.06.2026 — neu eingereichte Bestätigungen nach Section 302
- SEC-Jahresbericht (20-F) für 2023 (eingereicht 15.04.2024) — Umsätze 2021 bis 2023
- SEC-Meldung 8-K vom 05.08.2026 (Item 2.02), Anlage 99.1 — Quartalszahlen, Auftragsbestand, Aussagen zum Betriebsgewinn
- SEC-Meldung 8-K vom 08.06.2026 (Item 5.02), 8-K vom 27.08.2026 und 8-K vom 08.09.2026 — Abschied des Finanzvorstands, Interims-Finanzchef, neuer Präsident
- SEC-Beteiligungsmeldung SCHEDULE 13D/A der Liberty-Gruppe vom 28.05.2026 — Verkauf von 10 Millionen Aktien zu 9,77 Dollar, Haltefrist
- SEC-Unterlagen zur Hauptversammlung (DEF 14A) vom 23.04.2026 — Verwaltungsrat, Vorsitz Steven T. Mnuchin
- SCHEDULE 13G von BlackRock vom 30.07.2026 und von State Street vom 07.08.2026 — Beteiligungen über 5 Prozent
- Hauseigener Aktien-Scanner „Reddit-Hype“ (Auswahlanlass, Stand 3. Oktober 2026). Kursdaten und Börsenwert-Gegenprobe: Fundamentaldaten, Stand 1. Oktober 2026. Alle Geschäftszahlen stammen aus den oben verlinkten SEC-Berichten.
Hinweis: Dieser Beitrag ist journalistische Einordnung und Recherche, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien können erheblich schwanken; ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen stammen aus den oben verlinkten Originaldokumenten und tragen den dort genannten Stichtag. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 4,2 | 6,0 | 10,1 | 12,9 | 17,7 |
| Betriebsergebnis (EBIT) | -68,6 | -90,9 | -69,4 | -52,2 | -31,0 |
| Nettogewinn | -96,3 | -36,6 | -61,0 | -116,3 | -4,8 |
| Nettomarge | -2.267,6 % | -609,5 % | -605,7 % | -903,4 % | -27,0 % |
| Gewinn je Aktie | -1,40 $ | -0,44 $ | -0,68 $ | -1,28 $ | -0,04 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wachstum positiv
- Der Umsatz stieg ohne Unterbrechung von 4,2 Millionen US-Dollar (2021) auf 17,7 Millionen (2025); im ersten Halbjahr 2026 waren es 22,0 Millionen. Auch ohne Satellitenverkäufe wuchs der Umsatz mit Bildern und Diensten im zweiten Quartal 2026 um rund 71 Prozent auf 7,6 Millionen.
- Qualität des Betriebsgewinns negativ
- Das erste positive Betriebsergebnis von 0,3 Millionen US-Dollar im zweiten Quartal 2026 beruht auf 8,3 Millionen Produktumsatz, die exakt dem Erlös aus dem Verkauf eines Satelliten aus der Umlaufbahn entsprechen. Ohne Produktumsatz und Produktkosten läge es nach eigener Rechnung bei rund minus 6,9 Millionen; aus dem laufenden Geschäft flossen 8,6 Millionen ab.
- Liquidität positiv
- Zum 30. Juni 2026 lagen 112,8 Millionen US-Dollar Kasse vor, bei einem Mittelabfluss nach Investitionen von 11,3 Millionen im ersten Halbjahr 2026. Die einzige Finanzschuld ist die Wandelanleihe mit 18,0 Millionen Restschuld und Fälligkeit im April 2028.
- Kundenkonzentration negativ
- Zwei Kunden standen im zweiten Quartal 2026 für 11,6 Millionen US-Dollar und damit rund 73 Prozent des Umsatzes, auf zwei Kunden entfielen 74 Prozent der Forderungen. Ein weiterer Kunde zahlt seit 2021 mit einer Softwarelizenz statt in Geld — 2025 rund ein Viertel des Jahresumsatzes; der Vertrag läuft im November 2026 aus.
- Verwässerung und Kapitalstruktur negativ
- Zum 30. Juni 2026 standen 70,9 Millionen potenzielle neue Aktien gegen 153,7 Millionen ausgegebene. Die Wandelanleihe lässt sich zu 1,20 Dollar tauschen und stand mit 89,7 Millionen statt 18,0 Millionen Restschuld in der Bilanz; die Bewertungseffekte kosteten im ersten Halbjahr 2026 132,7 Millionen Buchverlust.
- Führung und Eigentümer neutral
- Die Liberty-Gruppe verkaufte am 26. Mai 2026 die Hälfte ihrer Aktien zu 9,77 Dollar und hält noch 10 Millionen; der Finanzvorstand schied einvernehmlich zum 21. August 2026 aus, die Stelle ist interimistisch besetzt. Neu ist seit dem 7. September 2026 der frühere NGA-Direktor Frank Whitworth als Präsident.
Satellogic baut Erdbeobachtungssatelliten selbst und wächst seit Jahren: 17,7 Millionen US-Dollar Umsatz 2025, 22,0 Millionen allein im ersten Halbjahr 2026, dazu 112,8 Millionen Kasse. Der erste Betriebsgewinn im zweiten Quartal 2026 beruht allerdings auf dem Verkauf eines Satelliten aus der Umlaufbahn; ohne ihn bliebe ein Betriebsverlust von rund 6,9 Millionen, und aus dem laufenden Geschäft flossen 8,6 Millionen ab. Zwei Kunden tragen rund drei Viertel des Quartalsumsatzes, ein weiterer zahlt mit Software. Wandelanleihe und Optionsscheine machen jeden Kursanstieg zum Buchverlust und stellen 70,9 Millionen neue Aktien in Aussicht. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil offen ist, ob das Geschäft sich ohne den Verkauf von Satelliten aus der Umlaufbahn trägt: Der erste Betriebsgewinn von 0,3 Millionen US-Dollar im zweiten Quartal 2026 beruht auf 8,3 Millionen Produktumsatz aus dem Verkauf eines Satelliten aus der Umlaufbahn, aus dem laufenden Geschäft flossen 8,6 Millionen ab, und zwei Kunden stehen für rund 73 Prozent des Quartalsumsatzes. Rot ist es nicht, weil 112,8 Millionen Kasse den Mittelabfluss nach Investitionen von 11,3 Millionen im ersten Halbjahr 2026 um ein Vielfaches decken, das Eigenkapital mit 33,9 Millionen positiv ist und die einzige Finanzschuld eine Wandelanleihe über 18,0 Millionen mit Fälligkeit 2028 ist; Bewertung und Verwässerung sind Preisfragen und bestimmen die Ampel nicht.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Satellogic über den hauseigenen Aktien-Scanner „Reddit-Hype“, der Aktien mit auffällig hoher Aufmerksamkeit in Anlegerforen auswirft (Stand 3. Oktober 2026). Der Scanner misst Aufmerksamkeit, nicht Qualität; er ist ein Anlass zum Nachschlagen, kein Argument.
- Aktualitätsstand: Jüngster ausgewerteter Periodenbericht ist der Quartalsbericht (10-Q) zum 30. Juni 2026, eingereicht am 6. August 2026; die Ergebnismitteilung (8-K, Item 2.02) kam am 5. August 2026. Alle danach eingereichten Meldungen wurden bis zum 3. Oktober 2026 durchgesehen: eine Schwellenmeldung von State Street (7. August), zwei Personalmeldungen 8-K (27. August: Interims-Finanzchef; 8. September: neuer Präsident) sowie Insider-Meldungen (Form 3 und Form 4) über Zuteilungen aus Aktienzusagen ohne Verkäufe. Die Personalien stehen im Artikel.
- Datenlage: Am 17. Juni 2026 reichte Satellogic für den Geschäftsbericht 2025 und den Quartalsbericht zum 31. März 2026 die Bestätigungen nach Section 302 neu ein, weil darin laut Änderungsmeldung versehentlich ein Teil des vorgeschriebenen Wortlauts (Absatz 4) fehlte; es handelt sich um reine Anlagen-Nachreichungen, Zahlen und Berichtstext blieben unverändert. Alle Geschäftszahlen stammen aus SEC-Berichten; die Umsätze 2021 bis 2023 aus dem Jahresbericht 20-F für 2023, als Satellogic noch als ausländischer Emittent berichtete. Das 4. Quartal 2025 ist als Jahreswert minus Neunmonatswert gerechnet. Bewertungsanker ist der Schlusskurs vom 1. Oktober 2026 (5,42 US-Dollar, Quelle: Fundamentaldaten); der daraus mit 153.739.911 Aktien gerechnete Börsenwert von rund 833 Millionen weicht um 2 Prozent vom Wert der Fundamentaldaten (rund 850 Millionen) ab. Die Rechnung „ohne Produktumsatz“ ist eine eigene Rechnung: Betriebsergebnis 0,3 Millionen minus Produktumsatz 8,3 Millionen plus Produktkosten 1,1 Millionen.
- Verwechslungsgefahr: Der Marktdaten-Feed führt den Namen „Satellogic V Inc“; der Registrant heißt laut SEC „Satellogic Inc.“. Nicht zu verwechseln mit der früheren Börsenhülle CF Acquisition Corp. V, über die Satellogic im Januar 2022 an die Nasdaq kam.
Aktien-Wächter
Diese Analyse ist Stand 2. Oktober 2026. Was sich seitdem bei SATL geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Satellogic Inc. (SATL) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Satellogic Inc. (NASDAQ: SATL) baut kleine Erdbeobachtungssatelliten in eigenen Hallen in Montevideo (Uruguay) und betreibt eine eigene Konstellation, laut Quartalsbericht zum 31. März 2026 mit 18 Satelliten im All, davon 16 in Betrieb. Das Unternehmen verkauft Satellitenbilder und Überwachungsdienste vor allem an Verteidigungs- und Zivilbehörden sowie ganze Satelliten an Staaten. Sitz ist Davidson in North Carolina, gegründet wurde es 2010.
Nein. Im zweiten Quartal 2026 erzielte Satellogic erstmals ein positives Betriebsergebnis von 0,3 Millionen US-Dollar, getragen von 8,3 Millionen Produktumsatz aus dem Verkauf eines Satelliten aus der Umlaufbahn. Unter dem Strich stand ein Nettoverlust von 20,0 Millionen, im ersten Halbjahr 2026 von 138,4 Millionen. Aus dem laufenden Geschäft flossen im zweiten Quartal 8,6 Millionen ab.
Wegen Bewertungseffekten. Satellogic muss eine Wandelanleihe mit einem Wandlungspreis von 1,20 Dollar, Optionsscheine und bedingte Aktien des Börsenhüllen-Sponsors zu jedem Stichtag zum Marktwert bewerten. Steigt die Aktie, steigt dieser Wert und Satellogic bucht einen Verlust. Im ersten Halbjahr 2026 waren das 132,7 Millionen US-Dollar, im Jahr 2025 dagegen ein Buchgewinn von 25,9 Millionen.
Laut Quartalsbericht zum 30. Juni 2026 standen 70,9 Millionen potenzielle neue Aktien im Raum: 49,2 Millionen aus Optionsscheinen, 15,0 Millionen aus der Wandelanleihe und der Rest aus Mitarbeiterprogrammen und bedingten Sponsor-Aktien. Ausgegeben waren 153,7 Millionen Aktien. Rund 33 Millionen der Optionsscheine mit Ausübungspreisen zwischen 8,63 und 20,00 Dollar verfallen Anfang 2027.
Die Liberty-Gruppe des früheren US-Finanzministers Steven Mnuchin hielt nach einem Verkauf von 10 Millionen Aktien am 26. Mai 2026 noch 10 Millionen Aktien und Optionsscheine über 22,5 Millionen weitere. Gründer Emiliano Kargieman kontrollierte über Class-B-Aktien laut Geschäftsbericht zum 14. März 2026 rund 10,4 Prozent der Stimmrechte; seitdem ist die Zahl der Class-A-Aktien gestiegen. BlackRock und State Street meldeten im Sommer 2026 jeweils gut 5 Prozent.
Zum 30. Juni 2026 hatte Satellogic 112,8 Millionen US-Dollar Kasse und 9,1 Millionen zweckgebundene Mittel. Dem stand eine Restschuld aus der Wandelanleihe von 18,7 Millionen einschließlich Zinsen gegenüber, fällig im April 2028. Den Mittelabfluss nach Investitionen bezifferte das Unternehmen im ersten Halbjahr 2026 auf 11,3 Millionen. Ein Börsenprogramm über bis zu 50 Millionen ist angemeldet, aber bis Ende Juni ungenutzt.
Satellogic war bis 2025 eine Gesellschaft der British Virgin Islands und reichte als ausländischer Emittent für die Geschäftsjahre bis 2023 Jahresberichte auf Formular 20-F ein, Zwischenmeldungen (6-K) noch bis März 2025. Seit dem Geschäftsbericht für 2024 (eingereicht am 26. März 2025) berichtet Satellogic mit Geschäftsberichten (10-K) und Quartalsberichten (10-Q) wie jede US-Firma; am selben Tag zog das Unternehmen nach Delaware um. Begründet wird das mit mehr Sichtbarkeit bei US-Behörden als Kunden.
Merlin ist die geplante nächste Satellitengeneration von Satellogic. Sie soll die gesamte Erde täglich absuchen, Veränderungen mit künstlicher Intelligenz an Bord erkennen und dann die hochauflösenden Satelliten gezielt ansetzen. Laut Quartalsbericht zum 30. Juni 2026 ist der erste Start für das vierte Quartal 2026 geplant, der volle Betrieb für das erste Halbjahr 2027.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.