Eutelsat: Der Staat zahlte 4 Euro je Aktie, die Börse nur 1,53 — die Rechnung kommt erst
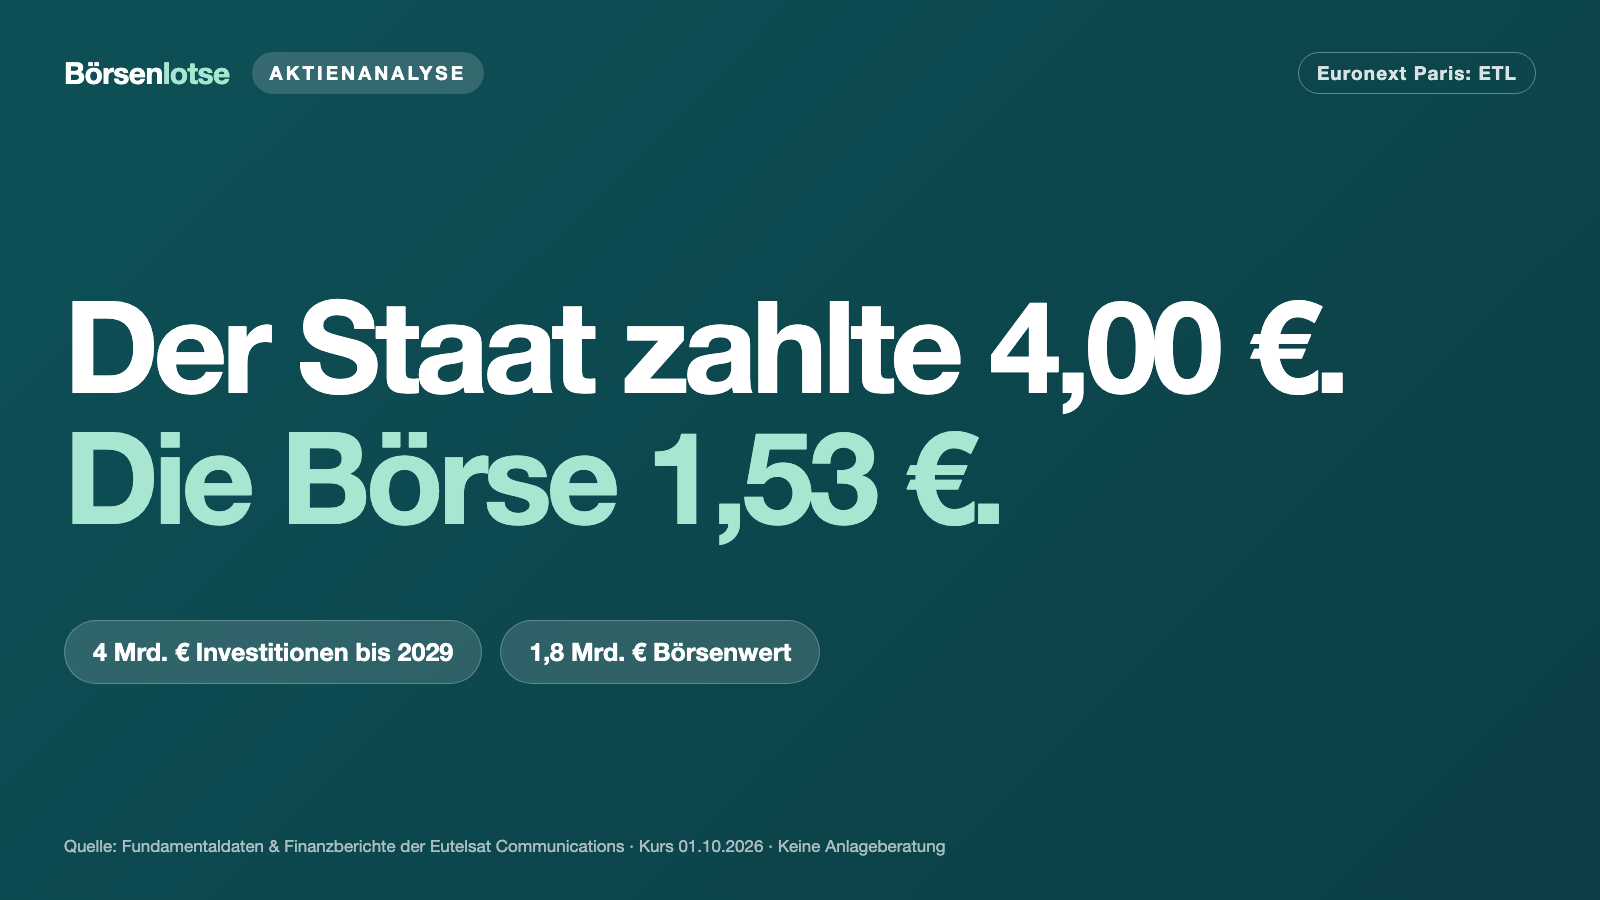
Der Anker flüstert: Wenn der Staat 4 Euro bezahlt hat, sind 1,53 Euro ein Geschenk. Eutelsat ist nach eigenen Angaben Europas einziger Betreiber eines weltweiten Satellitennetzes im niedrigen Orbit; OneWeb wächst rasant, das Fernsehgeschäft schrumpft, die Aktienzahl hat sich mehr als verdoppelt. Wir haben Konzernabschluss 2025/26, Kapitalerhöhung und IRIS²-Zusagen gelesen. Bis 2029 will Eutelsat rund 4 Milliarden Euro investieren — die Börse bewertet das ganze Unternehmen mit 1,8 Milliarden.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 1. Oktober 2026
- Schlusskurs
- 1,50 € -3,32 %
- Marktkapitalisierung
- 1,8 Mrd. €
- Wachstums-Score
- 3/10
- AAQS
- 0/10
Kursentwicklung seit 1. Oktober 2026: -1,9 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Tagesschlusskurse seit 8. Dez 2025, um Splits und Dividenden bereinigt.
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen Denkfehler, den Psychologen den Ankereffekt nennen: Die erste Zahl, die wir hören, setzt sich im Kopf fest — und alles danach wird an ihr gemessen. Bei Eutelsat lautet diese Zahl 4,00 Euro. So viel zahlten der französische Staat, der indische Bharti-Konzern, die britische Regierung, die Reederei CMA CGM und der französische Fonds Stratégique de Participations im November 2025 für 207 Millionen neue Aktien. Am 1. Oktober 2026 schloss die Aktie in Paris bei 1,5295 Euro. Der Anker flüstert: „Wenn der Staat 4 Euro bezahlt hat, sind 1,53 Euro ein Geschenk.“ Und weil es der Staat ist, flüstert gleich ein zweiter Reflex mit: „Den lässt Paris doch nicht fallen.“
Machen wir einen Deal: Wir prüfen beide Sätze gegen das, was Eutelsat selbst veröffentlicht hat — den Konzernabschluss für das Geschäftsjahr 2025/26 (Stichtag 30. Juni 2026, veröffentlicht am 7. August 2026), die Unterlagen zur Kapitalerhöhung, die Zusagen für das europäische Satellitenprogramm IRIS² und die Satellitenbestellung vom 10. September 2026. Das Spannungsfeld dieser Analyse lautet: Eutelsat besitzt mit OneWeb das nach eigenen Angaben einzige europäische Satelliten-Internet im niedrigen Orbit, und der Umsatz damit wächst rasant — aber das alte Fernsehgeschäft schrumpft, der freie Mittelzufluss ist negativ, und allein der Investitionsplan bis 2029 ist mit rund 4 Milliarden Euro mehr als doppelt so groß wie der Börsenwert. Schnäppchen mit Staatsgarantie oder Baustelle mit offenem Ende? Am Ende entscheidest du.
Was Eutelsat eigentlich macht — Fernsehen von oben, Internet aus dem Orbit
Eutelsat Communications mit Sitz in Paris vermietet Kapazität auf Satelliten. Das Geschäft hat zwei Etagen. Die alte Etage sind 31 geostationäre Satelliten (GEO): Sie stehen in rund 36.000 Kilometern Höhe scheinbar fest über einem Punkt der Erde und verteilen vor allem Fernsehprogramme — nach Unternehmensangaben rund 5.800 Sender. Die neue Etage ist OneWeb, eine Konstellation von mehr als 600 Satelliten im niedrigen Erdorbit (LEO), die schnelles Internet mit kurzer Verzögerung liefert: für Behörden und Armeen, Schiffe und Flugzeuge, Mobilfunkbetreiber und abgelegene Regionen. Eutelsat und OneWeb haben sich 2023 zusammengeschlossen. Ein Alltagsbild: GEO ist der große Sendemast auf dem Berg, der seit Jahrzehnten zuverlässig dasselbe Programm ins Tal schickt. LEO ist ein Schwarm kleiner Funkmasten, die im Minutentakt über dich hinwegziehen — schneller, aber man muss sie alle paar Jahre komplett ersetzen.
Gemessen wird das Geschäft in vier Bereichen. Im Geschäftsjahr 2025/26 (1. Juli 2025 bis 30. Juni 2026) entfielen von 1.197,1 Millionen Euro Bereichsumsatz 43 Prozent auf Video, also Fernsehen, 23 Prozent auf feste Internetanbindungen, 20 Prozent auf Regierungsdienste und 14 Prozent auf mobile Anbindungen für Schiffe und Flugzeuge. Quer dazu steht die wichtigste Zahl: Der Umsatz mit OneWeb erreichte 297 Millionen Euro und machte damit 25 Prozent des Konzernumsatzes aus, nach rund 15 Prozent ein Jahr zuvor. In ihrer Investorenpräsentation vom März 2026 beschreibt sich Eutelsat selbst als „Sole European provider with a LEO constellation, offering similar connectivity as Starlink“ — als einziger europäischer Anbieter mit einer Konstellation im niedrigen Orbit, der eine ähnliche Anbindung wie Starlink bietet. Wie der amerikanische Marktführer aufgestellt ist, haben wir in unserer SpaceX-Analyse aufgeschrieben.
Ein paar Eckdaten gehören dazu. Die Aktie notiert an der Euronext Paris und an der Londoner Börse unter dem Kürzel ETL. Vorstandschef ist Jean-François Fallacher, Verwaltungsratschef seit August 2025 Éric Labaye. Zum 30. Juni 2026 beschäftigte der Konzern 1.645 Vollzeitkräfte, davon 496 bei OneWeb. Das Geschäftsjahr endet jeweils am 30. Juni — „2025/26“ deckt also die zweite Hälfte 2025 und die erste Hälfte 2026 ab.
Die Firmengeschichte für Anleger
-
2023
Zusammenschluss mit OneWeb
Eutelsat sieht sich nach eigenen Angaben als ersten vollständig integrierten Betreiber geostationärer und niedrig fliegender Satelliten; OneWeb ist ab Oktober 2023 im Konzern enthalten. Seither schreibt Eutelsat Verluste.
-
2025
Wertminderungen und Rekordverlust
Im Geschäftsjahr 2024/25 kosten Abschreibungen auf Firmenwert und Satelliten 720 Mio. €; der Verlust erreicht 1.081,9 Mio. €.
-
2025
Kapitalerhöhung über 1,5 Mrd. €
Im November steigen Frankreich und vier Partner zu 4,00 € ein, im Dezember folgen Aktien zu 1,35 € für alle. Die Aktienzahl wächst auf das 2,48-Fache.
-
2026
Juni: erster NEXUS-Abruf
Das französische Verteidigungsministerium bucht OneWeb-Kapazität für fest 138 Mio. € über vier Jahre, ausbaubar bis 350 Mio. € — ein erster Beleg, dass Staaten für OneWeb-Kapazität zahlen.
-
2026
August: IRIS²-Zusage
Eutelsat führt das Orbit-Segment des EU-Programms und sagt 3,39 Mrd. € Investitionen für 2027 bis 2034 zu — fast doppelt so viel wie der Börsenwert im Oktober 2026.
-
2026
September: 229 weitere Satelliten
Bestellung bei Airbus für rund 1 Mrd. € angekündigt, zusätzlich zu 440 bereits bestellten. Der Investitionsplan bis 2029 bleibt laut Unternehmen unverändert.
Wie die Aktie auf unseren Tisch kam
Über die Neugier anderer Anleger: Anfang Oktober 2026 stand Eutelsat in der Rangliste der meistdiskutierten Werte bei wallstreet-online. Das ist ein Aufmerksamkeitssignal und ausdrücklich kein Kaufargument — eine Aktie wird besprochen, weil sie jemanden interessiert, nicht weil sie gut ist.
Unser hauseigener Aktien-Scanner zeigt, warum die Diskussion gerade jetzt aufkommt. Mit den Daten nach dem Börsenschluss vom 1. Oktober 2026 erfüllte Eutelsat vier Strategien. Zwei davon beschreiben einen Abwärtstrend: Nahe 52-Wochen-Tief (höchstens 10 Prozent über dem tiefsten Kurs eines Jahres) und Unter 50- & 200-SMA (der Kurs liegt unter seinem Durchschnitt der letzten 50 und der letzten 200 Handelstage). Zur Einordnung: Am 28. Mai 2026 hatte die Aktie noch bei 4,51 Euro geschlossen, Anfang August bei rund 2,10 Euro. Der dritte Treffer ist Profis 80 %: Mehr als 80 Prozent der Aktien liegen bei Großaktionären und Institutionen — bei Eutelsat vor allem bei Staaten und strategischen Partnern, dazu kommen wir in der fünften unbequemen Wahrheit. Der vierte Treffer, GpA-Beschleunigung, klingt besser, als er ist: Er schlägt an, weil der Verlust je Aktie schrumpft. Das ist eine rechnerische Verbesserung, kein Gewinn. Ein Scanner ist ein grobes Sieb, kein Urteil — deshalb lesen wir jetzt die Berichte.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt. OneWeb ist kein Zukunftsversprechen mehr, sondern ein Geschäft mit echtem Umsatz: 297,0 Millionen Euro im Geschäftsjahr 2025/26, ein Plus von 59,0 Prozent und währungsbereinigt sogar von 69,5 Prozent. Im vierten Quartal allein waren es 124,3 Millionen Euro, getragen vom ersten Abruf aus dem Rahmenvertrag „NEXUS“ mit dem französischen Verteidigungsministerium: Der Vertrag „CENTAURE“ bringt fest 138 Millionen Euro über vier Jahre und kann auf bis zu 350 Millionen Euro über acht Jahre wachsen. Die Regierungsdienste wuchsen währungsbereinigt um 17,7 Prozent, mobile Anbindungen um 15,9 Prozent. Und die Bilanz ist nach der Kapitalerhöhung deutlich robuster: Die Nettoverschuldung sank von 2.626,6 auf 1.464,6 Millionen Euro, das Verhältnis zum bereinigten EBITDA von 3,88 auf 2,32. Die Schulden laufen im Schnitt 4,2 Jahre statt 2,5 Jahre, und Eutelsat verfügt laut Mitteilung über rund 2,3 Milliarden Euro Kasse und ungenutzte Kreditlinien plus rund 690 Millionen Euro einer noch nicht abgerufenen Exportkreditfinanzierung.
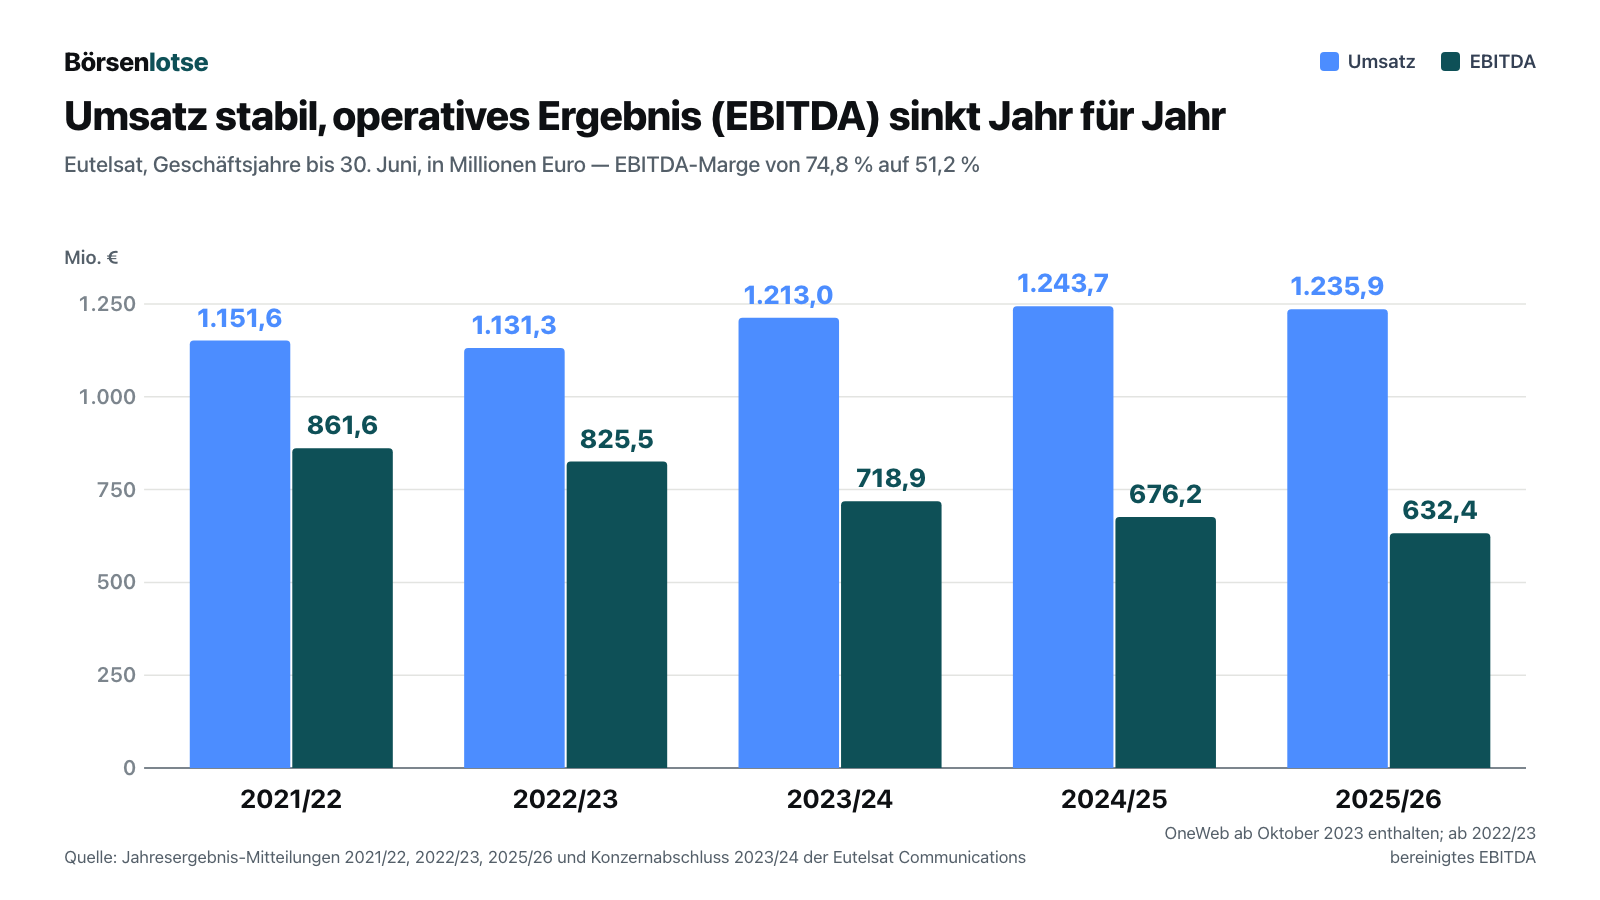
Die Grafik zeigt aber auch die Kehrseite. Der Umsatz tritt seit fünf Jahren auf der Stelle: 1.151,6 Millionen Euro im Geschäftsjahr 2021/22, 1.235,9 Millionen im Geschäftsjahr 2025/26 — und das, obwohl OneWeb seit Oktober 2023 vollständig dazugehört. Das EBITDA, also der Gewinn vor Zinsen, Steuern und Abschreibungen, fiel im selben Zeitraum von 861,6 auf 632,4 Millionen Euro, die Marge von 74,8 auf 51,2 Prozent. Der Grund ist einfach: Fernsehen über Satellit ist ein Geschäft mit fast keinen Zusatzkosten, Internet aus dem niedrigen Orbit braucht Bodenstationen, Endgeräte, Vertrieb und ständig neue Satelliten.
Unter dem Strich steht deshalb seit drei Jahren ein Verlust. Nach Gewinnen von 230,8 Millionen Euro (2021/22) und 314,9 Millionen Euro (2022/23, darin ein Einmalertrag von 352 Millionen Euro für die Räumung von US-Frequenzen) folgten minus 309,9 Millionen (2023/24), minus 1.081,9 Millionen (2024/25, vor allem wegen Wertminderungen von 720 Millionen Euro auf Firmenwert und Satelliten) und minus 457,3 Millionen Euro im Geschäftsjahr 2025/26. Selbst ohne die sonstigen betrieblichen Aufwendungen von 153,2 Millionen Euro, in denen die Wertminderungen stecken, lag das Ergebnis zuletzt bei minus 66,9 Millionen Euro (bereinigtes EBITDA minus Abschreibungen): Satelliten, Bodenanlagen und immaterielle Werte verloren mit insgesamt 699,3 Millionen Euro Abschreibungen mehr an Wert, als das EBITDA einspielt. Eine Dividende hat Eutelsat in den Geschäftsjahren 2024/25 und 2025/26 nicht ausgeschüttet.
Für das laufende Geschäftsjahr 2026/27 erwartet das Unternehmen, dass OneWeb um mehr als 30 Prozent wächst, der Bereichsumsatz leicht steigt und die EBITDA-Marge etwa auf dem Niveau von 51,2 Prozent bleibt. Für das Geschäftsjahr 2028/29 bestätigte Eutelsat am 7. August 2026 sein Ziel von 1,5 bis 1,7 Milliarden Euro Umsatz und einer EBITDA-Marge von über 60 Prozent. Gemessen an 1,2 Milliarden Euro heute ist das ein großer Sprung in drei Jahren.
Unbequeme Wahrheit Nr. 1: Das alte Geschäft schrumpft — und es bezahlt bisher das neue
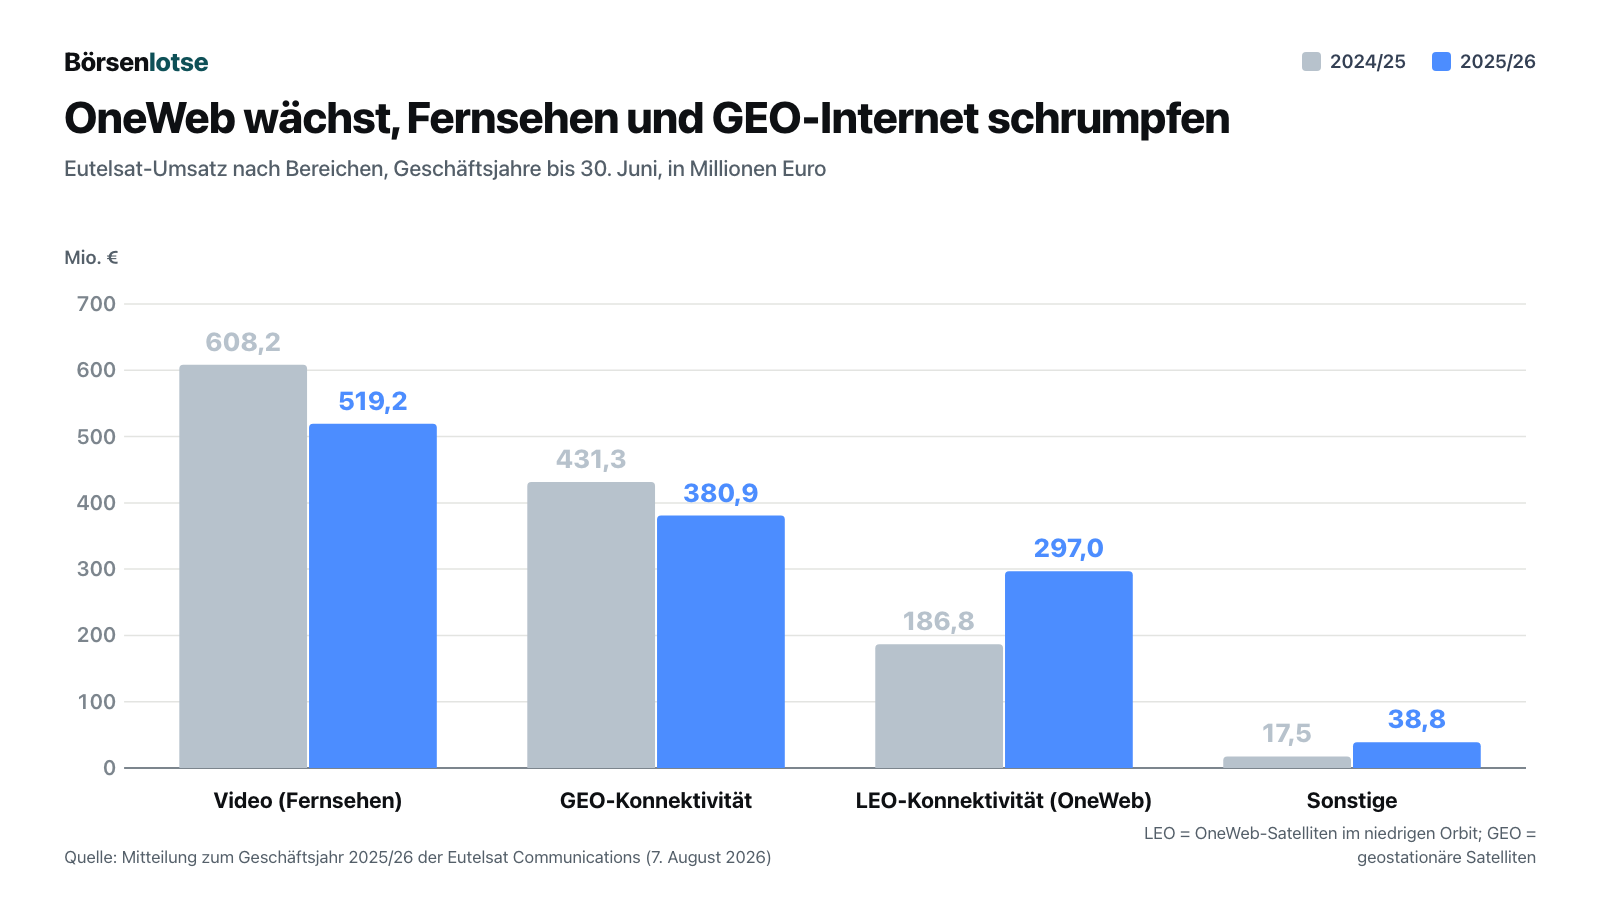
Das Bild ist ein Wettlauf: Der neue Läufer wird schneller, aber der alte wird langsamer, und beide tragen dieselbe Startnummer. Im Geschäftsjahr 2025/26 legte OneWeb um 110,2 Millionen Euro zu. Gleichzeitig verlor das Fernsehgeschäft 89,0 Millionen Euro (minus 14,6 Prozent, währungsbereinigt minus 13,1 Prozent) und das Internet über geostationäre Satelliten 50,4 Millionen Euro. Eutelsat nennt die Gründe selbst:
„This reflects underlying market trends, compounded by sanctions on Russian channels imposed at the beginning of the year and by the termination of capacity contracts on the Express AT1 and AT2 satellites.“
Übersetzung: „Darin spiegeln sich die zugrunde liegenden Markttrends, verstärkt durch die zu Jahresbeginn verhängten Sanktionen gegen russische Sender und durch das Ende der Kapazitätsverträge auf den Satelliten Express AT1 und AT2.“
— Eutelsat Communications, Mitteilung zum Geschäftsjahr 2025/26 vom 7. August 2026, Abschnitt „Video“
Der Satellit Express AT1, den Eutelsat von einem russischen Betreiber gemietet hatte, fiel am 4. März 2026 aus; der Mietvertrag endete. Das ist Pech. Der „zugrunde liegende Markttrend“ ist dagegen kein Einmaleffekt, sondern der Normalzustand eines Geschäfts, dessen Zuschauer zunehmend andere Wege nutzen. Das trifft nicht nur den Umsatz, sondern auch die Bilanz. Auf geostationäre Satelliten schrieb Eutelsat im Geschäftsjahr 2025/26 weitere 111 Millionen Euro ab, darunter 91,8 Millionen Euro auf den Breitbandsatelliten Konnect VHTS — nach 186 Millionen Euro im Vorjahr. Die Begründung im Konzernabschluss ist ein Satz, den man zweimal lesen sollte:
„This reflects the fact that, for these orbital positions, the Group's most recent forecasts indicate lower operating cash flows due primarily to the increased competitive pressures observed during the period.“
Übersetzung: „Dies spiegelt die Tatsache wider, dass die jüngsten Prognosen des Konzerns für diese Orbitpositionen niedrigere operative Mittelzuflüsse zeigen, vor allem wegen des im Berichtszeitraum beobachteten verschärften Wettbewerbsdrucks.“
— Eutelsat Communications, Konzernabschluss 2025/26, Note 7.1.4 „Impairment tests of non-current assets“
Warum das wichtig ist: Das alte Geschäft ist die Melkkuh, die den Umbau finanziert. Eutelsat selbst nennt die Altgeschäfte in der Präsentation vom 7. August 2026 „highly cashflow-generative“, also stark Geld bringend. Je schneller diese Kuh weniger Milch gibt, desto mehr muss der Umbau von außen bezahlt werden — mit Schulden oder neuen Aktien.
Unbequeme Wahrheit Nr. 2: Aus 475 Millionen Aktien wurden 1.178 Millionen
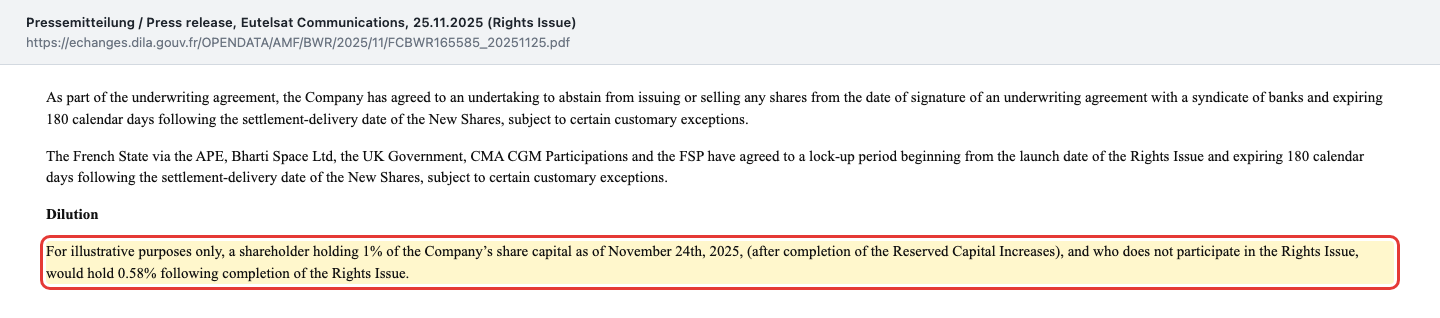
Genau das ist 2025 passiert. Eutelsat beschaffte sich 1,5 Milliarden Euro Eigenkapital in zwei Schritten. Zuerst zeichneten die fünf strategischen Partner am 21. November 2025 in einer reservierten Kapitalerhöhung 207 Millionen neue Aktien zu je 4,00 Euro — zusammen 828 Millionen Euro. Danach folgte eine Bezugsrechtsemission für alle Aktionäre: 496,1 Millionen neue Aktien zu je 1,35 Euro, 8 neue für 11 alte, zusammen 669,8 Millionen Euro. Ein Alltagsbild für diese Verwässerung: Der Kuchen wird größer, weil frisches Geld hineingebacken wird — aber er wird in viel mehr Stücke geschnitten. Die Zahl der Aktien stieg von 475.178.378 (30. Juni 2025) auf 1.178.308.106 (30. Juni 2026), das ist das 2,48-Fache. Wer nicht mitzog, wurde kräftig verkleinert:
„For illustrative purposes only, a shareholder holding 1% of the Company’s share capital as of November 24th, 2025, (after completion of the Reserved Capital Increases), and who does not participate in the Rights Issue, would hold 0.58% following completion of the Rights Issue.“
Übersetzung: „Nur zur Veranschaulichung: Ein Aktionär, der am 24. November 2025 (nach Abschluss der reservierten Kapitalerhöhungen) 1 % des Grundkapitals hält und sich nicht an der Bezugsrechtsemission beteiligt, würde nach deren Abschluss 0,58 % halten.“
— Eutelsat Communications, Mitteilung zur Bezugsrechtsemission vom 25. November 2025, Abschnitt „Dilution“
Jetzt zurück zum Anker von 4 Euro. Er ist aus zwei Gründen schief. Erstens kamen nach diesem Preis noch fast 500 Millionen Aktien zu 1,35 Euro dazu; schon das Unternehmen bezifferte den rechnerischen Wert der Aktie nach Abtrennung des Bezugsrechts auf 2,44 Euro (Basis: Schlusskurs 3,225 Euro am 21. November 2025). Zweitens zahlten auch die Großaktionäre nicht nur 4 Euro: Sie hatten zugesagt, bei der Bezugsrechtsemission ihren Anteil zu zeichnen — zusammen rund 475 Millionen Euro zu 1,35 Euro. Für ihr frisches Geld von rund 1,3 Milliarden Euro bekamen die fünf zusammen also rund 559 Millionen neue Aktien, im Schnitt rund 2,33 Euro je Aktie. Auch das liegt über dem Kurs vom Oktober 2026 — aber der Abstand ist viel kleiner, als der Anker suggeriert. Die vereinbarte Haltefrist der fünf lief 180 Tage nach dem 16. Dezember 2025, also bis Mitte Juni 2026.
Merke: Ein Einstiegspreis von Großaktionären ist kein Kursziel. Staaten und strategische Partner kaufen auch aus Gründen, die mit deiner Rendite nichts zu tun haben — dazu gleich mehr.
Unbequeme Wahrheit Nr. 3: Die teuerste Etappe kommt erst
Das Geld aus der Kapitalerhöhung ist kein Polster, sondern Baumaterial. Satelliten im niedrigen Orbit schreibt Eutelsat laut Konzernabschluss über nur sieben Jahre ab; um den Dienst zu sichern, muss die Konstellation laufend erneuert werden. Eutelsat hat bei Airbus 440 Ersatzsatelliten bestellt und am 10. September 2026 die Bestellung von 229 weiteren angekündigt, für rund 1 Milliarde Euro; den Investitionsplan bis zum Geschäftsjahr 2029 ändert das laut Mitteilung nicht. Im Geschäftsjahr 2025/26 investierte der Konzern 593,9 Millionen Euro, weniger als die zuvor erwarteten 900 Millionen, weil Zahlungsmeilensteine verrutschten. Die Mitteilung warnt ausdrücklich davor, das fortzuschreiben:
„It should not be extrapolated for future years, notably FY 2026-27, where Capex is expected in the region of €1.2 billion.“
Übersetzung: „Er sollte nicht auf künftige Jahre hochgerechnet werden, insbesondere nicht auf das Geschäftsjahr 2026/27, für das Investitionen in der Größenordnung von 1,2 Milliarden Euro erwartet werden.“
— Eutelsat Communications, Mitteilung zum Geschäftsjahr 2025/26 vom 7. August 2026, Abschnitt „Capital Expenditure“
Für die Jahre 2026 bis 2029 plant Eutelsat Investitionen von rund 4 Milliarden Euro, finanziert aus dem 5-Milliarden-Paket aus Kapitalerhöhung, Anleihen, Bank- und Exportkrediten. Und der Plan reicht weiter: Am 7. August 2026 sagte Eutelsat für das europäische Satellitenprogramm IRIS² Investitionen zu, deren Größe man sich neben dem Börsenwert von rund 1,8 Milliarden Euro ansehen muss.
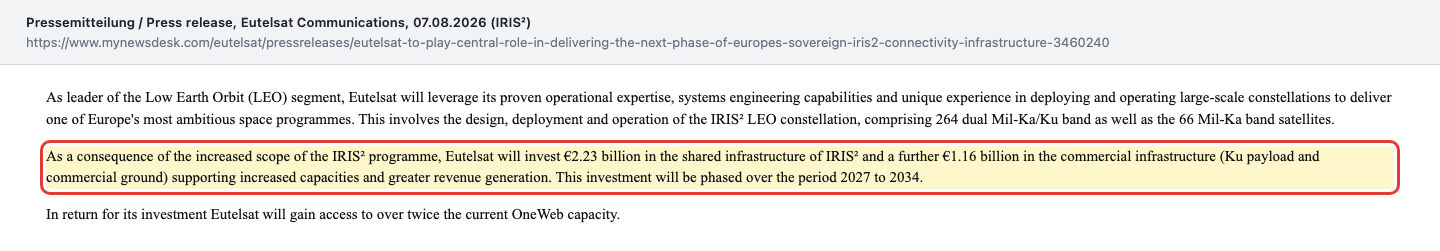
Zusammen sind das 3,39 Milliarden Euro für IRIS², verteilt auf 2027 bis 2034. Dafür erhält Eutelsat Zugriff auf mehr als die doppelte heutige OneWeb-Kapazität und rechnet mit Umsätzen von mehr als 10 Milliarden Euro zwischen 2032 und 2040. Der Investitionsplan bis zum Geschäftsjahr 2029 bleibt laut Unternehmen unverändert; welcher Teil der IRIS²-Summe bereits darin steckt, schlüsselt die Mitteilung nicht auf. Die Gegenrechnung aus dem letzten Geschäftsjahr: Aus dem laufenden Geschäft flossen 508,9 Millionen Euro zu. Zieht man Investitionen in Satelliten und Anlagen (541,4 Millionen), Leasingzahlungen (52,5 Millionen) und gezahlte Zinsen (154,6 Millionen) ab, bleibt ein freier Mittelabfluss von 239,6 Millionen Euro — nach 242,5 Millionen im Vorjahr. Und das in einem Jahr, in dem knapp halb so viel investiert wurde wie für 2026/27 geplant.
Wie viel Spielraum bleibt? Mehrere Kreditverträge verlangen, dass die Nettoverschuldung höchstens das 4,0-Fache des bereinigten EBITDA beträgt; zum 30. Juni 2026 lag die Kennzahl bei 2,32. Eine grobe Rechnung, keine Prognose des Unternehmens: Bleiben operativer Mittelzufluss (508,9 Millionen Euro) und gezahlte Zinsen (154,6 Millionen Euro) auf dem Niveau von 2025/26 und steigen die Investitionen einschließlich Leasing wie angekündigt auf rund 1,2 Milliarden Euro, ergibt sich 1.200 − 508,9 + 154,6 ≈ 846 Millionen Euro Mehrbedarf. Damit wächst die Nettoverschuldung im Geschäftsjahr 2026/27 um rund 800 bis 850 Millionen Euro — auf rund das 3,6-Fache des heutigen EBITDA. Das ist noch unter der Grenze, aber der Puffer schmilzt genau in den Jahren, in denen das Geld am dringendsten gebraucht wird.
Unbequeme Wahrheit Nr. 4: Der Bilanzwert hängt an wenigen Annahmen
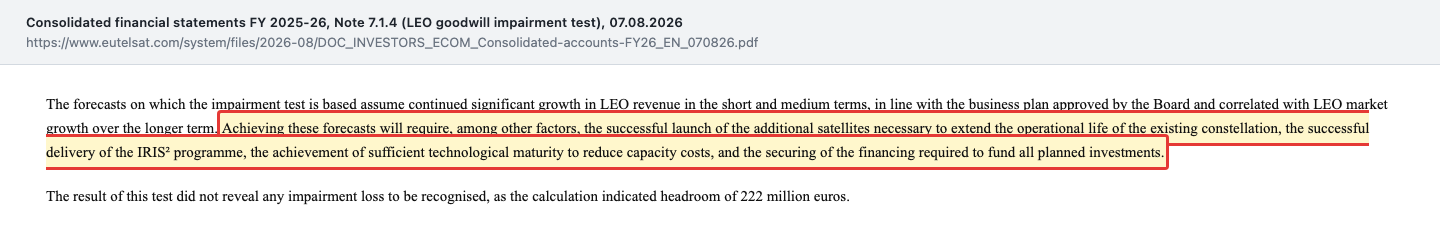
Auf dem Papier ist die Aktie billig: Das Eigenkapital der Aktionäre lag zum 30. Juni 2026 bei 3.620,7 Millionen Euro, also rund 3,07 Euro je Aktie — doppelt so viel wie der Kurs. Doch dieser Buchwert ist eine Schätzung, und der Konzernabschluss zeigt, wie dünn sie ist. Für OneWeb rechnet Eutelsat mit Mittelzuflüssen bis 2040, abgezinst mit 12,9 Prozent. Heraus kommt ein Puffer von 222 Millionen Euro über dem Buchwert. Steigt der Zinssatz in der Rechnung auf 13,4 Prozent, wird daraus ein Fehlbetrag von 167,3 Millionen Euro; sinkt die angenommene Dauerwachstumsrate von 3,5 auf 2,5 Prozent, ein Fehlbetrag von 127,2 Millionen Euro. Ein halber Prozentpunkt entscheidet also über eine Abschreibung. Und die Rechnung setzt voraus, was noch gar nicht feststeht:
„Achieving these forecasts will require, among other factors, the successful launch of the additional satellites necessary to extend the operational life of the existing constellation, the successful delivery of the IRIS² programme, the achievement of sufficient technological maturity to reduce capacity costs, and the securing of the financing required to fund all planned investments.“
Übersetzung: „Um diese Prognosen zu erreichen, braucht es unter anderem den erfolgreichen Start der zusätzlichen Satelliten, die zur Verlängerung der Lebensdauer der bestehenden Konstellation nötig sind, die erfolgreiche Umsetzung des IRIS²-Programms, eine ausreichende technologische Reife zur Senkung der Kapazitätskosten und die Sicherung der Finanzierung für alle geplanten Investitionen.“
— Eutelsat Communications, Konzernabschluss 2025/26, Note 7.1.4 „LEO goodwill impairment test“
Beim alten GEO-Geschäft ist es ähnlich: Der Firmenwert-Test ergab einen Puffer von 250,2 Millionen Euro, der bereits bei 30 Millionen Euro höheren jährlichen Investitionen in einen Fehlbetrag von 49,7 Millionen Euro kippt. Wertminderungen kosten zwar kein Bargeld. Aber sie sagen dir, dass der Buchwert, an dem du die Aktie als „billig“ misst, beweglicher ist, als die Zahl 3,07 Euro vermuten lässt.
Unbequeme Wahrheit Nr. 5: Der Staat sitzt mit am Steuer
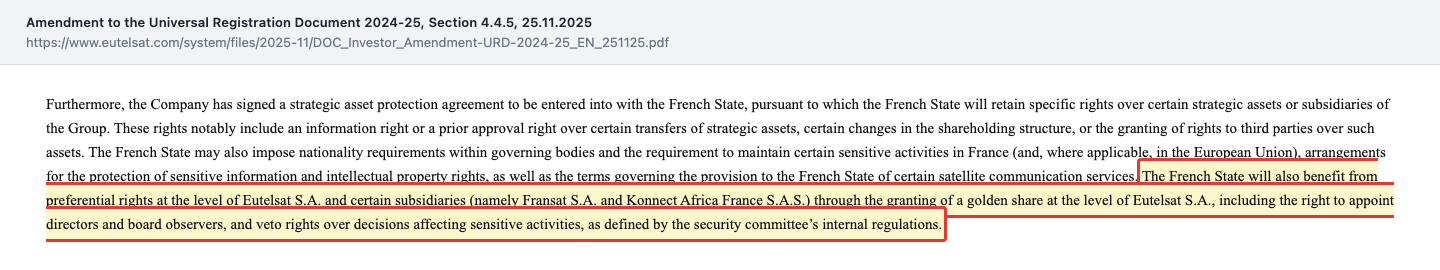
Nach den reservierten Kapitalerhöhungen hielten der französische Staat über seine Beteiligungsagentur APE 29,65 Prozent, Bharti Space 17,88 Prozent, die britische Regierung 10,89 Prozent, CMA CGM 7,46 Prozent und der Fonds Stratégique de Participations 4,99 Prozent — zusammen 70,87 Prozent; alle fünf hatten zugesagt, bei der Bezugsrechtsemission entsprechend ihrem Anteil mitzuziehen. Das ist der Grund für den Scanner-Treffer „Profis 80 %“ — und für einen Satz im Nachtrag zum Registrierungsdokument, den Aktionäre kennen sollten:
„The French State will also benefit from preferential rights at the level of Eutelsat S.A. and certain subsidiaries (namely Fransat S.A. and Konnect Africa France S.A.S.) through the granting of a golden share at the level of Eutelsat S.A., including the right to appoint directors and board observers, and veto rights over decisions affecting sensitive activities, as defined by the security committee’s internal regulations.“
Übersetzung: „Der französische Staat erhält zudem Vorzugsrechte bei der Eutelsat S.A. und bestimmten Tochtergesellschaften (namentlich Fransat S.A. und Konnect Africa France S.A.S.) über eine goldene Aktie an der Eutelsat S.A., einschließlich des Rechts, Verwaltungsratsmitglieder und Beobachter zu ernennen, sowie Vetorechte bei Entscheidungen über sensible Tätigkeiten, wie sie in der internen Geschäftsordnung des Sicherheitsausschusses festgelegt sind.“
— Eutelsat Communications, Nachtrag zum Universal Registration Document 2024/25 vom 25. November 2025, Abschnitt 4.4.5
Das hat zwei Seiten. Die gute: Ein Staat, der so viel Geld und politisches Gewicht in eine Firma steckt, lässt sie nicht leichtfertig fallen; für Kunden wie Armeen ist das ein Verkaufsargument. Die andere: Eine goldene Aktie schützt Souveränität, nicht deine Rendite. Wie schnell sich das bemerkbar machen kann, zeigt der Konzernabschluss selbst: Am 29. Januar 2026 erfuhr Eutelsat, dass die französische Regierung den geplanten Verkauf von Bodeninfrastruktur an den Finanzinvestor EQT nicht genehmigt hatte; der Verkauf platzte. Und eine Übernahme durch einen Dritten, die bei vielen gefallenen Aktien den Boden bildet, ist bei dieser Aktionärsstruktur kaum denkbar.
Bewertung: halber Buchwert, aber kein freier Mittelzufluss
Bei 1,5295 Euro (Schlusskurs 1. Oktober 2026) und 1.178.308.106 Aktien war Eutelsat an der Börse rund 1,80 Milliarden Euro wert. Rechnet man die Nettoverschuldung von 1.464,6 Millionen Euro (30. Juni 2026) hinzu, ergibt sich ein Unternehmenswert von rund 3,27 Milliarden Euro, das 5,2-Fache des bereinigten EBITDA von 632,4 Millionen Euro. Der Börsenwert entspricht dem 1,5-Fachen des Jahresumsatzes und rund der Hälfte des bilanziellen Eigenkapitals der Aktionäre. Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil Eutelsat Verlust schreibt.
Gemessen an den eigenen Zielen des Unternehmens wirkt das niedrig: Schafft Eutelsat im Geschäftsjahr 2028/29 tatsächlich 1,5 bis 1,7 Milliarden Euro Umsatz bei über 60 Prozent Marge, wären das mehr als 900 Millionen Euro EBITDA. Der Haken ist der Weg dorthin. Bis dahin fließen rund 4 Milliarden Euro in neue Satelliten, und der freie Mittelzufluss ist schon heute negativ. Eine weitere Einnahme steht erst für 2031 in Aussicht: Für die Räumung von Frequenzen im oberen C-Band in den USA erwartet Eutelsat laut Mitteilung vom 7. August 2026 Anreizzahlungen von 504 Millionen US-Dollar (443 Millionen Euro) vor Steuern — nur, wenn die Räumung innerhalb von zwei festgelegten Fristen gelingt; die Kosten der Umstellung werden erstattet. Wird eine Frist verfehlt, steht die Zahlung in Frage. Wer heute einsteigt, setzt also nicht auf den Buchwert, sondern darauf, dass der Umbau aufgeht, bevor das Geld knapp wird.
Chancen und Risiken auf einen Blick
Chancen
- OneWeb wächst stark: 297 Millionen Euro Umsatz im Geschäftsjahr 2025/26 (plus 69,5 Prozent währungsbereinigt), für 2026/27 erwartet das Unternehmen mehr als 30 Prozent Wachstum.
- Europas Nachfrage nach eigener, sicherer Satellitenverbindung steigt; der erste NEXUS-Abruf des französischen Verteidigungsministeriums umfasst fest 138 Millionen Euro und bis zu 350 Millionen Euro.
- IRIS² sichert Eutelsat die Führung im Orbit-Segment des EU-Programms; das Unternehmen rechnet mit mehr als 10 Milliarden Euro Umsatz zwischen 2032 und 2040.
- Die Bilanz ist nach der Kapitalerhöhung deutlich robuster: Nettoverschuldung 2,32-faches EBITDA, rund 2,3 Milliarden Euro Kasse und Kreditlinien plus rund 690 Millionen Euro Exportkredit (30. Juni 2026).
- US-Frequenzräumung: 504 Millionen US-Dollar Anreizzahlung vor Steuern, erwartet 2031 und nur, wenn die Räumung innerhalb von zwei festgelegten Fristen gelingt; das entspräche rund einem Viertel des Börsenwerts.
Risiken
- Das Fernsehgeschäft — 43 Prozent des Bereichsumsatzes — schrumpfte 2025/26 währungsbereinigt um 13,1 Prozent; das Internet über geostationäre Satelliten verlor 6,6 Prozent.
- Investitionen von rund 1,2 Milliarden Euro im Geschäftsjahr 2026/27 und rund 4 Milliarden Euro bis 2029 bei schon heute negativem freiem Mittelzufluss (minus 239,6 Millionen Euro).
- Die Aktienzahl hat sich 2025 auf das 2,48-Fache erhöht; weiterer Kapitalbedarf für IRIS² ab 2027 ist nicht ausgeschlossen.
- Der Buchwert hängt an knappen Werthaltigkeitstests: Ein halber Prozentpunkt höherer Zins macht aus dem OneWeb-Puffer von 222 Millionen Euro einen Fehlbetrag.
- Der Staat hat eine goldene Aktie und Vetorechte; strategische Interessen können vor der Rendite der übrigen Aktionäre stehen.
Ein menschliches Fazit
Zurück zum Anker. Die 4 Euro waren nie ein Kursziel, sondern der Preis, den Staaten und Partner für einen Platz am Tisch eines strategischen Unternehmens zahlten — und selbst sie zahlten im Schnitt eher 2,33 Euro, weil danach Aktien zu 1,35 Euro folgten. Akute Finanznot zeigen die Zahlen zum 30. Juni 2026 nicht: Die Schulden laufen im Schnitt 4,2 Jahre, die Verschuldungskennzahl liegt mit 2,32 unter der Kreditgrenze von 4,0, und OneWeb wächst. Der Rückhalt des Staates gilt dabei dem Unternehmen, nicht dem Kurs deiner Aktie. Aber die Frage, die der Anker verdrängt, lautet: Reicht das Geld aus dem schrumpfenden Fernsehgeschäft und dem wachsenden OneWeb, um bis 2029 rund 4 Milliarden Euro und bis 2034 die IRIS²-Milliarden zu stemmen, ohne dass dein Stück vom Kuchen noch einmal kleiner wird? Der Staat hat seine Antwort mit einer goldenen Aktie gegeben — sie gilt Europas Souveränität. Deine Antwort muss die Rendite im Blick haben. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Wer sehen will, wie ein anderer Satellitenbetreiber im niedrigen Orbit mit einem festen Regierungsvertrag und eigenen Satelliten wirtschaftet, findet das in unserer Iridium-Analyse.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Eutelsat Communications — Konzernabschluss für das Geschäftsjahr 2025/26 (Stichtag 30. Juni 2026, veröffentlicht am 7. August 2026) — jüngster Periodenbericht; Quelle für Kapitalflussrechnung, Aktienzahl, Wertminderungen, Werthaltigkeitstests, Schulden und Kreditbedingungen
- Eutelsat Communications — Mitteilung zum Geschäftsjahr 2025/26 (7. August 2026) und Ergebnispräsentation (7. August 2026) — Umsatz nach Bereichen, Prognose 2026/27 und 2028/29, C-Band-Anordnung
- Eutelsat Communications — Mitteilung zu IRIS² (7. August 2026) und Mitteilung zu 229 weiteren OneWeb-Satelliten (10. September 2026)
- Eutelsat Communications — Mitteilung zur Bezugsrechtsemission (25. November 2025) und Nachtrag zum Universal Registration Document 2024/25 (25. November 2025) — Kapitalerhöhung, Aktionärsstruktur, goldene Aktie
- Eutelsat Communications — Halbjahresmitteilung 2025/26 (13. Februar 2026) und Investorenpräsentation (März 2026)
- Eutelsat Communications — Mitteilungen zu den Geschäftsjahren 2021/22 und 2022/23 sowie Ergebnispräsentation 2023/24 und Konzernabschluss 2023/24 — Mehrjahreszahlen
- Fundamentaldaten (Schlusskurs 1,5295 Euro am 1. Oktober 2026, Kursverlauf), abgeglichen mit der Aktienzahl aus dem Konzernabschluss 2025/26. Pressemitteilungen nach dem 7. August 2026 durchgesehen bis zum 23. September 2026 (abgerufen am 2. Oktober 2026).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 1.151,6 | 1.131,3 | 1.213,0 | 1.243,7 | 1.235,9 |
| Betriebsergebnis (EBIT) | 424,8 | 573,5 | -191,3 | -909,2 | -67,0 |
| Nettogewinn | 230,8 | 314,9 | -309,9 | -1.081,9 | -457,3 |
| Nettomarge | 20,0 % | 27,8 % | -25,5 % | -87,0 % | -37,0 % |
| Gewinn je Aktie | 1,00 € | 1,27 € | -0,74 € | -2,27 € | -0,39 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- OneWeb-Wachstum positiv
- LEO-Umsatz 297,0 Mio. € im Geschäftsjahr 2025/26 (+69,5 % währungsbereinigt), 25 % des Konzernumsatzes; erster NEXUS-Abruf über fest 138 Mio. € (Juni 2026), Prognose 2026/27 über +30 %.
- Bilanz nach Kapitalerhöhung positiv
- Nettoverschuldung von 2.626,6 auf 1.464,6 Mio. € gesenkt (2,32-faches EBITDA, 30.06.2026), Laufzeit 4,2 Jahre, rund 2,3 Mrd. € Kasse und Kreditlinien.
- Schrumpfendes Altgeschäft negativ
- Video −13,1 % und GEO-Konnektivität −6,6 % (währungsbereinigt, 2025/26); EBITDA-Marge von 74,8 % (2021/22) auf 51,2 %; 111 Mio. € Wertminderungen auf GEO-Satelliten wegen Wettbewerbsdrucks.
- Investitionslast negativ
- Freier Mittelabfluss 239,6 Mio. € (2025/26); geplant rund 1,2 Mrd. € Investitionen 2026/27, rund 4 Mrd. € bis 2029 und 3,39 Mrd. € für IRIS² von 2027 bis 2034.
- Verwässerung und Buchwert negativ
- Aktienzahl 2025 auf das 2,48-Fache erhöht; OneWeb-Werthaltigkeitstest mit nur 222 Mio. € Puffer, der bei 0,5 Prozentpunkten höherem Zins in einen Fehlbetrag kippt.
- Staatlicher Ankeraktionär neutral
- Frankreich hält 29,65 % und eine goldene Aktie mit Vetorechten; das stützt die Finanzierung, begrenzt aber Verkäufe und Übernahmen (EQT-Verkauf im Januar 2026 nicht genehmigt).
Eutelsat baut sein Geschäft vom schrumpfenden Satellitenfernsehen auf Internet aus dem niedrigen Orbit um. OneWeb wächst stark, und nach der Kapitalerhöhung ist die Bilanz solider. Doch der freie Mittelzufluss ist negativ, die geplanten Investitionen bis 2029 sind mehr als doppelt so hoch wie der Börsenwert, und die Aktionäre wurden 2025 stark verwässert. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier für eine offene operative Frage, nicht für ein Substanzrisiko: Das Eigenkapital ist positiv, die Nettoverschuldung lag zum 30. Juni 2026 beim 2,32-Fachen des EBITDA und damit klar unter der Kreditgrenze von 4,0, die Schulden laufen im Schnitt 4,2 Jahre, und laut Unternehmen sichert das 5-Milliarden-Finanzierungspaket den Investitionsbedarf bis zum Geschäftsjahr 2028/29. Offen ist, ob OneWeb schnell genug wächst, um das schrumpfende Fernsehgeschäft zu ersetzen und die Investitionen zu verdienen: Nach Abschreibungen schreibt der Konzern Verlust, der freie Mittelzufluss ist negativ, und der Bilanzwert von OneWeb hängt an knappen Annahmen. Dass die Aktie bei rund dem halben Buchwert notiert, ist ein Preisargument und ändert an der Einstufung nichts. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 2. Oktober 2026 auf Basis des Konzernabschlusses 2025/26 (veröffentlicht am 7. August 2026), der Mitteilungen vom 7. August und 10. September 2026, der Unterlagen zur Kapitalerhöhung vom November 2025 und der Pressemitteilungen bis zum 23. September 2026. Aufhänger ist die Rangliste der meistdiskutierten Werte bei wallstreet-online — ein Aufmerksamkeitssignal, keine Datenquelle.
- Eutelsat berichtet nicht an die US-Börsenaufsicht SEC; alle Belege stammen aus den englischsprachigen Berichten und Pflichtmitteilungen des Unternehmens auf eutelsat.com und bei der französischen Börsenaufsicht AMF. Das Geschäftsjahr endet am 30. Juni. Das Universal Registration Document 2025/26 lag zum Datenstand noch nicht vor.
- Bereinigtes EBITDA und Nettoverschuldung nach Definition des Unternehmens (Nettoverschuldung einschließlich Leasingverbindlichkeiten). Freier Mittelabfluss, Börsenwert, Unternehmenswert und der Durchschnittspreis der Großaktionäre sind eigene Rechnungen aus den genannten Quellen.
Aktien-Wächter
Diese Analyse ist Stand 2. Oktober 2026. Was sich seitdem bei ETL.PA geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Eutelsat Communications SA (ETL.PA) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Eutelsat (Euronext Paris: ETL) vermietet Satellitenkapazität. 43 Prozent des Bereichsumsatzes von 1.197,1 Millionen Euro im Geschäftsjahr 2025/26 kamen aus der Fernsehverbreitung über 31 geostationäre Satelliten, der Rest aus Internetanbindungen für Haushalte, Firmen, Behörden, Schiffe und Flugzeuge — zunehmend über die OneWeb-Konstellation im niedrigen Orbit.
OneWeb ist eine Konstellation von mehr als 600 Satelliten im niedrigen Erdorbit, die schnelles Internet mit kurzer Verzögerung liefert; Eutelsat und OneWeb haben sich 2023 zusammengeschlossen. Im Geschäftsjahr 2025/26 brachte OneWeb 297 Millionen Euro Umsatz, 25 Prozent des Konzernumsatzes, und wuchs währungsbereinigt um 69,5 Prozent.
Eutelsat hat 2025 rund 1,5 Milliarden Euro Eigenkapital aufgenommen: 207 Millionen Aktien zu 4,00 Euro für fünf strategische Partner, darunter den französischen Staat, und 496,1 Millionen Aktien zu 1,35 Euro in einer Bezugsrechtsemission. Die Aktienzahl stieg von 475,2 Millionen (30. Juni 2025) auf 1.178,3 Millionen (30. Juni 2026).
Zum 30. Juni 2026 lag die Nettoverschuldung bei 1.464,6 Millionen Euro, dem 2,32-Fachen des bereinigten EBITDA; ein Jahr zuvor waren es 2.626,6 Millionen Euro und das 3,88-Fache. Die Kreditverträge erlauben höchstens das 4,0-Fache. Für 2026/27 plant Eutelsat Investitionen von rund 1,2 Milliarden Euro, die Verschuldung dürfte deshalb wieder steigen.
IRIS² ist das geplante europäische Satellitennetz für sichere Kommunikation. Eutelsat führt das Segment im niedrigen Orbit und sagte am 7. August 2026 Investitionen von 2,23 Milliarden Euro in die gemeinsame und 1,16 Milliarden Euro in die eigene kommerzielle Infrastruktur zu, verteilt auf 2027 bis 2034. Das Unternehmen erwartet daraus mehr als 10 Milliarden Euro Umsatz von 2032 bis 2040.
Das Geschäftsjahr von Eutelsat endet am 30. Juni. Das Geschäftsjahr 2025/26 umfasst also die Zeit vom 1. Juli 2025 bis zum 30. Juni 2026; seine Zahlen wurden am 7. August 2026 veröffentlicht. Die Umsatzzahlen für das erste Quartal 2026/27 sind für den 29. Oktober 2026 angekündigt, die Halbjahreszahlen für den 12. Februar 2027.
Nein. Laut Kapitalflussrechnung hat Eutelsat in den Geschäftsjahren 2024/25 und 2025/26 keine Dividende ausgeschüttet. Der Konzern schreibt Verlust (minus 457,3 Millionen Euro im Geschäftsjahr 2025/26) und braucht sein Geld für neue Satelliten: rund 1,2 Milliarden Euro Investitionen im Geschäftsjahr 2026/27 und rund 4 Milliarden Euro bis 2029.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.