Coeur Mining: Gold mehr als doppelt so teuer wie 2017 — und trotzdem weniger Umsatz je Aktie
Coeur Mining setzte 2025 so viel um wie nie, je Aktie gerechnet aber weniger als 2017 — obwohl Gold und Silber mehr als doppelt so teuer waren. Die im März 2026 gegen Aktien gekauften New-Gold-Minen schreiben in Coeurs Büchern Verlust und mussten ihre Prognose schon nach einem Quartal senken. Wie viel vom Glanz stammt aus der Grube — und wie viel vom Preis?
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 1. Oktober 2026
- Schlusskurs
- 17,60 $ -0,20 %
- Marktkapitalisierung
- 19,4 Mrd. $
- KGV
- 13,7
- Wachstums-Score
- 6/10
- AAQS
- 8/10
Kursentwicklung seit 1. Oktober 2026: +0,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 13,80 $ bis 27,20 $ · Letzter Kurs: 17,60 $ (Stand: 1. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Falle, die an der Börse besonders gern zuschnappt, wenn es gerade gut läuft: die Fahrstuhl-Falle. Wer im Fahrstuhl nach oben fährt, hält sich leicht für einen guten Bergsteiger. Der Puls ist ruhig, die Aussicht wird besser, und irgendwann vergisst man, dass man keinen einzigen Schritt selbst gegangen ist. Bei Bergbauaktien hat der Fahrstuhl einen Namen: den Metallpreis.
Coeur Mining fährt gerade in einem sehr schnellen Fahrstuhl. Im zweiten Quartal 2026 erzielte das Unternehmen durchschnittlich 4.140 US-Dollar je Unze Gold und 71,18 Dollar je Unze Silber — 2023 waren es noch 1.825 und 24,21 Dollar. Der Umsatz im ersten Halbjahr 2026 lag bei 1,94 Milliarden Dollar, mehr als doppelt so viel wie ein Jahr zuvor. Coeur selbst sagt sehr nüchtern, woran das alles hängt:
„Because we derive all of our revenues from sales of these metals, our results of operations and cash flows will fluctuate as the prices of these metals change. A period of significant and sustained lower prices would materially and adversely affect our results of operations and cash flows.“
Übersetzung: „Weil wir unsere gesamten Umsätze aus dem Verkauf dieser Metalle erzielen, schwanken unsere Ergebnisse und Mittelzuflüsse mit den Preisen dieser Metalle. Eine Phase deutlich und dauerhaft niedrigerer Preise würde unsere Ergebnisse und Mittelzuflüsse erheblich beeinträchtigen.“
— Coeur Mining, Inc., SEC-Quartalsbericht 10-Q zum 31. März 2026, Part II, Item 1A (Risk Factors)
Machen wir einen Deal: Wir steigen kurz aus dem Fahrstuhl und lesen gemeinsam, was Coeur selbst an die US-Börsenaufsicht SEC gemeldet hat — die Geschäftsberichte (10-K) bis 2025, den Quartalsbericht (10-Q) zum 30. Juni 2026 und alle Pflichtmeldungen bis Ende September 2026. Das Spannungsfeld dieser Analyse lautet: Coeur ist heute größer als je zuvor, hat mehr Kasse als Finanzschulden und meldet Rekordumsatz und Rekord-Mittelzufluss. Aber der Gewinnsprung kam mit dem Metallpreis, das Wachstum wurde mit neuen Aktien bezahlt, und zwei Streaming-Verträge sowie die Bilanzierung der jüngsten Übernahme schmälern, was am Ende je Aktie ankommt. Wie viel davon eigene Kraft ist und wie viel Fahrstuhl, entscheidest am Ende du.
Was Coeur Mining heute eigentlich macht — sieben Minen in drei Ländern
Coeur ist ein Edelmetallproduzent: Das Unternehmen gräbt Erz, gewinnt daraus Gold, Silber und seit 2026 auch Kupfer und verkauft die Metalle zum Weltmarktpreis an Raffinerien, Hütten und Abnehmer. Gegründet wurde es 1928 in Idaho als Coeur d’Alene Mines Corporation; am 16. Mai 2013 nahm es den heutigen Namen an und verlegte den Firmensitz rechtlich von Idaho nach Delaware (Geschäftsbericht 2025, Note 1). Die Zentrale sitzt in Chicago, die Aktie notiert in New York und Toronto unter dem Kürzel CDE. Vorsitzender, Präsident und Konzernchef in einer Person ist Mitchell J. Krebs.
Seit dem Kauf von New Gold am 20. März 2026 betreibt Coeur sieben Minen: New Afton (Gold und Kupfer, British Columbia) und Rainy River (Gold und Silber, Ontario) in Kanada, Las Chispas (Silber und Gold, Sonora) und Palmarejo (Gold und Silber, Chihuahua) in Mexiko sowie Rochester (Silber und Gold, Nevada), Kensington (Gold, Alaska) und Wharf (Gold, South Dakota) in den USA. Dazu kommt das Explorationsprojekt Silvertip in British Columbia. Ende 2025, noch vor dem New-Gold-Kauf, beschäftigte Coeur rund 2.620 Menschen.
Viele Anleger kennen Coeur als Silberwert. Die Zahlen erzählen inzwischen etwas anderes: Im zweiten Quartal 2026 kamen 64 Prozent des Umsatzes aus Gold, 30 Prozent aus Silber und 6 Prozent aus Kupfer. Wer auf Silber setzen will, bekommt mit Coeur vor allem einen Goldproduzenten mit großem Silberanteil. Für 2026 erwartet das Unternehmen laut Ergebnismitteilung vom 5. August 2026 rund 690.000 Unzen Gold, 20 Millionen Unzen Silber und 45 Millionen Pfund Kupfer.
Die Firmengeschichte für Anleger
-
1928
Gründung in Idaho
Als Coeur d’Alene Mines Corporation in Idaho gegründet. Die SEC-Datenbank führt ihn bis heute als früheren Firmennamen derselben Gesellschaft.
-
2013
Neuer Name, neuer Sitz
Umbenennung in Coeur Mining und rechtlicher Sitz in Delaware; heute liegt die Zentrale in Chicago. Für Aktionäre änderte sich nur das Etikett.
-
2023
Ausbau mit frischem Geld
Zwei Kapitalerhöhungen und eine Privatplatzierung bringen 168,6 Mio. USD für den Rochester-Ausbau; der freie Mittelzufluss liegt bei minus 297 Mio. USD.
-
2025
SilverCrest gekauft, Rekordjahr
239,3 Mio. neue Aktien für Las Chispas; mit den Metallpreisen steigt der freie Mittelzufluss auf 666 Mio. USD, die Aktienzahl auf rund 640 Mio.
-
2026
New Gold, Rückkauf, erste Dividende
392,7 Mio. neue Aktien für Rainy River und New Afton; danach ein Rückkaufprogramm über 750 Mio. USD und 0,02 USD Dividende je Halbjahr.
Wie die Aktie auf unseren Tisch kam — über die Ranglisten eines Börsenportals
Nicht über einen Treffer in unserem hauseigenen Aktien-Scanner. Coeur Mining tauchte Anfang Oktober 2026 in den Ranglisten der viel gesuchten und diskutierten Aktien eines großen deutschen Börsenportals auf. Das ist bei Edelmetallwerten kein Zufall: Wenn Gold und Silber Schlagzeilen machen, suchen Anleger nach Aktien, die den Preisanstieg mit Hebel weitergeben. Coeur gilt als einer dieser Hebel — und das ist zugleich das Thema dieser Analyse.
Ein Hebel funktioniert in beide Richtungen. Eine Mine hat hohe feste Kosten: Löhne, Diesel, Strom, Sprengstoff, Wartung. Steigt der Metallpreis, fällt fast jeder zusätzliche Dollar direkt in den Gewinn. Sinkt er, frisst der Kostenblock den Gewinn ebenso schnell wieder auf. Wie stark Coeur davon lebt, zeigt sich, wenn man die guten Jahre neben die schwierigen legt. Merke: Ein Hebel macht aus einer guten Nachricht eine sehr gute — und aus einer schlechten eine sehr schlechte.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was man anerkennen muss. 2025 war das beste Jahr der Firmengeschichte: Der Umsatz verdoppelte sich fast, um 96 Prozent auf 2,07 Milliarden Dollar, der Gewinn lag bei 585,9 Millionen Dollar, der freie Mittelzufluss — das Geld, das nach allen Investitionen übrig bleibt — bei 666 Millionen Dollar. Coeur förderte 419.046 Unzen Gold und 17,9 Millionen Unzen Silber, 23 und 57 Prozent mehr als 2024. Die Schulden sanken bis Jahresende um 42 Prozent auf 341 Millionen Dollar.
2026 geht es in diesem Tempo weiter. Im ersten Halbjahr stieg der Umsatz um 131 Prozent auf 1,94 Milliarden Dollar, der freie Mittelzufluss erreichte 654 Millionen Dollar. Zum 30. Juni 2026 lagen 1,05 Milliarden Dollar in der Kasse, denen nur 705 Millionen Dollar Finanzschulden gegenüberstanden; die neue Kreditlinie über 1,0 Milliarden Dollar war nicht in Anspruch genommen. Für das Gesamtjahr erwartet Coeur rund 2,3 Milliarden Dollar bereinigtes EBITDA (Betriebsergebnis vor Zinsen, Steuern und Abschreibungen, ohne Sondereffekte) und rund 1,5 Milliarden Dollar freien Mittelzufluss.
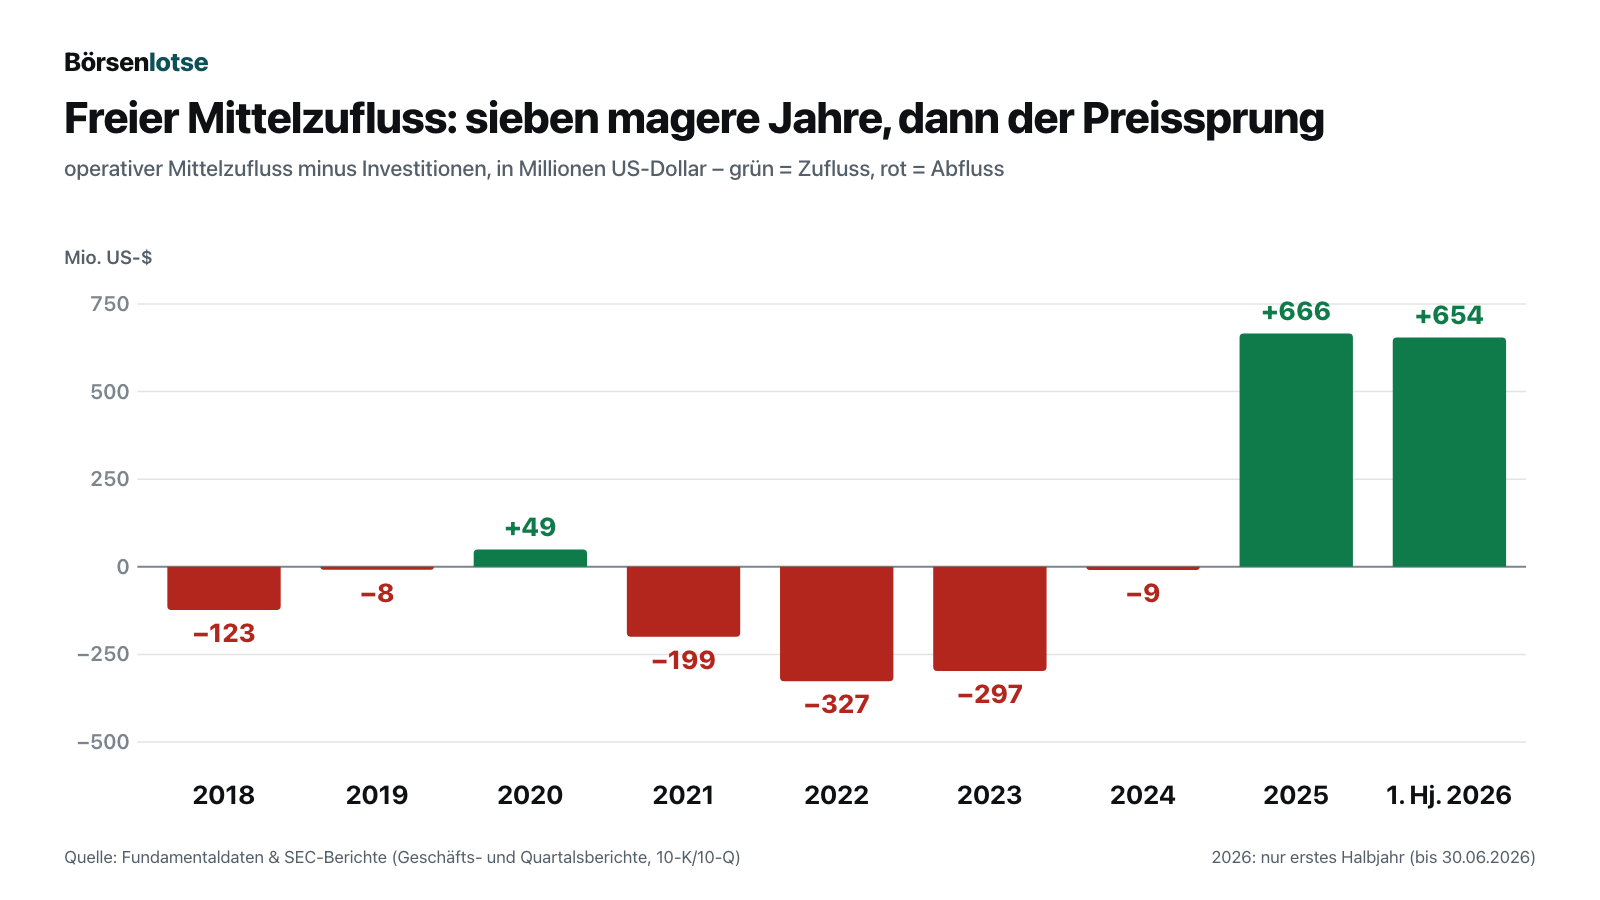
Die Kehrseite zeigt genau diese Grafik. Zwischen 2018 und 2024 hat Coeur unterm Strich rund 914 Millionen Dollar mehr ausgegeben als eingenommen, und in fünf dieser sieben Jahre stand ein Verlust in den Büchern — über alle sieben Jahre zusammen minus 518 Millionen Dollar. Ein Teil davon waren bewusste Investitionen, vor allem in den Ausbau der Rochester-Mine mit neuer Brechanlage und neuer Laugungsfläche. Aber erst als die Preise stiegen, wurde aus dem Ausbau Geld: Der durchschnittlich erzielte Silberpreis lag 2025 bei 40,01 Dollar und damit 65 Prozent über 2023, der Goldpreis bei 3.184 Dollar und damit 74 Prozent darüber. Zwei Sondereffekte gehören dazu: Im Gewinn 2025 stecken 209,8 Millionen Dollar aus der Auflösung einer Wertberichtigung auf Steuerguthaben — ein Buchgewinn ohne Geldzufluss. Und mit New Gold kamen am Kauftag 128 Millionen Dollar Kasse hinzu.
Unbequeme Wahrheit Nr. 1: 3,37 statt 3,85 Dollar — weniger Umsatz je Aktie als 2017
Die wichtigste Zahl dieser Analyse ist keine Unzenzahl. Es ist die Zahl der Aktien. Coeur hat sein Wachstum der letzten Jahre nicht aus eigener Tasche bezahlt, sondern mit neuen Anteilsscheinen. Für dich als Aktionär heißt das: Der Kuchen ist größer geworden — aber es sitzen auch viel mehr Leute am Tisch.
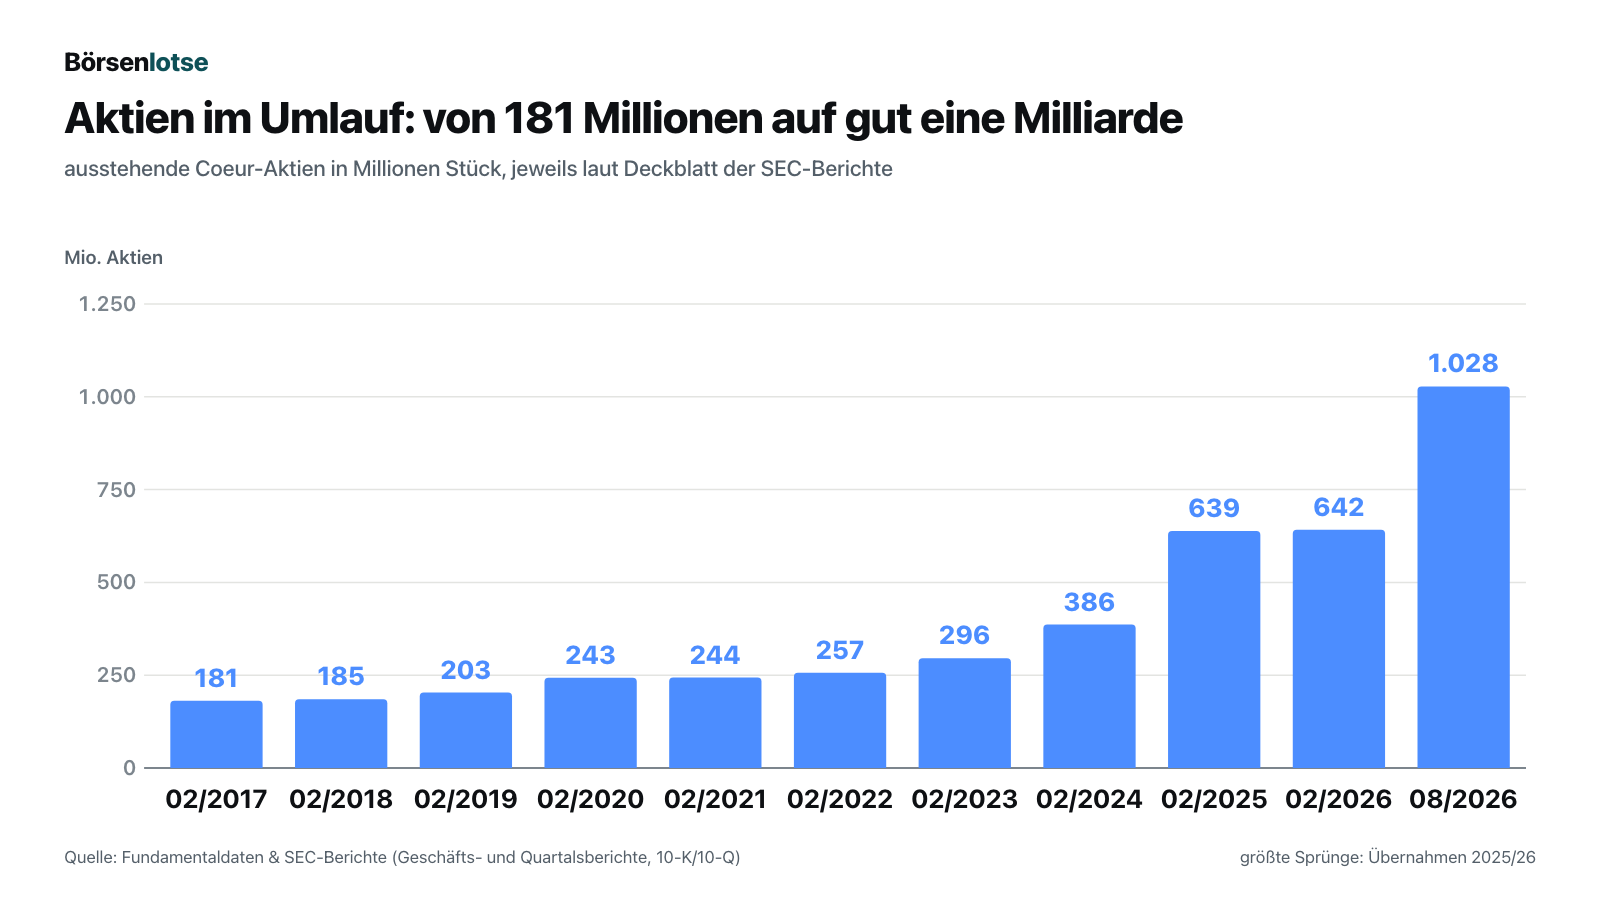
Die Schritte im Einzelnen: 2022 verkaufte Coeur 36,8 Millionen neue Aktien für 147,4 Millionen Dollar, 2023 weitere 62,9 Millionen für zusammen 168,6 Millionen Dollar, 2024 noch einmal 7,7 Millionen. Im Februar 2025 bezahlte Coeur den mexikanischen Silberproduzenten SilverCrest mit 239,3 Millionen neuen Aktien (rund 1,58 Milliarden Dollar), im März 2026 New Gold mit 392,7 Millionen neuen Aktien zu je 17,67 Dollar, zusammen rund 6,9 Milliarden Dollar. Zum 3. August 2026 waren 1.027.934.998 Aktien ausgegeben; genehmigt sind 1,3 Milliarden.
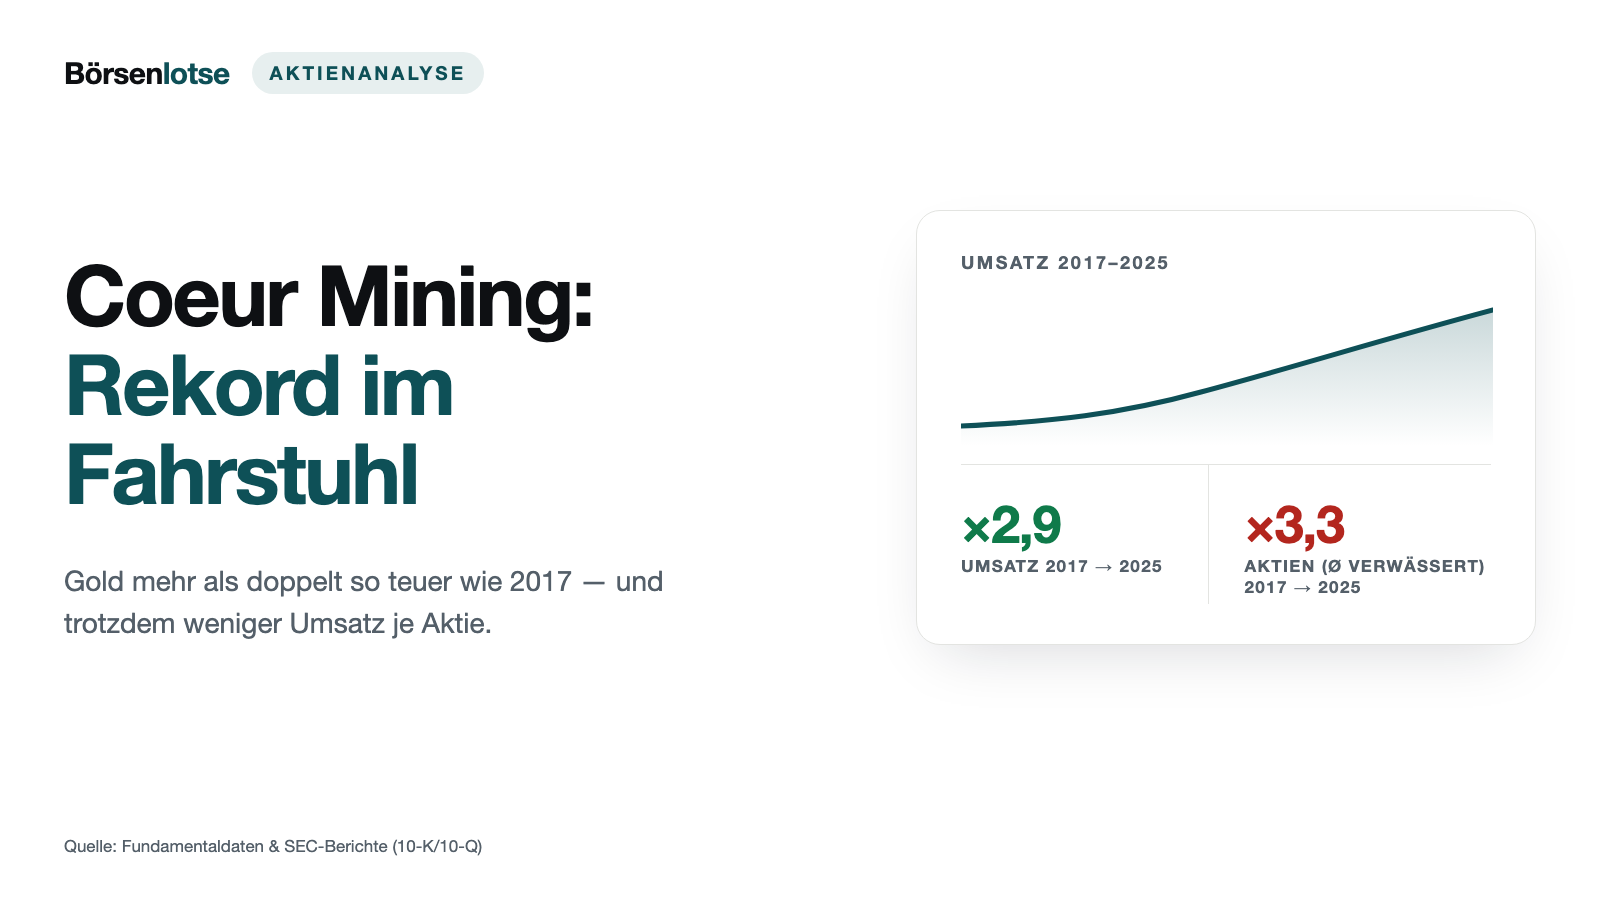
Was das bedeutet, zeigt eine einfache Rechnung je Aktie: 2017 setzte Coeur 709,6 Millionen Dollar um, bei 184,1 Millionen Aktien im Jahresdurchschnitt — rund 3,85 Dollar je Aktie. 2025, im Rekordjahr mit mehr als doppelt so hohen Metallpreisen (Gold im Schnitt 3.184 statt 1.204 Dollar, Silber 40,01 statt 16,96 Dollar je Unze), waren es 2,07 Milliarden Dollar bei 614,7 Millionen Aktien — rund 3,37 Dollar je Aktie, also weniger als 2017. Mit New Gold dürfte sich das 2026 bessern: Coeurs Prognose von 2,3 Milliarden Dollar bereinigtem EBITDA entspricht gut 2,20 Dollar je heutiger Aktie, nach 1,67 Dollar 2025. Seit Mai 2026 kauft Coeur zudem verstärkt Aktien zurück, aus dem im März auf 750 Millionen Dollar erweiterten Programm; von Mitte Mai bis Ende Juli waren es laut Ergebnismitteilung 6,7 Millionen Stück für 121 Millionen Dollar. Im zweiten Quartal zahlte Coeur dafür im Schnitt 18,44 Dollar — mehr als die 17,67 Dollar, zu denen es im März 392,7 Millionen Aktien für New Gold hergegeben hatte. Merke: Ein Rekordumsatz sagt wenig, solange du nicht weißt, auf wie viele Aktien er sich verteilt.
Unbequeme Wahrheit Nr. 2: 438 Millionen Dollar Umsatz, 52 Millionen Verlust — die neuen Minen
New Gold war der größte Kauf der Firmengeschichte, und er hat Coeur zum Goldproduzenten mit Kupfer gemacht. Im zweiten Quartal 2026, dem ersten vollen Quartal unter Coeurs Regie, lieferten Rainy River und New Afton zusammen 40 Prozent der Metallumsätze. Wer nun erwartet, dass diese Minen auch den Gewinn tragen, findet im Anhang des Quartalsberichts eine überraschende Zeile:
„Sales and net income in the Condensed Consolidated Statement of Comprehensive Income includes New Gold revenue of $438.1 million and $572.3 million and New Gold net loss of $52.0 million and $69.9 million in the three and six months ended June 30, 2026, respectively.“
Übersetzung: „Umsatz und Nettoergebnis in der verkürzten Konzern-Gesamtergebnisrechnung enthalten Umsätze von New Gold in Höhe von 438,1 Millionen und 572,3 Millionen Dollar sowie einen Nettoverlust von New Gold in Höhe von 52,0 Millionen und 69,9 Millionen Dollar im Drei- beziehungsweise Sechsmonatszeitraum bis zum 30. Juni 2026.“
— Coeur Mining, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 3 (Acquisitions)
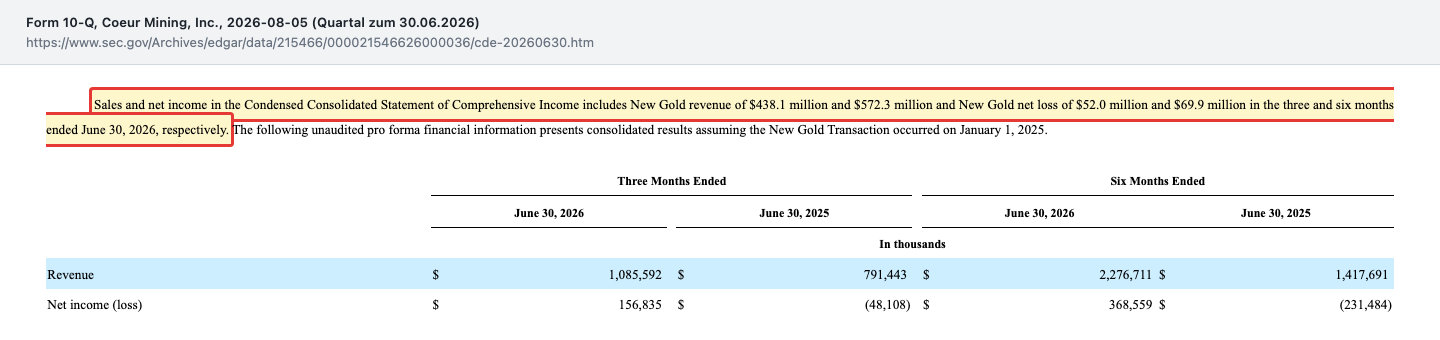
Die Erklärung steht in denselben Tabellen, und sie ist zum größten Teil Buchhaltung. Bei einer Übernahme werden die gekauften Minen nicht zum alten Buchwert übernommen, sondern zum Wert am Kauftag. Coeur hat Sachanlagen und Mineralrechte von New Gold mit 9,59 Milliarden Dollar angesetzt; die Sachanlagen in Coeurs Bilanz stiegen dadurch von 2,74 auf 12,16 Milliarden Dollar. Dieser höhere Wert wird nun über die Lebensdauer der Minen abgeschrieben: Allein für New Afton und Rainy River fielen im zweiten Quartal 186 Millionen Dollar Abschreibungen an. Dazu kam ein zweiter Effekt: Das übernommene Haldenerz von Rainy River wurde ebenfalls zum höheren Kauftagswert angesetzt, und dieser Aufschlag läuft beim Verarbeiten als Kosten durch — im zweiten Quartal 140 Millionen Dollar, nach Coeurs eigener Rechnung 0,10 Dollar je Aktie. Ohne diesen Effekt hätte der Gewinn je Aktie nicht bei 0,12, sondern bei rund 0,22 Dollar gelegen.
Das ist kein Bilanztrick, sondern Vorschrift — Geld fließt dadurch nicht ab. Ernster ist ein anderer Befund aus demselben Bericht: Schon nach dem ersten vollen Quartal hat Coeur die Prognose für die neuen Minen gesenkt. Für Rainy River erwartet das Unternehmen für die neun Monate unter eigener Regie nun 190.000 bis 230.000 Unzen Gold statt 230.000 bis 275.000, die bereinigten Kosten je Unze steigen von 2.150 bis 2.350 auf 2.700 bis 3.000 Dollar. Bei New Afton sinkt die Spanne von 60.000 bis 80.000 auf 50.000 bis 60.000 Unzen Gold und von 50 bis 65 auf 40 bis 50 Millionen Pfund Kupfer. Begründung: Der Untertagebau bei Rainy River und die neue C-Zone bei New Afton laufen langsamer an als angenommen. Die fünf alten Minen bleiben im Plan. Merke: Eine Übernahme ist erst dann ein Erfolg, wenn die gekaufte Mine liefert, was der Kaufpreis unterstellt — nicht schon dann, wenn sie den Umsatz aufbläht.
Unbequeme Wahrheit Nr. 3: 800 Dollar für eine 4.000-Dollar-Unze — die Streams
Im Bergbau gibt es eine Finanzierungsform, die in guten Zeiten teuer wird: den Stream. Ein Finanzinvestor zahlt der Mine vorab eine große Summe und bekommt dafür über Jahre einen festen Anteil der Förderung — zu einem Preis, der weit unter dem Marktpreis liegt. Stell dir vor, du verkaufst heute einen Teil deiner künftigen Ernte zu einem Festpreis. Steigt der Marktpreis, freut sich der Käufer, nicht du. Coeur hat gleich zwei solcher Verträge. Der ältere betrifft die mexikanische Mine Palmarejo:
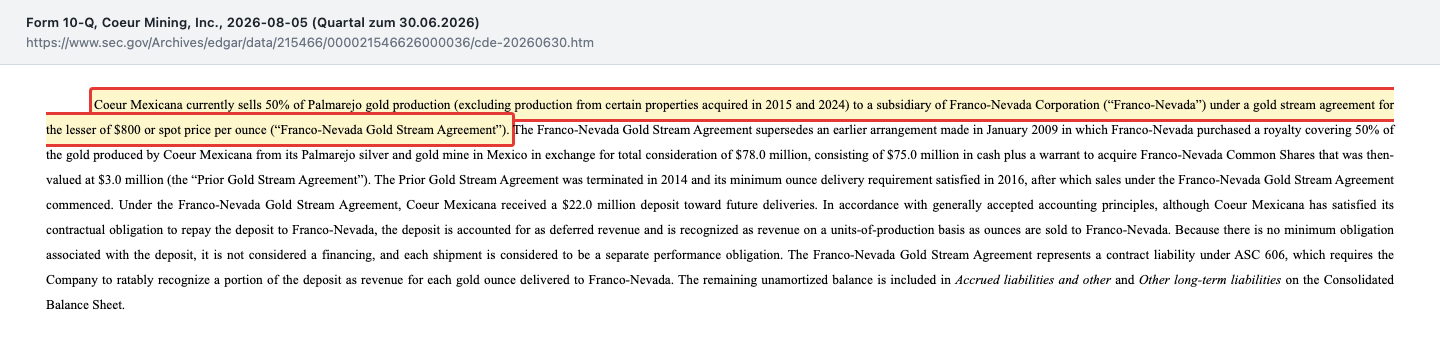
„Coeur Mexicana currently sells 50% of Palmarejo gold production (excluding production from certain properties acquired in 2015 and 2024) to a subsidiary of Franco-Nevada Corporation (“Franco-Nevada”) under a gold stream agreement for the lesser of $800 or spot price per ounce (“Franco-Nevada Gold Stream Agreement”).“
Übersetzung: „Coeur Mexicana verkauft derzeit 50 Prozent der Goldproduktion von Palmarejo (ohne die Förderung aus bestimmten, 2015 und 2024 erworbenen Grundstücken) an eine Tochtergesellschaft der Franco-Nevada Corporation, und zwar im Rahmen eines Gold-Stream-Vertrags zum niedrigeren Wert von 800 Dollar oder dem Tageskurs je Unze.“
— Coeur Mining, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 17 (Commitments and Contingencies)
Mit New Gold kam ein zweiter, ungewöhnlicher Vertrag dazu. Rainy River muss einen Teil seines Goldes und den größten Teil seines Silbers an den Finanzierer Royal Gold liefern — und erhält dafür nur ein Viertel des Marktpreises:
„The Company is also required to deliver 60% of the mine’s silver production to Royal Gold, up to a maximum of 3.1 million ounces and then 30% of silver production thereafter. Royal Gold is required to pay 25% of the average spot gold or silver price at the time each ounce of gold or silver is delivered under the Royal Gold Stream Agreement.“
Übersetzung: „Das Unternehmen muss außerdem 60 Prozent der Silberproduktion der Mine an Royal Gold liefern, bis zu höchstens 3,1 Millionen Unzen, danach 30 Prozent der Silberproduktion. Royal Gold zahlt für jede gelieferte Unze Gold oder Silber 25 Prozent des durchschnittlichen Tageskurses zum Zeitpunkt der Lieferung.“
— Coeur Mining, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 17 (Royal Gold Stream Agreement)
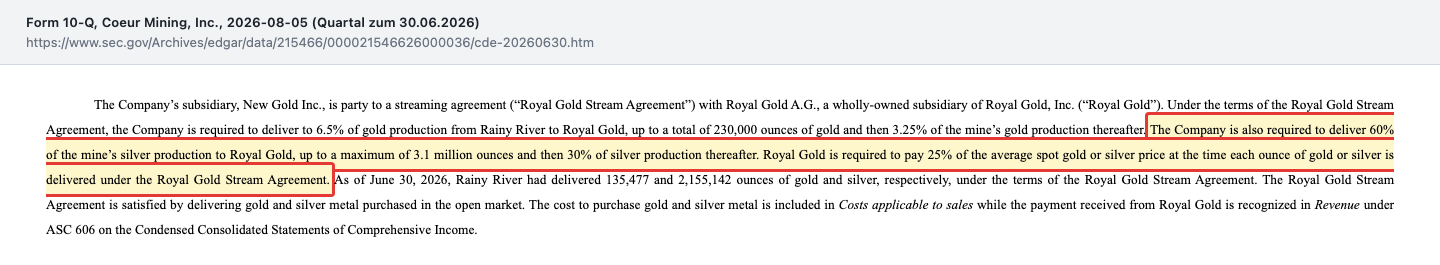
Übersetzt in Zahlen: Bei einem Goldpreis von 4.140 Dollar bekommt Coeur für eine Royal-Gold-Unze rund 1.035 Dollar, für eine Franco-Nevada-Unze aus Palmarejo höchstens 800 Dollar. Bei Rainy River gilt der Silberanteil von 60 Prozent noch, bis 3,1 Millionen Unzen geliefert sind — zum 30. Juni 2026 waren es 2,16 Millionen. Beim Gold halbiert sich der Anteil, sobald 230.000 Unzen geliefert sind; bis dahin fehlen noch knapp 95.000 Unzen. Wie viel Umsatz Coeur durch beide Verträge insgesamt entgeht, weist das Unternehmen nicht aus. Coeur selbst schreibt im Risikoteil, dass die Streams bei Palmarejo und Rainy River ein Grund sein können, Teile der ausgewiesenen Reserven gar nicht abzubauen. Wie dieselben Verträge auf der Käuferseite aussehen, zeigt unsere Aktienanalyse zu Wheaton Precious Metals — einem Unternehmen, das genau von solchen Streams lebt. Merke: Bei einem Minenbetreiber gehört nicht jede geförderte Unze ganz dem Aktionär — lies bei jeder Minenaktie die Stream-Verträge mit.
Unbequeme Wahrheit Nr. 4: Die Prognose rechnet schon mit 4.000 statt 4.550 Dollar Gold
Zurück zum Fahrstuhl. Coeurs Rekordprognose für 2026 — rund 2,3 Milliarden Dollar bereinigtes EBITDA, rund 1,5 Milliarden freier Mittelzufluss, eine Kasse von fast 2,0 Milliarden Dollar zum Jahresende — beruht auf Preisannahmen für das zweite Halbjahr. Und die hat das Unternehmen im August deutlich gesenkt:
„The Company’s updated guidance figures assume estimated prices of $4,000/oz gold, $60.00/oz silver, and $6.00/lb copper, as well as CAD of 1.38 and MXN of 18.00.“
Übersetzung: „Die aktualisierten Prognosezahlen des Unternehmens unterstellen Preise von 4.000 Dollar je Unze Gold, 60,00 Dollar je Unze Silber und 6,00 Dollar je Pfund Kupfer sowie Wechselkurse von 1,38 Kanadischen Dollar und 18,00 Mexikanischen Pesos je US-Dollar.“
— Coeur Mining, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 (2026 Guidance)
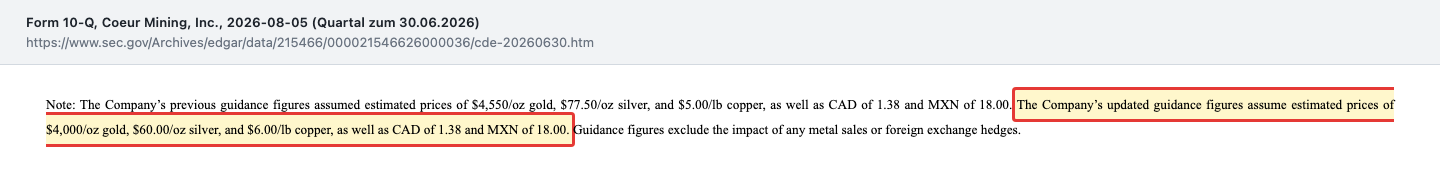
Die Senkung kam nicht aus dem Nichts. Im Juni 2026 erzielte Coeur laut Ergebnismitteilung nur noch 3.823 Dollar je Unze Gold und 62,84 Dollar je Unze Silber, den niedrigsten Monatswert des Jahres; im ersten Quartal waren es noch 4.383 und 82,85 Dollar gewesen. Der Gewinn je Aktie fiel im zweiten Quartal auf 0,12 Dollar nach 0,35 Dollar im ersten — wegen der niedrigeren Preise, der höheren Aktienzahl und des Kaufpreis-Effekts bei Rainy River. Das Gute daran: Die Prognose rechnet die Welt nicht schön, sondern mit Preisen unter dem Durchschnitt des ersten Halbjahrs. Das Unbequeme: Selbst diese Annahmen liegen weit über den Durchschnittspreisen, die Coeur 2024 (2.156 Dollar Gold, 27,95 Dollar Silber) oder 2017 (1.204 und 16,96 Dollar) erzielte. Seine Reserven rechnet das Unternehmen dagegen deutlich vorsichtiger, mit 2.200 Dollar je Unze Gold und 26 Dollar je Unze Silber (Stand 31. Dezember 2025, vor New Gold). Aus den Pflichtmeldungen zu Aktiengeschäften von Führungskräften und Verwaltungsrat: Laut Quartalsbericht zum 30. Juni 2026 (Part II, Item 5) richtete Konzernchef Mitchell J. Krebs am 1. Juni 2026 einen vorab festgelegten Verkaufsplan nach Rule 10b5-1 über bis zu 250.000 Aktien für den Zeitraum 31. August 2026 bis 28. Februar 2027 ein, Chefjustiziar Casey M. Nault am 19. Mai 2026 einen über bis zu 240.000 Aktien. Die Insider-Meldungen (Form 4) seit August nennen vier Verkäufe: Nault verkaufte am 19. August 2026 10.000 Aktien zu durchschnittlich 20,00 Dollar und am 8. September 2026 weitere 10.000 zu durchschnittlich 21,06 Dollar, beide Male laut Meldung unter seinem Plan nach Rule 10b5-1 (Form 4 vom 20. August, Form 4 vom 9. September 2026). Verwaltungsratsmitglied J. Kenneth Thompson verkaufte am 19. August 2026 25.000 Aktien zu durchschnittlich 20,77 Dollar (Form 4 vom 20. August 2026), Finanzchef Thomas S. Whelan am selben Tag 6.000 Aktien an der Börse Toronto zu 28,86 Kanadischen Dollar, umgerechnet 20,87 US-Dollar (Form 4 vom 20. August 2026); diese beiden Meldungen verweisen auf keinen Plan nach Rule 10b5-1. Verkäufe von Führungskräften haben viele Gründe, von Steuern bis Vermögensstreuung, und sind für sich genommen kein Urteil über das Unternehmen. Käufe von Führungskräften oder Verwaltungsratsmitgliedern enthalten die Insider-Meldungen vom 1. August bis 28. September 2026 nicht. Merke: Eine Prognose ist so gut wie die Preisannahme, auf der sie steht — und die stammt bei einer Mine nie aus der Mine.
Bewertung: rund 18 Milliarden Dollar zum 1. Oktober 2026
Ein Fahrstuhl fährt in beide Richtungen, und die Aktie zeigt das selbst: Am 8. September 2026 schloss sie bei 20,66 Dollar, bis zum 1. Oktober 2026 fiel der Schlusskurs auf 17,56 Dollar, ein Minus von 15 Prozent in gut drei Wochen. Bei 1.027,9 Millionen Aktien (3. August 2026) entspricht das einem Börsenwert von rund 18,1 Milliarden Dollar — eine eigene Rechnung zum Stichtag 1. Oktober 2026. Der Börsenwert, den die Kennzahlen-Box dieser Seite aus der Datenbank anzeigt, beruht auf einem anderen Kurs und Datenstand und kann deshalb abweichen. Zieht man das Nettoguthaben von rund 347 Millionen Dollar ab (30. Juni 2026), bleibt ein Unternehmenswert von rund 17,7 Milliarden Dollar.
Gemessen an Coeurs eigener Jahresprognose von 2,3 Milliarden Dollar bereinigtem EBITDA zahlst du damit knapp das 8-Fache des erwarteten Betriebsergebnisses vor Abschreibungen; die erwarteten 1,5 Milliarden Dollar freier Mittelzufluss entsprächen gut 8 Prozent des Börsenwerts. Beim Gewinn sieht es weniger günstig aus: Der bereinigte Gewinn der letzten vier Quartale (drittes Quartal 2025 bis zweites Quartal 2026) lag bei zusammen 726 Millionen Dollar. Auf die heutige Aktienzahl verteilt sind das rund 0,71 Dollar je Aktie, und der Kurs entspricht rund 25 Jahresgewinnen — wobei die beiden Quartale 2026 noch 225 Millionen Dollar Kaufpreis-Effekt auf übernommene Vorräte tragen, davon 205 Millionen auf das Haldenerz von Rainy River. Das Eigenkapital lag Ende Juni bei 10,4 Milliarden Dollar, gut 10 Dollar je Aktie; der Kurs vom 1. Oktober entspricht etwa dem 1,7-Fachen. Coeurs Rückkäufe im zweiten Quartal zum Schnitt von 18,44 Dollar liegen damit über dem heutigen Kurs. Die Dividende von 0,02 Dollar je Halbjahr ist mit rund 0,2 Prozent Rendite eher ein Signal als ein Einkommen. Wichtig bleibt die Reihenfolge der Annahmen: Alle diese Kennzahlen gelten nur, solange Gold um 4.000 und Silber um 60 Dollar kosten. Wer im Fahrstuhl die Etagenzahl abliest, weiß noch nicht, wo er aussteigt. Wer sehen will, wie ein deutlich kleinerer Goldproduzent aus Idaho arbeitet, dem Bundesstaat, in dem Coeur 1928 gegründet wurde, findet in unserer Idaho-Strategic-Aktienanalyse den Vergleich.
Chancen und Risiken auf einen Blick
Was für Coeur Mining spricht:
- Rekordzahlen: Umsatz 2025 2,07 Milliarden Dollar, freier Mittelzufluss 666 Millionen; im ersten Halbjahr 2026 Umsatz 1,94 Milliarden und freier Mittelzufluss 654 Millionen Dollar.
- Bilanz ohne Nettoschulden: 1,05 Milliarden Dollar Kasse gegen 705 Millionen Finanzschulden (30. Juni 2026), Kreditlinie über 1,0 Milliarden Dollar ungenutzt.
- Breitere Basis: sieben Minen in den USA, Kanada und Mexiko statt fünf; erwartete Produktion 2026 rund 690.000 Unzen Gold, 20 Millionen Unzen Silber und 45 Millionen Pfund Kupfer.
- Vorsichtig gerechnete Reserven (2.200 Dollar Gold, 26 Dollar Silber, Stand Ende 2025) und eine Prognose, die bereits niedrigere Preise unterstellt.
- Kapitalrückgabe hat begonnen: Rückkaufprogramm über 750 Millionen Dollar, erste Dividende im Juni 2026.
Was dagegen spricht:
- Abhängigkeit vom Metallpreis: 2024 blieben bei 2.156 Dollar Gold nur 58,9 Millionen Dollar Gewinn und kein freier Mittelzufluss; die Wende kam erst mit den Preisen von 2025.
- Starke Verwässerung: Aktienzahl seit Februar 2017 von 181 auf 1.028 Millionen gestiegen; Umsatz je Aktie 2025 unter dem Wert von 2017.
- Die New-Gold-Minen verbuchten im ersten Halbjahr 2026 69,9 Millionen Dollar Verlust; Prognose für Rainy River und New Afton schon nach einem Quartal gesenkt.
- Zwei Streams: die Hälfte des Palmarejo-Goldes zu höchstens 800 Dollar, 60 Prozent des Rainy-River-Silbers zu einem Viertel des Marktpreises.
- Prognose 2026 setzt 4.000 Dollar Gold und 60 Dollar Silber voraus; im Juni 2026 lag der erzielte Goldpreis schon darunter. Dazu Länderrisiken: Coeur fordert in einem internationalen Schiedsverfahren nach dem Freihandelsabkommen USMCA von Mexiko 30,2 Millionen Dollar Umsatzsteuer plus Zinsen und weiteren Schadenersatz zurück; nach Darstellung des Unternehmens war die Steuer nicht geschuldet (Quartalsbericht zum 30. Juni 2026, Note 17).
Ein menschliches Fazit
Zurück zur Fahrstuhl-Falle. Coeur Mining ist heute ein anderes Unternehmen als vor drei Jahren: größer, mit Rekordumsatz und mehr Kasse als Finanzschulden. Einen Teil davon hat das Management selbst erarbeitet — mit dem Ausbau von Rochester und mit zwei Übernahmen, die die Förderung auf sieben Minen verbreitert haben. Der größte Teil des Aufstiegs kam aber mit dem Fahrstuhl. Wie es ohne ihn aussah, zeigt das Jahr 2024: Bei durchschnittlich 2.156 Dollar je Unze Gold und 27,95 Dollar je Unze Silber blieben von 1,05 Milliarden Dollar Umsatz 58,9 Millionen Dollar Gewinn, und der freie Mittelzufluss lag bei minus 9 Millionen Dollar. Erst die Preise von 2025 und 2026 brachten den Mittelzufluss in die Hunderte Millionen. Und für den Ausbau hat jeder alte Aktionär seinen Anteil mit vielen neuen geteilt. Prüfe bei jeder Minenaktie, wie hoch sie ohne Fahrstuhl käme — also bei Preisen, die du nicht für selbstverständlich hältst. Die nächsten Gelegenheiten dazu: der Quartalsbericht zum dritten Quartal 2026, der zeigt, ob Rainy River und New Afton die gesenkte Prognose halten, und der Geschäftsbericht 2026 mit den neuen Reserven samt New Gold. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Coeur Mining, Inc. — Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht am 5. August 2026) — jüngster Periodenbericht: Aktienzahl, Bilanz, Kaufpreisaufteilung und Ergebnisbeitrag New Gold (Note 3), Haldenerz (Note 6), Schulden (Note 8), Streams (Note 17), Prognose 2026 mit Preisannahmen, Rückkäufe, Dividende, Handelspläne
- Coeur Mining, Inc. — Ergebnismitteilung zum zweiten Quartal 2026, Pflichtmeldung 8-K vom 5. August 2026, Anlage 99.1 (Quartalsreihe, Juni-Preise, Jahresausblick 2026)
- Coeur Mining, Inc. — Quartalsbericht 10-Q zum 31. März 2026 (aktualisierte Risikofaktoren, Metallpreis-Abhängigkeit, Streams und Reserven)
- Coeur Mining, Inc. — Geschäftsberichte 10-K für 2025 (18. Februar 2026; Rekordjahr, Wertberichtigung auf Steuerguthaben, Reserven, Beschäftigte) und 2024 (19. Februar 2025; Kapitalerhöhungen 2022 bis 2024, SilverCrest-Kauf)
- Coeur Mining, Inc. — Pflichtmeldungen 8-K vom 23. März 2026 (Abschluss der New-Gold-Übernahme, neue Kreditlinie) und vom 18. Mai 2026 (Stand des Rückkaufprogramms)
- Coeur Mining, Inc. — Insider-Meldungen (Form 4) vom 20. August 2026 (Casey M. Nault, J. Kenneth Thompson, Thomas S. Whelan) und vom 9. September 2026 (Casey M. Nault). Schlusskurse vom 8. September und 1. Oktober 2026 (Kursanker 17,56 Dollar): Quelle: Fundamentaldaten. Börsenwert, Unternehmenswert, Kennzahlen und Renditen selbst berechnet. Mehrjahreswerte: Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 832,8 | 785,6 | 821,2 | 1.054,0 | 2.070,1 |
| Betriebsergebnis (EBIT) | 191,8 | -39,3 | -38,7 | 164,2 | 750,8 |
| Nettogewinn | -31,3 | -78,1 | -103,6 | 58,9 | 585,9 |
| Nettomarge | -3,8 % | -9,9 % | -12,6 % | 5,6 % | 28,3 % |
| Gewinn je Aktie | -0,13 $ | -0,28 $ | -0,30 $ | 0,15 $ | 0,90 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Ertragskraft positiv
- Umsatz 2025 2,07 Mrd. USD, freier Mittelzufluss 666 Mio. USD; H1 2026 Umsatz 1,94 Mrd. USD (+131 %), freier Mittelzufluss 654 Mio. USD.
- Bilanz positiv
- 1,05 Mrd. USD Kasse gegen 705 Mio. USD Finanzschulden (30.06.2026); Kreditlinie über 1,0 Mrd. USD ungenutzt; Nettoguthaben rund 347 Mio. USD.
- Abhängigkeit vom Metallpreis negativ
- 2018–2024 in sechs von sieben Jahren Mittelabfluss, zusammen rund 914 Mio. USD; Prognose 2026 setzt 4.000 USD Gold und 60 USD Silber voraus.
- Verwässerung negativ
- Aktienzahl von 181 Mio. (02/2017) auf 1.028 Mio. (08/2026); Umsatz je Aktie 2025 mit rund 3,37 USD unter 2017 (rund 3,85 USD).
- Integration New Gold neutral
- New-Gold-Minen H1 2026 mit 69,9 Mio. USD Verlust (vor allem Abschreibungen und Kaufpreis-Effekt); Prognose Rainy River und New Afton nach einem Quartal gesenkt.
- Streams negativ
- Halbes Palmarejo-Gold zu höchstens 800 USD je Unze; 60 % des Rainy-River-Silbers und 6,5 % des Goldes zu 25 % des Marktpreises.
Coeur Mining ist durch zwei Übernahmen und die Rekordpreise für Gold und Silber zu einem großen Edelmetallproduzenten ohne Nettoschulden geworden, mit 585,9 Mio. USD Gewinn 2025 (davon 209,8 Mio. USD Steuer-Sondereffekt). Bezahlt wurde das Wachstum mit neuen Aktien; die Gewinne hängen fast vollständig am Metallpreis, zwei Streams schmälern den Erlös, und die neuen Minen von New Gold haben ihre Prognose schon nach einem Quartal gesenkt. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier für eine offene operative Frage, nicht für eine Kursmeinung: Die Bilanz ist gesund, mit Nettoguthaben, ungenutzter Kreditlinie und hohem Mittelzufluss — ein Substanzrisiko ist nicht belegt. Offen ist aber, ob Coeur auch ohne Rekordpreise Geld verdient: Von 2018 bis 2024 floss in sechs von sieben Jahren mehr Geld ab als zu, die Profitabilität schwankt mit dem Metallpreis, und die Integration der New-Gold-Minen ist mit der gesenkten Prognose für Rainy River und New Afton noch nicht bewiesen. Die starke Verwässerung und die Streams kommen hinzu. Ob der Börsenwert von rund 18 Milliarden Dollar (1. Oktober 2026) angemessen ist, beantwortet diese Einstufung nicht. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 2. Oktober 2026 auf Basis der Geschäftsberichte 10-K 2024 und 2025, der Quartalsberichte 10-Q zum 31.03.2026 und 30.06.2026 (jüngster Periodenbericht, eingereicht am 05.08.2026), der Ergebnismitteilung vom 05.08.2026 und aller SEC-Meldungen bis 28.09.2026. Anlass war das Kürzel CDE in den Ranglisten eines großen deutschen Börsenportals, kein Scanner-Treffer.
- Nicht zu verwechseln: Coeur Mining, Inc. ist dieselbe Gesellschaft wie die frühere Coeur d’Alene Mines Corporation (Umbenennung 2013), nicht die Stadt Coeur d’Alene in Idaho und nicht ein anderes Unternehmen dieses Namens. Mehrjahreswerte stammen aus den jeweiligen Geschäftsberichten; freier Mittelzufluss = operativer Mittelzufluss minus Investitionen. Börsenwert, Unternehmenswert, Kennzahlen je Aktie und Renditen sind selbst berechnet.
- Kursanker ist der Schlusskurs von 17,56 US-Dollar am 01.10.2026 (Quelle: Fundamentaldaten); am 08.09.2026 hatte er bei 20,66 US-Dollar gelegen. Der Gewinn des zweiten Quartals 2026 (0,12 USD je Aktie) ist durch einen nicht zahlungswirksamen Kaufpreis-Effekt auf das Haldenerz von Rainy River um 0,10 USD je Aktie gedrückt.
Aktien-Wächter
Diese Analyse ist Stand 2. Oktober 2026. Was sich seitdem bei CDE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Coeur Mining Inc (CDE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Nach Umsatz vor allem ein Goldproduzent. Im zweiten Quartal 2026 kamen 64 Prozent des Umsatzes aus Gold, 30 Prozent aus Silber und 6 Prozent aus Kupfer. Für 2026 erwartet Coeur rund 690.000 Unzen Gold, 20 Millionen Unzen Silber und 45 Millionen Pfund Kupfer. Große Silberminen sind Rochester, Palmarejo und Las Chispas.
Coeur übernahm New Gold am 20. März 2026 und gab dafür 392.682.578 eigene Aktien aus, 0,4959 Coeur-Aktien je New-Gold-Aktie. Zum Schlusskurs von 17,67 Dollar entsprach das rund 6,9 Milliarden Dollar. Mit New Gold kamen die Minen Rainy River in Ontario und New Afton in British Columbia sowie eine Anleihe über 400 Millionen Dollar.
Laut Quartalsbericht waren am 3. August 2026 1.027.934.998 Coeur-Aktien ausgegeben, genehmigt sind 1,3 Milliarden. Im Februar 2017 waren es 181 Millionen. Die größten Sprünge kamen mit den Übernahmen von SilverCrest im Februar 2025 und New Gold im März 2026, die Coeur jeweils mit eigenen Aktien bezahlte.
Ja, seit 2026. Am 13. Mai 2026 beschloss der Verwaltungsrat die erste Dividende von 0,02 Dollar je Aktie, ausgezahlt am 10. Juni 2026; geplant sind halbjährliche Zahlungen. Beim Schlusskurs von 17,56 Dollar vom 1. Oktober 2026 entspricht das rund 0,2 Prozent Rendite. Dazu läuft ein Rückkaufprogramm über 750 Millionen Dollar.
Bei einem Stream zahlt ein Finanzierer vorab Geld und erhält dafür dauerhaft einen Teil der Förderung zu einem niedrigen Preis. Coeur verkauft die Hälfte des Palmarejo-Goldes für höchstens 800 Dollar je Unze an Franco-Nevada und liefert bei Rainy River 6,5 Prozent des Goldes und 60 Prozent des Silbers für ein Viertel des Marktpreises an Royal Gold.
Seit dem Quartalsbericht vom 5. August 2026 rechnet Coeur mit 4.000 Dollar je Unze Gold, 60 Dollar je Unze Silber und 6 Dollar je Pfund Kupfer; vorher waren es 4.550, 77,50 und 5,00 Dollar. Darauf beruhen rund 2,3 Milliarden Dollar bereinigtes EBITDA und rund 1,5 Milliarden Dollar freier Mittelzufluss für 2026.
Ja, aber weniger als Kasse. Zum 30. Juni 2026 standen 705 Millionen Dollar Finanzschulden, vor allem Anleihen mit Fälligkeit 2029 und 2032, 1,05 Milliarden Dollar an flüssigen Mitteln gegenüber. Die neue Kreditlinie über 1,0 Milliarden Dollar war nicht in Anspruch genommen. Unterm Strich hatte Coeur rund 347 Millionen Dollar Nettoguthaben.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.