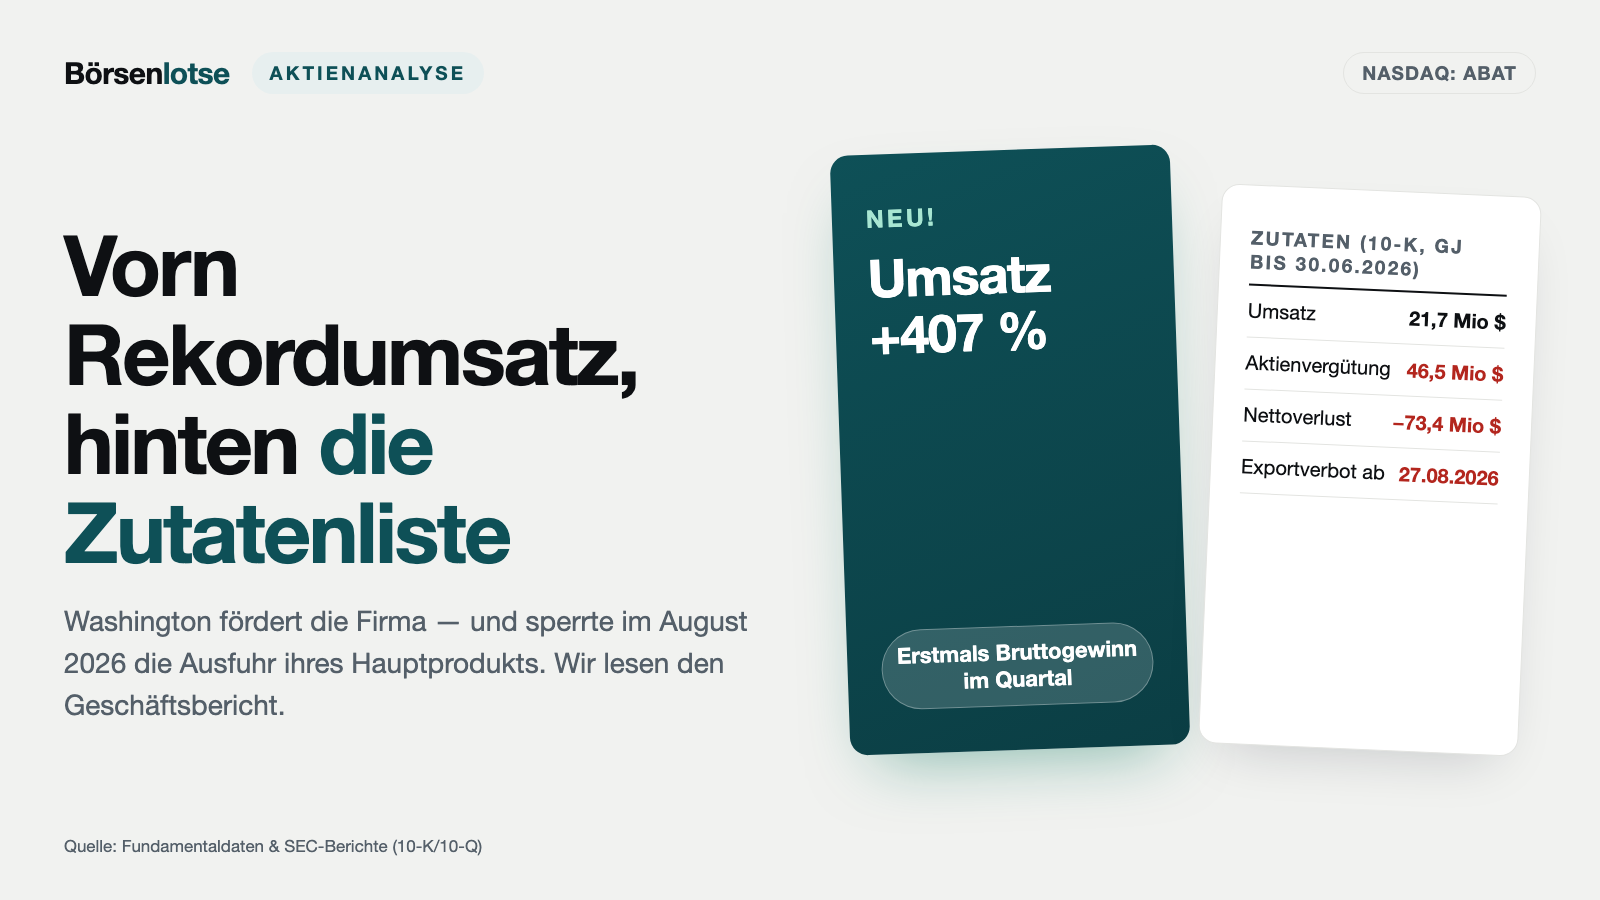
American Battery Technology: 21,7 Millionen Dollar Umsatz, 46,5 Millionen Dollar Aktienvergütung
American Battery Technology hat den Umsatz im Geschäftsjahr bis Juni 2026 verfünffacht — und zugleich mehr als doppelt so viel Aktienvergütung wie Umsatz verbucht, während ein Exportverbot das Hauptprodukt traf. Wer bezahlt den Aufbau: die Firma, der Staat oder die Aktionäre?
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 1. Oktober 2026
- Schlusskurs
- 2,30 $ +3,20 %
- Marktkapitalisierung
- 0,3 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 3/10
Kursentwicklung seit 1. Oktober 2026: +0,9 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 2,00 $ bis 11,30 $ · Letzter Kurs: 2,30 $ (Stand: 1. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Falle, in die gerade vorsichtige Anleger gern tappen: die Rückendeckungs-Falle. Wenn der Staat hinter einer Firma steht — mit Zuschüssen, Steuergutschriften, einem Platz auf der Liste der Vorzeigeprojekte —, fühlt sich ihre Aktie fast an wie eine Staatsanleihe. Wer soll da schon pleitegehen? Das Gefühl ist verständlich. Es übersieht nur, dass derselbe Staat, der fördert, auch kündigen, prüfen und verbieten kann.
American Battery Technology aus Reno in Nevada ist ein Lehrstück dafür. Das Unternehmen recycelt Lithium-Ionen-Batterien und will in Nevada Lithium abbauen, beides mit kräftiger Unterstützung aus Washington. Wie stark der Plan an dieser Unterstützung hängt, schreibt die Firma selbst in ihren Geschäftsbericht:
„A significant portion of our planned capital program depends on federal awards, including the $57.7 million DOE cooperative agreement for a lithium hydroxide refinery, the $10.0 million DOE award for next-generation recycling technologies, the $143.6 million DOE award for a new recycling facility, and $60.0 million of tax credits selected under the through the [sic] Qualifying Advanced Energy Project Credits program (“48C program”).“
Übersetzung: „Ein erheblicher Teil unseres geplanten Investitionsprogramms hängt an Bundesmitteln, darunter die Kooperationsvereinbarung des Energieministeriums (DOE) über 57,7 Millionen Dollar für eine Lithiumhydroxid-Raffinerie, der DOE-Zuschuss über 10,0 Millionen Dollar für Recyclingtechnik der nächsten Generation, der DOE-Zuschuss über 143,6 Millionen Dollar für eine neue Recyclinganlage und 60,0 Millionen Dollar an Steuergutschriften aus dem Programm für fortschrittliche Energieprojekte („48C-Programm“).“
— American Battery Technology Company, SEC-Geschäftsbericht 10-K für das Geschäftsjahr bis 30. Juni 2026, Item 1A (Risk Factors)
Machen wir einen Deal: Wir lassen die Rückendeckung kurz beiseite und lesen gemeinsam, was die Firma selbst an die US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) vom 14. September 2026, die Quartalsberichte (10-Q) des Geschäftsjahres und alle Pflichtmeldungen bis zum 1. Oktober 2026. Wichtig vorab: Das Geschäftsjahr endet am 30. Juni. „Geschäftsjahr 2026“ meint also Juli 2025 bis Juni 2026. Das Spannungsfeld dieser Analyse lautet: Das Recyclinggeschäft wächst endlich, der Umsatz hat sich verfünffacht, und seit Anfang 2026 bleibt nach den Herstellkosten erstmals etwas übrig. Aber bezahlt wird der Aufbau mit neuen Aktien, die Führung bekam mehr Aktienvergütung, als die Firma umsetzte, und die wichtigsten Stellschrauben — Zuschüsse und Exporterlaubnis — liegen in Washington, nicht in Reno.
Was American Battery Technology eigentlich macht — Recycling heute, Lithium morgen
Das Unternehmen hat zwei Standbeine, die unterschiedlich weit sind. Das erste läuft schon: eine Recyclinganlage in McCarran bei Reno, ausgelegt auf rund 20.000 Tonnen Batteriematerial im Jahr. Dort werden ausgediente Akkus aus Elektroautos, stationären Batteriespeichern und Elektrogeräten sowie Ausschuss aus Batteriefabriken zerlegt. Heraus kommen Kupfer, Aluminium und Stahl, die als Altmetall verkauft werden, und vor allem schwarze Masse („black mass“). Das ist ein dunkles Pulver aus dem Innenleben der Zellen, in dem Lithium, Nickel, Kobalt, Mangan und Graphit stecken — gewissermaßen das Konzentrat, aus dem Raffinerien später wieder Batterierohstoffe machen. Die schwarze Masse wird entweder verkauft oder in einer eigenen chemischen Stufe weiter aufbereitet; laut Geschäftsbericht ist ihr Verkauf heute die größte Umsatzquelle.
Das zweite Standbein ist noch ein Versprechen: das Tonopah Flats Lithium Project im Zentrum Nevadas. Dort liegt Lithium in Tonstein, also in festem Gestein statt in Salzseen. Die im September 2025 veröffentlichte Vorstudie (Pre-Feasibility Study) beziffert die Ressource auf rund 21,3 Millionen Tonnen Lithiumhydroxid, davon 2,7 Millionen Tonnen als nachgewiesene und wahrscheinliche Reserven. Geplant sind eine Mine und eine Raffinerie für bis zu 30.000 Tonnen Lithiumhydroxid im Jahr; die erste Ausbaustufe mit 5.000 Tonnen soll ein Projekt über 115,5 Millionen Dollar werden, je zur Hälfte vom Energieministerium und von der Firma bezahlt (8-K vom 8. Juni 2026). Hinzu kommt eine zweite, deutlich größere Recyclinganlage für 100.000 Tonnen im Jahr im Südosten der USA, für die noch der Standort gesucht wird.
Gegründet wurde die Firma 2011 als Oroplata Resources; ihren heutigen Namen trägt sie seit August 2021 (Geschäftsbericht 2026, Item 1). Konzernchef und Technikchef in einer Person ist Ryan Melsert, früher bei Tesla Mitglied des Gründungsteams, das die Batteriefabrik (Gigafactory) plante. Zum 8. September 2026 arbeiteten 191 Menschen in Vollzeit für das Unternehmen.
Die Firmengeschichte für Anleger
-
2011
Gründung als Oroplata Resources
Start als Rohstoff-Explorer in Nevada. Die SEC-Datenbank führt die Gesellschaft unter derselben Kennnummer bis heute — nur der Name wechselte 2019 und 2021.
-
2024
Erster Umsatz aus dem Recycling
Im Quartal April bis Juni 2024 verbucht die Firma ihren ersten Umsatz; im Geschäftsjahr 2024 sind es 0,34 Mio. USD bei 52,5 Mio. USD Verlust.
-
2025
Kursspitze und gekündigter Zuschuss
Am 14. Oktober schließt die Aktie bei 11,33 USD; kurz zuvor kündigt das Energieministerium den Raffinerie-Zuschuss über 57,7 Mio. USD.
-
2026
Umsatz ×5, Exportverbot, Lizenz
Geschäftsjahresumsatz 21,7 Mio. USD, erstmals Bruttogewinn; Zuschuss wieder in Kraft, Exportverbot ab 27. August, Lizenz bis 100 Mio. USD am 1. Oktober.
Wie die Aktie auf unseren Tisch kam — über den Reddit-Hype-Teil unseres Scanners
Nicht über eine starke Kennzahl. American Battery Technology ist kein Treffer unserer Value- oder Qualitätsfilter — bei einem Unternehmen mit Verlust lassen sich KGV und ähnliche Kennzahlen gar nicht sinnvoll bilden. Auf die Rechercheliste kam die Aktie über den Reddit-Hype-Teil unseres hauseigenen Aktien-Scanners, der Titel nach ihrer Erwähnungshäufigkeit in Anlegerforen sortiert (Stand: 2. Oktober 2026). Das ist ein Aufmerksamkeitssignal, kein Qualitätssignal.
Der Anlass ist leicht zu finden: Am 1. Oktober 2026 meldete die Firma, dass sie trotz eines neuen Exportverbots schwarze Masse im Wert von bis zu 100 Millionen Dollar ausführen darf. An diesem Tag wechselten laut Kursdaten rund 21,5 Millionen Aktien den Besitzer, am Vortag waren es 3,2 Millionen. Ein Blick auf die längere Kurve dämpft die Aufregung: Am 14. Oktober 2025 schloss die Aktie bei 11,33 Dollar, am 1. Oktober 2026 bei 2,28 Dollar — rund 80 Prozent tiefer. Zum Vergleich: Am 30. Juni 2025 hatte sie noch bei 1,62 Dollar gestanden. Merke: Ein Kurs, der binnen weniger Monate auf das Siebenfache steigt und danach auf ein Fünftel fällt, erzählt mehr über die Stimmung als über das Geschäft.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was man anerkennen muss. Den ersten Umsatz meldete American Battery Technology im Quartal April bis Juni 2024. Im Geschäftsjahr 2024 waren es 0,34 Millionen Dollar, im Geschäftsjahr 2025 dann 4,3 Millionen und im Geschäftsjahr 2026 21,7 Millionen Dollar — ein Plus von 407 Prozent. Noch wichtiger als das Wachstum ist eine zweite Zahl: Seit dem ersten Umsatz lagen die Herstellkosten bis Dezember 2025 in jedem Quartal über dem Umsatz. Im Quartal Januar bis März 2026 blieb erstmals ein Bruttogewinn von 0,7 Millionen Dollar, im Quartal April bis Juni 2026 waren es 1,3 Millionen Dollar bei 8,2 Millionen Umsatz.
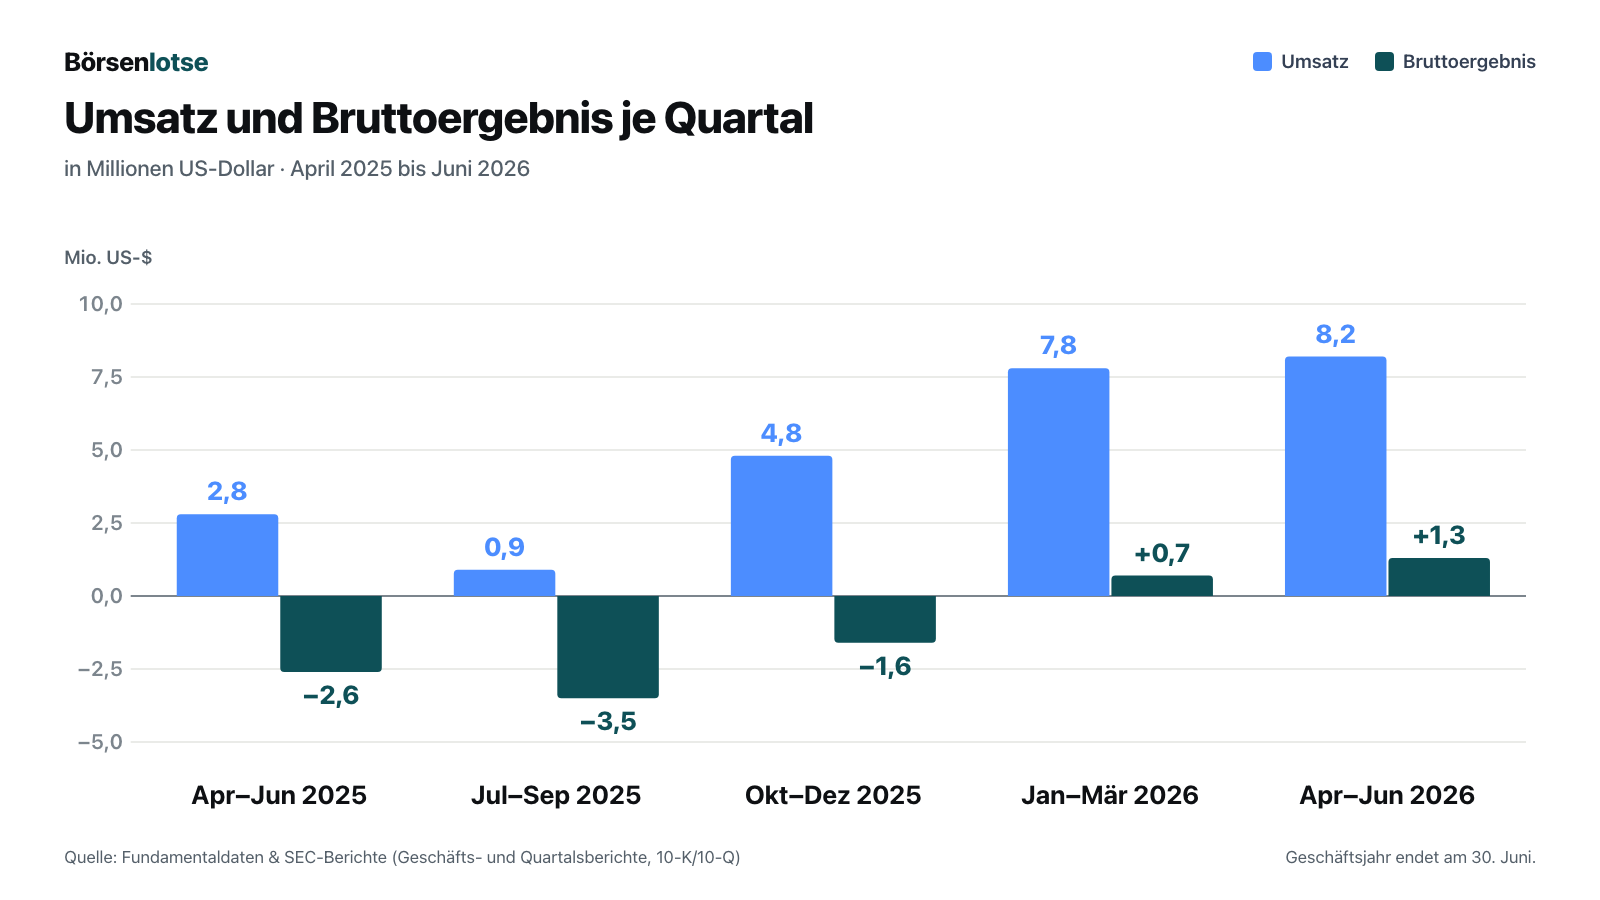
Auch die Bilanz sieht heute besser aus als vor einem Jahr. Zum 30. Juni 2026 lagen 49,5 Millionen Dollar in der Kasse, nach 7,5 Millionen ein Jahr zuvor; Finanzschulden gab es keine mehr. Der Abschlussprüfer KPMG hat den Hinweis auf eine mögliche Bestandsgefährdung („going concern“), der im Geschäftsbericht 2025 noch stand, nicht wiederholt. Das Management schreibt in Note 2, Kasse und erwartete Umsätze reichten für mindestens zwölf Monate ab Veröffentlichung des Berichts.
Die Kehrseite: Ein Gewinn ist damit noch weit weg. Der Nettoverlust lag im Geschäftsjahr 2026 bei 73,4 Millionen Dollar, nach 46,8 Millionen im Jahr davor und 52,5 Millionen im Geschäftsjahr 2024. Aus dem laufenden Geschäft flossen 24,2 Millionen Dollar ab, für Investitionen weitere 13,6 Millionen. Zusammen sind das rund 37,8 Millionen Dollar in einem Jahr — bei 49,5 Millionen Kasse reicht das in diesem Tempo für gut fünf Quartale. Auch der Umsatz ist noch holprig: Im Quartal Juli bis September 2025 fiel er auf 0,9 Millionen Dollar, nachdem es im Quartal davor schon 2,8 Millionen gewesen waren. Bei wenigen großen Abnehmern schlägt jede verschobene Lieferung voll durch. Merke: Ein Bruttogewinn heißt nur, dass die Fabrik ihre eigenen Herstellkosten verdient — Verwaltung, Forschung und Zukunftsprojekte sind damit noch nicht bezahlt.
Unbequeme Wahrheit Nr. 1: 46,5 Millionen Dollar Aktienvergütung bei 21,7 Millionen Umsatz
Der größte Kostenblock des Geschäftsjahres 2026 war weder Strom noch Personal in der Fabrik. Es waren die Verwaltungskosten, und die stiegen von 21,2 auf 51,6 Millionen Dollar. Fast der ganze Anstieg geht auf eine Position zurück, die kein Geld kostet und trotzdem teuer ist: Vergütung in Aktien, Aktienrechten und Optionsscheinen. Die Zahl steht im Anhang des Geschäftsberichts:
„The Company recognized total stock-based compensation expense of $46.5 million and $14.7 million for the fiscal years 2026 and 2025, respectively. Included in the $46.5 million recognized during fiscal year 2026 was $36.0 million related to executive performance-based awards.“
Übersetzung: „Das Unternehmen verbuchte in den Geschäftsjahren 2026 und 2025 Aufwand für aktienbasierte Vergütung von insgesamt 46,5 Millionen beziehungsweise 14,7 Millionen Dollar. In den 46,5 Millionen Dollar des Geschäftsjahres 2026 waren 36,0 Millionen Dollar für leistungsabhängige Vergütung der Führungskräfte enthalten.“
— American Battery Technology Company, SEC-Geschäftsbericht 10-K für das Geschäftsjahr bis 30. Juni 2026, Note 16

Was heißt „kostet kein Geld“? Die Firma zahlt diese Vergütung nicht aus der Kasse, sondern in neuen Aktien und Bezugsrechten. Das schont die Liquidität, bezahlt wird trotzdem — von den übrigen Aktionären, deren Anteil schrumpft. Stell dir vor, die Hausgemeinschaft bezahlt den Hausmeister nicht mit Geld, sondern mit einem Stück Garten von jedem Nachbarn. Wie groß die Stücke für die Spitze ausfielen, zeigt die Vergütungstabelle in der Einladung zur Hauptversammlung: Konzernchef Ryan Melsert kam im Geschäftsjahr 2026 auf eine Gesamtvergütung von 21,5 Millionen Dollar, nach 1,6 Millionen im Jahr davor. Davon entfielen 15,3 Millionen Dollar auf Optionsscheine und Optionen und 5,2 Millionen Dollar auf Aktien, jeweils bewertet zum Tag der Zuteilung; das Grundgehalt betrug 425.000 Dollar (DEF 14A vom 22. September 2026). Die Vergütung des Chefs allein entsprach damit fast dem gesamten Jahresumsatz der Firma.
Laut Geschäftsbericht hängt der Sprung vor allem daran, dass der Verwaltungsrat die Leistungsziele für das Geschäftsjahr im Januar 2026 endgültig festlegte und genehmigte — erst dann wurde der Aufwand verbucht — und dass die Zuteilungen zu einem höheren Aktienkurs bewertet wurden als im Jahr davor. Und es geht weiter: Am 29. Mai 2026 bekam Melsert zusätzlich 2,2 Millionen Aktienrechte, die er verdient, wenn innerhalb von vier Jahren Ziele erreicht werden — etwa ein Durchschnittskurs von 10 Dollar über 60 Handelstage oder 100 Millionen Dollar Umsatz plus staatliche Erstattungen in vier aufeinanderfolgenden Quartalen (8-K vom 3. Juni 2026). Sein neuer Vertrag ab 1. Juli 2026 sieht, wieder an Leistungsziele gebunden, eine Option auf 3 Millionen Aktien zum Ausübungspreis von 2,76 Dollar und Aktienrechte im Wert von 1 Million Dollar vor (8-K vom 10. Juli 2026). Zum 30. Juni 2026 standen noch 27,8 Millionen Dollar an bereits zugesagter, aber noch nicht verbuchter Aktienvergütung aus.
Und was tun die Insider mit ihren eigenen Aktien? Seit dem Geschäftsbericht verkauften die Verwaltungsrätinnen Elizabeth Lowery und Susan Y. Lee am 16. September 2026 zusammen rund 40.700 Aktien zu 2,16 bis 2,18 Dollar; Käufe von Führungskräften oder Verwaltungsräten enthalten die Insider-Meldungen (Form 4) bis zum 1. Oktober 2026 nicht. Verkäufe in dieser Größe sind für sich genommen kein Urteil über das Unternehmen. Merke: Aktienvergütung ist kein Buchungstrick, sondern ein echter Preis — er wird nur nicht von der Firma bezahlt, sondern von den Aktionären.
Unbequeme Wahrheit Nr. 2: 64 auf 143 Millionen Aktien in gut zwei Jahren — und das nächste Programm liegt bereit
Damit sind wir bei der Rechnung, die jeder Aktionär hier im Kopf haben sollte. Die 49,5 Millionen Dollar in der Kasse stammen nicht aus Gewinnen. Im Geschäftsjahr 2026 verkaufte die Firma über ein sogenanntes At-the-Market-Programm — neue Aktien, die nach und nach direkt über die Börse verkauft werden — 18,5 Millionen Aktien für netto 64,9 Millionen Dollar; weitere 10,0 Millionen Dollar kamen aus der Ausübung von Optionsscheinen. Hinzu kamen neue Aktien aus Vergütung und aus der Umwandlung einer Wandelanleihe.
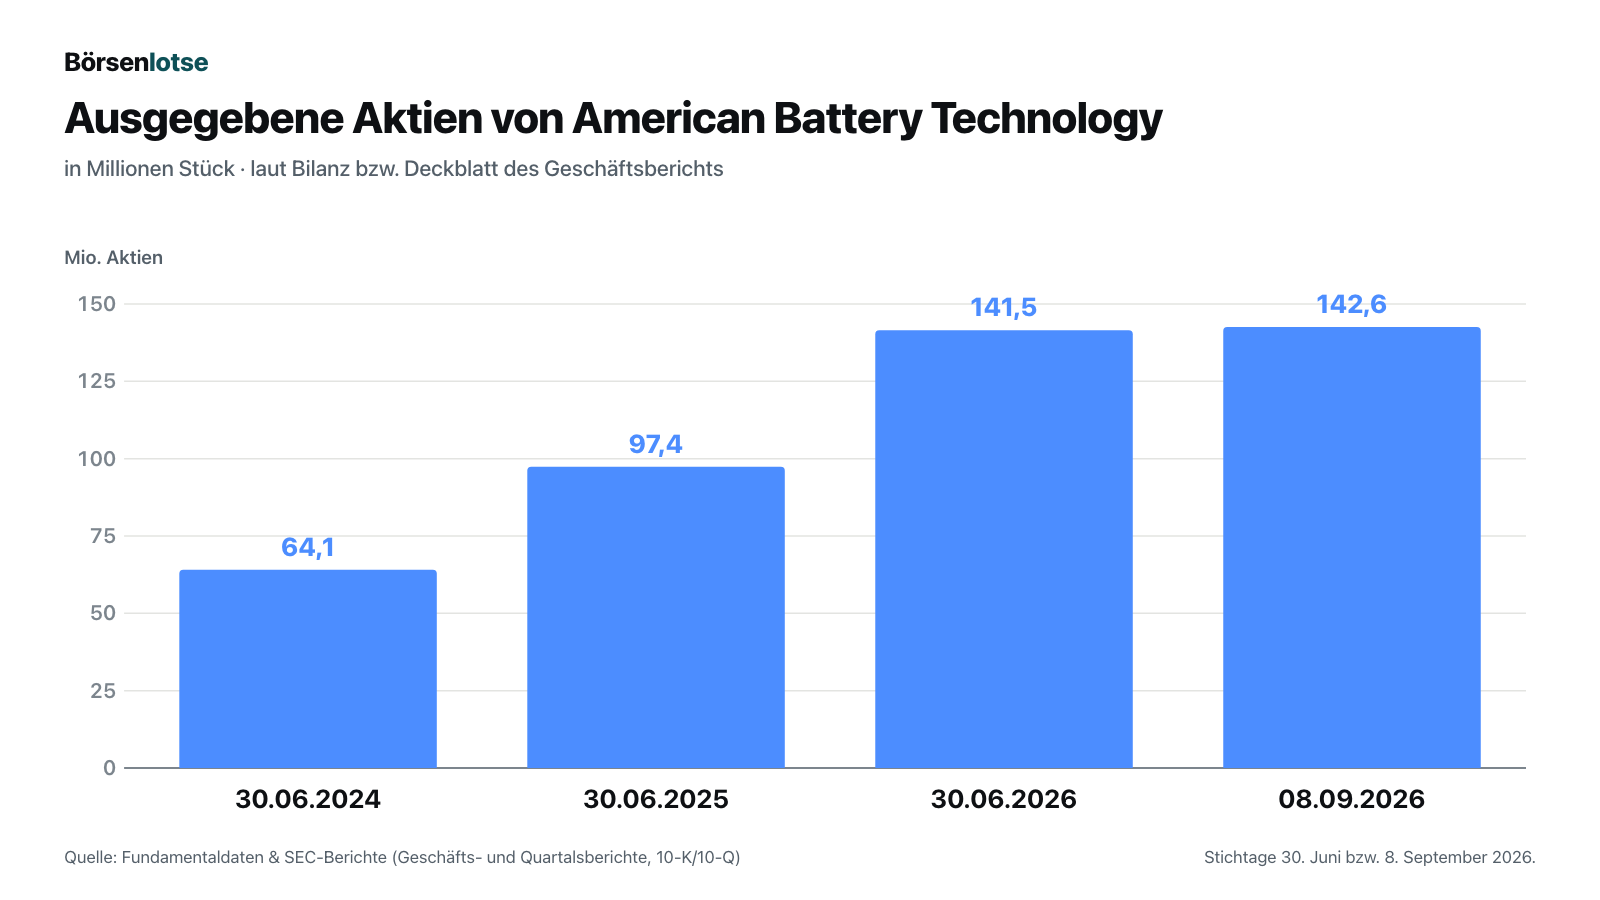
In Zahlen: Am 30. Juni 2024 gab es 64,1 Millionen Aktien, am 8. September 2026 laut Deckblatt des Geschäftsberichts 142,6 Millionen, ein Plus von rund 123 Prozent. Wer 2024 ein Prozent der Firma besaß und nichts nachgekauft hat, besitzt heute noch etwa 0,45 Prozent. Dazu kommen 32,2 Millionen mögliche neue Aktien aus Optionsscheinen (19,2 Millionen) und zugesagten Aktienrechten (13,0 Millionen), Stand 30. Juni 2026 (Note 14). Auf der Hauptversammlung am 12. November 2026 sollen die Aktionäre einem neuen Aktienplan zustimmen, der mit 10 Millionen Aktien startet und von 2027 bis 2036 jedes Jahr am 1. Januar automatisch um 15 Prozent der ausgegebenen Aktien wächst, sofern der Verwaltungsrat keinen kleineren Zuschlag beschließt — beim heutigen Stand wären das rund 21 Millionen Aktien pro Jahr (DEF 14A, Proposal No. 4).
Und das nächste Finanzierungsprogramm ist schon angemeldet. Am 18. September 2026, vier Tage nach dem Geschäftsbericht, reichte die Firma einen neuen Rahmenprospekt ein:
„We may offer, from time to time, in one or more offerings, together or separately, in one or more series or classes, and in amounts, at prices and on terms that we will determine at the time of the offering or offerings up to $250,000,000 of our common stock, preferred stock, warrants, or units.“
Übersetzung: „Wir können von Zeit zu Zeit, in einer oder mehreren Platzierungen, gemeinsam oder getrennt, in einer oder mehreren Serien oder Gattungen und in Beträgen, zu Preisen und Bedingungen, die wir zum Zeitpunkt der Platzierung festlegen, bis zu 250.000.000 Dollar an Stammaktien, Vorzugsaktien, Optionsscheinen oder Einheiten anbieten.“
— American Battery Technology Company, SEC-Registrierung Form S-3 vom 18. September 2026, Prospekt
Davon sind 100 Millionen Dollar für ein neues At-the-Market-Programm vorgesehen. Gemessen am Kurs von 2,47 Dollar, den der Prospekt für den 11. September 2026 nennt, wären das rund 40 Millionen neue Aktien — gut ein Viertel der heutigen Aktienzahl. Bis zum 1. Oktober 2026 war die Registrierung laut SEC-Datenbank noch nicht wirksam. Ein Rahmen ist noch kein Verkauf, aber er zeigt die Richtung: Der Geschäftsbericht sagt offen, dass die Firma weiter auf Aktienverkäufe angewiesen ist, „as needed beyond any cash generated from internal operations“, also soweit das eigene Geschäft das Geld nicht liefert. Merke: Bei einer Firma, die Geld verbrennt, ist die Zahl der Aktien eine Zukunftsgröße — schau nicht nur, wie viele es sind, sondern wie viele schon angemeldet sind.
Unbequeme Wahrheit Nr. 3: Das Hauptprodukt geht ins Ausland — und Washington drehte den Hahn zu
Jetzt zur Rückendeckung. Am 27. August 2026 trat eine neue Exportanordnung der US-Bundesregierung in Kraft, die die Ausfuhr von schwarzer Masse aus den USA für rund ein Jahr praktisch verbietet, solange die Exportkontrollbehörde des Handelsministeriums (BIS) keine Ausnahme erteilt. Für die meisten Anleger war das eine Randnotiz zur Rohstoffpolitik. Für American Battery Technology traf sie den Kern, wie der Geschäftsbericht zeigt:
„Sales of black mass represent the majority of the Company’s total revenue, and substantially all of its current black mass customers are located outside the United States in OECD countries.“
Übersetzung: „Verkäufe von schwarzer Masse machen den Großteil des Gesamtumsatzes des Unternehmens aus, und im Wesentlichen alle derzeitigen Abnehmer von schwarzer Masse sitzen außerhalb der Vereinigten Staaten in OECD-Ländern.“
— American Battery Technology Company, SEC-Geschäftsbericht 10-K für das Geschäftsjahr bis 30. Juni 2026, Item 1A (Risk Factors)
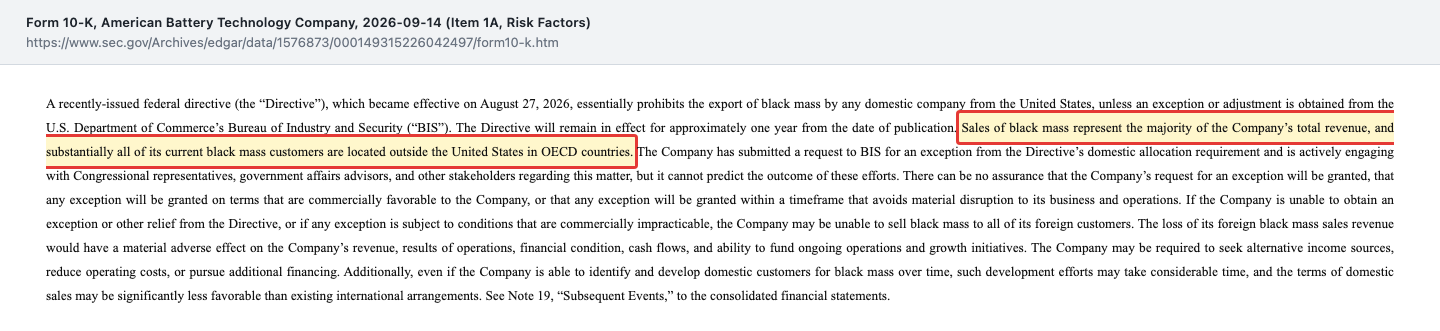
Der Staat, der die Firma mit Zuschüssen fördert, hatte also ihren wichtigsten Absatzweg gesperrt. Am 1. Oktober 2026 kam die Entwarnung — zumindest eine teilweise: Das Handelsministerium erteilte eine Exportlizenz für den Verkauf von bis zu 100 Millionen Dollar schwarzer Masse „under specified terms“, also zu festgelegten Bedingungen (8-K vom 1. Oktober 2026). Welche Bedingungen das sind und wie lange die Lizenz gilt, nennt die Pressemitteilung nicht. Das ist ein Höchstbetrag für erlaubte Verkäufe, kein Auftragsbestand; gemessen am Jahresumsatz von 21,7 Millionen Dollar ist der Rahmen aber groß. Die Abhängigkeit bleibt trotzdem: Die Anordnung läuft weiter, die öffentliche Kommentierungsfrist endet am 4. November 2026, und jede künftige Änderung kommt wieder aus Washington.
Dazu kommt ein zweites Klumpenrisiko. Fünf Großkunden standen im Geschäftsjahr 2026 für rund 86 Prozent des Umsatzes, im Jahr davor waren es drei Kunden mit 74 Prozent — und feste, langfristige Abnahmemengen gibt es laut Geschäftsbericht in der Regel nicht. Stell dir einen Bäcker vor, dessen Brot fast nur fünf Hotels kaufen, alle im Nachbarland, und der für jede Lieferung über die Grenze eine Genehmigung braucht. Wie die Abhängigkeit von amerikanischer Rohstoffpolitik bei einem anderen Unternehmen aussieht, zeigt unsere NioCorp-Aktienanalyse — dort geht es um ein Rohstoffprojekt, das fast ganz auf staatliche Finanzierung setzt. Merke: Wer an einem politisch geförderten Geschäft verdienen will, muss damit rechnen, dass die Politik auch die Regeln für den Verkauf schreibt.
Unbequeme Wahrheit Nr. 4: Zugesagt ist viel, abgerufen ist wenig
Bleibt die Frage, wie viel der staatlichen Hilfe schon angekommen ist. Die Antwort steht ebenfalls im Risikoteil des Geschäftsberichts — und sie ist ernüchternd:
„As of June 30, 2026, we had invoiced only 11% of eligible reimbursements under that award, 27% under the $10.0 million award, and 1% under the $143.6 million award, and we had not recognized any amounts in respect of the 48C program tax credits.“
Übersetzung: „Zum 30. Juni 2026 hatten wir erst 11 Prozent der erstattungsfähigen Beträge aus dieser Förderung in Rechnung gestellt, 27 Prozent aus dem Zuschuss über 10,0 Millionen Dollar und 1 Prozent aus dem Zuschuss über 143,6 Millionen Dollar, und wir hatten keinerlei Beträge aus den Steuergutschriften des 48C-Programms verbucht.“
— American Battery Technology Company, SEC-Geschäftsbericht 10-K für das Geschäftsjahr bis 30. Juni 2026, Item 1A (Risk Factors)
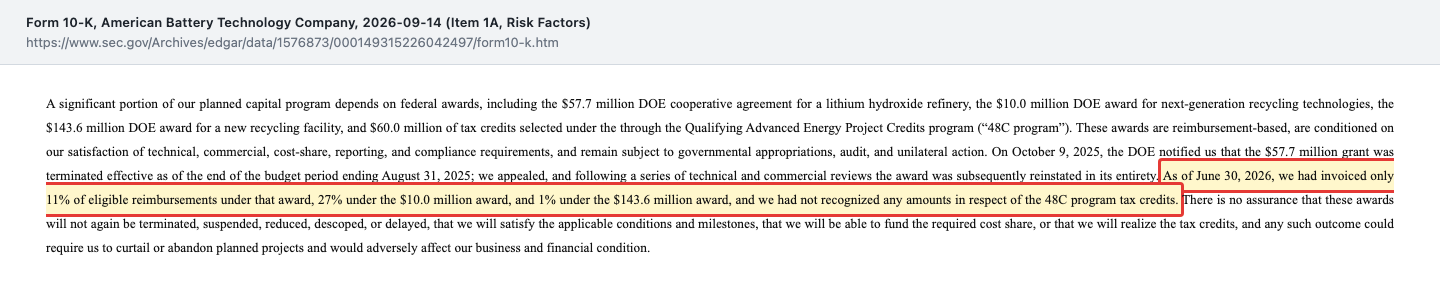
Die Zuschüsse sind Erstattungen: Die Firma muss erst selbst bauen und bezahlen und bekommt dann einen Teil zurück. Beim Raffinerie-Projekt trägt sie die Hälfte von 115,5 Millionen Dollar selbst, also rund 57,7 Millionen. Wie wackelig die Zusagen sind, zeigte der Oktober 2025: Am 9. Oktober kündigte das Energieministerium den Raffinerie-Zuschuss, nachdem es im Mai alle Förderungen seines Programms für Lieferketten überprüfen ließ (8-K vom 15. Oktober 2025). Die Firma legte Widerspruch ein. Der Geschäftsbericht datiert die Wiedereinsetzung auf Januar 2026; die förmliche Änderungsvereinbarung, die den Zuschuss rückwirkend wieder in Kraft setzte und die Laufzeit bis Ende 2029 verlängerte, wurde am 2. Juni 2026 ausgestellt (8-K vom 8. Juni 2026). Ende gut, alles gut? Fast: Die Kündigung galt monatelang, und die Firma schreibt selbst, dass so etwas wieder passieren kann. Wie ein anderes Rohstoffunternehmen mit Zusagen aus Washington umgeht, zeigt unsere Ucore-Rare-Metals-Aktienanalyse. Merke: Eine staatliche Zusage ist eine Absichtserklärung mit Bedingungen — Geld ist erst, was auf dem Konto ankommt.
Bewertung: rund 325 Millionen Dollar zum 1. Oktober 2026
Zum Schlusskurs von 2,28 Dollar am 1. Oktober 2026 und 142,6 Millionen Aktien (8. September 2026) ist American Battery Technology rund 325 Millionen Dollar wert — eine eigene Rechnung zum Stichtag. Der Börsenwert, den die Kennzahlen-Box dieser Seite aus der Datenbank anzeigt, beruht auf einem anderen Datenstand und kann abweichen. Zieht man die Kasse von 49,5 Millionen Dollar ab (30. Juni 2026), bleibt ein Unternehmenswert von rund 276 Millionen Dollar.
Gewinne, an denen man den Preis messen könnte, gibt es nicht. Bleibt der Umsatz: Der Börsenwert entspricht etwa dem 15-Fachen des Jahresumsatzes 2026. Nimmt man das letzte Quartal mal vier, also rund 33 Millionen Dollar, ist es etwa das 10-Fache. Der Preis rechnet also nicht mit dem heutigen Geschäft, sondern mit dem, was kommen soll — der zweiten Recyclinganlage und der Lithium-Raffinerie in Tonopah. Das Eigenkapital lag Ende Juni bei 126,4 Millionen Dollar, rund 0,89 Dollar je Aktie; der Kurs entspricht damit etwa dem 2,6-Fachen, und ein großer Teil davon sind Anlagen und Grundstücke, keine Kasse. Für Batterie-Interessierte lohnt der Vergleich mit unserer Eos-Energy-Aktienanalyse: Auch dort wächst ein amerikanischer Batteriehersteller schnell, und auch dort ist die entscheidende Frage nicht die Technik, sondern die Kosten je Einheit. Wer im Hinterkopf behält, dass in den nächsten Jahren weitere Aktien hinzukommen, rechnet den Preis je heutiger Aktie entsprechend vorsichtiger.
Chancen und Risiken auf einen Blick
Was für American Battery Technology spricht:
- Echtes Wachstum: Umsatz im Geschäftsjahr 2026 21,7 Millionen Dollar nach 4,3 Millionen, im Quartal April bis Juni 2026 allein 8,2 Millionen.
- Die Fabrik verdient ihre Herstellkosten: Bruttogewinn von 0,7 und 1,3 Millionen Dollar in den Quartalen bis März und bis Juni 2026, nach Verlusten in allen Quartalen davor.
- Bilanz ohne Finanzschulden, 49,5 Millionen Dollar Kasse (30. Juni 2026); kein Going-Concern-Hinweis mehr im Geschäftsbericht 2026.
- Exportlizenz seit 1. Oktober 2026 mit einem Höchstbetrag von 100 Millionen Dollar — kein Auftragsbestand, aber fast das Fünffache des Jahresumsatzes 2026.
- Großes Lithiumprojekt mit Vorstudie (21,3 Millionen Tonnen Ressource) und bevorzugtem Genehmigungsverfahren des Bundes.
Was dagegen spricht:
- Nettoverlust von 73,4 Millionen Dollar im Geschäftsjahr 2026; Mittelabfluss aus Geschäft und Investitionen rund 37,8 Millionen Dollar im Jahr.
- Aktienvergütung von 46,5 Millionen Dollar, mehr als das Doppelte des Umsatzes; Gesamtvergütung des Konzernchefs 21,5 Millionen Dollar.
- Starke Verwässerung: Aktienzahl von 64,1 Millionen (Juni 2024) auf 142,6 Millionen (September 2026), dazu 32,2 Millionen mögliche neue Aktien, ein neuer Rahmen über 250 Millionen Dollar und ein Aktienplan, der ab 2027 jährlich um bis zu 15 Prozent der Aktienzahl wachsen kann.
- Hauptprodukt schwarze Masse geht fast ganz ins Ausland und hängt an einer Exportlizenz; fünf Kunden machen 86 Prozent des Umsatzes.
- Großprojekte hängen an Bundesmitteln, von denen erst ein kleiner Teil abgerufen ist und die schon einmal gekündigt wurden; den Eigenanteil muss die Firma selbst finanzieren.
Ein menschliches Fazit
Zurück zur Rückendeckungs-Falle. American Battery Technology hat in einem Jahr gezeigt, dass die Recyclinganlage läuft: Der Umsatz hat sich verfünffacht, und die Fabrik verdient inzwischen ihre Herstellkosten. Das ist mehr, als viele Firmen mit großen Plänen je vorweisen. Aber die Rückendeckung, die sich so beruhigend anfühlt, hat zwei Seiten. Derselbe Staat, der 57,7 Millionen Dollar für die Raffinerie zusagte, kündigte die Zusage und setzte sie erst Monate später wieder ein; derselbe Staat, der kritische Rohstoffe im Land halten will, sperrte die Ausfuhr des wichtigsten Produkts, bis eine Lizenz kam. Und zwischen beiden Ereignissen bezahlte die Firma ihren Aufbau mit neuen Aktien und ihre Führung mit Aktienvergütung, die größer war als der Umsatz. Prüfe bei jeder geförderten Firma, wie das Geschäft ohne die Förderung aussähe — und wer am Ende den Eigenanteil bezahlt. Die nächsten Prüfsteine: der Quartalsbericht für Juli bis September 2026, der zeigt, ob der Umsatz unter dem Exportverbot hält — das Verbot galt in diesem Quartal schon rund fünf Wochen, die Lizenz kam erst danach; die Frage, zu welchen Bedingungen und wie lange die Exportlizenz gilt, die die Firma bisher nicht genannt hat; und die Hauptversammlung am 12. November 2026 mit dem neuen Aktienplan. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- American Battery Technology Company — Geschäftsbericht 10-K für das Geschäftsjahr bis 30. Juni 2026 (eingereicht am 14. September 2026) — jüngster Periodenbericht: Aktienzahl, Bilanz, Kapitalflussrechnung, Quartalszahlen, Liquidität (Note 2), Aktienverkäufe und verwässernde Titel (Note 14), Aktienvergütung (Note 16), Exportverbot (Note 21), Risikofaktoren (Kunden, Zuschüsse, Export)
- American Battery Technology Company — Ergebnismitteilung zum Geschäftsjahr 2026, Pflichtmeldung 8-K vom 16. September 2026, Anlage 99.2 und vorläufige Zahlen zum vierten Quartal, 8-K vom 20. August 2026, Anlage 99.1
- American Battery Technology Company — Exportlizenz für schwarze Masse, Pflichtmeldung 8-K vom 1. Oktober 2026, Anlage 99.1
- American Battery Technology Company — Registrierung Form S-3 vom 18. September 2026 (Rahmen über 250 Millionen Dollar, At-the-Market-Programm über 100 Millionen, Kurs vom 11. September 2026) und Änderung S-3/A vom 30. September 2026
- American Battery Technology Company — Einladung zur Hauptversammlung (DEF 14A) vom 22. September 2026 (Vergütungstabelle, Aktienplan 2026)
- American Battery Technology Company — Pflichtmeldungen 8-K vom 15. Oktober 2025 (Kündigung des Raffinerie-Zuschusses), 3. Juni 2026 (Sonder-Aktienrechte für den Konzernchef), 8. Juni 2026 (Wiedereinsetzung des Zuschusses) und 10. Juli 2026 (neuer Vertrag des Konzernchefs)
- American Battery Technology Company — Quartalsberichte 10-Q zum 30. September 2025, 31. Dezember 2025 und 31. März 2026; Geschäftsbericht 10-K für das Geschäftsjahr bis 30. Juni 2025 (Going-Concern-Hinweis, Vorjahreszahlen)
- Insider-Meldungen (Form 4) vom 17. September 2026 (Elizabeth Lowery, Susan Y. Lee). Schlusskurse vom 30. Juni 2025, 14. Oktober 2025, 30. September und 1. Oktober 2026 sowie Handelsvolumen: Quelle: Fundamentaldaten. Börsenwert, Unternehmenswert, Kennzahlen und Reichweite selbst berechnet. Mehrjahreswerte: Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,3 | 4,3 | 21,7 |
| Betriebsergebnis (EBIT) | -33,5 | -22,4 | -37,5 | -42,0 | -74,7 |
| Nettogewinn | -33,5 | -22,2 | -52,5 | -46,8 | -73,4 |
| Nettomarge | – | – | -15.284,4 % | -1.090,0 % | -337,5 % |
| Gewinn je Aktie | -12,05 $ | -7,61 $ | -1,02 $ | -0,58 $ | -0,58 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wachstum positiv
- Umsatz Geschäftsjahr 2026 21,7 Mio. USD (+407 %); Quartal April–Juni 2026 8,2 Mio. USD.
- Fabrik-Wirtschaftlichkeit positiv
- Bruttogewinn 0,7 Mio. USD (Jan.–März 2026) und 1,3 Mio. USD (Apr.–Juni 2026) nach Verlusten in allen Quartalen davor.
- Ertragskraft negativ
- Nettoverlust 73,4 Mio. USD im Geschäftsjahr 2026; Aktienvergütung 46,5 Mio. USD, mehr als das Doppelte des Umsatzes.
- Bilanz und Reichweite neutral
- 49,5 Mio. USD Kasse, keine Finanzschulden (30.06.2026); bei rund 37,8 Mio. USD Mittelabfluss im Jahr gut fünf Quartale Reichweite.
- Verwässerung negativ
- Aktienzahl 64,1 Mio. (06/2024) → 142,6 Mio. (09/2026); neuer Rahmen über 250 Mio. USD angemeldet (S-3 vom 18.09.2026).
- Abhängigkeit vom Staat negativ
- Hauptprodukt hängt an Exportlizenz (bis 100 Mio. USD, 01.10.2026); Großprojekte an Zuschüssen, von denen erst 1–27 % abgerechnet sind.
American Battery Technology hat bewiesen, dass die Recyclinganlage wächst und inzwischen ihre Herstellkosten verdient. Das Unternehmen als Ganzes verliert aber weiter viel Geld, bezahlt seinen Aufbau mit neuen Aktien und seine Führung mit Aktienvergütung, die größer ist als der Umsatz. Hauptprodukt und Großprojekte hängen an Exportlizenz und Bundesmitteln. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier für eine offene operative Frage, nicht für eine Kursmeinung: Ein Substanzrisiko ist zum Stichtag nicht belegt — keine Finanzschulden, kein Going-Concern-Hinweis mehr, eine Kasse für gut fünf Quartale und seit 1. Oktober 2026 eine Exportlizenz für das Hauptprodukt. Offen ist aber, ob das Geschäft je mehr verdient als die Herstellkosten: Der Nettoverlust lag bei 73,4 Millionen Dollar, der Umsatz hängt an fünf Kunden und an einer Genehmigung aus Washington, und der Aufbau wird mit immer neuen Aktien bezahlt. Fiele die Exportlizenz weg oder reichte die Kasse ohne neue Aktien nicht mehr, wäre die Einstufung neu zu prüfen. Ob der Börsenwert von rund 325 Millionen Dollar (1. Oktober 2026) angemessen ist, beantwortet diese Einstufung nicht. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 2. Oktober 2026 auf Basis des Geschäftsberichts 10-K für das Geschäftsjahr bis 30.06.2026 (jüngster Periodenbericht, eingereicht am 14.09.2026), der Quartalsberichte des Geschäftsjahres, der Ergebnismitteilung vom 16.09.2026 und aller SEC-Meldungen bis 01.10.2026. Anlass war der Reddit-Hype-Teil des hauseigenen Aktien-Scanners, kein Kennzahlen-Treffer.
- Nicht zu verwechseln: American Battery Technology Company (Nasdaq: ABAT) ist dieselbe Gesellschaft wie die frühere American Battery Metals Corporation und Oroplata Resources, nicht American Battery Materials oder andere Firmen mit ähnlichem Namen. Das Geschäftsjahr endet am 30. Juni.
- Kursanker ist der Schlusskurs von 2,28 US-Dollar am 01.10.2026 (Quelle: Fundamentaldaten). Börsenwert, Unternehmenswert, Umsatz-Vielfache und Kassenreichweite sind selbst berechnet; die Reichweite unterstellt den Mittelabfluss des Geschäftsjahres 2026 ohne neue Aktienverkäufe und ohne Zuschüsse.
Aktien-Wächter
Diese Analyse ist Stand 2. Oktober 2026. Was sich seitdem bei ABAT geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu American Battery Technology Company (ABAT) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Das Unternehmen aus Reno in Nevada recycelt in einer Anlage für rund 20.000 Tonnen im Jahr ausgediente Lithium-Ionen-Batterien und verkauft daraus vor allem schwarze Masse sowie Kupfer, Aluminium und Stahl. Außerdem entwickelt es das Lithiumprojekt Tonopah Flats in Nevada mit geplanter Raffinerie für bis zu 30.000 Tonnen Lithiumhydroxid im Jahr.
Schwarze Masse ist das dunkle Pulver, das beim Zerlegen von Lithium-Ionen-Zellen entsteht. Es enthält Lithium, Nickel, Kobalt, Mangan und Graphit und wird von Raffinerien zu neuen Batterierohstoffen verarbeitet. Bei American Battery Technology macht es laut Geschäftsbericht 2026 den Großteil des Umsatzes aus; fast alle Abnehmer sitzen im Ausland.
Nein. Im Geschäftsjahr bis 30. Juni 2026 lag der Nettoverlust bei 73,4 Millionen Dollar, darin 46,5 Millionen Dollar Aktienvergütung. Profitabel ist bisher nur die Fabrik selbst: In den Quartalen bis März und bis Juni 2026 lag der Umsatz über den Herstellkosten, mit einem Bruttogewinn von 0,7 und 1,3 Millionen Dollar.
Am 30. Juni. Das Geschäftsjahr 2026 umfasst also Juli 2025 bis Juni 2026; der Geschäftsbericht dazu wurde am 14. September 2026 eingereicht. Der nächste Quartalsbericht deckt Juli bis September 2026 ab und wird nach dem Muster der Vorjahre im November erwartet.
Seit 27. August 2026 verbietet eine Exportanordnung der US-Bundesregierung für rund ein Jahr praktisch die Ausfuhr schwarzer Masse, sofern das Handelsministerium keine Ausnahme erteilt. Weil fast alle Abnehmer der Firma im Ausland sitzen, traf das ihr Hauptprodukt. Am 1. Oktober 2026 erhielt sie eine Lizenz für bis zu 100 Millionen Dollar zu festgelegten Bedingungen.
Laut Deckblatt des Geschäftsberichts waren am 8. September 2026 142.577.758 Aktien ausgegeben, genehmigt sind 250 Millionen. Am 30. Juni 2024 waren es 64,1 Millionen. Hinzu kamen zum 30. Juni 2026 32,2 Millionen mögliche neue Aktien aus Optionsscheinen und Aktienrechten sowie ein neuer Emissionsrahmen über 250 Millionen Dollar.
Keine Finanzschulden. Zum 30. Juni 2026 standen 49,5 Millionen Dollar Kasse gesamten Verbindlichkeiten von 6,5 Millionen Dollar gegenüber, vor allem Lieferantenrechnungen. Die frühere Wandelanleihe wurde im Geschäftsjahr 2026 in Aktien umgewandelt. Finanziert wird der Aufbau über Aktienverkäufe, Optionsscheine und staatliche Zuschüsse.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.