Realty Income: Die Dividende kommt pünktlich — doch doppelt so viele Aktien teilen den Kuchen
Realty Income hat 673 Monatsdividenden in Folge beschlossen und vermietet über 15.500 Supermärkte, Tankstellen und Lagerhallen. Die Pflichtberichte zeigen aber auch: Der Umsatz hat sich seit 2021 fast verdreifacht, die Zahl der Aktien mehr als verdoppelt, und je Aktie kamen nur 19 Prozent mehr Mittelzufluss an. Dazu hat der Vermieter 2026 binnen sechs Monaten sein Kreditbuch fast verdoppelt. Keine Anlageberatung, sondern die Rechnung, wie viel von jedem neuen Dollar bei der einzelnen Aktie ankommt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 53,80 $ -0,70 %
- Marktkapitalisierung
- 49,6 Mrd. $
- KGV
- 45,4
- Wachstums-Score
- 4/10
- AAQS
- 6/10
Kursentwicklung seit 2. Oktober 2026: -0,6 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 53,50 $ bis 67,60 $ · Letzter Kurs: 53,80 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt ein Gefühl, das an der Börse unterschätzt wird: die Beruhigung durch Regelmäßigkeit. Kommt jeden Monat eine Überweisung, fühlt sich eine Aktie an wie ein zweites Gehalt. Das Gehirn zieht daraus einen bequemen Schluss: Was so pünktlich zahlt, muss gesund sein, und was gesund ist, wächst. Nennen wir es den Gehaltszettel-Effekt. Er verwechselt Verlässlichkeit mit Wachstum — und schaut nicht mehr nach, woher das Geld kommt, mit dem die Zahlung immer größer werden soll.
Realty Income Corporation (NYSE: O) hat aus diesem Gefühl eine Marke gemacht. Der Immobilienkonzern aus San Diego nennt sich selbst „The Monthly Dividend Company“ und hat laut Ergebnismitteilung vom 5. August 2026 seit der Gründung 673 Monatsdividenden in Folge beschlossen. Im Juni 2026 kam die 115. Erhöhung in Folge von Quartal zu Quartal. Seit mehr als 31 Jahren steigt die Dividende jedes Jahr. Unter den US-Dividendenwerten ist Realty Income einer der bekannten Namen.
Machen wir einen Deal: Bevor du dich vom Gehaltszettel-Effekt einwickeln lässt, lesen wir gemeinsam, was Realty Income selbst an die US-Börsenaufsicht SEC gemeldet hat — die Geschäftsberichte (10-K) von 2021 bis 2025, den Quartalsbericht (10-Q) zum 30. Juni 2026 und alle Pflichtmeldungen (8-K) bis zum 25. August 2026. Das Spannungsfeld dieser Analyse lautet: Die Dividende ist verlässlich, aber das Wachstum dahinter wird mit neuen Aktien und neuen Schulden gekauft — und je Aktie kommt davon immer weniger an. Ob dich das stört, entscheidest am Ende du.
Was Realty Income eigentlich macht — Vermieter für Supermärkte, Tankstellen und Baumärkte
Realty Income kauft frei stehende Gewerbeimmobilien und vermietet sie langfristig an einen einzigen Mieter. Das Modell heißt Net Lease: Der Mieter zahlt nicht nur die Miete, sondern laut Geschäftsbericht meist auch Grundsteuer, Versicherung und Instandhaltung. Stell dir vor, du vermietest eine Wohnung, und der Mieter übernimmt neben der Miete auch die Grundsteuer und die Dachreparatur. Dein Ertrag ist planbar, deine Arbeit gering — solange der Mieter zahlt.
Die Größenordnung: Zum 30. Juni 2026 besaß oder hielt Realty Income Anteile an 15.588 Immobilien, vermietet an 1.798 Mieter aus 92 Branchen, in allen 50 US-Bundesstaaten, Großbritannien und acht weiteren europäischen Ländern. Belegt waren 98,8 Prozent, die durchschnittliche Restlaufzeit der Mietverträge lag bei rund 8,6 Jahren. Wurde ein Objekt im zweiten Quartal 2026 neu vermietet, brachte es im Schnitt 2,7 Prozent mehr Miete als vorher. Gemessen an der Jahresmiete sind 78,3 Prozent Einzelhandel, 16,2 Prozent Logistik und Industrie, 3,1 Prozent Kasinos (unter anderem das Bellagio in Las Vegas) und 2,4 Prozent Sonstiges. Die größten Branchen sind Lebensmittelhandel (11,1 Prozent), Tankstellenshops (9,4 Prozent), Baumärkte (6,4 Prozent) und Ein-Dollar-Läden (6,0 Prozent). Die größten Mieter heißen Dollar General (3,3 Prozent der Jahresmiete), 7-Eleven (3,1), Walgreens (3,0) und Family Dollar (2,6). Gut ein Drittel der Jahresmiete (34,3 Prozent) stammt von Mietern mit Investment-Grade-Rating, also guter Bonität; 52,0 Prozent kommen von Einzelhändlern ohne solches Rating.
Rechtlich ist Realty Income ein REIT (Real Estate Investment Trust), eine Immobiliengesellschaft, die keine Körperschaftsteuer zahlt, solange sie mindestens 90 Prozent ihres steuerpflichtigen Gewinns ausschüttet. Deshalb ist die Dividende hoch, und deshalb bleibt wenig im Unternehmen. Für dich als Leser heißt das: Der normale Gewinn sagt bei einem REIT wenig. Gebäude werden in der Buchhaltung jedes Jahr abgeschrieben, als würden sie wertlos, obwohl ein gut gelegener Supermarkt oft eher an Wert gewinnt. 2025 standen 1,06 Milliarden Dollar Nettogewinn für die Aktionäre 2,52 Milliarden Dollar Abschreibungen gegenüber. Die Branche rechnet deshalb mit FFO (Funds from Operations: Gewinn plus Abschreibungen, ohne Verkaufsgewinne) und dem strengeren AFFO (Adjusted FFO, bereinigt um weitere nicht zahlungswirksame Posten). AFFO ist die Zahl, an der Realty Income sich selbst misst — 2025 waren es 3,89 Milliarden Dollar oder 4,28 Dollar je Aktie.
Zwei Dinge sind in den letzten Jahren dazugekommen: Europa (laut Geschäftsbericht rund 19 Prozent der Jahresmiete zum 31. Dezember 2025) und ein wachsendes Geschäft mit Krediten, Gemeinschaftsunternehmen und Fonds für fremde Investoren. Merke: Ein Net-Lease-Vermieter ist im Kern eine Wette auf die Zahlungsfähigkeit seiner Mieter — und auf die Kosten seines eigenen Geldes.
Die Firmengeschichte für Anleger
-
1969
Gründung
Realty Income wird gegründet; seither hat der Konzern laut Ergebnismitteilung vom 05.08.2026 673 Monatsdividenden in Folge beschlossen.
-
1994
Notierung an der NYSE
Seit dem Börsengang hat Realty Income die Dividende bis Juni 2026 135-mal erhöht, davon 115-mal in Folge von Quartal zu Quartal.
-
2021
Fusion mit VEREIT, Abspaltung von Orion
Übernahme von VEREIT am 01.11.2021 gegen Aktien; die Büroimmobilien gehen am 12.11.2021 als Orion an die Aktionäre. Die Aktienzahl beginnt stark zu wachsen.
-
2024
Fusion mit Spirit Realty Capital
Abschluss am 23.01.2024, ebenfalls gegen Aktien. Die gewichtete Aktienzahl steigt 2024 auf 866 Mio., der AFFO je Aktie auf 4,19 USD.
-
2026
Kredite, Fonds, Rechenzentren, A-Rating
Apollo zahlt 1,0 Mrd. USD für 49 % an 492 Objekten, Kreditbestand fast verdoppelt, Fitch vergibt A, Wandelanleihe über 1,0 Mrd. USD im August.
Wie die Aktie auf unseren Tisch kam — über die Rangliste von wallstreet-online
Nicht über einen unserer Kennzahlen-Filter. Realty Income tauchte Anfang Oktober 2026 in der Rangliste der meistdiskutierten Werte von wallstreet-online auf (Stand 4. Oktober 2026). Das passt ins Bild: Monatsdividenden-Aktien sind ein Dauerthema in deutschen Börsenforen, und die Aktie war gefallen. Der Schlusskurs lag am 2. Oktober 2026 bei 54,13 Dollar, am 2. März 2026 waren es noch 67,56 Dollar. Laut EDGAR-Filingliste (abgerufen am 4. Oktober 2026) hat Realty Income nach dem 25. August 2026 keine Pflichtmeldung (8-K) eingereicht; eine Erklärung für den Rückgang findet sich in den Berichten nicht.
Übersetzen wir die beiden Zahlen, über die dort gesprochen wird, und bewerten sie. Die Dividendenrendite von rund 6,0 Prozent (3,252 Dollar Jahresdividende laut Quartalsbericht gegen 54,13 Dollar Kurs) ist für ein Unternehmen mit A-Rating hoch — zum Vergleich nennt der Quartalsbericht selbst 5,2 Prozent auf Basis des Kurses vom 30. Juni 2026. Das Kurs-AFFO-Verhältnis von gut 12 (54,13 Dollar gegen die Prognosemitte von 4,445 Dollar für 2026) bedeutet: Für einen Dollar jährlichen Mittelzufluss zahlst du rund zwölf Dollar. Das ist weder ein Krisenabschlag noch eine Prämie für Wachstum. Beide Zahlen zusammen sind die Einladung, die der Gehaltszettel-Effekt braucht.
Die Zahlen über die Jahre — ehrlich gewürdigt
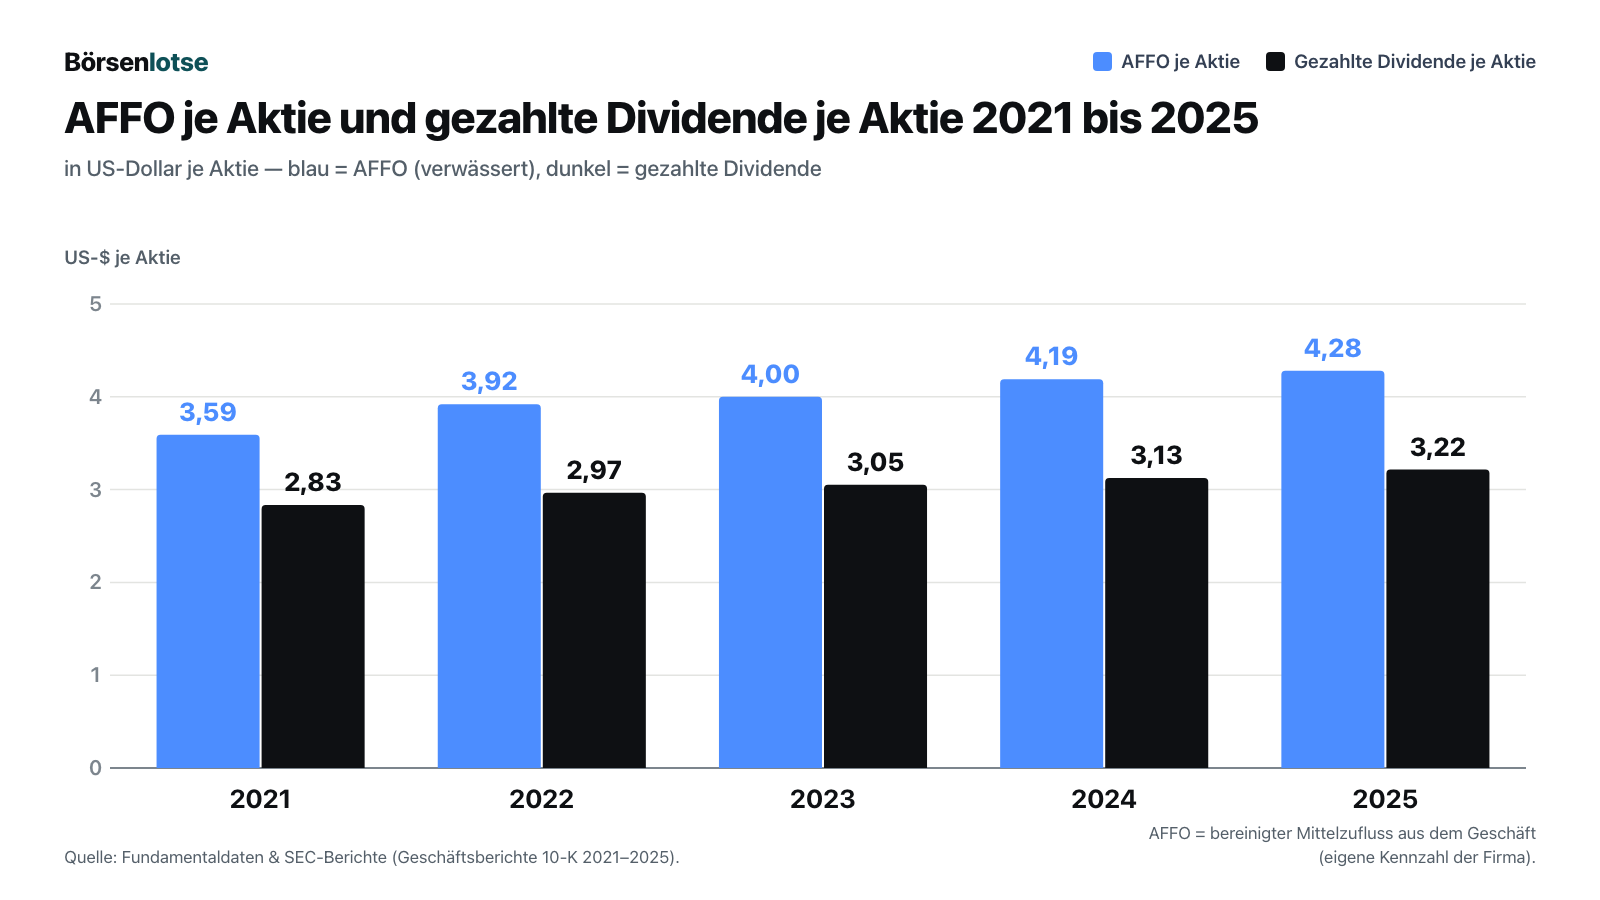
Zuerst das, was man anerkennen muss. Der Umsatz stieg von 2,08 Milliarden Dollar (2021) auf 5,75 Milliarden Dollar (2025). Der AFFO je Aktie fiel in keinem dieser Jahre, er stieg von 3,59 auf 4,28 Dollar. Die gezahlte Dividende je Aktie wuchs von 2,83 auf 3,22 Dollar, und sie lag in jedem Jahr bei rund drei Vierteln des AFFO — 2025 waren es 75 Prozent. Andersherum gelesen: Der AFFO lag Jahr für Jahr 27 bis 34 Prozent über der gezahlten Dividende. Das restliche Viertel bleibt im Unternehmen: 2025 waren das laut Geschäftsbericht 965 Millionen Dollar AFFO nach Ausschüttungen. Im ersten Halbjahr 2026 blieben nach allen Dividenden und laufenden Investitionen 483 Millionen Dollar bereinigter freier Mittelzufluss übrig.
Auch 2026 läuft solide. Im zweiten Quartal stieg der AFFO je Aktie um 3,8 Prozent auf 1,09 Dollar, die Prognose für das Gesamtjahr wurde auf 4,44 bis 4,45 Dollar angehoben, rund 4 Prozent Wachstum in der Mitte. Am 3. August 2026 vergab die Ratingagentur Fitch die Bonitätsnote A mit stabilem Ausblick. Das ist eine starke Bonitätsnote.
Jetzt der zweite Blick, und der ist der wichtigere. Der nächste Chart setzt alle Werte von 2021 auf 100. Der Umsatz steht 2025 bei 276, hat sich also fast verdreifacht. Die durchschnittliche Zahl der Aktien steht bei 220, hat sich also mehr als verdoppelt — von 415 auf 911 Millionen. Und der AFFO je Aktie, also das, was beim einzelnen Aktionär ankommt, steht bei 119.
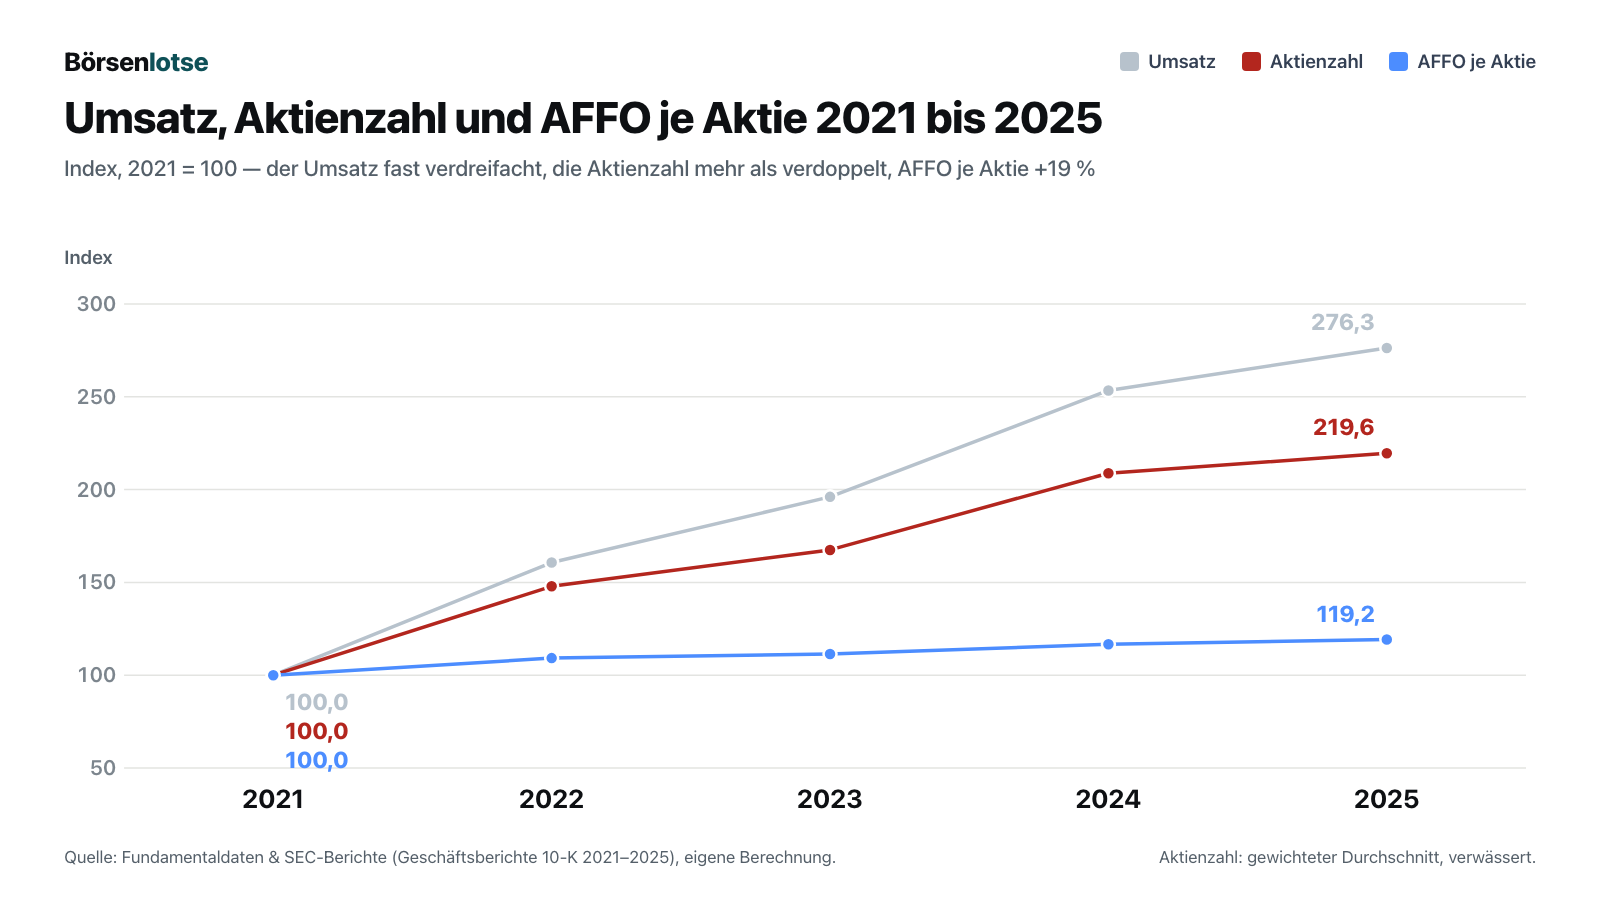
Das ist der Kern dieser Analyse. Merke: Ein Unternehmen kann gewaltig wachsen, ohne dass der einzelne Aktionär viel davon merkt — wenn es das Wachstum mit neuen Aktien bezahlt.
Unbequeme Wahrheit Nr. 1: Das Wachstum wird mit neuen Aktien bezahlt
Woher kommen die zusätzlichen 496 Millionen Aktien? Vor allem aus zwei Übernahmen, die Realty Income mit eigenen Aktien bezahlt hat: VEREIT am 1. November 2021 und Spirit Realty Capital am 23. Januar 2024. Dazu kommt ein Dauerprogramm: Über das sogenannte ATM-Programm (at the market) verkauft Realty Income laufend neue Aktien direkt über die Börse. Stell dir einen Kuchen vor, der jedes Jahr größer gebacken wird — aber auch in immer mehr Stücke geschnitten. Ob dein Stück wächst, hängt davon ab, was schneller zunimmt. Der Konzern beschreibt das Prinzip in seinen Risikofaktoren selbst:
„Our future growth will depend upon our ability to raise additional capital. Raising capital through the issuance of equity securities, including securities exchangeable into our equity securities or convertible debt securities, can dilute the interests of holders of our common stock.“
Übersetzung: „Unser künftiges Wachstum hängt von unserer Fähigkeit ab, zusätzliches Kapital aufzunehmen. Kapitalaufnahme durch die Ausgabe von Eigenkapitaltiteln, einschließlich Wertpapieren, die in unsere Eigenkapitaltitel getauscht werden können, oder Wandelschuldverschreibungen, kann die Anteile der Inhaber unserer Stammaktien verwässern.“
— Realty Income Corporation, SEC-Geschäftsbericht 10-K für 2025, Item 1A (Risikofaktoren)

Wie das 2026 aussieht, steht im Quartalsbericht zum 30. Juni 2026:
„During the three months ended June 30, 2026, we raised $843.0 million of proceeds from the sale of common stock, at a weighted average of $61.52, primarily through the settlement of 13.7 million shares of common stock under our ATM program.“
Übersetzung: „In den drei Monaten bis zum 30. Juni 2026 haben wir 843,0 Millionen Dollar aus dem Verkauf von Stammaktien zu einem gewichteten Durchschnittspreis von 61,52 Dollar eingenommen, vor allem durch die Abwicklung von 13,7 Millionen Stammaktien im Rahmen unseres ATM-Programms.“
— Realty Income Corporation, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 (Lagebericht)
Und es geht weiter: Zum 5. August 2026 standen laut Quartalsbericht noch rund 22,5 Millionen bereits verkaufte, aber noch nicht gelieferte Aktien aus Terminverkäufen aus, rund 1,3 Milliarden Dollar erwarteter Erlös. Am 14. August 2026 kam eine Wandelanleihe über 1,0 Milliarden Dollar hinzu, Zins 3,750 Prozent, fällig 2031. Sie kann in Aktien getauscht werden, sobald der Kurs deutlich steigt: Der anfängliche Wandlungspreis von rund 72,72 Dollar lag 17,5 Prozent über dem Schlusskurs von 61,89 Dollar am 11. August 2026. Ein Absicherungsgeschäft (Capped Call) soll die Verwässerung bis zu einem Kurs von rund 83,55 Dollar abfedern; aus dem Erlös kaufte Realty Income gleichzeitig 3,0 Millionen eigene Aktien für 188,7 Millionen Dollar zurück.
Warum ist das ein Problem, wenn doch jeder neue Dollar investiert wird? Weil das Modell an einer Spanne hängt. Realty Income investierte im zweiten Quartal 2026 zu einer anfänglichen Barrendite von 7,3 Prozent. Neue Aktien „kosten“ in unserer bewusst vereinfachten Rechnung mindestens die Dividende, die künftig auf sie gezahlt wird: beim Ausgabepreis von 61,52 Dollar rund 5,3 Prozent, beim Kurs von 54,13 Dollar vom 2. Oktober 2026 rund 6,0 Prozent. Der andere Teil der Zukäufe wird mit Schulden bezahlt, die neu rund 5 Prozent kosten (dazu mehr in Wahrheit Nr. 4); die eigentliche Messlatte ist die Mischung aus beidem. Je tiefer der Kurs und je höher der Zins, desto dünner die Spanne — und desto weniger bleibt für den bestehenden Aktionär übrig. Dass von 2021 bis 2025 aus 176 Prozent Umsatzwachstum nur 19 Prozent mehr AFFO je Aktie wurden, zeigt, wie wenig von dieser Spanne beim einzelnen Aktionär ankam.
Unbequeme Wahrheit Nr. 2: Die Dividende steigt in Zehntelprozent-Schritten — und ist nicht garantiert
Die Serie von 115 Dividendenerhöhungen in Folge klingt nach Dynamik. Der Quartalsbericht zeigt, wie groß die Schritte sind: Die Monatsdividende stieg im Dezember 2025 auf 0,2700 Dollar, im März 2026 auf 0,2705 Dollar und im Juni 2026 auf 0,2710 Dollar — jeweils um 0,0005 Dollar, also rund 0,2 Prozent. Im ersten Halbjahr 2026 lagen die gezahlten Dividenden nur 1,2 Prozent über dem Vorjahr, im zweiten Quartal 0,7 Prozent — während der AFFO je Aktie um 3,8 Prozent stieg. Über vier Jahre, von 2021 bis 2025, wuchs die gezahlte Dividende je Aktie um rund 14 Prozent, gut 3 Prozent im Jahr. Die Serie läuft weiter, das Wachstum dahinter ist gering. Und der Konzern sagt selbst, dass sie nicht sicher ist:
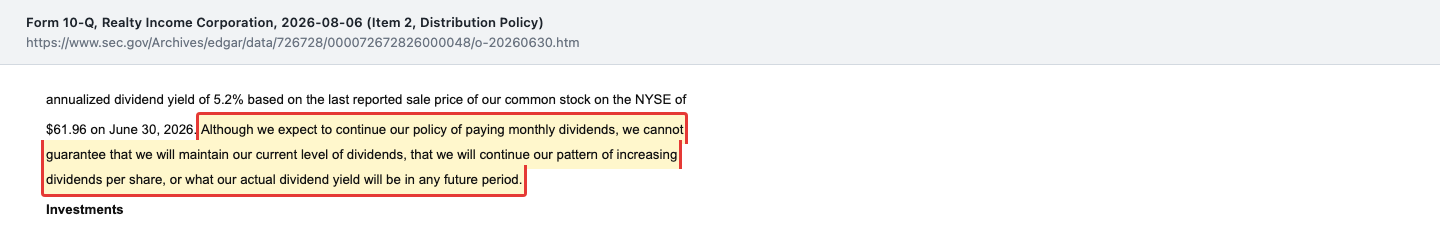
„Although we expect to continue our policy of paying monthly dividends, we cannot guarantee that we will maintain our current level of dividends, that we will continue our pattern of increasing dividends per share, or what our actual dividend yield will be in any future period.“
Übersetzung: „Obwohl wir erwarten, unsere Politik monatlicher Dividendenzahlungen fortzusetzen, können wir nicht garantieren, dass wir das derzeitige Dividendenniveau halten, dass wir unser Muster steigender Dividenden je Aktie fortsetzen oder wie hoch unsere tatsächliche Dividendenrendite in einem künftigen Zeitraum sein wird.“
— Realty Income Corporation, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 (Dividendenpolitik)
Dazu kommt ein Detail, das viele übersehen: Die Dividende ist weit höher als der Gewinn nach den Regeln der Rechnungslegung. 2025 zahlte Realty Income 2,92 Milliarden Dollar an seine Aktionäre aus, bei 1,06 Milliarden Dollar Nettogewinn. In der Bilanz zum 30. Juni 2026 sind über die Jahre 11,4 Milliarden Dollar mehr ausgeschüttet als verdient worden („distributions in excess of net income“). Bei einem REIT ist das wegen der Abschreibungen normal — aber nur, solange man der Ersatzgröße AFFO vertraut. Und über diese schreibt der Konzern selbst:
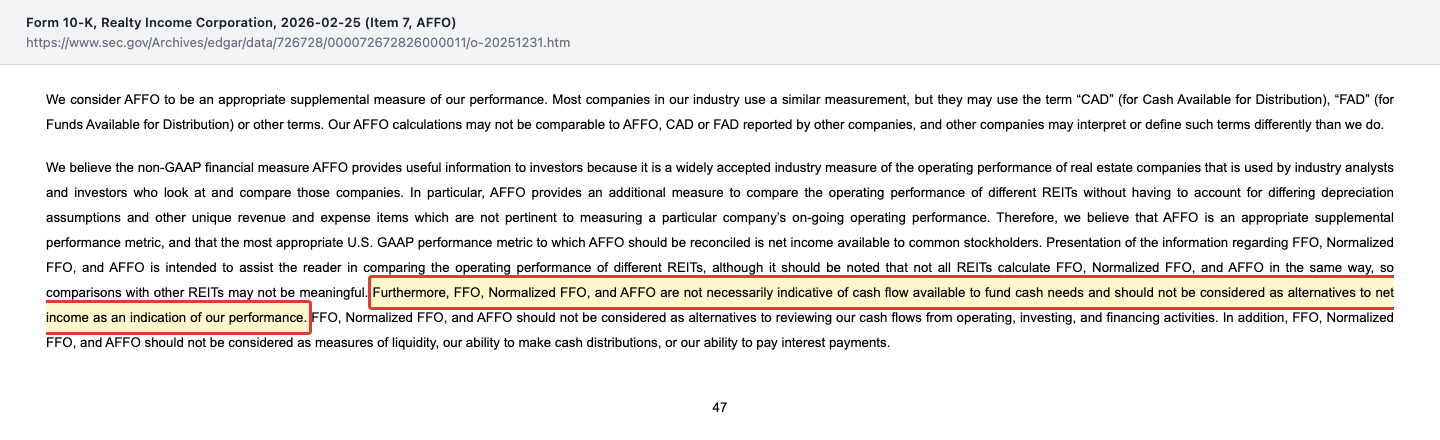
„Furthermore, FFO, Normalized FFO, and AFFO are not necessarily indicative of cash flow available to fund cash needs and should not be considered as alternatives to net income as an indication of our performance.“
Übersetzung: „Darüber hinaus sind FFO, bereinigtes FFO und AFFO nicht unbedingt ein Hinweis auf die Mittel, die zur Deckung des Finanzbedarfs zur Verfügung stehen, und sollten nicht als Alternative zum Nettogewinn als Maßstab unserer Leistung betrachtet werden.“
— Realty Income Corporation, SEC-Geschäftsbericht 10-K für 2025, Item 7 (AFFO)
Fair bleibt: Der operative Mittelzufluss lag im ersten Halbjahr 2026 mit 2,02 Milliarden Dollar klar über den 1,51 Milliarden Dollar Dividenden. Die Dividende ist heute gedeckt. Die Frage ist nicht, ob sie morgen gekürzt wird, sondern wie schnell sie noch wachsen kann, wenn je Aktie nur wenig dazukommt.
Unbequeme Wahrheit Nr. 3: Der Vermieter wird zum Kreditgeber
Die überraschendste Zahl dieser Analyse steht in Note 5 des Quartalsberichts. Realty Income vergibt neben Mietverträgen zunehmend Kredite. Der Bestand stieg in nur sechs Monaten von 1.682,1 Millionen Dollar (31. Dezember 2025) auf 3.297,6 Millionen Dollar (30. Juni 2026), fast eine Verdopplung. Allein im ersten Halbjahr 2026 wurden 1.660,2 Millionen Dollar neu ausgezahlt. Die Zins- und Dividendenerträge aus Krediten und Vorzugsbeteiligungen stiegen im zweiten Quartal auf 88,5 Millionen Dollar, nach 39,5 Millionen ein Jahr zuvor. Ein großer Teil ist weder durch Immobilien noch anderweitig vorrangig besichert:
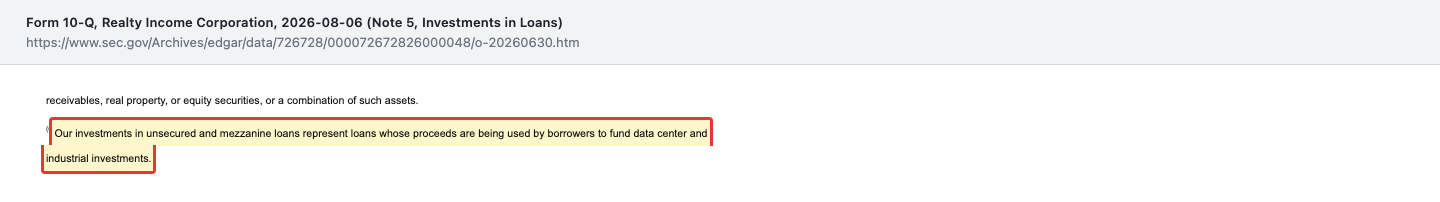
„Our investments in unsecured and mezzanine loans represent loans whose proceeds are being used by borrowers to fund data center and industrial investments.“
Übersetzung: „Unsere Anlagen in unbesicherten und Mezzanine-Krediten sind Kredite, deren Erlöse die Kreditnehmer zur Finanzierung von Rechenzentrums- und Industrieinvestitionen verwenden.“
— Realty Income Corporation, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 5 (Investments in Loans)
Zum 30. Juni 2026 waren das 1.261,0 Millionen Dollar unbesicherte und Mezzanine-Kredite (nachrangige Darlehen, die im Ernstfall erst nach den vorrangigen Gläubigern bedient werden) zu durchschnittlich 9,1 Prozent Zins. Dazu kommen besicherte Kredite, Baukredite und Hypotheken; weitere 375,4 Millionen Dollar sind zugesagt, aber noch nicht ausgezahlt. Die Namen der Kreditnehmer nennt Note 5 nicht. Die Risikovorsorge für Kredite und Finanzierungsforderungen kostete im ersten Halbjahr 2026 46,4 Millionen Dollar, mehr als doppelt so viel wie im Vorjahreszeitraum (20,3 Millionen). 27,2 Millionen davon entfielen auf Kredite, laut Quartalsbericht vor allem erwartete Anfangsverluste neu vergebener oder gekaufter Kredite; 16,9 Millionen auf Finanzierungsforderungen.
Parallel baut Realty Income das Immobiliengeschäft um. Im Juni 2026 kündigte der Konzern ein Gemeinschaftsunternehmen mit Cloud Capital an: bis zu 1,4 Milliarden Dollar für 45 Prozent an drei Hyperscale-Rechenzentren in Nord-Virginia, die zusammen mit mehr als 6,0 Milliarden Dollar bewertet werden. Am 31. März 2026 nahm er 1,0 Milliarden Dollar vom Finanzinvestor Apollo für 49 Prozent an einem Paket aus 492 Einzelhandelsimmobilien ein. Die Anteile fremder Investoren in der Bilanz stiegen im ersten Halbjahr 2026, vor allem durch Apollo und Einlagen in den eigenen U.S. Core Plus Fund, von 685 Millionen auf 2,38 Milliarden Dollar. Der Geschäftsbericht benennt die Folge offen: Realty Income investiere „outside of our historical focus on acquiring freestanding, single-tenant, net lease retail properties located in the U.S.“ — außerhalb seines historischen Schwerpunkts, frei stehende US-Einzelhandelsimmobilien mit einem Mieter zu kaufen. Das kann sich lohnen: Kredite bringen mehr Zins als Mieten. Es ist aber ein anderes Geschäft, mit anderen Ausfallrisiken, als das, für das die Aktie ihren Ruf hat.
Unbequeme Wahrheit Nr. 4: Die billigen Schulden laufen aus
Realty Income hatte zum 30. Juni 2026 rund 31,0 Milliarden Dollar Schulden, das Verhältnis von Nettoschulden zum hochgerechneten bereinigten Betriebsergebnis vor Abschreibungen (EBITDAre) lag bei 5,4. Viele Anleihen stammen aus der Niedrigzinszeit. Laut Fälligkeitstabelle im Geschäftsbericht 2025 werden 2026 festverzinsliche Schulden über 2,39 Milliarden Dollar fällig, mit einem Durchschnittszins von 4,09 Prozent, und 2027 weitere 2,90 Milliarden Dollar zu durchschnittlich nur 2,80 Prozent. Was neues Geld kostet, zeigt die Anleihe vom April 2026: 4,750 Prozent Kupon auf Dollar, effektiv 5,047 Prozent Rendite bis Fälligkeit 2033. Im Juli 2026 kostete eine Euro-Anleihe mit Fälligkeit 2032 effektiv 3,716 Prozent.
Die Wirkung ist schon sichtbar: Der Zinsaufwand stieg im zweiten Quartal 2026 um 10,0 Prozent auf 312,1 Millionen Dollar, praktisch im Gleichschritt mit dem Umsatz (plus 9,7 Prozent). Bedrohlich ist das nicht: Das bereinigte EBITDAre von 1.385,2 Millionen Dollar im zweiten Quartal deckte die Zinsen nach unserer Rechnung rund 4,4-fach, Fitch sieht die Bonität bei A, und der Konzern verfügte zum 30. Juni 2026 über 3,5 Milliarden Dollar verfügbare Liquidität. Aber jeder Prozentpunkt höherer Zins auf auslaufende Schulden frisst einen Teil des Wachstums je Aktie, das ohnehin schon schmal ist. Ein Beispiel nach unserer Rechnung: Müssten die 2,90 Milliarden Dollar mit Fälligkeit 2027 zu rund 5 statt 2,80 Prozent ersetzt werden, kostete das rund 64 Millionen Dollar Zins im Jahr mehr — etwa 7 Cent je Aktie oder gut 1,5 Prozent des für 2026 erwarteten AFFO. Wie sich steigende Finanzierungskosten bei einem kleineren Immobilienkonzern auswirken, haben wir bei HAMBORNER REIT durchgerechnet.
Ein zweites Risiko liegt auf der Mieterseite. 52,0 Prozent der Jahresmiete kommen von Einzelhändlern ohne Investment-Grade-Rating, darunter Walgreens (3,0 Prozent) und Family Dollar (2,6 Prozent). Die Wertberichtigungen auf Immobilien lagen 2025 bei 434,5 Millionen Dollar und im ersten Halbjahr 2026 bei 144,4 Millionen Dollar. Das sind bei einem Portfolio von 64,6 Milliarden Dollar zu Anschaffungskosten keine Dramen, aber Erinnerungen daran, dass auch langfristige Mietverträge mit schwachen Mietern enden können.
Bewertung — rund zwölfmal AFFO, sechs Prozent Dividende
Mit 946.218.033 Aktien (Stand 30. Juli 2026) und einem Schlusskurs von 54,13 Dollar am 2. Oktober 2026 bringt Realty Income rund 51,2 Milliarden Dollar auf die Waage. Zum Kurs vom 11. August 2026 (61,89 Dollar, genannt in der Pflichtmeldung zur Wandelanleihe) waren es noch rund 58,6 Milliarden Dollar. Das Kurs-AFFO-Verhältnis liegt bei gut 12 auf Basis der Prognosemitte für 2026, die Dividendenrendite bei rund 6,0 Prozent. Das Kurs-Gewinn-Verhältnis von fast 40, das Kennzahlenkästen zeigen, ist bei einem REIT wegen der Abschreibungen wenig aussagekräftig.
Die 25 Analysten, die die Aktie laut Fundamentaldaten (Stand 4. Oktober 2026) beobachten, sind zurückhaltend: 7 raten zum Kauf, 17 zum Halten, 1 zum Verkauf. Ihr durchschnittliches Kursziel liegt bei rund 66,39 Dollar. Durchschnitt heißt hier: alle vorliegenden Kursziele zusammengezählt und gleichmäßig verteilt — einzelne sehr hohe oder sehr niedrige Ziele verschieben ihn spürbar. Ein Kursziel ist eine Meinung, kein Versprechen.
Was heißt das? Bei einem Kurs-AFFO-Verhältnis von 12 und rund 4 Prozent Wachstum je Aktie in der Prognose bezahlst du einen soliden, aber wenig wachstumsstarken Mittelzufluss — die Rendite kommt überwiegend aus der Dividende, nicht aus dem Wachstum. Wie wir eine noch höhere REIT-Dividende eingeordnet haben, zeigt unsere Analyse zu CTO Realty Growth, einem kleineren Einzelhandels-REIT (rund 7 Prozent Dividende, Stand Juli 2026; dort auch zum Bericht eines Short-Sellers). Alle Bewertungsangaben zu Realty Income sind auf Anfang Oktober 2026 datiert und keine Tagespreise.
Chancen und Risiken auf einen Blick
Was für Realty Income spricht:
- Verlässlichkeit: 673 Monatsdividenden in Folge, 115 Erhöhungen in Folge (Stand Juni 2026), Dividende seit über 31 Jahren jährlich erhöht; Ausschüttung bei rund drei Vierteln des AFFO.
- Breites, voll vermietetes Portfolio: 15.588 Immobilien, 1.798 Mieter, 92 Branchen, Belegung 98,8 Prozent, Neuvermietung 2,7 Prozent über der alten Miete (30.06.2026).
- Starke Bonität: Fitch-Rating A seit 03.08.2026, Zinsdeckung rund 4,4-fach (eigene Rechnung, Q2 2026), 3,5 Milliarden Dollar verfügbare Liquidität.
- Prognose angehoben: AFFO je Aktie 2026 von 4,44 bis 4,45 Dollar, rund 4 Prozent Wachstum.
Was dagegen spricht:
- Verwässerung: Aktienzahl 2021–2025 mehr als verdoppelt (415 auf 911 Millionen), AFFO je Aktie nur plus 19 Prozent; 22,5 Millionen Termin-Aktien offen, 1,0 Milliarden Dollar Wandelanleihe seit August 2026.
- Kleine Dividendenschritte: Erhöhungen um je 0,0005 Dollar im Monat, im zweiten Quartal 2026 nur plus 0,7 Prozent; keine Garantie laut Quartalsbericht.
- Neues Kreditgeschäft: Kreditbestand in sechs Monaten von 1,68 auf 3,30 Milliarden Dollar, davon rund 1,24 Milliarden (Buchwert) unbesichert oder nachrangig; Risikovorsorge 46,4 Millionen Dollar im ersten Halbjahr 2026.
- Teurere Schulden und schwächere Mieter: 2,39 Milliarden (2026) und 2,90 Milliarden Dollar (2027) festverzinsliche Schulden zu 4,09 bzw. 2,80 Prozent laufen aus; 52,0 Prozent der Jahresmiete von Einzelhändlern ohne Investment-Grade-Rating.
Ein menschliches Fazit
Zurück zum Gehaltszettel-Effekt. Die Monatsdividende von Realty Income ist kein Trugbild: Sie ist gedeckt, sie kommt seit Jahrzehnten pünktlich, und hinter ihr steht ein breites Portfolio mit einem A-Rating von Fitch (03.08.2026). Bisher kam die Dividende verlässlich; eine Zusage für die Zukunft ist das laut Quartalsbericht nicht. Was der Gehaltszettel nicht zeigt, steht in den Pflichtberichten: Das Wachstum der letzten Jahre wurde zu einem großen Teil mit neuen Aktien bezahlt, sodass beim einzelnen Aktionär nur ein Bruchteil davon ankam. Die Erhöhungen sind auf rund 0,2 Prozent je Schritt geschrumpft. Und um weiter zu wachsen, wird der Vermieter zum Kreditgeber und Fondsmanager — ein Geschäft mit anderen Risiken als das, für das die Aktie berühmt ist.
Fair ist aber auch: Der Markt verlangt dafür Anfang Oktober 2026 nur rund zwölfmal den Mittelzufluss und bietet sechs Prozent Dividende. Wer hier kauft, kauft kein Wachstum, sondern ein Einkommen mit langsamer Steigerung — und sollte das wissen. Bevor du eine pünktliche Dividende für Wachstum hältst, frag immer, wie viele Aktien sich den Kuchen teilen. Die nächste Gelegenheit, das zu prüfen, ist der Quartalsbericht zum dritten Quartal 2026: Er zeigt, wie viele neue Aktien dazugekommen sind und wie sich das Kreditbuch entwickelt. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Realty Income Corporation — Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht am 6. August 2026) — jüngster Periodenbericht: Bilanz, Aktienzahl, Kredite und Risikovorsorge (Note 5), Dividendenpolitik, ATM-Programm, Gemeinschaftsunternehmen mit Apollo und Cloud Capital
- Realty Income Corporation — Ergebnismitteilung zum zweiten Quartal 2026, Pflichtmeldung 8-K vom 5. August 2026, Anlage 99.1 (AFFO, Prognose 2026, Belegung, Schulden, Fitch-Rating, Liquidität) und Supplement Q2 2026 (Mieter, Branchen, Bonität)
- Realty Income Corporation — Pflichtmeldung 8-K vom 12. August 2026, Anlage 99.1 (Preisfestsetzung der Wandelanleihe, Schlusskurs 61,89 Dollar am 11.08.2026) und Pflichtmeldung 8-K vom 14. August 2026, Items 2.03 und 3.02 (Abschluss über 1,0 Milliarden Dollar, Capped Call, Aktienrückkauf)
- Realty Income Corporation — Geschäftsbericht 10-K für 2025 (eingereicht am 25. Februar 2026) — Item 1 (Geschäftsmodell), Item 1A (Risikofaktoren), Item 7 (FFO/AFFO), Item 7A (Fälligkeiten der Schulden)
- Realty Income Corporation — Geschäftsberichte 10-K für 2024, 2023, 2022 und 2021 (AFFO je Aktie, gezahlte Dividenden, Umsatz, Aktienzahl, Spirit- und VEREIT-Fusion)
- Schlusskurse vom 2. März und 2. Oktober 2026 (Kursanker 54,13 Dollar) und Analystenstimmen: Quelle: Fundamentaldaten. Börsenwert, Kurs-AFFO-Verhältnis, Zinsdeckung und Indexwerte selbst berechnet. Mehrjahreswerte: Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 2.080,5 | 3.343,7 | 4.079,0 | 5.271,1 | 5.749,4 |
| Betriebsergebnis (EBIT) | 952,0 | 1.308,5 | 1.722,3 | 2.320,9 | 1.627,1 |
| Nettogewinn | 359,5 | 869,4 | 872,3 | 860,8 | 1.058,6 |
| Nettomarge | 17,3 % | 26,0 % | 21,4 % | 16,3 % | 18,4 % |
| Gewinn je Aktie | 0,87 $ | 1,42 $ | 1,26 $ | 0,98 $ | 1,17 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Portfolio und Mieter positiv
- 15.588 Immobilien, 1.798 Mieter, Belegung 98,8 %, Neuvermietung 2,7 % über alter Miete (30.06.2026); aber 52,0 % der Jahresmiete von Einzelhändlern ohne Investment-Grade-Rating.
- Dividende positiv
- 673 Monatsdividenden in Folge (05.08.2026), Ausschüttung bei rund 75 % des AFFO (2025); Erhöhungen zuletzt nur 0,0005 USD je Monat und Quartal.
- Wachstum je Aktie negativ
- Umsatz 2021–2025 plus 176 %, Aktienzahl plus 120 %, AFFO je Aktie nur plus 19 % (3,59 → 4,28 USD); 22,5 Mio. Termin-Aktien offen (05.08.2026).
- Bilanz und Bonität positiv
- Fitch-Rating A (03.08.2026), Nettoschulden/EBITDAre 5,4x, Zinsdeckung rund 4,4-fach (eigene Rechnung, Q2 2026), 3,5 Mrd. USD verfügbare Liquidität.
- Kreditgeschäft negativ
- Kreditbestand in sechs Monaten von 1,68 auf 3,30 Mrd. USD, davon 1,24 Mrd. unbesichert/Mezzanine (Buchwerte); Risikovorsorge 46,4 Mio. USD im ersten Halbjahr 2026 (Vorjahr 20,3 Mio.).
- Refinanzierung neutral
- 2,39 Mrd. USD (2026) und 2,90 Mrd. USD (2027) festverzinsliche Schulden zu 4,09 bzw. 2,80 % laufen aus; neue Dollar-Anleihe 2033 effektiv 5,047 %; Zinsaufwand Q2 2026 plus 10,0 %.
Realty Income ist ein breit aufgestellter, voll vermieteter Net-Lease-Vermieter mit A-Rating und einer seit Jahrzehnten pünktlichen Monatsdividende. Dagegen stehen ein Wachstum, das zu großen Teilen mit neuen Aktien bezahlt wurde, Dividendenerhöhungen im Zehntelprozent-Bereich, ein schnell wachsendes Kreditgeschäft und teurere Anschlussfinanzierungen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Qualität belegt
Geschäftsmodell, Zahlen und Bilanz halten unserer Prüfung stand. Ob der aktuelle Kurs einen Einstieg trägt, ist eine eigene Frage — sie hängt am Preis, nicht am Unternehmen.
Grün beurteilt das Unternehmen, nicht den Kurs. Die Substanz ist belegt: 98,8 Prozent Belegung, breite Streuung über 1.798 Mieter, ein AFFO, der in jedem Jahr seit 2021 um 27 bis 34 Prozent über der gezahlten Dividende lag, eine Zinsdeckung von rund 4,4 und ein A-Rating. Die Schwächen dieser Analyse — Verwässerung, kleine Dividendenschritte, das neue Kreditgeschäft — betreffen das Wachstum je Aktie, nicht den Bestand des Unternehmens. Ob dir rund zwölfmal AFFO für so wenig Wachstum reichen, ist eine Preisfrage. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 4. Oktober 2026 auf Basis der Geschäftsberichte 10-K 2021 bis 2025, des Quartalsberichts 10-Q zum 30.06.2026 (jüngster Periodenbericht, eingereicht am 06.08.2026), der Ergebnismitteilung samt Supplement vom 05.08.2026 und der Pflichtmeldungen 8-K vom 11.08., 12.08., 14.08. und 25.08.2026. Anlass war die Rangliste von wallstreet-online (Stand 04.10.2026), kein Treffer im Kennzahlen-Scanner.
- FFO und AFFO sind Kennzahlen der Gesellschaft, keine Größen der US-Rechnungslegung. Indexwerte (2021 = 100), Kurs-AFFO-Verhältnis, Dividendenrendite, Zinsdeckung und die vereinfachte Spannen-Rechnung zu neuen Aktien sind eigene Rechnungen. Die Aktienzahl im Mehrjahresvergleich ist der gewichtete verwässerte Durchschnitt laut Geschäftsbericht.
- Kursanker ist der Schlusskurs von 54,13 US-Dollar am 02.10.2026 (Quelle: Fundamentaldaten). Gegenprobe des Börsenwerts mit dem Filing-Kurs von 61,89 US-Dollar (8-K, 11.08.2026): 58,6 gegen 51,2 Mrd. US-Dollar; die Abweichung entspricht dem Kursrückgang bis Anfang Oktober 2026.
Aktien-Wächter
Diese Analyse ist Stand 4. Oktober 2026. Was sich seitdem bei O geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Realty Income Corporation (O) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Realty Income Corporation (NYSE: O) ist ein US-Immobilienkonzern (REIT) aus San Diego. Er kauft frei stehende Gewerbeimmobilien und vermietet sie langfristig an einen Mieter, der auch Steuern, Versicherung und Instandhaltung zahlt (Net Lease). Zum 30. Juni 2026 waren es 15.588 Immobilien in den USA, Großbritannien und acht weiteren europäischen Ländern, zu 98,8 Prozent belegt.
Jeden Monat. Realty Income nennt sich „The Monthly Dividend Company“ und hat laut Ergebnismitteilung vom 5. August 2026 seit der Gründung 673 Monatsdividenden in Folge beschlossen. Die Monatsdividende lag laut Quartalsbericht zum 30. Juni 2026 bei 0,2710 Dollar, hochgerechnet 3,252 Dollar im Jahr. Garantiert ist sie laut Quartalsbericht nicht.
AFFO (Adjusted Funds from Operations) ist der Gewinn plus Abschreibungen, bereinigt um weitere nicht zahlungswirksame Posten. Bei REITs sagt er mehr als der normale Gewinn, weil Gebäude in der Buchhaltung abgeschrieben werden. 2025 lag der AFFO bei 4,28 Dollar je Aktie, die gezahlte Dividende bei 3,22 Dollar. Laut Geschäftsbericht ist AFFO aber kein Maß für verfügbare Mittel.
Weil das Wachstum vor allem mit neuen Aktien bezahlt wurde. Von 2021 bis 2025 stieg der Umsatz um 176 Prozent, die gewichtete Aktienzahl um 120 Prozent — von 415 auf 911 Millionen, vor allem durch die Übernahmen von VEREIT und Spirit und laufende Aktienverkäufe. Der AFFO je Aktie stieg in derselben Zeit nur um 19 Prozent.
Zum 30. Juni 2026 hatte Realty Income rund 31,0 Milliarden Dollar Schulden; die Nettoschulden lagen beim 5,4-Fachen des hochgerechneten bereinigten EBITDAre. Fitch bewertet die Bonität seit dem 3. August 2026 mit A. 2026 und 2027 laufen festverzinsliche Schulden zu durchschnittlich 4,09 bzw. 2,80 Prozent aus; neue Anleihen kosten mehr.
Zum Schlusskurs von 54,13 Dollar am 2. Oktober 2026 lag das Kurs-AFFO-Verhältnis bei gut 12 und die Dividendenrendite bei rund 6,0 Prozent. Die Prognose 2026 sieht rund 4 Prozent Wachstum des AFFO je Aktie. Ob das günstig ist, hängt vom Vergleichsmaßstab ab. Keine Anlageberatung.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.