Emergent BioSolutions: Pocken-Sprung, Gratis-Konkurrenz für NARCAN — und eine Anleihe, die 2028 fällig wird
Der Chef von Emergent BioSolutions wirbt mit Warnungen vor KI-Biowaffen — die Berichte an die US-Börsenaufsicht SEC erzählen eine nüchternere Geschichte. Im zweiten Quartal 2026 stieg der Gesamtumsatz dank vorgezogener Staatsaufträge für Pocken- und Botulismus-Mittel um 66 Prozent, gleichzeitig schrieb die Firma 191,3 Millionen Dollar auf ihr Nasenspray NARCAN ab und senkte die Jahresprognose. Rund 590 Millionen Dollar Schulden haben ein Datum: Die Anleihe wird im August 2028 fällig, und an ihr hängt sogar die Laufzeit des neuen Bankkredits. Welches der beiden Geschäfte diese Anleihe bezahlt, entscheidet über die Aktie.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 7,20 $ +14,40 %
- Marktkapitalisierung
- 0,4 Mrd. $
- Wachstums-Score
- 6/10
- AAQS
- 4/10
Kursentwicklung seit 5. Oktober 2026: -0,6 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 4,50 $ bis 13,90 $ · Letzter Kurs: 7,20 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Am 14. September 2026 stand Emergent-Chef Joe Papa auf einer Investorenkonferenz der Bank H.C. Wainwright und zeigte eine Folie mit der Überschrift „Anthropic Warns of AI Biological Weapon Threats“. Eine Folie davor: ein Ebola-Ausbruch im Kongo, laut der Präsentation, die sich auf die US-Gesundheitsbehörde CDC beruft, der drittgrößte seit Beginn der Aufzeichnungen. Dazu der jährliche Bedrohungsbericht der US-Geheimdienste, nach dem biologische Waffen eine wachsende Gefahr seien. Drei Wochen später, am 5. Oktober 2026, schloss die Aktie bei 7,24 Dollar, rund 14 Prozent über dem Vortag, und rund 2,3 Millionen Aktien wechselten den Besitzer — gut zweieinhalbmal so viele wie im Schnitt der zehn Handelstage davor (Quelle: Fundamentaldaten, eigene Rechnung).
Wenn dir bei diesen Bildern der Gedanke kommt „Die Welt wird gefährlicher, also braucht sie mehr Impfstoffe gegen Bioterror, also ist das die richtige Aktie“, dann hat dich gerade die Verfügbarkeitsfalle erwischt. Psychologen beschreiben damit, dass wir die Wahrscheinlichkeit eines Ereignisses danach schätzen, wie leicht uns ein Beispiel einfällt. Ebola-Bilder und KI-Biowaffen sind sehr leicht abrufbar. Ob eine einzelne Firma daran verdient, und ob genug, um ihre Schulden zu bezahlen, ist eine ganz andere Frage. Die Antwort steht nicht in den Nachrichten, sondern in den Berichten, die Emergent BioSolutions unter Strafandrohung an die US-Börsenaufsicht SEC schicken muss.
Also machen wir einen Deal: Wir legen die Schlagzeilen beiseite und lesen gemeinsam den Geschäftsbericht für 2025 (10-K vom 27. Februar 2026), den jüngsten Quartalsbericht (10-Q vom 6. August 2026), die Ergebnismitteilung vom 5. August 2026 und alle Pflichtmeldungen bis zum 5. Oktober 2026. Das Spannungsfeld dieser Analyse lautet: Ein Staatsgeschäft mit Impfstoffen gegen Pocken und Milzbrand hatte gerade sein stärkstes zweites Quartal seit 2020 — ein Massengeschäft mit dem Nasenspray NARCAN bricht unter Gratis-Konkurrenz weg — und dazwischen stehen rund 590 Millionen Dollar Schulden, deren größter Teil im August 2028 fällig wird.
Was Emergent BioSolutions eigentlich macht — Impfstoffe für den Ernstfall und ein Nasenspray
Emergent BioSolutions sitzt in Gaithersburg im US-Bundesstaat Maryland und beschäftigte Ende 2025 rund 900 Menschen (10-K 2025). Die Firma verkauft im Kern zwei sehr verschiedene Dinge. Das erste ist eine Art Feuerwehr-Vorrat für Seuchen und Anschläge: Medikamente und Impfstoffe, die Regierungen einlagern, damit sie im Ernstfall da sind — die Firma nennt das Medical Countermeasures (MCM), also medizinische Gegenmaßnahmen. Dazu gehören der Pocken- und Mpox-Impfstoff ACAM2000, das Pocken-Medikament TEMBEXA, das Pocken-Immunglobulin VIGIV, die Milzbrand-Impfstoffe BioThrax und CYFENDUS sowie das Botulismus-Gegengift BAT. Kunde ist vor allem die US-Regierung. Im zweiten Quartal 2026 brachte dieses Geschäft 168,0 Millionen Dollar Umsatz, laut Konferenzpräsentation vom 14. September 2026 der höchste Wert in einem zweiten Quartal seit 2020.
Das zweite Geschäft ist ein Apothekenprodukt: NARCAN, ein Nasenspray mit dem Wirkstoff Naloxon, das im Notfall eine Opioid-Überdosis aufheben kann. Seit 2023 darf es in den USA ohne Rezept verkauft werden. Dazu kommt das verschreibungspflichtige Naloxon-Spray KLOXXADO, eine Marke des Herstellers Hikma. Ein kleiner Rest des Umsatzes stammt aus Auftragsfertigung für andere Pharmafirmen und aus staatlich bezahlten Entwicklungsprojekten.
Wie stark die Firma am Staat hängt, steht im Anhang des Geschäftsberichts:
„The USG accounted for approximately 46%, 39% and 38% of total revenues for 2025, 2024 and 2023, respectively.“
Übersetzung: „Die US-Regierung stand 2025, 2024 und 2023 für rund 46 Prozent, 39 Prozent beziehungsweise 38 Prozent des Gesamtumsatzes.“
— Emergent BioSolutions Inc., SEC-Geschäftsbericht 10-K für 2025, Note 2
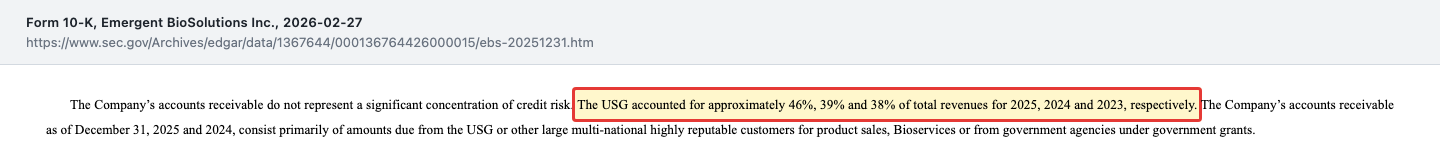
Der Anteil steigt nicht, weil der Staat so viel mehr kauft, sondern weil das zweite Standbein schrumpft. Übersetzt in ein Bild: Emergent ist ein Haus auf zwei Säulen. Die eine Säule ist ein Großkunde, der in unregelmäßigen Abständen sehr große Bestellungen aufgibt. Die andere Säule war bis 2024 ein verlässlicher Strom aus Apothekenverkäufen — und genau die bröckelt. Merke: Je kleiner NARCAN wird, desto mehr hängt Emergent am Bestellkalender einer einzigen Regierung.
Die Firmengeschichte für Anleger
-
2021
Pandemie-Gipfel und Sammelklagen
Spitzenumsatz von 1.773,6 Mio. $ mit Impfstoff-Auftragsfertigung; zugleich Aktionärsklagen wegen mutmaßlich irreführender Angaben zu Qualitätskontrollen, Vergleich 2025 genehmigt.
-
2023
Hoher Verlust, zwei Sparrunden
Nettoverlust 760,5 Mio. $; im Januar und August 2023 fielen rund 525 Stellen weg, die Auftragsfertigung wurde zurückgefahren.
-
2025
Gewinn dank Einmalerträgen
Nettogewinn 52,6 Mio. $, getragen von 50,0 Mio. $ Meilensteinzahlungen (Bavarian Nordic) und dem Werksverkauf Bayview; der NARCAN-Umsatz fiel um 43 %.
-
2026
Refinanzierung im April
Neuer Term Loan über 150 Mio. $ bis 2031 ersetzt den Altkredit; seine Laufzeit hängt an der Tilgung der Anleihe von 2028.
-
2026
Abschreibung und gesenkte Prognose
Am 5. August 2026: 191,3 Mio. $ Abschreibung auf NARCAN, Umsatzprognose auf 645–675 Mio. $ gesenkt, fünftes Sparprogramm seit 2023.
Wie die Aktie auf unseren Tisch kam — über den Reddit-Hype-Scanner
Nicht über einen Bewertungs- oder Qualitätsfilter unseres hauseigenen Aktien-Scanners, sondern über den Reddit-Hype-Scanner, der zählt, welche Kürzel in den großen Anlegerforen plötzlich häufig fallen. Anfang Oktober 2026 tauchte EBS dort auf, zeitgleich mit dem Kurs- und Umsatzsprung vom 5. Oktober. Eine Pflichtmeldung 8-K gab es an diesem Tag nicht; bei der SEC ging nur eine Insider-Meldung (Form 4) ein, über den Verkauf von 3.000 Aktien durch einen Bereichsleiter nach einem Plan vom November 2025. Die Geschichte, die in den Foren erzählt wird, kennst du schon: Bioterror, Ebola, künstliche Intelligenz.
Die Firma bedient diese Geschichte selbst. In der Ergebnismitteilung zum zweiten Quartal sagt Vorstandschef Papa:
„Additionally, we seek to collaborate with AI partners for bioterrorism preparedness.“
Übersetzung: „Zusätzlich streben wir eine Zusammenarbeit mit KI-Partnern bei der Vorsorge gegen Bioterrorismus an.“
— Emergent BioSolutions Inc., Ergebnismitteilung zum zweiten Quartal 2026 (8-K vom 5. August 2026, Anlage 99.1)
Ein Vertrag, ein Partner oder ein Umsatz steht hinter diesem Satz bisher nicht. Im Geschäftsbericht 2025 schreibt die Firma, ihr eigener KI-Einsatz sei „begrenzt und in einem frühen Stadium“. In unserer firmenindividuellen KI-Einstufung steht Emergent deshalb unter „neutral“. Merke: Eine Absicht in einer Pressemitteilung ist noch kein Geschäft — erst ein Vertrag in einem 8-K ist eins.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was man anerkennen muss. Emergent hat 2025 gezeigt, dass die Firma nach einer schweren Krise wieder Geld verdienen kann. Nach drei Verlustjahren stand ein Nettogewinn von 52,6 Millionen Dollar, aus dem laufenden Geschäft flossen 170,6 Millionen Dollar zu (10-K 2025). Die Schulden sanken von 2023 bis Mitte 2026 deutlich, und im April 2026 löste die Firma einen Altkredit über 150 Millionen Dollar durch einen neuen Kredit mit Laufzeit bis 2031 ab. Und das Staatsgeschäft läuft: Im ersten Halbjahr 2026 kam es auf 269,8 Millionen Dollar Umsatz, 25 Prozent mehr als ein Jahr zuvor.
Der lange Blick zeigt allerdings, woher die Firma kommt:
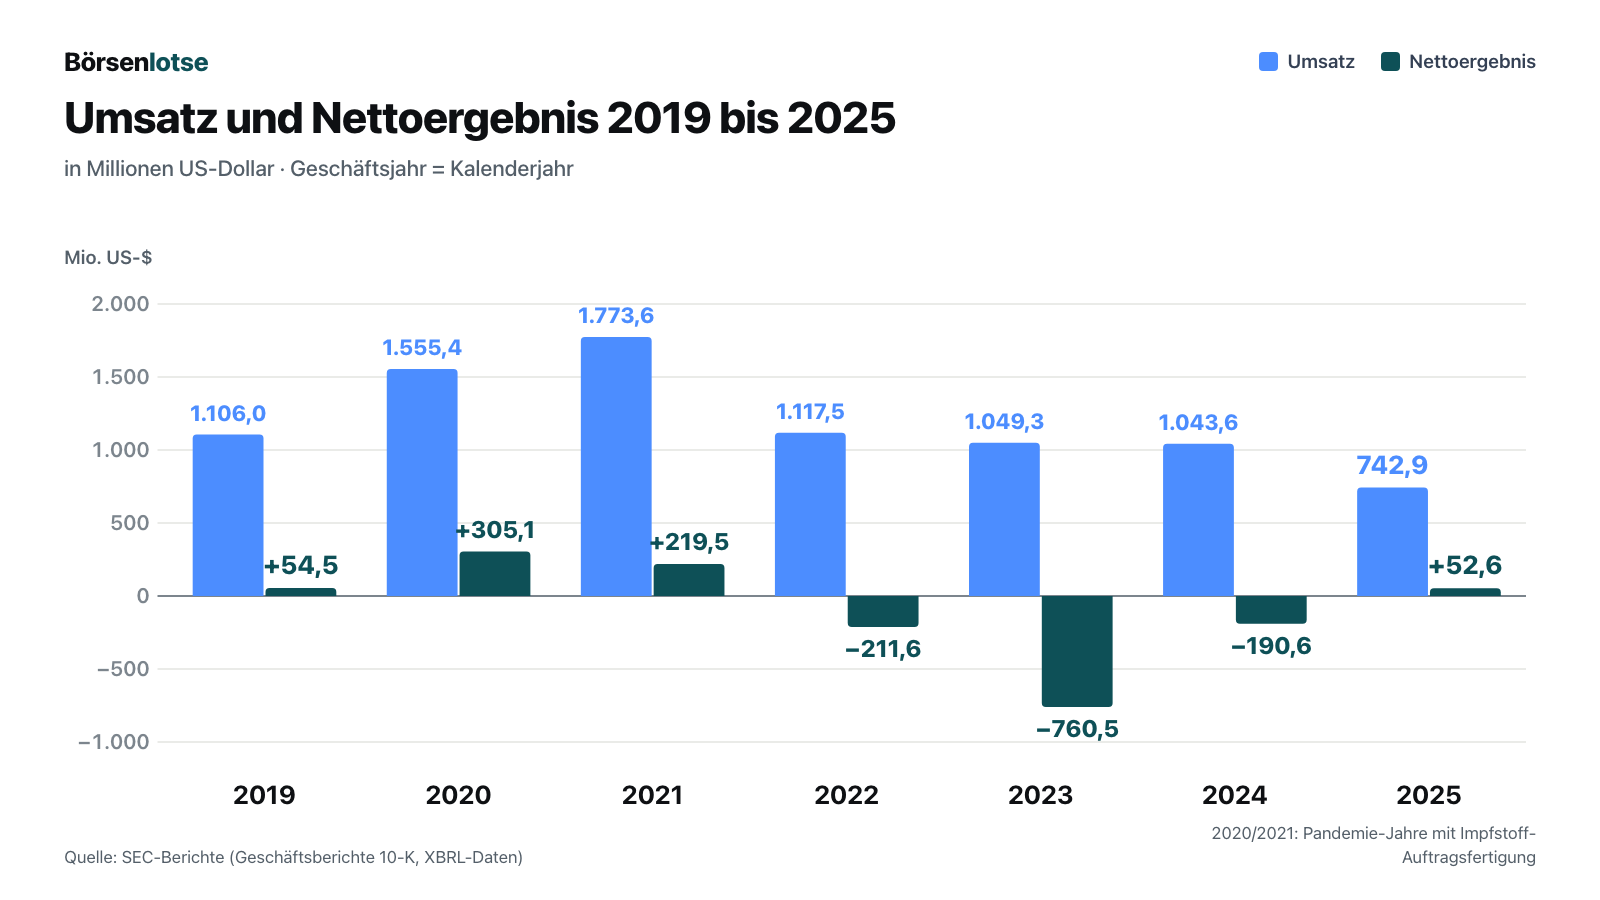
Die Jahre 2020 und 2021 waren Ausnahmejahre: Emergent fertigte im Auftrag der US-Regierung und von Pharmakonzernen große Mengen Corona-Impfstoff (10-K 2025, Item 1A). Danach folgten Sammelklagen von Aktionären, die der Firma irreführende Angaben zu den Qualitätskontrollen in der Impfstoffproduktion vorwarfen, ein Vergleich, den das Gericht im Februar 2025 endgültig genehmigte (ein Vergleich ist kein Schuldeingeständnis), und der Rückzug aus der Auftragsfertigung samt Verkauf der Werke in Baltimore. Wie schnell ein Pandemie-Boom verfliegt, haben wir auch bei Novavax gesehen.
Und der Gewinn von 2025 ist weniger solide, als er aussieht. Er enthielt 54,2 Millionen Dollar „sonstige Erträge“, darunter 50,0 Millionen Dollar Meilensteinzahlungen aus dem Verkauf des Reiseimpfstoff-Geschäfts an Bavarian Nordic im Jahr 2023 und Gewinne aus dem Verkauf des Werks Bayview (10-K 2025, Item 7; 10-Q für das zweite Quartal 2026). Diese 54,2 Millionen Dollar sind mehr als der gesamte Nettogewinn des Jahres. Merke: Erlöse aus früheren Verkäufen lassen sich nur einmal verbuchen.
Unbequeme Wahrheit Nr. 1: NARCAN verliert gegen Gratis-Konkurrenz
NARCAN war über Jahre die verlässliche Hälfte von Emergent. 2024 brachten die Naloxon-Produkte noch 398,9 Millionen Dollar Umsatz, 2025 nur noch 226,1 Millionen — ein Minus von 43 Prozent in einem Jahr (10-K 2025, Item 7). Im ersten Halbjahr 2026 ging es weiter abwärts, um 16 Prozent; für das Gesamtjahr rechnet die Firma mit einem Rückgang von 20 bis 25 Prozent. Der Grund steht in den Risikofaktoren des Geschäftsberichts, und er ist härter als „Preisdruck“:
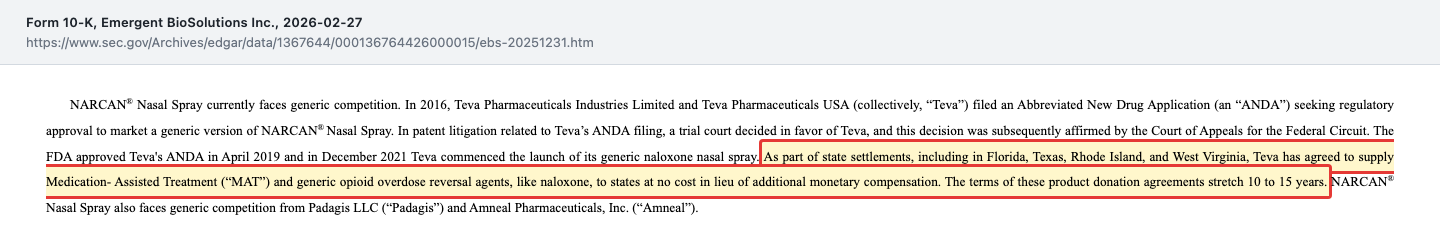
„As part of state settlements, including in Florida, Texas, Rhode Island, and West Virginia, Teva has agreed to supply Medication- Assisted Treatment (“MAT”) and generic opioid overdose reversal agents, like naloxone, to states at no cost in lieu of additional monetary compensation. The terms of these product donation agreements stretch 10 to 15 years.“
Übersetzung: „Im Rahmen von Vergleichen mit Bundesstaaten, darunter Florida, Texas, Rhode Island und West Virginia, hat sich Teva verpflichtet, Medikamente zur Suchtbehandlung und Nachahmer-Präparate gegen Opioid-Überdosen wie Naloxon kostenlos an die Staaten zu liefern, anstelle weiterer Geldzahlungen. Diese Spendenvereinbarungen laufen 10 bis 15 Jahre.“
— Emergent BioSolutions Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A (Risikofaktoren)
Stell dir vor, du betreibst einen Kiosk, und gegenüber verteilt jemand dasselbe Getränk zehn Jahre lang umsonst — weil er sich in einem Vergleich dazu verpflichtet hat, statt weiteres Geld zu zahlen. Gegen „gratis“ hilft keine Werbung. Dazu kommen laut Konferenzpräsentation neue Naloxon-Sprays mit 4 und 10 Milligramm, aggressivere Preise in der ganzen Branche und erfreulicherweise sinkende Zahlen an Überdosis-Toten. Im zweiten Quartal 2026 blieb vom NARCAN-Geschäft eine Bruttomarge von nur noch 13 Prozent, ein Jahr zuvor waren es 32 Prozent.
Die Folge steht im Quartalsbericht: Emergent musste den Buchwert der NARCAN-Rechte drastisch senken.
„The Company recognized a non-cash impairment charge of $191.3 million during the three and six months ended June 30, 2026, which was attributed entirely to the NARCAN® finite-lived intangible asset.“
Übersetzung: „Das Unternehmen erfasste in den drei und sechs Monaten bis zum 30. Juni 2026 eine nicht zahlungswirksame Wertminderung von 191,3 Millionen Dollar, die vollständig auf den zeitlich begrenzt nutzbaren immateriellen Vermögenswert NARCAN entfiel.“
— Emergent BioSolutions Inc., SEC-Quartalsbericht 10-Q für das zweite Quartal 2026, Note 7
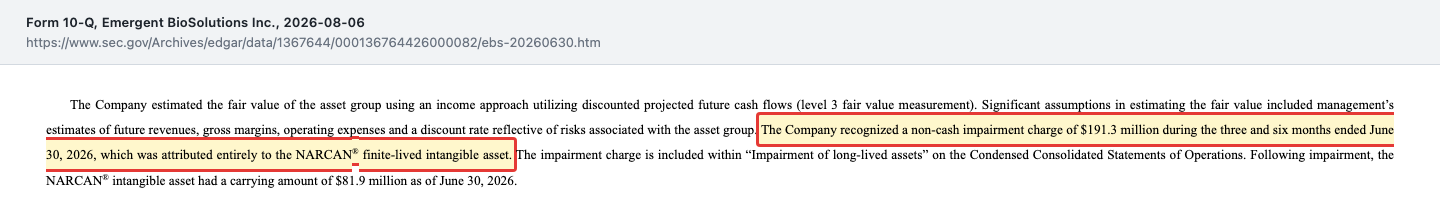
„Nicht zahlungswirksam“ heißt: Es floss kein Geld ab. Die Abschreibung ist das Eingeständnis, dass NARCAN in Zukunft viel weniger Geld bringen wird, als die Bilanz bisher unterstellt hatte. Nach der Abschreibung standen die NARCAN-Rechte noch mit 81,9 Millionen Dollar in der Bilanz, das Eigenkapital fiel von 522,6 Millionen Dollar Ende 2025 auf 341,4 Millionen zum 30. Juni 2026. Vorstandschef Papa formulierte es in der Ergebnismitteilung so: „we are at a critical juncture in our turnaround and transformation, primarily stemming from our naloxone business“ — man stehe an einem kritischen Punkt der Wende, vor allem wegen des Naloxon-Geschäfts.
Unbequeme Wahrheit Nr. 2: Das starke Quartal war vorgezogen
234,3 Millionen Dollar Umsatz im zweiten Quartal 2026, ein Plus von 66 Prozent — das ist die Schlagzeile. Allein die Pocken-Produkte brachten 101,6 Millionen Dollar, 150 Prozent mehr als ein Jahr zuvor; das gesamte Staatsgeschäft wuchs von 58,4 auf 168,0 Millionen Dollar. Wer weiterliest, findet die Erklärung in derselben Mitteilung: Der Sprung kam „primarily driven by accelerated MCM/biodefense contract modifications“, vor allem durch beschleunigte Vertragsänderungen mit der US-Regierung. Die ACAM2000-Lieferung über rund 52,7 Millionen Dollar wurde zum größten Teil schon im Juni ausgeliefert, beim Botulismus-Gegengift BAT kam eine Vertragsänderung über 64,5 Millionen Dollar dazu. Das ist echtes Geschäft — aber Geschäft, das in diesem Quartal statt in späteren gebucht wurde. Am selben Tag senkte die Firma ihre Jahresprognose:
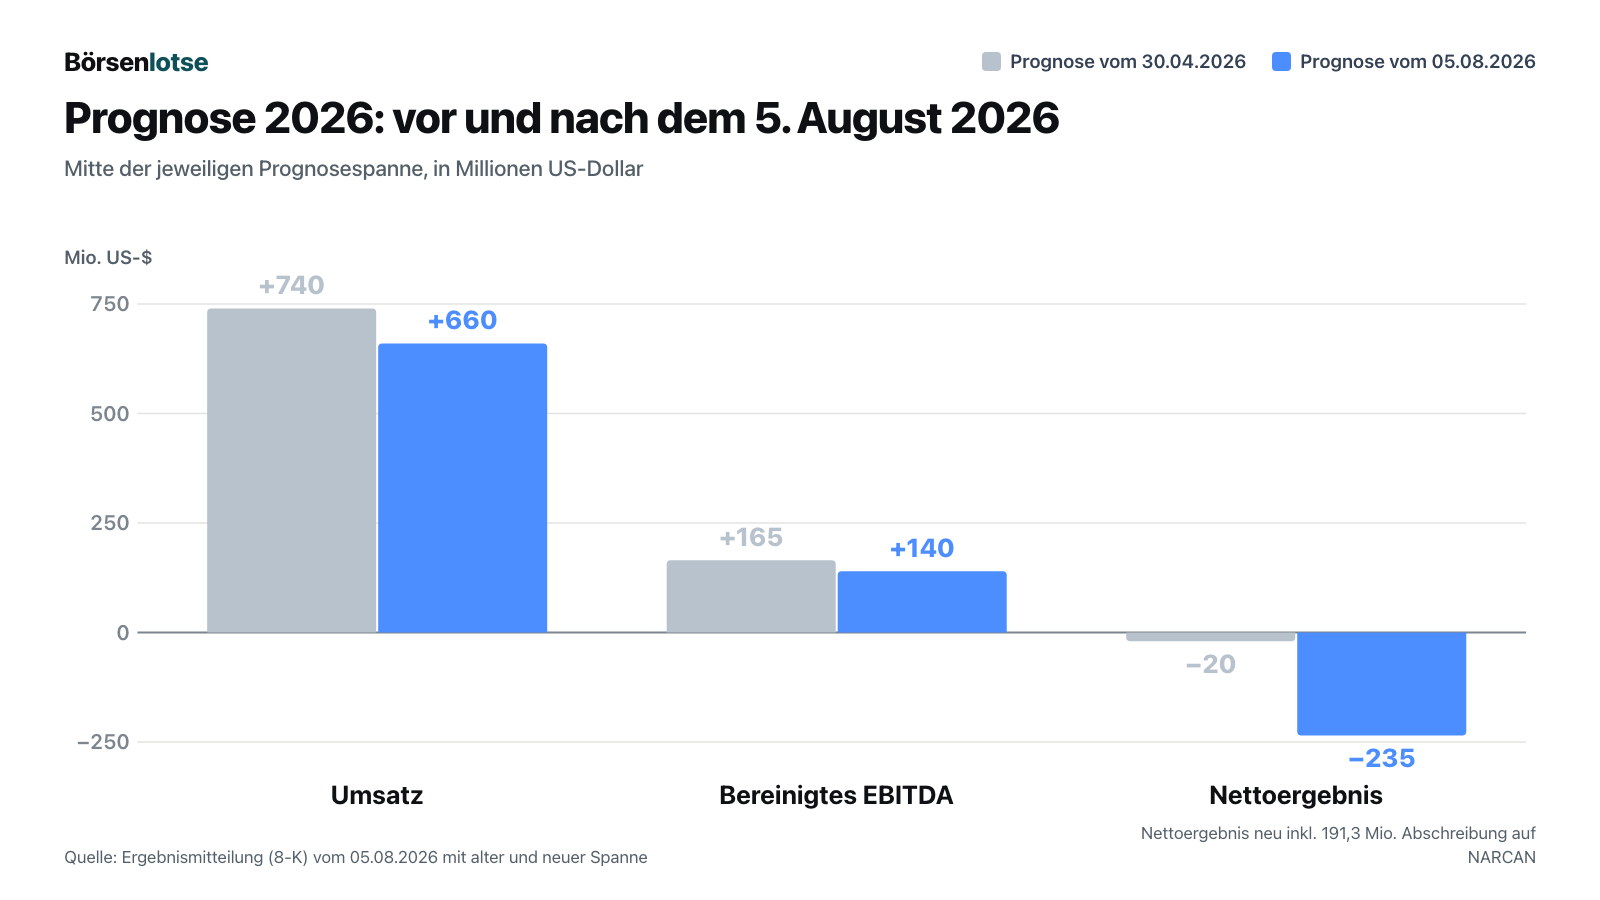
Die Spannen im Wortlaut: Umsatz 645 bis 675 Millionen Dollar statt 720 bis 760 Millionen, Nettoergebnis minus 245 bis minus 225 Millionen statt minus 30 bis minus 10 Millionen, bereinigtes Ergebnis vor Zinsen, Steuern und Abschreibungen (bereinigtes EBITDA) 130 bis 150 Millionen statt 155 bis 175 Millionen (Ergebnismitteilung vom 5. August 2026). Noch deutlicher ist die Prognose für das dritte Quartal: 110 bis 130 Millionen Dollar Umsatz. Im dritten Quartal 2025 waren es 231,1 Millionen (10-Q vom 30. Oktober 2025). Das wäre ungefähr eine Halbierung. Rechne selbst nach: 390,4 Millionen im ersten Halbjahr plus rund 120 Millionen im dritten Quartal lassen für das vierte Quartal noch rund 135 bis 165 Millionen, damit die Jahresspanne erreicht wird.
Ein Wort zu „bereinigt“: Im zweiten Quartal meldete Emergent einen Nettoverlust von 180,2 Millionen Dollar und zugleich einen „bereinigten Gewinn“ von 30,9 Millionen. Bereinigte Zahlen lassen Posten weg, die das Management für nicht wiederkehrend hält — hier vor allem die Abschreibung, aber auch Abschreibungen auf Patente und Rechte, Verluste aus der Kreditablösung und Aktienvergütung. Das kann sinnvoll sein. Es bedeutet aber auch: Die bereinigte Zahl zeigt, was übrig bliebe, wenn nichts schiefginge. Die Schulden werden mit der unbereinigten bezahlt.
Unbequeme Wahrheit Nr. 3: Die Schulden haben ein Datum — August 2028
Zum 30. Juni 2026 hatte Emergent 589,7 Millionen Dollar Schulden: 150,0 Millionen aus einem neuen Bankkredit (Term Loan) mit Laufzeit bis 2031 und 439,7 Millionen aus einer Anleihe mit 3,875 Prozent Zins, fällig am 15. August 2028 (10-Q, Note 9). Dem standen 139,7 Millionen Dollar Kasse gegenüber. Laut Konferenzpräsentation vom 14. September 2026 kaufte die Firma im dritten Quartal Anleihen über 75 Millionen Dollar Nennwert zurück; die Schulden sinken damit rechnerisch auf rund 515 Millionen Dollar. Den genauen Restbetrag und den Kaufpreis zeigt erst der nächste Quartalsbericht. Das Kleingedruckte des neuen Kredits macht aus der Anleihe allerdings eine Frist für die ganze Firma:
„The Term Loan will mature on the first to occur (such date, the “Term Loan Maturity Date”) of (i) April 16, 2031, (ii) the date of acceleration of the Term Loan upon the occurrence and during the continuance of an event of default and (iii) the date that is 91 days prior to the scheduled maturity date of the Senior Unsecured Notes, but solely to the extent that on such date, the aggregate principal amount outstanding under the Notes exceeds $75.0 million and the Company does not have Liquidity (as defined in the Term Loan Agreement) in an amount equal to $75.0 million plus the amount necessary to repay in full the Senior Secured Notes.“
Übersetzung: „Der Term Loan wird fällig zum frühesten der folgenden Termine: (i) 16. April 2031, (ii) dem Tag der vorzeitigen Fälligstellung bei Eintritt und Fortdauer eines Kündigungsgrunds und (iii) dem Tag 91 Tage vor der planmäßigen Fälligkeit der unbesicherten Anleihen — jedoch nur, wenn an diesem Tag mehr als 75,0 Millionen Dollar Anleihen ausstehen und das Unternehmen keine Liquidität in Höhe von 75,0 Millionen Dollar zuzüglich des Betrags hat, der zur vollständigen Rückzahlung der Anleihen nötig ist.“
— Emergent BioSolutions Inc., SEC-Quartalsbericht 10-Q für das zweite Quartal 2026, Note 9
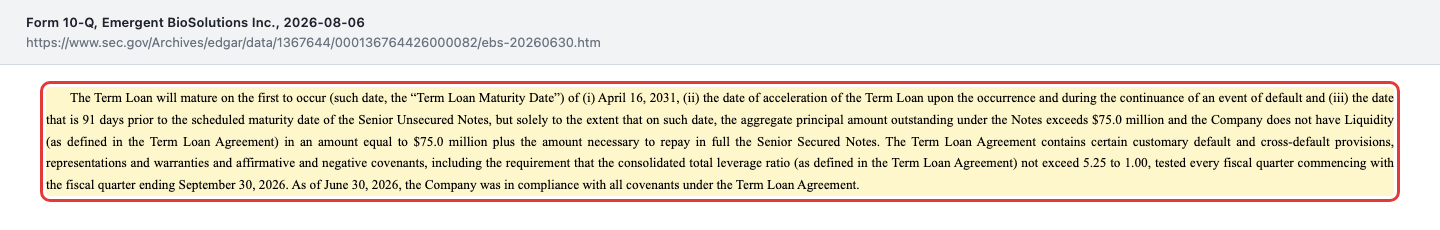
Ein Detail am Rande: Am Satzende spricht das Original von „Senior Secured Notes“, obwohl im übrigen Absatz von den unbesicherten Anleihen (Senior Unsecured Notes) die Rede ist — so steht es im Quartalsbericht. Übersetzt heißt das: Der Kredit läuft nur dann bis 2031, wenn Emergent die Anleihe bis Mai 2028 weitgehend abgelöst hat oder genug Geld bereithält. Auch die Kreditlinie der Bank Wells Fargo endet laut Note 9 am 17. Mai 2028, falls dann noch Anleihen ausstehen; ihr Rahmen lag zum 30. Juni 2026 bei 50 Millionen Dollar, Ende 2025 waren es 100 Millionen. Wie ein Hauskredit, bei dem die Bank sagt: Die Laufzeit gilt nur, solange du den Autokredit vorher zurückzahlst. Ab dem Quartal zum 30. September 2026 darf die Verschuldung außerdem das 5,25-Fache einer vertraglich definierten Gewinngröße nicht übersteigen. Zum 30. Juni 2026 hielt Emergent alle Auflagen ein, und laut Präsentation lag das Verhältnis von Nettoschulden zum bereinigten EBITDA der letzten zwölf Monate bei 1,9. Diese zwölf Monate enthalten aber das starke dritte Quartal 2025 mit 231,1 Millionen Dollar Umsatz — wird es durch das schwächere dritte Quartal 2026 ersetzt, steigt die Kennzahl. Merke: Die Frage ist nicht, ob Emergent heute zahlen kann, sondern ob 2027 genug Geld übrig ist, um 2028 die Anleihe zu bedienen.
Unbequeme Wahrheit Nr. 4: Fünf Sparprogramme in vier Jahren
Am 5. August 2026 kündigte Emergent ein neues Sparprogramm an. In der Pflichtmeldung heißt es:
„These strategic actions will lead to a reduction of the Company’s current workforce by approximately 93 employees across all areas of the Company and the elimination of approximately 21 positions that are currently vacant, as well as the closure of wet laboratories in Gaithersburg, Maryland.“
Übersetzung: „Diese strategischen Maßnahmen führen zu einem Abbau der derzeitigen Belegschaft um rund 93 Beschäftigte in allen Bereichen des Unternehmens und zur Streichung von rund 21 derzeit unbesetzten Stellen sowie zur Schließung von Laboren in Gaithersburg, Maryland.“
— Emergent BioSolutions Inc., Pflichtmeldung 8-K vom 5. August 2026, Item 2.05
Die Firma rechnet mit Kosten von 10 bis 11,5 Millionen Dollar und mit rund 40 Millionen Dollar Einsparung im Jahr. Das allein wäre unauffällig. Auffällig ist die Reihe: Der Geschäftsbericht 2025 listet vier frühere Programme auf — im Januar 2023 rund 125 Stellen, im August 2023 rund 400, im Mai 2024 rund 300 und im August 2024 rund 70 Stellen. Mit dem neuen Programm sind es fünf Sparrunden seit Januar 2023 und zusammen rund 990 abgebaute Arbeitsplätze von Beschäftigten — die zusätzlich gestrichenen offenen Stellen nicht mitgezählt —, mehr als die rund 900 Menschen, die Ende 2025 noch für Emergent arbeiteten. Gleichzeitig entfällt die Stelle des medizinischen Leiters und Forschungschefs; Forschung, Geschäftsentwicklung und Strategie werden in einer neuen „Growth“-Einheit zusammengelegt.
Sparen ist keine Schande, und die Firma steht heute schlanker da als 2022. Aber jede dieser Runden sollte laut Firma die Kosten senken oder die Finanzlage stärken, und jede wurde von der nächsten überholt. Merke: Ein Umbau, der jedes Jahr neu beginnt, ist kein Umbau, sondern ein Zustand. Und Forschung, die zusammengestrichen wird, fehlt später bei den Produkten, die NARCAN ersetzen sollen.
Bewertung: rund 371 Millionen Dollar Börsenwert zum 5. Oktober 2026
Beim Schlusskurs von 7,24 Dollar am 5. Oktober 2026 und 51,27 Millionen Aktien (10-Q-Deckblatt, Stand 30. Juli 2026) war Emergent rund 371 Millionen Dollar wert. Rechnet man die Nettoschulden vom 30. Juni 2026 (450,0 Millionen Dollar) dazu, kostet die ganze Firma rund 821 Millionen Dollar (eigene Rechnung). Der Börsenwert entspricht rund dem 0,5-Fachen des Umsatzes der letzten zwölf Monate (770,2 Millionen Dollar), der Unternehmenswert rund dem 1,1-Fachen dieses Umsatzes und rund dem 5,9-Fachen des bereinigten EBITDA, das die Firma für 2026 erwartet (Mitte der Spanne: 140 Millionen Dollar). Für eine Firma mit Gewinn wäre das wenig. Das Eigenkapital lag zum 30. Juni 2026 bei 341,4 Millionen Dollar, also bei rund 6,66 Dollar je Aktie — der Kurs liegt knapp darüber. Einen sinnvollen Kurs-Gewinn-Faktor gibt es wegen des Verlusts nicht.
Billig heißt hier: Die Börse rechnet mit einem schrumpfenden Geschäft und schweren Jahren bis 2028. Die drei Analysten, die die Aktie laut Fundamentaldaten beobachten, sind sich uneinig — zwei raten zum Kauf, einer zum Verkauf, das durchschnittliche Kursziel liegt bei 11 Dollar (Stand 6. Oktober 2026). Bei drei Stimmen ist das kein Konsens, sondern eine Stichprobe. Zwei Dinge können die Rechnung verschieben: Die Firma kaufte im ersten Halbjahr 2026 für rund 18 Millionen Dollar eigene Aktien zurück, die Aktienzahl sank von 52,1 auf 51,3 Millionen. Und es gibt Optionsscheine der früheren Kreditgeber auf 2,5 Millionen Aktien zu 9,88 und 15,72 Dollar, gültig bis 30. August 2029 (10-K 2025) — sie würden die Aktionäre erst bei deutlich höheren Kursen verwässern.
Chancen und Risiken auf einen Blick
Was für Emergent BioSolutions spricht:
- Ein Staatsgeschäft mit wenigen Konkurrenten: Pocken-, Milzbrand- und Botulismus-Mittel, die Regierungen einlagern müssen; im ersten Halbjahr 2026 stieg dieser Umsatz um 25 Prozent auf 269,8 Millionen Dollar, rund 20 Prozent davon international.
- Neue Aufträge nach dem Quartal: eine Vertragsänderung über rund 24 Millionen Dollar für den Milzbrand-Impfstoff CYFENDUS (8-K vom 1. September 2026).
- Die Schulden sinken: Schulden von 700,0 Millionen Dollar (30. Juni 2025) auf 589,7 Millionen (30. Juni 2026), danach 75 Millionen Dollar Anleihen zurückgekauft; operativer Mittelzufluss 2025 170,6 Millionen Dollar.
- Niedrige Bewertung: Börsenwert rund das 0,5-Fache des Umsatzes und knapp über dem Buchwert; rund 40 Millionen Dollar jährliche Einsparung aus dem neuen Sparprogramm angekündigt.
Was dagegen spricht:
- NARCAN schrumpft gegen kostenlose Konkurrenz: Umsatz 2025 minus 43 Prozent, 191,3 Millionen Dollar Abschreibung im zweiten Quartal 2026, Bruttomarge des Segments 13 Prozent.
- Abhängigkeit vom Bestellkalender der US-Regierung (46 Prozent des Umsatzes 2025, Tendenz steigend); das starke zweite Quartal war vorgezogen, für das dritte Quartal 2026 sind nur 110 bis 130 Millionen Dollar Umsatz angekündigt.
- Eine Anleihe über zuletzt 439,7 Millionen Dollar (30. Juni 2026), fällig im August 2028, an die die Laufzeit des neuen Kredits gekoppelt ist; Verschuldungsgrenze ab dem dritten Quartal 2026.
- Fünf Sparprogramme seit Januar 2023, der Forschungschef geht, Eigenkapital von 522,6 auf 341,4 Millionen Dollar gesunken; der Gewinn 2025 stammte zu großen Teilen aus Einmalerträgen früherer Verkäufe (Meilensteine, Werk Bayview).
Ein menschliches Fazit
Zurück zur Verfügbarkeitsfalle. Die Bilder, mit denen Emergent um Anleger wirbt — Ebola im Kongo, KI-Biowaffen, Geheimdienstberichte —, sind real und leicht abrufbar. Sie erklären, warum Regierungen Pocken- und Milzbrand-Impfstoffe einlagern. Sie erklären nicht, warum NARCAN gegen ein Gratis-Produkt verliert, warum der Schwung des zweiten Quartals im dritten schon fehlt und wer im August 2028 die Anleihe bezahlt. Die Firma ist kein Pleitefall: Sie hat positives Eigenkapital, verdient im Staatsgeschäft gutes Geld, baut Schulden ab und hält ihre Kreditauflagen ein. Aber sie ist eine Wette darauf, dass das Staatsgeschäft schneller wächst, als NARCAN schrumpft, und dass bis 2028 genug Geld zusammenkommt. Frag dich deshalb nicht, wie gefährlich die Welt ist, sondern ob Emergent bis Mai 2028 genug verdient, um die Anleihe von 2028 abzulösen. Die nächste Gelegenheit, das zu prüfen, ist der Quartalsbericht zum dritten Quartal 2026: Er zeigt den Umsatz gegen die Spanne von 110 bis 130 Millionen Dollar, den restlichen Anleihebetrag nach dem Rückkauf und die erste Prüfung der Verschuldungsgrenze. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Emergent BioSolutions Inc. — Quartalsbericht 10-Q für das zweite Quartal 2026 (6. August 2026; jüngster Periodenbericht: Abschreibung NARCAN, Schulden und Kreditbedingungen, Restrukturierung, Liquidität, Aktienzahl)
- Emergent BioSolutions Inc. — Pflichtmeldung 8-K vom 5. August 2026 (Sparprogramm, Abgang des Forschungschefs) mit Ergebnismitteilung zum zweiten Quartal 2026 (Anlage 99.1): Quartalszahlen, Segmente, gesenkte Prognose
- Emergent BioSolutions Inc. — Geschäftsbericht 10-K für 2025 (27. Februar 2026): Geschäftsbeschreibung, Mitarbeiter, Risikofaktoren (Generika, Teva), Jahreszahlen, Kundenanteil der US-Regierung, Sparprogramme, Optionsscheine
- Emergent BioSolutions Inc. — Geschäftsbericht 10-K für 2024 (4. März 2025) und Quartalsbericht 10-Q für das dritte Quartal 2025 (30. Oktober 2025)
- Emergent BioSolutions Inc. — Pflichtmeldungen 8-K vom 1. September 2026 (CYFENDUS-Auftrag) und vom 14. September 2026 (Konferenzpräsentation: Anleiherückkauf, Naloxon-Markt, KI-Folie)
- Insider-Meldung Form 4 vom 5. Oktober 2026 und Beteiligungsmeldung SC 13G vom 14. August 2026, abrufbar über die SEC-Datenbank EDGAR
- Umsatz und Nettoergebnis 2019 bis 2025: XBRL-Kennzahlen der SEC aus den Geschäftsberichten. Schlusskurse und Handelsvolumen bis 5. Oktober 2026 (Kursanker 7,24 Dollar), Analystenstimmen und Kursziel: Quelle: Fundamentaldaten. Börsenwert, Unternehmenswert und Bewertungsfaktoren selbst berechnet.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1.773,6 | 1.117,5 | 1.049,3 | 1.043,6 | 742,9 |
| Betriebsergebnis (EBIT) | 341,4 | -170,0 | -726,4 | -108,7 | 110,2 |
| Nettogewinn | 219,5 | -211,6 | -760,5 | -190,6 | 52,6 |
| Nettomarge | 12,4 % | -18,9 % | -72,5 % | -18,3 % | 7,1 % |
| Gewinn je Aktie | 4,06 $ | -4,22 $ | -14,85 $ | -3,60 $ | 0,93 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Staatsgeschäft (MCM) positiv
- Pocken-, Milzbrand- und Botulismus-Mittel mit wenigen Konkurrenten; Umsatz im ersten Halbjahr 2026 +25 % auf 269,8 Mio. $, im zweiten Quartal 168,0 Mio. $; neuer CYFENDUS-Auftrag über rund 24 Mio. $ (01.09.2026).
- NARCAN negativ
- Umsatz 2025 −43 % auf 226,1 Mio. $, Bruttomarge im zweiten Quartal 2026 13 % (Vorjahr 32 %), 191,3 Mio. $ Abschreibung; Teva gibt Naloxon 10 bis 15 Jahre kostenlos an Bundesstaaten ab.
- Ertragsqualität negativ
- Gewinn 2025 (52,6 Mio. $) zu großen Teilen aus Meilensteinzahlungen (50,0 Mio. $) und dem Werksverkauf Bayview; das starke Q2 2026 enthielt vorgezogene Staatsaufträge, für Q3 2026 sind 110–130 Mio. $ Umsatz angekündigt (Vorjahr 231,1 Mio. $).
- Bilanz und Schulden neutral
- Schulden von 700,0 auf 589,7 Mio. $ gesenkt (30.06.2025 bis 30.06.2026), weitere 75 Mio. $ Anleihen im dritten Quartal zurückgekauft; aber die Anleihe ist im August 2028 fällig und an die Laufzeit des Term Loan gekoppelt, Verschuldungsgrenze ab Q3 2026.
- Bewertung neutral
- Rund 371 Mio. $ Börsenwert (rund 0,5-faches des Umsatzes) und rund 821 Mio. $ Unternehmenswert (rund 5,9-faches des erwarteten bereinigten EBITDA) zum 05.10.2026, knapp über dem Buchwert von 6,66 $ je Aktie.
Emergent BioSolutions besteht aus zwei Geschäften, die in entgegengesetzte Richtungen laufen: Impfstoffe und Gegenmittel für Regierungen wachsen, das Nasenspray NARCAN schrumpft unter Gratis-Konkurrenz und kostete im zweiten Quartal 2026 eine Abschreibung von 191,3 Millionen Dollar. Die Prognose für 2026 wurde gesenkt, das dritte Quartal soll nur halb so viel Umsatz bringen wie im Vorjahr, und die Anleihe über zuletzt 439,7 Millionen Dollar wird im August 2028 fällig. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil eine wesentliche operative Frage offen ist: Ob das Staatsgeschäft den Wegfall von NARCAN ausgleicht, ist nicht bewiesen — das Ergebnis hängt an unregelmäßigen Bestellungen einer einzigen Regierung, und der Gewinn 2025 stammte zu großen Teilen aus Einmalposten. Rot haben wir geprüft und verworfen: Das Eigenkapital ist positiv (341,4 Millionen Dollar zum 30. Juni 2026), der operative Mittelzufluss war 2025 und im ersten Halbjahr 2026 positiv, die Kreditauflagen wurden eingehalten, und der für 2026 erwartete Zinsaufwand von rund 40 Millionen Dollar (Annahme der Prognose vom 5. August 2026) ist durch das erwartete bereinigte EBITDA von 130 bis 150 Millionen gedeckt — nach Investitionen von rund 17 Millionen Dollar und Steuern bleibt allerdings deutlich weniger Spielraum. Die Anleihe von 2028 ist der Prüfstein: Bleibt das Staatsgeschäft schwach und NARCAN fällt weiter, wird aus der offenen Frage ein Substanzrisiko. Ob die Aktie zu 7,24 Dollar (5. Oktober 2026) diesen Unsicherheiten einen vernünftigen Preis gibt, beantwortet diese Einstufung nicht. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 6. Oktober 2026 auf Basis des Quartalsberichts 10-Q vom 6. August 2026 (jüngster Periodenbericht), der Ergebnismitteilung und der Pflichtmeldung zum Sparprogramm vom 5. August 2026, der Geschäftsberichte 10-K für 2025 und 2024, des 10-Q zum dritten Quartal 2025 sowie aller Meldungen bis 5. Oktober 2026 (8-K vom 1. und 14. September 2026, SC 13G, Form 3, Form 144, Form 4). Anlass war der hauseigene Reddit-Hype-Scanner Anfang Oktober 2026.
- Umsatz und Nettoergebnis 2019 bis 2025 aus den XBRL-Kennzahlen der SEC; der Anleiherückkauf über 75 Millionen Dollar im dritten Quartal 2026 stammt aus der Konferenzpräsentation vom 14. September 2026 (8-K, Anlage 99.1), Restbetrag und Kaufpreis meldet erst der nächste Quartalsbericht.
- Kursanker ist der Schlusskurs von 7,24 US-Dollar am 05.10.2026 (Quelle: Fundamentaldaten). Börsenwert selbst berechnet (51,27 Mio. Aktien × 7,24 USD); Gegenprobe mit dem Verkaufskurs aus der Form-4-Meldung vom 05.10.2026 (Verkauf am 01.10.2026 zu durchschnittlich 6,53 USD). Unternehmenswert = Börsenwert plus Nettoschulden vom 30.06.2026 (450,0 Mio. USD), eigene Rechnung.
Aktien-Wächter
Diese Analyse ist Stand 6. Oktober 2026. Was sich seitdem bei EBS geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Emergent Biosolutions Inc (EBS) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Emergent BioSolutions aus Gaithersburg (Maryland) stellt Impfstoffe und Medikamente gegen Bioterror- und Seuchenerreger her, etwa gegen Pocken, Milzbrand und Botulismus, die vor allem die US-Regierung einlagert. Dazu verkauft die Firma das Naloxon-Nasenspray NARCAN gegen Opioid-Überdosen. 2025 lag der Umsatz bei 742,9 Millionen Dollar, rund 900 Menschen arbeiteten für die Firma.
Weil NARCAN deutlich weniger Geld bringt als erwartet. Generika von Teva, Padagis und Amneal, kostenlose Lieferungen von Teva an mehrere Bundesstaaten und neue Konkurrenzprodukte drücken Preise und Mengen. Im zweiten Quartal 2026 prüfte Emergent den Wert der NARCAN-Rechte und senkte ihn um 191,3 Millionen Dollar auf 81,9 Millionen. Geld floss dabei nicht ab.
Zum 30. Juni 2026 hatte Emergent 589,7 Millionen Dollar Schulden: 150 Millionen aus einem Bankkredit bis 2031 und 439,7 Millionen aus einer Anleihe mit 3,875 Prozent Zins, fällig am 15. August 2028. Die Kasse betrug 139,7 Millionen Dollar. Im dritten Quartal 2026 kaufte die Firma laut Präsentation Anleihen über 75 Millionen Dollar zurück.
Am 5. August 2026 senkte Emergent die Umsatzprognose von 720 bis 760 auf 645 bis 675 Millionen Dollar, vor allem wegen des schrumpfenden NARCAN-Geschäfts, für das die Firma 20 bis 25 Prozent weniger Umsatz erwartet. Außerdem wurden Staatsaufträge ins zweite Quartal vorgezogen. Für das dritte Quartal 2026 erwartet die Firma nur 110 bis 130 Millionen Dollar Umsatz.
Bisher wenig. In der Ergebnismitteilung vom 5. August 2026 sagt die Firma, sie strebe eine Zusammenarbeit mit KI-Partnern bei der Vorsorge gegen Bioterror an; ein Vertrag oder Umsatz ist nicht gemeldet. Im Geschäftsbericht 2025 nennt Emergent den eigenen KI-Einsatz begrenzt und in einem frühen Stadium. Unsere KI-Einstufung lautet deshalb „neutral“.
Beim Schlusskurs von 7,24 Dollar am 5. Oktober 2026 und 51,27 Millionen Aktien war Emergent rund 371 Millionen Dollar wert. Mit den Nettoschulden von 450 Millionen Dollar (30. Juni 2026) kostet die ganze Firma rund 821 Millionen Dollar, rund das 5,9-Fache des für 2026 erwarteten bereinigten EBITDA.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.