US Antimony: Ein Rüstungsvertrag über bis zu 245 Millionen — und eine Umsatzprognose, die um bis zur Hälfte gesenkt wurde
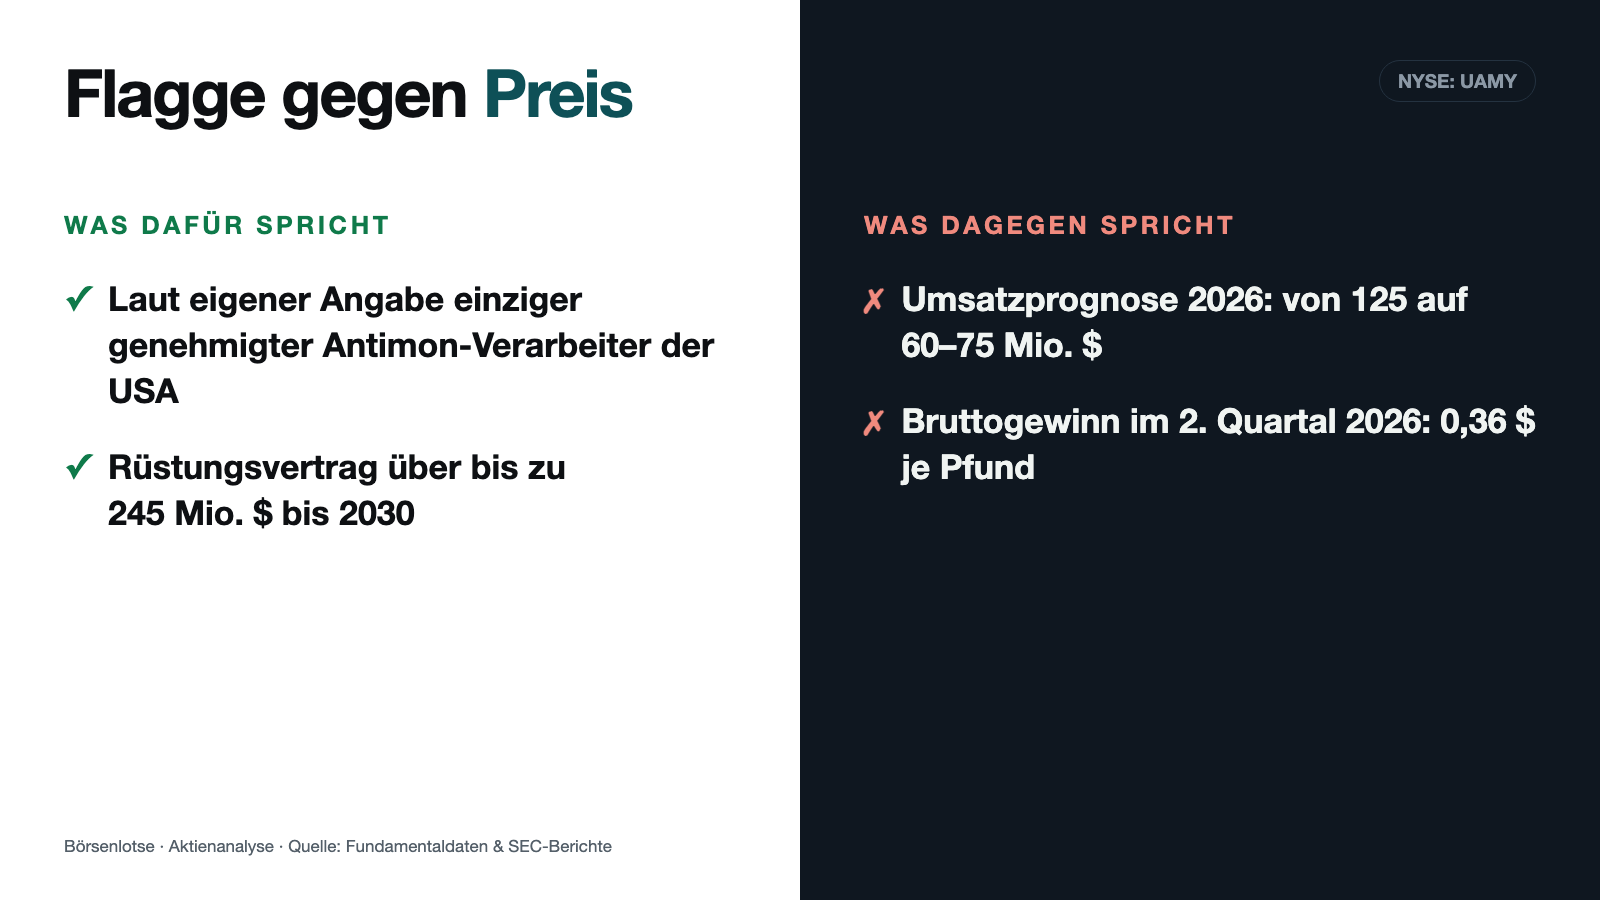
United States Antimony ist nach eigener Angabe der einzige genehmigte Antimon-Verarbeiter der USA, hat seit September 2025 einen Liefervertrag mit der Rüstungsreserve des Pentagons (erste Lieferungen im Juni 2026) und bekam 2026 einen Zuschuss aus dem Kriegsministerium. Das klingt nach einer Aktie, die gar nicht verlieren kann — und genau das ist die Flaggen-Falle: Seit Oktober 2025 hat die Aktie rund 77 Prozent verloren. Die Berichte an die US-Börsenaufsicht SEC zeigen etwas anderes: Im zweiten Quartal 2026 blieben vom Verkaufspreis je Pfund Antimon 36 Cent Bruttogewinn, die Umsatzprognose für 2026 fiel von 125 auf 60 bis 75 Millionen US-Dollar, und bezahlt wird der Ausbau seit 2025 vor allem mit neuen Aktien. Wir lesen nach, was die Flagge wert ist, wenn der Preis in China gemacht wird.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 9. Oktober 2026
- Schlusskurs
- 3,70 $ -1,10 %
- Marktkapitalisierung
- 0,5 Mrd. $
- Wachstums-Score
- 6/10
- AAQS
- 5/10
Kursentwicklung seit 5. Oktober 2026: -6,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 3,70 $ bis 17,50 $ · Letzter Kurs: 3,70 $ (Stand: 9. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die sich besonders gut anfühlt, weil sie nach Patriotismus und Vernunft zugleich klingt: die Flaggen-Falle. Sie geht so: Ein Rohstoff ist „kritisch“, China dominiert den Markt, das Pentagon kauft ein, und Washington schießt Fördergeld zu. Der Kopf zieht daraus einen bequemen Schluss: „Wenn der Staat diese Firma braucht, kann die Aktie gar nicht schiefgehen.“ Die Falle liegt darin, dass zwei verschiedene Fragen zu einer verschmelzen — ob ein Unternehmen wichtig ist und ob es Geld verdient.
United States Antimony (NYSE: UAMY) ist ein anschauliches Beispiel für diese Verwechslung. Die Aktie schloss am 14. Oktober 2025 bei 17,47 US-Dollar und am 5. Oktober 2026 bei 3,95 US-Dollar. Machen wir einen Deal: Wir lassen die Flagge kurz im Schrank und lesen, was das Unternehmen selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) zum 31. März und zum 30. Juni 2026 und die Pflichtmitteilungen (8-K) bis Anfang Oktober 2026. Für falsche Angaben in diesen Berichten drohen Strafen — das macht sie zur verlässlichsten Quelle, die wir haben. Und sie beantworten die Frage, um die es hier geht: Was ist ein strategisch wichtiger Lieferant wert, wenn der Preis seines Produkts woanders gemacht wird?
Was US Antimony eigentlich macht — eine Schmelzhütte, die vor allem fremdes Erz veredelt
Die United States Antimony Corporation begann 1970 mit Antimonabbau in Montana. In den 1980er-Jahren endete der Bergbau, weil importiertes Erz billiger war; seitdem lebt das Unternehmen vor allem davon, angekauftes Erz zu veredeln. Heute ist es eine Gesellschaft nach texanischem Recht mit Sitz in Dallas und hatte zum 31. Dezember 2025 100 Vollzeitkräfte, überwiegend in Montana, Idaho und Mexiko.
Antimon ist ein unscheinbares Metall mit wichtigen Aufgaben: Als Antimonoxid macht es Kunststoffe, Textilien und Farben schwer entflammbar, als Metall steckt es in Batterien, Lagern und Munition, als Antimontrisulfid im Zündsatz von Patronen. Übersetzt in ein Alltagsbild: USAC ist eine Art Raffinerie. Erz kommt mit Verunreinigungen und zu wenig Antimon an; in Thompson Falls (Montana) und zwei Hütten in Mexiko wird es gereinigt und auf rund 71,4 Prozent (Trisulfid), 83 Prozent (Oxid) oder 99,65 Prozent (Metall) angereichert. Aus dem Erz für Montana fallen nebenbei Gold und Silber an, die an den Erzlieferanten zurückverkauft werden. Das zweite Standbein ist Zeolith aus Preston (Idaho), ein Mineral, das wie ein Schwamm Ammonium und Schwermetalle bindet — für Wasserfilter, Tierfutter und Bodenverbesserer.
Seit 2024 kauft USAC Schürfrechte in Alaska, Montana und Ontario, darunter das Wolframprojekt Fostung. Laut Quartalsbericht zum 30. Juni 2026 lief dort 2026 bislang kein umsatzbringender Betrieb, nur Erkundung und begrenzter Abbau an der Oberfläche. Das Unternehmen beschreibt seine Stellung selbst so:
„We are the only U.S. domestic operating, permitted processor of antimony products.“
Übersetzung: „Wir sind der einzige in den USA betriebene, genehmigte Verarbeiter von Antimonprodukten.“
— United States Antimony Corporation, SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2 „Description of Business“
Diese Stellung hat Washington belohnt. Im September 2025 bekam USAC einen fünfjährigen Rahmenvertrag ohne Ausschreibung von der Defense Logistics Agency (DLA), die die strategische Rohstoffreserve der USA verwaltet. Im März 2026 bewilligte das US-Kriegsministerium (Department of War) nach dem Defense Production Act einen an Meilensteine gebundenen Zuschuss über bis zu 27,0 Millionen US-Dollar; davon sind 16,2 Millionen fest gebunden, 12,8 Millionen flossen im April 2026. Damit ist das Spannungsfeld dieser Analyse benannt: US Antimony ist strategisch gewollt — aber ob das Unternehmen Geld verdient, entscheidet der Weltmarktpreis für Antimon, und den setzt nicht Washington.
Die Firmengeschichte für Anleger
-
1970
Start als Antimon-Bergbau in Montana
In den 1980ern endet der eigene Abbau, weil Importerz billiger ist. Für Aktionäre hieß das: Jahrzehntelang lebte die Firma von fremdem Erz und dem Weltmarktpreis.
-
2025
DLA-Vertrag und 110 Millionen frisches Kapital
Im September 2025 kommt der Rahmenvertrag über bis zu 245 Mio. US-Dollar; 2025 fließen 110 Mio. aus Aktien und Optionsscheinen zu. Am 14.10.2025 schließt die Aktie bei 17,47 US-Dollar.
-
2026
NYSE, Zuschuss und gekappte Prognose
Im März 2026 Wechsel an die NYSE und bis zu 27 Mio. Zuschuss aus Washington; am 11.08.2026 sinkt die Umsatzprognose von 125 auf 60–75 Mio. US-Dollar, die Aktie fällt an einem Tag um rund 24 Prozent.
Wie die Aktie auf unseren Tisch kam
Kein Kennzahlen-Scanner hat US Antimony gemeldet, sondern die Aufmerksamkeit anderer Anleger: Unser hauseigener Reddit-Hype-Scanner hat den Ticker aufgegriffen. Laut ApeWisdom kam UAMY am 6. Oktober 2026 auf 2 Erwähnungen in 24 Stunden und Rang 181, nach Rang 562 am Vortag. Das ist kein Sturm, eher ein Flüstern — und genau deshalb lohnt der Blick: Die Aktie hat seit ihrem Schlusshoch von 17,47 US-Dollar (14. Oktober 2025) rund 77 Prozent verloren, und in Foren taucht sie meist mit der Flagge im Gepäck auf.
Der größte Einzelschlag kam nach den Halbjahreszahlen: Am 11. August 2026 schloss die Aktie bei 6,58 US-Dollar, am Tag nach der Prognosesenkung bei 4,97 US-Dollar — ein Minus von rund 24 Prozent an einem Tag. Seitdem bröckelt der Kurs weiter. Merke dir den Satz: Ein Rohstoff kann kritisch sein, ohne dass der Lieferant profitabel ist.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was Respekt verdient. 2025 war das umsatzstärkste Jahr seit mindestens 2019: 39,3 Millionen US-Dollar, plus 163 Prozent, der Bruttogewinn stieg von 3,5 auf 9,9 Millionen. Die Bilanz ist durch die Kapitalerhöhungen dick gepolstert und praktisch frei von Finanzschulden (0,3 Millionen US-Dollar Gerätefinanzierung): Zum 30. Juni 2026 standen 190,6 Millionen US-Dollar Vermögen nur 9,6 Millionen Verbindlichkeiten gegenüber, das Eigenkapital lag bei 181,0 Millionen. Das Zeolith-Geschäft wächst: Im zweiten Quartal 2026 stieg sein Umsatz um 110 Prozent auf 1,9 Millionen. Und die Thompson-Falls-Erweiterung ist nach Angaben des Unternehmens im Wesentlichen fertig.
Jetzt aber die lange Linie — Umsatz und Ergebnis seit 2021:
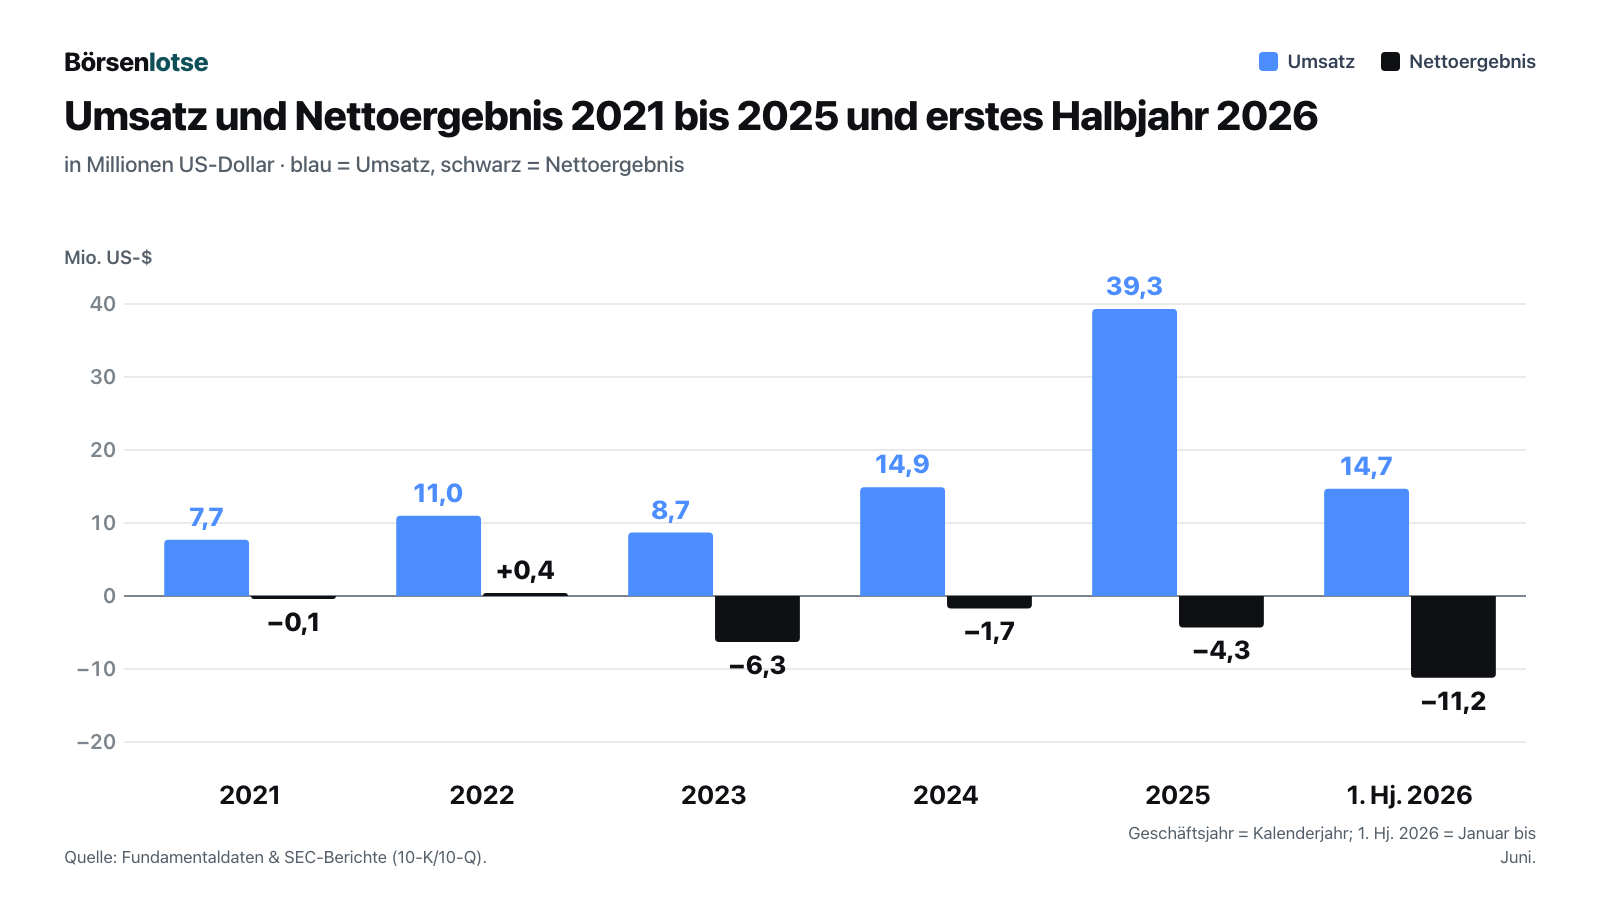
Die Zahlen im Einzelnen: Umsatz 7,7 Millionen US-Dollar (2021), 11,0 Millionen (2022), 8,7 Millionen (2023), 14,9 Millionen (2024), 39,3 Millionen (2025); Nettoergebnis minus 0,1, plus 0,4, minus 6,3, minus 1,7 und minus 4,3 Millionen. Selbst im Rekordjahr 2025 reichte der Bruttogewinn nicht: Die Betriebskosten stiegen von 5,9 auf 18,3 Millionen, darunter 7,1 Millionen aktienbasierte Vergütung — Gehalt in Form von Aktien und Optionen, das kein Geld kostet, aber den Kuchen der Aktionäre verkleinert. Im ersten Halbjahr 2026 standen 14,7 Millionen Umsatz einem Verlust von 11,2 Millionen gegenüber. Merke dir das Bild: Der Umsatz ist mit dem Antimonpreis geklettert — die Kosten mit dem Ausbau. Ein Gewinn ist dabei bisher nicht herausgekommen.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Gewinn je Pfund hängt am Weltmarkt — und der Weltmarkt hat gedreht
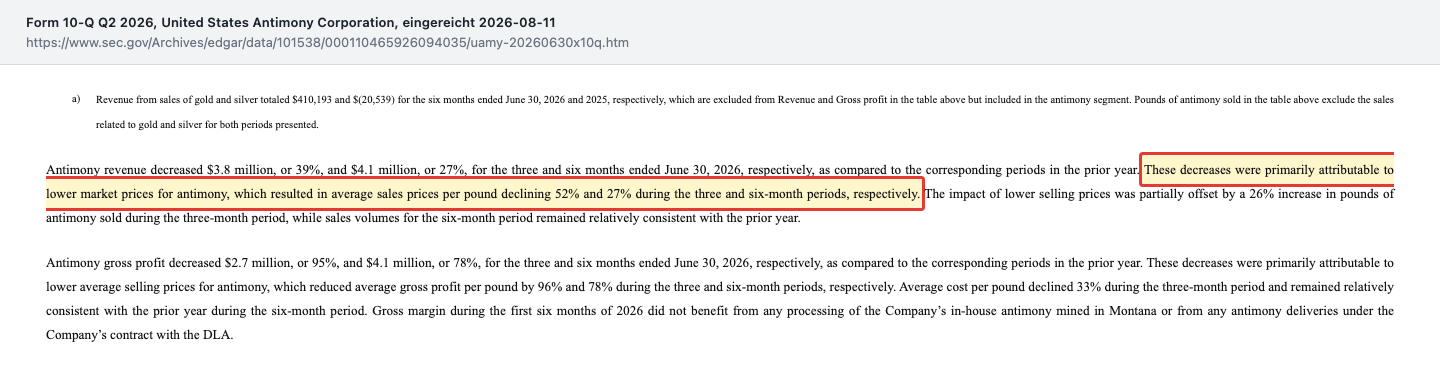
2025 hat USAC nicht mehr Antimon verkauft als 2024, sondern weniger: 1.408.513 Pfund nach 1.459.557. Der ganze Sprung kam vom Preis. Der Durchschnittspreis je Pfund stieg von 7,61 auf 25,12 US-Dollar, und mit ihm der Gewinn. 2026 läuft derselbe Film rückwärts. Der Quartalsbericht zum 30. Juni 2026 sagt es ohne Umschweife:
„These decreases were primarily attributable to lower market prices for antimony, which resulted in average sales prices per pound declining 52% and 27% during the three and six-month periods, respectively.“
Übersetzung: „Diese Rückgänge waren in erster Linie auf niedrigere Marktpreise für Antimon zurückzuführen, wodurch die durchschnittlichen Verkaufspreise je Pfund im Dreimonats- bzw. Sechsmonatszeitraum um 52 Prozent bzw. 27 Prozent fielen.“
— United States Antimony Corporation, SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2 MD&A, Segment Antimon
Was das je Pfund bedeutet, zeigt die Grafik: Verkaufspreis und Kosten liegen im zweiten Quartal 2026 fast aufeinander.
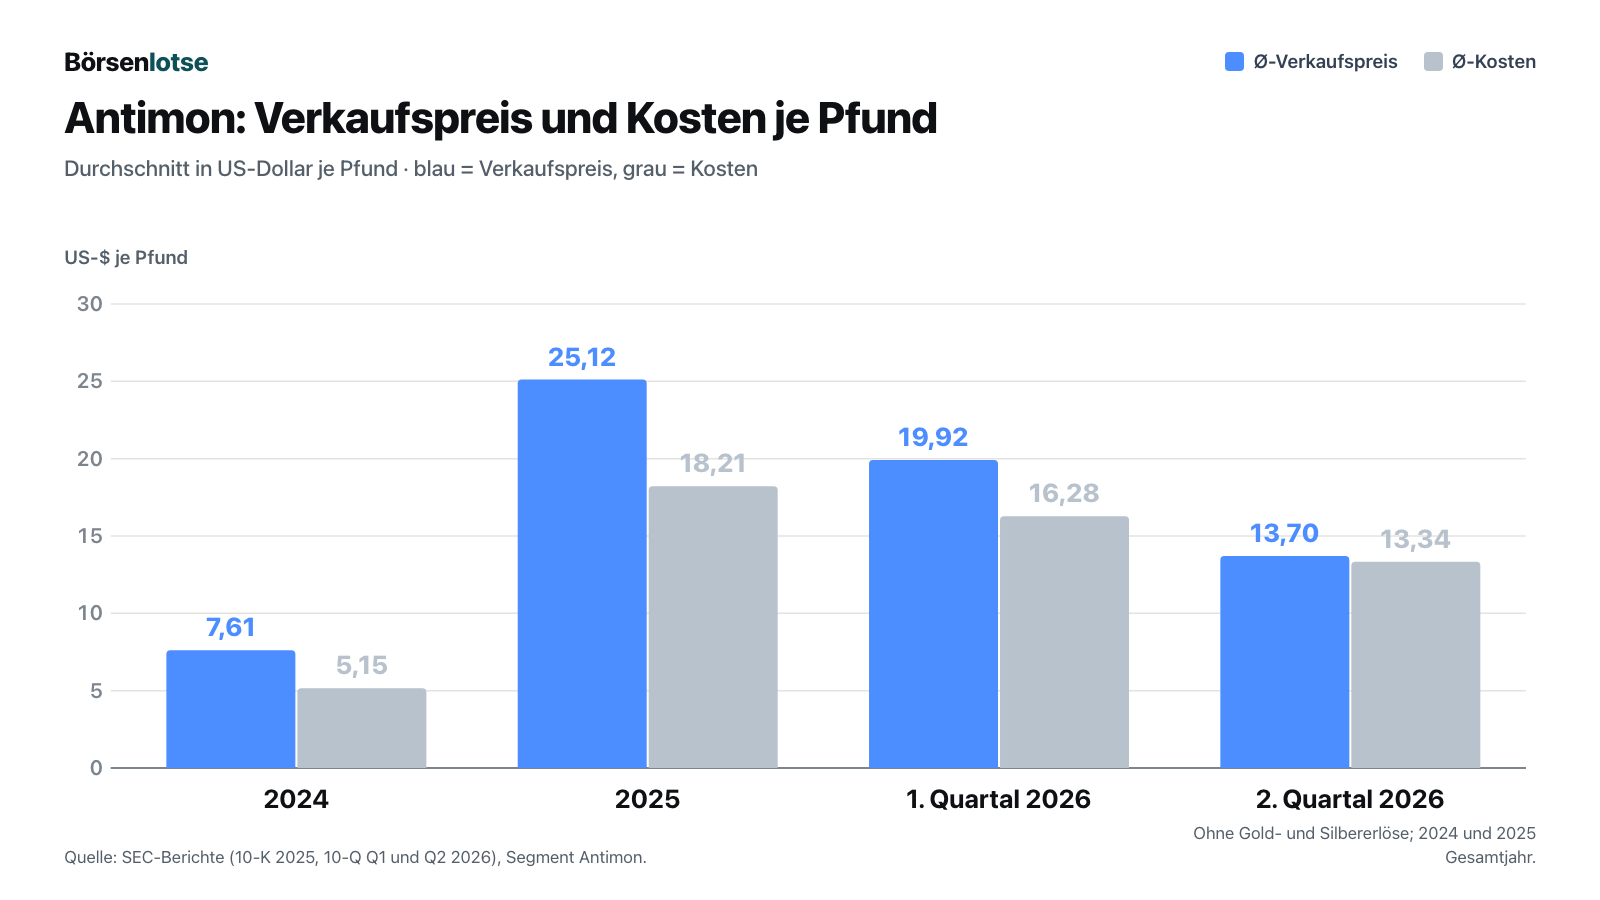
0,36 US-Dollar Bruttogewinn je Pfund — und darin sind Verwaltung, Gehälter und Zinsen noch nicht bezahlt. Die Konzern-Bruttomarge fiel im zweiten Quartal 2026 auf 7 Prozent nach 27 Prozent im Vorjahresquartal. Wichtig für die Erzählung vom „vollständig integrierten“ Antimon-Konzern: Das eigene Erz hat die Marge bisher nicht gestützt. Der Bericht schreibt, die Bruttomarge der ersten sechs Monate 2026 habe „did not benefit from any processing of the Company’s in-house antimony mined in Montana or from any antimony deliveries under the Company’s contract with the DLA“ — also weder vom eigenen Erz aus Montana noch von Lieferungen an die DLA profitiert. Wer den Preis macht, hat Vorstandschef Gary Evans in der Telefonkonferenz vom 11. August 2026 selbst gesagt: „The price is undoubtedly manipulated by China.“ („Der Preis wird zweifellos von China manipuliert.“) Das ist seine Einschätzung, keine belegte Tatsache — aber sie zeigt, wie wenig das Unternehmen den wichtigsten Hebel seines Ergebnisses selbst in der Hand hat. Wie hart der Antimonpreis auch andere trifft, haben wir bei Southern Cross Gold und seinem Gold-Antimon-Projekt nachgerechnet.
Unbequeme Wahrheit Nr. 2: Der Rüstungsvertrag hat eine Obergrenze, aber keine Untergrenze
Der DLA-Vertrag ist das Herzstück der Flaggen-Geschichte. Der Geschäftsbericht beschreibt ihn so:
„The contract, with a maximum value of $248 million, is for the sale of antimony metal ingots (99.65% purity) through September 2030. Pricing is determined at the time each delivery order is placed.“
Übersetzung: „Der Vertrag mit einem Höchstwert von 248 Millionen US-Dollar betrifft den Verkauf von Antimonmetall-Barren (Reinheit 99,65 Prozent) bis September 2030. Der Preis wird zum Zeitpunkt jedes einzelnen Lieferauftrags festgelegt.“
— United States Antimony Corporation, SEC-Geschäftsbericht 10-K für 2025, Item 1 „Government and Industrial Sales Agreements“
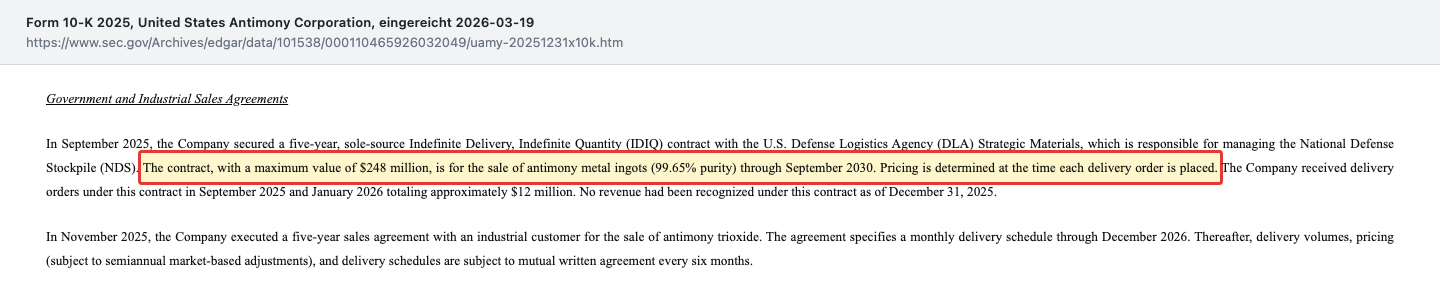
Zwei Wörter sind hier wichtig: maximum und pricing. Es handelt sich um einen Rahmenvertrag mit unbestimmter Liefermenge (IDIQ); die Ergebnismitteilung vom 11. August 2026 nennt ihn ausdrücklich einen Vertrag, der „does not guarantee any minimum purchase volume“, also keine Mindestabnahme garantiert. Und der Preis wird je Auftrag festgelegt — das Pentagon kauft also nicht zu einem Festpreis, der USAC vom Weltmarkt abschirmt. Laut Geschäftsbericht gingen bis Januar 2026 Aufträge über rund 12 Millionen US-Dollar ein, und der Quartalsbericht zum 30. Juni 2026 nennt dieselbe Größenordnung. In der Ergebnismitteilung vom selben Tag spricht Gary Evans dagegen von „$57.3 Million in antimony ingot orders from the DLA on our books today“ — rund 57,3 Millionen an DLA-Aufträgen. Selbst diese höhere Zahl ist knapp ein Viertel des Höchstwerts, den der jüngste Quartalsbericht mit 245 Millionen angibt (der Geschäftsbericht nannte noch 248 Millionen). Die ersten zwei Lieferungen mit rund 82.000 Pfund Metallbarren gingen im Juni 2026 raus; die DLA nahm sie im Juli ab, verbucht werden rund 2,6 Millionen erst im dritten Quartal. Laut Lieferplan der Ergebnismitteilung kommen zu den zwei gelieferten zwei weitere Lieferungen, die unterwegs sind, und drei, die auf die Abnahmeprüfung warten; zusammen rund 9,17 Millionen. Übersetzt: 245 Millionen sind die Größe des Schaufensters, nicht der Inhalt des Ladens.
Unbequeme Wahrheit Nr. 3: Die Prognose wurde im Mai bestätigt — und im August um bis zur Hälfte gesenkt
Am 19. März 2026 bestätigte USAC eine Umsatzprognose von 125 Millionen US-Dollar für 2026, am 14. Mai 2026 noch einmal. Am 11. August 2026 kam die Korrektur:
„The Company is updating its full-year 2026 gross revenue guidance to a range of $60 million to $75 million, revised from prior guidance of $125 million.“
Übersetzung: „Das Unternehmen passt seine Prognose für den Bruttoumsatz im Gesamtjahr 2026 auf eine Spanne von 60 bis 75 Millionen US-Dollar an, nach einer bisherigen Prognose von 125 Millionen US-Dollar.“
— United States Antimony Corporation, Ergebnismitteilung zum zweiten Quartal 2026 (8-K vom 11.08.2026, Anlage 99.1)
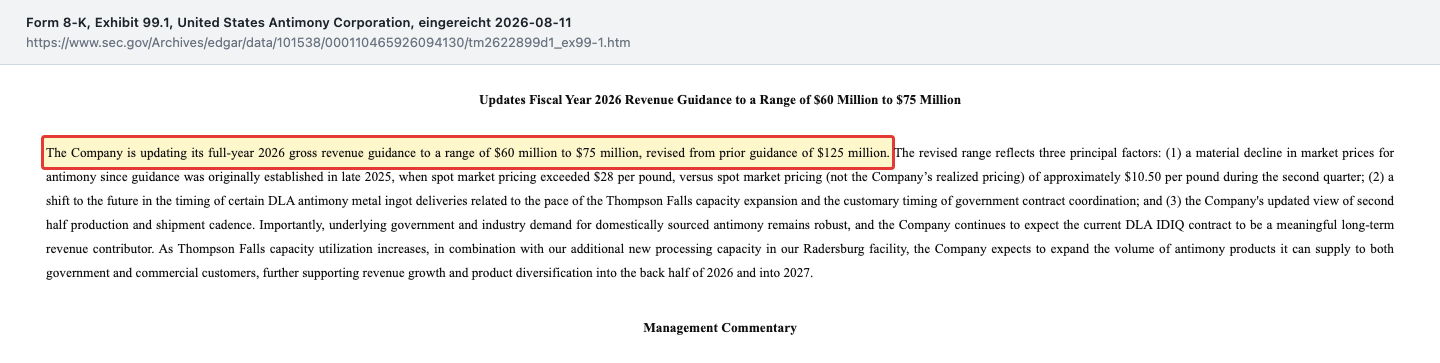
Auch die neue Spanne ist anspruchsvoll. Im ersten Halbjahr 2026 kamen 14,7 Millionen US-Dollar Umsatz zusammen. Um 60 bis 75 Millionen zu erreichen, müssten im zweiten Halbjahr rund 45 bis 60 Millionen folgen — das Drei- bis Vierfache des ersten. Das Unternehmen setzt dafür auf mehr DLA-Lieferungen, den vollen Betrieb aller Öfen in Thompson Falls ab dem dritten Quartal und eigenes Erz aus Montana und Mexiko. Zugleich lag der Antimon-Lagerbestand zum 30. Juni 2026 bei 21,4 Millionen US-Dollar, nach 12,0 Millionen zum Jahresende — Ware, die zu den aktuellen Preisen erst noch verkauft werden muss. Eine Firma, die im Mai bestätigt und im August um bis zur Hälfte senkt, liefert mit der neuen Zahl vor allem eins: einen Prüfstein für das vierte Quartal.
Unbequeme Wahrheit Nr. 4: Der Quartalsgewinn kam aus Australien
Im zweiten Quartal 2026 meldete USAC einen kleinen Nettogewinn von 0,1 Millionen US-Dollar. Das Betriebsergebnis lag aber bei minus 7,0 Millionen. Die Lücke schloss eine Aktie: Im Oktober 2025 hatte USAC für 37,2 Millionen rund 10 Prozent der australischen Larvotto Resources gekauft, die Antimon- und Goldvorkommen erkundet und entwickelt. Deren Kurs stieg, und der Gewinn landete in der Ergebnisrechnung, obwohl nichts verkauft wurde:
„These increases were primarily attributable to unrealized gains on the Company’s investment in Larvotto of $6.8 million during the second quarter of 2026 and $2.7 million for the six-month period.“
Übersetzung: „Diese Anstiege gingen in erster Linie auf nicht realisierte Gewinne aus der Beteiligung des Unternehmens an Larvotto zurück, 6,8 Millionen US-Dollar im zweiten Quartal 2026 und 2,7 Millionen US-Dollar im Sechsmonatszeitraum.“
— United States Antimony Corporation, SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2 MD&A „Other Income, Net“
Das Alltagsbild: Ein Handwerker schreibt rote Zahlen in der Werkstatt, aber sein Aktiendepot ist gestiegen — auf dem Papier steht ein Gewinn. Das ist nicht verboten und wird offen ausgewiesen. Aber es ist kein Geschäftserfolg, und es kann sich genauso schnell umdrehen: Im ersten Quartal 2026 kostete dieselbe Beteiligung 4,1 Millionen. In der Telefonkonferenz vom 11. August 2026 sagte Gary Evans trotzdem: „we are generating revenues, we are generating EBITDA, we are generating cash flow.“ („Wir erzielen Umsätze, wir erzielen ein positives Ergebnis vor Zinsen, Steuern und Abschreibungen, wir erzielen Mittelzuflüsse.“) Die Berichte zeigen für das erste Halbjahr 2026 ein Betriebsergebnis von minus 14,5 Millionen US-Dollar; selbst wenn man 7,7 Millionen aktienbasierte Vergütung und 0,9 Millionen Abschreibungen herausrechnet, bleibt ein Minus von rund 5,8 Millionen. Operativ flossen 20,7 Millionen ab, 12,1 Millionen im ersten und 8,7 Millionen im zweiten Quartal. Merke dir das Muster: Wenn der Vorstand von Cashflow spricht, lies die Kapitalflussrechnung.
Unbequeme Wahrheit Nr. 5: Bezahlt wird mit neuen Aktien — und die Kontrollen sind nicht dicht
Woher kommt das Geld für Hütten-Ausbau, Schürfrechte, Larvotto und Lager? Von den Aktionären. 2025 nahm USAC 110 Millionen US-Dollar ein: 36,7 Millionen aus laufenden Aktienverkäufen über die Börse, 67,6 Millionen aus drei Direktplatzierungen bei Institutionellen und 5,7 Millionen aus Optionsscheinen. 2026 ging es weiter:
„Significant financing activities in 2026 have included $49.1 million of net proceeds received from the sale of common stock in “at the market offerings” and $2.0 million of proceeds received from the exercise of pre-existing common stock warrants, offset in part by $7.8 million of treasury stock purchases.“
Übersetzung: „Zu den wesentlichen Finanzierungsvorgängen 2026 gehörten Nettoerlöse von 49,1 Millionen US-Dollar aus dem Verkauf von Stammaktien über die Börse („at the market offerings“) und 2,0 Millionen US-Dollar aus der Ausübung bestehender Optionsscheine, teilweise ausgeglichen durch Käufe eigener Aktien über 7,8 Millionen US-Dollar.“
— United States Antimony Corporation, SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2 MD&A „Capital Resources and Liquidity“
Die 7,8 Millionen „eigene Aktien“ sind dabei kein Rückkauf im üblichen Sinn: Laut Bericht behielt USAC Aktien ein, um Ausübungspreise von Mitarbeiteroptionen und Lohnsteuer bei zugeteilten Aktien zu begleichen. Verkauft wurden im ersten Halbjahr 2026 dagegen 4.326.433 neue Aktien zu durchschnittlich 11,56 US-Dollar. Insgesamt stieg die Aktienzahl von 107,6 Millionen (9. April 2024) auf 149,7 Millionen (7. August 2026), ein Plus von 39 Prozent. Das Alltagsbild: Dein Stück vom Kuchen wird kleiner, wenn ständig neue Stücke abgeschnitten werden. Am 19. August 2026 beschloss der Verwaltungsrat dann ein Rückkaufprogramm über bis zu 100 Millionen US-Dollar — mehr als die 62,2 Millionen an Kasse und Schuldtiteln zum 30. Juni 2026. Ob daraus gekauft wurde, zeigt erst der nächste Quartalsbericht.
Dazu kommt die Buchhaltung. Der Geschäftsbericht für 2025 stuft die interne Kontrolle über die Finanzberichterstattung als nicht wirksam ein, wegen zu wenig Personal und fehlender Funktionstrennung; laut Quartalsbericht zum 30. Juni 2026 ist das noch nicht behoben. Und im Geschäftsbericht steht ein ungewöhnlicher Satz:
„We have been informed by our transfer agent, Equiniti Trust Company (the “Transfer Agent”), that there is a discrepancy between the number of outstanding shares of our common stock as determined by the Transfer Agent and the number of outstanding shares of our common stock as determined by the Depositary Trust Company.“
Übersetzung: „Unsere Registerstelle, die Equiniti Trust Company (die „Registerstelle“), hat uns darüber informiert, dass die Zahl unserer ausstehenden Stammaktien nach Feststellung der Registerstelle von der Zahl unserer ausstehenden Stammaktien nach Feststellung der Depositary Trust Company abweicht.“
— United States Antimony Corporation, SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
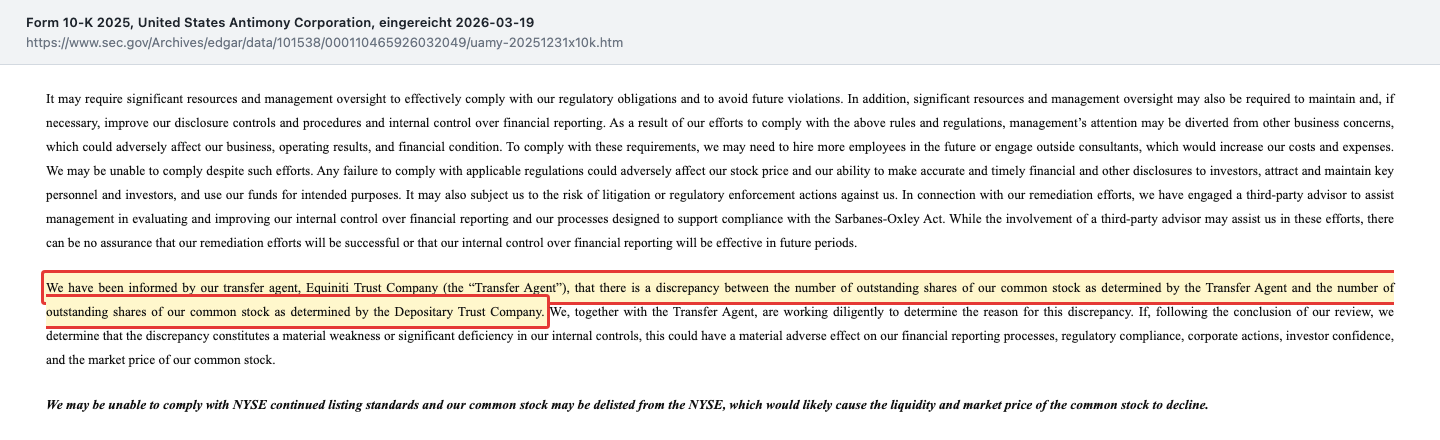
Wie groß die Abweichung ist, nennt der Bericht nicht, und der Quartalsbericht zum 30. Juni 2026 führt das Thema weiter unter den Risiken. Das ist kein Beleg für einen Fehler in der Bilanz — aber es passt ins Bild eines Unternehmens, das schneller gewachsen ist als seine Verwaltung. Dazu gehört auch die Personalie im Finanzressort: Finanzvorstand Richard Isaak ging am 4. Mai 2026 in eine persönliche Auszeit; zum 30. September 2026 wurde sein Interims-Nachfolger Shawn Winkler fest berufen und Isaaks Arbeitsverhältnis ohne Kündigungsgrund im vertraglichen Sinn („without cause“) beendet. Laut 8-K vom 2. Oktober 2026 hatte das nichts mit den Zahlen oder mit Meinungsverschiedenheiten über die Berichterstattung zu tun. Auch der Prüferwechsel im Juni 2026 erfolgte ohne Meinungsverschiedenheiten: Die bisherige Prüfungsgesellschaft Assure wurde von Sadler Gibb übernommen, der verantwortliche Prüfungspartner und sein Team blieben dieselben.
Bewertung: Was der Markt für die Flagge bezahlt
Ein Kurs-Gewinn-Verhältnis gibt es bei USAC nicht, weil es keinen Gewinn gibt. Zum Schlusskurs von 3,95 US-Dollar am 5. Oktober 2026 und 149.669.384 Aktien lag der Börsenwert bei rund 591 Millionen US-Dollar. Das ist rund das 15-Fache des Umsatzes von 2025 und das 8- bis 10-Fache der neuen Prognose für 2026 — für ein Geschäft, das im zweiten Quartal 2026 eine Bruttomarge von 7 Prozent hatte. Das Eigenkapital von 181,0 Millionen (30. Juni 2026) wird mit dem rund 3,3-Fachen bezahlt.
Ziehen wir ab, was sicher da ist: 41,4 Millionen Kasse, 20,7 Millionen in Schuldtiteln und die Larvotto-Beteiligung mit 43,2 Millionen Marktwert, zusammen rund 105 Millionen US-Dollar oder etwa 0,70 US-Dollar je Aktie. Für das eigentliche Geschäft — Hütten, Zeolith, Schürfrechte und den DLA-Rahmen — bezahlt der Markt damit rund 486 Millionen. Diese Summe ist der Preis der Flagge: die Erwartung, dass aus dem Zugang zu Washington und dem Ausbau eines Tages ein Geschäft wird, das auch bei 10 oder 13 US-Dollar je Pfund verdient.
Der Blick der Profis ist einhellig optimistisch: Laut Fundamentaldaten (Datenstand 6. Oktober 2026) stehen vier Kaufempfehlungen und keine Gegenstimme, das durchschnittliche Kursziel liegt bei 10,44 US-Dollar. Ob alle Ziele die Prognosesenkung vom 11. August 2026 schon enthalten, ist nicht erkennbar. Die Einschätzungen sind eine Fremdangabe zur Einordnung, kein Kursziel der Redaktion. Gleichzeitig waren laut derselben Datenquelle rund 23 Prozent der frei handelbaren Aktien leerverkauft — ein Teil des Marktes wettet also ausdrücklich gegen die Geschichte. Eine so hohe Quote heißt auch: Gute wie schlechte Nachrichten können den Kurs stärker bewegen als üblich, weil Leerverkäufer bei Überraschungen schnell zurückkaufen oder nachlegen.
Chancen und Risiken auf einen Blick
Was für United States Antimony spricht:
- Strategische Stellung: nach eigener Angabe der einzige in den USA betriebene, genehmigte Antimon-Verarbeiter; DLA-Rahmenvertrag über bis zu 245 Millionen US-Dollar bis September 2030 (laut jüngstem Quartalsbericht; der Geschäftsbericht 2025 nannte 248 Millionen).
- Staatliche Förderung: Zuschuss des Kriegsministeriums über bis zu 27,0 Millionen US-Dollar, davon 16,2 Millionen fest gebunden und 12,8 Millionen im April 2026 geflossen; Anträge über weitere 274 Millionen gestellt (ohne Zusage).
- Bilanz praktisch ohne Finanzschulden (0,3 Millionen Gerätefinanzierung): 181,0 Millionen Eigenkapital, 62,2 Millionen Kasse und Schuldtitel plus 43,2 Millionen Larvotto-Beteiligung (30. Juni 2026).
- Ausbau fast fertig: Thompson-Falls-Erweiterung im Wesentlichen abgeschlossen, Flotationsanlage Radersburg in Betrieb, Abbau am Stibnite Hill (Montana) laut Unternehmen seit April 2026, nach behördlicher Freigabe seit Ende Juli 2026 fortgesetzt.
- Zeolith wächst: Umsatz im zweiten Quartal 2026 plus 110 Prozent auf 1,9 Millionen US-Dollar.
Was dagegen spricht:
- Ergebnis am Weltmarktpreis: Im zweiten Quartal 2026 blieben 0,36 US-Dollar Bruttogewinn je Pfund Antimon, die Konzern-Bruttomarge lag bei 7 Prozent.
- Prognose gekappt: Umsatz 2026 von 125 auf 60 bis 75 Millionen US-Dollar gesenkt, nach 14,7 Millionen im ersten Halbjahr.
- Kein operativer Gewinn: Betriebsergebnis im ersten Halbjahr 2026 minus 14,5 Millionen, operativer Mittelabfluss 20,7 Millionen; der Quartalsgewinn kam aus Larvotto-Kursgewinnen.
- Verwässerung: Aktienzahl seit April 2024 um 39 Prozent gestiegen, Ausbau seit 2025 überwiegend mit neuen Aktien bezahlt.
- Kontrollen: interne Kontrolle über die Finanzberichterstattung nicht wirksam, ungeklärte Abweichung bei der Aktienzahl zwischen Register- und Verwahrstelle, Wechsel im Finanzressort 2026 (laut 8-K ohne Zusammenhang mit den Zahlen).
Ein menschliches Fazit
Zurück zur Flaggen-Falle vom Anfang. Ihr Kern ist nicht, dass die Flagge lügt — Antimon ist wichtig, die DLA kauft wirklich, und das Fördergeld ist geflossen. Ihr Kern ist, dass die Wichtigkeit einer Firma dir die Frage erspart, ob sie Geld verdient. Die Berichte beantworten diese Frage für 2026 bisher ziemlich klar: 36 Cent je Pfund im zweiten Quartal, eine um bis zur Hälfte gesenkte Prognose, operative Abflüsse, die mit neuen Aktien gedeckt werden, und ein Quartalsgewinn, der aus einem australischen Aktienkurs stammt. Dass das Unternehmen fast keine Schulden hat und genug Geld für die nächsten Quartale, ist die gute Nachricht — der Kauf eines Rohstoffs mit Preisrisiko wird dadurch aber nicht zum Kauf einer Staatsanleihe.
Den ersten Prüfstein liefert der Quartalsbericht zum 30. September 2026: Steht dort der erste DLA-Umsatz, und liegt der Bruttogewinn je Pfund wieder deutlich über 0,36 US-Dollar? Wer heute einsteigt, setzt deshalb weniger auf das Pentagon als auf zwei andere Dinge: dass der Antimonpreis wieder steigt, und dass Thompson Falls, Radersburg und das eigene Erz die Kosten je Pfund so weit senken, dass auch bei niedrigen Preisen etwas übrig bleibt. Die ehrliche Frage an dich lautet nicht „Braucht Amerika diese Firma?“, sondern: Würdest du diese Aktie auch kaufen, wenn auf dem Firmenschild keine Flagge hinge — nur die Zahl 0,36 US-Dollar je Pfund? Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- United States Antimony Corporation — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 11. August 2026)
- United States Antimony Corporation — Ergebnismitteilung zum zweiten Quartal 2026 mit Prognosesenkung (8-K vom 11. August 2026, Anlage 99.1) und Mitschrift der Telefonkonferenz (8-K vom 17. August 2026, Anlage 99.1)
- United States Antimony Corporation — SEC-Pflichtmitteilung 8-K vom 19. August 2026 (Rückkaufprogramm)
- United States Antimony Corporation — SEC-Pflichtmitteilung 8-K vom 2. Oktober 2026 (Wechsel im Finanzressort) und 8-K vom 8. Juni 2026 (Prüferwechsel)
- United States Antimony Corporation — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 14. Mai 2026)
- United States Antimony Corporation — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 19. März 2026) und 10-K für 2024 (eingereicht 20. März 2025)
- United States Antimony Corporation — SEC-Pflichtmitteilung 8-K vom 6. März 2026 (Wechsel an die NYSE)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Schlusskurse, Börsenwert, Analystenstimmen, Leerverkaufsquote; Datenstand 6. Oktober 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
- Reddit-Erwähnungen: ApeWisdom (Stand 6. Oktober 2026); Aufruf über den hauseigenen Reddit-Hype-Scanner. Zum Wolfram-Thema siehe auch unsere Analyse von Almonty Industries.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 7,7 | 11,0 | 8,7 | 14,9 | 39,3 |
| Betriebsergebnis (EBIT) | -0,7 | 0,3 | -7,1 | -2,4 | -8,9 |
| Nettogewinn | -0,1 | 0,4 | -6,3 | -1,7 | -4,3 |
| Nettomarge | -0,8 % | 3,9 % | -73,0 % | -11,6 % | -11,1 % |
| Gewinn je Aktie | 0,00 $ | 0,00 $ | -0,06 $ | -0,02 $ | -0,04 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Strategische Stellung positiv
- Nach eigener Angabe einziger in den USA betriebener, genehmigter Antimon-Verarbeiter; DLA-Rahmenvertrag bis 245 Mio. US-Dollar bis 09/2030 und bis zu 27,0 Mio. Zuschuss des Kriegsministeriums (12,8 Mio. im April 2026 erhalten).
- Ertragskraft negativ
- Ergebnis hängt am Weltmarktpreis: Ø-Preis je Pfund im Q2 2026 13,70 US-Dollar (−52 %), Kosten 13,34 — 0,36 Bruttogewinn je Pfund; Betriebsergebnis 1. Hj. 2026 −14,5 Mio., Umsatzprognose 2026 von 125 auf 60–75 Mio. gesenkt.
- Bilanz & Liquidität positiv
- Eigenkapital 181,0 Mio. US-Dollar, praktisch keine Finanzschulden (0,3 Mio. Gerätefinanzierung), 62,2 Mio. Kasse und Schuldtitel plus 43,2 Mio. Larvotto-Beteiligung (30.06.2026); nach eigener Einschätzung ausreichend für die nächsten zwölf Monate.
- Finanzierung & Verwässerung negativ
- 2025 flossen 110 Mio. US-Dollar aus Aktien und Optionsscheinen zu, im 1. Hj. 2026 netto 49,1 Mio. aus Börsenverkäufen; Aktienzahl von 107,6 Mio. (04/2024) auf 149,7 Mio. (08/2026). Rückkaufprogramm bis 100 Mio. übersteigt die 62,2 Mio. Kasse und Schuldtitel zum 30.06.2026.
- Kontrollen & Führung negativ
- Interne Kontrolle über die Finanzberichterstattung nicht wirksam (10-K 2025, 10-Q Q2 2026), ungeklärte Abweichung der Aktienzahl zwischen Register- und Verwahrstelle, Wechsel im Finanzressort 2026 (laut 8-K ohne Zusammenhang mit den Zahlen), Prüfungsgesellschaft durch Übernahme gewechselt.
United States Antimony ist strategisch gewollt und wirtschaftlich ungeschützt: Der DLA-Vertrag (bis 245 Millionen US-Dollar) und der Zuschuss aus Washington sichern Zugang, aber keinen Preis. Im zweiten Quartal 2026 blieben 0,36 US-Dollar Bruttogewinn je Pfund, die Umsatzprognose 2026 fiel von 125 auf 60 bis 75 Millionen, und der Ausbau wird seit 2025 überwiegend mit neuen Aktien bezahlt. Die Bilanz ist praktisch frei von Finanzschulden, die Ertragskraft unbewiesen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, nicht Rot: Ein Substanzrisiko ist nicht belegt — kein Going-Concern-Hinweis, praktisch keine Finanzschulden (0,3 Millionen Gerätefinanzierung), 181,0 Millionen US-Dollar Eigenkapital und 62,2 Millionen Kasse und Schuldtitel zum 30. Juni 2026. Offen ist dafür die wesentliche operative Frage, ob das Geschäft auch bei niedrigen Antimonpreisen Geld verdient; bisher hat es das in keinem der letzten drei Jahre getan, und die Prognose für 2026 wurde um bis zur Hälfte gesenkt. Hinzu kommen schwache interne Kontrollen. Bei einem Börsenwert von rund 591 Millionen bezahlt der Markt viel Zukunft für ein Geschäft, das seinen Preis nicht selbst bestimmt. Die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam United States Antimony über den Reddit-Hype-Scanner (ApeWisdom am 6. Oktober 2026: 2 Erwähnungen in 24 Stunden, Rang 181 nach 562 am Vortag). Die Aktie ist kein Kennzahlen-Scanner-Treffer.
- Die Aktie notiert seit dem 11. März 2026 an der New York Stock Exchange; das Form 25 vom 16. März 2026 betrifft nur den Rückzug von der NYSE American, kein Delisting. Gesellschaftssitz ist inzwischen Texas, nicht mehr Montana.
- Bewertungsangaben datiert und evergreen: Börsenwert rund 591 Mio. US-Dollar aus 149.669.384 Aktien (10-Q-Deckblatt, 07.08.2026) × Schlusskurs 3,95 US-Dollar (05.10.2026); der DLA-Höchstwert von 245 Mio. (10-Q zum 30.06.2026; im 10-K 2025 noch 248 Mio.) ist eine Obergrenze, keine Umsatzerwartung. Der Quartalsbericht zum 30.09.2026 lag zum Datenstand noch nicht vor.
Aktien-Wächter
Diese Analyse ist Stand 6. Oktober 2026. Was sich seitdem bei UAMY geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu United States Antimony Corporation (UAMY) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
United States Antimony Corporation (NYSE: UAMY) aus Dallas verarbeitet Antimon-Erz in Thompson Falls (Montana) und zwei Hütten in Mexiko zu Antimonoxid, -metall und -trisulfid, die als Flammschutz, in Batterien und in Munition eingesetzt werden. Dazu kommen Gold und Silber aus dem Erz sowie Zeolith aus Idaho. Nach eigener Angabe ist das Unternehmen der einzige in den USA betriebene, genehmigte Verarbeiter von Antimonprodukten.
Der Rahmenvertrag mit der Defense Logistics Agency vom September 2025 hat einen Höchstwert von 245 Millionen US-Dollar (laut Quartalsbericht zum 30. Juni 2026; der Geschäftsbericht 2025 nannte 248 Millionen) und läuft bis September 2030. Eine Mindestabnahme ist nicht garantiert, der Preis wird je Lieferauftrag festgelegt. Laut Berichten gingen bis Januar 2026 Aufträge über rund 12 Millionen ein, laut Vorstandschef Evans am 11. August 2026 standen rund 57,3 Millionen in den Büchern; die ersten Lieferungen von rund 2,6 Millionen US-Dollar werden im dritten Quartal 2026 als Umsatz verbucht.
Am 11. August 2026 senkte das Unternehmen die Prognose von 125 auf 60 bis 75 Millionen US-Dollar. Als Gründe nennt es den Verfall des Antimonpreises (Spotpreis Ende 2025 über 28, im zweiten Quartal 2026 rund 10,50 US-Dollar je Pfund), spätere DLA-Lieferungen wegen des Ausbaus in Thompson Falls und einen anderen Takt in Produktion und Versand. Im ersten Halbjahr 2026 lag der Umsatz bei 14,7 Millionen.
Nein. 2025 stand bei 39,3 Millionen US-Dollar Umsatz ein Nettoverlust von 4,3 Millionen, im ersten Halbjahr 2026 ein Verlust von 11,2 Millionen. Das Betriebsergebnis lag im ersten Halbjahr 2026 bei minus 14,5 Millionen, operativ flossen 20,7 Millionen ab. Der kleine Nettogewinn im zweiten Quartal 2026 (0,1 Millionen) stammte aus einem nicht realisierten Kursgewinn von 6,8 Millionen auf die Larvotto-Beteiligung.
Überwiegend über neue Aktien. 2025 flossen 110 Millionen US-Dollar aus Aktienverkäufen und Optionsscheinen zu, im ersten Halbjahr 2026 netto 49,1 Millionen aus Börsenverkäufen. Die Aktienzahl stieg von 107,6 Millionen (April 2024) auf 149,7 Millionen (August 2026). Zum 30. Juni 2026 lagen 62,2 Millionen Kasse und Schuldtitel vor, an Finanzschulden nur 0,3 Millionen Gerätefinanzierung. Am 19. August 2026 kam ein Rückkaufprogramm über bis zu 100 Millionen dazu.
Zum Schlusskurs von 3,95 US-Dollar am 5. Oktober 2026 lag der Börsenwert bei rund 591 Millionen US-Dollar — rund das 15-Fache des Umsatzes von 2025 und das 3,3-Fache des Eigenkapitals. Kasse, Schuldtitel und Larvotto-Beteiligung machen davon rund 105 Millionen aus. Ein Kurs-Gewinn-Verhältnis gibt es mangels Gewinn nicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.