Vulcan Energy: Das Lithiumprojekt ist bezahlt — dein Anteil daran ist kleiner geworden
Vulcan Energy baut im Oberrheingraben ein Projekt, das Lithium und Erdwärme aus derselben Quelle gewinnen soll, und das Geld dafür ist beisammen: 2,2 Milliarden Euro von Banken, Staat und Industriepartnern. Doch der Kurs fiel seit Ende 2025 um rund 65 Prozent, seit Mitte 2022 hat sich die Aktienzahl mehr als verdreifacht, Partner halten Anteile direkt am Projekt, und Kredite fließen nur gegen erreichte Meilensteine. Wir haben Halbjahresbericht, Kreditbedingungen und Kassenausweis gelesen. Ein Bagger auf dem Pressefoto ist noch kein Gewinn in deinem Depot.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 9. Oktober 2026
- Schlusskurs
- 1,40 A$ -6,90 %
- Marktkapitalisierung
- 0,7 Mrd. A$
- Wachstums-Score
- 4/10
- AAQS
- 4/10
Kursentwicklung seit 8. Oktober 2026: -8,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,50 A$ bis 7,50 A$ · Letzter Kurs: 1,40 A$ (Stand: 9. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Kennst du das? Du siehst ein Foto vom ersten Spatenstich — Bagger, Bauhelme, ein Ministerpräsident mit Schaufel — und plötzlich fühlt sich ein Projekt an, als wäre es schon fertig. Psychologen nennen das die Verfügbarkeitsheuristik: Was wir lebhaft vor Augen haben, halten wir für wahrscheinlicher, als es ist. Ein Pressebild schlägt im Kopf jede Tabelle im Anhang. Genau diese Bilder liefert Vulcan Energy gerade in Serie: Baustart in Landau, Spatenstich im Frankfurter Industriepark Höchst im April 2026 mit dem hessischen Ministerpräsidenten Boris Rhein und dem Frankfurter Oberbürgermeister Mike Josef, dazu Kreditverträge mit der Europäischen Investitionsbank und sieben Großbanken sowie eine Beteiligung der staatlichen KfW.
Machen wir einen Deal: Wir lassen die Fotos kurz beiseite und lesen gemeinsam, was in den Pflichtberichten steht — im Halbjahresbericht 2026, in den Kreditbedingungen und im Kassenausweis für die australische Börse. Das Spannungsfeld dieser Analyse lautet: Das Projekt Lionheart ist finanziert und im Bau — gesichert ist damit aber vor allem das Projekt, nicht der Anteil, der dir als Aktionär davon bleibt.
Was Vulcan Energy eigentlich macht — Lithium aus heißem Tiefenwasser
Vulcan Energy Resources ist eine australische Aktiengesellschaft mit Sitz in Perth, deren gesamtes Geschäft in Deutschland liegt. Im Oberrheingraben zwischen Karlsruhe, Landau und Frankfurt pumpt das Unternehmen heißes, salzhaltiges Wasser aus der Tiefe nach oben — die beiden jüngsten Bohrungen reichten laut Halbjahresbericht 2026 rund 3.600 und 3.000 Meter tief. Das Alltagsbild: Stell dir eine Thermalquelle vor, deren Wasser zwei Dinge mitbringt — Wärme und gelöstes Lithium. Die Wärme treibt ein Kraftwerk an und heizt Wohnungen, das Lithium wird mit einem eigenen Filtermaterial namens VULSORB herausgefischt, danach wandert das Wasser zurück in den Untergrund. In Frankfurt-Höchst soll daraus Lithiumhydroxid werden, der Rohstoff für Batterien von Elektroautos.
Die erste Ausbaustufe heißt Lionheart. Geplant sind laut Unternehmen 24.000 Tonnen Lithiumhydroxid pro Jahr, genug für rund 500.000 Elektroautos, dazu 275 Gigawattstunden Strom und 560 Gigawattstunden Wärme, bei einer geschätzten Laufzeit von 30 Jahren. Die erste kommerzielle Produktion ist für 2028 angepeilt. Die Abnehmer stehen fest: Stellantis, Umicore, LG Energy Solution und Glencore haben laut Geschäftsbericht 2025 verbindliche Abnahmeverträge mit Mindestabnahme über sechs bis zehn Jahre unterschrieben. Heute verdient Vulcan sein Geld noch mit etwas ganz anderem: Strom aus dem Geothermiekraftwerk Insheim, Fernwärme aus Landau und Dienstleistungen der eigenen Bohrtochter Vercana. Zum 30. Juni 2026 arbeiteten 444 Menschen für die Gruppe.
Wichtig für die Belegkette: Vulcan berichtet nicht an die US-Börsenaufsicht SEC. Die Heimatbörse ist die australische ASX (Kürzel VUL), zusätzlich ist die Aktie im regulierten Markt der Frankfurter Wertpapierbörse notiert, ebenfalls unter VUL. Berichtet wird in Euro, gehandelt in Sydney in australischen Dollar. Das Geschäftsjahr entspricht seit 2023 dem Kalenderjahr; bis Mitte 2022 lief es von Juli bis Juni.
Die Firmengeschichte für Anleger
-
2018
Gründung durch Francis Wedin
Wedin gründet Vulcan und führt das Unternehmen bis 2023 als Vorstandschef. Ohne eigene Erlöse aus Lithium finanziert sich das Unternehmen in den Folgejahren überwiegend über neue Aktien.
-
2023
Machbarkeitsstudie und Überarbeitung
Im Februar erscheint die Machbarkeitsstudie für Phase One, im November die überarbeitete Studie mit 24.000 t Ziel. Ende 2023 sind 172,1 Mio. Aktien ausgegeben.
-
2025
Investitionsentscheidung und 2,2-Mrd.-Paket
Am 3. Dezember fällt die Investitionsentscheidung. Die Kapitalerhöhung zu 4,00 A$ bringt rund 545 Mio. € — und lässt die Aktienzahl auf 477,9 Mio. steigen.
-
2026
Mai: Financial Close
Das Paket wird rechtlich abgeschlossen. KfW und das Investorenvehikel übernehmen Anteile an Holding und Projektgesellschaft — Lionheart gehört Vulcan nicht mehr allein.
-
2026
September: Ludwig-Vorstudie und Wechsel im Vorsitz
Vorstudie für eine zweite Stufe mit 1,26 Mrd. € Baukosten; Gründer Wedin verlässt den Verwaltungsrat, Angus Barker übernimmt den Vorsitz.
Wie die Aktie auf unseren Tisch kam
Ehrlich gesagt nicht über unseren hauseigenen Aktien-Scanner. Der sucht nach Umsatz, Gewinn, Marge und Bilanzqualität, und ein Unternehmen ohne Lithiumumsatz fällt durch jeden dieser Filter. Auf die Rechercheliste kam Vulcan über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger (Stand 9. Oktober 2026). Das ist ein Aufmerksamkeits-, kein Qualitätssignal. Und es passt zur Kursentwicklung: Ende 2025 schloss die Aktie in Sydney bei 4,41 australischen Dollar, am 8. Oktober 2026 bei 1,525 australischen Dollar — ein Minus von rund 65 Prozent in einem Jahr, in dem das Unternehmen Meldung um Meldung über Baufortschritte verschickt hat.
Wenn Fortschritt und Kurs so auseinanderlaufen, lohnt sich der Blick darauf, wem der Fortschritt gehört. Ein ähnliches Muster — eine Lithium-Großbaustelle, an der Partner direkt auf Projektebene mitverdienen — haben wir bei Lithium Americas und seiner Mine in Nevada nachgerechnet.
Die Zahlen über die Jahre — ehrlich gewürdigt
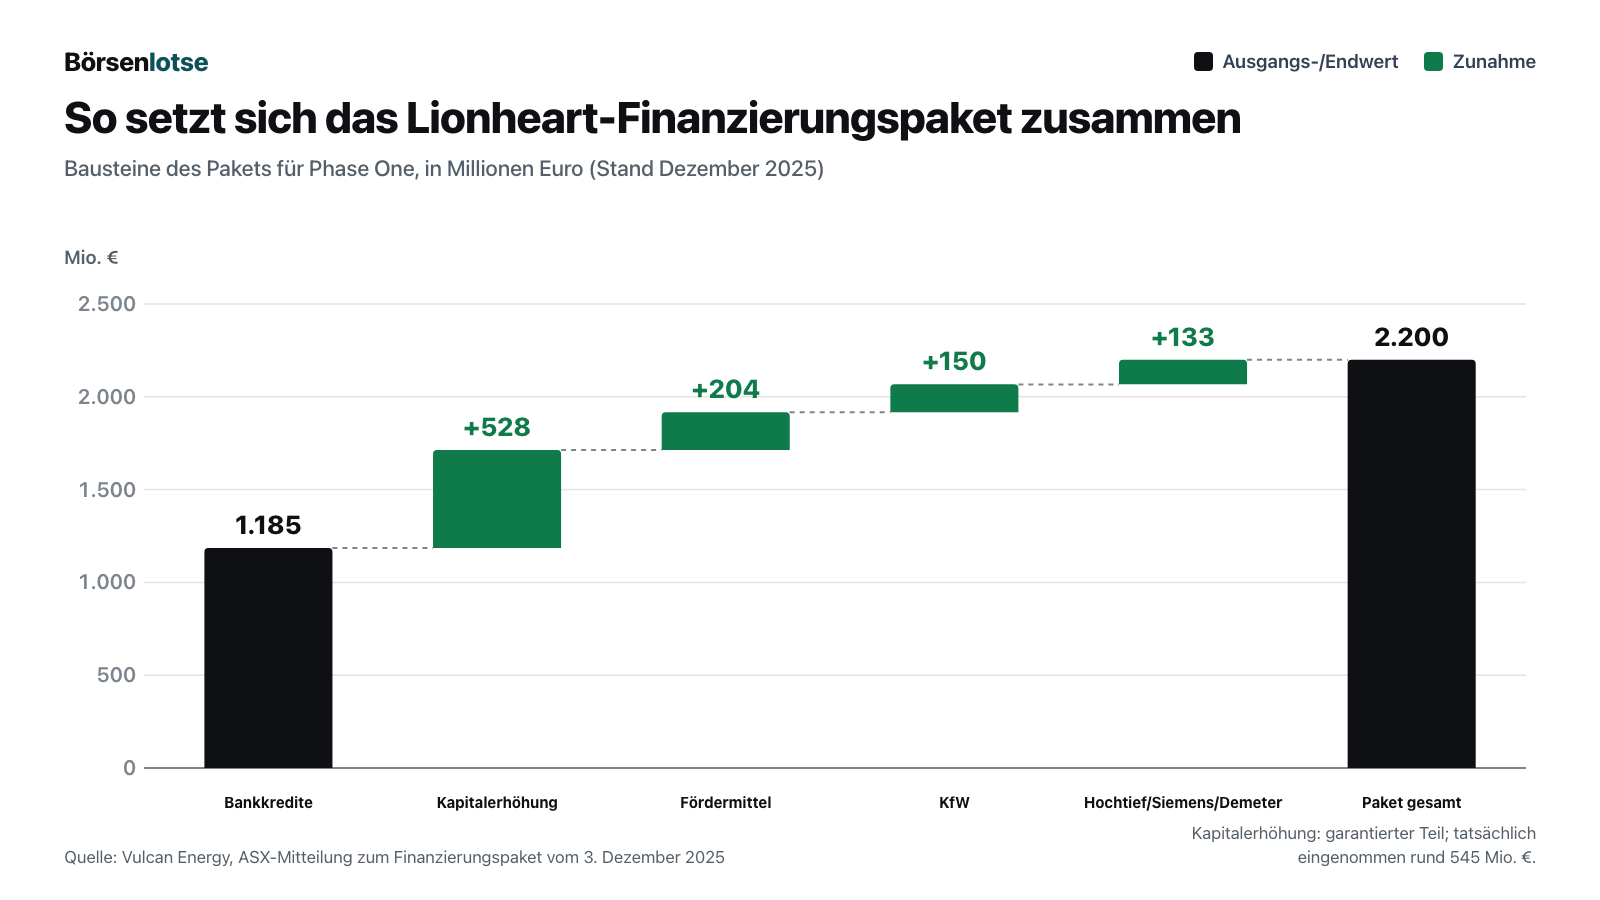
Zuerst das, was wirklich beeindruckt, und zwar ohne Einschränkung. Vulcan hat geschafft, woran viele Rohstoff-Entwickler scheitern: Am 3. Dezember 2025 fiel die endgültige Investitionsentscheidung, am 28. Mai 2026 wurde das Finanzierungspaket von rund 2,2 Milliarden Euro rechtlich abgeschlossen. Die Bausteine: 1.185 Millionen Euro Kredite von 13 Geldgebern, darunter die Europäische Investitionsbank und fünf staatliche Exportkreditagenturen, 204 Millionen Euro Fördermittel von Bund und Ländern, 150 Millionen Euro von der KfW über den Rohstofffonds, 133 Millionen Euro von Hochtief, Siemens Financial Services und Demeter sowie eine Kapitalerhöhung, deren garantierter Teil 528 Millionen Euro ausmachte.
Auch auf der Baustelle gibt es Belege statt Versprechen. Im März und im September 2026 erteilte das Bergamt von Rheinland-Pfalz die ersten beiden Lithium-Förderlizenzen im Oberrheingraben, das Land befreite die Lithiumförderung von der Förderabgabe, und seit September 2026 läuft die Produktion des eigenen Filtermaterials VULSORB im kommerziellen Maßstab. Im ersten Halbjahr 2026 wurden zwei weitere Bohrungen für Förderung und Rückführung fertig, mit Temperaturen und Lithiumgehalten im erwarteten Rahmen.
Jetzt der nüchterne Teil. Ein Unternehmen im Bau verdient noch kein Geld, und das sieht man. Der Umsatz lag 2023 bei 6,8 Millionen Euro, 2024 bei 8,1 und 2025 bei 7,4 Millionen Euro. Im ersten Halbjahr 2026 fiel er auf 2,3 Millionen Euro nach 4,1 Millionen ein Jahr zuvor, weil beide bestehenden Geothermiekraftwerke für Wartung und Reparatur stillstanden. Der Verlust wuchs von 27,0 Millionen Euro (2023) über 42,4 Millionen (2024) auf 69,6 Millionen Euro (2025). Im ersten Halbjahr 2026 kamen weitere 51,8 Millionen Euro hinzu, darunter ein Währungsverlust von 12,7 Millionen, der laut Bericht kein Geld gekostet hat, und Finanzierungskosten von 11,8 Millionen Euro. Was dahinter steckt, ist eine der Pointen dieser Analyse.
Die Bilanz zum 30. Juni 2026 ist dagegen solide gebaut: 945,6 Millionen Euro Vermögen, davon 479,4 Millionen in Sachanlagen, denen nur 120,1 Millionen Euro Verbindlichkeiten gegenüberstehen. Bankschulden gab es zu diesem Stichtag keine, denn gezogen war noch kein Euro der Kredite.
Unbequeme Wahrheit Nr. 1: Dein Stück vom Kuchen ist auf zwei Ebenen kleiner geworden
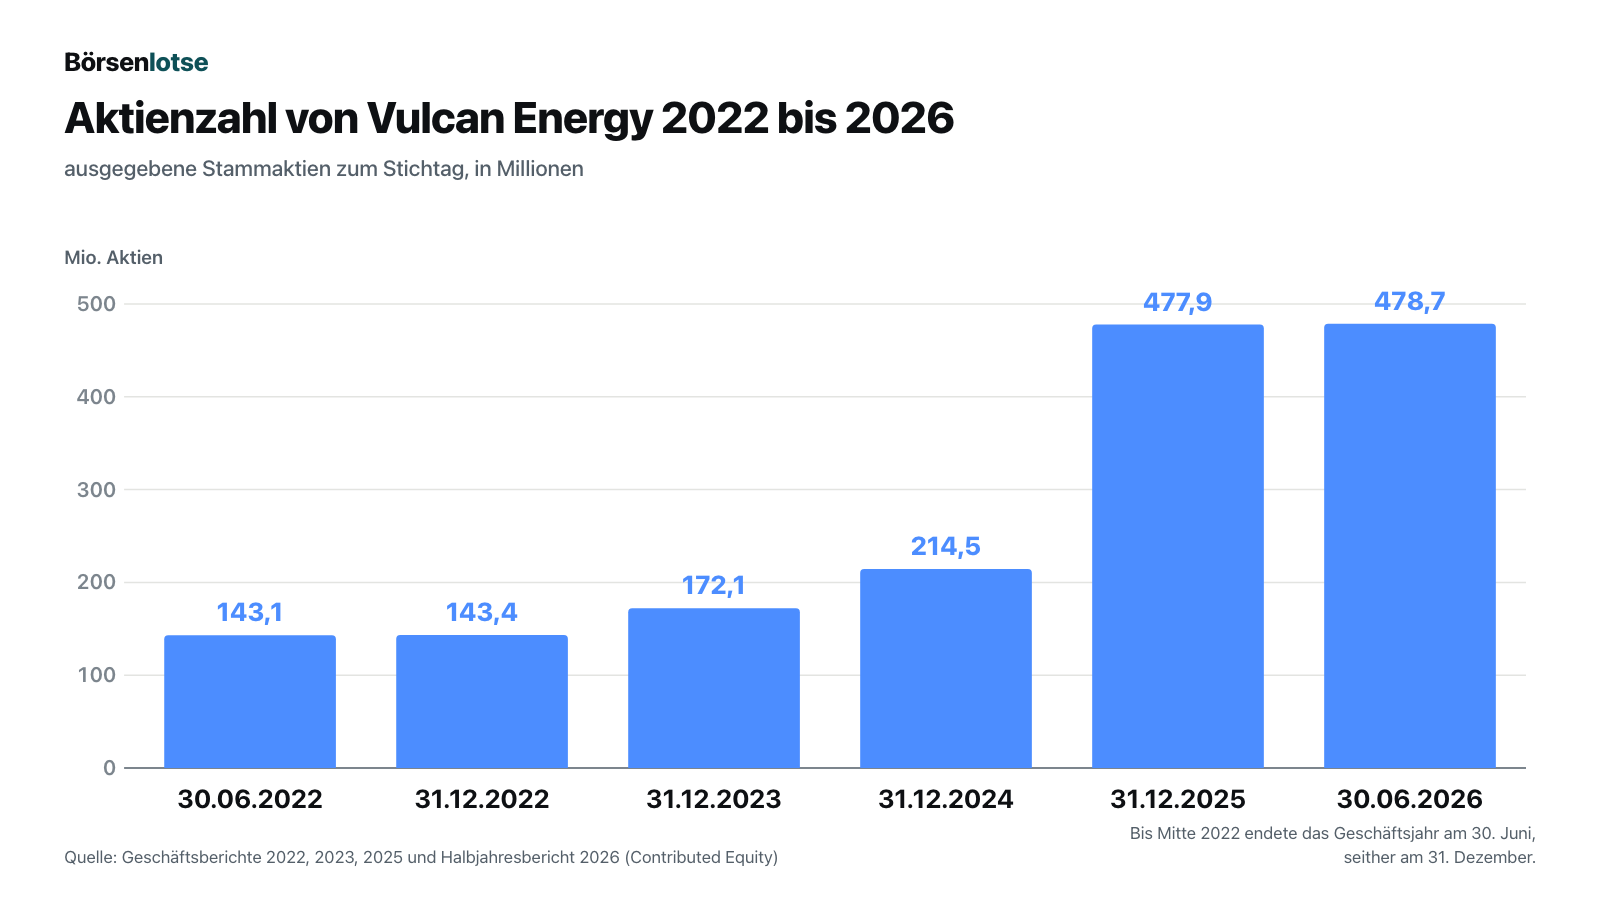
Die erste Ebene ist die Aktie selbst. Verwässerung ist das, was passiert, wenn ein Kuchen in immer mehr Stücke geschnitten wird: Der Kuchen mag wachsen, dein Stück wird trotzdem kleiner. Zum 30. Juni 2022 hatte Vulcan 143,1 Millionen Aktien ausgegeben, zum 30. Juni 2026 waren es 478,7 Millionen — 3,3-mal so viele. Den größten Sprung brachte Dezember 2025: Für das Finanzierungspaket nahm Vulcan rund 545 Millionen Euro über neue Aktien zu 4,00 australischen Dollar (2,24 Euro) ein. Das waren 34,7 Prozent weniger als der letzte Börsenkurs von 6,13 australischen Dollar vor der Ankündigung.
Aufschlussreich ist, wer gezeichnet hat. Laut Mitteilung zum Abschluss des Privatanleger-Angebots von Ende Dezember 2025 bestellten die berechtigten Privataktionäre nur rund 7,7 Millionen neue Aktien; laut Platzierungsmitteilung vom 4. Dezember 2025 sollten ihnen bis zu rund 91 Millionen angeboten werden. Rund 58 Millionen übernahm Hochtief, das sich verpflichtet hatte, den nicht gezeichneten Rest bis zu 130 Millionen Euro zu kaufen. Seither ist der Baukonzern mit 15,41 Prozent der größte gemeldete Aktionär (Aktionärsangaben vom 20. März 2026). Am 8. Oktober 2026 kostete die Aktie 62 Prozent weniger als die 4,00 australischen Dollar dieser Kapitalerhöhung.
Die zweite Ebene ist weniger sichtbar. Lionheart gehört nicht mehr vollständig Vulcan. Seit dem 27. Mai 2026 hält die KfW 14,49 Prozent an der deutschen Holding Vulcan Energie Ressourcen GmbH, und das Investorenvehikel von Hochtief, Siemens Financial Services und Demeter hält 10,35 Prozent an der Projektgesellschaft VER GEO LIO GmbH. Diese Investoren bekommen ihre Rendite nicht in bar, sondern in weiteren Anteilen:
„The preferred shares do not carry cash dividend entitlements. Instead, investors are entitled to a Payment-in-Kind ("PIK") dividend entitlements, which accrue over time and will be settled through the issue of ordinary shares in accordance with the terms of the investment agreements.“
Übersetzung: „Die Vorzugsanteile tragen keinen Anspruch auf Bardividenden. Stattdessen haben die Investoren Anspruch auf Dividenden in Form von Sachleistungen (‚Payment-in-Kind‘, PIK), die sich über die Zeit aufbauen und durch die Ausgabe von Stammanteilen gemäß den Investitionsverträgen beglichen werden.“
— Vulcan Energy Resources, Halbjahresbericht 2026, Note 20 Non-controlling Interests
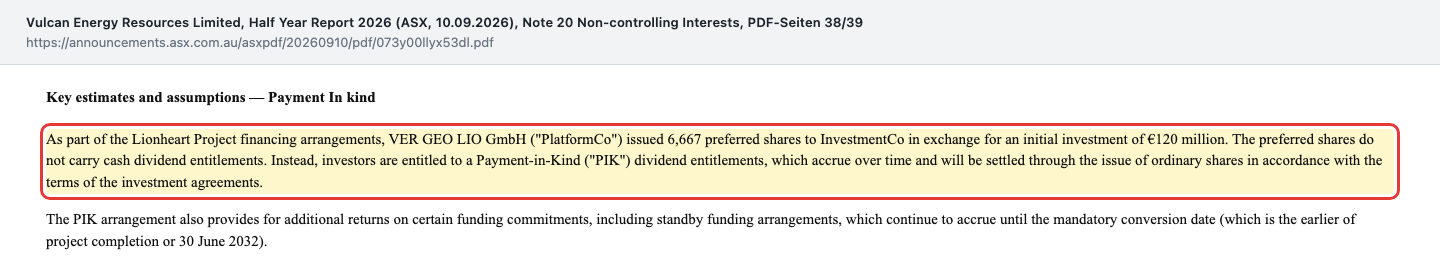
Was das in Zahlen heißt, steht in den Vertragsbedingungen vom Dezember 2025: Die Investorengruppe startet mit rund 10 Prozent an der Projektgesellschaft (zum 30. Juni 2026: 10,35 Prozent), und ihr Anteil wächst über die Sachdividende — im Vertragstext „growing by 15% p.a.“ — bis zur Fertigstellung von Lionheart auf 15 Prozent. Jedes Quartal Bauzeit kostet den Vulcan-Aktionär also ein kleines Stück Projekt. Merke: Wer ein Projekt mit Partnern baut, teilt nicht nur das Risiko, sondern auch den Gewinn — und bei Vulcan teilen gleich zwei Partner auf zwei Ebenen.
Unbequeme Wahrheit Nr. 2: Das Geld kommt nur, wenn die Baustelle liefert
„Voll finanziert“ klingt nach einem prall gefüllten Konto. So ist es nicht. Die 2,2 Milliarden Euro sind Zusagen, die in Raten fließen, und jede Rate hängt an Bedingungen. Der Halbjahresbericht sagt das im Abschnitt über die Unternehmensfortführung ungewöhnlich deutlich:
„Drawdowns under the strategic equity and debt facilities are linked to the achievement of defined project milestones. Accordingly, the Group’s ability to continue as a going concern is dependent not only on the availability of committed funding, but also on the Group’s capacity to execute its development plan in line with agreed timelines and performance criteria.“
Übersetzung: „Ziehungen aus den strategischen Eigenkapital- und Kreditlinien sind an das Erreichen festgelegter Projektmeilensteine geknüpft. Die Fähigkeit des Konzerns zur Unternehmensfortführung hängt daher nicht nur von der Verfügbarkeit zugesagter Mittel ab, sondern auch von seiner Fähigkeit, den Entwicklungsplan im Rahmen der vereinbarten Zeitpläne und Leistungskriterien umzusetzen.“
— Vulcan Energy Resources, Halbjahresbericht 2026, Note 1(d) Going Concern

Zur Einordnung, damit hier kein falsches Bild entsteht: Der Vorstand sieht keine wesentliche Unsicherheit für den Fortbestand, und die prüferische Durchsicht durch RSM enthält keinen Hinweis darauf. Die Frage ist eine andere — wie viel Polster bis zur ersten Kreditziehung bleibt. Laut Quartalsbericht soll sie im ersten Quartal 2027 kommen. Bis dahin baut Vulcan aus eigener Kasse und den Raten der strategischen Investoren, von denen die erste im Juli 2026 einging. Die Kasse schrumpfte von 517,8 Millionen Euro Ende 2025 auf 193,9 Millionen Euro zum 30. Juni 2026. Dazu kommen 80,0 Millionen Euro Festgeld, das erst nach mehr als 90 Tagen verfügbar ist, und 42,5 Millionen Euro, die als Sicherheiten gebunden sind. Allein im zweiten Quartal 2026 zahlte Vulcan 92,0 Millionen Euro für Sachanlagen, und laut Zwischenlagebericht sollen die Investitionsausgaben mit dem Baufortschritt weiter steigen.
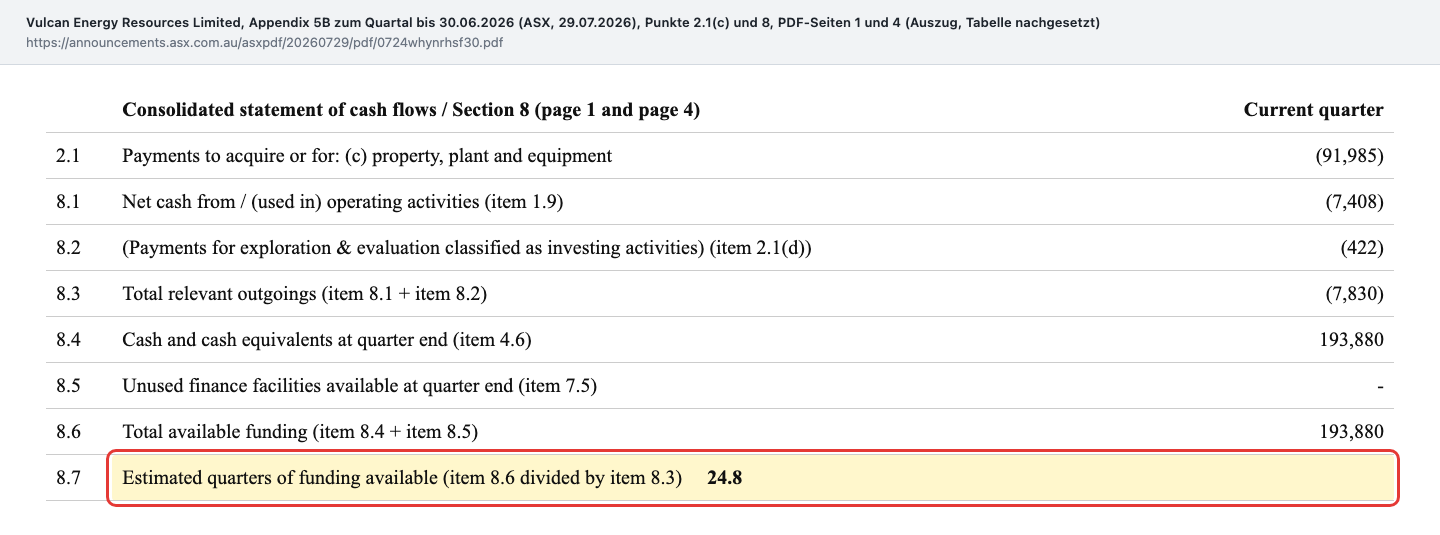
An dieser Stelle steht im Kassenausweis für die ASX eine Zahl, die man kennen sollte. Australische Rohstoffunternehmen müssen jedes Quartal ausrechnen, wie viele Quartale ihr Geld noch reicht. Vulcan kommt auf 24,8 Quartale, also mehr als sechs Jahre. Die Formel zählt aber nur die laufenden Betriebs- und Explorationsausgaben von 7,8 Millionen Euro im Quartal — nicht die Baukosten, die im selben Quartal fast zwölfmal so hoch waren.
Und dann sind da die Finanzierungskosten von 11,8 Millionen Euro im Halbjahr. 8,0 Millionen davon sind Bereitstellungsgebühren, also das Geld, das Banken dafür verlangen, dass sie Kredit bereithalten — knapp ein Sechstel des Halbjahresverlusts für Kredite, von denen noch kein Euro geflossen ist. Dazu kommt eine Pflicht, die nur der Aktionär trägt: Vulcan hat den Banken eine Fertigstellungsgarantie gegeben und darf bis zum Abschluss von Lionheart außerhalb des Projekts höchstens 100 Millionen Euro für weitere Vorhaben ausgeben (mit einer Verlängerungsoption um weitere 100 Millionen).
Unbequeme Wahrheit Nr. 3: Die Banken rechnen mit einem anderen Lithiumpreis
Jedes Projekt steht und fällt mit dem Preis, den es für sein Produkt bekommt. Vulcan hat seine Wirtschaftlichkeitsrechnung für die Investitionsentscheidung im Dezember 2025 offengelegt: Baukosten von 1.476 Millionen Euro einschließlich 15 Prozent Reserve, ein durchschnittlicher Erlös von 20.456 Euro je Tonne Lithiumhydroxid in den ersten zehn Jahren, daraus im Schnitt 566 Millionen Euro Umsatz und 427 Millionen Euro operatives Ergebnis vor Abschreibungen pro Jahr — eine Marge von 75 Prozent, gerechnet auf 100 Prozent des Projekts.
Die Kreditgeber haben ihren Tilgungsplan auf eine andere Welt gebaut. In den Kreditbedingungen steht in einer Klammer, mit welchen Preisen sie für die ersten Produktionsjahre rechnen:
„100% cash sweep to repay the unpaid balance (if applicable) of the difference between the Target Principal Repayments Profile and the Scheduled Principal Repayments Profile (which assumes LHM prices of US$8,000/t, US$9,000/t and US$12,000/t for 2030, 2031 and 2032 respectively)“
Übersetzung: „100 Prozent des überschüssigen Geldflusses zur Tilgung des offenen Betrags (falls zutreffend) der Differenz zwischen dem Ziel-Tilgungsprofil und dem planmäßigen Tilgungsprofil (das Lithiumhydroxid-Preise von 8.000, 9.000 und 12.000 US-Dollar je Tonne für 2030, 2031 und 2032 unterstellt)“
— Vulcan Energy, ASX-Mitteilung zum Finanzierungspaket vom 3. Dezember 2025, Annexure 1 (Kreditbedingungen)
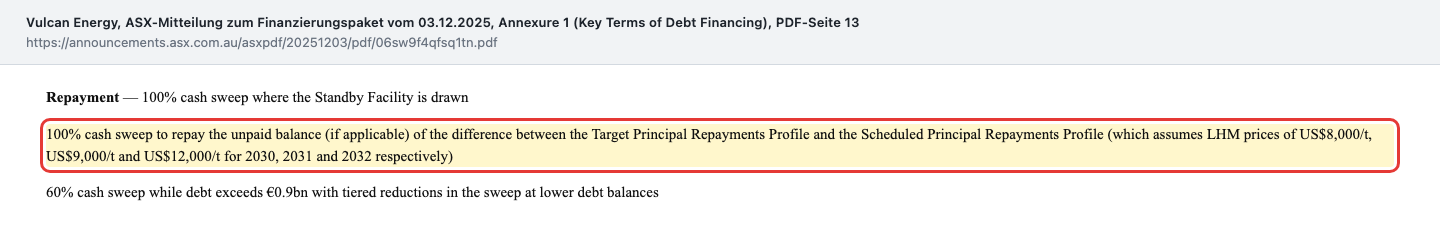
Übersetzen wir das. Zum Euro-Referenzkurs vom 8. Oktober 2026 entsprechen 20.456 Euro rund 22.900 US-Dollar (eigene Umrechnung). Die Banken setzen für den planmäßigen Tilgungsplan also nur rund ein Drittel bis gut die Hälfte dieses Preises an. Dabei steht ein Zehnjahresdurchschnitt gegen drei Einzeljahre, und einen aktuellen Marktpreis für Lithiumhydroxid nennen die ausgewerteten Berichte nicht — der Abstand zeigt die Vorsicht der Banken, nicht den heutigen Markt. Das ist kein Widerspruch und kein Skandal, denn Banken rechnen üblicherweise vorsichtiger als Bauherren. Aber es verrät, wer zuerst bedient wird: Bevor die Kreditsumme unter 0,9 Milliarden Euro fällt, gehen 60 Prozent des überschüssigen Geldes an die Banken, und Ausschüttungen der Projektgesellschaft sind erst nach der Fertigstellung erlaubt, die die Kreditverträge für den 31. Dezember 2029 ansetzen.
Merke: Liegt der Lithiumpreis näher am Bankenfall als am Investitionsfall, ist Lionheart trotzdem bezahlt. Nur bleibt für den Aktionär am Ende der Schlange deutlich weniger übrig. Das Unternehmen selbst schreibt im Zwischenlagebericht 2026, die Lithiumpreise hätten sich nach dem Tief vom Juni 2025 Anfang 2026 erholt, kurzfristige Schwankungen dürften aber anhalten. Laut Vorstandschef Cris Moreno bieten die Abnahmeverträge einen „robusten Schutz“ gegen fallende Preise; die Preisformeln selbst nennen die von uns ausgewerteten Berichte nicht.
Unbequeme Wahrheit Nr. 4: Der größte Aktionär baut mit
Hochtief taucht in dieser Geschichte an vier Stellen auf. Der Baukonzern ist mit 15,41 Prozent der größte Aktionär von Vulcan. Er hat 39 Millionen Euro direkt in die Projektgesellschaft gesteckt, als Teil des Investorenvehikels mit Siemens Financial Services und Demeter. Er führt im Gemeinschaftsunternehmen mit Sedgman die Planung, den Einkauf und die Bauleitung der beiden Lithiumanlagen, ein Auftrag mit einem geschätzten Wert von rund 72 Millionen Euro. Und er sitzt im Verwaltungsrat:
„The appointment was made pursuant to the terms of the HOCHTIEF cornerstone investment as part of Vulcan’s Lionheart financing package“
Übersetzung: „Die Berufung erfolgte gemäß den Bedingungen der Ankerinvestition von HOCHTIEF im Rahmen des Lionheart-Finanzierungspakets von Vulcan“
— Vulcan Energy Resources, Quartalsbericht zum 30. Juni 2026, Seite 2, zur Berufung von Hochtief-Strategievorstand Roberto Gallardo im April 2026
Das ist offen gelegt und nichts Ungewöhnliches für Großprojekte. Aber die Interessen sind nicht deckungsgleich. Als Bauleiter verdient Hochtief am Bauen, als Projektinvestor an seinen wachsenden Anteilen und erst als Aktionär an dem, was am Ende für alle übrig bleibt. Auch an der Spitze hat sich etwas verschoben: Laut Mitteilung vom 10. September 2026 übergab Gründer Francis Wedin den Verwaltungsratsvorsitz zum 12. September an den bisherigen Vize Angus Barker; laut seiner Abschlussmeldung schied er am 11. September aus dem Gremium aus und hielt zu diesem Zeitpunkt 15,7 Millionen Aktien direkt und weitere 0,8 Millionen über eine ihm nahestehende Gesellschaft, zusammen rund 16,5 Millionen oder rund 3,4 Prozent. Er bleibt dem Unternehmen in einer Gründerrolle als Berater verbunden, zuständig für Wachstumsprojekte.
Was die Aktie kostet
Beim Schlusskurs von 1,525 australischen Dollar am 8. Oktober 2026 und 478,7 Millionen Aktien ist Vulcan rund 730 Millionen australische Dollar wert, umgerechnet etwa 453 Millionen Euro (Euro-Referenzkurs vom 8. Oktober 2026). Ein Kurs-Gewinn- oder Kurs-Umsatz-Verhältnis ergibt bei einem Unternehmen ohne Lithiumumsatz keinen Sinn. Bleibt die Substanz: Das den Vulcan-Aktionären zurechenbare Eigenkapital lag zum 30. Juni 2026 bei 684,2 Millionen Euro. Die Börse bewertet Vulcan also mit rund dem 0,66-Fachen des Buchwerts.
Klingt günstig, ist aber eine Momentaufnahme mitten im Bau. Der Buchwert besteht zum großen Teil aus Baustelle und Kasse, und die Kasse ist für den Bau verplant. Zum Vergleich hilft eine Zahl des Unternehmens selbst: Den Kapitalwert von Lionheart nach Steuern bezifferte Vulcan im Dezember 2025 auf 1.152 Millionen Euro, gerechnet auf 100 Prozent des Projekts — also vor den Anteilen von KfW und Investoren und mit dem eigenen Preisszenario. Eine grobe, eigene Rechnung macht daraus den Teil der Vulcan-Aktionäre: Nimmt man an, dass die Projektgesellschaft vollständig über die deutsche Holding gehalten wird — so legt es die Finanzierungsmitteilung nahe, nach der die KfW anteilig zu den Einlagen der Holding in Lionheart beiträgt —, bleiben ihnen 85,51 Prozent mal 89,65 Prozent, also rund 77 Prozent des Projekts, bei Fertigstellung mit 15 Prozent für die Investorengruppe noch rund 73 Prozent. Auf den Kapitalwert angewandt wären das mit dem Anteil bei Fertigstellung rund 840 Millionen Euro. Das ist ausdrücklich keine Bewertung: Der Kapitalwert gilt zum Stichtag der Investitionsentscheidung, ohne Finanzierungskosten und mit dem Preisszenario des Unternehmens, nicht mit dem der Banken. Ob der Börsenwert darunter zu niedrig oder realistisch ist, hängt genau an den drei Fragen der letzten Kapitel: Wie viel vom Projekt gehört den Aktionären am Ende, kommt das Geld planmäßig, und welcher Lithiumpreis gilt?
Ein Ausblick ist ebenfalls belegt: Am 3. September 2026 legte Vulcan eine Vorstudie für eine zweite Ausbaustufe namens Ludwig bei Ludwigshafen vor, mit 1,26 Milliarden Euro Baukosten und 21.100 Tonnen Lithiumcarbonat pro Jahr. Die Investitionsentscheidung dafür ist erst nach dem erfolgreichen Anlauf von Lionheart geplant, die Suche nach strategischen Partnern läuft laut Mitteilung bereits. Bis zur Fertigstellung von Lionheart begrenzen die Kreditbedingungen Vulcans Ausgaben außerhalb des Projekts ohnehin auf 100 Millionen Euro.
Chancen und Risiken auf einen Blick
Was für Vulcan Energy spricht:
- Die Finanzierung für Phase One ist seit dem 28. Mai 2026 rechtlich abgeschlossen: 2,2 Milliarden Euro aus Krediten, Fördermitteln, KfW-Beteiligung, Industriepartnern und der Kapitalerhöhung; die erste Rate der strategischen Investoren kam im Juli 2026.
- Genehmigungen und Lizenzen liegen vor, darunter zwei Lithium-Förderlizenzen (März und September 2026) und eine Befreiung von der Förderabgabe; die Produktion des eigenen Filtermaterials läuft seit September 2026.
- Die gesamte Produktion der ersten Jahre ist über verbindliche Abnahmeverträge mit Stellantis, Umicore, LG Energy Solution und Glencore verkauft.
- Die Bilanz trägt: 945,6 Millionen Euro Vermögen gegen 120,1 Millionen Euro Verbindlichkeiten zum 30. Juni 2026, keine Bankschulden, keine wesentliche Unsicherheit zur Fortführung.
Was gegen Vulcan Energy spricht:
- Die Aktienzahl ist seit Mitte 2022 auf das 3,3-Fache gestiegen, zuletzt mit einer Kapitalerhöhung zu 4,00 australischen Dollar; der Kurs lag am 8. Oktober 2026 62 Prozent darunter.
- Auf Projektebene halten KfW (14,49 Prozent an der Holding) und das Investorenvehikel von Hochtief, Siemens und Demeter (10,35 Prozent, wachsend auf 15 Prozent) eigene Anteile.
- Kredite und Investorenraten fließen nur gegen Meilensteine; bis zur ersten Kreditziehung im ersten Quartal 2027 muss Vulcan aus Kasse und Investorenraten bauen, bei 92,0 Millionen Euro Baukosten allein im zweiten Quartal 2026.
- Der Tilgungsplan der Banken unterstellt 8.000 bis 12.000 US-Dollar je Tonne, der Investitionsfall rund 20.456 Euro; Ausschüttungen aus dem Projekt sind erst nach der Fertigstellung möglich.
- Der größte Aktionär Hochtief ist zugleich Projektinvestor, Bauleiter und im Verwaltungsrat vertreten.
Ein menschliches Fazit
Erinnerst du dich an das Foto vom Spatenstich? Es ist echt, und es zeigt etwas Echtes: Vulcan hat ein Projekt, das nach Unternehmensangaben Europas erste vollständig heimische Lithium-Lieferkette werden soll, bis zur Baustelle gebracht und dafür Banken, Staat und Industrie an einen Tisch geholt. Das verdient Respekt. Die Verfügbarkeitsheuristik macht aus diesem Bild aber schnell einen Schluss, den die Berichte nicht tragen — dass mit dem Bau auch die Rendite des Aktionärs gesichert sei.
Die Anhänge erzählen die zweite Hälfte der Geschichte. Dreimal so viele Aktien wie 2022, zwei Partner mit eigenen Anteilen am Projekt, Kredite nur gegen Meilensteine und ein Tilgungsplan, der mit einem viel niedrigeren Lithiumpreis rechnet als das Unternehmen. Die nächste Probe kommt mit dem Quartalsbericht zum 30. September 2026, der bis Ende Oktober vorliegen muss: Wie viel hat der Bau gekostet, wie viel Geld kam von den Partnern, und hält der Weg zur ersten Kreditziehung? Wer bei Vulcan das Foto vom Spatenstich im Kopf hat, sollte daneben den Kassenausweis legen. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Vulcan Energy Resources — Half Year Report 2026 (Halbjahr bis 30. Juni 2026, veröffentlicht 10. September 2026; prüferische Durchsicht RSM Australia Partners; jüngster Periodenbericht)
- Interim Management Report 2026 (10. September 2026; Beschäftigte, Ausblick)
- Quartalsbericht zum 30. Juni 2026 und Kassenausweis Appendix 5B (29. Juli 2026)
- Geschäftsbericht 2025 (27. März 2026; Abnahmeverträge, Aktionärsangaben vom 20. März 2026) sowie die Geschäftsberichte 2022 und 2023 (Aktienzahlen, Verluste)
- Finanzierungspaket und Investitionsentscheidung (3. Dezember 2025, mit den Annexures zu Krediten, Fördermitteln, KfW und Investorenvehikel), EPCM-Vertrag mit Sedgman und Hochtief (3. Dezember 2025)
- Kapitalerhöhung: institutionelle Platzierung (4. Dezember 2025) und Abschluss des Privatanleger-Angebots (Ende Dezember 2025)
- ASX-Mitteilungen 2026: Spatenstich Höchst (24. April), Financial Close (28. Mai), erste Investorenrate (15. Juli), Vorstudie Ludwig (3. September), Wechsel im Verwaltungsratsvorsitz (10. September), zweite Förderlizenz (11. September), Abschlussmeldung Francis Wedin (14. September), VULSORB-Produktion (21. September)
- Europäische Zentralbank — Euro-Referenzkurse vom 8. Oktober 2026 (1,6110 australische Dollar und 1,1186 US-Dollar je Euro)
- Quelle: Fundamentaldaten & Geschäfts- und Quartalsberichte des Unternehmens (Schlusskurs 8. Oktober 2026)
Diese Analyse ist eine journalistische Einordnung auf Basis öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien können an Wert verlieren, bis hin zum Totalverlust. Alle Zahlen tragen den Stand ihrer Quelle; Kursangaben sind datierte Momentaufnahmen. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 3,8 | 3,8 | 14,1 | 8,1 | 7,3 |
| Betriebsergebnis (EBIT) | -15,3 | -23,7 | -14,2 | -19,5 | -59,2 |
| Nettogewinn | -12,4 | -26,0 | -27,0 | -42,4 | -69,2 |
| Nettomarge | -326,1 % | -685,0 % | -190,8 % | -521,7 % | -946,6 % |
| Gewinn je Aktie | -0,08 € | -0,17 € | -0,16 € | -0,23 € | -0,29 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Finanzierung und Genehmigungen positiv
- Das Paket von rund 2,2 Milliarden Euro für Phase One ist seit dem 28. Mai 2026 rechtlich abgeschlossen, die erste Investorenrate kam im Juli 2026. Zwei Lithium-Förderlizenzen (März und September 2026) und die Baugenehmigungen liegen vor.
- Absatz positiv
- Laut Geschäftsbericht 2025 ist die Produktion der ersten Jahre über verbindliche Abnahmeverträge mit Mindestabnahme an Stellantis, Umicore, LG Energy Solution und Glencore vergeben, mit Laufzeiten von sechs bis zehn Jahren.
- Ergebnis und Umsatz negativ
- Ohne Lithiumumsatz wächst der Verlust: 27,0 Millionen Euro 2023, 69,6 Millionen 2025 und 51,8 Millionen allein im ersten Halbjahr 2026. Der Umsatz aus Strom und Wärme fiel im Halbjahr auf 2,3 Millionen Euro.
- Verwässerung negativ
- Die Aktienzahl stieg von Mitte 2022 bis Mitte 2026 auf das 3,3-Fache (478,7 Millionen). Auf Projektebene halten KfW 14,49 Prozent an der Holding und ein Investorenvehikel 10,35 Prozent an der Projektgesellschaft, wachsend auf 15 Prozent.
- Liquidität bis zur Kreditziehung neutral
- Zum 30. Juni 2026 standen 193,9 Millionen Euro Kasse und 80,0 Millionen Euro Festgeld zur Verfügung, bei 92,0 Millionen Euro Baukosten im zweiten Quartal. Die erste Kreditziehung ist für das erste Quartal 2027 geplant und an Meilensteine gebunden.
- Preisannahmen und Rangfolge negativ
- Der Tilgungsplan der Banken unterstellt 8.000 bis 12.000 US-Dollar je Tonne für 2030 bis 2032, der Investitionsfall rund 20.456 Euro. Ausschüttungen aus dem Projekt sind erst nach der für Ende 2029 angesetzten Fertigstellung erlaubt.
Vulcan Energy hat das Lithium- und Geothermieprojekt Lionheart mit rund 2,2 Milliarden Euro finanziert und in den Bau gebracht. Für die Aktionäre bleibt davon weniger, als die Schlagzeilen nahelegen: 3,3-mal so viele Aktien wie Mitte 2022, Partner mit eigenen Anteilen am Projekt, Kredite nur gegen Meilensteine und ein Tilgungsplan mit deutlich niedrigeren Lithiumpreisen. Beim Kurs von 1,525 australischen Dollar (8. Oktober 2026) war Vulcan rund 730 Millionen australische Dollar wert. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, und zwar bewusst weder grün noch rot. Nicht rot, weil kein Substanzrisiko belegt ist: Der Vorstand sieht keine wesentliche Unsicherheit zur Fortführung, die prüferische Durchsicht des Halbjahresberichts enthält keinen solchen Hinweis, Bankschulden gibt es noch nicht, und die Finanzierung von Phase One ist rechtlich abgeschlossen. Nicht grün, weil die entscheidende operative Frage offen ist: Vulcan hat noch keinen Lithiumumsatz, das Geld fließt nur gegen Meilensteine, die Kasse muss bis zur ersten Kreditziehung im ersten Quartal 2027 einen Bau tragen, der allein im zweiten Quartal 2026 92 Millionen Euro kostete, und die Wirtschaftlichkeit hängt an einem Lithiumpreis, den die Banken für die ersten Jahre deutlich niedriger ansetzen. Dass die Aktionäre durch Kapitalerhöhungen und Partner auf Projektebene einen kleineren Teil von Lionheart halten, ist ein Preis- und Anteilsthema, kein Qualitätsurteil — es gehört aber zur ehrlichen Einordnung.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist die Foren-Hitliste von wallstreet-online (meistdiskutierte Werte deutscher Privatanleger), Stand 9. Oktober 2026. Ein Treffer unseres hauseigenen Aktien-Scanners liegt nicht vor: Das Unternehmen hat keinen Lithiumumsatz. Der rote Faden ist die Verfügbarkeitsheuristik: Bilder vom Baufortschritt wirken sicherer, als es die Zahlen für die Aktionäre sind.
- Zur Beleglage: Vulcan Energy ist kein SEC-Filer; VULNF ist ein US-Freiverkehrssymbol ohne eigene Berichtspflicht (keine SEC-Kennung, Abfrage am 9. Oktober 2026). Alle Unternehmenszahlen stammen aus den Originaldokumenten der ASX: Half Year Report 2026 (prüferische Durchsicht RSM), Interim Management Report 2026, Quartalsbericht und Appendix 5B zum 30. Juni 2026, Geschäftsberichte 2022, 2023 und 2025 sowie ASX-Mitteilungen bis zum 22. September 2026. Der Quartalsbericht zum 30. September 2026 lag am 9. Oktober 2026 noch nicht vor.
- Eigene Berechnungen: Faktor der Aktienzahl (478,7 zu 143,1 Millionen), Börsenwert (478.660.737 Aktien mal 1,525 australische Dollar, deckungsgleich mit der ASX-Angabe von 729,96 Millionen australischen Dollar), Euro-Umrechnung und Kurs-Buchwert (rund 453 zu 684,2 Millionen Euro), Verhältnis von Baukosten zu gezählten Abflüssen im zweiten Quartal 2026 (92,0 zu 7,8 Millionen Euro), Umrechnung des Investitionsfall-Preises von 20.456 Euro in rund 22.900 US-Dollar, Abstand des Kurses zum Ausgabepreis von 4,00 australischen Dollar, rechnerischer Projektanteil der Vulcan-Aktionäre (85,51 mal 89,65 Prozent = rund 77 Prozent, bei Fertigstellung 85,51 mal 85 Prozent = rund 73 Prozent; Annahme: Projektgesellschaft vollständig über die deutsche Holding gehalten) und dessen Anwendung auf den Kapitalwert von 1.152 Millionen Euro (rund 840 Millionen Euro). Umrechnungen zum EZB-Referenzkurs vom 8. Oktober 2026 (1,6110 australische Dollar und 1,1186 US-Dollar je Euro).
- Hochtief-Anteil: 15,41 Prozent laut Aktionärsangaben im Geschäftsbericht 2025 (Stand 20. März 2026). Die danach bis 22. September 2026 veröffentlichten Stimmrechtsmeldungen stammen von State Street, VanEck und Citigroup, nicht von Hochtief. Wedin-Bestand laut Appendix 3Z vom 14. September 2026: 15.655.785 Aktien direkt plus 812.500 Aktien über Magni Associates Pty Ltd, eine nahestehende Gesellschaft, zusammen 16.468.285 Aktien (rund 3,4 Prozent von 478.660.737).
- Kursangaben: Schlusskurs 1,525 australische Dollar an der ASX am 8. Oktober 2026 (Fundamentaldaten); Schlusskurs Ende 2025 4,41 australische Dollar laut Geschäftsbericht 2025.
Aktien-Wächter
Diese Analyse ist Stand 9. Oktober 2026. Was sich seitdem bei VUL.AU geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Vulcan Energy Resources Limited (VUL.AU) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Vulcan Energy baut im Oberrheingraben das Projekt Lionheart: Heißes Tiefenwasser liefert Wärme und Strom, das darin gelöste Lithium wird in Landau herausgefiltert und im Industriepark Höchst in Frankfurt zu Lithiumhydroxid für Batterien verarbeitet. Geplant sind 24.000 Tonnen pro Jahr ab 2028. Heute stammt der kleine Umsatz aus Strom, Wärme und Bohrdienstleistungen.
Rechtlich nicht. Vulcan Energy Resources Limited ist eine australische Gesellschaft mit Sitz in Perth und Heimatnotierung an der ASX (Kürzel VUL), die zusätzlich im regulierten Markt der Frankfurter Wertpapierbörse notiert. Das operative Geschäft liegt aber vollständig in Deutschland, die deutschen Gesellschaften sitzen in Karlsruhe. Berichtet wird in Euro.
Die Zusagen über rund 2,2 Milliarden Euro sind seit dem 28. Mai 2026 rechtlich abgeschlossen. Das Geld fließt aber in Raten und nur, wenn festgelegte Projektmeilensteine erreicht sind. Die erste Kreditziehung plant Vulcan für das erste Quartal 2027; bis dahin wird aus der eigenen Kasse und den Raten der strategischen Investoren gebaut.
Die Zahl der Aktien stieg von 143,1 Millionen am 30. Juni 2022 auf 478,7 Millionen am 30. Juni 2026, also auf das 3,3-Fache. Den größten Schritt brachte die Kapitalerhöhung im Dezember 2025 zu 4,00 australischen Dollar. Zusätzlich halten KfW und ein Investorenkonsortium eigene Anteile auf Ebene der Holding und der Projektgesellschaft.
Hochtief ist mit 15,41 Prozent (Stand 20. März 2026) größter Aktionär, hat 39 Millionen Euro in die Projektgesellschaft investiert, leitet im Gemeinschaftsunternehmen mit Sedgman Planung und Bau der Lithiumanlagen und stellt mit Roberto Gallardo seit April 2026 ein Verwaltungsratsmitglied. Die Rollen sind offengelegt, die Interessen aber nicht deckungsgleich.
Auf absehbare Zeit nicht. Der Halbjahresbericht 2026 sieht keine Dividende vor, und laut Kreditbedingungen darf die Projektgesellschaft erst nach der Fertigstellung von Lionheart Geld ausschütten. Die Kreditverträge setzen die Fertigstellung für den 31. Dezember 2029 an; danach gehen zunächst Tilgungen an die Banken.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.