Tenax Therapeutics: Studie verfehlt, Kasse gefüllt — und eine Zielscheibe, die erst danach gemalt wurde
Am 10. August 2026 verfehlte die Phase-3-Studie LEVEL von Tenax Therapeutics ihr Hauptziel, die Aktie verlor an einem Handelstag rund 90 Prozent. Geblieben sind 118 Millionen Dollar Kasse, eine Teilgruppe mit gutem Ergebnis und eine zweite Studie, deren Ende das Geld nicht mehr abdeckt. Wir trennen, was die SEC-Berichte belegen, von dem, was nachträglich in die Daten hineingelesen wird.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 15. Oktober 2026
- Schlusskurs
- 1,50 $ -1,60 %
- Marktkapitalisierung
- 57,0 Mio. $
- AAQS
- 0/10
Kursentwicklung seit 9. Oktober 2026: -19,8 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,40 $ bis 18,30 $ · Letzter Kurs: 1,50 $ (Stand: 15. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Kennst du die Geschichte vom texanischen Scharfschützen? Er feuert ein Magazin auf eine Scheunenwand, geht hin und malt die Zielscheibe um die Stelle, an der die meisten Löcher sitzen. Dann ruft er: „Volltreffer!“ Statistiker nennen das die Texas-Scharfschützen-Falle: Man sucht sich das Ziel aus, nachdem man die Ergebnisse kennt. Anleger tappen hinein, wenn eine Studie scheitert und danach eine Teilgruppe auftaucht, in der das Medikament doch gewirkt hat. Genau das ist bei Tenax Therapeutics (Nasdaq: TENX) aus Chapel Hill passiert. Am 10. August 2026 verfehlte die Phase-3-Studie LEVEL ihr Hauptziel, und die Aktie fiel vom Schlusskurs von 13,44 US-Dollar am 7. August auf 1,375 Dollar, ein Minus von rund 90 Prozent an einem Handelstag. Machen wir einen Deal: Bevor du entscheidest, ob hier ein Schnäppchen oder ein Trümmerhaufen liegt, lesen wir gemeinsam, was Tenax selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) bis zum 30. Juni 2026 und die Pflichtmeldungen (8-K) bis zum 8. Oktober 2026. Für falsche Angaben in diesen Berichten drohen Strafen, deshalb lohnt sich der Blick hinein. Am Ende entscheidest du selbst.
Was Tenax eigentlich macht — ein altes Herzmedikament in neuer Form
Tenax hat kein Produkt am Markt und keinen Umsatz. Das Unternehmen entwickelt einen einzigen Wirkstoff: Levosimendan, als Tablette unter dem Kürzel TNX-103. Der Wirkstoff ist nicht neu. Der finnische Pharmakonzern Orion hat ihn als Infusion für Patienten mit akutem Herzversagen entwickelt, laut Tenax ist er in 60 Ländern zugelassen, nicht aber in den USA und Kanada. Tenax hat von Orion die weltweiten Rechte für die Anwendung bei einer bestimmten Krankheit lizenziert: Lungenhochdruck bei Herzschwäche mit erhaltener Pumpfunktion, abgekürzt PH-HFpEF. Übersetzt in ein Alltagsbild: Das Herz pumpt noch kräftig, ist aber steif und füllt sich schlecht. Das Blut staut sich zurück in die Lunge, die Patienten werden schon nach wenigen Schritten kurzatmig. Ein zugelassenes Medikament gegen genau diese Form gibt es bisher nicht. Levosimendan soll die Venen im Bauchraum weiten, damit weniger Blut auf Herz und Lunge drückt.
Die Firma ist klein und alt zugleich. Sie finanziert sich nach eigenen Angaben seit September 1990 über Aktien und Schulden, hieß bis 2008 Synthetic Blood International und bis 2014 Oxygen Biotherapeutics. Zum 31. Dezember 2025 hatte sie 14 Vollzeit- und zwei Teilzeitbeschäftigte; die Studien laufen über beauftragte Dienstleister. Der aufgelaufene Verlust seit Gründung lag zum 30. Juni 2026 bei 401,0 Millionen Dollar. Damit ist das Spannungsfeld dieser Analyse benannt: Die entscheidende Studie hat ihr Ziel verfehlt, und doch liegt in der Kasse mehr Geld als je zuvor. Ist Tenax ein gescheitertes Medikament mit Geldreserve — oder ein wirksames Medikament, das in der ersten Studie die falschen Patienten bekam?
Die Firmengeschichte für Anleger
-
2014
Aus Oxygen Biotherapeutics wird Tenax
Die Firma, bis 2008 Synthetic Blood International, heißt seit September 2014 Tenax Therapeutics. Für Aktionäre ist es die dritte Firmenidentität seit 1996.
-
2024
Zusammenlegung 1:80 und Privatplatzierung
Nach 1:20 im Januar 2023 folgt im Januar 2024 die nächste Aktienzusammenlegung. Im August 2024 sammelt Tenax rund 100 Mio. $ brutto für die Phase-3-Studien ein.
-
2025
Start von LEVEL-2
Im Dezember 2025 beginnt die zweite, weltweite Phase-3-Studie. Damit laufen zwei teure Studien parallel, der Quartalsverlust steigt auf rund 16 Mio. $.
-
2026
August: LEVEL verfehlt das Hauptziel
+3,5 m im Gehtest, p = 0,63. Die Aktie fällt an einem Handelstag von 13,44 auf 1,375 $; die Optionsscheine zu 4,50 $ verfallen im September.
-
2026
Oktober: LEVEL-2-Aufnahme ausgesetzt
Tenax schärft die Aufnahmekriterien nach den LEVEL-Teilgruppen und beantragt ein FDA-Gespräch. Weitere Neuigkeiten kündigt Tenax für das erste Quartal 2027 an.
Wie die Aktie auf unseren Tisch kam
Nicht über eine Kennzahl, sondern über die Aufregung anderer Anleger: Seit dem 11. August 2026, dem Tag nach dem Kurssturz, steht Tenax in der Liste der heiß diskutierten Werte bei wallstreet-online. Das ist ein Aufmerksamkeitssignal und ausdrücklich kein Kaufargument. Am 10. August wurden laut Fundamentaldaten 65,5 Millionen Tenax-Aktien gehandelt, am Handelstag davor 2,1 Millionen. Wer nach einem solchen Absturz einsteigt, tut das meist mit zwei Gedanken: „Die Firma hat doch noch Geld“ und „Die Teilgruppe sah doch gut aus“. Beide Gedanken prüfen wir. Ein ähnliches Muster hatte Gossamer Bio: Auch dort verfehlte im Februar 2026 die entscheidende Phase-3-Studie ihr Hauptziel im Gehtest, auch dort ging es um Lungenhochdruck — nachzulesen in unserer Analyse von Gossamer Bio.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt: die Geldbeschaffung. Tenax sammelte im August 2024 und im März 2025 mit zwei Privatplatzierungen zusammen rund 125 Millionen Dollar brutto ein, im März 2025 davon 25,0 Millionen. Dazu kamen Optionsscheine, die Investoren bis Mitte 2026 einlösten: allein im ersten Halbjahr 2026 brachten sie 43,8 Millionen Dollar. Deshalb stieg die Kasse trotz aller Verluste von 97,6 Millionen Dollar (31. Dezember 2025) auf 118,0 Millionen zum 30. Juni 2026, und nach dem Stichtag kamen laut Quartalsbericht noch einmal 8,1 Millionen aus Ausübungen dazu. Schulden hat Tenax keine nennenswerten, die Verbindlichkeiten summierten sich zum 30. Juni 2026 auf 8,1 Millionen Dollar. Die Kehrseite zeigt die Grafik:
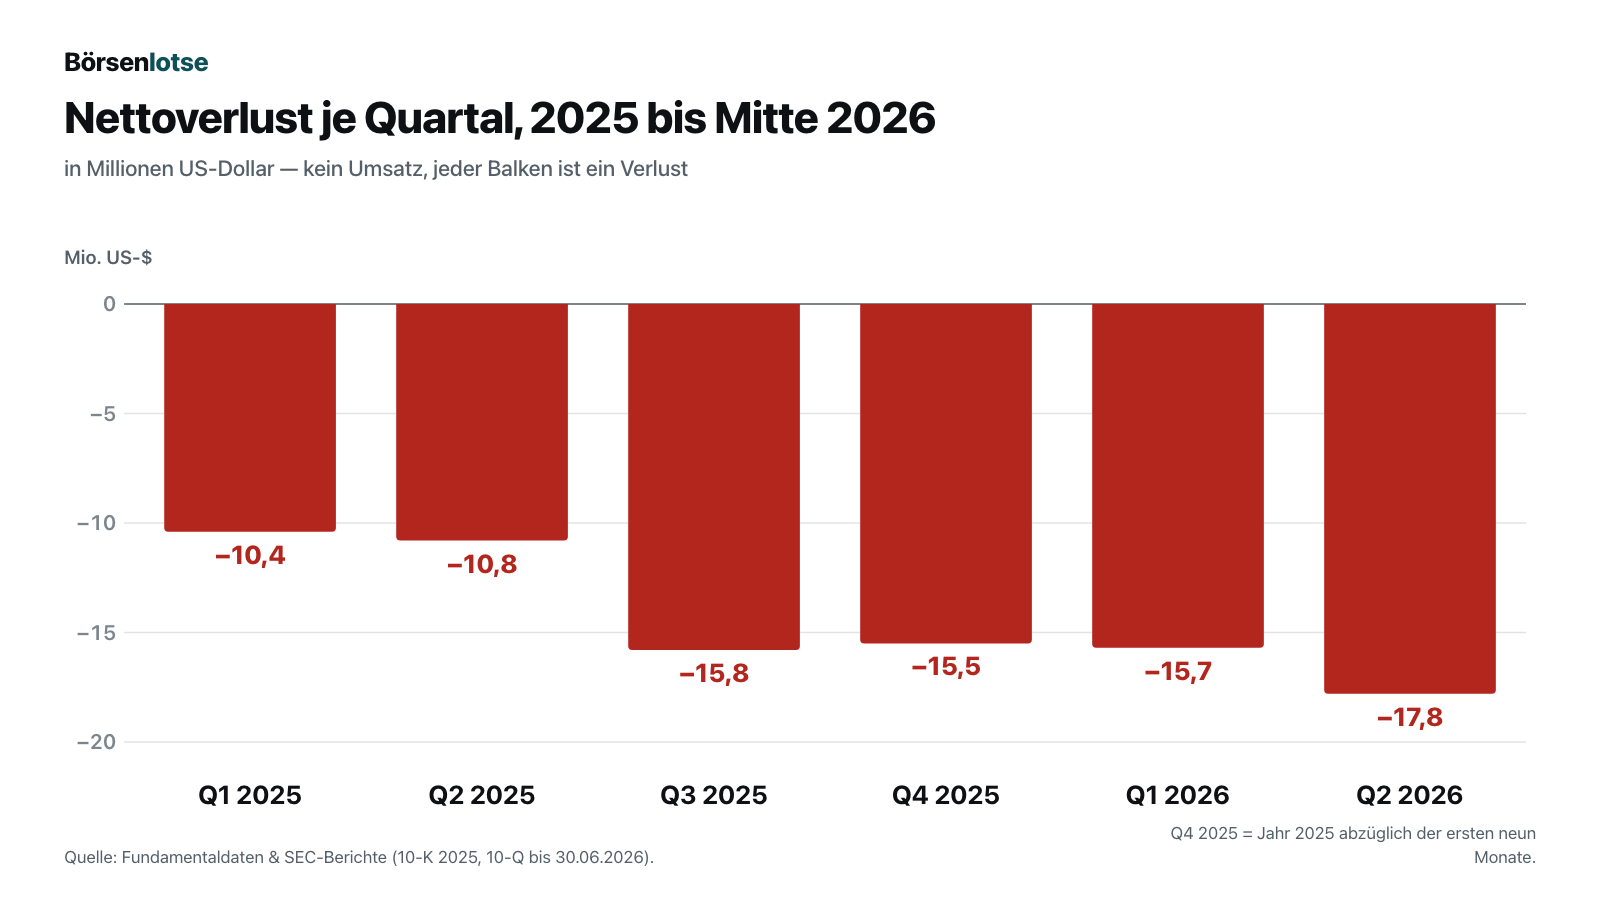
Der Jahresverlust stieg von 7,7 Millionen Dollar (2023) über 17,6 Millionen (2024) auf 52,6 Millionen (2025). Im ersten Halbjahr 2026 waren es 33,5 Millionen, davon 24,4 Millionen für Forschung und Entwicklung. Der laufende Betrieb verbrauchte im selben Halbjahr 23,5 Millionen Dollar an Bargeld, im zweiten Quartal allein rund 14,2 Millionen. Das ist für eine Firma mit zwei großen Studien kein hoher Verbrauch. Merke dir trotzdem: Die Kasse wuchs nicht durch das Geschäft, sondern durch Optionsscheine — und diese Quelle ist mit dem 10. August versiegt. Warum, steht in Wahrheit Nr. 3.
Unbequeme Wahrheit Nr. 1: Das Hauptziel wurde klar verfehlt
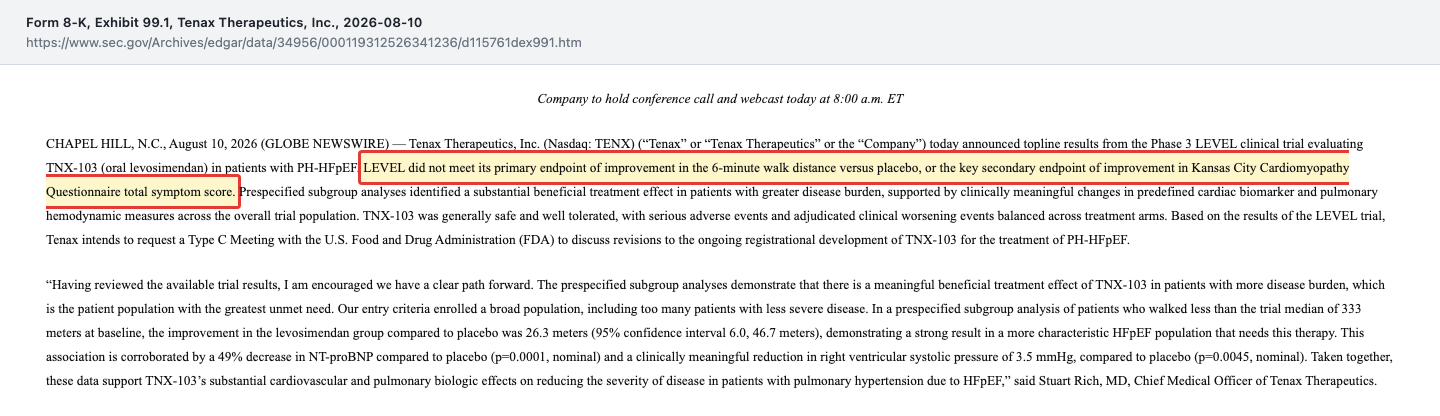
LEVEL war eine Phase-3-Studie mit 241 Patienten an 41 Zentren in den USA und Kanada, die Hälfte bekam TNX-103, die andere Hälfte ein Scheinmedikament (Placebo). Gemessen wurde, wie weit die Patienten in sechs Minuten gehen können, nach zwölf Wochen Behandlung. Ergebnis: Die Patienten mit TNX-103 gingen im statistisch bereinigten Durchschnitt 14,0 Meter weiter als zu Beginn, die Placebo-Gruppe 10,4 Meter weiter. Durchschnitt heißt hier: alle Veränderungen zusammengezählt und gleichmäßig auf die Patienten verteilt, einzelne Ausreißer können ihn verschieben. Der Unterschied von 3,5 Metern ist statistisch nicht von Zufall zu unterscheiden (p = 0,63; eine Studie gilt üblicherweise erst ab p unter 0,05 als Erfolg). Auch das wichtigste Nebenziel, ein Fragebogen zu den Beschwerden, zeigte praktisch keinen Unterschied: 0,1 Punkte. Tenax schreibt es in der Pflichtmeldung selbst:
„LEVEL did not meet its primary endpoint of improvement in the 6-minute walk distance versus placebo, or the key secondary endpoint of improvement in Kansas City Cardiomyopathy Questionnaire total symptom score.“
Übersetzung: „LEVEL hat weder sein Hauptziel, eine Verbesserung der Gehstrecke im 6-Minuten-Gehtest gegenüber Placebo, noch das wichtigste Nebenziel, eine Verbesserung im Beschwerde-Gesamtwert des Kansas City Cardiomyopathy Questionnaire, erreicht.“
— Tenax Therapeutics, SEC-Pflichtmeldung 8-K vom 10.08.2026, Anlage 99.1
Zur Fairness gehört, was die Studie außerdem zeigte. Der Herz-Stresswert NT-proBNP, ein Blutwert, der steigt, wenn die Herzwände unter Druck stehen, lag nach zwölf Wochen unter TNX-103 um 49 Prozent unter dem Placebo-Wert. Der Druck in der rechten Herzkammer fiel um 3,5 mmHg. Schwere Nebenwirkungen waren in beiden Gruppen gleich häufig (10,8 gegen 10,7 Prozent). Aber: Nebenwirkungen insgesamt meldeten 86,7 Prozent der behandelten Patienten gegen 71,9 Prozent unter Placebo, vor allem Kopfschmerzen, Herzklopfen und niedriger Blutdruck, und 8,3 Prozent brachen die Behandlung deswegen ab (Placebo: 1,7 Prozent). Ein Blutwert ist kein Spaziergang. Zugelassen wird ein Medikament dafür, dass es Patienten besser gehen lässt — und genau das hat LEVEL im Gesamtbild nicht gezeigt.
Unbequeme Wahrheit Nr. 2: Die Zielscheibe wurde nachträglich gemalt
Jetzt kommt der Scharfschütze aus Texas ins Spiel. Tenax hat die Patienten nach ihrer Gehstrecke zu Beginn sortiert. Bei denen, die anfangs weniger als 333 Meter schafften, war TNX-103 um 26,3 Meter besser als Placebo (119 Patienten). Die 333 Meter sind der Median der Studie, also der typische Wert: Die eine Hälfte der Patienten ging zu Beginn weniger weit, die andere Hälfte weiter. Diese Teilgruppe war vorab im Auswertungsplan festgelegt, das spricht für sie. Teilt man die Patienten aber in vier gleich große Gruppen, zeigt sich ein Muster, das Tenax erst nachträglich berechnet hat:
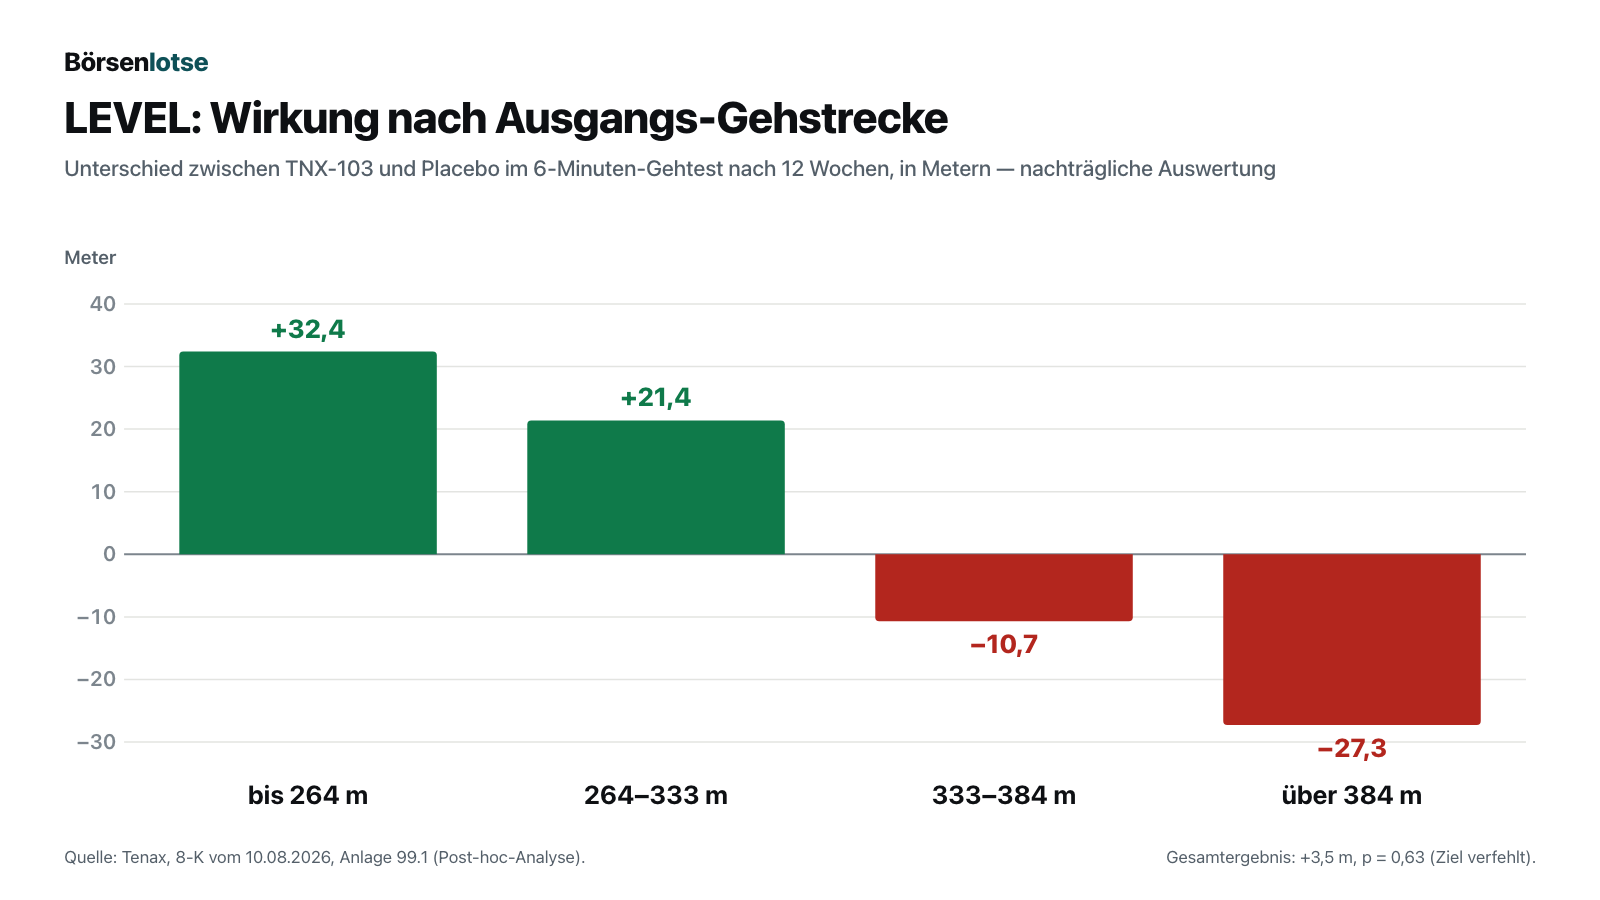
Das kann ein echter Befund sein: Wer schwer krank ist, hat mehr Spielraum nach oben, und andere Lungenhochdruck-Studien haben Ähnliches gesehen. Es kann aber auch Zufall sein, denn wer genug Teilgruppen bildet, findet fast immer eine, die gut aussieht. Auffällig ist das spiegelbildliche Muster: In der Hälfte mit längerer Ausgangs-Gehstrecke schnitt TNX-103 laut Tenax-Präsentation vom 8. Oktober 2026 um 17,6 Meter schlechter ab als Placebo. Die entscheidende Einschränkung schreibt Tenax selbst in die Meldung vom 10. August:
„Nominal p-values are not adjusted for multiplicity and these analyses do not establish efficacy.“
Übersetzung: „Die nominalen p-Werte sind nicht für Mehrfachtests bereinigt, und diese Analysen belegen keine Wirksamkeit.“
— Tenax Therapeutics, SEC-Pflichtmeldung 8-K vom 10.08.2026, Anlage 99.1

Was Tenax daraus macht, ist konsequent, aber teuer. Die zweite Phase-3-Studie LEVEL-2, gestartet im Dezember 2025, soll nur noch Patienten aufnehmen, die zu Beginn höchstens 300 Meter gehen, oder 300 bis 400 Meter bei einem vergrößerten rechten Vorhof. In LEVEL hätten solche Patienten laut Tenax-Präsentation vom 8. Oktober 2026 um mehr als 34 Meter profitiert — auch das eine nachträgliche Auswertung. Damit die neuen Regeln greifen, hat Tenax die Aufnahme neuer Patienten in LEVEL-2 vorübergehend gestoppt:
„To maximize the enrollment of these patients, whom LEVEL results suggest are those most likely to demonstrate improved exercise tolerance in the primary endpoint of LEVEL-2, the Company has temporarily paused enrollment in LEVEL-2.“
Übersetzung: „Um möglichst viele dieser Patienten aufzunehmen, bei denen laut den LEVEL-Ergebnissen am ehesten eine bessere Belastbarkeit im Hauptziel von LEVEL-2 zu erwarten ist, hat das Unternehmen die Aufnahme in LEVEL-2 vorübergehend ausgesetzt.“
— Tenax Therapeutics, SEC-Pflichtmeldung 8-K vom 08.10.2026, Item 8.01
Ein Gespräch mit der US-Arzneimittelbehörde FDA (ein sogenanntes Type-C-Meeting) ist beantragt, weitere Neuigkeiten erwartet Tenax im ersten Quartal 2027. Nach Angaben von Tenax hatte die FDA früher zugesagt, dass eine einzige Phase-3-Studie mit einem p-Wert von 0,01 für einen Zulassungsantrag reichen würde. Die Teilgruppe unter 333 Metern kam auf einen nominalen p-Wert von 0,0112, unbereinigt. Merke dir: Die neue Zielscheibe ist vernünftig gezeichnet. Ob das Medikament sie trifft, zeigt erst LEVEL-2 — und nicht die Studie, aus der man die Scheibe abgeleitet hat.
Unbequeme Wahrheit Nr. 3: Das Geld reicht bis 2028 — die zweite Studie nicht
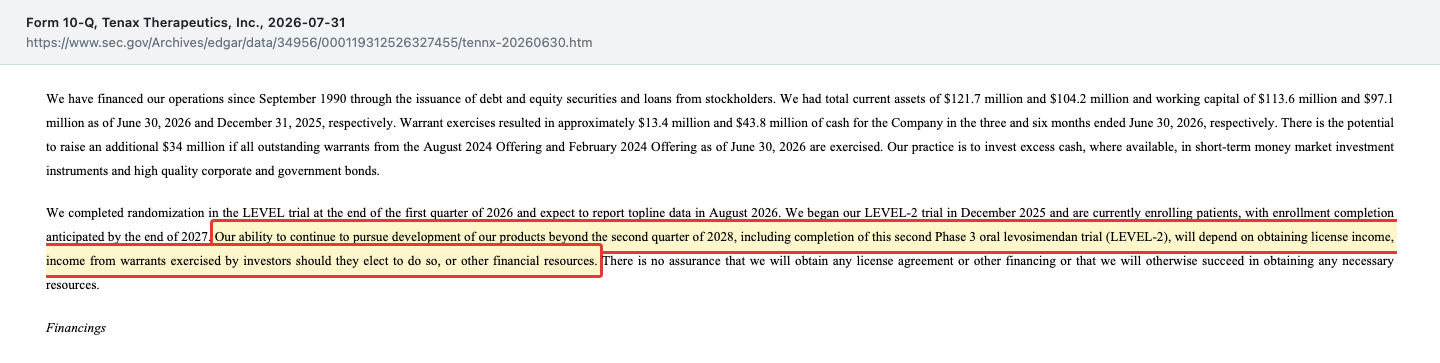
Tenax sagt, die Kasse reiche bis ins zweite Quartal 2028. Das klingt komfortabel. Im selben Quartalsbericht steht aber, was danach kommt, und dazu gehört ausdrücklich der Abschluss von LEVEL-2:
„Our ability to continue to pursue development of our products beyond the second quarter of 2028, including completion of this second Phase 3 oral levosimendan trial (LEVEL-2), will depend on obtaining license income, income from warrants exercised by investors should they elect to do so, or other financial resources.“
Übersetzung: „Ob wir die Entwicklung unserer Produkte über das zweite Quartal 2028 hinaus fortsetzen können, einschließlich des Abschlusses dieser zweiten Phase-3-Studie mit oralem Levosimendan (LEVEL-2), hängt davon ab, ob wir Lizenzeinnahmen erzielen, Einnahmen aus Optionsscheinen erhalten, sofern Investoren sie ausüben, oder andere Finanzmittel bekommen.“
— Tenax Therapeutics, SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2, Abschnitt „Liquidity, Capital Resources and Plan of Operation“
Die wichtigste dieser Quellen, die Optionsscheine, ist praktisch weg. Die größten offenen Scheine aus der Finanzierung vom August 2024 berechtigten zum Kauf zu 4,50 Dollar je Aktie und verfallen laut Vertrag 30 Handelstage nach der Bekanntgabe der LEVEL-Daten — rechnerisch am 22. September 2026. Von 7.267.749 solchen Scheinen zum 30. Juni 2026 wurden laut Quartalsbericht danach 1.797.973 ausgeübt; zusammen mit 3.667.440 vorfinanzierten Optionsscheinen brachte das die 8,1 Millionen Dollar. Die übrigen rund 5,5 Millionen lagen bei Kursen um 1,90 Dollar weit unter Wasser; eine Ausübung zu 4,50 Dollar ergab keinen Sinn. Vor den Daten hatte Tenax noch geschrieben, aus allen offenen Scheinen könnten weitere rund 34 Millionen Dollar kommen. Diese Brücke ist mit dem Kurssturz eingestürzt.
Bleiben Lizenzeinnahmen, die nach einer verfehlten Phase-3-Studie schwer zu verhandeln sind, und neues Geld vom Kapitalmarkt. Den Rahmen dafür hat Tenax schon: eine Shelf-Registrierung bei der SEC über bis zu 300 Millionen Dollar, wirksam seit dem 1. April 2026 — eine Art Vorratsgenehmigung, um jederzeit neue Aktien ausgeben zu können. Bei einem Kurs von 1,87 Dollar (9. Oktober 2026) würde jede größere Kapitalerhöhung viele neue Aktien bedeuten. Übersetzt: Dein Stück vom Kuchen kann noch deutlich kleiner werden, bevor das Ergebnis von LEVEL-2 auf dem Tisch liegt.
Unbequeme Wahrheit Nr. 4: Die Lizenz hat ein Verfallsdatum
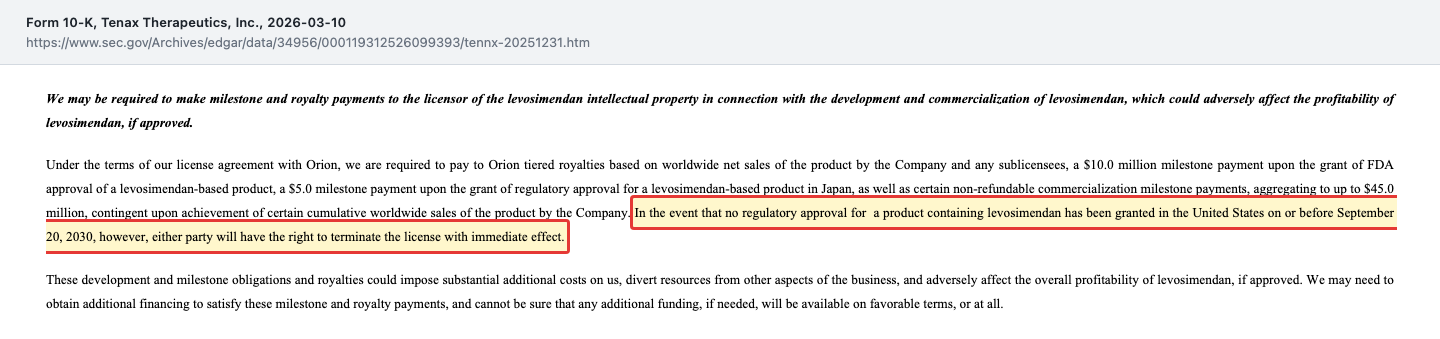
Tenax besitzt Levosimendan nicht, es lizenziert ihn von Orion. Orion ist zugleich Lieferant: Am 29. Juni 2026 unterschrieben beide einen Liefervertrag für die Tablette, mit fünf Jahren Laufzeit ab der ersten Lieferung. Bei einer US-Zulassung schuldet Tenax Orion 10 Millionen Dollar, bei einer Zulassung in Japan 5 Millionen, dazu umsatzabhängige Lizenzgebühren und Meilensteinzahlungen von bis zu 45 Millionen Dollar. Das ist für ein Lizenzprodukt üblich. Ungewöhnlich wichtig wird nach dem LEVEL-Ergebnis aber eine Frist im Geschäftsbericht:
„In the event that no regulatory approval for a product containing levosimendan has been granted in the United States on or before September 20, 2030, however, either party will have the right to terminate the license with immediate effect.“
Übersetzung: „Wird bis zum 20. September 2030 in den USA keine Zulassung für ein Produkt mit Levosimendan erteilt, hat jedoch jede Partei das Recht, die Lizenz mit sofortiger Wirkung zu kündigen.“
— Tenax Therapeutics, SEC-Geschäftsbericht 10-K für 2025, Item 1A Risk Factors
Rechne rückwärts: LEVEL-2 sollte laut Ergebnismitteilung vom 31. Juli 2026 bis Ende 2027 alle Patienten aufgenommen haben, jetzt ruht die Aufnahme. Die bisher aufgenommenen Patienten bleiben laut Tenax-Präsentation ein Jahr lang verblindet in der Studie. Danach folgen Auswertung, Zulassungsantrag und die Prüfung durch die FDA, die im Standardverfahren rund ein Jahr dauert. Bis September 2030 bleiben knapp vier Jahre. Das ist machbar, aber ohne viel Puffer, und jede weitere Verzögerung frisst ihn auf. Dazu kommen die Patente: Die wichtigsten US-Patente zur Anwendung bei PH-HFpEF laufen bis 2039 bis 2041. Ein Patent bis 2040 nützt wenig, wenn die Lizenz schon 2030 kündbar wird.
Bewertung: Wie viel Kasse steckt im Börsenwert?
Hier lohnt sich genaues Nachrechnen. Zum 28. Juli 2026 gab es 37.423.917 Tenax-Aktien. Dazu kommen vorfinanzierte Optionsscheine (Pre-Funded Warrants), die für 0,01 Dollar je Stück in Aktien getauscht werden können und deshalb wirtschaftlich schon Aktien sind: 19.858.043 zum 30. Juni 2026, davon 3.667.440 nach dem Stichtag ausgeübt. Zusammen sind das nach eigener Rechnung rund 53,6 Millionen Aktien. Beim Kurs von 1,87 Dollar (9. Oktober 2026) ergibt das einen Börsenwert von rund 100 Millionen Dollar; die Fundamentaldaten zeigen mit rund 70 Millionen nur die Stammaktien.
Dem stehen 118,0 Millionen Dollar Kasse zum 30. Juni 2026 gegenüber, plus 8,1 Millionen aus späteren Ausübungen, minus 8,1 Millionen Verbindlichkeiten. Je Aktie sind das rund 2,20 Dollar. Aber die Kasse steht still, der Verbrauch nicht. Schreibt man den Mittelabfluss des ersten Halbjahres (23,5 Millionen Dollar, rund 11,7 Millionen je Quartal) fort, dürfte die Kasse zum 30. September 2026 bei grob 110 Millionen liegen — eine Schätzung, kein berichteter Wert. Der Börsenwert liegt damit ungefähr bei der Kasse. Die Börse bewertet das Medikament derzeit mit ungefähr null — und zieht den künftigen Geldverbrauch schon ab. Das ist kein Fehler des Marktes, sondern eine Rechnung: Ein Unternehmen, das bis 2028 weiter Geld verbrennt, ist nicht seine heutige Kasse wert.
Der Blick der Profis: Laut Fundamentaldaten raten sechs von zehn Analysten zum Kauf, vier zum Halten; das durchschnittliche Kursziel liegt bei rund 12,56 Dollar (Datenstand 10. Oktober 2026). Durchschnitt heißt: alle Kursziele zusammengezählt und gleichmäßig verteilt — ein einzelnes altes, hohes Ziel aus der Zeit vor dem Absturz zieht ihn stark nach oben. Ob alle Ziele nach dem 10. August angepasst wurden, ist daraus nicht erkennbar — bei einem Kurs unter 2 Dollar ist Vorsicht angebracht. Aufschlussreicher sind die Pflichtmeldungen: Der Fondsanbieter Fidelity (FMR) meldete zum 30. Juni 2026 noch 14,9 Prozent, zum 31. August nur noch 1,4 Prozent. Der Hedgefonds ADAR1 Capital stieg dagegen ein, meldete zum 31. August 14,0 Prozent und kaufte am 8. September weitere 900.000 Aktien zu rund 1,78 Dollar, danach hielt er laut Form 4 6.524.151 Aktien. Auch drei Insider kauften im September zu Kursen um 1,82 bis 1,94 Dollar: Vorstandschef Christopher Giordano 10.850 Aktien, Finanzvorstand Thomas Staab 5.675 und das Board-Mitglied Declan Doogan 53.000. Zusammen sind das gut 130.000 Dollar — ein Zeichen, kein Gewicht.
Chancen und Risiken auf einen Blick
Was für Tenax spricht:
- Viel Kasse für die Größe: 118,0 Millionen Dollar zum 30. Juni 2026, keine nennenswerten Schulden, nach eigener Planung reichend bis ins zweite Quartal 2028.
- Ein bekannter Wirkstoff mit langer Sicherheitsgeschichte: schwere Nebenwirkungen in LEVEL so häufig wie unter Placebo.
- Deutliche biologische Signale: Herz-Stresswert NT-proBNP −49 Prozent gegenüber Placebo, Druck in der rechten Herzkammer −3,5 mmHg.
- Eine vorab festgelegte Teilgruppe mit +26,3 Metern im Gehtest; LEVEL-2 wird genau auf diese Patienten zugeschnitten.
- Kein zugelassenes Medikament gegen PH-HFpEF — wer es schafft, hat einen Markt ohne zugelassene Konkurrenz.
Was dagegen spricht:
- Die erste Phase-3-Studie hat Haupt- und wichtigstes Nebenziel klar verfehlt (+3,5 Meter, p = 0,63).
- Die Teilgruppen-Ergebnisse belegen laut Tenax selbst keine Wirksamkeit; die Viertel-Auswertung ist nachträglich.
- Der Abschluss von LEVEL-2 ist nicht finanziert, die Optionsscheine als Geldquelle sind verfallen, neue Aktien drohen.
- Ein Produkt, ein Lizenzgeber: Ohne US-Zulassung bis 20. September 2030 kann Orion die Lizenz kündigen.
- Die Aufnahme in LEVEL-2 ruht seit Oktober 2026, die Gespräche mit der FDA stehen noch aus.
Ein menschliches Fazit
Zurück zum Scharfschützen aus Texas. Das Gemeine an seiner Falle ist, dass seine Zielscheibe nicht falsch sein muss. Vielleicht hätte er beim nächsten Mal wirklich genau dort getroffen. Bei Tenax ist es ähnlich: Die Idee, dass ein Medikament gegen Blutstau den schwer Kranken mehr hilft als den fast Gesunden, ist plausibel. Die biologischen Werte stützen sie. Bewiesen ist sie nicht, und Tenax schreibt das selbst. Was die Berichte tatsächlich zeigen: eine verfehlte Phase-3-Studie, eine gut gefüllte Kasse, die bis 2028 reicht, eine zweite Studie, deren Ende nicht bezahlt ist, und eine Lizenz, die ab September 2030 kündbar wird. Der Börsenwert entspricht ungefähr dem Geld in der Kasse — die Börse traut dem Medikament also wenig zu. Die ehrliche Frage an dich lautet deshalb nicht „Ist die Aktie billig?“, sondern: Glaubst du, dass die neu gezeichnete Zielscheibe in LEVEL-2 getroffen wird — und bist du bereit, bis dahin eine Kapitalerhöhung zu ertragen? Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Tenax Therapeutics, Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 31. Juli 2026)
- Tenax Therapeutics, Inc. — Ergebnismitteilung zum zweiten Quartal 2026, 8-K Item 2.02 mit Anlage 99.1 (31. Juli 2026)
- Tenax Therapeutics, Inc. — Pflichtmeldung 8-K zu den LEVEL-Ergebnissen, Anlage 99.1 (10. August 2026)
- Tenax Therapeutics, Inc. — Pflichtmeldung 8-K zur Aufnahmepause in LEVEL-2 mit Unternehmenspräsentation Oktober 2026 (Anlage 99.1) (8. Oktober 2026)
- Tenax Therapeutics, Inc. — Pflichtmeldung 8-K zum Liefervertrag mit Orion (30. Juni 2026)
- Tenax Therapeutics, Inc. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 12. Mai 2026)
- Tenax Therapeutics, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 10. März 2026)
- Tenax Therapeutics, Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 25. März 2025)
- Tenax Therapeutics, Inc. — Shelf-Registrierung S-3 über 300 Mio. $ (24. März 2026)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht (sec.gov) — nach dem Quartalsbericht bis 10. Oktober 2026 durchgesehen, darunter Beteiligungsmeldungen Schedule 13G/13G/A von ADAR1 Capital (8. September 2026), FMR (8. September 2026) und Dellora (9. Oktober 2026) sowie Insider-Meldungen (Form 3/4) von ADAR1, Christopher Giordano, Thomas Staab und Declan Doogan (August und September 2026)
- Fundamentaldaten (Kurse, Handelsvolumen, Analystenkonsens; Datenstand 10. Oktober 2026), abgeglichen mit den SEC-Berichten.
- Aufhänger: Liste der heiß diskutierten Werte bei wallstreet-online, erstmals am 11. August 2026 (keine Datenquelle für Unternehmenszahlen).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -32,7 | -11,1 | -8,2 | -19,5 | -56,4 |
| Nettogewinn | -32,5 | -11,0 | -7,7 | -17,6 | -52,6 |
| Gewinn je Aktie | -2.525,22 $ | -600,72 $ | -31,04 $ | -1,15 $ | -1,34 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Studienlage negativ
- Phase 3 LEVEL verfehlte am 10.08.2026 Haupt- und wichtigstes Nebenziel (+3,5 m, p = 0,63). Die Teilgruppe unter 333 m (+26,3 m) ist vorab festgelegt, aber unbereinigt; Tenax schreibt selbst, sie belege keine Wirksamkeit.
- Biologie und Sicherheit neutral
- NT-proBNP −49 % und rechtsventrikulärer Druck −3,5 mmHg gegenüber Placebo; schwere Nebenwirkungen gleich häufig (10,8 % gegen 10,7 %), Abbrüche wegen Nebenwirkungen aber 8,3 % gegen 1,7 %.
- Kasse positiv
- 118,0 Mio. US-Dollar zum 30.06.2026 plus 8,1 Mio. danach, kaum Verbindlichkeiten, Reichweite laut Tenax bis Q2 2028; Mittelabfluss H1 2026 23,5 Mio.
- Finanzierung von LEVEL-2 negativ
- Abschluss von LEVEL-2 laut 10-Q zum 30.06.2026 abhängig von Lizenzeinnahmen, Optionsscheinen oder neuem Geld; die Optionsscheine zu 4,50 $ verfielen im September 2026, neue Aktien sind wahrscheinlich.
- Lizenzabhängigkeit negativ
- Ein Wirkstoff, ein Lizenzgeber und Lieferant (Orion); ohne US-Zulassung bis 20.09.2030 ist die Lizenz kündbar. Die LEVEL-2-Aufnahme ruht seit Oktober 2026.
Tenax hat nach der verfehlten Phase-3-Studie LEVEL ein Medikament mit deutlichen biologischen Signalen, aber ohne Wirksamkeitsbeweis, und eine gut gefüllte Kasse, die bis ins zweite Quartal 2028 reicht. Der Abschluss der zweiten Studie ist nicht finanziert, die Lizenz wird ohne US-Zulassung ab September 2030 kündbar, und der Börsenwert liegt ungefähr bei der Kasse. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Unternehmen an einem Einzelereignis hängt: Ob TNX-103 wirkt, entscheidet erst die angepasste Studie LEVEL-2, nachdem LEVEL ihr Hauptziel verfehlt hat. Ein Substanzrisiko im Sinne von Rot ist zum 30.06.2026 nicht belegt — die Kasse von 118,0 Millionen Dollar reicht laut Tenax bis ins zweite Quartal 2028, Schulden gibt es kaum, und kündbar wird die Orion-Lizenz erst ab dem 20. September 2030. Eng wird es, wenn LEVEL-2 sich weiter verzögert oder keine Finanzierung findet. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 10. Oktober 2026 auf Basis des Quartalsberichts 10-Q zum 30. Juni 2026 und der Pflichtmeldungen 8-K bis 8. Oktober 2026; die übrigen Unterlagen bis 10. Oktober 2026 (Schedule 13G/13G/A, Form 3/4) sind in der Bewertung berücksichtigt. Der Quartalsbericht zum 30. September 2026 lag noch nicht vor. Aufhänger ist die Liste der heiß diskutierten Werte bei wallstreet-online, in der Tenax seit dem 11. August 2026 auftaucht — ein Aufmerksamkeitssignal, keine Datenquelle.
- Nicht verwechseln: Tenax Therapeutics (TENX) hat nichts mit 10x Genomics (Ticker TXG) zu tun, auch wenn das Kürzel ähnlich klingt.
- Börsenwert einschließlich vorfinanzierter Optionsscheine, Kasse je Aktie und geschätzter Kassenstand zum 30. September 2026 sind eigene Rechnungen aus den genannten Quellen. Das Verfallsdatum 22. September 2026 ist aus der Vertragsregel (30 Handelstage nach dem 10. August 2026) abgeleitet. Alle Kursangaben vor 2024 sind wegen der Aktienzusammenlegungen 1:20 (Januar 2023) und 1:80 (Januar 2024) nicht mit heutigen Kursen vergleichbar.
Aktien-Wächter
Diese Analyse ist Stand 10. Oktober 2026. Was sich seitdem bei TENX geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Tenax Therapeutics Inc (TENX) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Tenax Therapeutics (Nasdaq: TENX) aus Chapel Hill, North Carolina, entwickelt Levosimendan als Tablette (TNX-103) gegen Lungenhochdruck bei Herzschwäche mit erhaltener Pumpfunktion (PH-HFpEF). Der Wirkstoff ist von Orion lizenziert und als Infusion in 60 Ländern gegen akutes Herzversagen zugelassen, nicht in den USA. Tenax hat keinen Umsatz und Ende 2025 14 Vollzeitbeschäftigte.
Am 10. August 2026 meldete Tenax, dass die Phase-3-Studie LEVEL ihr Hauptziel verfehlt hat: Patienten mit TNX-103 gingen im 6-Minuten-Gehtest nur 3,5 Meter weiter als unter Placebo (p = 0,63). Auch das wichtigste Nebenziel wurde verfehlt. Die Aktie fiel vom Schlusskurs 13,44 Dollar am 7. August auf 1,375 Dollar, rund 90 Prozent.
Bei Patienten, die zu Beginn weniger als 333 Meter gingen, war TNX-103 um 26,3 Meter besser als Placebo (nominal p = 0,0112). Diese Teilgruppe war vorab festgelegt, der p-Wert ist aber nicht für Mehrfachtests bereinigt. Tenax schreibt selbst, dass diese Analysen keine Wirksamkeit belegen. Den Beweis soll die angepasste Studie LEVEL-2 liefern.
Tenax hatte zum 30. Juni 2026 118,0 Millionen Dollar Kasse und erhielt danach 8,1 Millionen aus Optionsschein-Ausübungen. Das Unternehmen erwartet, damit bis ins zweite Quartal 2028 zu reichen. Für den Abschluss der zweiten Phase-3-Studie LEVEL-2 braucht es laut Quartalsbericht zusätzlich Lizenzeinnahmen, Optionsschein-Erlöse oder andere Finanzmittel.
LEVEL-2 läuft seit Dezember 2025. Nach den LEVEL-Ergebnissen will Tenax nur noch Patienten aufnehmen, die zu Beginn höchstens 300 Meter gehen oder 300 bis 400 Meter bei vergrößertem rechtem Vorhof. Dafür ist die Aufnahme seit Oktober 2026 vorübergehend ausgesetzt. Ein Gespräch mit der FDA ist beantragt, Neuigkeiten erwartet Tenax im ersten Quartal 2027.
Ungefähr gleich viel. Mit rund 53,6 Millionen Aktien einschließlich vorfinanzierter Optionsscheine ergibt der Kurs von 1,87 Dollar (9. Oktober 2026) rund 100 Millionen Dollar Börsenwert. Die Kasse lag zum 30. Juni 2026 bei 118,0 Millionen, verbraucht aber rund 12 Millionen je Quartal. Der Markt bewertet das Medikament damit derzeit mit ungefähr null.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


