CEWE: Ein Quartal trägt das ganze Jahr — und jetzt kommt Kodak Moments dazu
CEWE verdiente 2025 98 Prozent seines Betriebsergebnisses im Weihnachtsquartal, ist nach eigenen Angaben Europas Marktführer für Fotobücher und hat die Dividende 17-mal in Folge erhöht. Gleichzeitig baut der Oldenburger Fotodienstleister um: Der Online-Druck ist verkauft, das weltweite Sofortfotogeschäft von Kodak Moments gekauft. Wir haben in Geschäfts- und Halbjahresbericht nachgesehen, was unter dem Gefühl vom sicheren Dividendenwert tatsächlich liegt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 9. Oktober 2026
- Schlusskurs
- 112,20 € +1,10 %
- Marktkapitalisierung
- 0,8 Mrd. €
- KGV
- 13,4
- Wachstums-Score
- 7/10
- AAQS
- 7/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 90,30 € bis 113,00 € · Letzter Kurs: 112,20 € (Stand: 9. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt Aktien, die fühlen sich an wie eine Kuscheldecke. Du kennst die Marke, deine Eltern haben schon Fotobücher damit gemacht, und die Dividende steigt seit Jahren zuverlässig wie der Weihnachtsbaum im Dezember. Genau dieses Gefühl ist die Falle, um die es in dieser Analyse geht. Nennen wir sie die Kuscheldecken-Falle: Was lange gut gegangen ist, halten wir für selbstverständlich — und hören auf, genau hinzusehen, wenn sich darunter etwas verändert.
Bei der CEWE Stiftung & Co. KGaA (XETRA: CWC) aus Oldenburg verändert sich 2026 eine Menge. Der Konzern hat im Juli seinen Geschäftsbereich Kommerzieller Online-Druck an Cimpress abgegeben, im selben Monat den Kauf des weltweiten Sofortfotogeschäfts von Kodak Moments vereinbart und im September ein Aktienrückkaufprogramm gestartet. Und dazu kommt eine Eigenart, die jedes Jahr gleich bleibt, aber selten in ihrer ganzen Wucht gesehen wird: 2025 entstanden 86,4 von 88,2 Millionen Euro Betriebsergebnis im vierten Quartal. Machen wir also einen Deal: Wir ziehen die Decke einmal weg und schauen, was darunter liegt. Grundlage sind ausschließlich die Berichte des Unternehmens selbst — der Geschäftsbericht 2025 vom 26. März 2026 und der Halbjahresfinanzbericht 2026 vom 13. August 2026.
Ein Hinweis vorweg, weil er die Beleglage prägt: Von CEWE gibt es keinen Bericht an die US-Börsenaufsicht SEC. Die Aktie ist im Prime Standard der Frankfurter Wertpapierbörse notiert und im SDAX enthalten; CEWE berichtet nach europäischem Kapitalmarktrecht und IFRS. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Berichte der CEWE Stiftung & Co. KGaA“. Das Geschäftsjahr entspricht dem Kalenderjahr. Die englischen Zitate stammen aus den offiziellen englischen Fassungen der Berichte.
Was CEWE eigentlich macht — Fotobücher, Abzüge und Fotostationen im Handel
CEWE bezeichnet sich als europäischen Marktführer im Fotofinishing. Das Wort klingt nach Dunkelkammer, meint heute aber vor allem eines: Du lädst Bilder vom Smartphone hoch, gestaltest ein Fotobuch, einen Kalender oder ein Wandbild, und CEWE druckt, bindet und verschickt es. 2025 verkaufte der Konzern 6,32 Millionen CEWE-Fotobücher und produzierte 2,60 Milliarden Fotos. Bestellt wird über Apps, Browser, eine Software für den heimischen Rechner und über mehr als 25.000 CEWE-Fotostationen; beliefert werden mehr als 16.000 Geschäfte von Handelspartnern. Neben der Hauptmarke gehören Cheerz, DeinDesign, Pixum und WhiteWall zum Konzern.
Dazu betreibt CEWE eigene Fotofachgeschäfte und Onlineshops in Polen, Tschechien, der Slowakei, Norwegen und Schweden, die Kameras und Zubehör verkaufen; im ersten Halbjahr 2026 waren das 13,3 Millionen Euro Umsatz. Der dritte Bereich, der Online-Druck für Geschäftskunden mit den Marken SAXOPRINT, viaprinto und LASERLINE, gehört seit dem 2. Juli 2026 dem US-Konzern Cimpress. Ohne ihn hätte CEWE 2025 pro forma 777,0 Millionen Euro umgesetzt statt der berichteten 864,5 Millionen. Das Unternehmen wurde 1912 gegründet, ist seit dem 24. März 1993 börsennotiert und hatte zum 30. Juni 2026 3.972 Beschäftigte, davon 521 im verkauften Online-Druck.
Ein Alltagsbild für das Geschäftsmodell: CEWE ist der Fotograf, der nicht fotografiert, sondern dein Erinnerungsalbum veredelt. Bezahlt wird je Produkt, und je hochwertiger das Produkt, desto mehr bleibt hängen. Im zweiten Quartal 2026 nahm CEWE im Fotofinishing durchschnittlich 26,61 Cent je Foto ein, nach 24,68 Cent im zweiten Quartal 2022 (Quartalswerte; im Gesamtjahr 2025 waren es 28,68 Cent je Foto, die Werte sind deshalb nicht direkt vergleichbar).
Die Firmengeschichte für Anleger
-
1993
Börsengang
Erste Notiz am 24. März 1993. Seither ist CEWE gelistet — heute im SDAX, mit der Neumüller CEWE COLOR Stiftung als geschäftsführender Gesellschafterin.
-
2025
Rekordjahr mit 88,2 Mio. € EBIT
Umsatz 864,5 Mio. €, Dividende 3,00 € als 17. Erhöhung in Folge. 86,4 Mio. € des EBIT fielen im vierten Quartal an — das Jahr hing wie immer am Weihnachtsgeschäft.
-
2026
Juli: Online-Druck an Cimpress verkauft
Vollzug am 2. Juli 2026, Kaufpreis vertraulich. CEWE erwartet einen Veräußerungsgewinn im mittleren zweistelligen Mio.-€-Bereich, gebucht im dritten Quartal.
-
2026
Juli: Vertrag über Kodak Moments
Rund 200 Mio. € Umsatz in 54 Ländern, Unternehmenswert rund 88 Mio. €. Für Aktionäre der Schritt nach Nordamerika — mit Integrationsrisiko und Closing erst 2027.
-
2026
September: Aktienrückkauf beschlossen
Bis zu 150.000 Aktien für bis zu 18 Mio. € zwischen 15.09.2026 und 16.04.2027, rund 2,0 % des Grundkapitals.
Wie die Aktie auf unseren Tisch kam
Nicht über eine Kennzahl, sondern über die Neugier anderer Anleger: Seit dem 11. August 2026 steht CEWE in der Liste der heiß diskutierten Werte bei wallstreet-online. Das ist ein Aufmerksamkeitssignal und ausdrücklich kein Kaufargument. Der Anlass ist leicht zu finden: Im Juli kamen der Verkauf des Online-Drucks und die Übernahme von Kodak Moments, im September der Aktienrückkauf. CEWE schreibt im Halbjahresbericht selbst, dass sich der Handel in der Aktie im zweiten Quartal 2026 mehr als verdoppelt hat — auf durchschnittlich 16.424 Aktien am Tag nach 6.391 im Vorjahresquartal.
Genau hier greift die Kuscheldecken-Falle zum ersten Mal: Wer CEWE als „sicheren Dividendenwert“ im Kopf hat, liest Übernahme und Rückkauf als Bestätigung. Wir lesen sie als Anlass, nachzusehen, ob das alte Bild noch stimmt.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt. Der Umsatz stieg von 653,3 Millionen Euro (2018) auf 864,5 Millionen Euro (2025), das Betriebsergebnis (EBIT, also der Gewinn vor Zinsen und Steuern) von 53,7 auf 88,2 Millionen Euro, der Gewinn nach Steuern von 36,3 auf 58,0 Millionen Euro. Das verwässerte Ergebnis je Aktie kletterte von 5,01 auf 8,45 Euro. Für 2025 zahlte CEWE eine Dividende von 3,00 Euro je Aktie, die 17. Erhöhung in Folge; 2008 waren es 1,00 Euro.
Die Bilanz passt dazu. Zum 31. Dezember 2025 lag die Eigenkapitalquote bei 61,2 Prozent, und den Finanzschulden standen so viel flüssige Mittel gegenüber, dass ein Netto-Finanzguthaben von 108,3 Millionen Euro blieb. Die Kapitalrendite ROCE, also der Betriebsgewinn im Verhältnis zum eingesetzten Kapital, betrug 17,6 Prozent. Übersetzt: Jeder im Geschäft gebundene Euro brachte im Jahr rund 18 Cent Betriebsgewinn. Das ist gut, aber kein Ausreißer nach oben — 2020 waren es 20,6 Prozent.
Für 2026 plant CEWE, ohne den verkauften Online-Druck gerechnet, 780 bis 810 Millionen Euro Umsatz, 85 bis 91 Millionen Euro EBIT und ein Ergebnis je Aktie von 8,43 bis 9,16 Euro; das Management strebt nach eigener Aussage die obere Hälfte dieser Spannen an. Im ersten Halbjahr wuchs das Fotofinishing um 4,4 Prozent auf 284,1 Millionen Euro. Bis hierhin ist das die Geschichte, die die Kuscheldecke so warm macht. Jetzt schauen wir darunter.
Unbequeme Wahrheit Nr. 1: Ein Quartal trägt das ganze Jahr
Die wichtigste Zahl dieser Analyse steht nicht in einer Pressemitteilung, sondern in der Mehrjahresübersicht am Ende des Geschäftsberichts, die das vierte Quartal gesondert ausweist. 2025 erzielte CEWE dort 86,4 Millionen Euro EBIT — von 88,2 Millionen im ganzen Jahr. Das sind 98 Prozent — bei einem Umsatzanteil des vierten Quartals von 41,7 Prozent (360,8 von 864,5 Millionen Euro). Die ersten drei Quartale zusammen brachten 1,8 Millionen Euro. Der Unterschied zwischen 42 Prozent Umsatz und 98 Prozent Gewinn ist der Hebel der Fixkosten: Löhne, Maschinen und Gebäude kosten das ganze Jahr, ausgelastet sind sie vor allem vor Weihnachten. Und das ist kein Ausreißer, sondern das Muster: 2021 standen 72,1 Millionen Euro im vierten Quartal gegen 72,2 Millionen im Gesamtjahr, 2022 waren es 77,0 gegen 75,6 Millionen — die ersten drei Quartale lagen zusammen also im Minus —, 2023 81,6 gegen 83,9 und 2024 81,1 gegen 86,1 Millionen Euro. Der Anteil des vierten Quartals am Jahres-EBIT lag damit in jedem dieser fünf Jahre zwischen 94 und 102 Prozent.
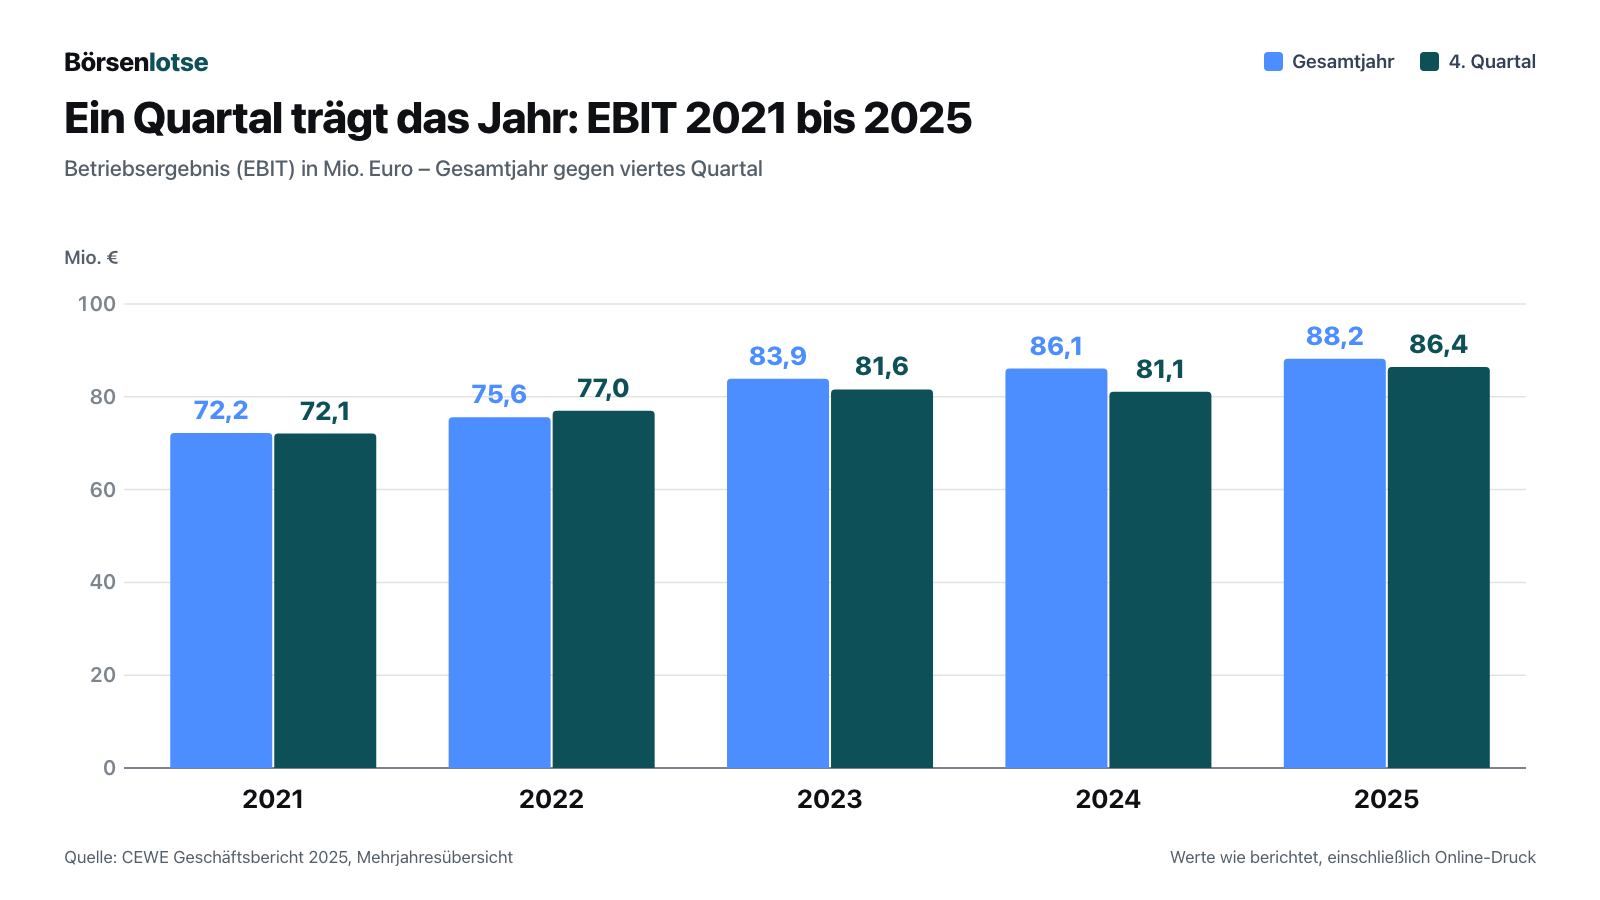
Der Grund ist schnell erzählt: Fotobücher, Kalender und Fotogeschenke sind Weihnachtsgeschenke. In den ersten neun Monaten laufen Löhne, Mieten, Abschreibungen und Marketing weiter, der Großteil der Bestellungen kommt aber im November und Dezember. Das zeigt sich auch beim Geld. CEWE beschreibt es im Halbjahresbericht selbst:
„In the first half of the year, free cash flow is traditionally negative due to the strong seasonality of our business with strong Christmas trading at the end of the year.“
Übersetzung: „Im ersten Halbjahr ist der freie Mittelzufluss traditionell negativ, bedingt durch die starke Saisonalität unseres Geschäfts mit einem starken Weihnachtsgeschäft am Jahresende.“
— CEWE Stiftung & Co. KGaA, Halbjahresfinanzbericht 2026, Kapitalflüsse, Seite 23
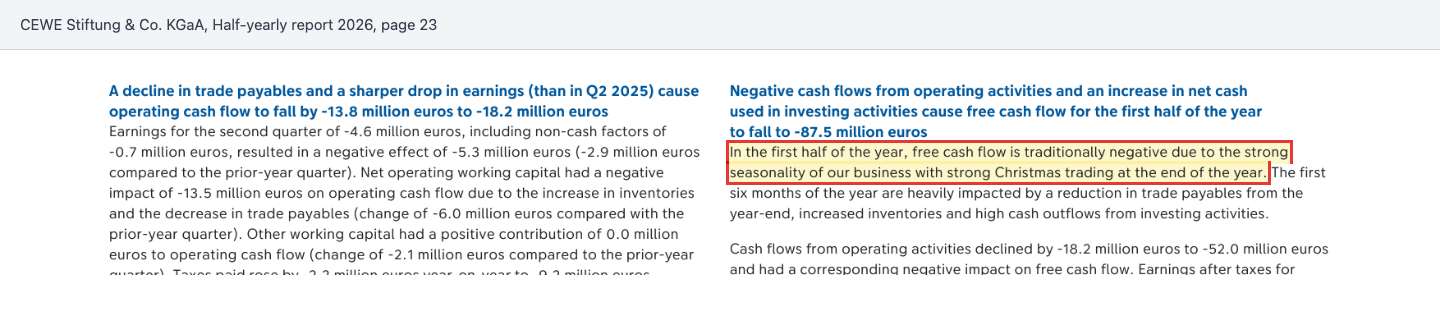
Wie stark dieser Rhythmus ist, zeigen die Zahlen zum 30. Juni 2026. Im ersten Halbjahr flossen im fortgeführten Geschäft unterm Strich 87,5 Millionen Euro ab (nach minus 48,0 Millionen im Vorjahreszeitraum) — darin stecken auch Käufe von Büro- und Produktionsgebäuden. Die flüssigen Mittel sanken von 149,4 Millionen Euro zum Jahresende auf 23,6 Millionen Euro, und aus dem Netto-Finanzguthaben von 108,3 Millionen wurde eine Netto-Finanzverschuldung von 15,1 Millionen Euro. Das Ergebnis je Aktie lag im zweiten Quartal bei minus 0,63 Euro. Nichts davon ist ein Alarmsignal, sondern das normale Atmen dieses Geschäfts.
Unbequem ist etwas anderes: Ein Unternehmen, das sein Jahr in einem Quartal verdient, hat keine Ausweichmöglichkeit, wenn genau dieses Quartal schwächelt. Ein Streik bei Paketdiensten, ein Ausfall der Druckmaschinen oder ein schwaches Weihnachtsgeschäft im Dezember treffen nicht ein Viertel des Gewinns, sondern beinahe den ganzen. CEWE stuft im Risikobericht 2025 „Unregelmäßigkeiten, Störereignisse und Betriebsstillstände“ als Risiko mit hoher Auswirkung ein. Merke: Bei CEWE sagt das Halbjahr fast nichts über das Jahr. Die Wahrheit steht im Februar oder März, wenn die Weihnachtszahlen kommen.
Unbequeme Wahrheit Nr. 2: Das Fotobuch tritt auf der Stelle, Preiserhöhungen gleichen vor allem Kosten aus
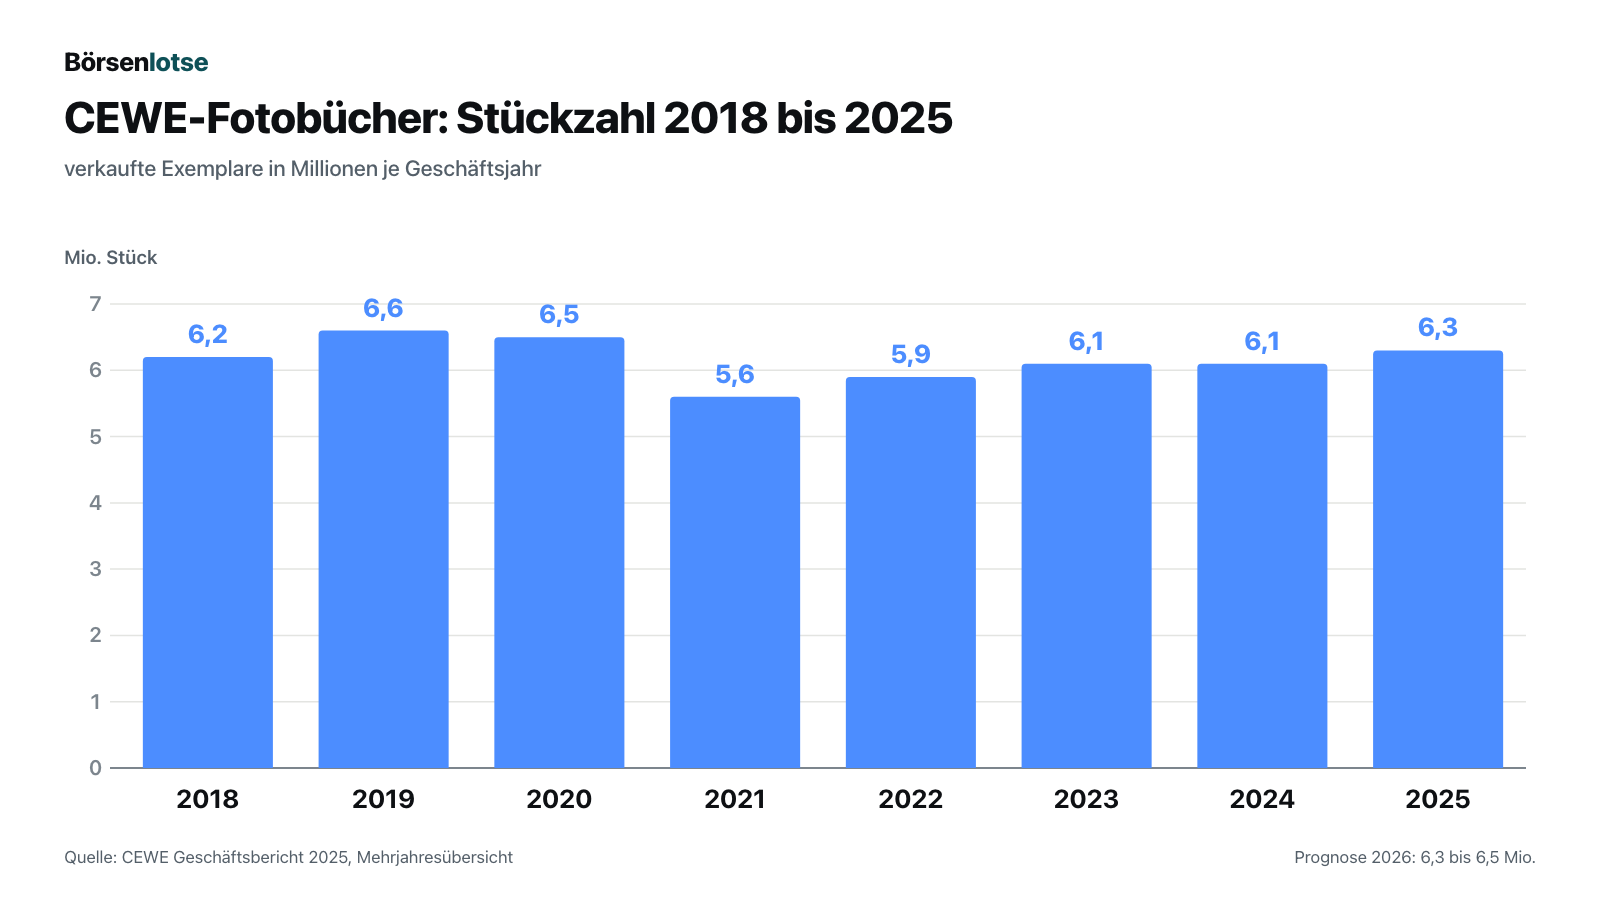
Die zweite Zahl, die unter der Decke liegt: CEWE verkauft heute kaum mehr Fotobücher, das wichtigste Produkt, als vor sieben Jahren. 2018 waren es 6,2 Millionen Stück, 2019 6,6, 2020 6,5, 2021 nur 5,6, danach 5,9, 6,1, 6,1 und 2025 6,3 Millionen. Für 2026 plant das Unternehmen 6,3 bis 6,5 Millionen. Die Zahl aller produzierten Fotos stieg dagegen zwischen 2018 und 2025 von 2,23 auf 2,60 Milliarden — ein Plus von rund 17 Prozent in sieben Jahren, im Jahresschnitt also gut 2 Prozent; allein 2025 waren es 4,1 Prozent mehr. Das Volumen wächst also, nur eben nicht beim Aushängeschild.
Das Umsatzwachstum im Fotofinishing kommt aus mehr Fotos und aus höherwertigen Produkten. CEWE nennt beides:
„Revenue growth in the first half of the year and the second quarter was driven by both higher sales volume and a more valuable product mix.“
Übersetzung: „Das Umsatzwachstum im ersten Halbjahr und im zweiten Quartal wurde sowohl von einer höheren Absatzmenge als auch von einem höherwertigen Produktmix getragen.“
— CEWE Stiftung & Co. KGaA, Halbjahresfinanzbericht 2026, Geschäftsfeld Fotofinishing, Seite 13
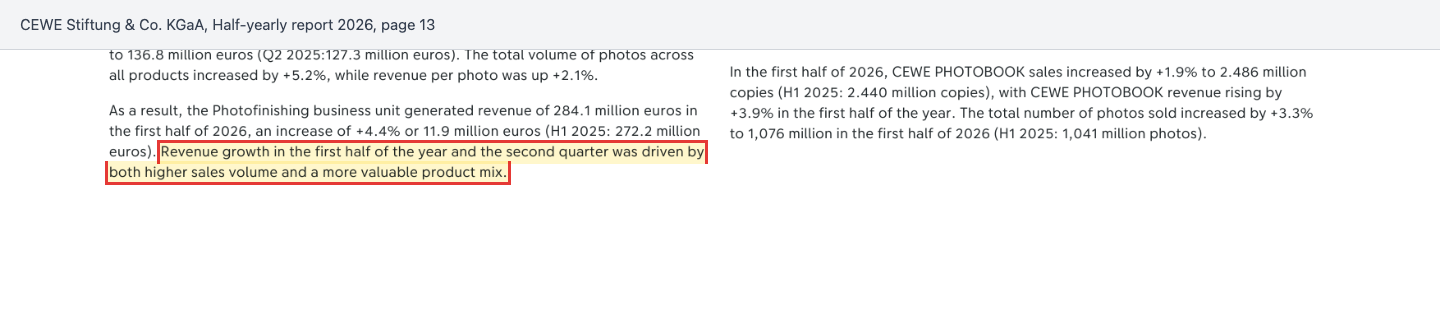
Im ersten Halbjahr 2026 stieg die Zahl der Fotos um 3,3 Prozent, der Umsatz je Foto um 1,0 Prozent. Über die Jahre 2021 bis 2025 wuchs der Umsatz je Foto von 27,04 auf 28,68 Cent, rund 6 Prozent — und dabei half nicht nur die Vorliebe der Kunden für dickere Bücher und Wandbilder. Im Geschäftsbericht 2025 schreibt CEWE: „price rises also became necessary in 2025 mainly to counteract inflation-driven cost increases in almost every P&L item“ — Preiserhöhungen wurden auch 2025 vor allem nötig, um inflationsbedingte Kostensteigerungen in fast jeder Position der Gewinn- und Verlustrechnung auszugleichen (Seite 17). Genau da liegt der unbequeme Teil. Die Kosten sind schneller gewachsen als der Umsatz: Der Personalaufwand stieg von 2020 bis 2025 um 29 Prozent auf 252,9 Millionen Euro, der Umsatz im selben Zeitraum um 19 Prozent. Die EBITDA-Marge, also der Gewinn vor Zinsen, Steuern und Abschreibungen im Verhältnis zum Umsatz, sank von 18,6 auf 16,3 Prozent, die EBIT-Marge von 11,0 auf 10,2 Prozent.
Auch der freie Mittelzufluss — das Geld, das nach Investitionen übrig bleibt — war zuletzt schwächer: 82,8 Millionen Euro 2023, 73,8 Millionen 2024 und 43,7 Millionen 2025. CEWE rechnet für 2025 einen bereinigten Wert von 70,8 Millionen Euro vor, weil Sondereffekte den berichteten Wert drückten — vor allem vorzeitig bezahlte Lieferantenverbindlichkeiten (15,9 Millionen Euro), ein höherer Lageraufbau (7,4 Millionen) und Sonderinvestitionen in Immobilien (8,1 Millionen). Beide Zahlen gehören auf den Tisch. Merke: Wenn Preiserhöhungen vor allem steigende Kosten ausgleichen, wächst der Umsatz, aber nicht die Marge — bei CEWE ist sie seit 2020 leicht gesunken.
Unbequeme Wahrheit Nr. 3: Mit Kodak Moments kauft CEWE ein anderes Geschäft — mit einer lizenzierten Marke
Am 16. Juli 2026 hat CEWE den Kauf von KODAK MOMENTS Retail Photo Solutions unterschrieben. Das Geschäft betreibt rund 37.000 vernetzte Fotostationen in 16.000 Geschäften, beschäftigt rund 500 Menschen in 54 Ländern und setzt rund 200 Millionen Euro im Jahr um, vor allem in den USA, Kanada, Mexiko und Australien. Dazu gehört ein Werk in Windsor im US-Bundesstaat Colorado, das Verbrauchsmaterial für die Sofortfotos herstellt. Der vereinbarte Unternehmenswert liegt bei rund 88 Millionen Euro. Der tatsächlich zu zahlende Preis steht aber noch nicht fest:
„The purchase price is calculated based on the net debt and net working capital to be assumed at the time of closing.“
Übersetzung: „Der Kaufpreis berechnet sich auf Grundlage der zum Vollzugszeitpunkt zu übernehmenden Nettoverschuldung und des Nettoumlaufvermögens.“
— CEWE Stiftung & Co. KGaA, Halbjahresfinanzbericht 2026, Seite 14
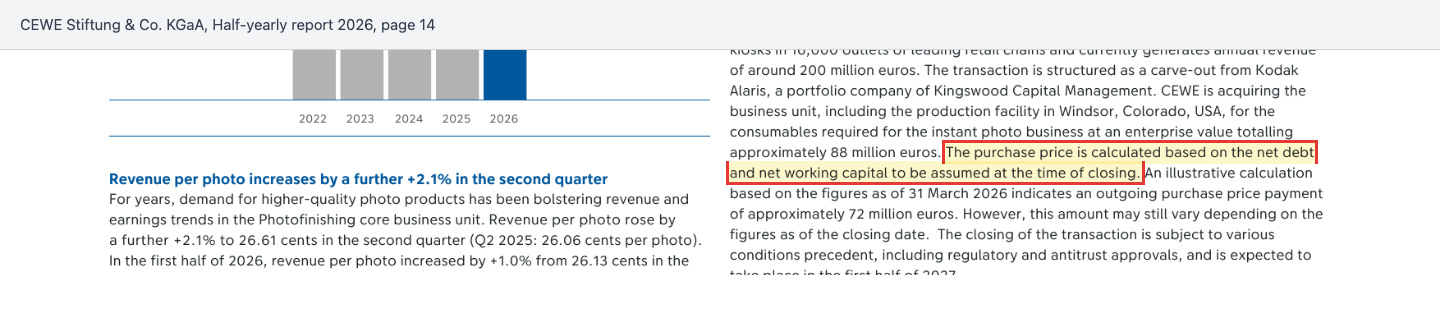
Eine Beispielrechnung auf Basis der Zahlen zum 31. März 2026 ergibt eine Zahlung von rund 72 Millionen Euro. Der Vollzug braucht noch behördliche und kartellrechtliche Genehmigungen und wird im ersten Halbjahr 2027 erwartet. Für das erste volle Geschäftsjahr danach erwartet der Vorstand bei Kodak Moments eine EBIT-Marge im mittleren einstelligen Prozentbereich. Zum Vergleich: CEWE selbst kam 2025 auf 10,2 Prozent, ohne den Online-Druck pro forma auf rund 11,2 Prozent. Eine grobe eigene Überschlagsrechnung: Eine mittlere einstellige Marge von etwa 4 bis 6 Prozent ergäbe auf rund 200 Millionen Euro Umsatz rund 8 bis 12 Millionen Euro EBIT; der vereinbarte Unternehmenswert von rund 88 Millionen Euro entspräche dann grob dem 7- bis 11-Fachen dieses Ergebnisses. Auf dem Kapitalmarkttag am 6. Oktober 2026 zeigte CEWE in einer ausdrücklich als illustrativ bezeichneten Grafik für das erste Jahr eine geringe Verwässerung der Konzernmarge (laut Folie unter einem Prozentpunkt) und für die Zeit nach fünf Jahren eine Konzern-EBIT-Marge von rund 12 Prozent oder mehr. Das ist ein Ziel, kein Ergebnis.
Und dann steht da noch ein unscheinbarer Satz im Impressum des Halbjahresberichts: „The Kodak trademark and Kodak trade dress are used under license from Eastman Kodak Company.“ Übersetzt: Die Marke Kodak und ihr Erscheinungsbild werden unter Lizenz der Eastman Kodak Company genutzt. Die Markenrechte liegen also bei der Eastman Kodak Company, nicht beim Verkäufer Kodak Alaris. CEWE kauft also ein Geschäft, dessen Markenname einem Dritten gehört. Laufzeit und Kosten dieser Lizenz nennen die Berichte nicht.
Im Geschäftsbericht 2025, veröffentlicht am 26. März 2026, stand „Profitables Wachstum im Kommerziellen Online-Druck“ noch als zweite von drei strategischen Prioritäten. Am 11. Mai 2026 unterschrieb CEWE den Verkauf an Cimpress. Über den Kaufpreis ist laut Quartalsmitteilung Stillschweigen vereinbart; CEWE erwartet einen Veräußerungsgewinn im mittleren zweistelligen Millionenbereich, der im dritten Quartal 2026 gebucht wird. Zum Vergleich: Der Online-Druck setzte 2025 89,6 Millionen Euro um und trug 1,7 Millionen Euro zum EBIT bei, eine Marge von rund 1,9 Prozent (Geschäftsbericht 2025, Seiten 21 f.). Für dich heißt das: Das Konzernergebnis 2026 wird durch einen Einmaleffekt erhöht, und wie viel Geld tatsächlich hereinkam, erfährst du frühestens mit der Quartalsmitteilung am 12. November 2026. Merke: CEWE tauscht 2026 ein margenschwaches Geschäft in Europa gegen ein margenschwaches Geschäft in Übersee — mit dem erklärten, ausdrücklich illustrativen Ziel, die Konzernmarge mittelfristig zu steigern. Ob das gelingt, zeigt sich erst ab 2027.
Unbequeme Wahrheit Nr. 4: Die Aktionäre geben das Kapital, eine Stiftung lenkt
Das „Stiftung & Co. KGaA“ im Firmennamen ist kein Schmuck. In einer Kommanditgesellschaft auf Aktien gibt es zwei Sorten Gesellschafter: die Aktionäre, die das Kapital geben, und eine persönlich haftende Gesellschafterin, die die Geschäfte führt. Bei CEWE ist das die Neumüller CEWE COLOR Stiftung, gegründet im Sinne des Firmengründers Heinz Neumüller. Wer ihren Vorstand bestellt — also die Menschen, die CEWE tatsächlich führen —, steht in der Erklärung zur Unternehmensführung:
„Those tasks are performed by the Board of Trustees of Neumüller CEWE COLOR Stiftung and regulated in the foundation's statutes.“
Übersetzung: „Diese Aufgaben werden vom Kuratorium der Neumüller CEWE COLOR Stiftung wahrgenommen und in der Satzung der Stiftung geregelt.“
— CEWE Stiftung & Co. KGaA, Geschäftsbericht 2025, Erklärung zur Unternehmensführung, Seite 87
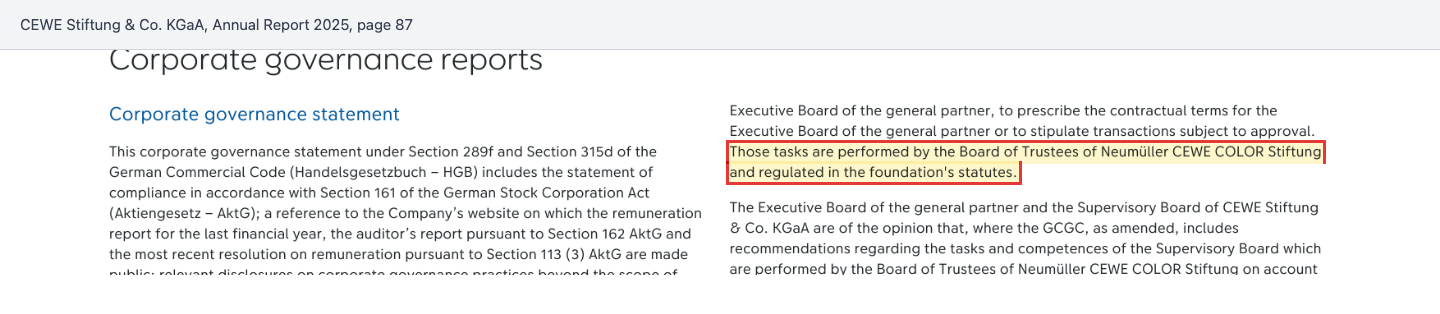
„Diese Aufgaben“ sind laut demselben Absatz die Bestellung des Vorstands der persönlich haftenden Gesellschafterin, die Festlegung seiner Vertragsbedingungen und die Bestimmung zustimmungspflichtiger Geschäfte. Folgerichtig erklärt CEWE, dass die Empfehlungen des Deutschen Corporate Governance Kodex zur Zusammensetzung und zur Vergütung des Vorstands für die Gesellschaft nicht gelten. Die Stiftung selbst erhält für Geschäftsführung und Haftung eine feste Vergütung von 50.000 Euro im Jahr zuzüglich Umsatzsteuer, unabhängig von Gewinn oder Verlust, und bekommt ihre Auslagen erstattet.
Für dich als Aktionär heißt das: Du stimmst auf der Hauptversammlung über Dividende, Entlastung und Aufsichtsrat ab, aber nicht darüber, wer CEWE führt. Die Familie des Gründers hält über zwei Gesellschaften zusammen 27,1 Prozent der Aktien, CEWE selbst hielt zum 30. Juni 2026 702.711 eigene Aktien, rund 9 Prozent des Grundkapitals. Laut Satzung hat die Stiftung ihre Rolle unabhängig von einer Kapitaleinlage inne; wer Aktien kauft, und seien es sehr viele, übernimmt damit nicht die Geschäftsführung. Das schützt vor kurzfristigem Druck — und erschwert zugleich eine Übernahme gegen den Willen der Stiftung. Eine ähnliche Konstruktion mit einem anderen Machtzentrum haben wir in unserer Analyse der Marinewerft TKMS untersucht. Merke: Bei CEWE bist du Miteigentümer einer Familientradition. Die Richtung bestimmt die Stiftung.
Was die Aktie kostet
Vorweg: Der automatisch eingeblendete Kennzahlen-Kasten dieser Seite rechnet mit einer eigenen Gewinnbasis und einem eigenen Stichtag; seine Werte können deshalb von unseren Rechnungen abweichen, die sich ausdrücklich auf die genannten Berichtszahlen beziehen. Am 9. Oktober 2026 schloss die CEWE-Aktie auf XETRA bei 112,20 Euro (Datenstand Fundamentaldaten). Bei 6.739.292 ausstehenden Aktien — 7.442.003 insgesamt abzüglich der 702.711 eigenen Aktien zum 30. Juni 2026, also vor dem ab 15. September 2026 laufenden Rückkauf — ergibt das einen Börsenwert von rund 756 Millionen Euro. Zieht man das Netto-Finanzguthaben vom 31. Dezember 2025 über 108,3 Millionen Euro ab, bleibt ein Unternehmenswert von rund 648 Millionen Euro.
- Gemessen am Gewinn: Auf das verwässerte Ergebnis je Aktie 2025 von 8,45 Euro gerechnet entspricht der Kurs einem Kurs-Gewinn-Verhältnis von rund 13. Auf die Prognose für 2026 (8,43 bis 9,16 Euro) sind es rund 12 bis 13.
- Gemessen am Betriebsergebnis: Der Unternehmenswert von rund 648 Millionen Euro entspricht rund dem 7,3-Fachen des EBIT 2025 von 88,2 Millionen Euro. Diese Rechnung ist eine Momentaufnahme mit gemischten Stichtagen: Zum 30. Juni 2026 bestand saisonbedingt eine Netto-Finanzverschuldung von 15,1 Millionen Euro; damit gerechnet läge der Unternehmenswert bei rund 771 Millionen Euro, dem rund 8,7-Fachen des EBIT 2025. Dazu kommt: Der Erlös aus dem Online-Druck ist nicht beziffert, die Zahlung für Kodak Moments von rund 72 Millionen Euro steht noch aus.
- Gemessen an der Dividende: 3,00 Euro für 2025 entsprechen beim Kurs vom 9. Oktober 2026 einer Rendite von rund 2,7 Prozent.
Hinzu kommt der Rückkauf: Seit dem 15. September 2026 und bis zum 16. April 2027 will CEWE bis zu 150.000 eigene Aktien für bis zu 18 Millionen Euro über die Börse erwerben, rund 2,0 Prozent des Grundkapitals. Das Budget von bis zu 18 Millionen Euro ist eine Obergrenze für das Programm; einen Zielpreis oder eine Bewertung der Aktie nennt CEWE damit nicht. CEWE führt im Halbjahresbericht eine Übersicht ausgewählter Analystenstimmen; Einstufungen und Kursziele geben wir bewusst nicht wieder, weil sie Empfehlungen Dritter sind.
Chancen und Risiken auf einen Blick
Was für CEWE spricht:
- Nach eigenen Angaben europäischer Marktführer. Der Umsatz je Foto stieg im zweiten Quartal von 24,68 Cent (2022) auf 26,61 Cent (2026), ohne dass die Stückzahlen einbrachen.
- Solide Bilanz. Eigenkapitalquote 61,2 Prozent und 108,3 Millionen Euro Netto-Finanzguthaben zum 31. Dezember 2025; der Risikobericht sieht keine Gefährdung des Fortbestands.
- Lange Dividendenhistorie. 17 Dividendenerhöhungen in Folge bis 3,00 Euro für 2025, dazu laufende Aktienrückkäufe.
- Fokus aufs Kerngeschäft. Ohne den Online-Druck lag die EBIT-Marge 2025 pro forma bei rund 11,2 statt 10,2 Prozent, die Kapitalrendite bei 19,6 statt 17,6 Prozent.
- Neuer Markt. Kodak Moments brächte nach dem Vollzug (erwartet im ersten Halbjahr 2027) rund 200 Millionen Euro Umsatz und Zugang zu Handelsketten in Nordamerika und Australien.
Was dagegen spricht:
- Ein Quartal entscheidet. 2025 entfielen 98 Prozent des EBIT auf das vierte Quartal; ein schwaches Weihnachtsgeschäft trifft fast den ganzen Jahresgewinn.
- Fotobuch-Stückzahlen stagnieren, Margen sinken leicht. 6,3 Millionen Fotobücher 2025 nach 6,2 Millionen 2018; EBITDA-Marge 16,3 Prozent 2025 nach 18,6 Prozent 2020, Preiserhöhungen dienten 2025 vor allem dem Kostenausgleich.
- Integrationsrisiko Kodak Moments. Herauslösung aus Kodak Alaris, neuer Kontinent, zunächst nur mittlere einstellige Marge, Marke unter Lizenz eines Dritten; Kaufpreis erst beim Vollzug fest.
- Noch nicht bezifferte Einmaleffekte 2026. Verkaufspreis des Online-Drucks vertraulich, Veräußerungsgewinn im dritten Quartal, Transaktionskosten von 3,8 Millionen Euro im ersten Halbjahr, von denen laut Halbjahresbericht 2,0 Millionen Euro beim Vollzug der Verkäufer trägt.
- Begrenzte Mitsprache. Den Vorstand bestimmt das Kuratorium der Stiftung, nicht die Hauptversammlung.
Ein ehrliches Fazit
Ziehen wir die Kuscheldecke wieder zurecht und schauen, ob sie noch passt. Sie passt — in vielem. CEWE ist profitabel, hat eine starke Bilanz, eine Marke, die Menschen kennen, und eine Dividende, die 17-mal in Folge gestiegen ist. Das erklärt, warum sich die Aktie für viele Anleger so vertraut anfühlt.
Aber unter der Decke liegen Dinge, die die Vertrautheit gern übersieht: ein Jahr, das fast vollständig im Dezember entschieden wird; Fotobuch-Stückzahlen, die seit 2018 kaum gewachsen sind; ein Umbau, der das Unternehmen 2026 und 2027 verändert — weg vom Online-Druck, hin zu einem Sofortfotogeschäft in Übersee mit lizenzierter Marke —; und eine Rechtsform, in der nicht du, sondern eine Stiftung die Richtung vorgibt. Die Kuscheldecken-Falle besteht darin, aus 17 Dividendenerhöhungen in Folge zu folgern, dass die 18. und alles andere automatisch genauso kommen.
Die nächsten belastbaren Datenpunkte sind die Quartalsmitteilung zum dritten Quartal am 12. November 2026 mit dem Veräußerungsgewinn aus dem Online-Druck, die Weihnachtszahlen im Geschäftsbericht 2026 und der Vollzug der Kodak-Übernahme im ersten Halbjahr 2027. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Hinweise
- CEWE Stiftung & Co. KGaA, Halbjahresfinanzbericht 2026 (englische Fassung) und deutsche Fassung — veröffentlicht am 13. August 2026, prüferisch durchgesehen: Segmente, Gewinn- und Verlustrechnung, Bilanz, Kapitalflussrechnung, aufgegebener Geschäftsbereich, Nachtragsbericht, eigene Aktien, Prognose 2026, Mehrjahresübersicht
- CEWE Stiftung & Co. KGaA, Geschäftsbericht 2025 (englische Fassung) und deutsche Fassung — veröffentlicht am 26. März 2026: Mehrjahresübersicht 2018 bis 2025 mit Viertquartalswerten, Rechtsform und Stiftung, übernahmerelevante Angaben, Erklärung zur Unternehmensführung, Risikobericht, strategische Prioritäten
- CEWE Stiftung & Co. KGaA, Quartalsmitteilung Q1 2026 vom 12. Mai 2026 — Verkauf des Online-Drucks an Cimpress, Vertraulichkeit des Kaufpreises
- CEWE-Mitteilungen auf ir.cewe.de: Vollzug des Verkaufs des Online-Drucks (2. Juli 2026), Insiderinformation zum Erwerb von Kodak Moments (16. Juli 2026), Insiderinformation zum Aktienrückkauf (14. September 2026)
- CEWE, Kapitalmarkttag 2026: Equity Story und Präsentation Kodak Moments vom 6. Oktober 2026 — illustrative Margen- und Renditeziele
- Kurs- und Börsenwertangaben: Fundamentaldaten, XETRA-Schlusskurs vom 9. Oktober 2026 (112,20 Euro). Aufhänger: Liste der heiß diskutierten Werte bei wallstreet-online, erstmals am 11. August 2026 (keine Datenquelle für Unternehmenszahlen)
Hinweis: Dieser Beitrag ist journalistische Einordnung und ausdrücklich keine Anlageberatung, keine Aufforderung zum Kauf oder Verkauf von Wertpapieren und keine Empfehlung. Aktien können ihren Wert vollständig verlieren; ein Totalverlust ist möglich. Alle Zahlen stammen aus den oben verlinkten Originalberichten und sind mit ihrem jeweiligen Stichtag genannt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 692,8 | 732,7 | 780,2 | 832,8 | 864,5 |
| Betriebsergebnis (EBIT) | 77,8 | 331,9 | 93,2 | 99,5 | 92,1 |
| Nettogewinn | 48,9 | 51,1 | 57,3 | 60,1 | 58,0 |
| Nettomarge | 7,1 % | 7,0 % | 7,3 % | 7,2 % | 6,7 % |
| Gewinn je Aktie | 6,72 € | 7,19 € | 8,10 € | 8,63 € | 8,45 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Geschäftsmodell und Marktstellung positiv
- Nach eigenen Angaben europäischer Marktführer im Fotofinishing mit 6,32 Mio. Fotobüchern und 2,60 Mrd. Fotos 2025; Umsatz je Foto im zweiten Quartal von 24,68 Cent (2022) auf 26,61 Cent (2026) gestiegen.
- Bilanz und Ausschüttung positiv
- Eigenkapitalquote 61,2 % und Netto-Finanzguthaben 108,3 Mio. € zum 31.12.2025; Dividende 3,00 € für 2025, die 17. Erhöhung in Folge; Rückkauf von bis zu 150.000 Aktien bis 16.04.2027.
- Abhängigkeit vom Weihnachtsquartal negativ
- 86,4 von 88,2 Mio. € EBIT 2025 entfielen auf das vierte Quartal; im ersten Halbjahr 2026 sanken die flüssigen Mittel auf 23,6 Mio. €, die Nettoposition drehte auf 15,1 Mio. € Verschuldung (30.06.2026).
- Wachstumsqualität neutral
- Fotobücher 6,2 Mio. (2018) zu 6,3 Mio. (2025); Fotos 2018–2025 +17 %, Umsatz je Foto 2021–2025 +6 % (27,04 → 28,68 Cent), gestützt auch durch inflationsbedingte Preiserhöhungen. EBITDA-Marge von 18,6 % (2020) auf 16,3 % (2025), EBIT-Marge von 11,0 % auf 10,2 %.
- Umbau 2026/27 neutral
- Verkauf des Online-Drucks (Kaufpreis vertraulich, Gewinn im mittleren zweistelligen Mio.-€-Bereich in Q3 2026) und Kauf von Kodak Moments (rund 200 Mio. € Umsatz, mittlere einstellige Marge erwartet, Marke unter Lizenz, Closing H1 2027).
- Governance negativ
- Den Vorstand bestellt das Kuratorium der Neumüller CEWE COLOR Stiftung; Kodex-Empfehlungen zu Vorstandszusammensetzung und -vergütung gelten laut Geschäftsbericht 2025 rechtsformbedingt nicht.
CEWE ist profitabel, bilanzstark und hat die Dividende 17-mal in Folge erhöht. Die Berichte zeigen aber auch, wie stark das Jahr am Weihnachtsquartal hängt, dass die Fotobuch-Stückzahlen kaum wachsen, dass 2026 ein Umbau mit vertraulichem Verkaufspreis und einer Übernahme in Übersee läuft und dass Aktionäre über die Geschäftsführung nicht mitbestimmen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Qualität belegt
Geschäftsmodell, Zahlen und Bilanz halten unserer Prüfung stand. Ob der aktuelle Kurs einen Einstieg trägt, ist eine eigene Frage — sie hängt am Preis, nicht am Unternehmen.
Die Qualität ist belegt: in jedem Jahr seit 2018 profitabel, EBIT von 53,7 auf 88,2 Mio. € gestiegen, Eigenkapitalquote über 60 Prozent, Netto-Finanzguthaben zum Jahresende und kein Hinweis auf eine Bestandsgefährdung im Risikobericht. Die Abhängigkeit vom Weihnachtsquartal ist ein Klumpenrisiko — ein Betriebsausfall oder ein schwaches Weihnachtsgeschäft träfe fast den ganzen Jahresgewinn —, aber ein seit Jahren stabiles Muster und kein Substanzrisiko. Offen sind die Integration von Kodak Moments, die erst 2027 vollzogen wird, und die Frage, wie lange das Wachstum über den Produktmix trägt; dazu kommt eine Rechtsform, in der die Stiftung den Vorstand bestimmt. Das sind Beobachtungspunkte, keine Bruchstellen. Ob die Aktie zu 112,20 € (09.10.2026) attraktiv ist, ist eine Preisfrage, die du selbst beantwortest.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger ist die Liste der heiß diskutierten Werte bei wallstreet-online, in der CEWE seit dem 11. August 2026 auftaucht — ein Aufmerksamkeitssignal, keine Datenquelle.
- Datenstand 10. Oktober 2026. Unternehmenszahlen aus dem Halbjahresfinanzbericht 2026 (13.08.2026) und dem Geschäftsbericht 2025 (26.03.2026). Ab 2026 berichtet CEWE den Online-Druck als aufgegebenen Geschäftsbereich; Halbjahreswerte 2025/2026 sind deshalb fortgeführt, Jahreswerte bis 2025 wie berichtet einschließlich Online-Druck.
- Durchgesehen ab 13.08.2026: Eigengeschäfts-Meldung eines Kuratoriumsmitglieds (14.08.2026), Ad-hoc-Mitteilung zum Aktienrückkauf (14.09.2026), Kapitalmarkttag (06.10.2026, keine Prognoseänderung). Keine Stimmrechtsmitteilung, keine Kapitalmaßnahme außer dem Rückkauf. Die Quartalsmitteilung Q3 2026 erscheint am 12.11.2026.
- CEWE ist kein SEC-Filer; in der EDGAR-Datenbank ist das Unternehmen nicht verzeichnet. Maßgeblich ist die Notierung im Prime Standard der Frankfurter Wertpapierbörse unter CWC.
Aktien-Wächter
Diese Analyse ist Stand 10. Oktober 2026. Was sich seitdem bei CWC.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu CEWE Stiftung & Co. KGaA (CWC.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
CEWE aus Oldenburg bezeichnet sich als Europas Marktführer im Fotofinishing: Fotobücher, Abzüge, Kalender, Wandbilder und Fotogeschenke unter Marken wie CEWE, Cheerz, Pixum und WhiteWall. 2025 verkaufte der Konzern 6,32 Millionen Fotobücher. Dazu kommen eigene Fotogeschäfte in Polen, Tschechien, der Slowakei, Norwegen und Schweden. Der Online-Druck für Geschäftskunden wurde im Juli 2026 an Cimpress verkauft.
Fotobücher und Kalender sind vor allem Weihnachtsgeschenke. 2025 entstanden 86,4 der 88,2 Millionen Euro EBIT im vierten Quartal. Im ersten Halbjahr 2026 lag das berichtete EBIT bei minus 1,7 Millionen Euro, operativ bei plus 2,1 Millionen. CEWE nennt den negativen Mittelzufluss im ersten Halbjahr selbst traditionell.
CEWE übernimmt KODAK MOMENTS Retail Photo Solutions, das Sofortfotogeschäft von Kodak Alaris mit rund 37.000 Fotostationen in 16.000 Geschäften, rund 500 Beschäftigten und rund 200 Millionen Euro Jahresumsatz. Der Unternehmenswert liegt bei rund 88 Millionen Euro, die Zahlung nach einer Beispielrechnung bei rund 72 Millionen. Der Vollzug wird im ersten Halbjahr 2027 erwartet; die Marke Kodak wird unter Lizenz genutzt.
Für das Geschäftsjahr 2025 zahlte CEWE 3,00 Euro je Aktie, nach 2,85 Euro im Vorjahr. Es war die 17. Erhöhung in Folge; 2008 lag die Dividende bei 1,00 Euro. CEWE will die Dividende nach eigener Aussage möglichst jedes Jahr mindestens halten und idealerweise steigern. Beim Kurs vom 9. Oktober 2026 entspricht das rund 2,7 Prozent Rendite.
Persönlich haftende Gesellschafterin ist die Neumüller CEWE COLOR Stiftung. Deren Vorstand führt CEWE; bestellt wird er vom Kuratorium der Stiftung, nicht von der Hauptversammlung. Die Stiftung erhält 50.000 Euro im Jahr zuzüglich Umsatzsteuer sowie Auslagenersatz. Aktionäre sind am Gewinn beteiligt, bestimmen die Geschäftsführung aber nicht.
CEWE ist im regulierten Markt nur an der Frankfurter Wertpapierbörse (Prime Standard) notiert, wird laut den Angaben in seinen Pflichtmitteilungen zusätzlich im Freiverkehr mehrerer deutscher Börsen gehandelt, ist an keiner US-Börse gelistet und berichtet nach europäischem Kapitalmarktrecht und IFRS. In der EDGAR-Datenbank der SEC ist das Unternehmen nicht verzeichnet. Maßgeblich sind Geschäftsbericht, Halbjahresfinanzbericht und Quartalsmitteilungen, die CEWE auf deutsch und englisch veröffentlicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.