Kaspi.kz: 60 Prozent mehr Umsatz, 1 Prozent mehr Gewinn – was die Super-App aus Kasachstan ausbremst
Kaspi.kz (Nasdaq: KSPI) ist in Kasachstan die App für fast alles. 2025 wuchs der Umsatz um 60 Prozent, der Gewinn um 1 Prozent; im ersten Halbjahr 2026 sank er leicht. Die türkische Tochter Hepsiburada verlor 2025 Geld, die Problemkredite steigen, und Mitgründer Vyacheslav Kim verkaufte seit März Aktien für rund 276 Millionen Dollar.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 9. Oktober 2026
- Schlusskurs
- 93,00 $ +0,20 %
- Marktkapitalisierung
- 17,7 Mrd. $
- KGV
- 8,0
- Wachstums-Score
- 8/10
- AAQS
- 10/10
Kursentwicklung seit 8. Oktober 2026: +0,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 68,80 $ bis 108,80 $ · Letzter Kurs: 93,00 $ (Stand: 9. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Plus 60 Prozent Umsatz, plus 1 Prozent Gewinn. So steht das Jahr 2025 im Jahresbericht von Kaspi.kz — und wer die Aktie seit Jahren verfolgt, liest über die zweite Zahl gern hinweg. Genau darum geht es hier: um die Gewöhnungsfalle. Wer lange zuverlässig gute Nachrichten bekommt, hört irgendwann auf, jede neue Zahl wirklich zu lesen. Bei Kaspi wuchs der Gewinn von 2022 bis 2024 Jahr für Jahr um 24 bis 44 Prozent. Da wirkt ein Jahr mit plus 1 Prozent wie ein Ausrutscher, den man nicht ernst nehmen muss.
Gewohnheit ist dabei ausgerechnet Kaspis größter Schatz. Ein aktiver Kunde in Kasachstan erledigt im Monat 77 Vorgänge über die App — bezahlen, einkaufen, Kredit, Sparkonto, Behördengang. Die Gewohnheit der Kunden ist das Geschäftsmodell. Die Gewohnheit der Anleger ist das Risiko. Machen wir deshalb einen Deal: Wir lesen die Berichte, die Kaspi bei der US-Börsenaufsicht SEC einreicht, so, als wäre es das erste Mal. Am Ende entscheidest du selbst.

Was Kaspi eigentlich macht
Kaspi.kz ist eine Aktiengesellschaft aus Almaty, gegründet 2008, und betreibt in Kasachstan eine sogenannte Super-App: eine einzige App, in der man bezahlt, online einkauft, Lebensmittel bestellt, Flüge bucht, Behördendienste erledigt, Geld anlegt und Kredite aufnimmt. Für Händler gibt es eine zweite App, Kaspi Pay. Laut Ergebnismeldung vom 10. August 2026 nutzen mehr als 26 Millionen Verbraucher und 900.000 Händler in Kasachstan und der Türkei die Dienste. Das Geschäft ist in drei Plattformen geteilt:
- Bezahlen (Payments): Zahlungen im Laden und online, Rechnungen, Überweisungen zwischen Privatleuten. Für Kaspi ist das das wichtigste Werkzeug, um neue Kunden zu gewinnen.
- Marktplatz (Marketplace): Online-Handel mit fremden Händlern, Einkauf im Laden über die App, Lebensmittel-Lieferung, Reisen — und seit Januar 2025 die türkische Handelsplattform Hepsiburada.
- Kredite und Einlagen (Fintech): Ratenkauf, Konsumkredite, Händlerkredite und Sparkonten über die eigene Kaspi Bank. Kaspi verleiht nur in Tenge und finanziert die Kredite vor allem mit den Einlagen seiner Kunden — zum 30. Juni 2026 waren das 8.132 Milliarden Tenge.
Man sollte sich deshalb nicht täuschen lassen: Kaspi ist eine Tech-Firma, aber im Kern auch eine Bank. Im ersten Halbjahr 2026 stammten 935,1 von 2.192,8 Milliarden Tenge Umsatz aus Zinserträgen, also 43 Prozent. Ende 2025 arbeiteten 14.008 Menschen für Kaspi, davon 3.611 in der Türkei. Merke dir das Spannungsfeld, das sich durch diesen Text zieht: Die App wächst, der Umsatz wächst — aber vom Wachstum kommt immer weniger beim Gewinn an, und die Gründe stehen im Kleingedruckten.
Die Firmengeschichte für Anleger
-
2024
Börsengang an der Nasdaq zu 92 Dollar
Im Januar kommen die Aktien als ADS an die Nasdaq. Im Juli schließt die Aktie bei 138,72 Dollar — dem höchsten Schlusskurs bis heute. 3.400 Tenge Dividende je Aktie.
-
2025
Kauf von Hepsiburada, keine Dividende
Für 65,41 Prozent der türkischen Plattform zahlt Kaspi 1,127 Milliarden Dollar. Hepsiburada verliert 93,0 Milliarden Tenge, der Konzerngewinn steigt um 1 Prozent, eine Dividende fällt aus.
-
2026
Tiefster Schlusskurs, Verkäufe des Mitgründers
Am 13. März schließt die Aktie bei 68,84 Dollar. Ab dem 25. März verkauft Mitgründer Kim nach Plan Woche für Woche Aktien — bis zum 8. Oktober rund 3,0 Millionen.
-
2026
Hepsi Bank und KI-Assistent Kasper
Im Juli übernimmt Kaspi eine türkische Bank ohne Kunden und startet den Einkaufsassistenten Kasper. Die Dividende für das zweite Quartal steigt auf 1.000 Tenge je Aktie.
-
2026
Hepsiburada-Anteil auf 93,51 Prozent
Im September zeichnet Kaspi eine Kapitalerhöhung und kauft Aktien zu 2,95 Dollar nach — rund 44 Prozent unter dem Preis von 2025, der allerdings einen Aufschlag für die Kontrolle enthielt. Mehr Türkei, mehr Kapital, gleiche offene Gewinnfrage.
Wie die Aktie auf unseren Tisch kam
Über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger (Stand 9. Oktober 2026). Das ist ein Aufmerksamkeits-, kein Qualitätssignal. Anlass zum Reden gibt der Kurs: An die Nasdaq kam Kaspi im Januar 2024 zu 92 Dollar je Aktie (Prospekt vom 18. Januar 2024, eingereicht am 19. Januar). Am 18. Juli 2024 schloss die Aktie bei 138,72 Dollar, am 13. März 2026 bei 68,84 Dollar, am 8. Oktober 2026 bei 92,83 Dollar — nach fast drei Jahren also ziemlich genau beim Ausgabepreis, obwohl der Gewinn seit 2023 um gut ein Viertel gestiegen ist und dazwischen Dividenden flossen.
Warum eine Aktie trotz steigender Gewinne nicht vom Fleck kommt, kann viele Gründe haben, und welche davon die Börse leiten, lässt sich nicht belegen. Wir schauen deshalb auf das, was sich belegen lässt: auf die Stellen in den Berichten, die in der Erfolgsgeschichte fehlen. Wie ein anderer Zahlungsdienstleister aus einem Schwellenland mit Krediten an seine Kunden wächst und was das für die Marge bedeutet, haben wir bei StoneCo aus Brasilien nachgerechnet.
Die Zahlen über die Jahre — ehrlich gewürdigt
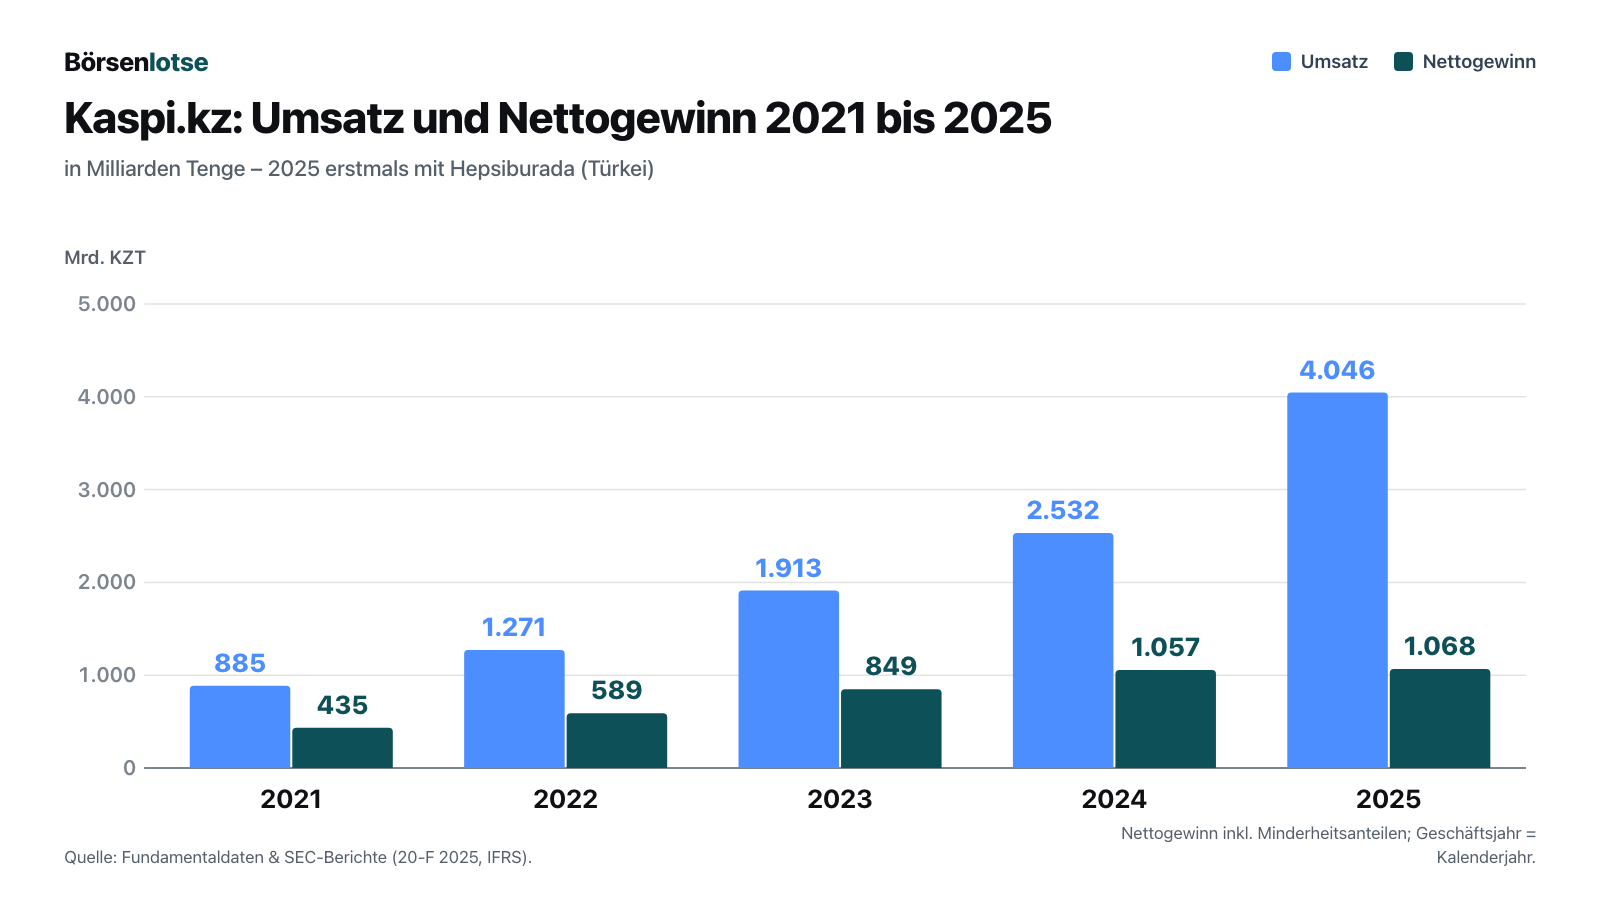
Fangen wir mit dem an, was wirklich beeindruckt. Kaspi verdient sehr viel Geld, und das seit Jahren. Der Umsatz stieg von 885 Milliarden Tenge (2021) auf 2.532 Milliarden (2024), der Nettogewinn im selben Zeitraum von 435 auf 1.057 Milliarden. Für 2025 meldet der Jahresbericht 4.046 Milliarden Tenge Umsatz — rund 8,0 Milliarden Dollar — und 1.068 Milliarden Tenge Gewinn, rund 2,1 Milliarden Dollar; diese beiden Dollar-Werte sind, wie im Jahresbericht, zum Jahresendkurs von 505,53 Tenge je Dollar umgerechnet. Der Sprung beim Umsatz kommt zu einem großen Teil aus der Türkei: Hepsiburada gehört seit Ende Januar 2025 dazu. Vom Umsatz blieb dadurch deutlich weniger als Gewinn übrig: Die Nettomarge, also der Gewinn je 100 Tenge Umsatz, sank von rund 42 Prozent im Jahr 2024 auf rund 26 Prozent im Jahr 2025 (eigene Rechnung).
Auch die Rendite ist außergewöhnlich: In den zwölf Monaten bis Ende Juni 2026 verdiente Kaspi mehr als 40 Prozent auf sein Eigenkapital — rund 1.070 Milliarden Tenge Gewinn auf 2.639,1 Milliarden Tenge Eigenkapital der Aktionäre zum 30. Juni 2026 ergeben rund 41 Prozent (eigene Rechnung; die Fundamentaldaten weisen auf anderer Rechenbasis rund 45 Prozent aus). Aus 100 Tenge, die den Aktionären in der Bilanz gehören, wurden in einem Jahr also gut 40 Tenge Gewinn. Nach internationalem Maßstab (Basel III) lag die Kapitalquote der Kaspi Bank zum 30. Juni 2026 bei 20,8 Prozent; maßgeblich für die Aufsicht ist aber die kasachische Rechnung, und dort lag sie bei 14,1 Prozent. Als Untergrenze nennt der Zwischenabschluss (Note 18) 8 Prozent zuzüglich 3 Prozent Kapitalerhaltungspuffer und 1 Prozent Systempuffer, zusammen 12,0 Prozent. Der Jahresbericht kündigte für die Zeit ab dem 1. April 2026 zusätzlich einen Sektorpuffer auf Privatkredite an; mit ihm läge die Schwelle nach unserer groben Rechnung bei rund 13,7 Prozent (mehr dazu unten). Und das Geschäft wächst weiter: Im zweiten Quartal 2026 stieg der Warenwert im Online-Handel bei gleichen Wechselkursen um 28 Prozent, ein Kunde kaufte aufs Jahr gerechnet 15,8-mal online ein statt 11,6-mal ein Jahr zuvor. Im Juli 2026 startete Kaspi „Kasper“, einen Einkaufsassistenten auf Basis künstlicher Intelligenz; laut Unternehmen hatte ihn nach weniger als einem Monat rund jeder fünfte Kunde benutzt, der Zugang dazu hatte.
Nur: Der Chart zeigt eben auch, dass die rechte Säule beim Gewinn nicht mehr wächst. Im ersten Halbjahr 2026 lag der Umsatz bei 2.192,8 Milliarden Tenge (plus 23 Prozent), der Gewinn bei 510,8 Milliarden — nach 512,7 Milliarden ein Jahr zuvor. Warum, steht in den Berichten.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt kommen die Stellen, die in der Erfolgsgeschichte fehlen. Alle stammen aus Pflichtberichten, die Kaspi bei der SEC eingereicht hat.
Unbequeme Wahrheit Nr. 1: Der Umsatz wächst, der Gewinn nicht mehr
Kaspi schreibt es im Jahresbericht selbst, ohne Umschweife:
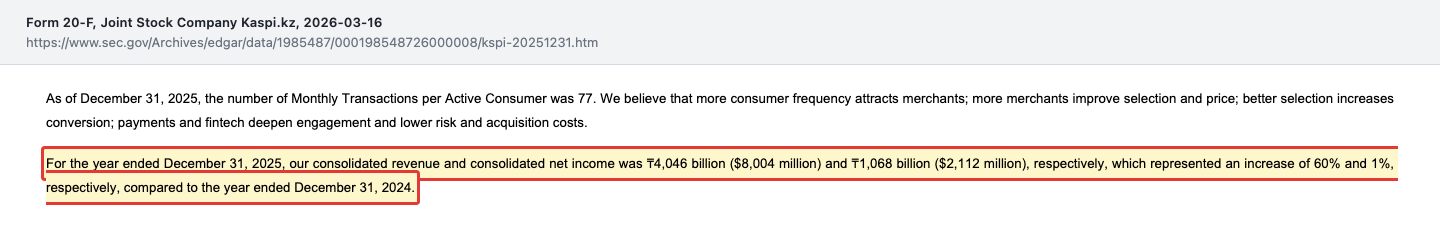
„For the year ended December 31, 2025, our consolidated revenue and consolidated net income was ₸4,046 billion ($8,004 million) and ₸1,068 billion ($2,112 million), respectively, which represented an increase of 60% and 1%, respectively, compared to the year ended December 31, 2024.“
Übersetzung: „Im Geschäftsjahr bis zum 31. Dezember 2025 betrugen unser konsolidierter Umsatz und unser konsolidierter Nettogewinn 4.046 Milliarden Tenge (8.004 Millionen Dollar) beziehungsweise 1.068 Milliarden Tenge (2.112 Millionen Dollar), ein Anstieg um 60 Prozent beziehungsweise 1 Prozent gegenüber dem Geschäftsjahr bis zum 31. Dezember 2024.“
— Kaspi.kz, Jahresbericht 20-F für 2025, Item 4 (Information on the Company)
Drei Bremsen lassen sich in den Berichten benennen. Erstens die Türkei, dazu gleich mehr. Zweitens das Geld, das Kaspi für seine Einlagen bezahlen muss: Im ersten Halbjahr 2026 stiegen die Zinserträge um 32 Prozent, die Zinsaufwendungen und Gebühren aber um 38 Prozent, von 401,4 auf 553,5 Milliarden Tenge. Der effektive Zins, den Kaspi auf Termineinlagen zahlt, lag im zweiten Quartal 2026 bei 14,5 Prozent, 1,5 Prozentpunkte höher als ein Jahr zuvor. Im August 2026 senkte Kaspi den Zins für sein dreimonatiges Sparprodukt um einen Prozentpunkt — die erste Senkung seit mehr als zwei Jahren; die Wirkung erwartet das Unternehmen erst gegen Jahresende. Drittens die Notenbank: 2025 hob sie die Mindestreserven der Banken an. Kaspi musste dadurch zusätzlich 247,8 Milliarden Tenge bei ihr parken, die keine Zinsen bringen.
Wie breit die Bremse wirkt, zeigt das zweite Quartal 2026 je Geschäftsbereich:
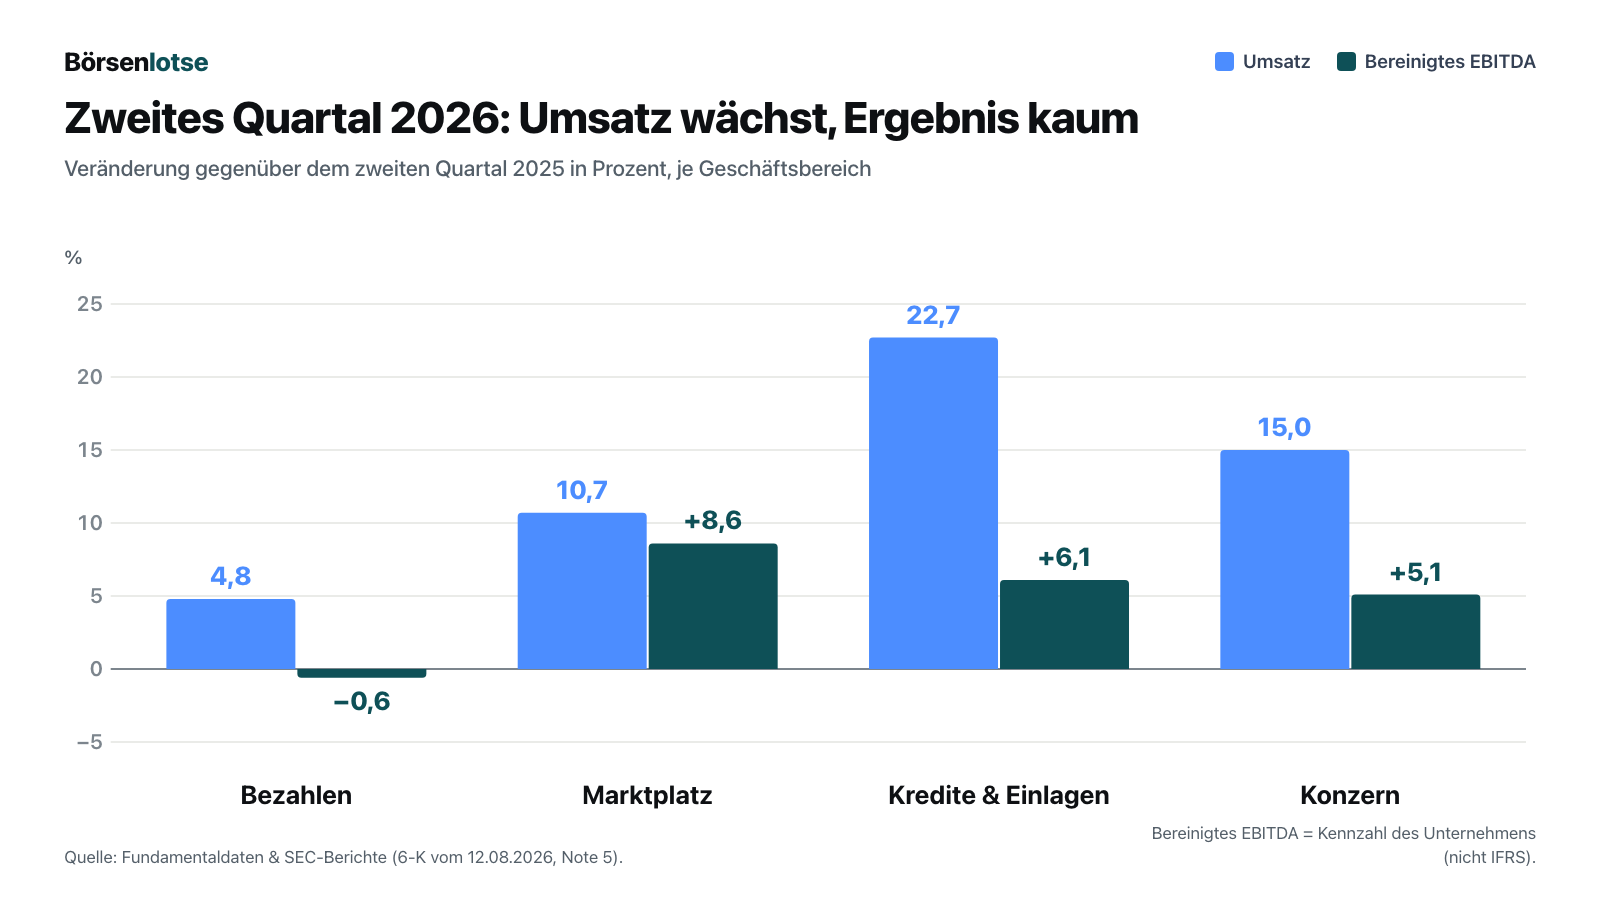
Das bereinigte EBITDA ist eine Kennzahl, die Kaspi selbst definiert — grob gesagt der operative Gewinn vor Zinsen aus anderen Geschäften, Steuern und Abschreibungen. Sie lässt einige Kosten außen vor. Umso deutlicher ist das Bild: Im Bereich Bezahlen schrumpfte sie sogar leicht, weil Kaspi in „Kaspi Alaqan“ investiert, das Bezahlen per Handfläche.
Unbequeme Wahrheit Nr. 2: Die Türkei kostet Geld — und Kaspi kauft billiger nach
Im Januar 2025 übernahm Kaspi von der Unternehmerfamilie Doğan 65,41 Prozent an Hepsiburada, einer der großen Handelsplattformen der Türkei, für 1,127 Milliarden Dollar; bis Mitte 2026 stockte Kaspi in mehreren Schritten für zusammen rund 179 Millionen Dollar auf 86,74 Prozent auf, davon rund 66 Millionen Dollar für 10,55 Prozent im Dezember 2025. Der Jahresbericht zeigt, was das im ersten Jahr gekostet hat:
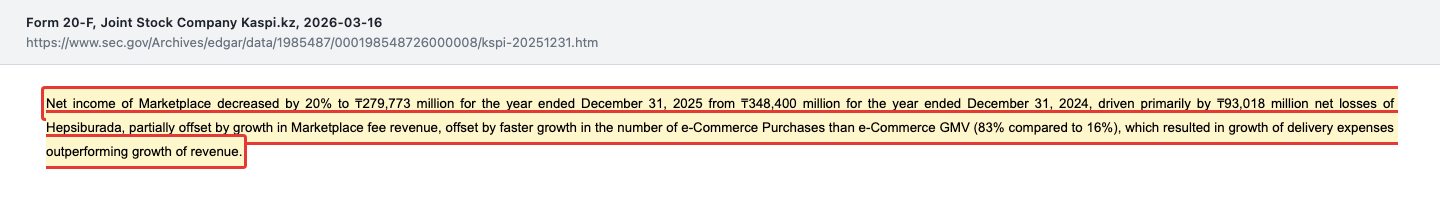
„Net income of Marketplace decreased by 20% to ₸279,773 million for the year ended December 31, 2025 from ₸348,400 million for the year ended December 31, 2024, driven primarily by ₸93,018 million net losses of Hepsiburada, partially offset by growth in Marketplace fee revenue, offset by faster growth in the number of e-Commerce Purchases than e-Commerce GMV (83% compared to 16%), which resulted in growth of delivery expenses outperforming growth of revenue.“
Übersetzung: „Der Nettogewinn des Bereichs Marktplatz sank im Geschäftsjahr 2025 um 20 Prozent auf 279.773 Millionen Tenge, nach 348.400 Millionen Tenge im Geschäftsjahr 2024, vor allem wegen 93.018 Millionen Tenge Nettoverlust von Hepsiburada, teilweise ausgeglichen durch höhere Gebühreneinnahmen im Marktplatz, denen wiederum gegenüberstand, dass die Zahl der Online-Käufe schneller wuchs als ihr Warenwert (83 gegenüber 16 Prozent), wodurch die Lieferkosten schneller stiegen als der Umsatz.“
— Kaspi.kz, Jahresbericht 20-F für 2025, Item 5 (Operating and Financial Review), Abschnitt Marketplace
Ohne die türkischen Verluste wäre der Konzerngewinn 2025 um rund 10 statt um 1 Prozent gestiegen (eigene Rechnung) — auch das läge deutlich unter den 24 bis 44 Prozent der Jahre 2022 bis 2024. Die Türkei ist inzwischen groß: Im zweiten Quartal 2026 kamen 263,5 von 1.122,1 Milliarden Tenge Bereichsumsatz von dort, gut 23 Prozent. Und Kaspi legt nach. Im Juli 2026 schloss es den Kauf der Rabobank A.Ş. ab, einer türkischen Bank ohne Kunden, und taufte sie in Hepsi Bank um; laut Ergebnismeldung soll sie mit rund 300 Millionen Dollar Kapital ausgestattet werden, der Ausbau von Krediten und Einlagen dort hat ab 2027 Vorrang. Im September 2026 zeichnete Kaspi bei einer Kapitalerhöhung von Hepsiburada 71,4 Millionen neue Aktien für 9,32 Milliarden türkische Lira und kaufte einem Fonds weitere 19,5 Millionen Aktien ab — zu 2,95 Dollar je Stück. Für das erste Paket im Januar 2025 hatte Kaspi rechnerisch rund 5,28 Dollar je Aktie gezahlt, darin steckte allerdings auch ein Aufschlag für die Kontrolle. Seit dem 14. September 2026 hält Kaspi 93,51 Prozent.
In der Bilanz steht für Hepsiburada ein Firmenwert — der Aufpreis über das Buchvermögen — von 429,7 Milliarden Tenge (Ende 2025). Insgesamt lag der Firmenwert zum 30. Juni 2026 bei 459,1 Milliarden Tenge, das sind 17 Prozent des Eigenkapitals der Aktionäre. Ob er werthaltig ist, prüft Kaspi einmal im Jahr anhand der erwarteten Zahlungsströme. Wir haben diesen Punkt zusätzlich als Beifang notiert.
Unbequeme Wahrheit Nr. 3: Die Problemkredite wachsen schneller als das Kreditbuch
Kaspi verleiht vor allem an Privatleute, und zwar überwiegend ohne Sicherheit. Der Jahresbericht sagt das klar:
„In addition, the vast majority of our loan portfolio is unsecured.“
Übersetzung: „Zudem ist der weitaus größte Teil unseres Kreditportfolios unbesichert.“
— Kaspi.kz, Jahresbericht 20-F für 2025, Item 3.D (Risk Factors), Abschnitt Credit risk
Bisher hat Kaspi das bemerkenswert gut im Griff: Die Kreditrisikokosten — grob der Anteil des Kreditbuchs, den Kaspi in der Periode für erwartete Ausfälle zurücklegt — lagen im zweiten Quartal 2026 bei 0,7 Prozent nach 0,6 Prozent ein Jahr zuvor. Aber die Richtung stimmt nicht mehr. Die Quote notleidender Kredite, also mehr als 90 Tage im Verzug, stieg von 6,1 Prozent Ende 2025 auf 7,0 Prozent zur Jahresmitte 2026. In absoluten Zahlen wuchsen diese Kredite in sechs Monaten von 466,8 auf 547,9 Milliarden Tenge, um 17 Prozent, während die Kredite insgesamt vor Risikovorsorge nur um 4,1 Prozent zulegten (eigene Rechnung). Die gesamte Risikovorsorge entspricht nur noch 76 statt 80 Prozent der notleidenden Kredite (Zwischenabschluss, Note 11). Kaspi erklärt das mit einem wachsenden Anteil risikoärmerer Auto- und Händlerkredite, weniger Ratenkäufen und besserem Inkasso. Und eine Zahl im Zwischenabschluss verdient besondere Aufmerksamkeit:
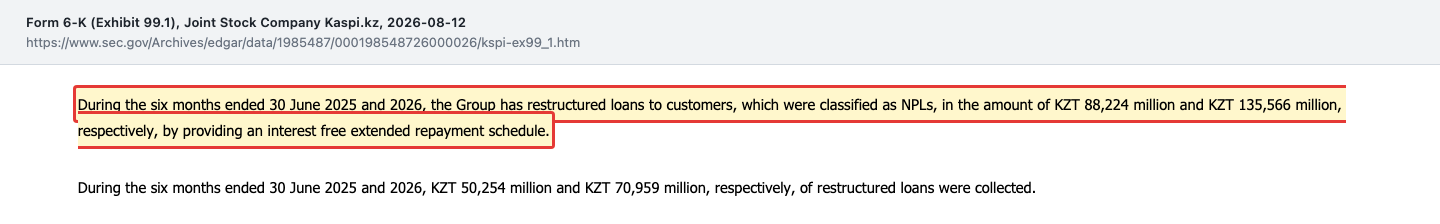
„During the six months ended 30 June 2025 and 2026, the Group has restructured loans to customers, which were classified as NPLs, in the amount of KZT 88,224 million and KZT 135,566 million, respectively, by providing an interest free extended repayment schedule.“
Übersetzung: „In den ersten sechs Monaten 2025 und 2026 hat der Konzern als notleidend eingestufte Kundenkredite im Umfang von 88.224 Millionen Tenge beziehungsweise 135.566 Millionen Tenge umstrukturiert, indem er zinsfreie, verlängerte Rückzahlungspläne gewährte.“
— Kaspi.kz, Zwischenabschluss zum 30. Juni 2026, Note 11 (Loans to customers)
Umstrukturieren heißt: Wer nicht mehr zahlen kann, bekommt mehr Zeit und muss keine Zinsen mehr zahlen. Das entlastet die Schuldner, und es fließt Geld zurück — im Halbjahr flossen aus umstrukturierten Krediten 71,0 Milliarden Tenge zurück. Aber diese Kredite bringen keine Zinsen mehr, und die im Halbjahr umstrukturierte Summe lag 54 Prozent über dem Vorjahreswert. In der Ergebnismeldung steht neben den Kreditrisikokosten von 0,7 Prozent der Satz, die zugrunde liegenden Kredittrends blieben „stark und beständig“; den Anstieg der Quote notleidender Kredite nennt Kaspi im selben Abschnitt selbst. Beides kann stimmen. Wer sich an Kaspis bisher niedrige Kreditausfälle gewöhnt hat, sollte die nächsten Quartale trotzdem genau lesen. Auch diesen Punkt haben wir als Beifang notiert.
Unbequeme Wahrheit Nr. 4: Die Dividende hängt an der Bank — 2025 fiel sie ganz aus
Viele Anleger kennen Kaspi als verlässlichen Dividendenzahler. Der Jahresbericht relativiert das in einem einzigen Satz:
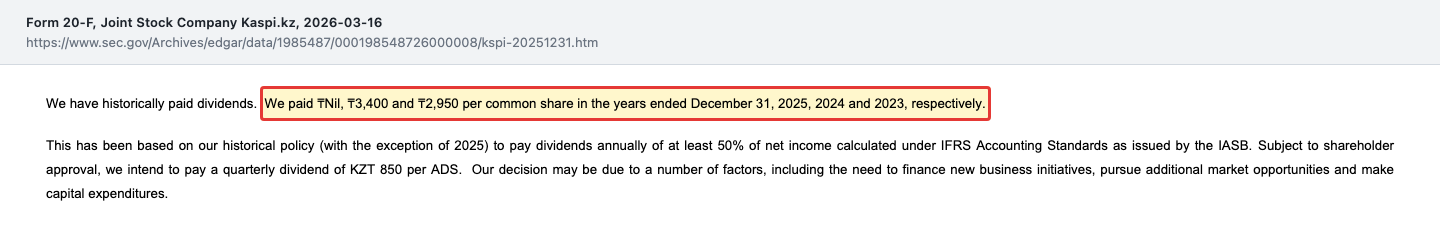
„We paid ₸Nil, ₸3,400 and ₸2,950 per common share in the years ended December 31, 2025, 2024 and 2023, respectively.“
Übersetzung: „Wir haben in den Geschäftsjahren bis zum 31. Dezember 2025, 2024 und 2023 je Stammaktie null, 3.400 beziehungsweise 2.950 Tenge gezahlt.“
— Kaspi.kz, Jahresbericht 20-F für 2025, Item 8.A (Dividend Policy)
Einen konkreten Grund für die Pause 2025 nennt der Jahresbericht nicht. Im selben Absatz nennt er 2025 als Ausnahme von der bisherigen Politik, kündigt vorbehaltlich der Zustimmung der Aktionäre eine Quartalsdividende von 850 Tenge an und schreibt dann nur allgemein: „Our decision may be due to a number of factors, including the need to finance new business initiatives, pursue additional market opportunities and make capital expenditures.“ (Übersetzung: „Unsere Entscheidung kann auf eine Reihe von Faktoren zurückgehen, darunter der Bedarf, neue Geschäftsinitiativen zu finanzieren, weitere Marktchancen zu verfolgen und Investitionen zu tätigen.“) Im selben Jahr zahlte Kaspi rund 1,2 Milliarden Dollar für Hepsiburada (1,127 Milliarden für 65,41 Prozent im Januar, rund 66 Millionen für weitere 10,55 Prozent im Dezember), und die Notenbank verlangte höhere Reserven — ob das den Ausschlag gab, lässt sich aus den Berichten nicht belegen. Seit April 2026 wird wieder gezahlt: 850 Tenge je Aktie für 2025, 850 Tenge für das erste und 1.000 Tenge für das zweite Quartal 2026. Die letzte Zahlung entspricht rund 74 Prozent des Quartalsgewinns je Aktie von 1.352 Tenge (eigene Rechnung).
Woher das Geld kommt, ist der Punkt. Die börsennotierte Kaspi.kz ist eine Holding. Laut Jahresbericht hängt ihre Fähigkeit, Dividenden zu zahlen, wesentlich davon ab, wie viel ihre Töchter an sie ausschütten, darunter die Kaspi Bank — und für die Bank gilt eine klare Regel:
„Under Kazakhstan law, if a bank has an insufficient capital conservation buffer, it will be partially or fully prohibited from declaring or paying dividends.“
Übersetzung: „Nach kasachischem Recht ist es einer Bank, deren Kapitalerhaltungspuffer nicht ausreicht, teilweise oder vollständig untersagt, Dividenden zu beschließen oder zu zahlen.“
— Kaspi.kz, Jahresbericht 20-F für 2025, Item 8.A (Dividend Policy)
Die Zahlen dazu: Für die Gesamtkapitalquote der Kaspi Bank nennt der Jahresbericht eine Untergrenze von 12,0 Prozent einschließlich der Puffer für systemrelevante Banken (Item 3.D, Risikofaktoren). Ende 2025 erreichte die Bank 12,7 Prozent — ein Abstand von 0,7 Prozentpunkten. Zum 30. Juni 2026 waren es 14,1 Prozent; der Zwischenabschluss nennt als Untergrenze weiter 8 Prozent zuzüglich 3 Prozent Kapitalerhaltungspuffer und 1 Prozent Systempuffer und hält fest, dass die Bank die Kapitalvorgaben der Notenbank erfüllt (Note 18). Einen neuen Puffer erwähnt er nicht. Der Jahresbericht hatte aber angekündigt, dass die Notenbank ab dem 1. April 2026 einen zusätzlichen Sektorpuffer von 2 Prozent auf die risikogewichteten Kredite an Privatleute einführt, die 83 Prozent der risikogewichteten Aktiva der Bank ausmachen. Gilt er wie angekündigt, hebt er die Schwelle nach unserer groben Rechnung um rund 1,7 Prozentpunkte (2 Prozent auf 83 Prozent der risikogewichteten Aktiva) auf rund 13,7 Prozent. Der Abstand zu den 14,1 Prozent vom 30. Juni 2026 läge dann bei rund 0,4 Prozentpunkten. Wie schnell sich das ändern kann, beschreibt der Jahresbericht selbst: Die Kapitalquote der Bank könne mit dem Wachstum des Geschäfts, durch eine Verschlechterung des Kreditbuchs und der Ertragskraft oder durch Dividendenzahlungen sinken (Item 8.A). Wie Kaspi in einem solchen Fall über die Dividende entscheiden würde, steht in keinem Bericht.
Unbequeme Wahrheit Nr. 5: Der Mitgründer verkaufte Woche für Woche
Seit dem 18. März 2026 erscheinen für Kaspi erstmals Insider-Meldungen bei der SEC (Form 3, danach Form 4). Sie zeigen ein klares Muster: Mitgründer Vyacheslav Kim, Vorsitzender des Verwaltungsrats, verkaufte von Ende März bis Anfang Oktober 2026 in jeder Kalenderwoche Aktien. Zwischen dem 25. März und dem 8. Oktober 2026 meldete er Verkäufe von zusammen 3.009.154 Aktien für rund 276 Millionen Dollar, jeweils nach einem vorab festgelegten Verkaufsplan (Rule 10b5-1). Sein Bestand sank von 39.457.265 Aktien laut Erstmeldung (Form 3) auf 36.447.684 Aktien, um 7,6 Prozent. Allein von Ende März bis Ende Juni verkaufte er 1,36 Millionen Aktien — fast doppelt so viele, wie Kaspi im ganzen ersten Halbjahr 2026 selbst zurückkaufte (737.578 Stück).
Kim ist nicht der Einzige mit Verkäufen: Yuri Didenko, im Vorstand für den Kapitalmarkt zuständig, verkaufte im August 2026 50.000 Aktien. Auch die Eigentümerstruktur verschiebt sich. Die Fonds des Finanzinvestors Baring hielten laut Zwischenabschluss Ende 2025 zusammen 23,22 Prozent der Aktien, zur Jahresmitte 2026 noch 19,00 Prozent; wie und an wen die Anteile abgegeben wurden, geht aus den Berichten nicht hervor. Der Anteil der freien Aktionäre stieg im selben Halbjahr von 29,59 auf 33,87 Prozent. Mitgründer und Vorstandschef Mikheil Lomtadze verkaufte dagegen nicht; sein Anteil stieg von 22,58 auf 23,04 Prozent.
Verkäufe nach Plan sind nicht automatisch ein schlechtes Zeichen. Gründer streuen ihr Vermögen; Beteiligungsfonds haben in der Regel eine begrenzte Laufzeit. Aber zur Einordnung gehört: Die vier größten Aktionäre — Kim, Lomtadze und zwei Baring-Gesellschaften — hielten laut Jahresbericht zusammen 66,5 Prozent und können damit, wenn sie gemeinsam handeln, über Verwaltungsrat, Dividenden und große Geschäfte bestimmen (20-F, Risikofaktoren). Ein Teil der Aktien, die an der Börse den Besitzer wechseln, stammt aus den Verkäufen von Mitgründer Kim; die Baring-Fonds hielten zur Jahresmitte 2026 rund vier Prozentpunkte weniger als Ende 2025, und im selben Halbjahr stieg der Anteil der freien Aktionäre um etwa denselben Wert.
Bewertung: was die Börse für Kaspi bezahlt
Am 8. Oktober 2026 schloss die Aktie an der Nasdaq bei 92,83 Dollar. Mit 190.027.266 umlaufenden Aktien (30. Juni 2026) ergibt das einen Börsenwert von rund 17,6 Milliarden Dollar. Der Kennzahlenkasten oben kann einen späteren Tageskurs zeigen; wir rechnen durchgehend mit dem Schlusskurs vom 8. Oktober 2026. Weil Kaspi in Tenge bilanziert, rechnen wir mit dem Kurs vom 30. Juni 2026 (480,72 Tenge je Dollar) um.
- Kurs-Gewinn-Verhältnis: Den Aktionären standen in den zwölf Monaten bis Juni 2026 rund 1.070 Milliarden Tenge Gewinn zu, rund 2,2 Milliarden Dollar. Das ergibt ein KGV von rund 8 — du zahlst also etwa acht Jahresgewinne. Für eine Firma mit mehr als 40 Prozent Eigenkapitalrendite ist das niedrig. Warum die Börse so wenig zahlt, steht in keinem Bericht; naheliegend sind nach unserer Einschätzung der stehende Gewinn, das Schwellenland und das Tenge-Risiko. Der Kennzahlenkasten oben zeigt ein KGV von 8,5, weil die Fundamentaldaten mit einer anderen Gewinn- und Wechselkursbasis rechnen; an der Größenordnung ändert das nichts.
- Kurs-Buchwert-Verhältnis: rund 3,2 auf 2.639,1 Milliarden Tenge Eigenkapital der Aktionäre (30. Juni 2026), umgerechnet rund 5,5 Milliarden Dollar.
- Dividende: 1.000 Tenge je Aktie für das zweite Quartal 2026, rund 2,08 Dollar zum Kurs vom 30. Juni 2026. Vier solche Quartale ergäben gut 8 Dollar oder rund 9 Prozent auf den Kurs vom 8. Oktober 2026 — eine Rechnung, keine Zusage: Die Quote von rund 74 Prozent des Quartalsgewinns trifft auf ein nach unserer Rechnung schmales Kapitalpolster der Bank, und 2025 fiel die Dividende ganz aus. Ausgezahlt wird in Tenge, der Dollar-Betrag schwankt also mit dem Wechselkurs.
- Blick der Profis: Laut Fundamentaldaten (Stand 9. Oktober 2026) bewerten sieben erfasste Analysten die Aktie, vier mit „starkes Kaufen“, drei mit „Halten“. Das durchschnittliche Kursziel liegt bei 107,21 Dollar. Durchschnitt heißt hier: alle Kursziele zusammengezählt und durch ihre Zahl geteilt — ein einzelnes sehr hohes oder sehr niedriges Ziel zieht ihn stark mit. Es sind Einschätzungen Dritter, keine Empfehlung von uns.
Eine Rechnung gehört noch dazu, und sie betrifft die Währung. Kaspi verdient in Tenge, die Aktie notiert in Dollar. Von Ende 2025 bis Mitte 2026 wertete der Tenge von 505,53 auf 480,72 je Dollar auf, das half dem Dollar-Wert. In früheren Krisen, etwa 2014, ging es in die andere Richtung — laut Jahresbericht führten Gerüchte und vorübergehende Unruhe im Finanzsektor nach der damaligen starken Abwertung des Tenge zu Einlagenabzügen bei Kaspi Bank. Ein niedriges KGV ist bei Kaspi deshalb kein Beweis für ein Schnäppchen; es kann auch Risiken widerspiegeln, die in keiner Gewinn- und Verlustrechnung stehen.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Ein Gewohnheitsprodukt. 77 Vorgänge pro Monat und aktivem Kunden in Kasachstan, mehr als 26 Millionen Verbraucher und 900.000 Händler insgesamt.
- Sehr hohe Rendite. 1.068 Milliarden Tenge Gewinn 2025, mehr als 40 Prozent Eigenkapitalrendite in den zwölf Monaten bis Juni 2026.
- Online-Handel wächst kräftig. Warenwert plus 28 Prozent, Einkäufe je Kunde 15,8 statt 11,6 (zweites Quartal 2026).
- Einlagen als günstigere Finanzierung in Sicht. Erste Zinssenkung seit mehr als zwei Jahren im August 2026; Kaspi erwartet die Wirkung gegen Jahresende.
- Niedrige Bewertung. KGV von rund 8 und eine wieder hohe Dividende — die allerdings an den Ausschüttungen der Kaspi Bank und deren nach unserer Rechnung schmalem Kapitalabstand hängt.
Was dagegen spricht:
- Gewinn steht. Plus 1 Prozent 2025, minus 0,4 Prozent im ersten Halbjahr 2026 — bei 60 bzw. 23 Prozent Umsatzplus.
- Türkei-Wette. 93,0 Milliarden Tenge Verlust von Hepsiburada 2025, Nachkauf 44 Prozent unter dem Einstiegspreis, rund 300 Millionen Dollar für eine neue Bank, 429,7 Milliarden Tenge Firmenwert für Hepsiburada in der Bilanz (Ende 2025).
- Kreditqualität bröckelt. Notleidende Kredite 7,0 statt 6,1 Prozent, Deckung 76 statt 80 Prozent, 54 Prozent mehr umstrukturierte Problemkredite.
- Dividende an der Kapitalleine. 2025 keine Ausschüttung; mit dem angekündigten Sektorpuffer läge der Abstand der Bank zu ihren Kapitalvorgaben nach unserer Rechnung bei rund 0,4 Prozentpunkten (30.06.2026).
- Ein Land, eine Währung, wenige Eigentümer. Abhängigkeit von Kasachstan und vom Tenge, 66,5 Prozent bei vier Großaktionären, Verkäufe des Mitgründers seit März 2026.
Ein menschliches Fazit
Erinnerst du dich an die Gewöhnungsfalle vom Anfang? Bei Kaspi ist sie besonders verführerisch, weil vieles in den Zahlen stark ist. Mit 77 Vorgängen im Monat je aktivem Kunden ist die App tief im Alltag Kasachstans verankert, und sie verdiente in den zwölf Monaten bis Juni 2026 mehr als 40 Prozent auf das Eigenkapital. Wer nur diese Zahlen liest, sieht allerdings bloß die eine Hälfte der Berichte.
Die andere Hälfte beginnt mit plus 1 Prozent. Hepsiburada in der Türkei verlor 2025 Geld, die Einlagen sind teurer geworden, die Problemkredite wuchsen im ersten Halbjahr 2026 schneller als die Kredite, die Dividende hängt an den Ausschüttungen einer Bank mit nach unserer Rechnung schmalem Kapitalabstand, und der Mitgründer verkaufte von Ende März bis Anfang Oktober 2026 Woche für Woche. Einen Hinweis auf eine Gefahr für den Bestand der Firma haben wir in den Berichten nicht gefunden: Laut Zwischenabschluss erfüllte die Kaspi Bank zum 30. Juni 2026 mit einer Gesamtkapitalquote von 14,1 Prozent die Kapitalvorgaben der Notenbank, und der Konzern verdiente im ersten Halbjahr 510,8 Milliarden Tenge. Ob die Börse die Aktie wegen dieser Punkte fast drei Jahre nach dem Börsengang wieder beim Ausgabepreis bewertet, lässt sich nicht belegen — aber es sind die Punkte, die du kennen solltest, bevor du dir ein eigenes Urteil bildest.
Die nächsten Prüfsteine sind die Zahlen zum dritten Quartal 2026: Kommt die Zinssenkung beim Gewinn an? Stoppt der Anstieg der notleidenden Kredite? Verliert die Türkei weniger? Wer die Antworten liest, statt sie aus Gewohnheit zu überfliegen, hat den wichtigsten Schritt schon getan. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
Kaspi.kz ist eine Aktiengesellschaft nach kasachischem Recht mit Sitz in Almaty. An der Nasdaq werden seit Januar 2024 American Depositary Shares (ADS) unter dem Kürzel KSPI gehandelt; eine ADS entspricht einer Aktie, die internationale Wertpapierkennnummer (ISIN) der ADS lautet US48581R2058. Als ausländischer Emittent (Foreign Private Issuer) berichtet Kaspi an die SEC einmal im Jahr mit dem Jahresbericht auf Formular 20-F, dazwischen mit Zwischenabschlüssen und Meldungen auf Formular 6-K. Einen US-Quartalsbericht (10-Q) gibt es nicht. Bilanziert wird nach internationalen Regeln (IFRS) in Tenge; das Geschäftsjahr ist das Kalenderjahr.
Der jüngste Periodenbericht ist der Zwischenabschluss zum 30. Juni 2026, eingereicht am 12. August 2026, zwei Tage nach der Ergebnismeldung. Danach kamen bis zum 10. Oktober 2026 der Dividendenbeschluss der außerordentlichen Hauptversammlung (6-K vom 10. September), zwei Beteiligungsmeldungen großer Aktionäre (Schedule 13G/A von Baring/Asia Equity Partners am 13. und von Vyacheslav Kim am 14. August), zwei Meldungen über die Aufstockung bei Hepsiburada (Schedule 13D/A vom 10. und 15. September) sowie Insider-Meldungen (Form 4) und Verkaufsanzeigen (Form 144). Eine Kapitalmaßnahme der Kaspi.kz selbst (neue Aktien oder Anleihen der börsennotierten Gesellschaft) war nicht darunter; die Kapitalerhöhung im September betraf die Tochter Hepsiburada.
- Zwischenabschluss zum 30. Juni 2026 (IFRS, ungeprüft; 6-K vom 12. August 2026)
- Ergebnismeldung zum zweiten Quartal und ersten Halbjahr 2026 und Einladung zur außerordentlichen Hauptversammlung (6-K vom 10. August 2026)
- Jahresbericht 20-F für 2025 (16. März 2026)
- Ergebnismeldung zum ersten Quartal 2026 (6-K vom 11. Mai 2026)
- Meldungen als 6-K: Hauptversammlung (16. April 2026), Dividende erstes Quartal (12. Juni 2026), Dividende zweites Quartal (10. September 2026)
- Hepsiburada: Schedule 13D vom 5. Februar 2025 (Erwerb von 65,41 Prozent), 13D/A Nr. 9 vom 10. September 2026, 13D/A Nr. 10 vom 15. September 2026
- Beteiligungsmeldungen großer Aktionäre: Schedule 13G/A von Baring/Asia Equity Partners vom 13. August 2026, Schedule 13G/A von Vyacheslav Kim vom 14. August 2026
- Insider-Meldungen (Form 3 und Form 4) vom 18. März bis 8. Oktober 2026, zuletzt vom 8. Oktober 2026; Börsenprospekt (424B4) vom 18. Januar 2024, eingereicht am 19. Januar 2024
- Alle Pflichtmeldungen bei der SEC unter der Kennnummer (CIK) 0001985487
- Kursdaten und Analystenzahlen: Quelle Fundamentaldaten, Schlusskurs Nasdaq vom 8. Oktober 2026
Datenstand: Unternehmenszahlen zum 30. Juni 2026 beziehungsweise zum jeweils genannten Stichtag; Aktienzahl zum 30. Juni 2026; Insider-Verkäufe bis 8. Oktober 2026; Kurs- und Börsenwertangaben zum 8. Oktober 2026. Die Meldungen des Unternehmens wurden zuletzt am 10. Oktober 2026 geprüft. Darstellungswährung ist der Tenge; Dollar-Werte haben wir, wo nicht anders angegeben, zum Kurs vom 30. Juni 2026 (480,72 Tenge je Dollar) umgerechnet. Zwölfmonatsgewinn, KGV, Kurs-Buchwert-Verhältnis, Ausschüttungsquote, der Gewinn ohne Türkei, der Kapitalpuffer und die Zuwachsraten der Problemkredite sind eigene Rechnungen aus den Berichtszahlen. Kims Verkaufsmenge ist die Summe aller Verkaufszeilen seiner Form-4-Meldungen; sein dort zuletzt gemeldeter Bestand liegt 427 Aktien unter Anfangsbestand minus Verkäufen, weil die Meldung vom 10. April 2026 nach einem Verkauf von 99 Aktien einen um 427 Aktien niedrigeren Bestand ausweist.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien aus Schwellenländern schwanken stark, unter anderem mit Wechselkursen und Politik; Verluste bis hin zum Totalverlust des eingesetzten Kapitals sind möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen KZT, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 885.478,0 | 1.269.215,0 | 1.890.290,0 | 2.520.927,0 | 3.935.017,0 |
| Betriebsergebnis (EBIT) | 735.332,0 | 1.050.525,0 | 998.804,0 | 1.271.060,0 | 1.295.359,4 |
| Nettogewinn | 431.914,0 | 585.026,0 | 841.351,0 | 1.039.739,0 | 1.038.400,5 |
| Nettomarge | 48,8 % | 46,1 % | 44,5 % | 41,2 % | 26,4 % |
| Gewinn je Aktie | 2.222,00 KZT | 3.015,73 KZT | 4.380,61 KZT | 5.430,78 KZT | 5.464,81 KZT |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell positiv
- Eine Super-App mit 77 Vorgängen pro Monat und aktivem Kunden in Kasachstan, mehr als 26 Millionen Verbrauchern und 900.000 Händlern (Ergebnismeldung vom 10.08.2026). Online-Handel im zweiten Quartal 2026 plus 28 Prozent bei gleichen Wechselkursen.
- Profitabilität neutral
- Sehr hohe Rendite (mehr als 40 Prozent auf das Eigenkapital in zwölf Monaten bis 30.06.2026, eigene Rechnung), aber Gewinn 2025 nur plus 1 Prozent bei 60 Prozent Umsatzplus und im ersten Halbjahr 2026 leicht unter Vorjahr.
- Türkei negativ
- Hepsiburada verlor 2025 laut 20-F 93,0 Milliarden Tenge. Nachkauf im September 2026 zu 2,95 Dollar, rund 44 Prozent unter dem Einstiegspreis von Januar 2025; dazu eine neue Bank mit rund 300 Millionen Dollar Kapitalbedarf.
- Kreditqualität negativ
- Notleidende Kredite 7,0 Prozent zum 30.06.2026 nach 6,1 Prozent Ende 2025, Deckung 76 statt 80 Prozent, umstrukturierte Problemkredite im ersten Halbjahr 2026 plus 54 Prozent. Kreditrisikokosten mit 0,7 Prozent weiter niedrig.
- Kapital und Dividende neutral
- 2025 keine Dividende, 2026 wieder 850, 850 und 1.000 Tenge je Aktie. Kapitalquote der Kaspi Bank 14,1 Prozent zum 30.06.2026 bei 12,0 Prozent Untergrenze laut Zwischenabschluss; mit dem im 20-F für April 2026 angekündigten Sektorpuffer nach unserer Rechnung rund 13,7 Prozent.
- Eigentümer negativ
- Vier Großaktionäre mit 66,5 Prozent laut 20-F; Mitgründer Kim verkaufte vom 25.03. bis 08.10.2026 3.009.154 Aktien für rund 276 Millionen Dollar, die Baring-Fonds reduzierten im ersten Halbjahr 2026 von 23,22 auf 19,00 Prozent.
Kaspi.kz ist ein hochprofitables Plattform-Unternehmen, aber die Gewinnmaschine stockt: 2025 plus 60 Prozent Umsatz, plus 1 Prozent Gewinn, im ersten Halbjahr 2026 leicht im Minus. Als Bremsen zeigen die Berichte Verluste in der Türkei, teurere Einlagen und höhere Reserven, dazu steigende Problemkredite, eine Dividende, die an den Ausschüttungen der Bank hängt, und Verkäufe des Mitgründers seit März 2026. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Geschäft hochprofitabel ist, aber eine wesentliche operative Frage offen ist. Kaspi verdiente 2025 1.068 Milliarden Tenge, hat ein Gewohnheitsprodukt, und die Kaspi Bank erfüllte laut Zwischenabschluss zum 30.06.2026 die Kapitalvorgaben der Notenbank — ein Substanzrisiko sehen wir in den Berichten nicht. Offen ist, ob der Gewinn wieder wächst: Er tritt seit 2024 auf der Stelle, die Türkei-Tochter schreibt Verluste und bindet weiteres Kapital, die Problemkredite steigen schneller als das Kreditbuch, und der Abstand der Kaspi Bank zu ihren Kapitalvorgaben ist nach unserer Rechnung schmal. Das niedrige KGV von rund 8 ist ein Preisargument und ändert an dieser Einstufung nichts.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist die Foren-Hitliste von wallstreet-online (meistdiskutierte Werte deutscher Privatanleger), Stand 9. Oktober 2026. Ein Treffer eines Kennzahlen-Scanners war nicht der Anlass.
- Kaspi.kz berichtet als Foreign Private Issuer an die SEC: Jahresbericht 20-F, Zwischenabschlüsse und Meldungen als 6-K. Ausgewertet wurden die Pflichtberichte bis zur Meldung vom 10.09.2026, die Beteiligungsmeldungen (Schedule 13G/A vom 13. und 14.08.2026, Schedule 13D/A bis 15.09.2026) sowie die Insider-Meldungen bis 08.10.2026.
- Alle Unternehmenszahlen in Tenge (IFRS). Dollar-Werte ohne eigene Angabe sind zum Kurs vom 30.06.2026 (480,72 KZT je US-Dollar) umgerechnet; die Aktie notiert an der Nasdaq in US-Dollar.
- Nettogewinn im Jahresvergleich inklusive Minderheitsanteilen (2025: 1.067,7 Mrd. KZT); der den Aktionären zustehende Gewinn lag 2025 bei 1.073,2 Mrd. KZT. Zwölfmonatsgewinn, KGV, KBV, Ausschüttungsquote, Gewinn ohne Türkei und der grob gerechnete Kapitalpuffer sind eigene Rechnungen aus den Berichtszahlen.
- Bereinigtes EBITDA ist eine Kennzahl des Unternehmens und keine IFRS-Größe; die Wachstumsraten im Bereichsvergleich haben wir aus Note 5 des Zwischenabschlusses gerechnet.
Aktien-Wächter
Diese Analyse ist Stand 10. Oktober 2026. Was sich seitdem bei KSPI geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Joint Stock Company Kaspi.kz (KSPI) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Kaspi.kz betreibt in Kasachstan eine Super-App, in der Kunden bezahlen, online einkaufen, Lebensmittel bestellen, Reisen buchen, Behördendienste nutzen, sparen und Kredite aufnehmen. Dahinter stehen drei Bereiche: Bezahlen, Marktplatz sowie Kredite und Einlagen über die eigene Kaspi Bank. Seit 2025 gehört die türkische Handelsplattform Hepsiburada mehrheitlich dazu.
Laut Jahresbericht 20-F stieg der Gewinn 2025 nur um 1 Prozent, obwohl der Umsatz um 60 Prozent wuchs. Gründe sind 93,0 Milliarden Tenge Verlust der türkischen Tochter Hepsiburada, höhere Zinsen auf Kundeneinlagen und höhere Mindestreserven bei der Notenbank. Im ersten Halbjahr 2026 lag der Gewinn mit 510,8 Milliarden Tenge leicht unter dem Vorjahr.
Hepsiburada ist eine der großen Online-Handelsplattformen der Türkei. Kaspi kaufte im Januar 2025 65,41 Prozent für rund 1,127 Milliarden Dollar und stockte danach auf. Im September 2026 kaufte Kaspi weitere Aktien zu 2,95 Dollar und zeichnete eine Kapitalerhöhung; seit dem 14. September 2026 hält es 93,51 Prozent.
Ja, aber nicht ohne Unterbrechung. Laut Jahresbericht zahlte Kaspi 2023 2.950 und 2024 3.400 Tenge je Aktie, 2025 jedoch nichts. 2026 beschloss die Hauptversammlung bisher 850 Tenge für 2025, 850 Tenge für das erste und 1.000 Tenge für das zweite Quartal 2026. Laut Jahresbericht hängt die Dividende wesentlich an den Ausschüttungen der Töchter, vor allem der Kaspi Bank; reicht deren Kapitalerhaltungspuffer nicht aus, sind Dividenden der Bank nach kasachischem Recht ganz oder teilweise untersagt.
Zum 30. Juni 2026 waren 7,0 Prozent der Kredite mehr als 90 Tage im Verzug, nach 6,1 Prozent Ende 2025. In Tenge stiegen diese Kredite in sechs Monaten von 466,8 auf 547,9 Milliarden. Die Risikovorsorge deckt sie zu 76 Prozent. Die Kreditrisikokosten lagen im zweiten Quartal 2026 bei 0,7 Prozent.
Ja. Mitgründer und Verwaltungsratschef Vyacheslav Kim verkaufte zwischen dem 25. März und dem 8. Oktober 2026 nach einem vorab festgelegten Plan 3.009.154 Aktien für rund 276 Millionen Dollar; sein Bestand sank auf 36.447.684 Aktien. Die Fonds des Finanzinvestors Baring reduzierten ihren Anteil im ersten Halbjahr 2026 von 23,22 auf 19,00 Prozent.
Kaspi.kz notiert seit Januar 2024 an der Nasdaq unter dem Kürzel KSPI, gehandelt werden American Depositary Shares (eine ADS entspricht einer Aktie). Als ausländischer Emittent berichtet Kaspi mit dem Jahresbericht 20-F und Zwischenberichten auf Formular 6-K an die SEC, nach IFRS und in Tenge.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.