PNE-Aktie: Bis zu 100 Prozent stehen zum Verkauf — doch die Preisvorstellungen lagen im August unter dem Börsenkurs
Ausgerechnet der ersehnte Käufer hätte bei PNE eine Nebenwirkung: Erwirbt ein Investor mehr als 50 Prozent der Aktien, erhalten Kreditgeber und Anleihegläubiger ein Kündigungsrecht. Einen solchen Käufer sucht der Windpark-Entwickler aus Cuxhaven in einem Prozess für bis zu 100 Prozent seiner Aktien, doch laut Ad-hoc-Mitteilung vom 10. August 2026 lagen die Preisvorstellungen der Interessenten unter dem damaligen Börsenkurs von rund 10 Euro. Ein Verkaufsschild ist noch kein Preisschild.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 9. Oktober 2026
- Schlusskurs
- 7,20 € +0,40 %
- Marktkapitalisierung
- 0,5 Mrd. €
- Wachstums-Score
- 5/10
- AAQS
- 3/10
Kursentwicklung seit 9. Oktober 2026: +0,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 7,00 € bis 13,00 € · Letzter Kurs: 7,20 € (Stand: 9. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Am 9. Dezember 2022 schloss die Aktie der PNE AG bei 24,10 Euro. Am 9. Oktober 2026 waren es 7,19 Euro — rund 70 Prozent weniger. Wer seitdem dabei ist, kennt das Gefühl: Verkaufen hieße, den Verlust endgültig zu machen. Also wartet man. Auf bessere Zahlen, auf den Wind, auf einen Käufer, der das Unternehmen übernimmt und den alten Kurs zurückbringt.
Die Finanzforscher Hersh Shefrin und Meir Statman haben diesem Verhalten 1985 einen Namen gegeben: den Dispositionseffekt. Anleger verkaufen Gewinner zu früh und halten Verlierer zu lange, weil ein Buchverlust sich noch nicht wie ein echter anfühlt. Bei PNE bekam die Hoffnung im Sommer 2026 sogar einen Anlass: Das Unternehmen sucht in einem strukturierten Prozess Investoren für bis zu 100 Prozent seiner Aktien. Am 10. August 2026 kam dann die Ad-hoc-Mitteilung, die nicht ins Drehbuch passt: Die Preisvorstellungen der Interessenten lagen laut PNE unter dem damaligen Börsenkurs. Machen wir einen Deal: Wir rechnen nicht mit dem Einstandskurs, sondern lesen gemeinsam, was PNE selbst berichtet — im Geschäftsbericht 2025 und im Halbjahresfinanzbericht 2026. Das Spannungsfeld dieser Analyse lautet: PNE besitzt wertvolle eigene Windparks und eine große Projekt-Pipeline, aber das Eigenkapital schmilzt, ein genehmigtes Kapital scheiterte dreimal an der 75-Prozent-Hürde, und die Preisvorstellungen möglicher Käufer lagen unter dem Börsenkurs.
Was PNE eigentlich macht — Windparks planen, verkaufen und selbst betreiben
PNE sitzt in Cuxhaven und entwickelt seit rund 30 Jahren Projekte für erneuerbare Energien. Das Geschäft hat drei Standbeine. Das erste ist die Projektentwicklung: PNE sucht Flächen, schließt Pachtverträge, holt Gutachten und Genehmigungen ein und verkauft die fertigen Projekte an Investoren — manchmal als genehmigtes Projekt, manchmal schlüsselfertig gebaut. Stell dir einen Bauträger vor, der nicht Wohnungen, sondern Windparks baut. Zum 30. Juni 2026 umfasste die Pipeline Projekte mit 21,7 Gigawatt, davon 14,6 Gigawatt Wind an Land und 7,1 Gigawatt Photovoltaik. Rund 12 Gigawatt liegen in den drei Kernmärkten Deutschland, Frankreich und Polen.
Das zweite Standbein ist die Stromerzeugung: Einen Teil der Windparks verkauft PNE nicht, sondern betreibt sie selbst. Ende Juni 2026 waren das 484 Megawatt, 33 Windparks und ein Holzheizkraftwerk. Laut Investorenpräsentation zum Halbjahr erhalten mehr als 90 Prozent dieser Anlagen eine feste Einspeisevergütung über 20 Jahre — das sind die planbaren Einnahmen des Konzerns. Im ersten Halbjahr 2026 erzeugten sie rund 408 Gigawattstunden Strom, 42 mehr als ein Jahr zuvor, weil mehr Wind wehte. Das dritte Standbein sind Services: Betriebsführung für fremde Windparks (rund 3.256 Megawatt zum 30. Juni 2026), Windmessungen, Gutachten und die Vermittlung von Stromlieferverträgen.
Wichtig für das Verständnis der Zahlen: Ein Projektierer verdient sein Geld in Schüben. Ein großer Verkauf kann ein Quartal retten, ein verschobener Verkauf ein ganzes Jahr verhageln. Und solange PNE einen Windpark selbst baut und noch nicht entschieden hat, ob er verkauft oder behalten wird, steht er in den Vorräten und wird über Bankkredite finanziert. Deshalb sagt der operative Cashflow bei PNE weniger über die Ertragskraft als bei einem Industrieunternehmen.
Die Firmengeschichte für Anleger
-
2022
Anleihe 2022/2027 und Kurshoch
PNE platzierte eine Anleihe über 55 Millionen Euro zu 5,0 Prozent; im Dezember schloss die Aktie bei 24,10 Euro, dem höchsten Schlusskurs seither.
-
2024
Erste Hauptversammlung ohne neues Kapital
Am 30. Mai 2024 verfehlte der Vorschlag für ein genehmigtes Kapital die 75-Prozent-Mehrheit — für Aktionäre der Beginn einer Serie, die 2025 und 2026 weiterging.
-
2025
Mehr Gesamtleistung, höherer Verlust
Gesamtleistung 376,4 Millionen Euro, aber Konzernverlust 47,4 Millionen nach Wertberichtigungen auf Projekte; die Prognose wurde im Januar 2026 gesenkt.
-
2026
Anleihe kleiner als geplant, Preisvorstellungen unter Kurs
Juni: 36 statt bis zu 65 Millionen Euro Anleihe zu 7 Prozent. August: Preisvorstellungen möglicher Käufer laut PNE unter dem damaligen Börsenkurs, die Aktie fiel um 19,5 Prozent.
Wie die Aktie auf unseren Tisch kam
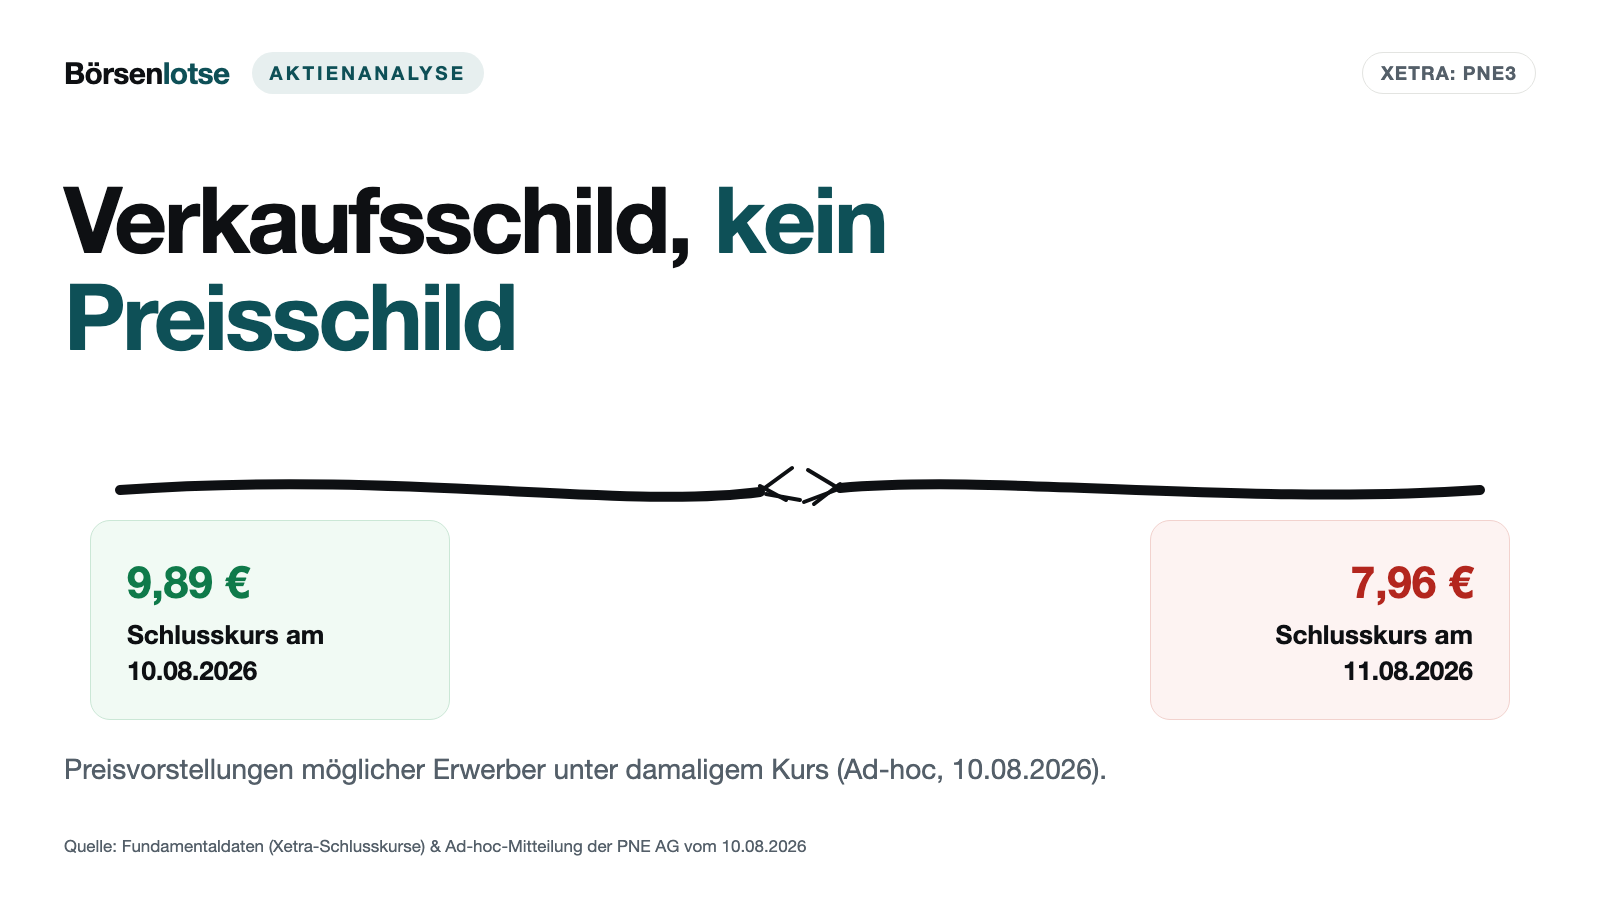
Nicht über unseren hauseigenen Aktien-Scanner, sondern über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger (Stand 11. Oktober 2026). Das ist ein Aufmerksamkeits-, kein Qualitätssignal. Die Aufmerksamkeit hat einen klaren Anlass, die Ad-hoc-Mitteilung vom 10. August 2026: Zwischen den Xetra-Schlusskursen vom 10. und 11. August fiel die Aktie von 9,89 Euro auf 7,96 Euro, ein Minus von 19,5 Prozent. Seitdem pendelt sie um 7 Euro; am 9. Oktober 2026 schloss sie bei 7,19 Euro.
PNE ist dabei kein Einzelfall. Auch der Wettbewerber Energiekontor aus Bremen lebt vom Wechsel zwischen Projektverkäufen und eigenem Windpark-Bestand; wie unterschiedlich zwei Projektierer mit demselben Geschäftsmodell finanziert sein können, zeigt unsere Energiekontor-Analyse.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich trägt. PNE verkauft Projekte, auch in einem schwierigen Markt. Im Jahr 2025 waren es nach Unternehmensangaben Projekte mit rund 428 Megawatt. Im ersten Halbjahr 2026 folgten acht Wind- und Photovoltaikprojekte mit 163,2 Megawatt in Deutschland, Polen und Frankreich, im Juli zwei Repowering-Windparks mit zusammen 45 Megawatt an private Investoren, und am 29. September 2026 meldete die polnische Tochter den Verkauf des Projekts „Karolew“ mit 153 Megawatt an, so PNE, einen „globalen Akteur der Energiewende“ — Baureife geplant für 2029. Die Gesamtleistung des Konzerns, also Umsatz plus Bestandsveränderung der noch nicht verkauften Projekte plus sonstige Erträge, stieg 2025 auf 376,4 Millionen Euro (2024: 342,6 Millionen).
Auch der eigene Bestand hat Substanz. Nach Angaben des Unternehmens stecken in den selbst betriebenen Windparks 153,1 Millionen Euro „stille Reserven“ (Stand 30. Juni 2026). Gemeint sind konzerninterne Verkaufsgewinne vor Steuern, die in der Konzernbilanz eliminiert werden, weil PNE die Parks an sich selbst „verkauft“. Ob dieser Wert bei einem echten Verkauf erzielt würde, hängt laut Halbjahresbericht von den Renditeerwartungen der Investoren ab. Das Segment Stromerzeugung erwirtschaftete im ersten Halbjahr 2026 ein EBITDA, also ein Ergebnis vor Zinsen, Steuern und Abschreibungen, von 34,1 Millionen Euro.
Und das erste Halbjahr 2026 war operativ deutlich besser als das Vorjahr: Das EBITDA stieg auf 27,4 Millionen Euro (erstes Halbjahr 2025: 4,7 Millionen), das Betriebsergebnis (EBIT) drehte von minus 14,4 auf plus 8,5 Millionen Euro.
Jetzt der nüchterne Teil. Unter dem Strich steht seit drei Berichtsperioden ein Verlust: minus 3,8 Millionen Euro im Jahr 2024 (nach der Korrektur, zu der wir noch kommen), minus 47,4 Millionen im Jahr 2025 und minus 18,3 Millionen im ersten Halbjahr 2026. Für 2025 hatte der Vorstand ursprünglich ein EBITDA von 70 bis 110 Millionen Euro in Aussicht gestellt. Am 14. Januar 2026 senkte er die Prognose per Ad-hoc-Mitteilung auf 45 bis 60 Millionen, wegen Wertberichtigungen auf Projekte in Kanada, Spanien und Rumänien. Es wurden 55,3 Millionen; um diese und andere Einmaleffekte von zusammen 31,7 Millionen bereinigt („normalised EBITDA“) wären es 87,0 Millionen gewesen. Der operative Cashflow war in allen drei Perioden negativ: minus 176,6 Millionen (2024), minus 50,0 Millionen (2025) und minus 36,7 Millionen (erstes Halbjahr 2026) — zum Teil, weil PNE Windparks zunächst in den Vorräten baut.
Unbequeme Wahrheit Nr. 1: Die Interessenten wollten weniger zahlen als die Börse im August
PNE hat einen Großaktionär. Fonds, die von Morgan Stanley Infrastructure Partners verwaltet werden, halten über die Photon Management GmbH 48,03 Prozent der Stimmrechte; zusammen mit weiteren Morgan Stanley zugerechneten Stimmrechten sind es 50,07 Prozent. Dahinter folgen Active Ownership mit 14,01 Prozent der Stimmrechte (davon 12,05 Prozent in Aktien) und Samson Rock mit 9,99 Prozent (Stand der Stimmrechtsmitteilungen: 5. Oktober 2026, laut Investor-Relations-Seite). Unter den Beziehungen zu nahestehenden Personen hält der Halbjahresbericht fest, dass ein maßgeblicher Aktionär PNE Kosten für eingekaufte externe Dienstleistungen von 3,7 Millionen Euro vollständig erstattet; zum Stichtag stand daraus noch eine Forderung von 4,4 Millionen Euro einschließlich Umsatzsteuer offen. Nach Medienberichten über einen Verkaufsprozess stellte PNE am 10. August 2026 per Ad-hoc-Mitteilung klar:
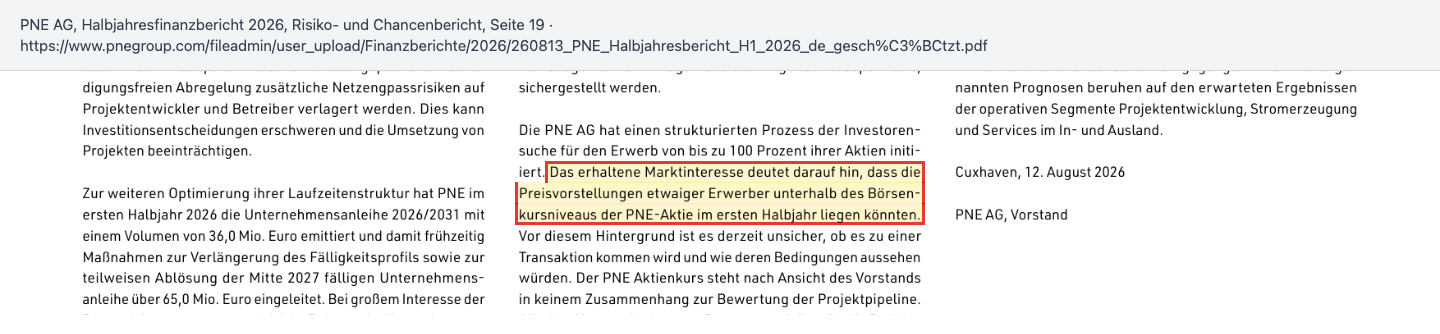
„Angesichts aktueller Medienberichte stellt die PNE AG in Bezug auf den von ihr initiierten, strukturierten Prozess der Investorensuche für den Erwerb von bis zu 100 Prozent ihrer Aktien klar, dass das erhaltene Marktinteresse darauf hindeutet, dass die Preisvorstellungen etwaiger Erwerber unterhalb des derzeitigen Börsenkursniveaus der PNE-Aktie liegen. Vor diesem Hintergrund ist aktuell unsicher, ob es zu einer Transaktion kommen wird und wie deren Bedingungen aussehen würden.“
— PNE AG, Ad-hoc-Mitteilung vom 10. August 2026
Für jeden, der auf einen Käufer mit Aufschlag gewartet hat, ist das ein ernüchternder Satz: Die Preisvorstellungen der Interessenten lagen nach Einschätzung von PNE nicht über, sondern unter dem damaligen Kurs von rund 10 Euro (Xetra-Schluss am 10. August 2026: 9,89 Euro). Gebote im Wortsinn nennt PNE nicht, und ob die Einschätzung auch gegenüber dem heutigen, niedrigeren Kurs gilt, sagt die Mitteilung nicht. Der Halbjahresbericht wiederholt das drei Tage später im Risikobericht — und der Vorstand fügt eine Einschätzung zur Bilanzbewertung hinzu: „Der PNE Aktienkurs steht nach Ansicht des Vorstands in keinem Zusammenhang zur Bewertung der Projektpipeline.“ Im selben Absatz fügt der Vorstand an, alle ihm bekannten Bewertungsrisiken der Pipeline seien im Zwischenabschluss berücksichtigt; aus den niedrigeren Preisvorstellungen leitet er also keinen zusätzlichen Abschreibungsbedarf ab.
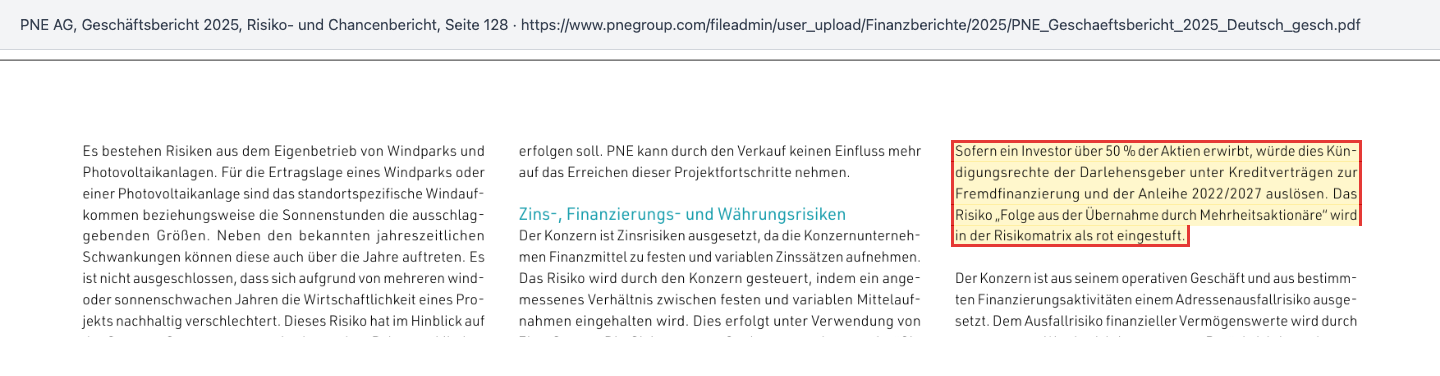
Und ein erfolgreicher Verkauf wäre für PNE selbst nicht ohne Nebenwirkung. Der Geschäftsbericht 2025 stuft genau dieses Risiko in seiner eigenen Risikomatrix als „rot“ ein:
„Sofern ein Investor über 50 % der Aktien erwirbt, würde dies Kündigungsrechte der Darlehensgeber unter Kreditverträgen zur Fremdfinanzierung und der Anleihe 2022/2027 auslösen. Das Risiko „Folge aus der Übernahme durch Mehrheitsaktionäre“ wird in der Risikomatrix als rot eingestuft.“
— PNE AG, Geschäftsbericht 2025, Risiko- und Chancenbericht, Seite 128
Nach den Anleihebedingungen gilt ein Kontrollwechsel als eingetreten, sobald eine Person oder eine gemeinsam handelnde Gruppe Eigentümer von Aktien mit 50 Prozent oder mehr der Stimmrechte wird; im Geschäftsjahr 2025 ist das laut Geschäftsbericht nicht eingetreten. Die Photon Management GmbH hält 48,03 Prozent; die übrigen Morgan Stanley zugerechneten Stimmrechte beziehen sich laut Investor-Relations-Seite ganz oder teilweise auf Kundenwertpapiere (2,03 Prozent) und andere Instrumente (0,01 Prozent). Ein Kündigungsrecht ist keine Kündigung. Banken und Anleihegläubiger können stillhalten oder neu verhandeln, und ein Käufer würde die Finanzierung in seinen Preis einrechnen. Aber es erklärt, warum ein Käufer nicht einfach den Börsenkurs plus Aufschlag zahlt: Er kauft ein Unternehmen, dessen Kredite sich bei der Übernahme neu sortieren könnten.
Unbequeme Wahrheit Nr. 2: Das Eigenkapital schmilzt — und neues scheitert an der 75-Prozent-Hürde
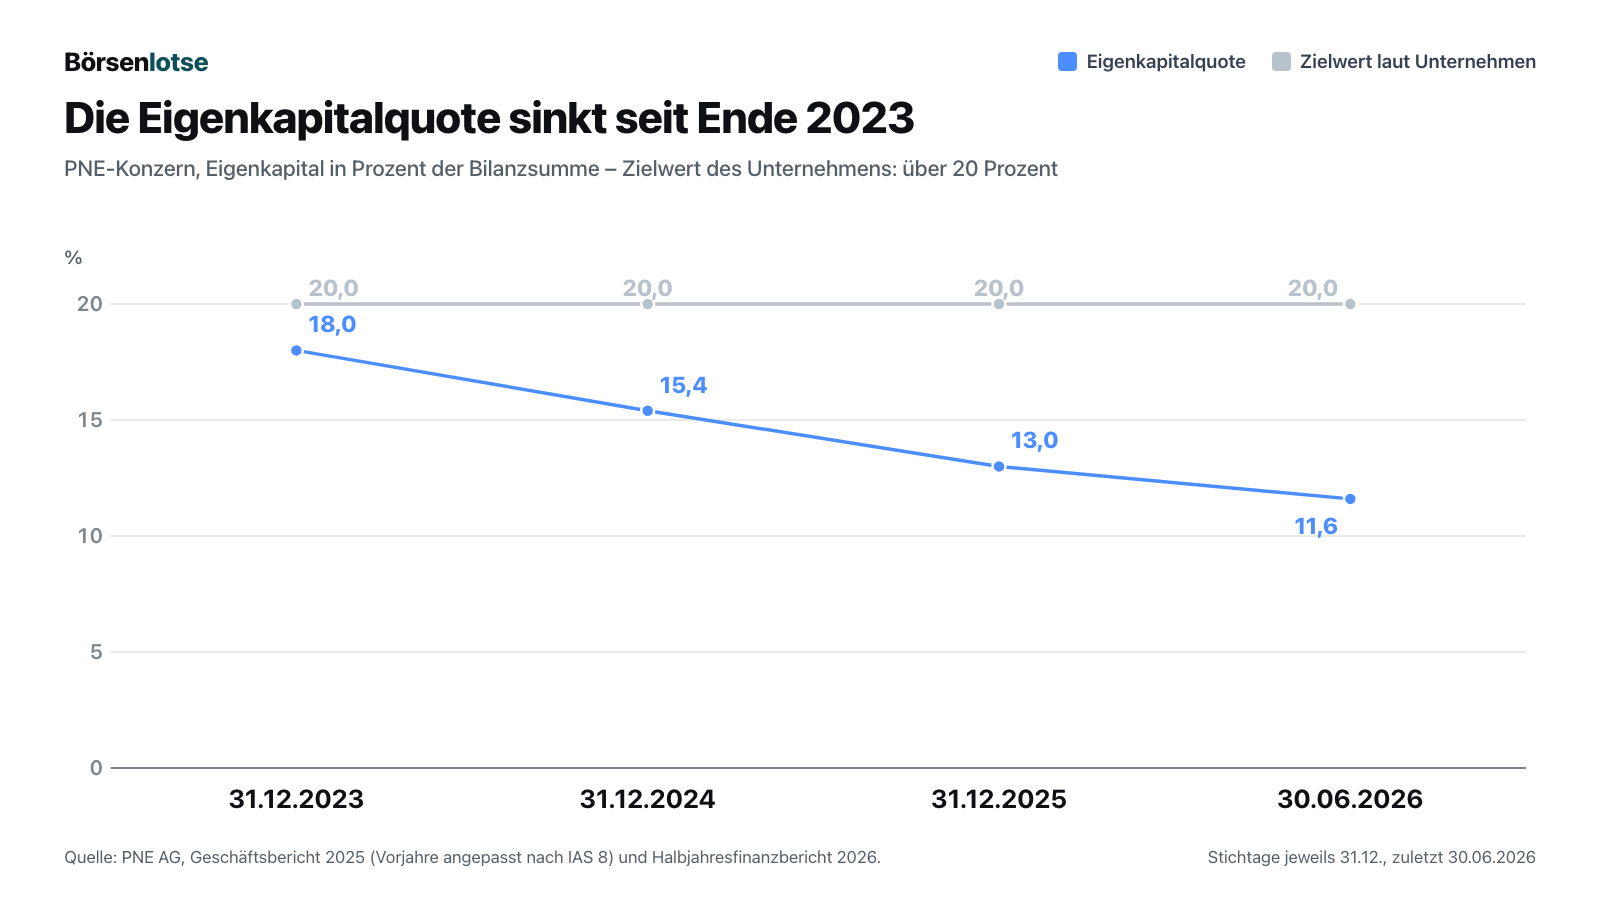
Die Eigenkapitalquote zeigt, wie viel der Bilanz den Eigentümern gehört und wie viel über Schulden finanziert ist. Bei PNE ist sie seit Ende 2023 jedes Jahr gesunken: von rund 18 Prozent (eigene Berechnung aus den angepassten Werten zum 1. Januar 2024: 199,1 Millionen Euro Eigenkapital bei 1.103,8 Millionen Bilanzsumme) auf 15,4 Prozent Ende 2024, 13,0 Prozent Ende 2025 und 11,6 Prozent zum 30. Juni 2026. Das Konzern-Eigenkapital fiel allein im ersten Halbjahr 2026 von 154,1 auf 131,4 Millionen Euro. Das selbst gesetzte Ziel liegt laut Halbjahresbericht bei einer Eigenkapitalquote von „größer 20 %“.
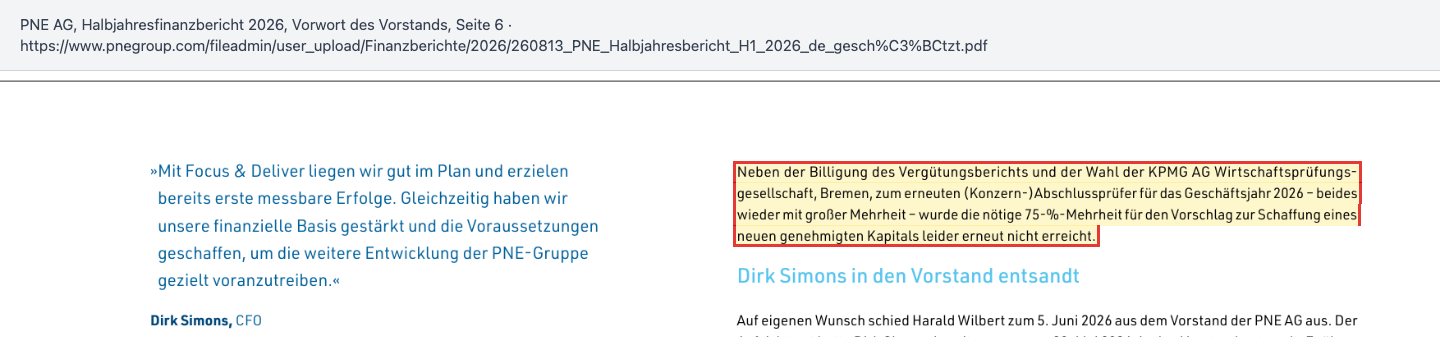
Der übliche Weg, Eigenkapital aufzufüllen, ist eine Kapitalerhöhung. Dafür braucht der Vorstand bei PNE ein sogenanntes genehmigtes Kapital — eine Vorratsermächtigung der Hauptversammlung, neue Aktien auszugeben. Das erfordert eine Mehrheit von 75 Prozent. Diese Mehrheit kam in drei Hauptversammlungen hintereinander nicht zustande: am 30. Mai 2024, am 13. Mai 2025 und am 19. Mai 2026. Der Halbjahresbericht hält es so fest:
„Neben der Billigung des Vergütungsberichts und der Wahl der KPMG AG Wirtschaftsprüfungsgesellschaft, Bremen, zum erneuten (Konzern-)Abschlussprüfer für das Geschäftsjahr 2026 – beides wieder mit großer Mehrheit – wurde die nötige 75-%-Mehrheit für den Vorschlag zur Schaffung eines neuen genehmigten Kapitals leider erneut nicht erreicht.“
— PNE AG, Halbjahresfinanzbericht 2026, Vorwort des Vorstands, Seite 6
Laut den veröffentlichten Abstimmungsergebnissen stimmten 2026 beim ersten Vorschlag (Genehmigtes Kapital 2026, laut Einladung ohne Möglichkeit zum Bezugsrechtsausschluss) 64,98 Prozent der abgegebenen Stimmen mit Ja und 35,02 Prozent mit Nein, beim zweiten (Genehmigtes Kapital 2026/II, auch mit Bezugsrechtsausschluss) 65,87 Prozent mit Ja. Wer mit Nein gestimmt hat, steht in den Ergebnissen nicht. Zur Einordnung der Größenordnung: Active Ownership und Samson Rock kommen laut Investor-Relations-Seite zusammen auf rund 24 Prozent der Stimmrechte (Stand 5. Oktober 2026); wie sie abgestimmt haben, geht aus den veröffentlichten Unterlagen nicht hervor. Gültig abgegeben wurden bei beiden Abstimmungen Stimmen für rund 77,5 Prozent des Grundkapitals. Klar ist damit nur: Mehr als ein Drittel der abgegebenen Stimmen stimmte gegen die Vorratsermächtigung für neue Aktien.
Der Ersatzweg war Fremdkapital. Am 20. Mai 2026 beschloss PNE eine neue Anleihe über bis zu 65 Millionen Euro. Am 11. Juni 2026 meldete PNE die Platzierung von nur 36,0 Millionen, zu einem Zins von 7,000 Prozent; die Anleihe 2022/2027, die sie teilweise ablöst, zahlt 5,0 Prozent. Von den 36 Millionen dienten laut Halbjahresbericht 28,0 Millionen der Rückführung der alten Anleihe — frisches Geld waren also rund acht Millionen. PNE selbst schrieb, bei neuen Investoren sei „Zurückhaltung erkennbar“ gewesen. Der Rest der alten Anleihe mit einem Buchwert von 37,8 Millionen Euro wird im Juni 2027 fällig. Dem standen zum 30. Juni 2026 Zahlungsmittel von 56,9 Millionen Euro gegenüber, davon 2,8 Millionen an Banken verpfändet. Der Vorstand schreibt dazu im Vorwort:
„Nachdem bei der Hauptversammlung die erforderliche Mehrheit für eine Kapitalerhöhung nicht zustande kam, haben wir eine Unternehmensanleihe platziert, die 36 Mio. Euro erlöste. Für die weitere Finanzierung unseres Wachstums prüfen wir zudem zusätzliche Kapitalmarktoptionen einschließlich Fremdkapitalmaßnahmen für das zweite Halbjahr.“
— PNE AG, Halbjahresfinanzbericht 2026, Vorwort des Vorstands, Seite 5
Eine Dividende zahlt PNE trotzdem: 0,04 Euro je Aktie für 2025, zusammen 3,1 Millionen Euro, ausgeschüttet aus dem Bilanzgewinn der Einzelgesellschaft nach Handelsrecht. Das ist wenig Geld, aber ein bemerkenswertes Signal in einem Jahr, in dem der Konzern einen Verlust von 47,4 Millionen Euro ausweist.
Unbequeme Wahrheit Nr. 3: Das Betriebsergebnis reicht nicht für die Zinsen
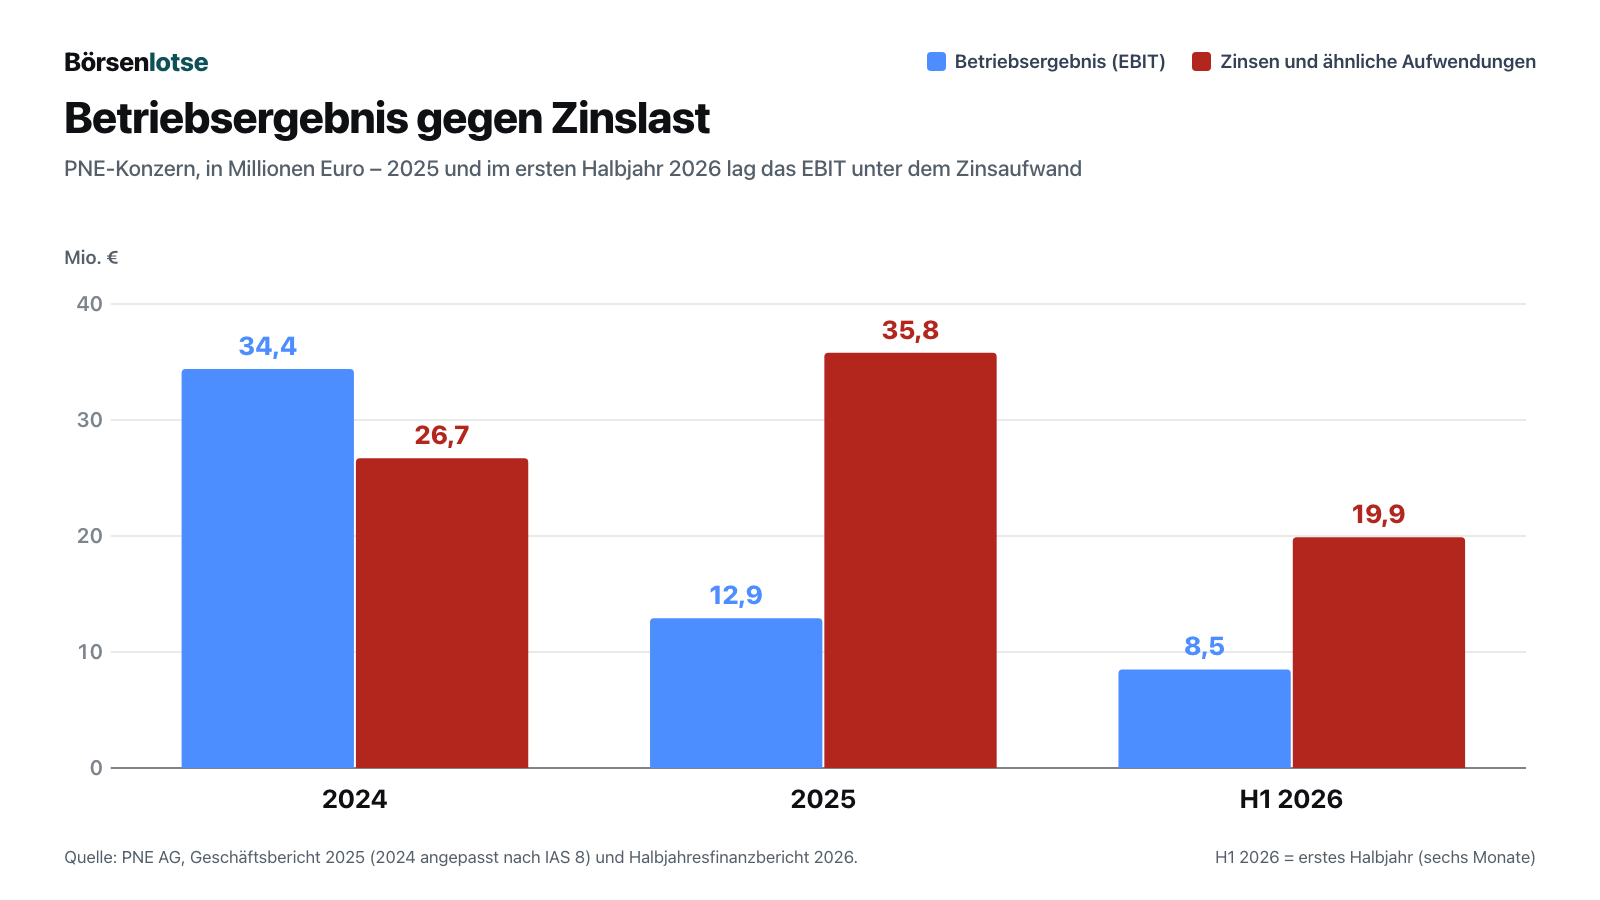
Die Zinsdeckung beantwortet eine einfache Frage: Wie oft passen die Zinsen ins operative Ergebnis? Bei einem Wert über 1 verdient das Geschäft seine Zinsen selbst, darunter nicht. Stell dir einen Vermieter vor, dessen Mieteinnahmen nach allen laufenden Kosten und Abschreibungen nicht mehr für die Kreditzinsen reichen. Bei PNE lag das Betriebsergebnis (EBIT) im Jahr 2025 bei 12,9 Millionen Euro, die Zinsen und ähnlichen Aufwendungen bei 35,8 Millionen. Im ersten Halbjahr 2026 standen 8,5 Millionen EBIT 19,9 Millionen Zinsaufwand gegenüber. Ein Teil des ausgewiesenen Zinsaufwands fließt nicht sofort als Geld ab — im ersten Halbjahr 2026 etwa die Folgebewertung von Bankverbindlichkeiten (3,5 Millionen Euro) sowie die Bewertung von Zins-Swaps (0,8 Millionen) und eines finanziellen Stromliefervertrags („Financial PPA“, 0,9 Millionen). Doch selbst gegen die tatsächlich gezahlten Zinsen (22,0 Millionen im Jahr 2025, 9,4 Millionen im ersten Halbjahr 2026) reichte das EBIT nicht.
Zur Fairness gehört die Einordnung. Der größte Teil der Bankschulden sind Projektfinanzierungen einzelner Windparks ohne Rückgriff auf die Muttergesellschaft — zum 30. Juni 2026 waren davon 570,2 Millionen Euro ausgezahlt. Solche Kredite werden in der Regel aus den Stromerlösen des jeweiligen Parks bedient, und vor Abschreibungen deckt das Ergebnis die Zinsen: Das EBITDA lag 2025 bei 55,3 Millionen Euro. Die Abschreibungen auf die Windparks sind allerdings kein Rechentrick, sondern der Verschleiß der Anlagen. Die Nettoverschuldung — Finanzschulden abzüglich flüssiger Mittel — lag zum 30. Juni 2026 bei 771,5 Millionen Euro. Gegen Kreditauflagen hat PNE laut Geschäftsbericht 2025 im Jahr 2025 bei keinem Darlehen verstoßen.
Zu diesem Kapitel gehört noch eine Korrektur. Der Geschäftsbericht 2025 berichtigt rückwirkend Fehler aus früheren Jahren:
„Im Rahmen interner Überprüfungen hat der Konzern in 2025 festgestellt, dass die Folgebewertung bestimmter finanzieller Verbindlichkeiten aus zinsvergünstigten Förderdarlehen in früheren Geschäftsjahren nicht vollständig in Übereinstimmung mit den Vorschriften des IFRS 9 erfolgt ist.“
— PNE AG, Geschäftsbericht 2025, Konzernanhang, Abschnitt II.3 „Fehlerkorrektur nach IAS 8.41“
Die Folgen sind nicht klein: Der Konzernverlust 2024 schrumpfte durch die Korrektur von 12,7 auf 3,8 Millionen Euro, das Eigenkapital zum 1. Januar 2024 sank um rund 9 Millionen. Betroffen sind zinsgünstige Förderkredite der Windparks; PNE nennt keine wesentlichen Auswirkungen auf künftige Perioden. Eine Fehlerkorrektur nach IAS 8 ist ein geregelter Vorgang. Sie zeigt aber, dass die Bewertung bestimmter Förderdarlehen und damit ein Teil der Schulden in früheren Jahren nicht korrekt abgebildet war.
Unbequeme Wahrheit Nr. 4: Drei Viertel des Jahresziels stehen noch aus
Für 2026 hat sich der Vorstand viel vorgenommen, und er hält daran fest:
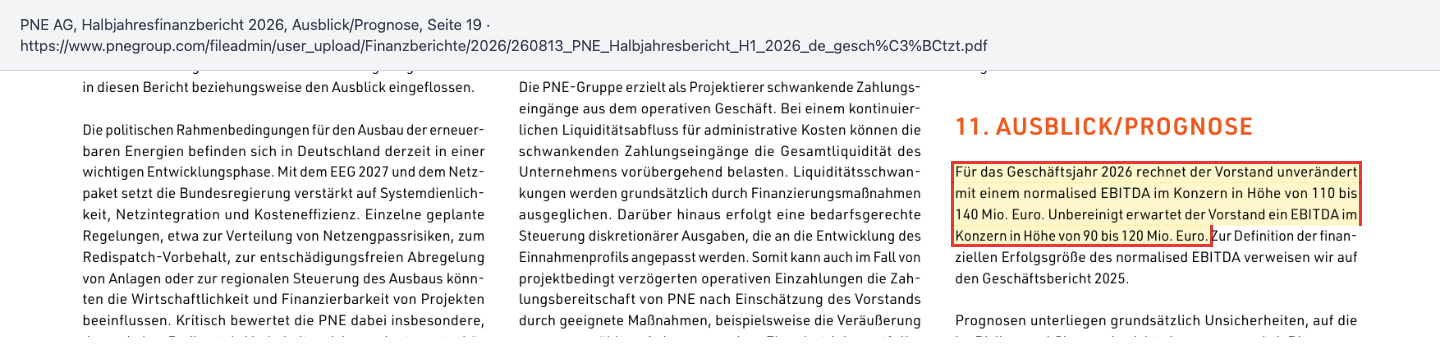
Nach sechs Monaten stehen 27,4 Millionen Euro — bereinigt und unbereinigt derselbe Wert, wie die Kennzahlentabelle des Halbjahresberichts zeigt. Selbst für das untere Ende der bereinigten Spanne müssen im zweiten Halbjahr also rund 83 Millionen dazukommen, für das obere rund 113 Millionen — drei- bis viermal so viel wie im ersten Halbjahr. Das ist für einen Projektierer nicht unmöglich: Verkäufe kommen oft gebündelt zum Jahresende, und 2025 brachte das zweite Halbjahr ebenfalls den größeren Teil. Aber es heißt, dass ein Großteil des Jahres an Verkäufen hängt, die zum Zeitpunkt des Halbjahresberichts noch nicht gemeldet waren. Der Vorstand selbst schreibt im Vorwort: „Wir sind 2026 bislang in schwierigen Fahrwassern unterwegs und sind uns der Herausforderungen bewusst, die es noch zu meistern gilt.“ In der Präsentation zu den Halbjahreszahlen steht über dem Ausblick:
„AMBITIOUS TARGETS IN CHALLENGING MARKET ENVIRONMENT“
Übersetzung: „Ehrgeizige Ziele in einem herausfordernden Marktumfeld“
— PNE AG, Investor-Relations-Präsentation H1 2026 vom 13. August 2026, Folie „Outlook for FY 2026 confirmed“
Zwei Punkte gehören zur Einordnung. Erstens rechnet PNE für 2026 selbst mit Sondereffekten von etwa 20 Millionen Euro, die im bereinigten Wert nicht enthalten sind — so erklärt sich der Abstand zwischen 110 bis 140 und 90 bis 120 Millionen. Zweitens hat der Vorstand die Prognose für 2025 im Januar 2026 schon einmal deutlich senken müssen. Die erste Bewährungsprobe ist die Quartalsmitteilung zum dritten Quartal, angekündigt für den 12. November 2026.
Was die Aktie kostet
Bei 7,19 Euro (Xetra-Schluss am 9. Oktober 2026) und 76.603.334 Aktien ist PNE an der Börse rund 551 Millionen Euro wert. Rechnet man die Nettoverschuldung von 771,5 Millionen Euro (30. Juni 2026) hinzu, ergibt sich ein Unternehmenswert von rund 1,32 Milliarden Euro. Das ist das, was ein Käufer für Aktien und Schulden zusammen bezahlen müsste.
Gemessen am bereinigten EBITDA 2025 von 87,0 Millionen ist das rund das 15-Fache. Trifft der Vorstand die Mitte seiner Prognose für 2026 (125 Millionen), wären es rund das 10,6-Fache, am unteren Ende (110 Millionen) rund das 12-Fache. Der Börsenwert entspricht gut dem Vierfachen des Eigenkapitals, das den Aktionären der PNE AG zusteht (133,8 Millionen Euro zum 30. Juni 2026; das Konzern-Eigenkapital von 131,4 Millionen liegt darunter, weil die Anteile anderer Gesellschafter an Tochterfirmen mit minus 2,4 Millionen Euro negativ sind). Zählt man die vom Unternehmen genannten stillen Reserven von 153,1 Millionen (vor Steuern) hinzu, ist es knapp das Doppelte. Die Dividende von 0,04 Euro entspricht bei 7,19 Euro einer Rendite von rund 0,6 Prozent.
Was diese Zahlen nicht sagen: was ein Käufer tatsächlich zu zahlen bereit ist. Die einzige belastbare Aussage dazu stammt von PNE selbst, und sie lautet „unterhalb des derzeitigen Börsenkursniveaus“ — bezogen auf den Kurs von Anfang August 2026, der um 10 Euro lag.
Chancen und Risiken auf einen Blick
Was für PNE spricht:
- Ein eigener Bestand von 484 Megawatt (30. Juni 2026), der laut Unternehmen zu mehr als 90 Prozent auf 20-jährigen festen Einspeisevergütungen beruht, mit stillen Reserven von 153,1 Millionen Euro vor Steuern.
- Projekte lassen sich verkaufen, auch 2026: 163,2 Megawatt im ersten Halbjahr, 45 Megawatt im Juli und das Projekt „Karolew“ mit 153 Megawatt im September 2026.
- Das Servicegeschäft wächst stetig: 3.256 Megawatt in der Betriebsführung zum 30. Juni 2026 nach 3.103 Megawatt Ende 2025; das Segment war im ersten Halbjahr mit 4,3 Millionen Euro EBITDA profitabel.
- Eine Pipeline von 21,7 Gigawatt, davon rund 12 Gigawatt in den Kernmärkten Deutschland, Frankreich und Polen.
- Der Verkaufsprozess läuft nach dem letzten Stand (Halbjahresbericht vom 13. August 2026); ob er zu einem Angebot führt, ist laut PNE offen, ausgeschlossen ist es nicht.
Was dagegen spricht:
- Die Preisvorstellungen möglicher Käufer lagen laut Ad-hoc-Mitteilung vom 10. August 2026 unter dem damaligen Börsenkurs; ein Kontrollwechsel über 50 Prozent würde Kündigungsrechte von Kreditgebern und Anleihegläubigern auslösen.
- Eigenkapitalquote 11,6 Prozent bei einem Ziel von über 20 Prozent; ein genehmigtes Kapital scheiterte 2024, 2025 und 2026 an der 75-Prozent-Hürde.
- Das EBIT deckte 2025 und im ersten Halbjahr 2026 nicht die Zinsen; drei Berichtsperioden in Folge mit Konzernverlust.
- Die Jahresprognose 2026 verlangt im zweiten Halbjahr das Drei- bis Vierfache des ersten; die Prognose 2025 musste im Januar 2026 gesenkt werden.
- Regulierung: Der Vorstand kritisiert im Halbjahresbericht geplante Regeln wie den Redispatch-Vorbehalt und die entschädigungsfreie Abregelung, die Netzengpassrisiken auf Projektentwickler und Betreiber verlagern.
Ein menschliches Fazit
Zurück zum Dispositionseffekt. Wer seit Jahren eine PNE-Aktie mit Verlust im Depot hat, wartet nicht nur auf bessere Zahlen, sondern auf einen Retter: den Käufer, der das Unternehmen übernimmt und den Kursrückgang mit einem Aufschlag wettmacht. Der 10. August 2026 hat diese Hoffnung nicht beendet, aber ihr eine Richtung gegeben: Die Preisvorstellungen der Interessenten lagen nach Angaben des Unternehmens unter dem damaligen Börsenkurs.
Das heißt nicht, dass PNE wertlos ist. Die eigenen Windparks erzeugen planbaren Strom, die Projekte finden Käufer, das Servicegeschäft wächst. Aber die Bilanz ist dünn geworden, das Betriebsergebnis deckt die Zinsen nicht, ein genehmigtes Kapital verfehlte dreimal die nötige 75-Prozent-Mehrheit, und das Jahresziel hängt am zweiten Halbjahr. Eine nüchterne Frage hilft gegen den Dispositionseffekt: Würdest du diese Aktie heute zu 7,19 Euro kaufen, wenn du sie noch nicht hättest? Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle verwendeten Originaldokumente zum Selbst-Nachlesen:
- PNE AG — Halbjahresfinanzbericht 2026 (Stichtag 30. Juni 2026, veröffentlicht 13. August 2026)
- PNE AG — Investor-Relations-Präsentation H1 2026 (13. August 2026)
- PNE AG — Quartalsmitteilung Q1 2026 (13. Mai 2026)
- PNE AG — Geschäftsbericht 2025 (veröffentlicht 26. März 2026)
- PNE AG — Geschäftsbericht 2024
- PNE AG — Ad-hoc-Mitteilung „PNE AG informiert zu laufendem Verkaufsprozess“ (10. August 2026)
- PNE AG — Ad-hoc-Mitteilung zur Senkung der Prognose 2025 (14. Januar 2026) und Prognose für das Geschäftsjahr 2026 (19. März 2026)
- PNE AG — Ad-hoc-Mitteilung zur Anleiheemission (20. Mai 2026) und Platzierung der Anleihe 2026/2031 (11. Juni 2026)
- PNE AG — Abstimmungsergebnisse der Hauptversammlung vom 19. Mai 2026
- PNE AG — Verkauf „Wulfsdorf A“ und „Kuhstedt III“ (5. August 2026) und Verkauf „Karolew“ in Polen (29. September 2026)
- PNE AG — Aktionärsstruktur laut Investor-Relations-Seite (Stand der Stimmrechtsmitteilungen 5. Oktober 2026)
- Fundamentaldaten (Kursverlauf und Schlusskurse Xetra, Aktienzahl; Datenstand 9. Oktober 2026). Alle Ergebnis-, Bilanz- und Cashflow-Zahlen stammen aus den oben genannten Berichten; Unternehmenswert, Zinsdeckung und Bewertungsmultiplikatoren sind eigene Berechnungen auf dieser Basis.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; der Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 117,7 | 126,2 | 121,5 | 210,4 | 230,2 |
| Betriebsergebnis (EBIT) | 9,3 | 6,2 | 5,7 | 35,1 | 22,0 |
| Nettogewinn | 25,1 | 14,9 | -9,6 | -13,4 | -43,1 |
| Nettomarge | 21,3 % | 11,8 % | -7,9 % | -6,4 % | -18,7 % |
| Gewinn je Aktie | 0,33 € | 0,20 € | -0,13 € | -0,18 € | -0,56 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Eigener Windpark-Bestand positiv
- 484 Megawatt im Eigenbetrieb (30. Juni 2026), laut Unternehmen zu mehr als 90 Prozent mit 20-jähriger fester Einspeisevergütung; das Segment Stromerzeugung erzielte im ersten Halbjahr 2026 ein EBITDA von 34,1 Millionen Euro, die stillen Reserven beziffert PNE auf 153,1 Millionen Euro vor Steuern.
- Projektverkäufe positiv
- 163,2 Megawatt im ersten Halbjahr 2026, 45 Megawatt im Juli und das polnische Projekt „Karolew“ mit 153 Megawatt im September 2026 — Projekte finden auch in einem schwierigen Markt Käufer.
- Verkaufsprozess negativ
- Laut Ad-hoc-Mitteilung vom 10. August 2026 lagen die Preisvorstellungen möglicher Erwerber unter dem damaligen Börsenkurs; ein Kontrollwechsel über 50 Prozent würde Kündigungsrechte von Kreditgebern und Anleihegläubigern auslösen (Geschäftsbericht 2025, Risikostufe rot).
- Bilanz und Kapital negativ
- Eigenkapitalquote 11,6 Prozent zum 30. Juni 2026 (Ende 2023 angepasst rund 18 Prozent), Ziel über 20 Prozent; ein genehmigtes Kapital scheiterte 2024, 2025 und 2026 an der 75-Prozent-Mehrheit, die neue Anleihe brachte 36,0 statt bis zu 65 Millionen Euro.
- Ertragskraft und Zinslast negativ
- EBIT 12,9 Millionen Euro gegen 35,8 Millionen Zinsaufwand im Jahr 2025, 8,5 zu 19,9 Millionen im ersten Halbjahr 2026; Konzernverluste 2024 (angepasst), 2025 und im ersten Halbjahr 2026; Fehlerkorrektur nach IAS 8 bei Förderdarlehen.
- Prognose 2026 neutral
- Bestätigt mit 110 bis 140 Millionen Euro bereinigtem EBITDA, nach dem ersten Halbjahr stehen 27,4 Millionen; die Prognose 2025 musste im Januar 2026 gesenkt werden. Prüfstein ist die Quartalsmitteilung vom 12. November 2026.
PNE hat echte Werte: eigene Windparks mit langfristig festen Vergütungen, eine große Pipeline und Projekte, die Käufer finden. Dem stehen eine auf 11,6 Prozent gesunkene Eigenkapitalquote, ein Betriebsergebnis unter der Zinslast, eine dreimal gescheiterte Vorratsermächtigung für neues Kapital und ein Verkaufsprozess gegenüber, in dem die Preisvorstellungen der Interessenten laut Unternehmen im August 2026 unter dem damaligen Börsenkurs lagen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier nicht für eine akute Insolvenzgefahr: Der Vorstand sieht im Geschäftsbericht 2025 keine bestandsgefährdenden Einzelrisiken, der größte Teil der Bankschulden sind Projektkredite einzelner Windparks, und gegen Kreditauflagen wurde 2025 nicht verstoßen. Rot steht für ein belegtes Substanzrisiko nach unseren Kriterien: Die Zinsdeckung lag 2025 (EBIT 12,9 zu 35,8 Millionen Euro) und im ersten Halbjahr 2026 (8,5 zu 19,9 Millionen) unter 1, bei einer Eigenkapitalquote von 11,6 Prozent und einer Hauptversammlung, die seit 2024 kein genehmigtes Kapital beschließt. Trifft der Vorstand seine Prognose für 2026, würde sich das Bild deutlich verbessern; belegt ist das noch nicht. Ob die Aktie zu diesem Kurs interessant ist, entscheidest du selbst.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger: Foren-Hitliste von wallstreet-online (Stand 11.10.2026), nicht der hauseigene Aktien-Scanner.
- PNE ist kein SEC-Filer; alle Belege stammen aus den Berichten und Mitteilungen der PNE AG auf pnegroup.com. Jüngster Periodenbericht: Halbjahresfinanzbericht 2026 vom 13.08.2026; nächster Termin: Quartalsmitteilung Q3 am 12.11.2026.
- Zahlen für 2024 und den Eigenkapitalstand Ende 2023 sind die im Geschäftsbericht 2025 nach IAS 8 angepassten Werte. Unternehmenswert, Zinsdeckung und Multiplikatoren sind eigene Berechnungen.
Aktien-Wächter
Diese Analyse ist Stand 11. Oktober 2026. Was sich seitdem bei PNE3.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu PNE AG (PNE3.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
PNE entwickelt Windparks an Land und Photovoltaikprojekte und verkauft sie an Investoren, betreibt einen Teil selbst (484 Megawatt zum 30. Juni 2026, überwiegend mit 20-jähriger fester Einspeisevergütung) und bietet Services wie Betriebsführung für fremde Anlagen an. Die Pipeline umfasste zum 30. Juni 2026 Projekte mit 21,7 Gigawatt.
Offen. PNE hat einen strukturierten Prozess der Investorensuche für den Erwerb von bis zu 100 Prozent seiner Aktien gestartet. Laut Ad-hoc-Mitteilung vom 10. August 2026 lagen die Preisvorstellungen möglicher Käufer aber unter dem damaligen Börsenkurs, und es war unsicher, ob es überhaupt zu einer Transaktion kommt. Ein Ergebnis hat PNE bis zum 11. Oktober 2026 nicht gemeldet.
Am 10. August 2026 teilte PNE per Ad-hoc-Mitteilung mit, dass die Preisvorstellungen möglicher Käufer im laufenden Verkaufsprozess unter dem damaligen Börsenkurs lagen. Zwischen den Xetra-Schlusskursen vom 10. und 11. August fiel der Kurs von 9,89 Euro auf 7,96 Euro, ein Minus von 19,5 Prozent.
Laut Investor-Relations-Seite (Stand der Stimmrechtsmitteilungen 5. Oktober 2026) halten von Morgan Stanley Infrastructure Partners verwaltete Fonds über die Photon Management GmbH 48,03 Prozent, insgesamt werden Morgan Stanley 50,07 Prozent der Stimmrechte zugerechnet. Es folgen Active Ownership mit 14,01 Prozent und Samson Rock mit 9,99 Prozent der Stimmrechte.
Die Nettoverschuldung lag zum 30. Juni 2026 bei 771,5 Millionen Euro. Der größte Teil sind Projektfinanzierungen einzelner Windparks ohne Rückgriff auf die Muttergesellschaft (570,2 Millionen ausgezahlt). Dazu kommen die Anleihe 2026/2031 über 36,0 Millionen zu 7,0 Prozent und der Rest der Anleihe 2022/2027 mit 37,8 Millionen Buchwert, fällig im Juni 2027.
Für eine Vorratsermächtigung zur Ausgabe neuer Aktien (genehmigtes Kapital) braucht PNE 75 Prozent der Stimmen in der Hauptversammlung. Diese Mehrheit kam 2024, 2025 und 2026 nicht zustande; 2026 stimmten beim ersten Vorschlag 64,98 Prozent mit Ja. Wer dagegen stimmte, geht aus den veröffentlichten Ergebnissen nicht hervor.
Der Vorstand erwartet ein bereinigtes EBITDA (normalised EBITDA) von 110 bis 140 Millionen Euro, unbereinigt 90 bis 120 Millionen. Nach dem ersten Halbjahr standen 27,4 Millionen. Die Quartalsmitteilung zum dritten Quartal ist für den 12. November 2026 angekündigt.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.