Standard Lithium: Neun Stempel gesammelt — ausgerechnet der zehnte fehlt
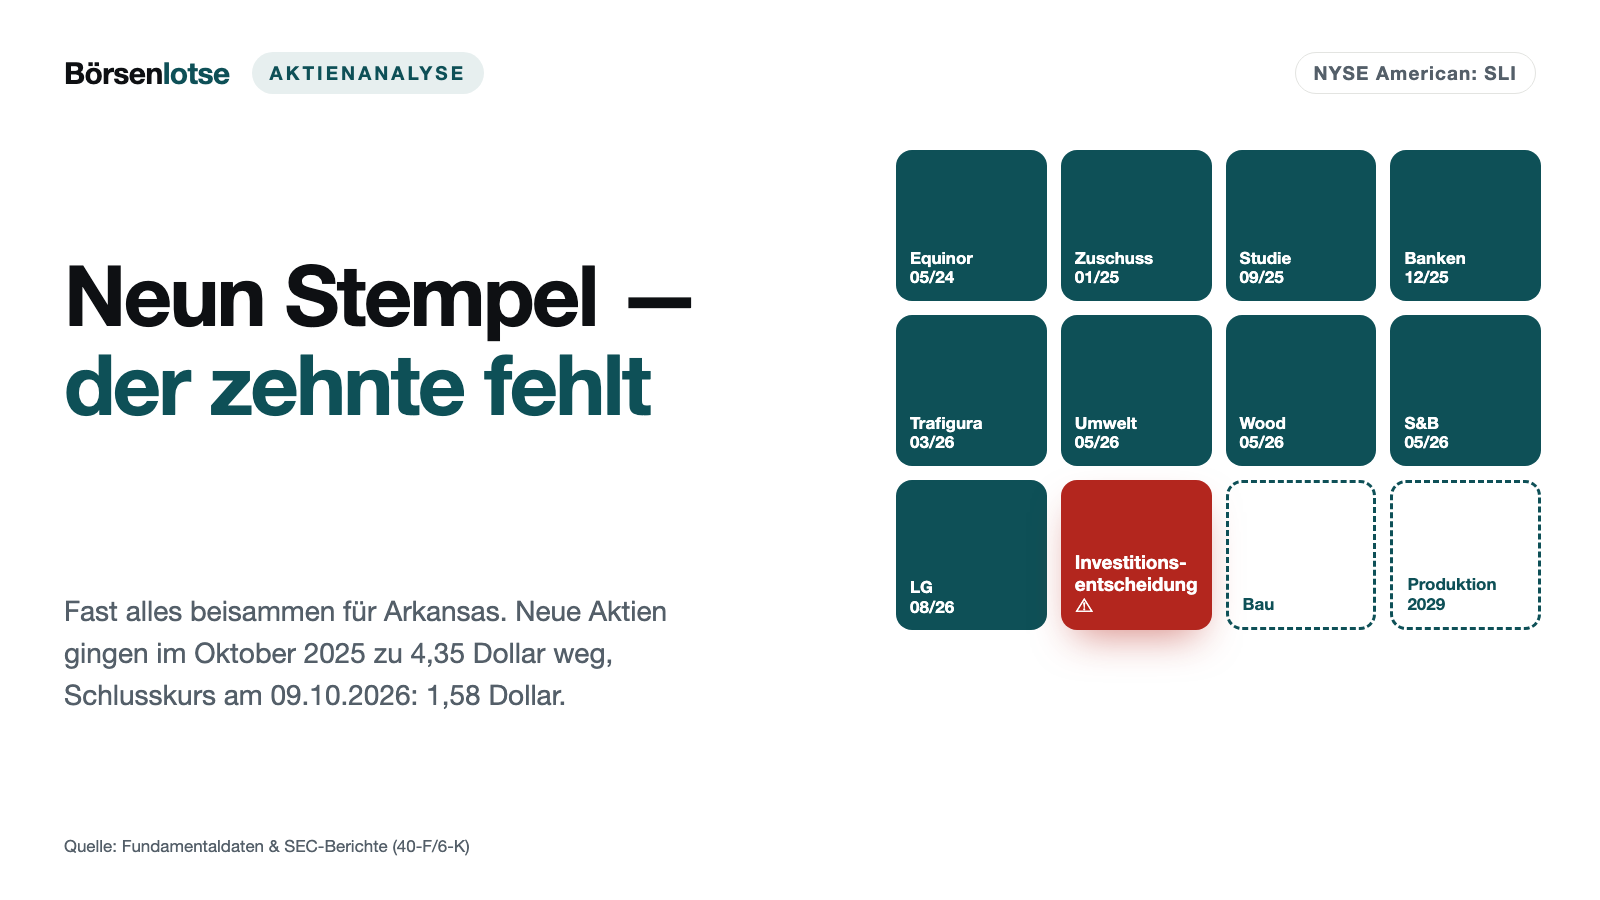
Standard Lithium will mit dem norwegischen Energiekonzern Equinor im Süden von Arkansas Lithium aus Salzwasser gewinnen und hat dafür in gut zwei Jahren neun Stempel gesammelt: Partner, Zuschuss, Studie, Bankeninteresse, Abnehmer, Umweltprüfung, Baufirmen. Der zehnte, die Investitionsentscheidung, war für Ende 2025 angekündigt und fehlt noch. Die Aktie fiel von 4,35 Dollar bei der Kapitalerhöhung im Oktober 2025 auf 1,58 Dollar am 9. Oktober 2026. Und im Anhang läuft eine Frist: Fällt die Entscheidung nicht bis zum 1. Januar 2027, können 40 Millionen Dollar von Equinor entfallen. Wir haben Jahresbericht, Quartalsbericht und die Pflichtmeldungen gelesen. Ein Zeitplan ist eine Absicht, kein Vertrag.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 11. Oktober 2026
- Schlusskurs
- 1,60 $ -1,86 %
- Marktkapitalisierung
- 0,4 Mrd. $
Kursentwicklung seit 9. Oktober 2026: +1,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
Letzter Kurs: 1,60 $ (Stand: 11. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Im Oktober 2025 verkaufte Standard Lithium neue Aktien zu 4,35 Dollar. Am 9. Oktober 2026 schloss die Aktie an der NYSE American bei 1,58 Dollar — obwohl das Unternehmen dazwischen fast nur gute Nachrichten verschickt hat: zwei große Abnehmer, zwei Bauverträge, eine bestandene Umweltprüfung. Wie passt das zusammen? Die Antwort steckt in einer Stempelkarte.
Neun Kaffee bezahlen, der zehnte ist gratis. Verhaltensforscher um Ran Kivetz zeigten 2006: Je näher der Gratiskaffee rückt, desto schneller kaufen die Kunden — der Zielgradienten-Effekt. An der Börse wirkt etwas Ähnliches: Jeder neue Haken eines Projektentwicklers lässt das Ziel näher erscheinen. Entscheidend ist aber nur der letzte Stempel. Standard Lithium hat für sein Lithiumprojekt in Arkansas in gut zwei Jahren neun Stempel gesammelt; der zehnte, die endgültige Investitionsentscheidung, war einmal für Ende 2025 angekündigt. Machen wir einen Deal: Wir zählen die Stempel nicht nach, sondern lesen gemeinsam, was in den Pflichtberichten an die US-Börsenaufsicht SEC steht. Das Spannungsfeld dieser Analyse lautet: Fast alles für den Bau in Arkansas ist unterschrieben — nur die Investitionsentscheidung nicht, und genau an ihr hängen Zeitplan, Geldbedarf und dein Anteil am Projekt.
Was Standard Lithium eigentlich macht — Lithium aus Salzwasser in Arkansas
Standard Lithium ist eine kanadische Gesellschaft mit Sitz in Vancouver, deren Projekte vollständig in den USA liegen. Im Süden von Arkansas und im Nordosten von Texas liegt tief im Untergrund eine salzwasserführende Gesteinsschicht, die Smackover-Formation; im Projektgebiet in Arkansas beginnt sie laut Jahresbericht rund 2,3 bis 2,8 Kilometer unter dem Meeresspiegel. Aus ihr wird in Arkansas seit rund 60 Jahren kommerziell Salzwasser gefördert, seit Jahrzehnten auch für die Bromgewinnung. Dieses Salzwasser enthält auch Lithium. Standard Lithium will es mit der sogenannten direkten Lithiumextraktion herausholen. Das Alltagsbild: Stell dir einen Filter vor, der aus einem Strom Salzwasser gezielt die Lithium-Teilchen fischt und den Rest zurück in den Untergrund schickt. Am Ende soll Lithiumcarbonat in Batteriequalität stehen, der Rohstoff für Akkus von Elektroautos und Stromspeichern.
Das Flaggschiff heißt South West Arkansas. Laut Machbarkeitsstudie vom September 2025 soll die erste Ausbaustufe 22.500 Tonnen Lithiumcarbonat im Jahr liefern, über 20 Jahre im Schnitt 22.156 Tonnen, bei Baukosten von 1.449 Millionen Dollar. Die erste kommerzielle Produktion plant das Unternehmen für 2029. Dahinter wartet das Franklin-Projekt in Osttexas, für das im September 2026 eine erste Wirtschaftlichkeitsabschätzung erschien. Beide Projekte gehören nicht Standard Lithium allein, sondern dem Gemeinschaftsunternehmen Smackover Lithium: 55 Prozent Standard Lithium, 45 Prozent Equinor. Standard Lithium führt die Projekte als Betreiber. Umsatz gibt es noch keinen; seit rund sechs Jahren läuft eine Demonstrationsanlage auf dem Gelände des Chemiekonzerns Lanxess bei El Dorado. Laut Jahresbericht beschäftigte das Unternehmen im März 2026 53 Menschen.
Wichtig für die Belegkette: Standard Lithium berichtet als kanadischer Emittent nach dem vereinfachten US-kanadischen Verfahren. Statt eines Geschäftsberichts 10-K reicht das Unternehmen bei der SEC den Jahresbericht Form 40-F ein, Quartalsberichte und Pressemitteilungen kommen als Form 6-K. Bilanziert wird nach IFRS in US-Dollar. Das Geschäftsjahr endete bis Mitte 2024 am 30. Juni; nach einer Rumpfperiode von Juli bis Dezember 2024 entspricht es seit 2025 dem Kalenderjahr. Gehandelt wird die Aktie an der NYSE American und an der kanadischen TSX Venture Exchange, jeweils unter dem Kürzel SLI.
Die Firmengeschichte für Anleger
-
2023
Vorstudie für South West Arkansas
Im August erscheint die Vorstudie. Zum 30. Juni 2023 sind 172,8 Mio. Aktien ausgegeben — der Ausgangspunkt für die spätere Verwässerung.
-
2024
Equinor steigt mit 45 Prozent ein
Equinor zahlt 30 Mio. $ und trägt die ersten 60 Mio. $ Entwicklungskosten (40 Arkansas, 20 Texas). Der Buchgewinn daraus sorgt im Geschäftsjahr bis Juni 2024 für ein Plus — ohne Umsatz.
-
2025
Zuschuss, Machbarkeitsstudie, Kapitalerhöhung
Im Januar steht der Zuschuss über 225 Mio. $, im September die Machbarkeitsstudie. Im Oktober bringen 29,9 Mio. neue Aktien zu 4,35 $ brutto 130 Mio. $.
-
2026
Abnehmer, Umweltprüfung, Bauverträge
Trafigura (März), Umweltprüfung und Bauverträge (Mai), LG Energy Solution (August). Die Investitionsentscheidung steht aus — Frist für die Equinor-Zahlung: 1. Januar 2027.
Wie die Aktie auf unseren Tisch kam
Nicht über unseren hauseigenen Aktien-Scanner. Der sucht nach Umsatz, Gewinn, Marge und Bilanzqualität, und ein Unternehmen ohne Umsatz fällt durch jeden dieser Filter. Auf die Rechercheliste kam Standard Lithium über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger (Stand 11. Oktober 2026). Das ist ein Aufmerksamkeits-, kein Qualitätssignal.
Die Aufmerksamkeit hat einen Grund, und er passt nicht zu den Stempeln. Nach der Kapitalerhöhung zu 4,35 Dollar im Oktober 2025 brachten die laufenden Aktienverkäufe über die Börse im zweiten Quartal 2026 im Schnitt noch 3,59 Dollar je Aktie, im dritten Quartal nur noch 2,78 Dollar. Der Schlusskurs von 1,58 Dollar am 9. Oktober 2026 lag gut 64 Prozent unter dem Jahresschluss 2025 von 4,47 Dollar. Ein ganz ähnliches Bild — Baufortschritt in den Meldungen, fallender Kurs an der Börse — haben wir bei Vulcan Energy und seinem Lithiumprojekt am Oberrhein gefunden; wie Partner auf Projektebene mitverdienen, zeigt unsere Analyse von Lithium Americas.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt, und zwar ohne Einschränkung. Standard Lithium hat in zwei Jahren fast jede Vorbedingung für den Bau abgehakt. Im Mai 2024 stieg Equinor ein, zahlte 30 Millionen Dollar und finanzierte die ersten 40 Millionen Dollar Entwicklungskosten in Arkansas und 20 Millionen in Texas allein. Im Januar 2025 wurde der Zuschuss des US-Energieministeriums über 225 Millionen Dollar endgültig vereinbart. Im Dezember 2025 meldeten drei staatliche Exportkreditagenturen, darunter die US-Exim-Bank, Interesse an mehr als einer Milliarde Dollar Projektkrediten. Im Mai 2026 schloss das US-Energieministerium die Umweltprüfung ohne weitere Auflagen ab, im selben Monat wurden die Planungs- und Bauverträge mit Wood (Bohrfeld) und S&B (Verarbeitungsanlage) unterschrieben.
Auch der Absatz steht. Im März 2026 unterschrieb Trafigura einen Abnahmevertrag über 8.000 Tonnen im Jahr, im August 2026 LG Energy Solution über weitere 8.000 Tonnen, beide über zehn Jahre und mit fester Abnahmepflicht. Im September 2026 erweiterte Trafigura den Vertrag um eine Option auf bis zu 4.000 Tonnen mehr. Angestrebt waren 18.000 Tonnen, rund 80 Prozent der Kapazität; mit der Option sind es bis zu 20.000 Tonnen im Jahr. Die Demonstrationsanlage hat laut Quartalsbericht mehr als eine Million Barrel echtes Salzwasser verarbeitet und über 15.000 Filterzyklen durchlaufen. Zählt man mit, sind das die neun Stempel aus der Einleitung: Equinor (Mai 2024), Zuschuss (Januar 2025), Machbarkeitsstudie (September 2025), Kreditinteresse der Exportkreditagenturen (Dezember 2025), Trafigura (März 2026), Umweltprüfung, Wood und S&B (alle Mai 2026) sowie LG Energy Solution (August 2026).
Und die Kasse ist gut gefüllt. Im Oktober 2025 nahm Standard Lithium mit einer Kapitalerhöhung brutto 130 Millionen Dollar ein. Zum 30. Juni 2026 lagen 137,3 Millionen Dollar auf den Konten, Bank- oder Anleiheschulden gab es keine. Das Eigenkapital betrug 369,2 Millionen Dollar.
Jetzt der nüchterne Teil. Gewinn im eigentlichen Sinn gab es nie. Im Geschäftsjahr bis Juni 2024 stand zwar ein Überschuss von 105,8 Millionen Dollar in den Büchern, aber nur wegen eines Buchgewinns von 164,1 Millionen Dollar aus dem Equinor-Einstieg — Standard Lithium hatte seine Projekttöchter neu bewertet, als Equinor 45 Prozent übernahm. Danach folgten 29,5 Millionen Dollar Verlust in der Rumpfperiode bis Dezember 2024, 48,4 Millionen Dollar im Jahr 2025, davon 26,5 Millionen Abschreibung auf ein nicht weiterverfolgtes Projekt auf dem Lanxess-Gelände, und 5,8 Millionen Dollar im ersten Halbjahr 2026. Im ersten Halbjahr 2026 flossen 9,0 Millionen Dollar in den laufenden Betrieb und 27,2 Millionen Dollar als Einlagen in das Gemeinschaftsunternehmen.
Unbequeme Wahrheit Nr. 1: Die Ziellinie wandert mit
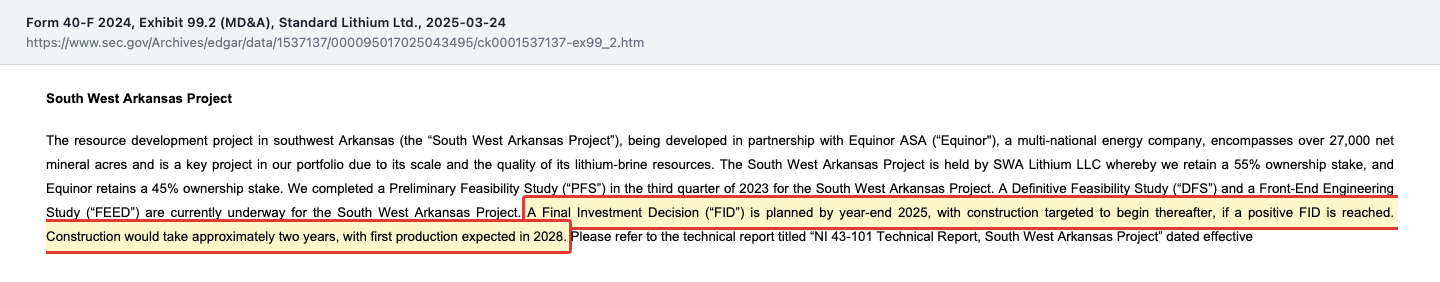
Hier kommt die Stempelkarte ins Spiel. Der wichtigste Stempel ist die endgültige Investitionsentscheidung, im Branchenjargon FID für „Final Investment Decision“. Erst mit ihr fließen Kredite, erst danach wird gebaut. Vor anderthalb Jahren stand im Jahresbericht ein klares Datum:
„A Final Investment Decision (“FID”) is planned by year-end 2025, with construction targeted to begin thereafter, if a positive FID is reached. Construction would take approximately two years, with first production expected in 2028.“
Übersetzung: „Eine endgültige Investitionsentscheidung (FID) ist bis Ende 2025 geplant; der Bau soll danach beginnen, sofern eine positive Entscheidung fällt. Der Bau würde etwa zwei Jahre dauern, die erste Produktion wird 2028 erwartet.“
— Standard Lithium, Jahresbericht Form 40-F für 2024, Ex. 99.2 (Lagebericht), eingereicht am 24. März 2025
Im Quartalsbericht vom August 2026 klingt derselbe Plan so: „We expect to take FID in 2026, with construction commencing shortly thereafter, and anticipate a two to three year construction timeline.“ Auf Deutsch: Die Entscheidung wird 2026 erwartet, der Bau soll kurz danach beginnen und zwei bis drei Jahre dauern. Die erste Produktion nennt das Unternehmen inzwischen für 2029. Aus „bis Ende 2025“ wurde also „2026“, aus zwei Jahren Bauzeit wurden zwei bis drei, aus 2028 wurde 2029. Bis zum Stichtag dieser Analyse, dem 11. Oktober 2026, war die Entscheidung nicht gefallen; für das Jahresende bleiben knapp drei Monate.
Ein Jahr Verzug beim Produktionsstart ist bei einem Projekt dieser Größe nichts Ungewöhnliches, und die Verzögerung hat nachvollziehbare Gründe: Die Abnahmeverträge, auf die sich laut Unternehmen Größe und Struktur der Projektkredite stützen, wurden erst 2026 unterschrieben. Aber eine Nebenwirkung steht schwarz auf weiß im Lagebericht zum zweiten Quartal. Für das Texas-Projekt hat Standard Lithium den Wert der von Equinor zugesagten Meilensteinzahlungen im ersten Halbjahr 2026 um 0,7 Millionen Dollar gesenkt, weil sich die erwarteten Termine verschoben haben — im Wortlaut „updated assumptions regarding expected timelines of milestone achievement and FID“. Und entschieden wird nicht allein: Laut Jahresbericht verlangen bestimmte wesentliche Entscheidungen im Gemeinschaftsunternehmen die Zustimmung beider Partner.
Für Arkansas gibt es zudem eine harte Frist, und sie steht im Anhang des Zwischenabschlusses. Beim Einstieg von Equinor wurden Standard Lithium Meilensteinzahlungen zugesagt, 40 Millionen Dollar für Arkansas und 30 Millionen für Texas — aber nur, wenn die Entscheidungen rechtzeitig fallen:
„If FID is not determined at SWA Lithium by January 1, 2027, or at Texas Lithium by January 1, 2029, such contingent Financial assets will be subject to termination, pending potential negotiations between the Company and its joint venture partner, Equinor.“
Übersetzung: „Fällt die Investitionsentscheidung bei SWA Lithium nicht bis zum 1. Januar 2027 oder bei Texas Lithium nicht bis zum 1. Januar 2029, können diese bedingten finanziellen Forderungen entfallen, vorbehaltlich möglicher Verhandlungen zwischen dem Unternehmen und seinem Partner Equinor.“
— Standard Lithium, Zwischenabschluss zum 30. Juni 2026 (Form 6-K, Ex. 99.1, Note 9 Financial Instruments)
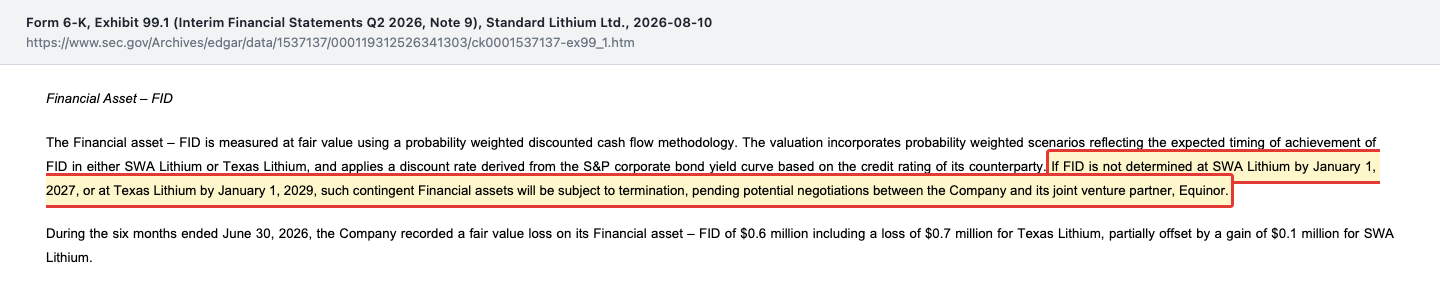
Am Stichtag dieser Analyse, dem 11. Oktober 2026, war der 1. Januar 2027 keine drei Monate entfernt. Verpasst Arkansas die Frist, steht die Zahlung zur Disposition — sie kann entfallen, es sei denn, Standard Lithium und Equinor verhandeln etwas anderes. In der Bilanz stand die Arkansas-Forderung Ende 2025 mit 31,4 Millionen Dollar. Die wandernde Ziellinie hat bei diesem Projekt also einen Preis mit Datum. Merke: Ein Zeitplan in einem Lagebericht ist eine Absicht. Bindend wird er erst mit der Unterschrift beider Partner und der Banken — und manchmal läuft daneben eine Uhr.
Unbequeme Wahrheit Nr. 2: Das Geld reicht zum Warten, nicht zum Bauen
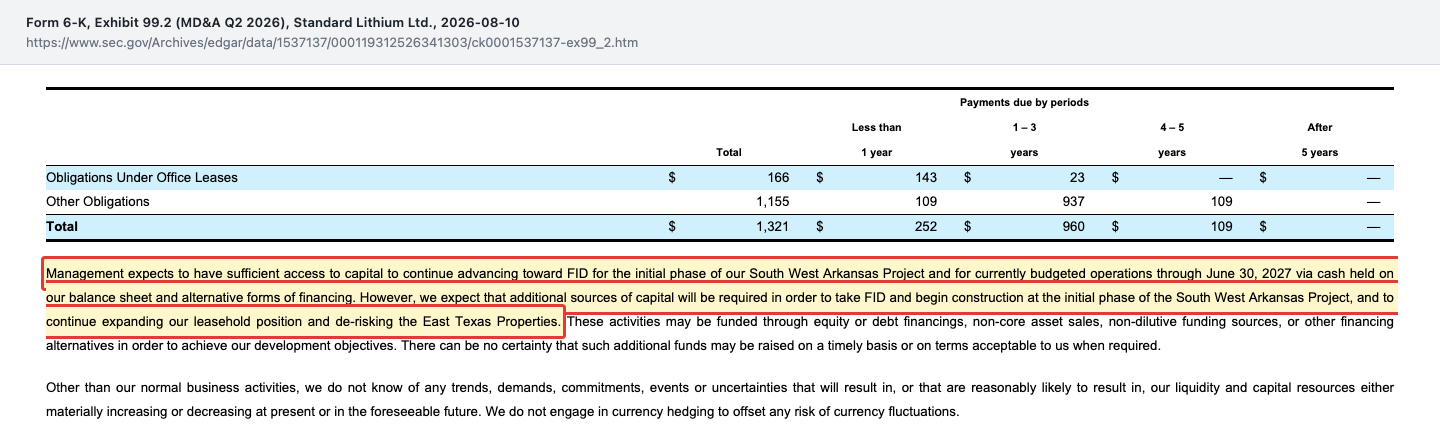
137 Millionen Dollar klingen nach viel. Wofür sie reichen, schreibt das Management selbst — und der zweite Satz ist der wichtigere:
„Management expects to have sufficient access to capital to continue advancing toward FID for the initial phase of our South West Arkansas Project and for currently budgeted operations through June 30, 2027 via cash held on our balance sheet and alternative forms of financing. However, we expect that additional sources of capital will be required in order to take FID and begin construction at the initial phase of the South West Arkansas Project, and to continue expanding our leasehold position and de-risking the East Texas Properties.“
Übersetzung: „Das Management geht davon aus, über ausreichenden Zugang zu Kapital zu verfügen, um die erste Ausbaustufe unseres South-West-Arkansas-Projekts weiter in Richtung Investitionsentscheidung voranzubringen und den derzeit budgetierten Betrieb bis zum 30. Juni 2027 zu finanzieren, mit der Kasse in unserer Bilanz und alternativen Finanzierungsformen. Wir erwarten jedoch, dass zusätzliche Kapitalquellen nötig sein werden, um die Investitionsentscheidung zu treffen und den Bau der ersten Ausbaustufe zu beginnen sowie unsere Pachtflächen weiter auszubauen und die Projekte in Osttexas weiter abzusichern.“
— Standard Lithium, Quartalsbericht zum 30. Juni 2026 (Form 6-K, Ex. 99.2, Liquidity and Capital Resources)
Wie groß die Lücke ist, lässt sich aus der Finanzierungsmitteilung vom 9. Dezember 2025 grob ablesen. Gesucht werden Projektkredite von bis zu 1,1 Milliarden Dollar, dazu kommt der Zuschuss über 225 Millionen Dollar. Und weiter:
„Remaining CAPEX is expected to be financed by Project Debt of up to $1.1 billion and pro rata equity contributions from Standard Lithium and Equinor.“
Übersetzung: „Die restlichen Investitionsausgaben sollen über Projektkredite von bis zu 1,1 Milliarden Dollar und anteilige Eigenkapitaleinlagen von Standard Lithium und Equinor finanziert werden.“
— Smackover Lithium, Finanzierungsmitteilung vom 9. Dezember 2025 (Form 6-K, Ex. 99.1)
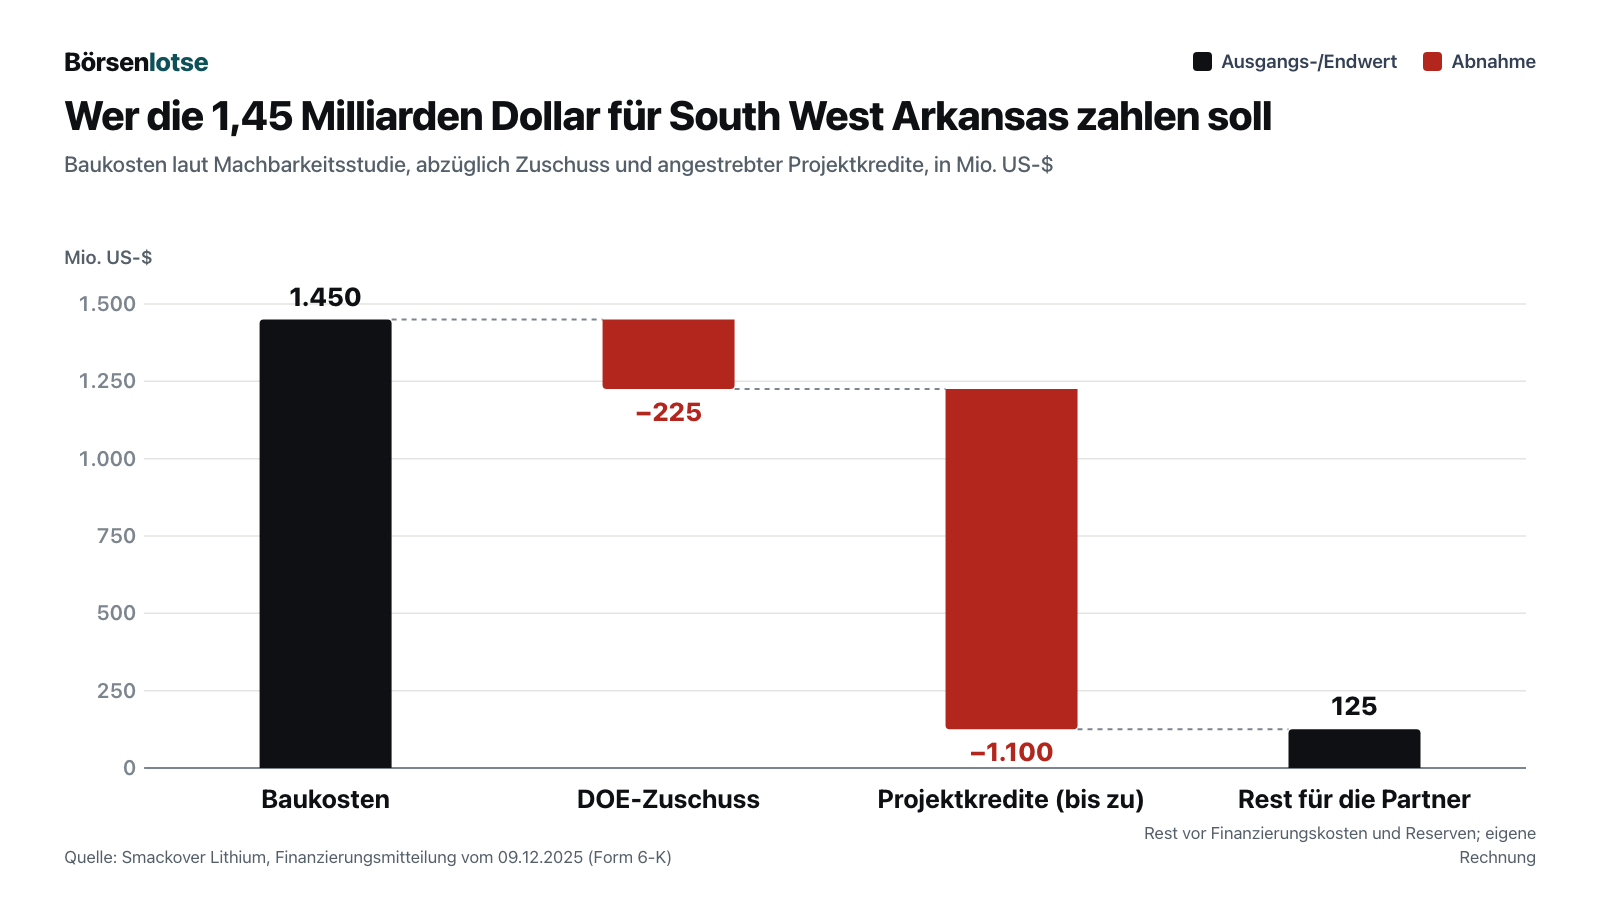
Rechnen wir grob, mit allen Vorbehalten: Von 125 Millionen Dollar entfielen 55 Prozent, also rund 69 Millionen Dollar, auf Standard Lithium. Das wäre aus der heutigen Kasse machbar — nur schrumpft sie bis dahin weiter: Im ersten Halbjahr 2026 sank sie trotz Aktienverkäufen um 15,1 Millionen Dollar. Und die 69 Millionen sind die Untergrenze. Laut derselben Mitteilung sollen die Kredite auch die Finanzierungskosten tragen, und Reserven für Kostenüberschreitungen sind „subject to negotiation with the lenders“, also noch offen. Und die Kredite sind keine Zusagen: „None of the expressions of interest received to date from the ECAs or the commercial banks are commitments to finance the SWA Project“ — keine der Interessensbekundungen ist eine Finanzierungszusage. Bis zur Entscheidung zahlt Standard Lithium außerdem weiter seinen Anteil an den Entwicklungskosten: 27,2 Millionen Dollar allein im ersten Halbjahr 2026.
Unbequeme Wahrheit Nr. 3: Jeder Meilenstein kostet dich ein Stück vom Kuchen
Verwässerung ist das, was passiert, wenn ein Kuchen in immer mehr Stücke geschnitten wird: Der Kuchen mag wachsen, dein Stück wird trotzdem kleiner. Standard Lithium hat seine Fortschritte überwiegend mit neuen Aktien bezahlt. Zum 30. Juni 2023 waren 172,8 Millionen Aktien ausgegeben, zum 10. August 2026 246,8 Millionen — 43 Prozent mehr. Den größten Sprung brachte die Kapitalerhöhung im Oktober 2025 mit 29,9 Millionen neuen Aktien zu 4,35 Dollar; dazu kamen allein 2025 weitere 18,1 Millionen Aktien aus den laufenden Verkäufen über die Börse.
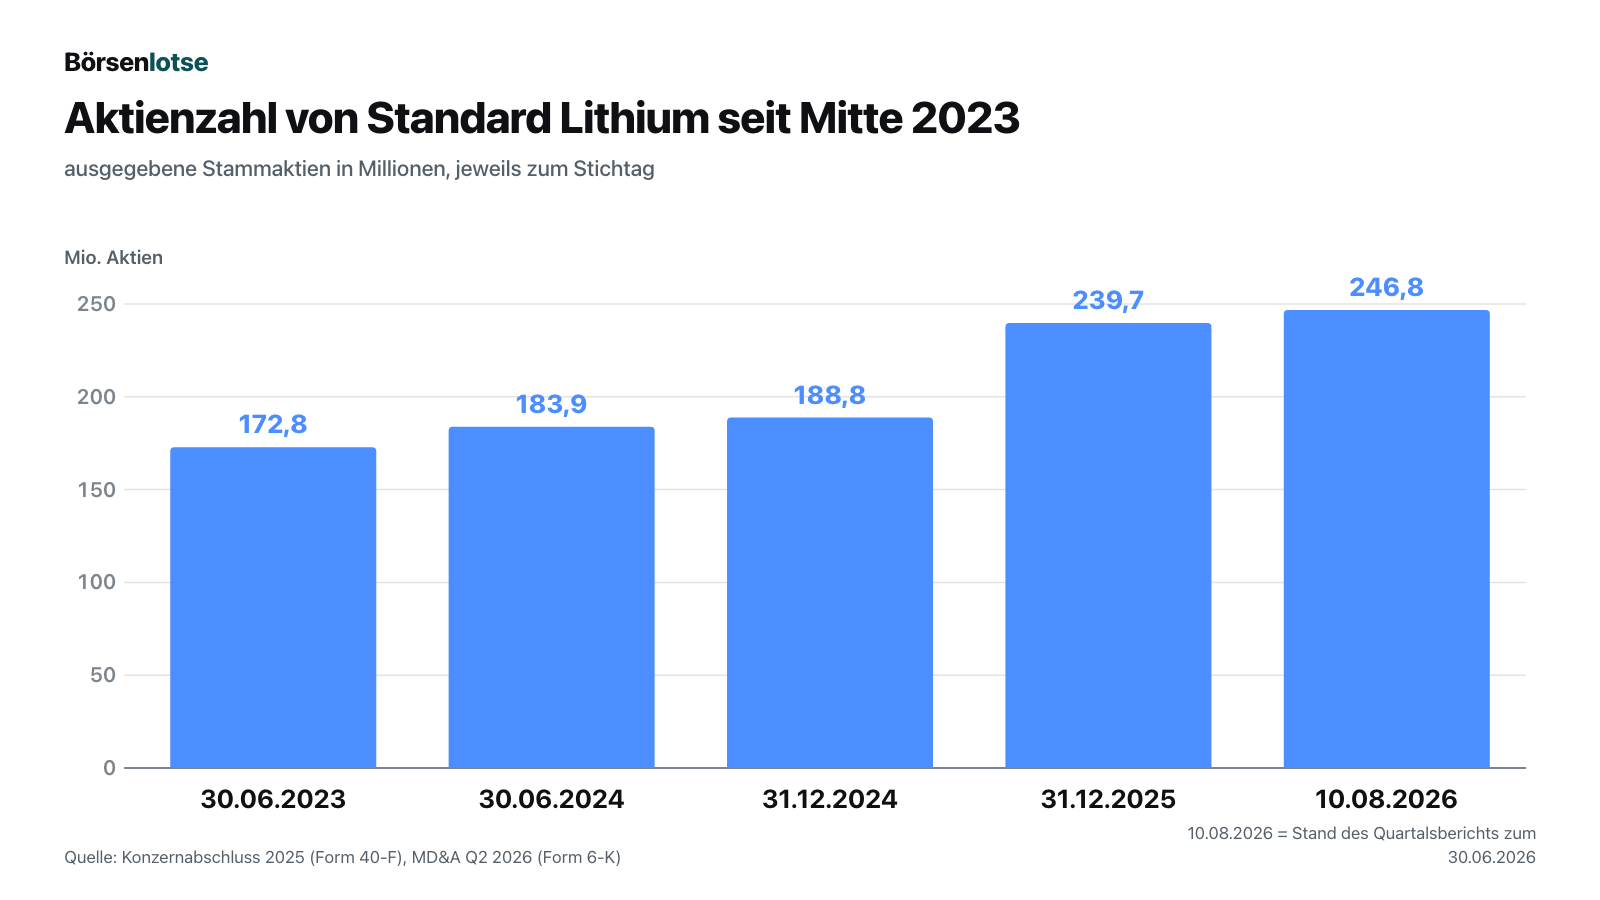
Und das ist nicht das Ende. Zum Stichtag des Quartalsberichts standen zusätzlich Bezugsrechte für Mitarbeiter und Direktoren aus:
„As of the date of this MD&A, there were 246,784,162 common shares issued and outstanding, and 12,161,679 Options, 2,154,683 DSUs and 2,425,248 RSUs outstanding.“
Übersetzung: „Zum Datum dieses Lageberichts waren 246.784.162 Stammaktien ausgegeben, dazu 12.161.679 Optionen, 2.154.683 aufgeschobene Aktienanrechte (DSUs) und 2.425.248 zugeteilte Aktienanrechte (RSUs).“
— Standard Lithium, Quartalsbericht zum 30. Juni 2026 (Form 6-K, Ex. 99.2, Outstanding Share Data)
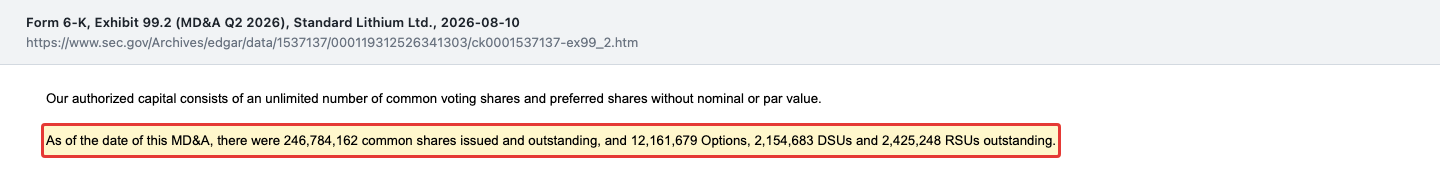
Zusammen sind das 16,7 Millionen mögliche neue Aktien, rund 6,8 Prozent zusätzlich. Dazu kommt ein neues Börsenverkaufsprogramm: Am 10. August 2026 meldete Standard Lithium ein weiteres Programm über bis zu 50 Millionen Dollar, das nach dem laufenden greift. Vom laufenden Programm waren am 7. August 2026 noch knapp 14 Millionen Dollar übrig. Beim Kurs vom 9. Oktober 2026 entsprächen rund 64 Millionen Dollar rechnerisch etwa 40 Millionen neuen Aktien, knapp einem Sechstel der heutigen Zahl (eigene Rechnung). Ob und wann das Unternehmen sie nutzt, ist offen. Im dritten Quartal 2026 verkaufte es bei fallendem Kurs nur 107.631 Aktien für knapp 0,3 Millionen Dollar. Merke: Je tiefer der Kurs, desto mehr Aktien kostet jeder Dollar, den das Unternehmen noch braucht.
Was die Aktie kostet
Beim Schlusskurs von 1,58 Dollar am 9. Oktober 2026 und 246,8 Millionen Aktien ist Standard Lithium rund 390 Millionen Dollar wert. Ein Kurs-Gewinn- oder Kurs-Umsatz-Verhältnis ergibt bei einem Unternehmen ohne Umsatz keinen Sinn. Bleibt die Substanz: Das Eigenkapital lag zum 30. Juni 2026 bei 369,2 Millionen Dollar, die Börse bewertet Standard Lithium also mit rund dem 1,06-Fachen des Buchwerts. Auf der Vermögensseite stehen vor allem 137,3 Millionen Dollar Kasse, 193,1 Millionen Dollar Buchwert der Beteiligung an Smackover Lithium und 51,7 Millionen Dollar erwartete Meilensteinzahlungen von Equinor; dem stehen nur 28,2 Millionen Dollar Verbindlichkeiten gegenüber.
Dass die Meilenstein-Forderung mit 51,7 Millionen Dollar unter den vertraglich zugesagten 70 Millionen steht, liegt an der Bewertung: Das Unternehmen gewichtet sie nach der Wahrscheinlichkeit der Entscheidungen und zinst sie ab. Die Zusage selbst steht im Jahresbericht:
„Standard Lithium is to receive $40 million in milestone payments associated with SWA Lithium and $30 million in milestone payments associated with Texas Lithium subject to FIDs being made by certain dates ("Financial asset – FID").“
Übersetzung: „Standard Lithium soll 40 Millionen Dollar an Meilensteinzahlungen im Zusammenhang mit SWA Lithium und 30 Millionen Dollar im Zusammenhang mit Texas Lithium erhalten, vorausgesetzt, die Investitionsentscheidungen fallen bis zu bestimmten Terminen (‚Finanzielle Forderung – FID‘).“
— Standard Lithium, Jahresbericht Form 40-F für 2025, Ex. 99.1 (Annual Information Form), Abschnitt zur Equinor-Transaktion
Fällt die Entscheidung für Arkansas vor dem 1. Januar 2027, kommen 40 Millionen Dollar in die Kasse — mehr als die Hälfte des rechnerischen Eigenanteils aus dem vorigen Kapitel. Über Aktienverkäufe müsste Standard Lithium für denselben Betrag beim Kurs vom 9. Oktober 2026 rund 25 Millionen neue Aktien ausgeben, gut ein Zehntel der heutigen Zahl (eigene Rechnung). Eine weitere Zahl liefert das Unternehmen selbst: Den Kapitalwert von South West Arkansas nach Steuern beziffert die Machbarkeitsstudie auf 1.275 Millionen Dollar, gerechnet auf 100 Prozent des Projekts, mit einem Lithiumpreis von 22.400 Dollar je Tonne und vor Finanzierungskosten. 55 Prozent davon wären rund 700 Millionen Dollar (eigene Rechnung). Dieser Wert gilt nur, wenn gebaut wird, die Kosten halten und der Lithiumpreis stimmt; er berücksichtigt weder Finanzierungskosten noch weitere neue Aktien und ist deshalb mit dem Börsenwert nicht vergleichbar. Das Franklin-Projekt in Texas lassen wir bewusst außen vor; seine Abschätzung vom September 2026 stützt sich teilweise auf nur vermutete Vorkommen und sieht eine erste Produktion Anfang der 2030er-Jahre.
Chancen und Risiken auf einen Blick
Was für Standard Lithium spricht:
- Fast alle Vorbedingungen für den Bau in Arkansas sind erfüllt: Zuschuss über 225 Millionen Dollar (Januar 2025), Umweltprüfung ohne weitere Auflagen (Mai 2026), Planungs- und Bauverträge mit Wood und S&B (Mai 2026).
- Abnehmer sind vertraglich gebunden: Trafigura und LG Energy Solution mit fest je 8.000 Tonnen im Jahr über zehn Jahre, mit einer Option über bis zu 4.000 Tonnen zusammen bis zu 20.000 Tonnen.
- Equinor ist Partner mit 45 Prozent; fällt die Investitionsentscheidung für Arkansas vor dem 1. Januar 2027, stehen Standard Lithium 40 Millionen Dollar Meilensteinzahlung zu.
- Die Bilanz ist schuldenfrei, die Kasse lag zum 30. Juni 2026 bei 137,3 Millionen Dollar und reicht laut Management für den Weg zur Entscheidung bis Mitte 2027.
Was gegen Standard Lithium spricht:
- Die Investitionsentscheidung, im März 2025 für Ende 2025 angekündigt, stand am 11. Oktober 2026 weiter aus; die erste Produktion rückte von 2028 auf 2029. Fällt sie nicht bis zum 1. Januar 2027, kann die Meilensteinzahlung von 40 Millionen Dollar entfallen, vorbehaltlich Verhandlungen mit Equinor.
- Für Entscheidung und Baubeginn braucht Standard Lithium laut eigenem Bericht zusätzliches Kapital; die Projektkredite sind noch keine Zusagen.
- Die Aktienzahl stieg seit Mitte 2023 um 43 Prozent, dazu kommen 16,7 Millionen Optionen und Aktienanrechte sowie ein neues Börsenverkaufsprogramm über bis zu 50 Millionen Dollar.
- Ohne Umsatz hängt alles an einem einzigen Projekt, an Equinor als Partner, dessen Zustimmung wesentliche Entscheidungen brauchen, und am Lithiumpreis, den die Machbarkeitsstudie mit 22.400 Dollar je Tonne ansetzt.
- Eine 2022 eingereichte Sammelklage von Aktionären wurde im September 2025 abgewiesen; die Berufung ist seit Mai 2026 vollständig vorgetragen und noch nicht entschieden.
Ein menschliches Fazit
Erinnerst du dich an die Stempelkarte? Bei Standard Lithium ist sie fast voll, und das ist echte Arbeit: Partner, Zuschuss, Genehmigung, Baufirmen, Abnehmer. Das verdient Respekt. Der Zielgradienten-Effekt macht aus dieser vollen Karte aber schnell einen Schluss, den die Berichte nicht tragen — dass der letzte Stempel nur noch Formsache sei. Der letzte Stempel ist bei Standard Lithium der teuerste: Er braucht Equinor als mitziehenden Partner, die Zusage der Banken und zusätzliches Kapital, das bei einem Kurs von 1,58 Dollar mehr Aktien kostet als bei 4,35 Dollar.
Die nächste Probe hat ein festes Datum: Bis zum 1. Januar 2027 muss die Entscheidung für Arkansas fallen, sonst steht die Zahlung von Equinor zur Disposition. Davor kommt der Quartalsbericht zum 30. September 2026, voraussichtlich im November: Wie viel Kasse ist übrig, was steht zum Termin der Investitionsentscheidung, und hat das Unternehmen das neue Verkaufsprogramm genutzt? Wer bei Standard Lithium die volle Stempelkarte sieht, sollte daneben das Datum legen, das 2025 im Jahresbericht stand — und das, das im Anhang von 2026 steht. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Standard Lithium — Quartalsbericht zum 30. Juni 2026, Lagebericht und Zwischenabschluss (Form 6-K, eingereicht am 10. August 2026; jüngster Periodenbericht) sowie die Ergebnismeldung vom selben Tag
- Jahresbericht Form 40-F für 2025 (eingereicht am 30. März 2026): Annual Information Form, Lagebericht, Konzernabschluss
- Jahresbericht Form 40-F für 2024, Lagebericht (eingereicht am 24. März 2025; damaliger Zeitplan)
- Smackover Lithium: Finanzierungsmitteilung (9. Dezember 2025), Abnahmevertrag Trafigura (9. März 2026), Abschluss der Umweltprüfung (14. Mai 2026), Abnahmevertrag LG Energy Solution (31. August 2026), Wirtschaftlichkeitsabschätzung Franklin (8. September 2026), Erweiterung des Trafigura-Vertrags (28. September 2026) (jeweils Form 6-K)
- Standard Lithium: neues Börsenverkaufsprogramm (10. August 2026), Rücktritt von Karen Narwold aus dem Board (11. September 2026), Verkaufsmeldung zum dritten Quartal 2026 (9. Oktober 2026) (jeweils Form 6-K)
- Schwellenmeldung Schedule 13G/A von Van Eck Associates (eingereicht am 14. August 2026; 6,5 Prozent zum 30. Juni 2026)
- Quelle: Fundamentaldaten & SEC-Berichte (40-F/6-K) (Schlusskurse 31. Dezember 2025 und 9. Oktober 2026)
Diese Analyse ist eine journalistische Einordnung auf Basis öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien können an Wert verlieren, bis hin zum Totalverlust. Alle Zahlen tragen den Stand ihrer Quelle; Kursangaben sind datierte Momentaufnahmen. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Unser Fazit auf einen Blick
- Projektreife positiv
- Zuschuss über 225 Millionen Dollar (Januar 2025), Machbarkeitsstudie (September 2025), Umweltprüfung ohne weitere Auflagen (Mai 2026) und Planungs- und Bauverträge mit Wood und S&B (Mai 2026) liegen vor.
- Absatz positiv
- Trafigura und LG Energy Solution haben je 8.000 Tonnen im Jahr über zehn Jahre fest abgenommen, zusammen 16.000 Tonnen; mit einer Option über bis zu 4.000 Tonnen sind es bis zu 20.000 Tonnen, mehr als die angestrebten 18.000.
- Zeitplan negativ
- Die Investitionsentscheidung war im März 2025 für Ende 2025 geplant und stand am 11. Oktober 2026 weiter aus; die erste Produktion rückte von 2028 auf 2029. Fällt sie nicht bis 1. Januar 2027, kann die Meilensteinzahlung von 40 Millionen Dollar entfallen.
- Kapitalbedarf negativ
- Die Kasse von 137,3 Millionen Dollar (30. Juni 2026) reicht laut Management bis Mitte 2027; für Entscheidung und Baubeginn wird zusätzliches Kapital nötig. Die Projektkredite von bis zu 1,1 Milliarden Dollar sind noch nicht zugesagt.
- Verwässerung negativ
- Die Aktienzahl stieg von Mitte 2023 bis August 2026 um 43 Prozent auf 246,8 Millionen; 16,7 Millionen Optionen und Aktienanrechte und ein neues Verkaufsprogramm über bis zu 50 Millionen Dollar stehen bereit.
- Bilanz neutral
- Keine Bank- oder Anleiheschulden, Eigenkapital 369,2 Millionen Dollar zum 30. Juni 2026. Ein großer Teil davon sind die Beteiligung an Smackover Lithium und die an die Investitionsentscheidung geknüpften Meilensteinzahlungen.
Standard Lithium hat für sein Lithiumprojekt in Arkansas fast alle Vorbedingungen erfüllt: Partner Equinor, 225 Millionen Dollar Zuschuss, Umweltprüfung, Bauverträge und Abnehmer. Die Investitionsentscheidung, einst für Ende 2025 geplant, stand im Oktober 2026 weiter aus, und für Entscheidung und Bau braucht das Unternehmen zusätzliches Kapital. Die Aktienzahl ist seit Mitte 2023 um 43 Prozent gewachsen. Beim Kurs von 1,58 Dollar (9. Oktober 2026) war Standard Lithium rund 390 Millionen Dollar wert. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb: Fast alles für den Bau in Arkansas ist unterschrieben, nur die Investitionsentscheidung nicht — und an ihr hängen Kredite, zusätzliches Kapital und 40 Millionen Dollar von Equinor. Nicht rot, weil kein Substanzrisiko belegt ist: keine Bank- oder Anleiheschulden, positives Eigenkapital, und die Kasse von 137,3 Millionen Dollar reicht laut Management bis Mitte 2027. Equinor gefährdet als Partner nicht den Bestand, wesentliche Projektentscheidungen brauchen aber seine Zustimmung. Nicht grün, weil ohne Umsatz alles an einer verschobenen, noch offenen Entscheidung hängt (erste Produktion 2028 → 2029).
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist die Foren-Hitliste von wallstreet-online (meistdiskutierte Werte deutscher Privatanleger), Stand 11. Oktober 2026. Ein Treffer unseres hauseigenen Aktien-Scanners liegt nicht vor: Das Unternehmen hat keinen Umsatz. Die Analyse nutzt das Bild der Stempelkarte (Zielgradienten-Effekt): Je mehr Meilensteine erfüllt sind, desto sicherer wirkt der letzte.
- Zur Beleglage: Standard Lithium ist ein kanadischer MJDS-Filer (Form 40-F/6-K) mit der SEC-Kennung 0001537137. Ausgewertet wurden Form 40-F für 2025 (30.03.2026) und 2024 (24.03.2025), der Quartalsbericht zum 30.06.2026 (Form 6-K vom 10.08.2026) mit der Ergebnismeldung vom selben Tag sowie alle Form-6-K-Meldungen und die Schedule-13G/A-Meldung bis zum 9. Oktober 2026. Der Quartalsbericht zum 30. September 2026 lag am 11. Oktober 2026 noch nicht vor.
- Eigene Berechnungen: Zuwachs der Aktienzahl (246.784.162 zu 172.752.197 = plus 43 Prozent), Anteil der Optionen und Aktienanrechte (16.741.610 zu 246.784.162 = rund 6,8 Prozent), rechnerischer Eigenanteil der Partner an South West Arkansas (1.450 minus 225 minus 1.100 = 125 Millionen Dollar, davon 55 Prozent rund 69 Millionen Dollar, vor Finanzierungskosten und Reserven), rechnerische Aktienzahl aus den Verkaufsprogrammen (knapp 14 plus 50 Millionen Dollar geteilt durch 1,58 Dollar = rund 40 Millionen Aktien), Gegenwert der Meilensteinzahlung in Aktien (40 Millionen Dollar geteilt durch 1,58 Dollar = rund 25 Millionen Aktien, rund 10 Prozent), Börsenwert (246.784.162 mal 1,58 Dollar = 389,9 Millionen Dollar), Kurs-Buchwert (389,9 zu 369,2 Millionen Dollar) und der 55-Prozent-Anteil am Kapitalwert von 1.275 Millionen Dollar (rund 700 Millionen Dollar).
- Kursangaben: Schlusskurse 4,47 Dollar am 31. Dezember 2025 und 1,58 Dollar am 9. Oktober 2026 an der NYSE American (Fundamentaldaten). Ausgabepreis der Kapitalerhöhung 4,35 Dollar (Oktober 2025) und Durchschnittspreise der Börsenverkäufe 3,59 Dollar (zweites Quartal 2026) und 2,78 Dollar (drittes Quartal 2026) laut Lagebericht bzw. Verkaufsmeldung.
- Verwechslungsgefahr: Das Kürzel SLI steht an der NYSE American und an der TSX Venture Exchange für dieselbe Aktie. Die Projektgesellschaften heißen SWA Lithium (Arkansas) und Texas Lithium; beide gehören zu Smackover Lithium.
Aktien-Wächter
Diese Analyse ist Stand 11. Oktober 2026. Was sich seitdem bei SLI geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Standard Lithium Ltd (SLI) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Standard Lithium will in Arkansas und Texas Lithium aus dem Salzwasser der Smackover-Formation gewinnen, mit einem Filterverfahren namens direkte Lithiumextraktion. Das wichtigste Projekt, South West Arkansas, soll 22.500 Tonnen Lithiumcarbonat im Jahr liefern, die erste Produktion ist für 2029 geplant. Umsatz erzielt das Unternehmen noch nicht.
Laut Quartalsbericht vom August 2026 wird die Entscheidung im Jahr 2026 erwartet, im März 2025 war noch „bis Ende 2025“ geplant. Am 11. Oktober 2026 war sie nicht gefallen. Vorher sollen die Projektkredite von bis zu 1,1 Milliarden Dollar stehen; wesentliche Entscheidungen im Gemeinschaftsunternehmen brauchen laut Jahresbericht die Zustimmung beider Partner.
Equinor hält seit Mai 2024 45 Prozent an den Projektgesellschaften in Arkansas und Texas, Standard Lithium 55 Prozent und die Betriebsführung. Equinor zahlte 30 Millionen Dollar und trug die ersten 60 Millionen Dollar Entwicklungskosten allein (40 Millionen in Arkansas, 20 in Texas). Fallen die Investitionsentscheidungen rechtzeitig, stehen Standard Lithium weitere 70 Millionen Dollar zu: 40 Millionen für Arkansas bei einer Entscheidung bis 1. Januar 2027, 30 Millionen für Texas bis 1. Januar 2029.
Die Zahl der Aktien stieg von 172,8 Millionen am 30. Juni 2023 auf 246,8 Millionen am 10. August 2026, ein Plus von 43 Prozent. Den größten Schritt brachte die Kapitalerhöhung zu 4,35 Dollar im Oktober 2025. Dazu kommen 16,7 Millionen Optionen und Aktienanrechte sowie ein neues Verkaufsprogramm über bis zu 50 Millionen Dollar.
Nein. Zum 30. Juni 2026 hatte Standard Lithium keine Bank- oder Anleiheschulden und 137,3 Millionen Dollar Kasse. Das ändert sich mit dem Bau: Das Gemeinschaftsunternehmen Smackover Lithium sucht Projektkredite von bis zu 1,1 Milliarden Dollar, die vor allem über Exportkreditagenturen laufen sollen und bisher nicht zugesagt sind.
Standard Lithium ist ein kanadischer Emittent und nutzt das vereinfachte US-kanadische Berichtsverfahren. Der Jahresbericht heißt dort Form 40-F, Quartalsberichte und Pressemitteilungen kommen als Form 6-K. Bilanziert wird nach IFRS in US-Dollar; das Geschäftsjahr entspricht seit 2025 dem Kalenderjahr.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.