Australian Mines: Scandium für KI-Rechenzentren — eine Kette aus lauter Wenns
Wenn KI-Rechenzentren Strom brauchen, wenn Brennstoffzellen dafür Scandium brauchen und wenn Flemington in New South Wales gebaut wird, dann verdient Australian Mines (ASX: AUZ) — so geht die Geschichte. Die Berichte zeigen eine Studie, keine Mine, einen Hinweis des Abschlussprüfers auf Zweifel an der Unternehmensfortführung und 57 Prozent mehr Aktien in 15 Monaten. Jedes einzelne Wenn klingt plausibel; bezahlt wird nur, wenn alle zugleich eintreten.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 14. Oktober 2026
- Schlusskurs
- 0,024 A$ -4,00 %
- Marktkapitalisierung
- 53,0 Mio. A$
- AAQS
- 0/10
Kursentwicklung seit 9. Oktober 2026: -7,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,012 A$ bis 0,038 A$ · Letzter Kurs: 0,024 A$ (Stand: 14. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen Denkfehler, den die Psychologen Amos Tversky und Daniel Kahneman berühmt gemacht haben: den Verknüpfungsfehler. Je mehr anschauliche Einzelheiten eine Geschichte hat, desto wahrscheinlicher kommt sie uns vor — obwohl jede zusätzliche Bedingung sie in Wahrheit unwahrscheinlicher macht. Eine Kette ist eben nur so stark wie ihre Glieder zusammen. Wer fünf Bedingungen braucht, von denen jede eine Chance von 70 Prozent hat, landet rechnerisch bei rund 17 Prozent (0,7 hoch fünf). Das ist ein Rechenbeispiel, keine Prognose — aber es zeigt, wie schnell aus lauter guten Gründen eine schwache Wette wird.
Australian Mines Limited erzählt eine solche Kette, und sie ist gut erzählt: Künstliche Intelligenz braucht Rechenzentren, Rechenzentren brauchen schnell Strom, Brennstoffzellen von Bloom Energy liefern ihn, diese Brennstoffzellen brauchen Scandium — und Australian Mines besitzt mit Flemington in New South Wales eine der hochgradigsten Scandium-Ressourcen, die nach Unternehmensangaben bekannt sind. Machen wir einen Deal: Wir nehmen jedes Glied einzeln in die Hand und lesen, was im Jahresabschluss 2026, in den Quartalsberichten und in den Meldungen bis zum 9. Oktober 2026 wirklich steht. Am Ende entscheidest du selbst.

Was Australian Mines eigentlich macht
Australian Mines ist ein Explorer: ein Unternehmen, das Rohstoffe sucht und Projekte bis zur Baureife entwickeln will, aber noch nichts fördert. Stell es dir vor wie einen Bauträger, der Grundstücke, Gutachten und Baupläne hat, aber noch kein Haus und keine Mieter. Der Jahresabschluss 2026 nennt fünf Baustellen:
- Flemington (New South Wales, 100 Prozent): Scandium, dazu Nickel und Kobalt. Die Ressource umfasst 6,30 Millionen Tonnen mit 446 Gramm Scandium je Tonne Gestein (ppm) bei 300 ppm Grenzgehalt, fast vollständig in den sichereren Klassen „Measured“ und „Indicated“. Flemington grenzt direkt an das Scandiumprojekt Syerston des Nachbarn Sunrise Energy Metals. Das ist heute das Herzstück.
- Boa Vista (Pará, Brasilien): ein Goldprojekt im Tapajós-Gebiet auf 9.201 Hektar, an dem Australian Mines seit Juli 2025 ein Erwerbsrecht hält — bis zu 80 Prozent, wenn Bedingungen erfüllt werden. Mehr dazu in der zweiten unbequemen Wahrheit.
- Sconi (Queensland): das frühere Flaggschiff, ein Nickel-Kobalt-Scandium-Projekt mit erteilten Bergbaulizenzen, das wegen schwacher Nickel- und Kobaltpreise ruht.
- Resende und Jequié (Brasilien): Ziele für Zinn, Tantal, Lithium und Seltene Erden in frühem Stadium.
- Wasserstoffspeicher: eine eigene Scandium-Magnesium-Metallhydrid-Technik, die vom Team eines nationalen Labors des US-Energieministeriums (National Laboratory of the Rockies) unabhängig getestet wird.
Einen Umsatz aus Bergbau hat Australian Mines nicht. Das Geld kommt aus neuen Aktien — im Geschäftsjahr 2026 aus drei Platzierungen über zusammen 9,5 Millionen australische Dollar vor Kosten.
Die Firmengeschichte für Anleger
-
2023
Neuer Chef mit Sconi-Bonus
Andrew Nesbitt wird im Oktober Vorstandschef; die Hälfte seiner 20 Millionen Darlehensaktien hängt an einer Bauentscheidung für Sconi.
-
2025
Boa Vista und neue Aktien
Im Juli Erwerbsrecht am Goldprojekt Boa Vista, danach Platzierungen über 6,5 Millionen A$; im Dezember wird die Bonusbedingung des Chefs von Sconi auf Boa Vista umgestellt.
-
2026
Konzeptstudie, Prüferhinweis, Zusammenlegung
Im April die Flemington-Studie, im September ein Jahresabschluss mit Prüferhinweis zur Fortführung, im Oktober der Beschluss zur Zusammenlegung 5:1.
Woher die Zahlen stammen: ASX statt SEC
Von Australian Mines gibt es keinen Geschäftsbericht (10-K) und keinen Quartalsbericht (10-Q) bei der US-Börsenaufsicht SEC; das Unternehmen ist dort nicht berichtspflichtig. Berichtet wird nach australischem Recht in australischen Dollar: ein geprüfter Jahresabschluss zum 30. Juni, ein Halbjahresbericht zum 31. Dezember und — für Explorer an der ASX Pflicht — ein Quartalsbericht mit Kassenausweis, dem sogenannten Appendix 5B. Ressourcen werden nach dem australischen Standard JORC gemeldet und von einer benannten Fachperson verantwortet.
Das Geschäftsjahr endet am 30. Juni: „Geschäftsjahr 2026“ heißt Juli 2025 bis Juni 2026. Ausgewertet haben wir den Jahresabschluss 2026 vom 21. September 2026, die vier Quartalsberichte des Geschäftsjahres und alle Meldungen bis zum 9. Oktober 2026. Der Quartalsbericht zum 30. September 2026 lag an diesem Tag noch nicht vor; laut Berichtskalender im Jahresabschluss ist er bis 31. Oktober 2026 fällig. Unter jeder Zahl steht deshalb „Quelle: Fundamentaldaten & Geschäfts- und Quartalsberichte des Unternehmens“.
Wie die Aktie auf unseren Tisch kam
Australian Mines ist kein Treffer unseres hauseigenen Aktien-Scanners und kann keiner sein: Der arbeitet mit Umsatz, Gewinn, Marge und Bilanzrelationen, und ein Explorer ohne Förderung fällt durch jeden dieser Filter. Auf die Rechercheliste kam der Wert über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger (Stand 10. Oktober 2026). Das ist ein Aufmerksamkeits-, kein Qualitätssignal.
Ein Hinweis für alle, die gerade Kurse vergleichen: Die Aktionäre haben am 7. Oktober 2026 eine Zusammenlegung im Verhältnis 5:1 beschlossen. Letzter Handelstag der alten Aktien ist laut Zeitplan der 15. Oktober 2026, ab dem 16. Oktober 2026 wird in zusammengelegten Aktien gehandelt. Aus fünf Aktien wird eine, der Kurs verfünffacht sich rechnerisch — am Wert deines Anteils ändert das nichts. Alle Kurse und Aktienzahlen in dieser Analyse stammen von vor der Zusammenlegung; der Schlusskurs von 0,026 australischen Dollar am 9. Oktober 2026 entspricht danach rechnerisch 0,13. Die laufenden Kennzahlen findest du auf unserer Aktienseite zu Australian Mines.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt. Für Flemington hat das Beratungshaus SRK Consulting im April 2026 eine Konzeptstudie (Scoping Study) vorgelegt — eine erste Grobrechnung, ob sich ein Bergwerk lohnen könnte. Ihre Kernzahlen laut Jahresabschluss: 60 Tonnen Scandiumoxid im Jahr über 28 Jahre, eine Ausbeute von 90,8 Prozent, Baukosten von rund 125 Millionen US-Dollar (Genauigkeit plus/minus 35 Prozent), Betriebskosten (C1) von 561 US-Dollar und eine Gewinnschwelle von 815 US-Dollar je Kilogramm. Beim Planpreis von 1.500 US-Dollar je Kilogramm ergibt die Studie einen Kapitalwert nach Steuern von rund 270 Millionen US-Dollar bei 8 Prozent Abzinsung und eine interne Rendite von 32 Prozent. Die Vorstudie (Pre-Feasibility Study, PFS) läuft; laut Meldung vom 23. September 2026 soll sie Mitte des ersten Quartals 2027 fertig sein.
Auch in Brasilien wird gebohrt, und nicht schlecht: Das beste eigene Bohrloch auf Boa Vista, VGADD0010, traf 142,6 Meter mit 1,37 Gramm Gold je Tonne ab 161 Metern Tiefe, VGADD0002 kam auf 120 Meter mit 1,34 Gramm. Das sind breite, durchgehende Abschnitte; der Jahresabschluss weist selbst darauf hin, dass daraus allein noch keine Wirtschaftlichkeit folgt. Und der Kapitalmarkt hat mitgezogen: Im Mai 2026 zeichnete der Fondsanbieter Tribeca Investment Partners 2,7 Millionen australische Dollar einer Platzierung zu 0,028 — laut Meldung 16 Prozent über dem Durchschnittskurs der vorangegangenen 30 Tage.
Jetzt die zweite Hälfte des Bildes: das Geld. Die Grafik zeigt den Kassenbestand am Ende jedes Quartals des Geschäftsjahres 2026.
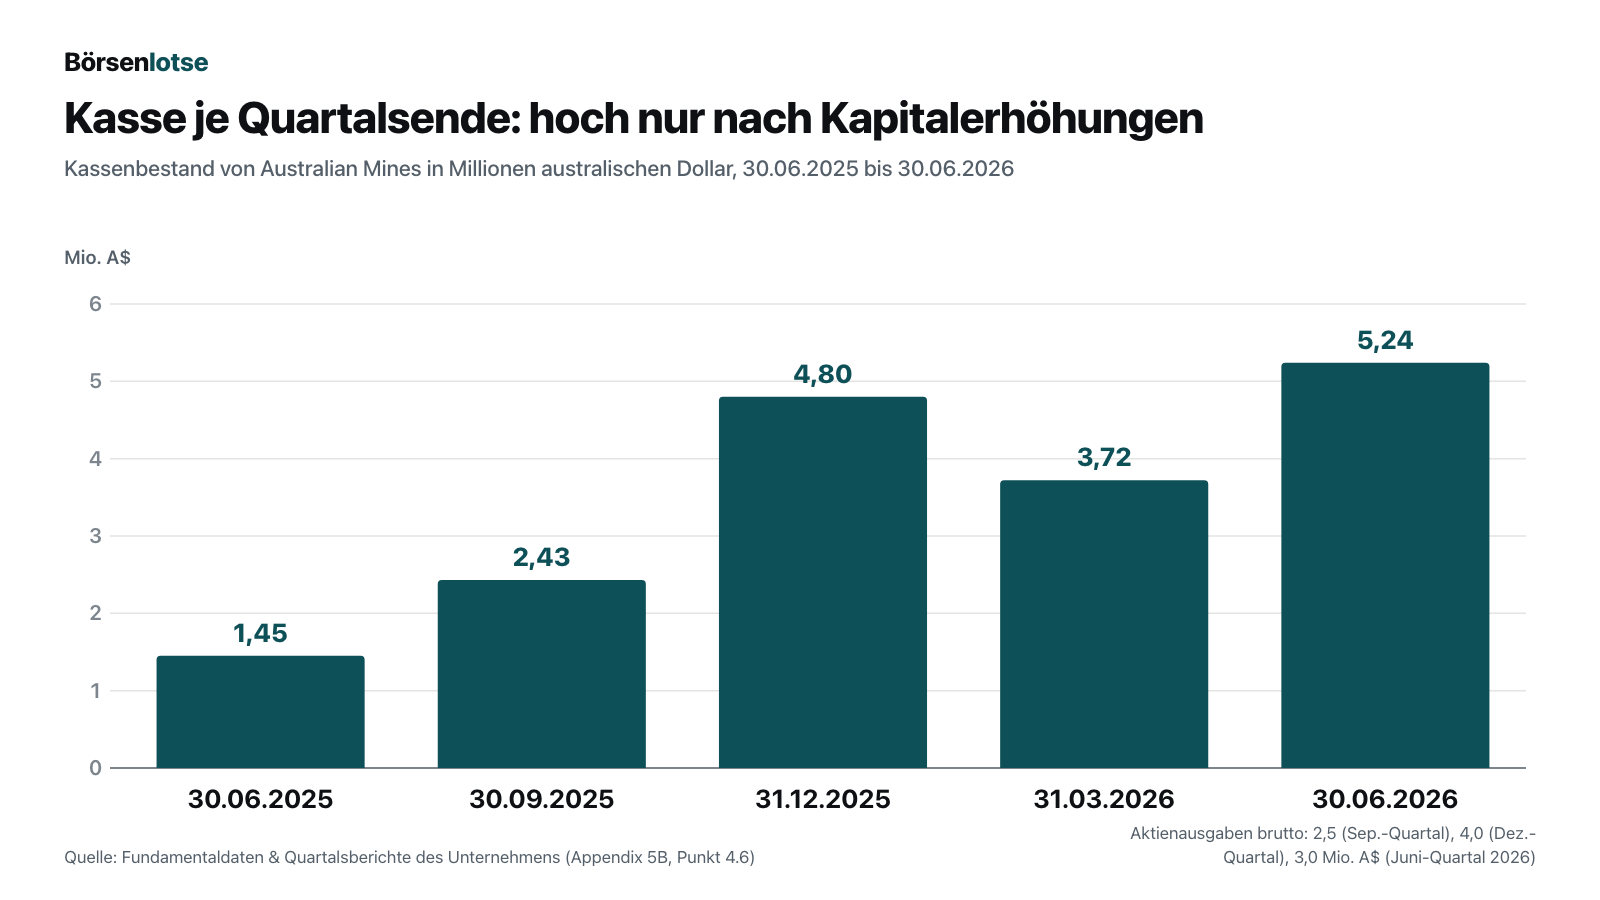
Das Muster ist eindeutig: Die Kasse wächst nur, wenn neue Aktien verkauft werden. Im Geschäftsjahr 2026 flossen laut Kapitalflussrechnung 1,43 Millionen australische Dollar in den laufenden Betrieb und 3,55 Millionen in die Exploration; hereingekommen sind 9,5 Millionen aus Aktienausgaben, abzüglich 0,70 Millionen Kosten. Der Verlust stieg von 1,88 Millionen (Geschäftsjahr 2025) auf 7,11 Millionen — davon allerdings 5,02 Millionen Abschreibungen ohne Geldabfluss, auf die wir gleich zurückkommen. Ohne Umsatz bleibt einem Explorer kaum ein anderer Weg. Es heißt aber: Jedes Glied der Kette wird mit neuen Aktien bezahlt.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt kommen die Stellen, die man in einer Präsentation nicht auf der Titelseite findet. Alle stammen aus den eigenen Dokumenten des Unternehmens.
Unbequeme Wahrheit Nr. 1: Eine einzige Mine wäre so groß wie der heutige Weltmarkt
Scandium ist kein Massenrohstoff wie Kupfer, sondern ein Gewürz der Industrie: Es macht Aluminium fester und Brennstoffzellen haltbarer. Genau dort setzt die Geschichte an. Der Jahresabschluss beschreibt, wie Bloom Energy seine Brennstoffzellen in großem Stil an Rechenzentren liefert — Oracle will bis zu 2,8 Gigawatt beziehen — und folgert: Diese Zellen nutzen scandiumstabilisiertes Zirkonoxid, also könnte ihr Ausbau den Bedarf an Scandium deutlich erhöhen. Das ist das erste Glied der Kette. Das zweite steht ein paar Absätze weiter, und es ist ernüchternd:
„Sunrise itself estimates current global scandium oxide demand at approximately 50-60 tpa and forecasts demand increasing to approximately 300 tpa by 2030 and 600 tpa by 2035, compared with Syerston's initial planned production capacity of approximately 60 tpa.“
Übersetzung: „Sunrise selbst schätzt die heutige weltweite Nachfrage nach Scandiumoxid auf etwa 50 bis 60 Tonnen im Jahr und erwartet einen Anstieg auf etwa 300 Tonnen bis 2030 und 600 Tonnen bis 2035 — verglichen mit der anfänglich geplanten Produktionskapazität von Syerston von etwa 60 Tonnen im Jahr.“
— Australian Mines Ltd, Jahresabschluss 2026, Directors’ Report, Abschnitt 6 (Operating and Financial Review)
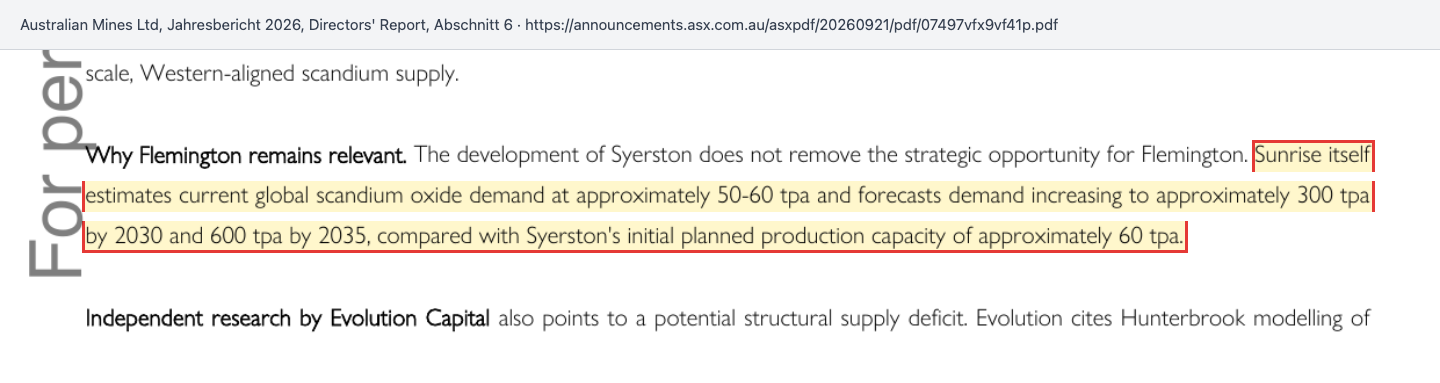
Lies das zweimal. Der Nachbar Syerston, direkt an Flemington angrenzend, plant 60 Tonnen im Jahr — und hat am 7. August 2026 eine an Bedingungen geknüpfte Kreditzusage über 400 Millionen US-Dollar vom Office of Strategic Capital des US-Department of War erhalten. Flemington plant im Basisfall ebenfalls 60 Tonnen; die Vorstudie prüft laut Meldung vom 25. August 2026 sogar bis zu 180 Tonnen. Zwei Minen nebeneinander, jede so groß wie der heutige Weltmarkt. Damit sich das rechnet, muss die Nachfrage sich nicht verdoppeln, sondern vervielfachen, wie es Sunrise erwartet — eine Prognose eines Wettbewerbers, keine von Australian Mines, wie der Jahresabschluss selbst betont.
Und der Preis? Der lässt sich schwer prüfen. Der Jahresabschluss schreibt selbst: „The scandium market remains relatively small and opaque, with limited transparent price discovery“ — der Scandiummarkt bleibe klein und undurchsichtig, mit wenig transparenter Preisbildung. Die Grafik zeigt, welche Preise die Studie unterstellt.
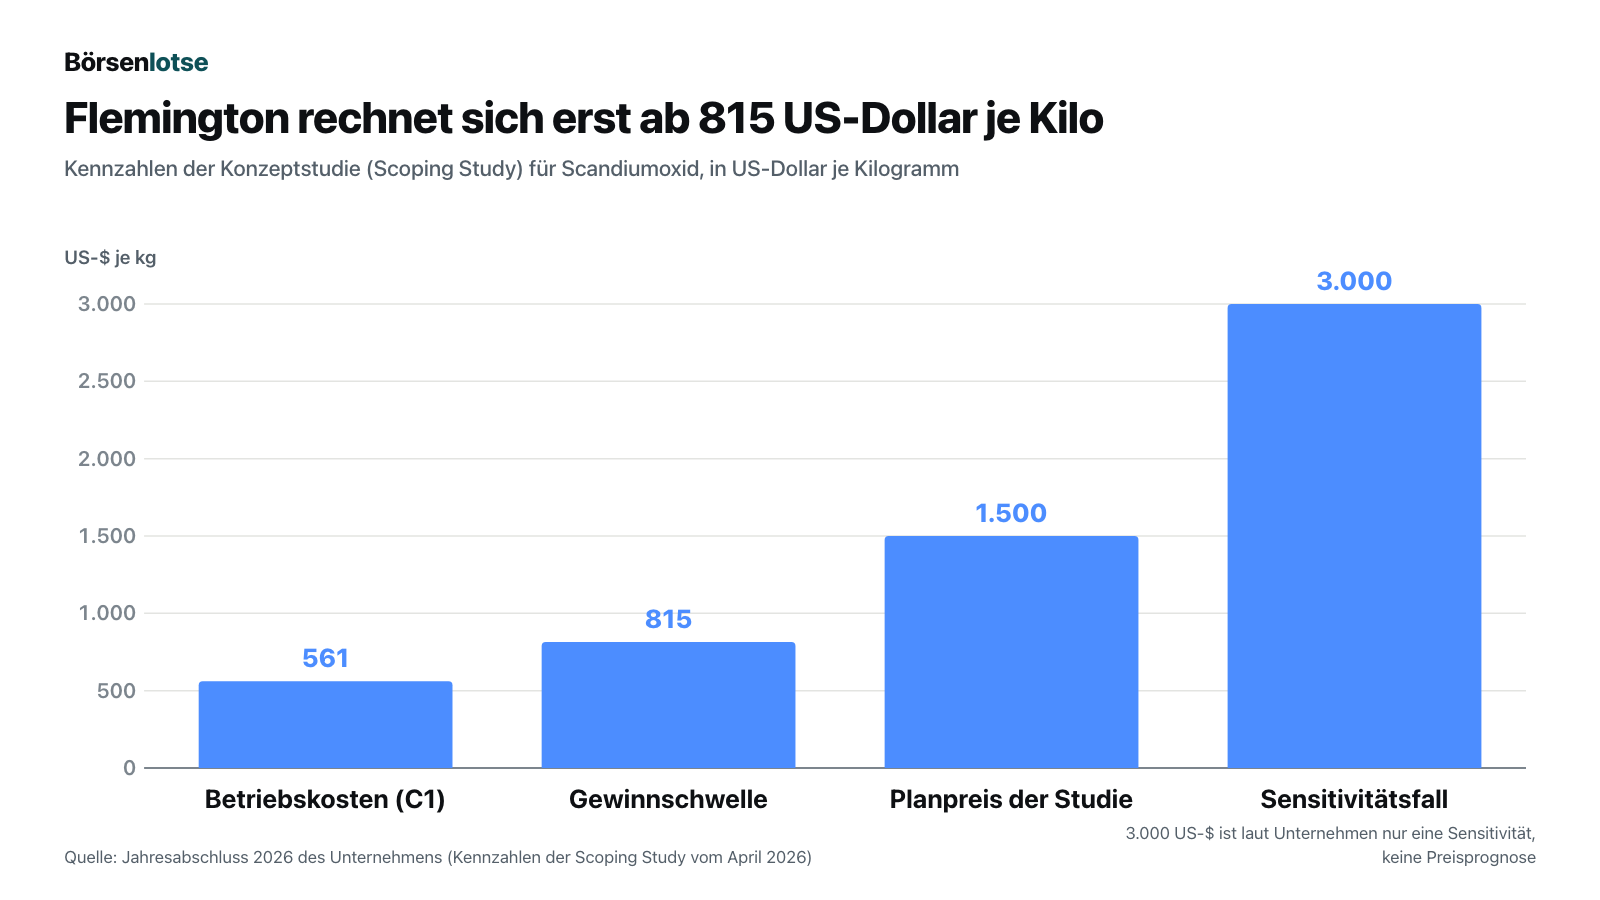
Fair ist: Die Gewinnschwelle liegt gut unter dem Planpreis, das spricht für die Lagerstätte. Unbequem ist: Für einen Markt, der zwischen zwei neuen Minen aufgeteilt werden müsste, gibt es kaum transparente Preisbildung, an der man die 1.500 US-Dollar prüfen könnte. Das Unternehmen behandelt Marktentwicklung, Produktqualifizierung und Abnahmeverträge deshalb ausdrücklich als Teil der Vorstudie. Einen Abnahmevertrag für Flemington nennt der Jahresabschluss nicht; die Abnahme ist dort ausdrücklich noch ein Arbeitsfeld der Vorstudie. Wie ein anderes Scandium-Projekt mit ähnlicher Abhängigkeit vom Scandiumpreis aussieht, haben wir in der Analyse zu NioCorp durchgerechnet.
Unbequeme Wahrheit Nr. 2: Boa Vista gehört Australian Mines noch nicht
Das zweite große Projekt ist ein Goldprojekt in Brasilien — mit einem Haken, der in vielen Meldungen erst im Anhang steht. Australian Mines hat im Juli 2025 ein Earn-in vereinbart: ein Erwerbsrecht, bei dem man sich einen Anteil durch Arbeit und Ausgaben verdient, wie ein Mieter, der mit jeder Renovierung ein Stück Eigentum erwirbt — aber nur, wenn am Ende alle Bedingungen erfüllt sind. Partner sind Cabral Resources, eine Tochter von GoldMining Inc., und Majestic D&M Holdings. Für die ersten 51 Prozent nennt die Meldung vom 4. Juli 2025 neben 4,5 Millionen australischen Dollar Ausgaben, 6.000 Bohrmetern und dreimal 250.000 kanadischen Dollar als vierte Bedingung:
„announcing a JORC-compliant Mineral Resource of ≥500,000 ounces, including at least 250,000 ounces in the Measured + Indicated categories.“
Übersetzung: „die Bekanntgabe einer JORC-konformen Mineralressource von mindestens 500.000 Unzen, davon mindestens 250.000 Unzen in den Kategorien Measured und Indicated.“
— Australian Mines Ltd, ASX-Meldung vom 4. Juli 2025 zum Boa-Vista-Earn-in, Stage 1 – First Option, Bedingung iv

Was gibt es bisher? Eine einzige Schätzung für das Kernvorkommen VG1, und die ist alt: 8,47 Millionen Tonnen mit 1,23 Gramm je Tonne, rund 336.000 Unzen bei 0,5 Gramm Grenzgehalt, aus einem kanadischen Gutachten vom 22. November 2013. Die ASX nennt so etwas eine „ausländische Schätzung“; sie ist nicht nach JORC erstellt, und der Jahresabschluss schreibt selbst, es sei ungewiss, ob sie sich je in eine JORC-Ressource überführen lässt. Selbst wenn man den Grenzgehalt auf 0,1 Gramm senkt, zeigt die Tabelle rund 399.000 Unzen. Die Schwelle von 500.000 Unzen liegt also über allem, was bisher geschätzt wurde. Ganz eindeutig ist der Vertragstext allerdings nicht: Direkt nach Bedingung iv heißt es, nach Erfüllung der Bedingungen i bis iii könne Australian Mines die 51 Prozent gegen Ausgabe von Aktien im Wert von 1 Million australische Dollar erwerben. Ob die Ressourcenschwelle damit zwingend ist, lässt die Meldung offen; der Jahresabschluss knüpft jedenfalls den Vorstandsbonus an genau diese Schwelle innerhalb der ersten Stufe. Gelingt die erste Stufe nicht, ist der Ausstiegsanteil laut Meldung null — das bis dahin ausgegebene Geld wäre dann in einem Projekt versenkt, das Australian Mines nicht gehört. Die Bohrergebnisse sind ermutigend, und das nächste Programm soll 6.000 bis rund 10.000 Meter umfassen. Aber zwischen ermutigend und 500.000 Unzen nach JORC liegt ein Glied der Kette, das noch niemand gesehen hat.
Unbequeme Wahrheit Nr. 3: Der Prüfer warnt, und die Aktienzahl wächst schneller als jedes Projekt
Der Abschlussprüfer BDO hat das Testat für das Geschäftsjahr 2026 nicht eingeschränkt, aber einen Absatz vorangestellt, den man kennen sollte:
„We draw attention to Note 2(b) in the financial report which describes the events and/or conditions which give rise to the existence of a material uncertainty that may cast significant doubt about the group’s ability to continue as a going concern and therefore the group may be unable to realise its assets and discharge its liabilities in the normal course of business.“
Übersetzung: „Wir verweisen auf Anhangangabe 2(b) im Abschluss, die Ereignisse und/oder Umstände beschreibt, aus denen sich eine wesentliche Unsicherheit ergibt, die erhebliche Zweifel an der Fähigkeit des Konzerns zur Fortführung der Unternehmenstätigkeit aufwerfen kann; der Konzern ist daher möglicherweise nicht in der Lage, im gewöhnlichen Geschäftsverlauf seine Vermögenswerte zu realisieren und seine Schulden zu begleichen.“
— BDO Audit Pty Ltd, Bestätigungsvermerk im Jahresabschluss 2026 von Australian Mines, Abschnitt Material uncertainty related to going concern

Einordnen lässt sich der Hinweis so: Bei Explorern ohne Umsatz kommt er häufig vor. Zum 30. Juni 2026 lagen 5,24 Millionen australische Dollar in der Kasse, Schulden gibt es keine, das Umlaufvermögen übertraf die kurzfristigen Verbindlichkeiten um 4,92 Millionen. Der Kassenausweis rechnet mit 5,19 Quartalen Reichweite — allerdings im Tempo des Juni-Quartals, in dem für Betrieb und Exploration 1,01 Millionen abflossen. Dem stehen Pflichtausgaben gegenüber: Allein um die Explorationslizenzen zu halten, sieht Anhangangabe 16 für die nächsten zwölf Monate Mindestausgaben von 4,96 Millionen australischen Dollar vor (die Behörden können sie ändern oder Ausnahmen gewähren), dazu kommen die geplanten 6.000 bis 10.000 Bohrmeter in Brasilien und die Vorstudie für Flemington. Im Tempo der Pläne reicht die Kasse also deutlich kürzer als im Tempo der Vergangenheit.
Woher das fehlende Geld kommt, zeigt die Aktienzahl. Verwässerung heißt: Dein Stück vom Kuchen wird kleiner, weil mehr Leute am selben Kuchen mitessen. Am 30. Juni 2025 gab es 1.398.512.124 Aktien, am 30. Juni 2026 waren es 2.158.606.705, und laut Mitteilung zur Zusammenlegung vom 7. Oktober 2026 sind es 2.201.337.854 — ein Plus von 57 Prozent in rund 15 Monaten. Dazu standen vor der Zusammenlegung 594,8 Millionen Optionen aus: 264,7 Millionen zu 0,022 australischen Dollar (Verfall 2. Februar 2027), 305,1 Millionen zu 0,032 (Verfall 6. Mai 2027) und 25 Millionen zu 0,03 (Verfall 30. Juli 2029). Würden alle gezogen, wären es rund 2,8 Milliarden Aktien. Die günstigste Serie lag beim Schlusskurs von 0,026 am 9. Oktober 2026 im Geld; 42,7 Millionen dieser Optionen wurden zwischen dem 17. August und dem 11. September 2026 bereits ausgeübt.
Dass die Zusammenlegung 5:1 nicht unumstritten war, zeigt die Abstimmung: Nach dem Ergebnisprotokoll vom 7. Oktober 2026 stimmten 23,44 Prozent der abgegebenen Stimmen dagegen. Für die Ratsmitglieder brachte dieselbe Versammlung ein neues Vergütungsmodell, dazu gleich mehr.
Unbequeme Wahrheit Nr. 4: Das alte Flaggschiff schmilzt — und mit ihm verschob sich das Bonusziel des Chefs
Sconi, das Nickel-Kobalt-Scandium-Projekt in Queensland, war bis vor Kurzem das Vorzeigeprojekt — noch der Vorstandsbonus von 2023 hing an einer Bauentscheidung dafür. Im Jahresabschluss 2026 ist davon vor allem eine Abschreibung übrig. Die Bergbaulizenz ML 10324 lief am 28. Februar 2026 aus, ihr Buchwert von 2,19 Millionen australischen Dollar wurde ausgebucht. Dazu kamen volle Abschreibungen auf die Projekte Broken Hill (1,57 Millionen) und Jequié (1,23 Millionen), für die es laut Anhangangabe 11 keine genehmigten Arbeitsprogramme gibt. Zusammen mit der Ausbuchung einer Flemington-Lizenz (0,02 Millionen) sind das 5,02 Millionen ohne Geldabfluss — gut 70 Prozent des Jahresverlusts. Für Sconi bleibt zudem eine Verpflichtung im Hintergrund: 6,75 Millionen australische Dollar Entschädigung an Grundbesitzer, fällig binnen 90 Tagen nach dem Finanzierungsabschluss für das Projekt (Anhangangabe 16).
Der Anhang beschreibt auch, wie sich der Bonus des Vorstandschefs Andrew Nesbitt entwickelte. Er erhielt 2023 im Rahmen eines Darlehensaktienplans 20 Millionen Aktien, finanziert über ein zinsloses Darlehen der Gesellschaft; die Hälfte sollte nur zuteilungsreif werden, wenn über den Bau von Sconi entschieden wird. Der Anhang beschreibt, wie es weiterging:
„On 3 December 2025 the Board exercised its discretion under the Loan Share Plan Rules to vary the vesting conditions attaching to the Tranche 2 shares, having determined that the Sconi condition would not be capable of satisfaction within the performance period through no fault of the Chief Executive Officer.“
Übersetzung: „Am 3. Dezember 2025 hat der Verwaltungsrat sein Ermessen nach den Regeln des Darlehensaktienplans ausgeübt und die Zuteilungsbedingungen der Aktien der Tranche 2 geändert, nachdem er festgestellt hatte, dass die Sconi-Bedingung innerhalb des Leistungszeitraums ohne Verschulden des Vorstandschefs nicht erfüllbar sein würde.“
— Australian Mines Ltd, Jahresabschluss 2026, Anhangangabe 12 (Share-based payments)
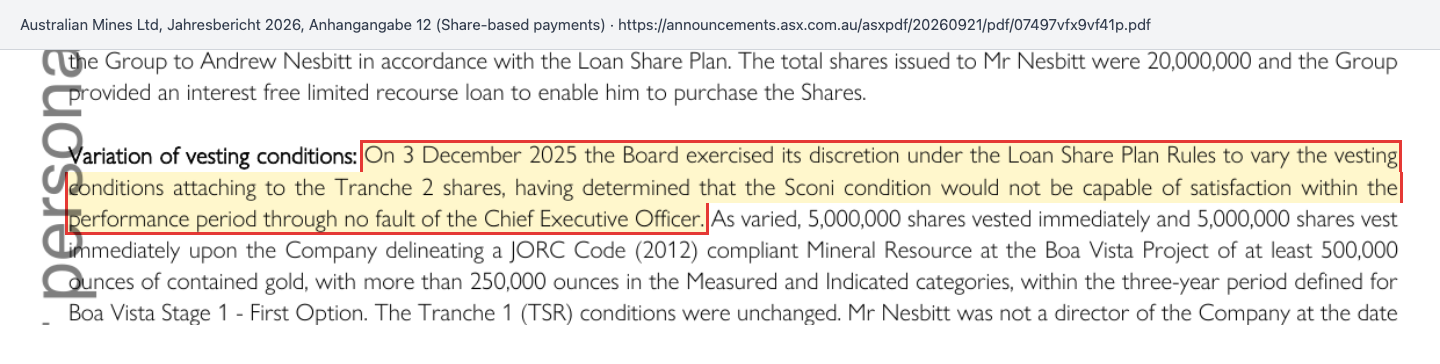
Die Folge laut demselben Anhang: 5 Millionen Aktien wurden sofort zuteilungsreif, die übrigen 5 Millionen hängen jetzt an einer JORC-Ressource von mindestens 500.000 Unzen auf Boa Vista — derselben Schwelle wie im Earn-in. Formal ist das sauber gelaufen: Der Verwaltungsrat hat ein Ermessen nach den Planregeln, die Änderung wurde am 3. Dezember 2025 gemeldet. Für dich als Aktionär bleibt festzuhalten: Als die Sconi-Bedingung unerreichbar wurde, wurde das Ziel des Chefs verschoben, nicht gestrichen. Am 7. Oktober 2026 billigten die Aktionäre zudem, dass die 95,6 Millionen Aktien aus dem Darlehensaktienplan verfallen und gestrichen werden, und, damit als Paket verknüpft, neue Leistungsrechte und Optionen für Verwaltungsrat und Vorstand; laut Einladung sind diese ausdrücklich kein Ersatz und keine Gegenleistung für die gestrichenen Aktien. Die Leistungsrechte werden teils bei einem 20-Tage-Durchschnittskurs von 0,15 beziehungsweise 0,30 australischen Dollar (nach der Zusammenlegung) zuteilungsreif, teils erst bei einer JORC-Goldressource von 0,5 beziehungsweise 1,0 Millionen Unzen, jeweils bis zum 30. Juli 2031; die neuen Optionen haben einen Ausübungspreis von 0,15 australischen Dollar.
Bewertung: Was die Börse für die Kette aus Wenns zahlt
Bei 2.201.337.854 Aktien (7. Oktober 2026) und einem Schlusskurs von 0,026 australischen Dollar am 9. Oktober 2026 kostet Australian Mines an der Börse rund 57,2 Millionen australische Dollar. Zieht man die Kasse vom 30. Juni 2026 ab (5,24 Millionen, Kredite gibt es keine), bleiben rund 52 Millionen für alle Projekte zusammen. Ein Kurs-Gewinn- oder Kurs-Umsatz-Verhältnis ist sinnlos: Es gibt weder Gewinn noch Umsatz.
Zwei Vergleichsgrößen helfen. Die Bilanz führt ein Eigenkapital von 47,95 Millionen australischen Dollar, fast alles Explorationsvermögen (42,87 Millionen); die Börse zahlt also rund das 1,2-Fache des Buchwerts. Und die Studie nennt einen Kapitalwert für Flemington von rund 270 Millionen US-Dollar — ein Vielfaches des Börsenwerts. Das klingt nach einem Schnäppchen, ist aber genau der Verknüpfungsfehler vom Anfang: Dieser Kapitalwert setzt voraus, dass rund 125 Millionen US-Dollar Baukosten finanziert werden — mehr als das Doppelte des gesamten Börsenwerts —, dass der Scandiumpreis bei 1.500 US-Dollar liegt und dass jemand die Tonnen abnimmt. Die Studie selbst nennt sich zu ungenau, um daraus Erzreserven oder einen Wirtschaftlichkeitsnachweis abzuleiten. Wie stark die Börse jede Meldung bewertet, zeigt der Tag der Studie: Am 28. April 2026 stieg der Schlusskurs von 0,0185 auf 0,026 australische Dollar, bei rund 62 Millionen gehandelten Aktien.
Die Spanne der Schlusskurse in den zwölf Monaten bis zum 9. Oktober 2026 reichte von 0,012 australischen Dollar (18. November 2025) bis 0,038 (12. bis 14. August 2026). Wer zukauft, ist öffentlich: Der in Singapur ansässige Aktionär Flynn Huang kaufte am 23. September 2026 30,1 Millionen Aktien für 917.837 australische Dollar zu (gemeldet am 24. September 2026) und hält damit 6,17 Prozent. Kursziele nennen wir bewusst nicht. Wie ein australischer Rohstoffentwickler aussieht, der schon eine Investitionsentscheidung und eine Finanzierung hinter sich hat, zeigt unsere Analyse zu Vulcan Energy.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Hochgradige, gut erkundete Scandium-Ressource. 6,30 Millionen Tonnen mit 446 ppm, fast vollständig in den Klassen Measured und Indicated, Gewinnschwelle laut Studie bei 815 US-Dollar je Kilogramm.
- Rückenwind für Scandium. Brennstoffzellen für Rechenzentren und die US-Kreditzusage für den Nachbarn Syerston zeigen, dass westliches Scandium politisch gewollt ist.
- Breite Goldtreffer in Brasilien. Bis zu 142,6 Meter mit 1,37 Gramm je Tonne auf Boa Vista, ein größeres Bohrprogramm ist geplant.
- Bilanz ohne Kredite. 5,24 Millionen australische Dollar Kasse zum 30. Juni 2026, dazu 0,94 Millionen aus Optionsausübungen danach; ein Fondsinvestor zeichnete im Mai 2026 über dem Durchschnittskurs.
Was dagegen spricht:
- Winziger, undurchsichtiger Markt. Der heutige Weltbedarf von 50 bis 60 Tonnen entspricht einer einzigen geplanten Mine; kaum transparente Preise, kein Abnahmevertrag.
- Boa Vista ist noch nicht eigen. Die Earn-in-Meldung nennt unter anderem eine JORC-Ressource von 500.000 Unzen als Bedingung; die alte Schätzung nennt rund 336.000.
- Prüferhinweis und hohe Pflichtausgaben. Wesentliche Unsicherheit zur Fortführung, 4,96 Millionen Mindestausgaben in zwölf Monaten gegen 5,24 Millionen Kasse.
- Verwässerung. 57 Prozent mehr Aktien in rund 15 Monaten, dazu 594,8 Millionen Optionen vor der Zusammenlegung.
- Abschreibungen und verschobene Ziele. 5,02 Millionen Abschreibungen, vor allem auf Sconi, Broken Hill und Jequié, Bonusbedingung des Chefs nachträglich geändert.
Ein menschliches Fazit
Erinnerst du dich an den Verknüpfungsfehler vom Anfang — die gut erzählte Kette, die sich wahrscheinlicher anfühlt, als sie ist? Bei Australian Mines ist jedes Glied für sich vernünftig: Rechenzentren brauchen Strom, Brennstoffzellen brauchen Scandium, Flemington hat eine gute Lagerstätte, Boa Vista liefert breite Goldtreffer. Das ist mehr, als viele Explorer vorweisen können.
Die Berichte zeigen aber, wie viele Glieder gleichzeitig halten müssen: ein Weltmarkt, der sich vervielfacht, ein Preis mit wenig transparenter Preisbildung, rund 125 Millionen US-Dollar für den Bau, 500.000 Unzen für ein Projekt, das noch nicht dem Unternehmen gehört — und Aktionäre, die all das mit immer neuen Aktien bezahlen, während der Prüfer auf die Fortführung hinweist. Ob die Kette hält, zeigen zuerst drei öffentliche Termine: der Quartalsbericht zum 30. September 2026, der Verfall der günstigen Optionen am 2. Februar 2027 und die Vorstudie für Flemington im ersten Quartal 2027.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Jahresabschluss 2026 (Geschäftsjahr bis 30. Juni 2026, „Full Year Statutory Accounts“), veröffentlicht am 21. September 2026, mit Bestätigungsvermerk von BDO Audit Pty Ltd
- Quartalsberichte mit Kassenausweis (Appendix 5B): zum 30. September 2025, zum 31. Dezember 2025, zum 31. März 2026 und zum 30. Juni 2026
- Projekte: Boa-Vista-Earn-in (4. Juli 2025), Flemington-Konzeptstudie (28. April 2026) und berichtigte Fassung (8. Mai 2026), Flemington-Bohrprogramm (25. August 2026), PFS-Team (23. September 2026)
- Kapital und Führung: Platzierung mit Tribeca (4. Mai 2026), Einladung zur Hauptversammlung (8. September 2026), neuer Verwaltungsratschef (17. September 2026), Stimmrechtsmitteilung Flynn Huang (24. September 2026), Ergebnis der Hauptversammlung (7. Oktober 2026), Mitteilung zur Zusammenlegung, Appendix 3A.3 (7. Oktober 2026)
- Kurs- und Börsenwertdaten: Quelle Fundamentaldaten, Datenstand 9. Oktober 2026 (ASX)
Datenstand: Unternehmenszahlen zum 30. Juni 2026 beziehungsweise zum jeweils genannten Stichtag; Aktien und Optionen zum 7. Oktober 2026, vor der Zusammenlegung 5:1; Kurse zum 9. Oktober 2026. Die Meldungsliste der ASX wurde am 10. Oktober 2026 zuletzt geprüft. Bilanzwährung ist der australische Dollar; Angaben in US-Dollar sind als solche gekennzeichnet. Rechnerische Werte (Börsenwert, Wert abzüglich Kasse, Verhältnis zum Buchwert, Anteil der Abschreibungen am Verlust, Rechenbeispiel zum Verknüpfungsfehler) sind unsere Überschlagsrechnung.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien von Explorern ohne Förderung sind besonders schwankungsanfällig; ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen A$, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,1 | 0,1 | 0,0 | – |
| Betriebsergebnis (EBIT) | -5,8 | -2,9 | -3,5 | -1,9 | -7,2 |
| Nettogewinn | -5,8 | -4,1 | -3,8 | -1,9 | -7,1 |
| Nettomarge | – | -7.601,9 % | -2.733,1 % | – | – |
| Gewinn je Aktie | -0,01 A$ | -0,01 A$ | 0,00 A$ | 0,00 A$ | 0,00 A$ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Lagerstätte Flemington positiv
- Die Scandium-Ressource umfasst 6,30 Millionen Tonnen mit 446 ppm, fast vollständig Measured und Indicated. Die Konzeptstudie vom April 2026 nennt eine Gewinnschwelle von 815 US-Dollar je Kilogramm.
- Absatzmarkt negativ
- Der heutige Weltbedarf an Scandiumoxid liegt laut Schätzung des Nachbarn Sunrise bei 50 bis 60 Tonnen im Jahr, so viel wie Flemington allein. Die Preisbildung ist wenig transparent, einen Abnahmevertrag gab es bis zum 9. Oktober 2026 nicht.
- Boa Vista neutral
- Breite Goldtreffer, etwa 142,6 Meter mit 1,37 Gramm je Tonne. Einen Anteil hält Australian Mines noch nicht; die Earn-in-Meldung nennt als Bedingung eine JORC-Ressource von 500.000 Unzen, die Schätzung von 2013 rund 336.000.
- Finanzlage negativ
- Zum 30. Juni 2026 lagen 5,24 Millionen australische Dollar in der Kasse, ohne Schulden. Der Prüfer BDO verweist auf eine wesentliche Unsicherheit zur Unternehmensfortführung; die Mindestausgaben für Lizenzen betragen 4,96 Millionen in zwölf Monaten.
- Verwässerung negativ
- Die Aktienzahl stieg vom 30. Juni 2025 bis zum 7. Oktober 2026 um 57 Prozent auf 2.201,3 Millionen. Vor der Zusammenlegung 5:1 standen zusätzlich 594,8 Millionen Optionen aus.
- Unternehmensführung neutral
- Neuer Verwaltungsratschef seit 17. September 2026. Die Bonusbedingung des Vorstandschefs wurde am 3. Dezember 2025 von Sconi auf Boa Vista umgestellt, 5 Millionen Aktien wurden dabei sofort zuteilungsreif.
Australian Mines besitzt mit Flemington eine hochgradige Scandium-Lagerstätte, deren Konzeptstudie eine Gewinnschwelle von 815 US-Dollar je Kilogramm nennt. Der Markt dafür ist mit 50 bis 60 Tonnen im Jahr winzig, Boa Vista gehört dem Unternehmen noch nicht, der Prüfer verweist auf eine wesentliche Unsicherheit zur Fortführung, und die Aktienzahl stieg in rund 15 Monaten um 57 Prozent. Börsenwert rund 57,2 Millionen australische Dollar am 9. Oktober 2026. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier nicht wegen des Kurses von wenigen australischen Cent und nicht wegen der Lagerstätte, die laut Studie ordentlich ist. Rot steht, weil ein belegter Substanzbefund vorliegt: Der Abschlussprüfer BDO verweist im Jahresabschluss 2026 auf eine wesentliche Unsicherheit zur Unternehmensfortführung. Die Kasse von 5,24 Millionen australischen Dollar zum 30. Juni 2026 reicht laut Kassenausweis im Tempo des Juni-Quartals gut fünf Quartale, doch allein die Mindestausgaben für die Lizenzen liegen bei 4,96 Millionen in zwölf Monaten, und Bohrprogramm und Vorstudie kommen hinzu. Ohne Umsatz hängt das Unternehmen an neuen Aktien. Gelb wäre denkbar, wenn eine Finanzierung für Flemington, ein Abnahmevertrag oder ein Kassenausweis mit deutlich längerer Reichweite vorliegt.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war die Foren-Hitliste von wallstreet-online (Stand 10. Oktober 2026). Ein Treffer unseres hauseigenen Aktien-Scanners liegt nicht vor und kann nicht vorliegen: Das Unternehmen fördert nichts und erzielt keinen Umsatz. Klassische Kennzahlen wie KGV oder KUV lassen sich nicht bilden.
- Australian Mines ist kein SEC-Meldeunternehmen. Alle Unternehmenszahlen stammen aus den australischen Pflichtdokumenten: Jahresabschluss 2026 (21.09.2026), Quartalsberichte zum 30.09.2025 bis 30.06.2026 sowie ASX-Meldungen bis zum 09.10.2026. Mitschriften von Analystenkonferenzen lagen nicht vor.
- Alle Aktienzahlen, Optionen und Kurse stammen von vor der Zusammenlegung 5:1, die am 14.10.2026 wirksam wird; ab dem 16.10.2026 wird in zusammengelegten Aktien gehandelt. Der Kurs-Anker von 0,026 A$ (09.10.2026) entspricht danach rechnerisch 0,13 A$.
- Rechnerische Werte sind unsere Überschlagsrechnung: Börsenwert aus 2.201.337.854 Aktien (07.10.2026) mal Schlusskurs vom 09.10.2026, Wert abzüglich Kasse zum 30.06.2026, Verhältnis zum Buchwert, Anteil der Abschreibungen am Verlust, möglicher Ausübungserlös der Optionen.
Aktien-Wächter
Diese Analyse ist Stand 10. Oktober 2026. Was sich seitdem bei AUZ.AU geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Australian Mines Ltd (AUZ.AU) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Australian Mines ist ein australischer Explorer ohne Förderung. Wichtigstes Projekt ist das Scandiumprojekt Flemington in New South Wales (100 Prozent), dazu kommen ein Erwerbsrecht am Goldprojekt Boa Vista in Brasilien, das ruhende Nickel-Kobalt-Projekt Sconi in Queensland, frühe Ziele in Brasilien und eine Technik zur Speicherung von Wasserstoff.
Brennstoffzellen von Bloom Energy, die Rechenzentren mit Strom versorgen, nutzen scandiumstabilisiertes Zirkonoxid. Australian Mines hält deshalb mehr Nachfrage für möglich. Der heutige Weltbedarf liegt nach einer Schätzung des Nachbarn Sunrise Energy Metals aber nur bei 50 bis 60 Tonnen Scandiumoxid im Jahr — so viel, wie Flemington allein liefern soll.
Die Aktionäre beschlossen am 7. Oktober 2026, je fünf Aktien zu einer zusammenzulegen. Ab dem 16. Oktober 2026 wird in den neuen Aktien gehandelt. Aus rund 2,2 Milliarden werden laut Schätzung des Unternehmens rund 440 Millionen Aktien, der Kurs verfünffacht sich rechnerisch. Am Wert des Anteils ändert das nichts.
Zum 30. Juni 2026 hatte Australian Mines 5,24 Millionen australische Dollar und keine Schulden. Der Kassenausweis rechnete im Tempo des Juni-Quartals mit 5,19 Quartalen. Für das folgende Jahr nennt der Abschluss aber Mindestausgaben für Lizenzen von 4,96 Millionen, und der Prüfer BDO verweist auf eine wesentliche Unsicherheit zur Fortführung.
Noch nicht. Australian Mines hält seit Juli 2025 ein Erwerbsrecht. Für die ersten 51 Prozent nennt die Meldung Ausgaben von 4,5 Millionen australischen Dollar, 6.000 Bohrmeter, drei Zahlungen und eine JORC-Ressource von mindestens 500.000 Unzen Gold; nach Erfüllung der ersten drei Bedingungen soll der Anteil laut Meldung gegen Aktien im Wert von 1 Million australische Dollar erworben werden; ob die Ressourcenschwelle zwingend ist, lässt die Meldung offen. Die bisher einzige Schätzung von 2013 nennt rund 336.000 Unzen.
Die Zahl der Aktien stieg von 1.398,5 Millionen am 30. Juni 2025 auf 2.201,3 Millionen am 7. Oktober 2026, ein Plus von 57 Prozent. Vor der Zusammenlegung standen zusätzlich 594,8 Millionen Optionen mit Ausübungspreisen zwischen 0,022 und 0,032 australischen Dollar aus.
Weil Australian Mines kein US-Meldeunternehmen ist. Die Gesellschaft notiert an der ASX und berichtet nach australischem Recht in australischen Dollar: Jahresabschluss zum 30. Juni, Halbjahresbericht und Quartalsbericht mit Kassenausweis (Appendix 5B), alle auf der ASX-Plattform veröffentlicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


