Sunrun: 450 Mio. $ Gewinn für Aktionäre, 1 Mrd. $ Verlust im Konzern
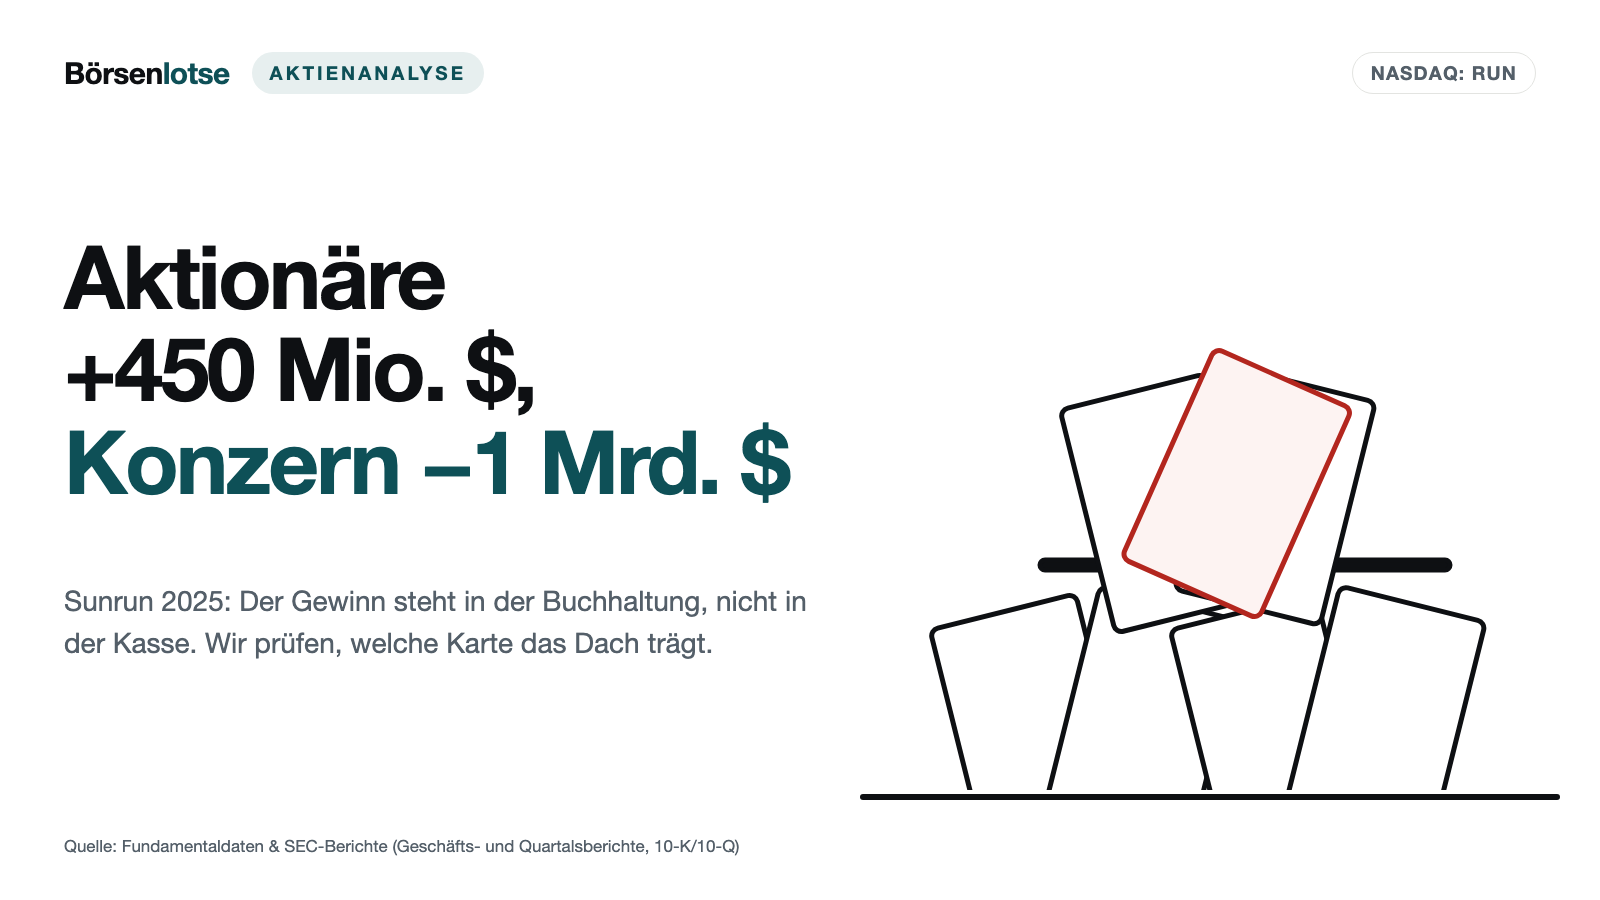
Die Sunrun-Aktie hat seit Januar 2026 rund zwei Drittel verloren, und ein Kurs-Gewinn-Verhältnis von rund 5 sieht nach Ausverkauf aus. Doch dieses KGV ist kein Rabatt, sondern ein Rechenweg: Der Gewinn für die Aktionäre entsteht in der Buchhaltung der Fonds, der Konzern verliert Geld, schuldet rund 15,2 Milliarden Dollar und hat seine Prognose gesenkt. Grundlage sind Sunruns Berichte an die US-Börsenaufsicht SEC bis zum Quartalsbericht vom 5. August 2026.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 8. Oktober 2026
- Schlusskurs
- 7,60 $ -0,26 %
- Marktkapitalisierung
- 1,8 Mrd. $
- KGV
- 5,2
- Wachstums-Score
- 1/10
- AAQS
- 1/10
Kursentwicklung seit 8. Oktober 2026: +0,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 7,60 $ bis 21,40 $ · Letzter Kurs: 7,60 $ (Stand: 8. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Kennst du das Gefühl vor einem Schild mit „−65 %“? Der Kopf rechnet nicht mehr, er greift zu. An der Börse heißt dieser Reflex die Rabattschild-Falle: Eine Aktie, die zwei Drittel verloren hat und ein Kurs-Gewinn-Verhältnis von 5 zeigt, muss doch ein Schnäppchen sein. Die Aktie von Sunrun (Nasdaq: RUN) aus San Francisco liefert genau dieses Schild. Sie schloss am 28. Januar 2026 bei 21,41 US-Dollar und am 8. Oktober 2026 bei 7,59 Dollar, ein Minus von rund 65 Prozent. Unter dem Strich weist Sunrun für 2025 einen Gewinn von 449,9 Millionen Dollar für die Aktionäre aus. Machen wir einen Deal: Bevor du dich entscheidest, lesen wir gemeinsam, was Sunrun selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) bis zum 30. Juni 2026 und die Ergebnismitteilung vom 5. August 2026. Für falsche Angaben in einem SEC-Bericht drohen Strafen, deshalb lohnt sich der Blick hinein. Und dieser Bericht erzählt von einem Gewinn, den der Konzern gar nicht erwirtschaftet hat. Am Ende entscheidest du selbst.
Was Sunrun eigentlich macht — Solaranlage und Speicher im Abo
Sunrun installiert Solarmodule und Batteriespeicher auf Einfamilienhäusern, verkauft sie aber meist nicht. Der Kunde schließt einen Miet- oder Stromliefervertrag über typischerweise 20 oder 25 Jahre und zahlt monatlich, ohne Anzahlung. Übersetzt in ein Alltagsbild: Sunrun ist ein Autovermieter, der jedes Auto auf Kredit kauft und es dann ein Vierteljahrhundert lang verleast. Zum 30. Juni 2026 hatte Sunrun 1.034.738 solcher Abonnenten, 10 Prozent mehr als ein Jahr zuvor, und ein Netz von Heimspeichern mit 4.647 Megawattstunden Kapazität. Drei von vier Neukunden (74 Prozent im zweiten Quartal 2026) nehmen inzwischen eine Batterie dazu. Das Unternehmen wurde 2007 gegründet, übernahm am 8. Oktober 2020 den Konkurrenten Vivint Solar und beschäftigte zum 31. Dezember 2025 rund 9.059 Menschen.
Die Anlagen kosten viel Geld, bevor der erste Monatsbeitrag fließt. Sunrun bezahlt sie mit drei Quellen: mit Steuergutschriften des Bundes, die es an Investoren verkauft oder mit ihnen teilt, mit Investmentfonds, an denen Partner beteiligt sind, und mit Krediten, die nur mit den Anlagen besichert sind. Damit ist das Spannungsfeld dieser Analyse benannt: Auf dem Dach steht ein solides, wachsendes Abo-Geschäft — finanziert ist es aber über ein Geflecht aus Fonds, Steuergutschriften und Schulden, das für die Aktionäre einen Gewinn ausweist, den die Kasse des Konzerns nicht zeigt. Die Börsen-Story dazu ist groß: Am 5. August 2026 berichtete Sunrun von einer im Juni angekündigten, unverbindlichen Absichtserklärung mit Renew Home und Tesla über mehr als 16 Gigawatt flexible Kapazität für Rechenzentren und Versorger. Klingt nach KI-Fantasie? Ist es zum Teil auch — eine Absichtserklärung ist kein Vertrag.
Die Firmengeschichte für Anleger
-
2007
Gründung in San Francisco
Sunrun beginnt, Solarstrom an Hausbesitzer zu verkaufen, ohne dass sie die Anlage kaufen müssen. Das Abo-Modell ist von Anfang an auf fremdes Kapital gebaut.
-
2015
Börsengang an der Nasdaq
Seit August 2015 handelt die Aktie unter dem Kürzel RUN. Aktionäre stehen seitdem hinter Fondspartnern und Projektkrediten in der Reihe.
-
2020
Übernahme von Vivint Solar
Abschluss am 8. Oktober 2020. Der dabei entstandene Firmenwert wurde 2023 und 2024 mit zusammen 4,28 Mrd. $ vollständig abgeschrieben.
-
2025
Steuergesetz „One Big Beautiful Bill“
Ab 4. Juli 2025 gilt: Solar-Gutschrift nur noch bei Baubeginn bis 4. Juli 2026 oder Inbetriebnahme bis Ende 2027, Speicher bis 2033. Das Geschäftsmodell bekommt ein Ablaufdatum.
-
2026
August: Prognose gesenkt
Cash Generation 2026 nur noch 200–375 statt 250–450 Mio. $, nach dem ersten Halbjahr −36 Mio. $ (ohne Vorratskäufe +14 Mio. $). Die Aktie fiel am Folgetag von 10,49 auf 9,38 $.
Wie die Aktie auf unseren Tisch kam
Auf die Liste kam Sunrun über ein leises Signal des Reddit-Hype-Scanners (3 Erwähnungen in 24 Stunden, Rang 145 statt 331; ApeWisdom, Stand 9. Oktober 2026), typisch nach einem Kursrutsch, wenn Anleger den Boden suchen. Die Kennzahlen, die dabei kursieren, laden zum Zugreifen ein. Das Kurs-Gewinn-Verhältnis lag laut Fundamentaldaten bei rund 5,2 (Datenstand 9. Oktober 2026), der Börsenwert bei rund 1,83 Milliarden Dollar; das Kurs-Buchwert-Verhältnis liegt nach eigener Rechnung bei rund 0,5. Für eine Firma mit über einer Million zahlender Kunden wirkt das wie ein Preisfehler. Merke dir den Befund gleich zu Beginn: Bei Sunrun ist das KGV keine Bewertung, sondern das Ergebnis einer Buchungsmethode. Wie das geht, zeigt das nächste Kapitel. Wer einen anderen Speicher-Titel mit ähnlich großer Erzählung kennenlernen will, findet ihn in unserer Analyse von Eos Energy.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt. Der Umsatz stieg 2025 um 45 Prozent auf 2.957,0 Millionen US-Dollar (2024: 2.037,7 Millionen), und im ersten Halbjahr 2026 noch einmal um 48 Prozent auf 1.592,2 Millionen. Im zweiten Quartal 2026 schrieb Sunrun einen operativen Gewinn von 34,8 Millionen Dollar (Vorjahresquartal: −112,2 Millionen). Der operative Mittelabfluss, das Geld, das der laufende Betrieb verbraucht, schrumpfte von 848,8 Millionen (2022) auf 421,4 Millionen Dollar (2025). Das Abo-Netz wächst, die Batterie-Quote steigt, die Kunden bleiben jahrzehntelang. Dazu gehört aber eine Einschränkung: Ein großer Teil des Umsatzsprungs kommt aus einem Geschäft, das Sunrun im dritten Quartal 2025 begann. Seitdem verkauft es Anlagen neuer Kunden an einen Investor statt sie selbst zu behalten. Das hob die Erlöse aus Anlagen- und Produktverkäufen im zweiten Quartal 2026 um 193 Prozent auf 326,3 Millionen Dollar. Jetzt die Grafik, die das ganze Kapitel erklärt:
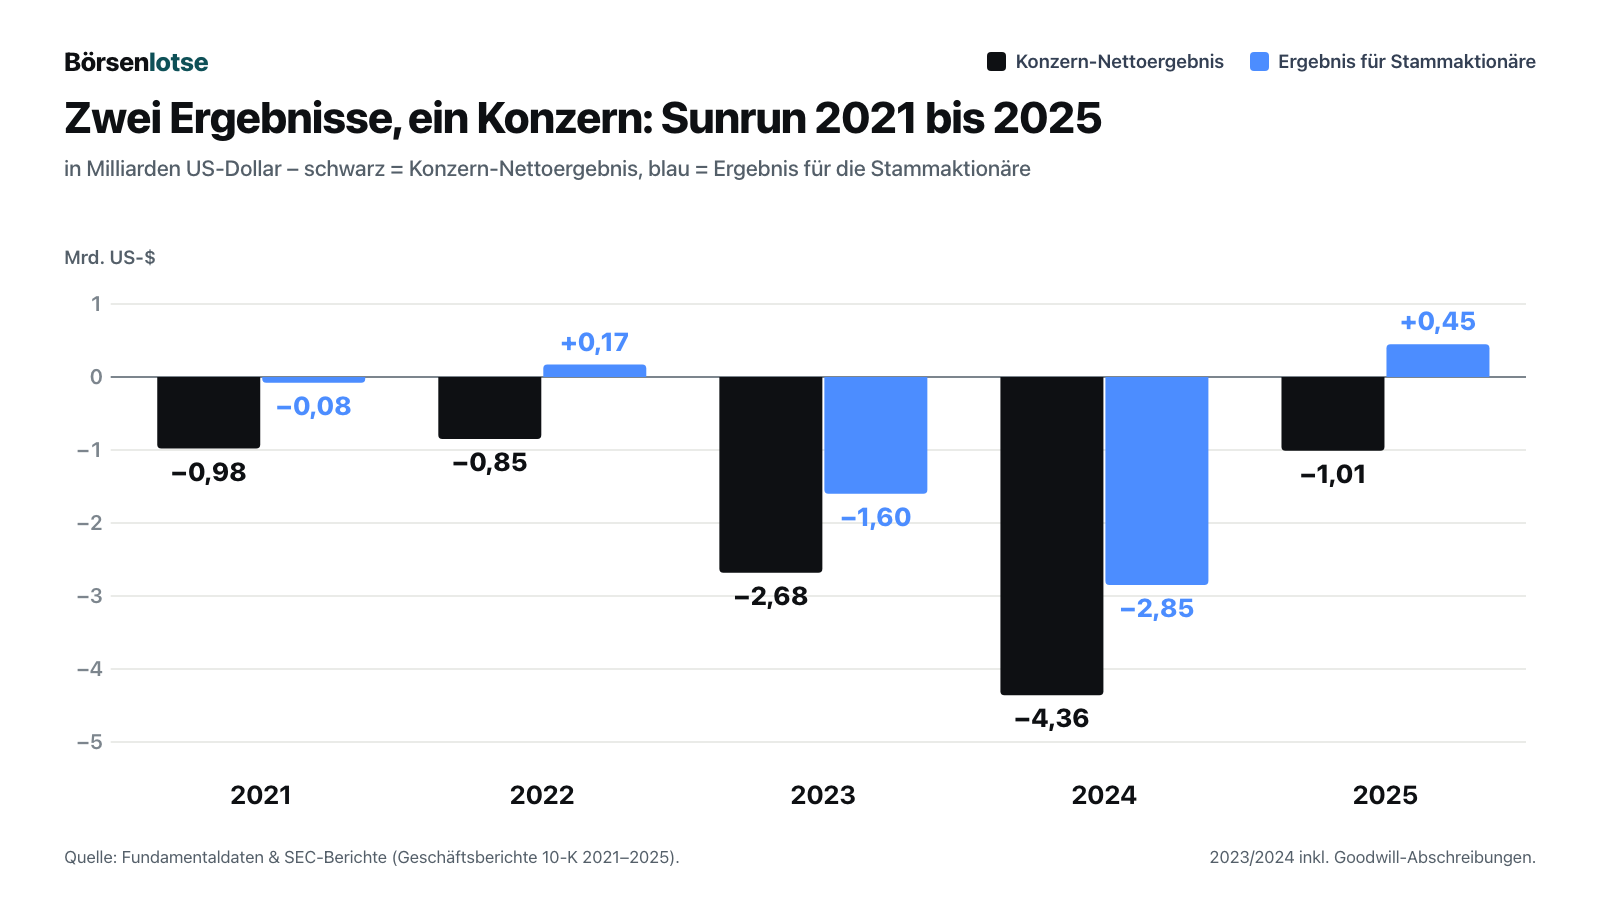
Die schwarzen Balken sind das, was der Konzern als Ganzes verdient oder verliert. Sie stehen in keinem einzigen Jahr über null: −980,5 Millionen (2021), −849,6 Millionen (2022), −2.682,8 Millionen (2023), −4.355,2 Millionen (2024) und −1.009,1 Millionen Dollar (2025). In den Jahren 2023 und 2024 stecken Abschreibungen auf den Firmenwert aus der Vivint-Übernahme von 1,16 und 3,12 Milliarden Dollar; seit Ende 2024 steht dieser Firmenwert mit null in der Bilanz. Auch ohne diese Abschreibungen bliebe 2023 und 2024 ein Verlust. Die blauen Balken sind das, was davon auf dich als Aktionär entfällt. Sie liegen jedes Jahr höher, 2025 bei +449,9 Millionen Dollar. Im ersten Halbjahr 2026 wiederholt sich das Muster: Konzern −505,5 Millionen, Aktionäre +282,8 Millionen. Merke dir dieses Bild: Der Konzern verliert, die Aktionäre gewinnen — und die Differenz trägt jemand anderes, zumindest auf dem Papier.
Unbequeme Wahrheit Nr. 1: Der Gewinn gehört einer Buchungsmethode
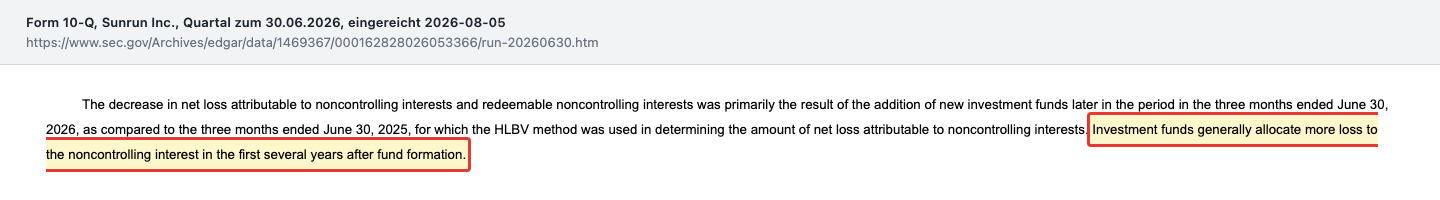
Wer trägt die Differenz? Die Partner in Sunruns Investmentfonds. Sie steigen ein, um Steuervorteile zu bekommen, und erhalten dafür in den ersten Jahren einen übergroßen Anteil an den Verlusten zugerechnet. Sunrun verteilt das Ergebnis nach einer Methode namens HLBV („hypothetical liquidation at book value“): Man stellt sich zu jedem Stichtag vor, der Fonds würde zum Buchwert aufgelöst, und rechnet aus, wer dann wie viel bekäme. Die Veränderung dieses gedachten Anspruchs wird als Gewinn oder Verlust der Partner gebucht. 2025 waren das −1.459,1 Millionen Dollar für die Partner, und genau deshalb blieb für die Stammaktionäre ein Plus übrig. Der Quartalsbericht beschreibt die Logik in einem Satz:
„Investment funds generally allocate more loss to the noncontrolling interest in the first several years after fund formation.“
Übersetzung: „Investmentfonds rechnen den Minderheitsgesellschaftern in den ersten Jahren nach der Fondsgründung in der Regel mehr Verlust zu.“
— Sunrun Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2 MD&A
Übersetzt in ein Alltagsbild: Zwei Freunde kaufen zusammen ein Ferienhaus. Der eine will vor allem Steuern sparen und lässt sich deshalb in den ersten Jahren fast alle Kosten zurechnen. Der andere sieht in seinem Haushaltsbuch plötzlich einen Gewinn — obwohl das Haus genauso viel Geld kostet wie vorher. Das ist nicht illegal, es ist eine nach US-Bilanzregeln zulässige und in der Branche übliche Rechenweise für solche Fondsverträge, und Sunrun legt sie vollständig offen. Aber es heißt: Das KGV von rund 5 misst nicht, was Sunrun verdient, sondern wie die Verluste zwischen Partnern aufgeteilt werden. Und weil der Effekt vor allem in jungen Fonds wirkt, braucht es laufend neue Fonds, damit das Bild so bleibt. Sunrun selbst nennt die Fondsbuchhaltung in den Risikofaktoren so komplex, dass sie die Fehlergefahr erhöhe.
Unbequeme Wahrheit Nr. 2: Ein Drittel des Umsatzes geht an die Zinsen
Ein Abo-Modell auf Kredit hat einen Preis, und der steht in einer Zeile der Gewinn- und Verlustrechnung: Zinsaufwand. 2025 zahlte Sunrun netto 996,8 Millionen US-Dollar Zinsen, 33,7 Prozent des Umsatzes. 2022 waren es noch 445,8 Millionen oder 19,2 Prozent. Im ersten Halbjahr 2026 kamen weitere 528,4 Millionen dazu (Vorjahr: 474,6 Millionen).
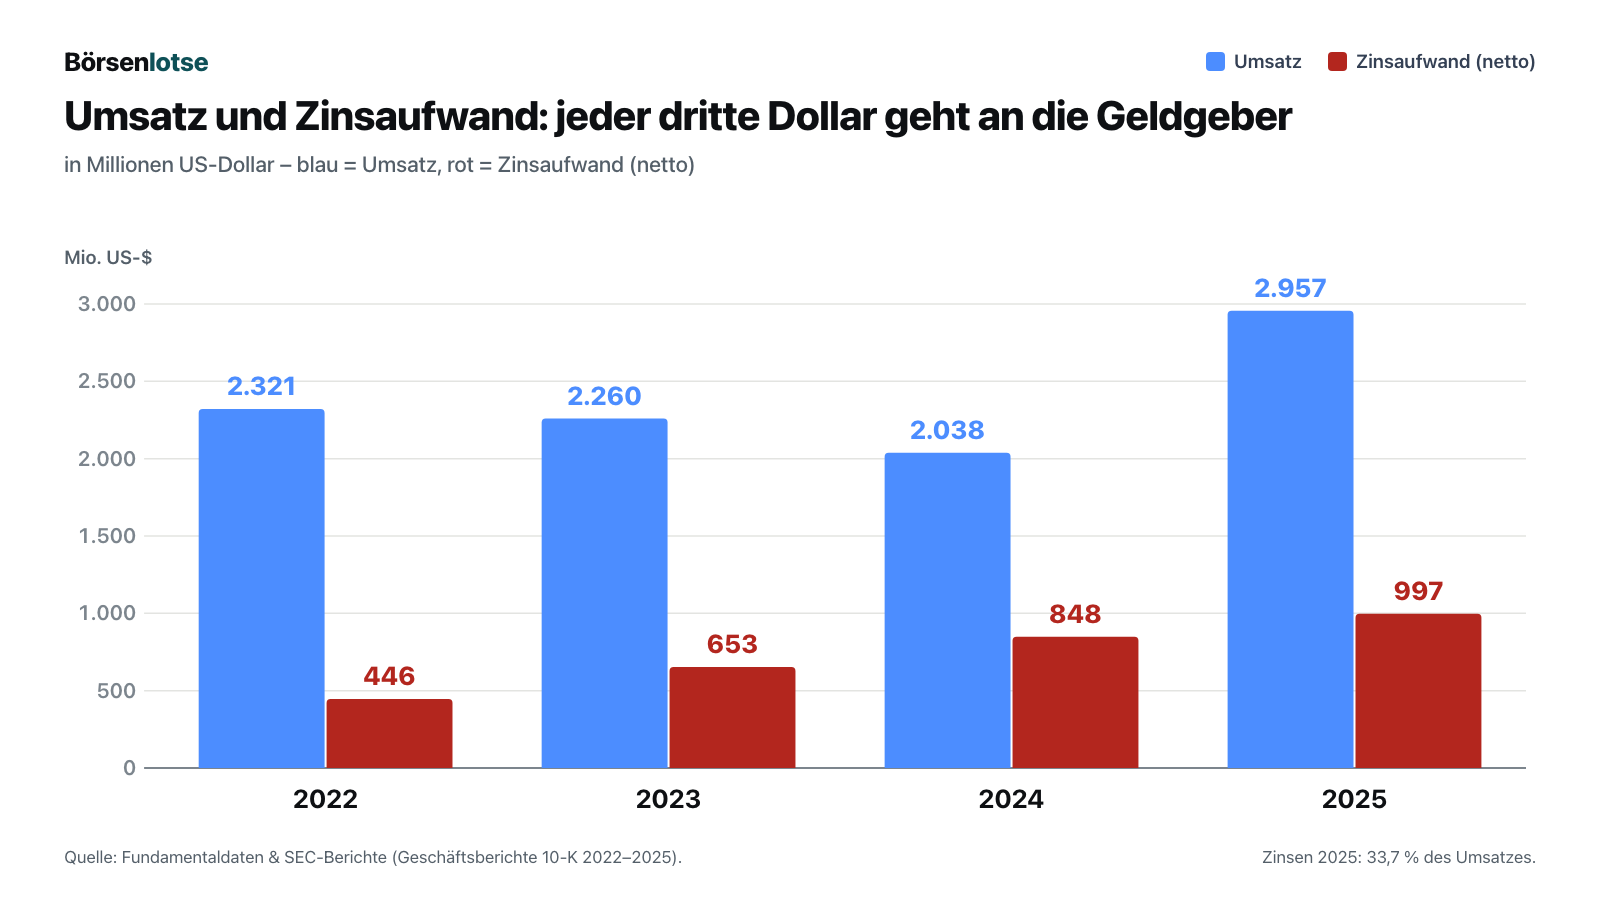
Der Grund ist der Schuldenberg. Die Finanzverbindlichkeiten stiegen von 6,50 Milliarden Dollar Ende 2021 auf 14,70 Milliarden Ende 2025 und auf 15,16 Milliarden zum 30. Juni 2026. Davon sind 14,53 Milliarden sogenannte Non-Recourse-Kredite: Sie sind nur mit den Anlagen und deren Zahlungsströmen besichert, die Gläubiger können nicht auf den Konzern durchgreifen. Das ist ein echter Schutz, man sollte ihn nicht kleinreden. Für den Konzern selbst haften brutto 636,9 Millionen Dollar (in der Bilanz nach Abzug des Disagios 628,5 Millionen): 153,7 Millionen, die aus einer Kreditlinie von bis zu 321,4 Millionen gezogen waren (Laufzeit bis März 2028), und eine Wandelanleihe über 483,2 Millionen Dollar mit 4 Prozent Zins, fällig im März 2030. Trotzdem gilt für das Ganze eine einfache Rechnung. 2025 lag das operative Ergebnis bei −126,1 Millionen Dollar, die Zinsen bei 996,8 Millionen. Die Zinsdeckung, also wie oft der Betriebsgewinn die Zinsen bezahlen könnte, war damit negativ. Auch im besten Quartal, dem zweiten 2026, reichten 34,8 Millionen operativer Gewinn für gut ein Achtel von 264,4 Millionen Zinsen. Merke dir: Ein Geschäft, das seine Zinsen nicht aus dem Betrieb verdient, bezahlt sie mit neuem Geld.
Unbequeme Wahrheit Nr. 3: Das Geschäft läuft nur, solange der Kapitalmarkt mitspielt
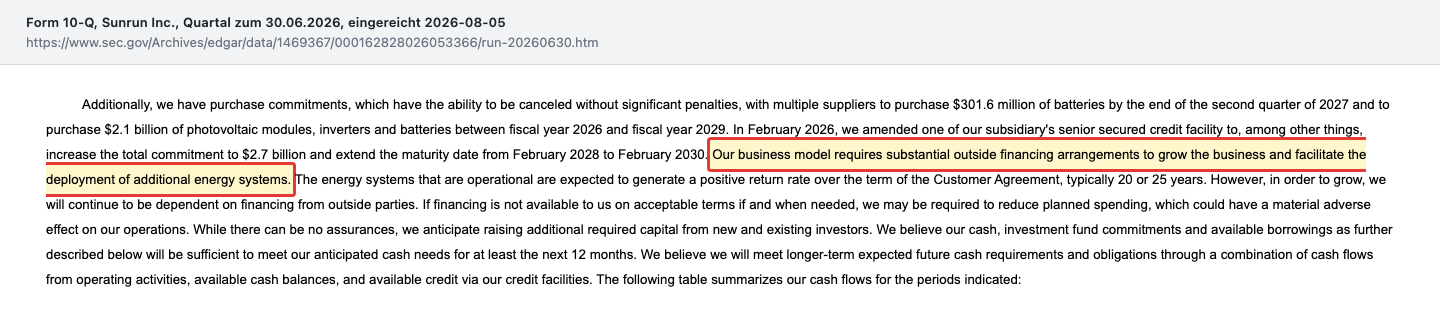
Woher kommt das neue Geld? Aus dem Kapitalmarkt, Quartal für Quartal. Im ersten Halbjahr 2026 nahm Sunrun 2.259,2 Millionen Dollar neue Non-Recourse-Kredite auf, zahlte 1.839,3 Millionen zurück und erhielt 821,6 Millionen von Fondspartnern. Der laufende Betrieb verbrauchte im selben Zeitraum 175,6 Millionen Dollar, und so geht es seit Jahren: Der operative Mittelfluss war in jedem Jahr von 2019 bis 2025 negativ, von 2021 bis 2025 zusammen −3,67 Milliarden Dollar. Der Quartalsbericht sagt es ohne Umschweife:
„Our business model requires substantial outside financing arrangements to grow the business and facilitate the deployment of additional energy systems.“
Übersetzung: „Unser Geschäftsmodell erfordert umfangreiche externe Finanzierungsvereinbarungen, um das Geschäft wachsen zu lassen und die Installation weiterer Energiesysteme zu ermöglichen.“
— Sunrun Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2 „Liquidity and Capital Resources“
Zur Fairness gehört: Sunrun bekommt dieses Geld bisher zuverlässig. Bis Anfang August 2026 hatte es nach eigener Angabe im laufenden Jahr rund 1,5 Milliarden Dollar Non-Recourse-Kredite eingesammelt, die Class-A-Anleihen einer Verbriefung über 267 Millionen Dollar wurden im August zu 6,33 Prozent Rendite platziert, mit einem um 0,2 Prozentpunkte kleineren Aufschlag als im April. Das Management erwartet, dass Kasse, Fondszusagen und Kreditlinien für mindestens die nächsten zwölf Monate reichen, und alle Kreditbedingungen waren zum 30. Juni 2026 eingehalten. Billig ist dieses Geld aber nicht: Seine beobachteten Kapitalkosten auf Projektebene beziffert Sunrun für das zweite Quartal 2026 auf 7,3 Prozent, nach 6,3 Prozent im ersten Quartal (Vorjahresquartal: 7,4 Prozent), und der Finanzvorstand nannte „etwas höhere Kapitalkosten als zuvor erwartet“ als einen Grund für die gesenkte Prognose. Übersetzt: Sunrun ist ein Fahrrad, das nur aufrecht bleibt, solange es fährt — und das Pedal treten die Geldgeber.
Was Aktionären in dieser Branche im schlimmsten Fall droht, zeigt der Wettbewerber Sunnova Energy, ein Energiedienstleister für Hausbesitzer und Unternehmen mit laut Geschäftsbericht für 2024 über 441.000 Kunden. Sunnova stellte am 8. Juni 2025 Insolvenzantrag nach Chapter 11 und schrieb in seiner Pflichtmeldung, die Aktionäre könnten „einen erheblichen oder vollständigen Verlust“ erleiden. Sunrun steht anders da: Für den Konzern selbst haften nur rund 4 Prozent der Schulden, die Wandelanleihe ist erst im März 2030 fällig, und die Kreditbedingungen sind eingehalten. Der Fall zeigt aber, wer in diesem Geschäftsmodell zuletzt bedient wird: die Aktionäre.
Unbequeme Wahrheit Nr. 4: Die Steuergutschrift für Solar läuft aus
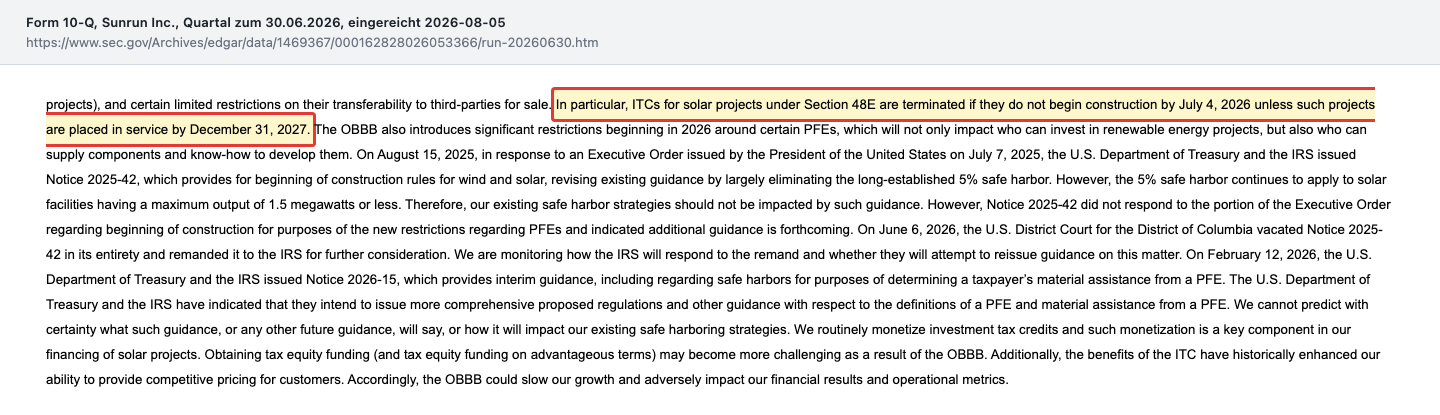
Die wichtigste Geldquelle ist eine Steuergutschrift des Bundes. Ihr durchschnittlicher Satz lag laut Sunrun im zweiten Quartal 2026 bei 44,0 Prozent der begünstigten Anlagekosten, und sie wird an Investoren verkauft oder mit ihnen geteilt. Das Steuergesetz „One Big Beautiful Bill“ vom 4. Juli 2025 hat diesen Hebel für Solaranlagen befristet:
„In particular, ITCs for solar projects under Section 48E are terminated if they do not begin construction by July 4, 2026 unless such projects are placed in service by December 31, 2027.“
Übersetzung: „Insbesondere entfallen die Investitionssteuergutschriften für Solarprojekte nach Section 48E, wenn mit dem Bau nicht bis zum 4. Juli 2026 begonnen wurde, es sei denn, die Projekte werden bis zum 31. Dezember 2027 in Betrieb genommen.“
— Sunrun Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Part II, Item 1A Risk Factors
Die Gegenseite gehört dazu: Für Batteriespeicher bleibt die volle Gutschrift laut Quartalsbericht bis 2033 erhalten, und Sunrun hat Komponenten auf Vorrat gekauft, um sich alte Fristen zu sichern („safe harbor“). Die Strategie „Speicher zuerst“ ist also auch eine Antwort auf das Gesetz. Dazu kommen zwei weitere Schrauben: Die Steuergutschrift, die Hauskäufer selbst beantragen konnten (Section 25D), endete am 1. Januar 2026, und neue Vorschriften gegen Bauteile aus bestimmten ausländischen Quellen können Gutschriften kosten. Ein Klumpen kommt obendrauf: Kalifornien steht laut Quartalsbericht für „over 45% of our customer base, as of June 30, 2026“, also für mehr als 45 Prozent der Kunden — und genau dort hat die neue Einspeisevergütung seit April 2023 reine Solaranlagen unattraktiver gemacht. Ein Geschäftsmodell, das zu einem großen Teil vom Steuerrecht bezahlt wird, gehört zu einem großen Teil dem Gesetzgeber.
Unbequeme Wahrheit Nr. 5: Die Prognose wurde gesenkt — und das zweite Halbjahr muss sie tragen
Sunrun misst sich selbst an einer eigenen Kennzahl namens „Cash Generation“: dem Geld, das nach Betrieb, Investitionen, Projektkrediten, Fondsgeld und Steuergutschriften übrig bleibt — Kredite, für die der Konzern selbst haftet, und Kapitalerhöhungen zählen nicht mit. Am 5. August 2026, am selben Tag wie der Quartalsbericht, senkte das Unternehmen sein Jahresziel:
„We are revising our full-year Cash Generation outlook to $200 million to $375 million, excluding equipment safe harbor investments, reflecting reduced affiliate channel volumes, a delayed ramp in direct sales activities, and modestly higher capital costs than previously forecasted.“
Übersetzung: „Wir passen unsere Jahresprognose für die Cash Generation auf 200 bis 375 Millionen Dollar an, ohne Investitionen in vorab gesicherte Komponenten. Das spiegelt geringere Volumina über Partnervertriebe, einen verzögerten Hochlauf des Direktvertriebs und etwas höhere Kapitalkosten als zuvor erwartet wider.“
— Danny Abajian, Finanzvorstand, Ergebnismitteilung 8-K Item 2.02, Anlage 99.1 vom 5. August 2026
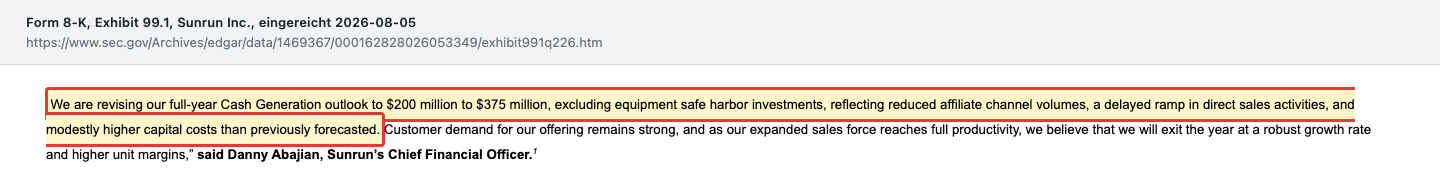
Vorher lag das Ziel bei 250 bis 450 Millionen Dollar. Nach dem ersten Halbjahr steht Sunrun bei −36 Millionen (erstes Quartal −59, zweites +23 Millionen). Die Prognose rechnet allerdings die Vorratskäufe für die Steuergutschrift heraus, im ersten Quartal 28 und im zweiten 22 Millionen Dollar. Gleich gerechnet stand das Halbjahr bei +14 Millionen (erstes Quartal −31, zweites +45 Millionen). Um die untere Grenze zu erreichen, müssen im zweiten Halbjahr also mindestens 186 Millionen Dollar dazukommen, für die Mitte der Spanne rund 274 Millionen. Das ist nicht unmöglich, das vierte Quartal 2025 brachte 187 Millionen, aber das Jahresziel hängt am zweiten Halbjahr. Die Mengen gehen zugleich zurück: Im zweiten Quartal 2026 kamen 19.793 neue Abonnenten hinzu, 31 Prozent weniger als im Vorjahresquartal, und der Wert, der nach den Anschaffungskosten je Neukunde vertraglich gesichert übrig bleibt, fiel um 61 Prozent auf 5.100 Dollar. Auch das Ziel für den Gesamtwert der Neukunden sank auf 4,6 bis 4,9 Milliarden Dollar (vorher 4,8 bis 5,2 Milliarden).
Bewertung: billig auf dem Papier, teuer in der Bilanz
Was kostet Sunrun? Zum Kurs vom 8. Oktober 2026 (7,59 Dollar) und mit den 240.846.982 Aktien vom 31. Juli 2026 rund 1,83 Milliarden Dollar an der Börse. Ein Unternehmenskäufer müsste aber die Schulden mitübernehmen: rund 15,2 Milliarden Dollar, gut achtmal so viel wie der Börsenwert. Die Aktie ist also ein dünner Deckel auf einem großen Topf aus Fremdkapital — wenn der Wert der Anlagen um ein paar Prozent schwankt, bewegt sich der Deckel um ein Vielfaches. Und der Deckel wird dünner geschnitten: Die Zahl der Aktien stieg von 226,2 Millionen (21. Februar 2025) auf 240,8 Millionen (31. Juli 2026), um rund 6,5 Prozent in anderthalb Jahren. Das Kurs-Gewinn-Verhältnis von rund 5 hilft hier aus den genannten Gründen nicht, das Kurs-Buchwert-Verhältnis von rund 0,5 (Eigenkapital der Aktionäre 3,49 Milliarden Dollar zum 30. Juni 2026) nur bedingt. Denn dieses Eigenkapital ist ebenfalls ein HLBV-Ergebnis.
Sunrun selbst rechnet anders. Die Kennzahl „Net Earning Assets“ schätzt den Barwert aller künftigen Zahlungen der Bestandskunden abzüglich Schulden auf 9,0 Milliarden Dollar, den vertraglich gesicherten Teil auf 3,7 Milliarden (30. Juni 2026). Je Aktie wären das rund 37 bzw. 15 Dollar. Diese Rechnung zinst allerdings mit 6 Prozent ab. Sunruns Projektkredite kosteten zum 30. Juni 2026 je nach Art zwischen 5,56 Prozent (Verbriefungen, der größte Block mit 6,25 Milliarden Dollar) und 11,02 Prozent (nachrangige Kreditlinien), die nachrangigen Kredite über 3,20 Milliarden im Schnitt 9,30 Prozent; über alle Projektkredite gewichtet sind das nach eigener Rechnung rund 6,6 Prozent (vertragliche Sätze ohne Zinssicherung). Der Abzinsungssatz liegt also unter dem, was Sunrun selbst für sein Geld zahlt; für neue Kunden setzt Sunrun sogar die beobachteten Kapitalkosten von 7,3 Prozent an (zweites Quartal 2026). Zudem unterstellt die Rechnung, dass die Kunden nach Vertragsende verlängern oder die Anlage kaufen, zu 90 Prozent des letzten Vertragspreises. Die Zahl ist ein Versprechen in Gegenwartswährung, kein Kontostand. Der Blick der Profis: Laut Fundamentaldaten raten 12 von 21 Analysten zum Kauf, 9 zum Halten, keiner zum Verkauf; das durchschnittliche Kursziel liegt bei rund 15,86 Dollar (Datenstand 9. Oktober 2026). Auffällig: Das Kursziel liegt nahe beim vertraglich gesicherten Barwert von rund 15 Dollar je Aktie, also bei Sunruns eigener Rechnung mit 6 Prozent; wie die Analysten zu ihren Zielen kommen, geht aus dem Konsens allerdings nicht hervor. Und die Insider? Am 6. Oktober 2026 verkauften fünf Führungskräfte, darunter Vorstandschefin Mary Powell (24.335 Aktien) und Finanzvorstand Danny Abajian (16.734), zusammen 68.719 Aktien zu rund 7,76 Dollar. Laut den Meldungen (Form 4) geschah das ausschließlich, um die Steuer auf zugeteilte Aktien zu begleichen, also kein freiwilliger Ausstieg.
Chancen und Risiken auf einen Blick
Was für Sunrun spricht:
- Ein großer, wachsender Kundenstamm mit Verträgen über 20 bis 25 Jahre.
- Speicher als Strategie: drei von vier Neukunden nehmen eine Batterie, und für Speicher bleibt die Steuergutschrift bis 2033.
- Kräftiges Umsatzwachstum und im zweiten Quartal 2026 ein operativer Gewinn.
- Gläubigerschutz durch die Struktur: Fast alle Schulden sind nur mit den Anlagen besichert, alle Kreditbedingungen eingehalten.
- Neue Erlösquellen in Sicht: Netzdienste aus den vernetzten Heimspeichern und die Absichtserklärung mit Renew Home und Tesla.
Was dagegen spricht:
- Der Konzern verliert in jedem Jahr Geld; der Gewinn für die Aktionäre entsteht in der Fondsbuchhaltung.
- Die Zinsen fressen ein Drittel des Umsatzes, das operative Ergebnis deckt sie nicht.
- Der Betrieb verbraucht seit Jahren Geld, Wachstum und Zinsen hängen an neuen Krediten und Fondspartnern.
- Politische Abhängigkeit: Die Solar-Steuergutschrift läuft aus, über 45 Prozent der Kunden sitzen in Kalifornien.
- Gesenkte Prognose, weniger Neukunden, und der vertraglich gesicherte Wert je Neukunde fiel im zweiten Quartal 2026 gegenüber dem Vorjahresquartal um 61 Prozent auf 5.100 Dollar.
Ein menschliches Fazit
Zurück zum Rabattschild. Die Rabattschild-Falle lebt davon, dass wir den alten Preis für den richtigen halten und den neuen für ein Geschenk. Bei Sunrun stimmt beides nicht ganz. 21,41 Dollar im Januar 2026 waren kein Beweis für einen fairen Wert, und das KGV von rund 5 ist kein Beweis für ein Schnäppchen, weil es aus einer Buchungsmethode stammt. Was die Berichte tatsächlich zeigen: ein echtes, wachsendes Abo-Geschäft mit über einer Million Kunden. Getragen wird es von 15 Milliarden Dollar Schulden, einer Steuergutschrift mit Ablaufdatum und einem Kapitalmarkt, der jedes Quartal neu mitspielen muss. Wer hier kauft, kauft keinen Rabatt, sondern eine Wette darauf, dass die Geldgeber noch lange treten und die Kunden noch lange zahlen. Die ehrliche Frage an dich lautet deshalb nicht „Wie viel ist sie gefallen?“, sondern: Traust du dem Geschäft zu, seine Zinsen, die ein Drittel des Umsatzes ausmachen, dauerhaft zu tragen — wissend, dass Aktionäre hinter allen Gläubigern stehen? Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Sunrun Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 5. August 2026)
- Sunrun Inc. — Ergebnismitteilung zum zweiten Quartal 2026, 8-K Item 2.02 mit Anlage 99.1 (eingereicht 5. August 2026)
- Sunrun Inc. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 6. Mai 2026)
- Sunrun Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 26. Februar 2026)
- Sunrun Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 27. Februar 2025)
- Vollständige SEC-Einreichungshistorie von Sunrun Inc.: EDGAR-Übersicht (sec.gov) — nach dem Quartalsbericht bis 9. Oktober 2026 durchgesehen: Beteiligungsmeldung SC 13G (14. August 2026), Form D (11. September 2026), Insider-Meldungen Form 144 und Form 4 (6. und 7. Oktober 2026)
- Sunnova Energy International Inc. — SEC-Pflichtmeldung 8-K zum Insolvenzantrag nach Chapter 11 (8. Juni 2025) und SEC-Geschäftsbericht 10-K für 2024
- Insider-Meldungen (Form 4) von Mary Powell, Danny Abajian, Paul S. Dickson, Jeanna Steele und Maria Barak zum 6. Oktober 2026 (EDGAR, sec.gov)
- Fundamentaldaten (Kurse, Kurs-Gewinn-Verhältnis, Analystenkonsens; Datenstand 9. Oktober 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
- Reddit-Erwähnungen: ApeWisdom (Stand 9. Oktober 2026); Aufruf über den hauseigenen Reddit-Hype-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1.610,0 | 2.321,4 | 2.259,8 | 2.037,7 | 2.957,0 |
| Betriebsergebnis (EBIT) | -666,2 | -662,2 | -1.978,6 | -3.695,2 | -126,1 |
| Nettogewinn | -79,4 | 173,4 | -1.604,5 | -2.846,2 | 449,9 |
| Nettomarge | -4,9 % | 7,5 % | -71,0 % | -139,7 % | 15,2 % |
| Gewinn je Aktie | -0,39 $ | 0,79 $ | -7,41 $ | -12,81 $ | 1,66 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Kundenstamm und Wachstum positiv
- 1.034.738 Abonnenten zum 30.06.2026 (+10 %), Verträge über 20–25 Jahre, Batterie-Quote 74 % im zweiten Quartal 2026; Umsatz 2025 +45 % auf 2,96 Mrd. US-Dollar.
- Ergebnisqualität negativ
- Konzern 2025 −1.009,1 Mio. US-Dollar, für Stammaktionäre +449,9 Mio. — die Differenz entsteht in der Fondsbuchhaltung (HLBV). Das KGV von rund 5 misst die Verteilung der Verluste, nicht die Ertragskraft.
- Verschuldung und Zinsen negativ
- 15,16 Mrd. US-Dollar Schulden (30.06.2026), Zinsaufwand 2025 996,8 Mio. oder 33,7 % des Umsatzes bei negativem operativem Ergebnis (−126,1 Mio.); Zinsdeckung unter 1.
- Finanzierungsabhängigkeit negativ
- Operativer Mittelfluss 2019–2025 in jedem Jahr negativ, 2021–2025 zusammen −3,67 Mrd. US-Dollar; laut 10-Q braucht das Modell umfangreiche externe Finanzierung. Bisher fließt sie: rund 1,5 Mrd. neue Kredite bis August 2026.
- Politik und Prognose negativ
- Solar-Steuergutschrift für Baubeginn nach dem 04.07.2026 nur bei Inbetriebnahme bis Ende 2027; Prognose am 05.08.2026 gesenkt, Cash Generation H1 2026 −36 Mio. (ohne Vorratskäufe +14 Mio.); Speicher-Gutschrift bleibt bis 2033.
Sunrun hat ein echtes, wachsendes Abo-Geschäft mit über einer Million Kunden und eine klare Speicher-Strategie. Finanziert ist es mit 15,2 Milliarden Dollar Schulden, Fondspartnern und einer Steuergutschrift, die für Solar ausläuft. Der Konzern verliert in jedem Jahr Geld, die Zinsen fressen ein Drittel des Umsatzes, und der Gewinn für die Aktionäre entsteht in der Fondsbuchhaltung. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht für ein belegtes Substanzrisiko des Unternehmens, nicht für den Kurs: Das operative Ergebnis deckte 2025 die Zinsen nicht (−126,1 gegen 996,8 Millionen Dollar), und der Betrieb verbraucht seit 2019 jedes Jahr Geld, obwohl für die Aktionäre 2025 ein Gewinn von 449,9 Millionen ausgewiesen wurde. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 9. Oktober 2026 auf Basis des Quartalsberichts 10-Q zum 30. Juni 2026 und der Ergebnismitteilung 8-K vom 5. August 2026; die danach eingereichten Unterlagen bis 9. Oktober 2026 (SC 13G, Form D, Form 144/Form 4) ändern das Bild nicht. Aufhänger ist der Reddit-Hype-Scanner (ApeWisdom: 3 Erwähnungen in 24 Stunden, Rang 145, Stand 9. Oktober 2026) — ein Aufmerksamkeitssignal, keine Datenquelle.
- Das Ergebnis für die Stammaktionäre, das Eigenkapital der Aktionäre und damit KGV und Kurs-Buchwert-Verhältnis beruhen auf der HLBV-Methode, mit der Sunrun Gewinne und Verluste seiner Investmentfonds zwischen sich und den Fondspartnern aufteilt. Aussagekräftiger für die Ertragskraft sind Konzernergebnis, operatives Ergebnis, Zinsaufwand und operativer Mittelfluss.
- Cash Generation, Net Earning Assets und Subscriber Value sind eigene Kennzahlen von Sunrun ohne Prüfung nach US-Bilanzregeln. Börsenwert (Aktienzahl 31.07.2026 × Kurs 08.10.2026), Zinsquote, Zinsdeckung und die Summe der operativen Mittelflüsse sind eigene Rechnungen aus den genannten Quellen.
Aktien-Wächter
Diese Analyse ist Stand 9. Oktober 2026. Was sich seitdem bei RUN geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Sunrun Inc (RUN) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Sunrun Inc. (Nasdaq: RUN) installiert Solaranlagen und Batteriespeicher auf Wohnhäusern in den USA und vermietet sie meist über Leasing- oder Stromlieferverträge mit 20 bis 25 Jahren Laufzeit. Zum 30. Juni 2026 hatte Sunrun 1.034.738 Abonnenten. 2025 kamen 1.819,0 Millionen Dollar Umsatz aus Kundenverträgen und Förderungen und 1.138,0 Millionen aus Anlagen- und Produktverkäufen.
Sunrun verteilt das Ergebnis seiner Investmentfonds nach der HLBV-Methode. Dabei bekommen die Fondspartner in den ersten Jahren einen großen Teil der Verluste zugerechnet. 2025 waren das −1.459,1 Millionen Dollar. Deshalb blieb für die Stammaktionäre ein Gewinn von 449,9 Millionen, obwohl der Konzern insgesamt 1.009,1 Millionen Dollar verlor.
Zum 30. Juni 2026 standen Finanzverbindlichkeiten von 15,16 Milliarden Dollar in der Bilanz. 14,53 Milliarden davon sind Non-Recourse-Kredite, die nur mit den Anlagen besichert sind. Für den Konzern selbst haften brutto 636,9 Millionen Dollar (in der Bilanz 628,5 Millionen): 153,7 Millionen, gezogen aus einer Kreditlinie von bis zu 321,4 Millionen (bis März 2028), und eine Wandelanleihe über 483,2 Millionen Dollar mit 4 Prozent Zins, fällig im März 2030.
Laut Quartalsbericht zum 30. Juni 2026 entfällt die Investitionssteuergutschrift nach Section 48E für Solarprojekte, die nach dem 4. Juli 2026 mit dem Bau beginnen, sofern sie nicht bis zum 31. Dezember 2027 in Betrieb gehen. Für Batteriespeicher bleibt die volle Gutschrift bis 2033. Ihr durchschnittlicher Satz lag im zweiten Quartal 2026 bei 44,0 Prozent der begünstigten Anlagekosten.
Am 5. August 2026 senkte Sunrun die Jahresprognose für die eigene Kennzahl Cash Generation von 250 bis 450 auf 200 bis 375 Millionen Dollar. Finanzvorstand Danny Abajian nannte geringere Volumina über Partnervertriebe, einen verzögerten Hochlauf des Direktvertriebs und etwas höhere Kapitalkosten. Nach dem ersten Halbjahr 2026 lag die Kennzahl bei −36 Millionen Dollar; ohne die Vorratskäufe für die Steuergutschrift, die auch die Prognose herausrechnet, bei +14 Millionen.
Nicht ohne Weiteres. Das Kurs-Gewinn-Verhältnis von rund 5 (Datenstand 9. Oktober 2026) beruht auf dem Gewinn für die Stammaktionäre, der in der Fondsbuchhaltung entsteht. Der Konzern verlor 2025 1,01 Milliarden Dollar. Dem Börsenwert von rund 1,83 Milliarden Dollar (8. Oktober 2026) stehen Schulden von 15,16 Milliarden gegenüber, gut das Achtfache.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.