H-Power (früher AFC Energy): 15 Generatoren unbezahlt, jetzt bestellt Speedy Hire 15 neue
Im Mai 2026 wurde aus AFC Energy die H-Power plc. Geändert haben sich Name und Börsenkürzel, nicht die Rechnung: 253.000 Pfund Umsatz im Halbjahr bis April 2026, 17,4 Millionen Pfund Kasse und nach eigener Prognose Bedarf an neuem Geld in der zweiten Hälfte 2027, falls der Umsatz bis dahin nicht deutlich steigt. Wir haben Jahres- und Halbjahresbericht sowie alle Pflichtmitteilungen bis Oktober 2026 gelesen. Die auffälligste Fundstelle: Für das Gemeinschaftsunternehmen, dessen unbezahlte Rechnung über 15 Generatoren abgeschrieben wurde, kommt jetzt eine Bestellung über 15 neue.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 8. Oktober 2026
- Schlusskurs
- 0,093 £ -2,20 %
- Marktkapitalisierung
- 0,1 Mrd. £
- Wachstums-Score
- 3/10
- AAQS
- 4/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Tagesschlusskurse seit 9. Apr 2026, um Splits und Dividenden bereinigt.
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Ein Unternehmen liefert Generatoren an sein eigenes Gemeinschaftsunternehmen, 15 davon werden nicht bezahlt, die Forderung wird abgeschrieben — und im Juni 2026 meldet es eine Bestellung über 15 neue Generatoren für eben dieses Gemeinschaftsunternehmen. So steht es, verteilt auf mehrere Pflichtmitteilungen, in den Berichten von H-Power, bis Mai 2026 AFC Energy.
Es gibt einen kleinen Trick, auf den unser Kopf zuverlässig hereinfällt. Wir nennen ihn den Namenszauber: Bekommt eine Firma einen neuen Namen, ein neues Logo und ein neues Börsenkürzel, fühlt es sich an, als stünde da ein neues Unternehmen. Die alte Kursgeschichte, die alten Verluste, die alten Versprechen — sie scheinen zu einem anderen Namen zu gehören. Genau das macht den Namenszauber so wirksam: Er braucht keine einzige neue Zahl.
Seit dem 12. Mai 2026 heißt AFC Energy H-Power plc; am 13. Mai wechselte an der Londoner Börse das Kürzel von AFC zu HPOW. Wir machen es deshalb wie immer: erst die Berichte, dann das Urteil. Das Spannungsfeld dieser Analyse lautet: Die Technik erreicht ihre Meilensteine — ein neuer Generator mit Zulassung, ein Entwicklungsvertrag mit Komatsu, der erste Wasserstoffverkauf. Aber der Umsatz ist winzig, der Verlust groß, und laut eigener Prognose braucht das Unternehmen in der zweiten Hälfte 2027 entweder deutlich mehr Umsatz oder neues Geld. Ob sich hinter dem neuen Schild das Geschäft geändert hat, ist die Frage, die dieser Text beantworten will.
Was H-Power eigentlich macht — Wasserstoff aus Ammoniak und Strom ohne Dieselgenerator
H-Power sitzt in Dunsfold in der Grafschaft Surrey südwestlich von London, wurde laut Fundamentaldaten 2006 gegründet und beschäftigte im Geschäftsjahr 2025 im Schnitt 121 Menschen. Das Unternehmen baut zwei Arten von Geräten. Die erste ist ein Ammoniak-Cracker. Das Alltagsbild: Ammoniak ist eine Art Transportflasche für Wasserstoff. Wasserstoff selbst ist schwer zu lagern und zu transportieren, Ammoniak dagegen wird seit Jahrzehnten weltweit verschifft. Der Cracker „knackt“ das Ammoniak vor Ort wieder auf und gewinnt den Wasserstoff zurück. Das neue Gerät heißt HY5 und soll bis zu 500 Kilogramm Wasserstoff am Tag liefern; laut Halbjahresbericht ist die Markteinführung bis Ende des Kalenderjahres 2026 geplant.
Die zweite Geräteart sind Brennstoffzellen-Generatoren. Sie machen aus Wasserstoff Strom — leise und ohne Abgase — und sollen auf Baustellen den Dieselgenerator ersetzen. Das aktuelle Modell heißt LC30 (30 Kilowatt). Laut Pflichtmitteilung vom 21. Januar 2026 kostet seine Herstellung rund 85 Prozent weniger als die des luftgekühlten Vorgängers; am 26. August 2026 meldete H-Power die Konformitätsbestätigung des TÜV SÜD als Voraussetzung für das CE-Zeichen, das für den Verkauf in Europa nötig ist. Vertrieben werden die Generatoren unter anderem über ein Gemeinschaftsunternehmen mit dem britischen Gerätevermieter Speedy Hire (je 50 Prozent) und in Nahost über den Exklusivhändler TAMGO.
Die Firmengeschichte für Anleger
-
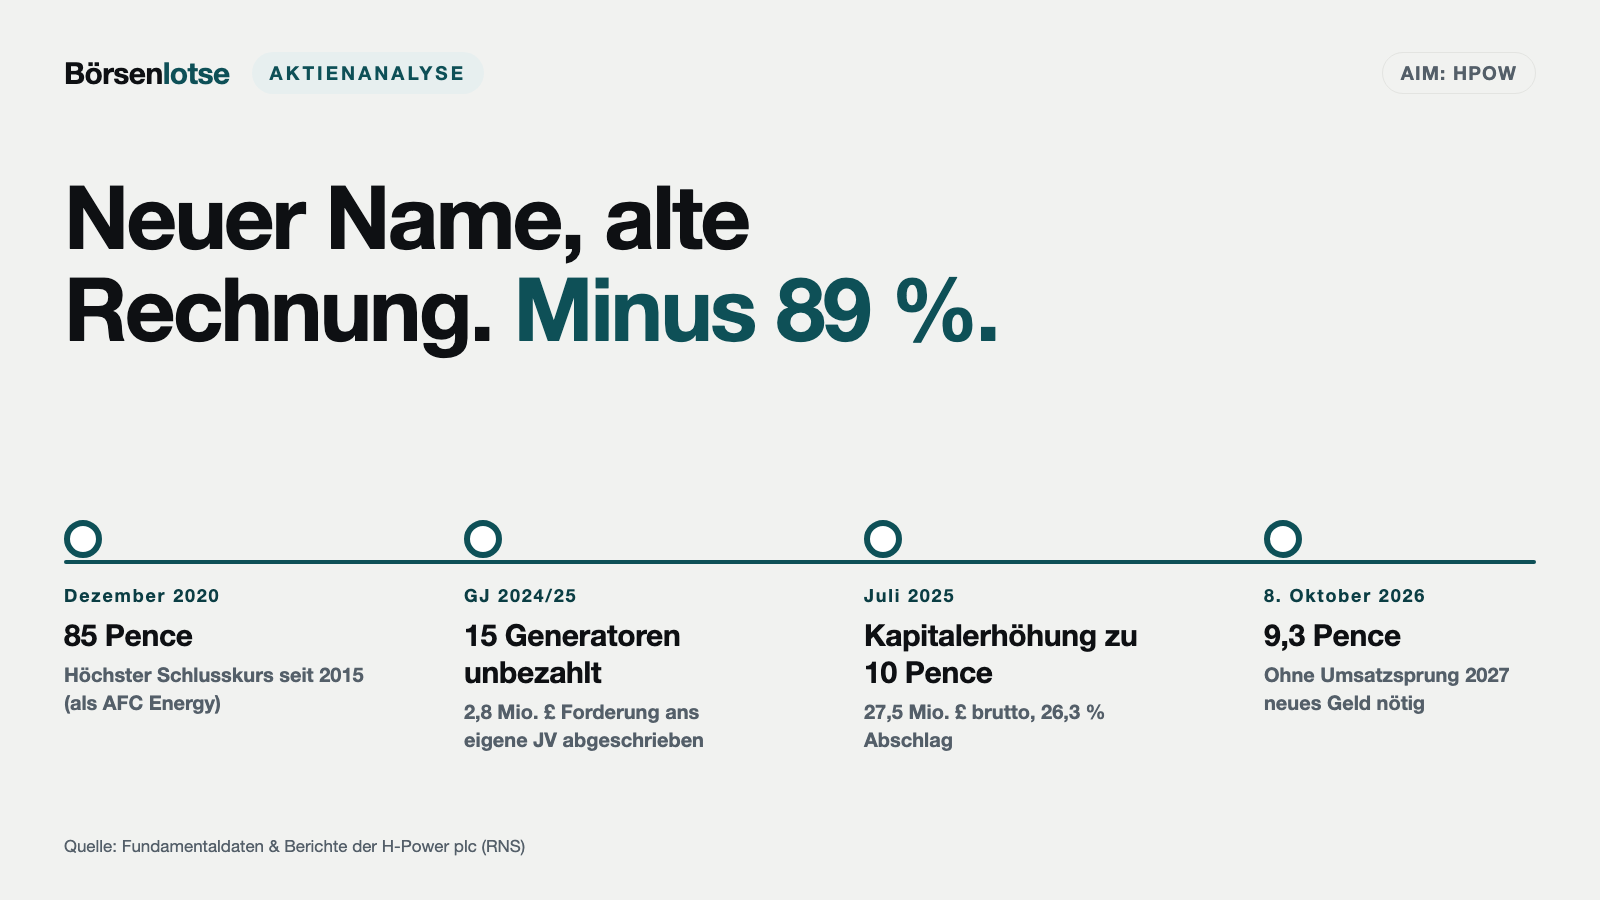
2020
Höchster Schlusskurs seit 2015: 85 Pence
Am 29.12.2020 schloss die AFC-Aktie bei 85 Pence. Wer damals einstieg, hält am 08.10.2026 bei 9,30 Pence rund 89 Prozent Verlust.
-
2024
4,0 Millionen Pfund Umsatz mit AR2-Generatoren
Der höchste Jahresumsatz der Fünfjahresreihe — das Modell ging an das eigene Gemeinschaftsunternehmen mit Speedy Hire; 2,8 Mio. £ Forderung wurden 2025 abgeschrieben.
-
2025
Kapitalerhöhung zu 10 Pence
27,5 Mio. £ brutto mit 26,3 % Abschlag auf den Schlusskurs vom 16.07.2025; die Aktienzahl stieg um rund ein Drittel auf 1,13 Mrd.
-
2026
Februar: Finanzbedarf 2027 offengelegt
Im Jahresergebnis schreibt der Vorstand, dass ohne deutlichen Umsatzanstieg in der zweiten Hälfte 2027 neues Geld nötig ist — für Aktionäre ein Hinweis auf mögliche weitere Verwässerung.
-
2026
Mai: Aus AFC Energy wird H-Power
Neuer Name, neues Kürzel HPOW, gleiche ISIN. Die Aktie schloss am 06.05.2026 bei 17,02 Pence und fiel bis 08.10.2026 auf 9,30 Pence.
-
2026
August: CE-Konformität für den LC30
TÜV SÜD bestätigt die Konformität — Voraussetzung für die Nachbestellung über 15 LC30 von Speedy Hire. Ob sie bezahlt wird, zeigt der nächste Jahresabschluss.
Wie die Aktie auf unseren Tisch kam
Über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger — am 8. Oktober 2026, dort noch unter dem alten US-Kürzel AFGYF. Eine solche Liste misst Aufmerksamkeit, nicht Qualität. Wie stark Privatanleger diese Aktie prägen, zeigt die Aktionärsliste auf der Unternehmensseite (Stand 30. September 2026): Die größten Positionen liegen bei den britischen Anlegerplattformen Hargreaves Lansdown (14,39 Prozent), Interactive Investor (11,69 Prozent), HSDL (5,21 Prozent), AJ Bell (4,53 Prozent) und Barclays Smart Investor (3,72 Prozent) sowie bei der deutschen Wertpapierbank DWP Bank (3,22 Prozent) — Verwahrstellen, hinter denen vor allem Privatdepots stehen. Der einzige klassische Fondsanleger über drei Prozent ist Janus Henderson mit 7,47 Prozent.
Anlass für die Aufmerksamkeit lieferte vor allem der Kurs. Am 6. November 2025 schloss die Aktie laut Fundamentaldaten bei 8,38 Pence, am 6. Mai 2026 — kurz vor der Umbenennung — bei 17,02 Pence, gut doppelt so hoch. Am 8. Oktober 2026 lag der Schlusskurs bei 9,30 Pence, rund 45 Prozent unter dem Mai-Hoch. Zum Vergleich: Ende 2020, auf dem Höhepunkt der ersten Wasserstoff-Euphorie, schloss die Aktie am 29. Dezember bei 85 Pence.
Zwei Hinweise für jede Zahl in diesem Text. Erstens: Das Geschäftsjahr von H-Power endet am 31. Oktober. „GJ 2025“ heißt November 2024 bis Oktober 2025; das erste Halbjahr 2025/26 umfasst November 2025 bis April 2026. Zweitens: H-Power berichtet nicht an die US-Börsenaufsicht SEC. Das Kürzel AFGYF ist nur ein Zweitsymbol im amerikanischen Freiverkehr ohne eigene Berichtspflicht. Alle Belege stammen deshalb aus den Originalberichten des Unternehmens — dem Jahresergebnis vom 25. Februar 2026 (für ältere Jahre dem vom 19. März 2025), dem Halbjahresbericht vom 10. Juni 2026 und den Pflichtmitteilungen über den Nachrichtendienst der Londoner Börse (RNS). Mitschriften von Analystenkonferenzen haben wir für H-Power nicht ausgewertet.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was sich wirklich verbessert hat. Seit Anfang 2025 führt John Wilson das Unternehmen, und unter ihm ist der Geldverbrauch gesunken. Im ersten Halbjahr 2025/26 flossen nach der Abgrenzung des Unternehmens — operatives Geschäft einschließlich der als Entwicklungskosten aktivierten Ausgaben — 7,5 Millionen Pfund ab, nach 10,7 Millionen im Vorjahreshalbjahr. Der Umsatz stieg von 17.000 auf 253.000 Pfund, der Verlust nach Steuern sank von 10,1 auf 5,8 Millionen Pfund. Technisch hat H-Power seine angekündigten Termine bisher gehalten: der LC30 mit CE-Konformitätsbestätigung im August 2026, die erste Phase des Entwicklungsvertrags mit Komatsu im August 2026 abgeschlossen, und seit Juni 2026 ein Vertrag über den Verkauf von 5.000 Kilogramm Wasserstoff aus der eigenen Pilotanlage an das britische Unternehmen Protium.
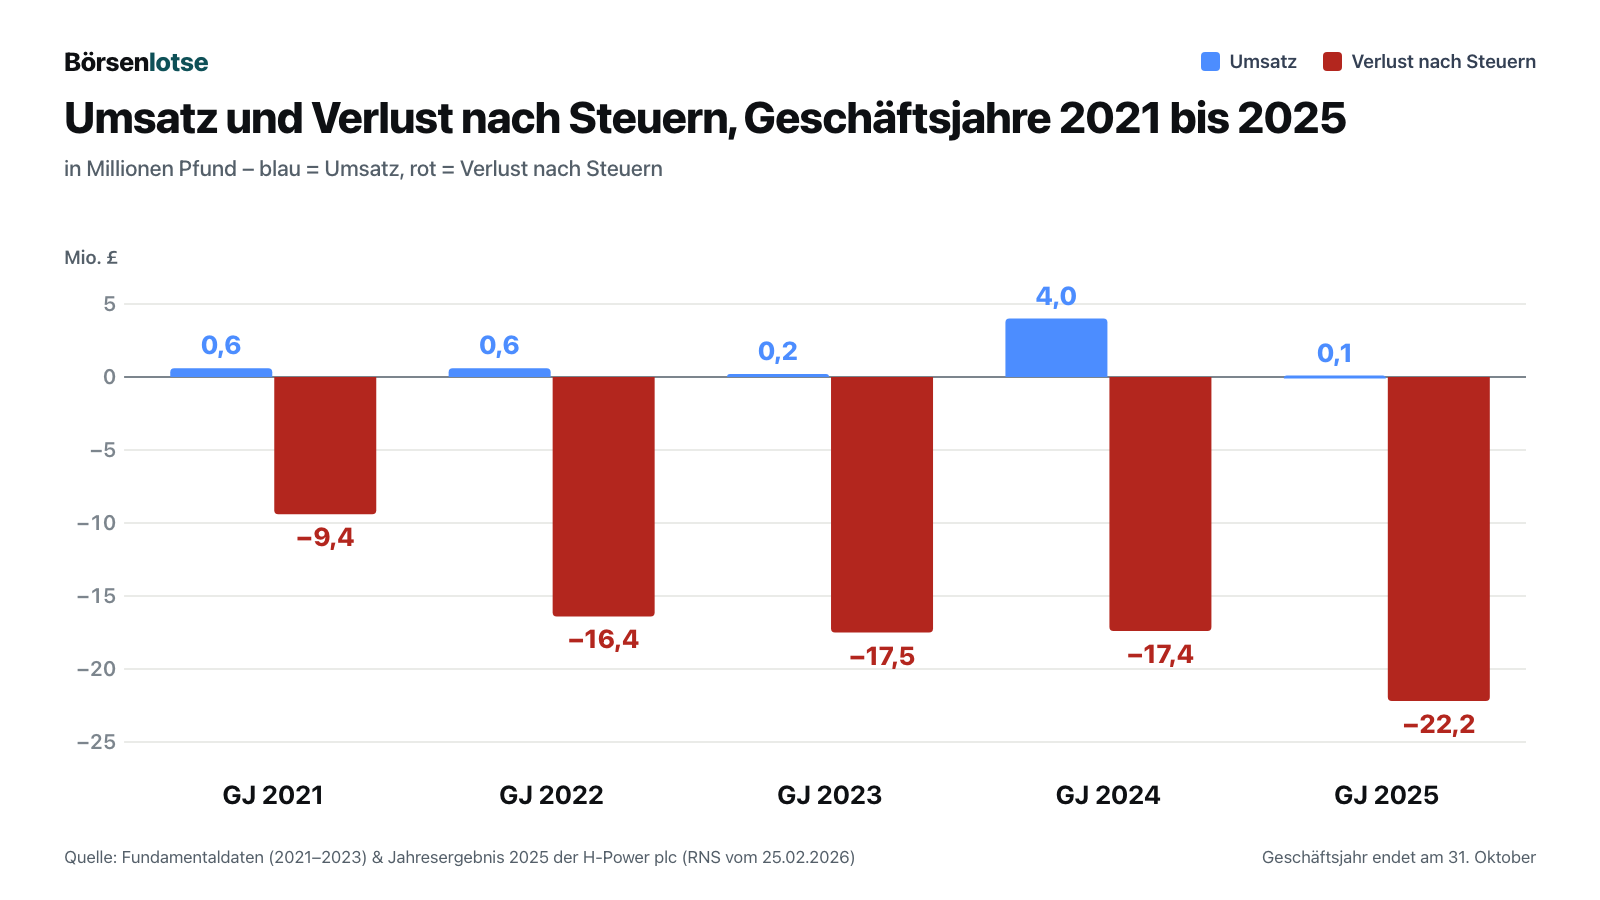
Und jetzt die lange Linie. Laut Fundamentaldaten hat das Unternehmen in jedem der zehn Geschäftsjahre von 2016 bis 2025 Verlust gemacht. In den letzten fünf Jahren lag der Umsatz nur einmal über einer Million Pfund: im Geschäftsjahr 2024 mit 4,0 Millionen, damals aus dem Verkauf des Generatormodells AR2. Im Geschäftsjahr 2025 waren es noch 125.000 Pfund, bei einem Verlust nach Steuern von 22,2 Millionen Pfund. Darin stecken Sonderposten von zusammen rund 5,5 Millionen Pfund: 2,6 Millionen Abschreibung auf AR2-Vorräte, weil das Modell eingestellt wurde, und 2,9 Millionen Wertberichtigungen auf Forderungen, davon 2,8 Millionen gegenüber dem eigenen Gemeinschaftsunternehmen — dazu gleich mehr.
Wie hat ein Unternehmen mit so wenig Umsatz so lange durchgehalten? Mit dem Geld seiner Aktionäre. Zum 30. April 2026 standen in der Bilanz 159,0 Millionen Pfund Agio — das Aufgeld aus allen bisherigen Kapitalerhöhungen — und ein aufgelaufener Verlust von 136,7 Millionen Pfund. Die Kasse einschließlich kurzfristiger Festgelder sank von 40,2 Millionen Pfund (31. Oktober 2022) auf 15,4 Millionen (31. Oktober 2024), wurde mit der Kapitalerhöhung vom Sommer 2025 auf 25,3 Millionen aufgefüllt und lag zum 30. April 2026 bei 17,4 Millionen Pfund. Bankschulden hat H-Power praktisch keine; das Eigenkapital betrug 31,6 Millionen Pfund.
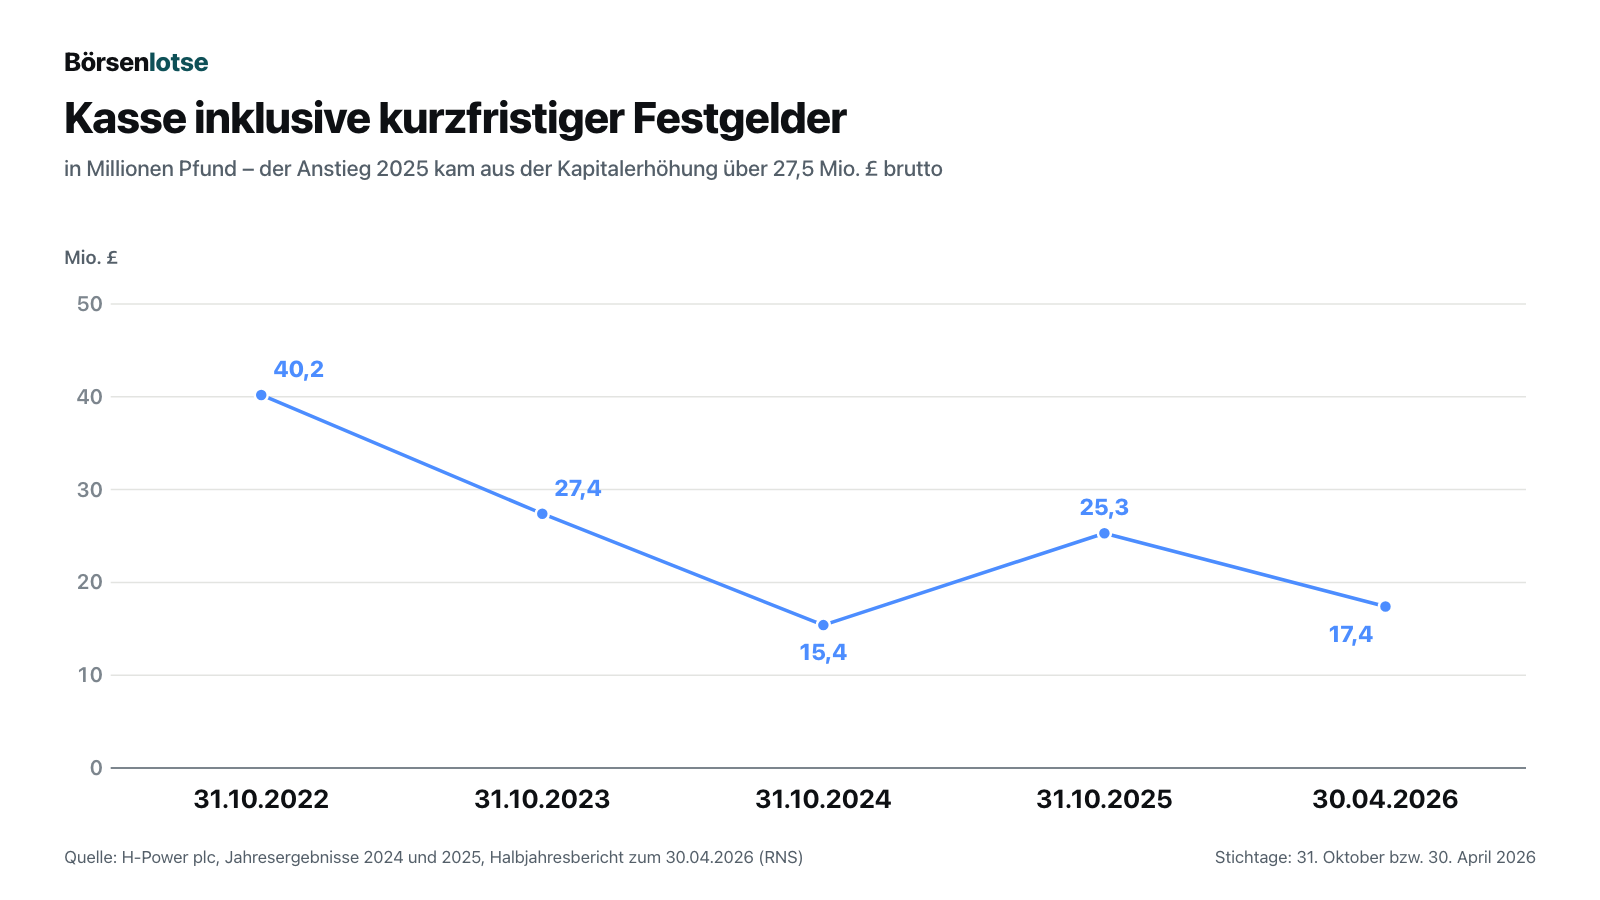
Ein Detail lohnt den zweiten Blick: Von den 7,5 Millionen Pfund Abfluss im Halbjahr hat H-Power 4,0 Millionen (54 Prozent) als Entwicklungskosten aktiviert. Das heißt, diese Ausgaben stehen nicht als Kosten in der Gewinn- und Verlustrechnung, sondern als Vermögenswert in der Bilanz — sie werden erst später über Abschreibungen zu Aufwand. Das Unternehmen wertet den hohen Anteil als Zeichen, dass das Geld „besser“ ausgegeben wird. Das kann stimmen. Es erklärt aber auch, warum der Verlust des Halbjahres (5,8 Millionen) kleiner aussieht als der Geldabfluss. Merke: Bei einem Entwicklungsunternehmen ist die Kasse ehrlicher als der Gewinn.
Unbequeme Wahrheit Nr. 1: Erst 15 Generatoren unbezahlt, dann 15 neue für denselben Abnehmer
Der Umsatzsprung auf 4,0 Millionen Pfund im Geschäftsjahr 2024 ist die eine Zahl, die in der Fünfjahresreihe heraussticht. Das Jahresergebnis 2024 vom 19. März 2025 sagt, woher er kam: aus der Lieferung von 20 Generatoren der S-Serie (später AR2 genannt) an Speedy Hydrogen Solutions, das Gemeinschaftsunternehmen, das H-Power je zur Hälfte mit Speedy Hire besitzt. Laut Anhang gingen 3.829.000 der 4.002.000 Pfund Umsatz an dieses Gemeinschaftsunternehmen, die Rechnungen wurden im Oktober 2024 gestellt, kurz vor Geschäftsjahresende, und zum 31. Oktober 2024 standen 4,1 Millionen Pfund als Forderung offen. Verdient hat H-Power daran nichts: Die Serie brachte einen Bruttoverlust von 1,7 Millionen Pfund. Ein Jahr später steht im Abschnitt über nahestehende Unternehmen, was aus der Forderung geworden ist:
„Following a detailed review of the JV's financial position and a change in its business plan, the receivable has been considered irrecoverable.“
Übersetzung: „Nach einer eingehenden Prüfung der Finanzlage des Gemeinschaftsunternehmens und einer Änderung seines Geschäftsplans wird die Forderung als uneinbringlich angesehen.“
— AFC Energy (heute H-Power), Jahresergebnis vom 25. Februar 2026, Abschnitt „Related party transactions“, Joint venture
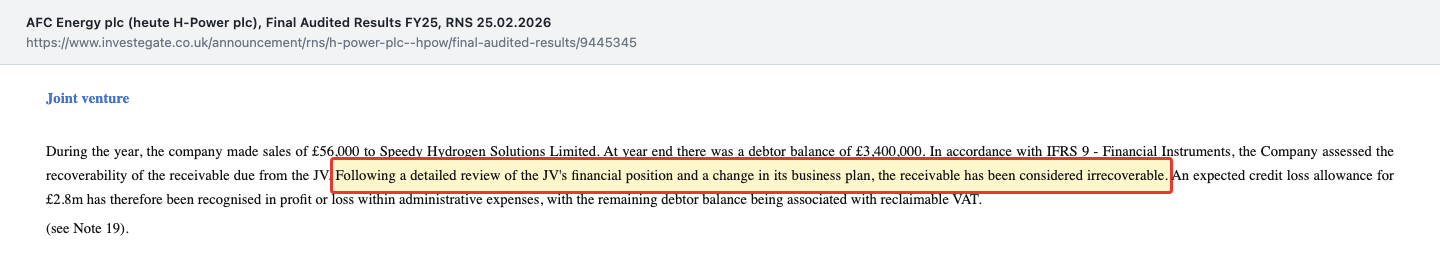
Die Zahlen dazu: Zum 31. Oktober 2025 schuldete das Gemeinschaftsunternehmen H-Power 3,4 Millionen Pfund; im Geschäftsjahr 2025 kamen nur noch Lieferungen über 56.000 Pfund hinzu. 2,8 Millionen Pfund davon wurden als uneinbringlich abgeschrieben, der Rest ist laut Bericht erstattungsfähige Umsatzsteuer. Im Finanzbericht steht die Begründung des Vorstands: Die Forderung betrifft die 15 verbliebenen AR2-Generatoren, die das Gemeinschaftsunternehmen nicht bezahlt hat. Um ihm „die niedrigsten möglichen Kosten“ für die beste Technik zu ermöglichen, wurde die Forderung wertberichtigt — in der Annahme, dass das Gemeinschaftsunternehmen auf das neue Modell umsteigt.
Das Alltagsbild: Ein Hersteller liefert dem Autohaus, das ihm zur Hälfte gehört, zwanzig Wagen. Der Umsatz steht in seinen Büchern, für fünfzehn davon kommt das Geld nicht. Ein Jahr später schreibt er die Rechnung ab, weil er dem Autohaus lieber die neuen Modelle günstig überlassen will. Das ist weder verboten noch verborgen — es steht im Bericht. Aber es heißt: Der größte Umsatz der vergangenen fünf Jahre war zu 96 Prozent Umsatz mit dem eigenen Gemeinschaftsunternehmen, und bezahlt wurde er zum größten Teil nicht. Im Juni 2026 meldete H-Power eine Nachbestellung über 15 LC30-Generatoren von Speedy Hire für eben dieses Gemeinschaftsunternehmen, abhängig von der CE-Zertifizierung, die im August kam. Die Frage, die der nächste Jahresabschluss beantworten muss: Wird diesmal bezahlt?
Unbequeme Wahrheit Nr. 2: Der Umsatz des Halbjahres kam aus einem Entwicklungsvertrag, nicht aus verkauftem Wasserstoff
253.000 Pfund Umsatz im ersten Halbjahr 2025/26, fast fünfzehnmal so viel wie im Vorjahr — das klingt nach Marktstart. Der Finanzteil des Halbjahresberichts beschreibt den Umsatz als Erlöse aus Wasserstoffverkauf und aus dem Entwicklungsvertrag mit Komatsu. Der Anhang ist genauer:
„Other revenue 2026 relates to revenue recognised cost to cost basis in accordance with IFRS15, regarding the Komatsu JDA.“
Übersetzung: „Die sonstigen Umsätze 2026 betreffen Erlöse, die nach IFRS 15 im Verhältnis der angefallenen Kosten erfasst wurden, und zwar aus dem gemeinsamen Entwicklungsvertrag mit Komatsu.“
— H-Power, Halbjahresbericht vom 10. Juni 2026, Note 3 „Revenue“
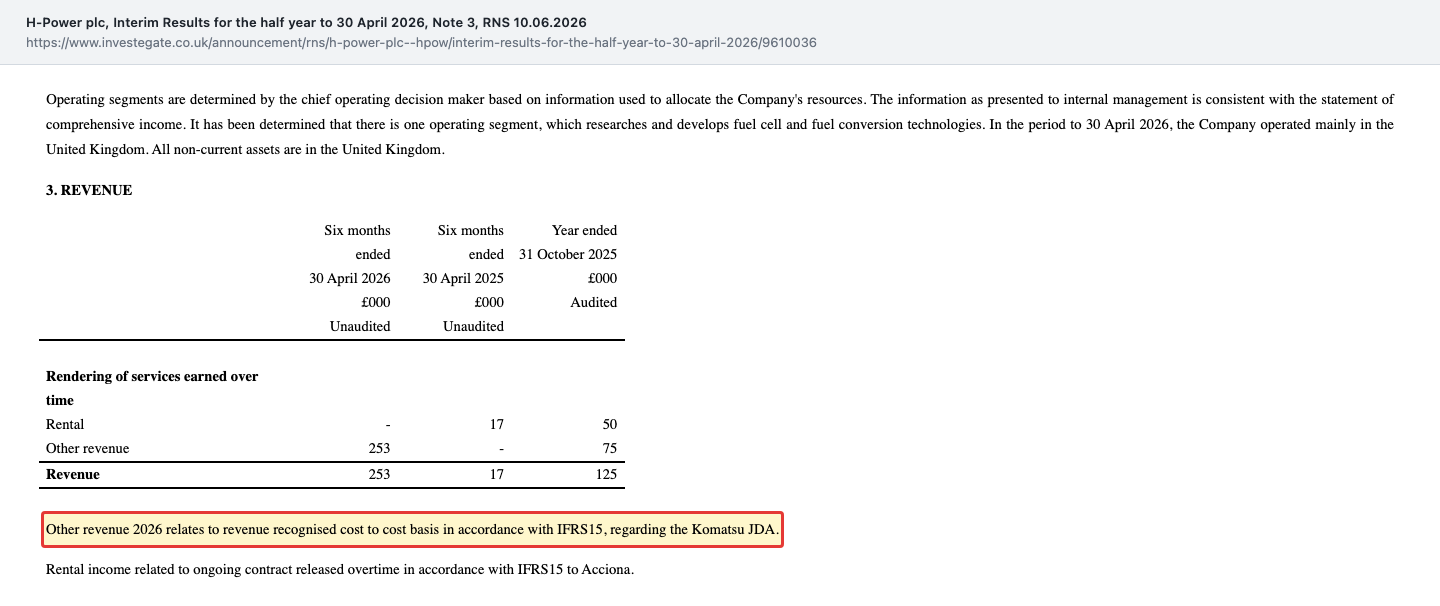
Laut Anhang stammen also die gesamten 253.000 Pfund aus dem Vertrag mit Komatsu. Wasserstoff aus der Pilotanlage darf H-Power erst seit der geänderten Genehmigung der Umweltbehörde vom 18. Februar 2026 an Dritte verkaufen; der Vertrag mit Protium kam am 10. Juni 2026, nach dem Stichtag. Komatsu ist ein starker Name, und der Vertrag ist echtes Geld: rund 2 Millionen US-Dollar, die nach Fortschritt verbucht werden. Die zweite und letzte Phase läuft laut Mitteilung vom 10. August 2026 von September 2026 bis Dezember 2027. Aber ein Entwicklungsvertrag ist kein Produktverkauf — er endet, wenn die Entwicklung endet.
Zwei weitere Feinheiten aus demselben Bericht. Das Bruttoergebnis war negativ (minus 76.000 Pfund), weil H-Power laut Bericht den Wasserstoff für die Generatoren des Gemeinschaftsunternehmens subventioniert, bis der eigene Wasserstoff aus Dunsfold kommt. Und die Erlaubnis der Umweltbehörde, Wasserstoff aus der Pilotanlage an Dritte zu verkaufen, galt laut Mitteilung vom 10. Juni 2026 bis zum 31. August 2026. Ob sie verlängert wurde, hat H-Power bis zum 8. Oktober 2026 nicht gemeldet; laut Jahresergebnis 2025 soll die Pilotanlage ohnehin nach Port Clarence in Teesside umziehen, zum Gemeinschaftsunternehmen mit Industrial Chemicals Group (ICL).
Unbequeme Wahrheit Nr. 3: Das Geld reicht nach eigener Rechnung bis 2027 — dann muss Umsatz oder neues Kapital her
Vorgeschrieben ist für die Fortführungsprognose ein Zeitraum von mindestens zwölf Monaten. H-Power hat im Jahresergebnis vom 25. Februar 2026 weiter gerechnet und das Ergebnis offen hingeschrieben:
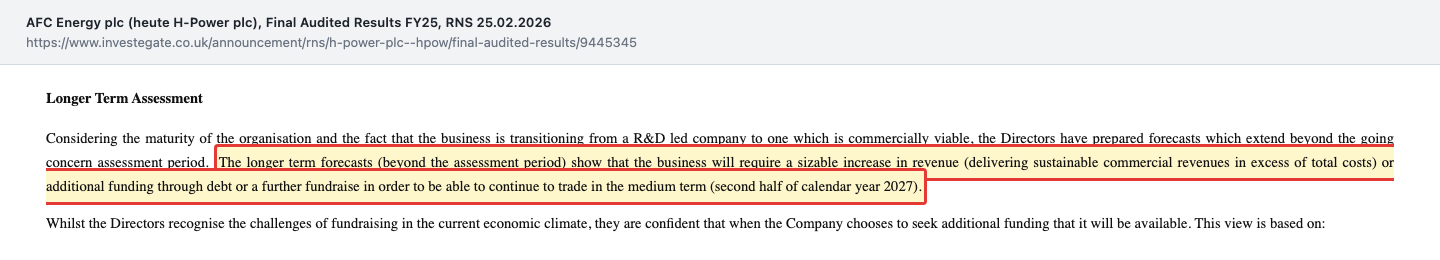
„The longer term forecasts (beyond the assessment period) show that the business will require a sizable increase in revenue (delivering sustainable commercial revenues in excess of total costs) or additional funding through debt or a further fundraise in order to be able to continue to trade in the medium term (second half of calendar year 2027).“
Übersetzung: „Die längerfristigen Prognosen (über den Prüfungszeitraum hinaus) zeigen, dass das Unternehmen einen beträchtlichen Umsatzanstieg (mit dauerhaften kommerziellen Erlösen über den Gesamtkosten) oder zusätzliche Mittel durch Kredite oder eine weitere Kapitalaufnahme benötigt, um mittelfristig (zweite Hälfte des Kalenderjahres 2027) weiter tätig sein zu können.“
— AFC Energy (heute H-Power), Jahresergebnis vom 25. Februar 2026, Abschnitt „Going Concern – Longer Term Assessment“
Fair ist auch der Rest des Absatzes: Einen Hinweis auf eine wesentliche Unsicherheit über die Unternehmensfortführung gibt es nicht, der Abschlussprüfer hat den Abschluss 2025 ohne Einschränkung bestätigt, und im Halbjahresbericht reicht die Fortführungsprognose bis Juni 2027. Der Vorstand ist zuversichtlich, dass neues Geld verfügbar sein wird, und verweist auf die Kapitalerhöhung von 2025. Die Größenordnung lässt sich nachrechnen. Im ersten Halbjahr sank die Kasse um 7,9 Millionen Pfund; im zweiten Halbjahr erwartet H-Power 3,2 Millionen Pfund Steuergutschriften für Forschung. Nach unserer eigenen Rechnung — keine Angabe des Unternehmens — reichten 17,4 plus 3,2 Millionen Pfund bei gleichbleibendem Tempo rund zweieinhalb Halbjahre, also ab dem 30. April 2026 etwa bis Juli/August 2027. Das passt zu der Angabe im Bericht.
Was „beträchtlicher Umsatzanstieg“ heißt, zeigt die Gegenrechnung: Um den Abfluss eines Halbjahres zu decken, bräuchte H-Power nicht 253.000 Pfund Umsatz, sondern Erlöse, die nach Abzug der Herstellungskosten rund 7,5 Millionen Pfund übrig lassen. Davon ist das Unternehmen heute weit entfernt. Für Aktionäre ist die realistische Lesart deshalb: Bis 2027 entscheidet sich, ob die neuen Produkte schnell genug verkauft werden — oder ob sie erneut zur Kasse gebeten werden.
Unbequeme Wahrheit Nr. 4: Die letzte Kapitalerhöhung kam zu 10 Pence — die Aktie steht darunter
Wie eine solche Kapitalaufnahme bei H-Power aussieht, zeigt der Juli 2025. Damals sammelte das Unternehmen 27,5 Millionen Pfund brutto ein, über eine Platzierung bei Investoren, eine Zeichnung durch Vorstände und ein Angebot für Privatanleger. Der Preis stand in der Ankündigung:
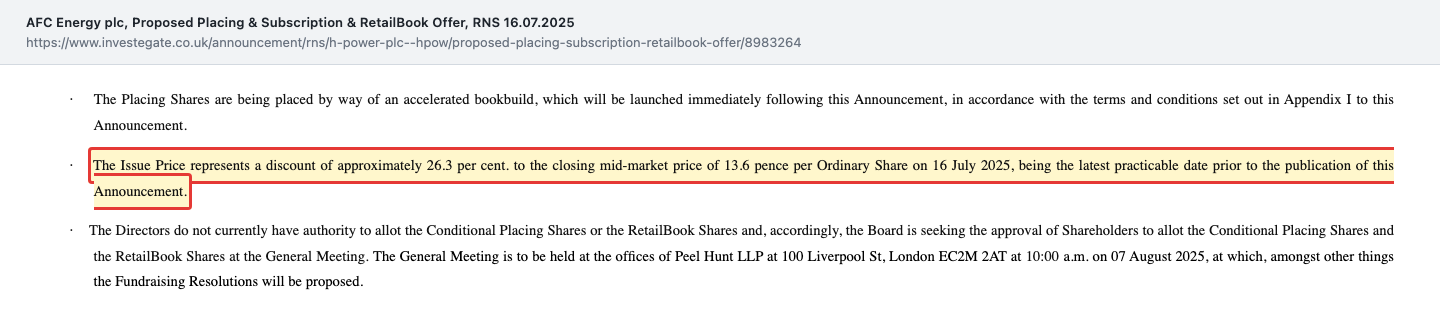
„The Issue Price represents a discount of approximately 26.3 per cent. to the closing mid-market price of 13.6 pence per Ordinary Share on 16 July 2025, being the latest practicable date prior to the publication of this Announcement.“
Übersetzung: „Der Ausgabepreis entspricht einem Abschlag von rund 26,3 Prozent auf den Mittelkurs von 13,6 Pence je Stammaktie zum Handelsschluss am 16. Juli 2025, dem letzten praktikablen Datum vor Veröffentlichung dieser Mitteilung.“
— AFC Energy (heute H-Power), Pflichtmitteilung vom 16. Juli 2025 („Proposed Placing & Subscription & RetailBook Offer“)
Verwässerung heißt: Dein Stück vom Kuchen wird kleiner, weil mehr Leute mitessen. Nach der zweiten Zulassung am 8. August 2025 umfasste das Kapital 1.131.502.399 Aktien. Gemessen am Grundkapital in der Bilanz (Nennwert 0,1 Pence je Aktie) waren es zum 30. April 2025 noch rund 855 Millionen — ein Plus von etwa einem Drittel in einem Sommer. Netto blieben nach 1,7 Millionen Pfund Kosten 25,8 Millionen Pfund übrig. Seither ist die Aktienzahl über Bonusaktien und ausgeübte Optionen auf 1.137.347.223 gestiegen (Stand 30. September 2026 laut Aktionärsseite des Unternehmens). Dazu kommen Optionen: Am 29. Juni 2026 erhielten Vorstände und Mitarbeiter weitere Optionen über 10.397.437 Aktien. Sie werden im Juni 2029 nur fällig, wenn der Aktionärsertrag in den drei Jahren mindestens 15 Prozent im Jahr erreicht — dann zu einem Viertel, vollständig erst ab 30 Prozent im Jahr.
Und der Kurs? Am 8. Oktober 2026 schloss die Aktie bei 9,30 Pence — unter den 10 Pence, zu denen die neuen Aktionäre im Sommer 2025 eingestiegen sind. Wer bei der nächsten Kapitalerhöhung zuschaut, hat mit den 26,3 Prozent Abschlag vom Juli 2025 einen Vergleichswert.
Was die Aktie kostet
Zum Schlusskurs von 9,30 Pence am 8. Oktober 2026 ist H-Power bei 1.137,3 Millionen Aktien rund 106 Millionen Pfund wert. Das ist etwa das 3,3-Fache des Eigenkapitals von 31,6 Millionen Pfund (30. April 2026). Zieht man die Kasse von 17,4 Millionen Pfund zum selben Stichtag ab, bleibt ein Unternehmenswert von rund 88 Millionen Pfund — für ein Geschäft, das im letzten Halbjahr 253.000 Pfund Umsatz machte. Ein Kurs-Umsatz-Verhältnis ergibt bei so kleinen Erlösen keinen sinnvollen Maßstab, ein Kurs-Gewinn-Verhältnis gibt es mangels Gewinn nicht. Der Markt bezahlt hier ausschließlich Erwartungen: dass LC30 und HY5 in Stückzahlen verkauft werden und dass Partner wie Komatsu aus Entwicklungsverträgen Aufträge machen.
Die Analystenschätzungen in den Fundamentaldaten (Stand 8. Oktober 2026) erwarten für das laufende und das nächste Geschäftsjahr weiter einen Verlust je Aktie (minus 1,18 und minus 1,38 Pence); die Schätzungen stammen von zwei Analysten.
Zum Vergleich lohnt der Blick auf zwei Nachbarn. ITM Power, ebenfalls am AIM notiert, baut Elektrolyseure und hatte zum 31. Oktober 2025 eine Kasse von 197,8 Millionen Pfund, also viel mehr Zeit — aber auch dort fehlte in den Geschäftsjahren bis 2024/25 der Bruttogewinn. Und Ballard Power baut seit über dreißig Jahren Brennstoffzellen; laut unserer Analyse summieren sich dort die Verluste seit 2016 auf rund 1,06 Milliarden US-Dollar, und positiv ist die Bruttomarge im Quartal erst seit dem dritten Quartal 2025 (zweites Quartal 2026: 20 Prozent).
Chancen und Risiken auf einen Blick
Was für H-Power spricht:
- Der Geldverbrauch sinkt: 7,5 Millionen Pfund Abfluss im ersten Halbjahr 2025/26 (inklusive aktivierter Entwicklung) nach 10,7 Millionen im Vorjahreshalbjahr.
- Die technischen Meilensteine kamen bisher pünktlich: LC30 mit CE-Konformitätsbestätigung (August 2026), rund 85 Prozent niedrigere Herstellungskosten als beim Vorgängermodell, Komatsu-Phase 1 abgeschlossen.
- Namhafte Partner: Komatsu (Entwicklungsvertrag über rund 2 Millionen US-Dollar), Speedy Hire (Gemeinschaftsunternehmen, Nachbestellung über 15 LC30), Protium (5.000 Kilogramm Wasserstoff), TAMGO in Saudi-Arabien, Volex als Fertigungspartner.
- Kaum Schulden, Eigenkapital 31,6 Millionen Pfund, und der Abschlussprüfer hat 2025 keinen Fortführungsvorbehalt gemacht.
- Laut Halbjahresbericht stieg der Preis für Ammoniak aus Erdgas seit der Eskalation des Iran-Konflikts um bis zu 60 Prozent, grünes Ammoniak nur um rund 5 Prozent — nach Darstellung des Unternehmens Rückenwind für sein Modell „Kraftstoff als Dienstleistung“.
Was gegen H-Power spricht:
- Verluste in jedem der zehn Geschäftsjahre 2016 bis 2025 (laut Fundamentaldaten); zuletzt 22,2 Millionen Pfund Verlust bei 125.000 Pfund Umsatz (GJ 2025).
- Laut eigener Langfristprognose ist in der zweiten Hälfte 2027 ein deutlicher Umsatzanstieg oder neues Geld nötig; die Kasse lag zum 30. April 2026 bei 17,4 Millionen Pfund.
- 96 Prozent des Umsatzes 2024 gingen an das eigene Gemeinschaftsunternehmen; 2,8 Millionen Pfund Forderung wurden 2025 als uneinbringlich abgeschrieben.
- Der Halbjahresumsatz von 253.000 Pfund stammte laut Anhang aus dem Komatsu-Entwicklungsvertrag, nicht aus Produktverkäufen.
- Verwässerung: rund ein Drittel mehr Aktien durch die Kapitalerhöhung 2025 zu 10 Pence mit 26,3 Prozent Abschlag; der Kurs lag am 8. Oktober 2026 mit 9,30 Pence darunter.
Ein menschliches Fazit
Erinnerst du dich an den Namenszauber vom Anfang? H-Power ist ein guter Name, und er beschreibt das heutige Geschäft besser als AFC Energy. Aber ein neues Schild ändert die Rechnung nicht. Sie lautet: zehn Verlustjahre in Folge, ein Umsatz im Halbjahr, der aus einem Entwicklungsvertrag stammt, eine abgeschriebene Forderung an das eigene Gemeinschaftsunternehmen, und ein Vorstand, der selbst schreibt, dass bis zur zweiten Hälfte 2027 entweder deutlich mehr Umsatz oder neues Geld her muss.
Das macht H-Power nicht zu einem hoffnungslosen Fall. Die Technik hält ihre Termine, die Kosten sinken, und mit Komatsu hat ein großer Industriekonzern einen Entwicklungsvertrag unterschrieben. Aber der Beweis, dass aus Meilensteinen Umsatz wird, steht noch aus. Die nächsten Prüfsteine sind konkret: ob die 15 LC30 an Speedy Hire ausgeliefert und diesmal bezahlt werden, ob der HY5 bis Ende 2026 kommt, und wie viel Geld zum Geschäftsjahresende am 31. Oktober 2026 noch in der Kasse liegt. Wer nur auf den neuen Namen schaut, sieht die Hälfte. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- H-Power — Halbjahresbericht zum 30. April 2026 (RNS vom 10. Juni 2026; jüngster veröffentlichter Periodenbericht)
- AFC Energy — Jahresergebnis für das Geschäftsjahr bis 31. Oktober 2025 (RNS vom 25. Februar 2026; Fortführungsprognose, Gemeinschaftsunternehmen, Kassenübersicht 2023–2025)
- AFC Energy — Jahresergebnis für das Geschäftsjahr bis 31. Oktober 2024 (RNS vom 19. März 2025; Lieferung von 20 Generatoren an Speedy Hydrogen Solutions, Umsatz mit dem Gemeinschaftsunternehmen)
- Kapitalerhöhung vom 16. Juli 2025 und Ergebnis der Hauptversammlung vom 7. August 2025 (1.131.502.399 Aktien nach der zweiten Zulassung)
- Trading Update vom 6. November 2025 und Betriebsmeldung zum LC30 vom 21. Januar 2026
- Komatsu-Entwicklungsvertrag vom 10. Februar 2026 und Abschluss der ersten Phase vom 10. August 2026
- Umbenennung in H-Power plc vom 12. Mai 2026
- Protium-Vertrag vom 10. Juni 2026 und TAMGO-Vertrag vom 10. Juni 2026
- Optionszuteilung vom 29. Juni 2026, Stimmrechtsmeldung vom 31. Juli 2026 und CE-Konformität des LC30 vom 26. August 2026
- H-Power — Shareholders (Aktienzahl und Großaktionäre, Stand 30. September 2026)
- Quelle: Fundamentaldaten & Berichte der H-Power plc (Jahres- und Halbjahresberichte, RNS-Pflichtmitteilungen)
Diese Analyse ist eine journalistische Einordnung auf Basis öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien können an Wert verlieren, bis hin zum Totalverlust. Alle Zahlen tragen den Stand ihrer Quelle; Kursangaben sind datierte Momentaufnahmen. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen £, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,6 | 0,6 | 0,2 | 4,0 | 0,1 |
| Betriebsergebnis (EBIT) | -10,4 | -19,1 | -20,0 | -19,6 | -25,8 |
| Nettogewinn | -9,4 | -16,4 | -17,5 | -17,4 | -22,2 |
| Nettomarge | -1.582,0 % | -2.825,8 % | -7.698,2 % | -435,3 % | -17.756,0 % |
| Gewinn je Aktie | -0,01 £ | -0,02 £ | -0,02 £ | -0,02 £ | -0,02 £ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Umsatz negativ
- In vier der fünf Geschäftsjahre 2021 bis 2025 unter 1 Mio. £, zuletzt 0,125 Mio. £ (GJ 2025); die 0,253 Mio. £ im H1 2025/26 stammen laut Note 3 aus dem Komatsu-Entwicklungsvertrag.
- Kasse und Finanzierung negativ
- 17,4 Mio. £ zum 30.04.2026 bei 7,9 Mio. £ Kassenrückgang im Halbjahr; laut Jahresergebnis vom 25.02.2026 deutlicher Umsatzanstieg oder neues Geld in der zweiten Hälfte 2027 nötig.
- Kostendisziplin positiv
- Mittelabfluss inkl. aktivierter Entwicklung im H1 2025/26 auf 7,5 Mio. £ gesenkt (Vorjahr 10,7 Mio. £); LC30 laut Unternehmen rund 85 % günstiger in der Herstellung als das Vorgängermodell.
- Technik und Partner positiv
- CE-Konformität LC30 (26.08.2026), Komatsu-Phase 1 abgeschlossen (10.08.2026), Protium-Vertrag über 5.000 kg Wasserstoff (10.06.2026), Nachbestellung über 15 LC30 von Speedy Hire.
- Gemeinschaftsunternehmen negativ
- Forderung an Speedy Hydrogen Solutions über 3,4 Mio. £ (31.10.2025), davon 2,8 Mio. £ für 15 unbezahlte AR2-Generatoren als uneinbringlich abgeschrieben.
- Verwässerung negativ
- Kapitalerhöhung 2025 zu 10 p mit 26,3 % Abschlag, rund ein Drittel mehr Aktien; 1.137.347.223 Aktien (30.09.2026) plus 10.397.437 neue Optionen (29.06.2026).
H-Power, früher AFC Energy, hält seine technischen Termine und senkt den Geldverbrauch, hat aber in zehn Geschäftsjahren keinen Gewinn und im letzten Halbjahr nur 253.000 Pfund Umsatz aus einem Entwicklungsvertrag erzielt. Nach eigener Prognose muss bis zur zweiten Hälfte 2027 ein deutlicher Umsatzanstieg oder neues Geld kommen. Der Börsenwert von rund 106 Millionen Pfund (08.10.2026) bezahlt allein die Erwartung, dass LC30 und HY5 in Stückzahlen verkauft werden. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot wegen eines belegten Substanzrisikos: Das Unternehmen schreibt selbst, dass es ohne deutlichen Umsatzanstieg in der zweiten Hälfte 2027 neues Geld braucht, um weiter tätig sein zu können. Die Kasse von 17,4 Mio. £ (30.04.2026) reicht bei gleichem Tempo und mit 3,2 Mio. £ erwarteter Steuergutschrift rechnerisch rund fünf Quartale, der Umsatz deckt nur einen Bruchteil der Kosten, und die Existenz hängt damit am Kapitalmarkt. Kein Fortführungsvorbehalt des Prüfers, kaum Schulden, die technischen Meilensteine kamen pünktlich — deshalb ist das kein Urteil über die Technik, sondern über die Finanzierung. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger war die Foren-Hitliste von wallstreet-online (08.10.2026) unter dem US-Freiverkehrs-Kürzel AFGYF; analysiert wird die Heimatnotierung HPOW am AIM der Londoner Börse.
- Stand 08.10.2026. Jüngster veröffentlichter Periodenbericht ist der Halbjahresbericht zum 30.04.2026 (10.06.2026); alle RNS bis 26.08.2026 durchgesehen, danach keine Pflichtmitteilung bis 08.10.2026. Das Geschäftsjahr 2025/26 endet am 31.10.2026.
- H-Power ist kein SEC-Filer: kein 10-K, kein 10-Q, kein 20-F. Alle Belege stammen aus dem Jahresergebnis, dem Halbjahresbericht und RNS-Pflichtmitteilungen; die Zahlen der Geschäftsjahre 2021 bis 2023 aus den Fundamentaldaten.
- Kassenangaben enthalten kurzfristige Festgelder, so wie das Unternehmen sie in seinen Übersichten ausweist (30.04.2026: 8,2 Mio. £ Bankguthaben plus 9,2 Mio. £ Festgeld). Die Reichweite von rund fünf Quartalen ist unsere eigene Rechnung.
- Verwechslungsgefahr: Die frühere AFC Energy plc hat nichts mit dem US-Versicherer Aflac (Kürzel AFL) oder mit Börsenkürzeln „AFC“ anderer Märkte zu tun.
Aktien-Wächter
Diese Analyse ist Stand 8. Oktober 2026. Was sich seitdem bei HPOW.LSE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu H-Power Plc (HPOW.LSE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
H-Power aus Dunsfold (Surrey, England) entwickelt Ammoniak-Cracker, die aus Ammoniak vor Ort Wasserstoff gewinnen (Modell HY5, bis zu 500 Kilogramm am Tag), und Brennstoffzellen-Generatoren, die daraus Strom für Baustellen und andere netzferne Einsätze machen (Modell LC30, 30 Kilowatt). Die Aktie ist am AIM der Londoner Börse unter HPOW notiert.
Ja. AFC Energy plc heißt seit dem 12. Mai 2026 H-Power plc; seit dem 13. Mai 2026 wird die Aktie am AIM unter HPOW statt AFC gehandelt, die ISIN GB00B18S7B29 blieb gleich. AFGYF ist ein Kürzel im amerikanischen Freiverkehr für dieselbe Aktie. H-Power reicht keine Berichte bei der US-Börsenaufsicht SEC ein; maßgeblich sind die britischen Pflichtmitteilungen.
Nein. Im Geschäftsjahr bis 31. Oktober 2025 standen 125.000 Pfund Umsatz einem Verlust nach Steuern von 22,2 Millionen Pfund gegenüber; im ersten Halbjahr 2025/26 waren es 253.000 Pfund Umsatz und 5,8 Millionen Pfund Verlust. Laut Fundamentaldaten gab es in jedem Geschäftsjahr von 2016 bis 2025 einen Verlust.
Zum 30. April 2026 hatte H-Power 17,4 Millionen Pfund Kasse einschließlich Festgeldern, im zweiten Halbjahr erwartet das Unternehmen 3,2 Millionen Pfund Steuergutschriften. Laut Jahresergebnis vom 25. Februar 2026 braucht es in der zweiten Hälfte 2027 einen deutlichen Umsatzanstieg oder neues Geld. Einen Fortführungsvorbehalt des Prüfers gibt es nicht.
Laut Unternehmensseite (Stand 30. September 2026) vor allem Anlegerplattformen: Hargreaves Lansdown 14,39 Prozent, Interactive Investor 11,69 Prozent, HSDL 5,21 Prozent, AJ Bell 4,53 Prozent, Barclays Smart Investor 3,72 Prozent und die deutsche DWP Bank 3,22 Prozent. Einziger klassischer Fondsanleger über drei Prozent ist Janus Henderson mit 7,47 Prozent.
Das Geschäftsjahr 2025/26 endet am 31. Oktober 2026. Im Vorjahr folgte ein Trading Update am 6. November 2025 und das Jahresergebnis am 25. Februar 2026. Nach den AIM-Regeln muss der geprüfte Abschluss spätestens sechs Monate nach Geschäftsjahresende vorliegen, also bis Ende April 2027.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.