Santacruz Silver: Börsensieger mit Silbernamen — und ein Bericht, der Zink, Fremderz und den bolivianischen Staat mitliefert
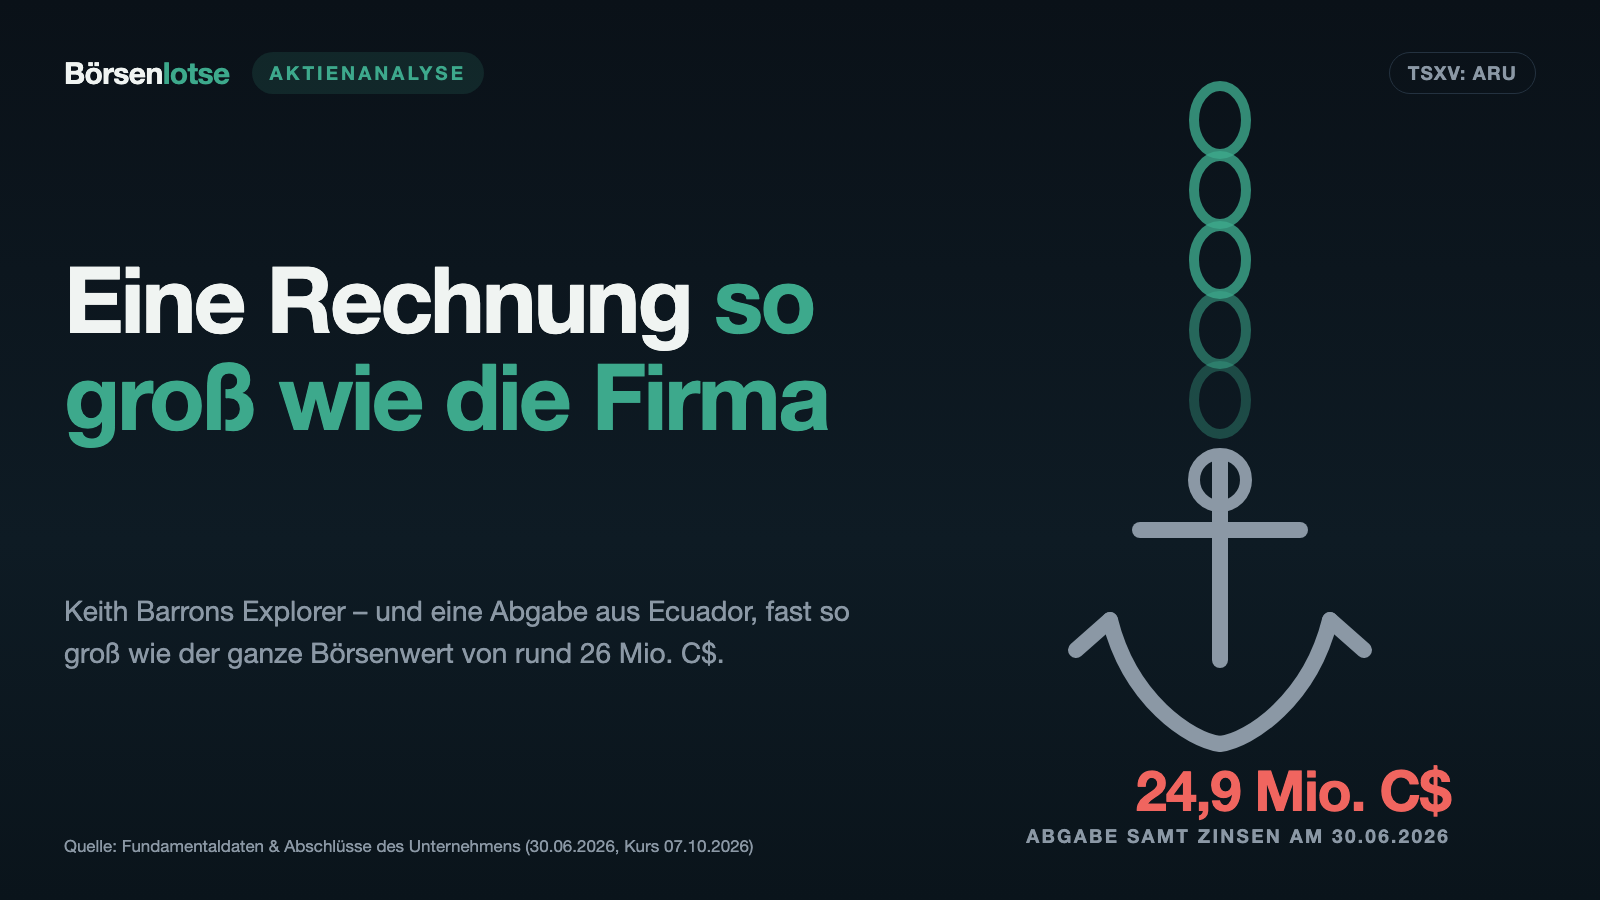
Plus 1.103 Prozent im Jahr 2025, Platz eins der TSX-Venture-Rangliste, seit dem Höchstkurs im Januar 2026 fast halbiert: Santacruz Silver (Nasdaq: SCZM, TSX: SCZ) steht trotzdem auf der Hitliste eines großen deutschen Anlegerforums. Wer den Halbjahresbericht liest, findet hinter dem Namen Zink, zugekauftes Erz, einen staatlichen Partner und eine Steuerrechnung, die das zweite Quartal fast ganz aufzehrte.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 8. Oktober 2026
- Schlusskurs
- 12,00 C$ +0,40 %
- Marktkapitalisierung
- 1,2 Mrd. C$
- KGV
- 20,1
- Wachstums-Score
- 4/10
- AAQS
- 8/10
Kursentwicklung seit 7. Oktober 2026: +0,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
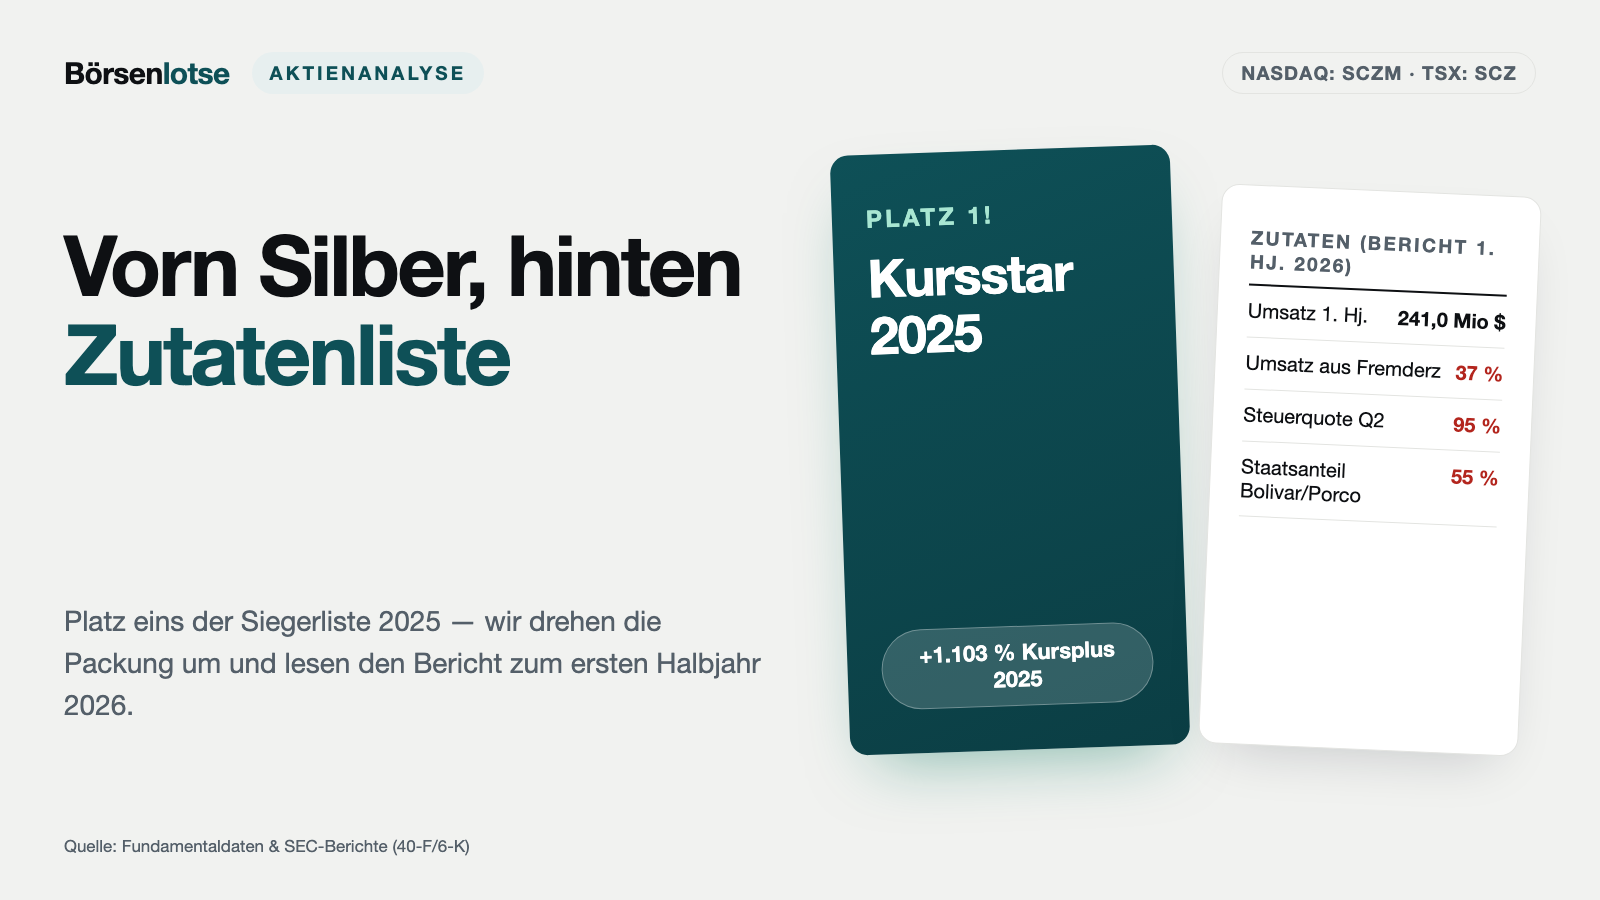
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,80 C$ bis 22,50 C$ · Letzter Kurs: 12,00 C$ (Stand: 8. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Kennst du das Gefühl, wenn ganz oben auf einer Rangliste ein Name steht und du sofort denkst: Da muss etwas dran sein? Nennen wir das den Siegerlisten-Reflex. Eine Rangliste misst, was schon passiert ist. Unser Kopf liest sie aber wie eine Empfehlung für das, was kommt.
Am 18. Februar 2026 meldete Santacruz Silver Platz eins der TSX Venture 50, der jährlichen Bestenliste der kanadischen Wachstumsbörse: 1.103 Prozent Kursplus im Jahr 2025. Der höchste Schlusskurs der folgenden Monate war da schon vorbei — er lag am 27. Januar 2026 bei 22,45 kanadischen Dollar. Am 7. Oktober 2026 kostete die Aktie in Toronto 11,98 Dollar, knapp 47 Prozent weniger. Das Spannungsfeld dieser Analyse: ein Name, der nach reinem Silber klingt, und ein Bericht, in dem Zink, zugekauftes Erz, ein bolivianischer Staatskonzern und eine Steuerrechnung mitspielen. Wir lesen gemeinsam die Pflichtberichte. Am Ende entscheidest du selbst.
Was Santacruz Silver eigentlich macht
Santacruz ist kein Explorer, sondern ein Produzent: Die Firma fördert Erz, mahlt es, trennt die Metalle in Konzentrate und verkauft diese an Hütten. Sitz ist Vancouver, das operative Geschäft liegt in Bolivien und Mexiko. Laut Jahresbericht (Annual Information Form vom 30. April 2026) arbeiten dort 1.463 Beschäftigte und 810 Auftragnehmer in Bolivien sowie 774 Beschäftigte und 112 Auftragnehmer in Mexiko; in Kanada sind es drei Angestellte.
Das Herz sind die bolivianischen Betriebe, die Santacruz am 18. März 2022 von Glencore übernahm:
- Bolivar und Porco — zwei Minen mit eigenen Aufbereitungsanlagen, betrieben über eine Vereinbarung mit dem Staatskonzern COMIBOL. Santacruz führt den Betrieb, COMIBOL ist zu 55 Prozent am Netto-Cashflow beteiligt.
- Caballo Blanco — die Minen Tres Amigos und Colquechaquita mit der Anlage Don Diego, zu 100 Prozent im Besitz von Santacruz.
- San Lucas — ein Erzhandel: Santacruz kauft Erz von fremden Bergleuten, bezahlt nach Metallgehalt und Tagespreis und verarbeitet es in den eigenen Anlagen.
- Soracaya — ein Explorationsprojekt mit einer vermuteten Ressource von 4,1 Millionen Tonnen; beantragt ist eine erweiterte Genehmigung für den Abbau von 3.000 Tonnen im Monat.
Dazu kommt in Mexiko die Mine Zimapan im Bundesstaat Hidalgo, gemessen an der gemahlenen Menge der größte Einzelbetrieb (222.259 Tonnen im zweiten Quartal 2026). Was die Konzentrate enthalten, verrät der Lagebericht: Silber und Zink bringen jeweils mehr als 30 Prozent des Umsatzes; Blei und Kupfer zusammen weniger als 10 Prozent. Santacruz ist also ein Silber-und-Zink-Produzent — der Name erzählt die Hälfte.
Die Firmengeschichte für Anleger
-
2022
Kauf der Bolivien-Minen von Glencore
Am 18.03.2022 übernahm Santacruz Bolivar, Porco, Caballo Blanco und San Lucas. Aus einem kleinen Produzenten wurde ein Silber-Zink-Konzern — mit Kaufpreisschulden.
-
2023
Handelssperre wegen fehlendem Abschluss
Vom 08.05. bis 09.06.2023 war der Handel gesperrt, weil der Jahresabschluss 2022 fehlte. Der Abschluss 2023 wurde später korrigiert: von +16,1 auf −11,0 Mio. $.
-
2024
Neuverhandlung mit Glencore
Term Sheet im März, Vertrag am 03.10.2024: Die offenen Zahlungen wurden neu geordnet, Santacruz buchte 133,3 Mio. $ Einmalgewinn. Glencore erhielt ein Wertrecht am Zinkpreis.
-
2025
Zwei Management-Sperren, Glencore abgelöst
Management-Sperren im Mai und Juni, Glencore-Kaufpreis im September mit 40 Mio. $ beglichen, Zusammenlegung 4:1 am 10.12. Die Aktie wurde Nummer eins der TSX Venture 50.
-
2026
Nasdaq, Währungsreform, Toronto
Nasdaq-Start am 21.01., Höchstkurs am 27.01., Wechselkursfreigabe in Bolivien im Juni mit 36,1 Mio. $ Steuern im Quartal, Wechsel an die Toronto Stock Exchange am 21.09.
Wie die Aktie auf unseren Tisch kam
Den Anstoß gab kein Treffer unseres hauseigenen Aktien-Scanners. Auf die Rechercheliste kam der Wert über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger (Stand 8. Oktober 2026), und zwar unter dem Nasdaq-Kürzel SCZM. Das ist ein Aufmerksamkeits-, kein Qualitätssignal — womit wir wieder beim Siegerlisten-Reflex wären.
Hinter SCZM steckt dieselbe Aktie wie hinter SCZ in Toronto. Seit dem 21. Januar 2026 wird sie an der Nasdaq gehandelt, seit dem 21. September 2026 an der Toronto Stock Exchange (vorher an der kleineren TSX Venture Exchange). Vor dem Nasdaq-Start legte Santacruz am 10. Dezember 2025 je vier alte Aktien zu einer neuen zusammen, damit der Kurs die Mindestanforderungen der Nasdaq erfüllt.
Seit der Nasdaq-Notierung berichtet Santacruz auch an die US-Börsenaufsicht SEC — als kanadischer Emittent mit dem Jahresbericht auf Form 40-F (erstmals für 2025, eingereicht am 1. Mai 2026) und Zwischenberichten auf Form 6-K. Bilanziert wird nach IFRS in US-Dollar. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & SEC-Berichte (Jahresbericht 40-F, Zwischenberichte 6-K)“. Der jüngste Periodenbericht ist der Zwischenabschluss zum 30. Juni 2026 (6-K vom 17. August 2026). Danach folgten nur drei Meldungen: die bedingte Zulassung an der Toronto Stock Exchange (8. September), der Handelsstart dort (17. September) und der Kauf einer Aufbereitungsanlage (18. September 2026). Die Meldungsseite des Unternehmens haben wir am 8. Oktober 2026 zuletzt geprüft.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt. Santacruz ist ein Hebel auf den Silberpreis, und der Hebel hat gezogen. Im zweiten Quartal 2025 erlöste das Unternehmen aus den eigenen Minen 33,13 US-Dollar je Unze Silber, im zweiten Quartal 2026 waren es 72,17 Dollar. Die Gesamtkosten je Unze einschließlich laufender Investitionen (englisch AISC, „All-in Sustaining Costs“) stiegen nur auf 21,87 Dollar. Je verkaufter Unze blieben damit 50,30 Dollar Marge — dreimal so viel wie ein Jahr zuvor.
Das sieht man im Umsatz. Er stieg von 251,3 Millionen US-Dollar 2023 über 283,0 Millionen 2024 auf 326,4 Millionen 2025; im ersten Halbjahr 2026 kamen schon 241,0 Millionen zusammen, nach 143,6 Millionen ein Jahr zuvor. Der operative Mittelzufluss wuchs von 29,6 Millionen 2023 über 54,4 Millionen 2024 auf 79,1 Millionen 2025.
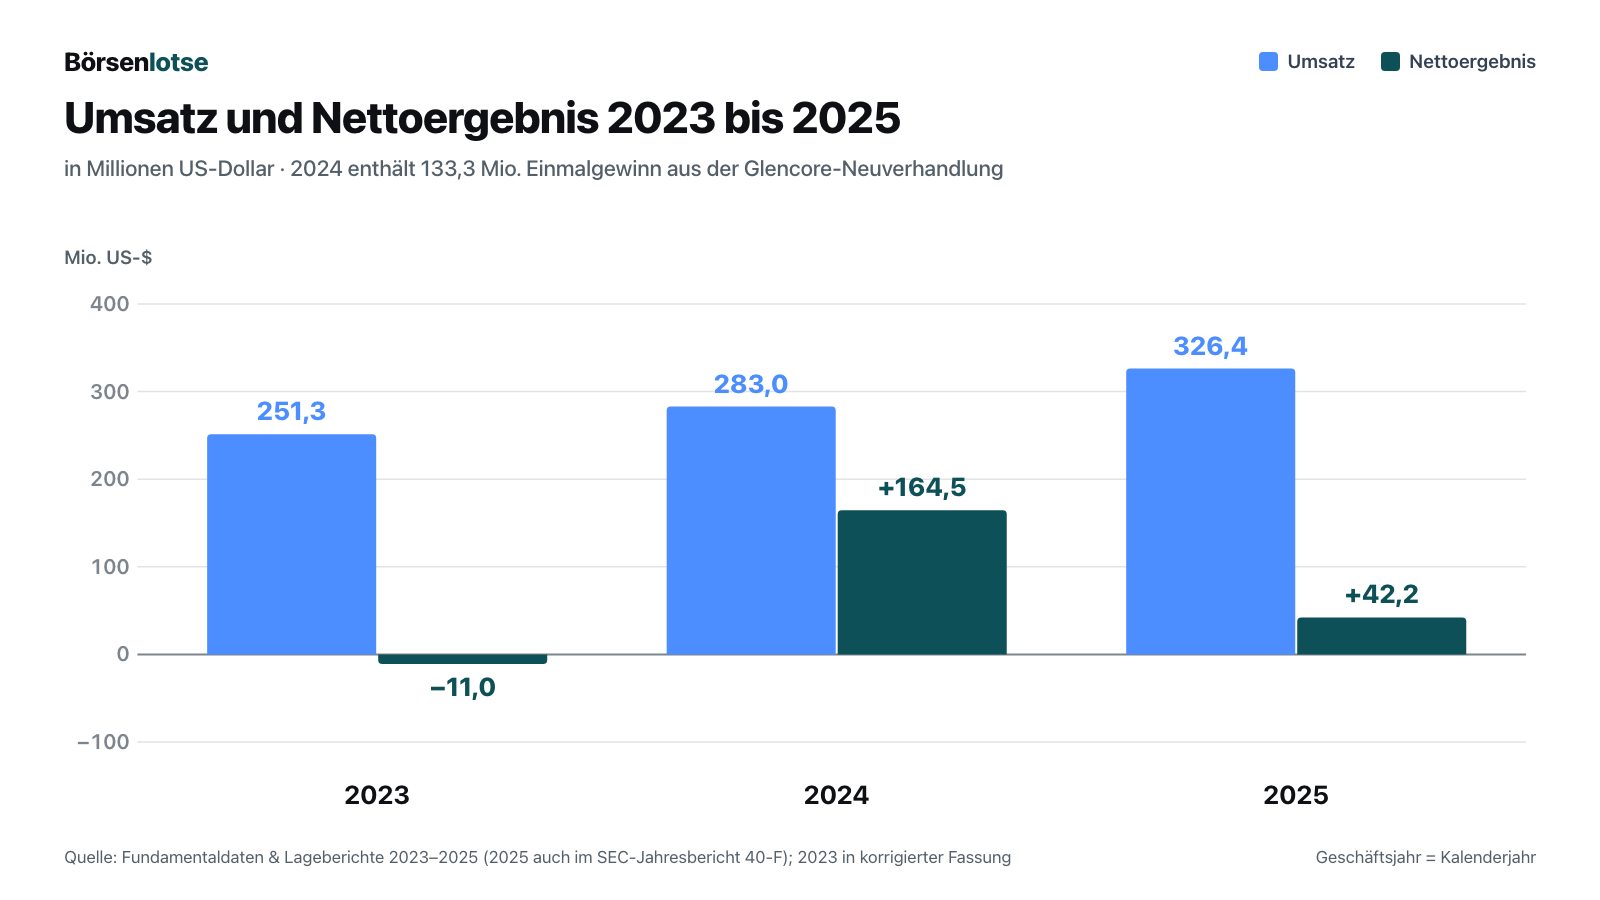
Der Gewinn erzählt eine unruhigere Geschichte. 2024 wies Santacruz 164,5 Millionen US-Dollar Nettogewinn aus, aber 133,3 Millionen davon waren ein Buchgewinn: Glencore hatte den ausstehenden Kaufpreis für die Bolivien-Minen neu verhandelt. Am Ende zahlte Santacruz bis zum 4. September 2025 statt bis zu 80 Millionen nur 40 Millionen Dollar. 2025 blieben 42,2 Millionen Gewinn, im ersten Halbjahr 2026 30,5 Millionen. Und ein Wermutstropfen bei der Menge: 2025 förderte Santacruz 5,60 Millionen Unzen Silber, 17 Prozent weniger als 2024 (6,72 Millionen). Ein Grund war eine Überflutung in der Mine Bolivar im Mai 2025. Im ersten Halbjahr 2026 waren es 2,91 Millionen Unzen, 3 Prozent weniger als im Vorjahreszeitraum. Der Umsatzsprung kommt also vor allem vom Preis, nicht von der Menge.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt drehen wir die Packung um. Was folgt, steht nicht auf der Rangliste, sondern im Kleingedruckten der Berichte.
Unbequeme Wahrheit Nr. 1: Die 100-Prozent-Zahlen gehören nicht zu 100 Prozent Santacruz
In den Produktionstabellen meldet Santacruz die Minen Bolivar und Porco voll, also zu 100 Prozent. Im Abschluss stehen sie nur zu 45 Prozent. Der Grund steht im Lagebericht zum 30. Juni 2026:
„COMIBOL’s entitlement under the Agreement is not a direct share of production, but rather a 55% participation in net cash flow.“
Übersetzung: „Der Anspruch von COMIBOL aus der Vereinbarung ist kein direkter Anteil an der Produktion, sondern eine Beteiligung von 55 % am Netto-Cashflow.“
— Santacruz Silver Mining Ltd., SEC-Zwischenbericht 6-K vom 17. August 2026, Lagebericht (MD&A) zum 30. Juni 2026, Abschnitt Company Overview
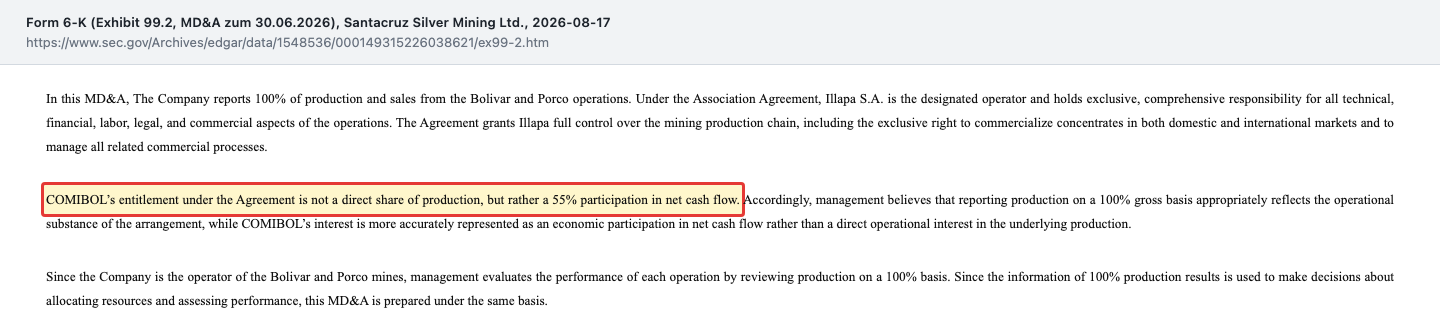
Das Management begründet die 100-Prozent-Darstellung damit, dass Santacruz die Minen allein führt. Das ist nachvollziehbar, aber für dich zählt, was ankommt. Im ersten Halbjahr 2026 stammten 774.740 der gemeldeten 2,91 Millionen Unzen Silber aus Bolivar und Porco, also 26,6 Prozent. Zählt man diese beiden Minen nur zu 45 Prozent, bleiben rechnerisch rund 2,49 Millionen Unzen. Das ist unsere Vereinfachung, denn COMIBOL ist am Netto-Cashflow beteiligt, nicht an der Fördermenge. Die Richtung stimmt trotzdem: Ein Teil des Silbers in den Schlagzeilen gehört wirtschaftlich dem bolivianischen Staat.
Unbequeme Wahrheit Nr. 2: Mehr als ein Drittel des Umsatzes ist zugekauftes Erz
Im ersten Halbjahr 2026 brachten die eigenen Minen 152,0 Millionen US-Dollar Umsatz, der Erzhandel San Lucas 89,0 Millionen — das sind 37 Prozent. San Lucas kauft Erz bei fremden Bergleuten, bezahlt nach Metallgehalt und Tagespreis und verarbeitet es weiter. Das hält die Anlagen ausgelastet, ist aber ein anderes Geschäft als eine eigene Mine. Der Lagebericht sagt es selbst: „Ore processing generates significantly lower margins because the ore is purchased from third-party miners“ — die Erzverarbeitung bringt deutlich niedrigere Margen, weil das Erz von fremden Bergleuten gekauft wird.
Der Preisvorteil wandert dort also zum Teil an die Verkäufer weiter: Steigt der Silberpreis, steigt auch der Einkaufspreis für das Erz. Santacruz baut diesen Bereich trotzdem aus. Am 18. September 2026 meldete das Unternehmen den Kauf einer Aufbereitungsanlage mit 500 Tonnen Tagesleistung, die nur Erz aus San Lucas verarbeiten soll. Kaufpreis 9,2 Millionen Dollar, davon 4,6 Millionen am 8. November 2026 fällig, Gesamtinvestition rund 14 Millionen; Inbetriebnahme im vierten Quartal 2026.
Unbequeme Wahrheit Nr. 3: Die größte Mine arbeitet ohne Machbarkeitsstudie
Eine Machbarkeitsstudie ist im Bergbau der Nachweis, dass eine Mine mit den nachgewiesenen Vorräten technisch und wirtschaftlich funktioniert — die Grundlage, auf der Reserven ausgewiesen werden. Für Zimapan, die Mine mit der größten gemahlenen Menge, gibt es so etwas nicht:
„Production at the Zimapan Mine is not supported by a feasibility study on mineral reserves demonstrating economic or technical viability or any other independent economic study under NI 43-101.“
Übersetzung: „Die Produktion in der Mine Zimapan stützt sich nicht auf eine Machbarkeitsstudie zu Mineralreserven, die wirtschaftliche oder technische Tragfähigkeit belegt, und auch nicht auf eine andere unabhängige Wirtschaftlichkeitsstudie nach NI 43-101.“
— Santacruz Silver Mining Ltd., SEC-Zwischenbericht 6-K vom 17. August 2026, Lagebericht zum 30. Juni 2026, Abschnitt Qualified Person and Technical Disclosures
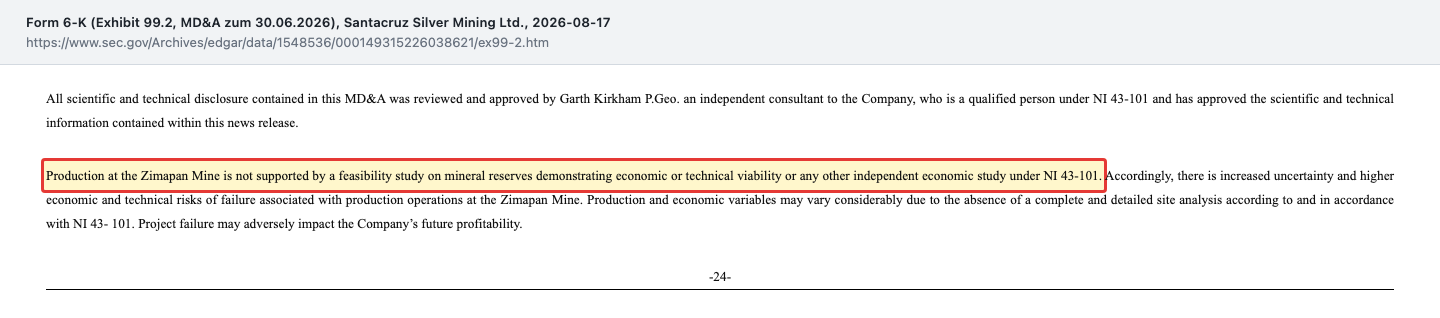
Der Satz direkt danach spricht von „increased uncertainty and higher economic and technical risks of failure“, also von erhöhter Unsicherheit und höheren Risiken eines Scheiterns. Das heißt nicht, dass Zimapan schlecht läuft — die Mine produziert laufend. Es heißt, dass niemand von außen beziffern kann, wie lange noch. Auch für die bolivianischen Minen sind die Reserven klein: Die Tabellen im Jahresbericht 2025, datiert auf den 1. Januar 2023, weisen für Porco 319.172 Tonnen aus; allein 2025 wurden dort 197.231 Tonnen gemahlen. Für Bolivar sind es 1,24 Millionen Tonnen bei 232.448 Tonnen Durchsatz 2025. Eine neuere Reserveschätzung enthalten weder der Jahresbericht noch der Zwischenbericht zum 30. Juni 2026. Eine Mine mit kurzer Reserve kann lange laufen, wenn laufend neue Vorräte nachgewiesen werden — gesichert ist das aber nicht.
Unbequeme Wahrheit Nr. 4: Bolivien verdient mit — und der Gewinn schrumpfte auf 2,0 Millionen
Das zweite Quartal 2026 zeigt, wie stark das Land mitspielt. Erst blockierten Straßensperren rund 53 Tage lang Teile Boliviens; die Förderung lief weiter, aber Konzentrat konnte nicht exportiert werden und die Vorräte stiegen um rund 17 Millionen US-Dollar. Dann gab Bolivien im Juni den festen Wechselkurs frei: von 6,96 auf 9,77 Bolivianos je Dollar zum Quartalsende. Für Santacruz wurde daraus eine Steuerrechnung, denn nach bolivianischem Recht ist der Buchgewinn auf Dollar-Guthaben steuerpflichtig, auch ohne Geldzufluss.
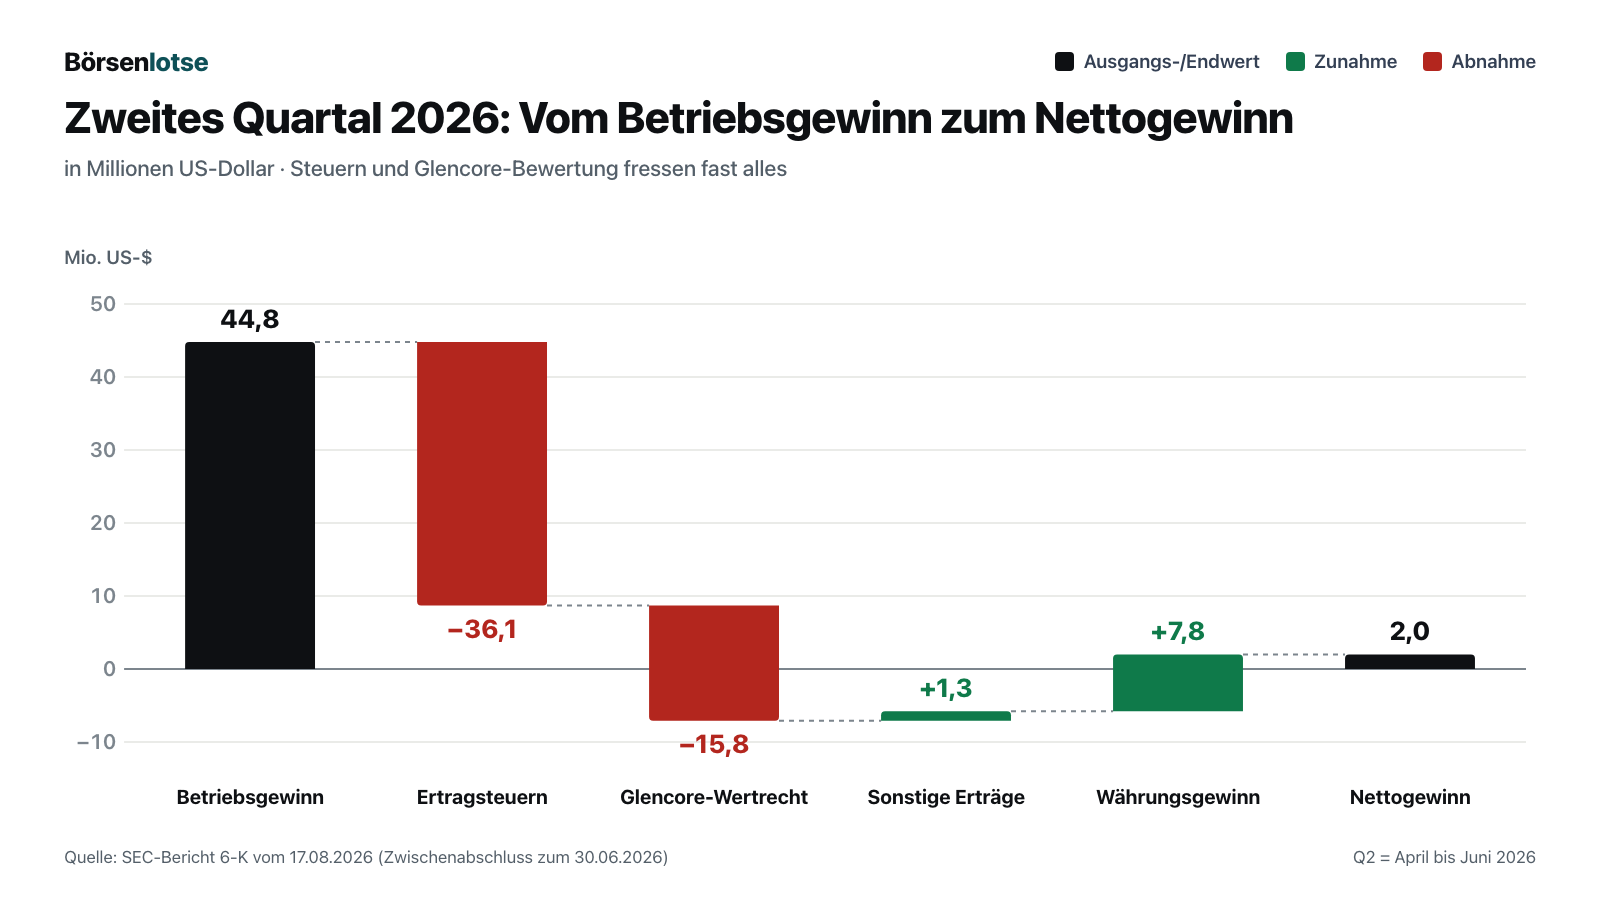
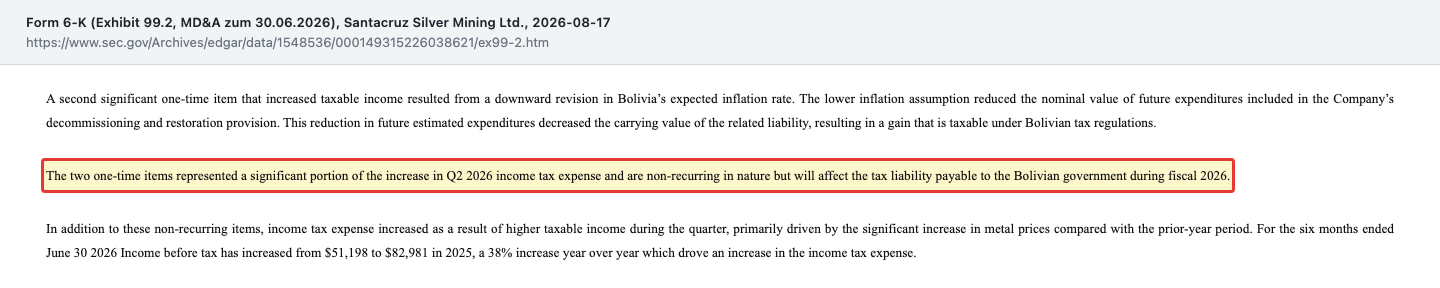
Von 38,1 Millionen US-Dollar Gewinn vor Steuern gingen 36,1 Millionen an Ertragsteuern — eine Quote von 95 Prozent. Das Unternehmen nennt die beiden Auslöser einmalig, schreibt aber auch:
„The two one-time items represented a significant portion of the increase in Q2 2026 income tax expense and are non-recurring in nature but will affect the tax liability payable to the Bolivian government during fiscal 2026.“
Übersetzung: „Die beiden Einmalposten machten einen erheblichen Teil des Anstiegs der Ertragsteuern im zweiten Quartal 2026 aus; sie wiederholen sich nicht, wirken sich aber auf die an den bolivianischen Staat zu zahlende Steuerschuld für das Geschäftsjahr 2026 aus.“
— Santacruz Silver Mining Ltd., SEC-Zwischenbericht 6-K vom 17. August 2026, Lagebericht zum 30. Juni 2026, Abschnitt Overview of Financial Results
Einmalig in der Gewinnrechnung heißt also nicht kostenlos. Am 30. Juni 2026 standen 64,3 Millionen US-Dollar laufende Steuerschulden in der Bilanz, mehr als die Kasse von 50,4 Millionen. Dazu kommen 22,4 Millionen in US-Staatsanleihen, von denen laut Ergebnismeldung 15,8 Millionen als Sicherheit für Kredite dienen, und 45,2 Millionen Bankkredite und Schuldscheine in Bolivianos zu rund 10 bis 11,5 Prozent Zins. Das Management erwartet, dass die liegen gebliebenen Konzentrate im Folgequartal verkauft werden und der Abbau der ungewöhnlich hohen Forderungen die Kasse auffüllt. Ob das reicht, zeigt der nächste Zwischenbericht. Und der Glencore-Kauf wirkt nach: Ein Wertrecht aus der Neuordnung von 2024 verpflichtet Santacruz zu Zahlungen, sobald Zink im Monatsschnitt mindestens 3.850 Dollar je Tonne kostet. Bisher wurde nichts fällig, aber der Zeitwert stieg im Quartal um 15,8 Millionen auf 35,1 Millionen.
Und noch etwas gehört zu Bolivien: Am 24. Juni 2026 kam in der Mine Reserva ein Beschäftigter ums Leben; Santacruz stellte die Arbeit im betroffenen Bereich ein und kündigte eine Untersuchung an.
Unbequeme Wahrheit Nr. 5: Drei Sperrverfügungen in drei Jahren
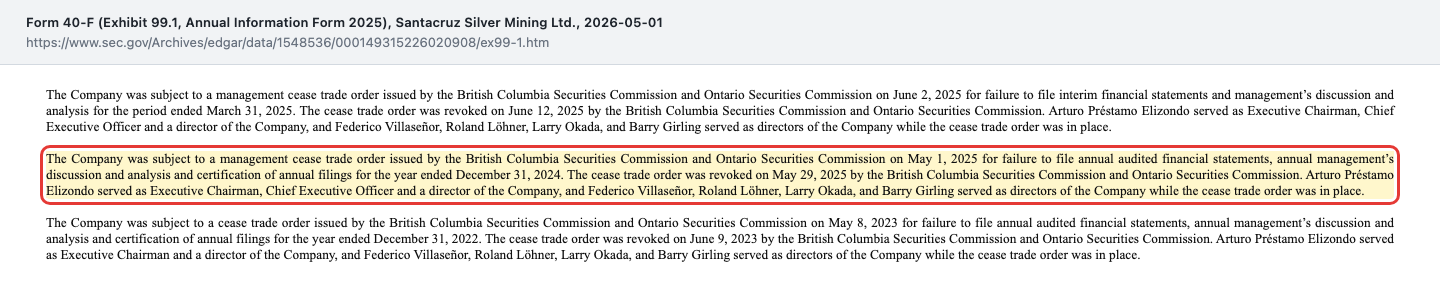
Kanadische Aufsichtsbehörden können den Handel mit einer Aktie stoppen oder dem Management den Handel untersagen, wenn Pflichtberichte zu spät kommen. Bei Santacruz ist das dreimal passiert, und zwar alles in einem Jahresbericht nachzulesen:
„The Company was subject to a management cease trade order issued by the British Columbia Securities Commission and Ontario Securities Commission on May 1, 2025 for failure to file annual audited financial statements, annual management’s discussion and analysis and certification of annual filings for the year ended December 31, 2024.“
Übersetzung: „Gegen die Gesellschaft erließen die Wertpapieraufsichten von British Columbia und Ontario am 1. Mai 2025 eine Handelssperre für das Management, weil der geprüfte Jahresabschluss, der Lagebericht und die Bestätigungen für das Geschäftsjahr 2024 nicht eingereicht waren.“
— Santacruz Silver Mining Ltd., SEC-Jahresbericht 40-F vom 1. Mai 2026, Annual Information Form 2025, Abschnitt Cease Trade Orders, Bankruptcies, Penalties or Sanctions
Dazu kommt: Im Abschluss 2024 korrigierte Santacruz „mehrere Fehler“ im Abschluss 2023. Das Nettoergebnis 2023, ursprünglich mit plus 16,1 Millionen US-Dollar gemeldet, steht seither bei minus 11,0 Millionen. Am 21. August 2025 legte Deloitte das Prüfmandat nieder, seit dem 1. September 2025 prüft Davidson & Company. Nach Juni 2025 nennt der Jahresbericht keine weitere Sperre, und die Nasdaq hat die Aktie zugelassen. Als junges US-Börsenunternehmen („emerging growth company“) muss Santacruz die internen Kontrollen aber noch nicht von einem Prüfer bestätigen lassen. Bei der Führung liegt viel in einer Hand: Arturo Préstamo Elizondo ist Vorstandschef und Vorsitzender des Verwaltungsrats zugleich und hielt laut Jahresbericht 18.155.683 Aktien (Stand 31. März 2026), knapp 20 Prozent; Verwaltungsrat und Management zusammen kamen auf rund 24 Prozent. Eigenes Geld im Spiel ist gut — eine starke Kontrolle von außen ersetzt es nicht.
Bewertung: Was der Silberhebel kostet
Bei 92.990.284 Aktien (Stand 14. August 2026) und einem Schlusskurs von 11,98 kanadischen Dollar am 7. Oktober 2026 kostet Santacruz in Toronto rund 1,11 Milliarden kanadische Dollar. An der Nasdaq schloss die Aktie am selben Tag bei 8,45 US-Dollar, das sind rund 786 Millionen US-Dollar. In den zwölf Monaten bis Anfang Oktober 2026 schwankte der Schlusskurs zwischen 7,00 kanadischen Dollar (4. November 2025, umgerechnet auf die heutige Aktienzahl) und 22,45 Dollar (27. Januar 2026).
Weil Santacruz in US-Dollar bilanziert, rechnen wir mit dem Nasdaq-Wert. Die letzten vier Quartale (drittes Quartal 2025 bis zweites Quartal 2026) brachten 423,8 Millionen US-Dollar Umsatz und 42,3 Millionen Nettogewinn. Daraus ergibt sich ein Kurs-Gewinn-Verhältnis (KGV) von rund 19 und ein Kurs-Umsatz-Verhältnis von knapp 2; das Eigenkapital von 213,1 Millionen bezahlt die Börse etwa 3,7-fach. Das KGV ist allerdings verzerrt: Ohne die Steuer-Einmaleffekte und die Glencore-Bewertung wäre der Gewinn höher, das Unternehmen selbst nennt für das zweite Quartal 17,8 Millionen ohne den Wertrecht-Effekt. Nimmt man nur das erste Halbjahr 2026 mit 30,5 Millionen Gewinn und rechnet es aufs Jahr hoch, liegt das KGV bei rund 13 — eine Überschlagsrechnung, die einen Silberpreis wie im ersten Halbjahr 2026 voraussetzt (Erlös aus den eigenen Minen im Schnitt 76,33 Dollar je Unze).
Genau da liegt der Kern: Die Bewertung ist für einen Produzenten nicht hoch, solange Silber teuer bleibt. Sie ruht auf einem Preis, den Santacruz nicht steuert, auf Minen, für die nur kurze Reserven ausgewiesen sind, und auf einem Land, das im selben Quartal Wechselkurs, Straßen und Steuern zum Thema gemacht hat. Wie ein Silberproduzent mit anderem Länderrisiko aussieht, zeigt unsere Analyse zu Silvercorp Metals; wie ein Silber-Explorer ohne Förderung bewertet wird, die Analyse zu Highlander Silver.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Starker Silberhebel. 50,30 US-Dollar Marge je verkaufter Unze aus den eigenen Minen im zweiten Quartal 2026, nach 15,63 Dollar ein Jahr zuvor.
- Wachsender Umsatz und Mittelzufluss. Umsatz 2025 326,4 Millionen US-Dollar, operativer Mittelzufluss 79,1 Millionen; im ersten Halbjahr 2026 schon 241,0 Millionen Umsatz.
- Glencore-Kaufpreis abgelöst. Mit 40 Millionen statt bis zu 80 Millionen Dollar, Schlusszahlung im September 2025.
- Erholung in Bolivar. Silberförderung dort im zweiten Quartal 2026 32 Prozent über dem Vorquartal, volle Produktion laut Management im vierten Quartal 2026.
- Bessere Börsenplätze. Nasdaq seit Januar, Toronto Stock Exchange seit September 2026.
Was dagegen spricht:
- Staatspartner. COMIBOL erhält 55 Prozent des Netto-Cashflows von Bolivar und Porco, die Produktionszahlen zeigen sie trotzdem zu 100 Prozent.
- Bolivien als Kostenfaktor. 53 Tage Straßensperren, Wechselkursfreigabe und 36,1 Millionen Steuern im zweiten Quartal 2026; Steuerschulden über der Kasse.
- Kurze Reserven, keine Studie für Zimapan. Reserven laut Jahresbericht mit Stand 1. Januar 2023, für die größte Mine keine Machbarkeitsstudie.
- Zugekauftes Erz. 37 Prozent des Umsatzes im ersten Halbjahr 2026 mit deutlich niedrigeren Margen.
- Berichts-Vergangenheit. Eine Handelssperre für die Aktie 2023 und zwei Handelsverbote für das Management 2025 wegen verspäteter Abschlüsse, korrigierter Abschluss 2023, Prüferwechsel 2025.
- Glencore-Wertrecht. Zahlungen von 1,333 Millionen Dollar je Monat ab einem Zinkpreis von 3.850 Dollar je Tonne.
Ein menschliches Fazit
Erinnerst du dich an Platz eins der Rangliste vom Anfang? Er ist verdient. Santacruz hat 2025 mehr verdient, die Glencore-Schuld mit 40 statt bis zu 80 Millionen Dollar abgelöst und den Sprung an die Nasdaq und die Toronto Stock Exchange geschafft. Der Siegerlisten-Reflex setzt aber dort ein, wo die Rangliste aufhört: Sie misst den Kurs von gestern, nicht den Inhalt der Packung. Und auf der Rückseite stehen Zink, zugekauftes Erz, ein Staatspartner mit 55 Prozent, eine Mine ohne Machbarkeitsstudie, eine Steuerrechnung aus der bolivianischen Währungsreform und eine Berichts-Vergangenheit mit drei Sperrverfügungen der Aufsicht.
Das alles kann gut gehen, solange Silber teuer bleibt. Die nächsten Wegmarken sind gut sichtbar: der Produktionsbericht und der Zwischenabschluss zum dritten Quartal 2026, die Inbetriebnahme der neuen Anlage, die Rückkehr von Bolivar zur vollen Förderung und der Zinkpreis im Verhältnis zur Schwelle von 3.850 Dollar. Lies die nächste Rangliste gern mit Interesse — aber lies danach den Bericht.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Lagebericht (MD&A) zum 30. Juni 2026 und Zwischenabschluss zum 30. Juni 2026 (SEC-Zwischenbericht 6-K vom 17. August 2026, vom Verwaltungsrat freigegeben am 14. August 2026); Ergebnismeldung zum zweiten Quartal
- SEC-Jahresbericht 40-F für 2025 vom 1. Mai 2026 mit Annual Information Form 2025 (Stand 30. April 2026), Lagebericht 2025 und Konzernabschluss 2025
- Lagebericht 2024 (mit korrigierten Vergleichszahlen 2023) und Lagebericht 2023 (ursprüngliche Fassung) von der Investorenseite
- Meldungen nach dem Zwischenbericht: bedingte Zulassung an der Toronto Stock Exchange (8. September 2026), Handelsstart in Toronto am 21. September (17. September 2026), Kauf einer Aufbereitungsanlage (18. September 2026)
- Weitere Meldungen: Nasdaq-Start (21. Januar 2026), Platz eins der TSX Venture 50 (18. Februar 2026), tödlicher Unfall in der Mine Reserva (29. Juni 2026)
- SEC-Verzeichnis zu CIK 0001548536
- Kurs- und Börsenwertdaten: Quelle Fundamentaldaten, Datenstand 7. Oktober 2026
Datenstand: Unternehmenszahlen zum 30. Juni 2026 beziehungsweise zum jeweils genannten Stichtag; Aktienzahl zum 14. August 2026; Meldungen bis 18. September 2026; Kurse zum 7. Oktober 2026. Die Meldungsseite des Unternehmens wurde am 8. Oktober 2026 zuletzt geprüft. Bilanzwährung ist der US-Dollar, die Heimatbörse notiert in kanadischen Dollar. Produktionszahlen für Bolivar und Porco gelten zu 100 Prozent. Kurse vor dem 10. Dezember 2025 sind auf die Zusammenlegung von vier zu eins umgerechnet. Rechnerische Werte (Börsenwert, Bewertungskennzahlen, Silberanteil von Bolivar und Porco, Steuerquote) sind unsere Überschlagsrechnung und als solche benannt. Die Kennzahlen-Kacheln dieser Seite zeigen den jeweils aktuellen Datenbankstand mit eigener Rundung und können vom hier verwendeten Schlusskurs vom 7. Oktober 2026 (11,98 kanadische Dollar) abweichen.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien von Bergbauunternehmen sind stark von Metallpreisen und Länderrisiken abhängig und besonders schwankungsanfällig; ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 53,3 | 278,6 | 251,3 | 283,0 | 326,4 |
| Betriebsergebnis (EBIT) | -5,5 | -2,7 | 7,9 | 30,9 | 82,9 |
| Nettogewinn | -11,6 | -22,3 | 16,1 | 164,5 | 42,2 |
| Nettomarge | -21,7 % | -8,0 % | 6,4 % | 58,1 % | 12,9 % |
| Gewinn je Aktie | -0,04 $ | -0,07 $ | 0,05 $ | 1,85 $ | 0,46 $ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Silberhebel positiv
- Im zweiten Quartal 2026 erlöste Santacruz aus den eigenen Minen 72,17 US-Dollar je Unze Silber (Vorjahr 33,13 Dollar) bei Gesamtkosten von 21,87 Dollar — 50,30 Dollar Marge je Unze.
- Umsatz und Mittelzufluss positiv
- Umsatz 2025 326,4 Millionen US-Dollar (plus 15 Prozent), operativer Mittelzufluss 79,1 Millionen; im ersten Halbjahr 2026 241,0 Millionen Umsatz nach 143,6 Millionen.
- Bolivien-Struktur negativ
- COMIBOL erhält 55 Prozent des Netto-Cashflows von Bolivar und Porco. Im zweiten Quartal 2026 kosteten Straßensperren, Wechselkursfreigabe und 36,1 Millionen Ertragsteuern fast den ganzen Gewinn.
- Bilanz neutral
- Am 30. Juni 2026 50,4 Millionen US-Dollar Kasse und 22,4 Millionen Staatsanleihen gegen 45,2 Millionen Kredite, aber 64,3 Millionen laufende Steuerschulden und 35,1 Millionen Glencore-Wertrecht.
- Reserven negativ
- Für Zimapan keine Machbarkeitsstudie; die Reservetabellen für Bolivien tragen das Datum 1. Januar 2023 und sind am Durchsatz gemessen kurz (Porco 319.172 Tonnen bei 197.231 Tonnen Durchsatz 2025).
- Berichtswesen und Führung negativ
- Handelssperre für die Aktie 2023 und zwei Handelsverbote für das Management 2025 wegen verspäteter Berichte, korrigierter Abschluss 2023, Prüferwechsel 2025. Vorstandschef und Vorsitzender in einer Person mit knapp 20 Prozent der Aktien.
Santacruz Silver ist ein profitabler Silber- und Zinkproduzent mit Schwerpunkt Bolivien, der vom hohen Silberpreis kräftig profitiert: 241,0 Millionen US-Dollar Umsatz im ersten Halbjahr 2026. Hinter den Produktionszahlen stehen aber ein Staatspartner mit 55 Prozent an zwei Minen, 37 Prozent zugekauftes Erz, eine Mine ohne Machbarkeitsstudie und eine Steuerrechnung, die das zweite Quartal fast ganz aufzehrte. Beim Schlusskurs von 11,98 kanadischen Dollar am 7. Oktober 2026 ist das Unternehmen rund 1,11 Milliarden kanadische Dollar wert. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier nicht für den Kurs. Das Geschäft funktioniert: Santacruz verdient Geld, der operative Mittelzufluss ist positiv, das Eigenkapital ebenso, und die Glencore-Schuld ist abgelöst. Offen sind wesentliche operative Fragen: wie viel vom Silberpreis nach COMIBOL, bolivianischen Steuern und Erzzukauf bei den Aktionären ankommt, wie lange die kurz bemessenen Reserven und die Mine Zimapan ohne Machbarkeitsstudie tragen und ob die Berichte nach drei Sperrverfügungen dauerhaft pünktlich kommen. Für Rot fehlt ein akuter Substanzbefund: Alle Sperren sind aufgehoben, Going-Concern-Zweifel gibt es keine.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war das Nasdaq-Kürzel SCZM auf der Foren-Hitliste von wallstreet-online (Stand 8. Oktober 2026); geführt wird die Firma bei uns unter ihrer Heimatnotierung SCZ (Toronto Stock Exchange) als SCZ.TO. Anlass war kein Treffer unseres hauseigenen Aktien-Scanners.
- Santacruz berichtet seit der Nasdaq-Notierung als kanadischer Emittent an die SEC (CIK 0001548536): Jahresbericht 40-F für 2025 vom 01.05.2026, Zwischenberichte und Meldungen auf Form 6-K. Ältere Jahre (2023, 2024) stammen aus den Lageberichten der Investorenseite; 2023 in der korrigierten Fassung aus dem Lagebericht 2024.
- Rechnerische Werte sind unsere Überschlagsrechnung: Börsenwert aus 92.990.284 Aktien mal Schlusskurs vom 07.10.2026; KGV und Kurs-Umsatz-Verhältnis aus dem Nasdaq-Börsenwert und den vier Quartalen bis 30.06.2026; Silberanteil von Bolivar und Porco aus den Produktionstabellen des ersten Halbjahrs 2026 (774.740 von 2.914.599 Unzen); Steuerquote im zweiten Quartal 2026 aus 36,1 von 38,1 Millionen US-Dollar.
- Produktionszahlen für Bolivar und Porco gelten zu 100 Prozent, finanziell bilanziert Santacruz 45 Prozent. Kurse vor dem 10.12.2025 sind auf die Zusammenlegung im Verhältnis vier zu eins umgerechnet. Das Kursplus von 1.103 Prozent für 2025 ist die Angabe der TSX Venture 50 laut Unternehmensmeldung vom 18.02.2026.
Aktien-Wächter
Diese Analyse ist Stand 8. Oktober 2026. Was sich seitdem bei SCZ.TO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Santacruz Silver Mining Ltd. (SCZ.TO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Santacruz Silver ist ein kanadischer Bergbaukonzern mit Sitz in Vancouver, der in Bolivien die Minen Bolivar, Porco und Caballo Blanco sowie den Erzhandel San Lucas betreibt und in Mexiko die Mine Zimapan. Verkauft werden Konzentrate, die vor allem Silber und Zink enthalten; beide Metalle bringen jeweils mehr als 30 Prozent des Umsatzes.
Es ist dieselbe Aktie. SCZM ist das Kürzel an der Nasdaq, wo die Aktie seit dem 21. Januar 2026 in US-Dollar gehandelt wird. SCZ ist das Kürzel an der Toronto Stock Exchange (seit dem 21. September 2026, vorher TSX Venture Exchange). In Frankfurt heißt die Aktie 1SZ. Bei Börsenlotse wird sie unter SCZ.TO geführt.
Bolivar und Porco laufen über eine Vereinbarung mit dem bolivianischen Staatskonzern COMIBOL. Santacruz führt die Minen, COMIBOL ist zu 55 Prozent am Netto-Cashflow beteiligt; im Abschluss stehen deshalb nur 45 Prozent. In den Produktionszahlen meldet Santacruz die beiden Minen dennoch zu 100 Prozent.
Von 38,1 Millionen US-Dollar Gewinn vor Steuern blieben 2,0 Millionen übrig. Bolivien hatte im Juni 2026 den festen Wechselkurs freigegeben; der Buchgewinn auf Dollar-Guthaben wurde steuerpflichtig, die Ertragsteuern stiegen auf 36,1 Millionen. Dazu kamen 15,8 Millionen Aufwand, weil die Verpflichtung aus dem Glencore-Wertrecht höher bewertet wurde.
Bei der Neuordnung der Zahlungen für die bolivianischen Minen im Oktober 2024 hat Santacruz Glencore ein Wertrecht eingeräumt. Liegt der Zinkpreis im Monatsschnitt bei mindestens 3.850 US-Dollar je Tonne, zahlt Santacruz 1,333 Millionen Dollar für den Monat, insgesamt höchstens 77,7 Millionen bis Ende 2032. Fällig wurde bisher nichts; der Zeitwert lag am 30. Juni 2026 bei 35,1 Millionen.
Die Wertpapieraufsichten von British Columbia und Ontario sperrten den Handel im Mai 2023, weil der Jahresabschluss 2022 fehlte, und untersagten dem Management im Mai und Juni 2025 den Handel, weil der Jahresabschluss 2024 und der Quartalsbericht zum 31. März 2025 fehlten. Alle drei Sperren wurden nach Einreichung der Berichte aufgehoben.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.