q.beyond: Die Kasse ist das halbe Unternehmen – und sie wird gerade ausgegeben
Zur Jahresmitte 2026 lag rund die Hälfte des heutigen Börsenwerts des Kölner IT-Dienstleisters q.beyond als Bargeld in der Kasse. Doch der Gewinn 2025 kam nur dank eines Einmalertrags zustande, und die Prognose für 2026 wurde drei Monate nach ihrer Bestätigung mehr als halbiert. Wir haben Geschäftsbericht, Halbjahresbericht und alle Mitteilungen bis Oktober gelesen: Rückkauf, Zukauf und KI-Umbau zehren an der Kasse. Ein Polster hilft nur, solange niemand daraus Geld nimmt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 9. Oktober 2026
- Schlusskurs
- 3,30 € -1,20 %
- Marktkapitalisierung
- 84,0 Mio. €
- KGV
- 164,1
- Wachstums-Score
- 4/10
- AAQS
- 1/10
Kursentwicklung seit 8. Oktober 2026: -1,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,676 € bis 3,90 € · Letzter Kurs: 3,30 € (Stand: 9. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Allein die Kasse und das eigene Rechenzentrum in Hamburg seien mehr wert als die ganze Firma an der Börse — diesen Satz eines Analysten druckt q.beyond in seinem eigenen Geschäftsbericht ab:
„Der Analyst wies darauf hin, dass allein die bestehende Nettoliquidität von q.beyond sowie der Wert des eigenen Rechenzentrums in Hamburg die Marktkapitalisierung zu diesem Zeitpunkt übersteige.“
— q.beyond AG, Geschäftsbericht 2025, Kapitel „Die q.beyond-Aktie“, Seite 16
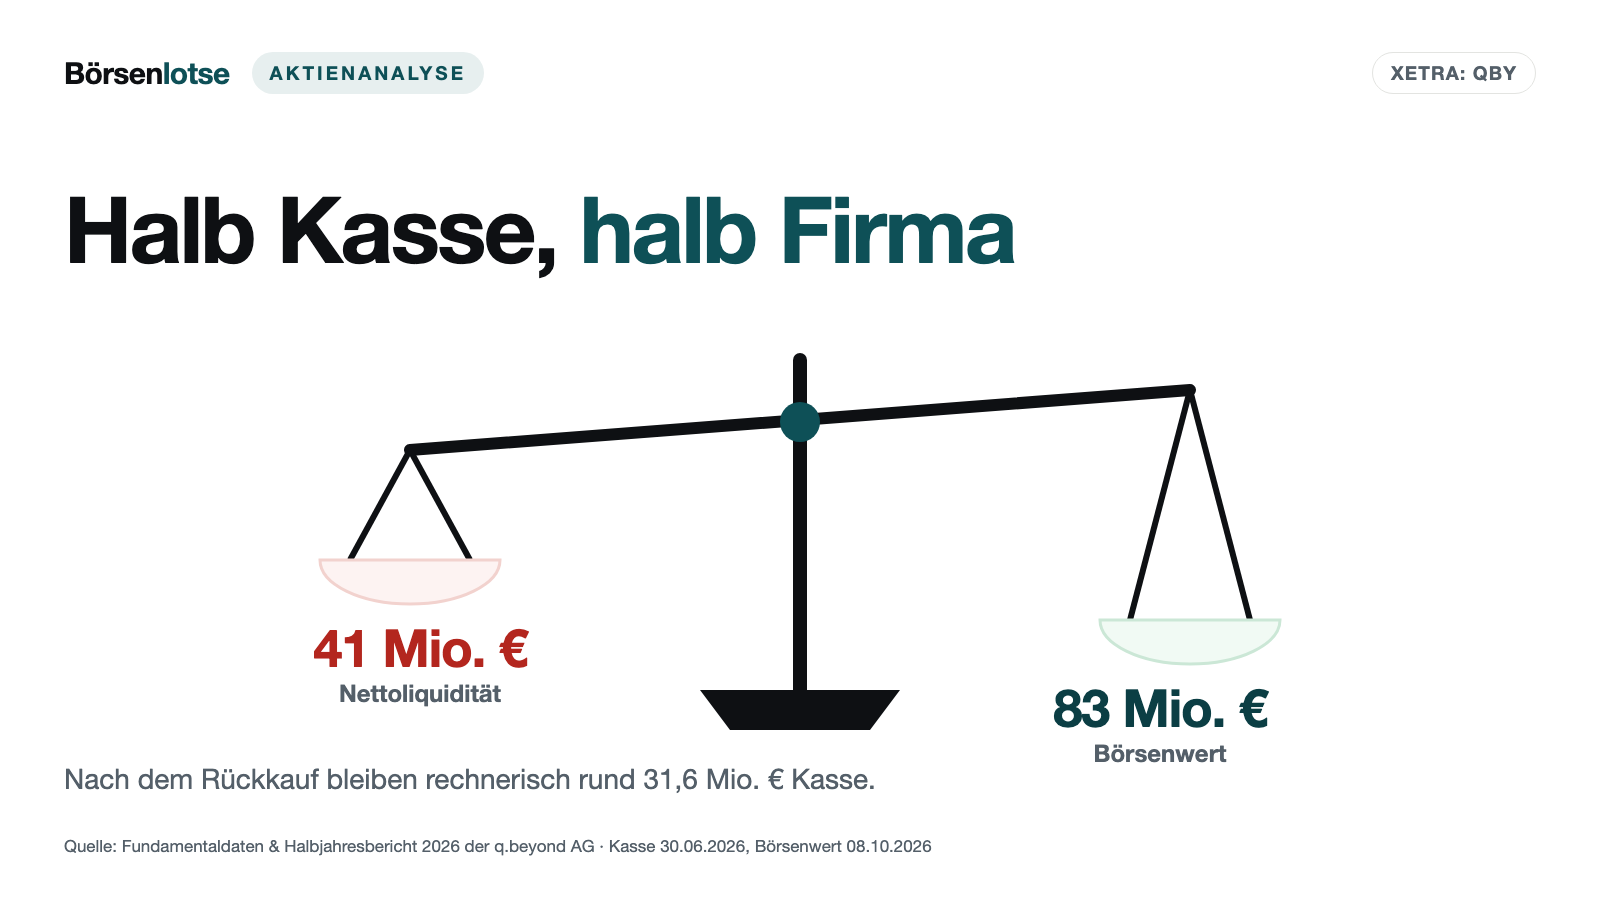
Genau hier setzt ein Denkfehler an, den man den Kassen-Anker nennen kann. Liegt in einer Firma viel Bargeld, verankert unser Kopf den Wert der Aktie an diesem Geldberg — und flüstert: „Viel schiefgehen kann hier nicht, das Geld ist ja da.“ Bei der q.beyond AG aus Köln ist dieser Anker schwer: Zum 30. Juni 2026 hatte der IT-Dienstleister keine Bankschulden und 41,0 Millionen Euro Nettoliquidität; an der Börse war er am 8. Oktober 2026 bei 3,34 Euro je Aktie rund 83 Millionen Euro wert.
Wir halten den Anker gegen das, was q.beyond seitdem selbst veröffentlicht hat — den Halbjahresfinanzbericht zum 30. Juni 2026 (veröffentlicht am 10. August 2026), die Ad-hoc-Mitteilungen vom 10. und 25. August 2026 und das Endergebnis des Aktienrückkaufs vom 5. Oktober 2026. Das Spannungsfeld dieser Analyse: Die Kasse lässt die Aktie sicher aussehen. Aber 2026 ist das Jahr, in dem diese Kasse arbeitet — für einen Rückkauf, einen Zukauf und einen Umbau, der mit KI eigene Stellen abbaut, vor allem im IT-Betrieb und in der Verwaltung. Gleichzeitig ist das Kerngeschäft, das die Kasse eigentlich füllen soll, gerade wieder in die Verlustzone gerutscht. Was bleibt, wenn man den Anker loslässt? Am Ende entscheidest du.
Was q.beyond eigentlich macht — IT-Betrieb und Beratung für den Mittelstand
q.beyond betreibt und modernisiert die IT mittelständischer Firmen. Das Geschäft hat zwei Teile. Im Segment Managed Services übernimmt q.beyond den laufenden Betrieb: Server, Cloud, Arbeitsplätze, Anwendungen, oft in eigenen Rechenzentren in Deutschland. Im ersten Halbjahr 2026 kamen daher 54,5 von 85,9 Millionen Euro Umsatz, also knapp zwei Drittel. Im Segment Consulting berät und programmiert q.beyond, vor allem rund um SAP, Microsoft und KI — 31,3 Millionen Euro im Halbjahr. Ein Alltagsbild: Managed Services ist der Hausmeistervertrag, Consulting der Umbau der Küche. Der Hausmeister kommt jeden Monat; der Umbau bringt inzwischen die bessere Marge (Bruttomarge im ersten Halbjahr 2026: 22 gegen 17 Prozent).
Die Stärke dieses Modells ist die Wiederholung: 71 Prozent des Umsatzes im zweiten Quartal 2026 waren wiederkehrend, die Verträge laufen laut Halbjahresbericht im Durchschnitt 48 Monate. Die Kunden kommen vor allem aus Handel (25,0 Prozent des Halbjahresumsatzes), produzierendem Gewerbe (19,2 Prozent), Logistik (13,1 Prozent) sowie Banken und Versicherungen (10,0 Prozent). Zum 30. Juni 2026 arbeiteten 1.133 Menschen für den Konzern, neben Deutschland auch in Lettland, Spanien, Rumänien, Indien und den USA.
Wer die Aktie länger kennt, kennt sie unter anderem Namen. Bis September 2020 hieß das Unternehmen QSC AG, an der Börse seit dem 19. April 2000. 2019 verkaufte QSC die Telekommunikationstochter Plusnet an EnBW und wurde zum reinen IT-Dienstleister. Die Gründer Dr. Bernd Schlobohm (Aufsichtsratsvorsitzender) und Gerd Eickers hielten laut Aktionärsseite zum 30. September 2026 zusammen 25,36 Prozent der Aktien (12,70 und 12,66 Prozent). Wie ein anderer deutscher IT-Mittelständler dasteht, bei dem die Gründer ebenfalls die größten Aktionäre sind, haben wir in unserer Serviceware-Analyse beschrieben.
Ein Detail musst du kennen, bevor du einen Kurschart ansiehst. Am 30. Januar 2026 beschloss eine außerordentliche Hauptversammlung, je fünf alte Aktien zu einer neuen zusammenzulegen. Seit dem 12. März 2026 handelt nur noch die neue Aktie (ISIN DE000A41YDG0), rein rechnerisch zum fünffachen Kurs. Ein Alltagsbild: Du tauschst fünf Ein-Euro-Münzen gegen einen Fünf-Euro-Schein. Du bist nicht reicher geworden. Aus dem Schlusskurs von 0,69 Euro Ende 2025 wurden so umgerechnet rund 3,45 Euro. Wo Kursdaten die alte und die neue Aktie ohne Umrechnung aneinanderhängen, entsteht ein scheinbarer Kurssprung von mehreren Hundert Prozent. Der war nie echt. Warum der Schritt? Der Geschäftsbericht sagt es offen:
„Andere scheuen Engagements bei kleineren Nebenwerten und insbesondere bei Pennystocks, also Aktien, die unter der 1-Euro-Marke notieren.“
— q.beyond AG, Geschäftsbericht 2025, Kapitel „Die q.beyond-Aktie“, Seite 16
Der zweite Grund war handfester: Die Kapitalherabsetzung glich den alten Bilanzverlust aus und schuf damit die Voraussetzung für Aktienrückkäufe und künftige Dividenden. Davon wurde im Herbst 2026 Gebrauch gemacht — dazu gleich mehr.
Die Firmengeschichte für Anleger
-
2000
Börsengang als QSC AG
Seit dem 19. April 2000 an der Deutschen Börse, seit 2003 im Prime Standard. Langjährige Aktionäre kennen den Titel noch unter dem alten Namen.
-
2019
Verkauf von Plusnet
QSC verkauft die Telekommunikationstochter Plusnet an EnBW und wird zum reinen IT-Dienstleister. Ein Nachzügler aus diesem Verkauf hob 2025 noch das Ergebnis um 2,6 Mio. €.
-
2020
Aus QSC wird q.beyond
Im September 2020 geht die q.beyond AG aus der QSC AG hervor. Für Aktionäre ändert sich der Name, nicht das Wertpapier.
-
2025
Zurück in den schwarzen Zahlen
Konzerngewinn 1,6 Mio. €, EBITDA 12,3 Mio. € — mit 2,6 Mio. € Einmalertrag aus dem Plusnet-Verkauf. Ohne ihn wäre rechnerisch ein Verlust geblieben.
-
2026
März: Aktien 5:1 zusammengelegt
Seit 12. März handelt nur noch die neue Aktie (ISIN DE000A41YDG0) zum fünffachen Kurs. Der Wert deines Anteils bleibt gleich, Rückkäufe werden möglich.
-
2026
August: Prognose gesenkt
EBITDA-Ziel 2026 von 10–16 auf 3–7 Mio. €, Konzernverlust erwartet. Gleichzeitig Mehrheit an GITG übernommen, Kaufpreis nicht genannt.
-
2026
Oktober: 10 % der Aktien zurückgekauft
2.490.905 Aktien zu 3,78 € für rund 9,42 Mio. €, fast doppelt überzeichnet. Die Kasse sinkt, ob die Aktien eingezogen werden, ist offen.
Wie die Aktie auf unseren Tisch kam
Über die Neugier anderer Anleger: Am 8. Oktober 2026 stand q.beyond in der Rangliste der meistdiskutierten Werte bei wallstreet-online. Das ist ein Aufmerksamkeitssignal und ausdrücklich kein Kaufargument — eine Aktie wird besprochen, weil sie jemanden interessiert, nicht weil sie gut ist. Der Anlass lag nahe: Drei Tage vorher hatte q.beyond das Ergebnis seines ersten Aktienrückkaufs gemeldet, und das Angebot war fast doppelt überzeichnet. Für unseren hauseigenen Aktien-Scanner ist die Aktie ein schwieriger Fall: Vor dem 12. März 2026 liegen nur Kurse der alten Aktie vor, jede Kennzahl über zwölf Monate mischt deshalb zwei Preisniveaus. Wir stützen uns hier auf die Berichte.
Die Zahlen über die Jahre — ehrlich gewürdigt
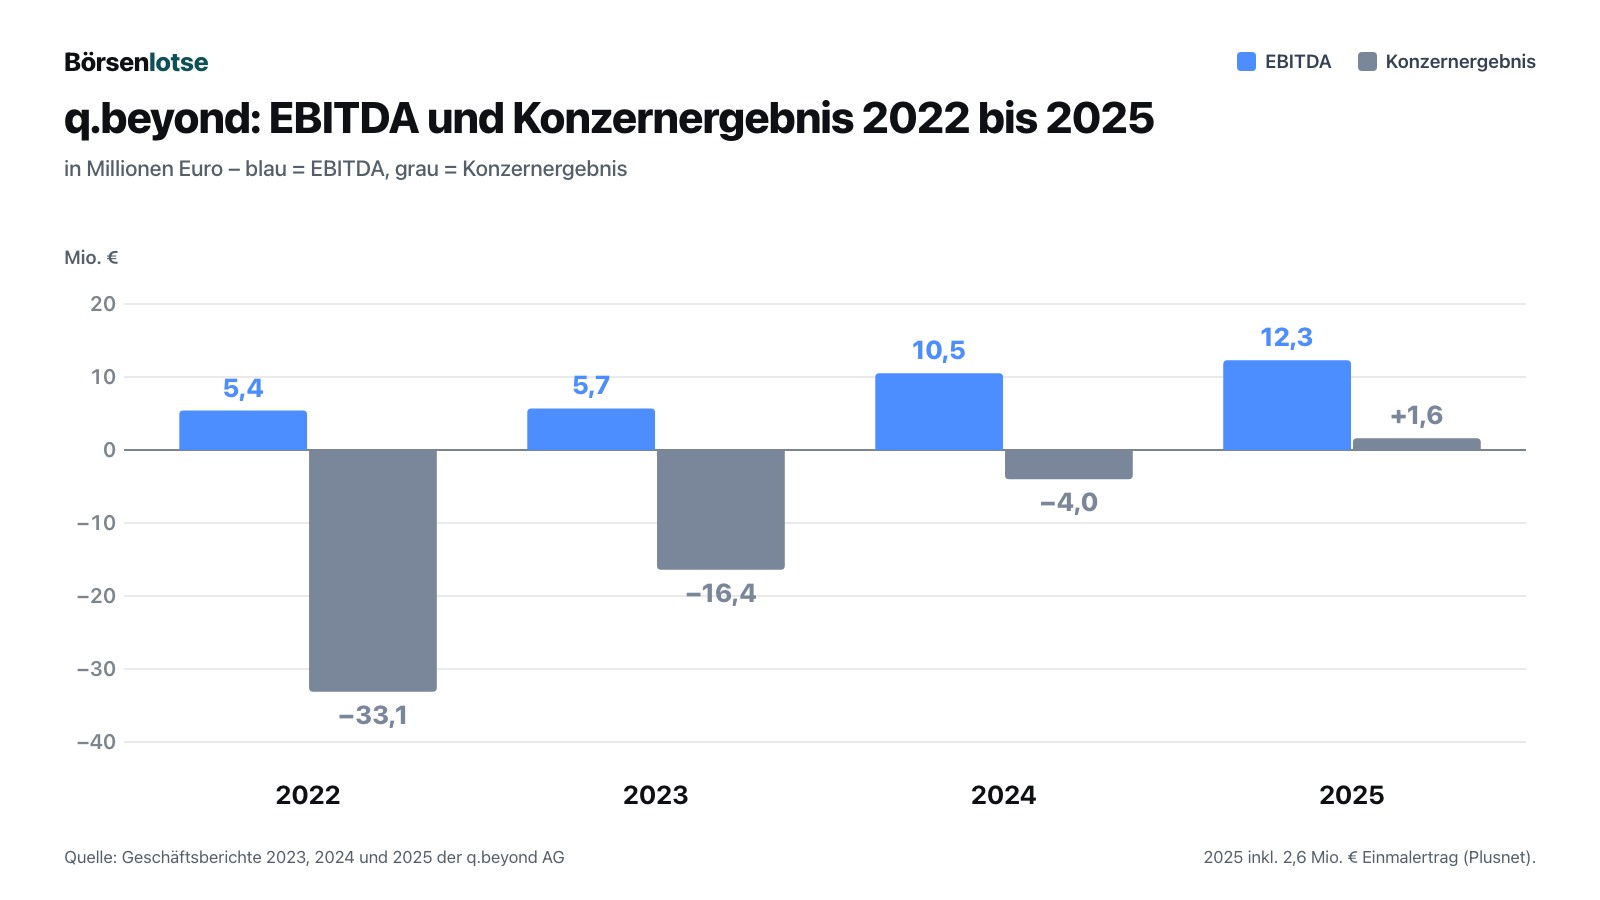
Zuerst das, was wirklich beeindruckt. Seit dem Start der „Strategie 2025“ im Frühjahr 2023 hat q.beyond aus einem Verlustbringer einen Betrieb gemacht, der Geld verdient. Das EBITDA — der Gewinn vor Zinsen, Steuern und Abschreibungen, also grob das, was das Tagesgeschäft abwirft — stieg von 5,4 Millionen Euro (2022) über 5,7 Millionen (2023) und 10,5 Millionen (2024) auf 12,3 Millionen Euro im Jahr 2025. Das Konzernergebnis verbesserte sich von minus 33,1 Millionen über minus 16,4 und minus 4,0 Millionen auf plus 1,6 Millionen Euro. Der freie Mittelzufluss war 2023, 2024 und 2025 positiv (1,7, 3,2 und 5,5 Millionen Euro), die Nettoliquidität stieg von 35,9 Millionen Ende 2022 auf 42,0 Millionen Euro Ende 2025.
Der Umsatz erzählt eine andere Geschichte: 173,0 Millionen Euro (2022), 189,3 Millionen (2023), 192,6 Millionen (2024), 182,6 Millionen Euro (2025). Der Rückgang war teils gewollt — q.beyond trennte sich nach eigenen Angaben von wenig profitablen Aufträgen —, teils Folge der Investitionsflaute im Mittelstand. Und im ersten Halbjahr 2026 kippte das Bild: Der Umsatz fiel um 5 Prozent auf 85,9 Millionen Euro, das EBITDA von 5,1 auf 3,1 Millionen, unter dem Strich stand ein Konzernverlust von 2,0 Millionen Euro. Ein Lichtblick ist das Consulting: Dort stieg das Bruttoergebnis — Umsatz minus direkte Kosten der Leistung — im Halbjahr von 4,3 auf 6,8 Millionen Euro, die Bruttomarge im zweiten Quartal von 15 auf 26 Prozent.
Unbequeme Wahrheit Nr. 1: Der erste Gewinn seit Jahren hatte Hilfe
„Wie geplant kehrte unser Unternehmen im vergangenen Jahr in die schwarzen Zahlen zurück“, schreibt q.beyond im Geschäftsbericht 2025. Das stimmt. Nur kam ein Teil dieses Gewinns nicht aus dem IT-Geschäft, sondern aus der Vergangenheit: aus dem Verkauf von Plusnet im Jahr 2019. Erst 2025 war die Steuerprüfung dieses Verkaufs abgeschlossen, und mit ihr ließ sich ein offener Vertragsbestandteil mit dem Käufer klären:
„Daraus resultierte im abgelaufenen Geschäftsjahr ein einmaliger sonstiger betrieblicher Ertrag sowie ein Liquiditätszufluss in Höhe von 2,6 Mio. €.“
— q.beyond AG, Geschäftsbericht 2025, Konzernlagebericht „Geschäftsverlauf“, Seite 33
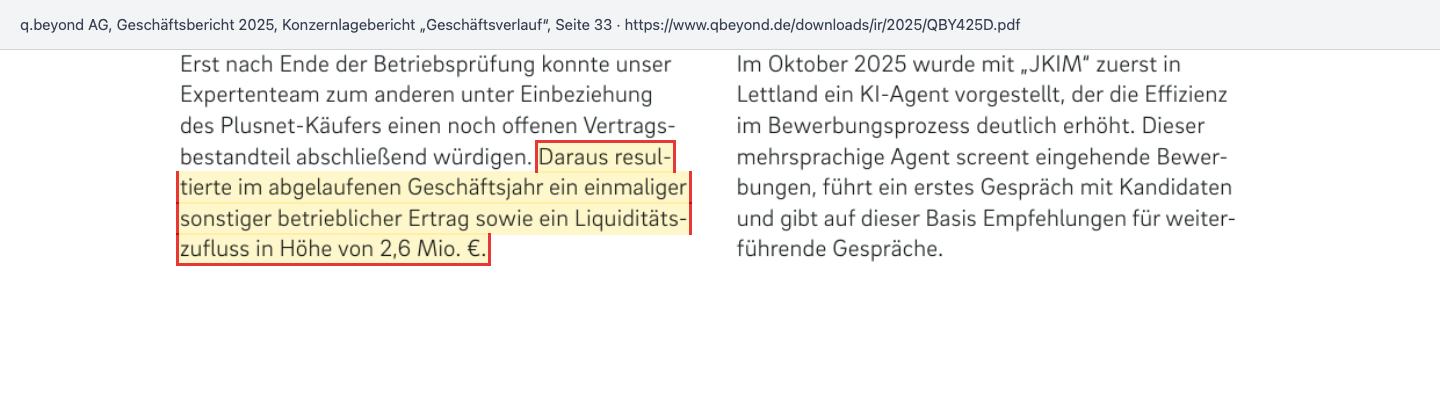
Rechne einmal nach: Die sonstigen betrieblichen Erträge stiegen 2025 von 1,5 auf 4,6 Millionen Euro, vor allem wegen dieses Einmaleffekts. Ohne die 2,6 Millionen hätte das EBITDA bei rund 9,7 Millionen Euro gelegen — unter den 10,5 Millionen von 2024. Und aus dem Konzerngewinn von 1,6 Millionen wäre rechnerisch ein Verlust von rund 1,0 Million Euro geworden (eigene Rechnung, ohne Steuereffekt). Das macht die Fortschritte seit 2022 nicht kleiner, sie sind echt. Aber die schwarze Null von 2025 stand auf einem Ertrag, der sich nicht wiederholt. Merke: Wenn eine Firma „zurück in den schwarzen Zahlen“ meldet, lies zuerst die sonstigen Erträge.
Unbequeme Wahrheit Nr. 2: Drei Monate nach der Bestätigung halbiert
Am 11. Mai 2026 bestätigte q.beyond mit der Quartalsmitteilung die Prognose für 2026: 182 bis 190 Millionen Euro Umsatz, 10 bis 16 Millionen Euro EBITDA, ein Konzerngewinn und ein positiver freier Mittelzufluss. Am 10. August 2026, um 7:29 Uhr, kam die Ad-hoc-Mitteilung. Im Halbjahresbericht desselben Tages steht:
„Wir passen die Prognose daher an und erwarten nun bei einem Umsatz von 176 bis 180 Mio. € (bisher: 182 bis 190 Mio. €) ein EBITDA von 3 bis 7 Mio. € (bisher: 10 bis 16 Mio. €) und in der Folge auch ein negatives Konzernergebnis sowie einen negativen Free Cashflow.“
— q.beyond AG, Halbjahresfinanzbericht zum 30. Juni 2026, Prognosebericht, Seite 9
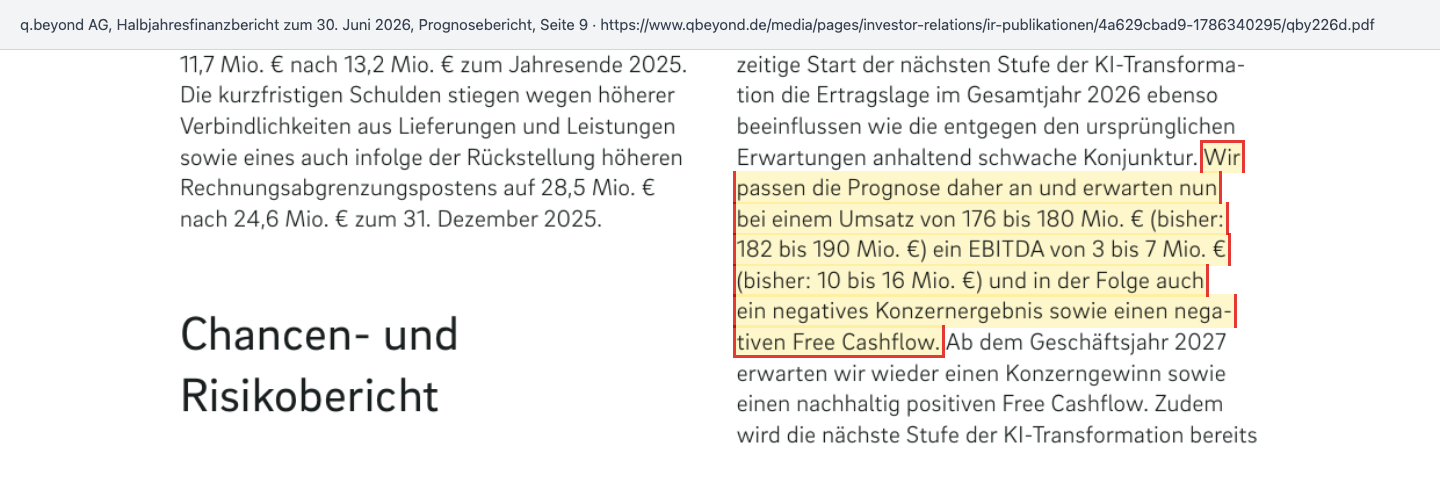
Die Mitte der EBITDA-Spanne fiel damit von 13 auf 5 Millionen Euro, um rund 60 Prozent. Zwei Gründe nennt q.beyond. Der erste ist der vorgezogene Umbau mit einmaligen Kosten von rund 5 bis 6 Millionen Euro, davon 0,9 Millionen bereits im zweiten Quartal verbucht; ab 2027 sollen dafür rund 7 Millionen Euro im Jahr eingespart werden. Der zweite ist laut q.beyond die anhaltend schwache Konjunktur — und die trifft vor allem das Geschäft mit dem laufenden IT-Betrieb. Das ist weniger angenehm, weil es kein Einmaleffekt ist. Im Segment Managed Services fiel der Halbjahresumsatz um 10 Prozent auf 54,5 Millionen Euro, das Bruttoergebnis von 13,4 auf 9,2 Millionen, die Bruttomarge im zweiten Quartal von 22 auf 16 Prozent. Schon im Abschnitt „Geschäftsverlauf“ auf Seite 3 des Halbjahresberichts heißt es: „Es herrscht ein harter Preiswettbewerb, auch bei Vertragsverlängerungen.“ Zum Segment selbst schreibt q.beyond auf Seite 8:
„Wir gehen davon aus, dass sich diese Entwicklung noch einige Quartale fortsetzen wird, bevor neue Initiativen im Vertrieb sowie Folgeaufträge aus dem Consulting-Geschäft zu einer Trendumkehr führen.“
— q.beyond AG, Halbjahresfinanzbericht zum 30. Juni 2026, Ertragslage nach Segmenten, Seite 8
Das ist ehrlich, und es ist wichtig. Denn das Segment mit den 48-Monats-Verträgen ist genau der Teil, der q.beyond „resilient“ machen soll. Wenn bei Vertragsverlängerungen die Preise nachgeben, dann ist wiederkehrender Umsatz zwar wiederkehrend — aber jedes Mal ein bisschen weniger.
Unbequeme Wahrheit Nr. 3: Zwei Kunden stehen für ein Viertel des Umsatzes
Der Anhang des Halbjahresberichts enthält einen Satz, den man leicht überliest:
„Im Gesamtkonzern hatten im ersten Halbjahr des Geschäftsjahres 2026 zwei Kunden einen Anteil von über 10 % am Konzernumsatz (14 % bzw. 11 %). Die Umsatzerlöse mit diesen zwei Großkunden wurden zu 95 % im Segment Managed Services und zu 5 % im Segment Consulting ausgewiesen.“
— q.beyond AG, Halbjahresfinanzbericht zum 30. Juni 2026, Anhang Ziffer 5, Seite 24
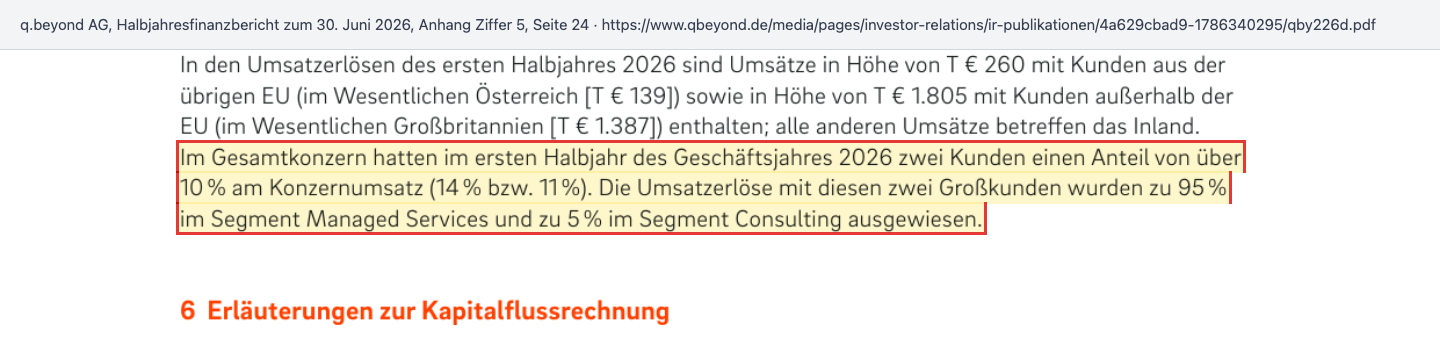
Übersetzt: Von 85,9 Millionen Euro Halbjahresumsatz kamen rund 21 Millionen Euro von nur zwei Kunden, und zwar fast vollständig aus dem schrumpfenden IT-Betrieb. Namen nennt der Bericht nicht. 2025 lagen sogar drei Kunden über der 10-Prozent-Schwelle. Das ist eine spürbare Abhängigkeit: Wechselt einer der beiden den Anbieter, fehlen mindestens rund 9 Millionen Euro Halbjahresumsatz — das Dreifache des gesamten Halbjahres-EBITDA von 3,1 Millionen Euro. Und schon ein Preisnachlass bei der Verlängerung ginge bei diesen Volumen direkt zulasten der Marge. Existenzbedrohend ist das bei dieser Bilanz nicht. Aber es erklärt, warum der Satz über den „harten Preiswettbewerb, auch bei Vertragsverlängerungen“ so schwer wiegt.
Unbequeme Wahrheit Nr. 4: Die KI, die q.beyond verkauft, spart zuerst bei q.beyond
q.beyond will sich nach eigenen Worten als „führenden souveränen KI-Orchestrator für den europäischen Mittelstand“ etablieren: eine eigene KI-Plattform in deutschen Rechenzentren, selbst entwickelte KI-Agenten, seit dem zweiten Quartal 2026 ein buchbarer Dienst zur KI-Verordnung der EU („AI Act as a Service“). Bis 2028 sollen rund 10 Prozent des Umsatzes aus diesem Bereich kommen. Den deutlichsten Beleg für die Kraft dieser Technik liefert q.beyond aber im eigenen Haus:
„Bis Ende Juli 2026 wurden bereits mehr als 300 Prozesse vollständig automatisiert. Diese Tätigkeiten erforderten bislang über 6.000 Arbeitsstunden pro Monat und entsprechen der Kapazität von knapp 40 Vollzeitkräften.“
— q.beyond AG, Halbjahresfinanzbericht zum 30. Juni 2026, Konzernzwischenlagebericht, Seite 4
Mehr als 1.000 weitere Abläufe sind laut Bericht in Entwicklung. Die Folge steht zwei Seiten weiter: Mit der nächsten Stufe der KI-Transformation sei „ein Stellenabbau, insbesondere in den Bereichen Managed Services und Verwaltung“ verbunden. Dazu kommt ein neuer Standort im rumänischen Cluj mit bis zu 50 Beschäftigten bis Jahresende, der den Kunden-Support rund um die Uhr KI-gestützt übernehmen soll; die Nearshoring- und Offshoring-Quote, also der Anteil der Arbeit an Standorten im nahen und fernen Ausland, soll von 20 Prozent Ende 2025 auf 40 Prozent im Jahr 2028 steigen.
Für die eigene Kostenbasis ist das eine gute Nachricht — die angekündigten 7 Millionen Euro Ersparnis ab 2027 entsprächen mehr als der Hälfte des EBITDA von 2025. Für das Geschäftsmodell ist es ein zweischneidiges Schwert. Denn was q.beyond bei sich automatisiert, können auch die Kunden automatisieren lassen — und dann brauchen sie weniger bezahlte Betriebsstunden. Ein IT-Dienstleister, der den Betrieb anderer Firmen übernimmt, verkauft zu einem guten Teil genau die Arbeit, die KI gerade billiger macht. Unsere Einschätzung: Der Preisdruck im Segment Managed Services könnte auch damit zusammenhängen; der Bericht selbst nennt die schwache Konjunktur als Grund. Merke: Wenn eine Firma ihre eigene Arbeit mit KI um 40 Vollzeitkräfte schrumpft, frag dich, wie viel Arbeit ihre Kunden demnächst noch bezahlen wollen.
Die Kasse: Polster, Rückkaufgeld und Kaufpreis
Zurück zum Anker. Wie viel von der Kasse ist nach diesem Jahr noch da? Die Grafik zeigt, was belegt ist — und was offenbleibt.
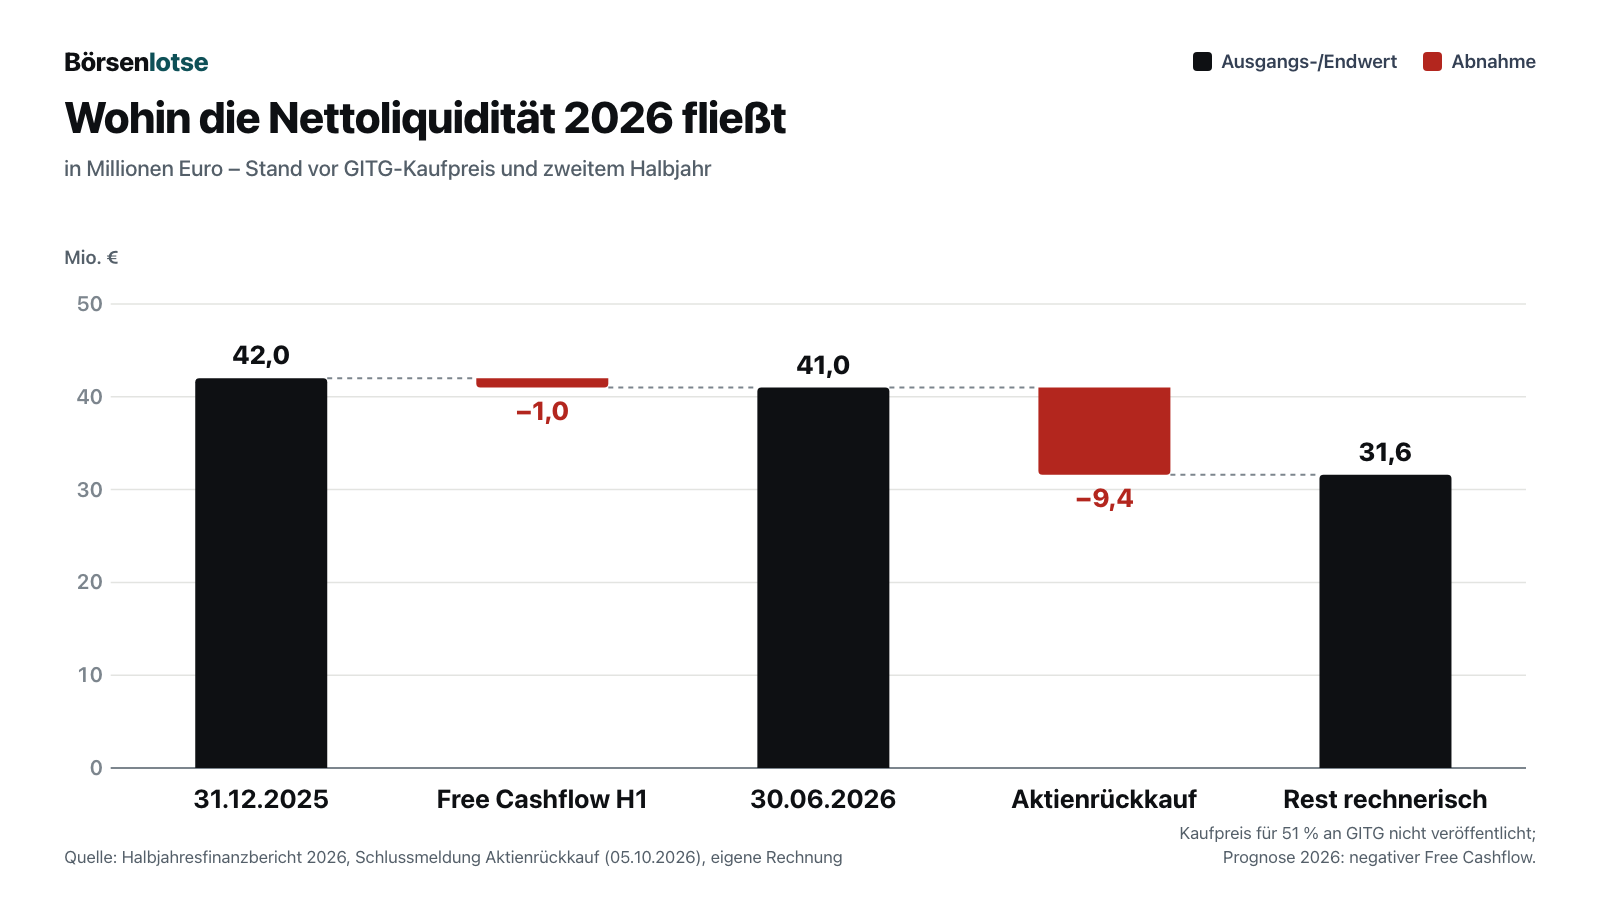
Drei Abflüsse treffen die Kasse in der zweiten Jahreshälfte 2026. Erstens der Aktienrückkauf: q.beyond bot an, bis zu 2.491.589 Aktien zu je 3,78 Euro zu kaufen. Angedient wurden 4.878.907 Aktien — knapp ein Fünftel aller Aktien. Gekauft wurden 2.490.905 Stück für rund 9,42 Millionen Euro; die Zahlung war laut Mitteilung vom 5. Oktober „voraussichtlich am 7. Oktober 2026“ fällig. Konzernchef Thies Rixen begründet das so:
„Der Kauf eigener Aktien war angesichts der aktuellen Bewertung die beste Möglichkeit, unsere hohe Nettoliquidität einzusetzen.“
— q.beyond AG, IR-Mitteilung „q.beyond schließt öffentliches Aktienrückkaufangebot erfolgreich ab“ vom 5. Oktober 2026
Zwei Beobachtungen dazu. Der Angebotspreis von 3,78 Euro entsprach fast genau dem bilanziellen Eigenkapital je Aktie zum 30. Juni 2026 (94,4 Millionen Euro geteilt durch 24.915.897 Aktien, rund 3,79 Euro). Und die Überzeichnung heißt: Zu diesem Preis wurden fast doppelt so viele Aktien angeboten, wie q.beyond kaufen wollte — viele Aktionäre nahmen lieber Geld als Aktien. Ob die zurückgekauften Aktien eingezogen werden, ist laut Ad-hoc-Mitteilung vom 25. August 2026 „noch nicht entschieden“.
Zweitens der Zukauf: Zum 30. Juli 2026 übernahm q.beyond 51 Prozent an der GITG AG aus Hamburg, einem SAP-Spezialisten für Krankenhäuser mit knapp 40 Beschäftigten. Der Anlass ist nachvollziehbar: SAP stellt seine bisherige Krankenhaussoftware IS-H 2030 ein, und laut q.beyond arbeiten noch mehr als 500 Kliniken im deutschsprachigen Raum damit. Den Kaufpreis nennt q.beyond nicht; „über den Kaufpreis wurde Stillschweigen vereinbart“, bezahlt wird „komplett aus eigenen Mitteln“. Für dich heißt das: Die Quartalsmitteilung am 9. November 2026 zeigt die Kasse zum 30. September — nach dem GITG-Kauf, aber vor dem Rückkauf, dessen Zahlung erst für Oktober angekündigt war. Wie viel am Jahresende übrig ist, siehst du erst im Geschäftsbericht 2026. Drittens der Umbau mit seinen Einmalkosten und dem für 2026 angekündigten negativen freien Mittelzufluss.
Und das Rechenzentrum aus dem Analystenzitat? In der Konzernbilanz stehen Grundstücke und Bauten mit 14,2 Millionen Euro (30. Juni 2026); welcher Teil davon auf das Hamburger Rechenzentrum entfällt und was es am Markt wert wäre, weist der Halbjahresbericht nicht aus. Und anders als Bargeld lässt sich ein Rechenzentrum, in dem das eigene Betriebsgeschäft läuft, nicht einfach ausgeben. Und dann gibt es noch ein Polster, das in keiner Kasse liegt. Laut Anhang 38 des Geschäftsberichts 2025 hatte die q.beyond AG zum Jahresende körperschaftsteuerliche Verlustvorträge von 419 Millionen Euro — das Fünffache des Börsenwerts. Solche Vorträge sind alte Verluste, die künftige Gewinne steuerfrei stellen können. Bilanziert sind sie wegen der Verlustgeschichte nicht. Wert haben sie nur, wenn q.beyond wieder dauerhaft Gewinne macht — und auch dann mit Grenzen: Nach deutschem Steuerrecht lassen sich hohe Gewinne nur teilweise mit alten Verlusten verrechnen (Mindestbesteuerung), und bei einem größeren Wechsel der Eigentümer können Verlustvorträge ganz oder teilweise verfallen.
Bewertung: Was der Markt für das IT-Geschäft verlangt
Bei 3,34 Euro (Xetra-Schluss am 8. Oktober 2026) waren alle 24.915.897 Aktien rund 83,2 Millionen Euro wert. Ohne die 2.490.905 zurückgekauften eigenen Aktien — sie haben kein Stimm- und kein Dividendenrecht — sind es rund 74,9 Millionen Euro. Zieht man davon die rechnerisch verbliebene Nettoliquidität von 31,6 Millionen Euro ab, bezahlst du für das eigentliche IT-Geschäft rund 43 Millionen Euro — bei einem für 2026 erwarteten Umsatz von 176 bis 180 Millionen Euro. Das ist etwa ein Viertel eines Jahresumsatzes, gemessen am Umsatz also ein niedriger Preis. Gemessen am EBITDA-Ziel 2026 von 3 bis 7 Millionen Euro ist es das 6- bis 14-Fache, also nicht mehr ganz so billig. Das Kurs-Buchwert-Verhältnis liegt bei rund 0,9: Die Aktie kostet etwas weniger als das bilanzielle Eigenkapital je Aktie.
Der Blick der Profis: Die von unseren Fundamentaldaten erfassten Analysten sahen im Durchschnitt ein Kursziel von rund 5,18 Euro (Datenstand 8. Oktober 2026; wann die einzelnen Ziele zuletzt angepasst wurden, geht daraus nicht hervor). Durchschnitt heißt: alle Kursziele zusammengezählt und gleichmäßig verteilt — ein einzelner sehr optimistischer Analyst zieht ihn deutlich nach oben. Laut Geschäftsbericht nannten die vier Analysten, die q.beyond regelmäßig beobachten, Anfang 2026 Kursziele von 1,10 bis 1,30 Euro je alter Aktie, umgerechnet 5,50 bis 6,50 Euro — vor der Prognosesenkung im August. Ein Kursziel ist eine Meinung, kein Beleg. Die eigentliche Bewertungsfrage lautet: Glaubst du, dass das IT-Geschäft ab 2027 wieder Gewinn macht, wie q.beyond es ankündigt? Dann ist der Preis niedrig. Glaubst du es nicht, ist die Kasse kein Boden, sondern ein Vorrat, der Jahr für Jahr kleiner wird.
Chancen und Risiken auf einen Blick
Chancen
- Keine Bankschulden, 41,0 Millionen Euro Nettoliquidität und 70 Prozent Eigenkapitalquote zum 30. Juni 2026 — auch nach dem Rückkauf ein solides Polster.
- Consulting wächst profitabel: Bruttoergebnis im ersten Halbjahr 2026 von 4,3 auf 6,8 Millionen Euro, Bruttomarge im zweiten Quartal 26 Prozent.
- Der Umbau soll ab 2027 rund 7 Millionen Euro im Jahr einsparen; die eigene KI hat bis Ende Juli 2026 die Arbeit von knapp 40 Vollzeitkräften automatisiert.
- Mit GITG ein Fuß im Krankenhausmarkt, wo SAP die Software IS-H 2030 einstellt (laut q.beyond über 500 Kliniken betroffen).
- Verlustvorträge von 419 Millionen Euro können künftige Gewinne zu einem großen Teil steuerfrei stellen (Grenzen: Mindestbesteuerung, möglicher Wegfall bei größerem Eigentümerwechsel); die Gründer halten zusammen 25,36 Prozent.
Risiken
- Prognose 2026 drei Monate nach der Bestätigung gesenkt: EBITDA 3 bis 7 statt 10 bis 16 Millionen Euro, Konzernverlust und negativer freier Mittelzufluss erwartet.
- Managed Services schrumpft (Halbjahresumsatz minus 10 Prozent) bei hartem Preiswettbewerb auch bei Vertragsverlängerungen.
- Zwei Kunden stehen für 25 Prozent des Halbjahresumsatzes, fast vollständig im schrumpfenden IT-Betrieb.
- Der Gewinn 2025 stützte sich auf einen Einmalertrag von 2,6 Millionen Euro; ohne ihn wäre rechnerisch ein Verlust geblieben.
- Die Kasse schrumpft 2026 durch Rückkauf, GITG-Kaufpreis (nicht veröffentlicht) und Umbaukosten; KI könnte die bezahlten Betriebsstunden der Kunden dauerhaft senken (eigene Einschätzung).
Ein menschliches Fazit
Zurück zum Kassen-Anker. Er ist bei q.beyond nicht eingebildet: Die Firma hat kaum Schulden, viel Eigenkapital und hat einen Teil ihres Geldes an die Aktionäre zurückgegeben. Aber der Anker verleitet dazu, die Kasse für den Wert zu halten — und das Geschäft dahinter für eine Nebensache. Die Berichte zeigen das Gegenteil: Der erste Gewinn seit Jahren hatte Hilfe, das Betriebsgeschäft verliert Umsatz und Marge, zwei Kunden tragen ein Viertel des Umsatzes, und 2026 wird ein Verlustjahr. Die Frage, auf die es ankommt, lautet deshalb nicht „Wie viel Geld liegt in der Kasse?“, sondern: Verdient das IT-Geschäft ab 2027 genug, damit die Kasse wieder wächst, statt nur ausgegeben zu werden? Die Antwort kommt nicht aus einer Analystenstudie, sondern aus den nächsten Berichten — der erste am 9. November 2026. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- q.beyond AG — Halbjahresfinanzbericht zum 30. Juni 2026 (veröffentlicht am 10. August 2026, ungeprüft) — jüngster Periodenbericht; Kennzahlen, Segmente, Großkunden, Bilanz, Kapitalflussrechnung, Prognose, GITG-Erwerb
- q.beyond AG — Quartalsmitteilung Q1 2026 (11. Mai 2026) — Prognose 2026 bestätigt
- q.beyond AG — Geschäftsbericht 2025 (veröffentlicht am 30. März 2026) — Kennzahlen 2024 und 2025, Plusnet-Einmalertrag, Risikobericht, Verlustvorträge (Anhang 38), Analysten, Kapitalherabsetzung
- q.beyond AG — Geschäftsbericht 2024 und Geschäftsbericht 2023 — Kennzahlen 2022 bis 2024
- q.beyond AG — Ad-hoc-Mitteilung vom 10. August 2026 (Prognose), Ad-hoc-Mitteilung vom 25. August 2026 (Rückkaufangebot), Endergebnis des Rückkaufs (5. Oktober 2026), GITG-Übernahme (3. August 2026), Umtausch der Aktien 5:1 (10. März 2026)
- q.beyond AG — Aktionärsstruktur (Stand 30. September 2026) und Stimmrechtsmitteilungen
- Fundamentaldaten (Schlusskurse bis 8. Oktober 2026, Analysten-Kursziele), abgeglichen mit der Aktienzahl aus dem Halbjahresfinanzbericht 2026. Mitteilungen der Gesellschaft nach dem 10. August 2026 durchgesehen bis zum 8. Oktober 2026. Mitschriften der Analystenkonferenzen lagen für q.beyond nicht vor; ausgewertet wurden stattdessen die Berichte und die Präsentation zum zweiten Quartal 2026.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 155,2 | 173,0 | 189,3 | 192,6 | 182,6 |
| Betriebsergebnis (EBIT) | 15,2 | -32,3 | -10,9 | -5,0 | -2,0 |
| Nettogewinn | 9,7 | -33,3 | -17,5 | -4,9 | 1,5 |
| Nettomarge | 6,3 % | -19,2 % | -9,2 % | -2,6 % | 0,8 % |
| Gewinn je Aktie | 48,62 € | -167,08 € | -87,68 € | -24,82 € | 0,06 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Bilanz und Kasse positiv
- Keine Bankschulden, Nettoliquidität 41,0 Mio. €, Eigenkapitalquote 70 % (30.06.2026); nach dem Rückkauf rechnerisch rund 31,6 Mio. € vor dem GITG-Kaufpreis.
- Consulting positiv
- Bruttoergebnis H1 2026 von 4,3 auf 6,8 Mio. €, Bruttomarge Q2 von 15 auf 26 %; Segmentumsatz H1 +4 % auf 31,3 Mio. €.
- Managed Services negativ
- Umsatz H1 2026 −10 % auf 54,5 Mio. €, Bruttomarge Q2 von 22 auf 16 %; harter Preiswettbewerb auch bei Vertragsverlängerungen.
- Ergebnisqualität negativ
- Gewinn 2025 (1,6 Mio. €) mit 2,6 Mio. € Einmalertrag; Prognose 2026 am 10.08.2026 auf EBITDA 3–7 Mio. € gesenkt, Konzernverlust erwartet.
- Kundenkonzentration negativ
- Zwei Kunden mit 14 % und 11 % des Umsatzes im ersten Halbjahr 2026, zu 95 % im schrumpfenden IT-Betrieb.
- KI-Umbau neutral
- Über 300 Abläufe automatisiert (knapp 40 Vollzeitkräfte, Juli 2026), 5–6 Mio. € Einmalkosten 2026, rund 7 Mio. € Einsparung p. a. ab 2027 angekündigt.
q.beyond ist ein schuldenfreier IT-Dienstleister mit großem Geldpolster, dessen Beratungsgeschäft wächst. Das größere Betriebsgeschäft verliert aber Umsatz und Marge, der Gewinn 2025 hatte Hilfe von einem Einmalertrag, und 2026 wird ein Verlustjahr, während die Kasse für Rückkauf, Zukauf und Umbau sinkt. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier für eine offene operative Frage, nicht für ein Substanzrisiko: q.beyond hat keine Bankschulden, eine Eigenkapitalquote von 70 Prozent und auch nach dem Aktienrückkauf ein Geldpolster, das den angekündigten Umbau trägt. Offen ist, ob das Kerngeschäft dauerhaft Gewinn abwirft: Der Gewinn 2025 beruhte zum Teil auf einem Einmalertrag, die Prognose für 2026 wurde drei Monate nach ihrer Bestätigung mehr als halbiert, der IT-Betrieb schrumpft unter Preisdruck, und zwei Kunden stehen für ein Viertel des Umsatzes. Dass die Aktie unter Buchwert notiert und die Kasse einen großen Teil des Börsenwerts ausmacht, ist ein Preisargument und ändert an der Einstufung nichts. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 8. Oktober 2026 auf Basis des Halbjahresfinanzberichts zum 30. Juni 2026 (veröffentlicht am 10. August 2026), des Geschäftsberichts 2025 (30. März 2026) und der Mitteilungen bis 5. Oktober 2026. Aufhänger ist die Rangliste der meistdiskutierten Werte bei wallstreet-online — ein Aufmerksamkeitssignal, keine Datenquelle.
- q.beyond berichtet nicht an die US-Börsenaufsicht SEC; alle Belege stammen aus den deutschsprachigen Berichten und Mitteilungen der Gesellschaft. Seit der Zusammenlegung der Aktien 5:1 handelt nur noch die neue Aktie (ISIN DE000A41YDG0, ab 12.03.2026); Kursreihen, die alte und neue Aktie unbereinigt verbinden, zeigen einen scheinbaren Kurssprung. Nächster Termin: Quartalsmitteilung am 9. November 2026.
- Nettoliquidität, Free Cashflow und EBITDA nach Definition des Unternehmens. EBITDA und Konzernergebnis 2025 ohne Einmalertrag, verbliebene Nettoliquidität nach dem Rückkauf, Börsenwert, Unternehmenswert und Kurs-Buchwert-Verhältnis sind eigene Rechnungen aus den genannten Quellen.
Aktien-Wächter
Diese Analyse ist Stand 8. Oktober 2026. Was sich seitdem bei QBY0.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Q.BEYOND AG NA O.N. KONV. (QBY0.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
q.beyond (Xetra: QBY) betreibt und modernisiert die IT mittelständischer Firmen. Im ersten Halbjahr 2026 kamen 54,5 von 85,9 Millionen Euro Umsatz aus dem laufenden IT-Betrieb (Managed Services) und 31,3 Millionen aus Beratung und Entwicklung rund um SAP, Microsoft und KI (Consulting). 71 Prozent des Umsatzes im zweiten Quartal waren wiederkehrend.
Am 30. Januar 2026 beschloss eine außerordentliche Hauptversammlung, je fünf alte Aktien zu einer neuen zusammenzulegen. Seit dem 12. März 2026 handelt nur noch die neue Aktie mit der ISIN DE000A41YDG0, rein rechnerisch zum fünffachen Kurs. Am Wert deines Anteils ändert das nichts; die Zahl der Aktien sank von 124,6 auf 24,9 Millionen.
Zum 30. Juni 2026 hatte q.beyond keine Bankschulden und 41,0 Millionen Euro Nettoliquidität. Davon fließen rund 9,42 Millionen Euro in den Aktienrückkauf, laut Mitteilung zahlbar voraussichtlich am 7. Oktober 2026. Rechnerisch bleiben rund 31,6 Millionen Euro, bevor der nicht veröffentlichte Kaufpreis für 51 Prozent an GITG und der für 2026 erwartete negative freie Mittelzufluss abgehen.
Laut Ad-hoc-Mitteilung vom 10. August 2026 zieht q.beyond den Umbau mit KI vor, was 2026 einmalig rund 5 bis 6 Millionen Euro kostet und ab 2027 rund 7 Millionen Euro im Jahr sparen soll. Dazu kommt die anhaltende Investitionszurückhaltung im Mittelstand. Das EBITDA-Ziel sank von 10 bis 16 auf 3 bis 7 Millionen Euro.
Derzeit nicht. Im ersten Halbjahr 2026 floss laut Kapitalflussrechnung keine Ausschüttung. Die Kapitalherabsetzung vom Februar 2026 hat den alten Bilanzverlust ausgeglichen und damit die Voraussetzung für Dividenden geschaffen. Als ersten Schritt, die Aktionäre am Geldpolster zu beteiligen, wählte q.beyond im Herbst 2026 einen Aktienrückkauf über rund 10 Prozent der Aktien.
Laut Finanzkalender erscheint die Quartalsmitteilung zum dritten Quartal 2026 am 9. November 2026. Das Geschäftsjahr entspricht dem Kalenderjahr. Sie zeigt die Nettoliquidität zum 30. September 2026 nach dem GITG-Zukauf; die Zahlung für den Aktienrückkauf war erst für den 7. Oktober 2026 angekündigt und fällt ins vierte Quartal.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.