Avino Silver & Gold: Platz 5 der Toronto-Bestenliste – doch 82 Prozent des neuen Geldes kamen von den Aktionären
Avino (TSX und NYSE American: ASM) steht auf Platz 5 der Toronto-Bestenliste TSX30 und trotzdem 51 Prozent unter dem Hoch (8. Oktober 2026). Von 117,5 Millionen Dollar neuem Geld in der Rekordkasse seit Ende 2024 kamen 96,6 Millionen aus der Finanzierung, vor allem aus neuen Aktien — die Auszeichnung erzählt vom letzten Rennen, nicht vom nächsten.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 9. Oktober 2026
- Schlusskurs
- 5,60 $ +1,60 %
- Marktkapitalisierung
- 1,0 Mrd. $
- KGV
- 21,5
- Wachstums-Score
- 7/10
- AAQS
- 6/10
Kursentwicklung seit 8. Oktober 2026: +2,6 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 4,10 $ bis 11,20 $ · Letzter Kurs: 5,60 $ (Stand: 9. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Plus 958 Prozent in drei Jahren, Platz 5 der Toronto-Bestenliste — und am 8. Oktober 2026 trotzdem 51 Prozent unter dem Hoch. Wenn du bei so einem Pokal sofort an einen Gewinner denkst, bist du schon mitten in der Anleger-Schwäche, um die es hier geht: der Pokal-Falle. Ein Pokal erzählt, wer das letzte Rennen gewonnen hat, nicht wer das nächste gewinnt.
Am 9. September 2026 meldete Avino Silver & Gold Mines, zum zweiten Mal in Folge in die TSX30 aufgenommen worden zu sein — die Liste der 30 Aktien mit dem stärksten Kursplus an der Börse Toronto über drei Jahre, gemessen an der dividendenbereinigten Kursentwicklung. Die 958 Prozent für die drei Jahre bis zum 30. Juni 2026 nennt das Unternehmen; an der NYSE American in US-Dollar gerechnet waren es nach unseren Kursdaten rund 860 Prozent, von 0,66 auf 6,34 Dollar. Am Tag der Meldung lag das Hoch schon gut sieben Monate zurück: Am 28. Januar 2026 schloss die Aktie bei 11,24 Dollar, am 8. Oktober 2026 bei 5,46 Dollar. Und die Rekordkasse? Von den 117,5 Millionen Dollar, um die sie seit Ende 2024 gewachsen ist, kamen 96,6 Millionen — 82 Prozent — aus der Finanzierung, vor allem aus dem Verkauf neuer Aktien. Machen wir einen Deal: Wir stellen den Pokal kurz zur Seite und lesen, was Avino selbst an die US-Börsenaufsicht SEC meldet. Am Ende entscheidest du selbst.

Was Avino eigentlich macht
Avino ist ein kleiner Silberproduzent mit Sitz in Vancouver, gegründet 1968. Das Unternehmen gräbt in Mexiko Erz aus, mahlt es in einer eigenen Anlage und verkauft daraus ein Konzentrat aus Silber, Gold und Kupfer an Metallhändler und Hütten. Ende 2025 arbeiteten 294 Menschen in Mexiko und 11 in Kanada für Avino. Zwei Standorte sind wichtig:
- Die Avino-Mine bei Durango — ein historisches Bergwerk, an dem Avino 99,67 Prozent hält. Sie liefert heute den größten Teil des Metalls; im zweiten Quartal 2026 waren es 155.650 von 184.293 gemahlenen Tonnen.
- La Preciosa — ein großes, lange unerschlossenes Silbervorkommen rund 20 Kilometer südwestlich, das Avino im März 2022 vom US-Konzern Coeur Mining gekauft hat. Seit dem 1. April 2025 gilt es bilanziell als Erschließungsprojekt; im August 2025 kaufte Avino für 13,25 Millionen Dollar in bar und eine später fällige Restzahlung alle Förderabgaben und Zusatzzahlungen zurück, die noch auf dem Vorkommen lagen. Das Erz fährt per Lastwagen zur Mühle der Avino-Mine.
Das Geschäftsmodell ist das eines jeden Minenbetreibers: Die Kosten je Tonne sind weitgehend fest, der Verkaufspreis ist der Metallpreis. Steigt Silber, wächst die Marge überproportional. Absicherungsgeschäfte für die Metallpreise schließt Avino nach eigener Aussage nicht ab — der Hebel wirkt also ungebremst, in beide Richtungen. Merke dir deshalb das Spannungsfeld, das sich durch diesen Text zieht: Pokal und Rekordkasse glänzen — aber das Geld stammt zum größten Teil von den Aktionären, die Mine liefert trotz hohem Silberpreis weniger Metall, und die Zukunft hängt an einem Vorkommen, das noch nicht im regulären Abbau ist.
Die Firmengeschichte für Anleger
-
2022
Kauf von La Preciosa von Coeur Mining
Im März übernimmt Avino das große Silbervorkommen neben der eigenen Mine. Für Aktionäre: ein Wachstumsprojekt — bezahlt unter anderem mit neuen Aktien an Coeur.
-
2025
Förderabgaben zurückgekauft, 77 Millionen aus Aktienverkäufen
Im August kauft Avino alle Förderabgaben auf La Preciosa zurück. Über das Jahr verkauft das Unternehmen 16,5 Millionen neue Aktien an der Börse für 77,0 Millionen Dollar.
-
2026
Kurshoch und Silberrekord am 28. Januar
Die Aktie schließt bei 11,24 Dollar, Silber steht bei rund 114,59 Dollar — der Höhepunkt des Laufs, für den Avino im September den Pokal bekommt.
-
2026
Erste Mineralreserven und Rückkaufprogramm
Im April meldet Avino erste Reserven für La Preciosa und die Avino-Mine, mit den Oxid-Rückständen zusammen 127 Millionen Unzen Silberäquivalent, und startet den Rückkauf von bis zu 8,4 Millionen Aktien.
-
2026
Zweites Quartal mit weniger Metall
Silber minus 6, Kupfer minus 50 Prozent, Umsatz 32 Prozent unter dem Vorquartal. Im September folgt trotzdem der zweite TSX30-Pokal in Folge.
Wie die Aktie auf unseren Tisch kam
Über unseren hauseigenen Reddit-Hype-Scanner: Am 9. Oktober 2026 stand ASM dort mit drei Erwähnungen in 24 Stunden auf Rang 148 — ein dünner Anlass und kein Kaufsignal, aber Grund genug, die Geschichte gegen die Papiere zu halten.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt. Avino ist kein Explorer mit Hoffnungen, sondern eine Mine, die verdient. Der Umsatz lag 2022 und 2023 bei rund 44 Millionen Dollar, stieg 2024 auf 66,2 und 2025 auf 92,2 Millionen. Der Gewinn kletterte von 0,5 Millionen (2023) über 8,1 auf 26,6 Millionen Dollar (2025). Im ersten Halbjahr 2026 kamen weitere 26,8 Millionen dazu, etwas mehr als im ganzen Vorjahr (26,6 Millionen). Der Hauptgrund ist der Silberpreis: 2023 bekam Avino im Schnitt 23,46 Dollar je Unze, 2025 waren es 44,70 und im ersten Halbjahr 2026 74,62 Dollar.
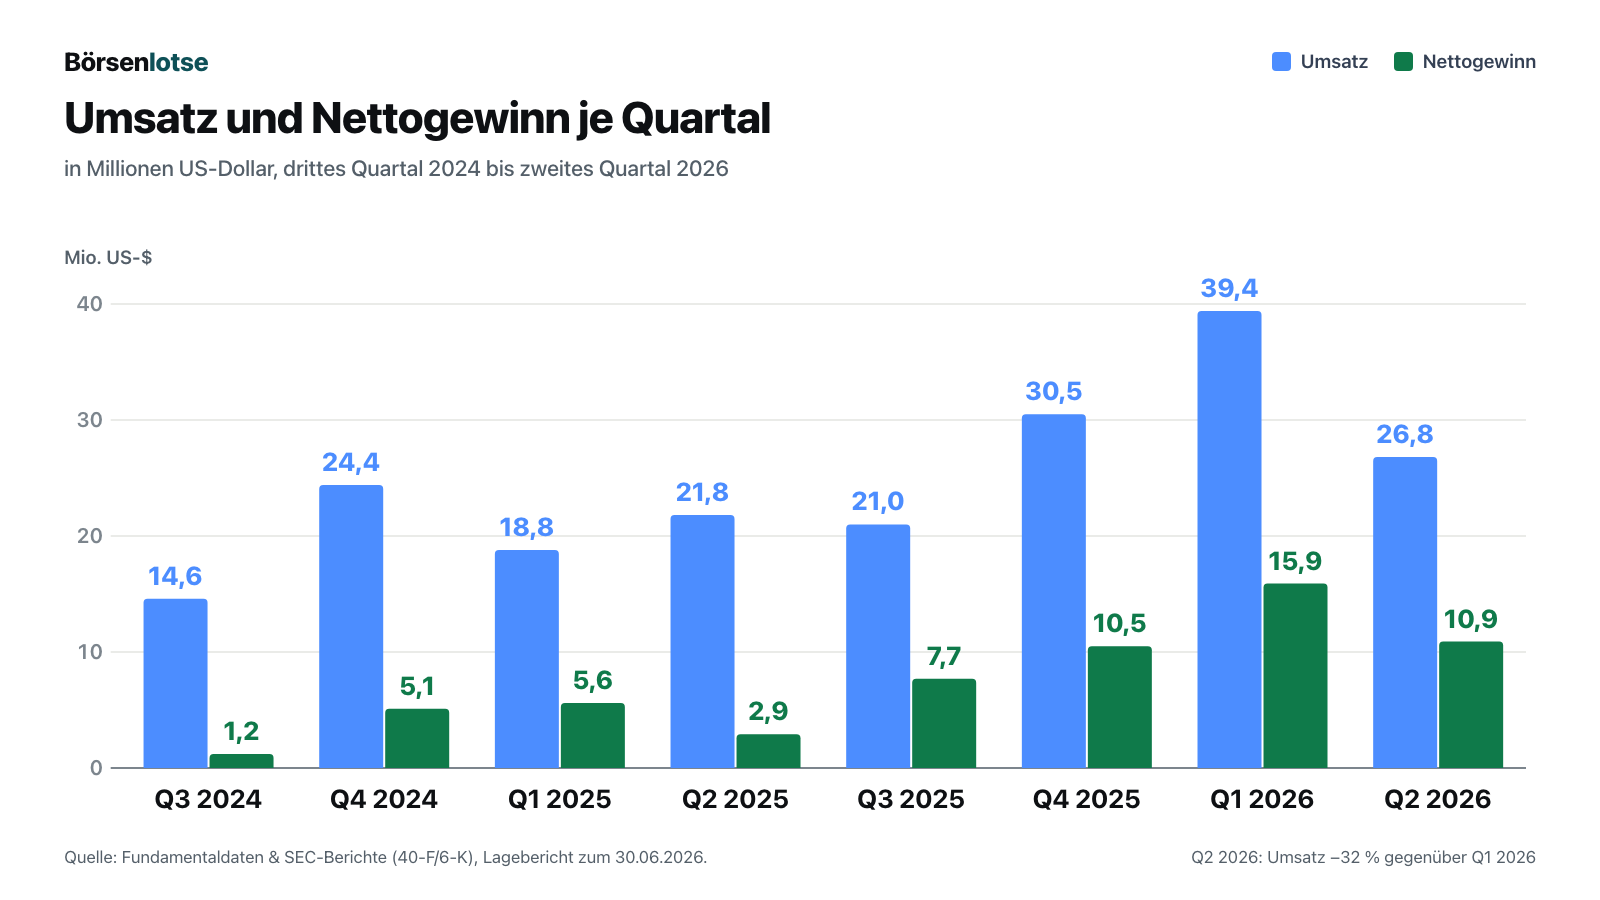
Die Marge ist beachtlich. Im ersten Halbjahr 2026 blieben von 66,2 Millionen Umsatz nach den direkten Minenkosten 36,4 Millionen übrig, 55 Prozent. Das laufende Geschäft brachte 26,9 Millionen Dollar in die Kasse, investiert wurden 6,5 Millionen. Bankschulden hat Avino keine, nur Leasing- und Ausrüstungskredite von zusammen 8,6 Millionen und eine Restzahlung von 8,7 Millionen aus dem Rückkauf der Förderabgaben (30. Juni 2026). Das Eigenkapital lag bei 282,6 Millionen Dollar, die Kasse bei 144,8 Millionen — so viel wie nie zuvor.
Der Chart zeigt aber auch die erste Delle im Pokal. Das zweite Quartal 2026 brachte deutlich weniger Umsatz als das erste, obwohl Silber im Schnitt noch immer 68,90 Dollar brachte. Der Lagebericht nennt weniger verkaufte Silberäquivalent-Unzen als in den Vorperioden. Dazu kommt ein Posten, den er beim Minenergebnis aufführt: Weil Konzentrat zunächst zu vorläufigen Preisen abgerechnet und später nachberechnet wird, kosteten Nachberechnungen wegen geänderter Metallpreise und Metallgehalte im Quartal 5,2 Millionen Dollar. Wie es um die Metallmenge steht, ist die zweite unbequeme Wahrheit. Die erste betrifft die Kasse.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt kommen die Stellen, die neben dem Pokal nicht zu sehen sind. Alle stammen aus den Pflichtberichten, die Avino bei der SEC eingereicht hat.
Unbequeme Wahrheit Nr. 1: Die volle Kasse stammt vor allem von den Aktionären
Ende 2024 lagen 27,3 Millionen Dollar in der Kasse, am 30. Juni 2026 waren es 144,8 Millionen. Ein Zuwachs von 117,5 Millionen — und woher er kam, zeigt die Geldflussrechnung. Damit die 82 Prozent nicht schärfer klingen, als sie sind: Ohne den einmaligen Rückkauf der Förderabgaben auf La Preciosa (13,25 Millionen Dollar im Jahr 2025) hätte das Geschäft nach Investitionen rund 34 statt 20,9 Millionen beigetragen. Auch dann stammte der weit überwiegende Teil des neuen Geldes aus der Finanzierung.
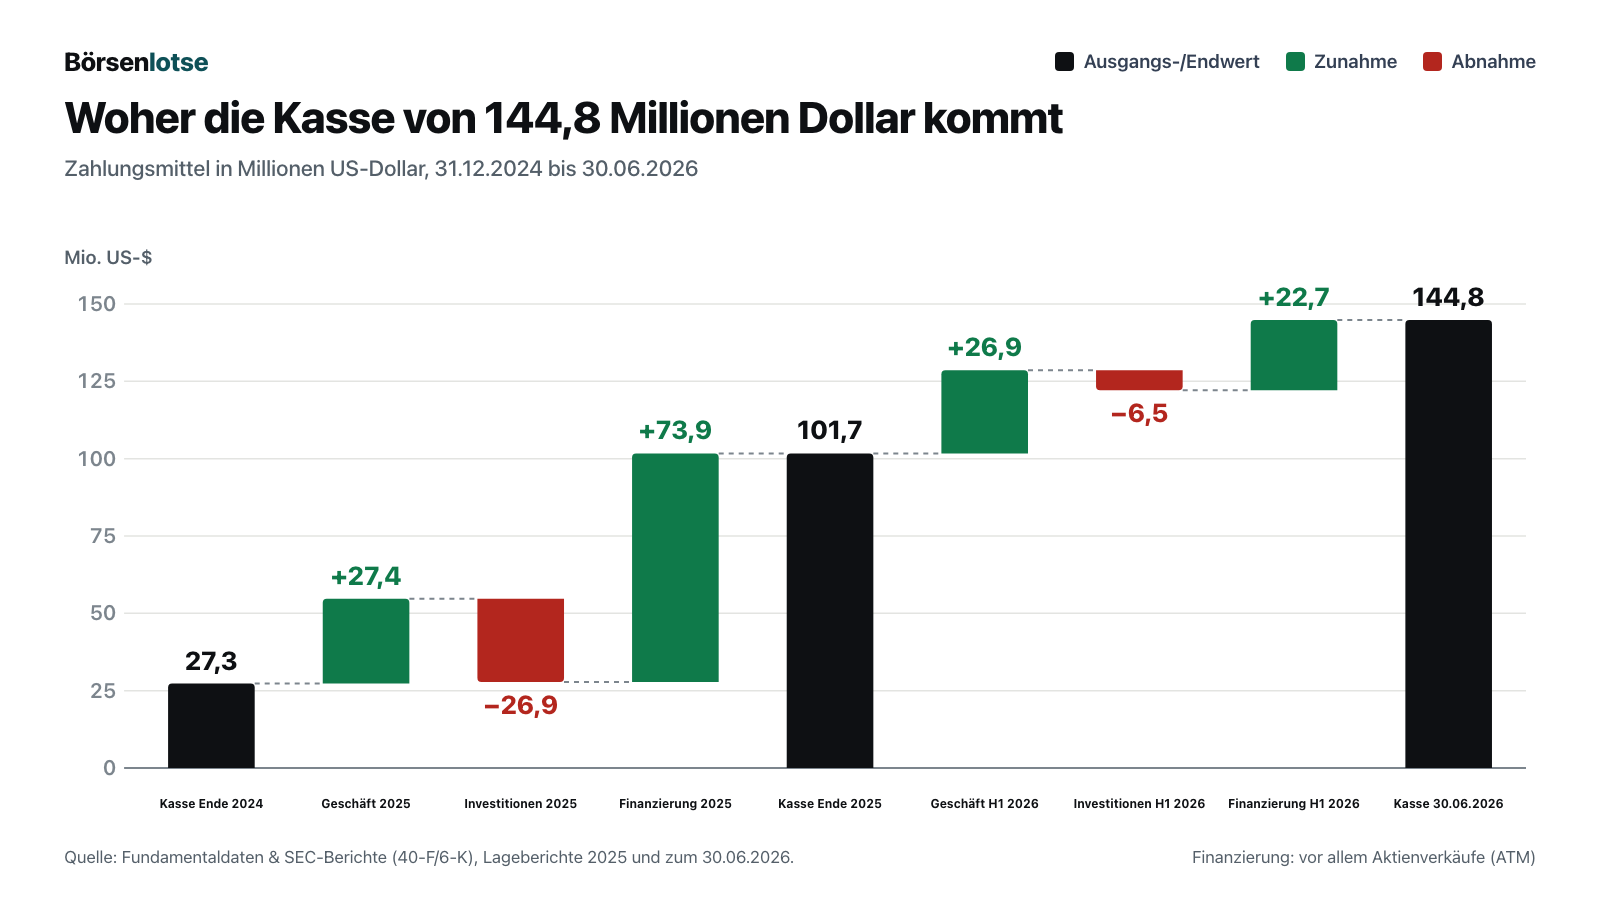
2025 deckte das laufende Geschäft mit 27,4 Millionen Dollar die Investitionen von 26,9 Millionen gerade so ab — darin steckte allerdings auch der einmalige Rückkauf der Förderabgaben auf La Preciosa für 13,25 Millionen. Der Rest des Kassenzuwachses kam aus Aktienverkäufen über ein sogenanntes ATM-Programm (at the market): Avino verkauft dabei laufend neue Aktien direkt an der Börse, zum jeweiligen Kurs. Der Lagebericht zum 30. Juni 2026 beschreibt das zweite Programm:
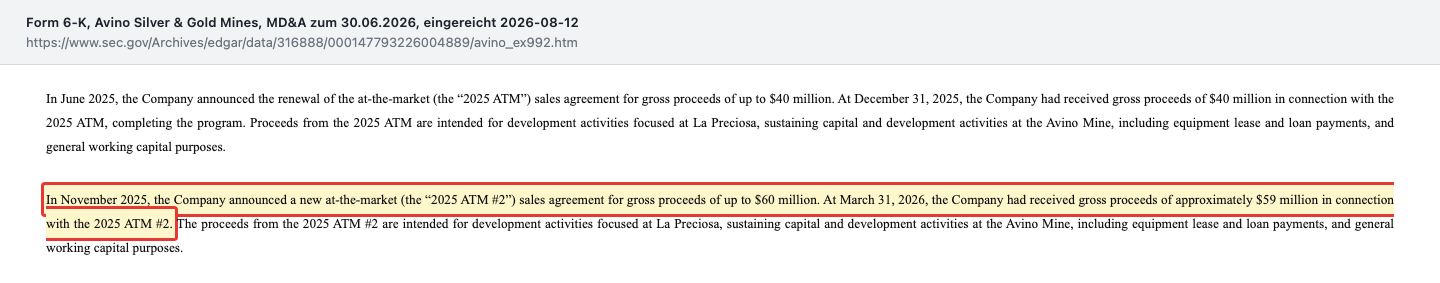
„In November 2025, the Company announced a new at-the-market (the “2025 ATM #2”) sales agreement for gross proceeds of up to $60 million. At March 31, 2026, the Company had received gross proceeds of approximately $59 million in connection with the 2025 ATM #2.“
Übersetzung: „Im November 2025 kündigte die Gesellschaft eine neue At-the-market-Verkaufsvereinbarung (das ‚2025 ATM #2‘) über einen Bruttoerlös von bis zu 60 Millionen Dollar an. Bis zum 31. März 2026 hatte die Gesellschaft im Rahmen des 2025 ATM #2 einen Bruttoerlös von rund 59 Millionen Dollar erhalten.“
— Avino Silver & Gold Mines, Lagebericht (MD&A) zum 30. Juni 2026, Abschnitt Liquidity and Capital Resources
In Aktien gerechnet: 2025 gab Avino laut Quartalsabschluss 16.504.560 neue Aktien über die Börse aus, für 77,0 Millionen Dollar brutto, im ersten Halbjahr 2026 weitere 3.099.435 für 25,7 Millionen — zusammen 19,6 Millionen Aktien für 102,7 Millionen Dollar, dazu 2,75 Prozent Provision an die Banken. Verwässerung heißt: Dein Stück vom Kuchen wird kleiner, wenn neue Stücke für neue Aktionäre abgeschnitten werden. Im zweiten Quartal 2026 rechnete Avino mit durchschnittlich 170,0 Millionen Aktien, ein Jahr zuvor waren es 144,1 Millionen — 18 Prozent mehr. Am 12. August 2026 standen 169.855.271 Aktien im Umlauf, mit Optionen und Aktienprämien knapp 175 Millionen.
Fair ist: Avino hat die neuen Aktien verkauft, als der Kurs hoch stand. Im ersten Halbjahr 2026 erzielte Avino im Schnitt rund 8,28 Dollar je neuer Aktie. Seit April 2026 kauft das Unternehmen über ein Rückkaufprogramm (NCIB) eigene Aktien zurück — bis zum 7. April 2027 bis zu 8.428.566 Stück. Bis zum 12. August 2026 waren es allerdings erst 548.039, zu Preisen ab 5,65 Dollar; im Schnitt waren es nach eigener Rechnung rund 5,97 Dollar je Aktie einschließlich Kosten. Gemessen an den 19,6 Millionen verkauften Aktien sind das knapp 3 Prozent. Der Pokal sagt „Rekordkasse“; die Geldflussrechnung sagt, wer sie gefüllt hat.
Unbequeme Wahrheit Nr. 2: Silber 104 Prozent teurer als vor einem Jahr, aber weniger Metall
Hier täuscht der Pokal am stärksten. Im zweiten Quartal 2026 bekam Avino für jede Unze Silber 68,90 Dollar, 104 Prozent mehr als im zweiten Quartal 2025 — auch wenn Silber seit seinem Hoch im Januar 2026 wieder kräftig gefallen ist. Der Umsatz stieg dennoch nur um 23 Prozent. Der Grund steht in der Produktionsmeldung vom 22. Juli 2026:
- Silber: 267.305 Unzen, 6 Prozent weniger als im zweiten Quartal 2025. Die Ausbringung — der Anteil des Silbers im Erz, der am Ende im Konzentrat landet — fiel von 85 auf 69 Prozent.
- Kupfer: 729.929 Pfund, 50 Prozent weniger. Der Kupfergehalt im Erz sank von 0,42 auf 0,30 Prozent.
- Gold: 2.178 Unzen, 23 Prozent mehr — der einzige Lichtblick.
Avino rechnet alle drei Metalle in eine Umrechnungsgröße um, das Silberäquivalent (AgEq): Gold und Kupfer werden über ihr Preisverhältnis zu Silber in „Silberunzen“ übersetzt. Das ist wie ein Bäcker, der Brötchen und Kuchen in „Brote“ umrechnet. Steigt Silber stärker als Gold und Kupfer, zählt dasselbe Kupfer plötzlich weniger „Silberunzen“. Ein Teil des Rückgangs der verkauften Äquivalent-Unzen um 43 Prozent ist also ein Umrechnungseffekt, das räumt der Lagebericht selbst ein. Die physischen Zahlen oben sind es nicht.
Unangenehm ist der Abgleich mit dem eigenen Ausblick. Am 19. Februar 2026 kündigte Avino für 2026 1,0 bis 1,2 Millionen Unzen Silber, 5.000 bis 7.000 Unzen Gold und 6,0 bis 7,5 Millionen Pfund Kupfer an — und schrieb über das Kupfer:
„… even though production for silver and gold remains constant, and copper production is expected to increase.“
Übersetzung: „… obwohl die Silber- und Goldproduktion konstant bleibt und die Kupferproduktion voraussichtlich steigt.“
— Avino Silver & Gold Mines, Ausblick 2026 (6-K, Meldung vom 19. Februar 2026)
Nach dem ersten Halbjahr standen 530.362 Unzen Silber und 4.029 Unzen Gold zu Buche — beides im Plan. Beim Kupfer waren es 2.073.583 Pfund, 32 Prozent weniger als ein Jahr zuvor und erst 28 bis 35 Prozent der Jahresprognose. Avino erklärt den Rückgang mit geplanter Abbaufolge in kupferärmeren Bereichen und mit oberflächennahem Material außerhalb der Reserven, das bewusst verarbeitet wurde: gute Silber- und Goldgehalte, aber weniger und teils oxidiertes Kupfer, das schlechter ausgebracht wird. Im Ausblick vom Februar war dagegen noch von steigender Kupferförderung die Rede; einen Abgleich mit dieser Prognose liefert der Lagebericht nicht. Um die untere Grenze von 6,0 Millionen Pfund zu erreichen, müsste Avino im zweiten Halbjahr rund 3,9 Millionen Pfund fördern, fast doppelt so viel wie im ersten. Auch bei den Kosten liegt das Quartal über Plan: Die Gesamtkosten je verkaufter Äquivalent-Unze (AISC, all-in sustaining costs — die Vollkosten einer Unze inklusive Erhaltungsinvestitionen und Verwaltung) lagen im zweiten Quartal bei 38,75 Dollar. Selbst mit den Preisverhältnissen der eigenen Prognose gerechnet waren es 31,81 Dollar; versprochen hatte Avino für das Gesamtjahr 25 bis 27 Dollar. Wir haben die Kupferlücke zusätzlich als Beifang notiert.
Unbequeme Wahrheit Nr. 3: La Preciosa wird ohne Machbarkeitsstudie hochgefahren
Die Zukunft von Avino heißt La Preciosa. Am 16. April 2026 meldete das Unternehmen erstmals Mineralreserven für La Preciosa und die Avino-Mine — also Mengen, die nach einem anerkannten Verfahren als wirtschaftlich abbaubar gelten. Zusammen mit den alten Oxid-Rückständen, für die schon seit 2024 eine Reserve besteht, sind es 27 Millionen Tonnen mit 127 Millionen Unzen Silberäquivalent, davon 95 Millionen Unzen Silber; allein auf La Preciosa entfallen 11 Millionen Tonnen mit 72 Millionen Unzen Silber bei 206 Gramm je Tonne. Das ist ein echter Meilenstein, denn eine Ressource ist nur „da“, eine Reserve ist „lohnend da“. Im selben Lagebericht steht aber auch ein Satz, den kanadische Minenfirmen nach der Regel NI 43-101 schreiben müssen, wenn sie ohne eine solche Studie produzieren:
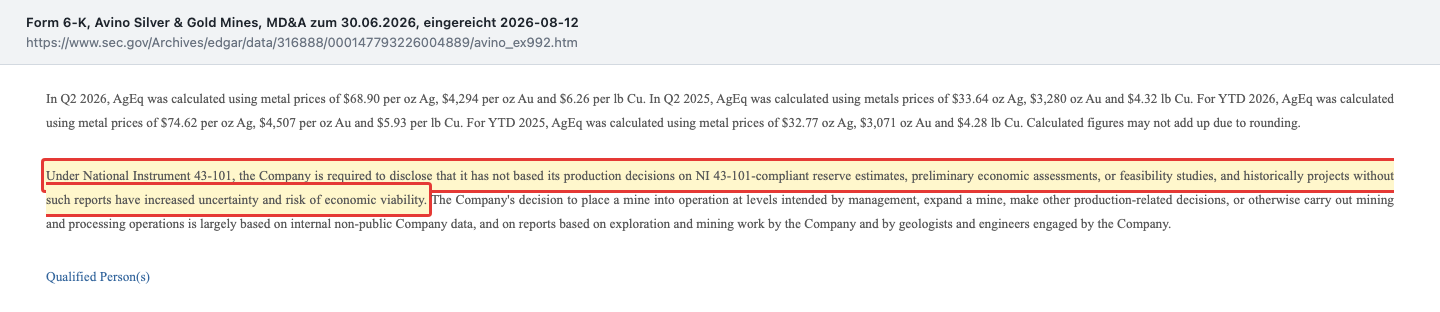
„Under National Instrument 43-101, the Company is required to disclose that it has not based its production decisions on NI 43-101-compliant reserve estimates, preliminary economic assessments, or feasibility studies, and historically projects without such reports have increased uncertainty and risk of economic viability.“
Übersetzung: „Nach National Instrument 43-101 ist die Gesellschaft verpflichtet offenzulegen, dass sie ihre Produktionsentscheidungen nicht auf Reserveschätzungen, wirtschaftliche Voreinschätzungen oder Machbarkeitsstudien nach NI 43-101 gestützt hat; Projekte ohne solche Berichte waren in der Vergangenheit mit erhöhter Unsicherheit und einem höheren Risiko verbunden, nicht wirtschaftlich zu sein.“
— Avino Silver & Gold Mines, Lagebericht (MD&A) zum 30. Juni 2026, Abschnitt Production Results by Operation
Was das praktisch heißt, zeigen die Zahlen aus La Preciosa. Im zweiten Quartal 2026 fuhren 28.643 Tonnen Erschließungserz zur Mühle, rund doppelt so viel wie im ersten Quartal (14.098 Tonnen) — rund 315 Tonnen am Tag. Das Ziel für das zweite Halbjahr 2026 sind 500 Tonnen am Tag. Das Erz enthielt 153 Gramm Silber je Tonne, dreimal so viel wie das der Avino-Mine, aber nur 60 Prozent davon landeten im Konzentrat. Der Grund: Es ist Erz aus dem Vortrieb, also aus den Zugangsstollen, und mit taubem Gestein verdünnt. Der eigentliche Abbau mit breiteren Abbaukammern soll laut Lagebericht bald auf Sohle 3 der Erzgänge Abundancia und Gloria beginnen; die Vorarbeiten seien nahezu abgeschlossen, ein genaues Datum nennt Avino nicht. Bis dahin liegt das Erz auch unter dem Durchschnitt der Reserve von 206 Gramm. Ob das Erz dauerhaft 20 Kilometer per Lastwagen zur alten Mühle fährt oder eine eigene Anlage gebaut wird, untersucht Avino noch. Wie es aussieht, wenn ein Silberproduzent mehrere Minen nebeneinander betreibt, zeigt unsere Analyse zu Silvercorp Metals; wer La Preciosa bis 2022 besaß, zeigt unsere Analyse zu Coeur Mining.
Unbequeme Wahrheit Nr. 4: Ein Großkunde und eine Dienstleistungsfirma des Chefs
Avino verkauft sein Konzentrat an sehr wenige Abnehmer. Der Jahresbericht ist dabei deutlich:
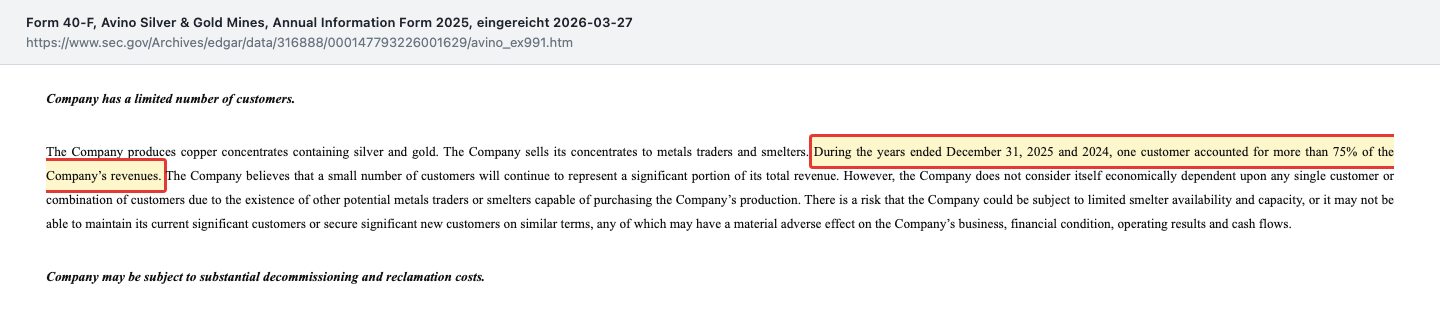
„During the years ended December 31, 2025 and 2024, one customer accounted for more than 75% of the Company’s revenues.“
Übersetzung: „In den Geschäftsjahren bis zum 31. Dezember 2025 und 2024 entfielen auf einen Kunden jeweils mehr als 75 Prozent der Umsätze der Gesellschaft.“
— Avino Silver & Gold Mines, 40-F 2025, Anlage 99.1 (Annual Information Form), Risk Factors
Avino hält sich laut Jahresbericht nicht für wirtschaftlich abhängig, weil andere Händler und Hütten das Konzentrat ebenfalls kaufen könnten; für das Konzentrat der Avino-Mine besteht laut derselben Annual Information Form ein langfristiger Abnahmevertrag mit Samsung C&T U.K. Limited. Das ist plausibel, Konzentrat ist eine handelbare Ware. Aber wenn der eine Abnehmer ausfällt oder die Bedingungen verschärft, trifft es drei Viertel des Umsatzes auf einmal.
Der zweite Punkt betrifft die Verwaltung. Büro, Personal und Verwaltungsdienste in Vancouver bezieht Avino über eine Kostenteilungsvereinbarung von der Firma Oniva International Services — mit 2,5 Prozent Aufschlag. Der Quartalsabschluss nennt den Eigentümer:
„The President & CEO, and director of the Company, is the sole owner of Oniva.“
Übersetzung: „Der Präsident und Vorstandschef, zugleich Mitglied des Verwaltungsrats der Gesellschaft, ist alleiniger Eigentümer von Oniva.“
— Avino Silver & Gold Mines, Quartalsabschluss zum 30. Juni 2026, Note 10 (Related Party Transactions)
Vorstandschef ist David Wolfin, seit 1995 im Verwaltungsrat. Im ersten Halbjahr 2026 zahlte Avino an Oniva 1,31 Millionen Dollar und zusätzlich 181.000 Dollar an seine Beratungsfirma Intermark Capital. Gemessen am Halbjahresgewinn von 26,8 Millionen ist das wenig, und offengelegt ist es vollständig. Aber es ist eine Konstruktion, bei der der Chef auf beiden Seiten des Tisches sitzt. Wolfin selbst hielt laut Einladung zur Hauptversammlung 2026 direkt und indirekt rund 5,17 Millionen Aktien, etwa 3 Prozent.
Unbequeme Wahrheit Nr. 5: In den Berichten stimmen die Zahlen nicht immer überein
Das klingt pedantisch, ist es aber nicht. Widersprüche zwischen Pressemitteilung und Lagebericht sind für Anleger lästig, weil sie jede Zahl doppelt prüfen müssen. Im Lagebericht zum 30. Juni 2026 steht direkt unter der Quartalstabelle dieser Satz:
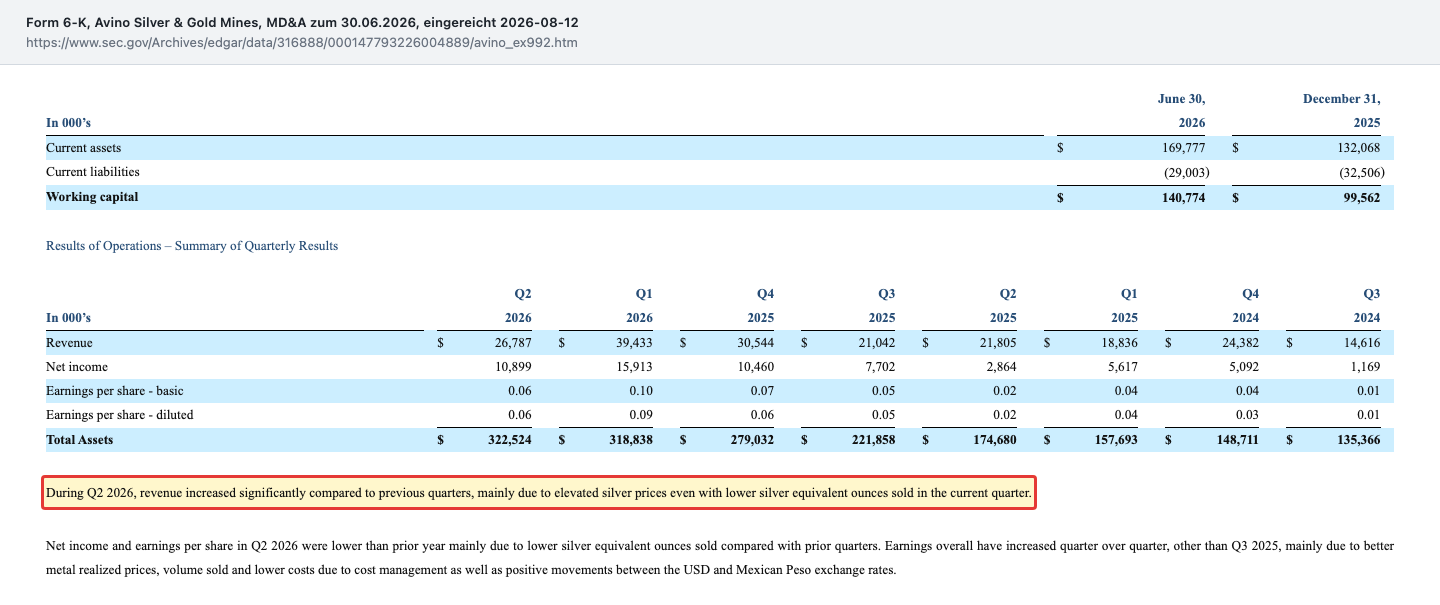
„During Q2 2026, revenue increased significantly compared to previous quarters, mainly due to elevated silver prices even with lower silver equivalent ounces sold in the current quarter.“
Übersetzung: „Im zweiten Quartal 2026 stieg der Umsatz gegenüber den Vorquartalen deutlich, vor allem wegen der hohen Silberpreise, obwohl im laufenden Quartal weniger Silberäquivalent-Unzen verkauft wurden.“
— Avino Silver & Gold Mines, Lagebericht (MD&A) zum 30. Juni 2026, Summary of Quarterly Results
Gegenüber dem Vorjahresquartal stimmt das, gegenüber dem direkten Vorquartal nicht: Der Umsatz fiel um 32 Prozent. Und es ist nicht die einzige Stelle. Das bereinigte Ergebnis je Aktie für das zweite Quartal 2026 steht in der Ergebnismeldung mit 0,06 Dollar, in den Highlights des Lageberichts mit 0,14 Dollar, in dessen eigener Tabelle mit 0,06 — 11,1 Millionen Dollar geteilt durch rund 175 Millionen Aktien ergeben 0,06. Die Obergrenze des Rückkaufprogramms erscheint in drei Dokumenten mit drei Zahlen: 8.428.566 Aktien in der Meldung vom 6. April 2026 und im Quartalsabschluss, 8.423.566 in der Ergebnismeldung, 8.248.566 im Lagebericht. Die Silberförderung des Halbjahres heißt in der Ergebnismeldung und in der Kennzahlentabelle des Lageberichts 530.632 Unzen, in der Produktionsmeldung und in den Produktionstabellen desselben Lageberichts 530.362. Selbst die Kasse zum 30. Juni 2026 steht in der Ergebnismeldung und in der Liquiditätstabelle des Lageberichts mit 144.183.000 Dollar, in der Bilanz des Quartalsabschlusses mit 144.783.000 Dollar — wir verwenden die Bilanzzahl. Keiner dieser Fehler ändert das Bild der Firma, und die Abschlusstabellen passen zueinander, soweit wir sie nachgerechnet haben. Aber für ein Unternehmen mit fast einer Milliarde Dollar Börsenwert sind das auffällig viele Abweichungen — und ein guter Grund, jede Zahl aus einer Pressemitteilung gegen die Tabelle zu prüfen.
Bewertung: was die Börse für Avino bezahlt
Am 8. Oktober 2026 schloss die Aktie an der NYSE American bei 5,46 US-Dollar. Mit 169.855.271 Aktien (Stand 12. August 2026) ergibt das einen Börsenwert von rund 927 Millionen Dollar. Zieht man die Kasse von 144,8 Millionen ab und rechnet Leasing, Ausrüstungskredite und die Restzahlung für die Förderabgaben (zusammen 17,2 Millionen, 30. Juni 2026) hinzu, liegt der Unternehmenswert bei rund 800 Millionen Dollar.
- Kurs-Gewinn-Verhältnis: Auf den Gewinn der letzten zwölf Monate bis Juni 2026 (45,0 Millionen Dollar) ergibt sich ein KGV von rund 21. Man zahlt also gut 20 Jahresgewinne — bei einem Gewinn, der sich in diesem Zeitraum vor allem dem Silberpreis verdankt.
- Kurs-Umsatz-Verhältnis: rund 7,9 auf 117,8 Millionen Dollar Umsatz der letzten zwölf Monate. Du zahlst also fast acht Jahresumsätze — bei einer Firma, deren Umsatz direkt am Silberpreis hängt und im zweiten Quartal 2026 um 32 Prozent unter dem Vorquartal lag.
- Kurs-Buchwert-Verhältnis: rund 3,3 auf 282,6 Millionen Dollar Eigenkapital. Für jeden Dollar, der in der Bilanz steht, zahlt die Börse 3,30 Dollar; der Aufschlag ist im Kern eine Wette darauf, dass La Preciosa liefert.
- Dividende: keine. Laut Jahresbericht hat Avino seit der Gründung nie eine Dividende gezahlt und plant auch keine.
- Blick der Profis: Laut Fundamentaldaten (Stand 9. Oktober 2026) bewerten vier erfasste Analysten die Aktie, zwei mit „starkes Kaufen“, zwei mit „Kaufen“; das mittlere Kursziel liegt bei 10,76 Dollar. Bei so wenigen Stimmen ist das eher eine Meinungsprobe als ein Konsens — und es sind Einschätzungen Dritter, keine Empfehlung von uns.
Eine Rechnung gehört noch dazu, und sie betrifft den Pokal direkt. Der Gewinn der letzten zwölf Monate entstand bei Silberpreisen, die Avino im Schnitt zwischen 44,70 Dollar (Gesamtjahr 2025) und 74,62 Dollar (erstes Halbjahr 2026) einbrachten. Am 28. Januar 2026 stand Silber laut Fundamentaldaten bei rund 114,59 Dollar, am 8. Oktober 2026 bei rund 59,59 Dollar. Die Aktie ist dem Silber in beide Richtungen gefolgt: In den zwölf Monaten bis Anfang Oktober 2026 schwankte sie auf Schlusskursbasis zwischen 4,14 Dollar (6. November 2025) und 11,24 Dollar (28. Januar 2026). Ein KGV von 21 ist für einen kleinen Produzenten mit einer Mine und einem Projekt kein Schnäppchen — es setzt voraus, dass La Preciosa die Fördermenge deutlich hebt.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Eine Mine, die verdient. 26,6 Millionen Dollar Gewinn 2025, 26,8 Millionen im ersten Halbjahr 2026, 55 Prozent Minenmarge im Halbjahr.
- Eine sehr starke Bilanz. 144,8 Millionen Dollar Kasse, keine Bankschulden, 282,6 Millionen Eigenkapital (30. Juni 2026).
- Erste Reserven für beide Minen. Seit April 2026 zusammen mit den Oxid-Rückständen 27 Millionen Tonnen mit 127 Millionen Unzen Silberäquivalent, dazu Ressourcen von 301 Millionen Unzen (gemessen und angezeigt).
- La Preciosa gehört Avino ganz. Seit August 2025 ohne Förderabgaben an Dritte, und das Erz kann über die vorhandene Mühle laufen.
- Ungebremster Silberhebel. Keine Preisabsicherung: Steigt Silber, landet fast jeder zusätzliche Dollar in der Marge.
Was dagegen spricht:
- Weniger Metall. Silber minus 6, Kupfer minus 50 Prozent im zweiten Quartal 2026; das Kupferziel für 2026 ist nach dem Halbjahr weit entfernt.
- Kasse aus Aktienverkäufen. 19,6 Millionen neue Aktien für 102,7 Millionen Dollar seit Anfang 2025, die durchschnittliche Aktienzahl stieg binnen eines Jahres um 18 Prozent.
- La Preciosa ist unbewiesen. Keine Machbarkeitsstudie, Erschließungserz mit 60 Prozent Ausbringung, 315 Tonnen am Tag im zweiten Quartal 2026 — das Ziel von 500 Tonnen gilt erst ab dem zweiten Halbjahr.
- Klumpenrisiken. Ein Kunde mit mehr als 75 Prozent des Umsatzes, alle Minen in einem Bundesstaat Mexikos, steigende Förderabgaben seit 2025 und ein starker Peso, der die Kosten treibt.
- Silberpreis in beide Richtungen. Vom Hoch im Januar 2026 bis Anfang Oktober fiel Silber um 48 Prozent, die Aktie um 51 Prozent.
Ein menschliches Fazit
Erinnerst du dich an die Pokal-Falle vom Anfang? Bei Avino wäre es zu einfach zu sagen: zweimal TSX30, Rekordkasse, also läuft es. Es wäre aber genauso falsch, das Gegenteil zu schließen. Die Berichte zeigen eine Mine, die bei hohen Silberpreisen ordentlich verdient, und eine Bilanz ohne Bankschulden und mit 144,8 Millionen Dollar in der Kasse.
Was der Pokal nicht zeigt, ist das nächste Rennen. Die Rekordkasse haben vor allem neue Aktionäre gefüllt, die alte Mine liefert weniger Metall als im Vorjahr, und das Vorkommen, das alles ändern soll, wird ohne Machbarkeitsstudie hochgefahren. Dazu kommen Berichte, in denen man die Zahlen lieber zweimal nachrechnet.
Die nächsten harten Prüfsteine sind die Produktionsmeldung und der Quartalsabschluss zum 30. September 2026. Schafft La Preciosa den Sprung Richtung 500 Tonnen am Tag? Kommt das Kupfer zurück — für die untere Grenze der eigenen Jahresprognose braucht Avino im zweiten Halbjahr rund 3,9 Millionen Pfund, fast doppelt so viel wie im ersten? Und finanziert sich der Ausbau künftig aus dem Geschäft statt aus neuen Aktien?
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
Avino ist eine Gesellschaft nach dem Recht von British Columbia. Heimatbörse ist die Toronto Stock Exchange, in den USA notiert die Aktie an der NYSE American, beide Male unter dem Kürzel ASM; die internationale Wertpapierkennnummer (ISIN) lautet CA0539061030. Als kanadische Gesellschaft berichtet Avino über das gemeinsame Verfahren beider Länder (MJDS) an die SEC: einmal im Jahr mit dem Jahresbericht auf Formular 40-F, dazwischen mit Quartalsabschlüssen und Meldungen auf Formular 6-K. Einen US-Quartalsbericht (10-Q) gibt es nicht. Bilanziert wird nach internationalen Regeln (IFRS) und in US-Dollar dargestellt; die Muttergesellschaft rechnet intern in kanadischen Dollar, die Kosten fallen größtenteils in mexikanischen Pesos an. Das Geschäftsjahr ist das Kalenderjahr.
Der jüngste Periodenbericht ist der Quartalsabschluss zum 30. Juni 2026, eingereicht am 12. August 2026 zusammen mit der Ergebnismeldung. Danach kamen bis zum 9. Oktober 2026 nur ein Pflichtbericht über Zahlungen an staatliche Stellen im Jahr 2025 (Form SD, 3. September) und die TSX30-Meldung (9. September). Eine Kapitalmaßnahme war nicht darunter.
- Quartalsabschluss zum 30. Juni 2026 (IFRS, ungeprüft) und Lagebericht (MD&A) zum 30. Juni 2026, beide als 6-K eingereicht am 12. August 2026
- Ergebnismeldung zum zweiten Quartal 2026 (6-K vom 12. August 2026) und Produktionsmeldung zum zweiten Quartal 2026 (6-K vom 22. Juli 2026)
- Lagebericht (MD&A) zum 31. März 2026 (6-K vom 13. Mai 2026)
- Jahresbericht 40-F für 2025 (27. März 2026) mit Annual Information Form; Lagebericht für das Geschäftsjahr 2025 (6-K vom 10. März 2026)
- Annual Information Form 2024 (40-F vom 12. März 2025) für die Jahre 2022 bis 2024
- Meldungen als 6-K: Ausblick 2026 (19. Februar 2026), Rückkaufprogramm (6. April 2026), erste Mineralreserven (16. April 2026), Abstimmungsergebnisse der Hauptversammlung (27. Mai 2026), TSX30-Auszeichnung (9. September 2026)
- Einladung zur Hauptversammlung 2026 mit Informationsrundschreiben (6-K vom 12. Mai 2026)
- Alle Pflichtmeldungen bei der SEC unter der Kennnummer (CIK) 0000316888; in Kanada auf SEDAR+
- Kurs- und Silberpreisdaten: Quelle Fundamentaldaten, Schlusskurse NYSE American vom 8. Oktober 2026
Datenstand: Unternehmenszahlen zum 30. Juni 2026 beziehungsweise zum jeweils genannten Stichtag; Aktienzahl zum 12. August 2026; Kurs-, Silberpreis- und Börsenwertangaben zum 8. Oktober 2026. Die Meldungen des Unternehmens wurden zuletzt am 9. Oktober 2026 geprüft; jüngste Meldung bleibt die vom 9. September 2026. Darstellungswährung ist der US-Dollar. Die Zwölfmonatswerte, der Unternehmenswert, der Anteil der Finanzierung am Kassenzuwachs und die Kupferlücke sind eigene Rechnungen aus den Berichtszahlen.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien kleiner Silberproduzenten schwanken stark mit dem Silberpreis; Verluste bis hin zum Totalverlust des eingesetzten Kapitals sind möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 11,2 | 44,2 | 43,9 | 66,2 | 86,7 |
| Betriebsergebnis (EBIT) | -1,7 | 8,8 | -0,1 | 14,7 | 29,4 |
| Nettogewinn | -2,1 | 3,1 | 0,5 | 8,1 | 27,1 |
| Nettomarge | -18,3 % | 7,0 % | 1,2 % | 12,2 % | 31,3 % |
| Gewinn je Aktie | -0,02 $ | 0,03 $ | 0,00 $ | 0,06 $ | 0,17 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Profitabilität positiv
- 26,6 Millionen US-Dollar Gewinn 2025 und 26,8 Millionen im ersten Halbjahr 2026 bei 55 Prozent Minenmarge. Getragen vor allem vom Silberpreis: 68,90 Dollar je Unze im zweiten Quartal 2026 nach 33,85 Dollar ein Jahr zuvor.
- Bilanz positiv
- 144,8 Millionen Dollar Kasse, keine Bankschulden und 282,6 Millionen Eigenkapital zum 30.06.2026. Leasing, Ausrüstungskredite und die Restzahlung für die Förderabgaben summieren sich auf 17,2 Millionen.
- Fördermenge und Kosten negativ
- Im zweiten Quartal 2026 minus 6 Prozent Silber und minus 50 Prozent Kupfer; nach dem Halbjahr erst 28 bis 35 Prozent der Kupferprognose. Gesamtkosten je Äquivalent-Unze 31,81 Dollar auf Prognosebasis statt 25 bis 27 Dollar.
- Herkunft der Kasse negativ
- Von 117,5 Millionen Dollar Kassenzuwachs seit Ende 2024 kamen 96,6 Millionen aus der Finanzierung. 19,6 Millionen neue Aktien für 102,7 Millionen Dollar, die durchschnittliche Aktienzahl stieg binnen eines Jahres um 18 Prozent.
- La Preciosa neutral
- Seit April 2026 erste Reserven: 72 Millionen Unzen Silber allein in La Preciosa, 127 Millionen Unzen Silberäquivalent über alle drei Vorkommen. Aber keine Machbarkeitsstudie. Im zweiten Quartal 2026 rund 315 Tonnen Erschließungserz am Tag bei 60 Prozent Ausbringung, Ziel 500 Tonnen.
- Kunden, Verflechtung, Berichtsqualität negativ
- Ein Kunde mit mehr als 75 Prozent des Umsatzes 2024 und 2025, Verwaltungsdienste über die Firma Oniva des Vorstandschefs mit 2,5 Prozent Aufschlag und mehrere widersprüchliche Zahlen in Ergebnismeldung und Lagebericht zum 30.06.2026.
Avino ist ein kleiner, profitabler Silberproduzent mit einer sehr starken Bilanz. Die Berichte an die SEC zeigen aber, dass der hohe Silberpreis die Schwächen überdeckt: Die Mine liefert weniger Metall, die Kasse stammt vor allem aus dem Verkauf neuer Aktien, und das Wachstumsprojekt La Preciosa wird ohne Machbarkeitsstudie hochgefahren. Dazu kommen ein dominanter Kunde und Berichte mit widersprüchlichen Zahlen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Geschäft funktioniert, aber eine wesentliche operative Frage offen ist. Avino verdient Geld, hat keine Bankschulden und 144,8 Millionen Dollar in der Kasse — ein Substanzrisiko sehen wir nicht. Offen ist, ob La Preciosa die schrumpfende Fördermenge der alten Mine ausgleicht: Ohne Machbarkeitsstudie, mit Erschließungserz bei 60 Prozent Ausbringung und 315 Tonnen am Tag im zweiten Quartal 2026 (Ziel 500 Tonnen erst ab dem zweiten Halbjahr) ist der Hochlauf beschrieben, aber nicht belegt. Bis dahin hängt der Gewinn fast vollständig am Silberpreis, mehr als drei Viertel des Umsatzes an einem Kunden, und die Rekordkasse wurde überwiegend von neuen Aktionären gefüllt. Das KGV von rund 21 ist ein Preisargument und ändert an dieser Einstufung nichts.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war unser hauseigener Reddit-Hype-Scanner: In der Auswertung vom 09.10.2026 stand ASM mit drei Erwähnungen in 24 Stunden auf Rang 148. Ein Treffer eines Kennzahlen-Scanners liegt nicht vor.
- Avino berichtet als kanadische Gesellschaft nach dem MJDS-Verfahren an die SEC: Jahresbericht 40-F, Zwischenberichte und Meldungen als 6-K. Ausgewertet wurden die Pflichtberichte bis zur Meldung vom 09.09.2026.
- Alle Unternehmenszahlen in US-Dollar (Darstellungswährung); die Muttergesellschaft rechnet intern in kanadischen Dollar, die Kosten fallen überwiegend in mexikanischen Pesos an. Die Aktie notiert an der NYSE American in US-Dollar, an der Börse Toronto in kanadischen Dollar.
- Silberäquivalent (AgEq) ist eine Umrechnungsgröße des Unternehmens; sie hängt von den unterstellten Preisverhältnissen ab. Wo möglich, nennen wir deshalb die physischen Mengen je Metall.
- Zwölfmonatswerte, Unternehmenswert, den Anteil der Finanzierung am Kassenzuwachs (96,6 von 117,5 Millionen Dollar, 82 Prozent) und die Kupferlücke haben wir aus den Berichtszahlen selbst gerechnet. Die Kursentwicklung über drei Jahre (rund 860 Prozent) beruht auf Schlusskursen der NYSE American in US-Dollar; die 958 Prozent nennt das Unternehmen.
Aktien-Wächter
Diese Analyse ist Stand 9. Oktober 2026. Was sich seitdem bei ASM geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Avino Silver & Gold Mines Ltd (ASM) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Avino ist ein kanadischer Silberproduzent mit Sitz in Vancouver. Er betreibt die Avino-Mine bei Durango in Mexiko und erschließt das rund 20 Kilometer entfernte Silbervorkommen La Preciosa. Verkauft wird ein Konzentrat aus Silber, Gold und Kupfer. 2025 setzte Avino 92,2 Millionen US-Dollar um und verdiente 26,6 Millionen.
La Preciosa ist ein großes Silbervorkommen in Durango, das Avino im März 2022 von Coeur Mining gekauft hat. Seit April 2025 wird es erschlossen, seit August 2025 ohne Förderabgaben an Dritte. Im zweiten Quartal 2026 lieferte es rund 315 Tonnen Erz am Tag; ab dem zweiten Halbjahr 2026 sind 500 Tonnen das Ziel.
Im zweiten Quartal 2026 förderte Avino 6 Prozent weniger Silber und 50 Prozent weniger Kupfer als ein Jahr zuvor. Das Unternehmen nennt kupferärmere Abbaubereiche und Erschließungserz aus La Preciosa mit niedriger Ausbringung. Die Silber-Ausbringung fiel von 85 auf 69 Prozent, der Kupfergehalt von 0,42 auf 0,30 Prozent.
Zum 30. Juni 2026 lagen 144,8 Millionen US-Dollar in der Kasse, Ende 2024 waren es 27,3 Millionen. Vom Zuwachs kamen 96,6 Millionen aus der Finanzierung, vor allem aus Aktienverkäufen an der Börse: 19,6 Millionen neue Aktien für 102,7 Millionen Dollar seit Anfang 2025. Das Geschäft brachte nach Investitionen 20,9 Millionen.
Ja. Seit dem 8. April 2026 läuft ein Rückkaufprogramm über bis zu 8.428.566 Aktien bis zum 7. April 2027. Bis zum 12. August 2026 hatte Avino 548.039 Aktien zurückgekauft. Das sind knapp 3 Prozent der 19,6 Millionen Aktien, die das Unternehmen seit Anfang 2025 neu ausgegeben hat.
Nein. Laut Jahresbericht 2025 hat Avino seit seiner Gründung 1968 nie eine Dividende gezahlt und plant in absehbarer Zeit auch keine. Rückflüsse an die Aktionäre gibt es nur über das 2026 gestartete Rückkaufprogramm. Gewinne fließen in die Erschließung von La Preciosa und die Avino-Mine.
Die Aktie notiert an der Toronto Stock Exchange und an der NYSE American, beide Male unter dem Kürzel ASM; die ISIN lautet CA0539061030. Als kanadische Gesellschaft berichtet Avino mit dem Jahresbericht 40-F und Zwischenberichten auf Formular 6-K an die SEC, bilanziert nach IFRS und stellt die Zahlen in US-Dollar dar.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.