Alector: Fünf Wirkstoffe gestoppt, 100 Millionen von Genentech — und ein Börsenwert in Höhe der Kasse
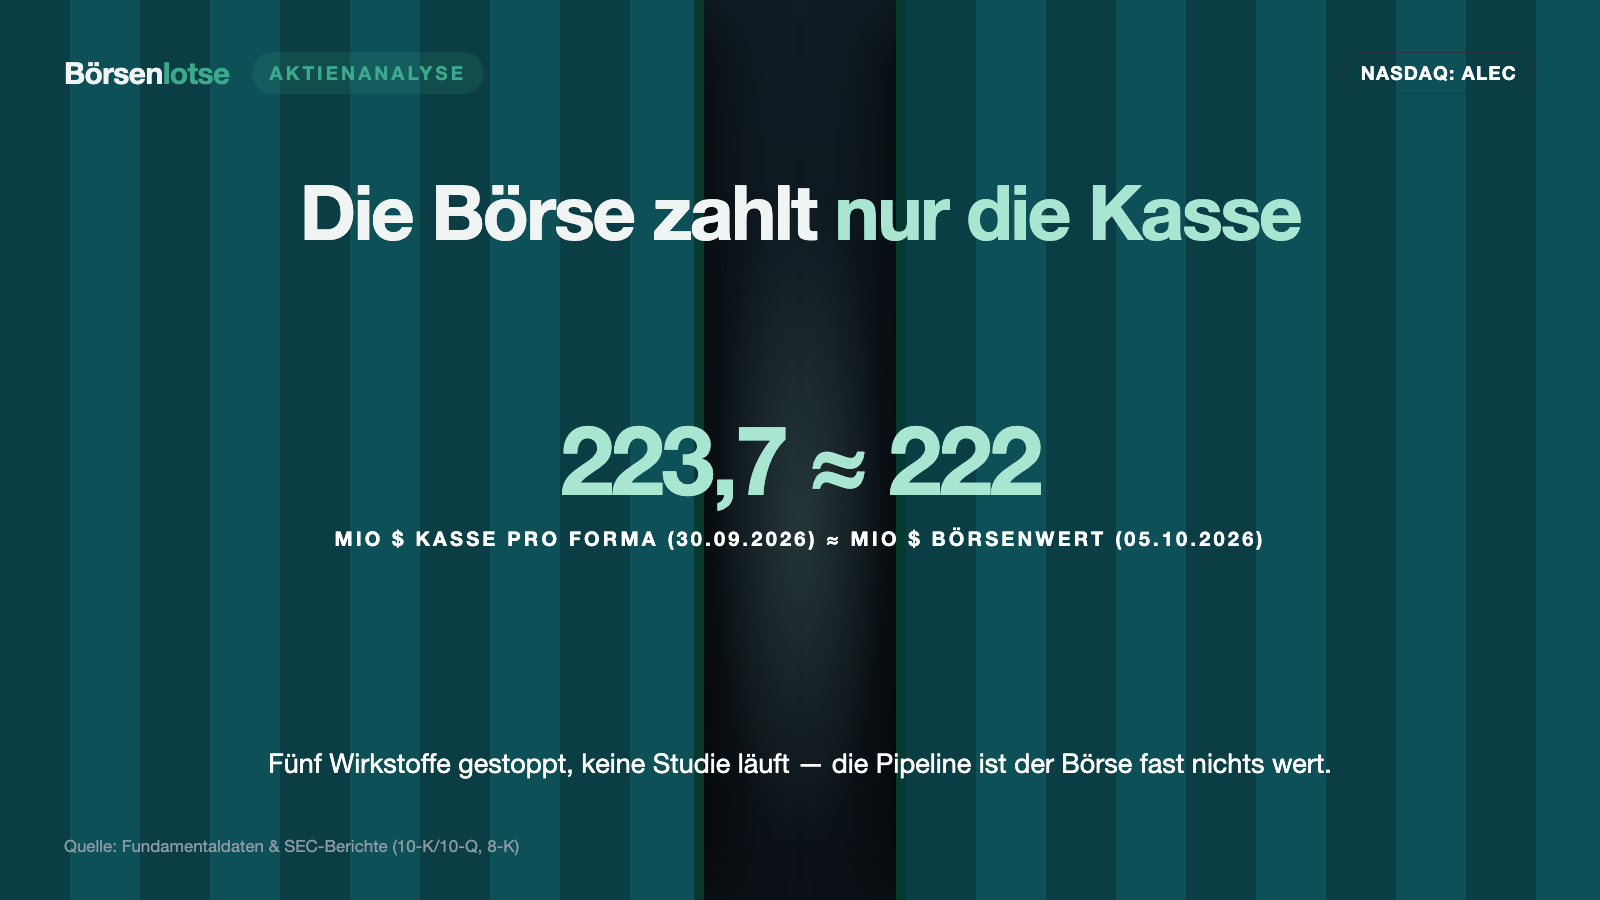
Alector wollte Alzheimer und Demenz mit Antikörpern bremsen. Nach fünf gestoppten Wirkstoffkandidaten läuft keine einzige klinische Studie mehr, und GSK hat die große Kooperation gekündigt. Dann kam am 5. Oktober 2026 die Nachricht, die auf Reddit gerade die Runde macht: Genentech zahlt 100 Millionen US-Dollar vorab für ein Parkinson-Enzym, mit bis zu 1,17 Milliarden an möglichen Meilensteinen. Pro forma liegen damit 223,7 Millionen in der Kasse — der Börsenwert lag am selben Tag bei rund 222 Millionen. Wir lesen nach, wie viel von der Milliarden-Schlagzeile tatsächlich bei den Aktionären ankommt und wofür der Markt hier eigentlich bezahlt. Was nach Abzug der Kasse übrig bleibt, ist eine Wette auf eine Technik, die noch keinen Menschen gesehen hat.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 8. Oktober 2026
- Schlusskurs
- 2,00 $ +5,20 %
- Marktkapitalisierung
- 0,2 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 4/10
Kursentwicklung seit 5. Oktober 2026: +0,5 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,10 $ bis 3,30 $ · Letzter Kurs: 2,00 $ (Stand: 8. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die mit einer einzigen Zahl beginnt: der Schlagzeilen-Falle. Eine Firma meldet einen Vertrag „über bis zu 1,17 Milliarden US-Dollar“, und im Kopf rastet diese Zahl ein wie ein Anker. Alles, was danach kommt — die Bedingungen, die Abzüge, die Wahrscheinlichkeiten —, wird an dieser Milliarde gemessen statt am Kleingedruckten. Dazu kommt ein zweiter Anker, der bei Alector besonders schwer wiegt: Die Aktie schloss im Juli 2021 bei 39,49 US-Dollar und am 5. Oktober 2026 bei 1,99 US-Dollar. „95 Prozent unter dem Hoch, plus Milliarden-Deal — das muss doch billig sein“, flüstert die Falle.
Machen wir einen Deal: Wir legen beide Anker kurz beiseite und lesen, was Alector selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) zum 31. März und zum 30. Juni 2026 und die Pflichtmitteilung (8-K) vom 5. Oktober 2026 zum Genentech-Vertrag. Für falsche Angaben in einem SEC-Bericht drohen Strafen — das macht ihn zur verlässlichsten Quelle, die wir haben. Und er beantwortet die Frage, um die es hier wirklich geht: Wie viel von der Schlagzeile landet bei dir — und wofür bezahlt der Markt eigentlich, wenn er die Firma ungefähr so hoch bewertet wie ihre Kasse?
Was Alector eigentlich macht — eine Gehirn-Fähre, die noch keinen Menschen transportiert hat
Alector, Inc. sitzt in South San Francisco, wurde 2013 operativ gegründet und hatte zum 31. Dezember 2025 103 Vollzeitkräfte; der im Oktober 2025 beschlossene Abbau von rund 47 Prozent der Belegschaft war laut Quartalsbericht im ersten Halbjahr 2026 abgeschlossen. Das Unternehmen entwickelt Wirkstoffe gegen Erkrankungen, bei denen Nervenzellen im Gehirn absterben — Alzheimer, Parkinson, frontotemporale Demenz. Verkauft wird nichts: Es gibt kein zugelassenes Produkt und keinen Produktumsatz.
Das Herzstück der heutigen Strategie heißt Alector Brain Carrier (ABC). Übersetzt in ein Alltagsbild: Das Gehirn ist eine Festung mit einem sehr strengen Türsteher, der Blut-Hirn-Schranke. Große Moleküle wie Antikörper kommen kaum hinein. ABC ist eine Art Fähre, die an einen Transportrezeptor (den Transferrin-Rezeptor) andockt und ihre Fracht — Antikörper, Enzyme oder Gen-Stummschalter (siRNA) — durch die Schranke tragen soll. Das wichtigste eigene Programm ist AL137, ein Antikörper gegen Amyloid-Ablagerungen bei Alzheimer, der unter die Haut gespritzt werden soll. Den Antrag auf die erste Studie am Menschen will Alector im ersten Quartal 2027 stellen, die erste Dosis in Australien „no later than April 2027“ geben. Dahinter stehen ein Tau-siRNA-Programm (AL164) in der Vorbereitung sowie frühe siRNA-Projekte. Wie hart der Markt für Alzheimer-Antikörper ist, haben wir am Beispiel von Biogen und LEQEMBI durchgerechnet.
Damit ist das Spannungsfeld dieser Analyse benannt: Die Börse bewertet Alector ungefähr mit seiner Kasse. Die Frage ist, ob die Fähre beweist, dass sie funktioniert, bevor die Kasse leer ist — oder ob du am Ende nur einen schrumpfenden Geldbestand gekauft hast.
Die Firmengeschichte für Anleger
-
2017
Kooperation mit AbbVie
Im Oktober 2017 schließt Alector seine erste große Partnerschaft. Für Aktionäre hieß das: Ein Pharmakonzern finanzierte die Forschung mit — bis zur Kündigung im Februar 2025.
-
2021
700 Millionen Vorauszahlung von GSK
GSK zahlt 500 Mio. US-Dollar im August 2021 und 200 Mio. im Januar 2022 für die Progranulin-Antikörper. Der Aktienkurs schloss im Juli 2021 bei 39,49 US-Dollar, seinem bisherigen Hoch.
-
2024
AL002 verfehlt das Studienziel
Die Phase-2-Studie INVOKE-2 scheitert im November 2024; AbbVie beendet daraufhin die Kooperation. Eine mögliche Zahlung von 250 Mio. US-Dollar für das Programm entfiel damit.
-
2025
Phase 3 mit latozinemab scheitert
Im Oktober 2025 verfehlt INFRONT-3 den Hauptendpunkt; Alector baut rund 47 Prozent der Stellen ab. Der Schlusskurs halbierte sich binnen eines Tages von 3,21 auf 1,61 US-Dollar.
-
2026
GSK kündigt, Genentech kommt
Nach dem Stopp von nivisnebart (April) kündigt GSK zum 02.01.2027; am 30.09.2026 lizenziert Genentech AL050 für 100 Mio. US-Dollar vorab. Die Pro-forma-Kasse steigt auf 223,7 Mio.
Wie die Aktie auf unseren Tisch kam
Kein Kennzahlen-Scanner hat Alector gemeldet, sondern die Aufmerksamkeit anderer Anleger: Unser hauseigener Reddit-Hype-Scanner zählte 7 Erwähnungen in 24 Stunden (ApeWisdom, Stand 6. Oktober 2026), am Vortag war der Ticker noch nicht in der Rangliste. Der Auslöser ist leicht zu finden: Am 5. Oktober 2026 meldete Alector den Genentech-Vertrag. An diesem Tag wechselten laut Fundamentaldaten rund 90 Millionen Aktien den Besitzer — an normalen Tagen Ende September 2026 waren es etwa eine Million. Der Schlusskurs stieg von 1,81 US-Dollar (2. Oktober 2026) auf 1,99 US-Dollar.
Bemerkenswert ist nicht der Sprung, sondern seine Größe. Netto fließen Alector nach der Zahlung an Spur 85 Millionen US-Dollar zu; der Börsenwert stieg aber nur von rund 202 Millionen (111,66 Millionen Aktien zu 1,81 US-Dollar) auf rund 222 Millionen, also um rund 20 Millionen. Unsere Lesart: Der Markt rechnet damit, dass ein großer Teil des neuen Geldes in der Forschung verbraucht wird, bevor daraus ein Wert entsteht. Die Foren lesen die Schlagzeile, der Kurs liest die Kasse. Warum, steht in den Berichten. Merke dir den Satz: Eine Lautstärke ist keine Bewertung.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was Respekt verdient. Alector hat zweimal geschafft, woran die meisten jungen Biotechs scheitern: große Pharmakonzerne von der eigenen Forschung zu überzeugen. 2017 kam AbbVie, 2021 GSK — allein GSK zahlte 700 Millionen US-Dollar vorab (500 Millionen im August 2021, 200 Millionen im Januar 2022). Daraus speisten sich die Erlöse der vergangenen Jahre: 207,1 Millionen US-Dollar 2021, 133,6 Millionen 2022, 97,1 Millionen 2023, 100,6 Millionen 2024. Und auch jetzt, nach allen Rückschlägen, hat Genentech für ein Programm aus derselben Werkstatt 100 Millionen vorab auf den Tisch gelegt. Die Forschung hat offenbar einen Ruf.
Nur: Diese Erlöse sind Partnergeld, kein Produktumsatz. Sie kommen in Schüben, und sie haben in keinem einzigen Jahr gereicht, die Kosten zu decken.
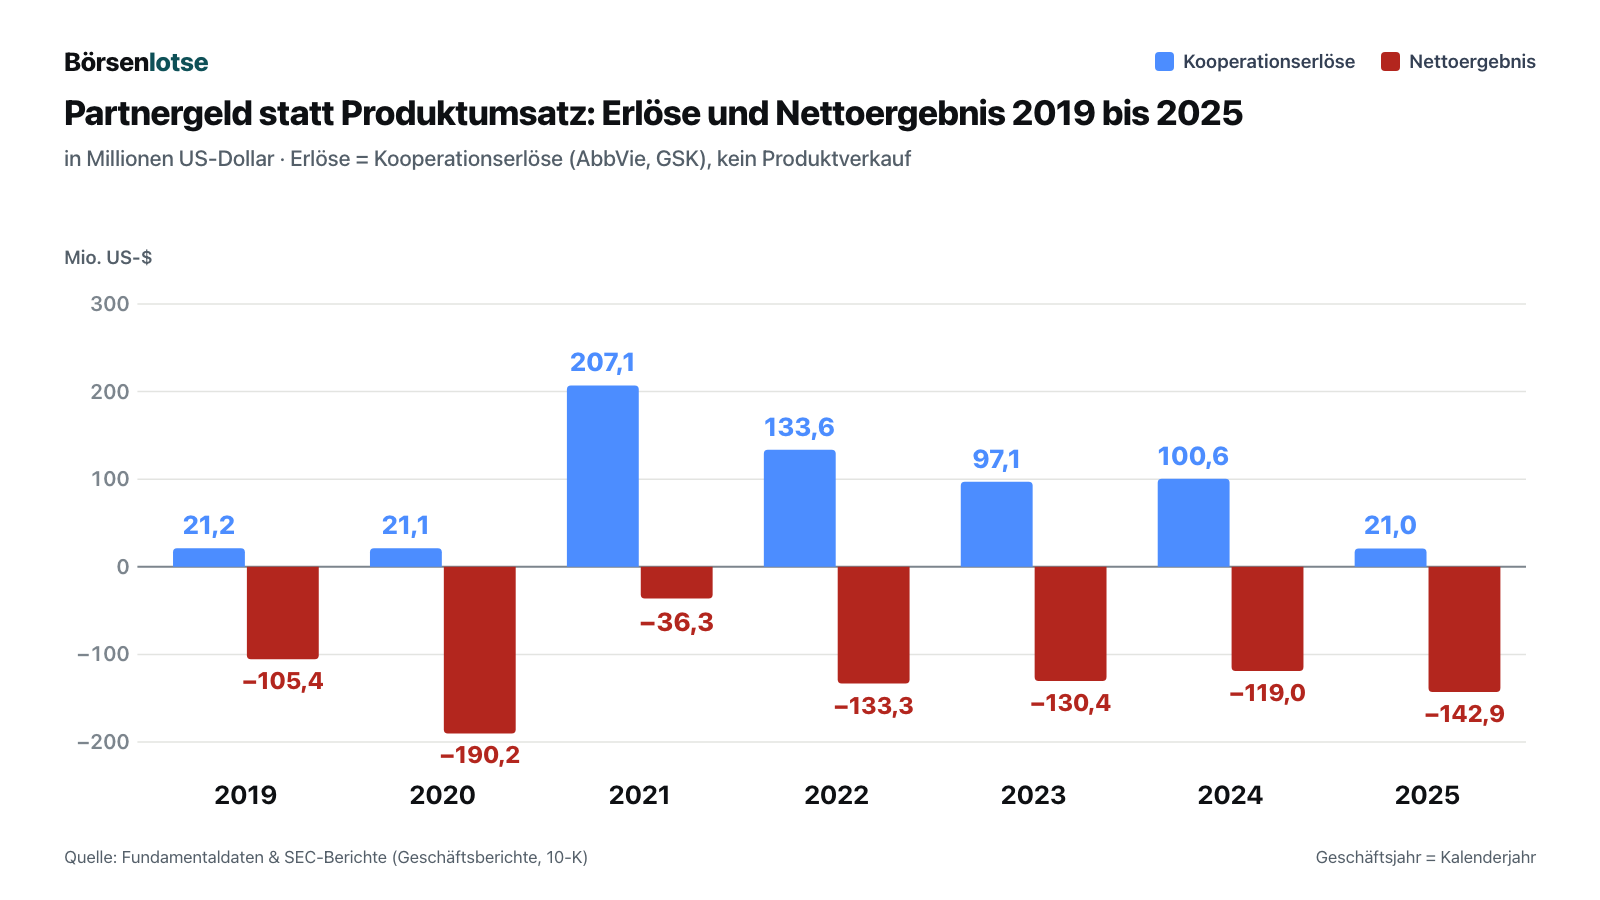
Die Verluste im Einzelnen: 105,4 Millionen US-Dollar (2019), 190,2 Millionen (2020), 36,3 Millionen (2021), 133,3 Millionen (2022), 130,4 Millionen (2023), 119,0 Millionen (2024) und 142,9 Millionen (2025); die Erlöse lagen 2019 bei 21,2 und 2020 bei 21,1 Millionen. 2025 brachen die Erlöse auf 21,0 Millionen US-Dollar ein, der Verlust wuchs auf 142,9 Millionen. Im ersten Halbjahr 2026 standen 4,4 Millionen Erlöse einem Verlust von 45,9 Millionen gegenüber; das zweite Quartal allein: 3,3 Millionen Erlöse, 23,0 Millionen Verlust. Immerhin sanken die Kosten deutlich — die Forschungsausgaben im zweiten Quartal 2026 lagen bei 19,5 Millionen nach 27,6 Millionen im Vorjahresquartal. In Summe hat Alector seit der Gründung 1.018,0 Millionen US-Dollar Verlust angehäuft (Stand 30. Juni 2026). Und so sieht der Geldbestand aus, aus dem all das bezahlt wird:
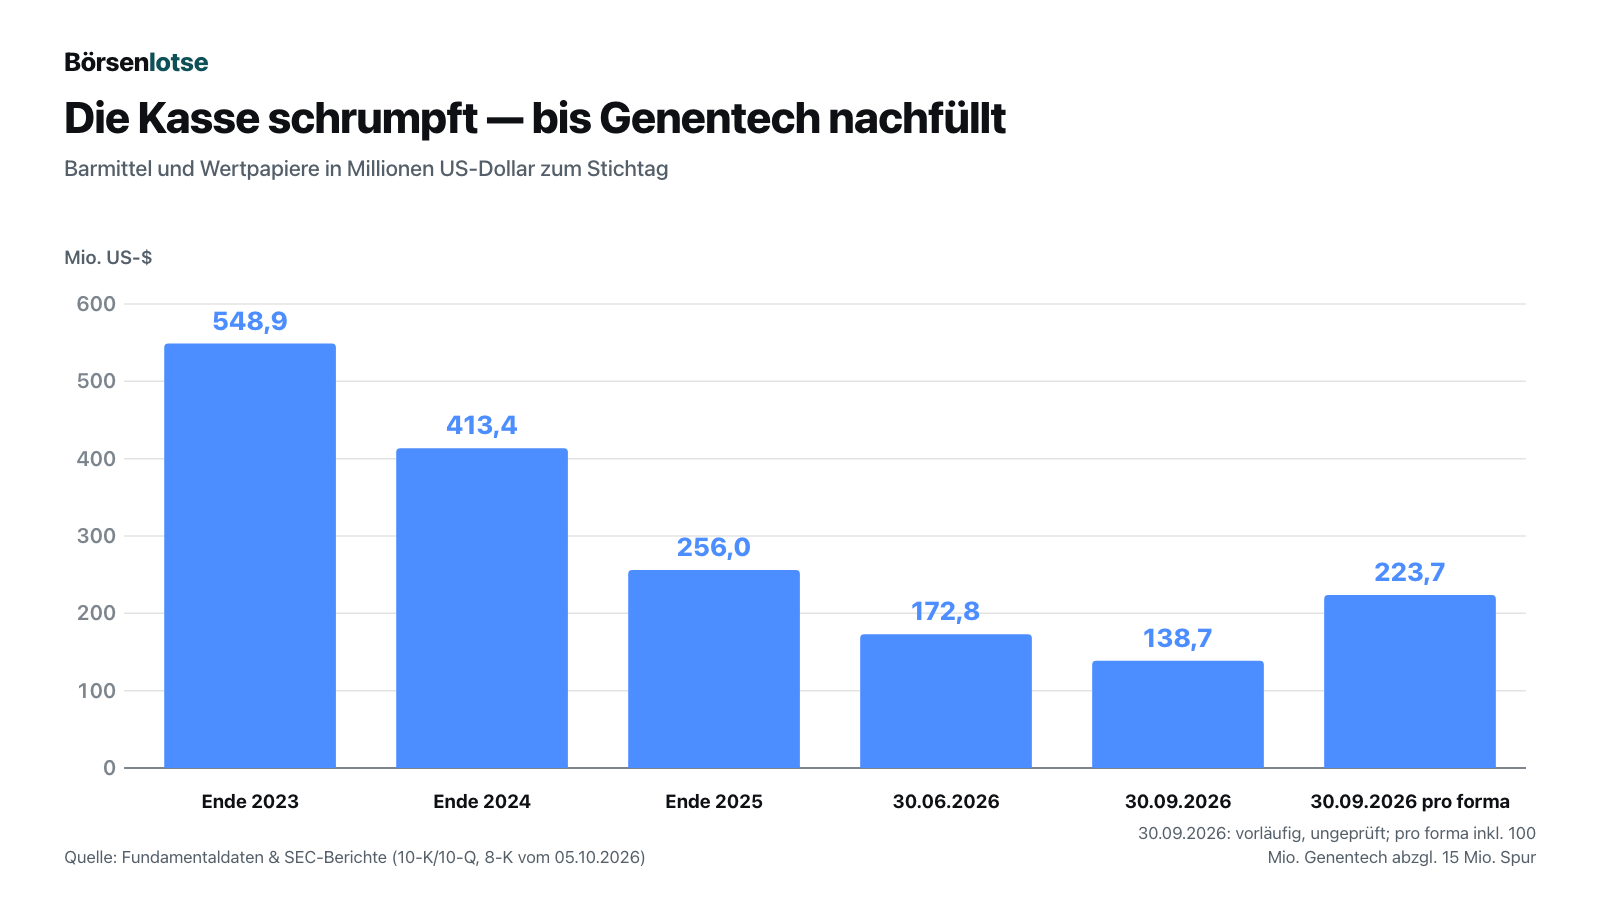
Die Stationen dazwischen: 413,4 Millionen US-Dollar Ende 2024, 256,0 Millionen Ende 2025, 172,8 Millionen zum 30. Juni 2026. Zwischen dem 30. Juni und dem 30. September 2026 sank die Kasse um 34,1 Millionen US-Dollar; darin steckt allerdings die vorzeitige Rückzahlung des Hercules-Kredits über 10,4 Millionen am 8. Juli 2026. Seitdem hat Alector keine Finanzschulden mehr. Merke dir das Bild: Die Firma lebt seit Jahren von einem Vorrat, der nur durch Partner wieder aufgefüllt wird.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Fünf Kandidaten gestoppt — und heute läuft keine einzige Studie
Der Geschäftsbericht für 2025 fasst die klinische Geschichte in einem Satz zusammen:
„To date, clinical development of four of our product candidates has been terminated.“
Übersetzung: „Bis heute wurde die klinische Entwicklung von vier unserer Produktkandidaten beendet.“
— Alector, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
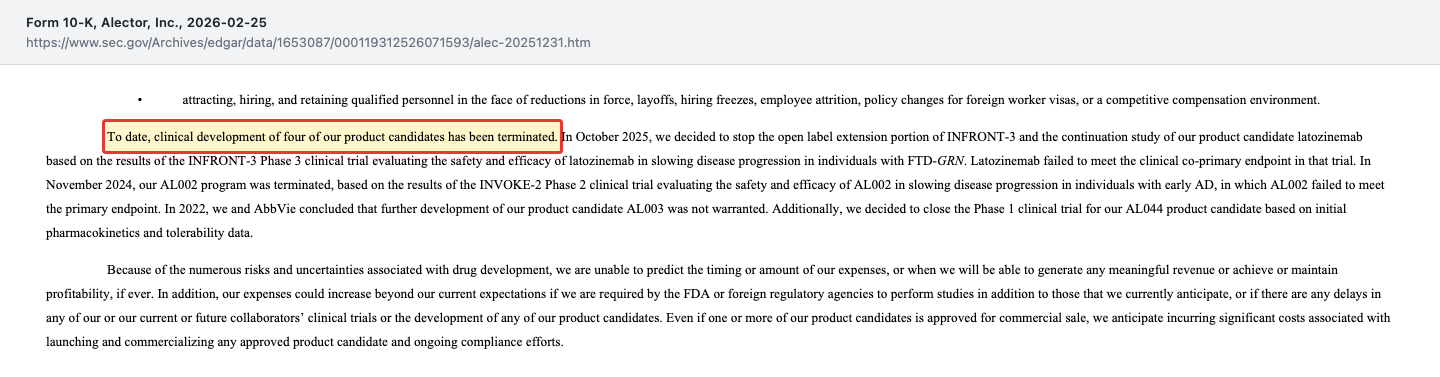
Seit diesem Bericht ist die Liste länger geworden. Im April 2026 stoppte GSK die Phase-2-Studie PROGRESS-AD mit nivisnebart nach einer Zwischenauswertung, weil ein unabhängiges Gremium keinen Erfolg mehr erwartete — Kandidat Nummer fünf. Am 6. Juli 2026 kündigte GSK den gesamten Kooperationsvertrag, wirksam zum 2. Januar 2027. Der Quartalsbericht zum 30. Juni 2026 zieht daraus die nüchterne Bilanz:
„We currently have no active clinical trials.“
Übersetzung: „Wir haben derzeit keine laufenden klinischen Studien.“
— Alector, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 1A „Risk Factors“
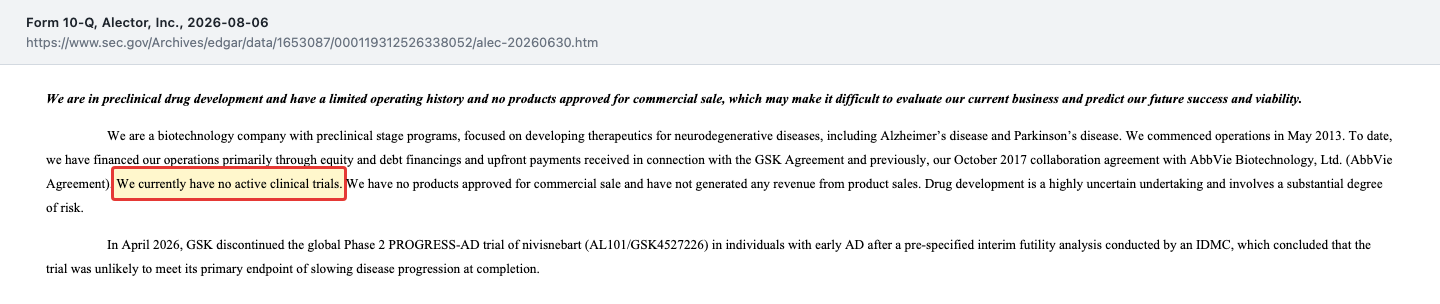
Übersetzt in ein Alltagsbild: Du kaufst Anteile an einer Werft, deren fünf bisher gebaute Schiffe alle vor der Jungfernfahrt aus dem Verkehr gezogen wurden — und das nächste liegt noch als Bauplan in der Schublade. Das heißt nicht, dass das nächste Schiff sinkt. Die neuen Programme setzen auf andere Mechanismen als die gescheiterten. Aber es heißt, dass die Werft heute nichts vorzeigen kann, was schon einmal geschwommen ist. Frühestens mit der ersten Dosis von AL137, die Alector bis spätestens April 2027 plant, gibt es wieder Daten vom Menschen.
Unbequeme Wahrheit Nr. 2: Von der Milliarden-Schlagzeile geht ein fester Anteil an einen Dritten
Die gute Nachricht steht im 8-K vom 5. Oktober 2026 schwarz auf weiß:
„Alector will receive a $100 million upfront payment from Genentech under the Genentech License Agreement.“
Übersetzung: „Alector erhält im Rahmen des Genentech-Lizenzvertrags eine Vorauszahlung von 100 Millionen US-Dollar von Genentech.“
— Alector, Inc., SEC-Pflichtmitteilung 8-K vom 05.10.2026, Item 1.01
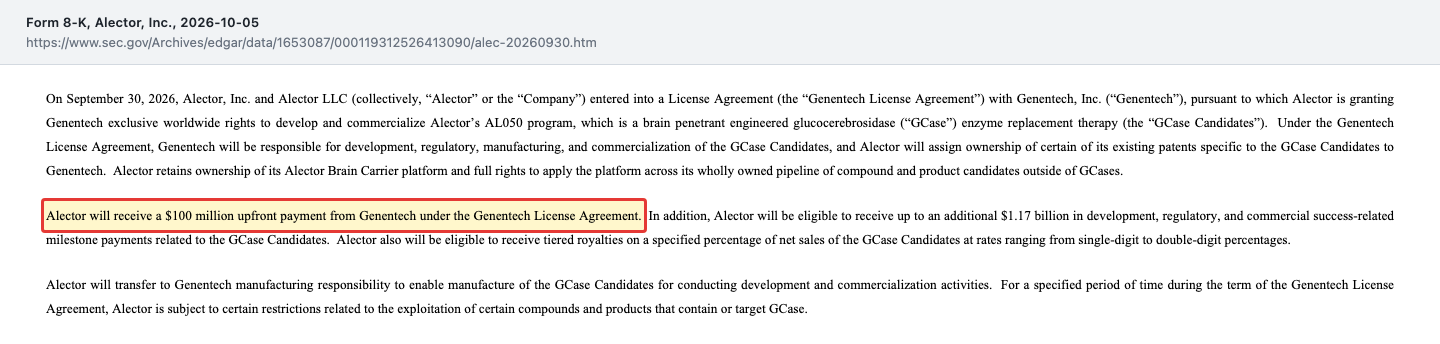
Die 1,17 Milliarden sind allerdings kein Guthaben, sondern eine Leiter mit vielen Sprossen: Zahlungen für Entwicklungs-, Zulassungs- und Verkaufserfolge eines Programms, das noch nie an einem Menschen getestet wurde. Genentech darf den Vertrag laut 8-K jederzeit „for convenience“ kündigen, also ohne Angabe von Gründen. Und dann ist da ein Name, der in der Pressemitteilung nicht vorkommt: Spur Therapeutics. Von dieser Firma hat Alector Patente auf das konstruierte Enzym lizenziert — und Spur verdient an jedem Schritt mit:
„Following the exercise of the option under the Spur Agreement and receipt of the upfront payment related to the Genentech License Agreement, Alector will pay Spur $15 million under the Spur Agreement plus a percentage in the teens of any milestone and other non-royalty partnering income that Alector receives with respect to a sublicense of the Spur Patents, which includes any milestone payments to be received under the Genentech License Agreement.“
Übersetzung: „Nach Ausübung der Option aus dem Spur-Vertrag und Eingang der Vorauszahlung aus dem Genentech-Lizenzvertrag zahlt Alector an Spur 15 Millionen US-Dollar sowie einen Prozentsatz im Bereich von 13 bis 19 Prozent aller Meilensteinzahlungen und sonstigen Partnerschaftserlöse ohne Lizenzgebührencharakter, die Alector aus einer Unterlizenz der Spur-Patente erhält — einschließlich aller Meilensteinzahlungen aus dem Genentech-Lizenzvertrag.“
— Alector, Inc., SEC-Pflichtmitteilung 8-K vom 05.10.2026, Item 1.01
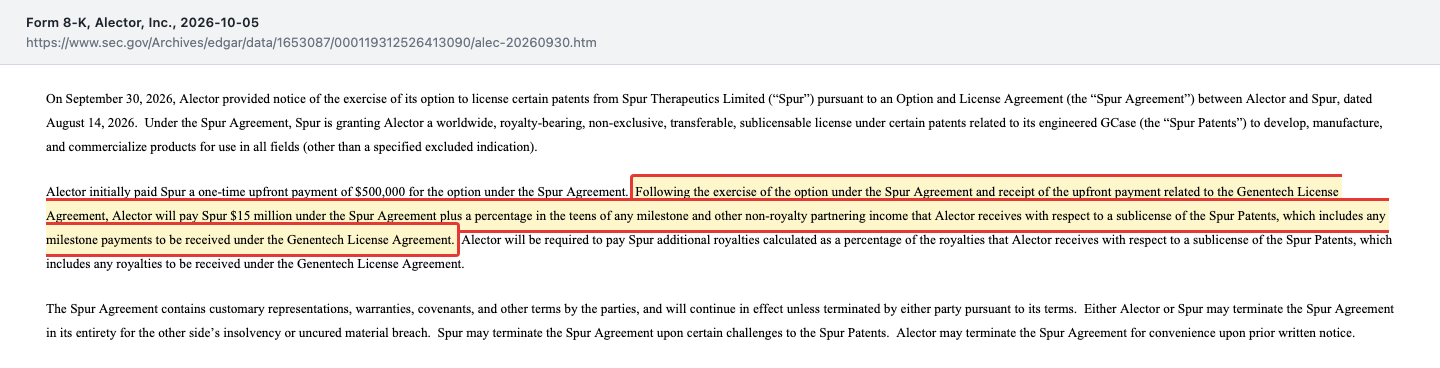
Rechnen wir es grob nach: Von den 100 Millionen Vorauszahlung bleiben nach den 15 Millionen an Spur 85 Millionen — genau die Differenz zwischen 138,7 und 223,7 Millionen in der Pro-forma-Kasse. Von jedem künftigen Meilenstein-Dollar gehen 13 bis 19 Cent an Spur; die genaue Quote nennt Alector nicht. Selbst im unwahrscheinlichen Fall, dass jede einzelne Sprosse erreicht wird, kommen bei Alector also nicht 1,17 Milliarden an, sondern rechnerisch etwa 0,95 bis 1,02 Milliarden — verteilt über viele Jahre. Merke dir den Satz: Eine Schlagzeile nennt die Obergrenze, das Kleingedruckte den Abzug.
Unbequeme Wahrheit Nr. 3: Das Eigenkapital ist negativ — und das ist ausnahmsweise kein Alarmzeichen
Wer die Bilanz zum 30. Juni 2026 öffnet, stolpert über eine Zeile, die normalerweise rot leuchtet: Das Eigenkapital lag bei minus 10,0 Millionen US-Dollar (minus 9,97 Millionen), nach plus 30,6 Millionen Ende 2025. Ein negatives Eigenkapital heißt im Alltagsbild: Die Schulden sind größer als das Vermögen. Bei Alector stimmt das nur auf dem Papier. Der größte Posten unter den Verbindlichkeiten ist kein Kredit, sondern eine Buchung:
„The deferred revenue related to the GSK Agreement was $162.9 million and $171.2 million as of June 30, 2026 and December 31, 2025, respectively.“
Übersetzung: „Die abgegrenzten Erlöse aus dem GSK-Vertrag beliefen sich zum 30. Juni 2026 auf 162,9 Millionen US-Dollar und zum 31. Dezember 2025 auf 171,2 Millionen US-Dollar.“
— Alector, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Note 5 „Collaboration Agreement with GSK“
„Deferred revenue“ ist Geld, das GSK längst überwiesen hat, das Alector bilanziell aber erst nach und nach als Erlös verbuchen darf. Zurückzahlen muss Alector davon nichts; die Rückerstattungsverpflichtung gegenüber GSK stand laut derselben Note zum 30. Juni 2026 bei null. Ohne diese 162,9 Millionen wäre das Eigenkapital deutlich positiv. Der Haken liegt woanders: Wenn der GSK-Vertrag am 2. Januar 2027 endet, dürfte ein großer Teil dieser Summe als Erlös in die Gewinn- und Verlustrechnung wandern — ein Buchgewinn ohne einen Dollar Zufluss. Unsere Lesart: Wer dann eine plötzlich „profitable“ Alector sieht, liest eine Buchung, kein Geschäft. Merke dir das Bild: Hier ist die Bilanz schlechter, als die Kasse ist — und das Ergebnis wird bald besser aussehen, als das Geschäft ist.
Unbequeme Wahrheit Nr. 4: Ein Verkaufsrahmen für neue Aktien, der mehr als die Hälfte der Firma umfasst
Am 7. Mai 2026 hat Alector mit der Bank TD Cowen einen neuen Rahmen für den laufenden Verkauf neuer Aktien über die Börse geschlossen, ein sogenanntes At-the-Market-Programm. Übersetzt: Die Firma darf laufend neue Aktien über die Börse verkaufen, um Geld einzusammeln; offengelegt wird das im jeweils nächsten Quartalsbericht. Der Quartalsbericht beschreibt den Umfang:
„On May 7, 2026, the Company entered into an at-the-market sales agreement with TD Cowen, pursuant to which the Company may offer and sell from time to time through TD Cowen up to $125,000,000 of shares of its common stock …“
Übersetzung: „Am 7. Mai 2026 schloss das Unternehmen mit TD Cowen eine At-the-Market-Verkaufsvereinbarung, nach der es von Zeit zu Zeit über TD Cowen Stammaktien im Wert von bis zu 125.000.000 US-Dollar anbieten und verkaufen darf …“
— Alector, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Note 1 „The Company and Liquidity“
Zum 30. Juni 2026 hatte Alector daraus noch keine einzige Aktie verkauft — fair ist, das zu sagen. Aber die Größenordnung ist wichtig: Zum Schlusskurs von 1,99 US-Dollar am 5. Oktober 2026 entsprächen 125 Millionen rechnerisch rund 63 Millionen neuen Aktien, mehr als die Hälfte der 111,66 Millionen, die Ende Juli 2026 ausstanden. Dazu kommen 12,7 Millionen Aktien aus Optionen und Mitarbeiteraktien, die der Quartalsbericht als mögliche Verwässerung führt, und ein allgemeiner Kapitalrahmen (Form S-3) über bis zu 400 Millionen. Das Alltagsbild dazu: Dein Stück vom Kuchen wird kleiner, wenn jemand ständig neue Stücke abschneidet — auch wenn der Kuchen selbst gleich groß bleibt. Für die angekündigte Reichweite bis 2029 braucht Alector den Rahmen nach eigener Planung nicht. Ob er trotzdem genutzt wird, zeigt jeder Quartalsbericht.
Bewertung: Die Börse bezahlt ungefähr die Kasse
Ein Kurs-Gewinn-Verhältnis gibt es bei Alector nicht, ein Kurs-Umsatz-Verhältnis wäre bei 21,0 Millionen Partnergeld im Jahr 2025 sinnlos. Der ehrlichste Maßstab ist der Geldbestand. Zum Schlusskurs von 1,99 US-Dollar am 5. Oktober 2026 und 111,66 Millionen Aktien lag der Börsenwert bei rund 222 Millionen US-Dollar. Die Pro-forma-Kasse lag bei 223,7 Millionen — rund 2,00 US-Dollar je Aktie. Finanzschulden gibt es seit Juli 2026 keine mehr. Merke dir diese Schwelle: Notiert die Aktie unter rund 2,00 US-Dollar, bewertet die Börse Alector niedriger als die Pro-forma-Kasse.
Anders gesagt: Der Markt bewertet die ABC-Plattform, AL137, die siRNA-Programme und alle künftigen Genentech-Meilensteine zusammen ungefähr mit null. Das klingt nach Schnäppchen, ist es aber nur, wenn die Kasse nicht weiter schrumpft. Sie wird schrumpfen: Im ersten Halbjahr 2026 flossen operativ 84,0 Millionen US-Dollar ab, darin allerdings der Abbau von Verbindlichkeiten gegenüber GSK und aus der Studienabwicklung; das Unternehmen selbst rechnet mit einer Reichweite „into 2029“. Eine grobe Gegenrechnung bestätigt die Größenordnung: Im dritten Quartal 2026 sank die Kasse um 34,1 Millionen, ohne die Tilgung des Hercules-Kredits (10,4 Millionen) um rund 24 Millionen. Bleibt es bei etwa 24 Millionen je Quartal, reichen 223,7 Millionen rechnerisch für gut neun Quartale — also ungefähr bis Anfang 2029. Zum Zeitpunkt der geplanten ersten AL137-Dosis im April 2027 lägen nach dieser Rechnung noch rund 175 Millionen in der Kasse, etwa 1,57 US-Dollar je Aktie. Das ist unsere Überschlagsrechnung, keine Prognose des Unternehmens; Studienkosten können den Verbrauch erhöhen. Wer heute kauft, kauft also einen Geldbestand, der bis 2029 aufgezehrt werden soll — und eine Option darauf, dass auf dem Weg dorthin Studiendaten oder weitere Partnerdeals mehr wert sind als das verbrauchte Geld.
Der Blick der Profis ist gespalten: Laut Fundamentaldaten (Datenstand 6. Oktober 2026) stehen 3 Kaufempfehlungen, 2 Halten- und 2 Verkaufsstimmen; das durchschnittliche Kursziel liegt bei 3,10 US-Dollar. Ob diese Ziele den Genentech-Vertrag schon enthalten, ist nicht erkennbar. Die Einschätzungen sind eine Fremdangabe zur Einordnung, kein Kursziel der Redaktion.
Chancen und Risiken auf einen Blick
Was für Alector spricht:
- Börsenwert ungefähr gleich Kasse: rund 222 Millionen US-Dollar Börsenwert (5. Oktober 2026) gegen 223,7 Millionen Pro-forma-Kasse, keine Finanzschulden seit dem 8. Juli 2026.
- Reichweite bis ins Jahr 2029 laut Unternehmen — ohne Zwang zur Kapitalerhöhung in den nächsten Quartalen.
- Externe Bestätigung der Plattform: Genentech zahlt 100 Millionen vorab für ein ABC-Programm; Alector behält die ABC-Rechte für alle eigenen Programme außerhalb des Enzyms GCase.
- Bis zu 1,17 Milliarden an möglichen Meilensteinen plus gestaffelte Lizenzgebühren — Zahlungen, die Alector nicht selbst finanzieren muss.
- Klarer nächster Prüfstein: Studienantrag für AL137 im ersten Quartal 2027, erste Dosis bis spätestens April 2027; ein spezialisierter Biotech-Investor (BVF Partners) meldete im September 2026 8,4 Prozent.
Was dagegen spricht:
- Fünf klinisch gestoppte Wirkstoffkandidaten, keine laufende Studie, alle eigenen Programme präklinisch (10-Q zum 30. Juni 2026).
- Kein Produktumsatz, Verluste in jedem Jahr seit 2019, aufgelaufener Verlust 1.018,0 Millionen US-Dollar (30. Juni 2026); die Kasse schrumpft bis zum nächsten Partnergeld.
- Von jedem Genentech-Meilenstein gehen 13 bis 19 Prozent an Spur Therapeutics; Genentech kann jederzeit ohne Grund kündigen.
- At-the-Market-Rahmen über 125 Millionen US-Dollar — rechnerisch mehr als die Hälfte des Aktienbestands zum Kurs vom 5. Oktober 2026.
- Der absehbare Buchertrag aus dem Ende des GSK-Vertrags (bis zu 162,9 Millionen) kann ein Ergebnis zeigen, das mit dem Geschäft nichts zu tun hat.
Ein menschliches Fazit
Zurück zur Schlagzeilen-Falle vom Anfang und zu ihren zwei Ankern. Der erste Anker, das Hoch von 39,49 US-Dollar aus dem Juli 2021, sagt über den heutigen Wert nichts — er gehörte zu einer Firma mit zwei Pharmapartnern und Wirkstoffen, die damals noch im Rennen waren. Von dieser Lage ist heute nichts übrig. Der zweite Anker, die 1,17 Milliarden, ist eine Obergrenze, von der ein Teil an Spur geht und die an Studien hängt, die noch nicht begonnen haben. Was bleibt, wenn du beide Anker loslässt, ist überraschend einfach: Du kaufst ungefähr zwei Dollar Kasse je Aktie, die bis 2029 in Forschung verwandelt werden sollen, und dazu ein Los auf eine Gehirn-Fähre, die noch keinen Menschen transportiert hat.
Das kann eine vernünftige Wette sein — wenn du verstehst, dass das Geld mit jedem Quartal weniger wird und der Wert der Aktie davon abhängt, ob die Forschung schneller Ergebnisse liefert, als die Kasse schmilzt. Die ehrliche Frage an dich lautet deshalb nicht „Wie viel ist eine Milliarde wert?“, sondern: Würdest du einem Team, dessen letzte fünf Kandidaten gestoppt wurden, zwei Dollar je Aktie anvertrauen, damit es den sechsten Versuch baut? Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Alector, Inc. — SEC-Pflichtmitteilung 8-K vom 5. Oktober 2026 (Genentech- und Spur-Vertrag, vorläufige Kasse) und Pressemitteilung (Anlage 99.1)
- Alector, Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 6. August 2026) und Ergebnismitteilung zum zweiten Quartal 2026 (8-K, Anlage 99.1)
- Alector, Inc. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 7. Mai 2026)
- Alector, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 25. Februar 2026)
- Alector, Inc. — SEC-Pflichtmitteilung 8-K vom 8. Juli 2026 (Kündigung durch GSK, Rückzahlung des Hercules-Kredits)
- Alector, Inc. — Prospektnachtrag 424B5 vom 7. Mai 2026 (At-the-Market-Programm)
- BVF Partners L.P. — Beteiligungsmeldung Schedule 13G zu Alector (eingereicht 18. September 2026)
- Vollständige SEC-Einreichungshistorie von Alector, Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Schlusskurse, Handelsvolumen, Analystenstimmen; Datenstand 6. Oktober 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
- Reddit-Erwähnungen: ApeWisdom (Stand 6. Oktober 2026); Aufruf über den hauseigenen Reddit-Hype-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 207,1 | 133,6 | 97,1 | 100,6 | 21,0 |
| Betriebsergebnis (EBIT) | -37,4 | -137,8 | -151,7 | -145,0 | -145,8 |
| Nettogewinn | -28,0 | -133,3 | -130,4 | -119,0 | -142,9 |
| Nettomarge | -13,5 % | -99,8 % | -134,3 % | -118,4 % | -679,2 % |
| Gewinn je Aktie | -0,35 $ | -1,62 $ | -1,56 $ | -1,23 $ | -1,39 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Klinischer Leistungsnachweis negativ
- Fünf Wirkstoffkandidaten klinisch gestoppt (vier laut 10-K für 2025, nivisnebart im April 2026), keine laufende Studie laut 10-Q zum 30.06.2026; alle eigenen Programme sind präklinisch, die nächste Studie am Menschen ist für spätestens April 2027 geplant.
- Kasse & Reichweite positiv
- Pro forma 223,7 Mio. US-Dollar Barmittel und Wertpapiere zum 30.09.2026 (vorläufig und ungeprüft 138,7 Mio. plus 100 Mio. Genentech minus 15 Mio. Spur), keine Finanzschulden seit dem 08.07.2026, Reichweite laut Unternehmen bis ins Jahr 2029.
- Partnerschaften neutral
- Genentech zahlt 100 Mio. US-Dollar vorab für AL050 (bis zu 1,17 Mrd. Meilensteine), doch 13 bis 19 Prozent der Meilensteine gehen an Spur, Genentech kann jederzeit kündigen, und GSK beendet die bisherige Großkooperation zum 02.01.2027.
- Ergebnis & Bilanzqualität negativ
- Verluste in jedem Jahr seit 2019 (2025: −142,9 Mio. US-Dollar), aufgelaufener Verlust 1.018,0 Mio. (30.06.2026); Eigenkapital −9,97 Mio. wegen 162,9 Mio. „deferred revenue“, das bei Vertragsende als Buchertrag ohne Zufluss erscheinen dürfte.
- Verwässerung negativ
- At-the-Market-Rahmen über 125 Mio. US-Dollar seit 07.05.2026 (bis 30.06.2026 ungenutzt) — beim Kurs vom 05.10.2026 rechnerisch rund 63 Mio. neue Aktien gegenüber 111,66 Mio. ausstehenden; dazu 12,7 Mio. potenziell verwässernde Titel.
Alector ist eine Forschungsfirma mit voller Kasse und leerer Klinik: Fünf Kandidaten sind gestoppt, keine Studie läuft, aber der Genentech-Vertrag hebt die Kasse pro forma auf 223,7 Millionen US-Dollar — ungefähr den Börsenwert vom 5. Oktober 2026. Die Milliarden-Schlagzeile ist eine Obergrenze, von der 13 bis 19 Prozent an Spur gehen. Wer investiert, kauft Kasse, die bis 2029 in Forschung verwandelt werden soll, und eine Option auf eine noch ungetestete Gehirn-Fähre. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Ampel steht auf Gelb, nicht auf Rot: Das negative Eigenkapital zum 30. Juni 2026 beruht auf 162,9 Millionen US-Dollar abgegrenzten GSK-Erlösen, die nicht zurückgezahlt werden müssen, die Kasse reicht laut Unternehmen bis ins Jahr 2029, und Finanzschulden gibt es keine — ein Substanzrisiko im Sinne von Überschuldung oder kurzer Reichweite ist damit nicht belegt. Offen ist dafür die wesentliche operative Frage: Nach fünf gestoppten Kandidaten ist unbewiesen, dass die ABC-Plattform am Menschen funktioniert. Bis zur ersten Studie mit AL137 ist das eine Wette auf Forschung, nicht auf ein Geschäft. Die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Alector über den Reddit-Hype-Scanner (7 Erwähnungen in 24 Stunden, ApeWisdom, Stand 6. Oktober 2026), ausgelöst durch die Meldung des Genentech-Vertrags am 5. Oktober 2026. Die Aktie ist kein Kennzahlen-Scanner-Treffer.
- Die Kassenangaben zum 30.09.2026 (138,7 Mio. US-Dollar, pro forma 223,7 Mio.) sind vorläufig und ungeprüft; der Abschlussprüfer hat sie laut 8-K weder geprüft noch durchgesehen. Der Quartalsbericht zum 30.09.2026 lag zum Datenstand noch nicht vor.
- Bewertungsangaben datiert und evergreen: Börsenwert rund 222 Mio. US-Dollar aus 111.656.919 Aktien (10-Q-Deckblatt, 31.07.2026) × Schlusskurs 1,99 US-Dollar (05.10.2026); Analysen sind evergreen, Tageskurse sind kein Kaufargument. Die Meilensteine von bis zu 1,17 Mrd. US-Dollar sind vertragliche Höchstbeträge, keine Erwartungswerte.
Aktien-Wächter
Diese Analyse ist Stand 6. Oktober 2026. Was sich seitdem bei ALEC geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Alector Inc (ALEC) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Alector, Inc. (NASDAQ: ALEC) aus South San Francisco entwickelt Wirkstoffe gegen neurodegenerative Erkrankungen wie Alzheimer und Parkinson. Kern ist die eigene Plattform Alector Brain Carrier (ABC), die Antikörper, Enzyme und siRNA über die Blut-Hirn-Schranke bringen soll. Es gibt kein zugelassenes Produkt; laut Quartalsbericht zum 30. Juni 2026 läuft derzeit keine klinische Studie, alle eigenen Programme sind präklinisch.
Für das Parkinson-Enzymprogramm AL050 zahlt Genentech laut 8-K vom 5. Oktober 2026 100 Millionen US-Dollar vorab; dazu kommen bis zu 1,17 Milliarden an Meilensteinen und gestaffelte Lizenzgebühren. Alector zahlt davon 15 Millionen an den Patentgeber Spur Therapeutics sowie 13 bis 19 Prozent aller Meilensteine. Genentech darf den Vertrag jederzeit ohne Angabe von Gründen kündigen.
Zum 30. September 2026 meldete Alector vorläufig 138,7 Millionen US-Dollar an Barmitteln und Wertpapieren. Pro forma, also einschließlich der Genentech-Vorauszahlung und abzüglich der Zahlung an Spur, sind es 223,7 Millionen. Das Unternehmen erwartet, damit den Betrieb bis ins Jahr 2029 zu finanzieren. Finanzschulden bestehen seit der Rückzahlung des Hercules-Kredits am 8. Juli 2026 nicht mehr.
Zum 30. Juni 2026 lag das Eigenkapital bei minus 10,0 Millionen US-Dollar, weil 162,9 Millionen „deferred revenue“ aus dem GSK-Vertrag als Verbindlichkeit in der Bilanz stehen. Das sind bereits erhaltene Vorauszahlungen, die noch nicht als Erlös verbucht sind und nicht zurückgezahlt werden müssen. Mit dem Vertragsende am 2. Januar 2027 dürfte ein großer Teil davon als Buchertrag ohne Geldzufluss erscheinen.
Der Geschäftsbericht für 2025 nennt vier beendete Kandidaten: latozinemab verfehlte im Oktober 2025 den Hauptendpunkt der Phase-3-Studie INFRONT-3, AL002 im November 2024 den der Phase-2-Studie INVOKE-2, AL003 wurde 2022 eingestellt, die Phase-1-Studie mit AL044 geschlossen. Im April 2026 stoppte GSK zudem die Phase-2-Studie PROGRESS-AD mit nivisnebart nach einer Zwischenauswertung.
Zum Schlusskurs von 1,99 US-Dollar am 5. Oktober 2026 lag der Börsenwert bei rund 222 Millionen US-Dollar — fast genau so hoch wie die Pro-forma-Kasse von 223,7 Millionen. Die Pipeline wird damit ungefähr mit null bewertet. Günstig ist das nur, solange die Kasse nicht schneller schrumpft, als die Forschung Werte schafft; das Unternehmen plant mit einer Reichweite bis ins Jahr 2029.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.