Salazar Resources: Kurs verfünffacht, 25 Prozent an einer Mine — vom Geld aber erst null, dann 5 Prozent
Die Aktie von Salazar Resources (TSXV: SRL, OTCQB: SRLZF) hat sich seit Ende 2024 mehr als verfünffacht. Salazar hält 25 Prozent an El Domo, einer Kupfer-Gold-Mine in Ecuador, die Silvercorp baut und bezahlt — vom Geld bekommt Salazar laut Ausschüttungsregel aber zuerst nichts und dann 5 Prozent, und die eigene Kasse reicht beim jüngsten Mittelabfluss rechnerisch gut ein Quartal.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 6. Oktober 2026
- Schlusskurs
- 0,385 C$ -1,30 %
- Marktkapitalisierung
- 0,1 Mrd. C$
- AAQS
- 0/10
Kursentwicklung seit 5. Oktober 2026: -1,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,14 C$ bis 0,44 C$ · Letzter Kurs: 0,385 C$ (Stand: 6. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Kennst du die Schilder im Schaufenster: „25 % auf alles*“? Das Auge bleibt an der großen Zahl hängen. Das Sternchen führt ganz nach unten, in eine Zeile mit kleiner Schrift, und dort steht, was alles ausgenommen ist. Nennen wir das die Sternchen-Falle: Wir kaufen die große Zahl und lesen die kleine Schrift erst an der Kasse.
Salazar Resources trägt so ein Schild. Der kleine Explorer aus Ecuador hält 25 Prozent an El Domo, einer Kupfer-Gold-Mine, die gerade gebaut wird — und zwar auf Kosten des Partners Silvercorp. Die Aktie hat sich seit Ende 2024 mehr als verfünffacht. Wir lesen heute die kleine Schrift: Abschlüsse, Lageberichte, Präsentation. Alles stammt aus den eigenen Dokumenten des Unternehmens. Am Ende entscheidest du selbst.
Was Salazar Resources eigentlich macht
Salazar Resources sucht Rohstoffe in Ecuador. Die Gesellschaft wurde 1987 in British Columbia gegründet, die Geschäftsführung sitzt in Quito. Präsident und Vorstandschef ist der Geologe Fredy Salazar, der laut Präsentation über 30 Jahre in Ecuador arbeitet, unter anderem als Explorationsleiter bei Newmont. Umsatz hat das Unternehmen keinen. Der Lagebericht zum 30. Juni 2026 nennt es selbst ein Unternehmen im Explorationsstadium.
Das Herzstück ist ein Anteil, kein eigenes Bergwerk. Das Kernprojekt der Firma war lange das Curipamba-Projekt mit der Lagerstätte El Domo, rund 150 Kilometer nordöstlich der Hafenstadt Guayaquil; an der Entdeckung von El Domo war laut Präsentation der heutige Explorationsleiter Francisco Soria beteiligt. 2017 holte Salazar den Partner Adventus Mining ins Boot: Adventus zahlte die Machbarkeitsstudie und Projektkosten von 25 Millionen US-Dollar und erhielt dafür Ende 2021 drei Viertel von Salazar Holdings, der Eigentümerin des Projekts. Seit Juli 2024 gehört Adventus zum kanadischen Silberproduzenten Silvercorp. Salazar blieben 25 Prozent.
El Domo ist eine Lagerstätte mit Kupfer, Gold, Zink, Blei und Silber. Laut dem technischen Bericht von SRK Consulting (Stichtag 31. Dezember 2025) enthalten die Reserven 7,13 Millionen Tonnen Erz mit 1,93 Prozent Kupfer und 2,55 Gramm Gold je Tonne. Gebaut wird seit Januar 2025, die Baukosten liegen bei 283,7 Millionen US-Dollar. Die zahlt Silvercorp allein: Salazars Anteil ist laut Lagebericht „fully carried“, also bis zur kommerziellen Produktion voll getragen. Stell dir vor, du besitzt ein Viertel eines Hauses, und der Miteigentümer baut es auf eigene Rechnung fertig. Das klingt gut, und es ist auch gut — nur die Frage, wann du Miete siehst, kommt später.
Daneben besitzt Salazar sechs eigene Explorationsprojekte zu 100 Prozent: Monja, Santiago, El Tigre, Pijilí, Tarqui und Quimi. Die Silvercorp-Anteile an Santiago und Pijilí sowie die Projekte Tarqui und Quimi übernahm das Unternehmen im März 2026 von Silvercorp, bezahlt nicht mit Geld, sondern mit Förderabgaben von 1,5 Prozent auf künftige Erlöse. Auf keinem dieser Projekte gibt es bisher eine Ressourcenschätzung. Grundlage sind Oberflächenproben und einzelne, teils historische Bohrungen — etwa 6.862 Meter Kernbohrungen von Luminex und BHP auf Tarqui-Quimi oder das Bohrloch MERC-011 bei Pijilí, dessen Neuauswertung Salazar im August 2026 veröffentlichte. Über die Menge im Boden sagt das noch nichts Belastbares.
Die Firmengeschichte für Anleger
-
2017
Partnerschaft mit Adventus für Curipamba
Adventus durfte sich 75 Prozent an Curipamba verdienen, indem es 25 Mio. US-$ Projektkosten und die Machbarkeitsstudie zahlte. Für Aktionäre hieß das: weniger Risiko, aber auch ein kleinerer Anteil.
-
2021
Machbarkeitsstudie, Salazar behält 25 Prozent
Zum 31.12.2021 erfüllte Adventus die Bedingungen und übernahm 75 Prozent von Salazar Holdings. Seither ist Salazar Minderheitspartner mit getragenem Anteil.
-
2024
Silvercorp übernimmt Adventus
Seit 31.07.2024 ist Silvercorp der Partner. Der Kurs lag Ende 2024 bei 0,07 C$; Salazar finanzierte sich mit Platzierungen zu 0,05 und 0,07 C$.
-
2025
Baubeginn El Domo und neue Abgabe TASA
Im Januar 2025 begann der Bau. Ab Juni 2025 verlangte Ecuador eine Aufsichtsabgabe, die Salazar für 2025 bis Mitte 2026 weitgehend schuldig blieb.
-
2026
Prüferhinweis und neue Platzierung
Der Abschluss vom 29.07.2026 trägt einen Hinweis zur Fortführung, am 17.09. kündigte Salazar eine Platzierung zu 0,35 C$ an. Die Mine soll im Juli 2027 in Betrieb gehen.
Warum es hier keinen Geschäftsbericht bei der US-Börsenaufsicht gibt
Von Salazar Resources gibt es keinen Geschäftsbericht (10-K) und keinen Quartalsbericht (10-Q). Bei der US-Börsenaufsicht SEC liegen unter der Kennung 0000861972 nur Anzeigen über Privatplatzierungen (Form D aus 2022, 2024 und 2026) und Unterlagen aus den Jahren 2002 bis 2004, damals noch unter dem früheren Namen Kookaburra Resources. Periodenberichte reicht die Gesellschaft dort nicht ein.
Berichtet wird nach kanadischem Recht (National Instrument 51-102) und den internationalen Rechnungslegungsregeln IFRS, in kanadischen Dollar, auf der Plattform SEDAR+ und gleichlautend auf der Investorenseite. Eine Besonderheit: Im November 2024 stellte Salazar das Geschäftsjahr um. Es endet seither am 31. März; das Übergangsjahr bis März 2025 umfasste 15 Monate. Das „erste Quartal 2027“ im Lagebericht sind also April bis Juni 2026. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäfts- und Quartalsberichte des Unternehmens“. Mitschriften von Analystenkonferenzen lagen uns für Salazar nicht vor; ausgewertet haben wir stattdessen Abschlüsse, Lageberichte, die Unternehmenspräsentation und Pressemitteilungen.
Wie die Aktie auf unseren Tisch kam
Ehrlich gesagt: Salazar ist kein Treffer unseres hauseigenen Aktien-Scanners, und es kann keiner sein. Der Scanner arbeitet mit Umsatz, Gewinn, Marge und Bilanzkennzahlen, und ein Explorer ohne Erlöse fällt durch jeden dieser Filter. Auf die Rechercheliste kam der Wert über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger (Stand 6. Oktober 2026), und zwar unter dem US-Kürzel SRLZF. Das ist ein Aufmerksamkeits-, kein Qualitätssignal.
Hinter SRLZF steckt dieselbe Aktie wie hinter SRL an der TSX Venture Exchange in Toronto und CCG in Frankfurt. Der OTCQB ist ein außerbörslicher US-Markt; die Preisbildung findet in Toronto in kanadischen Dollar statt. Gehandelt wird dünn: An manchen Tagen wechseln nur wenige tausend Aktien den Besitzer.
Zur Aktualität: Der jüngste Bericht ist der Zwischenabschluss zum 30. Juni 2026 mit dem Lagebericht vom 27. August 2026. Danach meldete das Unternehmen am 9. September den Baufortschritt in El Domo und am 17. September eine Privatplatzierung. Bis zum 6. Oktober 2026 folgte keine weitere Meldung, auch kein Abschluss der Platzierung.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt. El Domo ist kein Plan auf Papier mehr. Bis zum 30. Juni 2026 hat Silvercorp laut Meldung vom 9. September 2026 66,2 Millionen US-Dollar verbaut; laut Lagebericht arbeiteten im Juli 2026 788 Menschen auf der Baustelle. Der Bau ist laut Unternehmen voll finanziert, unter anderem über einen Vorabverkauf von Gold und Silber an Wheaton Precious Metals über 175,5 Millionen US-Dollar. Die Inbetriebnahme ist für Juli 2027 geplant.
Auch die Wirtschaftlichkeitsrechnung ist besser geworden. Der aktualisierte technische Bericht (Stichtag 31. Dezember 2025, herausgegeben am 31. Mai 2026, von Salazar am 15. Juli 2026 gemeldet) nennt für das gesamte Projekt:
- Kapitalwert nach Steuern bei 8 Prozent Abzinsung: 573 Millionen US-Dollar (Machbarkeitsstudie 2021: 259 Millionen)
- Rendite nach Steuern: 45 Prozent (2021: 32 Prozent)
- Laufzeit: rund 11,5 Betriebsjahre, Verarbeitung von 666.000 Tonnen Erz im Jahr
- Preisannahmen: 2.600 US-Dollar je Unze Gold und 9.250 US-Dollar je Tonne Kupfer
Der Kapitalwert ist eine Art Gegenwartspreis aller künftigen Überschüsse: Was die Mine über ihre Laufzeit verdienen soll, wird auf heute zurückgerechnet. Dazu kommt Rückhalt aus dem eigenen Haus. Führung, Direktoren und Angehörige kauften bei den Platzierungen seit April 2024 zusammen rund 17,8 Millionen Aktien selbst; laut Fundamentaldaten halten Insider rund 21 Prozent (abgerufen am 6. Oktober 2026).
Und jetzt die zweite Hälfte des Bildes. Umsatz gab es in keinem Jahr. Im Geschäftsjahr bis 31. März 2026 lag der Verlust bei 1,93 Millionen kanadischen Dollar, im 15-monatigen Vorjahr bei 5,53 Millionen. Der kleinere Verlust geht teils auf Einmalerträge zurück: 0,70 Millionen stammen aus dem Verkauf der Konzession Los Osos, 0,32 Millionen aus einer Anzahlung eines Partners für Tarqui und Quimi, dessen Vereinbarung Salazar wieder kündigte. Im Quartal April bis Juni 2026 verlor das Unternehmen 0,44 Millionen. Dabei flossen 0,26 Millionen im laufenden Betrieb und 0,19 Millionen in die Exploration ab — zusammen rund 0,45 Millionen in drei Monaten.
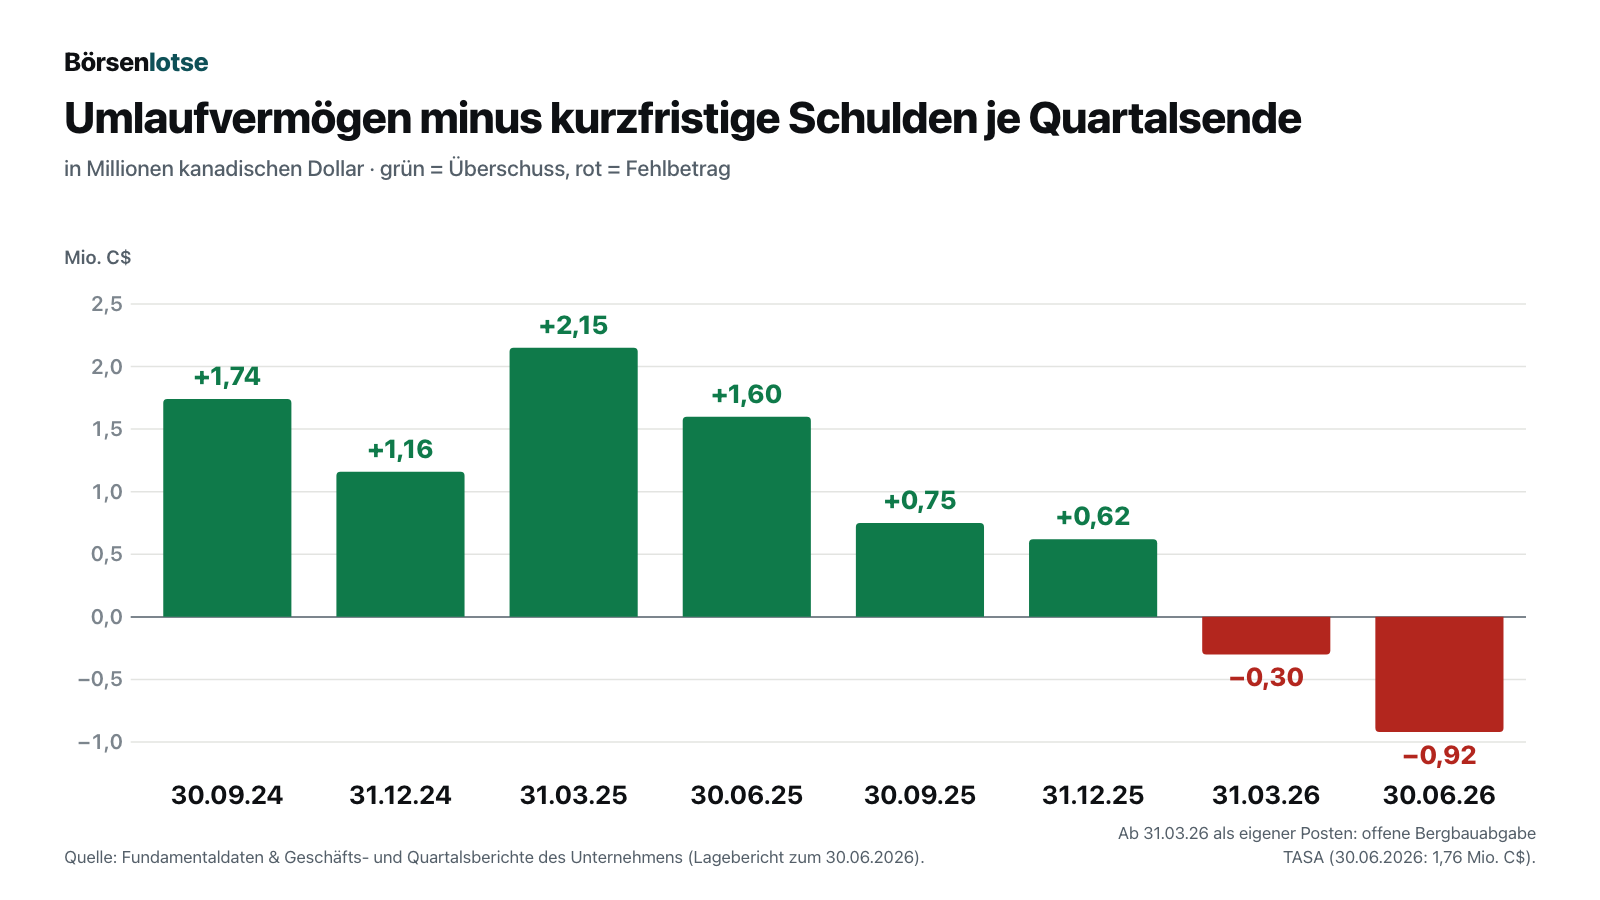
Wie eng das wird, zeigt eine Kennzahl: das Umlaufvermögen minus die kurzfristigen Schulden. Bildlich ist das der Puffer zwischen dem, was in den nächsten Monaten hereinkommt oder schon auf dem Konto liegt, und den Rechnungen, die in dieser Zeit fällig werden.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt kommen die Stellen, die man in einer Präsentation nicht auf der Titelseite findet — die kleine Schrift unter dem Sternchen.
Unbequeme Wahrheit Nr. 1: Aus 25 Prozent werden beim Geld erst null, dann 5
„Fully carried“ heißt: Salazar muss für den Bau nichts zahlen. Es heißt nicht, dass Salazar ab dem ersten Tag ein Viertel der Überschüsse bekommt. Silvercorp holt sich sein Geld zuerst zurück. Im Zitat heißt der Partner noch Adventus — das ist seit Juli 2024 eine Tochter von Silvercorp. Die eigene Präsentation vom Juni 2026 beschreibt die Regel so:
„Adventus funds 100% of the capital costs to production, receives 100% of first US$30M in free cash flows & receives 95% of the free cash flow until all of its investments since October 2017 are repaid less the Salazar historical investment of US$19.8M, after-which the project cash flows will be shared 75% Adventus & 25% Salazar – NPV ownership ratio: ~87:13“
Übersetzung: „Adventus finanziert 100 % der Kapitalkosten bis zur Produktion, erhält 100 % der ersten 30 Mio. US-$ an freiem Mittelzufluss und 95 % des freien Mittelzuflusses, bis alle seine Investitionen seit Oktober 2017 abzüglich der historischen Salazar-Investition von 19,8 Mio. US-$ zurückgezahlt sind; danach werden die Mittelzuflüsse des Projekts zu 75 % Adventus und 25 % Salazar geteilt – Verhältnis der Kapitalwert-Anteile: ~87:13“
— Salazar Resources Ltd., Unternehmenspräsentation Q2 2026 (Juni 2026), Folie 20
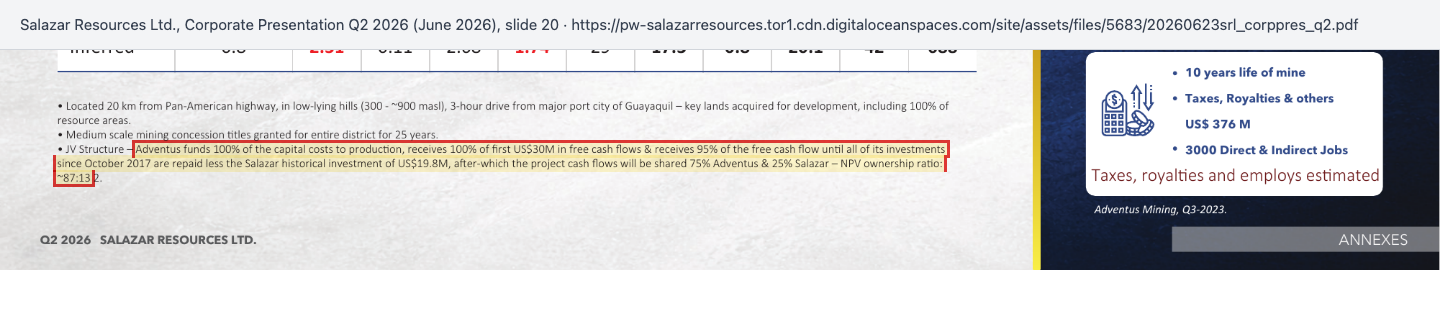
Das ist der Kern dieser Analyse. Vom freien Mittelzufluss der Mine bekommt Salazar zunächst nichts, dann 5 Prozent, und erst wenn Silvercorp seine Investitionen zurückhat, 25 Prozent. Der testierte Abschluss zum 31. März 2026 bestätigt in Anhangangabe 6(a) die 95-Prozent-Regel. Gemessen am Kapitalwert ist Salazars Anteil damit laut eigener Präsentation eher ein Achtel als ein Viertel. Die Folie nennt das Verhältnis ohne Rechenweg; eine Quellenangabe auf derselben Folie verweist auf Adventus (drittes Quartal 2023). Das Verhältnis stammt damit aus der Zeit vor der aktualisierten Wirtschaftlichkeitsrechnung (Stichtag 31. Dezember 2025), die Salazar am 15. Juli 2026 meldete. Ob sich das Verhältnis damit verschoben hat, sagt das Unternehmen nicht. Der technische Bericht nennt für das Gesamtprojekt eine Amortisationszeit von rund drei Jahren — Silvercorp muss aber mehr zurückbekommen als die Baukosten allein, nämlich alle Investitionen seit Oktober 2017. Wie Silvercorp selbst als Mehrheitspartner dasteht, zeigt unsere Analyse zu Silvercorp Metals.
Unbequeme Wahrheit Nr. 2: Der Prüfer verweist auf eine Unsicherheit zur Fortführung
Jeder Abschluss unterstellt, dass das Unternehmen mindestens zwölf weitere Monate weiterarbeitet. Bei Salazar steht dieser Grundsatz unter Vorbehalt. Der Prüfer D&H Group LLP hat seinem Bestätigungsvermerk zum Abschluss zum 31. März 2026 einen eigenen Absatz zur Fortführung hinzugefügt:
„As stated in Note 1, these events or conditions, along with other matters as set forth in Note 1, indicate that a material uncertainty exists that may cast significant doubt on the Company's ability to continue as a going concern.“
Übersetzung: „Wie in Anhangangabe 1 dargelegt, deuten diese Ereignisse oder Umstände zusammen mit weiteren dort genannten Sachverhalten darauf hin, dass eine wesentliche Unsicherheit besteht, die erhebliche Zweifel an der Fähigkeit der Gesellschaft zur Fortführung der Unternehmenstätigkeit aufwerfen kann.“
— D&H Group LLP, Bestätigungsvermerk zum Konzernabschluss zum 31. März 2026 vom 29. Juli 2026

Sein Prüfungsurteil schränkt der Prüfer deswegen nicht ein (Original: „Our opinion is not modified in respect of this matter“). Seitdem ist es enger geworden. Am 30. Juni 2026 lagen nur noch 518.694 kanadische Dollar in der Kasse. Bei rund 0,45 Millionen Mittelabfluss im Quartal reicht das rechnerisch für gut ein Quartal. Der Lagebericht sagt es selbst:
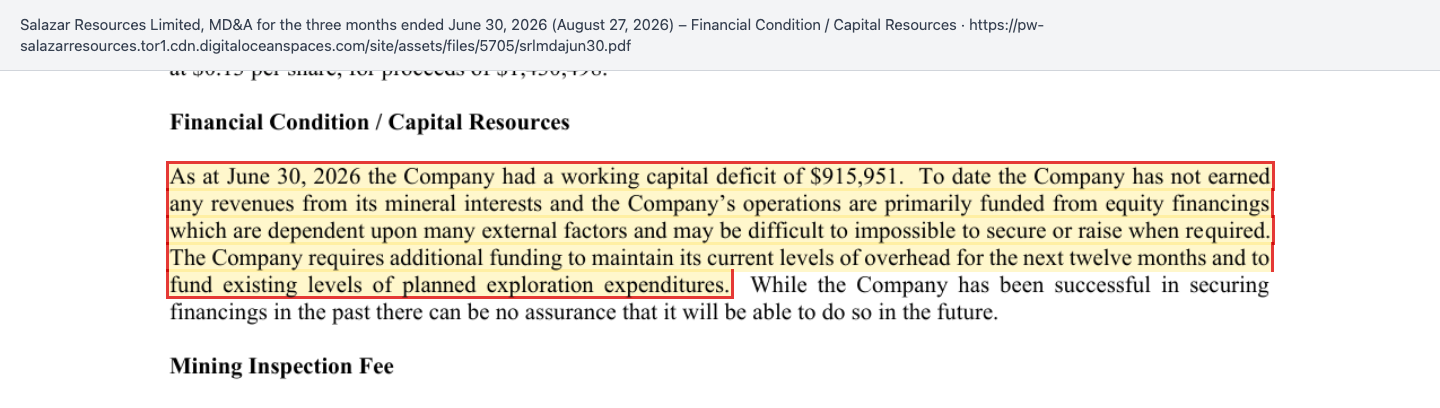
„As at June 30, 2026 the Company had a working capital deficit of $915,951. To date the Company has not earned any revenues from its mineral interests and the Company’s operations are primarily funded from equity financings which are dependent upon many external factors and may be difficult to impossible to secure or raise when required. The Company requires additional funding to maintain its current levels of overhead for the next twelve months and to fund existing levels of planned exploration expenditures.“
Übersetzung: „Zum 30. Juni 2026 wies die Gesellschaft ein negatives Nettoumlaufvermögen von 915.951 $ aus. Bisher hat die Gesellschaft keine Erlöse aus ihren Mineralbeteiligungen erzielt, und ihre Tätigkeit wird hauptsächlich über Eigenkapitalfinanzierungen bestritten, die von vielen äußeren Faktoren abhängen und schwierig bis unmöglich zu beschaffen sein können, wenn sie benötigt werden. Die Gesellschaft benötigt zusätzliche Mittel, um ihre laufenden Gemeinkosten in den nächsten zwölf Monaten zu decken und die geplanten Explorationsausgaben zu finanzieren.“
— Salazar Resources Limited, Lagebericht (MD&A) zum 30. Juni 2026, Abschnitt Financial Condition / Capital Resources
Die Antwort kam am 17. September 2026: eine Privatplatzierung von bis zu 10 Millionen Einheiten zu 0,35 kanadischen Dollar, zusammen bis zu 3,5 Millionen. Gelingt sie vollständig, reicht das Geld eine Weile. Abgeschlossen war sie bis zum 6. Oktober 2026 nicht gemeldet.
Unbequeme Wahrheit Nr. 3: Eine Abgabe, die mehr als dreimal so groß ist wie die Kasse
Im Juni 2025 führte Ecuadors Bergbaubehörde ARCOM eine Aufsichtsabgabe ein, die TASA. Für 2025 berechnete sie Salazar zwei Raten über zusammen rund 1,8 Millionen kanadische Dollar. Gezahlt hat Salazar bis zum 31. März 2026 nur 93.325 Dollar. Am 30. Juni 2026 stand die Schuld samt Zinsen mit 1.762.749 kanadischen Dollar in der Bilanz — mehr als das Dreifache der Kasse.
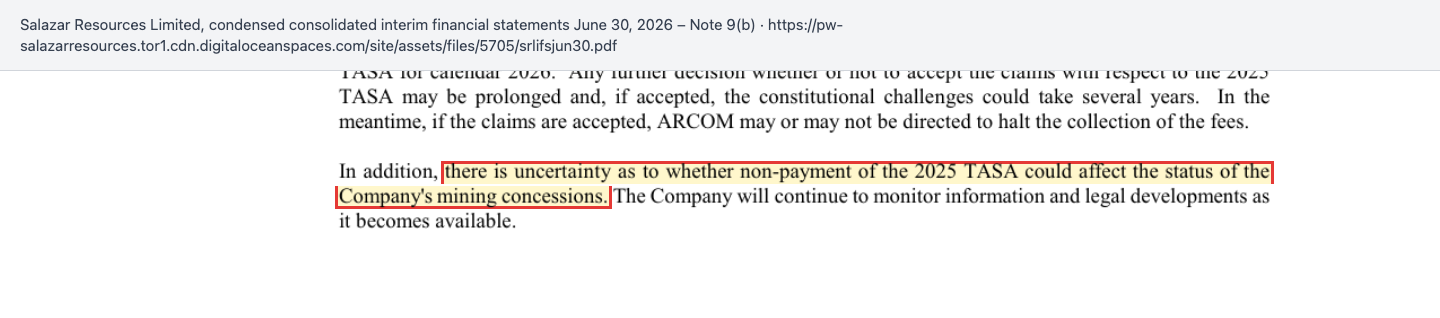
Es gibt eine gute Nachricht: Am 23. Juni 2026 befreite Ecuador Projekte im Explorationsstadium für 2026 von der Abgabe. Die Schuld für 2025 bleibt aber stehen, und Verfassungsklagen der Branche können laut Abschluss Jahre dauern. Der Zwischenabschluss benennt das Risiko dahinter:
„In addition, there is uncertainty as to whether non-payment of the 2025 TASA could affect the status of the Company's mining concessions.“
Übersetzung: „Außerdem besteht Ungewissheit darüber, ob die Nichtzahlung der TASA 2025 den Status der Bergbaukonzessionen der Gesellschaft beeinträchtigen könnte.“
— Salazar Resources Limited, Zwischenabschluss zum 30. Juni 2026, Anhangangabe 9(b)
Konzessionen sind für einen Explorer, was der Mietvertrag für einen Laden ist: Ohne sie gibt es nichts zu erkunden. Dazu kommen Investitionspflichten, um die Flächen zu behalten — laut Abschluss rund 275.000 US-Dollar im laufenden Geschäftsjahr und weitere rund 4,65 Millionen US-Dollar bis März 2030.
Unbequeme Wahrheit Nr. 4: Geschäfte mit nahestehenden Personen
Der Präsident und seine Familie sind auch geschäftlich mit dem Unternehmen verbunden. Der Lagebericht zum 30. Juni 2026 listet Geschäfte mit nahestehenden Personen auf. Im Quartal April bis Juni 2026 fielen rund 152.000 kanadische Dollar für Führung, Direktoren und Firmen an, die sie oder Familienangehörige kontrollieren — darin rund 20.000 Dollar Aktienzusagen, also kein Bargeld, sowie Buchhaltungsleistungen der Firma eines Direktors (Chase Management) und Beratung durch eine Firma des Finanzchefs (Sthjobs). Darunter:
- 29.060 Dollar für Dienstleistungen von La Orquidea Lorsa, einer Firma, die der Präsident kontrolliert (Vorjahresquartal: 5.536 Dollar),
- 29.039 Dollar Beratungshonorar an Freddy Salazar Jr., seit Juni 2024 Unternehmenssekretär, den der Bericht in der Tabelle der nicht geschäftsführenden Direktoren führt (Vorjahresquartal: 4.149 Dollar),
- 8.303 Dollar Lagermiete an Agrosamex, eine Firma, die Familienangehörige des Präsidenten kontrollieren,
- ein zinsloser Vorschuss an eine Firma des Präsidenten ohne festen Rückzahlungstermin (30. Juni 2026: 19.738 Dollar offen).
Beim Projekt El Tigre teilt der frühere Verkäufer der Konzession seine Optionserlöse laut Abschluss mit einem Mitarbeiter und dem Sohn des Präsidenten; der Verkäufer ist heute selbst Mitarbeiter, war beim Erwerb der Konzession laut Abschluss aber unabhängig vom Unternehmen. Die Geschäfte sind im Lagebericht offengelegt, die Einzelbeträge sind für sich genommen überschaubar. Zum Vergleich: Am 30. Juni 2026 lagen 0,52 Millionen kanadische Dollar in der Kasse. Dazu kommt die Bezahlung in Aktienoptionen: Im Geschäftsjahr bis März 2026 machten sie mit 996.317 Dollar 37 Prozent der Aufwendungen aus. Am 27. August 2026 standen 18,3 Millionen Optionen und 1,7 Millionen Aktienzusagen aus.
Unbequeme Wahrheit Nr. 5: Bezahlt wird mit Aktien
Ohne Umsatz bleibt einem Explorer nur ein Weg, Geld zu beschaffen: neue Aktien. Verwässerung heißt: Dein Stück vom Kuchen wird kleiner, weil mehr Leute am selben Kuchen mitessen. Bei Salazar stieg die Aktienzahl von 184,2 Millionen Ende 2023 auf 265,1 Millionen am 27. August 2026, ein Plus von 44 Prozent.
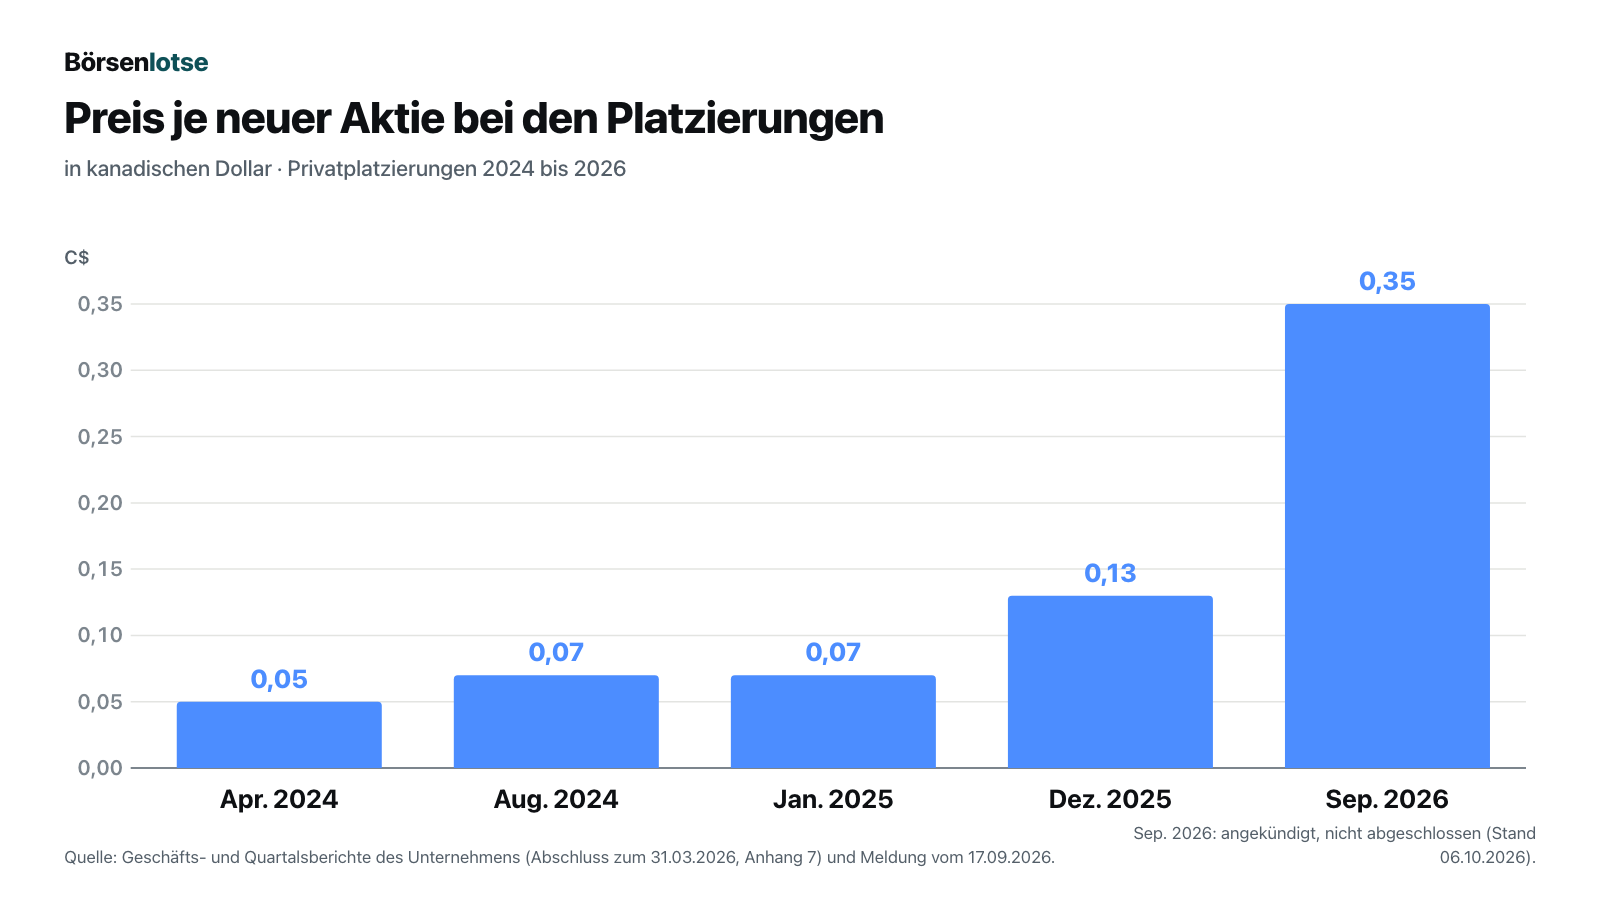
Der Chart hat zwei Seiten. Die gute: Der steigende Kurs macht jede neue Runde billiger für die Altaktionäre. Für 3,5 Millionen Dollar braucht Salazar heute 10 Millionen Aktien, im April 2024 wären es 70 Millionen gewesen. Die schlechte: Das Unternehmen braucht die Runden regelmäßig, und jede neue bringt Optionsscheine mit — diesmal einen halben je Einheit, ausübbar zu 0,60 Dollar. Voll platziert kämen 10 Millionen Aktien und bis zu 5 Millionen Optionsscheine hinzu.
Bewertung: Was die Börse für ein Achtel einer Mine zahlt
Bei 265.083.597 Aktien (27. August 2026) und einem Schlusskurs von 0,39 kanadischen Dollar am 5. Oktober 2026 kostet Salazar an der Börse rund 103 Millionen kanadische Dollar, umgerechnet rund 72 Millionen US-Dollar (Devisenkurs vom 5. Oktober 2026: 1,426 kanadische Dollar je US-Dollar, Quelle: Fundamentaldaten). Ende 2024 lag der Kurs bei 0,07 Dollar; in den zwölf Monaten bis Anfang Oktober 2026 schwankte er zwischen 0,14 (erstmals am 7. November 2025) und 0,44 Dollar (erstmals am 27. August 2026), jeweils Schlusskurse.
Ein Kurs-Gewinn- oder Kurs-Umsatz-Verhältnis gibt es nicht. Das Eigenkapital lag am 30. Juni 2026 bei 23,5 Millionen kanadischen Dollar, die Börse zahlt also etwa das 4,4-Fache des Buchwerts. Der Buchwert besteht aus dem El-Domo-Anteil (13,6 Millionen) und aktivierten Explorationskosten (10,1 Millionen).
Jetzt eine Überschlagsrechnung — unsere, nicht die des Unternehmens. Der Kapitalwert gilt für das Gesamtprojekt, abgezinst auf den Stichtag des Berichts (31. Dezember 2025) und noch vor der Aufteilung zwischen den Partnern. 25 Prozent des Kapitalwerts von 573 Millionen US-Dollar wären rund 143 Millionen US-Dollar, rund das Doppelte des Börsenwerts. Mit dem Verhältnis von 87 zu 13 aus der eigenen Präsentation sind es rund 75 Millionen US-Dollar — fast genau der Börsenwert. Die Börse zahlt also ungefähr das, was sich aus dem Verhältnis 87 zu 13 der Präsentation rechnerisch als Salazars wirtschaftlicher Anteil an El Domo ergibt — wobei hier ein älteres Verhältnis auf den neuen Kapitalwert angewandt wird und das Ergebnis in beide Richtungen danebenliegen kann. Für die sechs eigenen Projekte bleibt in dieser Rechnung wenig übrig, für die Kassenlage und die TASA-Schuld wird nichts abgezogen. Und der Kapitalwert steht auf Preisannahmen (2.600 US-Dollar je Unze Gold, 9.250 US-Dollar je Tonne Kupfer) und auf einer Mine, die erst noch in Betrieb gehen muss. Gegen El Domo läuft zudem seit August 2025 eine Verfassungsklage, die das Provinzgericht von Pichincha im April 2026 zur mündlichen Verhandlung an die erste Instanz zurückverwiesen hat; frühere Klagen sind laut Lagebericht in allen Instanzen gescheitert.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Eine echte Mine im Bau. El Domo hat Reserven von 7,13 Millionen Tonnen, 66,2 Millionen US-Dollar sind bis Ende Juni 2026 verbaut, die Inbetriebnahme ist für Juli 2027 geplant.
- Kein Cent für den Bau. Silvercorp trägt die Baukosten von 283,7 Millionen US-Dollar allein; Salazars 25 Prozent sind bis zur Produktion voll getragen.
- Bessere Wirtschaftlichkeit. Kapitalwert nach Steuern von 573 Millionen US-Dollar laut Meldung vom 15. Juli 2026, mehr als doppelt so hoch wie 2021 (259 Millionen); Rendite 45 statt 32 Prozent.
- Eigene Projekte mit offenem Ausgang. Sechs Explorationsprojekte zu 100 Prozent, darunter Monja und Santiago mit Kupfer-Gold-Zielen, deren Kerne bisher nicht angebohrt sind.
- Erleichterung bei der Abgabe. Explorationsprojekte sind seit Juni 2026 für 2026 von der TASA befreit.
Was dagegen spricht:
- Die 25 Prozent zahlen spät. Erst 100, dann 95 Prozent der Überschüsse gehen an Silvercorp, bis dessen Investitionen zurück sind; am Kapitalwert gemessen nennt die Präsentation 87 zu 13.
- Fortführung unter Vorbehalt. Hinweis des Prüfers auf wesentliche Unsicherheit, 0,52 Millionen kanadische Dollar Kasse und 0,92 Millionen negatives Nettoumlaufvermögen am 30. Juni 2026.
- Offene Abgabe. 1,76 Millionen kanadische Dollar TASA-Schuld für 2025, ungewisse Folgen für die Konzessionen.
- Verwässerung ist eingebaut. Aktienzahl seit Ende 2023 um 44 Prozent gestiegen, neue Platzierung mit Optionsscheinen angekündigt, 18,3 Millionen Optionen ausstehend.
- Geschäfte mit nahestehenden Personen. Zahlungen an Firmen des Präsidenten und von Familienangehörigen; Optionen machten 37 Prozent des Jahresaufwands aus.
- Land- und Rechtsrisiko Ecuador. Neue Abgaben, Verfassungsklage gegen die Umweltgenehmigung von El Domo, Klagen von Bergbaugegnern, soziale Unruhen als Länderrisiko.
Ein menschliches Fazit
Erinnerst du dich an das Schaufensterschild vom Anfang? Bei Salazar Resources ist die große Zahl nicht gelogen: 25 Prozent an einer Kupfer-Gold-Mine, die tatsächlich gebaut wird und die der Partner bezahlt. Die kleine Schrift sagt aber, dass aus diesem Viertel beim Geld erst einmal nichts und dann ein Zwanzigstel wird, dass der Prüfer auf eine wesentliche Unsicherheit zur Fortführung hinweist und dass eine offene Abgabe mehr als dreimal so groß ist wie die Kasse. Die Börse zahlt heute ungefähr das, was die eigene Präsentation als wirtschaftlichen Anteil ausweist.
Das muss nicht schiefgehen. Gelingt die Platzierung, geht El Domo im Sommer 2027 in Betrieb und finden die eigenen Projekte etwas, kann die Rechnung aufgehen. Die nächsten Wegmarken sind gut sichtbar: der Abschluss der Platzierung, der Zwischenabschluss zum 30. September 2026 mit dem neuen Stand zur TASA-Frage und die Inbetriebnahme von El Domo. Lies das Sternchen mit, bevor du dich von der großen Zahl leiten lässt.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Ungeprüfter Zwischenabschluss zum 30. Juni 2026 und Lagebericht (MD&A) zum 30. Juni 2026 vom 27. August 2026
- Konzernabschluss zum 31. März 2026 mit Bestätigungsvermerk von D&H Group LLP vom 29. Juli 2026
- Zwischenabschluss zum 31. Dezember 2025 und Lagebericht vom 2. März 2026
- Unternehmenspräsentation Q2 2026 vom 23. Juni 2026 (Folie 20: Ausschüttungsregel)
- Pressemitteilungen: TASA-Reform (7. Juli 2026), Wirtschaftlichkeit El Domo (15. Juli 2026), technischer Bericht (13. August 2026), Wolfram-Silber-Abschnitt Pijilí (26. August 2026), Baufortschritt El Domo (9. September 2026), Privatplatzierung bis 3,5 Millionen kanadische Dollar (17. September 2026)
- SEC-Verzeichnis zu CIK 0000861972 (nur Form D und Unterlagen 2002 bis 2004)
- Kurs-, Börsenwert- und Devisendaten: Quelle Fundamentaldaten, Datenstand 5. Oktober 2026
Datenstand: Unternehmenszahlen zum 30. Juni 2026 beziehungsweise zum jeweils genannten Stichtag; Aktienzahl zum 27. August 2026; Meldungen bis 17. September 2026; Kurse zum 5. Oktober 2026. Die Meldungsseite des Unternehmens wurde am 6. Oktober 2026 zuletzt geprüft. Bilanzwährung ist der kanadische Dollar; Projektzahlen zu El Domo stehen in US-Dollar und gelten für das gesamte Projekt (100 Prozent). Rechnerische Werte (Börsenwert, Umrechnung in US-Dollar, Anteile am Kapitalwert, Reichweite der Kasse) sind unsere Überschlagsrechnung und als solche benannt.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien von Explorern ohne Umsatz sind besonders schwankungsanfällig und oft nur dünn gehandelt; ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen C$, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -6,1 | 1,3 | -5,7 | -2,4 | -2,6 |
| Nettogewinn | 2,7 | -3,9 | -5,7 | -4,6 | -1,9 |
| Gewinn je Aktie | 0,02 C$ | -0,03 C$ | -0,03 C$ | -0,02 C$ | -0,01 C$ |
symbol.source_foreign
Unser Fazit auf einen Blick
- El-Domo-Anteil positiv
- Salazar hält 25 Prozent an einer Kupfer-Gold-Mine im Bau, deren Baukosten von 283,7 Millionen US-Dollar Silvercorp allein trägt. Kapitalwert nach Steuern laut Meldung vom 15. Juli 2026: 573 Millionen US-Dollar; Inbetriebnahme für Juli 2027 geplant.
- Ausschüttungsregel negativ
- Silvercorp erhält zuerst die ersten 30 Millionen US-Dollar Überschuss und danach 95 Prozent, bis seine Investitionen zurückgeflossen sind. Die Präsentation vom Juni 2026 beziffert das Kapitalwert-Verhältnis auf rund 87 zu 13.
- Finanzlage negativ
- Hinweis des Prüfers auf wesentliche Unsicherheit zur Fortführung (Abschluss zum 31. März 2026). Am 30. Juni 2026 lagen 0,52 Millionen kanadische Dollar in der Kasse, das Nettoumlaufvermögen (Umlaufvermögen minus kurzfristige Schulden) lag bei minus 0,92 Millionen.
- Bergbauabgabe TASA negativ
- Die TASA für 2025 steht mit 1,76 Millionen kanadischen Dollar in der Bilanz zum 30. Juni 2026. Ob Nichtzahlen die Konzessionen berührt, ist laut Abschluss ungewiss; für 2026 sind Explorationsprojekte befreit.
- Verwässerung und Vergütung negativ
- Die Aktienzahl stieg von 184,2 Millionen (Ende 2023) auf 265,1 Millionen (27. August 2026). Aktienoptionen machten im Geschäftsjahr bis März 2026 37 Prozent der Aufwendungen aus; eine neue Platzierung ist angekündigt.
- Explorationsportfolio neutral
- Sechs Projekte zu 100 Prozent, darunter Monja und Santiago mit Kupfer-Gold-Zielen. Bisher gibt es keine Ressourcenschätzung, sondern Oberflächenproben und einzelne, teils historische Bohrungen; die Arbeit hängt laut Lagebericht an neuer Finanzierung.
Salazar Resources hält 25 Prozent an El Domo, einer Kupfer-Gold-Mine in Ecuador, die Silvercorp baut und allein bezahlt; die Inbetriebnahme ist für Juli 2027 geplant. Wirtschaftlich fließen zunächst 100 und dann 95 Prozent der Überschüsse an Silvercorp; die eigene Präsentation beziffert das Kapitalwert-Verhältnis auf rund 87 zu 13. Der Prüfer sieht eine wesentliche Unsicherheit zur Fortführung, die Kasse lag am 30. Juni 2026 bei 0,52 Millionen kanadischen Dollar, eine TASA-Schuld bei 1,76 Millionen. Beim Schlusskurs von 0,39 kanadischen Dollar am 5. Oktober 2026 kostet Salazar rund 103 Millionen kanadische Dollar. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier nicht für El Domo, das eine echte Mine im Bau ist, und nicht für den Kurs. Rot steht für belegte Substanzrisiken in den eigenen Abschlüssen: Der Prüfer verweist auf eine wesentliche Unsicherheit zur Fortführung, am 30. Juni 2026 lagen 0,52 Millionen kanadische Dollar in der Kasse, das reicht beim Mittelabfluss des letzten Quartals von rund 0,45 Millionen nur gut ein Quartal, und eine TASA-Schuld von 1,76 Millionen ist mehr als dreimal so groß wie die Kasse. Gelingt die angekündigte Platzierung über bis zu 3,5 Millionen, entspannt sich die Lage; bis dahin hängt das Unternehmen am Kapitalmarkt.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war das US-OTCQB-Kürzel SRLZF auf der Foren-Hitliste von wallstreet-online (Stand 6. Oktober 2026); geführt wird die Firma bei uns unter ihrer Heimatnotierung SRL (TSX Venture Exchange) als SRL.TO. Ein Treffer unseres hauseigenen Aktien-Scanners liegt nicht vor und kann nicht vorliegen: Das Unternehmen erzielt weder Umsatz noch Gewinn.
- Salazar ist kein SEC-Periodenberichter (CIK 0000861972, nur Form D und Unterlagen 2002 bis 2004). Alle Unternehmenszahlen stammen aus den kanadischen Pflichtdokumenten: Konzernabschluss zum 31.03.2026 (Prüfer D&H Group LLP), Zwischenabschlüsse und Lageberichte zum 31.12.2025 und 30.06.2026, Unternehmenspräsentation Q2 2026 und Pressemitteilungen bis 17.09.2026. Mitschriften von Analystenkonferenzen lagen nicht vor.
- Rechnerische Werte sind unsere Überschlagsrechnung: Börsenwert aus 265.083.597 Aktien mal Schlusskurs vom 05.10.2026; Umrechnung in US-Dollar zum Devisenkurs der Fundamentaldaten (1,426 C$ je US-$); Anteile am El-Domo-Kapitalwert mit 25 Prozent bzw. dem Verhältnis 87:13 aus der Präsentation vom Juni 2026, deren Verhältnis 87:13 laut Quellenangabe der Folie auf Adventus (drittes Quartal 2023) beruht; Reichweite der Kasse aus dem Mittelabfluss April bis Juni 2026.
- El-Domo-Projektzahlen (Reserven, Kapitalwert, Baukosten) gelten für das gesamte Projekt und stammen aus dem technischen Bericht von SRK Consulting (Stichtag 31.12.2025), wie im Lagebericht zum 30.06.2026 und in den Meldungen vom 15.07. und 09.09.2026 wiedergegeben.
Aktien-Wächter
Diese Analyse ist Stand 6. Oktober 2026. Was sich seitdem bei SRL.TO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Salazar Resources Limited (SRL.TO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Salazar Resources ist ein Explorer aus Ecuador mit kanadischer Börsennotierung. Das Unternehmen hält 25 Prozent an der Kupfer-Gold-Mine El Domo, die Silvercorp baut, und sechs eigene Explorationsprojekte, darunter Monja und Santiago. Umsatz hat Salazar nicht; das Geld kommt aus Aktienplatzierungen.
Rechtlich 25 Prozent an Salazar Holdings, der Eigentümerin von El Domo. Wirtschaftlich weniger: Silvercorp erhält laut Präsentation zuerst die ersten 30 Millionen US-Dollar Überschuss und danach 95 Prozent, bis seine Investitionen zurückgeflossen sind. Am Kapitalwert gemessen nennt die Präsentation vom Juni 2026 ein Verhältnis von rund 87 zu 13.
Nein. Der Anteil ist bis zur kommerziellen Produktion voll getragen. Silvercorp zahlt die Baukosten von 283,7 Millionen US-Dollar allein, unter anderem mit einer Vorabfinanzierung von Wheaton Precious Metals über 175,5 Millionen US-Dollar. Die Inbetriebnahme ist laut Meldung vom 9. September 2026 für Juli 2027 geplant.
Weil Salazar keine Einnahmen hat, das Nettoumlaufvermögen negativ ist und laufend neues Geld über Aktien braucht. Am 30. Juni 2026 lagen 0,52 Millionen kanadische Dollar in der Kasse, das Nettoumlaufvermögen (Umlaufvermögen minus kurzfristige Schulden) lag bei minus 0,92 Millionen. Der Prüfer D&H Group wies im Abschluss zum 31. März 2026 auf diese wesentliche Unsicherheit hin.
Die TASA ist eine Aufsichtsabgabe, die Ecuadors Bergbaubehörde seit Juni 2025 erhebt. Für 2025 schuldet Salazar samt Zinsen 1,76 Millionen kanadische Dollar (30. Juni 2026), mehr als das Dreifache der Kasse. Für 2026 sind Explorationsprojekte befreit; ob Nichtzahlen der Schuld für 2025 die Konzessionen gefährdet, ist laut Abschluss ungewiss.
Es ist dieselbe Aktie. SRL ist das Kürzel an der Heimatbörse TSX Venture Exchange in Toronto, wo die Preisbildung in kanadischen Dollar stattfindet. SRLZF ist das Kürzel am außerbörslichen US-Markt OTCQB, CCG das in Frankfurt. Bei Börsenlotse wird die Aktie unter SRL.TO geführt.
Weil Salazar kein US-Meldeunternehmen ist. Bei der SEC liegen nur Anzeigen über Privatplatzierungen und alte Unterlagen aus 2002 bis 2004. Berichtet wird nach kanadischem Recht in kanadischen Dollar nach IFRS auf SEDAR+. Das Geschäftsjahr endet seit der Umstellung im November 2024 am 31. März.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.