New Fortress Energy: Gerettet — aber für wen? Den Altaktionären bleiben ab 2029 rechnerisch 4,4 Prozent
Die Schulden sind um Milliarden kleiner, die Aktie notiert weiter an der Nasdaq — und trotzdem gehört New Fortress Energy seit dem 11. September 2026 vor allem den Gläubigern. Wer vorher Aktien hielt, besitzt heute 35 Prozent der Stammaktien und nach der Wandlung der Gläubiger-Vorzugsaktien im September 2029 rechnerisch nur noch rund 4,4 Prozent. Dazu kommt: Auch die verkleinerte Firma schrieb im ersten Halbjahr 2026 pro forma einen operativen Verlust von 305,0 Millionen US-Dollar, und laut Meldung vom 5. Oktober 2026 steht die eigene Gasverflüssigungsanlage still. Warum „Restrukturierung abgeschlossen“ für Altaktionäre eine Falle sein kann: Wir rechnen nach, wem die gerettete Firma jetzt gehört.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 7. Oktober 2026
- Schlusskurs
- 5,00 $ -10,10 %
- Marktkapitalisierung
- 1,5 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 1/10
Kursentwicklung seit 5. Oktober 2026: -14,8 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,2581 $ bis 13,90 $ · Letzter Kurs: 5,00 $ (Stand: 7. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die nach schlechten Jahren besonders verlockend ist. Nennen wir sie die Phönix-Falle. Sie geht so: Eine Firma war am Abgrund, die Aktie hat 99 Prozent verloren — und dann kommt die Meldung „Restrukturierung abgeschlossen, Schulden halbiert, Notierung bleibt“. Der Kopf malt sofort das Bild vom Vogel, der aus der Asche steigt, und setzt sich selbst mit auf den Rücken. New Fortress Energy (NASDAQ: NFE) hat am 11. September 2026 genau so eine Meldung veröffentlicht. Machen wir einen Deal: Bevor du dich auf den Phönix setzt, lesen wir gemeinsam, was das Unternehmen selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, den Quartalsbericht (10-Q) zum 30. Juni 2026, die Pflichtmeldungen (8-K) zum Vollzug der Rettung und zu allem, was danach kam. Wer der SEC falsche Angaben macht, riskiert Strafen — deshalb gehören diese Berichte zu den belastbarsten Quellen, die es gibt; dass auch sie korrigiert werden können, gehört zu dieser Geschichte. Und diese Berichte erzählen von einer Rettung, die stattgefunden hat — aber nicht für die, die die Aktie vorher hielten. Am Ende entscheidest du selbst.
Was New Fortress Energy eigentlich macht — Gas per Schiff dorthin, wo keine Pipeline hinkommt
New Fortress Energy verkauft Flüssigerdgas (LNG) — übersetzt in ein Alltagsbild: Erdgas, das auf minus 162 Grad gekühlt wird, bis es flüssig ist und auf ein Schiff passt. So lässt es sich zu Inseln und Küsten bringen, an die keine Pipeline reicht, und dort wieder zu Gas machen, das Kraftwerke statt teurem Diesel verbrennen. New Fortress baut dafür die ganze Kette: Gas einkaufen oder selbst verflüssigen, verschiffen, an Terminals anlanden und teils im eigenen Kraftwerk zu Strom machen. Nach dem Umbau vom September 2026 bleiben vier Standbeine. Erstens Puerto Rico: Das Terminal im Hafen von San Juan beliefert die Kraftwerke des staatlichen Versorgers PREPA; im Dezember 2025 bekam New Fortress einen neuen Siebenjahresvertrag über bis zu 75 TBtu Gas im Jahr, und die Tochter Genera betreibt seit dem 1. Juli 2023 die Wärmekraftwerke der Insel. Zweitens Mexiko: das Terminal und Kraftwerk in La Paz mit einem Abnahmevertrag des staatlichen Versorgers CFE, verlängert auf zehn Jahre ab dem 3. November 2024. Drittens die eigene, schwimmende Verflüssigungsanlage FLNG 1 vor Altamira mit 1,4 Millionen Tonnen Jahreskapazität, seit Juli 2024 in Produktion. Viertens Baustellen: ein Terminal mit Kraftwerk in Nicaragua (Inbetriebnahme laut Unternehmen im ersten Halbjahr 2027) und die zweite Verflüssigungsanlage FLNG 2, in die New Fortress nach eigener Aussage nach Vollzug der Restrukturierung kein nennenswertes Geld mehr stecken will; über eine gemeinsame Entwicklung spricht sie mit Dritten. Weg ist das Brasilien-Geschäft mit seinen neuen Großkraftwerken — es gehört seit dem 11. September 2026 den Gläubigern. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Die Firma ist gerettet und die Anlagen laufen weiter — aber die Rettung hat das Eigentum fast vollständig an die Gläubiger übertragen, und auch die verkleinerte Firma verdient ihre Zinsen noch nicht.
Die Firmengeschichte für Anleger
-
2019
Börsengang an der Nasdaq
Die Class-A-Aktie wird Anfang 2019 an der Nasdaq registriert (8-A12B vom 30.01.2019). Gründer Wesley Edens und Fortress-Partner behalten über eigene Gesellschaften großen Einfluss.
-
2023
Höchster Gewinn seit dem Börsengang: 548,2 Mio. US-Dollar
Bei 2,39 Mrd. US-Dollar Umsatz verdient New Fortress netto 548,2 Mio. (korrigierte Fassung, 10-K 2025) — der Höhepunkt vor dem Absturz, finanziert mit stark wachsenden Schulden.
-
2024
FLNG 1 produziert, Klondike startet
Die schwimmende Verflüssigungsanlage vor Altamira liefert ab Juli 2024 Gas; im selben Monat startet das Rechenzentrums-Vorhaben Klondike, das der Geschäftsbericht 2025 wieder aufgibt.
-
2025
Nettoverlust von 1,83 Mrd. US-Dollar
Firmenwert-Abschreibung von 582,2 Mio., Verkauf des Jamaika-Geschäfts und ein Mittelabfluss von 583,4 Mio. aus dem laufenden Geschäft: Für Aktionäre war das der Beginn der Schuldenkrise.
-
2026
Rettung vollzogen, Altaktionäre auf 35 Prozent
Nach Korrektur der Vorjahre (März) und britischem Sanierungsplan wird am 11.09.2026 vollzogen: Reverse Split 1:50, 65 Prozent an Gläubiger; die Wandlung 2029 in 87 Prozent der voll verwässerten Aktien lässt den Altaktionären rechnerisch rund 4,4 Prozent.
Wie die Aktie auf unseren Tisch kam
New Fortress Energy kam nicht über einen Bewertungs- oder Qualitäts-Scanner auf die Rechercheliste, sondern über den hauseigenen Reddit-Hype-Scanner: 2 Erwähnungen in 24 Stunden, Rang 140 unter allen erfassten Aktien (ApeWisdom, Stand 6. Oktober 2026). Das ist wenig — aber es ist der typische Moment, in dem eine gefallene Aktie wieder ins Gespräch kommt: kurz nach einer Rettung, mit neuem Kurs nach dem Zusammenlegen der Aktien und einer Schlagzeile, die nach Neuanfang klingt. Nach dem Reverse Split 1:50 schloss die Aktie am 14. September 2026 bei 13,88 US-Dollar und am 5. Oktober 2026 bei 5,87 US-Dollar — mehr als die Hälfte weniger in drei Wochen. Zum Vergleich: Am 2. Januar 2025 hatte sie bei 16,30 US-Dollar geschlossen, nach heutiger Zählung (50 alte Aktien = 1 neue) also 815 US-Dollar. Klassische Scanner-Kennzahlen helfen hier kaum: Ein Kurs-Gewinn-Verhältnis gibt es mangels Gewinn nicht, und der Börsenwert, den Kursseiten anzeigen, zählt nur einen Bruchteil der Aktien mit (dazu gleich mehr). Merke dir deshalb zu Beginn: Bei einer frisch restrukturierten Firma ist die wichtigste Zahl nicht der Kurs, sondern die Frage, wem die Firma nach der Rettung gehört.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was New Fortress aufgebaut hat — und das ist eine Menge. Aus 1,32 Milliarden US-Dollar Umsatz im Jahr 2021 wurden 2,37 Milliarden im Jahr 2022 und 2,39 Milliarden im Jahr 2023; unterm Strich standen Nettogewinne von 0,09 Milliarden (2021), 0,18 Milliarden (2022) und 2023 von 548,2 Millionen US-Dollar. Das Unternehmen hat in wenigen Jahren Terminals in mehreren Ländern, eine eigene Flotte und mit FLNG 1 eine Verflüssigungsanlage auf See gebaut, die seit Juli 2024 Gas produziert. Der Vertrag mit Puerto Rico ist erneuert, der Abnahmevertrag in Mexiko läuft bis 2034. Dann kippt das Bild: 2024 ein Nettoverlust von 244,5 Millionen, 2025 einer von 1,83 Milliarden US-Dollar bei einem Umsatz von 1,50 Milliarden.

Woher der Absturz kam, steht im Geschäftsbericht für 2025: ein operativer Verlust von 1,12 Milliarden US-Dollar, ein Mittelabfluss aus dem laufenden Geschäft von 583,4 Millionen (nach +602,2 Millionen im Jahr 2024), dazu eine Firmenwert-Abschreibung von 582,2 Millionen im ersten Halbjahr 2025. Gleichzeitig fehlte ein Teil des Umsatzes, weil New Fortress sein Jamaika-Geschäft verkauft hatte. Am Ende standen Zahlungsausfälle bei Anleihen und Krediten — der Quartalsbericht zum 30. Juni 2026 nennt eingetretene Zahlungsausfälle (nicht gezahlte Zinsen) bei sechs Finanzierungen. Zum 30. Juni 2026 war das Eigenkapital mit −432,4 Millionen US-Dollar negativ; die kurzfristig fälligen Schulden lagen bei 6,73 Milliarden, die Kasse bei 161,2 Millionen. Im ersten Halbjahr 2026 kamen 539,5 Millionen Umsatz und ein Nettoverlust von 773,6 Millionen hinzu. Merke dir das Bild: Das Geschäft war nie das Problem allein — es war ein Geschäft, das mit sehr viel geliehenem Geld sehr schnell gebaut wurde.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die Rettung gehört den Gläubigern — 35 Prozent jetzt, rund 4,4 Prozent ab 2029
Die Restrukturierung lief nicht über ein US-Insolvenzverfahren (Chapter 11), sondern über ein britisches Sanierungsverfahren nach Part 26A des Companies Act: Der High Court in London bestätigte die Pläne am 18. Juni 2026, ein New Yorker Konkursgericht erkannte sie am 29. Juni 2026 nach Chapter 15 für die USA an. Für die Aktionäre klingt das freundlicher, als es ist. Denn bezahlt wurde die Rettung mit Eigentum. Die Gläubiger bekamen das komplette Brasilien-Geschäft, 571,3 Millionen US-Dollar neue Kredite, 10.608.922 neue Stammaktien (65 Prozent) und 2.454.936 Pflichtwandel-Vorzugsaktien mit einer anfänglichen Liquidationspräferenz (dem Betrag, der ihnen bei einer Verwertung vor den Stammaktien zusteht) von zusammen 2,45 Milliarden US-Dollar. Der Quartalsbericht hat die Folgen vorab beschrieben:
„Upon consummation of the Restructuring Transaction, all shares of our Class A common stock outstanding immediately prior to the Restructuring Transaction will represent only 35% of the outstanding Class A common stock of the Company, with the remaining 65% held by creditors and other stakeholders following the restructuring. Furthermore, the mandatory conversion of the CoreCo Convertible Preferred Stock into Class A common stock on the third anniversary of the closing date of the Restructuring Transaction into a number of shares of Class A common stock representing 87% of the fully-diluted Class A common stock outstanding as of the closing of the Restructuring Transaction (after giving effect to the shares of the Company’s Class A common stock to be issued on the closing date of the Restructuring Transaction and shares authorized under the Incentive Plan), will result in the issuance of additional shares, further diluting the ownership interests of existing stockholders.“
Übersetzung: „Nach Vollzug der Restrukturierung werden alle unmittelbar zuvor ausstehenden Class-A-Stammaktien nur noch 35 Prozent der ausstehenden Class-A-Stammaktien des Unternehmens darstellen; die übrigen 65 Prozent halten nach der Restrukturierung Gläubiger und andere Beteiligte. Darüber hinaus führt die Pflichtwandlung der CoreCo-Wandelvorzugsaktien in Class-A-Stammaktien am dritten Jahrestag des Vollzugs — in eine Zahl von Class-A-Stammaktien, die 87 Prozent der voll verwässerten, zum Vollzug ausstehenden Class-A-Stammaktien entspricht (unter Berücksichtigung der am Vollzugstag auszugebenden Aktien und der im Rahmen des Incentive-Plans genehmigten Aktien) — zur Ausgabe weiterer Aktien, was die Beteiligung der bisherigen Aktionäre weiter verwässert.“
— New Fortress Energy Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 1A „Risk Factors“

Rechnen wir nach. Nach dem Vollzug gibt es 16,3 Millionen Stammaktien; davon gehören den Altaktionären 35 Prozent, also rund 5,71 Millionen. Die Vorzugsaktien wandeln im Verhältnis 46,441271 zu 1 in rund 114,0 Millionen Stammaktien — diese Zahl nennt auch die Pflichtmeldung (Schedule 13D) der Gläubigergruppe Strategic Value Partners vom 18. September 2026. Zusammen sind das rund 130,3 Millionen Aktien. 5,71 von 130,3 Millionen sind rund 4,4 Prozent — noch ohne die Aktien für den Mitarbeiter-Beteiligungsplan. Spiegelbildlich halten die Gläubiger dann rund 95,6 Prozent: ihre 10,61 Millionen heutigen Stammaktien plus alle 114,0 Millionen Wandlungsaktien, zusammen 124,6 von 130,3 Millionen. Eine Einschränkung gehört zu dieser Rechnung: Laut 8-K darf New Fortress die Vorzugsaktien vor der Wandlung jederzeit zum dann geltenden Liquidationspräferenzbetrag zurückkaufen — bezahlt etwa aus dem laufenden Geschäft, aus Anlagenverkäufen oder mit nachrangigem Kapital. Dafür bräuchte die Firma allerdings mindestens rund 2,45 Milliarden US-Dollar, fast das Neunfache der Pro-forma-Kasse von 278,6 Millionen zum 30. Juni 2026. Übersetzt in ein Alltagsbild: Du hattest eine ganze Pizza. Nach der Rettung bekommst du gut ein Drittel zurück — und in drei Jahren werden aus den übrigen Stücken so viele neue geschnitten, dass dein Drittel nur noch so groß ist wie ein Bissen. Und mitreden darfst du schon heute kaum noch: Die Vorzugsaktien stimmen laut 8-K vom 11. September 2026 bereits jetzt so ab, als wären sie gewandelt.

Unbequeme Wahrheit Nr. 2: Auch die verkleinerte Firma verdient ihre Zinsen noch nicht
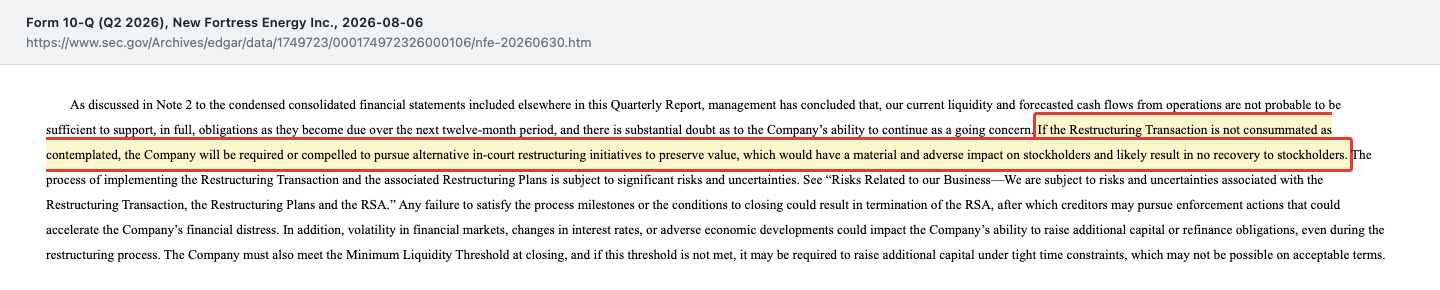
Vor der Rettung stand im Quartalsbericht zum 30. Juni 2026 einer der schärfsten Sätze, die ein Unternehmen über sich schreiben kann — der Zweifel am Fortbestand („substantial doubt“) und eine klare Ansage, was ohne Rettung passiert wäre:
„If the Restructuring Transaction is not consummated as contemplated, the Company will be required or compelled to pursue alternative in-court restructuring initiatives to preserve value, which would have a material and adverse impact on stockholders and likely result in no recovery to stockholders.“
Übersetzung: „Wird die Restrukturierung nicht wie vorgesehen vollzogen, wird das Unternehmen gezwungen sein, alternative gerichtliche Restrukturierungsmaßnahmen zur Werterhaltung zu verfolgen, was erhebliche und nachteilige Auswirkungen auf die Aktionäre hätte und voraussichtlich dazu führen würde, dass die Aktionäre nichts zurückerhalten.“
— New Fortress Energy Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 1A „Risk Factors“
Die Rettung ist vollzogen, die Zahlungsausfälle sind damit erledigt — das ist die gute Nachricht. Die unbequeme steht in den Pro-forma-Zahlen, die New Fortress am 15. September 2026 nachgereicht hat. „Pro forma“ heißt: Die Ergebnisrechnung ist so aufgestellt, als wäre die Rettung schon am 1. Januar 2025 vollzogen worden — ohne Brasilien, mit den neuen, kleineren Schulden; die Pro-forma-Bilanz gilt zum 30. Juni 2026. Ergebnis für das erste Halbjahr 2026: 396,9 Millionen US-Dollar Umsatz, ein operativer Verlust von 305,0 Millionen und 102,3 Millionen Zinsaufwand, unterm Strich −416,6 Millionen. Ein Teil davon sind Einmalkosten: 125,7 Millionen für die Transaktion selbst und 61,9 Millionen Wertminderungen auf Anlagen. Zieht man beides ab, bleibt immer noch ein operativer Verlust von rund 117,5 Millionen — und der muss erst einmal die Zinsen tragen, bevor ein Aktionär etwas sieht. Die Zinsdeckung — wie oft der Betriebsgewinn die Zinsen bezahlen könnte — liegt damit unter null. Die neuen Kredite kosten den Referenzzins Term SOFR (ein aus dem besicherten US-Übernachtsatz SOFR abgeleiteter Laufzeitzins) plus 6,125 Prozent (vorrangig) bzw. plus 8,125 Prozent (nachrangig); bis zum Ende des ersten vollen Quartals nach dem 18. Monat darf New Fortress die Zinsen wahlweise auch mit neuen Schulden statt mit Bargeld bezahlen (Sachzinsen) — die so bezahlten Zinsen kosten dann einen um 1,5 bzw. 2,0 Prozentpunkte höheren Satz. Pro forma standen zum 30. Juni 2026 gut 2,08 Milliarden US-Dollar Finanzschulden nur 278,6 Millionen Kasse gegenüber.
Unbequeme Wahrheit Nr. 3: Rechnungen hinausgezögert, Zahlen korrigiert
Am 17. März 2026 musste New Fortress per Pflichtmeldung (8-K, Item 4.02) erklären, dass man sich auf die Abschlüsse für 2023 und 2024 sowie auf alle Quartalsberichte 2024 und 2025 nicht mehr verlassen soll. Der Grund ist aufschlussreich:
„During the periods covered by the Prior Period Financial Statements, the Company delayed payments to certain vendors on certain significant development projects, which allowed the Company to improve the Company’s working capital and liquidity.“
Übersetzung: „In den von den früheren Abschlüssen abgedeckten Zeiträumen hat das Unternehmen Zahlungen an bestimmte Lieferanten bei bestimmten bedeutenden Entwicklungsprojekten hinausgezögert, wodurch es sein Betriebskapital (Working Capital) und seine Liquidität verbessern konnte.“
— New Fortress Energy Inc., SEC-Pflichtmeldung 8-K vom 17. März 2026, Item 4.02

Übersetzt: Wer Rechnungen für Baustellen weit über das übliche Zahlungsziel hinaus liegen lässt, nimmt in Wahrheit einen Kredit beim Lieferanten auf. Diese Zahlungen hätten deshalb als Finanzierung ausgewiesen werden müssen, nicht als Investition. Die hinausgezögerten Zahlungen verbesserten nach Angaben des Unternehmens selbst Betriebskapital und Liquidität; in der Kapitalflussrechnung erschien dieser Lieferantenkredit aber als Investitionsausgabe statt als Finanzierung. Das Unternehmen betont, es habe dabei weder Kontrollen umgangen noch Fehlverhalten gegeben. Trotzdem: Der Geschäftsbericht 2025 nennt mehrere wesentliche Schwächen in der internen Finanzkontrolle, erklärt die Offenlegungskontrollen zum 31. Dezember 2025 für nicht wirksam; der Prüfer Ernst & Young gab zur internen Kontrolle ein negatives Urteil („adverse opinion“) ab und versah das Testat zum Abschluss mit einem Hinweis auf den gefährdeten Fortbestand. Der Geschäftsbericht 2025 und der Quartalsbericht zum 31. März 2026 kamen verspätet (Form NT 10-K und NT 10-Q). Merke dir: Wer schon die Vergangenheit korrigieren musste, dessen Zukunftszahlen liest man mit doppelter Sorgfalt.
Unbequeme Wahrheit Nr. 4: Drei Wochen nach der Rettung meldet New Fortress den Stillstand der eigenen Gasfabrik
Die verkleinerte New Fortress lebt zu einem großen Teil von FLNG 1: Laut Quartalsbericht zum 30. Juni 2026 deckt die Anlage einen „erheblichen Teil“ des eigenen LNG-Bedarfs und soll bis zu 70 TBtu im Jahr liefern; was darüber hinaus gebraucht wird, kauft das Unternehmen am offenen Markt. Am 5. Oktober 2026 kam diese Meldung:
„New Fortress Energy Inc. ("NFE" or the “Company”) today announced that the Company’s Fast LNG unit is offline, following a mechanical issue with the facility’s gas turbine. NFE is actively working with the manufacturer of the turbine to return the FLNG unit to operation as soon as possible. The Company expects the Fast LNG unit to return to service during the fourth quarter.“
Übersetzung: „New Fortress Energy Inc. („NFE“ oder das „Unternehmen“) gab heute bekannt, dass die Fast-LNG-Anlage des Unternehmens nach einem mechanischen Problem an der Gasturbine der Anlage außer Betrieb ist. NFE arbeitet aktiv mit dem Hersteller der Turbine daran, die FLNG-Anlage so schnell wie möglich wieder in Betrieb zu nehmen. Das Unternehmen erwartet, dass die Fast-LNG-Anlage im vierten Quartal wieder den Betrieb aufnimmt.“
— New Fortress Energy Inc., SEC-Pflichtmeldung 8-K vom 5. Oktober 2026, Item 8.01

Wie teuer der Ausfall wird, sagt die Meldung nicht. Sie nennt aber selbst die Risiken: ob sich Ersatz-LNG falls nötig am Spotmarkt oder „zu wirtschaftlich vertretbaren Preisen“ beschaffen lässt und ob es zu Zahlungsausfällen oder nicht erfüllten Pflichten aus bestehenden Verträgen kommt. Übersetzt in ein Alltagsbild: Ein Bäcker, dessen eigener Ofen ausfällt, muss Brötchen beim Konkurrenten zukaufen, um seine Stammkunden zu beliefern — er verliert dabei die Marge, aber nicht die Kunden, solange der Ofen bald wieder läuft. Genau das ist hier die offene Frage.
Unbequeme Wahrheit Nr. 5: Am Steuer sitzen jetzt die Gläubiger — und der Chef saß auf beiden Seiten
Mit dem Vollzug traten sechs der bisherigen Aufsichtsratsmitglieder (Board of Directors) zurück, darunter Fortress-Mitgründer Randal Nardone; fünf neue Mitglieder wurden laut 8-K vom 11. September 2026 von den Gläubigern benannt, der neue Vorsitzende William P. Wall eingeschlossen. Der Finanzchef Christopher Guinta trat zum 21. August 2026 zurück; seit dem 3. September 2026 führt der bisherige Chefbuchhalter Frederick Hundt die Finanzen als Interims-CFO. Gründer und Vorstandschef Wesley Edens ist geblieben — und er stand bei der Rettung auf beiden Seiten des Tisches:
„As previously disclosed, on March 31, 2026, Wesley R. Edens, the Chief Executive Officer of the Company and a member of the Board of Directors of the Company (the “Board of Directors”), purchased at a discount approximately $110 million aggregate principal amount of the loans issued pursuant to Term Loan A Credit Agreement.“
Übersetzung: „Wie bereits offengelegt, hat Wesley R. Edens, Vorstandsvorsitzender des Unternehmens und Mitglied des Board of Directors, am 31. März 2026 mit einem Abschlag Kredite aus dem Term-Loan-A-Kreditvertrag im Gesamtnennbetrag von rund 110 Millionen US-Dollar gekauft.“
— New Fortress Energy Inc., SEC-Pflichtmeldung 8-K vom 11. September 2026, Item 1.01
Zwei Wochen nach der Restrukturierungs-Unterstützungsvereinbarung mit den Gläubigern (Restructuring Support Agreement, 17. März 2026) kaufte der Vorstandschef Kredite der Firma unter Nennwert; laut Schedule 13D/A vom 15. September 2026 unterschrieb er dabei eine Unterstützungsvereinbarung (Support Agreement) zu im Wesentlichen denselben Bedingungen wie die übrigen Gläubiger. Beim Vollzug bekam er dafür als Gläubiger 208.588 neue Stammaktien und 48.288 Vorzugsaktien; weitere 28.313 Stammaktien und 6.671 Vorzugsaktien kaufte er am selben Tag für 1.667.985,02 US-Dollar von anderen Gläubigern hinzu (Form 4 vom 15. September 2026). Zugleich ist Edens selbst einer der größten Altaktionäre: Über seine Gesellschaften hielt er laut Form 4 vor dem Vollzug rund 1,07 Millionen Aktien (nach Reverse Split) und ist von der Verwässerung mitbetroffen. Damit hält er heute beides — Altaktien und Gläubiger-Aktien. Das ist offengelegt; sein zusätzliches Geld floss auf die Gläubigerseite.
Bewertung: Welcher Börsenwert ist der richtige?
Kursseiten zeigen für New Fortress einen Börsenwert von rund 96 Millionen US-Dollar — 16,3 Millionen Stammaktien mal 5,87 US-Dollar Schlusskurs am 5. Oktober 2026. Das ist eine unvollständige Zahl, weil sie die 114,0 Millionen Aktien aus den Vorzugsaktien nicht mitzählt. Rechnet man alle rund 130,3 Millionen künftigen Aktien zum selben Kurs, kommt man auf rund 765 Millionen US-Dollar. Einen zweiten, in einem Filing dokumentierten Preis liefern die Vorzugsaktien selbst: Die Fonds King Street und Strategic Value Partners (Letzterer selbst Gläubiger) kauften sie laut Form 4 im September 2026 zu 400 bis 505,00 US-Dollar je Stück — also zu 40 bis 50,5 Prozent ihrer anfänglichen Liquidationspräferenz von 1.000 US-Dollar. Bei 440 US-Dollar (King Street, 30. September 2026) entspricht das rund 9,47 US-Dollar je künftiger Stammaktie — deutlich mehr als die 6,27 US-Dollar Schlusskurs der Stammaktie am selben Tag. Der Aufpreis hat einen Grund: Die Vorzugsaktie steht in der Rangfolge vor der Stammaktie, und ihre Liquidationspräferenz von anfangs 1.000 US-Dollar wächst bis zur Wandlung automatisch — im ersten Jahr um 3, im zweiten um 5 und im dritten um 7 Prozent (laut 8-K vom 11. September 2026). Bei einer Verwertung wird sie zwar erst nach allen Schulden bedient — das 8-K vom 11. September 2026 nennt sie „subordinated in right of payment to all existing and future indebtedness“ (nachrangig gegenüber allen bestehenden und künftigen Schulden) —, aber vor der Stammaktie. Die Profis zahlen also für den besseren Platz in der Schlange; die Stammaktie ist nicht günstiger, sondern schlechter gesichert. Für alle Vorzugsaktien zusammen ergibt das rund 0,98 bis 1,24 Milliarden US-Dollar. Dazu kommen pro forma gut 2,08 Milliarden Finanzschulden. Dem steht pro forma ein Jahresumsatz 2025 von 1,26 Milliarden und — siehe oben — ein operativer Verlust gegenüber. Ein Kurs-Gewinn-Verhältnis lässt sich nicht bilden. Pro forma lag das bilanzielle Eigenkapital zum 30. Juni 2026 bei 1,46 Milliarden US-Dollar, gestützt auf einen buchhalterischen Gewinn aus dem Schuldenschnitt; ob die Anlagen diesen Buchwert verdienen, muss das operative Geschäft erst zeigen. Wie ein anderer LNG-Wert die Aktionärsrechnung vor dem Bau aufmacht, haben wir in unserer NextDecade-Analyse durchgerechnet; wie eine Schuldenlast eine Firma im Energiesektor einschnürt, zeigt die Analyse zu NGL Energy Partners. Merke dir: Wer die Stammaktie kauft, kauft nicht die Firma, sondern den kleinsten und nachrangigsten Teil davon.
Chancen und Risiken auf einen Blick
Was für New Fortress Energy spricht:
- Die Rettung ist vollzogen: Die Ausfälle bei den alten Finanzierungen sind mit dem 11. September 2026 erledigt, die Finanzschulden sanken von 8,86 Milliarden US-Dollar (Konzern einschließlich Brasilien, 30. Juni 2026) auf pro forma gut 2,08 Milliarden, die Notierung an der Nasdaq bleibt.
- Langfristige Verträge mit Staatsversorgern: ein neuer Siebenjahresvertrag mit PREPA in Puerto Rico über bis zu 75 TBtu Gas im Jahr (Dezember 2025) und ein Abnahmevertrag mit der mexikanischen CFE bis 2034.
- Eine eigene Verflüssigungsanlage (FLNG 1, 1,4 Millionen Tonnen im Jahr), deren Einsatzgas zu Preisen auf Basis des US-Index Henry Hub eingekauft wird — sofern sie läuft.
- Großanleger mit großem Einsatz: der Gläubiger Strategic Value Partners und der Fonds King Street (laut Form 3 seit dem 24. September 2026 mit mindestens 10 Prozent beteiligt) haben sich mit Vorzugsaktien eingedeckt und kauften im September 2026 am Markt nach — als Vorzugsaktionäre stehen sie vor der Stammaktie, haben aber mit ihrem Einsatz ein Interesse daran, dass die Firma Wert schafft.
- Zinslast deutlich kleiner als vorher: pro forma 102,3 Millionen US-Dollar Zinsaufwand im ersten Halbjahr 2026 statt 358,2 Millionen im fortgeführten Geschäft vor der Rettung.
Was dagegen spricht:
- Massive Verwässerung: Altaktionäre halten 35 Prozent der Stammaktien und nach der Pflichtwandlung im September 2029 rechnerisch rund 4,4 Prozent; die Vorzugsaktien stimmen schon heute mit ab.
- Auch pro forma kein operativer Gewinn: erstes Halbjahr 2026 −305,0 Millionen US-Dollar operativ, −416,6 Millionen netto; die Zinsdeckung liegt unter null.
- FLNG 1 laut Meldung vom 5. Oktober 2026 außer Betrieb; Ersatzgas muss bei Bedarf am Spotmarkt gekauft werden, die Rückkehr ist für das vierte Quartal erwartet, aber nicht bewiesen.
- Korrigierte Vorjahresabschlüsse, wesentliche Schwächen der Finanzkontrolle mit negativem Prüfurteil zur internen Kontrolle, ein Testat mit Fortbestands-Hinweis und seit September 2026 nur ein Interims-Finanzchef.
- Überhang: Die Gläubiger haben Anspruch auf eine eigene Registrierung zum Weiterverkauf ihrer Aktien — laut 8-K binnen zehn Geschäftstagen nach dem Vollzug einzureichen, bis zum 6. Oktober 2026 lag sie bei der SEC aber noch nicht vor; die Aktie verlor in den drei Wochen nach dem Vollzug mehr als die Hälfte (13,88 auf 5,87 US-Dollar, 14. September bis 5. Oktober 2026).
Ein menschliches Fazit
Zurück zur Phönix-Falle vom Anfang. Ihr Kern ist nicht, dass der Vogel nicht aufsteigt — New Fortress Energy ist gerettet, die Terminals laufen, die Verträge mit Puerto Rico und Mexiko bestehen, und die Schulden sind um mehrere Milliarden kleiner. Ihr Kern ist, dass du unbemerkt annimmst, auf dem Rücken des Vogels sei noch Platz für dich. Die Berichte sagen etwas anderes: Den Phönix haben die Gläubiger gekauft. Sie halten heute 65 Prozent der Stammaktien, stimmen mit ihren Vorzugsaktien schon jetzt fast alle Stimmen ab und bekommen im September 2029 so viele neue Aktien, dass den bisherigen Aktionären rechnerisch rund 4,4 Prozent bleiben. Dazu kommt eine Firma, die auch nach dem Schuldenschnitt pro forma operativ Verlust schreibt, deren eigene Gasfabrik laut Meldung vom 5. Oktober 2026 stillsteht und deren Vergangenheit korrigiert werden musste. Die ehrliche Frage an dich lautet deshalb nicht „Steigt New Fortress wieder auf?“, sondern: Wenn der Phönix aufsteigt — wie viel von seinem Flug gehört dann noch dir? Wenn du die Antwort kennst und sie dir reicht, hast du eine These. Wenn nicht, hattest du nur ein schönes Bild. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- New Fortress Energy Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 6. August 2026)
- New Fortress Energy Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 14. Mai 2026)
- New Fortress Energy Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 13. April 2026)
- New Fortress Energy Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 10. März 2025)
- New Fortress Energy Inc. — SEC-Pflichtmeldung 8-K vom 17. März 2026 (Item 4.02, Korrektur der Vorjahresabschlüsse)
- New Fortress Energy Inc. — SEC-Pflichtmeldung 8-K vom 7. Mai 2026 (Item 3.01, Nasdaq-Mindestkurs)
- New Fortress Energy Inc. — SEC-Pflichtmeldung 8-K vom 21. August 2026 (Rücktritt des Finanzchefs) und 8-K vom 10. September 2026 (Interims-CFO)
- New Fortress Energy Inc. — SEC-Pflichtmeldung 8-K vom 11. September 2026 (Vollzug der Restrukturierung, Reverse Split, neuer Aufsichtsrat)
- New Fortress Energy Inc. — SEC-Pflichtmeldung 8-K/A vom 15. September 2026 (Pro-forma-Finanzinformationen)
- New Fortress Energy Inc. — SEC-Pflichtmeldung 8-K vom 5. Oktober 2026 (FLNG 1 außer Betrieb)
- Strategic Value Partners — Schedule 13D vom 18. September 2026; Wesley R. Edens — Schedule 13D/A vom 15. September 2026
- Insider-Meldungen (Form 4) vom 15.09., 16.09., 22.09. und 01.10.2026: EDGAR-Übersicht Form 4 (sec.gov)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht New Fortress Energy (sec.gov)
- Fundamentaldaten (Kurs, Börsenwert, Aktienzahl; Datenstand 5./6. Oktober 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
- Reddit-Erwähnungen: ApeWisdom (Stand 6. Oktober 2026); Aufruf über den hauseigenen Reddit-Hype-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1.322,8 | 2.368,3 | 2.413,3 | 2.364,9 | 1.504,0 |
| Betriebsergebnis (EBIT) | 238,9 | 737,4 | 942,7 | 538,6 | -170,6 |
| Nettogewinn | 97,1 | 194,5 | 547,9 | -249,0 | -1.843,6 |
| Nettomarge | 7,3 % | 8,2 % | 22,7 % | -10,5 % | -122,6 % |
| Gewinn je Aktie | 24,07 $ | 46,34 $ | 132,67 $ | -56,96 $ | -331,02 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell & Verträge positiv
- Langfristige Verträge mit Staatsversorgern tragen das verbliebene Geschäft: ein neuer Siebenjahresvertrag mit PREPA über bis zu 75 TBtu Gas im Jahr (Dezember 2025), der Kraftwerksbetrieb durch Genera seit Juli 2023 und ein Abnahmevertrag mit der mexikanischen CFE bis 2034. Die Anlagen existieren und laufen.
- Ertragskraft nach der Rettung negativ
- Auch pro forma kein Betriebsgewinn: Im ersten Halbjahr 2026 standen 396,9 Millionen US-Dollar Umsatz einem operativen Verlust von 305,0 Millionen gegenüber, bei 102,3 Millionen Zinsaufwand; ohne Einmalkosten bliebe ein operativer Verlust von rund 117,5 Millionen (8-K/A vom 15.09.2026). Die Zinsdeckung liegt unter null.
- Aktionärsstruktur & Verwässerung negativ
- Die Altaktionäre halten seit dem 11.09.2026 35 Prozent der Stammaktien; die 2.454.936 Vorzugsaktien wandeln im September 2029 in rund 114,0 Millionen Aktien, danach bleiben rechnerisch rund 4,4 Prozent. Die Vorzugsaktien stimmen schon heute mit ab.
- Bilanzqualität & Kontrollen negativ
- Korrektur der Jahresabschlüsse 2023/2024 und der Quartale 2024/2025 wegen hinausgezögerter Lieferantenzahlungen (8-K vom 17.03.2026), wesentliche Schwächen der internen Kontrolle mit negativem Prüfurteil (adverse opinion), Prüfertestat mit Fortbestands-Hinweis für 2025, verspätete Berichte und seit 03.09.2026 nur ein Interims-Finanzchef.
- Betrieb & Klumpenrisiko negativ
- Die eigene Verflüssigungsanlage FLNG 1 ist laut 8-K vom 05.10.2026 wegen eines Turbinenschadens außer Betrieb; fehlendes LNG muss das Unternehmen bei Bedarf am Spotmarkt zukaufen, die Rückkehr erwartet das Unternehmen im vierten Quartal 2026.
- Schuldenlast neutral
- Die Rettung hat die Finanzschulden pro forma auf gut 2,08 Milliarden US-Dollar gedrückt (vorher 8,86 Milliarden zum 30.06.2026, Konzern einschließlich Brasilien) und die Ausfälle bei den alten Finanzierungen beendet. Die neuen Kredite kosten Term SOFR plus 6,125 bis 8,125 Prozent und dürfen anfangs mit Sachzinsen bedient werden.
New Fortress Energy ist die Phönix-Falle in Reinform: Die Restrukturierung vom 11. September 2026 hat die Firma gerettet, aber das Eigentum fast vollständig an die Gläubiger übertragen — 65 Prozent der Stammaktien sofort, ab September 2029 rechnerisch rund 95,6 Prozent (65 Prozent der heutigen Stammaktien plus alle Wandlungsaktien). Auch die verkleinerte Firma schrieb im ersten Halbjahr 2026 pro forma einen operativen Verlust von 305,0 Millionen US-Dollar, die Vorjahresabschlüsse mussten korrigiert werden, und laut Meldung vom 5. Oktober 2026 steht die eigene Verflüssigungsanlage still. Wer die Stammaktie kauft, kauft den kleinsten und nachrangigsten Teil einer Firma, die ihren Betriebsgewinn erst noch beweisen muss. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Die Ampel steht auf Rot, weil mehrere belegte Substanzrisiken zusammenkommen: Auch nach dem Schuldenschnitt reicht das operative Ergebnis pro forma nicht für die Zinsen (erstes Halbjahr 2026: −305,0 Millionen US-Dollar operativ bei 102,3 Millionen Zinsaufwand), der letzte Quartalsbericht vor dem Vollzug meldete Zweifel am Fortbestand, die Vorjahresabschlüsse mussten korrigiert werden, und die eigene Gasfabrik steht laut Meldung vom 5. Oktober 2026 still. Wer wartet, prüft im nächsten Quartalsbericht: Ist der Fortbestandszweifel ausgeräumt? Läuft FLNG 1 wieder? Und wird der Betrieb ohne Einmalkosten profitabel? Die Verwässerung auf rechnerisch 4,4 Prozent ist dabei für Altaktionäre die härteste Zahl — die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam New Fortress Energy über den hauseigenen Reddit-Hype-Scanner. Die Restrukturierung lief nach britischem Recht (Part 26A) mit US-Anerkennung nach Chapter 15, nicht über Chapter 11; die Aktie notiert weiter an der Nasdaq.
- Pro-forma-Zahlen stammen aus dem 8-K/A vom 15. September 2026 und stellen die Ergebnisrechnung so auf, als wäre die Restrukturierung samt Abgabe Brasiliens am 1. Januar 2025 vollzogen worden; die Pro-forma-Bilanz gilt zum 30. Juni 2026. Die Zahlen sind ungeprüft. Die Jahre 2023 bis 2025 stehen in der korrigierten Fassung des Geschäftsberichts 2025, 2021 und 2022 wie ursprünglich berichtet.
- Bewertung datiert und evergreen: Der Börsenwert in Kursfeeds (rund 96 Millionen US-Dollar am 5. Oktober 2026) zählt nur die 16,3 Millionen Stammaktien; mit den rund 114,0 Millionen Wandlungsaktien sind es rund 130,3 Millionen Aktien. Nicht zu verwechseln: NFE (Stammaktie) und NFEGP (Pflichtwandel-Vorzugsaktie).
Aktien-Wächter
Diese Analyse ist Stand 6. Oktober 2026. Was sich seitdem bei NFE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu New Fortress Energy LLC (NFE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
New Fortress Energy Inc. (NASDAQ: NFE) aus New York verkauft Flüssigerdgas (LNG) und betreibt Terminals und Gaskraftwerke. Nach der Restrukturierung vom 11. September 2026 bleiben vor allem das Terminal in San Juan mit einem Siebenjahresvertrag mit dem Versorger PREPA, der Betrieb der Wärmekraftwerke Puerto Ricos über die Tochter Genera, Terminal und Kraftwerk in La Paz (Mexiko) und die schwimmende Verflüssigungsanlage FLNG 1 vor Altamira. Das Brasilien-Geschäft gehört seither den Gläubigern.
Nein, ein Chapter-11-Verfahren gab es nicht. New Fortress hat seine Schulden über ein britisches Sanierungsverfahren nach Part 26A des Companies Act neu geordnet; der High Court in London bestätigte die Pläne am 18. Juni 2026, ein US-Konkursgericht erkannte sie am 29. Juni 2026 nach Chapter 15 an. Vorher hatte das Unternehmen Zinszahlungen nicht geleistet, war bei sechs Finanzierungen in Verzug und hatte im Quartalsbericht zum 30. Juni 2026 erhebliche Zweifel am Fortbestand gemeldet. Vollzogen wurde die Rettung am 11. September 2026.
Sehr stark. Seit dem 11. September 2026 halten die bisherigen Aktionäre 35 Prozent der 16,3 Millionen Stammaktien, rund 5,71 Millionen Stück. Die Gläubiger erhielten 65 Prozent sowie 2.454.936 Pflichtwandel-Vorzugsaktien, die im September 2029 in rund 114,0 Millionen Stammaktien wandeln, sofern das Unternehmen sie nicht vorher zurückkauft. Danach liegt der Anteil der Altaktionäre rechnerisch bei rund 4,4 Prozent, noch vor Aktien aus dem Mitarbeiterplan. Die Vorzugsaktien stimmen schon heute so ab, als wären sie gewandelt.
Am 11. September 2026 wurden je 50 alte Aktien zu einer neuen zusammengelegt; die Aktie handelt weiter unter dem Kürzel NFE an der Nasdaq, mit der neuen CUSIP 644393308. Hintergrund war unter anderem ein Hinweis der Nasdaq vom 1. Mai 2026, weil der Schlusskurs (Geldkurs) an 30 aufeinanderfolgenden Handelstagen unter einem Dollar lag; die Frist zur Heilung läuft bis zum 28. Oktober 2026. Eine Mitteilung über die Heilung lag bis zum 6. Oktober 2026 noch nicht vor. Am Wert deiner Beteiligung ändert ein Reverse Split nichts — die Verwässerung durch die Restrukturierung schon.
Nein, nach den eigenen Pro-forma-Zahlen nicht. Gerechnet, als wäre die Rettung schon am 1. Januar 2025 vollzogen worden, stehen im ersten Halbjahr 2026 396,9 Millionen US-Dollar Umsatz, ein operativer Verlust von 305,0 Millionen und 102,3 Millionen Zinsaufwand; netto −416,6 Millionen. Ohne Transaktionskosten (125,7 Millionen) und Wertminderungen auf Anlagen (61,9 Millionen) bliebe ein operativer Verlust von rund 117,5 Millionen. Quelle ist das 8-K/A vom 15. September 2026.
NFEGP ist das Börsenkürzel der Series-A-Pflichtwandel-Vorzugsaktie von New Fortress Energy, die seit dem 11. September 2026 an der Nasdaq notiert. Sie hat eine Liquidationspräferenz von 1.000 US-Dollar je Stück, die jährlich um 3, 5 und 7 Prozent wächst, und wandelt am dritten Jahrestag zu 46,441271 Stammaktien je Vorzugsaktie. Fonds wie Strategic Value Partners und King Street kauften sie im September 2026 laut Form 4 zu 400 bis 505,00 US-Dollar.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.