Höegh Autoliners: Quartalsdividende fällt um 83 Prozent — sechs Tage später kamen neue Aktien
Die norwegische Autotransporter-Reederei beschloss für 2025 Dividenden von 424 Millionen Dollar, die der Konzern selbst mit 22,9 Prozent Rendite bezifferte. Im August 2026 fiel die Quartalsdividende auf 16 Millionen Dollar (Vorquartal: 94 Millionen), sechs Tage später holte Höegh 152 Millionen Dollar bei Anlegern für neue Schiffe. Dazu läuft im November die Aussetzung einer US-Hafengebühr aus, die das Unternehmen selbst auf 60 bis 70 Millionen Dollar im Jahr geschätzt hatte.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 8. Oktober 2026
- Schlusskurs
- 184,00 kr +3,80 %
- Marktkapitalisierung
- 35,1 Mrd. kr
- KGV
- 8,0
- Wachstums-Score
- 7/10
- AAQS
- 4/10
Kursentwicklung seit 7. Oktober 2026: +3,8 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Tagesschlusskurse seit 15. Dez 2025, um Splits und Dividenden bereinigt.
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Rechnung, die fast jeder Anleger im Kopf macht, ohne es zu merken: Man nimmt die letzte Dividende, hängt sie ans Jahr, teilt durch den Kurs — und hält das Ergebnis für eine Eigenschaft der Aktie. Nennen wir es die Dividenden-Hochrechnung. Höegh Autoliners lädt geradezu dazu ein. Für das Jahr 2025 hat die norwegische Reederei Dividenden von zusammen 424 Millionen US-Dollar beschlossen und diese im eigenen Geschäftsbericht als 22,9 Prozent Dividendenrendite beschrieben. Seit dem Börsengang Ende 2021 flossen bis Ende 2025 nach Angaben des Unternehmens 1,53 Milliarden Dollar an die Aktionäre, 15 Quartale in Folge.
Dann kam der Sommer 2026. Am 20. August meldete Höegh für das zweite Quartal eine Dividende von 16 Millionen Dollar, beschlossen vom Verwaltungsrat am Vortag — nach 94 Millionen für das erste Quartal. Am 24. August wurde die Aktie ex Dividende gehandelt. Am Abend des 25. August meldete Höegh eine Privatplatzierung: 8,5 Millionen neue Aktien zu 167 Kronen, zusammen rund 152 Millionen Dollar. Wer die Hochrechnung aus dem Frühjahr im Kopf hatte, stand plötzlich vor einer anderen Frage: Ist das eine Dividendenaktie, die gerade frisches Geld braucht — oder eine Reederei, die mitten im Boom auf Vorrat Schiffe kauft? Genau das lesen wir in den Berichten nach.
Was Höegh Autoliners macht — schwimmende Parkhäuser für Autos
Höegh Autoliners ASA mit Sitz in Oslo betreibt sogenannte RoRo-Schiffe, kurz für „Roll-on/Roll-off“. Das Alltagsbild: ein schwimmendes Parkhaus über viele Decks. Autos, Bagger, Mähdrescher und Lastwagen rollen über eine Rampe an Bord und am Zielhafen wieder herunter — kein Kran, kein Container. Im zweiten Quartal 2026 betrieb Höegh 44 Schiffe, davon 37 im eigenen Besitz. Im August 2026 entfielen 24 Prozent der Menge auf schwere Ladung auf eigener Achse und Stückgut, im Unternehmensjargon „High & Heavy“, der Rest auf Autos.
Verdient wird pro Kubikmeter Laderaum. Im zweiten Quartal 2026 transportierte Höegh 4,0 Millionen Kubikmeter und erzielte netto, also ohne Treibstoffzuschläge, 79,0 Dollar je Kubikmeter. Der größte Teil läuft über Verträge mit Autoherstellern: Laut Geschäftsbericht 2025 stammen rund 85 Prozent der Umsätze aus Verträgen, deren Restlaufzeit im Schnitt 2,9 Jahre beträgt. Im vierten Quartal 2025 lag der Vertragsanteil nach Unternehmensangaben bei 84 Prozent. Der Konzern berichtet in US-Dollar, die Aktie notiert in norwegischen Kronen an der Euronext Oslo Børs (Kürzel HAUTO, ISIN NO0011082075). Größter Aktionär ist die Familiengesellschaft Leif Höegh & Co AS mit 36,04 Prozent; Leif O. Høegh führt den Verwaltungsrat, Morten W. Høegh ist sein Stellvertreter.
Wichtig für die Belegkette: Höegh berichtet nicht an die US-Börsenaufsicht SEC — es gibt keinen Geschäftsbericht 10-K und keinen Quartalsbericht 10-Q. Grundlage dieser Analyse sind die englischen Originalberichte aus dem Meldesystem der Osloer Börse: der testierte Geschäftsbericht 2025 (Prüfer PwC), die Quartalsberichte bis zum zweiten Quartal 2026 und alle Börsenmitteilungen bis zum 8. Oktober 2026.
Die Firmengeschichte für Anleger
-
2021
Börsengang an der Euronext Growth Oslo
Erstnotiz am 29. November 2021, Wechsel auf die Hauptliste am 2. Mai 2022. Seither zahlte Höegh bis Ende 2025 nach eigenen Angaben 1,53 Milliarden Dollar Dividende.
-
2023
Höchstes EBITDA der Jahre 2023 bis 2025: 736 Millionen Dollar
Der Höhepunkt der jüngsten Ertragsreihe. Seither sinkt das EBITDA in jedem Jahr — 2025 auf 621 Millionen Dollar, im ersten Halbjahr 2026 um weitere 17 Prozent.
-
2025
US-Hafengebühr und neue Dividendenformel
Im Oktober schätzt Höegh die neue US-Gebühr auf 60 bis 70 Millionen Dollar im Jahr und stellt die Ausschüttung auf „Kasse über Mindestbestand“ um. Ab 10. November ist die Gebühr für ein Jahr ausgesetzt.
-
2026
August: 16 Millionen Dividende, dann neue Aktien
Die Quartalsdividende fällt von 94 auf 16 Millionen Dollar; sechs Tage nach dem Beschluss bestellt Höegh sechs Schiffe und platziert 8,5 Millionen neue Aktien zu 167 Kronen.
-
2026
November: Gebühr und Quartalsbericht
Die einjährige Aussetzung der US-Hafengebühr endet; am 19. November folgt der Bericht zum dritten Quartal mit der nächsten Dividende.
Wie die Aktie auf unseren Tisch kam
Über die Foren-Hitliste von wallstreet-online — die Liste der Aktien, über die deutsche Privatanleger gerade am meisten schreiben. Dort stand Höegh unter dem Frankfurter Kürzel V02, einer Zweitnotierung im Freiverkehr. Eine solche Liste misst Aufmerksamkeit, nicht Qualität. Und Aufmerksamkeit hat die Aktie bekommen: Ende 2025 schloss sie bei 98,05 Kronen, am 7. Oktober 2026 bei 177,20 Kronen — ein Plus von rund 81 Prozent in gut neun Monaten, ohne die Dividenden.
Eine in Oslo notierte Reederei mit einem kontrollierenden Großaktionär haben wir schon einmal durchleuchtet: unsere Analyse zur Tankerreederei Frontline. Bei Höegh zeichnete die Eigentümerfamilie die neuen Aktien im August anteilig mit, also zu genau ihren 36,04 Prozent.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was beeindruckt. Höegh verdient seit Jahren sehr gut. Das EBITDA — das Ergebnis vor Zinsen, Steuern und Abschreibungen, also grob das, was der Schiffsbetrieb abwirft — lag bei 736 Millionen Dollar (2023), 692 Millionen (2024) und 621 Millionen (2025), bei Umsätzen von rund 1,4 Milliarden Dollar in jedem dieser Jahre. Der Gewinn nach Steuern betrug 592, 620 und 513 Millionen Dollar. Die Rendite auf das investierte Kapital bezifferte CEO Andreas Enger im Brief an die Aktionäre für 2025 auf 26 Prozent.
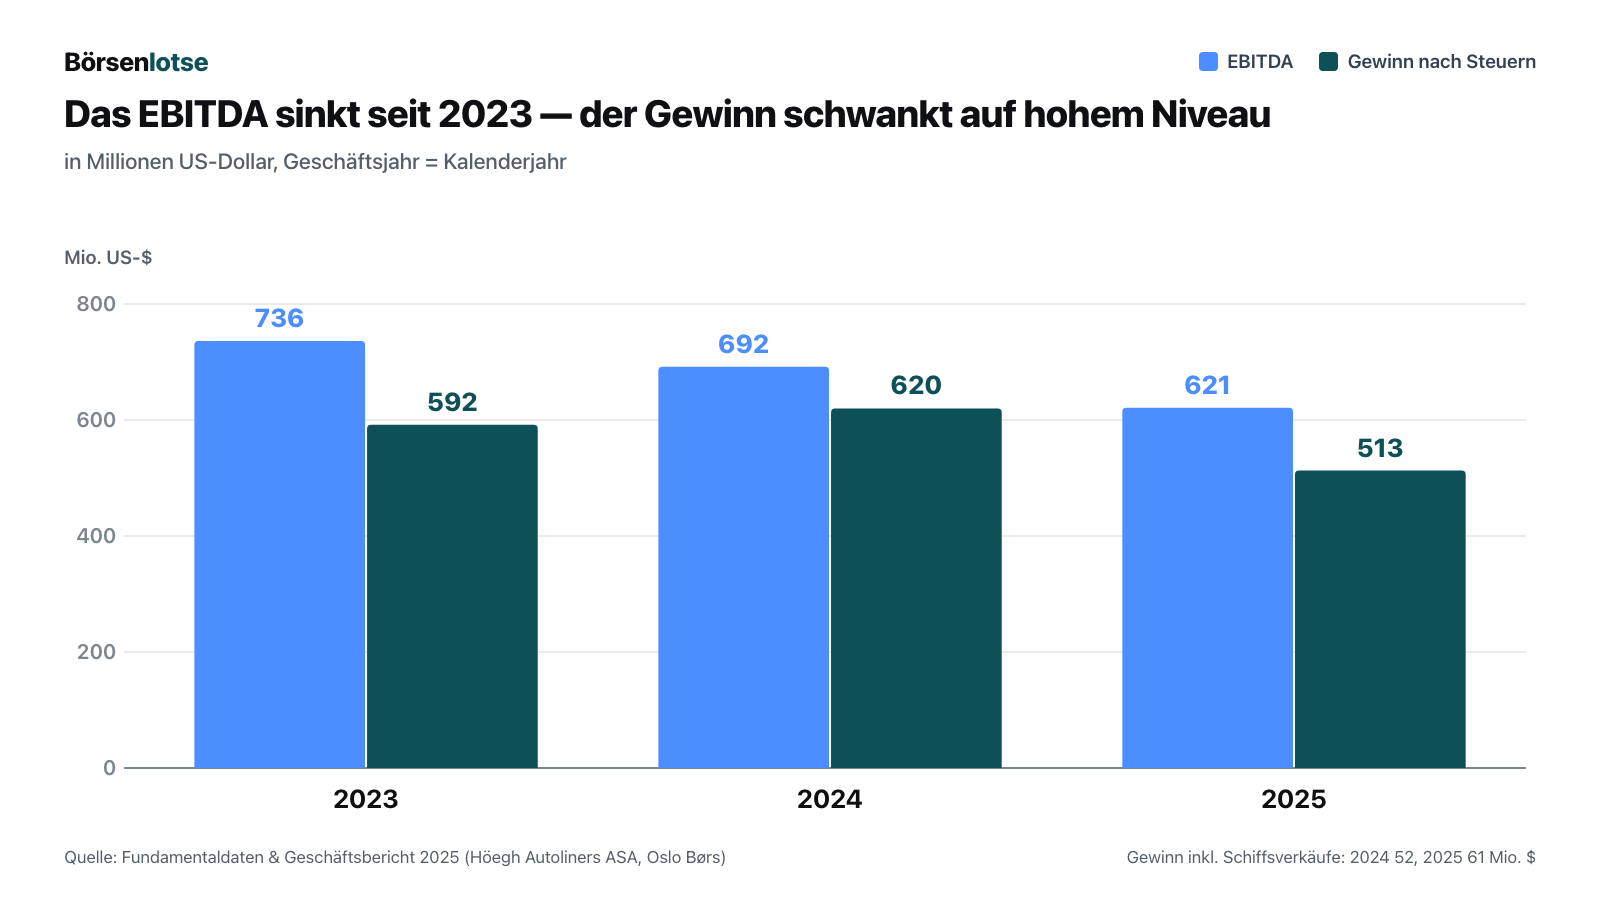
Die Richtung ist trotzdem klar: Das EBITDA ist in jedem der drei Jahre gesunken, und 2026 setzt sich das fort. Im ersten Halbjahr 2026 kamen 267 Millionen Dollar zusammen, nach 320 Millionen im ersten Halbjahr 2025, ein Minus von 17 Prozent. Der Gewinn nach Steuern fiel von 278 auf 188 Millionen Dollar — wobei das Vorjahr 41 Millionen Dollar Gewinn aus einem Schiffsverkauf enthielt. Auch der Gewinn von 2024 ist durch Sondereffekte erhöht: Er enthält 52 Millionen Dollar aus Schiffsverkäufen und einen Steuerertrag von 36 Millionen Dollar. Wer die drei Jahre am reinen Schiffsbetrieb misst, sieht also eine sinkende Linie auf hohem Niveau — keine steigende.
Woher der Rückgang kommt, zeigt ein Kostenblock, der leise gewachsen ist: Um genug Laderaum für die Nachfrage aus China zu haben, chartert Höegh zusätzliche Schiffe. Der Charteraufwand stieg von 5,7 Millionen Dollar (2024) auf 79,3 Millionen (2025) und lag allein im ersten Halbjahr 2026 bei 63,0 Millionen. Gleichzeitig sank der Nettofrachtsatz von 85,1 Dollar je Kubikmeter (2024) auf 80,3 (2025) und 79,0 Dollar im zweiten Quartal 2026. Mehr Kosten für Laderaum, weniger Ertrag je Kubikmeter — das erklärt den Rückgang des EBITDA besser als jede Schlagzeile.
Die Bilanz trägt das gelassen. Zum 30. Juni 2026 standen 1.270 Millionen Dollar Eigenkapital in den Büchern, eine Eigenkapitalquote von 53 Prozent. Die Nettoverschuldung — Bankschulden, sonstige zinstragende Schulden und Leasing abzüglich Kasse — lag bei 757 Millionen Dollar; gegen das EBITDA der letzten vier Quartale von rund 567 Millionen Dollar (eigene Rechnung aus den ungerundeten Werten: 620,6 minus 320,4 plus 266,6) ist das das 1,3-Fache. Im Juni 2026 hat Höegh seine Bankkredite zu einer niedrigeren Marge und mit längerer Laufzeit neu geordnet: der Hauptkredit über 640 Millionen Dollar läuft bis Juni 2034, die Kreditlinie über 200 Millionen Dollar bis März 2030. Alle Kreditbedingungen waren zum Stichtag eingehalten.
Unbequeme Wahrheit Nr. 1: Die Dividende ist ein Rest, kein Versprechen
Die Dividenden-Hochrechnung setzt voraus, dass die Ausschüttung eine feste Größe ist. Bei Höegh ist sie das ausdrücklich nicht. Seit Oktober 2025 gilt eine neue Formel: Ausgeschüttet wird, was am Quartalsende über einem angestrebten Mindestbestand an Kasse liegt. Anlass war, so der Geschäftsbericht 2025, der sprunghafte Anstieg der US-Hafengebühren über Nacht im Oktober 2025 — dazu gleich mehr. Das Ergebnis zeigt die folgende Grafik:
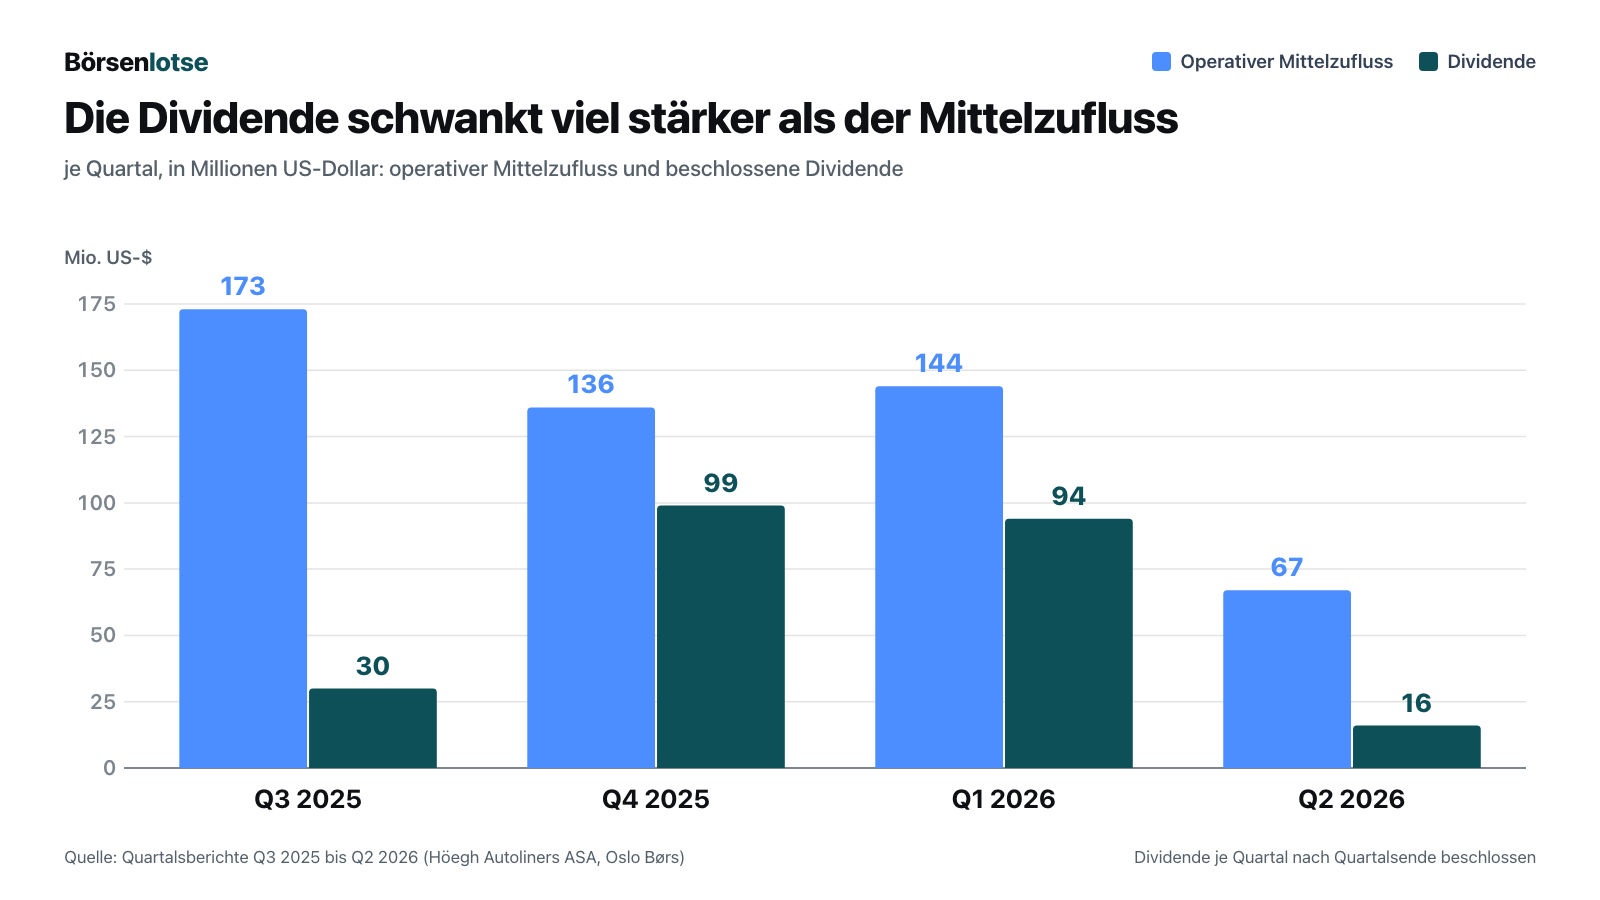
Am deutlichsten zeigt das das dritte Quartal 2025: 173 Millionen Dollar flossen aus dem Geschäft zu, ausgeschüttet wurden nur 30 Millionen. Kurz nach dem Quartalsende, am 14. Oktober 2025, traten die US-Hafengebühren in Kraft; mit dem Bericht zum dritten Quartal vom 30. Oktober stellte Höegh die Berechnung auf den Mindestbestand an Kasse um — begründet mit einem sich schnell wandelnden Marktumfeld mit geringer Sicht und dem Ziel einer gestärkten Liquidität.
Im zweiten Quartal 2026 floss aus dem laufenden Geschäft nur 67 Millionen Dollar zu, nach 144 Millionen im ersten Quartal und 153 Millionen ein Jahr zuvor. Der Grund steht im Bericht selbst:
„Operating cash flow during Q2 was negatively impacted by increased fuel inventory following higher fuel prices, and increased receivables from higher activity and one-off cargo moves.“
Übersetzung: „Der operative Mittelzufluss im zweiten Quartal wurde durch höhere Treibstoffvorräte infolge gestiegener Treibstoffpreise sowie durch höhere Forderungen aus gestiegener Aktivität und einmaligen Ladungstransporten belastet.“
— Höegh Autoliners ASA, Quartalsbericht Q2 2026, Directors’ report, Seite 5
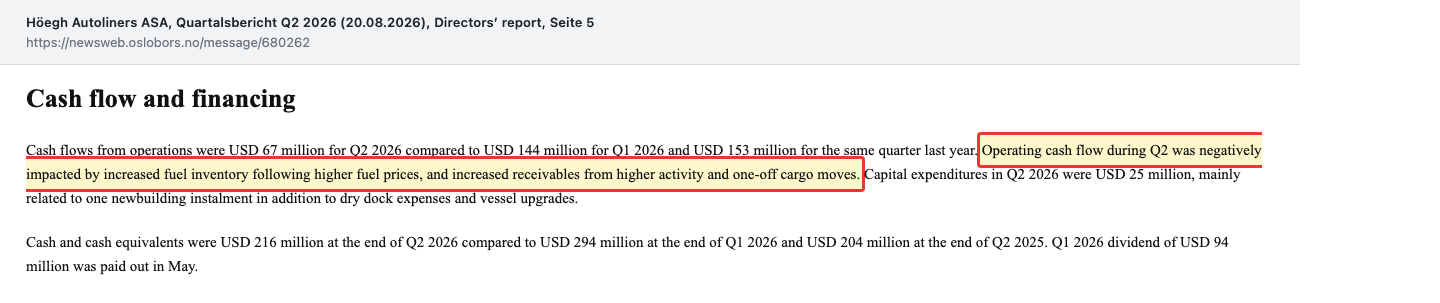
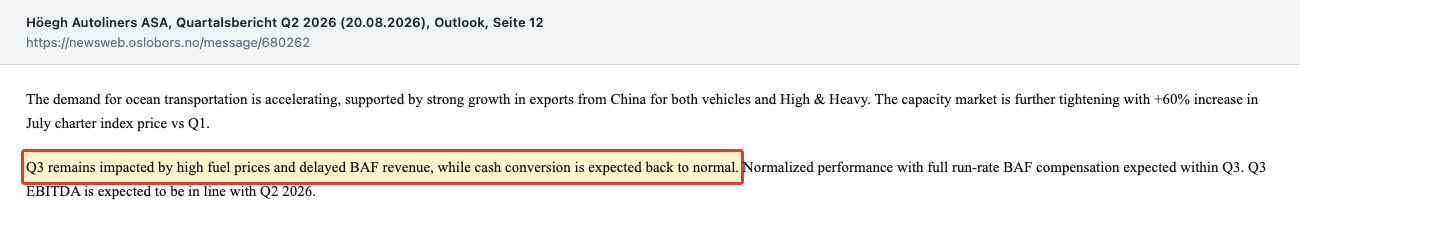
In Zahlen: Die Forderungen stiegen im Quartal um 34 Millionen Dollar, die Treibstoffvorräte um 23 Millionen. Dahinter steht der Nahost-Konflikt, der die Treibstoffpreise trieb. Höegh gibt höhere Treibstoffkosten über vertragliche Zuschläge weiter — laut CEO-Brief historisch zu rund 95 Prozent —, aber mit fünf bis sechs Monaten Verzögerung. Für das dritte Quartal erwartet der Vorstand, dass das Geld zurückkommt:
„Q3 remains impacted by high fuel prices and delayed BAF revenue, while cash conversion is expected back to normal.“
Übersetzung: „Das dritte Quartal bleibt von hohen Treibstoffpreisen und verzögerten Einnahmen aus dem Treibstoffzuschlag (BAF) belastet, während die Umwandlung von Gewinn in Geld voraussichtlich wieder normal ausfällt.“
— Höegh Autoliners ASA, Quartalsbericht Q2 2026, Outlook, Seite 12
Erste Anzeichen dafür gibt es: Der Brutto-Frachtsatz, in dem die Treibstoffzuschläge stecken, stieg laut den monatlichen Trading Updates von 93,1 Dollar je Kubikmeter im Juni auf 99,3 Dollar im Juli und 97,8 Dollar im August 2026, während der Nettosatz bei gut 80 Dollar blieb. Und es heißt zugleich: Die Dividende von 16 Millionen war keine Kürzung aus Not, sondern das, was die Formel ausgerechnet hat. Genau deshalb taugt sie nicht zur Hochrechnung, in keine Richtung. Rechnet man die vier zuletzt beschlossenen Quartalsdividenden zusammen (30, 99, 94 und 16 Millionen Dollar, zusammen 239 Millionen), ergibt sich beim Börsenwert vom 7. Oktober 2026 eine Rendite von rund 6,5 Prozent. Das ist ordentlich — aber weit entfernt von den 22,9 Prozent, die für 2025 im Geschäftsbericht stehen und die sich auf den viel niedrigeren Börsenwert zum Jahresende 2025 (18,7 Milliarden Kronen) bezogen.
Unbequeme Wahrheit Nr. 2: Ausschütten und gleichzeitig Geld einsammeln
Sechs Tage nach dem Dividendenbeschluss vom 19. August — einen Tag nach dem Ex-Tag — bestellte Höegh sechs weitere Schiffe der Aurora-Klasse bei der chinesischen Werft China Merchants Heavy Industry (Jiangsu), Lieferung 2029 bis 2031. Dazu sicherte sich das Unternehmen Optionen auf vier weitere Schiffe zum selben Preis und Bauplätze für noch einmal vier. Das Programm kann damit auf bis zu 26 Aurora-Schiffe wachsen; zwölf sind bereits geliefert oder bestellt. Einen Kaufpreis nennt die Mitteilung nicht, nur „highly attractive terms“. Am selben Abend platzierte Höegh 8,5 Millionen neue Aktien zu 167 Kronen — rund 4,5 Prozent mehr Aktien, Erlös rund 152 Millionen Dollar:
„The net proceeds from the Private Placement will, together with debt financing, be used to fully finance the newbuilding programme.“
Übersetzung: „Der Nettoerlös der Privatplatzierung wird zusammen mit Fremdfinanzierung verwendet, um das Neubauprogramm vollständig zu finanzieren.“
— Höegh Autoliners ASA, Börsenmitteilung „Successfully Completed Private Placement“, 25. August 2026
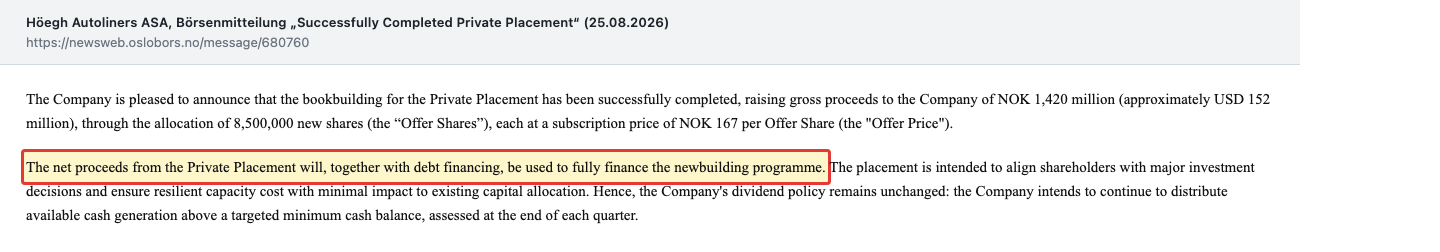
Man kann das so lesen, wie das Unternehmen es meint: Die Aktionäre sollen große Investitionen mittragen, damit die Ausschüttungsformel unangetastet bleibt. Die Familie zeichnete anteilig, das Buch war laut Mitteilung mehrfach überzeichnet, der Ausgabepreis lag nur rund 4 Prozent unter dem Schlusskurs vom 25. August (174,00 Kronen). Das ist keine Notkapitalerhöhung. Für dich als Aktionär ist der Kreislauf aber derselbe: Ein Teil des Geldes, das als Dividende hinausgeht, kommt über neue Aktien wieder herein — die 152 Millionen Dollar entsprechen gut einem Drittel der 424 Millionen, die Höegh für 2025 als Dividende beschlossen hatte. Wer nicht mitzeichnen konnte — und das konnten bei einer Privatplatzierung nur ausgewählte Investoren; ein Nachangebot für die übrigen Altaktionäre hat der Verwaltungsrat laut Mitteilung ausdrücklich nicht vorgesehen —, hält danach einen um 4,3 Prozent kleineren Anteil am Unternehmen (8,5 von nun 199,3 Millionen Aktien). Und was die zehn bis vierzehn neuen Schiffe am Ende kosten, wie viel davon über Kredite läuft und wann die Raten fällig werden, steht in keiner der Mitteilungen.
Unbequeme Wahrheit Nr. 3: Eine Gebühr, die nur ausgesetzt ist
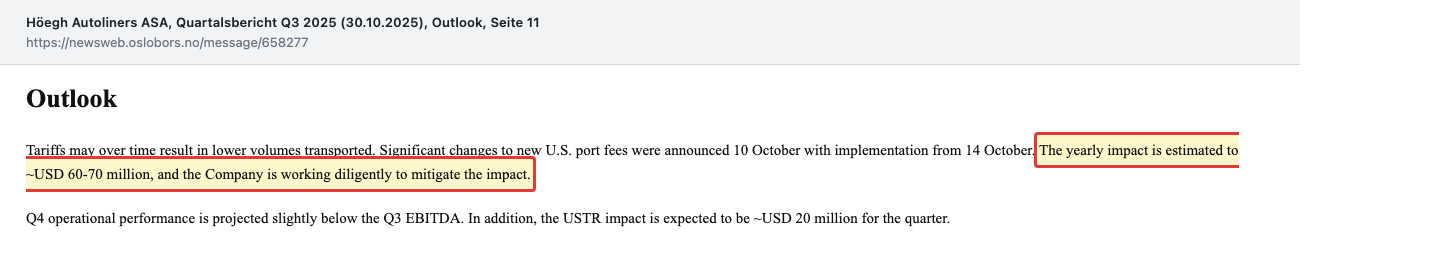
Im Oktober 2025 setzte die US-Handelsbehörde USTR neue Hafengebühren in Kraft — Teil des Handelsstreits mit China —, die auch Höeghs Autotransporter trafen. Höegh bezifferte die Belastung im Quartalsbericht selbst:
„The yearly impact is estimated to ~USD 60-70 million, and the Company is working diligently to mitigate the impact.“
Übersetzung: „Die jährliche Belastung wird auf rund 60 bis 70 Millionen US-Dollar geschätzt; das Unternehmen arbeitet mit Nachdruck daran, sie abzumildern.“
— Höegh Autoliners ASA, Quartalsbericht Q3 2025, Outlook, Seite 11
Wenige Wochen später setzten die USA die Gebühren für ein Jahr aus; im Bericht zum vierten Quartal 2025 heißt es: „USTR port fees suspended by one year from 10 November 2025“. Ein Jahr ab dem 10. November 2025 endet im November 2026. Im Quartalsbericht vom 20. August 2026 kommt die Gebühr nicht mehr vor, und auch keine Börsenmitteilung seit diesem Tag erwähnt sie (Stand 8. Oktober 2026). Das Fachportal FreightFigures wies am 24. September 2026 darauf hin, dass die Aussetzung der US-Hafengebühren für Schiffe mit chinesischem Eigentümer, Betreiber oder Bauort nach der Bekanntmachung der US-Handelsbehörde vom 13. November 2025 bis einschließlich 9. November 2026 läuft und sich nur durch eine neue Bekanntmachung verschiebt — auch nachdem US-Finanzminister Scott Bessent am 23. September angekündigt hatte, den übrigen Handelsfrieden mit China bis zum 10. Januar 2027 zu verlängern. Das ist eine externe Quelle, keine Aussage von Höegh, und sie nennt die Gebühr für Autotransporter nicht eigens. Dass für diese Gebühr dasselbe Ende gilt, ist unsere Schlussfolgerung aus Höeghs eigener Angabe „one year from 10 November 2025“.
Zur Größenordnung: 60 bis 70 Millionen Dollar entsprechen rund 15 Prozent des Gewinns der letzten vier Quartale (424 Millionen Dollar, eigene Rechnung aus den Berichten) und etwa der Hälfte des EBITDA aus dem zweiten Quartal 2026 (122 Millionen Dollar). Ob und wie viel davon Höegh an Kunden weitergeben kann, sagen die Berichte nicht.
Was die Aktie kostet
Beim Schlusskurs von 177,20 Kronen am 7. Oktober 2026 und 199,3 Millionen Aktien ist Höegh an der Börse rund 35,3 Milliarden Kronen wert, umgerechnet etwa 3,7 Milliarden US-Dollar oder 3,3 Milliarden Euro (Devisenkurse vom 7. Oktober 2026). Gegenprobe: Zum Platzierungspreis von 167 Kronen ergeben sich mit der heutigen Aktienzahl (einschließlich der am 31. August eingetragenen neuen Aktien) 33,3 Milliarden Kronen — der Kurs liegt also gut 6 Prozent darüber.
Gegen den Gewinn der letzten vier Quartale von 424 Millionen Dollar ergibt das ein Kurs-Gewinn-Verhältnis von rund 8,7. Das sieht günstig aus — doch Reedereigewinne schwanken mit den Frachtraten, und ein KGV auf dem Gewinn guter Jahre sagt wenig darüber, was in schwächeren Jahren bleibt. Das Eigenkapital lag zum 30. Juni 2026 bei 1.270 Millionen Dollar; zusammen mit dem Bruttoerlös der Platzierung von rund 152 Millionen Dollar sind das rund 1,42 Milliarden — der Börsenwert entspricht damit etwa dem 2,6-Fachen des Buchwerts. Höegh selbst gibt an, dass die Marktwerte seiner Schiffe zum 30. Juni 2026 um 39 Prozent über den Buchwerten lagen. Selbst wenn man diese stillen Reserven grob dazurechnet (eigene Überschlagsrechnung: rund 0,7 Milliarden Dollar auf 1,75 Milliarden Buchwert der Schiffe), kostet die Aktie noch deutlich mehr als das bilanzielle Vermögen. Bezahlt wird also die Erwartung, dass die guten Jahre weitergehen.
Chancen und Risiken auf einen Blick
Was für Höegh Autoliners spricht:
- Starker Rückenwind aus China: Die chinesischen Fahrzeugexporte stiegen im zweiten Quartal 2026 um 73 Prozent, im Juni lagen sie erstmals über einer Million Fahrzeuge im Monat; der Vorstand spricht von voll ausgelasteten Schiffen. Wie wichtig Exportmärkte für chinesische Hersteller sind, zeigt etwa unsere Analyse zu XPeng.
- Hoher Vertragsanteil: rund 85 Prozent der Umsätze aus Verträgen mit durchschnittlich 2,9 Jahren Restlaufzeit (Geschäftsbericht 2025); im Juli 2026 verlängerte Höegh einen Vertrag mit einem großen asiatischen Autohersteller bis Dezember 2029, nach eigener Schätzung rund 300 Millionen Dollar zusätzlicher Umsatz.
- Solide Bilanz: Eigenkapitalquote 53 Prozent, Nettoverschuldung das 1,3-Fache des EBITDA, im Juni 2026 neu geordnete Kredite (Hauptkredit bis 2034, Kreditlinie bis 2030), alle Kreditbedingungen eingehalten.
- Moderne Flotte: acht Aurora-Schiffe in Fahrt, die laut Unternehmen bis zu 58 Prozent weniger CO₂ ausstoßen als herkömmliche Autotransporter; vier weitere ab Sommer 2027, die auch mit Ammoniak fahren können.
- Marktwert der Schiffe laut Unternehmen 39 Prozent über Buchwert (30. Juni 2026).
Was dagegen spricht:
- Sinkende Ertragskraft: EBITDA von 736 (2023) auf 621 Millionen Dollar (2025), im ersten Halbjahr 2026 minus 17 Prozent; Charteraufwand von 5,7 auf 79,3 Millionen Dollar binnen eines Jahres.
- US-Hafengebühr: Die eigene Schätzung von 60 bis 70 Millionen Dollar im Jahr ist nach Höeghs eigener Angabe nur für ein Jahr ab dem 10. November 2025 ausgesetzt.
- Schwankende Dividende: 94 Millionen Dollar für das erste, 16 Millionen für das zweite Quartal 2026 — die Formel zahlt nur, was über dem Mindestbestand an Kasse liegt.
- Neue Aktien und neue Verpflichtungen: 8,5 Millionen neue Aktien im August 2026, dazu sechs bestellte Schiffe ohne veröffentlichten Preis, Optionen auf vier weitere.
- Angebot wächst: Weltweit sind laut Quartalsbericht 147 Autotransporter bis 2030 bestellt, rund 21 Prozent der bestehenden Flotte — fällt die Nachfrage aus China zurück, treffen viele neue Schiffe auf weniger Ladung.
Ein menschliches Fazit
Zurück zur Dividenden-Hochrechnung vom Anfang. Die 22,9 Prozent für 2025 sind keine Erfindung, sie stehen im Geschäftsbericht. Aber sie beschreiben einen Rückblick zu einem damals viel niedrigeren Kurs, keine Eigenschaft der Aktie. Die Berichte zeigen ein Unternehmen, das sehr gut verdient, eine gesunde Bilanz hat und von Chinas Autoexporten getragen wird — und dessen Ertragskraft trotzdem seit drei Jahren sinkt, dessen Ausschüttung sich nach der Kasse richtet und das im selben Monat Dividende zahlte und neue Aktien ausgab.
Die nächste Gelegenheit, das zu überprüfen, kommt bald: Der Bericht zum dritten Quartal ist für den 19. November 2026 angekündigt — neun Tage nachdem die Aussetzung der US-Hafengebühr ausläuft. Dann zeigt sich, ob das Geld aus dem Treibstoffzuschlag zurückkommt, wie hoch die Dividende ausfällt und ob die 60 bis 70 Millionen Dollar wieder auf der Rechnung stehen. Bis dahin hilft ein einfacher Gedanke gegen die Hochrechnung: Eine Dividende ist bei Höegh das, was übrig bleibt — nicht das, was versprochen ist. Was du daraus machst, entscheidest du.
Quellen
Alle verwendeten Originaldokumente — zum Selbst-Nachlesen (Meldesystem Newsweb der Oslo Børs):
- Höegh Autoliners ASA — Quartalsbericht Q2 2026 und Dividendenbeschluss (20. August 2026)
- Höegh Autoliners ASA — Bestellung von sechs weiteren Aurora-Schiffen (25. August 2026)
- Höegh Autoliners ASA — Abschluss der Privatplatzierung (25. August 2026) und Registrierung der Kapitalerhöhung (31. August 2026)
- Höegh Autoliners ASA — Trading Update August 2026 (10. September 2026)
- Höegh Autoliners ASA — Vertragsverlängerung mit einem asiatischen Autohersteller (10. Juli 2026)
- Höegh Autoliners ASA — Quartalsbericht Q1 2026 (8. Mai 2026)
- Höegh Autoliners ASA — Geschäftsbericht 2025 (testiert, Prüfer PwC, veröffentlicht 16. April 2026)
- Höegh Autoliners ASA — Ergebnis Q4 2025 (25. Februar 2026)
- Höegh Autoliners ASA — Quartalsbericht Q3 2025 (30. Oktober 2025)
- Höegh Autoliners ASA — Finanzkalender (25. November 2025)
- FreightFigures — Bericht zur Verlängerung des US-chinesischen Handelsfriedens und zum Ende der Aussetzung der Hafengebühren (24. September 2026) — externe Quelle, keine Unternehmensaussage
- Fundamentaldaten (Kurs- und Devisenhistorie, Datenstand 7. Oktober 2026); Börsenwert, Kurs-Gewinn-Verhältnis und Dividendenrendite selbst aus den Berichten gerechnet.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 946,9 | 1.270,3 | 1.420,5 | 1.294,7 | 1.425,5 |
| Betriebsergebnis (EBIT) | 68,3 | 315,9 | 543,9 | 529,0 | 550,3 |
| Nettogewinn | 124,8 | 298,6 | 510,1 | 585,1 | 513,5 |
| Nettomarge | 13,2 % | 23,5 % | 35,9 % | 45,2 % | 36,0 % |
| Gewinn je Aktie | 0,92 $ | 1,56 $ | 2,65 $ | 3,06 $ | 2,69 $ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Nachfrage und Verträge positiv
- Die chinesischen Fahrzeugexporte stiegen im zweiten Quartal 2026 um 73 Prozent, die Schiffe sind laut Vorstand voll ausgelastet. Rund 85 Prozent der Umsätze stammen aus Verträgen mit im Schnitt 2,9 Jahren Restlaufzeit; im Juli 2026 kam eine Verlängerung bis 2029 über rund 300 Millionen Dollar hinzu.
- Ertragskraft negativ
- Das EBITDA sank von 736 Millionen Dollar (2023) auf 621 Millionen (2025) und im ersten Halbjahr 2026 um weitere 17 Prozent. Der Charteraufwand stieg von 5,7 auf 79,3 Millionen Dollar in einem Jahr, der Nettofrachtsatz fiel von 85,1 auf 79,0 Dollar je Kubikmeter.
- Bilanz positiv
- Eigenkapitalquote 53 Prozent, Nettoverschuldung 757 Millionen Dollar oder das 1,3-Fache des EBITDA der letzten vier Quartale, Hauptkredit bis 2034, Kreditlinie bis 2030, alle Kreditbedingungen eingehalten (30. Juni 2026).
- Dividende und Kapital neutral
- Die Dividende folgt seit Oktober 2025 der Kasse: 94 Millionen Dollar für das erste, 16 Millionen für das zweite Quartal 2026. Sechs Tage nach dem Dividendenbeschluss kamen 8,5 Millionen neue Aktien zu 167 Kronen für sechs neue Schiffe, deren Preis nicht veröffentlicht ist.
- Regulierung negativ
- Die neuen US-Hafengebühren, deren Belastung Höegh selbst auf 60 bis 70 Millionen Dollar im Jahr geschätzt hat, sind seit dem 10. November 2025 nur für ein Jahr ausgesetzt. Der Quartalsbericht vom 20. August 2026 erwähnt sie nicht.
Höegh Autoliners verdient mit seinen Autotransportern sehr gut, steht auf einer soliden Bilanz und profitiert vom Exportboom chinesischer Autohersteller. Die Ertragskraft sinkt aber seit 2023, die Dividende fiel für das zweite Quartal 2026 auf 16 Millionen Dollar, kurz darauf kamen neue Aktien für sechs neue Schiffe, und die US-Hafengebühr mit einer selbst geschätzten Belastung von 60 bis 70 Millionen Dollar im Jahr ist nur ausgesetzt. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht für eine offene operative Frage, nicht für ein Substanzrisiko: Die Bilanz ist solide (Eigenkapitalquote 53 Prozent, Nettoverschuldung das 1,3-Fache des EBITDA, Hauptkredit bis 2034), das Geschäft hoch profitabel und zu rund 85 Prozent über Verträge abgesichert. Offen ist dagegen: Die Ertragskraft sinkt seit drei Jahren, getrieben von stark gestiegenem Charteraufwand und sinkenden Nettofrachtsätzen, und mit dem Ende der Aussetzung der US-Hafengebühr im November 2026 könnte eine Belastung zurückkehren, die Höegh selbst auf 60 bis 70 Millionen Dollar im Jahr geschätzt hat — rund 15 Prozent des Gewinns der letzten vier Quartale. Dazu kommen sechs neue Schiffe, deren Preis nicht veröffentlicht ist, in einem Markt, in dem weltweit Neubauten für rund 21 Prozent der Flotte bestellt sind. Ob die guten Jahre tragen, zeigt frühestens der Bericht zum dritten Quartal am 19. November 2026.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist die Foren-Hitliste von wallstreet-online (meistdiskutierte Werte deutscher Privatanleger), dort unter dem Frankfurter Freiverkehrs-Kürzel V02. Der rote Faden ist die Dividenden-Hochrechnung: die Neigung, die letzte Ausschüttung aufs Jahr hochzurechnen und für eine feste Eigenschaft der Aktie zu halten.
- Zur Beleglage: Höegh Autoliners ist kein SEC-Filer (keine SEC-Kennung, Abfrage am 8. Oktober 2026). Alle Unternehmenszahlen stammen aus dem testierten Geschäftsbericht 2025 (Prüfer PwC), den Quartalsberichten Q3 2025 bis Q2 2026 und den Börsenmitteilungen im Meldesystem Newsweb bis zum 8. Oktober 2026. Die Quartalsberichte sind ungeprüft (IAS 34).
- Eigene Berechnungen: Gewinn der letzten vier Quartale 424 Millionen Dollar (Gewinn 2025 513,5 minus erstes Halbjahr 2025 277,8 plus erstes Halbjahr 2026 188,3); EBITDA der letzten vier Quartale rund 567 Millionen Dollar (620,6 minus 320,4 plus 266,6); Börsenwert 199.269.749 Aktien mal 177,20 NOK, umgerechnet mit 9,5724 NOK je US-Dollar und 10,7182 NOK je Euro (7. Oktober 2026); Dividendenrendite aus den vier zuletzt beschlossenen Quartalsdividenden (239 Millionen Dollar).
- Zur US-Hafengebühr: Die Schätzung von 60 bis 70 Millionen Dollar und die einjährige Aussetzung ab dem 10. November 2025 stammen aus den Berichten von Höegh (Q3 2025, Q4 2025). Das Fachportal FreightFigures (24. September 2026) nennt als Ende der Aussetzung der US-Hafengebühren für Schiffe mit chinesischem Bezug den 9. November 2026; die Gebühr für Autotransporter nennt es nicht eigens — dass dort dasselbe Ende gilt, ist unsere Schlussfolgerung aus Höeghs Angabe „one year from 10 November 2025“.
Aktien-Wächter
Diese Analyse ist Stand 8. Oktober 2026. Was sich seitdem bei HAUTO.OL geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Hoegh Autoliners ASA (HAUTO.OL) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Höegh Autoliners ASA aus Oslo betreibt RoRo-Schiffe, auf die Autos, Baumaschinen und andere rollende Ladung über Rampen an Bord fahren. Im zweiten Quartal 2026 waren es 44 Schiffe, davon 37 im eigenen Besitz. Der Umsatz lag 2025 bei rund 1,43 Milliarden US-Dollar.
Höegh ist eine norwegische Aktiengesellschaft mit Heimatnotierung an der Euronext Oslo Børs (Kürzel HAUTO) und nicht bei der US-Börsenaufsicht registriert. Grundlage dieser Analyse sind der testierte Geschäftsbericht 2025, die Quartalsberichte bis zum zweiten Quartal 2026 und alle Börsenmitteilungen im Meldesystem Newsweb bis zum 8. Oktober 2026. In Frankfurt wird die Aktie im Freiverkehr unter dem Kürzel V02 gehandelt.
Seit Oktober 2025 schüttet Höegh aus, was am Quartalsende über einem angestrebten Mindestbestand an Kasse liegt. Im zweiten Quartal 2026 floss aus dem Geschäft nur 67 Millionen Dollar zu, weil höhere Treibstoffvorräte und Forderungen Geld banden. Deshalb sank die Dividende von 94 Millionen (erstes Quartal) auf 16 Millionen Dollar (0,0839 Dollar je Aktie).
Für Neubauten: Am 25. August 2026 bestellte Höegh sechs weitere Aurora-Schiffe (Lieferung 2029 bis 2031) mit Optionen auf vier weitere und platzierte am selben Abend 8,5 Millionen neue Aktien zu 167 Kronen, zusammen rund 152 Millionen Dollar. Der Erlös soll zusammen mit Krediten das Neubauprogramm finanzieren; einen Kaufpreis für die Schiffe hat Höegh nicht veröffentlicht.
Im Oktober 2025 führte die US-Handelsbehörde USTR neue Hafengebühren ein, die auch Höegh trafen. Höegh schätzte die Belastung im Bericht zum dritten Quartal 2025 auf rund 60 bis 70 Millionen Dollar im Jahr. Seit dem 10. November 2025 ist die Gebühr nach Höeghs Angabe für ein Jahr ausgesetzt, also bis November 2026. Im Quartalsbericht vom 20. August 2026 wird sie nicht erwähnt.
Größter Aktionär ist die Familiengesellschaft Leif Höegh & Co AS mit 36,04 Prozent (Stand 31. August 2026); Leif O. Høegh ist Vorsitzender, Morten W. Høegh stellvertretender Vorsitzender des Verwaltungsrats. Folketrygdfondet meldete Ende August 2026 einen Anteil um 5 Prozent.
Beim Kurs von 177,20 Kronen (7. Oktober 2026) ist Höegh rund 35,3 Milliarden Kronen oder 3,7 Milliarden Dollar wert. Gegen den Gewinn der letzten vier Quartale von 424 Millionen Dollar ergibt das ein KGV von rund 8,7 und etwa das 2,6-Fache des Buchwerts. Weil Reedereigewinne mit den Frachtraten schwanken, sagt ein KGV auf dem Gewinn guter Jahre wenig darüber, was in schwächeren Jahren bleibt.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.