Novavax-Aktie: 570 Millionen Dollar mehr für eine Hoffnung
Wofür bezahlt der Markt hier eigentlich? Die Umsatzbeteiligung von Sanofi, der Maßstab für das Lizenzmodell von Novavax, lag im zweiten Quartal 2026 bei 0,7 Millionen US-Dollar — und trotzdem stieg die Aktie zwischen dem 24. Juli und dem 2. Oktober 2026 um rund 40 Prozent. Die Überraschungen werden kleiner, die Kasse auch. Update vom 3. Oktober 2026: Wofür der Markt bezahlt, sind zwei Sanofi-Meilensteine über 125 und 75 Millionen US-Dollar, deren Termin Novavax nicht selbst setzt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 2. November 2026
- Schlusskurs
- 9,50 $ -5,50 %
- Marktkapitalisierung
- 1,6 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 4/10
Kursentwicklung seit 2. Oktober 2026: -9,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 6,20 $ bis 12,80 $ · Letzter Kurs: 9,50 $ (Stand: 2. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen Reflex, der Anlegern teuer zu stehen kommt: die Beat-Falle. Sobald irgendwo steht, eine Firma habe „die Erwartungen übertroffen“, schaltet der Kopf von Prüfen auf Feiern um. Dabei ist eine Gewinnüberraschung zuerst eine Aussage über die Schätzer — und erst danach über das Geschäft. Novavax, Inc. (Nasdaq: NVAX) hat diesen Reflex fünfmal hintereinander ausgelöst und stand deshalb bei unserer Erstfassung auf Platz 49 unseres Big-Earnings-Surprise-Scanners (US-Auswahl, 81 Treffer, Stand 25. Juli 2026). Bevor wir uns davon anstecken lassen, machen wir einen Deal: Wir lesen gemeinsam die Originaldokumente — den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) zum 31. März und zum 30. Juni 2026 und jede Pflichtmitteilung (8-K) an die US-Börsenaufsicht SEC bis zum 3. Oktober 2026. Dort steht der erste Jahresgewinn der Firmengeschichte. Dort steht aber auch, woher er kam: aus zwei Verträgen, die gekündigt wurden. Merke dir den Satz gleich zu Beginn: Eine Überraschung ist keine Leistung, sondern eine Differenz. Inzwischen ist es die sechste Überraschung in Folge — und die erste, bei der keine Einmalzahlung half. Sie fiel prompt am kleinsten aus.

Update Oktober 2026: Was das zweite Quartal zeigt
Die sechste Überraschung war die kleinste. Seit unserer Erstfassung vom 25. Juli 2026 hat Novavax am 6. August 2026 den Quartalsbericht (10-Q) zum 30. Juni 2026 eingereicht, am selben Tag die Ergebnis-Pressemitteilung als Anlage zu einer Pflichtmitteilung (8-K, Items 2.02 und 9.01) und eine Registrierung neuer Aktien für die Mitarbeiterprogramme (Form S-8). Bis zum 3. Oktober 2026 folgte keine weitere Pflichtmitteilung (8-K). Der Verlust je Aktie lag im zweiten Quartal bei 0,32 US-Dollar, erwartet waren 0,36 — eine Überraschung von rund 11 Prozent (Datenstand 3. Oktober 2026). Es ist die sechste in Folge, aber die erste, die unter der 20-Prozent-Schwelle unseres Big-Earnings-Surprise-Scanners bleibt. Nach dessen Regel fällt Novavax damit aus genau der Liste, über die die Aktie auf unseren Tisch kam. Und die Pointe dieses Updates steht schon hier: 0,7 Millionen US-Dollar Umsatzbeteiligung im Quartal — und rund 570 Millionen US-Dollar mehr, die der Markt seit Juli für die Hoffnung auf Lizenzerlöse bezahlt (Rechnung im Kapitel zur Bewertung).
Stand dieses Updates: 3. Oktober 2026. Die Kapitel über die unbequemen Wahrheiten weiter unten tragen den Stand des ersten Quartals; wo sich eine Zahl seither verändert hat, steht der neue Wert dabei. Bewertung, Chancen und Risiken, Fazit und Steckbrief sind auf den neuen Stand gebracht.
Die Zahlen: Der Umsatz fiel auf 56,7 Millionen US-Dollar, 76 Prozent weniger als im Vorjahresquartal (239,2 Millionen). Der Rückgang ist zum größten Teil das Fehlen von Einmalzahlungen: Ein Jahr zuvor standen 175,0 Millionen für die US-Zulassung der Fertigspritze und 27,2 Millionen Takeda-Erlöse in den Büchern. Die Produktumsätze stiegen dagegen von 10,7 auf 18,9 Millionen, getragen von Lieferungen von Wirkverstärker, Impfstoff und Material an Partner; eigene Nuvaxovid-Verkäufe gab es im Quartal keine mehr. Unterm Strich stand ein Nettoverlust von 53,4 Millionen US-Dollar nach einem Gewinn von 106,5 Millionen im Vorjahresquartal. Im ersten Halbjahr 2026 kamen 196,2 Millionen Umsatz und 62,9 Millionen Verlust zusammen.
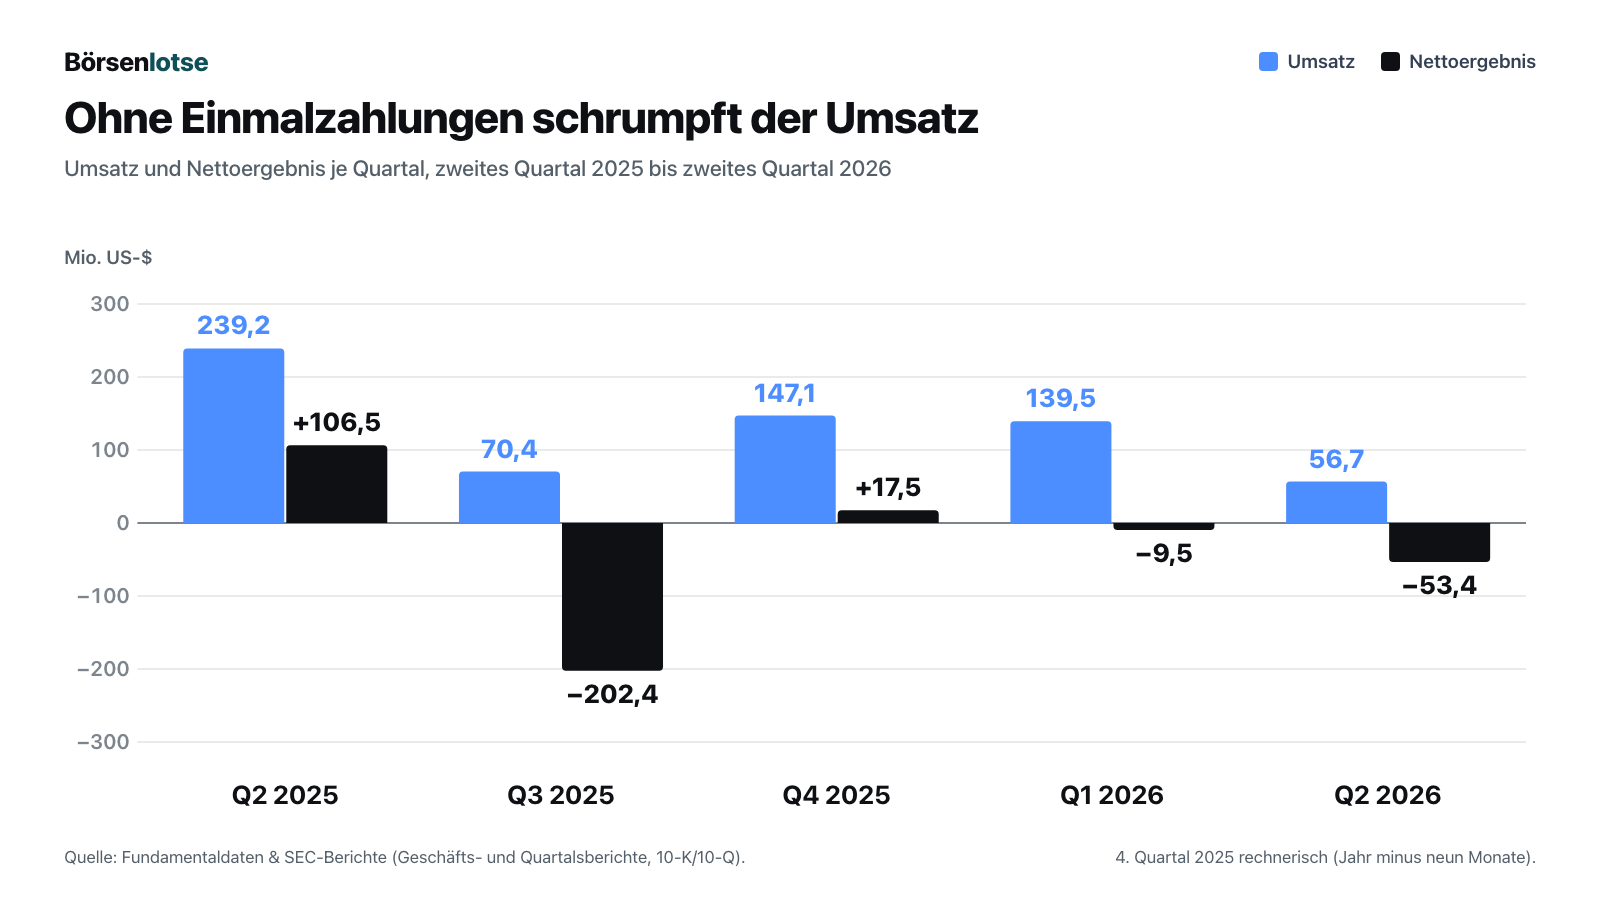
Die Zahl, an der wir das Lizenzmodell messen wollten, war im zweiten Quartal noch kleiner als im ersten: Die Umsatzbeteiligung von Sanofi lag bei 0,7 Millionen US-Dollar (erstes Quartal: 3,5 Millionen). Von den 35,8 Millionen, die Sanofi im Quartal insgesamt beisteuerte, waren 22,6 Millionen Kostenerstattungen und 12,5 Millionen die anteilige Auflösung früherer Vorauszahlungen und Meilensteine — Geld, das längst geflossen ist. Fairerweise gehört die Gegenprobe dazu: Im Vorjahresquartal gab es noch gar keine Sanofi-Umsatzbeteiligung, und Corona-Impfstoffe werden im Herbst verkauft, nicht im Frühsommer. Finanzchef Jim Kelly sagte in der Telefonkonferenz am 6. August 2026, der Großteil des restlichen Jahresumsatzes werde im vierten Quartal anfallen. Ob die Umsatzbeteiligung trägt, zeigt also erst der Bericht über das Schlussquartal. Den eigenen Umsatzrahmen für 2026 hob Novavax leicht an, auf 235 bis 275 Millionen US-Dollar — ausdrücklich ohne Sanofis Umsatzbeteiligungen, Liefererlöse und Meilensteine, für die das Unternehmen keine Prognose abgibt.
Die Kasse: Der Abschnitt zur Unternehmensfortführung im neuen Bericht nennt die Zahlen selbst:
„As of June 30, 2026, the Company had total cash and cash equivalents, restricted cash, and marketable securities of $723.9 million, comprised of $191.5 million in cash and cash equivalents, $4.6 million in restricted cash, and $527.9 million in marketable securities, and working capital of $440.5 million. During the six months ended June 30, 2026, the Company recognized a net loss of $62.9 million and had net cash flows used in operating activities of $105.2 million.“
Übersetzung: „Zum 30. Juni 2026 verfügte das Unternehmen über Zahlungsmittel und Zahlungsmitteläquivalente, gebundene Zahlungsmittel und marktgängige Wertpapiere von insgesamt 723,9 Millionen US-Dollar, bestehend aus 191,5 Millionen an Zahlungsmitteln und Zahlungsmitteläquivalenten, 4,6 Millionen an gebundenen Zahlungsmitteln und 527,9 Millionen an marktgängigen Wertpapieren, sowie über ein Nettoumlaufvermögen von 440,5 Millionen US-Dollar. In den sechs Monaten bis zum 30. Juni 2026 wies das Unternehmen einen Nettoverlust von 62,9 Millionen US-Dollar aus und verzeichnete einen Mittelabfluss aus laufender Geschäftstätigkeit von 105,2 Millionen US-Dollar.“
— Novavax, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 2 „Liquidity and Going Concern“
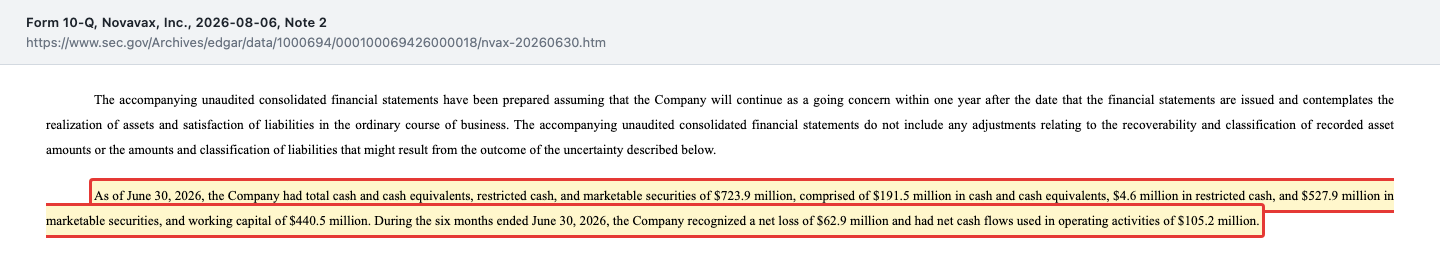
Auf das zweite Quartal allein entfallen damit rechnerisch 72,8 Millionen US-Dollar Mittelabfluss (Halbjahr 105,2 minus erstes Quartal 32,4). Die Liquidität sank binnen drei Monaten von 794,9 auf 723,9 Millionen, das Eigenkapital rutschte von minus 144,8 auf minus 190,7 Millionen US-Dollar. Der Bericht kommt erneut zu dem Schluss, dass das Kapital für die zwölf Monate nach Veröffentlichung reicht, und die Klauseln des MidCap-Kredits waren zum 30. Juni 2026 eingehalten. In der Telefonkonferenz legte Finanzchef Kelly die längere Linie dar:
„Today, we are announcing our expectation to earn a $75 million manufacturing tech transfer milestone payment from Sanofi mid-next year that would extend our current cash runway from 2028 into 2029.“
Übersetzung: „Heute geben wir bekannt, dass wir Mitte nächsten Jahres mit einer Meilensteinzahlung von 75 Millionen US-Dollar von Sanofi für den Herstellungs-Technologietransfer rechnen, die unsere derzeitige Kassenreichweite von 2028 bis ins Jahr 2029 verlängern würde.“
— Jim Kelly, Finanzchef von Novavax, Telefonkonferenz zum zweiten Quartal 2026 am 6. August 2026 (Mitschrift: MarketBeat)
Dazu kommt ein zweiter Meilenstein: Startet Sanofi die entscheidende Studie (Phase 3) für den kombinierten Grippe-Corona-Impfstoff in den USA oder der EU, werden 125 Millionen US-Dollar fällig. Laut Pressemitteilung vom 6. August 2026 ist Sanofi „in fortgeschrittenen Gesprächen“ mit den Behörden über den Zeitpunkt; ein Datum nennt Novavax nicht. Kelly bekräftigte außerdem die Ziele, bereinigt — also ohne bestimmte Sonderposten — frühestens 2028 die Gewinnschwelle zu erreichen, bis dahin mit weniger als der Hälfte der Belegschaft vom ersten Quartal 2026 auszukommen und Gebäude und Labore so stark zusammenzulegen, dass 2027 nicht zahlungswirksame Abschreibungen von bis zu 35 Millionen US-Dollar anfallen könnten. Merke: Beide Meilensteine hängen an Entscheidungen, die Sanofi trifft, nicht Novavax.
Was seitdem geschah: Am 28. August 2026 meldete Novavax per Pressemitteilung — nicht als Pflichtmitteilung —, dass die Partner Sanofi und Takeda Zulassungen für den an die Variante XFG angepassten Impfstoff in den USA, der EU und Japan für die Saison 2026/2027 erhalten haben. Damit ist die Grundlage für die Herbstsaison gelegt, an der die Umsatzbeteiligung hängt. Die Aktie stieg zwischen dem 24. Juli 2026 (Schlusskurs 7,46 US-Dollar) und dem 2. Oktober 2026 (10,46 US-Dollar) um rund 40 Prozent, ohne dass Novavax nach dem 6. August eine weitere Pflichtmitteilung eingereicht hätte. Der stärkste Tagesgewinn fiel auf den 19. August 2026 (plus 10,8 Prozent), einen Tag, an dem Biotechwerte nach Krebsimpfstoff-Daten von Moderna und Merck breit zulegten (Seeking Alpha, 19. August 2026: „Biotechs hit a post-pandemic high after mRNA trial win for Moderna, Merck“). Unterm Strich: Das Spannungsfeld dieser Analyse hat sich im zweiten Quartal nicht aufgelöst, sondern zugespitzt. Ohne Einmalzahlungen bleiben 56,7 Millionen Umsatz und 53,4 Millionen Verlust — und der Kurs bezahlt heute vor allem Termine, die andere setzen.
Die Firmengeschichte für Anleger
-
1987
Gründung von Novavax
Novavax wird 1987 gegründet und entwickelt sich zum Anbieter proteinbasierter Impfstoffe mit Sitz in Gaithersburg, Maryland.
-
2024
Lizenzvertrag mit Sanofi
Ab Mai 2024 übergibt Novavax die Vermarktung seines COVID-19-Impfstoffs an Sanofi und erhält 500 Millionen US-Dollar Vorauszahlung plus Meilensteine.
-
2026
Lizenzvertrag mit Pfizer
Am 15. Januar 2026 unterschreibt Novavax eine Lizenz- und Optionsvereinbarung mit Pfizer über den Wirkverstärker Matrix-M, mit bis zu 500 Millionen US-Dollar an Meilensteinen.
-
2026
Erstmals besicherter Kredit
Im Februar 2026 vereinbart Novavax mit MidCap Financial ein besichertes Darlehen über bis zu 330 Millionen US-Dollar und verpfändet dafür praktisch das gesamte Vermögen.
Was Novavax eigentlich macht — vom Impfstoffverkäufer zum Lizenzgeber
Novavax wurde 1987 gegründet, sitzt in Gaithersburg im US-Bundesstaat Maryland und beschäftigte zum 31. Dezember 2025 rund 749 Menschen. Bekannt wurde die Firma mit ihrem proteinbasierten COVID-19-Impfstoff Nuvaxovid — der Nachzügler unter den Corona-Impfstoffen, der ohne mRNA arbeitet. Das eigentliche Tafelsilber ist aber ein anderes: Matrix-M, ein Wirkverstärker aus der Rinde des chilenischen Seifenrindenbaums. Übersetzt in ein Alltagsbild: Ein Wirkverstärker ist das Gewürz, das ein fades Gericht erst schmackhaft macht — er sorgt dafür, dass das Immunsystem auf einen an sich schwachen Impfstoffbaustein kräftig anspringt. Matrix-M steckt unter anderem im Malaria-Impfstoff R21, den das Serum Institute of India vermarktet.
Seit Mai 2024 hat sich das Geschäftsmodell grundlegend gedreht. Mit der Kooperations- und Lizenzvereinbarung mit Sanofi gab Novavax die Vermarktung des eigenen COVID-19-Impfstoffs weitgehend ab: Sanofi führt seit der Impfsaison 2025/26 den Vertrieb, Novavax liefert zu und kassiert. Dafür flossen 500 Millionen US-Dollar Vorauszahlung und bis Ende 2025 weitere 275 Millionen an Meilensteinen — 50 Millionen für den Datenbank-Abschluss einer Studie, 175 Millionen für die US-Zulassung einer Fertigspritzen-Darreichung, zweimal 25 Millionen für die Übertragung der europäischen und der US-Zulassung auf Sanofi. Dazu kommen künftige Umsatzbeteiligungen, die der Quartalsbericht mit „high teens to low twenties percent“ beziffert — also grob 17 bis 22 Prozent auf Sanofis Umsätze mit den lizenzierten Produkten.
Im Januar 2026 kam ein zweiter Lizenznehmer dazu. Am 15. Januar 2026 unterschrieb Novavax eine Lizenz- und Optionsvereinbarung mit Pfizer über Matrix-M für bis zu zwei Infektionsgebiete: 30 Millionen US-Dollar sofort, bis zu 500 Millionen an Meilensteinen und gestaffelte Umsatzbeteiligungen im „hohen mittleren einstelligen“ Prozentbereich. Damit ist das Bild komplett: Novavax verkauft heute vor allem Rechte, nicht Impfdosen.
Und damit sind wir beim Spannungsfeld dieser Analyse, das sich durch jedes Kapitel zieht: Das Lizenzmodell ist echt und potenziell sehr lukrativ — aber die Gewinne der Jahre 2025 und 2026 stammen bislang aus Einmalzahlungen und aus Verträgen, die beendet wurden. Das laufende Geschäft verbrennt weiterhin Geld. Das zweite Quartal 2026 hat das bestätigt: Es war das erste Quartal ohne nennenswerte Einmalzahlung, und es endete mit 53,4 Millionen US-Dollar Verlust.
Wo die Aktie auf unseren Tisch kam
Unser Big-Earnings-Surprise-Scanner sucht Firmen, deren gemeldeter Gewinn je Aktie in jedem der letzten vier abgeschlossenen Quartale mindestens 20 Prozent über der Konsensschätzung lag. Novavax stand dort zum Datenstand 25. Juli 2026 auf Platz 49 von 81 US-Treffern, bei einer relativen Stärke von 52 — die Aktie hatte sich also etwa so entwickelt wie der Durchschnitt des Vergleichsuniversums. Zum Nachmachen: Scanner öffnen, Länderfilter auf „US“ setzen, Liste nach Rang lesen. Wichtig zu wissen: Diese Listen werden täglich neu berechnet; ein Rang ist eine Momentaufnahme, kein Wesensmerkmal der Firma.
Die Serie selbst war beeindruckend: +312,7 Prozent im ersten Quartal 2025 (2,93 US-Dollar gemeldet gegen 0,71 erwartet), +933,3 Prozent im zweiten (0,62 gegen 0,06), +58,4 Prozent im dritten (−0,47 gegen −1,13), +116,7 Prozent im vierten (0,11 gegen −0,66) und +83,8 Prozent im ersten Quartal 2026 (−0,06 gegen −0,37). Im zweiten Quartal 2026 folgten nur noch +11,1 Prozent (−0,32 gegen −0,36); alle Angaben mit Datenstand 3. Oktober 2026. Sechs Quartale, sechsmal besser als erwartet — aber die letzte Differenz ist zu klein für die Schwelle des Scanners.
Schon im Juli verriet die relative Stärke von 52, dass der Markt nicht mitfeierte. Der Grund ist derselbe wie bei der Serie: Die Überraschungen entstehen dort, wo Analysten nicht modellieren können. Niemand kann seriös schätzen, in welchem Quartal ein Staat einen Liefervertrag kündigt und dafür zahlt, oder wann ein Partner einen Meilenstein auslöst. Genau diese Zahlungen haben die Quartalsergebnisse gemacht. Eine Serie, die aus Unschätzbarkeit entsteht, endet in dem Moment, in dem die Einmalzahlungen ausbleiben — ohne dass sich am Geschäft etwas ändern müsste. Das zweite Quartal 2026 ist der Beleg: kein Meilenstein, keine Kündigung, und die Überraschung schrumpfte auf 4 Cent je Aktie. Merke: Je schlechter eine Zahl schätzbar ist, desto größer wird die Überraschung — und desto weniger sagt sie aus.
Die Zahlen über die Jahre — was hier wirklich beeindruckt
Fangen wir mit dem an, was wirklich Respekt verdient. Novavax hat innerhalb von zwei Jahren einen Konzern umgebaut, der 2023 noch 545,1 Millionen US-Dollar Verlust schrieb und 714,0 Millionen aus dem operativen Geschäft verlor. 2024 lag der Verlust bei 187,5 Millionen, der operative Mittelabfluss bei 87,3 Millionen. Und 2025 stand erstmals ein Nettogewinn von 440,3 Millionen US-Dollar in den Büchern, bei einem Umsatz von 1.123,5 Millionen — 2,72 US-Dollar je Aktie unverwässert, 2,58 verwässert (alle Zahlen aus dem Geschäftsbericht 10-K für 2025).
Dahinter steht eine harte Sanierung. Der Vertriebs- und Verwaltungsaufwand fiel von 468,9 Millionen US-Dollar (2023) über 337,2 Millionen (2024) auf 157,5 Millionen (2025) — eine Kürzung um zwei Drittel in zwei Jahren. Die Forschungsausgaben sanken im selben Zeitraum von 737,5 auf 342,3 Millionen. Das Unternehmen kündigte 2023 eine Belegschaftskürzung um rund 25 Prozent an und legte im Januar 2024 weitere 12 Prozent nach; 2025 kamen 7,8 Millionen US-Dollar Abfindungen und 102,7 Millionen an Wertberichtigungen hinzu, davon 97,8 Millionen auf zur Veräußerung gehaltene Vermögenswerte. Die Kürzungen gehen weiter: Im zweiten Quartal 2026 kosteten Vertrieb und Verwaltung 26,7 Millionen US-Dollar nach 43,6 Millionen im Vorjahresquartal.
Auch die Bilanz hat sich verbessert. Die kurzfristigen Verbindlichkeiten sanken von 1.635,1 Millionen US-Dollar (Ende 2023) über 1.154,4 Millionen (Ende 2024) auf 459,9 Millionen (Ende 2025) und lagen zum 30. Juni 2026 bei 330,6 Millionen. Die Eigenkapitallücke schrumpfte von 716,9 Millionen (Ende 2023) auf 127,8 Millionen (Ende 2025) — ist seither aber wieder gewachsen, auf 190,7 Millionen zum 30. Juni 2026. Wer 2023 auf diese Firma geschaut hat, sah eine Existenzfrage; wer heute hinschaut, sieht ein Unternehmen mit 723,9 Millionen US-Dollar an Zahlungsmitteln, gebundenen Mitteln und marktgängigen Wertpapieren (30. Juni 2026) und einem Nettoumlaufvermögen von 440,5 Millionen. Das ist ein echter Fortschritt, und er gehört ausgesprochen.

Unbequeme Wahrheit Nr. 1: Der Gewinn kam aus gekündigten Verträgen
Der Geschäftsbericht sagt selbst, woher die 1,12 Milliarden US-Dollar Umsatz kamen — man muss nur den zweiten Satz mitlesen:
„Revenue for the year ended December 31, 2025 was $1.1 billion as compared to $682.2 million for the year ended December 31, 2024, an increase of $441.3 million. Revenue for the year ended December 31, 2025 was primarily comprised of revenue from the termination of our APAs with Canada (“Canada APA”) and New Zealand (“New Zealand APA”) of $575.7 million and $27.3 million, respectively“
Übersetzung: „Der Umsatz für das am 31. Dezember 2025 endende Jahr betrug 1,1 Milliarden US-Dollar gegenüber 682,2 Millionen im Vorjahr, ein Anstieg um 441,3 Millionen. Der Umsatz 2025 setzte sich in erster Linie zusammen aus Erlösen aus der Beendigung unserer Abnahmevereinbarungen mit Kanada und Neuseeland in Höhe von 575,7 beziehungsweise 27,3 Millionen US-Dollar“
— Novavax, Inc., SEC-Geschäftsbericht 10-K für 2025, Part II, Item 7

Rechnen wir das auseinander. Die Produktumsätze lagen 2025 bei 685,0 Millionen US-Dollar. Darin stecken die 603,0 Millionen aus den beendeten Abnahmevereinbarungen mit Kanada und Neuseeland. Bleiben rund 82 Millionen, die aus tatsächlich verkauftem Impfstoff, Wirkverstärker und Material stammen. Die restlichen 438,4 Millionen des Jahresumsatzes sind Lizenzerlöse: 386,3 Millionen von Sanofi (davon 225,0 Millionen reine Meilensteine, 91,6 Millionen Kostenerstattungen, 63,9 Millionen aufgelöste Vorauszahlungen und 5,75 Millionen echte Umsatzbeteiligung), 41,7 Millionen von Takeda und 10,4 Millionen von weiteren Partnern.
Das ist der Kern dieser Analyse: Von 1.123,5 Millionen US-Dollar Umsatz kamen rund 82 Millionen aus dem Verkauf von Ware. Alles andere waren Zahlungen dafür, dass etwas beendet, übertragen oder lizenziert wurde. Einen Vertrag kann man nur einmal kündigen.

Das erste Quartal 2026 zeigte, was übrig bleibt, wenn die Kündigungszahlungen fehlen: 139,5 Millionen US-Dollar Umsatz gegenüber 666,7 Millionen im Vorjahresquartal — ein Rückgang um 79 Prozent. Die Produktumsätze schrumpften von 621,7 auf 42,2 Millionen, davon nur noch 9,6 Millionen aus Nuvaxovid-Verkäufen, weil Sanofi den Vertrieb übernommen hat. Unterm Strich stand ein Verlust von 9,5 Millionen US-Dollar — und das nur, weil Pfizer 30,0 Millionen Vorauszahlung beisteuerte. Im zweiten Quartal 2026 fehlte auch diese Stütze: 56,7 Millionen Umsatz, 53,4 Millionen Verlust, Sanofi-Umsatzbeteiligung 0,7 Millionen US-Dollar (Einzelheiten im Update-Kapitel oben). Die echte Umsatzbeteiligung ist der Maßstab, an dem sich das Lizenzmodell messen lassen muss — und ihr erster echter Test ist die Herbstsaison 2026.
Unbequeme Wahrheit Nr. 2: Erster Jahresgewinn, trotzdem Geld abgeflossen
2025 war das erste Gewinnjahr — und gleichzeitig ein Jahr, in dem 244,6 Millionen US-Dollar aus dem operativen Geschäft abflossen. Das ist kein Widerspruch, sondern Buchhaltung: Ein großer Teil des ausgewiesenen Umsatzes war Geld, das früher geflossen war und 2025 nur noch erfolgswirksam aufgelöst wurde. In der Kapitalflussrechnung steht die Position schwarz auf weiß: Die erhaltenen Vorauszahlungen sanken 2025 um 622,9 Millionen US-Dollar.
Übersetzt in ein Alltagsbild: Stell dir vor, ein Kunde hat dir vor zwei Jahren 600 Euro für zehn Kisten Wein überwiesen. Dieses Jahr sagt er, er will die Kisten nicht mehr — du darfst das Geld behalten. In deiner Gewinnrechnung stehen jetzt 600 Euro Umsatz. Auf deinem Konto passiert nichts, denn das Geld liegt längst dort. Genau das ist der Unterschied zwischen den 440,3 Millionen Gewinn und den 244,6 Millionen Abfluss.
Der Trend setzt sich fort: Im ersten Quartal 2026 flossen weitere 32,4 Millionen US-Dollar operativ ab, im zweiten Quartal rechnerisch 72,8 Millionen — zusammen 105,2 Millionen im ersten Halbjahr. Zum Vergleich: Im ersten Halbjahr 2025, dem mit 625,2 Millionen ausgewiesenem Gewinn, waren es 313,0 Millionen Abfluss. Merke: Gewinn ist eine Meinung, Kassenbestand ist eine Tatsache.
Unbequeme Wahrheit Nr. 3: Das Eigenkapital steht im Minus
Zum 31. März 2026 standen einer Bilanzsumme von 1.043,2 Millionen US-Dollar Verbindlichkeiten von 1.187,9 Millionen gegenüber. Das Eigenkapital war damit negativ: minus 144,8 Millionen US-Dollar. Zum 30. Juni 2026 hat sich die Lücke vergrößert: Bilanzsumme 955,6 Millionen, Verbindlichkeiten 1.146,3 Millionen, Eigenkapital minus 190,7 Millionen US-Dollar. Der aufgelaufene Verlustvortrag lag zum 30. Juni 2026 bei rund 4,63 Milliarden US-Dollar — so viel Geld hat diese Firma seit ihrer Gründung netto verloren. Zur Einordnung: Negatives Eigenkapital heißt nicht automatisch Insolvenzgefahr, denn ein großer Teil der Verbindlichkeiten sind erhaltene Vorauszahlungen, die durch Lieferung getilgt werden, nicht durch Geld — zum 30. Juni 2026 waren das 443,3 Millionen US-Dollar. Es heißt aber sehr wohl: Es gibt kein Polster. Jede Fehlentwicklung schlägt sofort auf die Liquidität durch.
Bemerkenswert ist die Zwischenetappe: Zum 30. Juni 2025 war das Eigenkapital kurzzeitig positiv (37,6 Millionen US-Dollar), rutschte im dritten Quartal aber wieder ins Minus — der Grund waren die Wertberichtigungen im Zusammenhang mit der Übertragung des Standorts 700 Quince Orchard Road an AstraZeneca und der Umtausch der Wandelanleihen. Novavax selbst kündigte dafür im Oktober 2025 nicht zahlungswirksame Belastungen von 125 bis 127 Millionen US-Dollar an.
Wichtig für die Einordnung: Die Frage der Unternehmensfortführung, die Novavax jahrelang begleitet hat, ist in den drei jüngsten Berichten positiv beantwortet. Der Geschäftsbericht für 2025 und die Quartalsberichte zum 31. März und zum 30. Juni 2026 kommen zu dem Schluss, für die kommenden zwölf Monate ausreichend Kapital zu haben. Der Abschnitt heißt weiterhin „Liquidity and Going Concern“ — aber sein Ergebnis lautet heute anders als 2023.
Unbequeme Wahrheit Nr. 4: Erstmals verpfändet — der Kreditvertrag mit MidCap
Novavax hat sich jahrzehntelang über Aktien und unbesicherte Wandelanleihen finanziert. Im Februar 2026 änderte sich das: Mit MidCap Financial Trust wurde ein besichertes Darlehen über bis zu 330,0 Millionen US-Dollar in vier Tranchen vereinbart, von denen bei Abschluss 50,0 Millionen ausgezahlt wurden. Der Zinssatz liegt bei Einmonats-SOFR plus 5,00 Prozent (Zinsuntergrenze 2,00 Prozent) — zum 31. März 2026 waren das 8,7 Prozent, zum 30. Juni 2026 8,6 Prozent; inklusive Emissionskosten rechnet Novavax mit einem Effektivzins von 11,0 Prozent. Fällig wird das Darlehen am 1. März 2031, dazu kommt eine Ausstiegsgebühr von 2,75 Prozent.
„The Credit Agreement also includes a financial covenant requiring the Company and its subsidiaries to maintain unrestricted cash of at least $100.0 million at all times.“
Übersetzung: „Der Kreditvertrag enthält außerdem eine Finanzklausel, die das Unternehmen und seine Tochtergesellschaften verpflichtet, jederzeit mindestens 100,0 Millionen US-Dollar an nicht gebundenen Barmitteln vorzuhalten.“
— Novavax, Inc., SEC-Quartalsbericht 10-Q zum 31. März 2026, Note 11

Das Pfandrecht ist der eigentliche Preis. Besichert wird mit einem erstrangigen Zugriff auf praktisch das gesamte Vermögen; die niederländische Tochter bürgt, und die Anteile an der schwedischen Novavax AB — dort sitzt die Matrix-M-Technologie — sind verpfändet. Im Klartext: Der wertvollste Vermögensgegenstand der Firma ist heute Sicherheit für einen Kredit. Zum 31. März und zum 30. Juni 2026 meldet Novavax die Einhaltung aller Klauseln; die Zahlungsmittel lagen zum 30. Juni 2026 bei 191,5 Millionen US-Dollar, dazu kamen 527,9 Millionen an Wertpapieren. Weitere Tranchen hat Novavax bis zum 30. Juni 2026 nicht gezogen. Aber die Schwelle steht jetzt im Vertrag.
Die Finanzverschuldung lag zum 31. März und zum 30. Juni 2026 bei nominal 301,5 Millionen US-Dollar: 26,5 Millionen Restbestand der 5,00-Prozent-Wandelanleihe 2027, 225,0 Millionen der im August 2025 begebenen 4,625-Prozent-Wandelanleihe 2031 und die 50,0 Millionen aus dem MidCap-Darlehen. In der Bilanz stehen nach Abzug noch nicht verteilter Emissionskosten 291,0 Millionen (31. März) beziehungsweise 291,5 Millionen (30. Juni). Der Umtausch der alten in die neue Wandelanleihe kostete 2025 einmalig 28,7 Millionen US-Dollar als nicht zahlungswirksamen Aufwand.
Unbequeme Wahrheit Nr. 5: Australien könnte 92,5 Millionen zurückfordern
Im Anhang des Quartalsberichts steht ein Satz, der nirgends in einer Schlagzeile auftauchte:
„In the event that the Company does not, on or before the relevant contractual deadlines, receive regulatory approval for, and deliver, the seasonally updated COVID-19 Vaccine, up to $92.5 million of deferred revenue may become refundable.“
Übersetzung: „Für den Fall, dass das Unternehmen nicht bis zu den jeweiligen vertraglichen Fristen die Zulassung für den saisonal aktualisierten COVID-19-Impfstoff erhält und diesen liefert, können bis zu 92,5 Millionen US-Dollar an erhaltenen Vorauszahlungen rückzahlbar werden.“
— Novavax, Inc., SEC-Quartalsbericht 10-Q zum 31. März 2026, Note 5

Der Zusammenhang: Australien hat die für 2025 fälligen Dosen nicht abgenommen und kann versuchen, auch die Lieferungen für 2025 und 2026 zu stornieren. Im dritten Quartal 2025 zog Novavax seinen australischen Zulassungsantrag auf Empfehlung der dortigen Behörde zurück. Zum 31. März 2026 standen 48,4 Millionen US-Dollar als kurzfristige und 85,4 Millionen als langfristige erhaltene Vorauszahlung aus diesem Vertrag in der Bilanz. Der Bericht formulierte offen, dass eine weitere Vertragsänderung nötig sein könnte und „may not be achievable on acceptable terms or at all“ — also möglicherweise gar nicht oder nur zu schlechten Bedingungen gelingt.
Der Quartalsbericht zum 30. Juni 2026 zeigt dieselben Beträge — 48,4 und 85,4 Millionen —, aber einen neuen Weg und einen neuen Ton. Neben einer regulären Zulassung verfolgt Novavax nun eine Sondereinfuhr-Genehmigung der australischen Arzneimittelbehörde TGA, und für den Fall, dass beides scheitert, steht ein Satz im Bericht, den es im März noch nicht gab:
„The Company has been pursuing a special access importation approval from the TGA to help ensure our supply is available for Australia. The Company is awaiting a final decision on the outcome of its application for special importation. In light of these developments, if the Company is unable to receive regulatory approval by either means, the Company may seek alternatives to continued performance under the agreement.“
Übersetzung: „Das Unternehmen hat bei der TGA eine Genehmigung für eine Einfuhr im Rahmen eines Sonderzugangs beantragt, um sicherzustellen, dass unsere Lieferungen für Australien verfügbar sind. Das Unternehmen wartet auf eine abschließende Entscheidung über seinen Antrag auf Sondereinfuhr. Angesichts dieser Entwicklungen könnte das Unternehmen, falls es auf keinem der beiden Wege eine behördliche Genehmigung erhält, Alternativen zur weiteren Erfüllung der Vereinbarung suchen.“
— Novavax, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 5
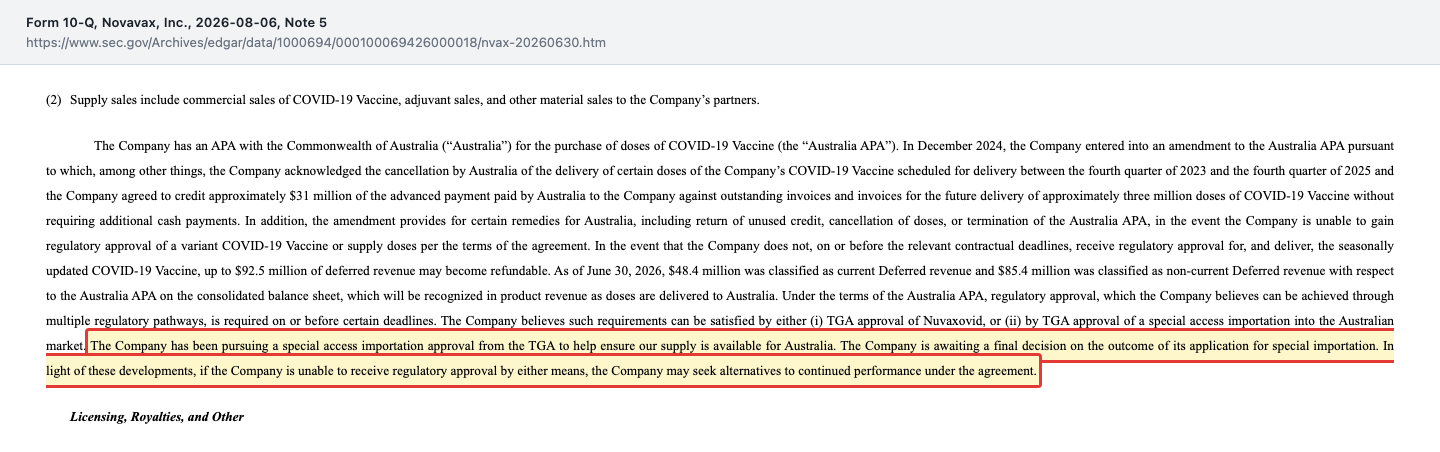
Die Rechnung dazu: 92,5 Millionen US-Dollar entsprachen zum 31. März 2026 rund 41 Prozent des Barbestands von 228,4 Millionen; zum 30. Juni 2026 sind es rund 48 Prozent der Zahlungsmittel von 191,5 Millionen, oder rund 13 Prozent der gesamten Liquidität von 723,9 Millionen einschließlich Wertpapieren. Die Mindestkassen-Klausel aus dem MidCap-Vertrag liegt bei 100,0 Millionen. Diese Zahlen sollte man zusammen lesen. Was „Alternativen zur Vertragserfüllung“ praktisch heißen würde, sagt der Bericht nicht; der Vertrag sieht laut Bericht für diesen Fall Rechte Australiens bis hin zur Rückgabe ungenutzter Gutschriften, Stornierung von Dosen oder Kündigung vor — dann stünde statt Umsatz eine Rückzahlung von bis zu 92,5 Millionen im Raum.
Was die Aktie kostet — Größenordnungen statt Tageskurs
Zum Schlusskurs vom 2. Oktober 2026 (10,46 US-Dollar) und 164.945.726 ausstehenden Aktien laut Deckblatt des Quartalsberichts (Stand 31. Juli 2026) wird Novavax mit rund 1,73 Milliarden US-Dollar bewertet; die Gegenprobe mit dem Wert aus den Fundamentaldaten (Datenstand 3. Oktober 2026) geht auf. Bei unserer Erstfassung (Schlusskurs 24. Juli 2026: 7,46 US-Dollar) waren es rund 1,23 Milliarden. Gemessen am Umsatz der letzten zwölf Monate von 413,8 Millionen US-Dollar entspricht das einem Kurs-Umsatz-Verhältnis von rund 4,2 — doppelt so viel wie im Juli, weil der Kurs stieg und der Umsatz ohne die Kündigungszahlungen des Vorjahres schrumpfte. Zieht man die Liquidität von 723,9 Millionen ab und rechnet die Finanzschulden von nominal 301,5 Millionen hinzu, liegt der Unternehmenswert bei rund 1,30 Milliarden US-Dollar. Ein aussagekräftiges Kurs-Gewinn-Verhältnis gibt es nicht: Der Gewinn 2025 war einmalig, für 2026 erwarten die Schätzer im Mittel einen Verlust von 0,63 US-Dollar je Aktie (Datenstand 3. Oktober 2026).
Die spannendere Größenordnung ist eine andere. Novavax hält 723,9 Millionen US-Dollar an Zahlungsmitteln, gebundenen Mitteln und Wertpapieren (30. Juni 2026) — das sind noch rund 42 Prozent des Börsenwerts, im Juli waren es rund 65 Prozent. Dagegen stehen 301,5 Millionen Finanzschulden und ein Verlustvortrag von 4,63 Milliarden. Der Markt bezahlt also die Kasse plus eine Option auf die Lizenzerlöse — und diese Option ist seit Juli rechnerisch um rund 570 Millionen US-Dollar teurer geworden (Börsenwert minus Liquidität: rund 432 Millionen im Juli, rund 1.001 Millionen im Oktober). Klein ist sie nicht, aber kleiner, als sie auf den ersten Blick wirkt: Von den bis zu 350 Millionen US-Dollar an COVID-19-Meilensteinen aus dem Sanofi-Vertrag sind nur noch 75 Millionen offen, die für den Abschluss des Technologietransfers. Voll offen sind dagegen die bis zu 350 Millionen für den kombinierten Grippe-COVID-Impfstoff (davon 125 Millionen für den Start der Phase-3-Studie) — zusammen laut Quartalsbericht 425 Millionen an ausstehenden Sanofi-Meilensteinen —, dazu bis zu 200 Millionen je Wirkverstärker-Produkt für die ersten vier und 210 Millionen für jedes weitere. Aus dem Pfizer-Vertrag kommen bis zu 500 Millionen dazu.
Der Blick der Profis ist deutlich gespalten. Von neun erfassten Analystenstimmen lauteten zum Datenstand 3. Oktober 2026 unverändert fünf auf „stark kaufen“, eine auf „halten“, zwei auf „verkaufen“ und eine auf „stark verkaufen“, bei einem durchschnittlichen Kursziel von rund 14 US-Dollar. Eine solche Streuung ist selbst kein Urteil, sondern eine Information: Selbst Profis, die dieselben Dokumente lesen, kommen hier zu gegensätzlichen Schlüssen. Dazu passt, dass rund 30 Prozent des Streubesitzes leerverkauft waren (Datenstand 3. Oktober 2026; im Juli rund 28 Prozent) — ein hoher Wert, und ein Hinweis darauf, wie umstritten diese Aktie ist. Auf der anderen Seite meldete der Vermögensverwalter State Street am 7. August 2026 eine passive Beteiligung von 7,1 Prozent (Stichtag 30. Juni 2026, Meldung 13G). Wer die Konstellation „Lizenzmodell mit begrenzter Laufzeit“ grundsätzlich verstehen will, findet ein zweites Beispiel in unserer Analyse zu Puma Biotechnology; wie ein etablierter Konzern mit einem wegbrechenden Kernprodukt umgeht, zeigt unsere Biogen-Analyse.
Chancen und Risiken auf einen Blick
Chancen
- Zwei Weltkonzerne als Lizenznehmer. Sanofi und seit Januar 2026 Pfizer zahlen für Matrix-M. Der Pfizer-Vertrag brachte 30,0 Millionen US-Dollar sofort und eröffnet bis zu 500,0 Millionen an Meilensteinen (8-K vom 20.01.2026).
- Zwei benannte Meilensteine. 125 Millionen US-Dollar beim Start der Phase-3-Studie für Sanofis Kombinationsimpfstoff, 75 Millionen beim Abschluss des Technologietransfers, den Novavax für Mitte 2027 erwartet (Pressemitteilung vom 06.08.2026).
- Hohe Umsatzbeteiligungen und eine zugelassene Saison. Auf Sanofis Verkäufe der lizenzierten Produkte entfallen Beteiligungen im Bereich „high teens to low twenties percent“; für die Saison 2026/2027 liegen laut Pressemitteilung vom 28.08.2026 Zulassungen in den USA, der EU und Japan vor.
- Weiter sinkende Kosten. Vertrieb und Verwaltung kosteten im zweiten Quartal 2026 noch 26,7 Millionen US-Dollar nach 43,6 Millionen ein Jahr zuvor; die Prognose für Forschung, Vertrieb und Verwaltung 2026 senkte Novavax auf 370 bis 410 Millionen.
- Fortführung bestätigt. Der Geschäftsbericht 2025 und beide Quartalsberichte 2026 bestätigen ausreichendes Kapital für zwölf Monate; zum 30. Juni 2026 lagen 723,9 Millionen US-Dollar an Liquidität vor.
Risiken
- Das laufende Geschäft verbrennt Geld. 56,7 Millionen US-Dollar Umsatz und 53,4 Millionen Verlust im zweiten Quartal 2026, 105,2 Millionen operativer Mittelabfluss im ersten Halbjahr.
- Die Umsatzbeteiligung ist noch winzig. 0,7 Millionen US-Dollar von Sanofi im zweiten Quartal 2026, 3,5 Millionen im ersten — ob die Herbstsaison trägt, zeigt erst das vierte Quartal.
- Negatives Eigenkapital. Minus 190,7 Millionen US-Dollar zum 30. Juni 2026 bei einem Verlustvortrag von 4,63 Milliarden — es gibt kein Polster für Fehlentwicklungen.
- Rückzahlungsrisiko Australien. Bis zu 92,5 Millionen US-Dollar erhaltener Vorauszahlungen können rückzahlbar werden; Novavax wartet auf eine Sondereinfuhr-Genehmigung und schließt „Alternativen zur weiteren Vertragserfüllung“ nicht aus.
- Besicherte Schulden mit Klauseln. Erstrangiges Pfandrecht auf praktisch das gesamte Vermögen inklusive der Anteile an Novavax AB, Mindestkasse 100,0 Millionen US-Dollar, Effektivzins 11,0 Prozent.
- Verwässerung. 29,698 Millionen potenziell verwässernde Titel zum 30. Juni 2026, dazu 10,71 Millionen neu registrierte Aktien für die Mitarbeiterprogramme (S-8 vom 06.08.2026) — zusammen knapp ein Viertel der ausstehenden Aktien.
- Termine, die andere setzen. Den Studienstart für den Kombinationsimpfstoff bestimmt Sanofi; ein Datum nennt Novavax nicht.
Ein menschliches Fazit
Zurück zur Beat-Falle vom Anfang. Fünf Quartale in Folge hat Novavax die Erwartungen kräftig geschlagen — und jedes Mal aus einem anderen Einmalgrund: eine Vertragskündigung, ein Zulassungsmeilenstein, eine Übertragung, eine Vorauszahlung. Im zweiten Quartal 2026 fehlte zum ersten Mal ein solcher Grund. Die Überraschung gab es trotzdem, aber sie schrumpfte auf 4 Cent je Aktie, bei einem Verlust von 53,4 Millionen US-Dollar. Genau das ist die Lehre der Beat-Falle: Die Überraschung war nie ein Beweis dafür, dass das Geschäft besser läuft als gedacht. Sie war ein Beweis dafür, dass niemand seriös schätzen kann, wann welcher Vertragspartner welchen Scheck ausstellt.
Gleichzeitig wäre es unfair, diese Firma auf ihre Buchhaltung zu reduzieren. Novavax hat den Vertriebs- und Verwaltungsaufwand um zwei Drittel gesenkt, zwei Weltkonzerne als Lizenznehmer gewonnen, die Saison 2026/2027 mit Zulassungen vorbereitet und die Existenzfrage vorerst beantwortet. Wer heute NVAX kauft, kauft weder einen Impfstoffhersteller noch eine Turnaround-Story, sondern eine Wette auf fremde Vertriebsmannschaften und fremde Terminkalender: darauf, dass Sanofi im Herbst verkauft, die Kombinationsstudie startet und der Technologietransfer gelingt. Seit Juli kostet diese Wette rund 40 Prozent mehr, während die Liquidität allein im zweiten Quartal von 794,9 auf 723,9 Millionen US-Dollar sank. Sie kann sehr gut ausgehen — die Pflichtmitteilung zur Pfizer-Lizenz spricht von „billions of dollars“ über die Vertragslaufzeit. Sie kann aber auch dazu führen, dass eine Firma mit negativem Eigenkapital jahrelang auf Meilensteine wartet, die andere auslösen müssen.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.

Quellen
- Novavax, Inc. — Geschäftsbericht 10-K für 2025 (eingereicht 26.02.2026, CIK 0001000694)
- Novavax, Inc. — Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 06.05.2026)
- Novavax, Inc. — Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 06.08.2026)
- Pflichtmitteilung 8-K vom 06.08.2026, Anlage 99.1 — Ergebnis-Pressemitteilung zum zweiten Quartal 2026 mit Jahresprognose
- Registrierung Form S-8 vom 06.08.2026 — zusätzliche Aktien für die Mitarbeiterprogramme
- Pflichtmitteilung 8-K vom 20.01.2026 — Lizenz- und Optionsvereinbarung mit Pfizer
- Pflichtmitteilung 8-K vom 22.10.2025 — Übertragung des Standorts an AstraZeneca und Wertberichtigungen
- Pflichtmitteilung 8-K vom 21.08.2025 — Umtausch der Wandelanleihen 2027 in die Wandelanleihe 2031
- Mitschrift der Telefonkonferenz zum zweiten Quartal 2026 vom 06.08.2026 (MarketBeat; Fremdmitschrift, keine Primärquelle)
- Pressemitteilung von Novavax vom 28.08.2026 — Zulassungen des angepassten Impfstoffs für die Saison 2026/2027
- Seeking Alpha vom 19.08.2026 — Branchenbericht zum Kursanstieg der Biotechwerte (keine Primärquelle)
- SEC-EDGAR-Filing-Übersicht Novavax — Filings ab dem jüngsten Quartalsbericht durchgesehen bis 03.10.2026
- Fundamentaldaten (Kennzahlen, Gewinnüberraschungs-Historie, Analystenstimmen, Kursreihen), Datenstand 3. Oktober 2026
Hinweis: Dieser Beitrag ist eine journalistische Einordnung öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Erwerb oder zur Veräußerung von Wertpapieren. Aktien können erheblich schwanken; ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen tragen den im Text genannten Stichtag und können sich seither geändert haben. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1.146,3 | 1.599,0 | 556,4 | 682,2 | 1.123,5 |
| Betriebsergebnis (EBIT) | -1.686,6 | -644,7 | -566,5 | -248,9 | 563,3 |
| Nettogewinn | -1.743,8 | -657,9 | -545,1 | -187,5 | 440,3 |
| Nettomarge | -152,1 % | -41,1 % | -98,0 % | -27,5 % | 39,2 % |
| Gewinn je Aktie | -23,44 $ | -8,42 $ | -5,41 $ | -1,23 $ | 2,54 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
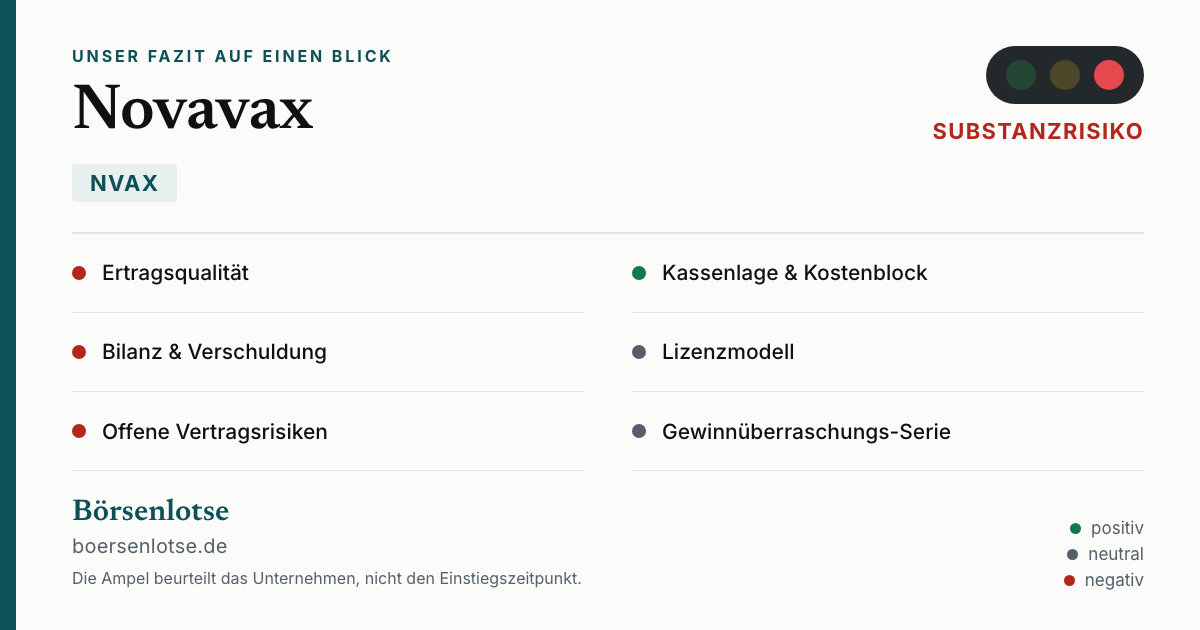
- Ertragsqualität negativ
- Von 1.123,5 Mio. US-Dollar Umsatz 2025 stammten 603,0 Mio. aus der Beendigung der Abnahmevereinbarungen mit Kanada und Neuseeland; echte Produktverkäufe lagen bei rund 82 Mio. Ohne Einmalzahlungen fiel der Umsatz im zweiten Quartal 2026 auf 56,7 Mio., der Verlust lag bei 53,4 Mio. (10-K 2025; 10-Q zum 30.06.2026).
- Kassenlage & Kostenblock positiv
- 723,9 Mio. US-Dollar an Zahlungsmitteln, gebundenen Mitteln und Wertpapieren zum 30.06.2026, rund 42 Prozent des Börsenwerts von rund 1,73 Mrd. (Schlusskurs 02.10.2026); Vertrieb und Verwaltung kosteten 2025 nur noch 157,5 Mio. nach 468,9 Mio. 2023 und im zweiten Quartal 2026 26,7 Mio. (10-K 2025; 10-Q zum 30.06.2026).
- Bilanz & Verschuldung negativ
- Negatives Eigenkapital von 190,7 Mio. US-Dollar zum 30.06.2026 bei 4,63 Mrd. Verlustvortrag; erstmals besicherte Schulden mit erstrangigem Pfandrecht auf praktisch das gesamte Vermögen, Effektivzins 11,0 Prozent und Mindestkassen-Klausel über 100,0 Mio. — eingehalten zum 30.06.2026 (10-Q zum 30.06.2026, Note 11).
- Lizenzmodell neutral
- Sanofi und seit Januar 2026 Pfizer zahlen für Matrix-M; benannt sind Meilensteine von 125 Mio. (Studienstart Kombinationsimpfstoff) und 75 Mio. (Technologietransfer, erwartet Mitte 2027). Die tatsächliche Umsatzbeteiligung lag im zweiten Quartal 2026 aber erst bei 0,7 Mio. US-Dollar (10-Q zum 30.06.2026, Note 5; 8-K vom 06.08.2026).
- Offene Vertragsrisiken negativ
- Aus der australischen Abnahmevereinbarung können bis zu 92,5 Mio. US-Dollar erhaltener Vorauszahlungen rückzahlbar werden; Novavax wartet auf eine Sondereinfuhr-Genehmigung und könnte sonst Alternativen zur Vertragserfüllung suchen, zum 30.06.2026 standen 133,8 Mio. als kurz- und langfristige Vorauszahlung in der Bilanz (10-Q zum 30.06.2026, Note 5).
- Gewinnüberraschungs-Serie neutral
- Sechs Quartale in Folge über der Konsensschätzung, zuletzt aber nur noch +11,1 Prozent im zweiten Quartal 2026 nach +83,8 Prozent im ersten — ohne Einmalzahlungen schrumpft die Überraschung unter die 20-Prozent-Schwelle des Big-Earnings-Surprise-Scanners (Datenstand 03.10.2026).
Novavax hat sich vom Impfstoffverkäufer zum Lizenzgeber umgebaut und dabei 2025 den ersten Jahresgewinn der Firmengeschichte ausgewiesen — 440,3 Millionen US-Dollar, gut zur Hälfte aus zwei gekündigten Liefervereinbarungen. Das zweite Quartal 2026 zeigt das Geschäft ohne solche Einmalzahlungen: 56,7 Millionen Umsatz, 53,4 Millionen Verlust, 0,7 Millionen Umsatzbeteiligung von Sanofi. Positiv sind die weiter sinkenden Kosten, 723,9 Millionen Liquidität, zwei Weltkonzerne als Lizenznehmer und zwei benannte Meilensteine über 125 und 75 Millionen; dagegen stehen negatives Eigenkapital, verpfändete Vermögenswerte und ein Börsenwert, der seit Juli um rund 40 Prozent gestiegen ist, während die Kasse schrumpfte. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier für die Substanz, nicht für den Kurs. Zwei belegte Befunde treffen das Unternehmen selbst: Das Eigenkapital ist zum 30. Juni 2026 mit minus 190,7 Millionen US-Dollar negativ und hat sich seit März um 45,9 Millionen verschlechtert, bei einem aufgelaufenen Verlustvortrag von 4,63 Milliarden — und der operative Mittelfluss war 2023, 2024 und 2025 negativ und im ersten Halbjahr 2026 erneut, mit 105,2 Millionen Abfluss. Seit Februar 2026 ist zudem praktisch das gesamte Vermögen verpfändet, inklusive der Anteile an der schwedischen Novavax AB, in der die Matrix-M-Technologie sitzt. Dagegen steht Erhebliches: Alle drei jüngsten Berichte bescheinigen ausreichend Kapital für die kommenden zwölf Monate, die Liquidität lag zum 30. Juni 2026 bei 723,9 Millionen US-Dollar, das Management nennt eine Kassenreichweite bis 2028, und der Vertriebs- und Verwaltungsaufwand sinkt weiter. Das ist deshalb kein Insolvenzurteil — aber ein Unternehmen ohne Eigenkapitalpolster, dessen laufendes Geschäft weiter Geld verbrennt und dessen Umsatzbeteiligung von Sanofi zuletzt 0,7 Millionen US-Dollar im Quartal betrug, hat seine Qualität noch nicht belegt: deshalb Rot.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aktualitäts-Stand (Update vom 3. Oktober 2026): Grundlage sind der Geschäftsbericht (10-K) für 2025 vom 26. Februar 2026 und der Quartalsbericht (10-Q) zum 30. Juni 2026 vom 6. August 2026. Alle ab diesem Tag eingereichten Dokumente wurden durchgesehen — die Pflichtmitteilung (8-K) vom 6. August 2026 mit der Ergebnis-Pressemitteilung, die Registrierung (S-8) vom selben Tag und die Beteiligungsmeldung (13G) von State Street vom 7. August 2026 (7,1 Prozent zum 30. Juni 2026). Danach folgte bis zum 3. Oktober 2026 kein weiteres Filing; die Telefonkonferenz vom 6. August 2026 lag als Fremdmitschrift vor.
- Auf die Rechercheliste kam NVAX als Platz 49 des hauseigenen Big-Earnings-Surprise-Scanners (US-Auswahl, 81 Treffer, relative Stärke 52, Stand 25. Juli 2026); mit einer Überraschung von 11,1 Prozent im zweiten Quartal 2026 erfüllt die Aktie die Scanner-Regel (mindestens 20 Prozent in jedem der letzten vier Quartale) nicht mehr.
- Identität gegen EDGAR geprüft: Novavax, Inc., CIK 0001000694, Nasdaq, keine früheren Firmennamen, kein Nachfolger-CIK, US-Inlandsfiler mit Berichten 10-K und 10-Q, Geschäftsjahr endet am 31. Dezember.
- Verwechslungsgefahr: Novavax ist kein mRNA-Hersteller. Der Impfstoff Nuvaxovid ist proteinbasiert; die Technologieplattform Matrix-M ist ein Wirkverstärker, der auch in fremden Impfstoffen wie dem Malaria-Impfstoff R21 steckt.
- Kurs- und Börsenwertangaben tragen den Schlusskurs vom 2. Oktober 2026 (10,46 US-Dollar) und wurden gegen die im Quartalsbericht genannte Aktienzahl von 164.945.726 (Stand 31.07.2026) gegengerechnet; die Erstfassung rechnete mit dem Schlusskurs vom 24. Juli 2026 (7,46 US-Dollar).
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 3. Oktober 2026. Was sich seitdem bei NVAX geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Novavax Inc (NVAX) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Novavax entwickelt proteinbasierte Impfstoffe und den Wirkverstärker Matrix-M, überlässt die Vermarktung aber weitgehend Partnern. Seit der Impfsaison 2025/26 führt Sanofi den Vertrieb des COVID-19-Impfstoffs Nuvaxovid. Novavax liefert zu, forscht weiter und verdient an Meilensteinen, Kostenerstattungen und Umsatzbeteiligungen. Im zweiten Quartal 2026 gab es keine eigenen Nuvaxovid-Verkäufe mehr; die Produktumsätze von 18,9 Millionen US-Dollar stammten aus Lieferungen an Partner.
Weil die Gewinne der ersten fünf Quartale aus Zahlungen stammten, die Analysten nicht terminieren können: Vertragskündigungen, Zulassungsmeilensteine, Übertragungen von Marktzulassungen, eine Vorauszahlung von Pfizer über 30 Millionen US-Dollar. Im zweiten Quartal 2026 fehlte eine solche Zahlung — die Überraschung schrumpfte auf rund 11 Prozent (−0,32 gegen −0,36 US-Dollar je Aktie, Datenstand 3. Oktober 2026).
Von 1.123,5 Millionen US-Dollar Umsatz 2025 stammten rund 82 Millionen aus tatsächlich verkauftem Impfstoff, Wirkverstärker und Material. Die übrigen 603,0 Millionen der Produktumsätze kamen aus der Beendigung der Abnahmevereinbarungen mit Kanada und Neuseeland, die restlichen 438,4 Millionen aus Lizenzen. Im zweiten Quartal 2026 lagen die Produktumsätze bei 18,9 Millionen US-Dollar, aus Lieferungen von Wirkverstärker, Impfstoff und Material an Partner.
Nein. Der Geschäftsbericht für 2025 und die Quartalsberichte zum 31. März und zum 30. Juni 2026 kommen zu dem Schluss, dass das Unternehmen für die zwölf Monate nach Veröffentlichung über ausreichend Kapital verfügt. Zum 30. Juni 2026 lagen 723,9 Millionen US-Dollar an Zahlungsmitteln, gebundenen Mitteln und Wertpapieren vor. In der Telefonkonferenz vom 6. August 2026 nannte das Management eine Kassenreichweite bis 2028, mit dem erwarteten 75-Millionen-Meilenstein bis ins Jahr 2029.
Weil die Verbindlichkeiten die Vermögenswerte übersteigen: 1.146,3 gegen 955,6 Millionen US-Dollar zum 30. Juni 2026, also minus 190,7 Millionen. Ursache sind rund 4,63 Milliarden aufgelaufener Verluste seit 1987 sowie hohe erhaltene Vorauszahlungen von zusammen 443,3 Millionen. Ein Teil dieser Verbindlichkeiten wird nicht mit Geld, sondern mit Lieferungen getilgt — ein Polster gibt es dennoch nicht.
Von Sanofi bis zu 125 Millionen US-Dollar beim Start der Phase-3-Studie für den Kombinationsimpfstoff gegen Grippe und Corona und 75 Millionen beim Abschluss des Technologietransfers, den Novavax für Mitte 2027 erwartet; dazu weitere Meilensteine und Umsatzbeteiligungen von „high teens to low twenties percent“. Von Pfizer bis zu 500 Millionen an Meilensteinen. Den Zeitpunkt bestimmen jeweils die Partner.
Nein. Zum Prüfstand 3. Oktober 2026 lag der SEC weder ein Abmeldeformular (Form 15) noch ein Delisting-Antrag (Form 25) vor; die Aktie notiert am Nasdaq Global Select Market unter dem Kürzel NVAX. Auch eine Fusions- oder Übernahmevereinbarung ist in keiner Pflichtmitteilung dokumentiert. Das jüngste Ereignis-Filing war die Pflichtmitteilung vom 6. August 2026 zu den Quartalszahlen.
Die Umsatzbeteiligung von Sanofi. Sie lag im ersten Quartal 2026 bei 3,5 Millionen US-Dollar und im zweiten bei 0,7 Millionen — außerhalb der Impfsaison. Der erste echte Test ist das vierte Quartal 2026, in das laut Management der Großteil des restlichen Jahresumsatzes fällt. Steigt sie deutlich, trägt das Lizenzmodell; bleibt sie klein, lebt Novavax weiter von Meilensteinen, die andere auslösen müssen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.