ProQR Therapeutics: Der Umsatz ist ein Scheck aus dem Jahr 2021 — und in sechs Monaten kam ein Drittel mehr Aktien dazu
ProQR schreibt einzelne Buchstaben im Bauplan des Körpers um — eine Technik, die im Juni 2026 zum ersten Mal am Menschen ein Lebenszeichen gab. Die Berichte an die US-Börsenaufsicht SEC erzählen daneben eine zweite Geschichte. Die 10,792 Millionen Euro Erlös des ersten Halbjahres 2026 sind auf den Cent genau der Betrag, um den die abgegrenzten Erlöse aus dem Eli-Lilly-Vorschuss schrumpften: von 38,946 auf 28,154 Millionen. Neue Meilensteine wurden in diesem Halbjahr keine erreicht. Bezahlt wird das Ganze von Aktionären — die Zahl der ausstehenden Aktien stieg zwischen dem 31. Dezember 2025 und dem 30. Juni 2026 um 33,9 Prozent, der Kapitalrahmen der Satzung von 170 auf 270 Millionen Stück. Keine Anlageberatung — nur die Frage, was ein Lebenszeichen wirklich wert ist.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 1,90 $ +1,60 %
- Marktkapitalisierung
- 0,3 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 4/10
Kursentwicklung seit 2. Juli 2026: +5,0 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,40 $ bis 3,10 $ · Letzter Kurs: 1,90 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die im Biotechnologie-Bereich zuverlässiger funktioniert als überall sonst — nennen wir sie die Trailer-Falle. Sie geht so: Du siehst einen Kinotrailer. Zwei Minuten, beste Szenen, dramatische Musik, und dein Kopf ergänzt daraus einen ganzen Film — inklusive gutem Ende. Genau so lesen wir Pressemitteilungen aus der Medikamentenentwicklung. „Positive Phase-1-Daten“ klingt wie das erste Kapitel einer Heilungsgeschichte, und schon rechnet unser Kopf bis zum Regal in der Apotheke weiter. Bei ProQR Therapeutics (NASDAQ: PRQR) aus dem niederländischen Leiden gab es im Juni 2026 einen solchen Trailer, und er war ein guter: Zum ersten Mal zeigte die hauseigene Technik am Menschen, dass sie tut, was sie soll. Auf Reddit tauchte die Aktie danach in der Aufmerksamkeitsliste auf (Stand 9. September 2026). Machen wir also einen Deal: Bevor du dir den fertigen Film ausmalst, lesen wir gemeinsam, was die Firma selbst der US-Börsenaufsicht SEC gemeldet hat — den Jahresbericht (20-F) für 2025 und die Zwischenmitteilung (6-K) zum 30. Juni 2026. Für falsche Angaben darin haftet das Management — Zahlen und Anhänge lassen deshalb wenig Raum für Beschönigung. Und sie erzählen von einer Technik mit echtem Lebenszeichen, von einem Umsatz, der in Wahrheit ein alter Scheck ist, und von einer Aktienzahl, die in sechs Monaten um ein Drittel gewachsen ist. Am Ende entscheidest du selbst.
Was ProQR eigentlich macht — Rechtschreibkorrektur für den Bauplan des Körpers
Jede Zelle deines Körpers arbeitet nach einem Bauplan: der DNA. Damit daraus ein Eiweiß wird, schreibt die Zelle den benötigten Abschnitt zunächst in eine Arbeitskopie ab, die Boten-RNA. Stell sie dir vor wie einen Zettel, den ein Koch aus dem großen Kochbuch abschreibt und mit an den Herd nimmt. Steht im Kochbuch ein Tippfehler, steht er auch auf dem Zettel — und das Gericht misslingt. Die klassische Gentherapie versucht, das Kochbuch selbst zu korrigieren; das ist dauerhaft, aber auch unumkehrbar. ProQR korrigiert stattdessen den Zettel. Die Plattform heißt Axiomer und arbeitet mit sogenannten Editing-Oligonukleotiden — kurzen, künstlich hergestellten Molekülen, die sich an eine bestimmte Stelle der Boten-RNA anlagern. Dort locken sie ein Werkzeug an, das jede menschliche Zelle ohnehin schon besitzt: das Enzym ADAR. Dieses Enzym tauscht dann einen einzelnen Buchstaben aus — aus einem A wird ein I, und die Zelle liest das I wie ein G. Ein Tippfehler ist korrigiert, ohne dass irgendjemand das Kochbuch angefasst hat. Weil die Arbeitskopien laufend erneuert werden, hält die Wirkung nicht ewig — das Mittel muss wiederholt gegeben werden. Das ist zugleich der Sicherheitsvorteil: Was nicht dauerhaft ist, lässt sich beenden.
Das führende Programm heißt AX-0810 und zielt auf ein Transporteiweiß namens NTCP. Vereinfacht: NTCP ist die Tür, durch die Gallensäuren aus dem Blut in die Leberzellen gelangen. Bei Krankheiten wie der Gallengangsatresie — einem seltenen, schweren Leberleiden bei Säuglingen — stauen sich diese Gallensäuren in der Leber und zerstören sie. ProQRs Idee: die Tür ein Stück weit zuziehen, damit weniger Gallensäure hineinkommt. Daneben stehen AX-0811 — laut Quartalsmitteilung vom 13. August 2026 „von ProQRs KI-gestützter Entdeckungsmaschine erzeugt“ und präklinisch stärker und länger wirksam als AX-0810 —, AX-0422 gegen die Stoffwechselkrankheit MPS I Hurler und AX-2911 gegen die Fettleber-Erkrankung MASH. Dazu kommt seit September 2021 eine Zusammenarbeit mit dem US-Pharmakonzern Eli Lilly, die 2022 erweitert wurde. Und damit ist das Spannungsfeld dieser Analyse benannt, das sich durch jedes Kapitel zieht: ProQR verkauft eine Zukunft, die bisher keinen einzigen Produkterlös eingebracht hat — und finanziert sie mit Geld, das entweder längst kassiert wurde oder gerade frisch von Aktionären eingesammelt wird.
Die Firmengeschichte für Anleger
-
2014
Börsengang an der Nasdaq (18. September)
ProQR startete als Spezialist für Augen- und Lungenerkrankungen. Wer damals einstieg, kaufte ein anderes Unternehmen als heute.
-
2021
Kooperation mit Eli Lilly (September)
Lilly zeichnete 3.989.976 Aktien für 30 Millionen US-Dollar und zahlte im Oktober 20 Millionen Vorschuss. Aus diesem Topf stammt bis heute der ausgewiesene Erlös.
-
2022
Kompletter Strategiewechsel (August)
Die klinische Entwicklung von sepofarsen und ultevursen wurde beendet, das gesamte Augen-Geschäft aufgegeben. Aktionäre besaßen über Nacht ein reines Plattform-Unternehmen.
-
2023
Erweiterter Lilly-Vertrag und Verkauf der Augenmittel
Im Februar floss ein zweiter Vorschuss über 60 Millionen US-Dollar; im Dezember gingen sepofarsen und ultevursen an Théa. Die Kasse wuchs, die eigene Pipeline schrumpfte auf eine Technologie.
-
2024
Kapitalerhöhung zu 3,50 US-Dollar (Oktober)
Rund 19,9 Millionen neue Aktien plus 3.523.538 an Lilly brachten netto etwa 60,2 Millionen Euro. Der Preis lag damals fast doppelt so hoch wie bei der nächsten Runde.
-
2026
Erstes Lebenszeichen am Menschen und Kapitalerhöhung zu 1,81 US-Dollar (Juni)
AX-0810 übertraf die vorab gesetzte Schwelle deutlich — finanziert wurde der nächste Schritt mit 32,7 Millionen neuen Aktien. Der Anteil je Altaktionär schrumpfte spürbar.
-
2026
Erster Proband für AX-0811 dosiert (9. September)
Der KI-entdeckte Nachfolger erreichte die Klinik. Erste Daten aus zwei Dosisgruppen sind für Anfang Januar 2027 angekündigt — der nächste Termin, an dem sich die These beweisen muss.
Wie die Aktie auf unseren Tisch kam
ProQR erreichte unsere Rechercheliste nicht über einen Bewertungs- oder Momentum-Filter des hauseigenen Aktien-Scanners, sondern über den Reddit-Hype-Scanner: eine Foren-Aufmerksamkeitsliste, Stand 9. September 2026. Das passt zeitlich auffällig gut, denn genau an diesem Tag meldete ProQR der SEC, dass der erste Proband in der Phase-1-Studie zu AX-0811 eine Dosis erhalten hat. Wichtig zur Einordnung: Aufmerksamkeit in einem Forum ist kein Qualitätssignal, sondern ein Zeitstempel. Sie sagt, wann viele Menschen hinschauen, nicht warum es sich lohnt. Bei einem Unternehmen ohne Produkt führen die üblichen Kennzahlen ohnehin in die Irre: Ein Kurs-Gewinn-Verhältnis lässt sich nicht bilden, weil es keinen Gewinn gibt, und ein Kurs-Umsatz-Verhältnis wäre irreführend, weil der ausgewiesene Erlös — wie wir gleich sehen — gar kein Verkauf ist. Merke dir den Befund gleich zu Beginn: Bei ProQR misst man nicht mit dem Taschenrechner, sondern mit dem Kalender. Entscheidend ist, wann welche Daten kommen und wie lange das Geld reicht.
Die Zahlen über die Jahre — ehrlich gewürdigt
Beginnen wir mit dem, was wirklich für ProQR spricht, denn davon gibt es mehr, als eine reine Verlustrechnung vermuten lässt. Im Juni 2026 lieferte AX-0810 die erste Bestätigung am Menschen, dass die Technik grundsätzlich funktioniert. In der Quartalsmitteilung vom 13. August 2026 beziffert das Unternehmen den Befund: ein bis zu achtfacher Anstieg der gesamten Gallensäuren im Blut bei einer Dosis von 6 Milligramm je Kilogramm — gegenüber einer vorab festgelegten Schwelle von lediglich dem Zweifachen. Übersetzt: Man hatte sich vorher darauf festgelegt, was als Erfolg gilt, und hat dieses Ziel deutlich übertroffen. Dazu kommen eine Halbwertszeit von acht Wochen — das Mittel bliebe also lange genug wirksam für eine seltene Gabe — sowie, laut Unternehmen, keine schwerwiegenden Nebenwirkungen und kein Juckreiz, ein bei Gallenerkrankungen gefürchtetes Problem. Auch das Geld ist geordnet: Zum 30. Juni 2026 hielt ProQR 117,125 Millionen Euro an liquiden Mitteln, nach 92,413 Millionen ein halbes Jahr zuvor, und der Halbjahresabschluss bestätigt die Fortführungsannahme ausdrücklich für mindestens zwölf Monate. Nach eigener Aussage reicht das Geld bis Mitte 2028.
Und jetzt die Kurve, die den zweiten Teil der Geschichte erzählt — Erlöse gegen Betriebskosten:
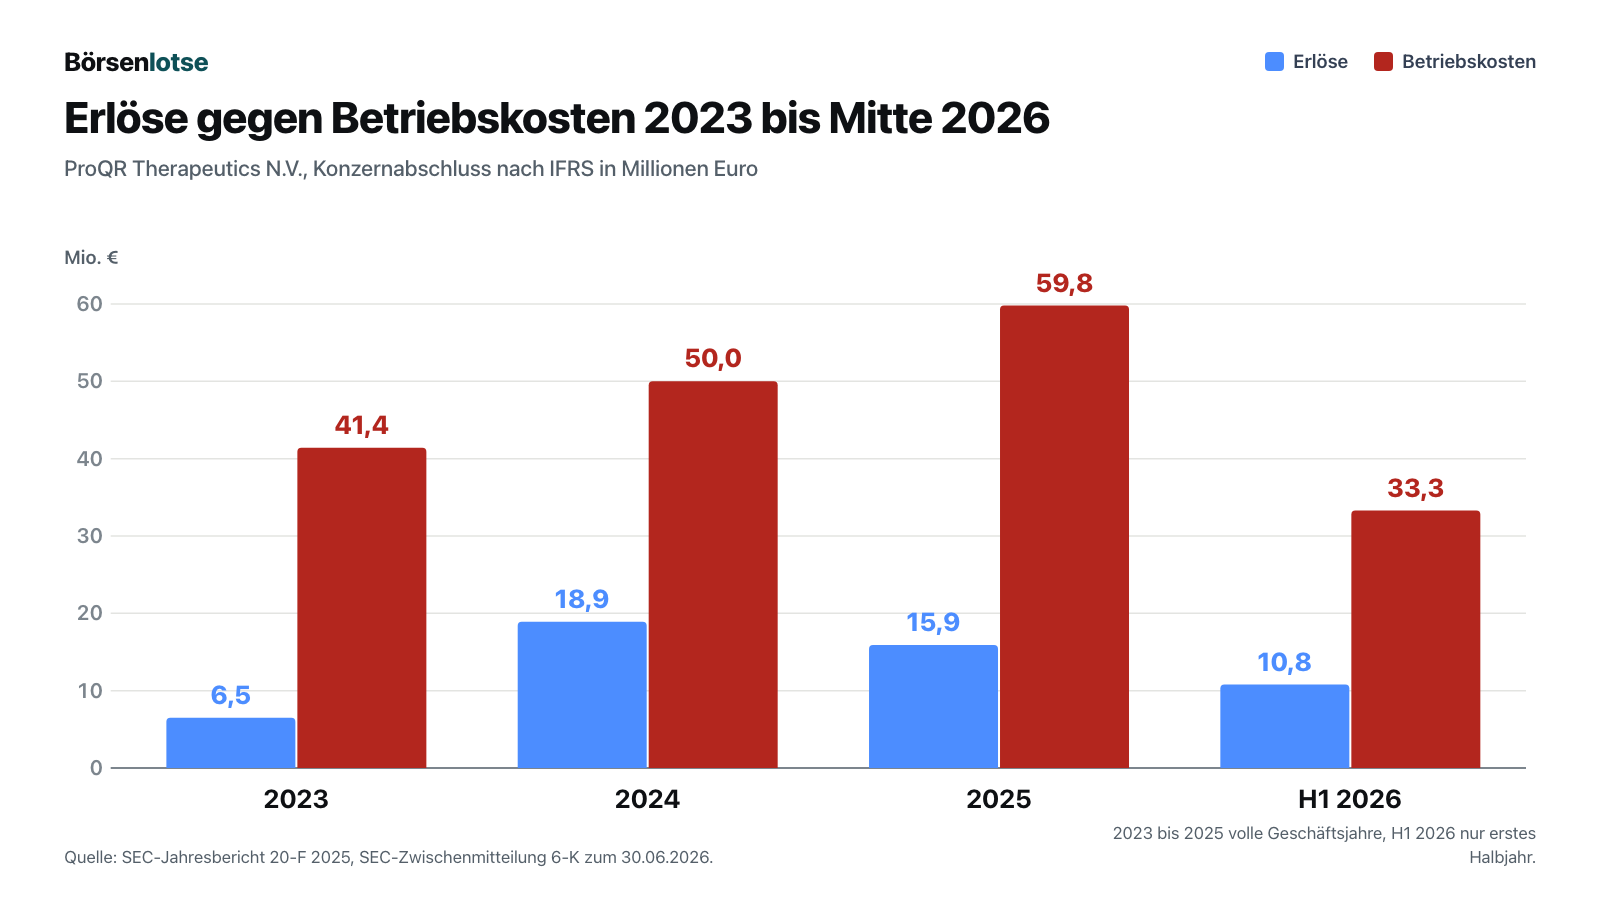
Die Zahlen im Klartext: Der Jahresfehlbetrag lag 2025 bei 42,184 Millionen Euro, nach 27,763 Millionen (2024) und 27,735 Millionen (2023). Aus dem laufenden Betrieb flossen 2025 52,791 Millionen Euro ab, nach 36,393 Millionen im Jahr davor; im ersten Halbjahr 2026 kamen weitere 23,415 Millionen hinzu. Der Löwenanteil der Kosten steckt in der Forschung: 44,733 Millionen Euro im Jahr 2025, 24,497 Millionen im ersten Halbjahr 2026 — bei einem Unternehmen, das Medikamente entwickelt, ist das genau die richtige Stelle zum Geldausgeben. Wichtig für die Einordnung: Diese Zahlen stehen in Euro, die Aktie notiert in US-Dollar. ProQR bilanziert als niederländische Gesellschaft nach dem internationalen Standard IFRS in Euro, wird in New York aber in Dollar gehandelt. Wir mischen die beiden Währungen im Folgenden nicht, sondern nennen jeweils die Währung des Originalberichts.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Umsatz ist ein Scheck, der 2021 und 2023 eingelöst wurde
„Umsatz“ klingt nach etwas, das jemand gekauft und bezahlt hat. Bei ProQR ist es die buchhalterische Abarbeitung von Geld, das längst auf dem Konto liegt. Die Mechanik: Eli Lilly zahlte im Oktober 2021 einen Vorschuss von 20 Millionen US-Dollar und im Februar 2023 weitere 60 Millionen US-Dollar für den erweiterten Vertrag. Solches Geld darf ein Unternehmen nicht sofort als Erlös buchen — es wird als abgegrenzter Erlös in die Bilanz gestellt, also gewissermaßen geparkt, und dann Stück für Stück in die Gewinn- und Verlustrechnung übernommen, während die versprochene Forschungsarbeit geleistet wird. Übersetzt in ein Alltagsbild: Ein Handwerker bekommt eine große Anzahlung, darf sie aber erst dann als Einnahme verbuchen, wenn er die Arbeit tatsächlich erbracht hat. Wie viel davon noch aussteht, sagt der Anhang der Zwischenmitteilung wörtlich:
„Our total deferred revenue balance related to this Lilly performance obligation amounts to € 28,154,000 at June 30, 2026 (December 31, 2025: € 38,946,000).“
Übersetzung: „Unser gesamter abgegrenzter Erlösbestand im Zusammenhang mit dieser Lilly-Leistungsverpflichtung beträgt zum 30. Juni 2026 28.154.000 Euro (31. Dezember 2025: 38.946.000 Euro).“
— ProQR Therapeutics N.V., SEC-Zwischenmitteilung 6-K zum 30.06.2026, Anhang 4 (i) b
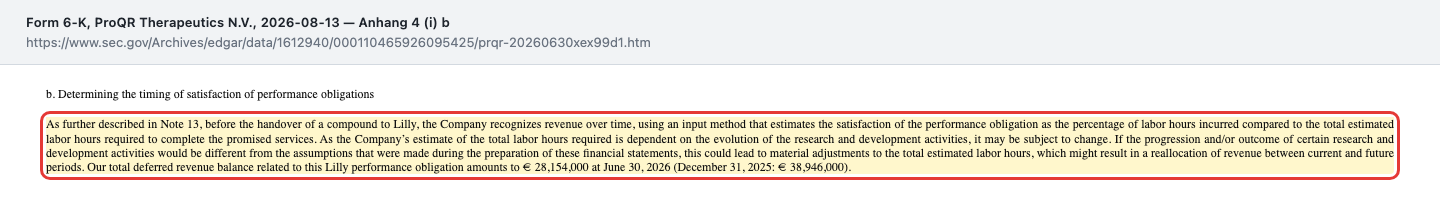
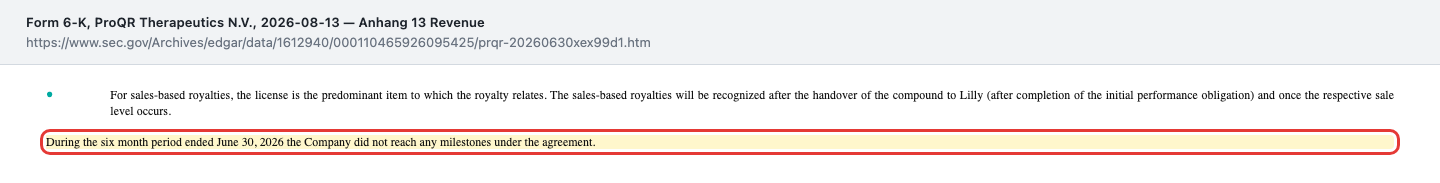
Jetzt die Rechnung, die man einmal selbst machen sollte: Der geparkte Betrag sank von 38,946 auf 28,154 Millionen Euro — ein Rückgang um 10,792 Millionen. Und exakt 10,792 Millionen Euro weist ProQR als Erlös des ersten Halbjahres 2026 aus. Die beiden Zahlen sind auf den Cent identisch. Der gesamte Halbjahreserlös ist also nichts anderes als Vorschussgeld, das aus der Bilanz in die Erfolgsrechnung wandert. Es ist im Berichtszeitraum kein einziger Euro an neuem Erlös hinzugekommen. Dass in diesem Halbjahr auch keine Erfolgsprämien fällig wurden, sagt der Anhang zum Erlös in einem einzigen Satz:
„During the six month period ended June 30, 2026 the Company did not reach any milestones under the agreement.“
Übersetzung: „Während des am 30. Juni 2026 endenden Sechsmonatszeitraums erreichte das Unternehmen keine Meilensteine unter der Vereinbarung.“
— ProQR Therapeutics N.V., SEC-Zwischenmitteilung 6-K zum 30.06.2026, Anhang 13 „Revenue“
Zur Fairness gehört: Das ist völlig regelkonform und bei Forschungspartnerschaften der Normalfall. Aber es verändert die Lesart der Zahl grundlegend. Der Erlöstopf leert sich, er füllt sich nicht. Bleiben 28,154 Millionen Euro übrig und wird weiter im Tempo des ersten Halbjahres abgearbeitet, ist der Topf nach rund zweieinhalb weiteren Halbjahren leer — also in gut einem Jahr — es sei denn, Lilly zahlt neu. Diese Möglichkeit gibt es: Der Vertrag räumt Lilly eine Option auf eine weitere Erweiterung für 50 Millionen US-Dollar ein, und Erfolgsprämien sowie Umsatzbeteiligungen sind vereinbart. Nur eben nicht in diesem Halbjahr.
Unbequeme Wahrheit Nr. 2: Wie hoch der Erlös ausfällt, entscheidet eine Schätzung von Arbeitsstunden
Wenn der Erlös aus dem Abarbeiten eines Vorschusses entsteht, stellt sich die Frage: Nach welchem Maßstab wird abgearbeitet? Die Antwort steht im selben Anhang und ist bemerkenswert weich. ProQR erfasst den Erlös nach dem Anteil der bereits geleisteten Arbeitsstunden an den insgesamt geschätzt notwendigen Arbeitsstunden. Der Bericht warnt selbst vor der Folge:
„As the Company’s estimate of the total labor hours required is dependent on the evolution of the research and development activities, it may be subject to change. If the progression and/or outcome of certain research and development activities would be different from the assumptions that were made during the preparation of these financial statements, this could lead to material adjustments to the total estimated labor hours, which might result in a reallocation of revenue between current and future periods.“
Übersetzung: „Da die Schätzung des Unternehmens über die insgesamt erforderlichen Arbeitsstunden von der Entwicklung der Forschungs- und Entwicklungstätigkeiten abhängt, kann sie sich ändern. Sollten Verlauf und/oder Ergebnis bestimmter Forschungs- und Entwicklungstätigkeiten von den bei der Aufstellung dieses Abschlusses getroffenen Annahmen abweichen, könnte dies zu wesentlichen Anpassungen der geschätzten Gesamtarbeitsstunden führen, was eine Umverteilung des Erlöses zwischen laufenden und künftigen Perioden zur Folge haben könnte.“
— ProQR Therapeutics N.V., SEC-Zwischenmitteilung 6-K zum 30.06.2026, Anhang 4 (i) b
Übersetzt in ein Alltagsbild: Der Handwerker verbucht seine Anzahlung nach der Faustregel „ich bin ungefähr zur Hälfte fertig“. Ändert er seine Einschätzung, wie viel Arbeit insgesamt nötig ist, verschiebt sich rückwirkend, wie viel er schon verdient hat — obwohl kein zusätzlicher Cent geflossen ist. Wie ungleichmäßig eine so ermittelte Erlöslinie verlaufen kann, zeigt das Jahr 2026: Im zweiten Quartal wies ProQR 8,759 Millionen Euro Erlös aus, im gesamten ersten Halbjahr aber nur 10,792 Millionen — auf das erste Quartal entfielen also lediglich rund 2,0 Millionen. Ein Quartal war viermal so „umsatzstark“ wie das andere, ohne dass ein neuer Kunde hinzukam — einen Grund für diese Verteilung nennt der Bericht nicht. Merke dir das Muster: Diese Erlöslinie misst eine Schätzung, keinen Verkauf. Wer sie wie eine Wachstumskurve liest, liest sie falsch.
Unbequeme Wahrheit Nr. 3: In sechs Monaten kam ein Drittel mehr Aktien dazu — und der Rahmen wurde um 100 Millionen Aktien erweitert
Wer Forschung ohne Produkt betreibt, bezahlt sie mit dem Geld der Aktionäre. Bei ProQR ist gut dokumentiert, was das im ersten Halbjahr 2026 bedeutete. Im Juni platzierte das Unternehmen 27.624.310 neue Aktien zu 1,81 US-Dollar und nahm damit brutto 50,0 Millionen US-Dollar ein (44,1 Millionen Euro); nach Kosten von rund 3,0 Millionen Euro blieben 41,1 Millionen netto. Gleichzeitig kaufte Eli Lilly in einer separaten Vereinbarung 5.100.780 Aktien zum selben Preis für rund 9,2 Millionen US-Dollar. Zum Vergleich: Bei der Platzierung im Oktober 2024 hatte ProQR noch 3,50 US-Dollar je Aktie erlöst. Für dasselbe Geld musste das Unternehmen 2026 also rund doppelt so viele Aktien ausgeben. Für dich als Aktionär heißt Verwässerung schlicht: Dein Stück vom Kuchen wird kleiner, während der Kuchen gleich groß bleibt. Die Zahlen dazu: Ausstehend waren zum 31. Dezember 2025 noch 105.361.064 Aktien, zum 30. Juni 2026 bereits 141.121.476 — ein Zuwachs von 33,9 Prozent in einem halben Jahr.
Der zweite Teil dieser Wahrheit steht ein paar Zeilen weiter und ist der leisere, aber wichtigere. Das genehmigte Kapital — der Rahmen, den die Satzung erlaubt, ohne dass die Hauptversammlung erneut zustimmen muss — wurde 2026 kräftig angehoben:
„The authorized share capital of the Company amounting to € 21,600,000 consists of 270,000,000 ordinary shares and 270,000,000 preference shares with a par value of € 0.04 per share. At June 30, 2026, 143,466,309 ordinary shares were issued …“
Übersetzung: „Das genehmigte Grundkapital der Gesellschaft in Höhe von 21.600.000 Euro besteht aus 270.000.000 Stammaktien und 270.000.000 Vorzugsaktien mit einem Nennwert von 0,04 Euro je Aktie. Zum 30. Juni 2026 waren 143.466.309 Stammaktien ausgegeben …“
— ProQR Therapeutics N.V., SEC-Zwischenmitteilung 6-K zum 30.06.2026, Anhang 12 „Shareholders’ Equity“
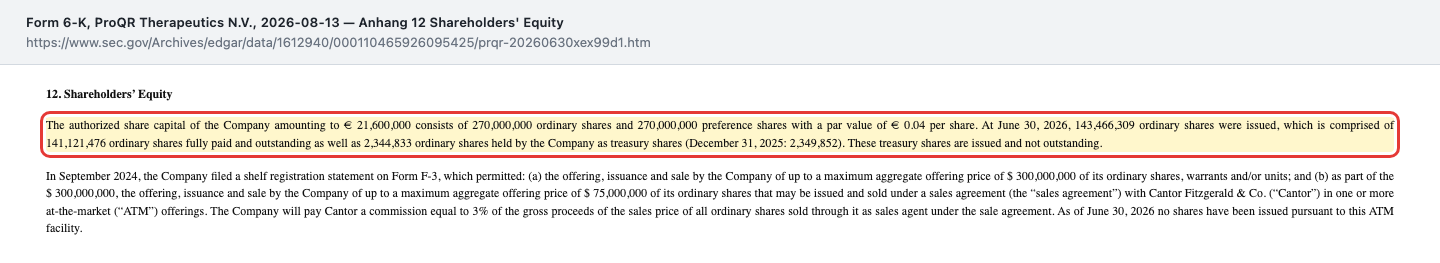
Im Jahresbericht für 2025 stand an dieser Stelle noch eine andere Zahl: 170.000.000 Stammaktien bei einem genehmigten Kapital von 13,6 Millionen Euro. Der Rahmen wurde also 2026 um 100 Millionen Aktien erweitert. Die folgende Grafik stellt beides nebeneinander:
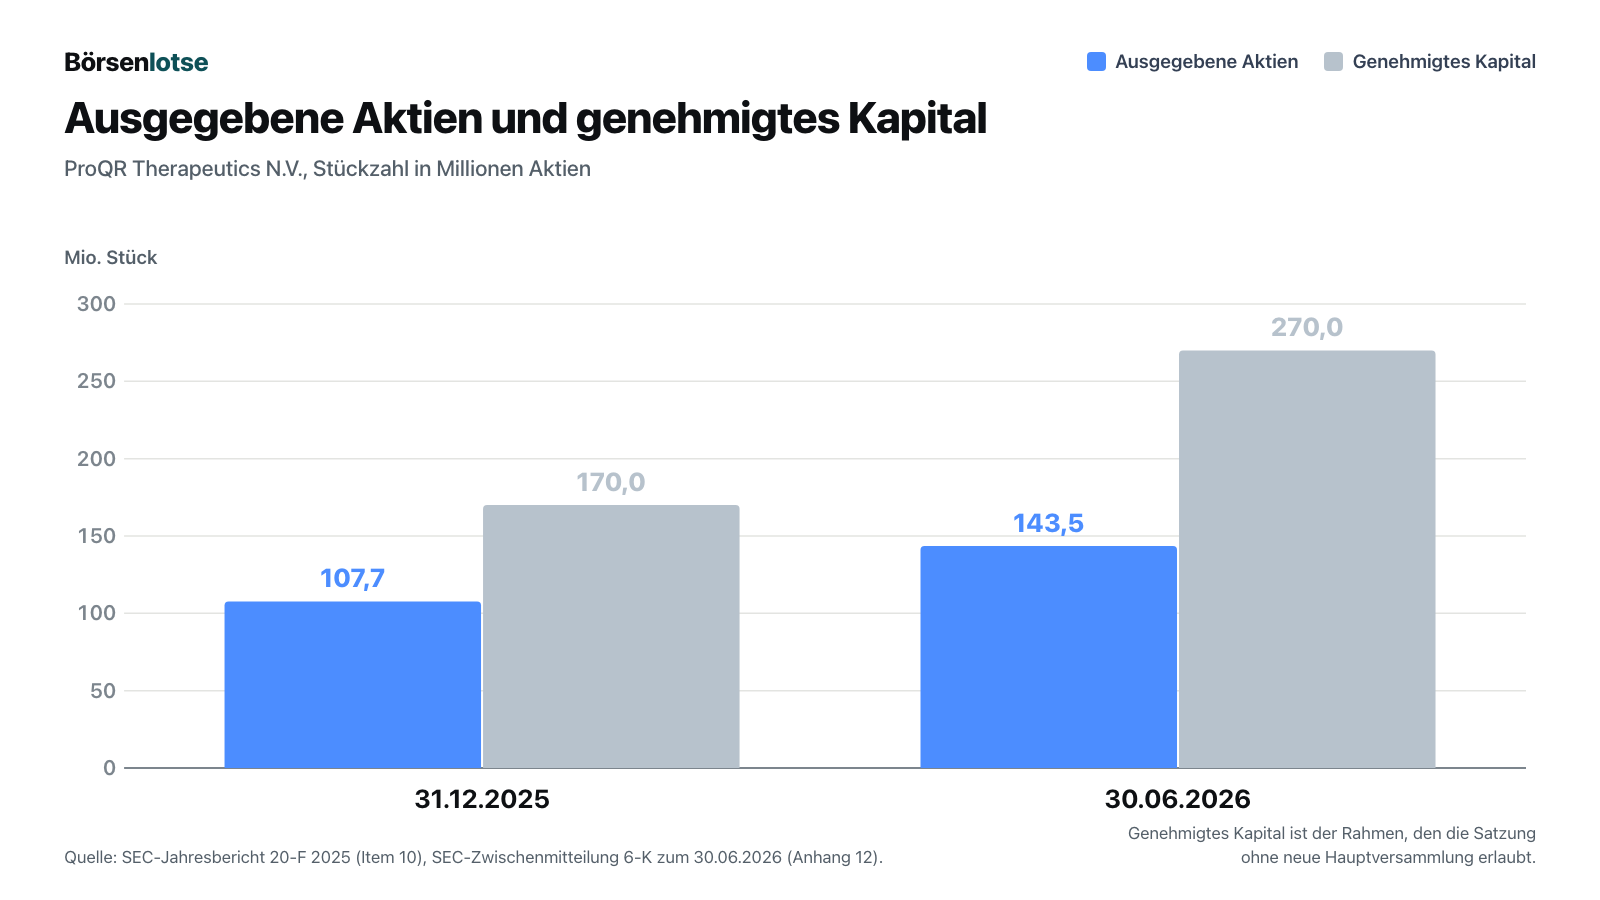
Rechnen wir es zu Ende, denn das ist die eigentliche Information: Zwischen den 143,5 Millionen ausgegebenen Aktien und dem Rahmen von 270 Millionen liegen rund 126,5 Millionen Aktien — fast so viele, wie heute überhaupt existieren. Dazu kommen 16.066.305 ausstehende Bezugsrechte für Mitarbeiter zum 31. Dezember 2025 (durchschnittlicher Bezugspreis 2,56 Euro), von denen 9.631.699 sofort ausübbar waren. Selbst wenn alle gezogen würden, bliebe unter dem Rahmen noch Platz für über 110 Millionen weitere Aktien. Und der Weg dorthin steht bereits offen: Aus dem Regalprospekt vom September 2024 über insgesamt 300 Millionen US-Dollar entfällt eine Verkaufsvollmacht über 75 Millionen US-Dollar auf den laufenden Verkauf über die Börse — zum 30. Juni 2026 war davon nach eigener Angabe keine einzige Aktie genutzt. Das ist keine Prognose, sondern eine Bestandsaufnahme: Der Vorrat an möglicher Verwässerung ist erheblich, und das Unternehmen hat in den vergangenen zwei Jahren gezeigt, dass es ihn nutzt.
Unbequeme Wahrheit Nr. 4: Was 518 Millionen Euro Aktionärsgeld bisher gebracht haben
Diese letzte Zahl steht im Jahresbericht und ordnet alles davor ein. ProQR hat seit dem Börsengang im September 2014 bis zum 31. Dezember 2025 insgesamt 518,0 Millionen Euro brutto aus öffentlichen Aktienplatzierungen und Privatplatzierungen eingesammelt — die 59,2 Millionen US-Dollar aus dem Juni 2026 sind darin noch nicht enthalten. Was ist heute davon übrig? Zum 30. Juni 2026: 117,125 Millionen Euro in der Kasse und ein Eigenkapital von 79,477 Millionen. Auf der anderen Seite der Bilanz steht der aufgelaufene Verlust seit Gründung: 487,412 Millionen Euro. Ein zugelassenes Medikament gibt es bis heute nicht.
Das ist keine Anklage, sondern die Beschreibung des Geschäftsmodells. Medikamentenentwicklung verbrennt Geld, bevor sie Geld verdient — das gilt für jedes Unternehmen dieser Art, auch für die erfolgreichen. Der Punkt ist ein anderer: Der Weg war lang und teuer, und er hat mindestens einmal die Richtung gewechselt. Bis August 2022 setzte ProQR auf Augenerkrankungen, mit den Mitteln sepofarsen und ultevursen. Dann kündigte das Unternehmen an, seine Kräfte ausschließlich auf die RNA-Editing-Plattform zu richten und die klinische Entwicklung dieser beiden Mittel zu beenden; im Dezember 2023 wurden die Rechte an den französischen Augenspezialisten Théa verkauft. Wer 2019 in ProQR investierte, kaufte ein Augen-Unternehmen; wer 2026 investiert, kauft ein Leber-Unternehmen. Und ein Nachklang jener Zeit steht bis heute in der Bilanz — ein Staatskredit von seinerzeit 3,907 Millionen Euro, der ausdrücklich für das eingestellte sepofarsen-Programm gewährt wurde. Auch die Notierung selbst war schon einmal in Gefahr: Im Mai 2022 mahnte die Nasdaq, dass der Kurs 30 Handelstage lang unter der Ein-Dollar-Marke lag; im Oktober 2022 wechselte ProQR vom Nasdaq Global Market in das weniger strenge Nasdaq Capital Market, im Dezember 2022 war die Anforderung wieder erfüllt. Der zuletzt in einem Prospekt dokumentierte Kurs vom 2. Juli 2026 lag bei 1,81 US-Dollar — über der Schwelle, aber ohne großen Abstand.
Bewertung: Was der Markt für eine Plattform ohne Produkt bezahlt
Ein Kurs-Gewinn-Verhältnis gibt es nicht, und ein Kurs-Umsatz-Verhältnis wäre nach allem Vorherigen eine Scheingenauigkeit. Es bleibt eine Rechnung, die man ohne Tageskurs sauber aufmachen kann. Der letzte in einem SEC-Prospekt dokumentierte Börsenkurs stammt vom 2. Juli 2026 und lag bei 1,81 US-Dollar. Multipliziert mit den 141.121.476 ausstehenden Aktien vom 30. Juni 2026 ergibt das einen Börsenwert von rund 255 Millionen US-Dollar. Dem stehen 117,125 Millionen Euro Kasse gegenüber. Für die Umrechnung nutzen wir keinen Tageskurs, sondern den Wechselkurs, den ProQR im selben Bericht selbst dokumentiert: Die Juni-Platzierung über 50,0 Millionen US-Dollar entsprach 44,1 Millionen Euro. Nach diesem Verhältnis sind 117,1 Millionen Euro rund 133 Millionen US-Dollar.
Damit lässt sich die Bewertungsfrage in einen einzigen Satz fassen: Der Markt bezahlte zu diesem Stichtag etwa 122 Millionen US-Dollar über der Kasse — für die Plattform, die im Steckbrief genannten fünf Programme von Phase 1 bis präklinisch und den Lilly-Vertrag zusammen. Ob das viel oder wenig ist, hängt an einer einzigen Frage, und die ist heute nicht beantwortbar: Wird aus dem Zielengagement bei gesunden Freiwilligen ein Nutzen für kranke Patienten? Für die Einordnung hilft ein Blick auf die Reihenfolge der Beweise. Was ProQR im Juni 2026 gezeigt hat, ist der erste von mehreren Schritten — die Technik erreicht ihr Ziel im Körper. Noch nicht gezeigt ist, dass sich dadurch bei erkrankten Menschen etwas zum Besseren wendet; die erste Studie an Patienten soll in China beginnen, erste Daten werden für die erste Jahreshälfte 2027 erwartet, eine mögliche zulassungsrelevante Phase-2-Studie ab Mitte 2027 mit einer ersten Zwischenauswertung Mitte 2028. Wer die Größenordnung solcher Zeitachsen einordnen will, findet bei einem gestandenen europäischen Wirkstoffentwickler wie Evotec ein anschauliches Gegenstück. Und ein Detail zur Ehrlichkeit der Zeitrechnung: Die eigene Kassenreichweite bis Mitte 2028 endet ziemlich genau dann, wenn diese erste Zwischenauswertung fällig wäre.
Chancen und Risiken auf einen Blick
Was für ProQR spricht:
- Erstes Lebenszeichen am Menschen: AX-0810 erreichte im Juni 2026 einen bis zu achtfachen Anstieg der gesamten Gallensäuren bei 6 Milligramm je Kilogramm — gegenüber einer vorab festgelegten Erfolgsschwelle vom Zweifachen; laut Unternehmen ohne schwerwiegende Nebenwirkungen und ohne Juckreiz, bei acht Wochen Halbwertszeit.
- Solide Kassenlage für ein Unternehmen dieser Größe: 117,125 Millionen Euro zum 30. Juni 2026 nach 92,413 Millionen ein halbes Jahr zuvor, eigene Reichweitenangabe bis Mitte 2028, Fortführungsannahme im Halbjahresabschluss ausdrücklich bestätigt.
- Ein Partner, der mit eigenem Geld nachlegt: Eli Lilly kaufte im Juni 2026 erneut Aktien für rund 9,2 Millionen US-Dollar zum Platzierungspreis, unterliegt einer sechsmonatigen Haltefrist und einer Stillhaltevereinbarung; eine Option auf eine weitere Vertragserweiterung über 50 Millionen US-Dollar steht offen.
- Mehrere Schüsse im Magazin statt eines einzigen: Neben der NTCP-Reihe (AX-0810, AX-0811) stehen AX-0422 gegen MPS I Hurler und AX-2911 gegen MASH in der Vorbereitung, mit Datenpunkten, die für 2027 angekündigt sind.
- Der wiederholbare Ansatz ist ein echter Sicherheitsvorteil: Weil Axiomer die Arbeitskopie und nicht das Erbgut verändert, ist die Wirkung zeitlich begrenzt und damit im Zweifel beendbar — anders als bei dauerhaften Eingriffen ins Genom.
Was dagegen spricht:
- Kein Produkt, kein echter Umsatz: Die 10,792 Millionen Euro Erlös des ersten Halbjahres 2026 entsprechen exakt dem Rückgang des geparkten Lilly-Vorschusses von 38,946 auf 28,154 Millionen; Meilensteine wurden in diesem Zeitraum laut Anhang 13 keine erreicht.
- Dauerhafte Verlustlage: 42,184 Millionen Euro Jahresfehlbetrag 2025 bei 52,791 Millionen operativem Mittelabfluss; im ersten Halbjahr 2026 weitere 22,111 Millionen Verlust und 23,415 Millionen Abfluss — der Kapitalbedarf endet nicht mit der Kassenreichweite.
- Verwässerung mit großem Vorrat: plus 33,9 Prozent ausstehende Aktien in sechs Monaten (105.361.064 auf 141.121.476), Ausgabepreis 1,81 US-Dollar gegen 3,50 im Oktober 2024, Kapitalrahmen von 170 auf 270 Millionen Aktien erweitert und eine Verkaufsvollmacht über 75 Millionen US-Dollar noch vollständig ungenutzt.
- Alles hängt an frühen Daten: Sämtliche Programme stehen in Phase 1 oder davor; ein Nutzen bei erkrankten Menschen ist nicht gezeigt, die erste Patientenstudie ist als von Prüfärzten angestoßene Studie in China geplant, mit Daten erst 2027 — regulatorische und geopolitische Zusatzrisiken inbegriffen.
- Währungs- und Notierungsfragen: Die Bilanz steht in Euro, die Aktie notiert in US-Dollar, was jeden Kennzahlenvergleich erschwert; und der zuletzt dokumentierte Kurs von 1,81 US-Dollar liegt nicht weit über der Ein-Dollar-Schwelle, an der die Nasdaq das Unternehmen bereits 2022 einmal gemahnt hatte.
Ein menschliches Fazit
Zurück zur Trailer-Falle vom Anfang. Ihr Kern ist nicht, dass der Trailer gelogen hätte — ProQRs Juni-Meldung war echt, die Zahlen darin sind belegt, und ein Wirkstoff, der sein Ziel im menschlichen Körper achtmal deutlicher trifft als vorher versprochen, ist eine ordentliche Leistung. Ihr Kern ist, dass unser Kopf aus zwei Minuten Vorschau ungefragt einen ganzen Film macht. Wer heute ProQR-Aktien kauft, kauft nicht ein Medikament, sondern drei sehr konkrete Dinge: eine Technik, die einmal am Menschen ein Lebenszeichen gegeben hat; eine Kasse, die nach eigener Rechnung bis Mitte 2028 reicht — also ungefähr bis zu jenem Datum, an dem die erste wirklich aussagekräftige Auswertung anstehen soll; und einen Kapitalrahmen, der Platz für fast noch einmal so viele Aktien lässt, wie es heute gibt. Das kann sich lohnen. Es kann auch bedeuten, dass du 2028 dieselbe Firma besitzt, nur mit einem deutlich kleineren Anteil. Die ehrliche Frage an dich lautet deshalb nicht „Funktioniert die Technik?“ — darauf gibt es einen ersten, ermutigenden Hinweis. Sie lautet: Hältst du die Jahre bis zum ersten echten Patientennutzen durch, und bist du bereit, in dieser Zeit immer wieder ein Stück deines Anteils abzugeben? Wenn ja, hast du eine These. Wenn nein, hattest du einen Trailer. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- ProQR Therapeutics N.V. — SEC-Jahresbericht 20-F für 2025 (eingereicht 12. März 2026)
- ProQR Therapeutics N.V. — SEC-Zwischenmitteilung 6-K zum 30.06.2026, ungeprüfter Halbjahresabschluss (eingereicht 13. August 2026)
- ProQR Therapeutics N.V. — SEC-Zwischenmitteilung 6-K, Quartalsmitteilung zum zweiten Quartal 2026 (13. August 2026)
- ProQR Therapeutics N.V. — SEC-Zwischenmitteilung 6-K vom 9. September 2026: erster Proband in der Phase-1-Studie zu AX-0811 dosiert
- ProQR Therapeutics N.V. — SEC-Zwischenmitteilung 6-K vom 26. Juni 2026: Platzierung über 27.624.310 Aktien und Privatplatzierung an Eli Lilly
- ProQR Therapeutics N.V. — SEC-Prospekt 424B5 vom 15. Juli 2026 (Kursbeleg zum 2. Juli 2026)
- Vollständige SEC-Einreichungshistorie von ProQR Therapeutics N.V. (CIK 0001612940): EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Stammdaten und Kennzahlen), abgeglichen mit den SEC-Berichten; Datenstand 9. September 2026.
- Reddit-Erwähnungen: Foren-Aufmerksamkeitsliste, Stand 9. September 2026; Aufruf über den hauseigenen Aktien-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden — bei Unternehmen ohne zugelassenes Produkt in besonderem Maß. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in ProQR-Aktien.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1,3 | 3,6 | 6,5 | 18,9 | 15,3 |
| Betriebsergebnis (EBIT) | -57,2 | -65,2 | -31,9 | -30,5 | -42,2 |
| Nettogewinn | -60,7 | -64,4 | -28,1 | -27,8 | -40,5 |
| Nettomarge | -4.549,8 % | -1.792,5 % | -431,7 % | -146,9 % | -265,2 % |
| Gewinn je Aktie | -0,95 € | -0,90 € | -0,35 € | -0,34 € | -0,38 € |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Technologie & erste Belege positiv
- Im Juni 2026 zeigte AX-0810 bei gesunden Freiwilligen einen bis zu achtfachen Anstieg der gesamten Gallensäuren bei 6 Milligramm je Kilogramm — gegenüber einer vorab festgelegten Erfolgsschwelle vom Zweifachen, bei acht Wochen Halbwertszeit und laut Unternehmen ohne schwerwiegende Nebenwirkungen. Das ist der erste dokumentierte Beleg, dass die Axiomer-Plattform im Menschen wirkt.
- Erlösqualität negativ
- Die 10,792 Millionen Euro Erlös des ersten Halbjahres 2026 entsprechen exakt dem Rückgang der abgegrenzten Erlöse aus dem Eli-Lilly-Vorschuss (38,946 auf 28,154 Millionen). Es handelt sich um die Auflösung von Geld, das 2021 und 2023 floss; Meilensteine wurden in diesem Halbjahr laut Anhang 13 keine erreicht. Die Höhe hängt zudem an einer Schätzung geleisteter Arbeitsstunden, die der Bericht selbst als änderbar bezeichnet.
- Verwässerung negativ
- Die ausstehenden Aktien stiegen von 105.361.064 (31.12.2025) auf 141.121.476 (30.06.2026), also um 33,9 Prozent in sechs Monaten, zum Ausgabepreis von 1,81 US-Dollar nach 3,50 im Oktober 2024. Der satzungsmäßige Rahmen wuchs von 170 auf 270 Millionen Aktien, und eine Verkaufsvollmacht über 75 Millionen US-Dollar war zum 30.06.2026 vollständig ungenutzt — der Vorrat für weitere Verwässerung ist groß.
- Finanzlage & Reichweite neutral
- Zum 30. Juni 2026 standen 117,125 Millionen Euro Kasse einem Eigenkapital von 79,477 Millionen und nur 5,017 Millionen Finanzverbindlichkeiten gegenüber; die Fortführungsannahme ist im Halbjahresabschluss ausdrücklich bestätigt, die eigene Reichweitenangabe lautet Mitte 2028. Dem steht ein operativer Mittelabfluss von 23,415 Millionen allein im ersten Halbjahr 2026 gegenüber — die Reichweite endet ungefähr dann, wenn die erste zulassungsrelevante Zwischenauswertung fällig wäre.
- Abhängigkeit vom Partner neutral
- Eli Lilly ist die einzige Erlösquelle, hat aber im Juni 2026 mit rund 9,2 Millionen US-Dollar erneut eigenes Geld investiert und unterliegt einer sechsmonatigen Haltefrist sowie einer Stillhaltevereinbarung. Eine Option auf eine weitere Vertragserweiterung über 50 Millionen US-Dollar steht offen. Die führende NTCP-Reihe entwickelt ProQR dagegen in Eigenregie — das Überleben hängt an der Kasse, nicht am Partner.
Bei ProQR Therapeutics zeigt sich die Trailer-Falle in Reinform: Die Juni-Meldung 2026 war ein echter, gut belegter erster Treffer am Menschen — bis zu achtfacher Anstieg der Gallensäuren gegen eine vorab gesetzte Zweifach-Schwelle. Daneben steht ein Zahlenwerk ohne Verkauf: Die 10,792 Millionen Euro Erlös des ersten Halbjahres 2026 sind auf den Cent der Rückgang des geparkten Lilly-Vorschusses, neue Meilensteine gab es keine, und die Kosten lagen bei 33,263 Millionen. Bezahlt wird das von Aktionären: plus 33,9 Prozent Aktien in sechs Monaten, Kapitalrahmen von 170 auf 270 Millionen Stück erweitert. Die Kasse reicht nach eigener Angabe bis Mitte 2028 — ungefähr bis zu jenem Datum, an dem der erste wirklich aussagekräftige Patientenbefund erwartet wird. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb beurteilt hier das Unternehmen, nicht den Kurs — und es ist bewusst nicht Rot. Gegen ein Substanzrisiko sprechen belegte Befunde: 117,125 Millionen Euro Kasse zum 30. Juni 2026 gegen einen operativen Halbjahresabfluss von 23,415 Millionen, ein positives Eigenkapital von 79,477 Millionen, nur 5,017 Millionen Finanzverbindlichkeiten und eine im Halbjahresabschluss ausdrücklich bestätigte Fortführungsannahme. Gelb steht für die eine große operative Frage, die offen ist: Ob aus dem Zielengagement bei gesunden Freiwilligen ein Nutzen für kranke Menschen wird, entscheidet sich frühestens 2027 — bis dahin gibt es kein Produkt, keinen echten Umsatz und mit dem erweiterten Kapitalrahmen von 270 Millionen Aktien reichlich Raum für weitere Verwässerung. Die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam ProQR über eine Foren-Aufmerksamkeitsliste (Reddit-Hype-Scanner, Stand 9. September 2026) — am selben Tag meldete das Unternehmen den ersten dosierten Probanden in der Phase-1-Studie zu AX-0811. Aufmerksamkeit in einem Forum ist ein Zeitstempel, kein Qualitätssignal.
- ProQR gilt bei der SEC als ausländischer Emittent und reicht deshalb Jahresberichte auf Formular 20-F und unterjährige Mitteilungen auf Formular 6-K ein; einen US-Quartalsbericht (10-Q) gibt es für dieses Unternehmen nicht. Bilanziert wird nach IFRS in Euro, gehandelt wird in US-Dollar — Kennzahlen, die beide Währungen mischen, sind mit Vorsicht zu lesen. Für die Umrechnung im Bewertungskapitel dient das vom Unternehmen selbst dokumentierte Verhältnis der Juni-Platzierung (50,0 Millionen US-Dollar entsprachen 44,1 Millionen Euro).
- Der Bewertungsanker ist der letzte in einem SEC-Prospekt dokumentierte Kurs: 1,81 US-Dollar am 2. Juli 2026, genannt im Prospekt 424B5 vom 15. Juli 2026. Analysen sind evergreen; ein Tageskurs ist kein Kaufargument. Nicht zu verwechseln: ProQR Therapeutics N.V. aus Leiden ist nicht identisch mit ähnlich benannten Wirkstoffentwicklern; maßgeblich ist die SEC-Kennung CIK 0001612940.
Aktien-Wächter
Diese Analyse ist Stand 9. September 2026. Was sich seitdem bei PRQR geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu ProQR Therapeutics BV (PRQR) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
ProQR Therapeutics N.V. (NASDAQ: PRQR) aus Leiden in den Niederlanden entwickelt Medikamente mit der eigenen Plattform Axiomer. Sie verändert nicht das Erbgut, sondern die Boten-RNA — die Arbeitskopie eines Bauplans — und tauscht dort einzelne Buchstaben aus. Dafür nutzt sie ein Enzym namens ADAR, das jede menschliche Zelle bereits besitzt. Die führenden Programme AX-0810 und AX-0811 richten sich gegen Lebererkrankungen mit Gallenstau. Ein zugelassenes Produkt gibt es nicht.
Mit nichts, was verkauft wird. Die 10,792 Millionen Euro Erlös im ersten Halbjahr 2026 stammen vollständig aus der Auflösung eines Vorschusses von Eli Lilly. Diese abgegrenzten Erlöse sanken im selben Zeitraum von 38,946 auf 28,154 Millionen Euro — exakt um den ausgewiesenen Erlösbetrag. Das zugrunde liegende Geld floss im Oktober 2021 (20 Millionen US-Dollar) und im Februar 2023 (60 Millionen US-Dollar). Neue Meilensteine wurden im ersten Halbjahr 2026 keine erreicht.
Nach Unternehmensangabe bis Mitte 2028. Zum 30. Juni 2026 hielt ProQR 117,125 Millionen Euro an liquiden Mitteln, nach 92,413 Millionen zum 31. Dezember 2025. Aus dem laufenden Betrieb flossen im ersten Halbjahr 2026 23,415 Millionen Euro ab, im gesamten Jahr 2025 waren es 52,791 Millionen. Der Halbjahresabschluss bestätigt die Fortführungsannahme für mindestens zwölf Monate ab Unterzeichnung ausdrücklich.
Erheblich. Die Zahl der ausstehenden Aktien stieg von 105.361.064 am 31. Dezember 2025 auf 141.121.476 am 30. Juni 2026 — ein Plus von 33,9 Prozent in sechs Monaten. Ausgegeben wurde im Juni 2026 zu 1,81 US-Dollar je Aktie, nach 3,50 US-Dollar im Oktober 2024. Zugleich wurde der satzungsmäßige Kapitalrahmen von 170 auf 270 Millionen Aktien erhöht; eine Verkaufsvollmacht über 75 Millionen US-Dollar war zum 30. Juni 2026 noch vollständig ungenutzt.
Sie zeigen, dass die Technik im Körper ankommt — mehr nicht. Im Juni 2026 meldete ProQR bei gesunden Freiwilligen einen bis zu achtfachen Anstieg der gesamten Gallensäuren im Blut bei 6 Milligramm je Kilogramm, gegenüber einer vorab festgelegten Schwelle vom Zweifachen, dazu eine Halbwertszeit von acht Wochen und laut Unternehmen keine schwerwiegenden Nebenwirkungen. Ein Nutzen für erkrankte Menschen ist damit nicht gezeigt; erste Patientendaten werden für die erste Jahreshälfte 2027 erwartet.
ProQR ist eine niederländische Aktiengesellschaft (N.V.) mit Sitz in Leiden und bilanziert deshalb nach dem internationalen Standard IFRS in Euro. Gehandelt wird die Aktie an der US-Börse Nasdaq in US-Dollar. Bei der SEC gilt ProQR als ausländischer Emittent und reicht daher Jahresberichte auf Formular 20-F und unterjährige Mitteilungen auf Formular 6-K ein — einen US-Quartalsbericht (10-Q) gibt es für dieses Unternehmen nicht.
Im September 2021 schlossen beide eine weltweite Lizenz- und Forschungskooperation zu Erbkrankheiten von Leber und Nervensystem; Lilly zeichnete 3.989.976 Aktien für 30 Millionen US-Dollar und zahlte im Oktober 2021 einen Vorschuss von 20 Millionen. Im Dezember 2022 wurde der Vertrag erweitert: 9.381.586 weitere Aktien für 15 Millionen US-Dollar, dazu ein Vorschuss von 60 Millionen im Februar 2023. Lilly kann die Partnerschaft gegen weitere 50 Millionen US-Dollar ausdehnen; Erfolgsprämien und Umsatzbeteiligungen sind vereinbart.
Ein Kurs-Gewinn-Verhältnis lässt sich mangels Gewinn nicht bilden, ein Kurs-Umsatz-Verhältnis wäre irreführend, weil der Erlös aus einem alten Vorschuss stammt. Aussagekräftiger ist ein Kassenvergleich: Zum dokumentierten Kurs von 1,81 US-Dollar vom 2. Juli 2026 ergibt sich bei 141.121.476 ausstehenden Aktien ein Börsenwert von rund 255 Millionen US-Dollar. Die Kasse von 117,1 Millionen Euro entspricht nach dem im Bericht dokumentierten Umrechnungsverhältnis rund 133 Millionen US-Dollar. Der Markt bezahlte also etwa 122 Millionen über der Kasse für Plattform und Pipeline.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


