Eli-Lilly-Aktie: Eine Billion Dollar, ein Molekül — und der Staat verhandelt jetzt mit
Eli Lilly bleibt der wertvollste Pharmakonzern der Welt: Im zweiten Quartal 2026 wuchs der Umsatz um 48 Prozent auf 23,0 Milliarden US-Dollar, im ersten Halbjahr um 51 Prozent — Lilly hebt die Jahresprognose auf bis zu 87 Milliarden Dollar an. Getragen wird das weiterhin von einem einzigen Wirkstoff: Tirzepatid (Mounjaro plus Zepbound) steht für rund 65 Prozent des Umsatzes. Neu seit unserer letzten Analyse: eine Übernahmewelle von vier abgeschlossenen und mindestens einer angekündigten Firma, die die Gesamtschulden binnen sechs Monaten um 29 Prozent auf 54,9 Milliarden US-Dollar trieb — und ein Blick in fünf Analysten-Telefonkonferenzen, der zeigt, wo Management-Versprechen hielten und wo nicht. Wir haben den jüngsten Quartalsbericht (10-Q zum 30.06.2026) und die begleitende Ergebnismitteilung gelesen. Keine Anlageberatung — nur ein Blick darauf, wie viel Gewicht ein einzelner Dominostein tragen kann.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 12. Oktober 2026
- Schlusskurs
- 1.182,10 $ +0,20 %
- Marktkapitalisierung
- 1.054,1 Mrd. $
- KGV
- 45,5
- Wachstums-Score
- 8/10
- AAQS
- 10/10
Kursentwicklung seit 2. September 2026: +1,9 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 799,60 $ bis 1.280,30 $ · Letzter Kurs: 1.182,10 $ (Stand: 12. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Sorte Aktie, bei der das Anleger-Gehirn den Prüfmodus leise ausschaltet: der gefeierte Riese. Ein Konzern, der seit 150 Jahren existiert, dessen Produkte Millionen Menschen nehmen und dessen Kurs seit Jahren steigt — da flüstert eine innere Stimme: „Bei so einem kann man nichts falsch machen.“ Psychologen nennen das den Halo-Effekt: Ein Glanzmerkmal (Größe, Erfolg, Bekanntheit) überstrahlt alles, was man eigentlich prüfen müsste. Kaum eine Aktie lädt diesen Reflex 2026 so ein wie Eli Lilly (NYSE: LLY) — der Pharmakonzern aus Indianapolis, den der Boom der Abnehmspritzen zum ersten Billionen-Dollar-Pharmaunternehmen der Börsengeschichte gemacht hat. Und diesmal nickt sogar ein seriöses Werkzeug mit: Unser hauseigener Aktien-Scanner nach Joel Greenblatts Magic Formula — ein Value-Filter, der gute Firmen zu fairen Preisen sucht, kein Warnsystem — führt Lilly in der Trefferliste. Deshalb machen wir einen Deal: Bevor der Halo-Effekt für dich entscheidet, lesen wir gemeinsam, was Lilly selbst an die US-Börsenaufsicht SEC gemeldet hat — im Geschäftsbericht (10-K, der jährliche Pflichtbericht) und im Quartalsbericht (10-Q). Solche Berichte sind unter Strafandrohung ehrlich. Und in diesen hier stehen drei Sätze über ein einziges Molekül, einen verhandelnden Staat und eine tickende Patent-Uhr, die den Heiligenschein ziemlich genau vermessen. Am Ende entscheidest du selbst.
Was Eli Lilly eigentlich macht
Eli Lilly wurde 1876 vom Apotheker und Oberst Eli Lilly in Indianapolis gegründet und war über weite Strecken des 20. Jahrhunderts vor allem eines: die Insulin-Firma. Heute beschäftigt der Konzern rund 50.000 Menschen (davon etwa 12.000 in der Forschung) und verkauft Medikamente in rund 90 Ländern — gegen Diabetes und Übergewicht, Krebs (Verzenio), Schuppenflechte (Taltz), Migräne (Emgality) und Alzheimer. So weit das Porträt. Die Börsen-Story aber besteht seit 2022 im Kern aus einem einzigen Wort: Tirzepatid. Das ist ein sogenanntes Inkretin — übersetzt: ein Sättigungshormon-Nachahmer. Der Wirkstoff imitiert gleich zwei körpereigene Botenstoffe (GLP-1 und GIP), die dem Gehirn „satt“ signalisieren und den Blutzucker regulieren. Ein Molekül, zwei Etiketten: Als Mounjaro wird Tirzepatid gegen Typ-2-Diabetes verkauft, als Zepbound gegen Adipositas. Klingt nach Marketing? Ist es zum Teil auch — aber dahinter steht der größte neue Medikamentenmarkt seit Jahrzehnten, in dem sich Lilly und der dänische Rivale Novo Nordisk ein faktisches Duopol teilen. Und Lilly legt nach: Im April 2026 hat die US-Zulassungsbehörde FDA Foundayo (Orforglipron) zugelassen — die erste Abnehm-Tablette dieser Klasse, die ohne Spritze und ohne Kühlschrank auskommt.
Merke dir gleich das Spannungsfeld, es ist der rote Faden dieser Analyse: Eli Lilly liefert das beste Wachstum der großen Pharmawelt — aber es hängt zu zwei Dritteln an einem einzigen Molekül, dessen Preis immer weniger der Markt und immer mehr der Verhandlungstisch bestimmt. Ein Konzern-Dorf, in dem jeder zweite Lohn von einer einzigen Fabrik kommt, kann großartig leben. Es sollte nur wissen, was passiert, wenn die Fabrik hustet.
Die Firmengeschichte für Anleger
-
2022
FDA-Zulassung von Mounjaro (Tirzepatid) gegen Typ-2-Diabetes
Beginn der Tirzepatid-Ära, die Lilly binnen weniger Jahre zum wertvollsten Pharmakonzern der Welt machen sollte.
-
2023
FDA-Zulassung von Zepbound (Tirzepatid) gegen Adipositas
Dasselbe Molekül unter zweitem Markennamen — der Beginn der heutigen Umsatzkonzentration auf einen einzigen Wirkstoff.
-
2025
Freiwillige Preisabkommen mit der US-Regierung (November)
Lilly sichert sich Zoll-Schonfrist und Medicare-Zugang gegen niedrigere Preise — der Staat wird zum Mitverhandler.
-
2026
HHS wählt Trulicity und Verzenio für staatliche Preise ab 2028 (Januar)
Erstes Signal, dass die staatliche Preissetzung über Jardiance hinaus auf weitere Kassenschlager ausgeweitet wird.
-
2026
FDA-Zulassung von Foundayo, der ersten Abnehm-Tablette (April)
Lillys Versuch, den Ein-Molekül-Klumpen zu verbreitern — im Startquartal bereits 98 Millionen US-Dollar Umsatz.
-
2026
Vier Übernahmen im zweiten Quartal, Gesamtschulden binnen sechs Monaten plus 29 Prozent
Orna, Ajax, Centessa und Kelonia erweitern die Pipeline — auf Pump: die Schulden wachsen so schnell wie selten zuvor.
-
2026
AtaiBeckley-Übernahme angekündigt, rund 2,8 Mrd. US-Dollar (bekanntgegeben spätestens 5. August)
Einstieg in Depressionstherapien zeigt, wie aggressiv Lilly sein Portfolio derzeit über Zukäufe statt nur organisch erweitert.
Wo die Aktie in unserem Scanner auftaucht
Wir lassen täglich rund 3.500 Aktien durch unsere Scanner laufen. Eli Lilly schlägt in unserer Auswertung in fünf Filtern an (Datenstand 8. Juli 2026) — und kein einziger davon ist ein Warnscanner. Der interessanteste Treffer ist die Magic Formula des Value-Investors Joel Greenblatt. Seine Idee in einem Satz: Kaufe überdurchschnittlich gute Firmen zu einem vernünftigen Preis — gemessen an der Kapitalrendite (wie viel operativer Gewinn pro eingesetztem Dollar Betriebskapital?) und der Gewinnrendite (wie viel operativer Gewinn pro Dollar Unternehmenswert?). Lilly qualifiziert sich über die Qualitäts-Schiene: Die EBIT-Marge liegt bei rund 49 Prozent, die Eigenkapitalrendite ist dreistellig. Dazu kommen Treffer im Levermann-Ranking, bei „Martin Zweig: Wachstum mit Vernunft“, im EBIT-Margen-Ranking und in der „Altman-Z: Bilanz-Festung“ (bei unserer Live-Prüfung am 14. Juli 2026 kamen zusätzlich Dividenden- und Wachstums-Scanner dazu). Die Einzelnoten, übersetzt: Der Piotroski-F-Score, ein Neun-Punkte-Test für Bilanzqualität, steht bei 8 von 9 — das ist richtig gut, eine kerngesunde Firma. Der Altman-Z-Score, eine klassische Insolvenz-Frühwarnung, liegt bei entspannten 7,3 (kritisch wird es unter 1,1). Das Fundamental-Rating steht bei A. Kurz: Der Scanner sieht einen Muster-Schüler. Was ein Scanner nicht sehen kann: woher die glänzenden Zahlen kommen — und wie viele Eier dafür in einem Korb liegen.
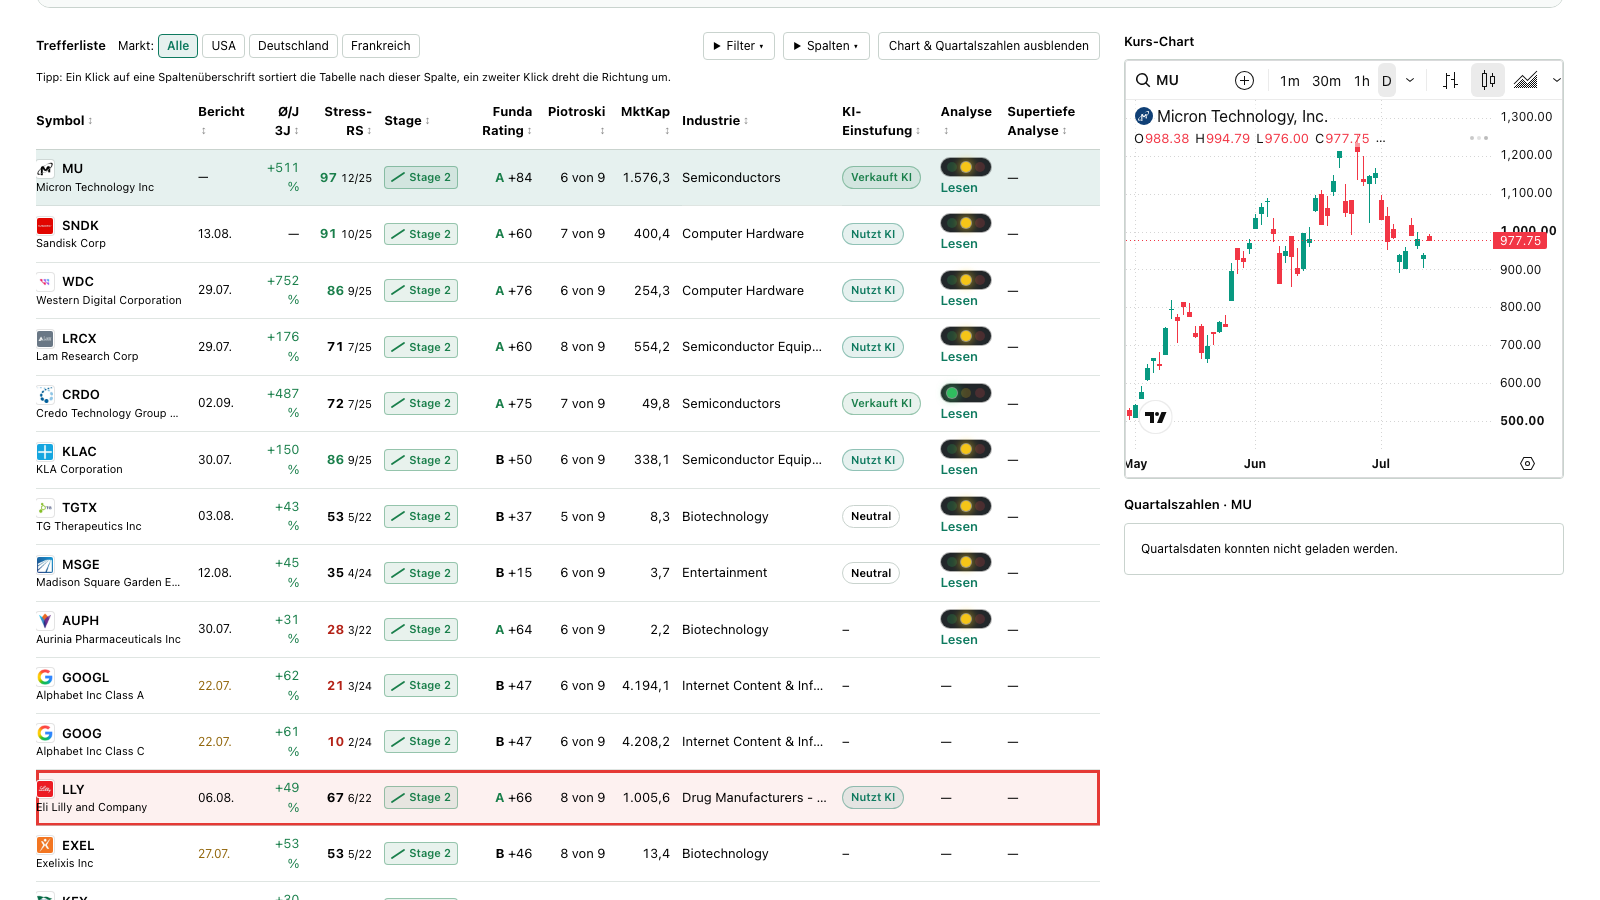
Eine Fußnote zur Einordnung: Anders als beim Speicher-Zykliker Micron, den dieselbe Formel derzeit am Gewinngipfel erwischt, ist Lilly kein Zykliker — Medikamentennachfrage schwankt nicht mit der Konjunktur. Die Greenblatt-Schwäche sieht hier anders aus: Die Formel misst die heutige Ertragskraft und weiß nichts von Patentkalendern, Preisverhandlungen und Klumpenrisiken. Genau dafür gibt es die Pflichtberichte.
Die Zahlen über die Jahre — ehrlich gewürdigt
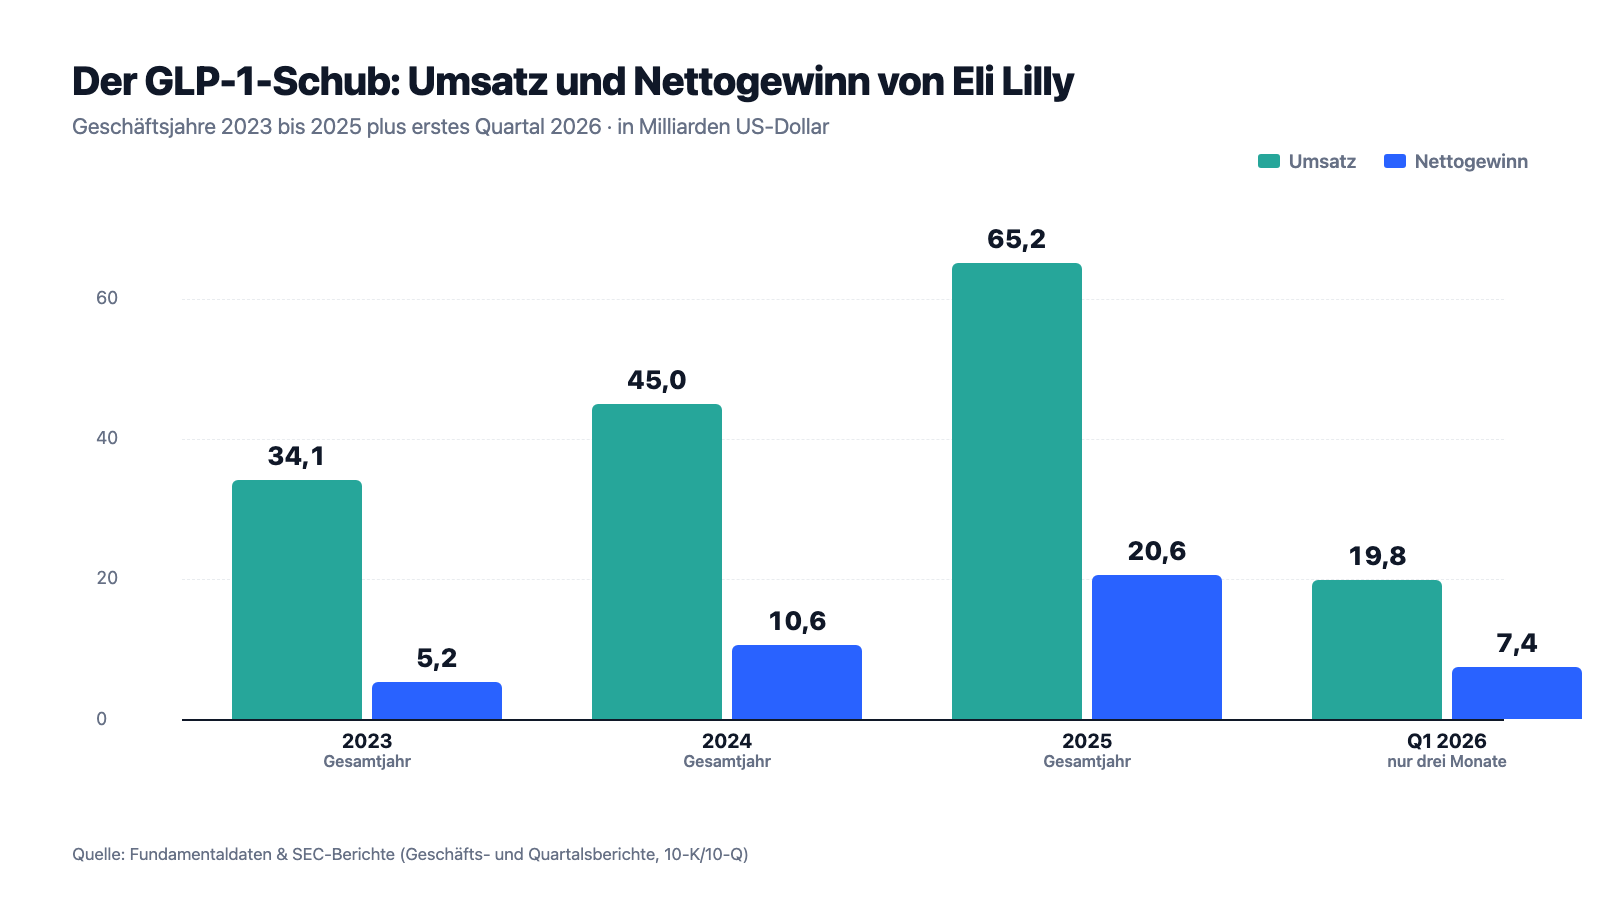
Erst das, was wirklich beeindruckt — und das ist bei Lilly eine Menge. Der Konzernumsatz sprang von 34,1 Milliarden US-Dollar (2023) über 45,0 Milliarden (2024, plus 32 Prozent) auf 65,2 Milliarden (2025, plus 45 Prozent). Der Nettogewinn vervierfachte sich in zwei Jahren: von 5,2 über 10,6 auf 20,6 Milliarden US-Dollar (plus 95 Prozent in 2025). Und das Tempo hält an, auch im laufenden Jahr: Im zweiten Quartal 2026 wuchs der Umsatz um 48 Prozent auf 23,0 Milliarden US-Dollar, im ersten Halbjahr 2026 zusammen um 51 Prozent auf 42,8 Milliarden — der Nettogewinn im ersten Halbjahr stieg um 72 Prozent auf 14,5 Milliarden US-Dollar, das Ergebnis je Aktie von 9,35 auf 16,19 US-Dollar. Die Bruttomarge lag im zweiten Quartal 2026 bei 86 Prozent, noch einmal höher als im Rekordjahr 2025 (83 Prozent). Für einen Konzern dieser Größe sind solche Wachstumsraten schlicht außergewöhnlich — zur Einordnung: Lilly wächst 2026 prozentual weiterhin etwa so schnell wie manches Start-up, nur eben von einer 65-Milliarden-Basis. Wer hier nur Blasen-Geschrei hört, wird den Zahlen nicht gerecht.
Auch die Verwendung des Geldsegens kann sich sehen lassen: 2025 flossen 13,3 Milliarden US-Dollar in die Forschung (plus 21 Prozent), 7,8 Milliarden in neue Fabriken, 4,1 Milliarden in Aktienrückkäufe und 5,4 Milliarden in Dividenden; die Quartalsdividende wurde zum Jahresstart 2026 auf 1,73 US-Dollar erhöht (plus 15 Prozent) und blieb dort auch im zweiten Quartal. Die Kehrseite steht ebenfalls in der Bilanz, und sie ist im laufenden Jahr deutlich größer geworden: Die Gesamtverschuldung sprang binnen sechs Monaten von 42,5 Milliarden US-Dollar (31.12.2025) auf 54,9 Milliarden (30.06.2026) — ein Plus von 29 Prozent, größtenteils finanziert über eine im Mai 2026 begebene Anleihe von 9,0 Milliarden US-Dollar und getrieben von einer Serie Firmenübernahmen (dazu mehr in der zweiten unbequemen Wahrheit). Kasse (8,95 Milliarden US-Dollar) plus sonstige Finanzanlagen und Beteiligungen (3,9 Milliarden laut Quartalsbericht-MD&A) summierten sich zum 30.06.2026 auf rund 12,9 Milliarden US-Dollar. Wachstum, Fabriken, Zukäufe, Rückkäufe und Dividende gleichzeitig — das geht auch bei Lilly nur mit deutlich mehr Fremdkapital als noch vor einem Jahr. Solide bleibt es trotzdem: Das Eigenkapital wuchs im selben Halbjahr von 26,5 auf 33,9 Milliarden US-Dollar, der Altman-Z-Score steht weiter bei rund 7,3. Die spannenden Fragen stellen die Berichte woanders.
Was in den Berichten steht — die unbequemen Wahrheiten
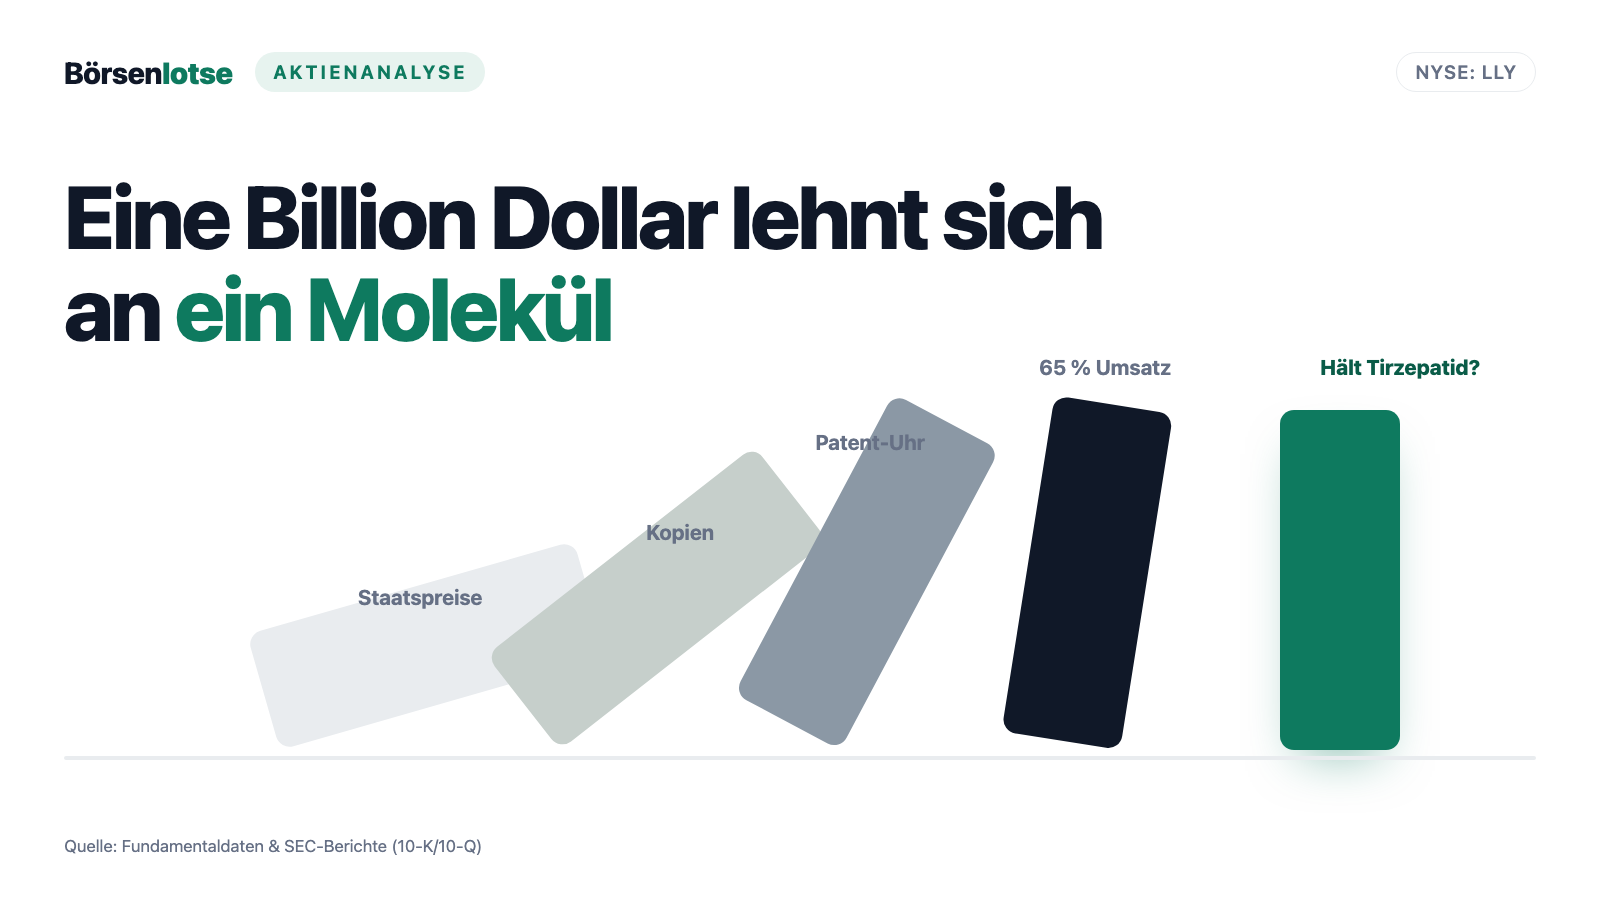
Unbequeme Wahrheit Nr. 1: Zwei Marken, ein Molekül — 65 Prozent des Umsatzes hängen an Tirzepatid
Mounjaro und Zepbound klingen nach zwei Standbeinen. Chemisch sind sie dasselbe Bein. Der Geschäftsbericht macht daraus kein Geheimnis — er führt die Konzentration selbst als Risikofaktor:
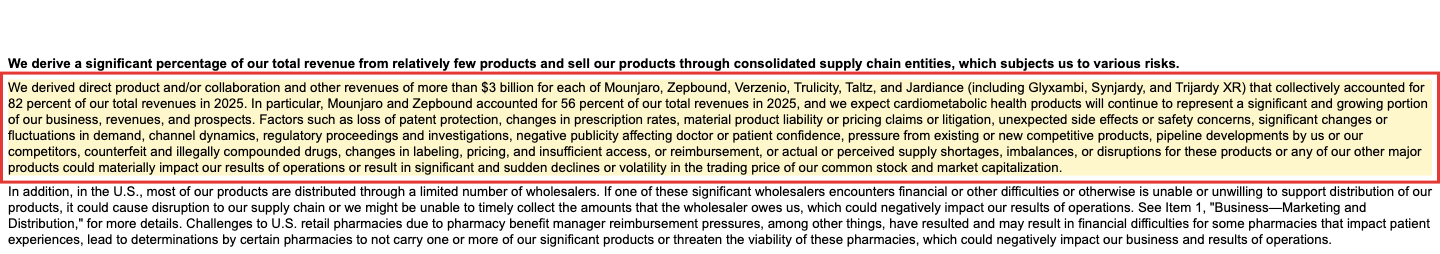
„We derived direct product and/or collaboration and other revenues of more than $3 billion for each of Mounjaro, Zepbound, Verzenio, Trulicity, Taltz, and Jardiance (including Glyxambi, Synjardy, and Trijardy XR) that collectively accounted for 82 percent of our total revenues in 2025. In particular, Mounjaro and Zepbound accounted for 56 percent of our total revenues in 2025, and we expect cardiometabolic health products will continue to represent a significant and growing portion of our business, revenues, and prospects.“
Übersetzung: „Mit Mounjaro, Zepbound, Verzenio, Trulicity, Taltz und Jardiance (einschließlich Glyxambi, Synjardy und Trijardy XR) erzielten wir jeweils mehr als 3 Milliarden US-Dollar an Erlösen; zusammen standen sie für 82 Prozent unseres Gesamtumsatzes 2025. Insbesondere entfielen auf Mounjaro und Zepbound 56 Prozent unseres Gesamtumsatzes 2025 — und wir erwarten, dass kardiometabolische Produkte weiterhin einen erheblichen und wachsenden Teil unseres Geschäfts, unserer Umsätze und unserer Aussichten ausmachen.“
— Eli Lilly, SEC-Geschäftsbericht 10-K 2025, Item 1A „Risk Factors“
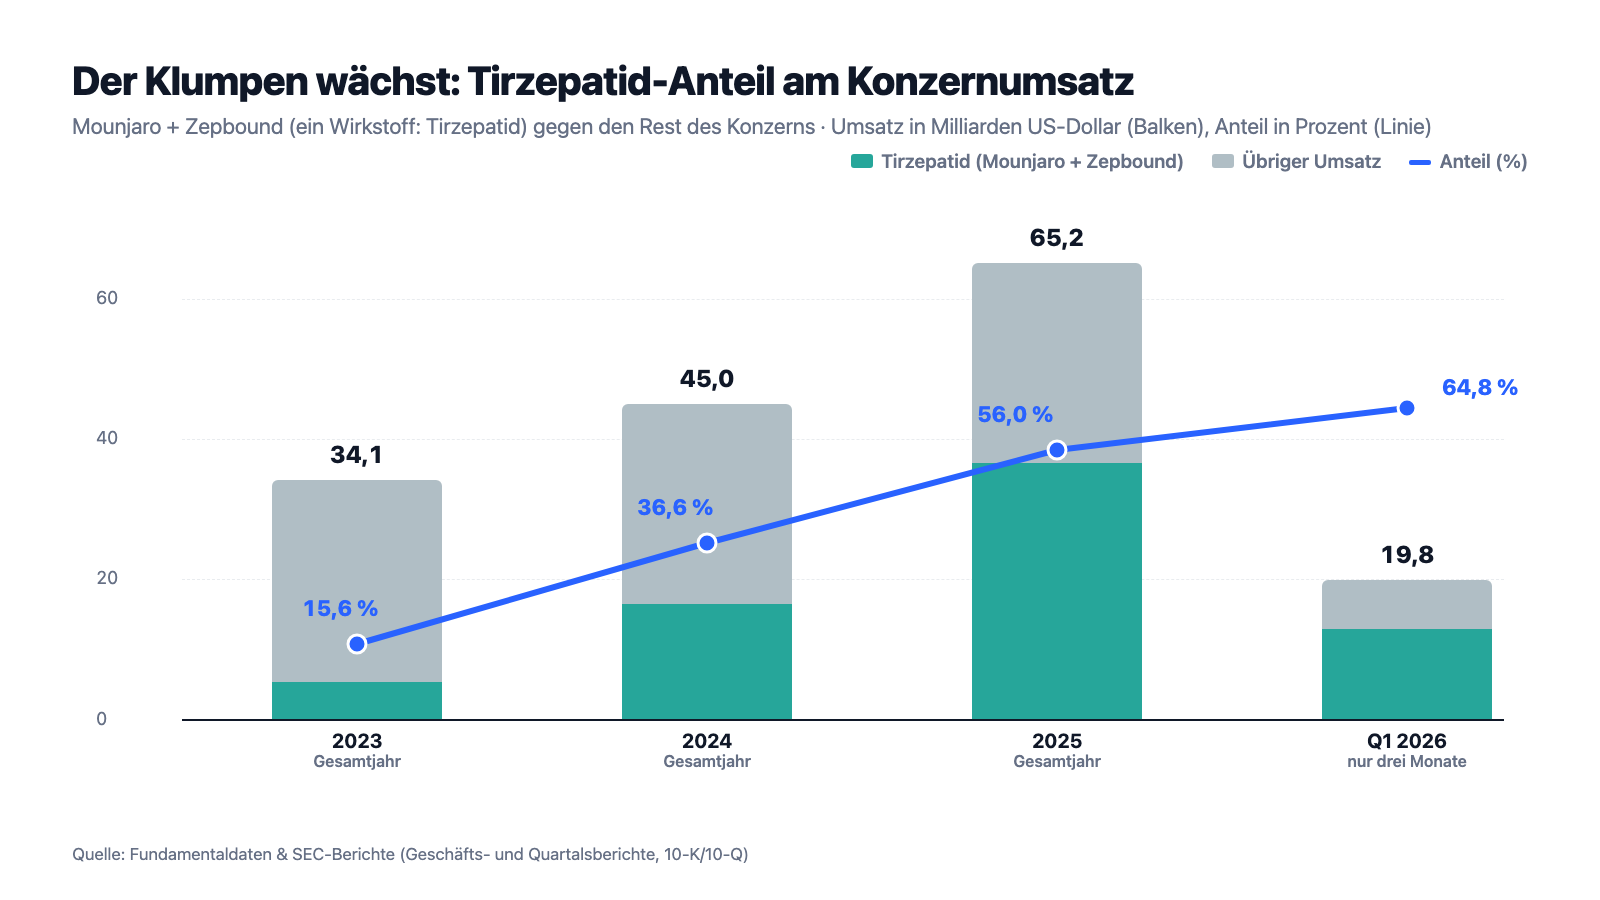
Und die Konzentration ist auf hohem Niveau stabil geblieben: Im jüngsten Quartalsbericht stehen Mounjaro und Zepbound zusammen für rund 65 Prozent des Konzernumsatzes (drei Monate bis 30. Juni 2026: Mounjaro 9,9 Milliarden US-Dollar, plus 91 Prozent; Zepbound 4,9 Milliarden, plus 46 Prozent) — praktisch unverändert gegenüber den 65 Prozent im ersten Quartal, aber weit über den 56 Prozent des Gesamtjahres 2025. Kundenkonzentration kennst du vielleicht von kleinen Firmen — bei unserem Greenblatt-Nachbarn TG Therapeutics hängen 98 Prozent an einem Medikament. Aber ein Billionen-Konzern, dessen Bewertung höher ist als die von Novo Nordisk, Pfizer, Merck und AstraZeneca zusammen, und der zu zwei Dritteln an einem Wirkstoff hängt — das ist historisch ziemlich einmalig. Zur Ehrenrettung: Der Klumpen ist kein Kunde, sondern ein Weltmarkt mit Milliarden potenzieller Patienten, und Lilly verbreitert ihn aktiv — im zweiten Quartal 2026 kam mit Foundayo erstmals ein drittes Produkt derselben Wirkstoffklasse mit eigenem Umsatz dazu (98 Millionen US-Dollar, aus dem Stand). Trotzdem gilt: Jede Nachricht zu Tirzepatid — eine Nebenwirkungs-Studie, ein Konkurrenzprodukt, eine Preisentscheidung — bewegt weiterhin zwei Drittel des Geschäfts. Der eigene Bericht nennt als mögliche Folge „erhebliche und plötzliche Rückgänge oder Schwankungen von Aktienkurs und Börsenwert“.
Unbequeme Wahrheit Nr. 2: Der Staat sitzt jetzt mit am Preisschild — und Lilly rechnet selbst mit „beschleunigter Umsatz-Erosion“
Amerikanische Medikamentenpreise galten Anlegern lange als Naturschutzgebiet. Das ist vorbei. Seit dem „Inflation Reduction Act“ (IRA) von 2022 darf die US-Gesundheitsbehörde HHS für umsatzstarke Medicare-Medikamente Preise faktisch festsetzen — bei Tabletten schon neun Jahre nach Zulassung, bei Biologika nach dreizehn. Was das konkret heißt, hat Lilly bereits erlebt: Für Jardiance gilt ab 2026 ein staatlich festgesetzter Preis 66 Prozent unter dem Listenpreis von 2023. Und der Kalender füllt sich:
„In January 2026, HHS selected Trulicity and Verzenio as additional medicines subject to government-set prices to be effective in 2028. Given our product portfolio, we expect additional of our significant products will be selected in future years, which would have the effect of accelerating revenue erosion prior to expiry of exclusivities.“
Übersetzung: „Im Januar 2026 wählte das HHS Trulicity und Verzenio als weitere Medikamente aus, für die ab 2028 staatlich festgesetzte Preise gelten. Angesichts unseres Produktportfolios erwarten wir, dass in künftigen Jahren weitere unserer wichtigen Produkte ausgewählt werden — was die Umsatz-Erosion beschleunigen würde, noch bevor die Exklusivitäten auslaufen.“
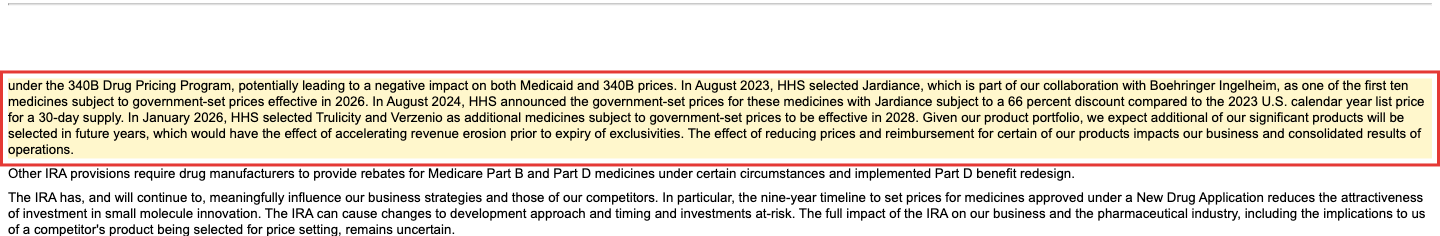
Dazu kommt ein zweiter Kanal, der inzwischen live ist: Im November 2025 schloss Lilly freiwillige Abkommen mit der US-Regierung, im ersten Quartal 2026 wurden sie finalisiert. Inhalt: niedrigere Medicaid-Preise, eine „ausgewogenere Preisgestaltung über die Industrieländer hinweg“ bei neuen Medikamenten (übersetzt: Amerika soll nicht mehr allein die Weltforschung subventionieren — also niedrigere US-Preise oder höhere Preise anderswo), rabattierte Lilly-Abnehmmittel für Medicare-Versicherte, eine staatliche Direktkauf-Plattform mit deutlichen Rabatten auf Listenpreise — und im Gegenzug drei Jahre Schonfrist vor möglichen Pharma-Zöllen, sofern Lilly seine US-Fabrik-Zusagen einhält. Das „Medicare GLP-1 Bridge Program“ ist seit dem 1. Juli 2026 tatsächlich angelaufen: 20 Millionen zusätzliche Amerikaner haben seither Zugang zu Abnehmmitteln für 50 US-Dollar Selbstbeteiligung im Monat — laut Management ein „35 Prozent“ größerer Kreis an Menschen mit Zugang zu Lillys Adipositas-Medikamenten. Die ersten Wochen zeigen eine klare Präferenz für die Spritze (rund 80 Prozent der Bridge-Patienten wählen ein injizierbares statt eines oralen Präparats) und rund 60 bis 70 Prozent neue, bislang unbehandelte Patienten — mehr Volumen, aber eben auch mehr Menschen zum Rabattpreis. Man kann das als kluge Friedenssicherung lesen: Lilly kauft sich Planbarkeit und öffnet zugleich den riesigen Medicare-Markt für Zepbound. Man muss aber auch die Richtung sehen: Preise, Rabatte und sogar Zölle dieses Konzerns entstehen zunehmend in Verhandlungen mit Regierungen. Für die Magic Formula ist das unsichtbar — sie misst die Margen von gestern, nicht die Verhandlungsmacht von morgen. Und eine Pointe hat der IRA noch: Für Tabletten greift die staatliche Preissetzung schon nach neun Jahren. Ausgerechnet Foundayo, die neue Abnehm-Tablette und Lillys wichtigste Zukunftswette, fällt in diese kürzere Frist — der eigene Bericht merkt trocken an, die Neun-Jahres-Regel mindere „die Attraktivität von Investitionen in kleine Moleküle“.
Unbequeme Wahrheit Nr. 3: Die Patent-Uhr — Trulicity zeigt gerade live, wie das Auslaufen aussieht
Pharma-Geschäftsmodelle haben ein eingebautes Verfallsdatum: Wenn Patent- und Datenschutz enden, wird aus dem Markenprodukt über Nacht Ware — Generika- und Biosimilar-Hersteller kopieren legal, die Preise stürzen. Der Geschäftsbericht sagt das mit einer Offenheit, die man würdigen muss — direkt unter der Überschrift, dass der Verlust von Schutzrechten „in der Vergangenheit zu schnellen und heftigen Umsatzeinbrüchen geführt hat und das voraussichtlich auch künftig tun wird“:
„In the ordinary course of their lifecycles, our products lose significant patent protection and/or data protection after a specified period of time. For example, Trulicity will lose significant patent and remaining data protections in the next few years.“
Übersetzung: „Im gewöhnlichen Verlauf ihres Lebenszyklus verlieren unsere Produkte nach einer bestimmten Zeit wesentlichen Patent- und/oder Datenschutz. Trulicity zum Beispiel wird in den nächsten Jahren wesentliche Patent- und verbleibende Datenschutzrechte verlieren.“
— Eli Lilly, SEC-Geschäftsbericht 10-K 2025, Item 1A „Risk Factors — Risks Related to Our Intellectual Property“
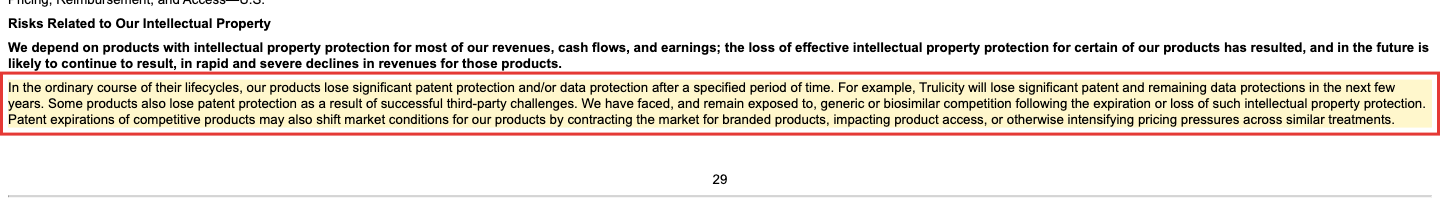
Wie sich das anfühlt, kannst du in denselben Berichten live beobachten: Trulicity, Lillys GLP-1-Vorgänger, brachte 2023 noch 7,1 Milliarden US-Dollar, 2025 nur noch 4,3 — im ersten Quartal 2026 fiel der Umsatz um weitere 16 Prozent. Der Verlauf ist allerdings kein glatter Absturz: Im zweiten Quartal 2026 stieg der Trulicity-Umsatz überraschend wieder um 12 Prozent auf 1,2 Milliarden US-Dollar (auch wegen einer positiven Rabatt-Schätzungsanpassung), sodass das erste Halbjahr 2026 nur noch 2 Prozent unter dem Vorjahr liegt. Das ändert nichts am strukturellen Trend — das US-Stoffpatent läuft laut Bericht 2027 aus, und zusätzlich hat HHS das Produkt für die staatliche Preissetzung ab 2028 ausgewählt: Cliff und Preisdeckel zugleich —, zeigt aber, dass ein Patent-Cliff selten eine gerade Linie ist, sondern ein Zickzack aus Rabatt-Anpassungen, Nachfrage-Resten und Basiseffekten. Beim Kronjuwel Tirzepatid sieht der Kalender freundlicher aus — Stoffpatent in den USA bis 2036, Europa 2037, Japan 2040. Aber eine Zeile in der Patenttabelle verdient Aufmerksamkeit: Die US-Datenexklusivität für Tirzepatid endet schon 2027. Das öffnet nicht sofort die Generika-Schleusen (das Stoffpatent bleibt), aber es erlaubt Nachahmern, ihre Zulassungsanträge auf Lillys Studiendaten zu stützen — und der Bericht listet gleich mehrere Wege, wie Patente vorzeitig fallen können: Hatch-Waxman-Klagen, IPR-Verfahren beim Patentamt, finanzielle Anreize für Generika-Hersteller, frühzeitig anzugreifen — Angriffe auf US-Patente großer Produkte seien laut Bericht Routine. Zehn Jahre Schutz klingen lang. Bei einer Bewertung, die Jahrzehnte Wachstum einpreist, sind sie es nicht. Ein verwandter Streit läuft gerade beim nächsten großen Hoffnungsträger, dem Dreifach-Wirkstoff Retatrutid: Lilly will ihn als Biologikum („BLA“) zulassen lassen — das würde zwölf statt der bei kleinen Molekülen üblichen fünf Jahre Datenexklusivität bedeuten. Die US-Arzneimittelbehörde FDA sieht das laut Aussage von CEO David Ricks in der Analysten-Telefonkonferenz vom 5. August 2026 anders; das Verfahren ist „aktive Rechtsstreitigkeit“ („active litigation“) und ungeklärt, während Lilly die Einreichung für Anfang 2027 vorbereitet. Ausgang offen — aber ein Beispiel dafür, wie sehr Lillys künftiger Patentschutz von Auslegungsfragen abhängt, die nicht im Labor, sondern vor Gericht entschieden werden.
Unbequeme Wahrheit Nr. 4: Kopien, Türsteher und die Rabatt-Schere — zwischen Listenpreis und Kasse liegt ein halber Konzern
Die vierte Wahrheit handelt davon, was zwischen Rezeptblock und Lilly-Konto alles passiert. Erstens: die Kopien. Während des Tirzepatid-Engpasses 2022 bis 2024 durften US-Rezeptur-Apotheken („Compounding Pharmacies“) legal Nachmischungen verkaufen — aus der Notfall-Hintertür wurde eine Scheunentür, durch die ein grauer Milliardenmarkt entstand. Der Engpass ist laut FDA seit Ende 2024 offiziell beendet, die Massenproduktion untersagt. Aber der jüngste Quartalsbericht klingt alles andere als entspannt:
„We continue to see the production, marketing, and sale of counterfeit, misbranded, adulterated, and mass-compounded incretins. These practices may impact patient safety and undermine regulatory drug approval processes. While the FDA confirmed in late 2024 that the previous shortage of tirzepatide had ended and that compounding pharmacies are required to cease mass production, we cannot guarantee adequate regulation or compliance.“
Übersetzung: „Wir sehen weiterhin die Herstellung, Vermarktung und den Verkauf gefälschter, falsch gekennzeichneter, verunreinigter und massenhaft nachgemischter Inkretine. Diese Praktiken können die Patientensicherheit beeinträchtigen und die behördlichen Zulassungsverfahren untergraben. Zwar bestätigte die FDA Ende 2024, dass der frühere Tirzepatid-Engpass beendet ist und Rezeptur-Apotheken die Massenproduktion einstellen müssen — angemessene Regulierung oder Regeltreue können wir jedoch nicht garantieren.“
— Eli Lilly, SEC-Quartalsbericht 10-Q zum 31.03.2026, Item 2 MD&A „Executive Overview — Incretin Medicines“
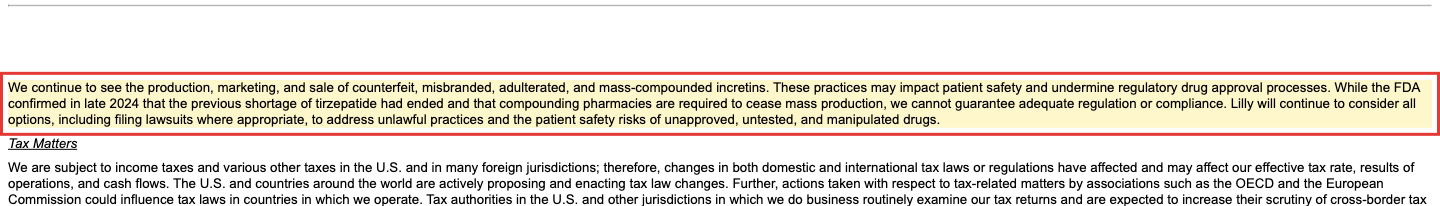
Der Kopien-Befund ist auch im jüngsten Quartalsbericht zum 30.06.2026 wörtlich unverändert enthalten — Lilly „sieht weiterhin“ gefälschte und massenhaft nachgemischte Inkretine, ein Dauerzustand, keine einmalige Episode. Zweitens: die Türsteher. Zwischen Lilly und den Patienten stehen in den USA Pharmacy Benefit Manager (PBM) — Rabatt-Verhandler der Versicherungen, die entscheiden, welches Medikament auf der Vorzugsliste („Formulary“) steht. Wie viel Macht das ist, zeigte der Fall CVS Caremark: Der größte dieser Türsteher strich Zepbound im Juli 2025 auf vielen Versicherungsplänen als bevorzugtes Abnehmmittel — zugunsten des Konkurrenzprodukts. Die Folge beschreibt Finanzchef Lucas Montarce in der Telefonkonferenz vom 5. August 2026 unverblümt: Patienten ohne Formulary-Zugang liefen über eine „medizinische Ausnahme“-Schiene, auf der Lilly praktisch ohne Rabatt verkaufte — das trieb den ausgewiesenen Netto-Preis je Zepbound-Rezept künstlich nach oben. Ab dem vierten Quartal 2026 soll Zepbound laut Unternehmensangaben auf CVS-Formularien zurückkehren; Montarce kündigt für die Folgequartale ausdrücklich sinkende Netto-Preise an, sobald der Ausnahme-Kanal wegfällt. Drittens: die Rabatt-Schere. Zwischen Listenpreis und tatsächlichem Erlös liegt in den USA ein ganzes Rabatt-System — die zugehörige Bilanzposition „Sales rebates and discounts“ wuchs von 17,4 Milliarden US-Dollar (31.12.2025) auf 21,1 Milliarden (30.06.2026). Die Verkaufspreise je Einheit sinken messbar: Im zweiten Quartal 2026 stieg der US-Umsatz um 33 Prozent bei einem gemeldeten Preisrückgang von 3 Prozent — ohne die begünstigende Rabatt-Schätzungsanpassung wäre der US-Preis laut Finanzchef sogar um 9 Prozent gefallen. International ist die Differenz noch größer: Die realisierten Preise fielen dort im zweiten Quartal um 36 Prozent, vor allem weil Mounjaro in China auf die staatliche Erstattungsliste NRDL kam. Und am Rande laufen die Produkthaftungs-Sammelverfahren weiter: Bündelverfahren (MDL) zu angeblichen Magen-Darm- und Sehnerv-Schäden durch Inkretine sammeln Klagen gegen Lilly und Novo Nordisk — bei einem Konzern, der für Haftpflichtfälle „überwiegend selbstversichert“ ist, wie der Bericht anmerkt. Merke: Lillys Boom ist ein Mengen-Boom bei fallenden Netto-Preisen — und laut eigener Aussage des Managements wird die Preis-Seite der Gleichung in den kommenden Quartalen noch unattraktiver, nicht besser.
Was die Telefonkonferenzen mit Analysten verraten — Versprechen und Wirklichkeit
Geschäftsberichte sind unter Strafandrohung ehrlich — aber sie sind auch fertig formuliert, monatelang von Juristen geglättet. Die Analysten-Telefonkonferenzen nach jedem Quartalsbericht sind das Gegenteil: live, ungeschnitten, und im Frage-und-Antwort-Teil müssen Vorstände auf Fragen antworten, die sie sich nicht selbst ausgesucht haben. Wir haben fünf dieser Mitschriften gelesen — die letzten fünf Quartale von Q2 2025 bis Q2 2026 — und dabei vor allem auf eines geachtet: Was hat das Management versprochen, und was ist eingetroffen?
Der Foundayo-Start hinkte dem eigenen Zeitplan hinterher — und wurde erst spät sichtbar aufgeholt. Ende April 2026, kurz nach dem US-Launch der Abnehm-Tablette Foundayo, formulierten Analysten die Erwartung, der Start werde sich im zweiten Halbjahr „beschleunigen“ — eine Lesart, der das Management mit dem Verweis auf anstehende Katalysatoren (PBM-Zugang Mitte Mai, Medicare-Start im Juli) nicht widersprach. Im August-Call fragte ein Analyst dann unverblümt nach, ob der Start „etwas langsamer als erwartet“ verlaufen sei:
„In the U.S., the launch curve has been somewhat slower than anticipated. Just curious as to what you think the contributing factors are there and when you think we could expect an inflection?“
Übersetzung: „In den USA verlief die Startkurve etwas langsamer als erwartet. Was, glauben Sie, sind die Gründe dafür — und wann rechnen Sie mit einem Wendepunkt?“
— Analyst Asad Haider (Goldman Sachs), Eli-Lilly-Telefonkonferenz zum zweiten Quartal 2026, 5. August 2026
Die Antwort von Ilya Yuffa, Präsident von Lilly USA, bestätigte die Verzögerung implizit, statt sie zu bestreiten: Erst „in der letzten Juli-Woche“ habe sich die verschriebene Menge gegenüber dem Vormonat fast verdoppelt, die Zahl der Foundayo-Verschreiber sei von 8.000 (Stand April-Call) auf 36.000 gestiegen. Das ist ein echter Fortschritt — aber er kam spät im Quartal, nicht gleichmäßig über das Quartal verteilt, wie die ursprüngliche „Beschleunigung im zweiten Halbjahr“-Formulierung suggerierte. CEO David Ricks selbst wählte in seinen vorbereiteten Bemerkungen den Satz: „Wir sind zufrieden mit unserem Fortschritt in diesem Jahr — aber wir sind nicht zufrieden.“ Ein Understatement, das zwischen den Zeilen mehr sagt als jede Kennzahl.
Die Netto-Preis-Frage wurde zweimal hintereinander gestellt — und die Antwort verschob sich von Verteidigung zu Ankündigung. Die Vorgeschichte reicht noch weiter zurück: Schon im Call zum zweiten Quartal 2025 reagierte das Management auf die frisch verkündete CVS-Caremark-Streichung mit unverhohlenem Unmut („we strongly disagree with the decision to restrict access to medicines for patients“) und bezifferte die Störung auf „a couple of hundred thousand“ Rezepte. Ein Jahr später zeigt sich, wie lange solche Formulary-Kämpfe nachwirken: Bereits im April-Call rechnete ein Analyst vor, dass Zepbound netto rund 580 US-Dollar je Rezept einbringe, deutlich mehr als Lillys eigener Barzahler-Preis von rund 450 US-Dollar. Die Erklärung damals: eine „medizinische Ausnahme“-Schiene ohne Rabatt, ausgelöst durch die CVS-Caremark-Streichung von Zepbound von den Vorzugslisten im Juli 2025. Im August-Call wurde dieselbe Rechnung erneut aufgemacht — diesmal zusätzlich mit dem Vergleich zum Konkurrenzprodukt Wegovy (rund 380 US-Dollar netto je Rezept) —, und diesmal antwortete Finanzchef Lucas Montarce nicht mehr nur erklärend, sondern vorausschauend: Sobald der CVS-Zugang im vierten Quartal 2026 zurückkehrt, werde der Netto-Preis sinken. Für Anleger, die von den aktuell hohen Netto-Preisen auf nachhaltige Marge schließen, ist das eine wichtige Korrektur aus erster Hand: Ein Teil des heutigen Preisniveaus ist ein Übergangs-Effekt, kein Dauerzustand.
Die „angehobene“ Jahresprognose enthält im Kleingedruckten eine Wachstums-Bremse. Auf den ersten Blick klingt die Guidance-Anhebung im August-Call rundum positiv: 2 Milliarden US-Dollar mehr Umsatz am oberen Ende der Spanne. Ein Analyst rechnete jedoch vor, dass die implizite Wachstumsrate für das zweite Halbjahr niedriger ausfällt als im ersten — trotz Medicare-Bridge-Rückenwind und Foundayo-Hochlauf. Montarces Antwort benannte den Grund offen: Einmalige Rabatt-Schätzungsanpassungen aus den ersten beiden Quartalen 2026 erwarte man in der zweiten Jahreshälfte nicht mehr, dazu der Basiseffekt der Mounjaro-Länderstarts im Vorjahreszeitraum. Übersetzt: Ein Teil des bisherigen Rekordwachstums 2026 war nicht wiederholbar — das ist keine dramatische Neuigkeit, aber ein Detail, das im Prognose-Jubel der Schlagzeile untergeht.
Die Übernahmewelle wird als Disziplin verkauft — die Bilanz zeigt Tempo. Auf die Frage, ob Lilly mit den plötzlichen Zukäufen in Psychiatrie (AtaiBeckley) und Impfstoffen (Curevo, LimmaTech, Vaccine Company) sein Kerngeschäft verlasse, antwortete Geschäftsentwicklungs-Chef Jake Van Naarden, man bleibe „diszipliniert“ und kaufe nur zu Preisen, die langfristig Wert schaffen. Das mag stimmen — aber „diszipliniert“ und „schnell“ schließen sich hier nicht aus: Allein im zweiten Quartal 2026 wurden vier Übernahmen abgeschlossen, mehr als in manchem ganzen Vorjahr, finanziert über frisches Fremdkapital. Die Sprache in den Calls beschreibt Auswahl und Werthaltigkeit; die Bilanz beschreibt Tempo und Verschuldung. Beides kann gleichzeitig wahr sein.
Was diese fünf Mitschriften insgesamt zeigen: Lillys Management liefert im Kern das, was es verspricht — Wachstum, Zulassungen, Pipeline-Fortschritt —, aber die Details in den Antworten auf ungemütliche Analystenfragen sind ehrlicher und vorsichtiger formuliert als die Schlagzeilen der vorbereiteten Statements. Wer nur die erste Seite der Ergebnismitteilung liest, verpasst genau die Nuancen, die im Frage-und-Antwort-Teil auftauchen.
Bewertung: eine Billion Dollar — bezahlt wird die Dekade, nicht das Jahr
Anfang September 2026 kostete die Eli-Lilly-Aktie rund 1.160 US-Dollar; das ergibt einen Börsenwert von rund 1.035 Milliarden US-Dollar — weiterhin die einzige Billionen-Bewertung der Pharma-Geschichte (alle Bewertungsangaben: Datenstand 2. September 2026). Dafür bekommst du, Stand heute: ein Kurs-Gewinn-Verhältnis von rund 45, ein Kurs-Umsatz-Verhältnis von rund 13, ein Kurs-Buchwert-Verhältnis von rund 31 und ein Unternehmenswert von rund dem 29-Fachen des EBITDA. Zur Einordnung: Klassische Pharma-Riesen wie Pfizer oder Merck handeln traditionell beim 10- bis 15-fachen Gewinn — Lilly wird eher wie ein Software-Wachstumswert bepreist. Die Gegenrechnung der Optimisten: 31 Analysten sehen die Aktie mehrheitlich als Kauf (18 „Strong Buy“, 6 „Buy“, 5 „Hold“, 2 verkaufsorientiert), das mittlere Kursziel liegt rund 15 Prozent über dem aktuellen Kurs. Wächst der Gewinn wie von Lilly selbst für 2026 in Aussicht gestellt (bereinigter Gewinn je Aktie 35,50 bis 36,50 US-Dollar), liegt das Kurs-Gewinn-Verhältnis auf Basis der eigenen Prognose bereits bei rund 32 — und bei rund 26, wenn der von Analysten im Mittel erwartete Gewinnsprung für 2027 eintrifft. Genau da liegt der Kern: Bezahlt ist nicht das laufende Rekordjahr, sondern eine ganze Dekade weiteren Gelingens — Foundayo muss ein Blockbuster werden, Retatrutid und Co. müssen liefern, die frisch eingekauften Pipeline-Projekte müssen sich amortisieren, und weder Preisregulierer noch Kopien noch der Duopol-Rivale dürfen die Party sprengen. Die Dividendenrendite von rund 0,6 Prozent (6,92 US-Dollar Jahresrate) ist bei diesem Kurs eher Symbol als Argument. Immerhin: Anders als bei manchem Höhenflieger stehen hier reale, wachsende Cashflows dahinter. Es ist kein Kartenhaus. Es ist ein sehr solides Haus mit sehr sportlichem Preisschild und inzwischen deutlich mehr Fremdkapital auf dem Fundament als noch vor einem Jahr.
Chancen und Risiken auf einen Blick
Was für Eli Lilly spricht:
- Duopol im größten neuen Medikamentenmarkt seit Jahrzehnten: Tirzepatid wächst weiter stark zweistellig (Mounjaro +91 Prozent, Zepbound +46 Prozent im Q2 2026), international wurde Mounjaro in allen großen Märkten eingeführt, und das Medicare-Bridge-Programm ist seit 1. Juli 2026 live und öffnet einen weiteren Massenmarkt (10-Q zum 30.06.2026).
- Die Pipeline liefert nach: Foundayo (Orforglipron) erzielte im Startquartal bereits 98 Millionen US-Dollar Umsatz und ist inzwischen in über 40 Ländern in Zulassungsprüfung; Retatrutid hat nach drei weiteren erfolgreichen Phase-3-Studien das komplette Datenpaket für eine Zulassung beisammen und soll Anfang 2027 eingereicht werden (Ergebnismitteilung und Telefonkonferenz 5. August 2026).
- Herausragende Kennzahlen-Qualität: Bruttomarge 86 Prozent im Q2 2026, operativer Gewinn (EBIT) rund 31 Prozent höher als im Vorjahresquartal, Piotroski 8 von 9, Altman-Z rund 7,3, Fundamental-Rating A — der Greenblatt-Treffer kommt über echte Ertragskraft, nicht über einen Bilanztrick (Datenstand 8. Juli 2026 bzw. Q2-Zahlen 5. August 2026).
- Aktionärsfreundliche Kapitalverwendung aus Position der Stärke: 1,5 Milliarden US-Dollar Dividenden und 1,6 Milliarden Aktienrückkäufe allein im zweiten Quartal 2026, Dividende weiter bei 1,73 US-Dollar je Quartal (Ergebnismitteilung 5. August 2026).
- Das Regierungs-Abkommen vom November 2025 schafft Planbarkeit: Das Medicare-Bridge-Programm lief am 1. Juli 2026 tatsächlich an, drei Jahre Zoll-Schonfrist gegen US-Investitionszusagen — Lilly hat sich seinen politischen Frieden vertraglich gesichert (10-K 2025; 10-Q zum 30.06.2026).
Was dagegen spricht:
- Extreme Konzentration hält an: Mounjaro + Zepbound = ein Molekül = rund 65 Prozent des Umsatzes im zweiten Quartal 2026, praktisch unverändert seit Jahresbeginn — der eigene Risk Factor warnt vor „erheblichen und plötzlichen“ Kurseinbrüchen bei schlechten Nachrichten (10-K 2025; 10-Q zum 30.06.2026).
- Preise entstehen zunehmend politisch, und Management bestätigt in den Calls, dass Netto-Preise weiter sinken werden: Jardiance zum Staatspreis (minus 66 Prozent), Trulicity und Verzenio ab 2028, weitere Produkte laut Lilly „erwartet“; zusätzlich kündigte der Finanzchef im August-Call sinkende Zepbound-Netto-Preise an, sobald die CVS-Formulary-Rückkehr im vierten Quartal 2026 den heutigen Ausnahme-Kanal beendet.
- Patent-, Klassifikations- und Kopien-Risiken: Tirzepatid-Datenexklusivität USA endet 2027; ob der Nachfolger Retatrutid als Biologikum (zwölf Jahre Exklusivität) oder als kleines Molekül (fünf Jahre) eingestuft wird, ist laut Management „aktive Rechtsstreitigkeit“ mit offenem Ausgang; massenhaft nachgemischte Inkretine bleiben laut jüngstem 10-Q unverändert ein Ärgernis.
- Schnell wachsende Schulden durch eine Übernahmewelle: Vier abgeschlossene Zukäufe (Orna, Ajax, Centessa, Kelonia) plus die angekündigte AtaiBeckley-Übernahme (rund 2,8 Milliarden US-Dollar) trieben die Gesamtschulden binnen sechs Monaten um 29 Prozent auf 54,9 Milliarden US-Dollar; die zugehörigen Sofortaufwendungen minderten die angehobene Ergebnisprognose 2026 bereits um 3,03 US-Dollar je Aktie (10-Q zum 30.06.2026).
- Anspruchsvolle Bewertung: Kurs-Gewinn-Verhältnis rund 45, Kurs-Buchwert rund 31, Börsenwert rund 1.035 Milliarden US-Dollar (Datenstand 2. September 2026) — bezahlt wird eine Dekade weiteren Erfolgs, während Produkthaftungs-Sammelklagen (Inkretin-MDLs) ohne nennenswerten Versicherungsschutz weiterlaufen.
Ein menschliches Fazit
Zurück zum Halo-Effekt. Das Tückische an ihm ist: Er hat meistens recht — bis er es einmal teuer nicht hat. Eli Lilly ist auch sechs Wochen nach unserer letzten Analyse ein außergewöhnliches Unternehmen: das schnellste Wachstum der großen Pharmawelt, eine Forschungsmaschine mit kompletten Zulassungspaketen für gleich zwei neue Blockbuster-Kandidaten, Bilanznoten wie aus dem Lehrbuch. Der Greenblatt-Scanner hat hier keinen Fehler gemacht. Aber der Heiligenschein hat weiterhin dieselben drei dokumentierten Dellen — und eine neue ist dazugekommen. Zwei Drittel des Geschäfts hängen unverändert an einem Molekül. Der wichtigste Kunde der Branche — der Staat — sitzt weiter mit am Preisschild, und in den Analysten-Calls bestätigt das Management inzwischen selbst, dass die Netto-Preise sinken werden. Die Patent-Uhr tickt weiter, mit einer neuen Unbekannten: ob Retatrutid überhaupt den zwölfjährigen Biologika-Schutz bekommt, ist eine laufende Rechtsstreitigkeit mit der FDA, kein Labor-Ergebnis. Und neu ist das Tempo, mit dem Lilly Wachstum einkauft statt nur erwirtschaftet — 29 Prozent mehr Schulden binnen sechs Monaten sind kein Alarmsignal bei dieser Bilanzstärke, aber ein Kurswechsel, den man im Auge behalten sollte. Wer die Aktie hält oder kauft, wettet nicht auf ein Kartenhaus, sondern auf das Gegenteil: darauf, dass ein exzellent geführter Konzern seinen Klumpen schneller verbreitert, als Politik, Patente, Kopien und die eigene Zukaufs-Rechnung ihn belasten. Das kann sehr gut aufgehen. Es ist nur eben eine Wette — keine Gewissheit, auch wenn der Halo-Effekt sie so anfühlen lässt. Die Berichte und die Telefonkonferenzen liefern dir beide Hälften der Wahrheit; welcher du mehr Gewicht gibst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Eli Lilly and Company — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 5. August 2026, jüngster Periodenbericht)
- Eli Lilly and Company — Ergebnismitteilung zum zweiten Quartal 2026, Exhibit 99.1 zur 8-K vom 5. August 2026
- Eli Lilly and Company — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2025 (eingereicht 12. Februar 2026)
- Eli Lilly and Company — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2024 (eingereicht 19. Februar 2025)
- Eli Lilly and Company — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 30. April 2026)
- Eli Lilly and Company — SEC-Quartalsbericht 10-Q zum 30.09.2025 (eingereicht 30. Oktober 2025)
- Eli Lilly and Company — SEC-Quartalsbericht 10-Q zum 30.06.2025 (eingereicht 7. August 2025)
- Vollständige SEC-Einreichungshistorie von Eli Lilly: EDGAR-Übersicht (sec.gov)
- Fünf Analysten-Telefonkonferenzen (Q2 2025 bis Q2 2026) für das Kapitel „Was die Telefonkonferenzen mit Analysten verraten“.
- Fundamentaldaten (Kennzahlen, Bewertung, Analysten-Konsens; Datenstand 2. September 2026), abgeglichen mit den SEC-Berichten.
- Screener- und Rating-Daten: hauseigener Aktien-Scanner (Datenstand 8. Juli 2026; Scanner-Zugehörigkeit live geprüft am 14. Juli 2026).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 28.318,4 | 28.541,4 | 34.124,1 | 45.043,0 | 65.179,0 |
| Betriebsergebnis (EBIT) | 7.933,0 | 8.653,3 | 10.787,3 | 17.040,0 | 29.696,0 |
| Nettogewinn | 5.581,7 | 6.244,8 | 5.240,4 | 10.590,0 | 20.640,0 |
| Nettomarge | 19,7 % | 21,9 % | 15,4 % | 23,5 % | 31,7 % |
| Gewinn je Aktie | 5,85 $ | 6,57 $ | 5,80 $ | 11,71 $ | 22,98 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
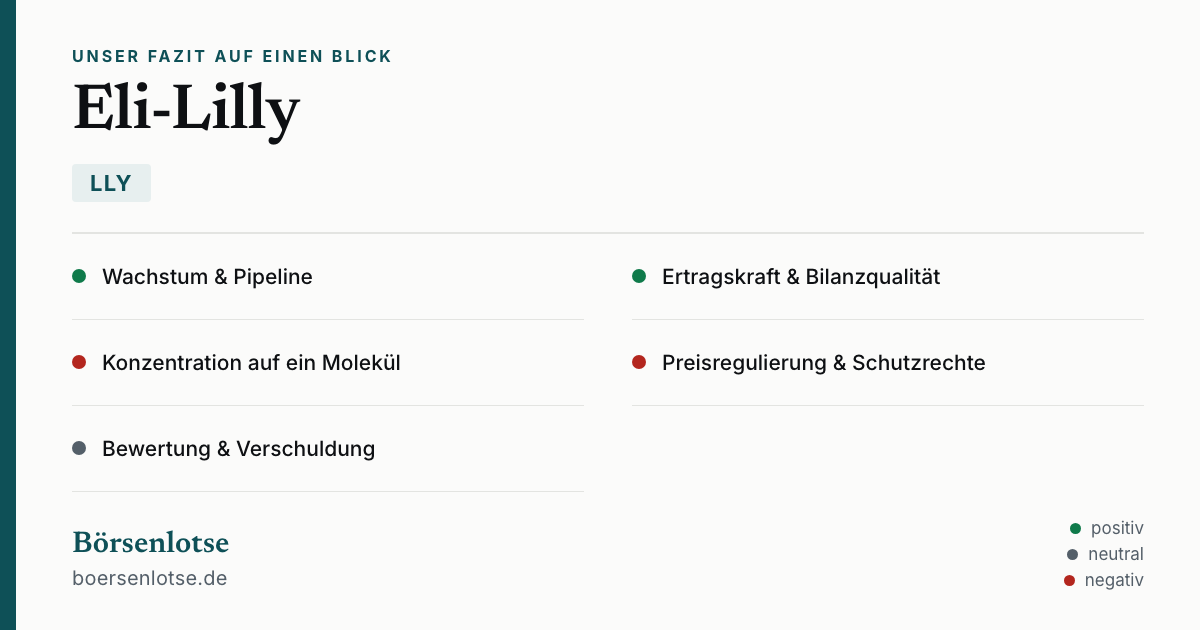
- Wachstum & Pipeline positiv
- Umsatz plus 48 Prozent im Q2 2026, plus 51 Prozent im ersten Halbjahr — das schnellste Wachstum der großen Pharmawelt hält an. Die Pipeline liefert: Foundayo (erste Abnehm-Tablette) erzielte im Startquartal 98 Millionen US-Dollar Umsatz, Retatrutid hat nach drei weiteren Phase-3-Erfolgen das komplette Datenpaket für eine Zulassung Anfang 2027 (Ergebnismitteilung 5. August 2026).
- Ertragskraft & Bilanzqualität positiv
- 86 Prozent Bruttomarge im Q2 2026 (höher als im Rekordjahr 2025), Piotroski 8 von 9, Altman-Z rund 7,3, Fundamental-Rating A — der Value-Scanner-Treffer basiert auf echter Ertragskraft, das Eigenkapital wuchs binnen sechs Monaten von 26,5 auf 33,9 Milliarden US-Dollar (Datenstand 8. Juli 2026 bzw. 10-Q zum 30.06.2026).
- Konzentration auf ein Molekül negativ
- Mounjaro und Zepbound sind derselbe Wirkstoff (Tirzepatid) und standen im Q2 2026 unverändert für rund 65 Prozent des Umsatzes — stabil auf hohem Niveau seit Jahresbeginn. Der eigene Risk Factor warnt vor „erheblichen und plötzlichen“ Kurseinbrüchen bei schlechten Nachrichten zu diesen Produkten (10-K 2025; 10-Q zum 30.06.2026).
- Preisregulierung & Schutzrechte negativ
- Staatlich festgesetzte Preise treffen Jardiance seit 2026 (minus 66 Prozent), Trulicity und Verzenio ab 2028 — weitere Produkte laut Lilly „erwartet“. In den Analysten-Calls bestätigt das Management sinkende Zepbound-Netto-Preise ab dem vierten Quartal 2026; die Retatrutid-Klassifizierung (Biologikum vs. kleines Molekül, damit die Exklusivitätsdauer) ist laut Management „aktive Rechtsstreitigkeit“ mit offenem Ausgang.
- Bewertung & Verschuldung neutral
- Rund 1.035 Milliarden US-Dollar Börsenwert, KGV rund 45, KBV rund 31 (Datenstand 2. September 2026) — auf Basis der eigenen 2026er-Prognose fällt das KGV auf etwa 32. Eine Übernahmewelle (Orna, Ajax, Centessa, Kelonia; AtaiBeckley angekündigt) trieb die Gesamtschulden binnen sechs Monaten um 29 Prozent auf 54,9 Milliarden US-Dollar; Dividende (Rendite ~0,6 Prozent) und Rückkäufe laufen weiter parallel dazu.
Eli Lilly ist der seltene Fall, in dem der Halo-Effekt fast recht hat: das beste Wachstum der großen Pharmawelt, herausragende Margen, eine liefernde Pipeline und Bilanznoten wie aus dem Lehrbuch. Aber die Billionen-Bewertung preist eine Dekade weiteren Gelingens ein — und die eigenen Pflichtberichte sowie fünf ausgewertete Analysten-Telefonkonferenzen dokumentieren dieselben strukturellen Dellen wie zuvor, ergänzt um eine neue: 65 Prozent des Umsatzes hängen weiter an einem einzigen Molekül, der Staat setzt Preise fest und Management bestätigt inzwischen selbst sinkende Netto-Preise, und eine Übernahmewelle hat die Schulden binnen sechs Monaten um 29 Prozent erhöht. Qualität ist hier keine Frage; der Preis der Qualität schon. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Geschäftsmodell und Bilanz sind kerngesund — Wachstum, Margen und Cashflow gehören zu den besten der gesamten Pharmabranche, das Eigenkapital wächst trotz der jüngsten Übernahmewelle weiter. Die Ampel steht dennoch auf Gelb, weil eine wesentliche operative Frage offen bleibt: Rund 65 Prozent des Umsatzes hängen an einem einzigen Wirkstoff, dessen Preise zunehmend am Verhandlungstisch mit dem Staat entstehen — kein Substanzrisiko, aber eine Konzentration, die jede schlechte Nachricht zu diesem einen Molekül überproportional schwer macht. Das ist ein Qualitätsurteil über das Unternehmen, keine Aussage zum Einstiegszeitpunkt oder zum aktuell sehr sportlichen Preis der Aktie.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Kurs- und Bewertungsangaben datiert auf den 2. September 2026 (rund 1.160 US-Dollar je Aktie, rund 1.035 Milliarden US-Dollar Börsenwert); Analysen sind evergreen, Tageskurse sind kein Kaufargument.
- Die Q2-2026-Zahlen (Umsatz 23,0 Milliarden, Nettogewinn 7,1 Milliarden US-Dollar) sind Drei-Monats-Werte; Wachstumsraten beziehen sich auf das Vorjahresquartal. Im US-Umsatz des Q2 2026 steckt zudem ein begünstigender Einmaleffekt aus angepassten Rabatt-Schätzungen, den das Management für die zweite Jahreshälfte nicht erwartet (Ergebnismitteilung 5. August 2026).
- Die Jahresprognose 2026 (35,50 bis 36,50 US-Dollar bereinigter Gewinn je Aktie) ist Unternehmensangabe, keine unabhängige Prognose — Analystenschätzungen (31 Profis, Konsens mehrheitlich „Kaufen“) sind zusätzlich Prognosen, keine Fakten, und bei politisch verhandelten Preisen besonders revisionsanfällig.
- Scanner-Zugehörigkeit: lokale Auswertung mit Datenstand 8. Juli 2026 (Greenblatt, Levermann, Zweig, EBIT-Margen-Ranking, Altman-Z); am 14. Juli 2026 live geprüft — seither nicht erneut verifiziert.
- Die Erkenntnisse aus den Analysten-Telefonkonferenzen (Kapitel „Was die Telefonkonferenzen mit Analysten verraten“) beruhen auf fünf Mitschriften von Q2 2025 bis Q2 2026 und sind Managementaussagen, keine geprüften Fakten.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 3. September 2026. Was sich seitdem bei LLY geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Eli Lilly and Company (LLY) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Eli Lilly (NYSE: LLY) aus Indianapolis, gegründet 1876, ist der wertvollste Pharmakonzern der Welt. Er entwickelt und verkauft Medikamente gegen Diabetes und Übergewicht (Mounjaro, Zepbound, Trulicity, seit 2026 die Tablette Foundayo), Krebs (Verzenio), Schuppenflechte (Taltz), Migräne und Alzheimer. Im ersten Halbjahr 2026 setzte Lilly 42,8 Milliarden US-Dollar um — 51 Prozent mehr als im Vorjahreszeitraum.
Tirzepatid ist ein Inkretin — ein Wirkstoff, der die Sättigungs- und Blutzucker-Botenstoffe GLP-1 und GIP nachahmt. Lilly verkauft dasselbe Molekül unter zwei Marken: als Mounjaro gegen Typ-2-Diabetes (9,9 Milliarden US-Dollar Umsatz im zweiten Quartal 2026) und als Zepbound gegen Adipositas (4,9 Milliarden). Zusammen standen beide im zweiten Quartal 2026 für rund 65 Prozent des Konzernumsatzes.
Joel Greenblatts Magic Formula sucht Firmen mit hoher Kapitalrendite und hoher Gewinnrendite. Lilly qualifiziert sich über seine außergewöhnliche Ertragskraft: 86 Prozent Bruttomarge im zweiten Quartal 2026, Piotroski-Score 8 von 9 (Datenstand 8. Juli 2026). Die Schwäche der Formel: Sie misst die heutige Ertragskraft und sieht weder Klumpenrisiken noch Patentkalender oder staatliche Preisverhandlungen.
Seit dem Inflation Reduction Act setzt die US-Gesundheitsbehörde HHS für ausgewählte Medicare-Medikamente Preise fest: Jardiance seit 2026 (66 Prozent unter Listenpreis 2023), Trulicity und Verzenio ab 2028. Lilly erwartet laut Geschäftsbericht weitere eigene Produkte. Das begleitende Regierungs-Abkommen ist inzwischen aktiv: Das Medicare-GLP-1-Bridge-Programm lief am 1. Juli 2026 an und senkt für rund 20 Millionen Amerikaner die Selbstbeteiligung für Abnehmmittel auf 50 US-Dollar im Monat.
Trulicity verliert laut Geschäftsbericht „in den nächsten Jahren“ wesentliche Schutzrechte (US-Stoffpatent 2027) — der Umsatz fiel von 7,1 Milliarden US-Dollar (2023) auf 4,3 Milliarden (2025), stabilisierte sich aber im ersten Halbjahr 2026 (minus 2 Prozent). Tirzepatid (Mounjaro/Zepbound) ist in den USA bis 2036 durch das Stoffpatent geschützt; die kürzere US-Datenexklusivität endet aber schon 2027.
Foundayo ist Lillys Abnehm-Tablette mit dem Wirkstoff Orforglipron — im April 2026 von der FDA gegen Adipositas zugelassen und im zweiten Quartal 2026 mit 98 Millionen US-Dollar Startumsatz. Als Tablette braucht sie weder Spritze noch Kühlkette. Ein Haken aus dem Geschäftsbericht: Für Tabletten darf die US-Preisbehörde schon neun Jahre nach Zulassung staatliche Preise festsetzen, für Biologika erst nach dreizehn.
Vor allem drei Dinge: Der US-Start von Foundayo verlief langsamer als ursprünglich angekündigt und holte erst spät im zweiten Quartal 2026 auf; der Finanzchef kündigte für Zepbound in den kommenden Quartalen sinkende Netto-Preise an, sobald die Formulary-Rückkehr bei CVS Caremark im vierten Quartal 2026 greift; und die Zulassungsklasse (und damit die Exklusivitätsdauer) des Hoffnungsträgers Retatrutid ist laut Management noch „aktive Rechtsstreitigkeit“ mit offenem Ausgang.
Gemessen an klassischen Pharma-Maßstäben ja: Kurs-Gewinn-Verhältnis rund 45, Kurs-Umsatz-Verhältnis rund 13, Kurs-Buchwert rund 31 bei rund 1.035 Milliarden US-Dollar Börsenwert (Datenstand 2. September 2026). Auf Basis der eigenen Ergebnisprognose 2026 (35,50 bis 36,50 US-Dollar je Aktie) fiele das Kurs-Gewinn-Verhältnis auf etwa 32 — bezahlt wird also anhaltend hohes Wachstum, nicht das erreichte Niveau. Dazu kam 2026 eine Übernahmewelle (Orna, Ajax, Centessa, Kelonia abgeschlossen, AtaiBeckley angekündigt), die die Gesamtverschuldung binnen sechs Monaten um 29 Prozent auf 54,9 Milliarden US-Dollar trieb; das Eigenkapital blieb mit 33,9 Milliarden US-Dollar solide positiv.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.