Micron: 86,8 % Marge im Rekordquartal — und erstmals seit März 2025 eine Margenprognose nach unten
Unser Value-Scanner findet Micron günstig — genau das macht uns misstrauisch. Im vierten Quartal (bis 3. September 2026) setzte der Speicherchip-Riese 54,2 Milliarden US-Dollar bei 86,8 Prozent Bruttomarge um; doch ein Drittel des Wachstums zum Vorquartal ist eine Extrawoche im Kalender, und für das nächste Quartal plant das Management erstmals seit März 2025 eine etwas niedrigere Marge. Keine Anlageberatung — nur der Versuch, ein Lineal von einer Achterbahn zu unterscheiden.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 9. Oktober 2026
- Schlusskurs
- 1.029,00 $ -0,70 %
- Marktkapitalisierung
- 1.336,7 Mrd. $
- KGV
- 21,8
- Wachstums-Score
- 9/10
- AAQS
- 8/10
Kursentwicklung seit 29. September 2026: -3,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 181,60 $ bis 1.213,60 $ · Letzter Kurs: 1.029,00 $ (Stand: 9. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Aktualisiert am 30. September 2026 mit den Jahreszahlen: Micron hat an diesem Tag die Zahlen des vierten Quartals und des am 3. September 2026 beendeten Geschäftsjahres gemeldet. Zahlen, Bewertung, Bilanz und Prognose stehen auf diesem Stand; das Quartal ordnet das Kapitel „Fortschreibung vom 30. September 2026“ ein, die vorbereiteten Redetexte der Analystenkonferenz vom selben Abend sind dort und im Kapitel zu den Conference Calls ausgewertet. Der ausführliche Geschäftsbericht (10-K) für das Jahr lag bis zum 1. Oktober 2026 noch nicht vor; Aussagen aus dem Vorjahresbericht tragen deshalb ihren Stand. Das Kapitel zu den Earnings Calls kam am 2. August 2026 hinzu.
Es gibt ein Werkzeug, das jeder Anleger immer dabei hat und fast immer falsch benutzt: das Lineal im Kopf. Man sieht drei Punkte, die steil nach oben zeigen, legt das Lineal an — und verlängert die Linie in die Zukunft. Psychologen nennen das Extrapolation, an der Börse heißt es meistens: „Diesmal ist alles anders.“ Kaum eine Aktie lädt das Kopf-Lineal im Jahr 2026 so sehr ein wie Micron Technology (Nasdaq: MU), einer von drei großen Speicherchip-Herstellern der Welt: 133,2 Milliarden US-Dollar Umsatz und 85,0 Milliarden Nettogewinn im Geschäftsjahr bis 3. September 2026 — nach 37,4 Milliarden Umsatz im Jahr davor —, allein im vierten Quartal 54,2 Milliarden Umsatz bei 86,8 Prozent Bruttomarge. Zahlen, wie Micron sie in seiner Geschichte noch nie gemeldet hat. Und diesmal kommt der Impuls nicht einmal von einem heißen Tipp, sondern von einem seriösen Werkzeug: Unser hauseigener Aktien-Scanner nach Joel Greenblatts Magic Formula — ein Value-Filter, kein Warnsystem — führt Micron in der Trefferliste. Qualität und günstiger Preis, sagt die Formel. Deshalb machen wir einen Deal: Bevor du das Lineal ansetzt, lesen wir gemeinsam, was Micron selbst an die US-Börsenaufsicht SEC gemeldet hat — im Geschäftsbericht (10-K, der jährliche Pflichtbericht) und in den Quartalsberichten (10-Q). Falsche Angaben in einem SEC-Bericht sind strafbewehrt. Und in diesem hier steht ein Satz über die letzten fünf Jahre Speicherpreise, der das Lineal ziemlich alt aussehen lässt. Am Ende entscheidest du selbst.
Was Micron eigentlich macht
Wenn der Prozessor das Gehirn eines Computers ist, dann verkauft Micron das Gedächtnis: DRAM ist das Arbeitsgedächtnis — blitzschnell, aber vergesslich, sobald der Strom weg ist; im Geschäftsjahr 2025 stand es für 28,6 von 37,4 Milliarden US-Dollar Umsatz, also gut drei Viertel. NAND ist das Langzeitgedächtnis — die Speicherzellen in SSDs und Smartphones, die sich auch ohne Strom erinnern (8,5 Milliarden Umsatz). Und dann ist da das Produkt, um das sich im KI-Boom alles dreht: HBM, „High-Bandwidth Memory“ — DRAM-Chips, die wie ein Hochhaus übereinandergestapelt und direkt neben dem KI-Prozessor verbaut werden, damit die Daten nicht pendeln müssen. Jeder große KI-Beschleuniger braucht dieses Turbo-Gedächtnis, und nur drei Firmen der Welt können es in Serie bauen: Samsung, SK hynix — und Micron, als einzige davon mit Hauptsitz in den USA (Boise, Idaho, rund 53.000 Beschäftigte laut Geschäftsbericht zum 28. August 2025, Fabriken von Taiwan über Singapur und Japan bis Virginia).
So weit die Story. Jetzt die Eigenschaft, die alles andere in dieser Analyse erklärt: Speicherchips sind — anders als Prozessoren — weitgehend Standardware. Ein Gigabyte DRAM von Micron tut dasselbe wie eines von Samsung. Speicher ist die Weizenernte der Digitalwirtschaft: Den Preis macht nicht der Hersteller, sondern das Verhältnis von Angebot und Nachfrage — und weil neue Fabriken Jahre brauchen und dann auf einen Schlag liefern, schwingt dieses Verhältnis seit Jahrzehnten in brutalen Zyklen. Merke dir dieses Spannungsfeld, es ist der rote Faden: Micron erlebt gerade das beste Jahr seiner Geschichte — und wird an der Börse so bezahlt, als wäre dieses beste Jahr der neue Normalzustand. Ein wichtiges Detail für alle Zahlen in diesem Text: Micron hat ein gebrochenes Geschäftsjahr, es endet Ende August/Anfang September. „Geschäftsjahr 2026“ heißt also: 29. August 2025 bis 3. September 2026. Es hatte ausnahmsweise 53 statt 52 Wochen, die Extrawoche steckt im vierten Quartal (14 statt 13 Wochen) — das wird beim Quartalsvergleich noch wichtig.
Die Firmengeschichte für Anleger
-
2023
Chinas CAC verbietet Micron-Produkte für kritische Infrastruktur
Ein Teil des China-Geschäfts fällt weg, zugleich baut Peking eigene Speicherhersteller auf — ein Dauerrisiko für Umsatz und Preise.
-
2023
Geschäftsjahr mit minus 9 Prozent Bruttomarge
Micron verkauft unter Herstellkosten und verliert 5,8 Milliarden US-Dollar — der Tiefpunkt des letzten Speicherzyklus.
-
2025
Rekordjahr mit 37,4 Milliarden US-Dollar Umsatz
Der KI-Aufschwung setzt ein: 8,5 Milliarden Gewinn, erstmals mehrere Milliarden HBM-Umsatz.
-
2026
Take-or-pay-Verträge mit Preisuntergrenzen
Erstmals binden sich Großkunden über Jahre an Mengen und hinterlegen dafür Milliarden als Einlagen — Microns Argument gegen den alten Zyklus.
-
2026
Umbau der Konzernführung (26. August)
Manish Bhatia, bisher Chef des operativen Geschäfts (Global Operations), wird President und COO, Technologiechef Scott DeBoer ebenfalls President.
-
2026
Geschäftsjahr mit 133,2 Milliarden US-Dollar Umsatz
Der Gewinn verzehnfacht sich auf 85,0 Milliarden; für das Folgequartal kündigt Micron erstmals seit März 2025 eine leicht sinkende Marge an.
Wo die Aktie in unserem Scanner auftaucht
Wir lassen täglich rund 3.500 Aktien durch unsere Scanner laufen. Als wir die Analyse im Juli 2026 schrieben, schlug Micron in 6 Scannern an (Datenstand 8. Juli 2026) — und kein einziger Warnscanner war darunter. Am 30. September 2026 hat sich daran nichts Grundsätzliches geändert: Die Aktie steht weiterhin in der Magic Formula, zusätzlich in Wachstumslisten wie „Top High-Growth-Aktien“ und „Jim Roppel: 20/20 Screen“, und weiterhin in keinem Warnscanner. Der interessanteste Treffer ist die Magic Formula des Value-Investors Joel Greenblatt. Seine Idee, auf Deutsch übersetzt: Kaufe gute Firmen zu einem fairen Preis — gemessen an genau zwei Zahlen. Erstens der Kapitalrendite: Wie viel operativer Gewinn kommt pro eingesetztem Dollar Betriebskapital heraus? Zweitens der Gewinnrendite: Wie viel operativer Gewinn bekomme ich pro Dollar Unternehmenswert? Micron glänzt in beiden Disziplinen — die operative Marge lag im Geschäftsjahr 2026 bei 74,6 Prozent, im vierten Quartal allein bei 80,7 Prozent, weshalb die Aktie auch in unserem EBIT-Margen-Ranking steht. Dazu kommen Treffer in den Scannern „Qualitäts-Aktien“, „Buffett-Kriterien“, „Martin Zweig: Wachstum mit Vernunft“ und im Levermann-Ranking. Ein halbes Dutzend Qualitätssiegel auf einmal — klingt nach einem klaren Fall.
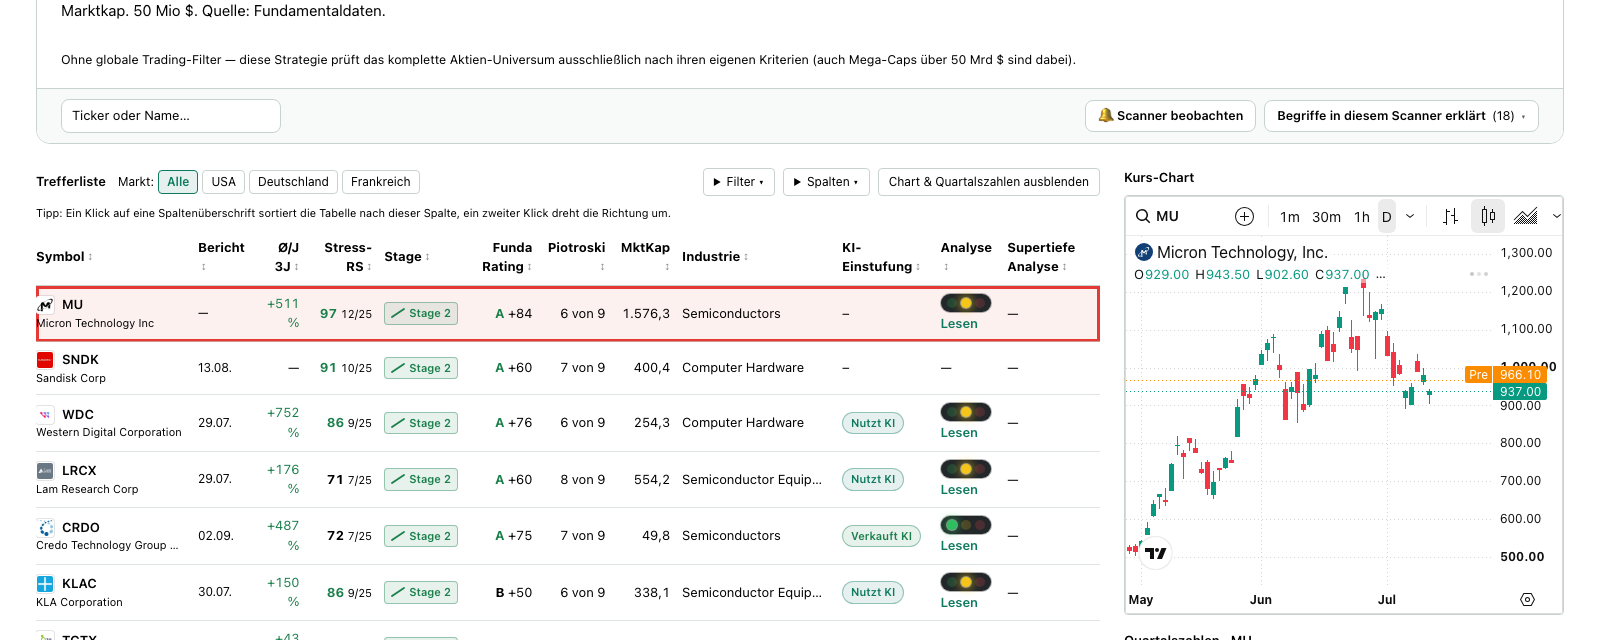
Bevor du jetzt das Lineal zückst, musst du die bekannteste Schwäche dieser Formel kennen — Greenblatt selbst hat sie nie verschwiegen: Bei Zyklikern schlägt die Magic Formula bevorzugt am Gewinngipfel an. Die Formel rechnet mit den zuletzt berichteten Gewinnen. Wenn ein Speicherhersteller gerade Rekordpreise kassiert, sehen Kapitalrendite und Gewinnrendite fantastisch aus — nicht weil die Firma plötzlich besser geworden wäre, sondern weil der Zyklus oben steht. Dreht der Zyklus, verschwinden beide Kennzahlen so schnell, wie sie gekommen sind. Ein Zykliker sieht am Gipfel typischerweise am billigsten aus. Auch die übrigen Kennzahlen tragen dieses Doppelgesicht: Der Piotroski-F-Score, ein Neun-Punkte-Test für Bilanzqualität, steht bei soliden 6 von 9 — okay, nicht überragend. Der Altman-Z-Score, eine klassische Insolvenz-Frühwarnung, liegt bei kerngesunden 11,7 (Gefahr beginnt unter 1,1) — Insolvenz ist hier wirklich nicht das Thema (beide Werte: Datenstand Juli 2026). Und die Relative Stärke von 99 (Stammdaten, Datenstand Juli 2026) sagte schon damals: Kaum eine Aktie im Markt war in den zwölf Monaten davor besser gelaufen. Seither ging es weiter aufwärts: Vom Schlusskurs am 30. September 2025 (167,32 US-Dollar) bis zum 29. September 2026 (1.065,10 US-Dollar) stieg die Aktie um rund 537 Prozent. Das ist keine übersehene Value-Perle. Das ist der Star des Marktes, den ein Value-Filter wegen seiner Rekordgewinne durchwinkt.
Die Zahlen über die Jahre — ehrlich gewürdigt
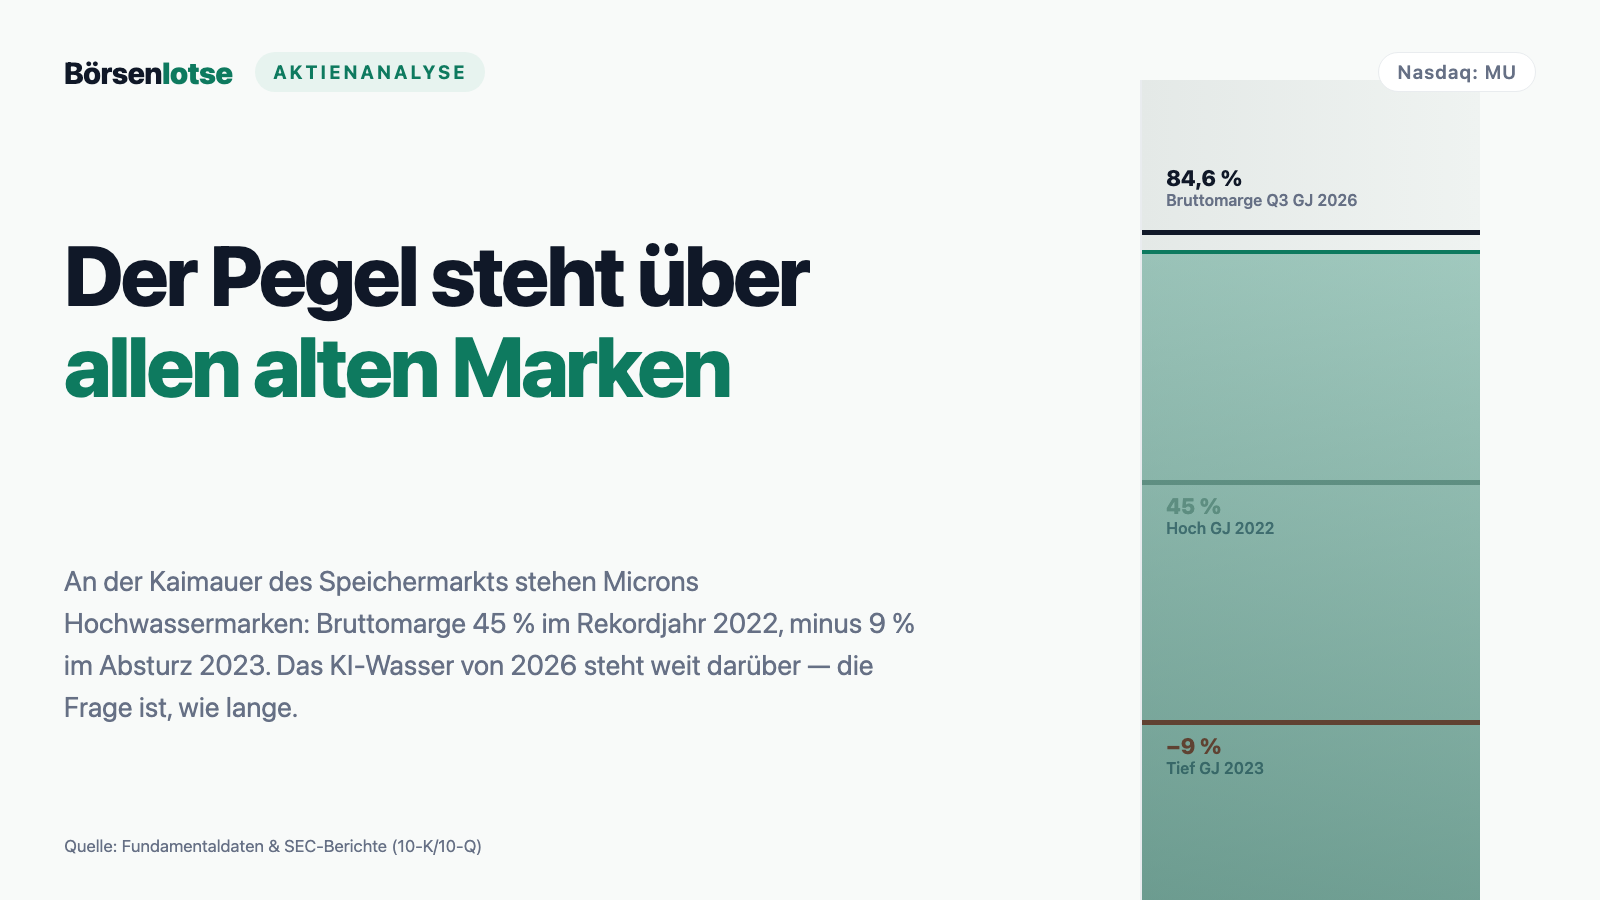
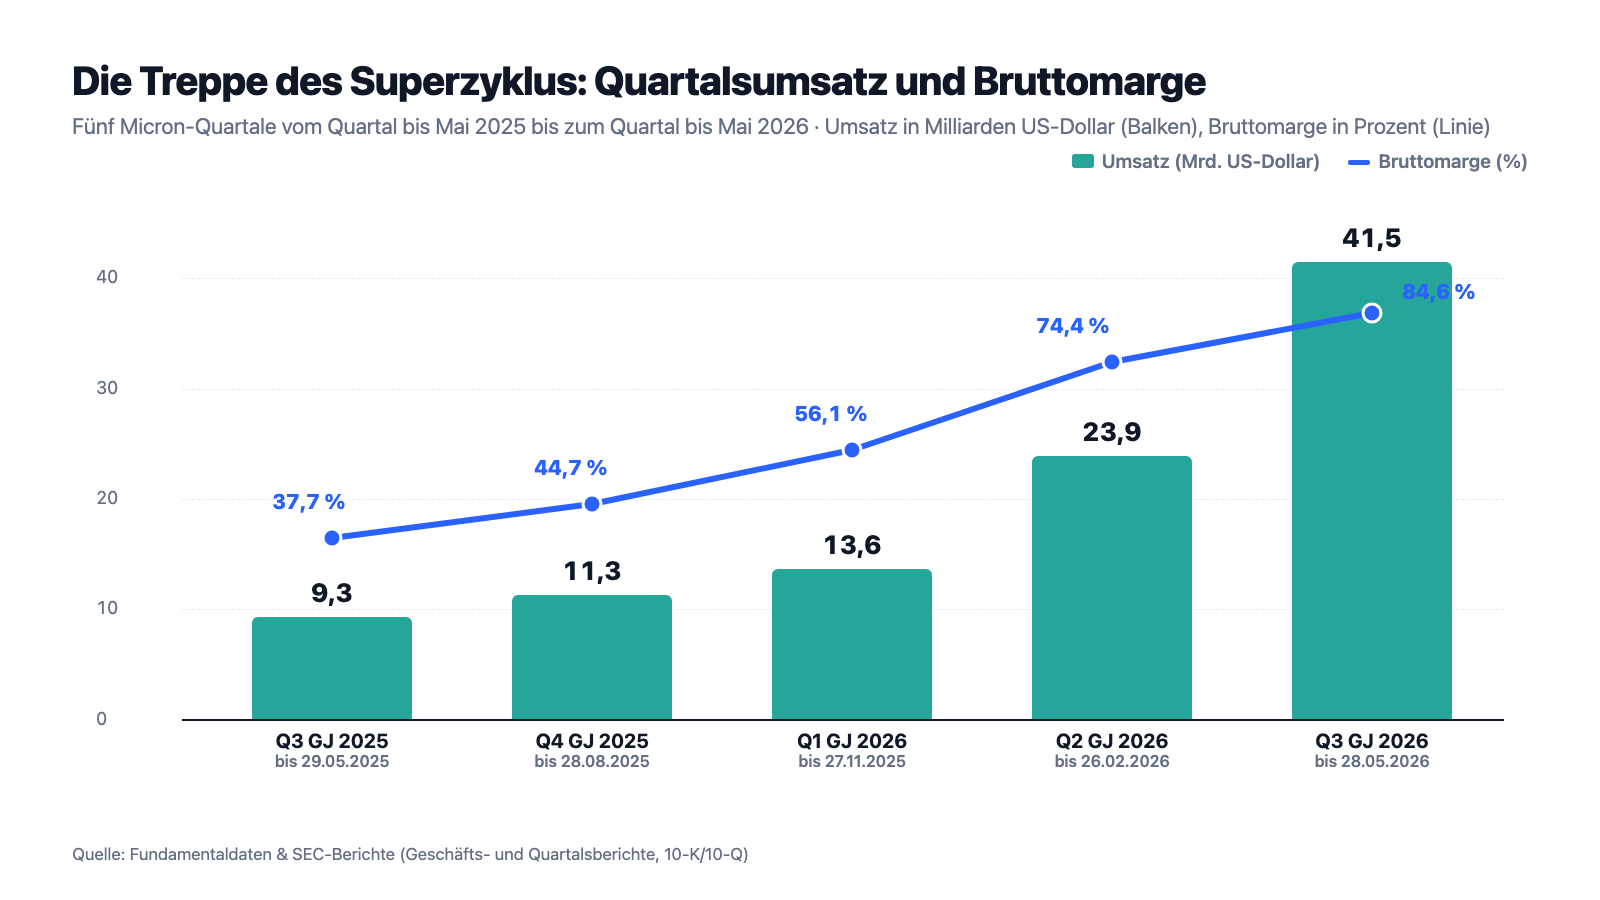
Erst das, was wirklich beeindruckt — und das ist hier viel. Die Zahlenreihe des Geschäftsjahres 2026 (29. August 2025 bis 3. September 2026) liest sich wie ein Raketenstart: Umsatz 13,6 Milliarden US-Dollar im ersten Quartal (bis 27. November 2025), 23,9 Milliarden im zweiten (bis 26. Februar 2026), 41,5 Milliarden im dritten (bis 28. Mai 2026) und 54,2 Milliarden im vierten (bis 3. September 2026) — das Vierfache des ersten Quartals und fast das Fünffache des Vorjahresquartals (11,3 Milliarden). Die Bruttomarge kletterte im selben Zeitraum von 56,0 über 74,4 und 84,6 auf 86,8 Prozent — zur Einordnung: Ein Softwarekonzern wäre damit zufrieden, für Micron selbst ist es ein Vielfaches früherer Jahre, im Rekordjahr 2022 lag die Bruttomarge bei rund 45 Prozent. Für das ganze Jahr stehen 133,2 Milliarden Umsatz (Vorjahr 37,4), 85,0 Milliarden Nettogewinn (Vorjahr 8,5), 80,7 Prozent Bruttomarge und 89,7 Milliarden operativer Cashflow in den Büchern; nach den Netto-Investitionen von 27,4 Milliarden blieb ein bereinigter freier Mittelzufluss von 62,3 Milliarden (Ergebnismeldung vom 30. September 2026). Der Treiber stand schon im Quartalsbericht zum 28. Mai 2026 gleich im ersten Satz der Lagebeurteilung: „AI-driven memory and storage growth is outpacing industry supply.“ — „Das KI-getriebene Wachstum bei Speicher und Datenspeicherung übersteigt das Angebot der Branche.“ Die Rechenzentren der KI-Konzerne kauften laut diesem Bericht schneller, als die Branche bauen konnte; Micron teilte die knappe Ware aktiv zu („supply allocation“) und hat mit dem Geldsegen nebenbei im Geschäftsjahr 10,0 Milliarden Schulden getilgt. Was von der Schuldenlast übrig ist: 5,2 Milliarden — bei 73,5 Milliarden Kasse, Wertpapieren und zweckgebundenen Mitteln (3. September 2026). Das Eigenkapital wuchs binnen eines Jahres von 54,2 auf 138,4 Milliarden US-Dollar.
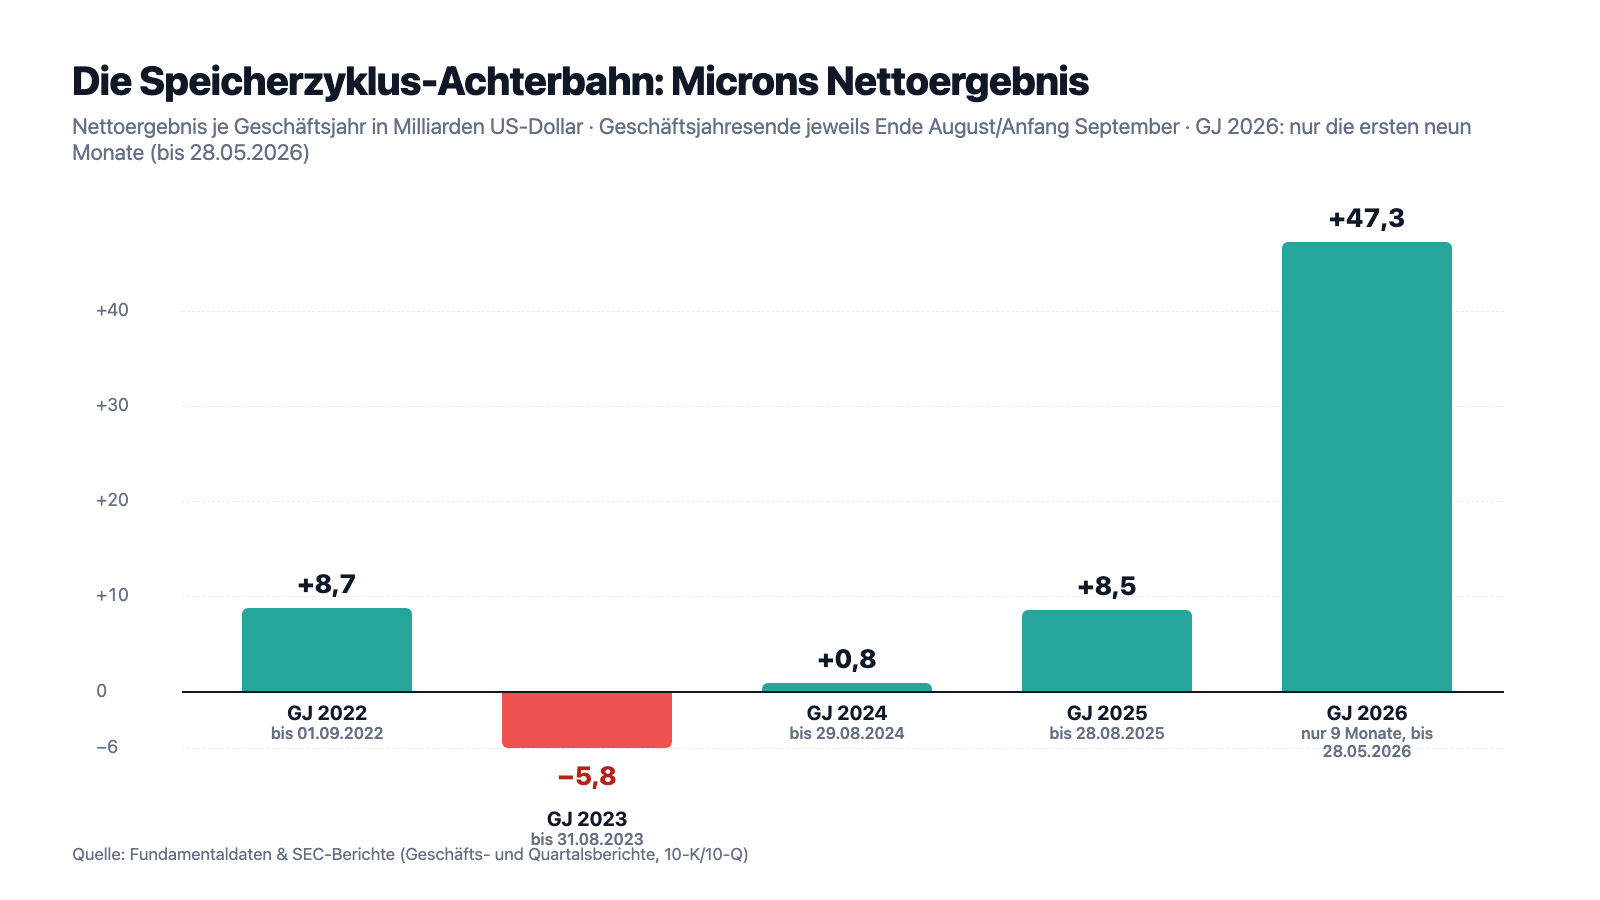
Und jetzt dasselbe Unternehmen, nur drei Jahre früher. Geschäftsjahr 2023 (bis 31. August 2023): Umsatz 15,5 Milliarden — die Bruttomarge minus 9 Prozent, Micron verkaufte seine Chips also unter den Herstellkosten —, Nettoergebnis minus 5,8 Milliarden US-Dollar. Ein Jahr davor, im Geschäftsjahr 2022: 30,8 Milliarden Umsatz, rund 45 Prozent Bruttomarge und 8,7 Milliarden Gewinn. Vom Rekord in den Verlust und zurück brauchte dieser Markt jeweils nur zwölf Monate. Genau diese Achterbahn zeigt das nächste Bild — und sie ist der Grund, warum wir bei allem Respekt vor den 2026er-Zahlen die Berichte besonders gründlich gelesen haben:
Fortschreibung vom 30. September 2026: das vierte Quartal und das Rekordjahr
Am 30. September 2026 hat Micron die Zahlen des am 3. September beendeten Geschäftsjahres gemeldet — per Pflichtmeldung an die SEC (8-K, der Meldebogen für kursrelevante Ereignisse, mit der Ergebnismitteilung als Anlage 99.1). Das Wichtigste zuerst: Micron hat die eigene Prognose erneut deutlich übertroffen. Für das vierte Quartal hatte das Management im Juni 50,0 Milliarden US-Dollar Umsatz (plus/minus 1,0 Milliarden), rund 86 Prozent Bruttomarge und 30,73 US-Dollar Gewinn je Aktie (plus/minus 1,00) angekündigt. Geliefert wurden 54,2 Milliarden Umsatz, 86,8 Prozent Bruttomarge und 32,87 US-Dollar Gewinn je Aktie — der Umsatz lag damit 3,2 Milliarden über dem oberen Ende der eigenen Spanne. Der Nettogewinn des Quartals: 37,7 Milliarden US-Dollar, mehr als das Vierfache des gesamten Vorjahres.
Jetzt die Einordnung, die in keiner Schlagzeile steht: Das vierte Quartal hatte 14 Wochen, das dritte 13 — so steht es im Quartalsbericht zum 28. Mai 2026. Rechnet man den Umsatz auf eine Woche herunter, stieg er von rund 3,19 auf rund 3,87 Milliarden US-Dollar, also um rund 21 Prozent statt der 31 Prozent, die der nackte Quartalsvergleich zeigt. Immer noch ein gewaltiger Sprung — aber ein Drittel des scheinbaren Wachstums zum Vorquartal ist Kalender, nicht Nachfrage. Genau solche Details entscheiden, ob du das Kopf-Lineal richtig anlegst.
Wo das Wachstum herkam, zeigen die vier Geschäftsbereiche: Am stärksten wuchs das Geschäft mit Rechenzentren großer Unternehmen (Core Data Center, 18,0 nach 11,5 Milliarden im Vorquartal, plus 6,5 Milliarden). Dahinter folgen der Cloud-Speicher für die großen Rechenzentrumsbetreiber (16,3 nach 13,8 Milliarden), die Auto- und Industriekunden (6,8 nach 4,6 Milliarden — mit plus 47 Prozent prozentual der zweitstärkste Zuwachs) sowie Smartphones und PCs (13,1 nach 11,5 Milliarden). Die Bruttomargen aller vier Bereiche lagen zwischen 83 und 90 Prozent — der Preisboom hat längst das ganze Sortiment erfasst, nicht nur den KI-Speicher. Eine HBM-Umsatzzahl nennt Micron auch diesmal nicht; laut den vorbereiteten Redetexten wuchs der HBM-Umsatz im vierten Quartal schneller als der Konzernumsatz, und der Großteil der HBM-Liefermenge für das Kalenderjahr 2027 ist bereits vertraglich vergeben — „with significant price increases year over year“, also mit deutlichen Preiserhöhungen gegenüber dem Vorjahr.
Die Bilanz zum 3. September 2026 ist die einer Festung: 73,5 Milliarden US-Dollar Kasse, Wertpapiere und zweckgebundene Mittel gegen 5,2 Milliarden Schulden, Eigenkapital 138,4 Milliarden. Zwei Posten verdienen einen zweiten Blick. Erstens die Kundeneinlagen: Aus den neuen Mehrjahresverträgen flossen im Geschäftsjahr 12,7 Milliarden US-Dollar als Bar-Einlagen der Kunden; langfristige Verbindlichkeiten aus Kundenverträgen stehen jetzt mit 12,9 Milliarden in der Bilanz (Vorquartal: 0,6 Milliarden). Die Kapitalflussrechnung führt das Geld als Finanzierung, nicht als operativen Zufluss — und laut den vorbereiteten Redetexten des Finanzchefs bekommen die Kunden es nach und nach zurück, überwiegend in der zweiten Hälfte der jeweiligen Vertragslaufzeit („toward the latter half of each agreement's term“), sofern sie ihre Mindestmengen abnehmen. Ein Teil der Festungskasse ist also geliehenes Kundengeld, eine Art Kaution für garantierte Liefermengen. Zweitens die Forderungen: Sie stiegen auf 36,2 Milliarden — vor einem Jahr waren es 9,3 Milliarden. Und der Blick nach vorn: Für das erste Quartal des Geschäftsjahres 2027 (bis Anfang Dezember 2026) kündigt Micron 61,5 Milliarden Umsatz (plus/minus 1,5 Milliarden), rund 85,95 Prozent Bruttomarge und 37,84 US-Dollar Gewinn je Aktie an. Auf die Woche gerechnet (13 Wochen) wären das rund 4,73 Milliarden Umsatz — gut ein Fünftel mehr als die 3,87 Milliarden des vierten Quartals; das bereinigte Wachstum schwächt sich also nicht ab. Bemerkenswert ist etwas anderes: Zum ersten Mal seit März 2025 liegt die angekündigte Marge unter der zuletzt erreichten — nach 86,8 Prozent erwartet das Management rund 85,95 Prozent. Die Begründung steht in den vorbereiteten Redetexten zur Analystenkonferenz: Micron hat die Erfolgsprämien für das Geschäftsjahr 2026 im vierten Quartal erhöht, der fertigungsnahe Teil steckt in den Lagerbeständen und belastet die Marge, sobald diese Ware verkauft wird. Dazu legte sich Finanzchef Mark Murphy fest:
„We anticipate fiscal Q1 to be the floor for gross margins in fiscal 2027.“
Übersetzung: „Wir erwarten, dass das erste Quartal den Tiefpunkt der Bruttomarge im Geschäftsjahr 2027 markiert.“
— Mark Murphy, Finanzchef, vorbereitete Redetexte zur Analystenkonferenz vom 30.09.2026 (Micron Investor Relations)
Im selben Absatz steht der Halbsatz, den du dir merken solltest: Die Marge soll danach steigen, „with a more moderate rate of price increases“ — also bei langsamer steigenden Preisen. Im vierten Quartal selbst stiegen die DRAM-Preise laut Redetext gegenüber dem Vorquartal noch um knapp 20 Prozent („high-teens“), die verkaufte DRAM-Menge nur um einen mittleren einstelligen Prozentsatz — auch dieses Quartal war ein Preis-Quartal. Ein Knick ist das nicht. Aber das Management hat sich selbst eine Messlatte gelegt: Fällt die Marge in einem späteren Quartal des Geschäftsjahres 2027 unter den Wert des ersten, war das Wort vom Tiefpunkt falsch.
Die Tonlage des Managements bleibt dabei auf Superlativ gestimmt. Konzernchef Sanjay Mehrotra in der Ergebnismitteilung:
„AI is becoming Super Intelligence (SI), and memory enhances this intelligence and the competitiveness of our customers’ platforms. We are increasing our investments in technology, products and manufacturing to help drive SI forward with our customers, and our Strategic Customer Agreements provide added confidence in the durability of Micron’s financial performance.“
Übersetzung: „KI wird zu Super-Intelligenz (SI), und Speicher verstärkt diese Intelligenz und die Wettbewerbsfähigkeit der Plattformen unserer Kunden. Wir erhöhen unsere Investitionen in Technologie, Produkte und Fertigung, um SI gemeinsam mit unseren Kunden voranzubringen, und unsere strategischen Kundenverträge geben zusätzliche Zuversicht in die Dauerhaftigkeit von Microns finanzieller Leistung.“
— Micron Technology, Ergebnismitteilung zum vierten Quartal und Geschäftsjahr 2026, Anlage 99.1 zur Pflichtmeldung 8-K vom 30.09.2026
Lies den letzten Halbsatz zweimal: „Dauerhaftigkeit“ ist genau das Wort, um das diese ganze Analyse kreist. Das Management behauptet sie — belegt wird sie erst, wenn die Speicherpreise einmal nicht mehr steigen. Zwei weitere Nachrichten aus den Wochen vor dem Jahresabschluss gehören ins Bild: Am 26. August 2026 hat Micron die Führung umgebaut — Manish Bhatia, bisher Chef des weltweiten operativen Geschäfts (Global Operations: Fertigung, Werksbau, Lieferkette, Einkauf), wurde President und Chief Operating Officer, Technologiechef Scott DeBoer ebenfalls President; der bisherige Chief Business Officer Sumit Sadana wechselte in die Rolle eines Senior Advisors des Konzernchefs (8-K Item 5.02). Und die Mittelverwendung bleibt vorsichtig: Nur 0,65 Milliarden US-Dollar flossen im Geschäftsjahr in Aktienrückkäufe, 0,61 Milliarden in Dividenden — bei 62,3 Milliarden bereinigtem freiem Mittelzufluss. Micron behält das Geld bislang weitgehend im Unternehmen. Das soll sich ändern: Ab dem 9. Dezember 2026, dem zweiten Jahrestag der endgültigen CHIPS-Förderverträge, will Micron laut den vorbereiteten Redetexten mehr ausschütten und auf Dauer 100 Prozent der überschüssigen Kasse an die Aktionäre zurückgeben. Wie viel davon „überschüssig“ ist, wenn ein Teil der Kasse rückzahlbare Kundeneinlagen sind und die Investitionen weiter steigen, wird die nächste Messlatte.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Es ist ein Preis-Boom, keine Mengen-Explosion — und die Preise sind laut eigenem Bericht eine Achterbahn
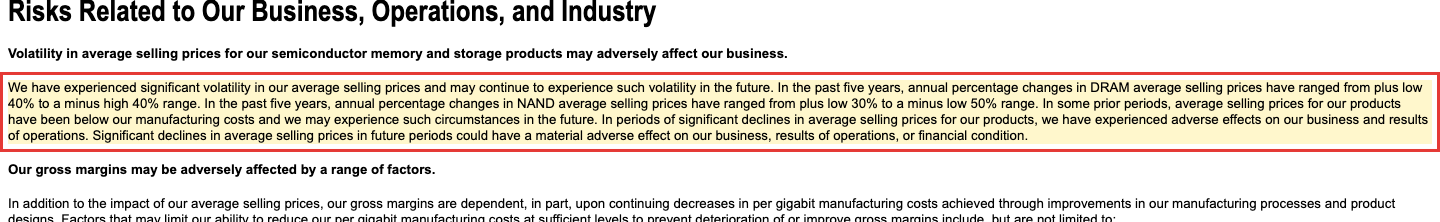
Zerlege den 346-Prozent-Umsatzsprung des dritten Quartals in seine Bestandteile, wie es der Quartalsbericht selbst tut: Bei DRAM stiegen die Verkaufspreise um rund 260 Prozent, die verkaufte Menge nur um rund 20 Prozent; bei NAND stiegen die Preise um rund 310 Prozent bei niedrig zweistelligem Mengenplus. Fast der gesamte Boom steckt also im Preis — jener Größe, die Micron am wenigsten kontrolliert. (Für das vierte Quartal nennen die vorbereiteten Redetexte zur Analystenkonferenz die Richtung zum Vorquartal: DRAM-Preise plus knapp 20 Prozent bei einem Mengenplus im mittleren einstelligen Prozentbereich, NAND-Preise plus rund 30 Prozent bei rund 10 Prozent mehr Menge. Die Zerlegung im Jahresvergleich liefert erst der Geschäftsbericht 10-K für 2026, der am 1. Oktober 2026 noch nicht vorlag.) Wie wenig, das beschreibt der Geschäftsbericht in einem Absatz, den du gelesen haben solltest, bevor du das Kopf-Lineal ansetzt:
„We have experienced significant volatility in our average selling prices and may continue to experience such volatility in the future. In the past five years, annual percentage changes in DRAM average selling prices have ranged from plus low 40% to a minus high 40% range. In the past five years, annual percentage changes in NAND average selling prices have ranged from plus low 30% to a minus low 50% range. In some prior periods, average selling prices for our products have been below our manufacturing costs and we may experience such circumstances in the future.“
Übersetzung: „Wir haben erhebliche Schwankungen unserer durchschnittlichen Verkaufspreise erlebt und können sie auch künftig erleben. In den letzten fünf Jahren bewegten sich die jährlichen Veränderungen der DRAM-Durchschnittspreise zwischen etwa plus 40 und minus knapp 50 Prozent. Bei NAND lagen sie zwischen etwa plus 30 und minus gut 50 Prozent. In manchen früheren Perioden lagen die Durchschnittspreise unserer Produkte unter unseren Herstellkosten — und das kann wieder passieren.“
— Micron Technology, SEC-Geschäftsbericht 10-K GJ 2025, Item 1A „Risk Factors“
Dazu kommt die zweite Zutat jedes Speicherzyklus: das Angebot. Der Bericht benennt sie nüchtern — Micron und seine Wettbewerber bauen neue Fabriken und fahren bestehende hoch, und steigt das weltweite Angebot schneller als die Nachfrage, „could [this] lead to declines in average selling prices“ — „könnte das zu sinkenden Durchschnittspreisen führen“. Genau dieses Drehbuch lief 2022/2023: erst Rekordpreise, dann Überkapazität, dann Bruttomarge unter null. Die KI-Nachfrage ist real, und sie kann den Zyklus strecken. Aber ein Rohstoffmarkt bleibt ein Rohstoffmarkt: Wachstum, das fast nur aus dem Preis kommt, kann mit dem Preis wieder gehen.
Unbequeme Wahrheit Nr. 2: „Diesmal ist alles anders“ steht jetzt wörtlich im Pflichtbericht — als Margen-Versprechen
Und hier wird es wirklich spannend, denn Micron behauptet im Quartalsbericht zum 28. Mai 2026 sinngemäß genau das — mit einer Konstruktion, die es in Microns früheren Berichten so nicht gab: mehrjährige „Take-or-pay“-Verträge mit den großen Abnehmern. Take-or-pay heißt wörtlich „nimm ab oder zahle trotzdem“: Der Kunde verpflichtet sich verbindlich auf feste Mengen über mehrere Jahre — nimmt er sie nicht ab, muss er dennoch bezahlen. Dazu kommen Preisbänder mit Unter- und Obergrenzen und, laut Bericht, erwartete Kundengelder von 22 Milliarden US-Dollar, davon rund 18 Milliarden als Bar-Einlagen (Stand Quartalsbericht zum 28. Mai 2026). Seither ist die Summe gewachsen: Für 26 unterzeichnete Verträge samt Verlängerungen nennt das Management am 30. September 2026 finanzielle Zusagen der Kunden von 32 Milliarden US-Dollar, „the vast majority of which are cash deposits“ — überwiegend Bar-Einlagen. Bis zum Geschäftsjahresende am 3. September 2026 waren davon 12,7 Milliarden geflossen, also rund zwei Fünftel. Und das Geld liegt nur auf Zeit in der Kasse: Die Einlagen gehen nach und nach, überwiegend gegen Ende der Laufzeit, an die Kunden zurück, wenn diese ihre Mindestmengen abgenommen haben. Ohne sie läge die Netto-Kasse vom 3. September 2026 bei rund 55,6 statt 68,3 Milliarden US-Dollar. Die 26 Verträge decken laut Management schätzungsweise mehr als 35 Prozent des Umsatzes bis 2030 ab — umgekehrt gelesen hängt der größere Teil weiter am freien Markt. Der entscheidende Satz steht mitten in der Lagebeurteilung:
„Strategic customer agreements are structured as take-or-pay agreements, with binding commitments for specific volumes over the multi-year contract terms. Pricing for most agreements is either fixed, or is subject to minimum and maximum pricing. […] We expect gross margins from our strategic customer agreements with price bands, even at floor pricing levels, to yield gross margins well above our peak quarterly margins in any past cycle.“
Übersetzung: „Die strategischen Kundenverträge sind als Take-or-pay-Vereinbarungen strukturiert, mit verbindlichen Abnahmeverpflichtungen für konkrete Mengen über mehrjährige Laufzeiten. Die Preise sind überwiegend fest oder an Unter- und Obergrenzen gebunden. […] Wir erwarten, dass die Bruttomargen aus diesen Verträgen selbst am unteren Preisband deutlich über unseren höchsten Quartalsmargen aus allen früheren Zyklen liegen werden.“
— Micron Technology, SEC-Quartalsbericht 10-Q zum 28.05.2026, Item 2 MD&A „Industry Conditions — Strategic Customer Agreements“
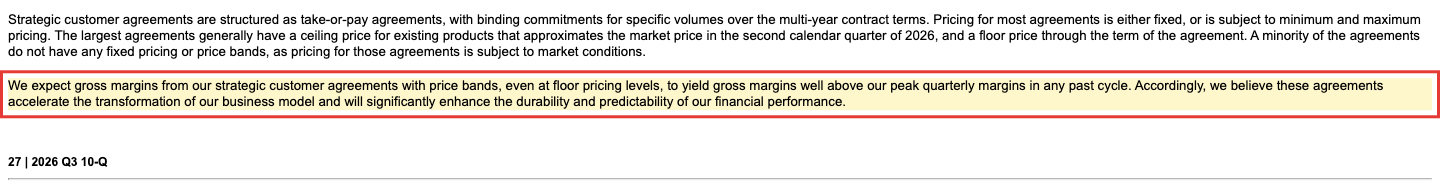
Sei hier fair zu beiden Seiten. Dafür spricht: Solche Verträge sind ein struktureller Bruch mit der Speicher-Historie — noch im Geschäftsbericht des Vorjahres stand der Satz, die Kunden seien „wegen volatiler Branchenbedingungen im Allgemeinen zurückhaltend, langfristige Festpreisverträge zu schließen“. Wenn Abnehmer jetzt Milliarden anzahlen und sich Jahre binden, ist die Angst vor Speicher-Knappheit offenbar größer als die Angst vor Überkapazität. Dagegen spricht: Ein Teil der Verträge hat gar keine Preisbänder, bei den größten Verträgen orientieren sich die Obergrenzen in der Regel ausgerechnet am Marktpreis des zweiten Kalenderquartals 2026 — also am Preisniveau mitten im laufenden Boom (10-Q zum 28.05.2026) —, und ein Versprechen über künftige Margen ist eine Prognose des Managements, kein Bilanzposten. Und ob solche Verträge im Abschwung halten oder nachverhandelt werden, ist in dieser Branche bisher nicht erprobt — verhandeln würden genau die Großkunden, von denen gleich noch die Rede ist. Das „Diesmal ist alles anders“ hat hier erstmals Vertragsform. Ob es hält, entscheidet sich ausgerechnet dann, wenn es gebraucht wird: im nächsten Abschwung.
Unbequeme Wahrheit Nr. 3: Ein einziger Kunde stellte 17 Prozent des Umsatzes — und der Rekord steht zu einem guten Teil noch als offene Rechnung in der Bilanz
Wer kauft eigentlich diese ganzen Chips? Der Geschäftsbericht beantwortet das in zwei dürren Sätzen — und sie haben es in sich:
„Revenue from one customer was 17% (primarily included in the CMBU segment) of total revenue for 2025. […] In each of the last three years, approximately one-half of our total revenue was from our top ten customers.“
Übersetzung: „Auf einen einzelnen Kunden entfielen 17 Prozent des Gesamtumsatzes 2025 (überwiegend im Cloud-Memory-Segment). […] In jedem der letzten drei Jahre stammte rund die Hälfte unseres Gesamtumsatzes von unseren zehn größten Kunden.“
— Micron Technology, SEC-Geschäftsbericht 10-K GJ 2025, Note 28 „Certain Concentrations“ und Item 1 „Business“
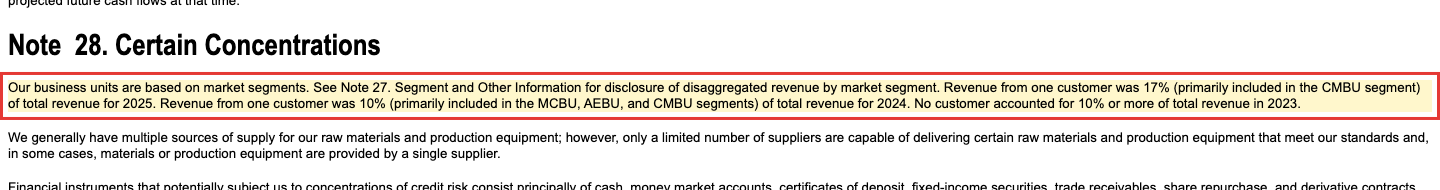
Kundenkonzentration übersetzt: Wenn dein Marktstand die Hälfte seines Umsatzes mit zehn Stammgästen macht und ein einzelner davon fast ein Fünftel bringt — wie fest ist dann deine Preismacht, sobald dieser Gast weniger Hunger hat? Microns Großkunden sind die Hyperscaler und KI-Chip-Konzerne, also genau die Adressen, deren Rechenzentrums-Budgets den Boom tragen. Sie bestellten zuletzt mehr, als geliefert werden konnte — der Quartalsbericht zum 28. Mai 2026 spricht offen davon, dass Micron die Ware zuteilt. Aber dieselbe Konzentration wirkt auch in Gegenrichtung: Ein einziger gedrosselter Investitionsplan schlägt sofort auf ein Fünftel des Geschäfts durch. Und noch ein Detail aus der Bilanz gehört in dieses Bild: Die Forderungen — überwiegend bereits gebuchter Umsatz, den die Kunden noch nicht bezahlt haben — sind binnen eines Jahres von 9,3 auf 36,2 Milliarden US-Dollar angeschwollen, fast das Vierfache (Bilanz zum 3. September 2026). Wie viel davon reine Handelsforderungen sind, schlüsselt erst der Geschäftsbericht auf; zum 28. Mai 2026 waren es 26,9 von 31,0 Milliarden, der Rest vor allem ausstehende staatliche Fördergelder. Das ist bei explodierendem Umsatz rechnerisch normal (die Zahlungsziele laufen einfach nach), aber es heißt eben auch: Ein erheblicher Teil des Rekordjahres existiert bislang als offene Rechnung — und weil rund die Hälfte des Umsatzes auf zehn Kunden entfällt (GJ 2025), hängt auch der Zahlungseingang an wenigen Adressen. Zu Geld wird er erst mit der Zahlung.
Unbequeme Wahrheit Nr. 4: China hat Micron teilweise verbannt — und züchtet zugleich die Konkurrenz von morgen
Die vierte Wahrheit ist geopolitisch, und sie steht seit drei Jahren in jedem Micron-Bericht. Im Mai 2023 entschied Chinas Cyberspace-Behörde CAC nach einer „Cybersicherheitsprüfung“, dass Betreiber kritischer Informationsinfrastruktur in China keine Micron-Produkte mehr kaufen dürfen:
„Following the May 2023 decision of its cybersecurity review of our products sold in China, the CAC determined that critical information infrastructure operators in China may not purchase Micron products, impacting our revenue with companies headquartered in mainland China and Hong Kong, including direct sales as well as indirect sales through distributors.“
Übersetzung: „Nach der Entscheidung ihrer Cybersicherheitsprüfung unserer in China verkauften Produkte vom Mai 2023 bestimmte die CAC, dass Betreiber kritischer Informationsinfrastruktur in China keine Micron-Produkte kaufen dürfen — mit Folgen für unsere Umsätze mit Unternehmen mit Sitz in Festlandchina und Hongkong, sowohl im Direktverkauf als auch im indirekten Verkauf über Distributoren.“
— Micron Technology, SEC-Geschäftsbericht 10-K GJ 2025, Item 1A „Risk Factors“
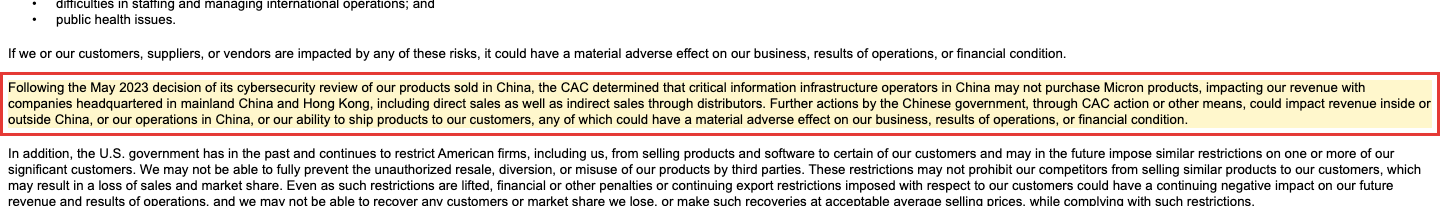
Der Bann ist nur die halbe China-Geschichte. Die andere Hälfte heißt CXMT und YMTC — Chinas staatlich finanzierte Speicherhersteller, die der Geschäftsbericht ausdrücklich als wachsende Bedrohung nennt: massives Staatskapital, aggressive Preise, wachsende Marktanteile zunächst im Heimatmarkt. YMTC führt den Konflikt inzwischen auch juristisch und verklagt Micron wegen angeblicher Patentverletzungen gleich doppelt — vor einem US-Bundesgericht in Kalifornien und vor dem Pekinger Gericht für geistiges Eigentum, inklusive der Forderung nach Verkaufsverboten in China. Für das Lineal im Kopf heißt das: Der heutige Superzyklus lebt davon, dass im Westen nur drei Anbieter liefern können. Chinas erklärtes Ziel ist, dass es auf Dauer mehr werden — mit staatlichem Geld, das nicht dieselbe Rendite verdienen muss wie privates Kapital. Das ist kein 2026er-Problem. Aber Speicherfabriken werden für Jahrzehnte gebaut, und Aktienbewertungen von 1,2 Billionen US-Dollar auch.
Bewertung: 1,2 Billionen Dollar — der Preis der Dauerhaftigkeit
Am 29. September 2026, dem letzten Handelstag vor den Jahreszahlen, schloss die Micron-Aktie bei 1.065,10 US-Dollar; bei rund 1,13 Milliarden Aktien (1.129.393.151 laut Deckblatt des Quartalsberichts, Stand 17. Juni 2026) ergibt das einen Börsenwert von rund 1,2 Billionen US-Dollar — eine Näherung, weil sich die Aktienzahl seit Juni durch Mitarbeiteraktien und Rückkäufe leicht verändert haben kann. Der höchste Schlusskurs der zwölf Monate davor lag bei 1.213,56 US-Dollar (25. Juni 2026), zum Jahresbeginn 2026 stand die Aktie noch bei 285,41 US-Dollar. Die spannende Frage ist, worauf du diesen Preis beziehst. Auf den Jahresgewinn 2026 von 74,33 US-Dollar je Aktie gerechnet liegt das Kurs-Gewinn-Verhältnis bei rund 14 — für die profitabelste Phase der Firmengeschichte auf den ersten Blick niedrig. Nimmt man die eigene Prognose für das erste Quartal 2027 (37,84 US-Dollar je Aktie) und rechnet sie aufs Jahr hoch, wären es rund 7. Du siehst das Muster: Je weiter man das Lineal verlängert, desto billiger wird die Aktie. Die Gegenprobe liefern die Substanz-Kennzahlen: Das Kurs-Umsatz-Verhältnis liegt bei rund 9 — die Börse zahlt also 9 Dollar für jeden Dollar Jahresumsatz 2026 —, das Kurs-Buchwert-Verhältnis bei rund 8,7. Eine Korrektur in eigener Sache: In der Erstfassung vom Juli 2026 standen hier ein KUV von rund 27 und ein KBV von rund 12,7. Diese Werte beruhten auf einem Börsenwert-Feldwert der Fundamentaldaten (1.576 Milliarden US-Dollar), der deutlich über dem Produkt aus Aktienzahl und Kurs lag; mit der Aktienzahl aus dem Quartalsbericht gerechnet waren es damals rund 1,07 Billionen US-Dollar und ein KUV von rund 12 auf die vier damals letzten Quartale. Aber: Auf den Umsatz des Geschäftsjahres 2023 gerechnet läge das KUV bei rund 77 — so viel kostet die Aktie, falls die Preise je wieder dorthin fallen, wo sie vor drei Jahren standen. Immerhin: Rund 68 Milliarden Netto-Kasse (darin stecken die 12,7 Milliarden rückzahlbaren Kundeneinlagen), eine kleine Quartalsdividende von 0,15 US-Dollar und ein laufendes Rückkaufprogramm polstern das Bild; dazu fließen bis zu 6,4 Milliarden CHIPS-Zuschüsse des US-Staats in die US-Werksprojekte. Aber die 27,4 Milliarden US-Dollar Netto-Investitionen im Geschäftsjahr 2026 — allein 10,8 Milliarden im vierten Quartal — erinnern daran, wie dieser Zyklus endet, wenn er endet: Micron und seine Wettbewerber bauen laut Geschäftsbericht neue Kapazitäten auf. Wie unterschiedlich der Markt Perfektion bepreist, haben wir übrigens schon beim Chip-Ausrüster KLA seziert — und beim Speicher-Nachbarn Western Digital gezeigt, wie schnell aus einem Rekordgewinn ein Buchgewinn-Rätsel werden kann.
Chancen und Risiken auf einen Blick
Was für Micron spricht:
- Strukturelle Knappheit mit echtem Rückenwind: Die KI-Nachfrage übersteigt laut Quartalsbericht das Branchenangebot, Micron teilt die Ware aktiv zu; nur drei Anbieter weltweit beherrschen HBM in Serie, und Micron ist der einzige mit US-Hauptsitz (10-Q zum 28.05.2026; 10-K GJ 2025).
- Historische Ertragskraft: 133,2 Milliarden US-Dollar Umsatz und 85,0 Milliarden Nettogewinn im Geschäftsjahr bis 3. September 2026, 86,8 Prozent Bruttomarge im vierten Quartal, 89,7 Milliarden operativer Cashflow und 62,3 Milliarden bereinigter freier Mittelzufluss im Jahr (8-K vom 30.09.2026).
- Festungs-Bilanz: 73,5 Milliarden Kasse, Wertpapiere und zweckgebundene Mittel gegen 5,2 Milliarden Schulden (3. September 2026), 10,0 Milliarden getilgt im Geschäftsjahr, Eigenkapital 138,4 Milliarden — dazu bis zu 6,4 Milliarden CHIPS-Zuschüsse für die US-Fabriken.
- Erstmals Vertrags-Sicherheit bei Micron: mehrjährige Take-or-pay-Verträge mit Preisuntergrenzen; 26 solcher Verträge decken laut Management schätzungsweise mehr als 35 Prozent des Umsatzes bis 2030 ab, 12,7 Milliarden US-Dollar Kundeneinlagen sind im Geschäftsjahr 2026 bereits geflossen — ein struktureller Bruch mit Microns bisheriger Geschäftslogik.
- Hohe Prognose-Treffsicherheit bisher: In neun von elf Quartalen seit Anfang 2024 lagen Umsatz und Bruttomarge am oberen Ende oder über der eigenen Prognose, in keinem darunter — zuletzt 54,2 statt 49 bis 51 Milliarden US-Dollar Umsatz im vierten Quartal (Ergebnismitteilung vom 30.09.2026).
Was dagegen spricht:
- Der Boom ist fast ausschließlich ein Preis-Boom (DRAM-Preise +260 Prozent, Menge +20 Prozent im Jahresvergleich des dritten Quartals) — und die eigene Risiko-Historie nennt Preisrückgänge bis minus knapp 50 (DRAM) bzw. minus gut 50 Prozent (NAND) pro Jahr, zeitweise unter Herstellkosten (10-K GJ 2025).
- Die Magic Formula bewertet Zykliker systematisch am Gewinngipfel als „billig“: Noch im Geschäftsjahr 2023 stand die Bruttomarge bei minus 9 Prozent und das Ergebnis bei minus 5,8 Milliarden US-Dollar — derselbe Markt, drei Jahre früher.
- Die Bewertung preist Dauerhaftigkeit ein: rund 1,2 Billionen US-Dollar Börsenwert, KUV rund 9, KBV rund 8,7, plus rund 537 Prozent in zwölf Monaten (Schlusskurs 29. September 2026) — auf den Umsatz von 2023 gerechnet läge das KUV bei rund 77. Und die Prognose für das erste Quartal 2027 sieht erstmals seit März 2025 eine leicht sinkende Marge (rund 85,95 nach 86,8 Prozent).
- Konzentration und Vorleistung: Ein Kunde stand im GJ 2025 für 17 Prozent des Umsatzes, die Top Ten für rund die Hälfte; die Forderungen schwollen binnen eines Jahres von 9,3 auf 36,2 Milliarden US-Dollar an; 27,4 Milliarden Netto-Investitionen im Geschäftsjahr 2026 erhöhen den Einsatz weiter.
- China doppelt: CAC-Kaufverbot für kritische Infrastruktur seit Mai 2023, staatlich finanzierte Rivalen CXMT/YMTC mit aggressiven Preisen — und YMTC-Patentklagen in Peking und Kalifornien inklusive geforderter Verkaufsverbote (10-K GJ 2025; 10-Q zum 28.05.2026).
Was die Conference Calls verraten
Wir haben die Earnings Calls von Micron chronologisch ausgewertet, vom Fiskalquartal 2024-Q2 (Call im März 2024) bis 2026-Q4 (September 2026) — zehn Wortprotokolle bis Juni 2026, für das vierte Quartal die vorbereiteten Redetexte des Managements. Der auffälligste Befund ist die Trefferquote: In neun von elf Quartalen lagen Umsatz und Bruttomarge am oberen Ende oder über der eigenen Prognose, in keinem darunter (abgeglichen mit den Prognosetabellen der Ergebnismitteilungen). Zum Ende des Zeitraums wurden die Abstände extrem — für 2026-Q3 hatte das Management 33,5 Milliarden Dollar Umsatz avisiert, geliefert wurden 41,5 Milliarden bei 84,6 Prozent Bruttomarge. Die zwei Ausnahmen: In 2025-Q1 trafen Umsatz und Bruttomarge nur die Mitte der Spanne, in 2025-Q2 lag die Bruttomarge im unteren Teil der Spanne; der Gewinn je Aktie lag in beiden Quartalen darüber.
Noch aussagekräftiger als die Quartalsguidance sind die mehrjährigen Zusagen. Im März 2024 (2024-Q2) legte sich das Management fest: mehrere hundert Millionen Dollar HBM-Umsatz im Fiskaljahr 2024, mehrere Milliarden im Fiskaljahr 2025, ein HBM-Marktanteil auf Höhe des DRAM-Anteils „irgendwann in 2025“ und ein Rekordjahr 2025. Alles wurde termingerecht abgehakt:
- 2024-Q4 bestätigte das HBM-Jahresziel für Fiskal 2024.
- 2025-Q2 meldete erstmals über eine Milliarde Dollar HBM-Umsatz in einem einzelnen Quartal.
- 2025-Q4 bestätigte den Anteilsgleichstand mit dem DRAM-Anteil im Kalender-Q3 2025 — eher früher als zuletzt avisiert — sowie das Rekordjahr: 37,4 Milliarden Dollar Umsatz, plus 49 Prozent.
- Die Ankündigung aus 2025-Q4, das restliche HBM-Angebot für 2026 „in den kommenden Monaten“ auszuverkaufen, war in 2026-Q1 vollzogen; der für 2026 versprochene HBM4-Hochlauf brachte laut 2026-Q3 bereits über eine Milliarde Dollar Umsatz.
Fehlerfrei ist die Bilanz nicht. Beim NAND-Geschäft lag das Management 2024 daneben: Die Mittelfristprognose für das Nachfragewachstum sank von „low 20s“ Prozent (2024-Q2) über „high teens“ (2024-Q3) auf „mid-teens“ (2025-Q2) — auf Nachfrage eines Analysten hieß es 2024-Q3, es gebe „not much of a difference“, die weitere Absenkung kam kommentarlos. Real wuchs die NAND-Nachfrage im Kalenderjahr 2024 nur rund zehn Prozent statt der avisierten mid-teens, und die für das ganze Jahr 2024 angekündigten NAND-Preissteigerungen kippten Ende 2024 in Produktionskürzungen. Auch der PC-Erneuerungszyklus „ab Ende 2024“ samt Windows-12-Katalysator kam so nicht: 2025-Q1 räumte das Management den Aufschub offen ein, Windows 12 verschwand danach kommentarlos aus der Argumentation.
Bei den HBM-Zahlen fährt Micron eine Politik der selektiven Transparenz: Meilensteine werden aktiv vermarktet, regelmäßige Quartalszahlen und Anteilsangaben aber wiederholt verweigert (2024-Q4, 2025-Q1, 2026-Q1, 2026-Q2). Das ist offen erklärt und kein verdecktes Ausweichen — messbar wird die wichtigste Wachstumssäule dadurch aber schwerer. Und ab Fiskal 2026 häufen sich spätzyklische Signale: Der Investitionsrahmen stieg in vier Calls in Folge von rund 18 auf rund 27 Milliarden Dollar, stets mit Disziplin-Bekenntnis; die Sprache wechselte zu Superlativen; auf dem Margenhoch kamen Fernnarrative wie Robotik als „20-Jahres-Wachstumsvektor“ hinzu. Immerhin: Die neuen Mehrjahresverträge (SCAs) sichern laut 2026-Q3 Mindestpreise, deren Margen „well above our peak quarterly margins in any past cycle“ liegen sollen — und in 2026-Q1 bezifferte das Management die Knappheit ungewöhnlich konkret: Bei mehreren Großkunden könne man nur „etwa 50 Prozent bis zwei Drittel“ der Nachfrage bedienen.
Unser Fazit aus den Protokollen: ein ungewöhnlich belastbarer Track Record — neun von elf Quartalen am oberen Ende oder über der Prognose, keines darunter, mehrjährige Zusagen punktgenau erfüllt, Fehleinschätzungen gab es (NAND, PC-Zyklus): Den PC-Aufschub räumte das Management offen ein, die letzte NAND-Absenkung und das Thema Windows 12 verschwanden dagegen kommentarlos. Gemessen an der Prognose-Serie bleiben das Randerscheinungen. Offen bleiben die spätzyklischen Signale ab 2026: Je perfekter die Serie, desto größer die Fallhöhe.
Das elfte Glied der Serie ist das vierte Quartal des Geschäftsjahres 2026: 54,2 Milliarden US-Dollar Umsatz statt der zugesagten 49 bis 51 Milliarden, 86,8 statt rund 86 Prozent Bruttomarge, 32,87 statt 29,73 bis 31,73 US-Dollar Gewinn je Aktie (Ergebnismitteilung vom 30. September 2026). Auch die Investitionen landeten mit 27,4 Milliarden Netto-Investitionen punktgenau im zuletzt genannten Rahmen von rund 27 Milliarden. In den Redetexten zur Konferenz vom 30. September legt das Management die Latte für 2027 noch höher: „As strong as fiscal 2026 was, we expect fiscal 2027 to be even better“ — so stark 2026 war, 2027 soll noch besser werden, mit steigendem Umsatz in jedem Quartal. Den Zeitpunkt, an dem Angebot und Nachfrage wieder zusammenfinden, kann Micron nach eigenen Worten nicht absehen („we do not have line of sight“); die Investitionen sollen über die bisherigen Pläne hinaus steigen, im ersten Halbjahr 2027 auf rund 25 Milliarden US-Dollar. Und die spätzyklische Sprache hat eine neue Stufe erreicht: Aus KI wird „Super Intelligence“, die „the most compelling opportunity for Micron in its history“ schaffe.
Ein menschliches Fazit
Zurück zum Lineal im Kopf. Das Fiese an ihm ist: Es fühlt sich nie wie Spekulation an, sondern wie Mathematik — drei Punkte, eine Linie, fertig. Micron ist der Härtetest für dieses Gefühl, in beide Richtungen. Wer heute kauft, verlängert die Linie der letzten vier Quartale und bekommt dafür echte Argumente: unterschriebene Take-or-pay-Verträge, 12,7 Milliarden hinterlegte Kundeneinlagen, rund 68 Milliarden Netto-Kasse, ein Produkt, ohne das kein KI-Rechenzentrum läuft. Wer heute abwinkt, legt das Lineal einfach früher an — an das Geschäftsjahr 2023, mit Bruttomarge unter null und 5,8 Milliarden Verlust — und verlängert eben diese Linie. Beide benutzen dasselbe Werkzeug. Genau deshalb war die Achterbahn das ehrlichste Bild dieser Analyse: Bei einem Zykliker ist jede gerade Linie eine Wette darauf, an welcher Stelle der Kurve man gerade sitzt. Der Greenblatt-Scanner hat seinen Job gemacht — er hat eine hochprofitable Firma zu einem im Verhältnis zum aktuellen Gewinn moderaten Preis gefunden. Was er nicht kann und nie konnte: sagen, ob dieser Gewinn eine neue Stufe ist oder die Spitze der Schiene. Diese Antwort steht in keinem Scanner und in keinem Filing — sie hängt daran, ob Speicher durch KI wirklich vom Rohstoff zum Vertragsgut geworden ist. Die Berichte liefern dir beide Hälften der Wahrheit; welcher du mehr Gewicht gibst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Micron Technology — Ergebnismitteilung zum vierten Quartal und Geschäftsjahr 2026 (bis 3. September 2026), Anlage 99.1 zur Pflichtmeldung 8-K vom 30. September 2026
- Micron Technology — Pflichtmeldung 8-K vom 26. August 2026 (Item 5.02, Umbau der Konzernführung)
- Micron Technology — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2025, Ende 28. August 2025 (eingereicht 3. Oktober 2025)
- Micron Technology — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2024, Ende 29. August 2024 (eingereicht 4. Oktober 2024)
- Micron Technology — SEC-Quartalsbericht 10-Q zum 28.05.2026 (eingereicht 25. Juni 2026)
- Micron Technology — SEC-Quartalsbericht 10-Q zum 26.02.2026 (eingereicht 19. März 2026)
- Micron Technology — SEC-Quartalsbericht 10-Q zum 27.11.2025 (eingereicht 18. Dezember 2025)
- Micron Technology — SEC-Quartalsbericht 10-Q zum 29.05.2025 (eingereicht 26. Juni 2025)
- Vollständige SEC-Einreichungshistorie von Micron: EDGAR-Übersicht (sec.gov)
- Earnings-Call-Wortprotokolle Fiskal 2024-Q2 bis 2026-Q3 (öffentliche Mitschriften, 10 Calls) — Auswertung Stand 2. August 2026
- Micron Technology — vorbereitete Redetexte (Prepared Remarks) zur Analystenkonferenz zum vierten Quartal GJ 2026 vom 30. September 2026 (Investor Relations, abgerufen am 1. Oktober 2026)
- Prognose-Abgleich 2024-Q2 bis 2026-Q4: Prognosetabellen („Business Outlook“) und Ist-Werte der zwölf Ergebnismitteilungen (8-K, Anlage 99.1) vom 20.12.2023 bis 30.09.2026 (SEC EDGAR)
- Fundamentaldaten (Kennzahlen, Quartalsreihen; Datenstand 8. Juli 2026; Schlusskurse bis 29. September 2026), abgeglichen mit den SEC-Berichten. Börsenwert und Bewertungskennzahlen haben wir selbst aus Aktienzahl (10-Q) und Schlusskurs errechnet.
- Screener- und Rating-Daten: hauseigener Aktien-Scanner (Datenstand 8. Juli 2026; Scanner-Zugehörigkeit live geprüft am 14. Juli und am 30. September 2026).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 30.758,0 | 15.540,0 | 25.111,0 | 37.378,0 | 133.188,0 |
| Betriebsergebnis (EBIT) | 9.702,0 | -5.745,0 | 1.304,0 | 9.870,0 | 99.907,0 |
| Nettogewinn | 8.687,0 | -5.833,0 | 778,0 | 8.539,0 | 84.969,0 |
| Nettomarge | 28,2 % | -37,5 % | 3,1 % | 22,8 % | 63,8 % |
| Gewinn je Aktie | 7,74 $ | -5,34 $ | 0,70 $ | 7,59 $ | 74,34 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
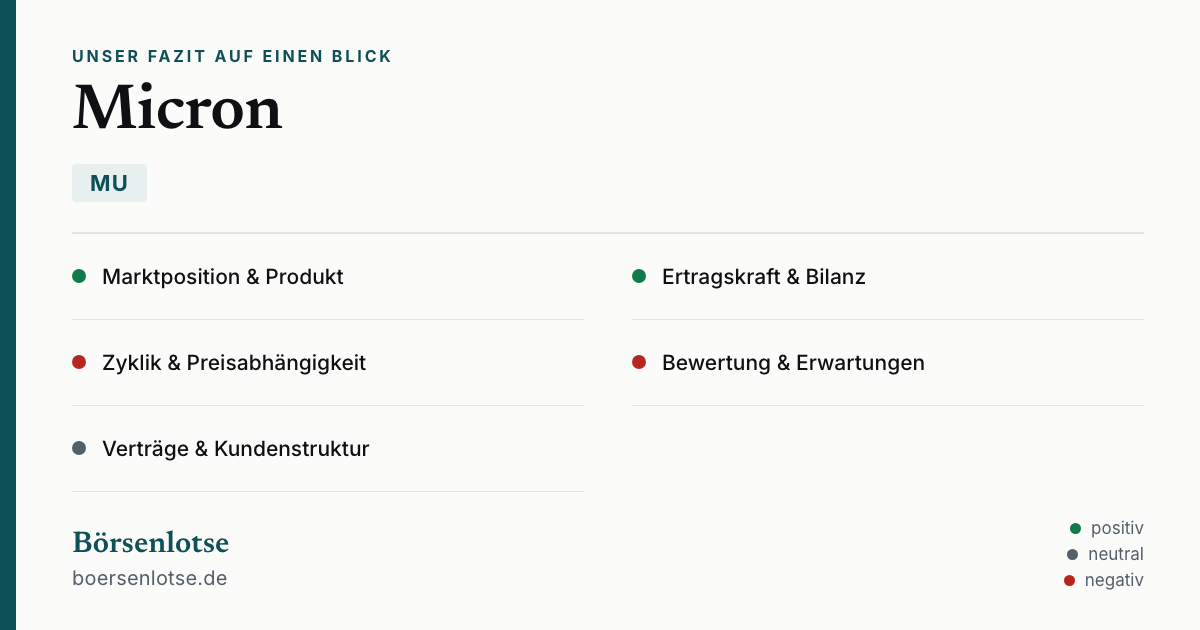
Unser Fazit auf einen Blick
- Marktposition & Produkt positiv
- Einer von nur drei Herstellern weltweit, die HBM-Hochleistungsspeicher für KI-Beschleuniger in Serie fertigen können — und der einzige mit US-Hauptsitz. Die KI-Nachfrage übersteigt laut Quartalsbericht das Branchenangebot; Micron teilt die knappe Ware aktiv zu (10-Q zum 28.05.2026). Alle vier Geschäftsbereiche erzielten im vierten Quartal 83 bis 90 Prozent Bruttomarge.
- Ertragskraft & Bilanz positiv
- 133,2 Milliarden US-Dollar Umsatz und 85,0 Milliarden Nettogewinn im Geschäftsjahr bis 3. September 2026, 89,7 Milliarden operativer Cashflow; 73,5 Milliarden Kasse, Wertpapiere und zweckgebundene Mittel gegen 5,2 Milliarden Schulden, Eigenkapital 138,4 Milliarden (8-K vom 30.09.2026).
- Zyklik & Preisabhängigkeit negativ
- Der Boom ist fast vollständig ein Preis-Boom (DRAM-Preise +260 Prozent, Menge +20 Prozent im Jahresvergleich des dritten Quartals GJ 2026). Die eigene Fünf-Jahres-Historie im 10-K nennt Preisschwünge bis minus gut 50 Prozent pro Jahr, zeitweise unter Herstellkosten; im GJ 2023 war die Bruttomarge negativ.
- Bewertung & Erwartungen negativ
- Rund 1,2 Billionen US-Dollar Börsenwert, KGV rund 14 auf den Rekordgewinn 2026, KUV rund 9, plus rund 537 Prozent in zwölf Monaten (Schlusskurs 29. September 2026). Auf den Umsatz von 2023 gerechnet läge das KUV bei rund 77: Der Preis setzt voraus, dass die höchsten Margen der eigenen Firmengeschichte zum Dauerzustand werden.
- Verträge & Kundenstruktur neutral
- Mehrjährige Take-or-pay-Verträge mit Preisuntergrenzen und 12,7 Milliarden US-Dollar hinterlegte Kundeneinlagen sind ein echter Strukturbruch — aber ein Kunde stand im GJ 2025 für 17 Prozent des Umsatzes, die Top Ten für die Hälfte, die Forderungen wuchsen binnen eines Jahres auf 36,2 Milliarden, und China bleibt Doppelrisiko (CAC-Bann, staatlich finanzierte Rivalen CXMT/YMTC samt Patentklagen).
Micron ist das Gegenteil eines Warnscanner-Falls: ein Zykliker in Rekordform, der sein Geschäftsjahr 2026 mit 133,2 Milliarden US-Dollar Umsatz und 85,0 Milliarden Gewinn abgeschlossen hat, mit Festungs-Bilanz, echter Knappheits-Position im KI-Boom und erstmals vertraglich abgesicherten Mengen. Die Aktie kostet rund 1,2 Billionen US-Dollar — das 14-Fache des Rekordgewinns, aber das 77-Fache des Umsatzes von 2023. Ob der Gipfel eine neue Ebene ist, ist unbewiesen: Der Boom steckt fast vollständig in Preisen, deren eigene Fünf-Jahres-Historie Rückgänge um rund die Hälfte binnen eines Jahres kennt. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Qualität belegt
Geschäftsmodell, Zahlen und Bilanz halten unserer Prüfung stand. Ob der aktuelle Kurs einen Einstieg trägt, ist eine eigene Frage — sie hängt am Preis, nicht am Unternehmen.
Qualität, Bilanz und Knappheits-Position sind real und haben sich mit dem Jahresabschluss 2026 weiter verstärkt: rund 68 Milliarden US-Dollar Netto-Kasse, Kundeneinlagen in Milliardenhöhe, in neun von elf Quartalen Umsatz und Marge am oberen Ende oder über der eigenen Prognose. Offen bleibt die Dauerhaftigkeit: Der Börsenwert von rund 1,2 Billionen US-Dollar setzt voraus, dass Take-or-pay-Verträge und KI-Nachfrage einen der stärksten Preiszyklen der Chipbranche (Preisschwünge bis minus gut 50 Prozent pro Jahr laut 10-K GJ 2025) dauerhaft dämpfen. Belastbar belegt wäre das erst durch Quartale nach einer Preisnormalisierung — die gibt es bisher nicht. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Micron bilanziert in einem gebrochenen Geschäftsjahr (Ende am Donnerstag um den 31. August); „GJ 2026“ bezeichnet die Periode 29.08.2025 bis 03.09.2026 mit 53 Wochen, das vierte Quartal hatte 14 statt 13 Wochen. Alle Perioden sind im Text explizit datiert.
- Fortschreibung vom 30.09.2026 auf Basis der Ergebnismeldung (8-K, Anlage 99.1) und der vorbereiteten Redetexte zur Analystenkonferenz; der Geschäftsbericht 10-K für das GJ 2026 lag bis zum 01.10.2026 noch nicht vor. Aussagen aus dem 10-K GJ 2025 (Kundenkonzentration, Preis-Historie, China) tragen deshalb ihren Stand.
- Kurs- und Bewertungsangaben datiert auf den 29. September 2026 (Schlusskurs 1.065,10 US-Dollar); der Börsenwert ist selbst errechnet aus 1.129.393.151 Aktien laut Quartalsbericht (Stand 17.06.2026). Die Erstfassung vom Juli 2026 nannte einen Feldwert von 1.576 Milliarden US-Dollar, der über diesem Produkt lag.
- Die Prognose für das erste Quartal GJ 2027 (61,5 Milliarden US-Dollar Umsatz plus/minus 1,5 Milliarden, rund 85,95 Prozent Bruttomarge, 37,84 US-Dollar Gewinn je Aktie) ist eine Unternehmensangabe, kein Ergebnis.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 1. Oktober 2026. Was sich seitdem bei MU geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Micron Technology Inc (MU) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Micron (Nasdaq: MU) aus Boise, Idaho, ist einer von drei großen Speicherchip-Herstellern der Welt. Das Unternehmen fertigt DRAM (Arbeitsspeicher), NAND (Datenspeicher für SSDs und Smartphones) und HBM — gestapelten Hochleistungsspeicher direkt neben KI-Prozessoren, den nur Samsung, SK hynix und Micron in Serie bauen. Im Geschäftsjahr 2026 (bis 3. September 2026) setzte Micron 133,2 Milliarden US-Dollar um, nach 37,4 Milliarden im Jahr davor.
Joel Greenblatts Magic Formula sucht Firmen mit hoher Kapitalrendite und hoher Gewinnrendite — also viel operativem Gewinn pro eingesetztem Kapital und pro Dollar Unternehmenswert. Microns Rekordgewinne im KI-Boom (operative Marge 74,6 Prozent im Geschäftsjahr 2026) erfüllen beide Kriterien. Die bekannte Schwäche der Formel: Bei Zyklikern schlägt sie bevorzugt am Gewinngipfel an, weil sie aktuelle Gewinne wie einen Dauerzustand behandelt.
Extrem: Laut Microns eigenem Geschäftsbericht schwankten die DRAM-Verkaufspreise in den letzten fünf Jahren zwischen etwa plus 40 und minus knapp 50 Prozent pro Jahr, zeitweise lagen sie unter den Herstellkosten. Im Geschäftsjahr 2023 war die Bruttomarge mit minus 9 Prozent negativ, das Ergebnis lag bei minus 5,8 Milliarden US-Dollar — drei Jahre vor dem Rekordquartal mit 86,8 Prozent Bruttomarge.
Seit 2026 schließt Micron mehrjährige Lieferverträge, in denen Kunden feste Mengen verbindlich abnehmen müssen — oder trotzdem zahlen („take or pay“). Die meisten haben Festpreise oder Preisbänder mit Unter- und Obergrenzen. Im Geschäftsjahr 2026 hinterlegten Kunden dafür bereits 12,7 Milliarden US-Dollar als Einlagen, die sie nach und nach, überwiegend gegen Ende der Laufzeit, zurückbekommen, wenn sie ihre Mindestmengen abnehmen; die Bruttomargen sollen laut Quartalsbericht selbst am unteren Preisband über allen früheren Zyklus-Spitzen liegen.
Das hängt vom Maßstab ab: Beim Schlusskurs von 1.065,10 US-Dollar (29. September 2026) liegt das Kurs-Gewinn-Verhältnis auf den Jahresgewinn 2026 bei rund 14, das Kurs-Umsatz-Verhältnis bei rund 9 und das Kurs-Buchwert-Verhältnis bei rund 8,7. Auf den Umsatz des schwachen Geschäftsjahres 2023 gerechnet wäre das KUV rund 77. Bei einem Zykliker ist ein niedriges KGV am Gipfel kein Beweis für ein Schnäppchen.
Eine doppelte Risikorolle: Seit Mai 2023 dürfen Betreiber kritischer Informationsinfrastruktur in China keine Micron-Produkte kaufen (CAC-Entscheidung). Zugleich baut China mit CXMT und YMTC staatlich finanzierte Speicherhersteller auf, die laut Geschäftsbericht mit aggressiven Preisen Marktanteile gewinnen wollen — und YMTC verklagt Micron wegen Patenten in Peking und Kalifornien, inklusive geforderter Verkaufsverbote.
Micron hat ein gebrochenes Geschäftsjahr, das am Donnerstag um den 31. August endet. Das Geschäftsjahr 2026 lief vom 29. August 2025 bis zum 3. September 2026 und hatte 53 statt 52 Wochen; die Extrawoche steckt im vierten Quartal (14 Wochen). Beim Vergleich mit anderen Chipkonzernen muss man diese Verschiebung mitdenken — alle Perioden in dieser Analyse sind deshalb datiert.
In neun von elf geprüften Fiskalquartalen (2024-Q2 bis 2026-Q4) lagen Umsatz und Bruttomarge am oberen Ende oder über der eigenen Prognose; in 2025-Q1 trafen sie nur die Mitte der Spanne, in 2025-Q2 lag die Marge im unteren Teil, der Gewinn je Aktie lag beide Male darüber. Zuletzt kamen 54,2 statt höchstens 51 Milliarden Umsatz. Kritisch sehen wir gesenkte NAND-Nachfrageprognosen (2024/2025), den verschobenen PC-Zyklus, vier Investitionserhöhungen in Folge und eine Superlativ-Rhetorik bis hin zur „Super Intelligence“.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.