POET Technologies: 1,07 Millionen Dollar Jahresumsatz — und 830 Millionen frisches Eigenkapital
POET Technologies baut optische Chips für KI-Rechenzentren, und die Technik-Erzählung ist gut: Der Optical Interposer soll teure Handarbeit aus dem Transceiver-Bau nehmen. Die Berichte an die US-Börsenaufsicht SEC erzählen die zweite Hälfte. 2025 standen 1.074.865 US-Dollar Umsatz gegen 43,17 Millionen Betriebsaufwand; die Aktienzahl stieg von 76,5 auf 173,1 Millionen Stück (13. August 2026); und im April 2026 stornierte Marvell alle Bestellungen des ersten Produktionsauftrags der Firmengeschichte — mit der Begründung, POET habe die Vertraulichkeit verletzt. Die Halbjahreszahlen vom 13. August 2026 ändern die Gewichte kaum: 569.925 US-Dollar Quartalsumsatz, 4,3 Millionen Zinserträge, 796,3 Millionen auf dem Konto. Wir rechnen nach, wie viel dieser Bewertung auf Verträgen ruht und wie viel auf Vorfreude.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 30. Oktober 2026
- Schlusskurs
- 5,20 $ -8,10 %
- Marktkapitalisierung
- 0,9 Mrd. $
- Wachstums-Score
- 5/10
- AAQS
- 4/10
Kursentwicklung seit 4. August 2026: -29,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 4,20 $ bis 20,60 $ · Letzter Kurs: 5,20 $ (Stand: 30. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Falle, in die ausgerechnet die technikbegeisterten Anleger tappen — und sie fühlt sich beim Hineinlaufen wie Sorgfalt an. Nennen wir sie die Bauplan-Falle. Sie funktioniert so: Du liest dich in eine Technologie ein, verstehst sie wirklich, erkennst, warum sie besser ist als der Stand der Dinge — und dein Kopf ergänzt still den nächsten Schritt: „Wenn die Technik funktioniert, kommt der Umsatz von allein.“ Ein guter Bauplan fühlt sich an wie ein fertiges Haus. Ist er aber nicht. Zwischen Bauplan und Haus liegen Kunden, Qualifizierungsrunden, Ausschussquoten, Lieferverträge und Jahre.
POET Technologies Inc. (Nasdaq: POET) aus Toronto ist ein Lehrstück dafür. Die Firma baut den Optical Interposer — vereinfacht: eine Art Grundplatte, auf der Licht- und Elektronikbauteile eines optischen Transceivers in einem Rutsch auf Waferebene zusammengesetzt werden statt einzeln von Hand justiert. Für KI-Rechenzentren, die Daten mit 800 Gigabit und 1,6 Terabit pro Sekunde zwischen Servern schieben, klingt das nach genau der richtigen Idee zur richtigen Zeit. Und die Börse hat zugehört: POET hat binnen zwölf Monaten 830 Millionen US-Dollar frisches Eigenkapital eingesammelt.
Machen wir also einen Deal. Bevor du entscheidest, ob hier ein Haus steht oder ein Bauplan, lesen wir gemeinsam, was die Firma selbst der US-Börsenaufsicht SEC gemeldet hat: den Jahresbericht (Formular 20-F) für 2025 vom 31. März 2026, den Zwischenabschluss zum 31. März 2026 aus der Zwischenmitteilung (6-K) vom 15. Mai 2026, den Prospektnachtrag (424B5) zur 400-Millionen-Dollar-Emission vom 18. Mai 2026, den Halbjahresabschluss zum 30. Juni 2026 aus der Zwischenmitteilung (6-K) vom 13. August 2026 und jede weitere Mitteilung bis zum 26. September 2026. Solche Berichte sind unter Strafandrohung ehrlich. Am Ende entscheidest du selbst — das ist der Sinn der Übung.
Update: Das zweite Quartal 2026 im Überblick
Stand dieser Fortschreibung: 26. September 2026 (Halbjahresabschluss zum 30. Juni 2026 samt Lagebericht, beide eingereicht am 13. August 2026). Die Erstfassung dieser Analyse vom 29. Juli 2026 stützte sich auf die Zahlen zum 31. März 2026. Eine Analystenkonferenz zum Quartal hat POET nicht abgehalten — die Ergebnismitteilung nennt keine, eine Mitschrift liegt deshalb nicht vor. Ausgewertet haben wir stattdessen den Abschluss, den Lagebericht des Managements (MD&A), die Ergebnismitteilung und alle Meldungen bis zum 26. September 2026. Das Wichtigste:
- Umsatz: 569.925 US-Dollar im zweiten Quartal 2026, nach 503.389 im ersten Quartal und 268.469 im Vorjahresquartal. Das erste Halbjahr 2026 brachte 1.073.314 US-Dollar — fast exakt den Umsatz des gesamten Jahres 2025 (1.074.865). Die Richtung stimmt, die Größenordnung nicht: Es ist weiterhin eine halbe Million je Quartal, überwiegend aus Entwicklungsleistungen.
- Zinsen schlagen Produkte weiter deutlich. 4.299.496 US-Dollar sonstige Erträge einschließlich Zinsen standen im zweiten Quartal gegen 569.925 Umsatz — das 7,5-Fache.
- Der Betriebsverlust wächst: 20.190.471 US-Dollar im zweiten Quartal nach 17.870.158 im ersten; im Halbjahr 38,06 Millionen — fast so viel wie im ganzen Jahr 2025 (42,09 Millionen). Aus dem laufenden Geschäft flossen im Halbjahr 21.079.966 US-Dollar ab, davon 12,2 Millionen im zweiten Quartal. Der Nettoverlust von 11.338.060 US-Dollar fällt nur deshalb kleiner aus, weil eine Neubewertung von Warrants 5,53 Millionen Buchgewinn brachte.
- Die Kasse ist gefüllt: 432.531.904 US-Dollar Bankguthaben plus 363.809.999 in Festgeld-Zertifikaten, zusammen 796,3 Millionen zum 30. Juni 2026. Unsere Schätzung aus der Erstfassung („grob 800 Millionen“) hat sich damit bestätigt.
- Die Sitzverlegung in die USA ist abgesagt. Der Verwaltungsrat habe entschieden, „that, at the present time, it is not in the best interests of the Company to move forward with redomiciling to the United States“, heißt es in der Ergebnismitteilung vom 13. August 2026. Damit bleibt POET eine kanadische Gesellschaft — mit offener PFIC-Frage (Kapitel „Unbequeme Wahrheit Nr. 4“).
- Neue Kundensignale — ohne Namen. Nach dem Quartal erhielt POET eine Bestellung über 2,4 Millionen US-Dollar von einem bestehenden Kunden und schloss eine Entwicklungsvereinbarung mit einem „Tier 1 laser company“ für eine externe Lichtquelle. Für die restlichen Quartale 2026 kündigt das Unternehmen an, „substantial numbers of production units for qualification“ zu verschicken, also Stückzahlen zur Prüfung beim Kunden — nicht Serienumsatz.
- Verwaltungsrat: Seit dem 1. August 2026 sitzen Dr. Bardia Pezeshki (Gründer von Avicena Tech, Kaiam und Santur) und die Juristin Jean F. Rankin im Gremium; Jean-Louis Malinge trat nach neun Jahren aus persönlichen Gründen zurück (Mitteilung vom 3. August 2026).
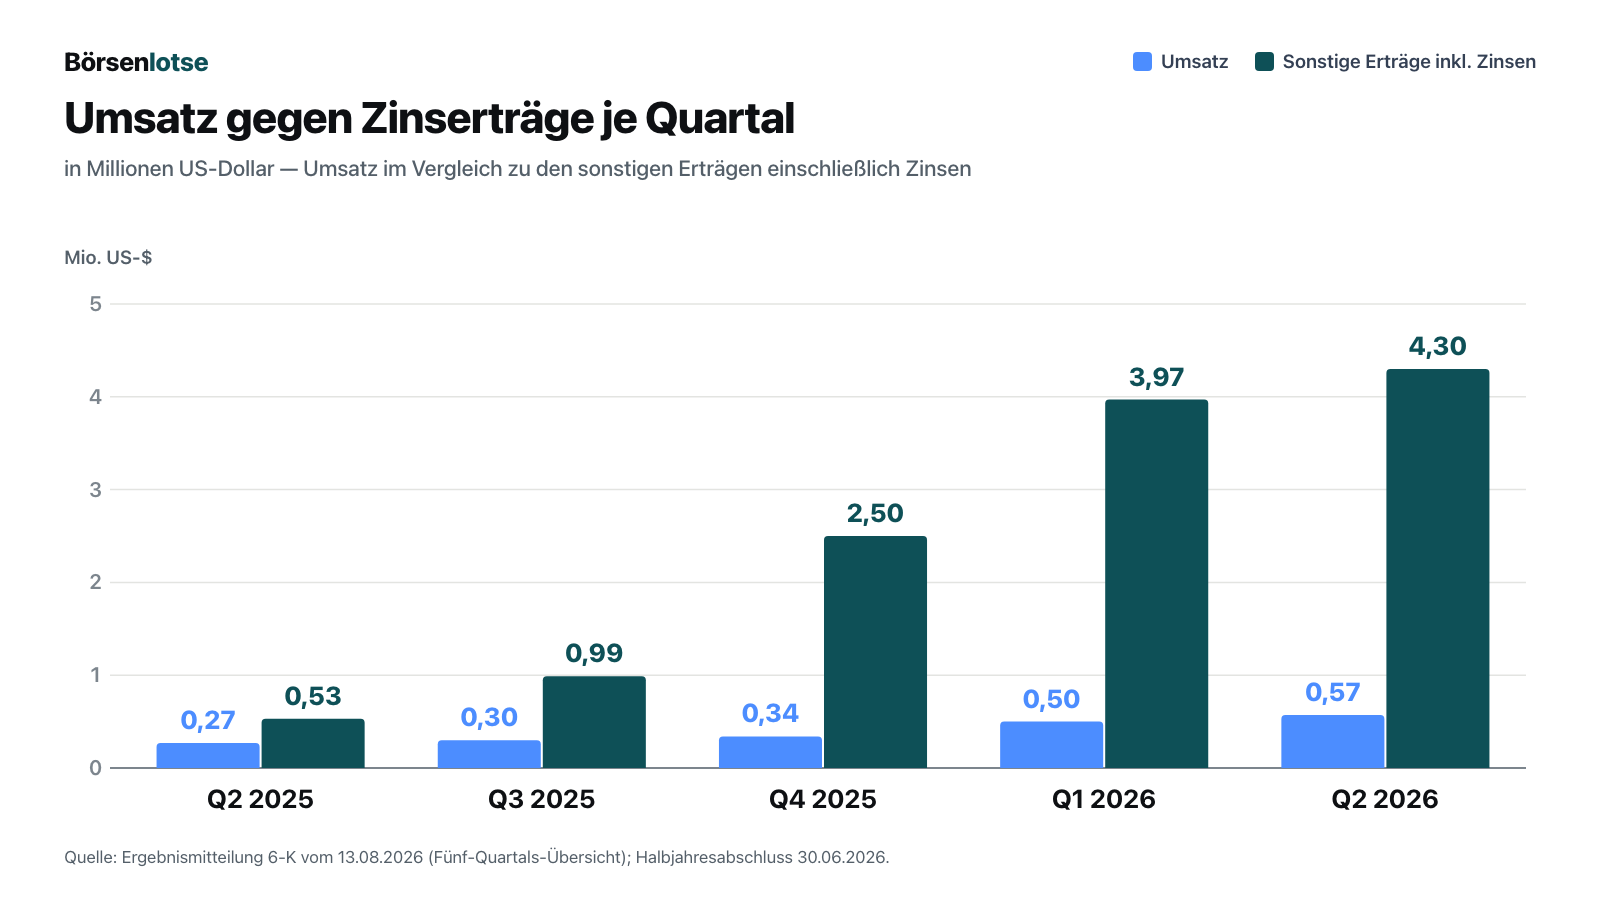
Drei Befunde aus dem Kleingedruckten des Halbjahresabschlusses verdienen mehr als einen Spiegelstrich.
Erstens: Der Lumilens-Warrant ist jetzt in den Büchern — als Gegenleistung an den Kunden. Auf der Aktivseite steht ein neuer Posten „Deferred customer consideration“ über 30.142.069 US-Dollar: der Zeitwert der 2.292.140 sofort ausübbaren Lumilens-Warrants. Anhang 24 sagt, was damit passiert:
„The deferred customer consideration will be amortized as the Company begins to recognize product revenue from the customer.“
Übersetzung: „Die aufgeschobene Kundenvergütung wird verteilt, sobald das Unternehmen beginnt, Produktumsatz mit dem Kunden zu erfassen.“
— POET Technologies Inc., Halbjahresabschluss zum 30. Juni 2026, Anhang 24 (Anlage 99.1 zur SEC-Zwischenmitteilung 6-K vom 13. August 2026)
Übersetzt in ein Alltagsbild: POET hat dem Kunden einen Rabattgutschein ausgestellt, bevor der erste Dollar Produktumsatz geflossen ist. Nach den internationalen Rechnungslegungsregeln (IFRS 15) mindert eine solche Gegenleistung an einen Kunden in der Regel den ausgewiesenen Umsatz mit ihm — das ist unsere Einordnung, der Abschluss nennt die Zeile nicht ausdrücklich. Zum 30. Juni 2026 steht der Posten noch in voller Höhe da; das spricht dafür, dass POET bis dahin keinen Produktumsatz mit Lumilens gebucht hat. Ein Schönheitsfehler am Rand: Anhang 24 datiert die Zuteilung auf den „May 13, 2025“ und nennt andere Bewertungsannahmen als Anhang 21 für denselben Betrag — die Mitteilung über den Vertrag stammt vom 14. Mai 2026. In einem ungeprüften Zwischenabschluss ist das kein Drama, aber ein Zeichen, wie sorgfältig man hier nachlesen muss.
Zweitens: Ein ungenannter Finanzberater kostet mehr, als das Produktgeschäft einbringt. Die Zeile „Finance advisory fees“ lag im ersten Halbjahr 2026 bei 9.425.000 US-Dollar, davon 6.172.500 im zweiten Quartal — das 8,8-Fache des Halbjahresumsatzes. Laut MD&A gehen die Honorare an „a firm assisting the Company on financial and strategic matters“, deren Rat zu Kapitalaufnahmen von mehr als 840 Millionen US-Dollar seit 2024 beigetragen habe. Wer die Firma ist, steht dort nicht. Dazu kamen im Halbjahr 2.955.150 US-Dollar für 4,99 Prozent an Vorzugsaktien von Lessengers Inc. — dem Partner beim 1,6T-Modul, den die MD&A jetzt als „one of its key suppliers“ bezeichnet.
Drittens: Der Käufer der 400-Millionen-Emission hält laut Meldung keine Stammaktien mehr. MMCAP International Inc. SPC meldete am 20. Mai 2026 genau die 19.047.620 gezeichneten Aktien (11,0 Prozent). Die Beteiligungsmeldung vom 14. August 2026 nennt dagegen 19.155.361 Aktien, 9,99 Prozent zum 30. Juni 2026 — und die bestünden „entirely of Common Shares underlying warrants that can be exercised within 60 days“. Dazu passt, wie POET den Preis dieser Emission selbst aufteilt: Von den 400.000.020 US-Dollar ordnet Anhang 11 275.031.848 US-Dollar dem beigelegten Warrant zu, für die Aktie bleiben rechnerisch rund 6,56 US-Dollar je Stück. Am Tag der Ankündigung, dem 15. Mai 2026, schloss die Aktie bei 15,97. Der Vorstand spricht in der Ergebnismitteilung von einer Emission „priced at a premium to market“ — nach POETs eigener Buchhaltung steckt dieser Aufschlag fast vollständig im Warrant, nicht in der Aktie.
Unterm Strich bestätigt das zweite Quartal die Linie dieser Analyse: mehr Geld, mehr Aktien, mehr Ankündigungen — und noch immer kein Serienumsatz. Die folgenden Kapitel sind auf den Stand vom 30. Juni bzw. 13. August 2026 fortgeschrieben; wo eine Zahl älter ist, steht ihr Datum dabei.
Die Firmengeschichte für Anleger
-
1972
Gründung als Tandem Resources Ltd.
Die Firmenhülle entstand 1972 in British Columbia als Bergbau-Unternehmen — Jahrzehnte bevor daraus ein Photonik-Entwickler wurde.
-
2006
Umbenennung in OPEL International Inc.
Aus der Bergbau-Hülle wurde 2006 OPEL International — der erste Schritt weg vom ursprünglichen Geschäftszweck.
-
2010
Umbenennung in OPEL Solar International Inc.
2010 firmierte die Gesellschaft kurzzeitig im Solar-Geschäft, bevor sie sich erneut neu ausrichtete.
-
2011
Umbenennung in OPEL Technologies Inc.
2011 folgte die nächste Umbenennung — die Photonik-Ausrichtung war noch nicht erreicht.
Was POET Technologies eigentlich macht
Ein optischer Transceiver ist der Stecker, mit dem ein Rechenzentrum Daten in ein Glasfaserkabel schickt. Er wandelt Strom in Licht und Licht zurück in Strom. In diesem Stecker sitzt ein optisches Modul, in dem Laser, Modulatoren, Fotodioden, Linsen und Steuerchips millimetergenau ausgerichtet werden müssen. Bisher passiert das weitgehend einzeln, Bauteil für Bauteil — teuer, langsam, schlecht skalierbar. Übersetzt in ein Alltagsbild: Man baut jede Uhr von Hand zusammen, statt Uhrwerke in Serie zu stanzen.
Genau hier setzt POET an. Der Jahresbericht beschreibt es so: Die Plattform „beseitigt teure Bauteile und arbeitsintensive Montage-, Ausricht- und Testverfahren der herkömmlichen Photonik“. Auf dieser Grundplatte entstehen optische Engines — das Innenleben des Moduls — mit den Standardgeschwindigkeiten 800G und 1,6T, dazu die Lichtquellen-Produktlinie POET Blazar, ein hybrider Laser, der Server und Chips direkt miteinander verbinden soll. In eigenen Worten:
„We believe that chip-scale integration is essential to developing hardware that can meet such demands and that POET is on the forefront of providing scalable solutions for current and future AI systems.“
Übersetzung: „Wir glauben, dass Integration auf Chip-Ebene unverzichtbar ist, um Hardware zu entwickeln, die solchen Anforderungen genügt, und dass POET an vorderster Front skalierbare Lösungen für heutige und künftige KI-Systeme bereitstellt.“
— POET Technologies Inc., SEC-Jahresbericht 20-F für 2025, Einleitung, Abschnitt „Business of POET Technologies Inc.“
Gebaut und montiert wird nicht in Kanada: POET sitzt mit der Verwaltung in Toronto, entwickelt in Singapur, montiert in Penang (Malaysia) und hat zusätzlich eine Einheit in Shenzhen. Zum 31. Dezember 2025 zählte der Jahresbericht 80 Vollzeitkräfte, davon allein 52 in Singapur; nach der Mitteilung vom 18. Mai 2026 waren es „mehr als 115 weltweit“, und Ende Juni 2026 kündigte das Unternehmen an, in den folgenden Monaten rund 50 weitere einzustellen. Eine Firma von der Größe eines mittelständischen Handwerksbetriebs also — mit einem Börsenwert im Milliardenbereich.
Ein Wort zur Herkunft, weil sie erklärt, warum die Aktie seit Jahrzehnten existiert, ohne je nennenswert etwas verkauft zu haben. Der Prospektnachtrag vom 18. Mai 2026 zeichnet die Kette nach: 1972 als Tandem Resources Ltd. in British Columbia gegründet — eine Rohstoff-Hülle —, 2006 umbenannt in OPEL International Inc., 2010 in OPEL Solar International Inc., 2011 in OPEL Technologies Inc. und erst am 23. Juli 2013 in POET Technologies Inc. Vom Bergbaumantel über Solar zur Photonik: Das ist keine Anschuldigung, aber ein Hinweis darauf, dass die Firmenhülle älter ist als jedes Produkt darin. Wer Sondersituationen mag, kennt das Muster aus unserer Analyse zu Laser Photonics — auch dort steckt eine große Erzählung in einem kleinen Umsatz.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Die Technik ist real und die Kasse ist voll — aber der Nachweis, dass jemand diese Technik in nennenswertem Umfang kauft, steht bis heute aus.
Wie die Aktie auf unseren Tisch kam
Ehrlichkeit zuerst: POET ist kein Scanner-Treffer. Zum Stand 29. Juli 2026 taucht die Aktie in keiner Liste unseres hauseigenen Aktien-Scanners auf — weder in den Momentum- noch in den Qualitäts- oder Value-Filtern. Das ist auch kein Wunder: Fast jeder Qualitätsfilter braucht Gewinne, fast jeder Value-Filter braucht Umsatz, und POET hat von beidem zu wenig. (Unsere Listen werden täglich neu berechnet; die Aussage gilt für diesen Stichtag.)
Auf den Tisch kam die Aktie über den Meldestrom der SEC — dort, wo Firmen Dinge veröffentlichen müssen, auch wenn sie ungern darüber sprechen. Zwei Meldungen innerhalb von drei Wochen ließen aufhorchen: am 27. April 2026 die Stornierung sämtlicher Bestellungen eines Großkunden, am 15. Mai 2026 eine Kapitalerhöhung über 400 Millionen US-Dollar bei einem einzigen institutionellen Investor — dem auf den Kaimaninseln ansässigen Fonds MMCAP International Inc. SPC, verwaltet von der MM Asset Management Inc. in Toronto, der nach eigener Meldung anschließend 19.047.620 Aktien und damit 11,0 Prozent des Unternehmens hielt. Ein Unbekannter war dieser Geldgeber nicht: In einer Beteiligungsmeldung vom 15. Mai 2026 wies MMCAP zum 31. März 2026 bereits 14.516.820 Aktien aus — davon 13.022.782 aus Warrants — und damit 9,99 Prozent. Wer die 400 Millionen gab, war also schon vorher der größte Einzelaktionär. Eine Firma, die binnen drei Wochen ihren Vorzeigeauftrag verliert und anschließend das 372-Fache ihres Jahresumsatzes an Eigenkapital einsammelt, verdient einen zweiten Blick.
Noch ein Datenpunkt zur Einordnung: Laut den uns vorliegenden Fundamentaldaten (Datenstand 29. Juli 2026) decken zwei Analysten die Aktie ab — und daran hat sich bis zum 26. September 2026 nichts geändert. Zwei. Für ein Unternehmen, dessen Börsenwert im Milliardenbereich liegt, ist das bemerkenswert dünn — es bedeutet, dass zwischen dir und dieser Aktie kaum jemand steht, der beruflich nachrechnet. Merke dir das: Wo wenige hinschauen, musst du selbst genauer hinsehen.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt, und davon gibt es mehr, als der Umsatz vermuten lässt.
Die Bilanz ist außergewöhnlich stark. Zum 30. Juni 2026 stehen im Halbjahresabschluss 432.531.904 US-Dollar Kasse und zusätzlich 363.809.999 US-Dollar in kurzfristigen Anlagen — laut Anhang 2 ausschließlich Guaranteed Investment Certificates, also Festgeld-Zertifikate bei kanadischen Banken. Zusammen sind das 796,3 Millionen US-Dollar sofort oder kurzfristig verfügbare Mittel; zum 31. März 2026, vor der Mai-Emission, waren es 429,1 Millionen, davon nur 16,5 Millionen als Kasse. Achte auf diesen Unterschied, er ist eine klassische Stolperfalle: Wer nur die Zeile „Kasse“ liest, sieht je nach Stichtag mal ein knappes, mal ein üppiges Konto. Entscheidend ist die Summe — das Geld liegt oft bloß eine Zeile tiefer im Festgeld.
Dem stehen zum 30. Juni 2026 34,3 Millionen US-Dollar Gesamtverbindlichkeiten gegenüber — davon allein 22,0 Millionen als Buchwert von Warrants, die POET als Verbindlichkeit führen muss, und 5,8 Millionen Wandelanleihe aus dem Kauf eines Minderheitsanteils. Das Eigenkapital beträgt 847,5 Millionen US-Dollar gegen eine Bilanzsumme von 881,8 Millionen — eine Eigenkapitalquote von rund 96 Prozent. Kreditlinien hat die Firma keine; der Halbjahresabschluss sagt dazu wie schon der Jahresbericht nüchtern: „The Company currently does not maintain credit facilities.“ Wer keine Schulden hat, braucht auch keine.
Ein Posten in dieser Bilanz verdient allerdings einen eigenen Blick, weil er nicht zu einem Chipentwickler passt: 30.644.384 US-Dollar „Loan receivable“ zum 30. Juni 2026. POET hat also Geld verliehen. Laut Anhang 22 flossen am 7. Januar 2026 zehn, am 21. Januar fünf und am 23. April 2026 weitere 15 Millionen US-Dollar an eine Gesellschaft, die der Bericht ausschließlich „the Borrower“ nennt — zusammen 30 Millionen US-Dollar, also das 28-Fache des Jahresumsatzes 2025. Verzinst mit 6 Prozent, fällig nach fünf Jahren oder früher bei einem „Liquidity Event“ des Schuldners, und unter bestimmten Bedingungen in Eigenkapital des Schuldners wandelbar. Das ist der Bauplan einer Wagniskapital-Beteiligung. Bewertet wird das Darlehen inzwischen zum Zeitwert mit nicht am Markt beobachtbaren Annahmen („Level 3“), darunter laut Anhang 18 die „strategic transaction probabilities“ des Schuldners. Wer der Schuldner ist, steht auch im Halbjahresabschluss nicht.
Der Umsatz wächst — von einer winzigen Basis. 2025 kamen 1.074.865 US-Dollar herein, nach 41.427 im Jahr 2024. Das ist ein Plus von rund 2.495 Prozent, und genau daran siehst du, wie wenig Prozentzahlen wert sind, wenn der Nenner klein ist. Im ersten Quartal 2026 waren es 503.389 US-Dollar, im zweiten 569.925 — das sechste Quartal in Folge mit steigendem Umsatz, wie die Ergebnismitteilung betont, und gut das Doppelte des Vorjahresquartals (268.469). Aber eben immer noch eine gute halbe Million in drei Monaten.

Kommerziell ist etwas in Bewegung. Am 14. Mai 2026 meldete POET einen Liefervertrag mit Lumilens Inc., einschließlich einer ersten Bestellung über 50 Millionen US-Dollar für Engines auf Basis des Electrical-Optical Interposer; die Mitteilung spricht davon, dass die Beziehung über fünf Jahre auf kumuliert über 500 Millionen US-Dollar anwachsen könne. Ein Detail derselben Mitteilung bleibt in der Auftragszahl unsichtbar und gehört trotzdem dazu: POET räumte Lumilens im Gegenzug einen Warrant auf bis zu 22.921.408 eigene Aktien zu 8,25 US-Dollar mit neunjähriger Laufzeit ein — sofort ausübbar für 2.292.140 Stück, der Rest wird in Tranchen fällig, je nachdem wie viel Lumilens tatsächlich bestellt und bezahlt. Der Kunde bezahlt also mit Aufträgen und wird dafür Mitaktionär; für die Altaktionäre ist das eine Verwässerung, die in keiner Kurs-Umsatz-Rechnung auftaucht. Dazu kommen angekündigte Entwicklungspartnerschaften mit LITEON Technology und Lessengers (1,6T-Transceivermodul). Und beim Aktionärstreffen am 26. Juni 2026 nannte der Vorstandsvorsitzende „mehr als zehn aktive Kundenprojekte“, die zusammen künftig über 100 Millionen US-Dollar Jahresumsatz ergeben sollen. Nach dem 30. Juni 2026 kamen laut Ergebnismitteilung eine Bestellung über 2,4 Millionen US-Dollar von einem bestehenden Kunden und eine Entwicklungsvereinbarung mit einem großen Laserhersteller hinzu — beide ohne Namen.
Die interne Kontrolle wurde repariert. Das gehört zur Fairness dazu: Für 2024 hatten die Prüfer eine material weakness festgestellt — eine wesentliche Schwäche in der Rechnungslegungskontrolle, weil zu wenige Leute die Abschlussarbeiten sauber gegenprüfen konnten. POET stellte Personal ein, und zum 31. Dezember 2025 erklärte die Wirtschaftsprüfungsgesellschaft Davidson & Company LLP die interne Kontrolle für wirksam — ein uneingeschränktes Testat, auch zum Abschluss selbst. Die Hauptversammlung bestätigte die Prüfer am 26. Juni 2026 mit 97 Prozent der Stimmen. Und noch eine Altlast ist weg: Für 2023 hatte der damalige Prüfer Marcum LLP noch substantial doubt about the Company’s ability to continue as a going concern vermerkt — erhebliche Zweifel am Fortbestand. Im Testat für 2025 steht dieser Hinweis nicht mehr; im Jahresbericht für 2025 findet er sich nur noch dort, wo der alte Bericht über 2023 abgedruckt ist. Bei 796 Millionen Dollar auf der hohen Kante (30. Juni 2026) wäre er auch schwer zu begründen; der Halbjahresabschluss hält die Mittel ausdrücklich für ausreichend „beyond one year“.
Ein offener Punkt steht allerdings im Kleingedruckten der Zwischenabschlüsse. Unter den Ereignissen nach dem Bilanzstichtag hieß es im Abschluss zum 31. März 2026 (Anhang 23(b)), POET sei „im gewöhnlichen Geschäftsverkehr“ mit einer Klage bedroht und als Beklagte benannt worden; das Unternehmen halte den Ausgang für nicht wesentlich und prüfe seine Erwiderung. Der Halbjahresabschluss wiederholt das in Anhang 25 fast wortgleich, und die MD&A ergänzt, POET habe im zweiten Quartal Honorare „in defense of a claim“ gezahlt und „does not have an update on the status of claim at this point“. Wer klagt und worum es geht, steht weiterhin nicht dort. Wir nennen es, weil es die einzige Rechtssache in den geprüften Berichten ist — nicht, weil ein Zusammenhang mit der Stornierung aus dem April 2026 belegt wäre. Dieser Zusammenhang ist in keinem Filing behauptet.
Merksatz für dieses Kapitel: POET hat sein Finanzierungsproblem gelöst. Sein Verkaufsproblem noch nicht.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Jahresumsatz deckt nicht einmal neun Tage Betriebskosten
Rechnen wir es einmal aus, weil die Größenordnung sonst nicht ankommt. 2025 nahm POET 1.074.865 US-Dollar ein. Im selben Jahr gab die Firma 43.166.260 US-Dollar für den laufenden Betrieb aus — 25,08 Millionen für Vertrieb, Marketing und Verwaltung, 18,08 Millionen für Forschung und Entwicklung. Der Betriebsverlust lag entsprechend bei 42.091.395 US-Dollar. Der gesamte Jahresumsatz reicht also rechnerisch für etwa neun Tage Betrieb.
Das ist auch kein Buchhaltungseffekt: Aus dem laufenden Geschäft flossen 2025 real 31.086.629 US-Dollar ab, im ersten Halbjahr 2026 weitere 21.079.966 — 8,8 Millionen im ersten und 12,2 Millionen im zweiten Quartal. Das Tempo steigt also. Die gute Nachricht dabei ist arithmetisch: Bei rund 10,5 Millionen Dollar Abfluss je Quartal (Durchschnitt des ersten Halbjahres 2026, also beide Quartale zusammengezählt und gleichmäßig verteilt) und 796,3 Millionen liquiden Mitteln zum 30. Juni 2026 reicht das Geld rein rechnerisch für viele Jahre. Die schlechte: Es muss viele Jahre reichen, weil vom Verkauf bisher fast nichts kommt.
Der Jahresbericht selbst formuliert das Risiko in seltener Klarheit — kein Marketingtext, sondern der Abschnitt Risikofaktoren:
„We have limited experience in selling products in this market. We may not be successful in developing a product for this market and even if we do, it may never gain widespread acceptance by large data center operators.“
Übersetzung: „Wir haben begrenzte Erfahrung darin, Produkte in diesem Markt zu verkaufen. Es kann sein, dass wir kein Produkt für diesen Markt entwickeln — und selbst wenn, findet es womöglich nie breite Akzeptanz bei großen Rechenzentrumsbetreibern.“
— POET Technologies Inc., SEC-Jahresbericht 20-F für 2025, Item 3.D „Risk Factors“
Ein weiteres Detail aus dem Anhang: Der Umsatz stammt laut Anhang 21 aus „nicht wiederkehrenden Entwicklungsleistungen und Produktverkäufen“ — auf Englisch non-recurring engineering, kurz NRE. Übersetzt: Ein Kunde bezahlt eine einmalige Entwicklungsarbeit. Das ist kein Serienumsatz, sondern bezahlte Vorarbeit. Bei 1,07 Millionen Dollar im Jahr ist die Unterscheidung akademisch — aber wenn du künftige Quartale liest, ist sie der wichtigste Unterschied überhaupt: Serienlieferungen wiederholen sich, Entwicklungsaufträge nicht.
Unbequeme Wahrheit Nr. 2: Der erste Produktionsauftrag der Firmengeschichte wurde storniert
Am 25. April 2023 meldete POET die ersten Bestellungen für Produktionseinheiten — für ein Unternehmen, das seit Jahrzehnten entwickelt, ein Meilenstein und jahrelang das wichtigste Argument der Aktionäre. Der Kunde hieß Celestial AI. Drei Jahre später kam die Gegenmeldung. Am 23. April 2026 kündigte Marvell Semiconductor Inc., das Celestial AI übernommen hatte, sämtliche Bestellungen schriftlich. Der entscheidende Satz aus der Mitteilung vom 27. April 2026 steht so im SEC-Archiv:
„Marvell indicated that the Company had made disclosures of information related to the Purchase Order and shipping information in contravention of its confidentiality obligations.“
Übersetzung: „Marvell teilte mit, dass das Unternehmen Informationen zur Bestellung und zur Auslieferung entgegen seinen Vertraulichkeitspflichten offengelegt habe.“
— POET Technologies Inc., SEC-Zwischenmitteilung 6-K vom 27. April 2026, Anlage 99.1

Lies den Grund noch einmal. Der Auftrag ging nicht verloren, weil das Produkt nicht funktionierte, weil der Preis nicht stimmte oder weil der Kunde die Technologie wechselte. Er ging verloren, weil der Kunde POET vorwirft, zu viel über ihn geredet zu haben. Für eine Firma, deren Aktienkurs jahrelang von Meldungen über Aufträge lebte, ist das ein bemerkenswerter Befund — er berührt nicht die Technik, sondern die Art, wie das Unternehmen kommuniziert. Dieselbe Mitteilung verweist auf einen Auftrag „mit einem anderen Technologieunternehmen im Wert von rund 5 Millionen US-Dollar“ — der war allerdings, wie es dort wörtlich heißt, schon vorher gemeldet und ist damit kein Ersatz für das Stornierte. Drei Wochen später kam der Lumilens-Auftrag über 50 Millionen dazu. Beides sind Ankündigungen, keine gebuchten Umsätze — der Unterschied ist die Lehre aus diesem Kapitel. Daran hat auch das zweite Quartal 2026 nichts geändert: 569.925 US-Dollar Umsatz, und der Posten für die Lumilens-Kundenvergütung steht zum 30. Juni 2026 unverändert in voller Höhe in der Bilanz.
Unbequeme Wahrheit Nr. 3: Aus 76,5 Millionen Aktien wurden 173,1 — und es können 261 werden
Verwässerung klingt harmlos und ist es nicht. Das Alltagsbild: Der Kuchen bleibt gleich groß, aber es setzen sich immer mehr Leute an den Tisch. Dein Stück wird kleiner, ohne dass du irgendetwas falsch gemacht hast. Bei POET war der Tisch im Januar 2025 noch überschaubar.

Die Zahlen stammen aus den Filings selbst: 76.507.157 Aktien zum 1. Januar 2025 und 132.021.526 zum 31. Dezember 2025 (Anhang 11(b) des Zwischenabschlusses), 152.893.604 zum 31. März 2026 und 153.547.786 zum 15. Mai 2026 (Prospektnachtrag vom 18. Mai 2026), 172.595.406 unmittelbar nach der Mai-Emission, 172.590.000 zur Hauptversammlung am 26. Juni 2026, 173.035.169 zum 30. Juni 2026 (Anhang 11(b) des Halbjahresabschlusses) und 173.058.088 am 13. August 2026 (MD&A).
Der Jahresbericht rechnet den Rest selbst vor — Stand 20. März 2026, also noch vor der Mai-Emission:
„If all of these securities were exercised, an additional 43,157,406 common shares would become issued and outstanding. This represents an increase of 28.35% in the number of shares issued and outstanding and would result in significant dilution to current shareholders.“
Übersetzung: „Würden all diese Wertpapiere ausgeübt, kämen weitere 43.157.406 Stammaktien in Umlauf. Das entspricht einer Erhöhung der ausgegebenen und ausstehenden Aktien um 28,35 Prozent und hätte eine erhebliche Verwässerung der derzeitigen Aktionäre zur Folge.“
— POET Technologies Inc., SEC-Jahresbericht 20-F für 2025, Item 3.D „Risk Factors“

Nach der Mai-Emission ist die Rechnung größer geworden. Der Prospektnachtrag vom 18. Mai 2026 kam auf 238,1 Millionen Aktien — und ließ dabei den Warrant weg, den POET vier Tage zuvor dem Kunden Lumilens eingeräumt hatte; seine Warrant-Zahl entsprach genau dem Stand vom 31. März 2026. Der Halbjahresabschluss schließt diese Lücke. Laut MD&A standen am 13. August 2026 neben den 173.058.088 Aktien aus: 78.734.968 Warrants zu Ausübungspreisen zwischen 1,09 und 26,25 US-Dollar — darunter die 19.047.620 aus der Mai-Emission zu 26,25 und der Lumilens-Warrant über bis zu 22.921.408 Aktien zu 8,25 US-Dollar, von dem erst 2.292.140 ausübbar sind —, dazu 5.369.393 Optionen und 4.252.504 Aktienzusagen.
Zusammen sind das 261,4 Millionen Aktien: 88,4 Millionen potenzielle Aktien über die ausstehenden 173,1 Millionen hinaus, rund 51 Prozent mehr. Und die Liste wächst weiter: Am 11. August 2026 beschloss der Verwaltungsrat laut Ergebnismitteilung weitere 2.453.271 Aktienzusagen an Führungskräfte, bemessen am Schlusskurs von 8,56 US-Dollar vom 10. August 2026. In der MD&A-Zahl zum 13. August können sie nicht vollständig enthalten sein — sie liegt nur 366.551 Stück über dem Stand vom 30. Juni. Rechnet man sie hinzu, wären es bis zu 263,9 Millionen. Aus den Warrants könnten POET dabei „bis zu 661 Millionen US-Dollar“ zufließen — so rechnet das Unternehmen in der Mitteilung vom 30. Juni 2026 selbst vor; wie sich diese Summe auf die einzelnen Warrants verteilt, sagt es nicht.
Und jetzt die Zahl, an der man die Verwässerung wirklich fühlt. Im Prospektnachtrag zur Mai-Emission steht der Substanzwert der Firma je Aktie:

2,94 US-Dollar. Achte im Original auf das Wort historical: Das ist der Substanzwert vor der Mai-Emission, gerechnet auf die 152,9 Millionen Aktien vom 31. März 2026. Der Investor der Mai-Emission zahlte 21,00 US-Dollar je Aktie samt Warrant; der Prospekt rechnet die Differenz selbst als „immediate dilution of $16.08 per common share“ aus, also 16,08 Dollar sofortiger Verwässerung für den neuen Investor. In derselben Tabelle beziffert er auch den Substanzwert nach der Emission: 4,92 US-Dollar je Aktie („pro forma as adjusted net tangible book value per share after giving effect to this offering“). Auch diese 4,92 Dollar sind fast ausschließlich Bargeld. Der Halbjahresabschluss bestätigt die Größenordnung: 847,5 Millionen US-Dollar Eigenkapital auf 173,0 Millionen Aktien ergeben zum 30. Juni 2026 rund 4,90 US-Dollar Buchwert je Aktie (eigene Rechnung). Wer heute POET kauft, kauft zu einem Vielfachen dieses Substanzwerts eine Erwartung — das ist bei Wachstumsfirmen normal, aber du solltest wissen, in welchem Verhältnis Erwartung und Substanz stehen.
Und noch ein Nachtrag zu dieser Emission, der sich erst mit Abstand zeigt: Der Investor zahlte am 18. Mai 2026 21,00 US-Dollar je Aktie samt Warrant. Am 28. Juli 2026 stand die Aktie bei 6,76 — rund 68 Prozent unter dem Ausgabepreis; am 25. September 2026 schloss sie bei 7,77 US-Dollar, noch immer 63 Prozent darunter. Der beigelegte Warrant, ausübbar zu 26,25 US-Dollar, ist damit weit vom Geld entfernt. Wie der Halbjahresabschluss zeigt, hat POET selbst den größeren Teil des Preises ohnehin dem Warrant zugeschlagen: 275,0 der 400 Millionen US-Dollar, für die Aktie blieben rechnerisch rund 6,56 US-Dollar je Stück (Kapitel „Update“). Für POET ändert das nichts: Die 400 Millionen sind geflossen und liegen auf dem Konto. Für dich als Aktionär ist es trotzdem eine Lehre über den Unterschied zwischen einer eingesammelten Summe und einem gehaltenen Kurs — und darüber, wie wenig ein Emissionspreis über den Wert einer Firma aussagt.
Unbequeme Wahrheit Nr. 4: Der US-Fiskus behandelt POET als passive Geldanlage, nicht als Betrieb
Dieser Befund ist der stillste und zugleich der aussagekräftigste. Am 14. April 2026 teilte POET mit, dass es für das Geschäftsjahr 2025 als Passive Foreign Investment Company (PFIC) gilt.
„Based on our income and assets for the year ended December 31, 2025, we currently believe that we will be treated as a PFIC for the year ended December 31, 2025.“
Übersetzung: „Auf Grundlage unserer Erträge und Vermögenswerte für das zum 31. Dezember 2025 endende Jahr gehen wir derzeit davon aus, dass wir für dieses Jahr als PFIC behandelt werden.“
— POET Technologies Inc., SEC-Zwischenmitteilung 6-K vom 15. April 2026, Anlage 99.1

Was das bedeutet, steht im Jahresbericht: Als PFIC gilt eine ausländische Gesellschaft, wenn entweder 75 Prozent oder mehr ihrer Bruttoerträge passive Erträge sind — Zinsen, Dividenden, Mieten — oder 50 Prozent oder mehr ihres Vermögens solche passiven Erträge erzeugt. Bei POET greift das, weil das Verhältnis eindeutig ist: 4.553.061 US-Dollar sonstige Erträge einschließlich Zinsen im Jahr 2025 gegen 1.074.865 US-Dollar Umsatz. Unter „sonstige Erträge einschließlich Zinsen“ verbuchte POET 2025 also rund das Vierfache dessen, was das Produktgeschäft einbrachte. Auf der Vermögensseite ist es noch klarer: 96 Prozent der Bilanzsumme zum 31. Dezember 2025 waren Umlaufvermögen, praktisch alles Kasse und Festgeld.
Für dich als deutscher Anleger hat die US-Steuereinstufung keine direkte Wirkung — dein Finanzamt kennt keine PFIC-Regeln. Aber als Diagnose ist sie unbezahlbar: Eine unabhängige, formelbasierte Prüfung durch das US-Steuerrecht kommt zu dem Ergebnis, dass dieses Unternehmen 2025 wirtschaftlich eher ein Geldtopf mit angeschlossener Entwicklungsabteilung war als ein produzierender Betrieb. Genau das ist der Kern der Bauplan-Falle. Der Verwaltungsrat kündigte am 14. April 2026 an, den Sitz in die USA zu verlegen — das hätte die PFIC-Frage für die Zukunft erledigt, aber nichts an der Ursache geändert.
Der Fairness halber gehört die zweite Hälfte dieser Mitteilung dazu: Für das Geschäftsjahr 2026 erwartete POET im April keinen PFIC-Status mehr — „we believe that we will not qualify as a PFIC“, sagte der Finanzvorstand —, räumte aber im selben Text ein, dass sich das erst nach Ablauf des Jahres an Erträgen und Vermögen entscheidet. Vier Monate später klingt das anders, und dieser Tonwechsel ist der aufschlussreichste Satz des Halbjahresberichts. Am 13. August 2026 verwarf der Verwaltungsrat die Sitzverlegung „at the present time“, und die MD&A schreibt nun:
„[The Company] may continue to be classified as a PFIC for the current and possibly future taxable years.“
Übersetzung: „[Das Unternehmen] kann auch für das laufende und möglicherweise für künftige Steuerjahre als PFIC eingestuft werden.“
— POET Technologies Inc., Lagebericht (MD&A) zum 30. Juni 2026, Anlage 99.2 zur SEC-Zwischenmitteilung 6-K vom 13. August 2026
Einige Sätze weiter heißt es dort zwar, POET erwarte, „that it may not be classified as a PFIC for the current the taxable year“ — aber aus dem „wir glauben, wir werden nicht“ vom April ist ein „möglicherweise nicht“ geworden. Die Zahlen erklären, warum: Im ersten Halbjahr 2026 standen 8.269.787 US-Dollar sonstige Erträge einschließlich Zinsen gegen 1.073.314 US-Dollar Umsatz, und 91 Prozent der Bilanzsumme zum 30. Juni 2026 waren Umlaufvermögen, im Wesentlichen Kasse und Festgeld.
Mit der Sitzverlegung ist auch ein Automatismus beim Status als ausländischer Emittent weggefallen. Der Jahresbericht führt dessen Verlust als eigenen Risikofaktor („The Company will likely lose its foreign private issuer status“) und nennt den 30. Juni 2026 als Stichtag der jährlichen Prüfung. Bis zum 26. September 2026 hat POET dazu nichts gemeldet; auch der Halbjahresbericht vom 13. August 2026 ging wie gewohnt als Zwischenmitteilung (6-K) eines Jahresbericht-Filers (Formular 20-F) ein. Fällt der Status doch, muss die Firma künftig US-Quartalsberichte (10-Q) nach US-GAAP vorlegen — mehr Arbeit für POET, mehr Zahlen für dich.
Unbequeme Wahrheit Nr. 5: Der Quartalsgewinn, der keiner war
Zum Schluss ein Blick auf eine Zahl, die viele Anleger im Frühjahr 2025 falsch gelesen haben. Im ersten Quartal 2025 wies POET einen Nettogewinn von 6.341.558 US-Dollar aus, 0,08 Dollar je Aktie. Ein profitables Quartal! Nur: Der Umsatz betrug in diesem Quartal 166.760 Dollar, der Betriebsverlust 9,54 Millionen. Der Gewinn entstand eine Zeile tiefer aus einer Zeitwertanpassung der Warrant-Verbindlichkeit von 15.382.971 US-Dollar.
Das funktioniert so: Weil ein Teil der Warrants auf kanadische Dollar lautet, muss POET sie nach den Rechnungslegungsregeln als Verbindlichkeit führen und jedes Quartal neu bewerten. Fällt der Aktienkurs, sinkt der Wert dieser Verbindlichkeit — und das Unternehmen bucht einen Gewinn. Steigt der Kurs, ist es umgekehrt. Übersetzt: Die Firma verdient auf dem Papier daran, dass ihre eigene Aktie fällt. Für das Gesamtjahr 2025 lief die Rechnung in die andere Richtung und kostete 25.280.833 US-Dollar; im vierten Quartal 2025 allein 30,7 Millionen. So kam der Nettoverlust 2025 von 62.963.213 US-Dollar zustande, obwohl der Betriebsverlust „nur“ 42,09 Millionen betrug. Im ersten Quartal 2026 war der Effekt mit +1,6 Millionen klein, weil die Zahl der so bewerteten Warrants von 29,27 Millionen auf 493.505 Stück gefallen ist. Erledigt ist das Thema trotzdem nicht: Die 2.292.140 ausübbaren Lumilens-Warrants können bargeldlos ausgeübt werden, deshalb führt POET sie seit Mai 2026 ebenfalls als Verbindlichkeit. Zum 30. Juni 2026 standen so 2.389.836 Warrants mit 22,0 Millionen US-Dollar in den Büchern, und im zweiten Quartal brachte die Neubewertung der so geführten Warrants einen Buchgewinn von 5,53 Millionen — ohne diesen Posten hätte der Nettoverlust bei rund 16,9 Millionen gelegen. Merke: Bei POET sagt die Zeile „Nettoergebnis“ wenig über das Geschäft. Schau auf „operating loss“ und auf den Mittelabfluss.
Bewertung: Was die Börse hier eigentlich bezahlt
Eine Vorbemerkung zur Sorgfalt, weil wir hier mit zwei Datenquellen arbeiten. Wir haben den Börsenwert aus unserem Fundamentaldaten-Bestand gegen die Filings gegengeprüft, und er besteht die Probe: 173.058.088 Aktien laut MD&A vom 13. August 2026 zum Schlusskurs von 7,77 US-Dollar am 25. September 2026 ergeben 1.344,7 Millionen US-Dollar; der Fundamentaldaten-Wert liegt mit 1,348 Milliarden um 0,3 Prozent darüber. Wir rechnen deshalb mit rund 1,34 Milliarden US-Dollar, Datenstand 25. September 2026. (In der Erstfassung vom 29. Juli 2026 waren es 1,17 Milliarden bei 6,76 US-Dollar am 28. Juli 2026.)
Halte diese Zahl neben die anderen aus diesem Artikel:
- Umsatz 2025: 1,07 Millionen US-Dollar. Das Kurs-Umsatz-Verhältnis liegt damit bei rund 1.250. Nimmt man die letzten vier gemeldeten Quartale (drittes Quartal 2025 bis zweites Quartal 2026, zusammen 1.712.950 US-Dollar), sind es immer noch rund 785. Zum Vergleich: Ein hoch bewerteter Software-Wachstumswert handelt bei 15 bis 25.
- Buchwert: rund 4,90 US-Dollar je Aktie zum 30. Juni 2026 (847,5 Millionen Eigenkapital auf 173,0 Millionen Aktien, eigene Rechnung) — nahe an den 4,92 US-Dollar, mit denen der Prospektnachtrag vom 18. Mai 2026 den materiellen Buchwert nach der Emission beziffert. Der Kurs vom 25. September 2026 liegt damit beim rund 1,6-Fachen — das ist, gemessen an allem anderen hier, der zahmste Wert im Artikel, weil hinter der Aktie fast nur Bargeld steht.
- Erhoffter künftiger Jahresumsatz: über 100 Millionen US-Dollar aus „mehr als zehn aktiven Kundenprojekten“ (Aussage des Vorstandsvorsitzenden, 26. Juni 2026). Selbst wenn das eintritt, entspräche das noch immer einem Kurs-Umsatz-Verhältnis um 13 — gerechnet auf den Börsenwert vom 25. September 2026 und ohne die künftige Verwässerung.
Und jetzt die Kurskette, weil sie das Wesen dieser Aktie zeigt. Am 21. Januar 2026 nennt der Prospekt 8,37 US-Dollar. Am 20. März 2026 schloss POET laut Jahresbericht bei 5,93. Am 14. Mai 2026 nennt die Emissionsmitteilung 20,57. Am 15. Mai 2026 — dem Tag, an dem die 400-Millionen-Emission zu 21,00 Dollar angekündigt wurde — waren es 15,97. Zum Halbjahresstichtag am 30. Juni 2026 setzt der Abschluss selbst 10,28 an (Anhang 21), am 28. Juli 2026 stand die Aktie bei 6,76, am 10. August 2026 laut Ergebnismitteilung bei 8,56 und am 25. September 2026 bei 7,77. In acht Wochen mehr als verdreifacht, an einem einzigen Tag ein Fünftel verloren, in zehn Wochen auf ein Drittel gefallen und seither zwischen gut sechs und knapp zehn Dollar gependelt. Das ist keine Bewertung, das ist ein Stimmungsbarometer. Deshalb findest du in diesem Artikel keinen Kurs ohne Datum daneben: Ohne Stichtag wäre jede dieser Zahlen morgen falsch.
Wer über eine Bewertung nachdenkt, sollte eine Sache nicht übersehen — und sie ist der stärkste Satz dieses Kapitels: Der größte Teil des Börsenwerts ist das eigene Bankguthaben. In der Erstfassung mussten wir es noch aus Einzelposten schätzen; jetzt steht es im Abschluss: 796,3 Millionen US-Dollar Kasse und Festgeld zum 30. Juni 2026. Von den rund 1,34 Milliarden Börsenwert (25. September 2026) bleiben damit grob 550 Millionen US-Dollar als Preis für den Bauplan — für Patente, Plattform, Fabrikpläne, das 30-Millionen-Darlehen und alle Hoffnungen zusammen. Im Juli waren es rund 360 Millionen. Die Börse zahlt also heute deutlich mehr für die Erwartung als vor zwei Monaten, obwohl der gemeldete Quartalsumsatz dazwischen nur um 66.536 US-Dollar gestiegen ist.
Chancen und Risiken auf einen Blick
Was für POET spricht:
- Die Finanzierung ist auf Jahre gesichert. 796,3 Millionen US-Dollar Kasse und Festgeld zum 30. Juni 2026, dagegen ein operativer Mittelabfluss von 21,1 Millionen im ersten Halbjahr 2026. Keine Bankschulden, keine Kreditlinien nötig; der Abschluss hält die Mittel für ausreichend über mehr als ein Jahr hinaus.
- Der Markt ist real und wächst. Der Umstieg von 400G auf 800G und 1,6T in KI-Rechenzentren ist keine Prognose, sondern läuft; der Jahresbericht zitiert Marktschätzungen von 7 bis 12 Milliarden US-Dollar für schnelle Datacom-Steckmodule.
- Die Technik ist patentiert und mehrfach extern bestätigt. 81 erteilte Patente laut MD&A zum 30. Juni 2026, Entwicklungspartnerschaften mit LITEON und Lessengers, der Lumilens-Liefervertrag mit einer ersten Bestellung über 50 Millionen US-Dollar (Mai 2026) und nach dem Quartal eine Vereinbarung mit einem großen Laserhersteller.
- Der Umsatz steigt stetig — sechs Quartale in Folge, zuletzt 569.925 US-Dollar im zweiten Quartal 2026, gut das Doppelte des Vorjahresquartals.
- Die Rechnungslegung wurde in Ordnung gebracht. Die für 2024 festgestellte Kontrollschwäche gilt zum 31. Dezember 2025 als behoben, mit uneingeschränktem Testat der Prüfer.
Was gegen POET spricht:
- Der kommerzielle Nachweis fehlt. 1,07 Millionen US-Dollar Umsatz im ganzen Jahr 2025 und fast genauso viel im ersten Halbjahr 2026, überwiegend aus einmaligen Entwicklungsleistungen; für die restlichen Quartale 2026 kündigt POET Stückzahlen zur Kundenprüfung an, nicht Serienumsatz.
- Der Vorzeigeauftrag ist weg — storniert von Marvell am 23. April 2026, und zwar mit dem Vorwurf einer Verletzung der Vertraulichkeit durch POET selbst. Der Ersatzkandidat Lumilens bezahlt mit Aufträgen und bekommt dafür einen Warrant, der den künftigen Umsatz mit ihm belasten dürfte.
- Massive Verwässerung, laufend. 76,5 auf 173,1 Millionen Aktien in gut neunzehn Monaten, potenziell 261,4 Millionen einschließlich aller Warrants und Zusagen (13. August 2026) — plus 2,45 Millionen weitere Aktienzusagen vom 11. August 2026.
- Die Bewertung ist extrem. Rund 1,34 Milliarden US-Dollar Börsenwert (25. September 2026) gegen 1,71 Millionen Umsatz in den letzten vier Quartalen. Rechnet man das eigene Bankguthaben von 796,3 Millionen heraus, bleiben etwa 550 Millionen für Plattform und Patente.
- Hohe Nebenkosten, wenig Transparenz. 9,43 Millionen US-Dollar Honorare an einen ungenannten Finanzberater im ersten Halbjahr 2026, ein Darlehen über 30 Millionen an einen ungenannten Schuldner, eine anhängige Klage ohne Angabe von Kläger und Gegenstand.
- Bindende Abnahmen gibt es nicht. Der Lagebericht sagt selbst, Kunden seien „typically not contractually committed to buy any quantity of products beyond firm purchase orders“ — und dürfen bestehende Bestellungen ohne nennenswerte Strafe kürzen, verschieben oder streichen. Die Stornierung im April 2026 hat genau das vorgeführt.
- Klumpenrisiken in Fertigung und Geografie. Montage in Malaysia, Einheit in Shenzhen, Entwicklung in Singapur — für ein US-notiertes Unternehmen mit KI-Kunden ist das eine handelspolitisch exponierte Aufstellung.
Ein menschliches Fazit
Zurück zur Bauplan-Falle. Sie schnappt nicht zu, weil der Bauplan schlecht wäre — bei POET ist er das erkennbar nicht. Sie schnappt zu, weil unser Kopf einen Zwischenschritt überspringt, der in Wahrheit der schwerste ist: vom funktionierenden Prototyp zum bezahlten Serienprodukt. POET arbeitet seit 2013 unter diesem Namen an dieser Grundplatte. Die Bilanz sagt, dass die Firma dafür jetzt so viel Zeit gekauft hat wie nie zuvor. Die Gewinn- und Verlustrechnung sagt, dass sie diese Zeit noch braucht — auch nach dem zweiten Quartal 2026.
Was diese Analyse nicht behauptet: dass die Technik nicht funktioniert. Was sie belegt: dass auch im zweiten Quartal 2026 mehr als siebenmal so viel Geld aus Zinsen kam wie aus Produkten, dass der wichtigste Auftrag der Firmengeschichte im April 2026 storniert wurde — aus einem Grund, der nichts mit der Technik zu tun hat —, dass die angekündigte Sitzverlegung im August 2026 wieder abgesagt wurde und dass hinter jeder Aktie zum 30. Juni 2026 rund 4,90 US-Dollar Buchwert stehen, fast alles Bargeld.
Wenn du POET besitzt oder besitzen willst, dann gibt es eine Handvoll Zahlen, die du in der nächsten Zwischenmitteilung (6-K) zum 30. September 2026 suchen solltest, und sie stehen alle in diesem Artikel: Wird aus dem 50-Millionen-Auftrag von Lumilens gebuchter Umsatz — und beginnt damit die Verteilung der 30,1 Millionen Kundenvergütung? Steigt die Quartalszahl über die gute halbe Million hinaus in den Millionenbereich? Sinken die Honorare an den ungenannten Finanzberater? Und bleibt die Aktienzahl bei 173,1 Millionen — oder wächst sie in Richtung der 261,4 Millionen, die in Optionen, Warrants und Aktienzusagen schon angelegt sind?
Eine Erwartung ist keine Lüge. Sie ist nur noch keine Rechnung. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Wenn dich interessiert, wie dieselbe Prüfung bei einem Unternehmen aussieht, dessen Technik ebenfalls überzeugt, während die Zahlen hinterherhinken, dann lies unsere Analyse zu Ouster — dort ist die Umsatzbasis deutlich größer, die Frage nach der Ertragskraft aber dieselbe.
Quellen
- Halbjahresabschluss zum 30. Juni 2026 (Anlage 99.1 zur SEC-Zwischenmitteilung 6-K vom 13. August 2026, Accession 0001493152-26-037615) — Bilanz, Gewinn- und Verlustrechnung, Kapitalflussrechnung, Anhänge 2, 3, 11, 12, 13, 18, 20, 21, 22, 23, 24 und 25
- Lagebericht des Managements (MD&A) zum 30. Juni 2026 (Anlage 99.2 derselben Zwischenmitteilung) — Quartalsübersicht, Finanzberater-Honorare, Liquidität, PFIC-Hinweis, Aktienzahlen zum 13. August 2026
- SEC-Zwischenmitteilung 6-K vom 13. August 2026 — Ergebnismitteilung zum zweiten Quartal 2026, Fünf-Quartals-Übersicht, Aktienzusagen vom 11. August 2026, Ausblick, Verzicht auf die Sitzverlegung
- SEC-Zwischenmitteilung 6-K vom 3. August 2026 — neue Verwaltungsräte Dr. Bardia Pezeshki und Jean F. Rankin, Rücktritt von Jean-Louis Malinge
- SEC-Zwischenmitteilung 6-K vom 4. September 2026 — Messeauftritt auf der CIOE in Shenzhen (9. bis 11. September 2026)
- Beteiligungsmeldung (SCHEDULE 13G/A) von MMCAP International Inc. SPC vom 14. August 2026 — 19.155.361 Aktien, 9,99 Prozent zum 30. Juni 2026, ausschließlich aus Warrants; weitere Meldungen nach dem Halbjahresabschluss: Jane Street (13. August 2026), Group One Trading (13. August und 8. September 2026), Susquehanna-Gruppe (14. August 2026)
- SEC-Jahresbericht 20-F für 2025, POET Technologies Inc. (CIK 0001437424), eingereicht am 31. März 2026 — Item 3.D Risikofaktoren, Item 4.B Geschäftsbeschreibung, Item 5.B Liquidität, Item 6.D Beschäftigte, Item 15 interne Kontrolle, Anhänge 11, 20, 21, 22
- SEC-Jahresbericht 20-F für 2024, eingereicht am 1. April 2025
- Zwischenabschluss zum 31. März 2026 (Anlage 99.1 zur SEC-Zwischenmitteilung 6-K vom 15. Mai 2026) — Bilanz, Gewinn- und Verlustrechnung, Anhänge 3, 11(b), 14, 21, 22 und 23
- SEC-Prospektnachtrag 424B5 vom 18. Mai 2026 — Aktienzahl, Verwässerung, materieller Buchwert, Firmenhistorie, Status als ausländischer Emittent
- SEC-Prospektnachtrag 424B5 vom 23. Januar 2026 — Emission über 150 Millionen US-Dollar zu 7,25 US-Dollar je Aktie
- SEC-Zwischenmitteilung 6-K vom 15. April 2026 — PFIC-Status 2025 und angekündigte Sitzverlegung in die USA
- SEC-Zwischenmitteilung 6-K vom 27. April 2026 — Stornierung sämtlicher Bestellungen durch Marvell Semiconductor
- SEC-Zwischenmitteilung 6-K vom 14. Mai 2026 — Liefervertrag mit Lumilens Inc. einschließlich des Warrants auf bis zu 22.921.408 Aktien zu 8,25 US-Dollar
- SEC-Zwischenmitteilung 6-K vom 15. Mai 2026 — Ergebnisse des ersten Quartals 2026
- SEC-Emissionsmitteilung (FWP) vom 15. Mai 2026 und Vollzugsmeldung 6-K vom 18. Mai 2026 — Emission über 400 Millionen US-Dollar
- SEC-Zwischenmitteilung 6-K vom 18. Mai 2026 (Vertragsbericht) — der Wertpapierkaufvertrag nennt MMCAP International Inc. SPC als Käufer der 400-Millionen-Emission
- SEC-Zwischenmitteilung 6-K vom 30. Juni 2026 — Ergebnisse der Hauptversammlung vom 26. Juni 2026, Aktienzahl, Kapitalpläne, „bis zu 661 Millionen US-Dollar“ aus Warrants
- Beteiligungsmeldungen (SCHEDULE 13G) zwischen den Zwischenabschlüssen — MMCAP International Inc. SPC vom 20. Mai 2026 (19.047.620 Aktien, 11,0 Prozent) und vom 15. Mai 2026 (14.516.820 Aktien einschließlich 13.022.782 aus Warrants, 9,99 Prozent zum 31. März 2026), dazu Marex (19. Mai 2026), Jane Street (22. Juni 2026) und Citadel Securities (8. Juli 2026)
- Fundamentaldaten, Firmenprofil und Kursdaten des hauseigenen Aktien-Scanners, Datenstand 25. September 2026 (Erstfassung: 29. Juli 2026)
Quelle: Fundamentaldaten & SEC-Berichte (Jahresberichte 20-F, Zwischenmitteilungen 6-K). POET Technologies meldet als ausländischer Emittent („foreign private issuer“) nach US-Recht in Jahresberichten (Formular 20-F) und Zwischenmitteilungen (Formular 6-K); einen US-Quartalsbericht (Formular 10-Q) gibt es für dieses Unternehmen nicht — POET hält es allerdings selbst für wahrscheinlich, diesen Status zu verlieren; geprüft wird das jährlich, zuletzt zum 30. Juni 2026, ein Ergebnis hat POET bis zum 26. September 2026 nicht gemeldet. Der Abschluss wird nach den internationalen Rechnungslegungsstandards IFRS in US-Dollar aufgestellt, das Geschäftsjahr endet am 31. Dezember; die Zwischenabschlüsse sind ungeprüft. Die Aktie wird nur an der Nasdaq gehandelt; die frühere Notierung an der TSX Venture Exchange wurde 2024 beendet. Eine Analystenkonferenz zu den Quartalszahlen hält POET nicht ab; Mitschriften lagen deshalb nicht vor.
Wichtiger Hinweis
Dieser Beitrag ist eine journalistische Einordnung öffentlich zugänglicher Unternehmensangaben und keine Anlageberatung, keine Finanzanalyse im Sinne des Wertpapierhandelsgesetzes und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien von Unternehmen ohne belastbaren Umsatz können ihren gesamten Wert verlieren; ein Totalverlust ist möglich. Alle Zahlen stammen aus den genannten Quellen und beziehen sich auf die jeweils angegebenen Stichtage; sie können zum Zeitpunkt deiner Lektüre überholt sein. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,2 | 0,6 | 0,5 | 0,0 | 1,1 |
| Betriebsergebnis (EBIT) | -15,7 | -19,7 | -20,4 | -30,1 | -33,9 |
| Nettogewinn | -15,7 | -21,0 | -20,3 | -56,7 | -63,0 |
| Nettomarge | -7.493,6 % | -3.805,8 % | -4.351,3 % | -136.857,2 % | -5.857,8 % |
| Gewinn je Aktie | -0,45 $ | -0,57 $ | -0,51 $ | -0,94 $ | -0,68 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
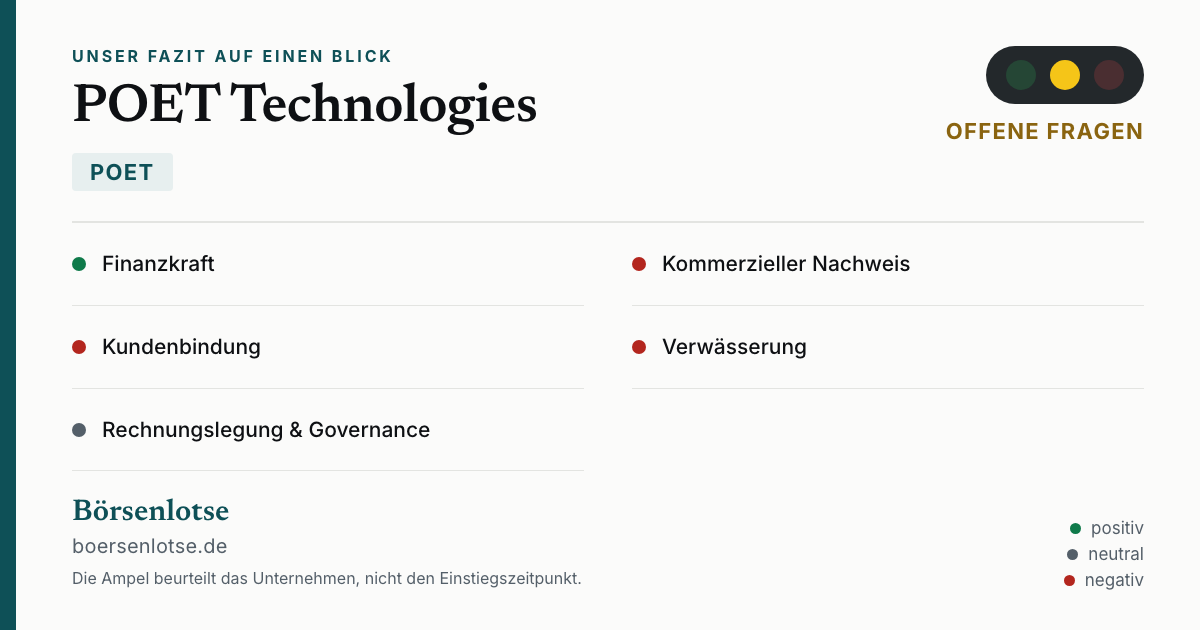
Unser Fazit auf einen Blick
- Finanzkraft positiv
- Zum 30. Juni 2026 standen 796,3 Millionen US-Dollar liquide Mittel (432,5 Mio. Kasse plus 363,8 Mio. Festgeld-Zertifikate) gegen 34,3 Millionen Gesamtverbindlichkeiten, davon 22,0 Millionen Buchwert von Warrants. Bei 21,1 Millionen US-Dollar operativem Mittelabfluss im ersten Halbjahr 2026 ist die Finanzierung auf Jahre gesichert, ganz ohne Bankkredite.
- Kommerzieller Nachweis negativ
- Der Umsatz lag im zweiten Quartal 2026 bei 569.925 US-Dollar, im ersten Halbjahr bei 1.073.314 — gegen 38,06 Millionen Betriebsverlust. Er stammt überwiegend aus einmaligen Entwicklungsleistungen. Für die restlichen Quartale 2026 kündigt POET Stückzahlen zur Kundenprüfung an; der Jahresbericht räumt selbst ein, das Produkt könne „nie breite Akzeptanz bei großen Rechenzentrumsbetreibern“ finden.
- Kundenbindung negativ
- Marvell Semiconductor kündigte am 23. April 2026 sämtliche Bestellungen des 2023 gemeldeten ersten Produktionsauftrags — mit dem Vorwurf, POET habe Vertraulichkeitspflichten verletzt. Kunden sind über feste Bestellungen hinaus zu nichts verpflichtet. Die Lumilens-Bestellung über 50 Millionen US-Dollar (14. Mai 2026) war bis zum 30. Juni 2026 nicht als Umsatz erkennbar, und der dafür gewährte Warrant steht als 30,1 Millionen Kundenvergütung in der Bilanz.
- Verwässerung negativ
- Von 76.507.157 Aktien (1. Januar 2025) auf 173.058.088 (13. August 2026), voll ausgeübt 261,4 Millionen einschließlich des Lumilens-Warrants, dazu 2.453.271 Aktienzusagen vom 11. August 2026. Der Käufer der Mai-Emission zahlte 21,00 US-Dollar je Aktie samt Warrant; POET selbst ordnet davon rund 14,44 US-Dollar dem Warrant zu, und laut Meldung vom 14. August 2026 hielt der Käufer zum 30. Juni 2026 nur noch Warrants.
- Rechnungslegung & Governance neutral
- Die für 2024 festgestellte Kontrollschwäche gilt zum 31. Dezember 2025 als behoben, die Prüfer erteilten ein uneingeschränktes Testat und wurden am 26. Juni 2026 mit 97 Prozent bestätigt. Offen bleiben: der PFIC-Status nach der am 13. August 2026 verworfenen Sitzverlegung, ein Darlehen von 30 Millionen US-Dollar an einen ungenannten Schuldner, 9,43 Millionen Honorare an einen ungenannten Finanzberater im ersten Halbjahr 2026 und eine anhängige Klage ohne Angabe von Partei oder Gegenstand.
POET Technologies ist die Bauplan-Falle in Reinform: eine plausible, patentierte Technologie für einen real wachsenden Markt — und daneben eine Gewinn- und Verlustrechnung, in der 569.925 US-Dollar Quartalsumsatz (zweites Quartal 2026) auf 20,19 Millionen Betriebsverlust treffen. Die Bilanz ist mit 796,3 Millionen liquiden Mitteln (30. Juni 2026) außergewöhnlich stark, bezahlt wurde sie mit mehr als einer Verdopplung der Aktienzahl auf 173,1 Millionen Stück. Der wichtigste Auftrag der Firmengeschichte wurde im April 2026 storniert, weil der Kunde POET eine Verletzung der Vertraulichkeit vorwirft; die Sitzverlegung, die die PFIC-Einstufung beenden sollte, ist seit August 2026 wieder vom Tisch. Wer hier einsteigt, kauft Zeit und eine Erwartung — beides in reichlichem Maß vorhanden, nur eben noch nicht verkauft. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier für eine offene operative Frage, nicht für ein Substanzrisiko — und daran hat das zweite Quartal 2026 nichts geändert: Die Bilanz ist kerngesund — 796,3 Millionen US-Dollar liquide Mittel gegen 34,3 Millionen Verbindlichkeiten (30. Juni 2026), keine Kreditlinien nötig, kein Fortbestandshinweis im Abschluss, die Kontrollschwäche von 2024 behoben und testiert. Was fehlt, ist unverändert der Nachweis, dass jemand diese Technik in Serie kauft: 569.925 US-Dollar Quartalsumsatz, überwiegend aus einmaligen Entwicklungsleistungen, der erste Produktionsauftrag der Firmengeschichte im April 2026 storniert, der Lumilens-Auftrag noch ohne erkennbaren Umsatz. Dass die Aktie mit rund dem 785-Fachen des Umsatzes der letzten vier Quartale gehandelt wird (Börsenwert 1,34 Milliarden US-Dollar, Datenstand 25. September 2026), ist ein Preisargument und ändert die Ampelfarbe nicht — es ändert nur, wie wenig Spielraum für Enttäuschung bleibt. Grün wird daraus erst, wenn zwei, drei Quartalszahlen in Folge zeigen, dass aus Ankündigungen Lieferungen geworden sind.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war nicht ein Scanner-Treffer — POET stand am 29. Juli 2026 in keiner unserer Scanner-Listen —, sondern der SEC-Meldestrom: die Mitteilung vom 27. April 2026 über die Stornierung aller Marvell-Bestellungen am 23. April 2026 und die 400-Millionen-Emission vom 15./18. Mai 2026. Fortgeschrieben am 26. September 2026 auf die Halbjahreszahlen vom 13. August 2026.
- Datenstand: Jahreszahlen aus dem Jahresbericht 20-F für 2025 (31.12.2025), Zwischenzahlen aus dem Halbjahresabschluss zum 30.06.2026, Aktienzahl aus der MD&A zum 13.08.2026. Kurse und Börsenwert: Schlussstand vom 25. September 2026 aus unserer Kursdatenbank.
- Der Börsenwert wurde gegen die Filings geprüft und hat die Probe bestanden: 173.058.088 Aktien (MD&A, 13.08.2026) × 7,77 US-Dollar Schlusskurs vom 25.09.2026 ergeben 1.344,7 Millionen; der Fundamentaldaten-Wert von 1,348 Milliarden liegt 0,3 Prozent darüber. Die Kurse aus unserer Kursdatenbank decken sich an zwei Filing-Stichtagen auf den Cent: 10,28 US-Dollar am 30.06.2026 (Anhang 21 des Halbjahresabschlusses) und 8,56 US-Dollar am 10.08.2026 (Ergebnismitteilung).
- Zu den Quartalszahlen hat POET keine Analystenkonferenz abgehalten; die Ergebnismitteilung vom 13.08.2026 nennt keine, eine Mitschrift liegt nicht vor. Ausgewertet wurden stattdessen Abschluss, Lagebericht (MD&A) und Ergebnismitteilung.
- Verwechslungsgefahr: POET Technologies ist eine kanadische Gesellschaft und meldet als ausländischer Emittent (20-F, 6-K). Ein US-Quartalsbericht (10-Q) existiert nicht; wer danach sucht, findet nichts und hält die Firma fälschlich für intransparent. Der frühere SEC-Name lautet OPEL International Inc. Zweite Falle: Ältere Pressemitteilungen tragen im Kopf noch „TSX Venture: PTK“ — die kanadische Notierung wurde laut Jahresbericht 20-F für 2025 bereits 2024 beendet, gehandelt wird nur noch an der Nasdaq.
- Fallstrick beim Buchwert: Die 2,94 US-Dollar je Aktie aus dem Prospektnachtrag vom 18.05.2026 sind ausdrücklich der „historical“ Wert zum 31.03.2026, also vor der 400-Millionen-Emission. Nach der Emission nennt der Prospekt 4,92 US-Dollar; der Halbjahresabschluss ergibt rechnerisch rund 4,90 US-Dollar Eigenkapital je Aktie zum 30.06.2026 (eigene Rechnung). Der Artikel rechnet deshalb mit rund 4,90.
- Verwässerungs-Fallstrick: Der Prospektnachtrag vom 18.05.2026 enthielt den Lumilens-Warrant über bis zu 22.921.408 Aktien nicht; der Halbjahresabschluss führt ihn in Anhang 12. Die MD&A zum 13.08.2026 nennt 4.252.504 Aktienzusagen — die am 11.08.2026 beschlossenen 2.453.271 Zusagen können darin nicht vollständig enthalten sein. Der Artikel nennt deshalb 261,4 Millionen voll verwässert und bis zu 263,9 Millionen einschließlich dieser Zusagen.
- Die gesamte Kurskette — 8,37 US-Dollar (21.01.2026), 5,93 (20.03.2026), 20,57 (14.05.2026), 15,97 (15.05.2026), 10,28 (30.06.2026), 6,76 (28.07.2026), 8,56 (10.08.2026), 7,77 (25.09.2026) — ist datiert und belegt; sie steht im Artikel als Beleg der Preisbildung, nicht als Kursprognose.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 3. Oktober 2026. Was sich seitdem bei POET geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu POET Technologies Inc (POET) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
POET Technologies Inc. (Nasdaq: POET) aus Toronto entwickelt den „Optical Interposer“ — eine Grundplatte, auf der die Licht- und Elektronikbauteile optischer Transceiver auf Waferebene zusammengesetzt werden statt einzeln von Hand. Darauf bauen optische Engines für 800G und 1,6T sowie die Lichtquellen-Linie POET Blazar auf, beide für KI-Rechenzentren. Entwickelt wird in Singapur, montiert in Malaysia; zum 31. Dezember 2025 hatte die Firma 80 Vollzeitkräfte.
Sehr wenig. Der Jahresbericht 20-F weist für 2025 einen Umsatz von 1.074.865 US-Dollar aus, nach 41.427 US-Dollar (2024) und 465.777 US-Dollar (2023). Im zweiten Quartal 2026 waren es 569.925 US-Dollar, nach 503.389 im ersten Quartal; das erste Halbjahr 2026 brachte zusammen 1.073.314 US-Dollar. Dem stand im Halbjahr ein Betriebsverlust von 38,06 Millionen gegenüber, und die sonstigen Erträge einschließlich Zinsen lagen mit 8,27 Millionen beim fast Achtfachen des Umsatzes. Der Umsatz stammt überwiegend aus einmaligen Entwicklungsleistungen, nicht aus Serienlieferungen.
Weil POET Technologies eine kanadische Gesellschaft ist und bei der US-Börsenaufsicht SEC als „foreign private issuer“ geführt wird. Solche Unternehmen reichen statt der US-Quartalsberichte (Formular 10-Q) einen Jahresbericht auf Formular 20-F und laufende Zwischenmitteilungen auf Formular 6-K ein — die Halbjahreszahlen zum 30. Juni 2026 kamen am 13. August 2026 auf diesem Weg. Der Abschluss folgt den internationalen Standards IFRS und lautet auf US-Dollar; das Geschäftsjahr endet am 31. Dezember. Der Jahresbericht für 2025 nennt den Verlust dieses Status als eigenen Risikofaktor („The Company will likely lose its foreign private issuer status“), Stichtag der jährlichen Prüfung war der 30. Juni 2026; bis zum 26. September 2026 lag dazu keine Mitteilung vor. Die geplante Sitzverlegung in die USA, die den Status ebenfalls beendet hätte, hat POET am 13. August 2026 verworfen.
Er wurde storniert. Marvell Semiconductor, das Celestial AI übernommen hatte, kündigte am 23. April 2026 schriftlich sämtliche Bestellungen — einschließlich der ersten Produktionseinheiten, die POET am 25. April 2023 gemeldet hatte. Als Grund nannte Marvell laut der SEC-Mitteilung vom 27. April 2026, POET habe Informationen zu Bestellung und Auslieferung entgegen seinen Vertraulichkeitspflichten offengelegt. Dieselbe Mitteilung verweist auf einen bereits zuvor gemeldeten Auftrag über rund 5 Millionen US-Dollar bei einem anderen Unternehmen; ein Ersatz für die stornierten Bestellungen ist er nicht. Der Lumilens-Auftrag über 50 Millionen US-Dollar vom Mai 2026 war bis zum 30. Juni 2026 noch nicht als Umsatz erkennbar.
Sehr stark. Die Zahl der ausstehenden Aktien stieg von 76.507.157 (1. Januar 2025) auf 132.021.526 (31. Dezember 2025), 152.893.604 (31. März 2026) und 173.058.088 am 13. August 2026. Rechnet man die 78.734.968 Warrants — darunter der Lumilens-Warrant über bis zu 22.921.408 Aktien —, 5.369.393 Optionen und 4.252.504 Aktienzusagen hinzu, wären es 261,4 Millionen Aktien, rund 51 Prozent mehr. Am 11. August 2026 kamen weitere 2.453.271 Aktienzusagen an Führungskräfte dazu. Finanziert wurden damit 830 Millionen US-Dollar Eigenkapital in zwölf Monaten.
Zum 30. Juni 2026 lagen laut Halbjahresabschluss 432.531.904 US-Dollar als Kasse und weitere 363.809.999 US-Dollar in kurzfristigen Anlagen (kanadische Festgeld-Zertifikate, GIC) — zusammen 796,3 Millionen. Dazu kommen ein Darlehen über 30 Millionen US-Dollar an einen nicht genannten Schuldner (Buchwert 30,6 Millionen) und eine Beteiligung von 4,99 Prozent an Lessengers Inc. Verbindlichkeiten bestanden nur in Höhe von 34,3 Millionen, davon 22,0 Millionen als Buchwert von Warrants; Kreditlinien unterhält das Unternehmen nach eigenen Angaben nicht.
PFIC steht für „Passive Foreign Investment Company“ — eine US-Steuereinstufung für ausländische Gesellschaften, deren Erträge oder Vermögen überwiegend passiv sind. POET teilte am 14. April 2026 mit, für 2025 als PFIC behandelt zu werden: 4,55 Millionen US-Dollar sonstige Erträge einschließlich Zinsen standen 1,07 Millionen Umsatz gegenüber. Für deutsche Anleger hat das keine direkte steuerliche Folge, ist aber ein Hinweis auf das Verhältnis von Geldanlage zu operativem Geschäft. Die im April angekündigte Sitzverlegung in die USA, die das Problem beenden sollte, hat der Verwaltungsrat am 13. August 2026 verworfen; seither schreibt POET, es könne auch für 2026 und möglicherweise danach als PFIC gelten. Im ersten Halbjahr 2026 standen 8,27 Millionen Zinsen und sonstige Erträge gegen 1,07 Millionen Umsatz.
Zum Datenstand 25. September 2026 lag der Börsenwert bei rund 1,34 Milliarden US-Dollar — 173,06 Millionen Aktien zum Schlusskurs von 7,77 US-Dollar. Gegen 1,07 Millionen US-Dollar Umsatz 2025 ergibt das ein Kurs-Umsatz-Verhältnis von rund 1.250, gegen die letzten vier Quartale (1,71 Millionen) von rund 785. Der Buchwert lag zum 30. Juni 2026 bei rund 4,90 US-Dollar je Aktie (eigene Rechnung). Rechnet man die eigenen liquiden Mittel von 796,3 Millionen heraus, bezahlt die Börse rund 550 Millionen für Plattform, Patente und Aussichten.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.