Ouster-Aktie: LiDAR-Wachstum, Physical-AI-Fantasie und das Kleingedruckte
Der LiDAR-Spezialist Ouster hat seinen Umsatz in drei Jahren mehr als vervierfacht und erzählt jetzt eine Physical-AI-Geschichte. Wir haben die letzten beiden Geschäftsberichte, vier Quartalsberichte und unseren eigenen Screener durchgesehen – und sagen dir offen, was trägt und wo es hakt. Keine Anlageberatung, nur das Kleingedruckte zum Kursfeuerwerk.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 44,10 $ -0,60 %
- Marktkapitalisierung
- 3,0 Mrd. $
- Wachstums-Score
- 5/10
- AAQS
- 5/10
Kursentwicklung seit 4. August 2026: +3,8 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 16,60 $ bis 62,50 $ · Letzter Kurs: 44,10 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Sei ehrlich: Du hast eine Aktie gesehen, die in drei Jahren 244 Prozent gemacht hat, und ein kleiner Teufel auf deiner Schulter hat geflüstert „da wärst du mal früher eingestiegen“. Genau dieser Teufel heißt FOMO – die Angst, etwas zu verpassen – und er ist ein miserabler Anlageberater. Er kauft Höchststände und verkauft in Panik. Bevor wir also über den LiDAR-Spezialisten Ouster, Inc. (NASDAQ: OUST) reden, machen wir einen Deal: Wir schauen uns gemeinsam die echten Zahlen an, nüchtern und vollständig – und du triffst deine Entscheidung mit offenen Augen statt mit klopfendem Herzen. Ich habe dafür die letzten beiden Geschäftsberichte, die letzten vier Quartalsberichte und unseren eigenen Aktien-Screener durchgesehen. Los geht's.
Was Ouster eigentlich macht
Ouster baut digitales LiDAR – Sensoren, die ihre Umgebung mit Laserpulsen dreidimensional vermessen. Man kann sich das wie die Augen für Maschinen vorstellen: für Roboter, autonome Fahrzeuge, Lager, Fabriken und „smarte“ Infrastruktur wie Verkehrsüberwachung. Vier Märkte, ein Bauteil. Das Unternehmen sitzt in den USA, ging 2020 an die Börse und beschäftigt rund 320 Menschen.
Neu – und das ist der Kern der aktuellen Börsenfantasie – rahmt Ouster sein gesamtes Geschäft inzwischen unter dem Schlagwort „Physical AI“ ein: künstliche Intelligenz, die nicht im Chatfenster lebt, sondern in der physischen Welt handelt. Klingt nach Marketing? Ist es zum Teil auch. Aber es steckt eine echte strategische Wette dahinter, auf die wir gleich mit dem Originalbericht in der Hand zurückkommen.
Der Versprechens-Tracker: Was das Management zusagte — und was daraus wurde
Versprechen sind an der Börse billig — gehaltene Versprechen nicht. Wir haben Ousters eigene Ansagen aus den Pressemitteilungen seit der Velodyne-Fusion im Februar 2023 gesammelt: Sparziele, Chip-Fahrpläne, Quartals-Guidance, den Weg zur Profitabilität. Und dann haben wir jede einzelne Ansage an den später gemeldeten Ist-Zahlen gemessen. Das Ergebnis ist ein aufschlussreiches Doppelbild — und es sagt dir ziemlich genau, welchen Sätzen dieses Managements du trauen kannst.
Das Muster hat eine klare Trennlinie. Bei den Finanzzielen ist Ouster seit der Velodyne-Fusion ein Musterschüler: Alle fünf überprüfbaren Finanz-Versprechen in diesem Register wurden gehalten — vom Sparziel 2023 (110 Millionen US-Dollar angekündigt, über 120 Millionen geliefert, ein Quartal früher als geplant) über den Langfrist-Rahmen von November 2023 (30–50 % Wachstum: 2024 +33 %, 2025 +52 %) bis zur Quartals-Guidance, die von Q3 2023 bis Q1 2026 in jeder Pressemitteilung des Korpus erreicht oder übertroffen wurde. Fairerweise: Die Spannen sind stets vorsichtig-schmal gesetzt, meist nur zwei bis drei Millionen US-Dollar breit — wer tief stapelt, liefert leichter. Ganz anders die Produkt-Roadmap: Der 2023 versprochene Automotive-Katalysator und die 2024 angekündigte Chronos-Chip-Integration „im nächsten Jahr“ stehen im Jahresbericht vom März 2026 unverändert als „in Entwicklung“ beziehungsweise „im hausinternen Test“ — beide Versprechen gebrochen. Dazu ein halber Punkt bei der Profitabilität: Das erste grüne Quartal (Q4 2025, 4 Millionen US-Dollar Nettogewinn) verdankte sich rund 21 Millionen an überwiegend einmaligen Lizenz-Royalties, im Quartal danach stand wieder ein Verlust von 17 Millionen. Trefferquote also: Finanzversprechen 5 von 5, Chip- und Automotive-Versprechen 0 von 2. Merke: Diesem Management darfst du bei der Guidance fürs nächste Quartal vertrauen — bei Jahresangaben zur Chip-Zukunft hilft eher ein Blick auf den Kalender.
-
„Ouster now expects to realize annualized cost savings of over $110 million exiting the fourth quarter of 2023, baselined against the standalone cost structures of the two companies as of the third quarter 2022."
Übersetzt: „Ouster geht nun davon aus, zum Ende des vierten Quartals 2023 annualisierte Kosteneinsparungen von über 110 Millionen US-Dollar zu realisieren — gemessen an den eigenständigen Kostenstrukturen der beiden Unternehmen zum dritten Quartal 2022."
Quelle: Pressemitteilung zu den Q2-2023-Ergebnissen, 10.08.2023 (pr-2023-08-10.txt)Was daraus wurde
Geliefert — und zwar früher als angekündigt: Schon am 09.11.2023 meldete Ouster „over $120 million in annualized cost savings, one quarter ahead of schedule“ — über 120 Millionen US-Dollar annualisierte Einsparungen, ein Quartal vor Plan. Der Nettoverlust sank von 123 Millionen (Q2 2023) auf 35 Millionen US-Dollar (Q3 2023).
Beleg: Pressemitteilung zu den Q3-2023-Ergebnissen, 09.11.2023 (pr-2023-11-09.txt)
-
„Early B-samples will be offered to leading automakers starting in the third quarter of 2023, which we expect will be a major catalyst to our automotive platform."
Übersetzt: „Frühe B-Muster werden führenden Autoherstellern ab dem dritten Quartal 2023 angeboten — was nach unserer Erwartung ein wichtiger Katalysator für unsere Automotive-Plattform sein wird."
Quelle: Pressemitteilung zu den Q2-2023-Ergebnissen, 10.08.2023 (pr-2023-08-10.txt), zu den solid-state DF-SensorenWas daraus wurde
Der Katalysator blieb aus: Noch im Jahresbericht 10-K für das Geschäftsjahr 2025 (eingereicht 02.03.2026) steht der DF-Sensor wörtlich als „under development“ — in Entwicklung. Ein Serienauftrag eines Autoherstellers taucht bis Q1 2026 in keiner Pressemitteilung auf; das Wachstum kam laut den Quartalsmeldungen 2025/2026 stattdessen aus Smart Infrastructure, Industrie und Robotik.
Beleg: Jahresbericht 10-K für 2025, eingereicht 02.03.2026 (10k-2026-03-02.txt); Pressemitteilungen 04.11.2025 und 05.05.2026
-
„Ouster has set a financial framework focused on achieving 30-50% annual revenue growth, expanding gross margins to 35-40%, and maintaining operating expenses at or below third quarter 2023 levels. The Company expects to achieve meaningful progress against these goals over the next 18 months."
Übersetzt: „Ouster hat einen Finanzrahmen festgelegt: 30 bis 50 Prozent jährliches Umsatzwachstum, Ausweitung der Bruttomargen auf 35 bis 40 Prozent und Betriebskosten auf oder unter dem Niveau des dritten Quartals 2023. Das Unternehmen erwartet, in den nächsten 18 Monaten wesentliche Fortschritte bei diesen Zielen zu erzielen."
Quelle: Pressemitteilung zu den Q3-2023-Ergebnissen, 09.11.2023 (pr-2023-11-09.txt)Was daraus wurde
Innerhalb der 18 Monate klar erfüllt: 2024 wuchs der Umsatz auf 111 Millionen US-Dollar (+33 %, am unteren Rand der Spanne), die Non-GAAP-Bruttomarge erreichte 41 % — über dem Zielband. 2025 folgten 169 Millionen US-Dollar (+52 %) bei 49 % GAAP-Bruttomarge; die Margen-Ziele wurden damit sogar übertroffen.
Beleg: Pressemitteilung zu Q4/Gesamtjahr 2024, 20.03.2025 (pr-2025-03-20.txt); Pressemitteilung zu Q4/Gesamtjahr 2025, 02.03.2026 (pr-2026-03-02.txt)
-
„For the fourth quarter of 2023, Ouster expects to achieve $23 million to $25 million in revenue."
Übersetzt: „Für das vierte Quartal 2023 erwartet Ouster einen Umsatz von 23 bis 25 Millionen US-Dollar."
Quelle: Pressemitteilung zu den Q3-2023-Ergebnissen, 09.11.2023 (pr-2023-11-09.txt)Was daraus wurde
Erfüllt: Q4 2023 brachte „over $24 million in revenue, up 10% sequentially and a quarterly record“ — über 24 Millionen US-Dollar, plus 10 Prozent zum Vorquartal und damals ein Quartalsrekord. Mitte der Spanne, wie bestellt.
Beleg: Pressemitteilung zu Q4/Gesamtjahr 2023, 26.03.2024 (pr-2024-03-26.txt)
-
„The Company expects to integrate Chronos into its solid-state, digital flash “DF” sensors in the next year."
Übersetzt: „Das Unternehmen erwartet, den Chronos-Chip innerhalb des nächsten Jahres in seine Solid-State-Digital-Flash-Sensoren („DF“) zu integrieren."
Quelle: Pressemitteilung zu den Q2-2024-Ergebnissen, 13.08.2024 (pr-2024-08-13.txt)Was daraus wurde
Anderthalb Jahre später ist die Integration nicht vollzogen: Im Jahresbericht 10-K für 2025 (eingereicht 02.03.2026) heißt es, der Chronos-Chip sei „fabricated by our foundry partner and is now undergoing in-house testing“ — vom Foundry-Partner gefertigt und im hausinternen Test. Der DF-Sensor selbst steht dort weiter als „under development“. Beim Produktlaunch im Mai 2026 (Rev8-Familie) kam stattdessen der L4-Chip zum Zug.
Beleg: Jahresbericht 10-K für 2025, eingereicht 02.03.2026 (10k-2026-03-02.txt); Pressemitteilung 05.05.2026 (pr-2026-05-05.txt)
-
„expects revenue for the fourth quarter of 2024 to be within the previously announced guidance range of $29 million to $31 million provided on November 7, 2024 based on preliminary results."
Übersetzt: „erwartet auf Basis vorläufiger Zahlen, dass der Umsatz des vierten Quartals 2024 innerhalb der zuvor am 7. November 2024 genannten Prognosespanne von 29 bis 31 Millionen US-Dollar liegen wird."
Quelle: Pressemitteilung zum Abgang der Finanzchefin mit gleichzeitiger Bestätigung der Q4-Guidance, 17.01.2025 (pr-2025-01-17.txt)Was daraus wurde
Bestätigt trotz Führungswechsel im Finanzressort: Q4 2024 brachte „Revenue of $30 million, up 23% year over year and 7% sequentially“ — 30 Millionen US-Dollar, exakt die Mitte der Spanne.
Beleg: Pressemitteilung zu Q4/Gesamtjahr 2024, 20.03.2025 (pr-2025-03-20.txt)
-
„We continue to make progress against each of our top priorities: advancing the development of our product portfolio, scaling our software-attached business, and executing towards profitability."
Übersetzt: „Wir kommen bei jeder unserer obersten Prioritäten voran: der Weiterentwicklung unseres Produktportfolios, dem Ausbau unseres Software-Geschäfts und dem konsequenten Kurs Richtung Profitabilität."
Quelle: CEO Angus Pacala, Pressemitteilung zu den Q2-2025-Ergebnissen, 07.08.2025 (pr-2025-08-07.txt)Was daraus wurde
Halb eingelöst: Q4 2025 brachte tatsächlich den ersten Nettogewinn der Firmengeschichte — „GAAP net income of $4 million“ —, allerdings getragen von rund 21 Millionen US-Dollar überwiegend einmaliger Lizenz-Royalties. Schon im Folgequartal Q1 2026 stand wieder ein „GAAP net loss of $17 million“. Die Richtung stimmt (bereinigter EBITDA-Verlust Q1 2026: 7 Millionen), dauerhaft profitabel ist Ouster noch nicht.
Beleg: Pressemitteilung zu Q4/Gesamtjahr 2025, 02.03.2026 (pr-2026-03-02.txt); Pressemitteilung zu Q1 2026, 05.05.2026 (pr-2026-05-05.txt)
-
„For the first quarter of 2026, Ouster expects to achieve $45 to $48 million in total revenue. This includes approximately 7 weeks of Stereolabs operations."
Übersetzt: „Für das erste Quartal 2026 erwartet Ouster einen Gesamtumsatz von 45 bis 48 Millionen US-Dollar. Darin enthalten sind rund sieben Wochen Stereolabs-Geschäft."
Quelle: Pressemitteilung zu Q4/Gesamtjahr 2025, 02.03.2026 (pr-2026-03-02.txt)Was daraus wurde
Übertroffen: Q1 2026 brachte „$49 million in revenue, up 49% year over year“ — 49 Millionen US-Dollar und damit mehr als das obere Ende der Spanne; der Produktumsatz erreichte mit 48 Millionen (+55 %) einen Rekord.
Beleg: Pressemitteilung zu Q1 2026, 05.05.2026 (pr-2026-05-05.txt)
-
„For the second quarter of 2026, Ouster expects to achieve $49.5 million to $52.5 million in total revenue. This includes a full quarter of Stereolabs operations."
Übersetzt: „Für das zweite Quartal 2026 erwartet Ouster einen Gesamtumsatz von 49,5 bis 52,5 Millionen US-Dollar. Darin enthalten ist ein volles Quartal Stereolabs-Geschäft."
Quelle: Pressemitteilung zu Q1 2026, 05.05.2026 (pr-2026-05-05.txt)Was daraus wurde
Noch nicht abrechenbar: Die Q2-2026-Zahlen werden mit der nächsten Quartalsmeldung erwartet (nach bisherigem Rhythmus voraussichtlich Anfang August 2026). Erstmals steckt ein volles Stereolabs-Quartal in der Spanne — ein Test, ob der Zukauf hält, was die Integration verspricht.
Beleg: Stand der Einreichungen bis 05.07.2026 — kein späterer Bericht im Korpus
-
„Development on our next generation Chronos chip also remains on track. Both L4 and Chronos are expected to unlock new verticals while significantly enhancing the performance, reliability, and manufacturability of the Ouster product family."
Übersetzt: „Die Entwicklung unseres Chronos-Chips der nächsten Generation bleibt ebenfalls im Plan. Sowohl L4 als auch Chronos sollen neue Branchen erschließen und zugleich Leistung, Zuverlässigkeit und Fertigbarkeit der Ouster-Produktfamilie deutlich verbessern."
Quelle: CEO Angus Pacala, Earnings Call Q3 2024, 07.11.2024 (Transkript: Insider Monkey)Was daraus wurde
„Im Plan“ hieß damals: Integration in die DF-Sensoren „im nächsten Jahr“ (Pressemitteilung vom 13.08.2024) — also bis etwa August 2025. Tatsächlich stand der Chronos-Chip im Jahresbericht 10-K für 2025 (eingereicht 02.03.2026) erst „undergoing in-house testing“, der DF-Sensor weiter „under development“. Im Q1-2026-Call vom 05.05.2026 wurde Chronos kein einziges Mal mehr erwähnt; die neue Rev-8-Familie läuft auf dem L4-Chip.
Beleg: Jahresbericht 10-K für 2025, eingereicht 02.03.2026 (10k-2026-03-02.txt); Earnings Call Q1 2026, 05.05.2026 (transcripts-oust/q1-2026.txt)
-
„For 2026, total royalty revenue is expected to be less than $5 million, with the majority of that amount expected to be recognized in the back half of the year. Looking ahead, we expect additional royalty revenue to be relatively de minimis, and it will be included in our revenue guidance."
Übersetzt: „Für 2026 erwarten wir Royalty-Einnahmen von insgesamt weniger als 5 Millionen US-Dollar, der Großteil davon in der zweiten Jahreshälfte. Darüber hinaus erwarten wir künftig nur noch vernachlässigbare Royalty-Einnahmen, die in unserer Umsatzprognose enthalten sein werden."
Quelle: CFO Ken Gianella, Earnings Call Q4 2025, 02.03.2026 (Transkript: The Motley Fool)Was daraus wurde
Erster Zwischenstand passt: Im Q1-2026-Call bestätigte der CFO „Royalty revenue in Q1 was not material“ — die Royalties im ersten Quartal 2026 waren unwesentlich. Ob es im Gesamtjahr unter 5 Millionen US-Dollar bleibt, zeigen erst die Berichte zur zweiten Jahreshälfte 2026.
Beleg: Earnings Call Q1 2026, 05.05.2026 (transcripts-oust/q1-2026.txt)
-
„that combined together shows that we're on a strong path for, you know, somewhere within 2027 starting to hit that profitability stride. The model is holding true."
Übersetzt: „… das zusammen zeigt, dass wir auf einem starken Pfad sind, irgendwann im Laufe von 2027 in unseren Profitabilitäts-Rhythmus zu kommen. Das Modell hält, was es verspricht."
Quelle: CFO Ken Gianella, Earnings Call Q1 2026, 05.05.2026 (Transkript: MarketBeat)Was daraus wurde
Noch nicht abrechenbar — aber erstmals gibt es ein Jahr, an dem sich das Management messen lassen muss. Startpunkt der Messstrecke: Q1 2026 mit 17 Millionen US-Dollar GAAP-Nettoverlust und 7 Millionen bereinigtem EBITDA-Verlust (Pressemitteilung vom 05.05.2026).
Beleg: Pressemitteilung zu Q1 2026, 05.05.2026 (pr-2026-05-05.txt); Bewertung fällig ab den 2027er-Quartalsberichten
-
„Clearly, there is overwhelming customer pull for Rev 8, and this gives us confidence in an incredibly strong back half of the year."
Übersetzt: „Es gibt eindeutig eine überwältigende Kundennachfrage nach Rev 8, und das gibt uns Zuversicht für eine außerordentlich starke zweite Jahreshälfte."
Quelle: CEO Angus Pacala, Earnings Call Q1 2026, 05.05.2026 (Transkript: MarketBeat)Was daraus wurde
Offen — die Messlatte liegt: Für Q2 2026 hat Ouster 49,5 bis 52,5 Millionen US-Dollar Gesamtumsatz in Aussicht gestellt (Pressemitteilung vom 05.05.2026); ob die zweite Jahreshälfte „außerordentlich stark“ wird, zeigen die Berichte ab August 2026 — dann erstmals mit vollem Stereolabs-Quartal.
Beleg: Pressemitteilung zu Q1 2026, 05.05.2026 (pr-2026-05-05.txt); Q3-/Q4-Berichte 2026 ausstehend
Wo die Aktie in unserem Scanner auftaucht
Wir lassen täglich das gesamte Russell-3000-Universum durch mehrere Screener laufen. Ouster ist dort kein Geheimtipp aus der hintersten Reihe, aber auch kein makelloser Musterschüler. So sieht die Zeile in unserem hauseigenen Aktien-Scanner aus:
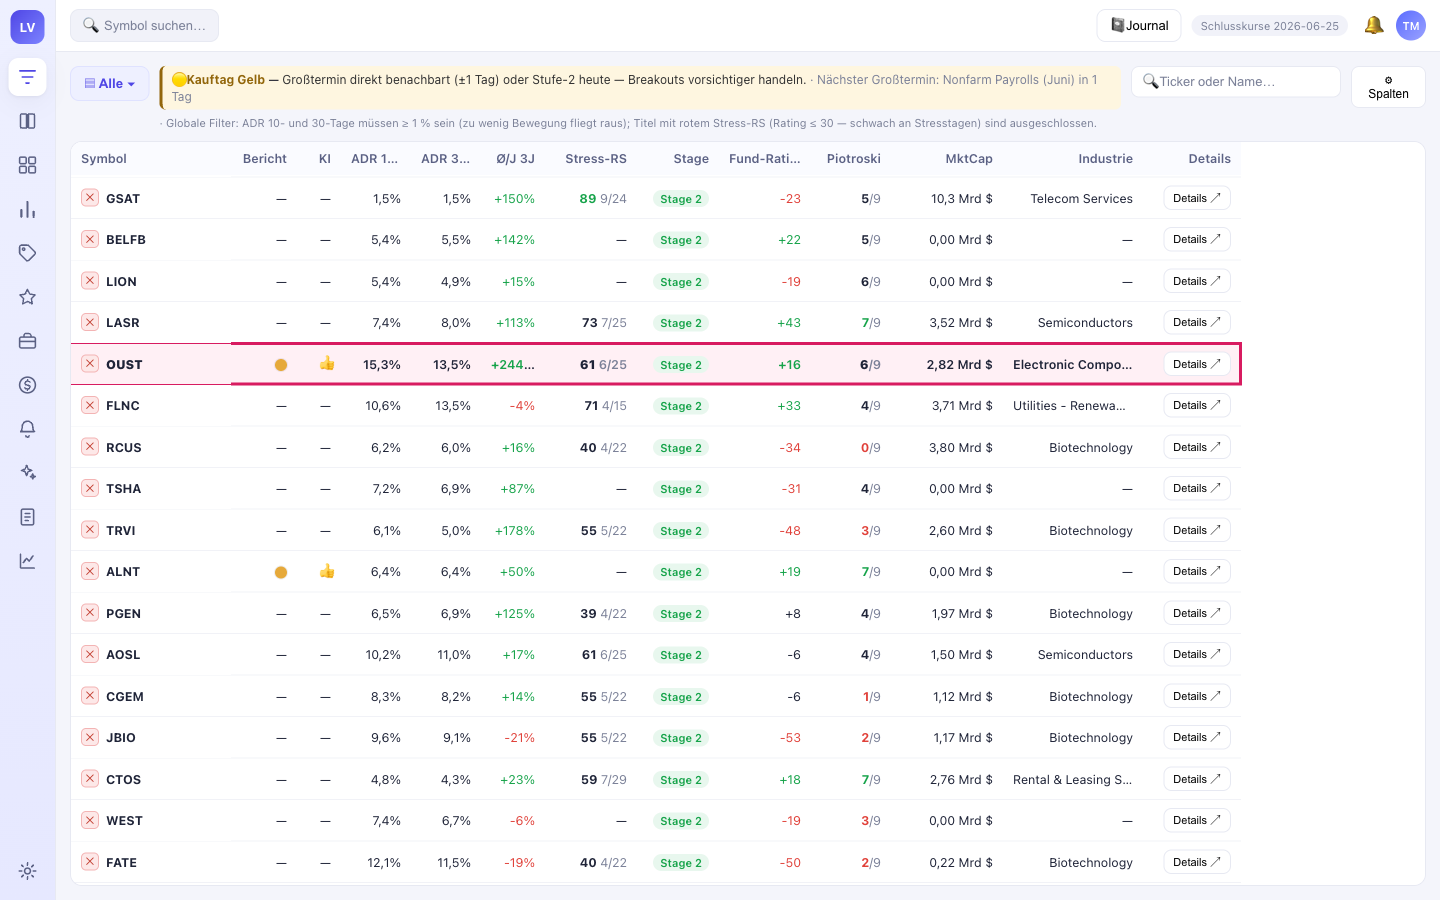
Kurz übersetzt, was dort steht:
- Stage 2 – nach Stan Weinstein die Aufwärtsphase, in der ein Wert über seine Basis ausbricht. Momentum-Anleger lieben das; Nachzügler zahlen die Rechnung, wenn die Phase kippt.
- Relative Stärke 15,3 % / 13,5 % und +244 % auf drei Jahre – die Aktie ist stärker gelaufen als der große Rest des Marktes. Das ist die schöne Seite.
- Piotroski-Score 6 von 9 – und hier wird es unbequem. Der Piotroski-F-Score misst Bilanzqualität (Profitabilität, Verschuldung, Effizienz). 6 von 9 ist okay, nicht gut. Eine kerngesunde, profitable Firma steht bei 8 oder 9. Diese Kennzahl ist der ehrliche Dämpfer zur schönen Kurs-Story.
Ouster taucht nicht in einem, sondern in vielen Scannern auf
Ein einzelner Treffer kann Zufall sein. Aussagekräftig wird es, wenn eine Aktie in mehreren unabhängigen Scannern gleichzeitig auftaucht. Ouster steht in unserem System in 15 von 135 Scannern – darunter acht der besonders streng geprüften („grünen“) Qualitäts- und Momentum-Scanner:
- Stan Weinstein: Stage 2 Stocks und Stage-2-Leader – klassische Aufwärtstrend-Screener.
- CANSLIM Type RS und Oliver Kell: Doublers – Momentum- und Verdoppler-Kandidaten.
- Ben Bennett: Focus List und Matt Caruso: Sales Leader – Wachstums- und Umsatzführer.
- Character Change – ein besonders selektiver Screener mit nur 19 Treffern im ganzen Universum.
- Institutionelle Akkumulation – Titel, in die große Adressen hineinkaufen.
Dazu kommen sieben eher technische Filter (RS-Leader ≥ 90, hohe ADR, hohes Umsatzwachstum, über der 50- und 200-Tage-Linie und weitere). Ein breit abgestütztes Momentum-Bild also – man muss nur im Kopf behalten, dass fast alle diese Scanner die Kursstärke messen, nicht die Bilanzqualität.
Merke dir dieses Spannungsfeld – starkes Momentum, mittelmäßige Qualität –, es zieht sich durch die ganze Analyse. Wie so ein Scanner-Befund bei einem ganz anderen Geschäftsmodell aussieht, zeigt übrigens unsere Analyse zur Extreme-Networks-Aktie – ebenfalls ein Momentum-Leader, allerdings mit anderen Warnleuchten.
Der Anleger-Flugsimulator: Halte diese Aktie, bevor du sie kaufst
Der Scanner zeigt dir eine Aktie mit hoher Tagesspanne — aber Zahlen fühlen sich nicht an. Deshalb: Steig ein. Du bekommst 10.000 als Spielgeld und zwölf nachgebildete Monate Ouster-Kursreise. Halte durch oder steig aus — und schau am Ende ehrlich in den Spiegel.
Die Monatsbewegungen sind eine Nachbildung aus der realen Schwankungsbreite der Ouster-Aktie: durchschnittliche Tagesspanne (ADR) von rund 13,5 Prozent über 30 Handelstage, Abstand zum 52-Wochen-Hoch zuletzt rund 19 Prozent (Datenstand 25. Juni 2026, Quelle: Fundamentaldaten). Reihenfolge und Nachrichten sind fiktiv — die Größenordnung der Ausschläge ist es nicht.
von 12 ausgestiegen
Zum Vergleich: Wer stur alle 12 Monate durchgehalten hätte, stünde bei .
Die Zahlen über die Jahre – das Wachstum ist echt
Fangen wir mit dem an, was wirklich beeindruckt. Ouster wächst nicht nur, es wird beim Wachsen auch effizienter. Hier die Jahreszahlen aus den Geschäftsberichten:

Lies das Diagramm einmal von links nach rechts – das ist eine kleine Genesungsgeschichte, aber keine gerade Linie. Der Umsatz hat sich in drei Jahren mehr als vervierfacht. Die Bruttomarge lag 2022 bei 26,6 Prozent, brach 2023 auf magere 10,0 Prozent ein und arbeitete sich über 36,4 Prozent (2024) auf 49,3 Prozent (2025) hoch; das Produktgeschäft trägt sich also im Kern. Und der Verlust hat sich von katastrophalen 374 Millionen (2023, geprägt von Abschreibungen nach der Velodyne-Fusion) auf 60 Millionen (2025) eingedampft. Im vierten Quartal 2025 schrieb Ouster sogar erstmals einen kleinen Nettogewinn von rund 4 Millionen US-Dollar – ein psychologisch wichtiger Moment, auch wenn das erste Quartal 2026 wieder rot war (−17,5 Millionen). Ein Quartal macht noch keinen Sommer.

Auch die Bilanz kann sich sehen lassen: Zum Ende des ersten Quartals 2026 saß Ouster auf rund 173 Millionen US-Dollar an liquiden Mitteln und kurzfristigen Geldanlagen – und ist praktisch schuldenfrei. Das verschafft dem Unternehmen Luft. Aber – und dieses „aber“ ist wichtig – Wachstum kostet Bargeld: Der freie Cashflow war 2025 mit rund −65 Millionen US-Dollar tief im Minus. Das Polster ist da, es schmilzt aber.
Die unbeantwortete Frage: Was Analysten fragen — und was zurückkommt
Pressemitteilungen sind die Schokoladenseite eines Unternehmens — im Frage-und-Antwort-Teil der Earnings Calls dagegen sitzen Analysten, die nachbohren. Wir haben die Q&A-Runden von neun Ouster-Quartals-Calls nebeneinandergelegt und geprüft: Welche Fragen beantwortet das Management präzise — und bei welchen wiederholt es seit Jahren dieselben Ausweich-Floskeln? Das Muster ist aufschlussreicher als jede einzelne Antwort.
Ausgewertet: Q1 2024 bis Q1 2026, 9 Calls, der Zeitraum ist lückenlos abgedeckt (Transkripte u. a. via The Motley Fool, Insider Monkey und MarketBeat).
-
Q1 2025 · Richard Shannon (Craig-Hallum)
„I’m wondering if you could talk to the improvements with the new L4 and Chronos ships are going to give you and what specific area should we expect to see TAM expansion and over what time should we see that happen?"
Übersetzt: „Ich würde gern wissen, ob Sie erläutern können, welche Verbesserungen die neuen L4- und Chronos-Chips bringen werden, in welchem Bereich wir die Markterweiterung sehen sollen — und in welchem Zeitraum das passieren soll."
Die Antwort
„I’m going to talk a little, probably in more generalizations than you might want, and there’s good reason for it. We don’t want to talk about unreleased products before they’re real."
Übersetzt: „Ich werde wohl etwas allgemeiner antworten, als Ihnen lieb ist — und dafür gibt es einen guten Grund: Wir wollen nicht über unveröffentlichte Produkte sprechen, bevor sie real sind."
⚖ Die Zeitfrage („over what time?“) bleibt komplett unbeantwortet — angekündigt wird die Ausweichantwort sogar vorab.
Quelle: Earnings Call Q1 2025, 08.05.2025 (Transkript: Insider Monkey)
-
Q2 2025 · Colin Rusch (Oppenheimer)
„As you get into the latter part of the year and start getting ready to ship commercial volumes of the L4 chip, can you talk about that … Just want to get a sense of how quickly as you move the — start ramping the L4 platform that you’re going to be able to start moving customers onto that platform and really transition to the lower-cost modules."
Übersetzt: „Wenn Sie in die zweite Jahreshälfte kommen und sich darauf vorbereiten, kommerzielle Stückzahlen des L4-Chips auszuliefern … Ich will nur ein Gefühl dafür bekommen, wie schnell Sie beim Hochfahren der L4-Plattform Kunden auf diese Plattform und auf die günstigeren Module umziehen können."
Die Antwort
„Historically, we have many customers probably — well, roughly half our customer base that takes a year to transition from one iteration to the next. And we’re generally complete with the product transition, let’s say, from REV6 to REV7 being the most recent in about 2 years."
Übersetzt: „Historisch brauchen viele unserer Kunden — grob die Hälfte der Kundenbasis — ein Jahr für den Wechsel von einer Generation zur nächsten. Und der Produktübergang, etwa von REV6 zu REV7 als jüngstem Beispiel, ist bei uns in der Regel nach rund zwei Jahren abgeschlossen."
⚖ Statt eines Liefertermins für den L4 gibt es eine Geschichtsstunde über frühere Übergänge — die Frage nach dem „Wie schnell“ bleibt offen.
Quelle: Earnings Call Q2 2025, 07.08.2025 (Transkript: Insider Monkey)
-
Q3 2025 · Colin Rusch (Oppenheimer)
„can you talk about, where you're at in the testing process with the REV8 and the Kronos offerings?"
Übersetzt: „Können Sie sagen, wo Sie im Testprozess mit den REV8- und Kronos-Produkten stehen?"
Die Antwort
„we really try not to talk ahead of the release of our next-generation products other than to make sure that it's clear that we remain incredibly committed to the investments we're making in the digital LiDAR portfolio. … incredibly committed and focused to getting these products out as soon as humanly possible. But, beyond that, gonna just leave it at that."
Übersetzt: „Wir versuchen wirklich, vor der Veröffentlichung unserer Produkte der nächsten Generation nicht darüber zu sprechen — außer klarzustellen, dass wir den Investitionen ins digitale LiDAR-Portfolio unverändert verpflichtet sind. … Wir sind absolut entschlossen und fokussiert, diese Produkte so schnell wie menschenmöglich herauszubringen. Aber darüber hinaus belasse ich es einfach dabei."
⚖ Direkte Statusfrage zum Testfortschritt — als Antwort die ausdrückliche Weigerung, einen Status zu nennen.
Quelle: Earnings Call Q3 2025, 04.11.2025 (Transkript: MarketBeat)
-
Q1 2026 · Colin Rusch (Oppenheimer)
„how many of them have been waiting for this product to move into series production with some of their products, given some of the range and the functional safety pieces to this?"
Übersetzt: „Wie viele Ihrer Kunden haben auf dieses Produkt gewartet, um mit ihren eigenen Produkten in die Serienproduktion zu gehen — gerade wegen der Reichweite und der funktionalen Sicherheit?"
Die Antwort
„While we don't pre-announce, you know, we held on to the Rev 8 announcement until it was ready to ship this quarter. Behind the scenes, we worked incredibly closely with a set of key customers for more than a year to make sure that Rev 8 met their needs."
Übersetzt: „Wir kündigen zwar nichts vorab an — wir haben die Rev-8-Ankündigung zurückgehalten, bis das Produkt in diesem Quartal lieferbar war. Hinter den Kulissen haben wir mehr als ein Jahr eng mit einer Gruppe von Schlüsselkunden gearbeitet, damit Rev 8 ihre Anforderungen erfüllt."
⚖ Die Zahl der Serienkunden bleibt offen; bemerkenswerter ist, was fehlt: „Chronos“, „DF“ und „solid-state“ fallen im gesamten Call kein einziges Mal mehr — die neue Rev-8-Familie läuft auf dem L4-Chip.
Quelle: Earnings Call Q1 2026, 05.05.2026 (Transkript: MarketBeat)
Vier Quartale, vier Varianten derselben Nicht-Antwort. Im August 2024 hatte Ouster die Chronos-Integration in die DF-Sensoren noch für „das nächste Jahr“ angekündigt — seitdem weicht das Management jeder Termin- und Statusfrage aus, und im Q1-2026-Call verschwand der Chip komplett aus dem Vokabular. Der Jahresbericht vom März 2026 führt den DF-Sensor weiter als „under development“. Merke: Wenn ein Thema erst vage wird und dann verstummt, steht der Fortschritt meist im Kleingedruckten — nicht auf der Bühne.
-
Q1 2025 · Richard Shannon (Craig-Hallum)
„If I look at the pro forma number here excluding the patents, revenues, you’re about 43%. This is the third straight quarter you’ve had above 40%, which is above your 35% to 40% framework here. And, well, you haven’t delineated the software contribution to that. I mean, I got to believe it’s at least noticeable at this point given your bookings have been good in this area. So, I guess I’m wondering why we haven’t seen that gross margin framework move up here."
Übersetzt: „Wenn ich die Pro-forma-Zahl ohne die Patent-Erlöse anschaue, liegen Sie bei rund 43 Prozent — das dritte Quartal in Folge über 40 Prozent und damit über Ihrem Rahmen von 35 bis 40 Prozent. Den Software-Beitrag haben Sie nicht ausgewiesen, aber der dürfte inzwischen spürbar sein. Warum heben Sie den Margen-Rahmen also nicht an?"
Die Antwort
„when you look at our GAAP gross margins adjusted for some of the one-time items that we have seen in the past few quarters, we are at the high-end of the range, and we do believe that, that is still an appropriate range for the business."
Übersetzt: „Bereinigt man unsere GAAP-Bruttomargen um die Einmaleffekte der letzten Quartale, liegen wir am oberen Ende der Spanne — und wir halten diese Spanne weiterhin für den angemessenen Rahmen für das Geschäft."
⚖ Direkte Antwort: Das Management rechnet die Einmaleffekte selbst heraus, statt sich mit der geschönten Zahl zu schmücken.
Quelle: Earnings Call Q1 2025, 08.05.2025 (Transkript: Insider Monkey)
-
Q4 2025 · Tim Savageaux (Northland Capital Markets)
„that is on the royalties in the quarter. I wonder if you had any more color about whether it is a certain type of technology or application. I do not know if that has anything to do with the litigation ongoing, but any more color—and it is a pretty good number."
Übersetzt: „… zu den Royalties im Quartal: Gibt es mehr Hintergrund, ob es um eine bestimmte Technologie oder Anwendung geht? Ich weiß nicht, ob das mit den laufenden Rechtsstreitigkeiten zu tun hat — aber es ist ja eine ziemlich stattliche Summe."
Die Antwort
„It was predominantly one-time, as we mentioned, and we also talked about it being de minimis going forward. … We have the royalty piece behind us, and I think all those litigation items in the past are all behind us."
Übersetzt: „Es war überwiegend einmalig, wie gesagt, und wir haben auch gesagt, dass es künftig vernachlässigbar sein wird. … Das Royalty-Kapitel liegt hinter uns, und ich denke, auch all die Rechtsstreitigkeiten der Vergangenheit sind abgeschlossen."
⚖ Klare Antwort samt Zahlen im selben Call: für 2026 unter 5 Millionen US-Dollar Royalties erwartet, danach vernachlässigbar — der 21-Millionen-Effekt wird nicht als wiederkehrend verkauft.
Quelle: Earnings Call Q4 2025, 02.03.2026 (Transkript: The Motley Fool)
Das positive Gegenbeispiel — und wichtig für die Fairness: Beim heikelsten Zahlenthema des Jahres redet das Management nicht um den Brei. Schon im Mai 2025 bereinigte der Finanzbereich die Marge freiwillig um Einmaleffekte, im März 2026 bezifferte er die Royalty-Zukunft konkret („unter 5 Millionen US-Dollar 2026, danach de minimis“). Wer Ausweichmuster sammelt, muss auch notieren, wo sauber geantwortet wird.
-
Q2 2025 · Richard Shannon (Craig-Hallum)
„Second question, Angus, is really as we ramp up the new products with the L4 and Chronos chips, I assume they’re going to the same set of next products here. Can you talk about your pricing strategy here?"
Übersetzt: „Zweite Frage, Angus: Wenn Sie die neuen Produkte mit den L4- und Chronos-Chips hochfahren — können Sie über Ihre Preisstrategie sprechen?"
Die Antwort
„I think that we’re committed to the 35% to 40% gross margins as we approach profitability in the next couple of years."
Übersetzt: „Ich denke, wir stehen zu den 35 bis 40 Prozent Bruttomarge, während wir uns in den nächsten paar Jahren der Profitabilität nähern."
⚖ „In den nächsten paar Jahren“ — die Profitabilität bleibt ein Horizont ohne Datum, wie in allen Calls davor.
Quelle: Earnings Call Q2 2025, 07.08.2025 (Transkript: Insider Monkey)
-
Q1 2026 · Anand Balaji (Cantor Fitzgerald)
„what's the most important remaining steps to hit breakeven? Is it the revenue scale, the gross margins, OpEx, or is it a mix of these things to improve the EBITDA?"
Übersetzt: „Was sind die wichtigsten verbleibenden Schritte bis zum Breakeven? Ist es die Umsatzgröße, die Bruttomarge, die Betriebskosten — oder eine Mischung aus alldem, um das EBITDA zu verbessern?"
Die Antwort
„that combined together shows that we're on a strong path for, you know, somewhere within 2027 starting to hit that profitability stride. The model is holding true."
Übersetzt: „… das zusammen zeigt, dass wir auf einem starken Pfad sind, irgendwann im Laufe von 2027 in unseren Profitabilitäts-Rhythmus zu kommen. Das Modell hält, was es verspricht."
⚖ Erstmals nennt der Finanzchef ein konkretes Jahr — 2027 —, wenn auch mit dem Sicherheitspolster „somewhere within“.
Quelle: Earnings Call Q1 2026, 05.05.2026 (Transkript: MarketBeat)
Jahrelang war „path to profitability“ eine Richtungsangabe ohne Ankunftszeit. Seit Mai 2026 steht erstmals ein Jahr im Raum: 2027. Das ist ein Fortschritt in der Kommunikation — und zugleich ein Prüfstein, an dem du dieses Management künftig messen kannst: Verschwindet die Jahreszahl in späteren Calls wieder, weißt du, was die Stunde geschlagen hat.
Das Gesamtbild aus neun Calls: präzise bei Finanzzahlen, wortkarg bis stumm bei der Chip-Roadmap. Genauso vielsagend ist, wonach in keinem einzigen der neun Calls gefragt wurde: die Kundenkonzentration (ein einzelner Abnehmer stand im ersten Quartal 2026 laut Quartalsbericht für 31 Prozent des Umsatzes) und die laufende Aktienausgabe über das At-the-market-Programm — beides stand nur in den SEC-Berichten, nie auf der Analysten-Agenda. Merke: Die Earnings-Call-Bühne zeigt dir, worüber alle reden. Was keiner fragt, musst du selbst im Kleingedruckten nachlesen.
Was in den Berichten steht – Schwächen, KI und ein Zukauf
Jetzt wird es interessant, denn hier trennt sich die Marketing-Broschüre vom Pflichtdokument. Ein Geschäftsbericht bei der US-Börsenaufsicht SEC ist unter Strafandrohung ehrlich – dort steht auch das, was keine Pressemitteilung betont. Ich habe dir die entscheidenden Stellen herausgesucht und markiert.
Die KI-Story: „Physical AI“
Ouster stellt sich im aktuellen Jahresbericht gleich im ersten Satz als KI-Unternehmen auf – ein klarer strategischer Schwenk. Genau so steht es im Geschäftsbericht (10-K) für 2025:
„Ouster, Inc. is a leader in sensing and perception for Physical Artificial Intelligence (Physical AI). Ouster enables machines to ‚Sense, Think, Act, and Learn‘ and independently execute tasks without human intervention.“
Übersetzung: „Ouster, Inc. ist führend bei Sensorik und Wahrnehmung für Physical Artificial Intelligence (Physical AI). Ouster befähigt Maschinen, zu ‚fühlen, denken, handeln und lernen‘ – und Aufgaben eigenständig ohne menschliches Eingreifen auszuführen.“
— Ouster, Inc., SEC-Jahresbericht 10-K 2025, Item 1 „Business – Overview“
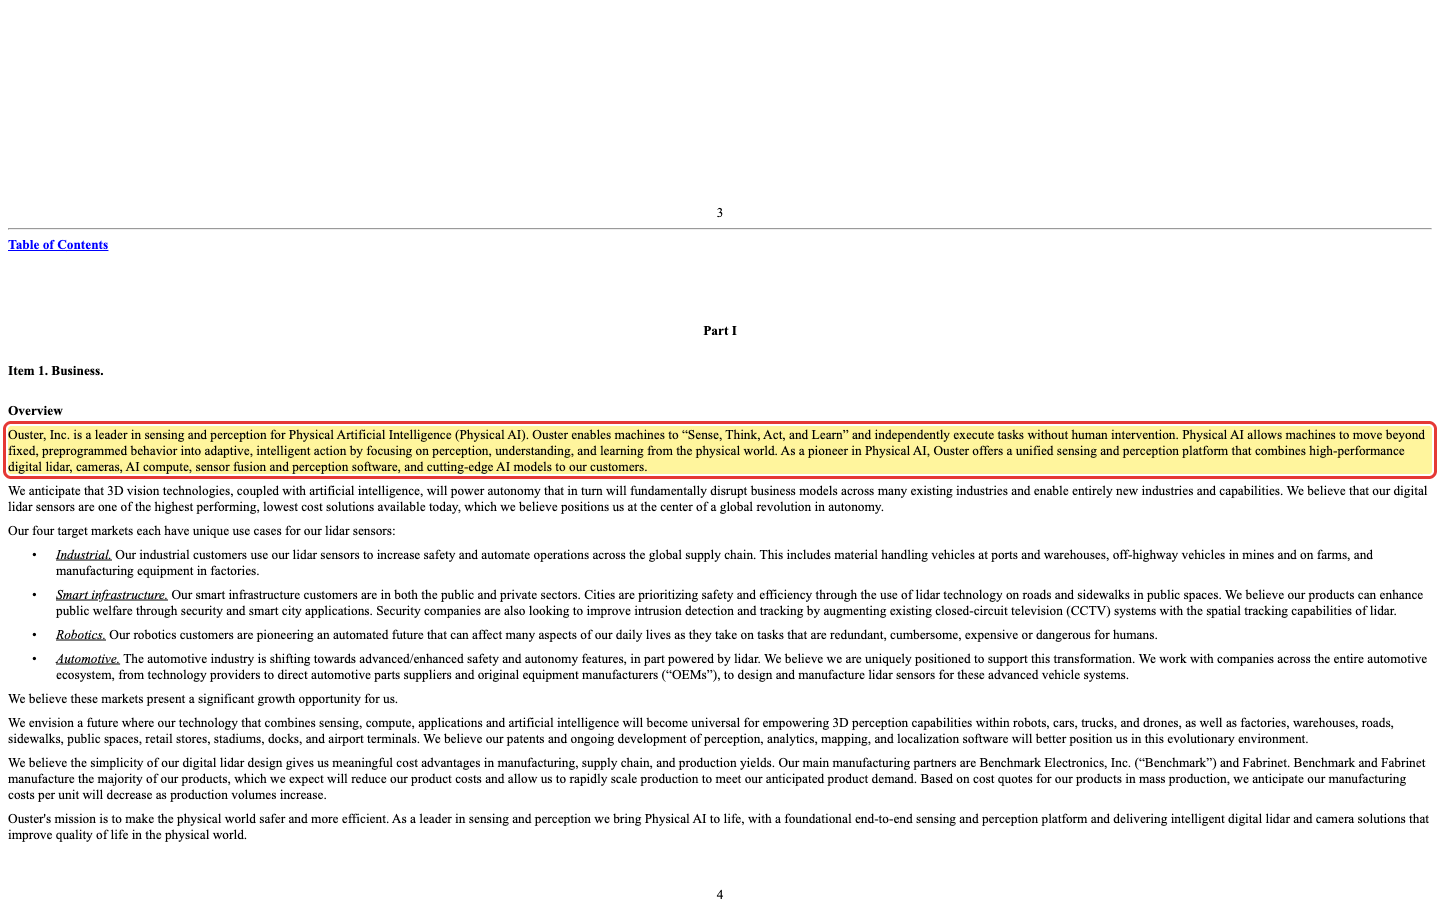
Zur Erinnerung: Im Jahresbericht für 2024 kam der Begriff „Physical AI“ noch kein einziges Mal vor. Das ist also frische Farbe – eine bewusste Neuerzählung des eigenen Geschäfts. Ob daraus Umsatz wird, muss die Firma erst beweisen.
Der Zukauf, der die Story untermauert: Stereolabs
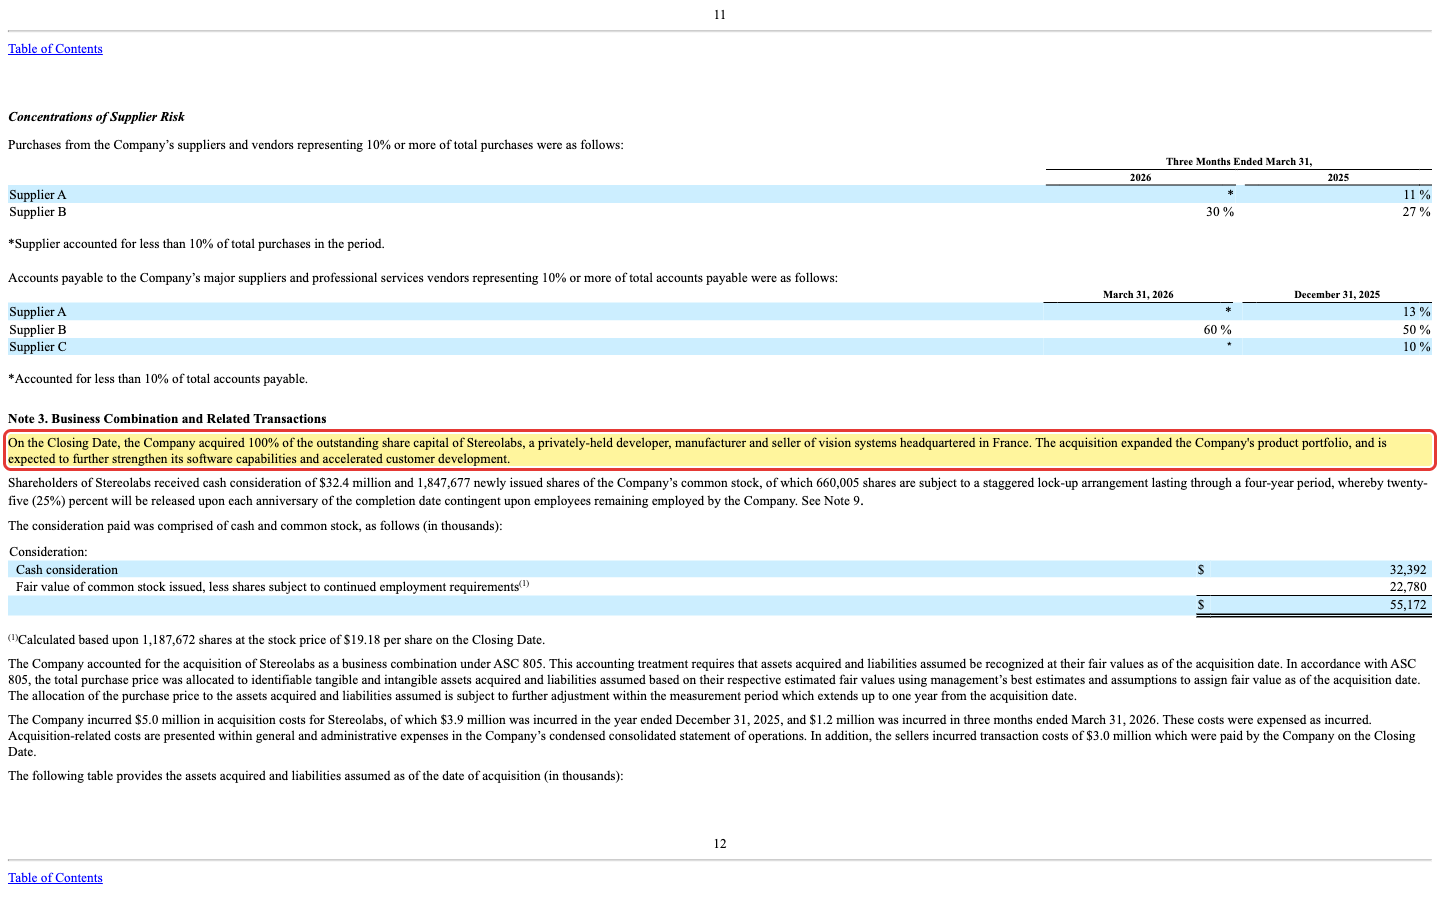
Anders als bei reinem Marketing hat Ouster für diese Wette Geld in die Hand genommen. Im Februar 2026 übernahm das Unternehmen den französischen Kamera- und Bildverarbeitungsspezialisten Stereolabs. Damit kombiniert Ouster LiDAR, Kameras, KI-Rechenleistung und Wahrnehmungssoftware zu einer Plattform – aus dem Sensor-Hersteller soll ein Anbieter für komplette Sensorfusion werden. Der Quartalsbericht dokumentiert den Deal:
Die unbequeme Wahrheit Nr. 1: seit der Gründung nur Verluste
Bei aller Wachstumsfreude – dieses Unternehmen hat noch nie ein volles Jahr Geld verdient. Der Jahresbericht sagt es glasklar, inklusive eines kumulierten Defizits von rund einer Milliarde US-Dollar:
„We have experienced net losses in each year since our inception. In the years ended December 31, 2025 and 2024, we incurred net losses of $60.4 million and $97.0 million, respectively. […] As of December 31, 2025, we had an accumulated deficit of $973.4 million.“
Übersetzung: „Wir haben seit unserer Gründung in jedem Jahr Nettoverluste verzeichnet. In den Geschäftsjahren zum 31. Dezember 2025 und 2024 fielen Nettoverluste von 60,4 bzw. 97,0 Millionen US-Dollar an. […] Zum 31. Dezember 2025 belief sich unser kumuliertes Defizit auf 973,4 Millionen US-Dollar.“
— Ouster, Inc., SEC-Jahresbericht 10-K 2025, „Risk Factors“
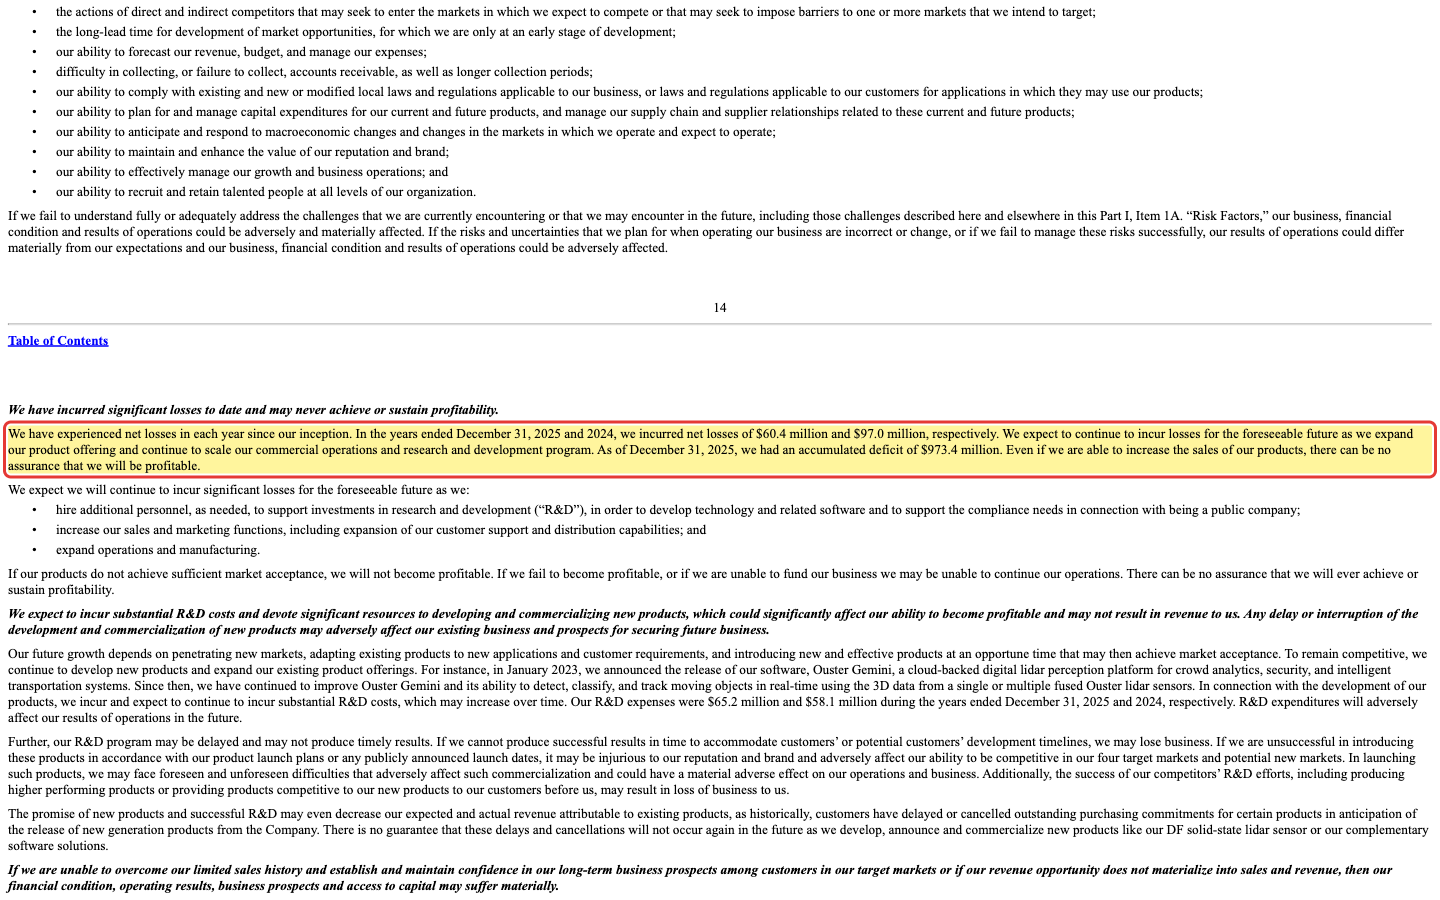
Das Management schreibt selbst, dass es „auf absehbare Zeit“ weiter mit Verlusten und negativem Cashflow rechnet. Immerhin: Anders als bei vielen ehemaligen Börsenmänteln gibt es keinen Zweifel an der Fortführung des Unternehmens („going concern“) – die Liquidität reicht laut Bericht für mindestens zwölf Monate. Die Firma ist also nicht in Not, aber sie ist auf Wachstum angewiesen, um die Verluste eines Tages zu drehen.
Die unbequeme Wahrheit Nr. 2: ein Kunde, viele Eier in einem Korb
Wenn dein Nachbar dir erzählt, sein kleines Unternehmen laufe super, du erfährst dann aber, dass ein einziger Kunde für ein Fünftel des Umsatzes sorgt – würdest du kurz schlucken? Genau diese Situation zeigt der Jahresbericht: 2025 stand ein einzelner Kunde („Customer E“) für 21 Prozent des gesamten Umsatzes. Springt der ab, reißt das ein Loch.
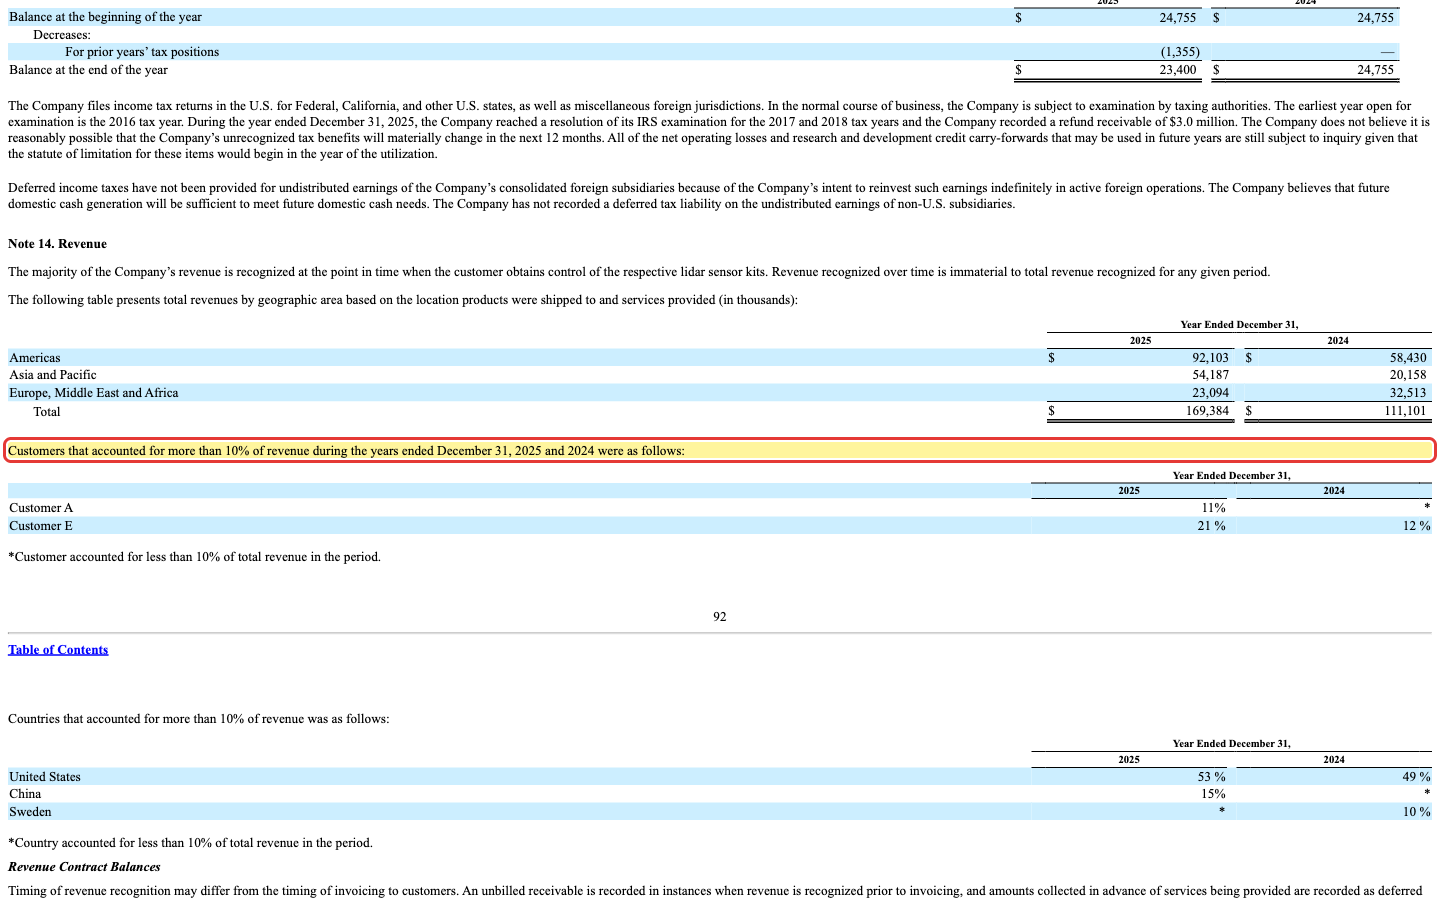
Dazu kommt eine Abhängigkeit auf der Lieferseite: Den Großteil der Sensoren fertigen Auftragsfertiger wie Benchmark Electronics und Fabrinet – überwiegend in Thailand. Der Bericht nennt diese Abhängigkeit von wenigen Zulieferern ausdrücklich als Risiko. Und rund 15 Prozent des Umsatzes hängen an China – in Zeiten von Zöllen und Handelskonflikten kein zu vernachlässigender Punkt.
Die unbequeme Wahrheit Nr. 3: die Verwässerung
Diese Schwäche ist die heimtückischste, weil sie im Kurschart unsichtbar ist. Ouster finanziert sein Wachstum auch durch das Ausgeben neuer Aktien – unter anderem über ein „At-the-market“-Programm und teils zur Bezahlung des Stereolabs-Zukaufs. Die Folge: Die gewichtete durchschnittliche Aktienzahl ist von 17,8 Millionen (2022) auf 61,8 Millionen (erstes Quartal 2026) gestiegen. Selbst wenn der Unternehmenswert wächst – dein Anteil am Kuchen wird kleiner, wenn ständig neue Stücke abgeschnitten werden. Wachstum, das mit frischen Aktien bezahlt wird, ist nie ganz gratis.

Die Gegenseite existiert wirklich
Zu jeder Aktie mit +244 Prozent in drei Jahren gibt es Leute, die abwinken oder dagegen wetten — und ihre Argumente sind keine Strohmänner. Hier sind drei real dokumentierte Einwände, jeweils mit der besten Antwort, die die Bullen darauf haben.
Selbst die Optimisten sehen kaum noch Luft nach oben
Das durchschnittliche Analysten-Kursziel lag zur Jahresmitte 2026 mit rund 47 US-Dollar praktisch auf Höhe des Börsenkurses (rund 46 US-Dollar bei 2,82 Mrd. US-Dollar Börsenwert) — also ohne nennenswerte Kursfantasie. Der Analysedienst Simply Wall St kam 2026 zum selben Schluss: Nach dessen Cashflow-Modell war die Aktie rund 20 Prozent überbewertet, das Kurs-Umsatz-Verhältnis von 15,2 lag um ein Vielfaches über dem Branchenschnitt der Elektronikwerte von rund 3. Update aus dem Jahresabschluss: Das gefeierte erste Gewinnquartal Q4 2025 wurde von rund 21 Mio. US-Dollar überwiegend einmaliger Lizenz-Royalties getragen; im Gesamtjahr 2025 machten solche Royalties 22,8 Mio. des Umsatzes von 169,4 Mio. US-Dollar aus. Ohne sie lag der Produktumsatz bei 146,6 Mio. — auf diese Basis gerechnet ist das Kurs-Umsatz-Verhältnis noch sportlicher. Und im Q1 2026 fiel die Bruttomarge prompt von 60 auf 43 Prozent zurück.
Quelle: SEC-Jahresbericht 10-K 2025 (Gewinn- und Verlustrechnung); Pressemitteilungen zu Q4 2025 (2. März 2026) und Q1 2026 (5. Mai 2026) · März/Mai 2026
Kursziele hinken starkem Momentum oft monatelang hinterher — die Mehrheit der Analysten rät trotz der Kursziele zum Kauf. Und wer 2023 auf Bewertungsmodelle gehört hat, hat die gesamten +244 Prozent verpasst. Trotzdem gilt: Wenn schon die Optimisten das faire Niveau tiefer verorten, ist viel Fantasie eingepreist.
Woran du erkennst, wer recht behält
Achte auf die Qualität des Umsatzes, nicht nur auf die Höhe: Vom 2025er-Gesamtumsatz (169,4 Mio. US-Dollar) waren 22,8 Mio. Lizenz-Royalties, laut Pressemitteilung vom 2. März 2026 „überwiegend einmalig“ — der Produktumsatz lag bei 146,6 Mio., das Kurs-Umsatz-Verhältnis darauf gerechnet also noch höher als die genannten 21. Prüfpunkt: Verfehlt Ouster im Q2-Bericht (10-Q, erwartet Anfang August 2026) die eigene Prognose von 49,5 bis 52,5 Mio. US-Dollar Gesamtumsatz oder fällt das Produktumsatz-Wachstum unter 30 Prozent zum Vorjahr (Q1 2026: +55 Prozent), verliert die Bewertung ihr wichtigstes Argument.
Die Verwässerungsmaschine läuft — sogar gerade jetzt
Die Aktienzahl ist laut SEC-Berichten von rund 17,8 Millionen (Ende 2022) auf über 60 Millionen (Anfang 2026) gestiegen — rund das Dreieinhalbfache. Und es geht weiter: Anfang Juli 2026 platzierte Ouster neue Aktien im Volumen von rund 200 Millionen US-Dollar mit etwa 8 Prozent Abschlag zum Vortageskurs — die Aktie gab nach der Ankündigung nach. Die Vorgeschichte der 200-Mio.-Platzierung steht im Quartalsbericht: Das im Mai 2025 gestartete At-the-market-Programm über 100 Mio. US-Dollar war zum 31. März 2026 bis auf rund 2,5 Mio. US-Dollar aufgebraucht. Der Strom frischer Aktien war also kein Ausrutscher, sondern System — kaum war der alte Kanal leer, folgte im Juli 2026 der nächste, größere.
Quelle: SEC-Quartalsbericht 10-Q Q1 2026, Abschnitt zum Eigenkapital (ATM-Programm) · 5. Mai 2026
Jede dieser Kapitalerhöhungen hat die Bilanz gestärkt: rund 173 Millionen US-Dollar Liquidität zum Q1 2026, praktisch schuldenfrei, der Stereolabs-Zukauf ohne einen Cent Fremdkapital. Verwässerung ist der Preis, mit dem Ouster Wachstum bezahlt, ohne sich zu verschulden — nur muss der Gewinn je Aktie dieses Tempo irgendwann überholen.
Woran du erkennst, wer recht behält
Der Nachschub-Kanal für neue Aktien ist dokumentiert: Das im Mai 2025 aufgelegte At-the-market-Programm über 100 Mio. US-Dollar war zum 31. März 2026 bis auf rund 2,5 Mio. ausgeschöpft — die 200-Mio.-Platzierung vom Juli 2026 war die logische Fortsetzung. Prüfpunkt: Schau im nächsten Quartalsbericht (10-Q, Anfang August 2026) auf das Deckblatt: Stehen dort deutlich mehr als 67 Mio. Aktien (Q1 2026: 61,8 Mio.) oder taucht ein neues ATM-Programm auf, läuft die Verwässerung schneller, als die Bullen-Antwort unterstellt.
Klumpenrisiko trifft auf Preisdruck aus China
Ein einzelner Kunde („Customer E“) stand 2025 für 21 Prozent des Umsatzes, rund 15 Prozent der Erlöse hängen am China-Geschäft — beides steht im Jahresbericht. Dazu warnen Beobachter wie Simply Wall St 2026 vor intensiver Konkurrenz durch chinesische LiDAR-Anbieter wie Hesai und Robosense, die Preise und Marktanteile unter Druck setzen könnte. Der Jahreswert von 21 Prozent untertreibt inzwischen: Im ersten Quartal 2026 stand „Customer E“ bereits für 31 Prozent des Umsatzes — nach 15 Prozent im Vorjahresquartal. Fast ein Drittel des Geschäfts hängt damit an einem einzigen, namentlich nicht genannten Kunden; ein zweiter Großkunde des Vorjahres („Customer F“) tauchte in der Tabelle gar nicht mehr auf.
Quelle: SEC-Quartalsbericht 10-Q Q1 2026, Abschnitt „Concentrations of Customers“ · 5. Mai 2026
Ouster bedient vier Zielmärkte statt nur Automobil, und die Bruttomarge ist trotz des Wettbewerbs vom Tief bei 10,0 Prozent (2023) auf 49,3 Prozent (2025) gestiegen — Preiskampf sieht anders aus. Der Stereolabs-Zukauf verbreitert das Angebot zusätzlich Richtung Sensorfusion. Das Klumpenrisiko beim Großkunden bleibt davon allerdings unberührt.
Woran du erkennst, wer recht behält
Das Klumpenrisiko ist zuletzt größer geworden, nicht kleiner: Im ersten Quartal 2026 stand „Customer E“ laut Quartalsbericht bereits für 31 Prozent des Umsatzes (Q1 2025: 15 Prozent, Gesamtjahr 2025: 21 Prozent) — und auf der Lieferseite entfielen zum 31. März 2026 60 Prozent aller Lieferantenverbindlichkeiten auf einen einzigen Zulieferer („Supplier B“). Prüfpunkt: Bleibt Customer E in der Konzentrationstabelle des Q2-10-Q (Anfang August 2026) über 25 Prozent, hängt weiter rund ein Drittel des Geschäfts an einem einzigen, namentlich nicht genannten Abnehmer.
Bewertung: teuer, und der Markt weiß es
Weil Ouster Verluste schreibt, gibt es kein sinnvolles Kurs-Gewinn-Verhältnis – man behilft sich mit dem Kurs-Umsatz-Verhältnis. Und das war zum Datenstand 25. Juni 2026 sportlich: Bei einem Börsenwert von rund 2,82 Milliarden US-Dollar entsprach das dem 15,2-Fachen des Umsatzes der vergangenen zwölf Monate (185 Millionen US-Dollar) – oder dem 16,7-Fachen des Jahresumsatzes 2025. Solche Multiplikatoren preisen viele Jahre kräftigen Wachstums bereits ein. Zum Vergleich: Selbst schnell wachsende, profitable Software-Firmen werden selten so hoch bewertet. Hinzu kommt: Hohe Bewertungs-Multiplikatoren reagieren besonders empfindlich auf das Zinsumfeld – steigen die Zinsen, geraten gerade solche Wachstums-Bewertungen als Erstes unter Druck.
Und was muss dafür passieren? Ein Multiplikator dieser Größe unterstellt, dass das Tempo über Jahre hält. Genau das ist der wunde Punkt, denn das Tempo schwankt erheblich: Nach den Zahlen der Jahresberichte wuchs der Umsatz 2023 um 103 Prozent, 2024 nur noch um 33 Prozent und 2025 wieder um 52 Prozent. Ein einzelnes schwaches Jahr wie 2024 reicht bei so einer Bewertung, um den Kurs kräftig zu treffen – ohne dass am Geschäftsmodell irgendetwas kaputtgegangen wäre.
Was muss wahr sein, damit der Kurs recht behält?
Eine hohe Bewertung ist nichts anderes als ein Stapel Erwartungen. Ziehen wir den Stapel auseinander: Was muss bis 2030 alles wahr werden, damit sich der heutige Preis rechnet? Stell die Regler selbst ein — und schau, was übrig bleibt.
-
Das Wachstumstempo hält vier weitere Jahre
Ouster hat den Umsatz in drei Jahren mehr als vervierfacht (41 auf 169 Millionen US-Dollar) — allerdings von kleiner Basis. Für die Zukunft erwarten die Datenreihen rund 34 Prozent Umsatzwachstum (Quelle: Fundamentaldaten). Dieses Tempo müsste bis 2030 durchgehalten werden.
Basisrate: Hardware-Hersteller, die nach einer Vervierfachung noch einmal vier Jahre mit über 30 Prozent wachsen, sind historisch selten — es kommt vor, ist aber die Ausnahme, nicht die Regel.
-
Aus Verlusten werden dauerhafte Nettogewinne
Bisher gab es kein einziges profitables Geschäftsjahr, nur ein profitables Quartal (Q4 2025, rund 4 Millionen US-Dollar). Auch für die nächsten Jahre erwarten Analysten noch rote Zahlen (Quelle: Fundamentaldaten). Damit die Rechnung aufgeht, braucht es eine zweistellige Nettomarge.
Basisrate: Der Sprung von „nie profitabel“ zu dauerhaft zweistelliger Nettomarge gelingt Hardware-Firmen nur gelegentlich — Ousters belegter Bruttomargen-Sprung vom Tief bei 10,0 Prozent (2023) auf 49,3 Prozent (2025) ist immerhin ein echter Anfang, ersetzt aber den Beweis nicht.
-
Die Verwässerung wird deutlich langsamer
Die Aktienzahl hat sich in drei Jahren rund verdreieinhalbfacht (17,8 auf über 60 Millionen, SEC-Berichte). Jede weitere neue Aktie verteilt den künftigen Gewinn auf mehr Stücke — dein Rechenergebnis rechts gilt nur, wenn dieses Tempo drastisch sinkt.
Basisrate: Solange der freie Cashflow negativ ist (2025: rund −65 Millionen US-Dollar), ist weitere Aktienausgabe historisch eher die Regel als die Ausnahme.
-
Der Markt zahlt 2030 noch einen Premium-Preis
Heute kostet Ouster rund das 21-fache des Jahresumsatzes (Jahresmitte 2026). Das Endergebnis hängt massiv davon ab, welches Kurs-Gewinn-Verhältnis der Markt in vier Jahren noch zu zahlen bereit ist — und hohe Multiplikatoren reagieren empfindlich auf steigende Zinsen.
Basisrate: Dass Hardware-Werte solche Bewertungsaufschläge über viele Jahre halten, ist sehr selten — meist schrumpft der Multiplikator, während das Geschäft wächst.
Und jetzt du: Stell die Regler auf dein Szenario.
Umsatz in 4 Jahren
Gewinn dann
Fairer Börsenwert dann
In deinem Szenario wäre die Firma dann wert — gemessen am Börsenwert von 2,8 Mrd. $ (25. Juni 2026) entspricht das über 4 Jahre.
Ohne Gewinn gibt es keine Bewertungsbasis — bei dieser Marge trägt nur die Hoffnung.
Bewusst vereinfacht: Die Rechnung ignoriert weitere Verwässerung — bei Ouster hat sich die Aktienzahl in drei Jahren rund verdreieinhalbfacht, jede weitere neue Aktie senkt dein Ergebnis zusätzlich. Basis: Marktkapitalisierung rund 2,82 Milliarden US-Dollar (Stand 25. Juni 2026) und Jahresumsatz 2025 von 169 Millionen US-Dollar; Quelle: Fundamentaldaten & SEC-Berichte (10-K/10-Q). Ein Gedankenspiel, keine Anlageberatung.
Chancen und Risiken auf einen Blick
Was für Ouster spricht
- Beeindruckendes, belegtes Umsatzwachstum (41 → 169 Mio. USD in drei Jahren) bei stark gestiegener Bruttomarge (10,0 % im Tief 2023 → 49,3 % 2025).
- Deutlich sinkende Verluste und ein erstes profitables Quartal (Q4 2025).
- Solide Bilanz: rund 173 Mio. USD Liquidität, praktisch schuldenfrei, kein Zweifel an der Fortführung.
- Klare, mit einem echten Zukauf (Stereolabs) unterlegte Physical-AI-Strategie in einem strukturell wachsenden Markt.
Was dagegen spricht
- Noch nie profitabel; kumuliertes Defizit von rund einer Milliarde US-Dollar und weiter negativer freier Cashflow.
- Starke Verwässerung – die Aktienzahl hat sich in drei Jahren rund verdreieinhalbfacht.
- Kundenklumpen (ein Kunde = 21 % des Umsatzes 2025) und Abhängigkeit von wenigen Auftragsfertigern sowie vom China-Geschäft.
- Hohe Bewertung (KUV 15,2 zum 25. Juni 2026) bei schwankendem Wachstumstempo (2024 nur +33 Prozent) – wenig Sicherheitsmarge, hohe Schwankungsanfälligkeit.
- Nur mittelmäßige Bilanzqualität (Piotroski 6/9).
Zwei Artikel aus der Zukunft
Niemand kennt die Zukunft — aber man kann sie durchspielen. Hier sind zwei Artikel, wie sie im Juli 2030 auf Börsenlotse stehen könnten: einer, wenn fast alles klappt, und einer, wenn die heute bekannten Risiken zuschlagen. Beide hängen an Fakten, die oben belegt sind.
⚠︎ Beide Texte sind ein Gedankenexperiment aus dem Juli 2026 — frei erfunden, keine Prognose und erst recht keine Anlageberatung. Jeder Wendepunkt knüpft an einen Fakt an, der in dieser Analyse mit SEC-Berichten oder Fundamentaldaten belegt ist. Die echte Zukunft wird vermutlich langweiliger als beide Versionen.
Börsenlotse, Juli 2030 (fiktiv)
Vier Jahre später: Wie aus dem belächelten „Physical AI“-Etikett ein Standard wurde
Erinnerst du dich an 2026? Damals spotteten Skeptiker, Ousters „Physical AI“ sei frische Farbe — der Begriff war im Jahresbericht für 2024 schließlich kein einziges Mal aufgetaucht und stand ein Jahr später plötzlich im ersten Satz des 10-K. Heute, im Sommer 2030, redet niemand mehr über das Etikett. Man redet über die Plattform.
Der Wendepunkt war ausgerechnet der Zukauf, den viele damals übersahen: Stereolabs, im Februar 2026 für rund 55 Millionen US-Dollar übernommen. Aus LiDAR plus Kamera plus Wahrnehmungssoftware wurde das, was Lagerbetreiber und Robotikhersteller wirklich kaufen wollten — nicht einen Sensor, sondern fertige Maschinen-Augen samt Gehirnanhang. Die Sensorfusion, 2026 noch Investorenfolie, wurde zum Katalogprodukt.
Die Zahlen zogen nach, wie es sich die Bullen erhofft hatten: Die Bruttomarge, die schon von 2023 bis 2025 von 10,0 auf 49,3 Prozent geklettert war, blieb oben — und aus dem einen kleinen profitablen Quartal Ende 2025 (rund 4 Millionen US-Dollar) wurde ab 2028 eine Serie. Das kumulierte Defizit von knapp einer Milliarde schrumpft seither zum ersten Mal in der Firmengeschichte.
Auch der wunde Punkt von damals heilte: 2025 hing noch ein Fünftel des Umsatzes an einem einzigen Kunden. Heute steht kein Abnehmer mehr für mehr als ein Zehntel — die vier Zielmärkte Robotik, Industrie, Automobil und Infrastruktur tragen endlich gleichmäßig.
Und die Verwässerung, das Lieblingsargument der Bären? Sie hat nie ganz aufgehört — aber seit die Gewinne schneller wachsen als die Aktienzahl, hat sie ihren Schrecken verloren. Wer 2026 die Tagesspannen von 13 Prozent ausgehalten hat, wurde belohnt. Wer es nicht aushielt, liest diesen Artikel mit einem sehr speziellen Gesichtsausdruck.
Börsenlotse, Juli 2030 (fiktiv)
Vier Jahre später: Chronik einer eingepreisten Zukunft
Zur Jahresmitte 2026 kostete Ouster rund das 15-fache seines Umsatzes der vergangenen zwölf Monate — und selbst das durchschnittliche Analysten-Kursziel lag damals praktisch auf Höhe des Börsenkurses. Heute wissen wir: Das war der Preis der Perfektion. Und Perfektion ist ein anspruchsvoller Mitbewohner.
Der erste Schlag kam nicht vom Geschäft, sondern vom Zins. Als die Renditen 2027 anzogen, passierte genau das, wovor die Bewertungslehre immer warnt: Hohe Multiplikatoren geraten zuerst unter Druck. Ousters Umsatz wuchs weiter — der Multiplikator halbierte sich trotzdem, und mit ihm der Kurs. Eine Firma kann liefern und ihre Aktie trotzdem enttäuschen.
Dann meldete sich das Kleingedruckte aus dem 10-K 2025: Der Großkunde, der 21 Prozent des Umsatzes gestellt hatte, verlängerte nur einen Teil seiner Bestellungen. Gleichzeitig wurde das China-Geschäft — einst 15 Prozent der Erlöse — zwischen Zöllen und heimischen LiDAR-Rivalen aufgerieben, und die Abhängigkeit von wenigen Auftragsfertigern in Thailand machte die Lieferkette teurer statt billiger.
Die Verwässerung tat den Rest, leise wie immer: Schon von 2022 bis Anfang 2026 hatte sich die Aktienzahl von 17,8 auf über 60 Millionen verdreieinhalbfacht, und jede Schwächephase wurde mit frischen Aktien überbrückt. Pleite ging hier übrigens niemand — das Liquiditätspolster von rund 173 Millionen US-Dollar und die schuldenfreie Bilanz haben die Firma sicher durch die Durststrecke getragen. Nur die Rendite der Altaktionäre hat es nicht überlebt.
Die bittere Pointe von 2030: Ousters Umsatz ist heute deutlich höher als 2025 — und die Aktie steht trotzdem tiefer als im Sommer 2026. Die Lektion, die man sich hätte einrahmen können: Eine gute Firma und eine gute Aktie sind zwei verschiedene Dinge. Der Unterschied heißt Einstiegspreis.
Ein menschliches Fazit
Ouster ist kein Luftschloss und kein sicherer Hafen – es ist genau das, was der Chart und die Berichte gemeinsam erzählen: eine Firma mit echtem, nachweisbarem Wachstum und einer glaubwürdigen KI-Story, die zu einem hohen Preis und mit ehrlichen Konstruktionsfehlern kommt. Wer hier investiert, wettet darauf, dass aus dem Umsatzwachstum irgendwann dauerhafte Gewinne werden – und dass die Verwässerung diesen Fortschritt nicht auffrisst.
Und der kleine FOMO-Teufel vom Anfang? Der hat die vergangenen 244 Prozent gesehen. Kluges Investieren beginnt aber immer mit der Frage nach den nächsten Jahren, nicht den letzten. Du kennst jetzt beide Seiten – die schöne und die unbequeme. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Der Markt gegen Ouster, Inc.
Die Anklage
Hohes Gericht, die Anklage zeigt: Hier wird eine Wachstumsgeschichte zu einem Preis verkauft, der keine Fehler erlaubt — bezahlt mit den Anteilen der Altaktionäre.
-
Noch nie ein profitables Geschäftsjahr
Nettoverluste in jedem Jahr seit Gründung; 2025 waren es 60,4 Millionen US-Dollar, das kumulierte Defizit lag bei 973,4 Millionen — und der freie Cashflow 2025 bei rund −65 Millionen.
Beweisstück: SEC-Jahresbericht 10-K 2025, „Risk Factors“
-
Die Verwässerung frisst den Fortschritt
Die Aktienzahl stieg von rund 17,8 Millionen (Ende 2022) auf über 60 Millionen (Anfang 2026) — rund das Dreieinhalbfache in drei Jahren, unter anderem durch ein laufendes At-the-market-Programm.
Beweisstück: SEC-Berichte 10-K/10-Q, 2022 bis Q1 2026
-
Klumpenrisiken, wohin man schaut
Ein einzelner Kunde („Customer E“) stand 2025 für 21 Prozent des Umsatzes; rund 15 Prozent der Erlöse hängen am China-Geschäft, die Fertigung an wenigen Auftragsfertigern in Thailand.
Beweisstück: SEC-Jahresbericht 10-K 2025, Note 14 „Revenue“ und Risikofaktoren
-
Der Preis lässt keine Fehler zu
Kurs-Umsatz-Verhältnis von 15,2 zum Datenstand 25. Juni 2026 (Börsenwert 2,82 Mrd. US-Dollar) — und selbst das durchschnittliche Analysten-Kursziel von rund 47 US-Dollar lag nur auf Höhe des Börsenkurses.
Beweisstück: Analyse Juli 2026; Quelle: Fundamentaldaten
Die Verteidigung
Hohes Gericht, die Verteidigung ruft die Zahlen selbst in den Zeugenstand: Dieses Unternehmen hat geliefert, was Wachstumsfirmen versprechen — und zwar belegt, nicht behauptet.
-
Das Wachstum ist echt und belegt
Der Jahresumsatz stieg von 41 Millionen US-Dollar (2022) auf 169 Millionen (2025) — mehr als eine Vervierfachung in drei Jahren.
Beweisstück: SEC-Jahresberichte 10-K 2024 und 2025
-
Das Produkt trägt sich zunehmend selbst
Die Bruttomarge kletterte vom Tief bei 10,0 Prozent (2023) auf 49,3 Prozent (2025), der Nettoverlust schrumpfte von 374 auf 60 Millionen US-Dollar — und Q4 2025 brachte den ersten kleinen Nettogewinn (rund 4 Millionen).
Beweisstück: SEC-Berichte 10-K 2025 und Quartalsberichte
-
Die Bilanz gibt Zeit
Rund 173 Millionen US-Dollar Liquidität zum Q1 2026, praktisch schuldenfrei, keinerlei Zweifel an der Unternehmensfortführung.
Beweisstück: SEC-Quartalsbericht 10-Q Q1 2026
-
Die KI-Story ist mit echtem Geld unterlegt
Übernahme von Stereolabs im Februar 2026 für rund 55 Millionen US-Dollar — aus dem LiDAR-Hersteller wird eine Plattform für Sensorfusion.
Beweisstück: SEC-Quartalsbericht 10-Q Q1 2026, Note 3
Der Zeugenstand
-
Ich bestätige beides unter Strafandrohung: Verluste in jedem Jahr seit Gründung und ein kumuliertes Defizit von 973,4 Millionen US-Dollar — aber auch eine Vervierfachung des Umsatzes und eine Bruttomarge, die von 12 auf 49 Prozent gestiegen ist.
Quelle: SEC-Jahresbericht 10-K 2025
-
Ouster ist ein Stage-2-Momentumwert mit +244 Prozent auf drei Jahre und Treffern in 15 von 135 Scannern — aber der Piotroski-Qualitätsscore liegt nur bei 6 von 9. Ich messe starkes Momentum bei mittelmäßiger Bilanzqualität (Stand 25. Juni 2026).
Quelle: Hauseigener Aktien-Scanner, Russell-3000-Universum
-
In der jüngeren Handelshistorie verzeichne ich 19 Insider-Verkäufe gegenüber einem einzigen Kauf, auch der CEO stand zuletzt auf der Verkäuferseite (Stand 25. Juni 2026, Quelle: Fundamentaldaten). Neu zu Protokoll aus dem Jahresbericht selbst: Mitgründer und Technikchef Mark Frichtl legte am 15. Dezember 2025 einen 10b5-1-Verkaufsplan über bis zu 850.176 Aktien auf (Laufzeit 24. März bis 31. Dezember 2026), Betriebschef Darien Spencer am 18. November 2025 einen über bis zu 323.918 Aktien. Solche Pläne sind legal und lange vorher terminiert — aber sie besagen: Zwei Schlüsselfiguren wollen 2026 planmäßig in großem Stil verkaufen.
Quelle: SEC-Jahresbericht 10-K 2025, Item 9B „Other Information“; Insider-Statistik: Quelle: Fundamentaldaten
-
Die Mehrheit meiner Autoren empfiehlt die Aktie zum Kauf — und verortete das mittlere Kursziel mit rund 47 US-Dollar zuletzt trotzdem nur auf Höhe des Börsenkurses. Man glaubt an die Firma, aber nicht mehr an einen günstigen Preis.
Quelle: Analystenkonsens, Jahresmitte 2026; Quelle: Fundamentaldaten
-
Ich protokolliere für 2025: Grundgehalt des CEO 400.000 US-Dollar, Zielbonus 100 Prozent davon — und der Vergütungsausschuss stellte fest, dass die vorab festgelegten Finanzkennzahlen zu 119,9 Prozent erreicht wurden: 479.600 US-Dollar Barbonus. Welche Kennzahlen das waren, verrät das Rundschreiben nicht. Nach der SEC-Rechenmethode „Compensation Actually Paid“ stieg der Wert der CEO-Vergütung 2025 auf rund 8,3 Millionen US-Dollar — im selben Jahr wies die Firma 60,4 Millionen Nettoverlust aus. Kein Regelverstoß, aber ein Maßstab: Der Bonus wurde übererfüllt, der Gewinn je Aktie, um den es dir als Aktionär geht, blieb negativ.
Quelle: Aktionärsrundschreiben (DEF 14A) vom 28. April 2026, Abschnitte „Short-Term Incentive Compensation“ und „Pay Versus Performance“
Die Kernfrage
Schafft Ouster den Beweis, dass Wachstum und Gewinn aus dem eigentlichen Produktgeschäft kommen — ohne Einmal-Royalties, ohne die Abhängigkeit vom 31-Prozent-Kunden und schneller, als Verwässerung und Bewertung den Vorsprung auffressen?
Du bist Geschworener: Wie lautet dein Urteil?
Danke für dein Urteil. So haben die Geschworenen bisher gestimmt:
Die Prozessakte
- 10. Februar 2023 Velodyne-Fusion vollzogen: Je Velodyne-Aktie gibt es 0,8204 Ouster-Aktien, danach halten Velodyne- und Alt-Ouster-Aktionäre je rund 50 Prozent des Unternehmens — am selben Tag muss der Hercules-Kredit zum dritten Mal angepasst werden (Ereignismeldung 8-K vom 13. Februar 2023).
- 17. Mai 2023 Die Fusion bekommt ein Preisschild: Hesai zieht vor das JAMS-Schiedsgericht und macht geltend, dass Ouster durch die Velodyne-Übernahme an deren Lizenz-Vergleich aus dem Jahr 2020 gebunden ist (dokumentiert im SEC-Jahresbericht 10-K 2025).
- 15. September 2025 Endentscheid im Schiedsverfahren: Ouster ist an den Velodyne-Hesai-Vergleich gebunden und zahlt im vierten Quartal 2025 rund 6,4 Mio. US-Dollar an festgesetzten Gebühren — im Gegenzug muss Hesai Lizenz-Royalties zahlen. Überwiegend einmalige Royalties von rund 21 Mio. US-Dollar tragen anschließend das erste Gewinnquartal der Firmengeschichte (10-K 2025; Pressemitteilung vom 2. März 2026).
- 4. Februar 2026 Stereolabs-Closing: 55,2 Mio. US-Dollar Kaufpreis (32,4 Mio. bar plus 1.847.677 neue Aktien), davon entfallen 38,5 Mio. auf Goodwill — nur 16,6 Mio. sind identifizierbares Nettovermögen (10-Q Q1 2026, Note 3).
- 2. März 2026 Der testierte Jahresbericht meldet die früher offengelegten wesentlichen Schwächen der internen Finanzkontrollen („material weaknesses“) als behoben; der Abschlussprüfer PwC hebt zugleich die Umsatzrealisierung als besonders prüfintensiven Punkt hervor (10-K 2025, Item 9A und Prüfungsbericht).
- Juli 2026 Verfahren eröffnet — neu zur Akte genommen: die auf 31 Prozent gestiegene Kundenkonzentration (Q1 2026), die Einmal-Royalties hinter dem ersten Gewinnquartal sowie Bonus- und Verkaufspläne des Managements. Nächster Verhandlungstag: der Q2-Bericht (10-Q), erwartet Anfang August 2026 — dort stehen die Aktienzahl nach der 200-Mio.-Platzierung vom Juli und die neue Konzentrationstabelle.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente – zum Selbst-Nachlesen:
- SEC-Jahresbericht (10-K), Geschäftsjahr 2025: oust-20251231.htm (sec.gov)
- SEC-Jahresbericht (10-K), Geschäftsjahr 2024: oust-20241231.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q1 2026 (31.03.2026): oust-20260331.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q3 2025 (30.09.2025): oust-20250930.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q2 2025 (30.06.2025): oust-20250630.htm (sec.gov)
- SEC-Quartalsbericht (10-Q), Q1 2025 (31.03.2025): oust-20250331.htm (sec.gov)
- Vollständige SEC-Einreichungshistorie von Ouster: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Umsatz-, Ergebnis-, Bilanz- und Cashflow-Reihen): aus unseren Finanzdaten, abgeglichen mit den SEC-Berichten.
- Screener- und Rating-Daten: hauseigener Aktien-Scanner (Russell-3000-Universum, Stand 25. Juni 2026).
Datengrundlage: Ouster-Geschäftsberichte (SEC-Formular 10-K) für die Geschäftsjahre 2024 und 2025 sowie Quartalsberichte (10-Q) für die Quartale bis zum 31. März 2026; ergänzende Fundamentaldaten aus unseren Finanzdaten; Screener-Daten aus unserem hauseigenen Aktien-Scanner (Stand 25. Juni 2026). Dieser Beitrag ist eine journalistische, faktenbasierte Analyse und ausdrücklich keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Investitionen in Aktien sind mit dem Risiko von Verlusten bis zum Totalverlust verbunden. Angaben ohne Gewähr.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 33,6 | 41,0 | 83,3 | 111,1 | 169,4 |
| Betriebsergebnis (EBIT) | -99,7 | -145,4 | -373,2 | -104,2 | -74,0 |
| Nettogewinn | -94,0 | -138,6 | -374,1 | -97,0 | -60,4 |
| Nettomarge | -279,9 % | -337,7 % | -449,2 % | -87,3 % | -35,6 % |
| Gewinn je Aktie | -7,02 $ | -7,79 $ | -10,10 $ | -2,08 $ | -1,07 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
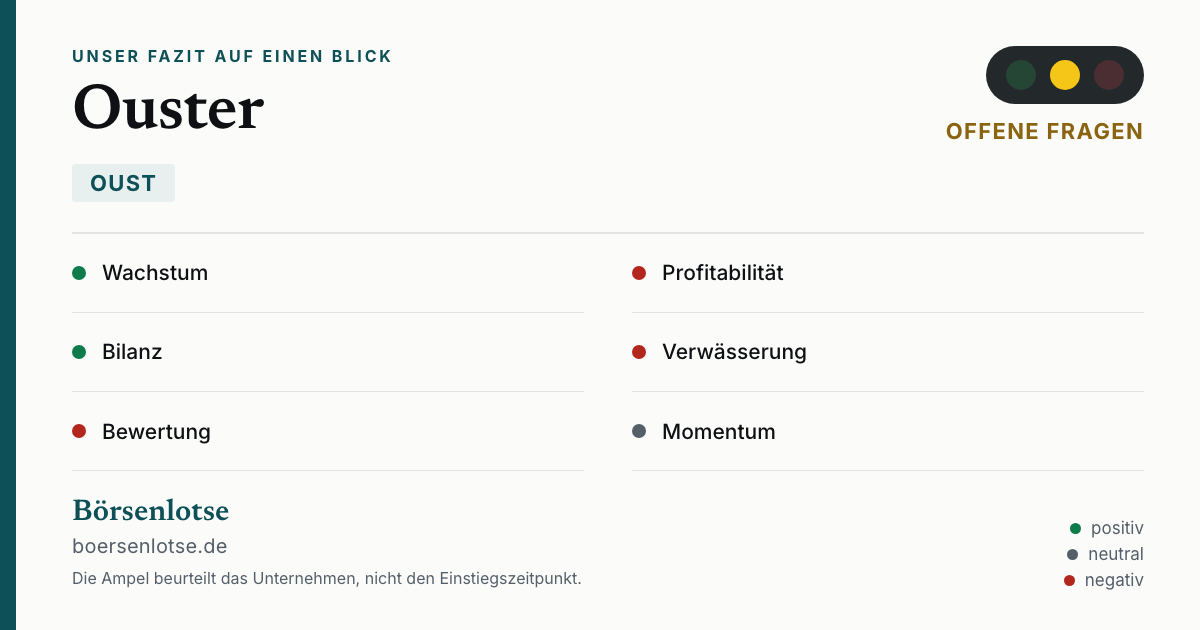
Unser Fazit auf einen Blick
- Wachstum positiv
- Umsatz in drei Jahren mehr als vervierfacht (41 auf 169 Mio. US-Dollar), Bruttomarge vom Tief bei 10,0 Prozent (2023) auf 49,3 Prozent (2025) gestiegen.
- Profitabilität negativ
- Seit Gründung kein profitables Geschäftsjahr; kumuliertes Defizit von rund einer Milliarde US-Dollar, freier Cashflow weiter negativ.
- Bilanz positiv
- Rund 173 Mio. US-Dollar Liquidität und praktisch schuldenfrei — das Polster schmilzt aber mit jedem Verlustquartal.
- Verwässerung negativ
- Die Aktienzahl hat sich in drei Jahren rund verdreieinhalbfacht — Wachstum, das mit frischen Aktien bezahlt wird, ist nie gratis.
- Bewertung negativ
- Kurs-Umsatz-Verhältnis von 15,2 zum Datenstand 25. Juni 2026 (Börsenwert 2,82 Mrd. US-Dollar) — der Multiplikator unterstellt ein Tempo, das schon 2024 auf +33 Prozent absackte.
- Momentum neutral
- Stage-2-Aufwärtstrend mit +244 Prozent auf drei Jahre — stark, aber Momentum misst Kursstärke, nicht Qualität (Piotroski 6 von 9).
Ouster ist eine spekulative Wachstumswette: echtes, belegtes Umsatzwachstum und eine mit dem Stereolabs-Zukauf unterlegte Physical-AI-Story — zu einem hohen Preis und mit ehrlichen Konstruktionsfehlern. Wenn überhaupt, dann als kleine Beimischung für risikobewusste Anleger, nicht als Basisinvestment. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Belegtes Umsatzwachstum und eine mit dem Stereolabs-Zukauf unterlegte Physical-AI-Story — aber nur als kleine Beimischung für Risikobewusste: Die Bewertung ist hoch, und laufende Kapitalerhöhungen verwässern weiter.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Ein einzelner Kunde stand 2025 für 21 Prozent des Umsatzes — Klumpenrisiko.
- Laufende Kapitalerhöhungen verwässern bestehende Aktionäre weiter.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 4. August 2026. Was sich seitdem bei OUST geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Ouster, Inc. (OUST) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Ouster entwickelt und verkauft digitales LiDAR – Sensoren, die ihre Umgebung mit Laserpulsen dreidimensional erfassen. Sie kommen in Robotik, Industrie, Automobil und smarter Infrastruktur zum Einsatz. Seit der Übernahme von Stereolabs (2026) kombiniert das Unternehmen LiDAR, Kameras und KI-Software und positioniert sich als Plattform für „Physical AI“, also KI, die in der physischen Welt handelt.
Auf Jahressicht noch nicht. Ouster hat seit der Gründung in jedem Geschäftsjahr Verluste geschrieben; 2025 waren es 60,4 Millionen US-Dollar, nach 97,0 Millionen 2024 und 374,1 Millionen 2023. Der Verlust schrumpft also deutlich, und im vierten Quartal 2025 gab es erstmals einen kleinen Nettogewinn. Das kumulierte Defizit liegt aber bei rund einer Milliarde US-Dollar.
Sehr schnell und beständig. Der Jahresumsatz stieg von 41 Millionen US-Dollar (2022) über 83 (2023) und 111 (2024) auf 169 Millionen US-Dollar (2025) – mehr als eine Vervierfachung in drei Jahren. Gleichzeitig verbesserte sich die Bruttomarge vom Tief bei 10,0 Prozent (2023) auf 49,3 Prozent (2025), das Produktgeschäft trägt sich im Kern also zunehmend.
Drei Punkte stechen aus den SEC-Berichten hervor: erstens die anhaltenden Verluste und der Cash-Verbrauch; zweitens eine starke Verwässerung – die gewichtete durchschnittliche Aktienzahl stieg in drei Jahren von 17,8 auf 61,8 Millionen; drittens ein Kundenklumpen, denn ein einzelner Kunde stand 2025 für 21 Prozent des Umsatzes. Dazu kommen Abhängigkeiten von wenigen Auftragsfertigern und vom China-Geschäft.
Die Bewertung ist ambitioniert. Mangels Gewinnen dient das Kurs-Umsatz-Verhältnis als Maßstab, und es lag zum Datenstand 25. Juni 2026 bei 15,2 – gerechnet auf den Umsatz der vergangenen zwölf Monate, bei einem Börsenwert von rund 2,82 Milliarden US-Dollar; auf den Jahresumsatz 2025 gerechnet sind es 16,7. Das preist viele Jahre Wachstum ein, obwohl das Tempo schwankt: 2023 wuchs der Umsatz um 103 Prozent, 2024 nur um 33 Prozent, 2025 wieder um 52 Prozent. Ob die Aktie zu teuer ist, hängt davon ab, ob Ouster sein Wachstumstempo hält und den Sprung in dauerhafte Gewinne schafft.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.