Extreme-Networks-Aktie: Momentum-Leader mit falsch blinkender Warnleuchte
Fast 90 Prozent Kursplus seit Jahresbeginn, aber ein Altman Z-Score tief in der „Pleitezone“ und ein KGV von 264 – bei Extreme Networks führen die Kennzahlen in beide Richtungen in die Irre. Wir haben die Aktie durch unsere 35 Strategie-Scans und den Fundamental-Check geschickt und erklären dir, welche Warnsignale echt sind und welche nur Optik. Ein Befund, keine Empfehlung.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 6. Oktober 2026
- Schlusskurs
- 24,50 $ +5,20 %
- Marktkapitalisierung
- 3,3 Mrd. $
- KGV
- 205,7
- Wachstums-Score
- 5/10
- AAQS
- 6/10
Kursentwicklung seit 4. August 2026: -18,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 13,70 $ bis 33,70 $ · Letzter Kurs: 24,50 $ (Stand: 6. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
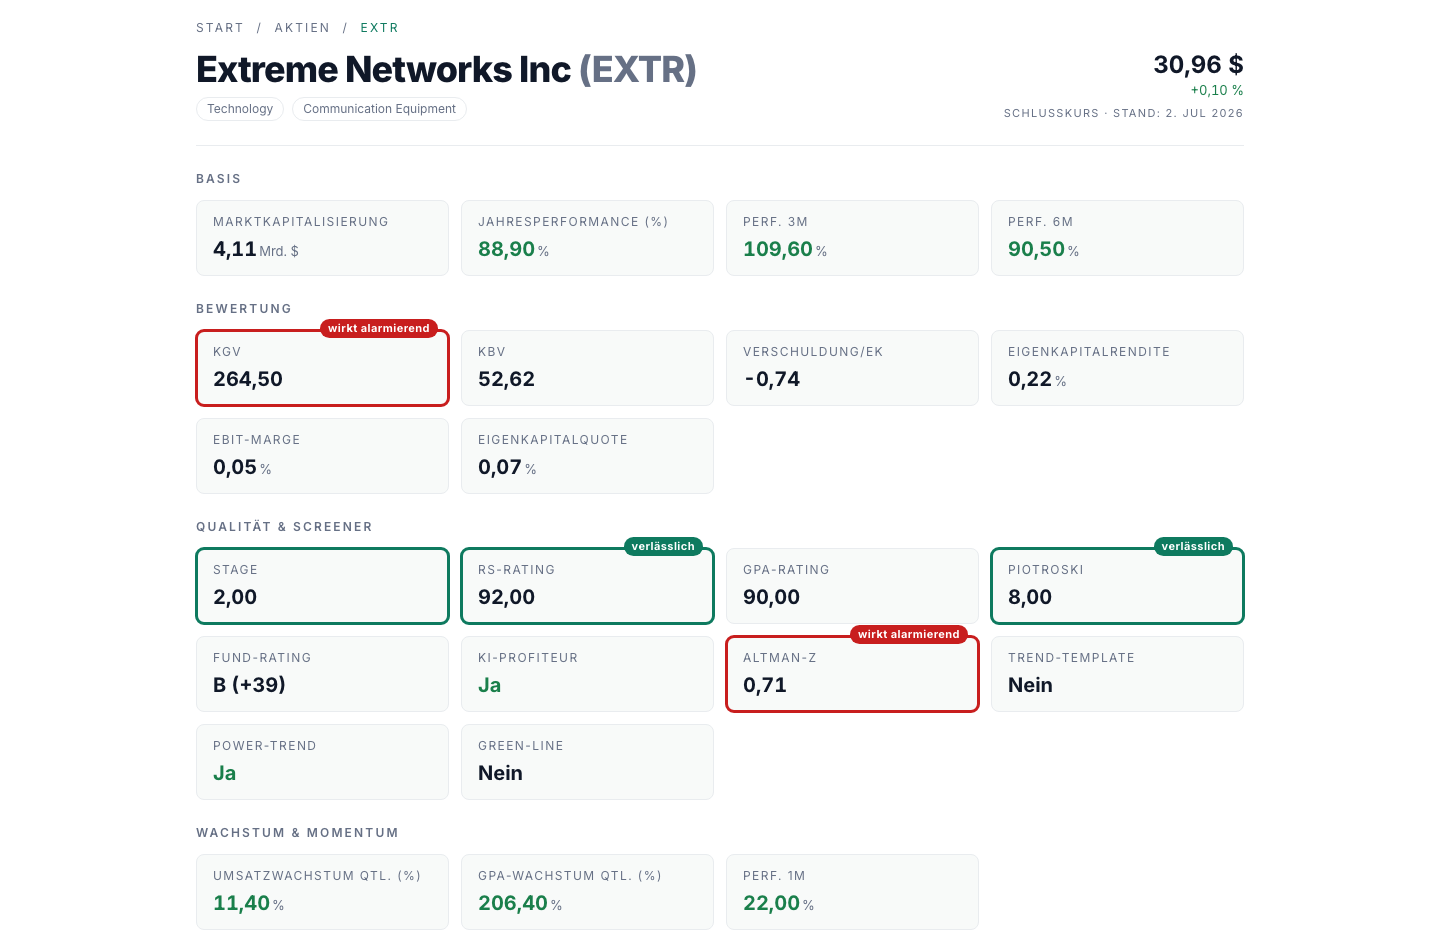
Es gibt zwei Arten, bei dieser Aktie Geld falsch anzufassen. Die erste: Du siehst +100 Prozent in drei Monaten, dein Puls geht hoch, und du kaufst der Bewegung hinterher. Die zweite: Du wirfst einen Blick auf das KGV von 264 und einen Altman Z-Score von 0,71 – eine Kennzahl, die eigentlich vor Pleitekandidaten warnt –, winkst angewidert ab und verpasst, was wirklich dahintersteckt. Beide Reflexe fühlen sich vernünftig an. Beide führen in die Irre. Deshalb machen wir es bei Extreme Networks, Inc. (NASDAQ: EXTR) wie immer: alle Zahlen auf den Tisch, nüchtern sortiert – und am Ende entscheidest du. Datengrundlage sind unsere eigene Fundamentaldaten-Datenbank und der hauseigene Aktien-Scanner mit seinen 35 Strategie-Scans, Datenstand 25. Juni 2026.
Was Extreme Networks eigentlich macht
Extreme Networks baut die Infrastruktur, durch die in Firmen, Kliniken, Stadien und Universitäten die Daten fließen: Netzwerk-Switches, WLAN-Access-Points und die cloudbasierte Verwaltungsplattform ExtremeCloud IQ, die solche Netze mit Hilfe von maschinellem Lernen überwacht und steuert. Das Unternehmen sitzt in Morrisville im US-Bundesstaat North Carolina, beschäftigt rund 2.800 Menschen und ist schon seit 1999 an der Börse – ein Veteran also, kein Neuling.
Und genau da beginnt die Geschichte interessant zu werden: Der Kurs notiert trotz der jüngsten Rally noch immer rund 75 Prozent unter seinem Allzeithoch aus der Dotcom-Ära. Was wir hier sehen, ist kein junger Highflyer, sondern ein altes Schlachtross, das sich aus einem tiefen Mehrjahres-Tal herausarbeitet. Solche Erholungs-Geschichten haben ihre eigenen Regeln – und ihre eigenen Fallstricke.
Wo die Aktie in unserem Scanner auftaucht
Wie bei jeder unserer Analysen (zuletzt bei der Ouster-Analyse) schicken wir den Wert zuerst durch unsere Scorecard: 35 Strategie-Scans, von Weinstein über Minervini bis O'Neil, dazu unser Aktien-Screener über das Russell-3000-Universum. Das Ergebnis ist eindeutig zweigeteilt.
Bestanden: 12 von 35 Scans – und zwar fast ausschließlich die reinen Momentum- und Relative-Stärke-Scans:
- Stan Weinstein: Stage 2 und die zugehörige Kauf-Checkliste – die Aktie ist in der klassischen Aufwärtsphase.
- Qullamaggie: 1- und 3-Monats-Top-Gainer – auf Sicht von drei Monaten gehört EXTR zu den stärksten zwei, drei Prozent des Marktes.
- Perruna: Resisting Correction und Haber: RS New Highs – relative Stärke nahe dem Hoch.
- Dazu Liquiditäts- und Momentum-Filter wie Zhang: High Momentum und Walker: 30 % EPS-Growth.
Durchgefallen: 23 Scans – und die Gründe sind die eigentliche Information. Alle Ausbruchs-Scans (frische 52-Wochen-Hochs, Gaps, Volumen-Schübe) scheitern, weil die Aktie gerade nicht ausbricht, sondern rund 4 Prozent unter dem Hoch bei unterdurchschnittlichem Volumen konsolidiert. Alle Hyper-Growth-Scans (CANSLIM, 40/40, Sales Leader) scheitern am Umsatzwachstum von nur gut 11 Prozent. Und das strenge Minervini-Trend-Template scheitert daran, dass der langfristige Kursverlauf – 75 Prozent unter Allzeithoch – noch kein lehrbuchsauberer Stufentrend ist, sondern eine Erholung.
Merke dir dieses Muster: ein reiner Momentum-Treffer, kein Growth- und kein Ausbruchs-Treffer. Es zieht sich durch die ganze Analyse.
Der Turnaround in Zahlen
Warum läuft die Aktie überhaupt so stark? Weil das Unternehmen operativ liefert. Die letzten sechs Quartale aus unserer Fundamentaldaten-Datenbank erzählen eine leise, aber konsistente Genesungsgeschichte:

| Quartal | Umsatz (Mio. USD) | Umsatz ggü. Vorjahr | Nettomarge | Piotroski | Zinsdeckung |
|---|---|---|---|---|---|
| 2024 Q4 | 279,4 | −5,7 % | 2,6 % | 6 | 3,4 |
| 2025 Q1 | 284,5 | +34,8 % | 1,2 % | 7 | 2,9 |
| 2025 Q2 | 307,0 | +19,6 % | −2,5 % | 7 | −0,1 |
| 2025 Q3 | 310,2 | +15,2 % | 1,8 % | 6 | 3,3 |
| 2025 Q4 | 317,9 | +13,8 % | 2,5 % | 6 | 4,1 |
| 2026 Q1 | 316,9 | +11,4 % | 3,3 % | 8 | 5,6 |
Quartalsdaten aus sechs Berichtsquartalen. Quelle: Fundamentaldaten.
Der Umsatz wächst stetig, aber unspektakulär. Die Musik spielt in den anderen Spalten: Die Nettomarge hat sich von negativ auf 3,3 Prozent vorgearbeitet, die Zinsdeckung von unter null auf 5,6 verbessert, und der Piotroski F-Score – ein Neun-Punkte-Check für sich verbessernde Bilanzqualität – steht im jüngsten Quartal bei 8 von 9. Das ist der Bereich, in dem kerngesunde Firmen stehen. Das oft zitierte Gewinnwachstum von über 200 Prozent im Quartal stammt allerdings von einer sehr niedrigen Basis – hier wird ein Verlustbringer profitabel, nicht ein Wachstumsmonster noch schneller.
Der Versprechens-Tracker: Was das Management zusagte — und was daraus wurde
Ein Aktienkurs erzählt dir, was der Markt glaubt. Die Pressemitteilungen eines Unternehmens erzählen dir, was das Management dich glauben machen wollte. Bei Extreme Networks lohnt dieser zweite Blick besonders: Der Netzwerkausrüster erlebte 2023 einen Umsatzboom, der zu großen Teilen aus dem Abarbeiten alter Lieferrückstände gespeist war — 2024 folgte der Absturz, danach die mühsame Erholung. Wir haben die Zusagen des Managements aus den offiziellen SEC-Pressemitteilungen von April 2023 bis August 2025 nachgeschlagen und mit den später berichteten Ist-Zahlen abgeglichen. Jede Aussage ist wörtlich zitiert, übersetzt und ehrlich bewertet: gehalten, gebrochen, teilweise — oder noch offen.
Das Muster ist deutlich — und lehrreich. Auf dem Gipfel des Booms (April bis November 2023) versprach das Management gleich dreifach zu viel: Wachstum im mittleren Zehnerbereich bis ins Geschäftsjahr 2025, ein starkes Geschäftsjahr 2024 und über 25 Prozent Gewinnwachstum — alle drei Zusagen platzten, als der Umsatz im Geschäftsjahr 2024 um 15 Prozent einbrach (Quelle: Pressemitteilung vom 7. August 2024). Und der entscheidende Punkt zur Frage, ob gewarnt wurde: Dass der 2023er-Boom geliehen war, stand nur im Kleingedruckten. Der 10-K vom 24. August 2023 weist aus, dass der Auftragsbestand binnen eines Jahres von 513,0 auf 267,3 Millionen US-Dollar abgeschmolzen war — der Rekordumsatz wurde also zu einem erheblichen Teil aus dem Abbau des Lieferrückstands gespeist; im 10-K vom 16. August 2024 waren es nur noch 64,0 Millionen. In den feierlichen Pressemitteilungen jener Monate fällt das Wort „Backlog“ außerhalb juristischer Fußnoten dagegen kein einziges Mal — die erste klare Warnung kam erst mit der Umsatzwarnung vom 8. Januar 2024, als der Kurs längst gelaufen war. Ab dem Tiefpunkt Mitte 2024 drehte das Bild: Die Prognosen wurden kleiner, vorsichtiger — und wurden gehalten (Rückkehr zum Wachstum, zweistellige operative Marge, sequenzielles Wachstum Quartal für Quartal). Trefferquote über den ganzen Zyklus: 3 gehalten, 4 gebrochen, 1 teilweise, 1 offen. Die Lehre für dich: Diesem Management darfst du glauben, wenn es bescheiden klingt — Vorsicht ist geboten, wenn die Pressemitteilung nach Rekord klingt und die Bilanzanhänge etwas anderes flüstern.
-
„We believe the improving supply chain and cloud software subscription growth will support an over 20% year-over-year revenue increase in Q4. We also expect earnings to more than double year-over-year, on both a GAAP and Non-GAAP basis, driven by gross margin expansion and operating leverage"
Übersetzt: „Wir glauben, dass die sich verbessernde Lieferkette und das Wachstum der Cloud-Software-Abos im vierten Quartal einen Umsatzanstieg von über 20 Prozent gegenüber dem Vorjahr tragen werden. Außerdem erwarten wir, dass sich der Gewinn im Jahresvergleich mehr als verdoppelt — sowohl nach GAAP als auch Non-GAAP —, getrieben von steigender Bruttomarge und operativem Hebel."
Quelle: Pressemitteilung zum Q3 des Geschäftsjahres 2023, CEO Ed Meyercord, 26. April 2023 (pr-2023-04-26.txt)Was daraus wurde
Übertroffen: Der Umsatz im Q4 des Geschäftsjahres 2023 stieg um 31 Prozent auf 363,9 Millionen US-Dollar, das GAAP-Ergebnis je Aktie sprang von 0,04 auf 0,19 US-Dollar (fast verfünffacht), Non-GAAP von 0,15 auf 0,33 US-Dollar (mehr als verdoppelt).
Beleg: Pressemitteilung vom 2. August 2023 (pr-2023-08-02.txt)
-
„We remain committed to our long-term outlook of mid-teens topline growth and margin expansion through FY25."
Übersetzt: „Wir stehen weiter zu unserem langfristigen Ausblick von Umsatzwachstum im mittleren Zehnerprozentbereich und Margenausweitung bis ins Geschäftsjahr 2025."
Quelle: Pressemitteilung zum Q3 des Geschäftsjahres 2023, Interims-CFO Cristina Tate, 26. April 2023 (pr-2023-04-26.txt)Was daraus wurde
Klar verfehlt: Statt Wachstum im mittleren Zehnerbereich fiel der Umsatz im Geschäftsjahr 2024 um 15 Prozent auf 1.117,2 Millionen US-Dollar, im Geschäftsjahr 2025 wuchs er nur um 2 Prozent auf 1.140,1 Millionen — die GAAP-Betriebsmarge rutschte im Geschäftsjahr 2024 auf minus 5,8 Prozent.
Beleg: Pressemitteilungen vom 7. August 2024 (pr-2024-08-07.txt) und 6. August 2025 (pr-2025-08-06.txt)
-
„I remain confident in our growth prospects and am excited about the new innovations and opportunities we have in store for FY24 and beyond"
Übersetzt: „Ich bleibe zuversichtlich, was unsere Wachstumsaussichten angeht, und freue mich auf die neuen Innovationen und Chancen, die wir für das Geschäftsjahr 2024 und darüber hinaus in petto haben."
Quelle: Pressemitteilung zum Geschäftsjahr 2023 („Expect Continued Strong Growth in FY24“), CEO Ed Meyercord, 2. August 2023 (pr-2023-08-02.txt)Was daraus wurde
Das Gegenteil trat ein: Das Geschäftsjahr 2024 brachte minus 15 Prozent Umsatz (1.117,2 Millionen US-Dollar) und einen GAAP-Verlust von 0,65 US-Dollar je Aktie nach 0,58 US-Dollar Gewinn im Vorjahr. Was die Pressemitteilung nicht erwähnte: Laut dem drei Wochen später eingereichten 10-K war der Auftragsbestand zum 30. Juni 2023 bereits von 513,0 auf 267,3 Millionen US-Dollar geschmolzen — der Rekordumsatz war zu einem erheblichen Teil abgearbeiteter Lieferrückstand.
Beleg: Pressemitteilung vom 7. August 2024 (pr-2024-08-07.txt); Backlog-Zahlen: 10-K vom 24. August 2023 (10k-2023-08-24.txt)
-
„Despite these market conditions and slower revenue growth expectations, we expect continued growth of EPS of over 25% in FY24."
Übersetzt: „Trotz dieser Marktbedingungen und der Erwartung eines langsameren Umsatzwachstums rechnen wir im Geschäftsjahr 2024 weiter mit einem Gewinnwachstum je Aktie von über 25 Prozent."
Quelle: Pressemitteilung zum Q1 des Geschäftsjahres 2024, CFO Kevin Rhodes, 1. November 2023 (pr-2023-11-01.txt)Was daraus wurde
Krachend verfehlt: Nur neun Wochen später, am 8. Januar 2024, kappte Extreme die Quartalsprognose (rund 294 bis 297 statt 312 bis 327 Millionen US-Dollar Umsatz). Am Ende stand im Geschäftsjahr 2024 statt plus 25 Prozent ein Non-GAAP-Gewinneinbruch von 1,09 auf 0,32 US-Dollar je Aktie — minus 71 Prozent — und nach GAAP ein Verlust von 0,65 US-Dollar je Aktie.
Beleg: Pressemitteilungen vom 8. Januar 2024 (pr-2024-01-08.txt) und 7. August 2024 (pr-2024-08-07.txt)
-
„We expect to emerge in the fourth quarter at a more normalized level of revenue and earnings."
Übersetzt: „Wir erwarten, im vierten Quartal auf einem stärker normalisierten Niveau von Umsatz und Gewinn herauszukommen."
Quelle: Pressemitteilung zum Q2 des Geschäftsjahres 2024, CEO Ed Meyercord, 31. Januar 2024 (pr-2024-01-31.txt)Was daraus wurde
Verfehlt: Das Q4 des Geschäftsjahres 2024 brachte 256,7 Millionen US-Dollar Umsatz (minus 29 Prozent zum Vorjahr), einen GAAP-Verlust von 0,42 US-Dollar je Aktie und sogar einen Non-GAAP-Verlust von 0,08 US-Dollar — die Bruttomarge stürzte wegen einer zusätzlichen Abschreibung auf Altbestände auf 44,7 Prozent. Von „normalisiert“ konnte keine Rede sein.
Beleg: Pressemitteilung vom 7. August 2024 (pr-2024-08-07.txt)
-
„These trends, and our expanded go to market opportunities, give us confidence that we are positioned for a return to meaningful growth in FY25"
Übersetzt: „Diese Trends und unsere erweiterten Vertriebschancen geben uns die Zuversicht, dass wir für eine Rückkehr zu nennenswertem Wachstum im Geschäftsjahr 2025 aufgestellt sind."
Quelle: Pressemitteilung zum Q2 des Geschäftsjahres 2024, CEO Ed Meyercord, 31. Januar 2024 (pr-2024-01-31.txt)Was daraus wurde
Nur halb eingelöst: Im Gesamtjahr wuchs der Umsatz im Geschäftsjahr 2025 lediglich um 2 Prozent auf 1.140,1 Millionen US-Dollar — „nennenswert“ sieht anders aus. Immerhin drehte der Trend im Jahresverlauf: fünf Quartale sequenzielles Wachstum in Folge, im Schlussquartal plus 20 Prozent zum Vorjahr.
Beleg: Pressemitteilung vom 6. August 2025 (pr-2025-08-06.txt)
-
„We are optimistic about a return to growth this year and expect gross margins to progressively improve throughout the fiscal year, resulting in non-GAAP double-digit operating margins, and strengthening cash flow."
Übersetzt: „Wir sind optimistisch, in diesem Jahr zum Wachstum zurückzukehren, und erwarten, dass sich die Bruttomargen im Laufe des Geschäftsjahres schrittweise verbessern — mit zweistelligen operativen Non-GAAP-Margen und einem sich festigenden Cashflow."
Quelle: Pressemitteilung zum Geschäftsjahr 2024, CFO Kevin Rhodes, 7. August 2024 (pr-2024-08-07.txt)Was daraus wurde
Eingelöst: Das Geschäftsjahr 2025 brachte plus 2 Prozent Umsatz, die Non-GAAP-Bruttomarge stieg von 57,2 auf 62,9 Prozent, die operative Non-GAAP-Marge von 6,2 auf 14,2 Prozent, und die Netto-Kasse drehte von 33,3 Millionen US-Dollar Nettoschulden auf 51,7 Millionen Netto-Cash.
Beleg: Pressemitteilung vom 6. August 2025 (pr-2025-08-06.txt)
-
„We expect continued sequential growth in the second quarter and revenue growth for the full year, based on the size and quality of our funnel of opportunities."
Übersetzt: „Wir erwarten weiteres sequenzielles Wachstum im zweiten Quartal und Umsatzwachstum im Gesamtjahr — gestützt auf Größe und Qualität unserer Pipeline an Verkaufschancen."
Quelle: Pressemitteilung zum Q1 des Geschäftsjahres 2025, CEO Ed Meyercord, 30. Oktober 2024 (pr-2024-10-30.txt)Was daraus wurde
Eingelöst: Das Q2 des Geschäftsjahres 2025 wuchs sequenziell um 3,8 Prozent auf 279,4 Millionen US-Dollar, und das Gesamtjahr schloss mit plus 2 Prozent bei 1.140,1 Millionen US-Dollar — bescheiden, aber wie zugesagt.
Beleg: Pressemitteilungen vom 29. Januar 2025 (pr-2025-01-29.txt) und 6. August 2025 (pr-2025-08-06.txt)
-
„Heading into the new fiscal year, our outlook is for a re-acceleration of overall revenue growth on a full-year basis, which we expect to translate to higher earnings and cash flow."
Übersetzt: „Zum Start ins neue Geschäftsjahr rechnen wir mit einer Wiederbeschleunigung des Umsatzwachstums auf Gesamtjahresbasis, die sich in höheren Gewinnen und höherem Cashflow niederschlagen dürfte."
Quelle: Pressemitteilung zum Geschäftsjahr 2025, CFO Kevin Rhodes, 6. August 2025 (pr-2025-08-06.txt)Was daraus wurde
Nach drei Quartalen auf Kurs: Die ersten drei Quartale des Geschäftsjahres 2026 wuchsen um 15,2, 14 und 11 Prozent zum Vorjahr (310,2, 317,9 und 316,9 Millionen US-Dollar), das Non-GAAP-Ergebnis je Aktie stieg von 0,17/0,21/0,21 auf 0,22/0,26/0,26 US-Dollar. Das Geschäftsjahr endet erst am 30. Juni 2026 — Endabrechnung steht aus.
Beleg: Pressemitteilungen vom 29. Oktober 2025 (pr-2025-10-29.txt), 28. Januar 2026 (pr-2026-01-28.txt) und 29. April 2026 (pr-2026-04-29.txt)
-
„I would say, Alex, we’re very much on track with what we laid out already from – fiscal, 2023 to 2025 outlook. We feel good about that, and I would say yes, we feel that we’re still going to be in the mid-teens growth for the full year."
Übersetzt: „Ich würde sagen, Alex, wir liegen voll auf Kurs mit dem, was wir für die Geschäftsjahre 2023 bis 2025 skizziert haben. Damit fühlen wir uns wohl — und ja, wir gehen weiter davon aus, im Gesamtjahr im mittleren Zehnerprozentbereich zu wachsen."
Quelle: Earnings Call Q4 2023, CFO Kevin Rhodes auf Analystenfrage von Alex Henderson (Needham), 2. August 2023 (Transkript: Insider Monkey)Was daraus wurde
Klar verfehlt: Statt Wachstum im mittleren Zehnerbereich fiel der Umsatz im Geschäftsjahr 2024 um 15 Prozent auf 1.117,2 Millionen US-Dollar — die auf dem Höhepunkt des Backlog-Booms im Q&A bekräftigte Jahresprognose platzte komplett.
Beleg: Pressemitteilung vom 7. August 2024 (pr-2024-08-07.txt)
-
„We continue to expect our backlog to settle in a range of $75 million to $100 million by the end of Q4 fiscal 2024."
Übersetzt: „Wir erwarten weiterhin, dass sich unser Auftragsbestand bis zum Ende des vierten Quartals des Geschäftsjahres 2024 in einer Spanne von 75 bis 100 Millionen US-Dollar einpendelt."
Quelle: Earnings Call Q1 2024, CEO Ed Meyercord, 1. November 2023 (Transkript: Insider Monkey)Was daraus wurde
Nur halb eingelöst: Der Zeitpunkt stimmte, das Niveau nicht — zum 30. Juni 2024 lag der Auftragsbestand laut Geschäftsbericht bei 64,0 Millionen US-Dollar und fiel damit unter das untere Ende der zugesagten Spanne (Vorjahr: 267,3 Millionen). Das Polster, das die Prognose versprach, war kleiner als angekündigt.
Beleg: Geschäftsbericht 10-K vom 16. August 2024 (10k-2024-08-16.txt)
-
„We’re expecting to sustain that 20% plus growth rate on the ARR side."
Übersetzt: „Wir erwarten, diese Wachstumsrate von über 20 Prozent beim ARR aufrechtzuerhalten."
Quelle: Earnings Call Q4 2025, CFO Kevin Rhodes, 6. August 2025 (Transkript: Insider Monkey)Was daraus wurde
Bisher eingelöst: Das SaaS-ARR wuchs in allen drei seither berichteten Quartalen über der 20-Prozent-Marke — plus 24 Prozent (Q1, Oktober 2025), plus 25 Prozent (Q2, Januar 2026) und plus 29 Prozent auf 236,4 Millionen US-Dollar (Q3, April 2026).
Beleg: Pressemitteilungen vom 29. Oktober 2025 (pr-2025-10-29.txt), 28. Januar 2026 (pr-2026-01-28.txt) und 29. April 2026 (pr-2026-04-29.txt)
-
„And naturally, we’ll see those come into the business over the next couple of few quarters, and that’s why we’re guiding up to get to 63% by the end of the year with 100 bps to 200 bps improvement."
Übersetzt: „Und natürlich werden wir diese Effekte in den nächsten paar Quartalen im Geschäft sehen — deshalb heben wir die Prognose an, um bis zum Jahresende auf 63 Prozent zu kommen, mit 100 bis 200 Basispunkten Verbesserung."
Quelle: Earnings Call Q1 2026, CFO Kevin Rhodes (zur Bruttomarge nach dem Komponentenkosten-Schock), 29. Oktober 2025 (Transkript: Insider Monkey)Was daraus wurde
Vom eigenen Zahlenwerk bereits einkassiert: Schon im nächsten Call (28. Januar 2026) senkte Extreme die Gesamtjahres-Bruttomargen-Prognose auf 61,8 bis 61,9 Prozent, und die Q4-Guidance vom 29. April 2026 nennt 61,8 bis 62,2 Prozent (Non-GAAP) — die 63 Prozent zum Geschäftsjahresende am 30. Juni 2026 sind damit nach eigener Planung außer Reichweite. Endabrechnung mit den Ist-Zahlen: voraussichtlich Anfang August 2026.
Beleg: Earnings Call Q2 2026 vom 28. Januar 2026 (Transkript: The Motley Fool); Pressemitteilung vom 29. April 2026 (pr-2026-04-29.txt)
Die Warnleuchte, die falsch blinkt
Jetzt zu den Zahlen, die dich beim ersten Blick ins Datenblatt zusammenzucken lassen. Der Altman Z-Score, ein klassisches Insolvenz-Frühwarnmodell, steht bei 0,71 – alles unter 1,8 gilt dort als „Distress-Zone“. Das KGV liegt bei 264, das Kurs-Buchwert-Verhältnis bei über 50, und das Eigenkapital ist, materiell gerechnet, negativ: −319 Millionen US-Dollar.
Klingt nach einem Unternehmen am Abgrund? Ist es nicht – und der Grund ist eine Lektion fürs Kennzahlen-Lesen. Extreme Networks trägt aus früheren Übernahmen 398 Millionen US-Dollar Goodwill in der Bilanz und hat über Jahre eigene Aktien zurückgekauft. Beides drückt das bilanzielle Eigenkapital, ohne dass operativ irgendetwas brennt. Altman Z und KBV sind für solche Bilanzstrukturen schlicht nicht gebaut; sie schlagen mechanisch Alarm. In unserem Research-Dossier zu EXTR steht es so:
„Der Wert von 0,71 ist hier ein bekannter Fehlalarm. EXTR hat durch Goodwill (398 Mio.) und Aktienrückkäufe ein negatives materielles Eigenkapital (−319 Mio.). Altman Z und KBV sind für solche Bilanzen nicht aussagekräftig. Der gegenläufige Piotroski 8/9 (Profitabilität, Cashflow, Verschuldung verbessern sich) ist für einen operativen Turnaround der verlässlichere Indikator.“
— Research-Dossier der Börsenlotse-Redaktion zu Extreme Networks, 29. Juni 2026
Der Piotroski-Score, der auf Cashflow, Profitabilität und Verschuldungstrend schaut, zeigt also das genaue Gegenteil des Altman-Alarms – und er ist bei Turnarounds der verlässlichere Zeuge. Genau dafür fahren wir grundsätzlich mehrere Modelle parallel: Eine Kennzahl allein lügt öfter, als man denkt.
Ganz freisprechen wollen wir die Bilanz trotzdem nicht: Ein KGV von 264 heißt auch, dass die GAAP-Gewinne noch winzig sind und viel Besserung bereits im Kurs steckt. Wer hier einsteigt, bezahlt den Turnaround im Voraus.
Was muss wahr sein, damit der Kurs recht behält?
Ein KGV von 264 heißt: Der Markt hat den Turnaround schon weitgehend vorausbezahlt. Aber was genau muss eigentlich passieren, damit die heutige Bewertung aufgeht? Stell die Regler selbst ein — und schau, welche Zukunft du damit unterschreibst.
-
Das Umsatzwachstum muss halten
Zuletzt wuchs der Quartalsumsatz um 11,4 Prozent, für das kommende Jahr erwarten Analysten aber eher rund 8,6 Prozent (Quelle: Fundamentaldaten). Vier Jahre lang zweistellig zu wachsen wäre für einen Netzwerk-Veteranen, der seit 1999 an der Börse ist, ambitioniert — nicht utopisch, aber alles andere als selbstverständlich.
Basisrate: Moderates Wachstum um 8 bis 11 Prozent ist das realistische Basisszenario; deutlich mehr haben etablierte Netzwerk-Ausrüster historisch nur selten über Jahre gehalten.
-
Die Nettomarge muss sich verdreifachen
Aktuell liegt die Nettomarge bei 3,3 Prozent — der beste Wert der letzten sechs Quartale, in denen sie nie höher stand und einmal negativ war (Q2 2025: −2,5 Prozent). Damit die Bewertung trägt, muss sie Richtung zweistellig laufen, getragen vom wachsenden Software-Anteil (ExtremeCloud IQ).
Basisrate: Netzwerk-Firmen mit hohem Software-Anteil schaffen zweistellige Nettomargen gelegentlich — EXTR selbst hat es in der jüngeren Vergangenheit nie vorgemacht. Das ist die härteste Bedingung im Baum.
-
Der Markt muss dann noch ein faires KGV zahlen
Das heutige KGV von 264 ist ein Basiseffekt winziger Gewinne, keine Messlatte. Für einen moderat wachsenden, profitablen Infrastruktur-Anbieter ist ein KGV um 18 bis 22 historisch eher die Norm. Genau dorthin muss EXTR hineinwachsen.
Basisrate: Dass reife Netzwerk-Anbieter mit einstelligem Wachstum langfristig KGVs über 30 halten, ist historisch sehr selten.
-
Kein Rückfall ins Verlustquartal
Der Turnaround ist erst sechs Quartale alt, und eines davon (Q2 2025) war bereits wieder negativ. Eine Bewertung, die den Erfolg vorausbezahlt, verzeiht keinen zweiten Rückfall — operative Enttäuschungen würden hart bestraft.
Basisrate: Junge Turnarounds erleben Rückschläge häufiger, als Anleger wahrhaben wollen — EXTRs eigene Quartalsreihe liefert das Beispiel gleich mit.
Und jetzt du: Stell die Regler auf dein Szenario.
Umsatz in 4 Jahren
Gewinn dann
Fairer Börsenwert dann
In deinem Szenario wäre die Firma dann wert — gemessen am Börsenwert von 4,1 Mrd. $ (25. Juni 2026) entspricht das über 4 Jahre.
Ohne Gewinn gibt es keine Bewertungsbasis — bei dieser Marge trägt nur die Hoffnung.
Vereinfachtes Modell: Aktienrückkäufe, mögliche Übernahmen und Verwässerung durch Mitarbeiter-Aktien sind nicht eingerechnet. Basis: Marktkapitalisierung rund 4,1 Milliarden US-Dollar und rund 1,25 Milliarden US-Dollar Umsatz (12 Monate), Datenstand Juni 2026, Quelle: Fundamentaldaten. Keine Anlageberatung.
Wer kauft – und wer verkauft
Ein Blick auf die Eigentümerseite liefert ein Spannungsfeld, das du kennen solltest. Auf der einen Seite: institutionelle Akkumulation. In unserer Datenbank haben zuletzt netto deutlich mehr Fonds ihre Position aufgestockt als reduziert (im Saldo +21) – große Adressen sammeln ein. Auf der anderen Seite: Die Insider verkaufen. Null Käufe stehen zehn Verkäufen von Führungskräften gegenüber, darunter der CEO selbst. Das muss nichts Dramatisches heißen – Vorstände verkaufen aus vielen Gründen, vom Hauskauf bis zur Steuer. Aber es ist das Gegenteil eines Vertrauenssignals, und wir nennen es, weil es zum ehrlichen Bild gehört.
Die Gegenseite existiert wirklich
Wer eine Aktie mit 89 Prozent Jahresplus anschaut, hört im Kopf schnell nur noch die Bullen. Deshalb lassen wir hier bewusst die Gegenseite sprechen — mit real veröffentlichten Argumenten, nicht mit Strohmännern. Und zu jedem Einwand die ehrlichste Bullen-Replik, die wir kennen.
„Rund 62 Prozent über dem fairen Wert“
Die Bewertungsplattform GuruFocus stufte EXTR mit ihrem GF-Value-Modell als überbewertet ein: Kurs 29,57 US-Dollar gegenüber einem geschätzten fairen Wert von 18,20 US-Dollar — gut 62 Prozent darüber. Das KGV von rund 246 lag um ein Vielfaches über dem eigenen Fünfjahres-Median von knapp 49; im GF-Gesamtscore bekam die Bewertung nur 3 von 10 Punkten.
Quelle: GuruFocus, GF-Value-Analyse zu Extreme Networks · 2026 (bei Kurs 29,57 US-Dollar)
Rückspiegel-Modelle wie GF Value ankern an der Vergangenheit — und in EXTRs Vergangenheit stehen Verlustjahre. Ausgerechnet dieselbe Plattform vergibt für das Momentum 10 von 10 Punkten. Bei einem Turnaround, der laut Piotroski 8 von 9 fundamental unterlegt ist, kann der faire Wert von gestern schlicht zu niedrig gegriffen sein.
Woran du erkennst, wer recht behält
Der erste GAAP-Jahresgewinn seit dem Geschäftsjahr 2023: Trotz sechs besserer Quartale schloss das Geschäftsjahr 2025 (endete 30. Juni 2025) noch mit einem GAAP-Verlust von 7,5 Millionen US-Dollar; nach neun Monaten des Geschäftsjahres 2026 stehen +24,1 Millionen zu Buche. Prüfpunkt: Weist der Geschäftsbericht 10-K zum am 30. Juni 2026 abgelaufenen Geschäftsjahr (Vorlage erfahrungsgemäß Mitte August 2026) einen GAAP-Jahresgewinn von mindestens rund 30 Millionen US-Dollar und einen Umsatz im selbst gesteckten Zielband von 1.228 bis 1.238 Millionen aus? Wenn nicht, bleibt das KGV dreistellig – und das Überbewertungs-Argument gewinnt an Gewicht.
Die Insider stimmen mit den Füßen ab
GuruFocus meldete unter anderem den Verkauf von 100.000 Aktien durch CEO Edward Meyercord und 35.000 Aktien durch Kevin Rhodes; in Summe verkauften Insider binnen drei Monaten Aktien im Wert von rund 14,5 Millionen US-Dollar — Käufe: keine. Unsere eigene Datenbank bestätigt das Muster: null Käufe, zehn Verkäufe (Datenstand 25. Juni 2026). Neu aus den SEC-Akten: Gegen Extreme Networks läuft seit dem 13. August 2024 eine Wertpapier-Sammelklage, die dem Management angeblich irreführende Aussagen über Geschäft und Aussichten zwischen dem 27. Juli 2022 und dem 30. Januar 2024 vorwirft – die Periode rund um die Gewinnwarnung vom Januar 2024. Am 3. März 2026 hat das Gericht den Abweisungsantrag des Unternehmens abgelehnt („Following a hearing on March 3, 2026, the Court denied the Company’s motion to dismiss“ – deutsch: „Nach einer Anhörung am 3. März 2026 wies das Gericht den Antrag des Unternehmens auf Klageabweisung ab“). Drei Derivativklagen gegen CEO Meyercord und weitere Organe ruhen, bis die Hauptklage entschieden ist. Die Menschen, deren Verkäufe hier zur Debatte stehen, müssen sich also parallel vor Gericht verantworten.
Quelle: Quartalsbericht 10-Q an die SEC vom 30. April 2026, Abschnitt Legal Proceedings · 3. März 2026
Nach fast 90 Prozent Kursplus seit Jahresbeginn sind Gewinnmitnahmen von Managern, deren Vermögen zum Großteil in Firmenaktien steckt, eher Diversifikation als Flucht. Und auf der anderen Seite des Tisches sitzen Profis: netto 21 Fonds mehr haben ihre Position aufgestockt als reduziert.
Woran du erkennst, wer recht behält
Die Sammelklage als Verstärker des Insider-Arguments: Seit dem 3. März 2026 ist die Wertpapier-Sammelklage gegen Extreme Networks und Führungskräfte zugelassen – das Bundesgericht in Nordkalifornien lehnte den zweiten Abweisungsantrag ab; drei Derivativklagen richten sich namentlich gegen CEO Meyercord und weitere Organe. Prüfpunkt: Taucht im 10-K zum Geschäftsjahr 2026 (August 2026) erstmals eine bezifferte Rückstellung für die Sammelklage auf? Zum 30. Juni 2025 waren bereits 47,5 Millionen US-Dollar für andere Rechtsstreitigkeiten zurückgestellt – eine neue Position würde das Insider-Störgefühl zu einem bezifferbaren Risiko befördern.
Ein vorausbezahlter Turnaround ohne Sicherheitsnetz
Die unbequemste Rechnung steht in unserer eigenen Analyse: KGV 264, Kurs-Buchwert über 50, materielles Eigenkapital von −319 Millionen US-Dollar — und ein Stress-RS von 9 von 99. Wer hier einsteigt, bezahlt den Turnaround im Voraus und hält eine Aktie, die an schwachen Markttagen überdurchschnittlich nachgibt. Enttäuscht auch nur ein Quartal, gibt es kein Bewertungspolster, das den Fall dämpft. Auf Jahresbasis war der Turnaround zuletzt noch nicht im Ziel: Das Geschäftsjahr 2025 (endete 30. Juni 2025) schloss trotz der Quartalserholung mit einem GAAP-Verlust von 7,5 Millionen US-Dollar – belastet von 34,7 Millionen US-Dollar an Prozesskosten, davon 22,0 Millionen allein im Schlussquartal für den per Vergleich beendeten SNMP-Copyright-Streit. Und das Sicherheitsnetz wird eher dünner: Zwischen Juli 2025 und März 2026 kaufte die Firma für 62 Millionen US-Dollar eigene Aktien zurück (darunter ein 50-Millionen-Paket zu durchschnittlich 14,58 US-Dollar), während die Gesamtverschuldung von 178,0 auf 197,3 Millionen stieg, 30 Millionen aus der Kreditlinie gezogen wurden und das bilanzielle Eigenkapital zum 31. März 2026 nur noch 79,0 Millionen US-Dollar betrug.
Quelle: Ergebnismitteilung zum Geschäftsjahr 2025 vom 6. August 2025; Quartalsbericht 10-Q vom 30. April 2026 · 31. März 2026
Stimmt — und genau deshalb sagt unser System „noch nicht“ statt „nein“. Die operative Richtung ist aber unbestreitbar: Nettomarge und Zinsdeckung verbessern sich seit sechs Quartalen, der Piotroski-Score steht bei 8 von 9. Wächst EXTR in seine Bewertung hinein, löst sich das Polster-Problem von selbst — die Frage ist nur, ob du das Warten und die Schwankungen aushältst.
Woran du erkennst, wer recht behält
Die Abo-Säule und der Zoll-Passus: Das SaaS-ARR wuchs zum 31. März 2026 um 28,6 Prozent auf 236,4 Millionen US-Dollar – die planbaren Abo-Erlöse sind das einzige Sicherheitsnetz einer Bewertung ohne Polster. Prüfpunkt: Fällt das SaaS-ARR-Wachstum in den nächsten beiden Quartalsberichten (Anfang August und Ende Oktober 2026) unter 20 Prozent im Jahresvergleich, oder rutscht die Bruttomarge (zuletzt 61,7 Prozent) unter 60 Prozent – etwa weil die im 10-K 2025 beschriebene Zoll-Ausnahme („A majority of our products are currently excluded from the bulk of these tariffs“, deutsch: „Ein Großteil unserer Produkte ist derzeit vom Gros dieser Zölle ausgenommen“) kippt –, dann verliert der vorausbezahlte Turnaround seine tragende Säule.
Schönwetter-Aktie: stark im Aufwind, weich im Sturm
Eine Kennzahl aus unserem System verdient besondere Aufmerksamkeit, weil sie den Charakter der Aktie beschreibt: der Stress-RS. Er misst, wie sich ein Titel an den schwachen Tagen des Gesamtmarktes hält. EXTR erreicht hier 9 von 99 – an nur 2 von 26 Abwärts-Stresstagen schloss die Aktie im Plus. Das ist das Profil eines High-Beta-Mitläufers: Solange Markt und Sektor tragen, läuft EXTR überdurchschnittlich; dreht das Marktregime, gibt der Wert überdurchschnittlich nach. Praktisch heißt das: Diese Aktie verlangt ein wachsames Auge auf die Marktampel – in schwachen Marktphasen ist sie einer der ersten Kandidaten für kleinere Positionsgrößen oder die Seitenlinie.
Ein Warnsignal ist der Wert damit aber nicht: Unser eigener Rücktest über 181 Monatsstichtage zeigt, dass gerade das schwächste Stress-RS-Zehntel auf Zwölfmonatssicht im Median am besten abschnitt. Die Kennzahl beschreibt, wie sich EXTR an schwachen Tagen verhält – sie sagt nicht voraus, wie es weitergeht, und begründet für sich genommen keine Kauf- oder Verkaufsentscheidung.
Der Anleger-Flugsimulator: Halte diese Aktie, bevor du sie kaufst
Theorie ist billig. Ob du eine High-Beta-Aktie wie EXTR wirklich halten könntest, merkst du erst, wenn dein Depot rot blinkt. Deshalb: Steig ein in den Flugsimulator. Zwölf nachgebildete Monate, 10.000 Euro Startkapital, und an den kritischen Stellen entscheidest du — halten oder verkaufen?
Die Kursreise ist eine Nachbildung aus der realen Schwankungsbreite der Aktie (durchschnittliche Tagesschwankung rund 5 Prozent über 30 Tage, Datenstand 25. Juni 2026, Quelle: Fundamentaldaten) — keine Prognose, kein echter Kursverlauf.
von 12 ausgestiegen
Zum Vergleich: Wer stur alle 12 Monate durchgehalten hätte, stünde bei .
Warum wir trotzdem nicht auf den fahrenden Zug aufspringen
Bleibt die Frage, die dein Bauchgefühl längst gestellt hat: Wenn die Aktie so stark ist – RS-Rating 92, also stärker als 92 Prozent des gesamten Aktien-Universums –, warum dann nicht einfach kaufen? Weil Stärke allein noch kein Einstieg ist. Nach fast 90 Prozent Kursplus seit Jahresbeginn ist die Bewegung gedehnt (die Aktie notiert gut zwei durchschnittliche Tagesspannen über ihrer 10-Tage-Linie), das Volumen der Konsolidierung ist unterdurchschnittlich (relative Umsatztätigkeit: 0,87), und keiner unserer Einstiegs-Scans schlägt an – kein Pocket Pivot, kein Breakaway-Gap, kein Inside Day.
Übersetzt: Der Zug fährt, aber der Bahnsteig ist gerade leer. Wer jetzt aufspringt, kauft eine gedehnte Bewegung ohne Netz – und bezahlt für dieselbe Aktie ein schlechteres Chance-Risiko-Verhältnis als der, der aufs nächste saubere Signal wartet.
Die unbeantwortete Frage: Was Analysten fragen — und was zurückkommt
Bevor du bei einer Aktie aufspringst, lohnt ein Blick dorthin, wo das Management nicht mit vorbereiteten Folien glänzen kann: in die Frage-und-Antwort-Runden der Earnings Calls. Dort fragen Profi-Analysten nach — und wie ein Management antwortet, wenn es unbequem wird, verrät mehr über seine Glaubwürdigkeit als jede Pressemitteilung. Wir haben die Analysten-Fragerunden von Extreme Networks über fast drei Jahre nachgelesen: vom Boom-Sommer 2023 über den Absturz bis zum jüngsten Call im April 2026. Drei Muster stechen heraus — zwei unbequeme und, der Fairness halber, ein richtig gutes.
Ausgewertet: August 2023 bis April 2026, 10 Earnings Calls (Transkripte u. a. via The Motley Fool und Insider Monkey). Lücken: Für die Calls zum Q3 und Q4 des Geschäftsjahres 2024 (Mai und August 2024) war in den genutzten Quellen kein Transkript verfügbar; diese beiden Quartale fehlen in der Chronik.
-
Q4 2023 · Mike Genovese (Rosenblatt Securities)
„Can we get just an update on the backlog? Last quarter you said five times normal, do we have a metric for this quarter?"
Übersetzt: „Können wir einfach ein Update zum Auftragsbestand bekommen? Letztes Quartal sagten Sie, er liege beim Fünffachen des Normalen — haben wir für dieses Quartal eine Kennzahl?"
Die Antwort
„Mike, we said last quarter that we were not going to give – we were going to move away from giving a specific backlog number each and every quarter. … So feeling good about the level of backlog that we have, and the timing of that coming out."
Übersetzt: „Mike, wir haben letztes Quartal gesagt, dass wir keine — dass wir davon abrücken, jedes Quartal eine konkrete Backlog-Zahl zu nennen. … Wir fühlen uns also wohl mit der Höhe unseres Auftragsbestands und dem Zeitplan, in dem er sich abbaut."
⚖ Ausgewichen: Die Kennzahl wird genau in dem Moment abgeschafft, in dem sie kippt — drei Wochen später zeigte der Geschäftsbericht 10-K vom 24. August 2023, dass der Auftragsbestand binnen eines Jahres von 513,0 auf 267,3 Millionen US-Dollar abgeschmolzen war.
Quelle: Earnings Call Q4 2023, 2. August 2023 (Transkript: Insider Monkey)
-
Q1 2024 · Andrew (UBS, in Vertretung für David Vogt)
„…maybe you could help us understand a little bit better how much of the sort of mixed signals that the backlog has been sending to the entire industry is driving your slower outlook versus entirely macro? Can you sort of pull that apart for us…"
Übersetzt: „…vielleicht können Sie uns besser verstehen helfen, wie viel von Ihrem schwächeren Ausblick auf die widersprüchlichen Signale des Auftragsbestands zurückgeht — und wie viel rein aufs Makro-Umfeld? Können Sie das für uns auseinanderziehen…"
Die Antwort
„As we said, we’re calling it an air pocket this will pass as they deploy the networks, they are going to get back to kind of normal course ordering that will be consistent with kind of normal course demand for networking in the industry."
Übersetzt: „Wie gesagt, wir nennen es ein Luftloch — das geht vorbei. Sobald die Partner die Netzwerke ausgerollt haben, kehren sie zu normalem Bestellverhalten zurück, im Einklang mit der normalen Nachfrage nach Netzwerktechnik in der Branche."
⚖ Verharmlost: Die Mechanik wird erklärt, das Ausmaß kleingeredet — nur neun Wochen später, am 8. Januar 2024, kappte Extreme die Umsatzprognose.
Quelle: Earnings Call Q1 2024, 1. November 2023 (Transkript: Insider Monkey)
-
Q2 2024 · Timothy Horan (Oppenheimer)
„Just any color what’s going on because the step down next quarter’s guidance versus what you were thinking six months ago is incredibly dramatic. The channel numbers that you just gave seems only tell part of the story."
Übersetzt: „Einfach irgendeine Erklärung, was hier los ist — denn die Absenkung der Prognose fürs nächste Quartal gegenüber dem, was Sie vor sechs Monaten dachten, ist unglaublich dramatisch. Die Channel-Zahlen, die Sie gerade genannt haben, erzählen offenbar nur einen Teil der Geschichte."
Die Antwort
„And I’d say, Tim, to your point, I think we’re feeling a little bit burned in terms of what we were expecting to close in the funnel. And we’ve gone back and taken a fresh view of that. And our view is to put it behind us and reset here with a clean path going forward."
Übersetzt: „Und ich würde sagen, Tim, da haben Sie einen Punkt: Wir fühlen uns ein Stück weit verbrannt, was die Abschlüsse angeht, die wir aus unserer Pipeline erwartet hatten. Wir haben das neu bewertet. Unsere Haltung ist: einen Schlussstrich ziehen und mit einem sauberen Neustart nach vorn gehen."
⚖ Beantwortet — aber erst jetzt: Das Eingeständnis, sich am eigenen Funnel „verbrannt“ zu haben, kam erst, als die Gewinnwarnung längst draußen war.
Quelle: Earnings Call Q2 2024, 31. Januar 2024 (Transkript: Insider Monkey)
Das Muster in drei Akten: Erst wurde die unbequem gewordene Backlog-Kennzahl aus der Berichterstattung genommen, dann der Nachfrage-Einbruch als „Luftloch“ verharmlost — ehrlich wurde die Tonlage erst nach der Gewinnwarnung vom Januar 2024. Wer damals nur den Pressemitteilungen zuhörte, hatte keine Chance; wer die Q&A-Runden verfolgte, sah zumindest, welche Frage das Management nicht mehr beantworten wollte.
-
Q4 2025 · Ryan Koontz (Needham & Company)
„I wonder how much Platform One contributed in the quarter? I know you had a limited availability in the June quarter. Was it meaningful to your ARR bookings?"
Übersetzt: „Mich interessiert, wie viel Platform One im Quartal beigetragen hat. Ich weiß, im Juni-Quartal war die Verfügbarkeit begrenzt. War der Beitrag zu Ihren ARR-Buchungen nennenswert?"
Die Antwort
„At this stage, we literally just GA the platform. … But what we’re expecting is for this to come into play in the second half of the year before you see a meaningful impact to the business."
Übersetzt: „Zum jetzigen Zeitpunkt haben wir die Plattform buchstäblich gerade erst allgemein verfügbar gemacht. … Wir erwarten, dass das in der zweiten Jahreshälfte zum Tragen kommt, bevor man einen nennenswerten Effekt im Geschäft sieht."
⚖ Teilweise beantwortet: keine Zahl zum Beitrag, aber immerhin ehrlich zum frühen Stadium der neuen Plattform.
Quelle: Earnings Call Q4 2025, 6. August 2025 (Transkript: Insider Monkey)
-
Q1 2026 · Ryan Koontz (Needham & Company)
„…can you share any kind of any metrics you have or any kind of qualitative feedback from customers on renewals and what kind of traction you’re seeing there with Platform ONE…"
Übersetzt: „…können Sie irgendwelche Kennzahlen nennen oder qualitatives Kundenfeedback zu Vertragsverlängerungen — und welche Zugkraft Sie bei Platform ONE sehen…"
Die Antwort
„…on Investor Day, we’ll dive into a lot more detail, and you can hear directly from our PLM and engineering teams. … At this stage of the game, it’s early for us to present metrics."
Übersetzt: „…am Investorentag gehen wir viel tiefer ins Detail, dann hören Sie direkt von unseren Produkt- und Engineering-Teams. … Zum jetzigen Zeitpunkt ist es für uns zu früh, Kennzahlen zu präsentieren."
⚖ Ausgewichen: Die konkrete Frage nach Renewal-Kennzahlen bleibt unbeantwortet und wird auf den Investorentag vertagt.
Quelle: Earnings Call Q1 2026, 29. Oktober 2025 (Transkript: Insider Monkey)
-
Q2 2026 · Ryan Koontz (Needham & Company)
„Maybe unpacking the ARR bit, the cloud ARR, in the quarter a bit. Can you maybe talk about, you know, puts and takes where you're seeing, you know, strength in selling subscription and areas you're still working on within that sales process?"
Übersetzt: „Vielleicht können wir das ARR-Thema, das Cloud-ARR im Quartal, etwas aufdröseln. Können Sie über das Für und Wider sprechen — wo Sie Stärke im Abo-Vertrieb sehen und an welchen Stellen des Vertriebsprozesses Sie noch arbeiten?"
Die Antwort
„I mean, the strength has been with Platform One. Ryan, I mentioned that, you know, we don't disclose our internal plans, but we had an internal plan for Platform One that we more than doubled in the quarter."
Übersetzt: „Die Stärke lag bei Platform One. Ryan, ich habe erwähnt: Wir legen unsere internen Pläne nicht offen, aber wir hatten einen internen Plan für Platform One, den wir im Quartal mehr als verdoppelt haben."
⚖ Ausgewichen mit Wow-Effekt: „mehr als verdoppelt“ klingt stark, ist aber ohne offengelegten Basiswert nicht überprüfbar.
Quelle: Earnings Call Q2 2026, 28. Januar 2026 (Transkript: The Motley Fool)
-
Q3 2026 · Ryan Koontz (Needham & Company)
„If I could start with SaaS there. Nice to see that inflect higher and start to accelerate. What's your visibility look like for that continuing that momentum? And do we expect some solid seasonality in your Q4?"
Übersetzt: „Wenn ich mit dem SaaS-Thema anfangen darf: Schön zu sehen, dass es nach oben dreht und anzieht. Wie gut ist Ihre Sicht darauf, dass dieses Momentum anhält? Und dürfen wir in Ihrem Q4 mit solider Saisonalität rechnen?"
Die Antwort
„We still believe that we can range, I'd say, our growth in SaaS ARR to be in that kind of 20% to 30% range. Naturally, this quarter, it's higher on that range, but that's roughly the range that we're expecting on the long term."
Übersetzt: „Wir glauben weiterhin, dass sich unser SaaS-ARR-Wachstum in dieser Spanne von 20 bis 30 Prozent bewegen kann. Dieses Quartal liegt es natürlich am oberen Ende, aber das ist ungefähr die Spanne, die wir langfristig erwarten."
⚖ Beantwortet: Erstmals gibt es eine überprüfbare Spanne — 20 bis 30 Prozent SaaS-ARR-Wachstum als langfristige Messlatte.
Quelle: Earnings Call Q3 2026, 29. April 2026 (Transkript: The Motley Fool)
Ein und derselbe Analyst fragt vier Quartale in Folge nach der Substanz hinter der Abo-Story — und bekommt erst im vierten Anlauf eine falsifizierbare Antwort. Die Wachstumsprozente (zuletzt plus 29 Prozent SaaS-ARR zum 31. März 2026) sind real; harte Detail-Kennzahlen wie Renewal-Quoten oder Basiswerte der „Verdopplung“ blieb das Management aber schuldig. Für dich heißt das: Die 20-bis-30-Prozent-Spanne aus dem April 2026 ist jetzt die Messlatte, an der du jede künftige Quartalsmeldung messen kannst.
-
Q3 2025 · David Vogt (UBS)
„…you mentioned you’re not seeing any weakness or any impact from the tariffs. Can you maybe walk through some of the feedback that you’re getting from customers to date… And what are the offsets that you could potentially use to mitigate that incremental $6 million of hit the COGS?"
Übersetzt: „…Sie sagten, Sie sähen keine Schwäche und keine Auswirkungen der Zölle. Können Sie das Kundenfeedback bis heute durchgehen… Und mit welchen Gegenmaßnahmen könnten Sie die zusätzlichen 6 Millionen US-Dollar Belastung der Herstellkosten abfedern?"
Die Antwort
„We moved out of China to Taiwan, Vietnam, Philippines, and Malaysia, in partnership with our manufacturers. … They were put on hold. Our category was exempt. And so currently, there’s minimal impact to our business."
Übersetzt: „Wir sind gemeinsam mit unseren Fertigungspartnern aus China nach Taiwan, Vietnam, auf die Philippinen und nach Malaysia umgezogen. … Die Zölle wurden ausgesetzt. Unsere Produktkategorie war ausgenommen. Aktuell sind die Auswirkungen auf unser Geschäft daher minimal."
⚖ Beantwortet: konkrete Fertigungsländer, bezifferter Effekt — CFO Rhodes bestätigte im selben Call, dass 1,5 Millionen US-Dollar pro Quartal (rund 50 Basispunkte Bruttomarge) bereits in die Q4-Prognose eingerechnet waren.
Quelle: Earnings Call Q3 2025, 30. April 2025 (Transkript: Insider Monkey)
-
Q4 2025 · Eric Martinuzzi (Lake Street Capital Markets)
„…you were going to be keeping pricing stable despite the uncertainty around tariff. Do you feel like there was any maybe a benefit to pull forward orders that happened in Q4 due to that, that maybe isn’t there after Q4?"
Übersetzt: „…Sie wollten die Preise trotz der Zoll-Unsicherheit stabil halten. Glauben Sie, dass dadurch Bestellungen ins Q4 vorgezogen wurden — ein Schub, der nach dem Q4 vielleicht fehlt?"
Die Antwort
„I mean we saw very little, Eric, and that’s because our product categories were exempt. And then we were sort of given the heads up that the expectation is that they would continue to be exempt, although you don’t know until you know."
Übersetzt: „Wir haben davon sehr wenig gesehen, Eric — und zwar, weil unsere Produktkategorien ausgenommen waren. Und uns wurde signalisiert, dass sie voraussichtlich ausgenommen bleiben, wobei man es erst sicher weiß, wenn es so weit ist."
⚖ Beantwortet: Auch die unbequeme Frage nach künstlich vorgezogener Nachfrage wird direkt verneint statt umschifft — inklusive des ehrlichen Vorbehalts „you don’t know until you know“.
Quelle: Earnings Call Q4 2025, 6. August 2025 (Transkript: Insider Monkey)
Beim Zoll-Thema zeigt dasselbe Management, dass es auch anders kann: Fertigungsländer, Dollarbeträge, Basispunkte, eine Preisgarantie für Kunden — alles auf offene Analystenfragen, ohne Ausflüchte. Genau dieser Kontrast zur Backlog-Kommunikation von 2023 ist der eigentliche Befund: Ausweichen ist hier kein Charakterzug, sondern ein Warnsignal, das immer dann auftauchte, wenn eine Kennzahl unbequem wurde.
Was nimmst du mit? Erstens: Die Q&A-Runden haben 2023 früher gewarnt als jede Pressemitteilung — nicht durch das, was gesagt wurde, sondern durch das, was plötzlich nicht mehr beziffert wurde. Zweitens: Bei der heutigen Abo-Story wiederholt sich das Muster in milder Form — die Wachstumsprozente sind stark, die Detail-Kennzahlen bleiben vage. Drittens, der Fairness halber: Beim Zoll-Thema war das Management vorbildlich transparent. Und ein letzter Befund am Rande: Die seit März 2026 zugelassene Wertpapier-Sammelklage, die sich um genau die Kommunikation der Boom-Phase 2022 bis Januar 2024 dreht, wurde in keinem der zehn ausgewerteten Calls von Analysten angesprochen — die Fragen, um die es dort vor Gericht geht, kannst du oben in der Backlog-Chronik nachlesen.
Chancen und Risiken auf einen Blick
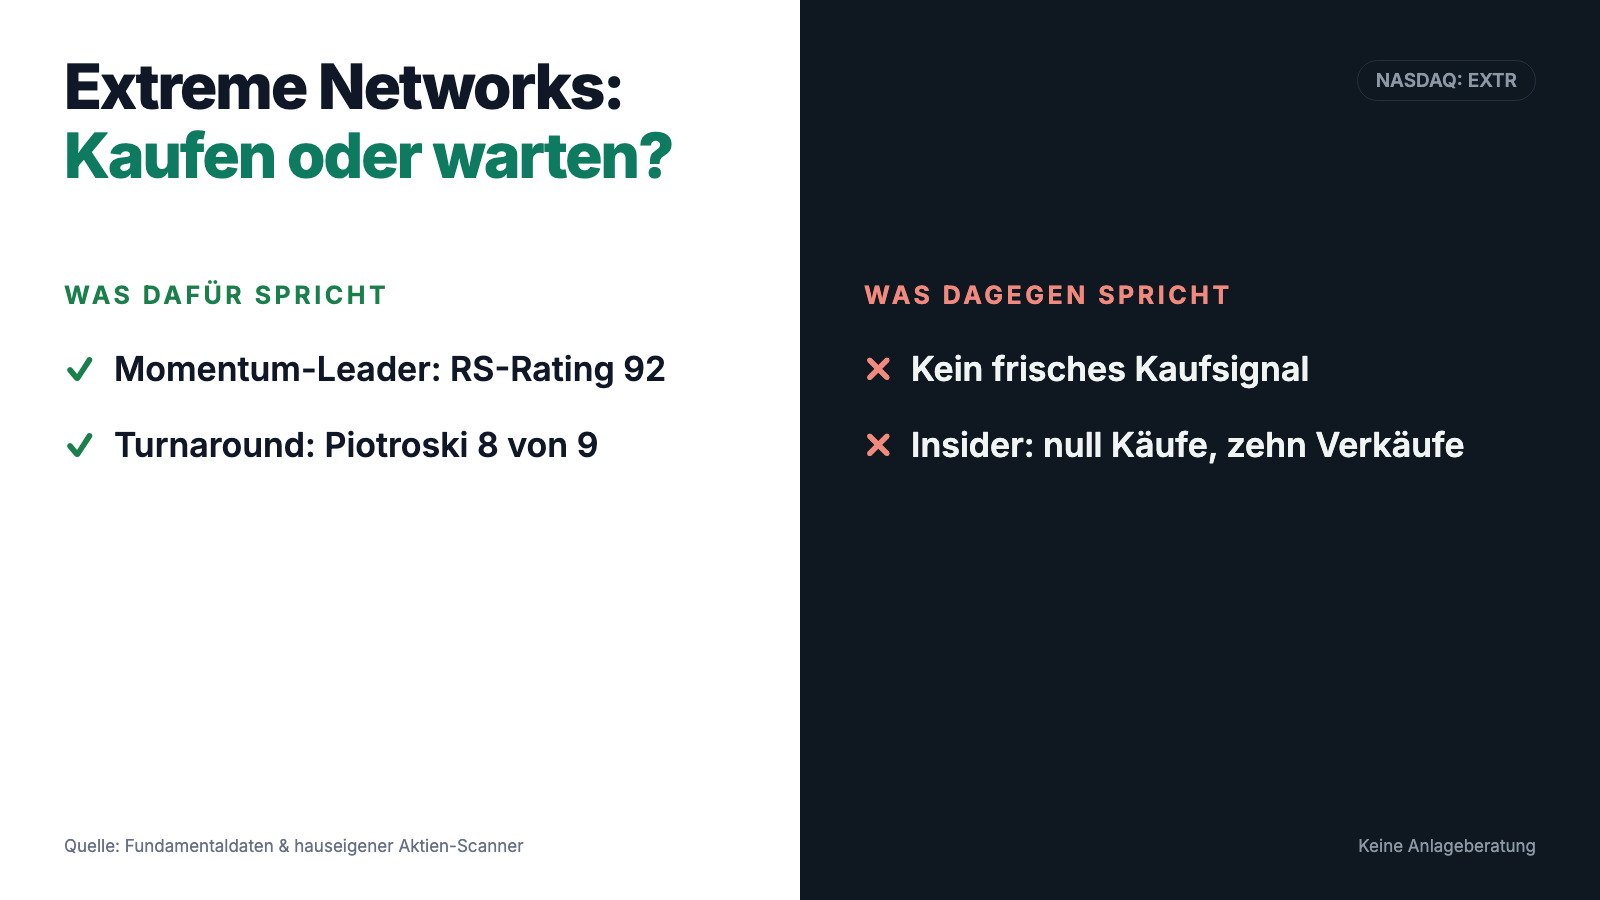
Was für Extreme Networks spricht
- Top-Momentum: RS-Rating 92, Drei-Monats-RS im 97. Perzentil, intakte Weinstein-Stage-2, aktiver Power Trend (Datenstand 25. Juni 2026).
- Fundamental unterlegter Turnaround: Piotroski 8 von 9, Nettomarge und Zinsdeckung verbessern sich seit sechs Quartalen, Umsatz wächst stetig.
- Institutionelle Akkumulation: netto +21 Fonds-Positionen, hohe Liquidität (rund 82 Millionen US-Dollar Tagesumsatz).
- Etabliertes Geschäft: Netzwerk-Infrastruktur mit Cloud-Plattform, seit 1999 börsennotiert, rund 1,25 Milliarden US-Dollar Jahresumsatz.
Was dagegen spricht
- Kein frisches Kaufsignal: leicht überdehnte Konsolidierung unter dem 52-Wochen-Hoch bei unterdurchschnittlichem Volumen – kein einziger Ausbruchs-Scan schlägt an.
- High-Beta-Fragilität: Stress-RS 9 von 99 – an schwachen Markttagen überdurchschnittliche Verluste.
- Insider-Verkäufe: null Käufe, zehn Verkäufe, auch der CEO.
- Vorausbezahlter Turnaround: KGV 264, negatives materielles Eigenkapital – die Bewertung verzeiht keine operativen Enttäuschungen.
- Nur moderates Umsatzwachstum (gut 11 Prozent) – das spektakuläre Gewinnwachstum kommt von niedriger Basis.
Zwei Artikel aus der Zukunft
Zum Schluss der Chancen-Risiken-Abwägung ein Gedankenexperiment: Wir haben zwei Börsenlotse-Artikel aus dem Juli 2030 geschrieben — einen aus der Welt, in der alles gut ging, einen aus der Welt, in der es schiefging. Beide Wendepunkte hängen an Fakten, die heute schon auf dem Tisch liegen.
⚠︎ Beide Artikel sind frei erfunden — ein Gedankenexperiment, keine Prognose und erst recht keine Anlageberatung. Jeder Wendepunkt ist aber an einem heute belegten Fakt der Analyse verankert (Datenstand 25. Juni 2026).
Börsenlotse, Juli 2030 (fiktiv)
Vier Jahre nach dem Ausbruch: Wie aus der falsch blinkenden Warnleuchte ein Vorzeige-Turnaround wurde
Erinnerst du dich an den Sommer 2026? Damals konsolidierte Extreme Networks rund 4 Prozent unter dem 52-Wochen-Hoch, und unsere Analyse endete mit einem sperrigen „noch nicht“: Erst ein Ausbruch mit Volumen zähle. Wenige Wochen später kam genau dieser Ausbruch — mit anziehendem Volumen bestanden plötzlich auch die Ausbruchs-Scans, die im Juni 2026 noch alle rot waren. Der Zug, dessen Bahnsteig damals leer war, fuhr mit Fahrgästen ab.
Der eigentliche Held der vier Jahre war aber nicht der Chart, sondern die Marge. Schon 2026 hatte sich die Nettomarge in sechs Quartalen von −2,5 auf 3,3 Prozent vorgearbeitet, die Zinsdeckung von unter null auf 5,6. Dieser leise Trend hielt: Mit jedem Prozentpunkt mehr Software-Anteil aus ExtremeCloud IQ wurde aus dem Hardware-Veteranen von 1999 ein profitabler Plattform-Anbieter mit zweistelliger Marge.
Und die berühmte Warnleuchte? Der Altman Z-Score von 0,71, der 2026 nach Pleite roch, löste sich auf wie angekündigt: Er war nie ein Distress-Signal, sondern ein Artefakt aus 398 Millionen US-Dollar Goodwill und jahrelangen Aktienrückkäufen. Als die wachsenden Gewinne das materielle Eigenkapital zurück über null hoben, verstummte der Fehlalarm von selbst — der Piotroski-Score von 8 von 9 hatte die ganze Zeit recht behalten.
Recht behielten auch die Fonds, die 2026 netto aufstockten (+21 Positionen), während zehn Insider verkauften und null kauften. Die Verkäufe des Managements, damals ein berechtigtes Störgefühl, entpuppten sich als das, was sie statistisch meistens sind: Diversifikation nach einer 89-Prozent-Rally, kein Wissen um kommendes Unheil.
Die Lehre dieser fiktiven Chronik: Die Aktie blieb, was sie war — eine Schönwetter-Aktie mit Stress-RS im Keller. Es gab auch nach 2026 Korrekturen, in denen EXTR schneller fiel als der Markt. Belohnt wurde nicht, wer blind hielt, sondern wer den Charakter des Titels kannte, die Positionsgröße danach wählte und dem Marschbefehl der Margen folgte.
Börsenlotse, Juli 2030 (fiktiv)
Chronik eines vorausbezahlten Turnarounds: Warum aus dem Momentum-Liebling von 2026 ein Lehrstück wurde
Im Rückblick stand alles schon in der Analyse vom Sommer 2026 — man musste die leisen Zeilen nur ernster nehmen als die lauten. Laut waren +88,9 Prozent seit Jahresbeginn und ein RS-Rating von 92. Leise waren vier Beobachtungen: kein einziger bestandener Ausbruchs-Scan, ein Volumen von nur 0,87 der Norm, zehn Insider-Verkäufe ohne einen einzigen Kauf — und ein Stress-RS von 9 von 99.
Der erste Riss kam nicht von der Firma, sondern vom Markt. Als das Marktregime 2027 drehte, tat EXTR exakt das, was ein Stress-RS von 9 ankündigt: Die Aktie fiel an schwachen Tagen überdurchschnittlich — der High-Beta-Mitläufer, der im Aufwind alle geschlagen hatte, gab im Sturm doppelt nach. Wer die Kennzahl 2026 als Fußnote abgetan hatte, lernte sie jetzt auswendig.
Der zweite Riss war hausgemacht. Ein KGV von 264 hatte den Turnaround komplett vorausbezahlt — und ein einziges schwaches Quartal riss die Rechnung. Dass so ein Quartal möglich war, wusste man: Q2 2025 hatte mitten im Genesungsprozess eine Nettomarge von −2,5 Prozent geliefert. Als sich so ein Rückfall wiederholte, gab es kein Bewertungspolster, das den Sturz dämpfte; das Umsatzwachstum von gut 11 Prozent war nie das Fundament, das eine solche Bewertung trägt.
Bitter war die Rolle der Insider-Liste. Die zehn Verkäufe von 2026, darunter der CEO, waren juristisch banal und einzeln erklärbar. Aber in der Rückschau markierten sie den Zeitpunkt, an dem die Menschen mit dem besten Einblick lieber Kasse machten, als nachzukaufen — während draußen die Anleger der 89-Prozent-Rally hinterherliefen.
Die Lehre dieser fiktiven Chronik: Nicht der Altman-Fehlalarm war das Risiko — der Piotroski-Score von 8 von 9 blieb sogar lange intakt und das Unternehmen überlebte problemlos. Teuer wurde die Kombination aus vorausbezahlter Bewertung, Schönwetter-Charakter und einem Einstieg ohne Signal. „Gute Aktie“ und „guter Einstieg“ waren eben doch zwei verschiedene Dinge.
Ein menschliches Fazit
Extreme Networks ist in unserer Systematik ein erstklassiger Momentum-Wert mit echtem Turnaround-Fundament – und gleichzeitig ein Lehrstück darüber, dass „gute Aktie“ und „guter Einstieg“ zwei verschiedene Dinge sind. Die Warnsignale, die am lautesten schreien (Altman Z, KGV), sind hier größtenteils optische Täuschungen. Die leiseren Signale – fehlendes Volumen, gedehnte Bewegung, verkaufende Insider, Schönwetter-Charakter – sind die, die tatsächlich zählen.
Unser System sagt deshalb nicht „nein“, sondern „noch nicht“: Das sauberste Szenario wäre ein Ausbruch über das 52-Wochen-Hoch mit deutlich anziehendem Volumen – erst dann bestünden auch die Ausbruchs-Scans. Bis dahin gilt: beobachten statt hinterherlaufen. Zur Transparenz, weil wir unsere Analysen nachprüfbar dokumentieren: Referenzkurs dieser Analyse sind 30,96 US-Dollar vom 25. Juni 2026; Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse. Was du daraus machst, ist deine Entscheidung – jetzt triffst du sie mit offenen Augen.
Der Markt gegen Extreme Networks
Die Anklage
Hohes Gericht, die Anklage macht es kurz: Hier wird eine Schönwetter-Aktie zum Schönwetter-Preis verkauft. Der Turnaround ist vorausbezahlt, die Insider kassieren, und beim ersten Sturm gibt dieser Titel schneller nach als fast alles andere im Depot.
-
Die Bewertung hat den Erfolg schon vorweggenommen — ohne Sicherheitsnetz.
KGV 264, Kurs-Buchwert über 50, materielles Eigenkapital −319 Millionen US-Dollar. Operative Enttäuschungen werden hart bestraft, ein Bewertungspolster existiert nicht.
Beweisstück: Quelle: Fundamentaldaten, Datenstand 25. Juni 2026
-
Die Menschen mit dem besten Einblick verkaufen.
Null Insider-Käufe stehen zehn Verkäufen von Führungskräften gegenüber — darunter der CEO selbst.
Beweisstück: Insider-Daten, Quelle: Fundamentaldaten, Datenstand 25. Juni 2026
-
Der Titel ist ein High-Beta-Mitläufer, der im Sturm einknickt.
Stress-RS 9 von 99: An nur 2 von 26 Abwärts-Stresstagen des Marktes schloss die Aktie im Plus. Ein Warnsignal ist das nach unserem eigenen Rücktest nicht — der Wert beschreibt das Verhalten an schwachen Tagen, er prognostiziert es nicht.
Beweisstück: Hauseigener Aktien-Scanner, Datenstand 25. Juni 2026
-
Es gibt kein Kaufsignal — nur eine gedehnte Bewegung ohne Netz.
23 von 35 Strategie-Scans durchgefallen, darunter alle Ausbruchs-Scans; Konsolidierung rund 4 Prozent unter dem 52-Wochen-Hoch bei unterdurchschnittlichem Volumen (RVol 0,87).
Beweisstück: 35-Strategien-Scorecard des hauseigenen Aktien-Scanners, Datenstand 25. Juni 2026
Die Verteidigung
Hohes Gericht, die Verteidigung ruft die Zahlen selbst in den Zeugenstand: Dieses Unternehmen liefert seit sechs Quartalen, die lauteste Warnleuchte der Anklage ist ein dokumentierter Fehlalarm — und die Profis kaufen, statt zu fliehen.
-
Das Momentum ist erstklassig und fundamental unterlegt.
RS-Rating 92, Drei-Monats-RS im 97. Perzentil, intakte Weinstein-Stage-2, +88,9 Prozent seit Jahresbeginn.
Beweisstück: Hauseigener Aktien-Scanner, Datenstand 25. Juni 2026
-
Der Turnaround ist echt, nicht kosmetisch.
Piotroski F-Score 8 von 9; die Nettomarge drehte binnen sechs Quartalen von −2,5 auf 3,3 Prozent, die Zinsdeckung stieg von unter null auf 5,6, der Umsatz wächst stetig.
Beweisstück: Quartalsdaten, Quelle: Fundamentaldaten
-
Die Schock-Kennzahlen der Anklage sind belegte Fehlalarme.
Altman Z 0,71 und KBV über 50 entstehen mechanisch aus 398 Millionen US-Dollar Goodwill und jahrelangen Aktienrückkäufen — für solche Bilanzstrukturen sind die Modelle nicht gebaut.
Beweisstück: Research-Dossier der Börsenlotse-Redaktion, 29. Juni 2026
-
Das große Geld stockt auf.
Netto 21 Fonds-Positionen mehr aufgestockt als reduziert, bei hoher Liquidität von rund 82 Millionen US-Dollar Tagesumsatz.
Beweisstück: Eigentümerdaten, Quelle: Fundamentaldaten, Datenstand 25. Juni 2026
Der Zeugenstand
-
Ich habe den Angeklagten durch 35 Strategie-Scans geschickt. Bestanden: 12 — fast ausschließlich Momentum und relative Stärke. Durchgefallen: alle Ausbruchs-, alle Hyper-Growth-Scans. Mein Befund: ein reiner Momentum-Treffer, kein Growth- und kein Ausbruchs-Treffer. Und wegen des roten Stress-RS führe ich ihn in keiner einzigen Long-Trefferliste.
Quelle: 35-Strategien-Scorecard, Datenstand 25. Juni 2026
-
Der Altman Z von 0,71 ist ein bekannter Fehlalarm: Goodwill von 398 Millionen und Aktienrückkäufe drücken das materielle Eigenkapital auf −319 Millionen. Der gegenläufige Piotroski von 8 von 9 ist für einen operativen Turnaround der verlässlichere Indikator.
Quelle: Research-Dossier der Börsenlotse-Redaktion, 29. Juni 2026
-
Ich habe in den erfassten Meldungen null Käufe und zehn Verkäufe registriert, darunter den CEO. Was die Verkäufer sich dabei dachten, weiß ich nicht — ich protokolliere nur, dass niemand von ihnen nachgekauft hat.
Quelle: Insider-Daten, Quelle: Fundamentaldaten, Datenstand 25. Juni 2026
-
Sechs Quartale, ein Muster: Umsatz von 279,4 auf 316,9 Millionen US-Dollar, Nettomarge von 2,6 über −2,5 auf 3,3 Prozent, Zinsdeckung zuletzt 5,6, Piotroski zuletzt 8. Ich bezeuge eine leise, konsistente Genesung — und genau einen Rückfall unterwegs.
Quelle: Quartalsdaten, Quelle: Fundamentaldaten
-
Ich führe eine Wertpapier-Sammelklage gegen Extreme Networks sowie amtierende und ehemalige Führungskräfte, eingereicht am 13. August 2024 im Namen der Käufer der Aktie zwischen dem 27. Juli 2022 und dem 30. Januar 2024. Dem ersten Abweisungsantrag gab ich am 15. August 2025 noch statt, doch nach der nachgebesserten Klage lehnte ich den zweiten am 3. März 2026 ab – das Verfahren geht weiter, und drei Derivativklagen gegen CEO Meyercord und weitere Organe ruhen bis dahin. Den alten SNMP-Copyright-Streit habe ich am 29. Juli 2025 nach einem Vergleich endgültig geschlossen; er kostete das Unternehmen allein im Schlussquartal des Geschäftsjahres 2025 rund 22,0 Millionen US-Dollar, und zum 30. Juni 2025 standen 47,5 Millionen an Prozess-Rückstellungen in der Bilanz.
Quelle: Geschäftsbericht 10-K vom 18. August 2025 und Quartalsbericht 10-Q vom 30. April 2026, jeweils Abschnitt Legal Proceedings
-
Ich verzeichne 236,4 Millionen US-Dollar an jährlich wiederkehrenden SaaS-Erlösen (SaaS ARR) zum 31. März 2026 – plus 28,6 Prozent binnen eines Jahres, nachdem es ein Jahr zuvor nur plus 13,4 Prozent waren. Subscription und Support lieferten zuletzt 117,5 von 316,9 Millionen US-Dollar Quartalsumsatz mit rund 70 Prozent Bruttomarge, gegenüber rund 57 Prozent im Produktgeschäft; dazu stehen 647,1 Millionen an bereits vertraglich zugesagten, noch nicht verbuchten Leistungen in meinen Büchern. Und damit das Management das Ziel nicht aus den Augen verliert: Sein Bonusplan gewichtet die Abo-Buchungen (Bookings ACV) mit 30 Prozent – ausgezahlt wurden für das Geschäftsjahr 2025 allerdings nur 89,9 Prozent des Zielbonus, weil die eigenen Vorgaben verfehlt wurden.
Quelle: Quartalsbericht 10-Q vom 30. April 2026; Ergebnismitteilung vom 29. April 2026; Aktionärsrundschreiben (DEF 14A) vom 26. September 2025
Die Kernfrage
Rechtfertigt ein Turnaround, der auf Quartalsebene liefert, aber im letzten vollen Geschäftsjahr (per 30. Juni 2025) noch einen GAAP-Verlust schrieb und sich seit März 2026 einer zugelassenen Wertpapier-Sammelklage stellen muss, eine Bewertung, die den Erfolg bereits vorausbezahlt – oder kaufst du hier eine Schönwetter-Aktie zum Schönwetter-Preis?
Du bist Geschworener: Wie lautet dein Urteil?
Danke für dein Urteil. So haben die Geschworenen bisher gestimmt:
Die Prozessakte
- 8. Januar 2024 Gewinnwarnung: Extreme kappt die Umsatzprognose für das Dezember-Quartal von 312 bis 327 auf 294 bis 297 Millionen US-Dollar. CEO Meyercord begründet: „Our revised second fiscal quarter outlook reflects industry headwinds of channel digestion and elongated sales cycles“ – deutsch: „Unser überarbeiteter Ausblick für das zweite Geschäftsquartal spiegelt Branchengegenwind aus Lagerabbau im Vertriebskanal und verlängerten Verkaufszyklen wider.“ Mit dem Quartalsbericht am 30. Januar 2024 endet die Periode, um die sich später die Sammelklage dreht.
- 13. August 2024 Wertpapier-Sammelklage eingereicht (Steamfitters Local 449 Pension & Retirement Security Funds gegen Extreme Networks u. a., Bundesgericht Nordkalifornien): Aktionäre werfen dem Management angeblich irreführende Aussagen zwischen dem 27. Juli 2022 und dem 30. Januar 2024 vor. Die Klageführung übernehmen später Pensionsfonds aus Oklahoma und Michigan.
- 29. Juli 2025 Der seit Oktober 2020 laufende SNMP-Copyright-Streit endet per Vergleich und wird endgültig abgewiesen („dismissed with prejudice“). Die Rechnung: 22,0 Millionen US-Dollar Prozesskosten allein im Schlussquartal, 34,7 Millionen im Gesamtjahr – das Geschäftsjahr 2025 schließt deshalb trotz operativer Erholung mit 7,5 Millionen US-Dollar GAAP-Verlust; 47,5 Millionen sind zum 30. Juni 2025 für Rechtsstreitigkeiten zurückgestellt.
- 30. Januar 2026 Extreme startet einen beschleunigten Aktienrückkauf über 50 Millionen US-Dollar zu durchschnittlich 14,58 US-Dollar je Aktie – rückblickend nahe dem Tief, ehe sich der Kurs bis zum 25. Juni 2026 (Referenzkurs 30,96 US-Dollar) in etwa verdoppelte. Die Kehrseite: Zum 31. März 2026 sind 30 Millionen aus der Kreditlinie gezogen, die Gesamtverschuldung steigt auf 197,3 Millionen US-Dollar.
- 3. März 2026 Wende im Klageverfahren: Nach einer Anhörung lehnt das Gericht den zweiten Abweisungsantrag des Unternehmens ab – die Sammelklage geht in die nächste Phase. Drei Derivativklagen gegen CEO Meyercord und weitere Organe bleiben bis zur Entscheidung der Hauptklage ausgesetzt.
- Juli 2026 Verfahren eröffnet – auf Basis der Analyse mit Datenstand 25. Juni 2026 (Referenzkurs 30,96 US-Dollar). Nächster Verhandlungstag: die Zahlen zum am 30. Juni 2026 abgelaufenen Geschäftsjahr, erfahrungsgemäß Anfang August (im Vorjahr: 6. August 2025). Dann zeigt sich, ob der erste GAAP-Jahresgewinn seit 2023 gelingt – und parallel läuft die zugelassene Wertpapier-Sammelklage weiter.
Quellen
Alle verwendeten Daten – zum Selbst-Nachvollziehen:
- Eigene Fundamentaldaten-Datenbank: Stammdaten, Quartalsreihen (Umsatz, Margen, Piotroski, Altman Z, Zinsdeckung), Eigentümer- und Insider-Daten.
- Hauseigener Aktien-Scanner: proprietäre Ratings (RS, Stress-RS, Weinstein-Stage, Power Trend) und 35-Strategien-Scorecard über das Russell-3000-Universum, Datenstand 25. Juni 2026.
- Research-Dossier der Redaktion zu EXTR (erstellt 29. Juni 2026), abgeglichen mit Yahoo Finance.
Datengrundlage: eigene Fundamentaldaten-Datenbank und hauseigener Aktien-Scanner, Datenstand 25. Juni 2026. Diese Analyse ist eine datierte Momentaufnahme – Kennzahlen ändern sich; die beschriebene Methodik (Momentum-Check, Fundamental-Gegenprobe, Signal-Disziplin) bleibt gültig. Dieser Beitrag ist eine journalistische, faktenbasierte Analyse und ausdrücklich keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse. Investitionen in Aktien sind mit dem Risiko von Verlusten bis zum Totalverlust verbunden. Vergangene Wertentwicklung ist kein verlässlicher Indikator für die Zukunft. Angaben ohne Gewähr.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 1.112,3 | 1.312,5 | 1.117,2 | 1.140,1 | 1.283,6 |
| Betriebsergebnis (EBIT) | 72,9 | 111,6 | -28,9 | 18,4 | 63,2 |
| Nettogewinn | 44,3 | 78,1 | -86,0 | -7,5 | 42,1 |
| Nettomarge | 4,0 % | 5,9 % | -7,7 % | -0,7 % | 3,3 % |
| Gewinn je Aktie | 0,33 $ | 0,58 $ | -0,66 $ | -0,06 $ | 0,33 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
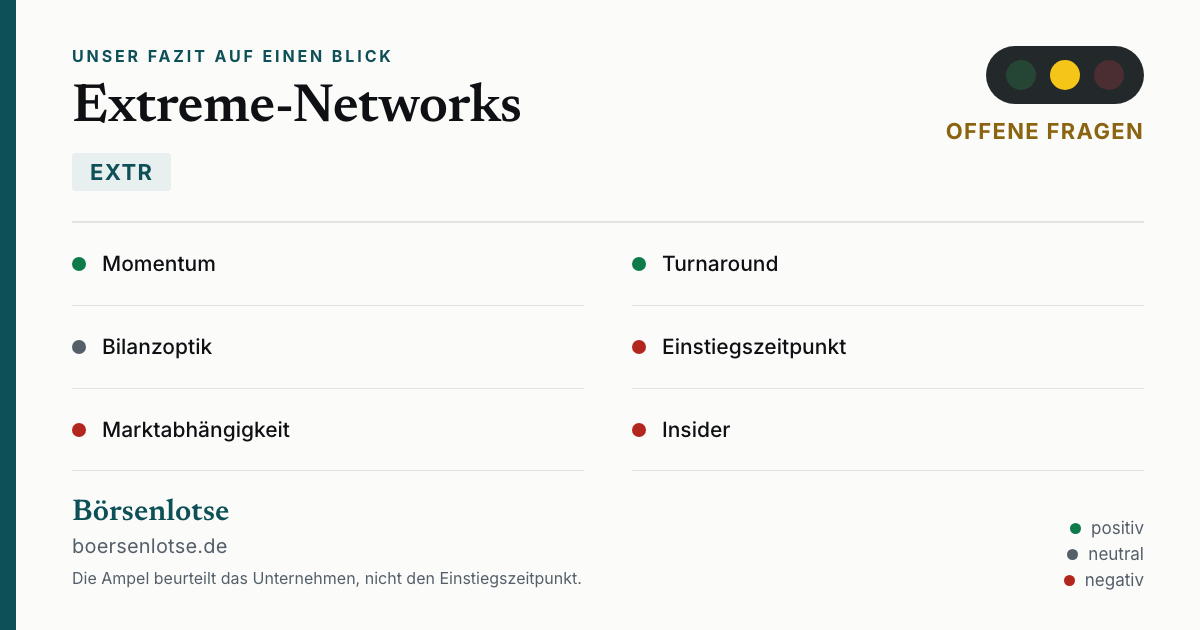
Unser Fazit auf einen Blick
- Momentum positiv
- RS-Rating 92, Weinstein-Stage 2, aktiver Power Trend; +88,9 Prozent seit Jahresbeginn (Datenstand 25. Juni 2026).
- Turnaround positiv
- Piotroski 8 von 9; Nettomarge und Zinsdeckung verbessern sich seit sechs Quartalen, der Umsatz wächst stetig.
- Bilanzoptik neutral
- Altman Z 0,71 und KGV 264 wirken alarmierend, sind aber durch Goodwill und Aktienrückkäufe verzerrt — kein echtes Distress-Signal.
- Einstiegszeitpunkt negativ
- Kein frisches Kaufsignal: überdehnte Konsolidierung rund 4 Prozent unter dem 52-Wochen-Hoch bei unterdurchschnittlichem Volumen.
- Marktabhängigkeit negativ
- Stress-RS 9 von 99: An schwachen Markttagen gibt die Aktie überdurchschnittlich nach — typisches High-Beta-Profil.
- Insider negativ
- Null Insider-Käufe stehen zehn Verkäufen gegenüber, auch der CEO verkauft — während Fonds netto aufstocken.
Extreme Networks ist ein erstklassiger Momentum-Wert mit echtem Turnaround-Fundament — aber zum Analysezeitpunkt (Datenstand 25. Juni 2026) ohne Kaufsignal: überdehnt, ohne Volumen, mit verkaufenden Insidern. Das sauberste Szenario wäre ein Volumen-Ausbruch über das 52-Wochen-Hoch; bis dahin beobachten statt hinterherlaufen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Kurzfristig überdehnt, Ausbruch ohne Volumen, Insider verkaufen (auch der CEO). Der Turnaround ist echt — aber ohne frisches Kaufsignal heißt es beobachten statt hinterherlaufen; das sauberste Szenario wäre ein Volumen-Ausbruch über das 52-Wochen-Hoch.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- High-Beta-Profil: An schwachen Markttagen drohen überdurchschnittliche Verluste — Positionsgröße am Marktregime ausrichten.
- Die Bewertung (KGV 264) preist den Turnaround weitgehend vor — operative Enttäuschungen werden hart bestraft.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei EXTR geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Extreme Networks Inc (EXTR) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Extreme Networks baut Netzwerk-Infrastruktur für Unternehmen: Switches, WLAN-Access-Points und die cloudbasierte Verwaltungsplattform ExtremeCloud IQ, die Firmennetze mit maschinellem Lernen überwacht und steuert. Das Unternehmen sitzt in Morrisville (North Carolina), beschäftigt rund 2.800 Mitarbeiter und ist seit 1999 börsennotiert. Der Jahresumsatz liegt bei rund 1,25 Milliarden US-Dollar.
Der Altman Z-Score schlägt hier mechanisch an, weil Goodwill aus Übernahmen (398 Millionen US-Dollar) und jahrelange Aktienrückkäufe das bilanzielle Eigenkapital ins Negative drücken. Für solche Bilanzstrukturen ist das Modell nicht gebaut. Der Piotroski F-Score von 8 von 9, der Cashflow- und Profitabilitätstrends misst, zeigt einen intakten operativen Turnaround – er ist hier der verlässlichere Indikator.
Moderat beim Umsatz, stark beim Ergebnis: Der Quartalsumsatz wuchs zuletzt um 11,4 Prozent auf rund 317 Millionen US-Dollar, während der Gewinn je Aktie von sehr niedriger Basis um über 200 Prozent zulegte. Nettomarge und Zinsdeckung verbessern sich seit sechs Quartalen. Es ist ein Profitabilitäts-Turnaround, kein Umsatz-Hyperwachstum.
Wir geben keine Anlageberatung. Unsere Systematik sagt: Das Momentum ist stark (RS-Rating 92, Stage 2), aber ein frisches Kaufsignal fehlt – die Aktie konsolidiert überdehnt unter dem 52-Wochen-Hoch bei unterdurchschnittlichem Volumen. Das sauberste Szenario wäre ein Volumen-Ausbruch über das Hoch; bis dahin heißt es beobachten statt hinterherlaufen.
Der Stress-RS misst in unserem System, wie sich eine Aktie an schwachen Tagen des Gesamtmarktes hält. EXTR erreicht nur 9 von 99 Punkten: An lediglich 2 von 26 Abwärts-Stresstagen schloss die Aktie im Plus. Das ist das Profil eines High-Beta-Titels, der in starken Märkten überdurchschnittlich steigt, in schwachen aber überdurchschnittlich fällt.
Vier Punkte: das fehlende Kaufsignal (überdehnte Konsolidierung ohne Volumen), die High-Beta-Fragilität an schwachen Markttagen (Stress-RS 9), die Insider-Verkäufe (null Käufe, zehn Verkäufe, darunter der CEO) und die anspruchsvolle Bewertung mit einem KGV von 264 – der Turnaround ist damit zu großen Teilen vorausbezahlt.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.