Munich Re: 6,1 Milliarden Euro Rekordgewinn — und wie viel davon der ausgebliebene Hurrikan beigesteuert hat
Einer der führenden Rückversicherer der Welt meldet Rekord auf Rekord, eine Kapitalquote von 304 Prozent und eine Dividende, die sich seit 2021 mehr als verdoppelt hat. Wir haben den Geschäftsbericht 2025, den Halbjahresbericht 2026 und alle Pflichtmitteilungen bis Anfang Oktober 2026 gelesen. Ein ruhiges Sturmjahr ist kein Beweis für Können — deshalb haben wir die Wetterkarte neben die Bilanz gelegt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 2. Oktober 2026
- Schlusskurs
- 508,60 € +2,00 %
- Marktkapitalisierung
- 64,3 Mrd. €
- KGV
- 9,8
- Wachstums-Score
- 3/10
- AAQS
- 4/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 439,00 € bis 572,80 € · Letzter Kurs: 508,60 € (Stand: 2. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Falle, in die gerade erfolgreiche Anleger tappen: die Ergebnisfalle. Wir beurteilen eine Entscheidung nach ihrem Ausgang. Wer bei Rot über die Ampel fährt und heil ankommt, hält sich für einen guten Fahrer. Wer ein Jahr ohne großen Sturm erlebt, hält seinen Versicherer für unschlagbar. Das Tückische: Ein gutes Ergebnis fühlt sich wie ein Beweis an — auch dann, wenn es nur Glück war.
Kaum eine Aktie ist so anfällig für diese Falle wie die der Munich Re, offiziell Münchener Rückversicherungs-Gesellschaft. 2025 verdiente der Konzern 6,1 Milliarden Euro — so viel wie nie, das Fünffache von 2020. Die Dividende stieg auf 24 Euro je Aktie, die Kapitalquote nach den Regeln der Versicherungsaufsicht lag Ende Juni 2026 bei 304 Prozent. Das klingt nach einem Konzern, bei dem man nicht mehr nachlesen muss.
Machen wir trotzdem einen Deal: Wir lesen gemeinsam, was Munich Re selbst schreibt — im Geschäftsbericht 2025, im Halbjahresbericht 2026 und in den Pflichtmitteilungen bis Anfang Oktober 2026. Das Spannungsfeld dieser Analyse lautet: Munich Re ist ein Rückversicherer mit echter Ertragskraft und einem gewaltigen Kapitalpuffer — aber der Rekordgewinn 2025 entstand in einem Jahr, in dem kein schwerer Hurrikan das US-Festland traf, die Preise in der Rückversicherung fallen inzwischen, und für den Umbau zum Erstversicherer in den USA steht eine teure Wette in der Bilanz. Was davon Können ist und was Wetterglück, entscheidest am Ende du.
Was Munich Re eigentlich macht — die Versicherung der Versicherer
Ein Rückversicherer ist die Versicherung der Versicherer. Wenn ein Hurrikan in Florida Zehntausende Häuser zerstört, zahlt der örtliche Hausratversicherer nicht alles allein — einen großen Teil reicht er an Rückversicherer wie Munich Re weiter, gegen eine Prämie. Munich Re sammelt diese Risiken weltweit ein und verteilt sie so, dass ein Unglück in Japan nicht dieselbe Kasse trifft wie ein Waldbrand in Kalifornien. Dazu legt der Konzern das Prämiengeld bis zur Auszahlung an: Ende Juni 2026 verwaltete er Kapitalanlagen von 241 Milliarden Euro (Marktwert, Managementsicht).
Laut Geschäftsbericht 2025 verdienten die Bereiche so (Nettoergebnis 2025):
- Schaden/Unfall-Rückversicherung (Naturkatastrophen, Haftpflicht, Sachrisiken): 3.308 Millionen Euro.
- Leben/Gesundheit-Rückversicherung (Sterblichkeit, Langlebigkeit, Kranken): 1.334 Millionen Euro.
- Global Specialty Insurance (Spezialversicherung, vor allem in den USA, etwa über die Tochter HSB): 562 Millionen Euro.
- ERGO, die Erstversicherungstochter in Deutschland und international: 917 Millionen Euro.
Die wichtigste Kennzahl heißt Combined Ratio, die kombinierte Schaden-Kosten-Quote. Sie sagt, wie viel von 100 Euro Prämie für Schäden und Verwaltung draufgehen. In der Schaden/Unfall-Rückversicherung lag sie 2025 bei 73,5 Prozent — von 100 Euro Prämie blieben also 26,50 Euro als Gewinn am Versichern, noch vor jedem Anlage-Euro. Liegt die Quote über 100, verliert ein Versicherer am Versichern Geld. Wie dieselbe Kennzahl bei einem Erstversicherer mit Vermögensverwaltung aussieht, zeigt unsere Allianz-Analyse; einen kleinen Spezialversicherer von den Bermudas, dessen Chefin früher im Vorstand der Munich Re saß, haben wir in der Hamilton-Insurance-Analyse untersucht.
Seit dem 1. Januar 2026 führt Christoph Jurecka den Konzern; er war zuvor Finanzvorstand und folgte auf Joachim Wenning, der mit dem Ende der Strategieperiode „Ambition 2025“ in den Ruhestand ging (Ad-hoc-Mitteilung vom 23. Juli 2025). Zum 30. Juni 2026 arbeiteten 44.595 Menschen für die Gruppe.
Die Firmengeschichte für Anleger
-
2020
Nettoergebnis von 1,2 Milliarden Euro
Ausgangspunkt der Strategie Ambition 2025: Bis 2025 verfünffachte sich der Jahresgewinn auf 6,1 Mrd. €, die Aktie brachte Anlegern laut Munich Re 180 % Gesamtrendite.
-
2025
Juli: Next Insurance komplett übernommen
1.577 Mio. € für die restlichen 70,88 %; ein Neubewertungsgewinn von rund 300 Mio. € erhöhte das Ergebnis 2025 einmalig, in der Bilanz stehen seither 1.622 Mio. € Firmenwert.
-
2025
Dezember: Strategie Ambition 2030
Versprochen sind mehr als 18 % Eigenkapitalrendite, über 8 % Gewinnwachstum je Aktie pro Jahr, Ausschüttungen über 80 % und eine Solvency-II-Quote über 200 %.
-
2026
Februar: Rekordjahr, 24 € Dividende
Nettoergebnis 2025 von 6,1 Mrd. € bei Großschäden weit unter Plan; Dividende +20 %, Rückkauf bis 2,25 Mrd. €. Seit Januar führt Christoph Jurecka den Konzern.
-
2026
August: Prognose gesenkt, Kauf von At-Bay angekündigt
Umsatzprognose 2026 von 64 auf 62 Mrd. € gesenkt, Gewinnziel 6,3 Mrd. € bestätigt; zwölf Tage später Kauf des US-Cyberversicherers At-Bay für 575 Mio. US-$ angekündigt, Vollzug erwartet im 1. Quartal 2027.
Wie die Aktie auf unseren Tisch kam
Nicht über einen Treffer in unserem hauseigenen Aktien-Scanner, sondern über die Ranglisten eines großen deutschen Börsenportals, in denen die Munich-Re-Aktie Anfang Oktober 2026 auftauchte. Die Aktie notiert im Xetra-Handel unter dem Kürzel MUV2 (ISIN DE0008430026) in Euro. Munich Re reicht bei der US-Börsenaufsicht SEC keine Geschäftsberichte ein; diese Analyse stützt sich deshalb ausschließlich auf die englischen Originalberichte auf munichre.com — verbindlich ist laut Munich Re die deutsche Fassung. Mitschriften der Analystenkonferenzen lagen uns für Munich Re nicht vor; ausgewertet wurden stattdessen der Geschäftsbericht 2025, der Halbjahresbericht 2026, die Quartalsmitteilung zum ersten Quartal 2026, die Ergebnispräsentation vom 7. August 2026 sowie alle Ad-hoc- und Pressemitteilungen bis zum 4. Oktober 2026.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was man anerkennen muss — und das ist viel. Das Nettoergebnis stieg von 4,6 Milliarden Euro (2023) über 5,7 Milliarden (2024) auf 6,1 Milliarden Euro (2025). Der Wert für 2022 liegt nach der Umstellung auf den neuen Bilanzstandard IFRS 17 rückwirkend bei 5,3 Milliarden Euro; ursprünglich hatte Munich Re für 2022 nur 24,63 Euro Gewinn je Aktie ausgewiesen, nach der Umstellung sind es 38,12 Euro. Wer Jahre vergleicht, sollte deshalb erst ab 2023 rechnen. Die Eigenkapitalrendite — wie viel Gewinn auf 100 Euro Eigenkapital entsteht — lag 2025 bei 18,3 Prozent.
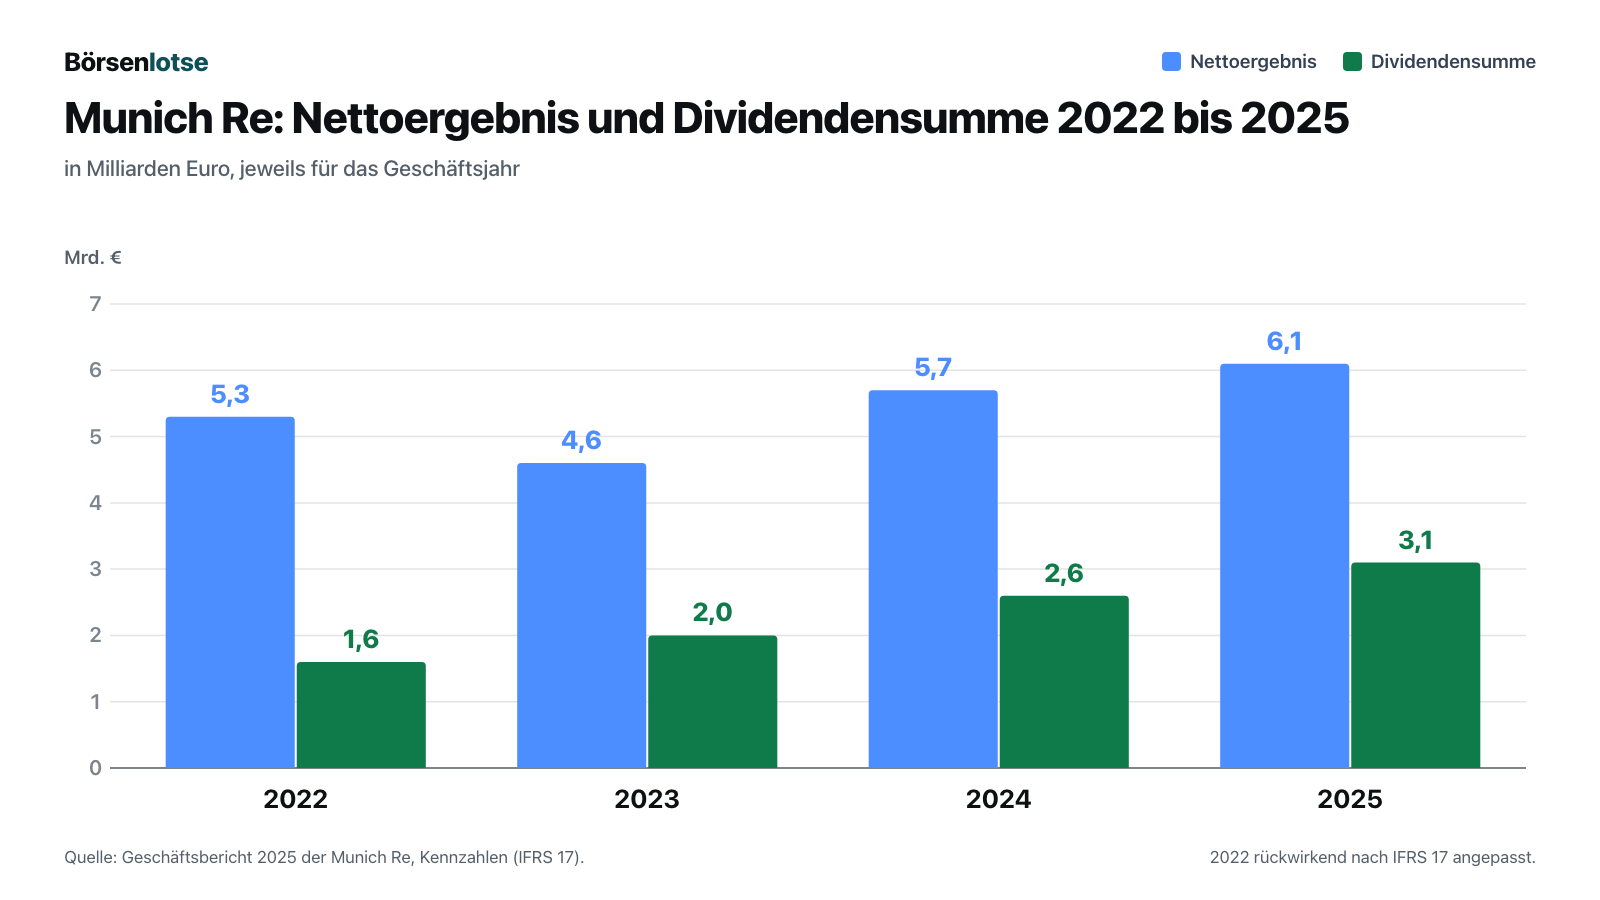
Die Dividende ist die Lieblingszahl vieler Aktionäre: 11,00 Euro für 2021, 11,60 Euro für 2022, 15,00 Euro für 2023, 20,00 Euro für 2024 und 24,00 Euro für 2025 — mehr als eine Verdopplung in vier Jahren. Dazu kommt ein Aktienrückkauf über bis zu 2,25 Milliarden Euro, der vom 29. April 2026 bis spätestens zur Hauptversammlung am 29. April 2027 läuft; die zurückgekauften Aktien werden eingezogen. Zusammen gibt Munich Re damit 5,3 Milliarden Euro an die Aktionäre zurück, rund 87 Prozent des Nettoergebnisses 2025. Die Zahl der umlaufenden Aktien sank von 127.961.889 Ende 2025 auf 125.814.467 am 30. Juni 2026 — dein Stück vom Kuchen wird also größer, ohne dass du etwas tun musst.
Auch 2026 läuft bisher besser als geplant. Im ersten Halbjahr verdiente Munich Re 3.925 Millionen Euro, 23,5 Prozent mehr als ein Jahr zuvor und schon 62 Prozent des Jahresziels von 6,3 Milliarden Euro. Die Leben/Gesundheit-Rückversicherung wuchs währungsbereinigt um 12,1 Prozent beim Umsatz, ihr versicherungstechnisches Ergebnis stieg um 12,7 Prozent auf 1.028 Millionen Euro. Und der Kapitalpuffer ist gewaltig: Die Solvency-II-Quote — das Verhältnis der Eigenmittel zu dem Kapital, das die Aufsicht für ein Katastrophenjahr verlangt, wie es statistisch nur alle 200 Jahre vorkommt — lag am 30. Juni 2026 bei 304 Prozent. 100 Prozent wären das Pflichtmaß. Die Ratingagenturen S&P und Fitch bewerten die Finanzkraft mit AA, A.M. Best mit A+, jeweils mit stabilem Ausblick (Stand 4. Oktober 2026). Merke: Munich Re verdient heute in einem Halbjahr schon gut vier Fünftel dessen, was 2023 im ganzen Jahr hereinkam.
Unbequeme Wahrheit Nr. 1: Der Rekord wurde vom Wetter mitgeschrieben
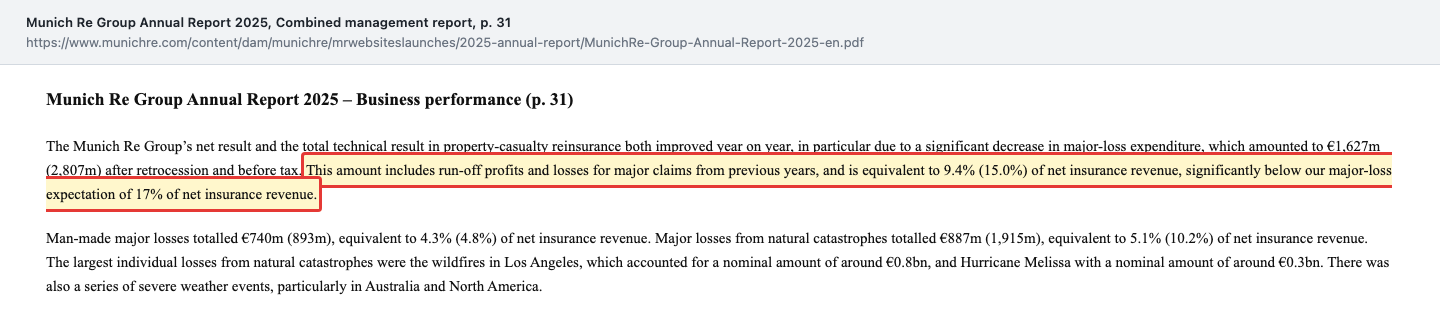
Ein Rückversicherer plant jedes Jahr mit einem Budget für Großschäden — Ereignisse mit mehr als 30 Millionen Euro Schaden, also Hurrikane, Erdbeben, Großbrände, Flugzeugabstürze. Für 2025 hatte Munich Re in der Schaden/Unfall-Rückversicherung mit Großschäden von 17 Prozent der Nettoprämie gerechnet. Tatsächlich waren es 9,4 Prozent. Der Konzern schreibt es selbst:
„This amount includes run-off profits and losses for major claims from previous years, and is equivalent to 9.4% (15.0%) of net insurance revenue, significantly below our major-loss expectation of 17% of net insurance revenue.“
Übersetzung: „Dieser Betrag enthält Abwicklungsgewinne und -verluste für Großschäden aus Vorjahren und entspricht 9,4 % (15,0 %) der Nettoprämie — deutlich unter unserer Großschadenerwartung von 17 % der Nettoprämie.“
— Munich Re, Geschäftsbericht 2025, Lagebericht – Geschäftsverlauf Schaden/Unfall-Rückversicherung, Seite 31
Den Grund nennt Konzernchef Jurecka im Brief an die Aktionäre ohne Umschweife:
„Although wildfires, flooding and severe thunderstorms once again led to insured losses in excess of US$ 100bn, no severe hurricanes struck the US mainland.“
Übersetzung: „Obwohl Waldbrände, Überschwemmungen und schwere Gewitter erneut versicherte Schäden von mehr als 100 Mrd. US-Dollar verursachten, traf kein schwerer Hurrikan das US-Festland.“
— Munich Re, Geschäftsbericht 2025, Brief an die Aktionäre, Seite 6
Im ersten Halbjahr 2026 wiederholte sich das Bild: Großschäden von nur 4,2 Prozent der Nettoprämie, erwartet waren 18 Prozent. Die Naturkatastrophen kosteten im Halbjahr 109 Millionen Euro nach 777 Millionen im Vorjahreszeitraum.
Was heißt das in Zahlen? Wir haben nachgerechnet, wie die Combined Ratio ausgesehen hätte, wenn die Großschäden genau dem Plan entsprochen hätten — eine vereinfachte Rechnung, die nur die Differenz zur Erwartung addiert:
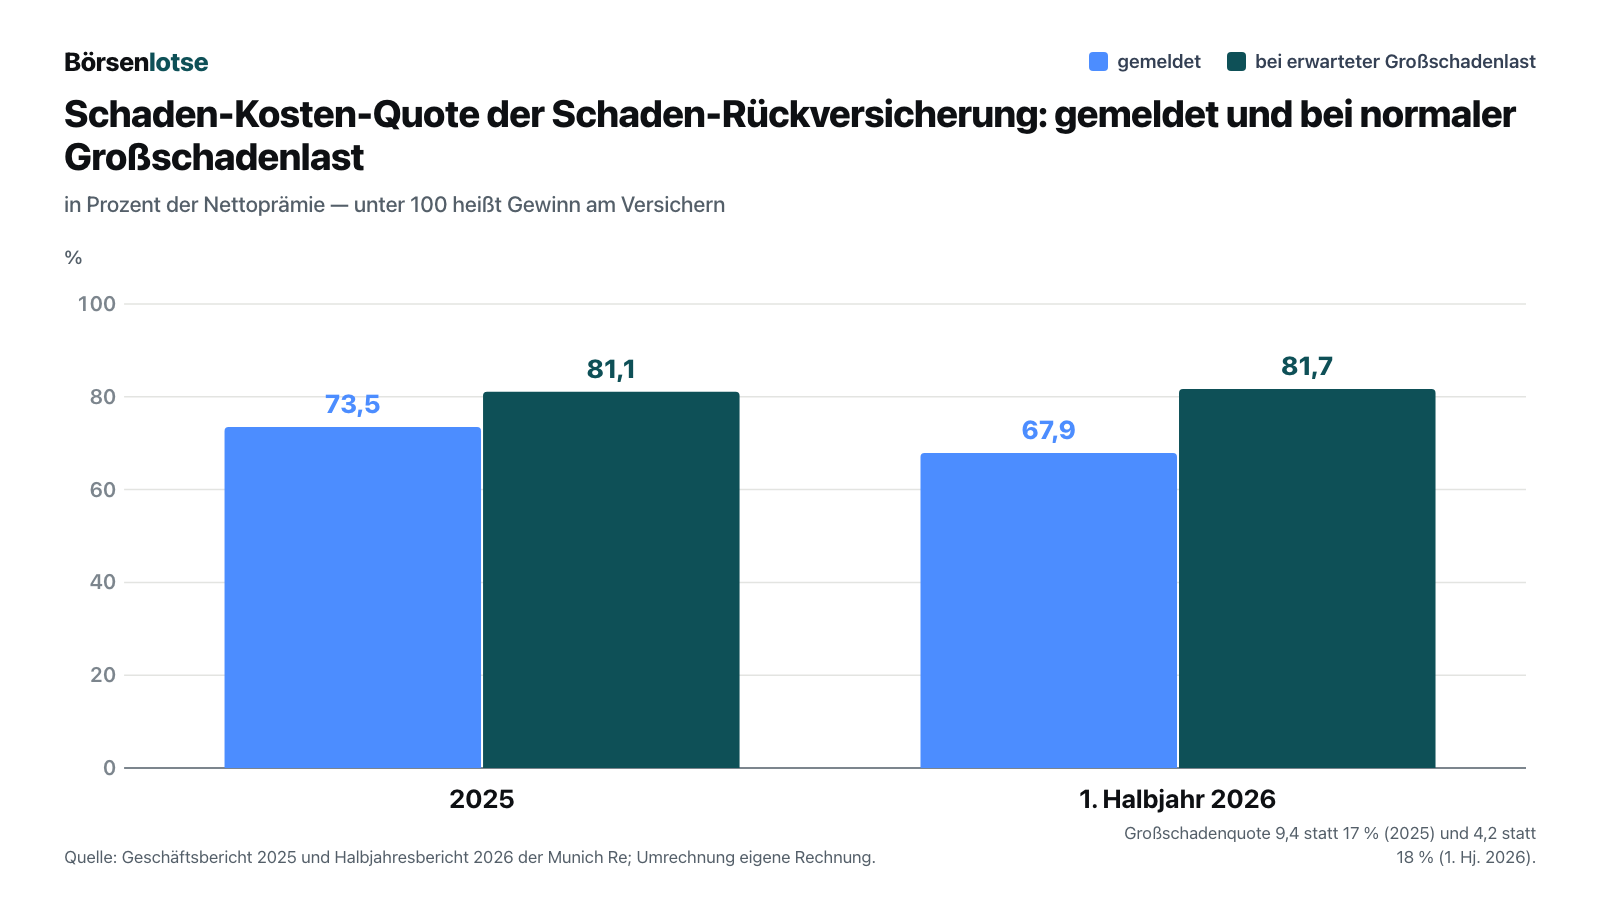
Zwei weitere Posten drücken die Quote. Erstens die Auflösung von Reserven: Weil Schäden aus Vorjahren günstiger ausfielen als befürchtet, konnte Munich Re 2025 Rückstellungen von 864 Millionen Euro auflösen, das sind 5,0 Prozentpunkte der Combined Ratio; im ersten Halbjahr 2026 waren es 460 Millionen Euro oder 6,0 Prozent der Nettoprämie. Zweitens die Zinsen: Nach dem Bilanzstandard IFRS 17 werden künftige Schadenzahlungen abgezinst, und höhere Zinsen drücken die Quote. Laut Ergebnispräsentation vom 7. August 2026 steckte darin im zweiten Quartal 2026 ein Abzinsungsvorteil von rund 9,5 Prozentpunkten. Munich Re selbst beziffert die „normalisierte“ Combined Ratio für das zweite Quartal auf rund 82 Prozent — über der eigenen Jahresprognose von rund 80 Prozent. Wichtig für unsere Gegenrechnung oben: Die rund 81 Prozent bei Planlast enthalten Reserveauflösungen und Abzinsungsvorteil noch; sie bereinigen nur die Großschäden.
Ehrlich gesagt ist das kein Vorwurf. Munich Re legt jede dieser Zahlen offen, und ein Gewinn bleibt auch dann echt, wenn ein Sturm ausbleibt. Und der Konzern kann einen echten Sturm tragen: Ein Nordatlantik-Hurrikan, wie er statistisch alle 200 Jahre vorkommt, würde laut Risikobericht nach Weitergabe an andere Rückversicherer rund 8,5 Milliarden Euro kosten — mehr als ein Jahresgewinn, aber weit weniger als das Eigenkapital von 33,7 Milliarden Euro (30. Juni 2026). Selbst mit Großschadenereignissen und Kapitalmarktschocks bliebe die Solvency-II-Quote laut Geschäftsbericht über 200 Prozent. Unbequem ist nur die Einsicht: Der Rekord von 2025 zeigt, was Munich Re in einem ruhigen Jahr verdient — nicht, was ein normales Jahr bringt.
Unbequeme Wahrheit Nr. 2: Der Preiszyklus dreht — und Munich Re verzichtet lieber auf Umsatz
Rückversicherung ist ein Zyklusgeschäft wie der Schweinemarkt: Nach teuren Katastrophenjahren steigen die Preise, Kapital strömt herein, und dann fallen die Preise wieder. Dieser Punkt ist erreicht. Bei den drei großen Vertragserneuerungen 2026 sanken die Preise, und zwar risikobereinigt — also nach Berücksichtigung von Inflation und veränderter Schadenerwartung:
- 1. Januar 2026: Preise −2,5 Prozent, erneuertes Prämienvolumen 13,7 Milliarden Euro (−7,8 Prozent).
- 1. April 2026: Prämienvolumen 2,0 Milliarden Euro (−18,5 Prozent), vor allem in Japan und Indien.
- 1. Juli 2026: Preise −5,5 Prozent, Prämienvolumen rund 2,9 Milliarden Euro (−9,1 Prozent).
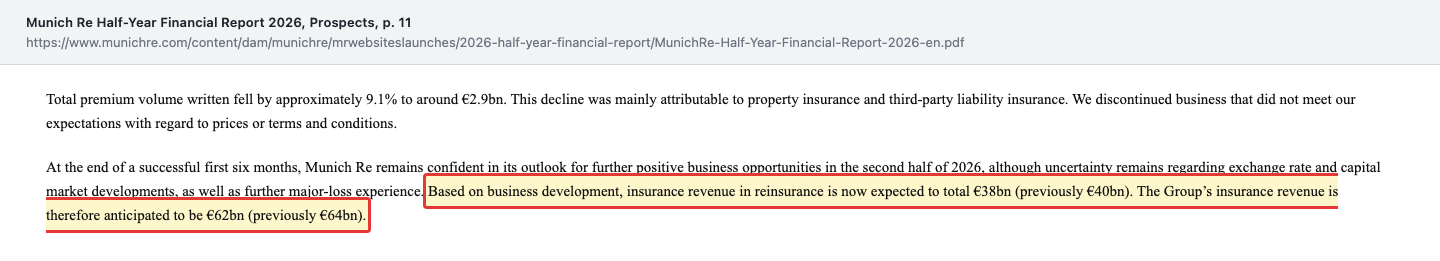
Über alle drei Erneuerungen 2026 fielen die Preise laut Ergebnispräsentation um 3,1 Prozent. Munich Re reagiert so, wie es ein disziplinierter Versicherer tun sollte: Verträge mit zu niedrigen Preisen werden nicht verlängert. Der Umsatz der Schaden/Unfall-Rückversicherung fiel im ersten Halbjahr 2026 um 15,3 Prozent auf 7.967 Millionen Euro, währungsbereinigt um 11,3 Prozent. Die Folge steht im Ausblick:
„Based on business development, insurance revenue in reinsurance is now expected to total €38bn (previously €40bn). The Group’s insurance revenue is therefore anticipated to be €62bn (previously €64bn).“
Übersetzung: „Auf Basis der Geschäftsentwicklung wird der Versicherungsumsatz in der Rückversicherung nun bei 38 Mrd. € erwartet (zuvor 40 Mrd. €). Der Versicherungsumsatz der Gruppe wird daher bei 62 Mrd. € erwartet (zuvor 64 Mrd. €).“
— Munich Re, Halbjahresfinanzbericht 2026, Ausblick, Seite 11
Das Gewinnziel von 6,3 Milliarden Euro für 2026 bestätigte Munich Re ausdrücklich. Kurzfristig ist das also kein Problem, eher ein Qualitätsmerkmal: Lieber weniger Umsatz als schlechte Verträge. Langfristig aber bedeutet ein sinkender Preis bei gleichem Risiko weniger Polster für das nächste schlechte Jahr. Munich Re setzt dagegen auf zwei Hebel, die im Ausblick der Strategie „Ambition 2030“ stehen: die weniger schwankungsanfälligen Bereiche Leben/Gesundheit, Spezialversicherung und ERGO, und ein steigendes Anlageergebnis — die Wiederanlagerendite lag im zweiten Quartal 2026 bei 4,3 Prozent. Merke: Ein Versicherer, der auf Umsatz verzichtet, schützt seine Marge — aber er wächst in diesem Teil nicht mehr.
Unbequeme Wahrheit Nr. 3: ERGO Next — 1,6 Milliarden Euro Firmenwert auf eine Wette
Um unabhängiger vom Rückversicherungszyklus zu werden, kauft Munich Re in den USA Erstversicherer für kleine Firmen. Am 1. Juli 2025 übernahm der Konzern die restlichen 70,88 Prozent an dem digitalen Versicherer Next Insurance für 1.577 Millionen Euro; seit Januar 2026 tritt das Unternehmen als ERGO NEXT auf. Im Geschäftsbericht findet sich, wie die Übernahme das Ergebnis 2025 einmalig erhöhte:
„The net result for the ERGO International segment increased significantly year on year owing to the above-mentioned one-off gain of some €300m after tax due to the full acquisition of Next Insurance Inc. This was offset by impairment losses in the investment result totalling €57m and an earnings contribution from Next Insurance Inc. of −€41m.“
Übersetzung: „Das Nettoergebnis des Segments ERGO International stieg gegenüber dem Vorjahr deutlich, bedingt durch den oben genannten Einmalgewinn von rund 300 Mio. € nach Steuern aus der vollständigen Übernahme der Next Insurance Inc. Gegenläufig wirkten Abschreibungen im Kapitalanlageergebnis von insgesamt 57 Mio. € und ein Ergebnisbeitrag der Next Insurance Inc. von −41 Mio. €.“
— Munich Re, Geschäftsbericht 2025, Lagebericht – ERGO International, Seite 35
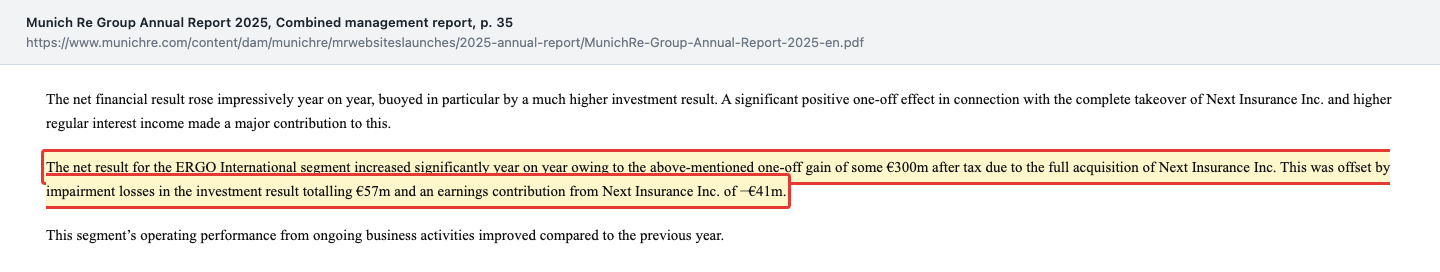
Das Nettoergebnis von ERGO International sprang 2025 von 301 auf 541 Millionen Euro — gut die Hälfte davon war also ein einmaliger Buchgewinn. Im ersten Halbjahr 2026, ohne diesen Effekt, sank das Segmentergebnis um 16,5 Prozent auf 164 Millionen Euro, obwohl ERGO NEXT 337 Millionen Euro Umsatz und laut Bericht einen positiven Beitrag zum versicherungstechnischen Ergebnis lieferte. Spannender ist die Bilanz: Der Firmenwert — der Teil des Kaufpreises, der über das greifbare Vermögen hinausgeht, also das bezahlte Versprechen auf künftige Gewinne — stieg 2025 von 3.443 auf 4.800 Millionen Euro. Allein auf ERGO NEXT entfallen 1.622 Millionen Euro, mehr als auf jeden anderen Konzernteil. Für den Werthaltigkeitstest plant Munich Re bei ERGO NEXT neun statt fünf Jahre im Detail, mit „strong increase in insurance revenue“ (starkem Umsatzanstieg), und zinst mit 17,1 Prozent ab — bei den anderen großen Einheiten sind es 10,2 bis 10,6 Prozent (Geschäftsbericht 2025, Seite 271). Ein so hoher Abzinsungssatz zeigt, dass Munich Re hier deutlich mehr Unsicherheit ansetzt. Eine Wertminderung ergab der Test zum Jahresende 2025 nicht.
Und der Konzern legt nach: Am 19. August 2026 kündigte Munich Re den Kauf des US-Cyberversicherers At-Bay für einen Unternehmenswert von 575 Millionen US-Dollar an, der Vollzug wird für das erste Quartal 2027 erwartet. At-Bay schrieb 2025 Bruttoprämien von 278 Millionen US-Dollar. Gemessen an einem Jahresgewinn von über 6 Milliarden Euro sind das keine existenziellen Summen. Aber sie zeigen die Richtung: Merke: Wer Wachstum kauft, bezahlt heute — und erfährt erst in einigen Jahren, ob das Versprechen hält.
Bewertung: rund 64 Milliarden Euro für einen Rekordverdiener
Beim Xetra-Schlusskurs von 508,60 Euro am 2. Oktober 2026 war Munich Re mit 125,8 Millionen umlaufenden Aktien (30. Juni 2026) rund 64 Milliarden Euro wert. Gemessen am Gewinn je Aktie 2025 von 47,15 Euro entspricht das einem Kurs-Gewinn-Verhältnis von rund 11 — du zahlst also den Gewinn von etwa elf Jahren. Auf das Gewinnziel 2026 von 6,3 Milliarden Euro gerechnet sind es rund 10. Die Dividende von 24 Euro ergibt beim selben Kurs eine Rendite von rund 4,7 Prozent. Der Buchwert je Aktie lag am 30. Juni 2026 bei 266,75 Euro; die Börse bewertet Munich Re also mit dem 1,9-Fachen des Eigenkapitals. Die automatische Kennzahlenbox auf dieser Seite stammt aus den Fundamentaldaten und kann wegen eines anderen Kurs- und Aktienstands leicht abweichen.
Wie ist das einzuordnen? Für einen Konzern mit 18,3 Prozent Eigenkapitalrendite und einer Kapitalquote von 304 Prozent wirkt ein Kurs-Gewinn-Verhältnis von 10 bis 11 nicht teuer. Eine naheliegende Deutung ist das Thema dieser Analyse: Ein Rekordgewinn aus ruhigen Sturmjahren lässt sich nicht einfach fortschreiben, und fallende Rückversicherungspreise drücken auf die Aussichten. Einen Vergleich mit der Bewertung anderer Rückversicherer haben wir bewusst nicht angestellt, weil wir dafür deren Berichte zum selben Stichtag hätten auswerten müssen. Zum Vergleich mit dem eigenen Verlauf: Ende 2025 stand die Aktie bei 562,20 Euro, Ende Juni 2026 bei 488,50 Euro. Munich Re selbst verspricht bis 2030 ein Wachstum des Gewinns je Aktie von mehr als 8 Prozent pro Jahr und Ausschüttungen von mehr als 80 Prozent des Nettoergebnisses.
Chancen und Risiken auf einen Blick
Was für Munich Re spricht:
- Rekord-Ertragskraft: Nettoergebnis 6,1 Milliarden Euro (2025), 3,9 Milliarden Euro im ersten Halbjahr 2026 (+23,5 Prozent), Jahresziel 2026 6,3 Milliarden Euro.
- Gewaltiger Kapitalpuffer: Solvency-II-Quote 304 Prozent (30. Juni 2026), Ratings AA (S&P, Fitch) und A+ (A.M. Best); laut Geschäftsbericht auch nach Großschäden und Kapitalmarktschocks über 200 Prozent.
- Hohe Ausschüttung: Dividende von 11,00 Euro (2021) auf 24,00 Euro (2025), dazu Rückkauf über bis zu 2,25 Milliarden Euro; Ziel bis 2030: mehr als 80 Prozent des Gewinns.
- Diversifikation: Leben/Gesundheit-Rückversicherung wächst währungsbereinigt um 12,1 Prozent, ERGO und Spezialversicherung machen den Konzern weniger abhängig vom Katastrophengeschäft.
- Disziplin: Munich Re verzichtet sichtbar auf schlecht bezahlte Verträge, statt Umsatz zu jagen.
Was dagegen spricht:
- Wetterglück im Rekord: Großschäden 2025 bei 9,4 statt 17 Prozent der Nettoprämie, im ersten Halbjahr 2026 bei 4,2 statt 18 Prozent; ein schwerer US-Hurrikan blieb aus.
- Preiszyklus dreht: Erneuerungspreise 2026 −3,1 Prozent, Umsatzprognose für die Rückversicherung von 40 auf 38 Milliarden Euro gesenkt.
- Sondereffekte in der Quote: Reserveauflösungen (5,0 Prozentpunkte 2025) und Abzinsungsvorteil (rund 9,5 Prozentpunkte im zweiten Quartal 2026) drücken die Combined Ratio.
- Teure US-Wette: 1.622 Millionen Euro Firmenwert für ERGO NEXT, abgezinst mit 17,1 Prozent; 2025 lieferte Next minus 41 Millionen Euro, dazu kommt At-Bay für 575 Millionen US-Dollar.
- Währungsrisiko: Rund 94 Prozent des Geschäfts in der Leben/Gesundheit-Rückversicherung laufen in Fremdwährungen; ein schwacher Dollar drückt den in Euro ausgewiesenen Umsatz, wie zuletzt im ersten Halbjahr 2026.
Ein menschliches Fazit
Zurück zur Ergebnisfalle. Munich Re ist kein Glücksritter — der Konzern verdient mit Disziplin, Daten und einem Kapitalpolster von 304 Prozent Solvency-II-Quote, und er legt seine eigenen Glücksfaktoren erstaunlich offen auf den Tisch. Wer nachliest, findet keine Leiche im Keller. Er findet aber einen Rekordgewinn, der in zwei ruhigen Sturmperioden entstand, eine Branche, in der die Preise wieder fallen, und eine teure Wette auf den US-Markt für kleine Firmen. Ein gutes Ergebnis ist ein Grund zur Freude — kein Beweis, dass es wiederkommt. Die nächste Gelegenheit zum Nachprüfen kommt am 12. November 2026 mit der Quartalsmitteilung zum 30. September — nach dem Höhepunkt der Hurrikan-Saison. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Munich Re — Half-Year Financial Report 2026 (7. August 2026) — jüngster Periodenbericht; Kennzahlen und Segmente (Seiten 3–8), Ausblick (Seite 11), Aktienzahl (Seite 37)
- Munich Re — Ergebnispräsentation zum Halbjahr 2026 (7. August 2026) mit Erneuerungsrunden, Abzinsungsvorteil und normalisierter Combined Ratio
- Munich Re — Group Annual Report 2025 (18. März 2026) — Kennzahlen, Brief an die Aktionäre (Seiten 3–7), Strategie Ambition 2030 (Seiten 12–14), Schaden/Unfall-Rückversicherung (Seite 31), ERGO International (Seite 35), Solvency II (Seite 54), Klimarisiken (Seite 102), Unternehmenserwerbe (Seite 255), Firmenwert (Seite 271)
- Munich Re — Quartalsmitteilung zum 31. März 2026 (12. Mai 2026)
- Munich Re — Ad-hoc-Mitteilung vom 25. Februar 2026 (Dividende 24 Euro, Rückkauf bis zu 2,25 Milliarden Euro), Ad-hoc-Mitteilung vom 23. Juli 2025 (Vorstandswechsel) und Übersicht der Ad-hoc-Mitteilungen (letzte: Quartalsergebnis vom 24. Juli 2026, geprüft am 4. Oktober 2026)
- Munich Re — Pressemitteilung zum Kauf von At-Bay (19. August 2026)
- Munich Re — Ratings und Solvenz und Finanzkalender (abgerufen am 4. Oktober 2026)
- Kurs: Xetra-Schlusskurs 508,60 Euro am 2. Oktober 2026; Börsenwert, Kurs-Gewinn-Verhältnis, Kurs-Buchwert-Verhältnis, Dividendenrendite und die Combined Ratio bei erwarteter Großschadenlast selbst berechnet. Weitere Kennzahlen: Quelle: Fundamentaldaten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 63.860,0 | 64.107,0 | 70.457,0 | 69.106,0 | 69.302,0 |
| Betriebsergebnis (EBIT) | 2.408,0 | 10.006,0 | 3.626,0 | 8.706,0 | 8.628,0 |
| Nettogewinn | 2.933,0 | 3.423,0 | 4.663,0 | 5.685,0 | 6.118,0 |
| Nettomarge | 4,6 % | 5,3 % | 6,6 % | 8,2 % | 8,8 % |
| Gewinn je Aktie | 20,94 € | 24,56 € | 34,29 € | 42,78 € | 47,15 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Ertragskraft positiv
- Nettoergebnis 4,6 → 5,7 → 6,1 Mrd. € (2023–2025), 3,9 Mrd. € im H1 2026 (+23,5 %); Jahresziel 2026 6,3 Mrd. € bestätigt (07.08.2026).
- Gewinnqualität neutral
- Großschäden 2025 bei 9,4 % statt 17 %, im H1 2026 bei 4,2 % statt 18 % der Nettoprämie; dazu Reserveauflösungen von 5,0 bzw. 6,0 Prozentpunkten.
- Kapitalausstattung positiv
- Solvency II 304 % (30.06.2026), Ratings AA (S&P, Fitch); laut Geschäftsbericht 2025 auch nach Großschäden und Kapitalmarktschocks über 200 %.
- Marktzyklus negativ
- Erneuerungspreise 2026 risikobereinigt −3,1 %, im Juli −5,5 %; Umsatzprognose Rückversicherung von 40 auf 38 Mrd. € gesenkt (07.08.2026).
- Wachstum durch Zukäufe neutral
- ERGO NEXT: 1.622 Mio. € Firmenwert, Abzinsung 17,1 %, Ergebnisbeitrag 2025 −41 Mio. €; At-Bay für 575 Mio. US-$ angekündigt (19.08.2026).
- Ausschüttung positiv
- Dividende 11,00 € (2021) → 24,00 € (2025), Rückkauf bis 2,25 Mrd. €; Ziel bis 2030: mehr als 80 % des Nettoergebnisses.
Munich Re ist ein hoch profitabler, breit aufgestellter Rückversicherer mit außergewöhnlich starkem Kapitalpuffer. Der Rekordgewinn 2025 und das starke erste Halbjahr 2026 entstanden aber bei Großschäden weit unter Plan, die Rückversicherungspreise fallen, und die US-Zukäufe müssen sich erst beweisen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Qualität belegt
Geschäftsmodell, Zahlen und Bilanz halten unserer Prüfung stand. Ob der aktuelle Kurs einen Einstieg trägt, ist eine eigene Frage — sie hängt am Preis, nicht am Unternehmen.
Grün steht hier für belegte Qualität des Unternehmens: Das Geschäftsmodell trägt in vier Segmenten, das Nettoergebnis steigt seit 2023 in jedem Jahr, die Solvency-II-Quote liegt bei 304 Prozent und bliebe laut Geschäftsbericht auch nach Großschäden über 200 Prozent, die Ratings liegen im AA-Bereich. Die offenen Punkte — Großschäden weit unter Plan, fallende Rückversicherungspreise, die Wette auf ERGO NEXT — sind Fragen der Gewinnhöhe, keine Substanzrisiken. Ob die Aktie zu 508,60 Euro (2. Oktober 2026) günstig ist, sagt diese Einstufung nicht. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 4. Oktober 2026 auf Basis des Group Annual Report 2025, des Half-Year Financial Report 2026 (jüngster Periodenbericht), der Quartalsmitteilung Q1 2026, der Ergebnispräsentation vom 7. August 2026 sowie der Ad-hoc- und Pressemitteilungen bis zum 4. Oktober 2026. Munich Re kam über die Ranglisten eines großen deutschen Börsenportals auf unsere Recherche-Liste, nicht über einen Scanner-Treffer.
- Munich Re berichtet nicht an die US-Börsenaufsicht SEC; alle Belege stammen aus den englischen Originalberichten auf munichre.com (verbindlich ist die deutsche Fassung) und werden im Original mit deutscher Übersetzung zitiert. Mitschriften der Analystenkonferenzen lagen nicht vor.
- Börsenwert, Kurs-Gewinn-Verhältnis, Kurs-Buchwert, Dividendenrendite und die Combined Ratio bei erwarteter Großschadenlast (gemeldete Quote plus Differenz zwischen erwarteter und tatsächlicher Großschadenquote) sind aus den Unternehmensangaben und dem Xetra-Schlusskurs vom 2. Oktober 2026 selbst berechnet.
Aktien-Wächter
Diese Analyse ist Stand 4. Oktober 2026. Was sich seitdem bei MUV2.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Münchener Rück AG (MUV2.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Munich Re ist die Versicherung der Versicherer: Sie übernimmt gegen Prämie einen Teil der Risiken anderer Versicherer, etwa aus Hurrikanen oder Erdbeben, dazu Lebens- und Krankenrisiken. Hinzu kommen Spezialversicherung vor allem in den USA und die Erstversicherungstochter ERGO. 2025 erzielte der Konzern 60,4 Milliarden Euro Versicherungsumsatz und 6,1 Milliarden Euro Nettoergebnis.
Für das Geschäftsjahr 2025 zahlte Munich Re 24,00 Euro je Aktie, 20 Prozent mehr als im Vorjahr und insgesamt rund 3,1 Milliarden Euro. Dazu läuft bis spätestens 29. April 2027 ein Aktienrückkauf über bis zu 2,25 Milliarden Euro. Beim Kurs von 508,60 Euro (2. Oktober 2026) entspricht die Dividende rund 4,7 Prozent Rendite.
Vor allem wegen geringer Großschäden: Sie lagen in der Schaden/Unfall-Rückversicherung bei 9,4 Prozent der Nettoprämie, erwartet waren 17 Prozent, weil kein schwerer Hurrikan das US-Festland traf. Dazu kamen Reserveauflösungen von 864 Millionen Euro (5,0 Prozentpunkte). Mit Planlast hätte die Quote bei rund 81 statt 73,5 Prozent gelegen.
Sie setzt die Eigenmittel ins Verhältnis zum Kapital, das die Aufsicht für ein Katastrophenjahr verlangt, wie es statistisch nur alle 200 Jahre vorkommt; 100 Prozent ist das Pflichtmaß. Munich Re meldete 304 Prozent zum 30. Juni 2026, ohne Abzug der Dividende für 2026. Ziel bis 2030 sind mehr als 200 Prozent.
ERGO NEXT ist der frühere US-Digitalversicherer Next Insurance für kleine Firmen, den Munich Re am 1. Juli 2025 vollständig übernommen hat; für die letzten 70,88 Prozent zahlte der Konzern 1.577 Millionen Euro. In der Bilanz stehen dafür 1.622 Millionen Euro Firmenwert. 2025 trug Next minus 41 Millionen Euro zum Ergebnis bei.
Die Quartalsmitteilung zum 30. September 2026 erscheint laut Finanzkalender am 12. November 2026, die Bilanzpressekonferenz für 2026 ist am 25. Februar 2027. Für 2026 peilt Munich Re ein Nettoergebnis von 6,3 Milliarden Euro an; nach dem ersten Halbjahr waren 3,9 Milliarden Euro erreicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.