Leonardo DRS: Die Hälfte des Gewinnsprungs ist eine Neuberechnung
Im zweiten Quartal 2026 stieg der Gewinn je Aktie des US-Rüstungszulieferers Leonardo DRS um 60 Prozent — die Hälfte des Zuwachses stammt aus einer nachgeholten Neuberechnung alter Kostenschätzungen, und nach der angehobenen Prognose fiel die Aktie stärker als ihre Branche. Wir haben die Berichte an die SEC gelesen und zeigen, was du mit dieser Aktie wirklich kaufst — samt einer Mehrheitsaktionärin in Rom, die rund 71 Prozent hält — und einer Satzung, nach der DRS auf Geschäftschancen verzichtet, die Leonardo angeboten werden.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 36,60 $ -0,50 %
- Marktkapitalisierung
- 9,8 Mrd. $
- KGV
- 32,5
- Wachstums-Score
- 5/10
- AAQS
- 6/10
Kursentwicklung seit 2. Oktober 2026: -0,5 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 32,60 $ bis 49,70 $ · Letzter Kurs: 36,60 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Am 30. Juli 2026 meldete Leonardo DRS 60 Prozent mehr Gewinn je Aktie und einen Rekord beim finanzierten Auftragsbestand und hob die Gewinnprognose an. Bis zum 2. Oktober 2026 fiel die Aktie trotzdem um rund 19 Prozent, von 45,62 auf 36,80 Dollar, gut ein Viertel unter ihrem bisher höchsten Schlusskurs von 49,69 Dollar vom 11. Juni 2026. Ein Teil davon ist Branchenwetter: Ein breiter Indexfonds auf US-Luftfahrt- und Rüstungswerte (iShares U.S. Aerospace & Defense, Kürzel ITA) fiel im selben Zeitraum von 238,13 auf 207,79 Dollar, um rund 13 Prozent (Quelle: Fundamentaldaten, eigene Rechnung). Die sechs Prozentpunkte Abstand sind das eigentliche Rätsel. Eine neue Pflichtmeldung der Firma gibt es dazu nicht — Firmen müssen Kursbewegungen auch nicht kommentieren. Eine Spur liefert aber der Quartalsbericht selbst: Die Hälfte des Gewinnzuwachses stammt aus einer nachgeholten Neuberechnung. Ob die Börse genau das einpreist, lässt sich nicht belegen. Wissen solltest du es trotzdem.
Wer jetzt denkt „Bei 49 stand sie schon, bei 37 ist sie ein Schnäppchen“, sitzt dem Ankereffekt auf: Eine Zahl, die man einmal gesehen hat, zieht jedes spätere Urteil zu sich hin — selbst wenn sie rein zufällig war, wie im Glücksrad-Versuch der Psychologen Amos Tversky und Daniel Kahneman von 1974. Bei DRS gibt es gleich drei solcher Anker. Das Hoch vom Juni. Das Kursziel der elf Analysten, die die Aktie beobachten: im Durchschnitt 53,82 Dollar (Quelle: Fundamentaldaten, Stand 4. Oktober 2026). Und der Name: In der Rangliste, über die die Aktie auf unseren Tisch kam, hieß sie einfach „Leonardo“. Dahinter steht eine US-Firma, die zu rund 71 Prozent einem italienischen Konzern gehört — und deren Mehrheitsaktien von Treuhändern mit Freigabe des US-Verteidigungsministeriums abgestimmt werden.
Also legen wir alle drei Anker beiseite und lesen, was Leonardo DRS selbst an die US-Börsenaufsicht SEC gemeldet hat: den Geschäftsbericht für 2025 (10-K vom 27. Februar 2026), den jüngsten Quartalsbericht (10-Q vom 30. Juli 2026) samt Ergebnismitteilung vom selben Tag und alle Pflichtmeldungen bis zum 1. Oktober 2026, der letzten vor diesem Artikel. Das Spannungsfeld dieser Analyse lautet: ein solide wachsender Rüstungszulieferer mit Rekord beim finanzierten Auftragsbestand — dessen Gewinn früh im Jahr gebucht wird, dessen Geld spät im Jahr kommt und dessen Mehrheit in Rom liegt.
Was Leonardo DRS eigentlich macht — Sensoren, Rechner, U-Boot-Antriebe
Leonardo DRS baut keine Panzer und keine Raketen. Die Firma liefert eher die Augen, die Nerven und die Muskeln moderner Waffensysteme: Infrarot-Sensoren und Radare, die Ziele erkennen, robuste Rechner und Netzwerke, die Daten zwischen Schiffen, Fahrzeugen und Kommandostellen verteilen, und elektrische Antriebe und Stromversorgungen für Kriegsschiffe. Sitz ist Arlington in Virginia, Ende 2025 arbeiteten rund 7.300 Menschen für die Firma. An die Börse kam sie auf einem Umweg: Am 28. November 2022 verschmolz sie mit dem israelischen Radarhersteller RADA Electronic Industries; dessen Aktionäre erhielten rund 19 Prozent der neuen Firma, Leonardo behielt 81 Prozent (10-K 2024). Seit dem 29. November 2022 wird die Aktie an der Nasdaq unter dem Kürzel DRS gehandelt.
Berichtet wird in zwei Sparten. Advanced Sensing and Computing (Sensoren und Rechner) brachte 2025 einen Umsatz von 2.355 Millionen Dollar bei einer operativen Marge von 10,2 Prozent. Integrated Mission Systems (Antriebe, Stromversorgung, Schutz von Truppen) kam auf 1.307 Millionen Dollar bei 8,8 Prozent Marge. Laut Geschäftsbericht eines der Programme mit höchster Priorität der Marine: Für die neuen strategischen U-Boote der Columbia-Klasse, laut Geschäftsbericht die ersten modernen US-U-Boote mit elektrischem Antrieb, liefert DRS Stromumwandlung, Steuerung, Verteilung und Antrieb. Dazu kommen Radare und Systeme gegen Drohnen und für die Luftverteidigung auf kurze Distanz; taktische Radare waren laut Ergebnismitteilung neben Infrarot-Sensoren der Hauptgrund für das Umsatzplus der Sparte Advanced Sensing and Computing im zweiten Quartal 2026.
Der Kunde ist fast immer derselbe: Im ersten Halbjahr 2026 stammten rund 82 Prozent des Umsatzes direkt oder indirekt von der US-Regierung, vor allem von Marine (37 Prozent) und Heer (33 Prozent). Der Auslandsanteil stieg auf 12 Prozent, nach 8 Prozent ein Jahr zuvor; als einen Grund nennt der Quartalsbericht die weltweite Nachfrage nach Radaren zur Drohnenabwehr. Und die Firma setzt auf Software: Am 28. Juli 2026 vereinbarte sie den Kauf von Raft, einem Hersteller von Einsatzsoftware für Datenfusion und künstliche Intelligenz, für 450 Millionen Dollar. Der Abschluss ist für das vierte Quartal 2026 angekündigt; bis zum 4. Oktober 2026 meldete die Firma keinen Vollzug. In unserer KI-Einstufung steht Leonardo DRS deshalb unter „verkauft KI“: KI steckt laut Geschäftsbericht bereits in den Rechnern und Sensoren, die die Firma verkauft.
Die Firmengeschichte für Anleger
-
2022
Dividende an die Mutter, dann Börsengang
Im August 2022 gingen 396 Mio. $ aus Spartenverkäufen an Leonardo; am 29. November 2022 startete DRS nach der Verschmelzung mit RADA an der Nasdaq.
-
2025
Erste Dividende und Rückkaufprogramm
Am 20. Februar 2025 kündigte DRS die erste Quartalsdividende seit dem Börsengang (9 Cent) und Aktienrückkäufe über bis zu 75 Mio. $ an — der Großteil der Dividende fließt an Leonardo.
-
2025
Wachstumsjahr mit Schätzungs-Delle
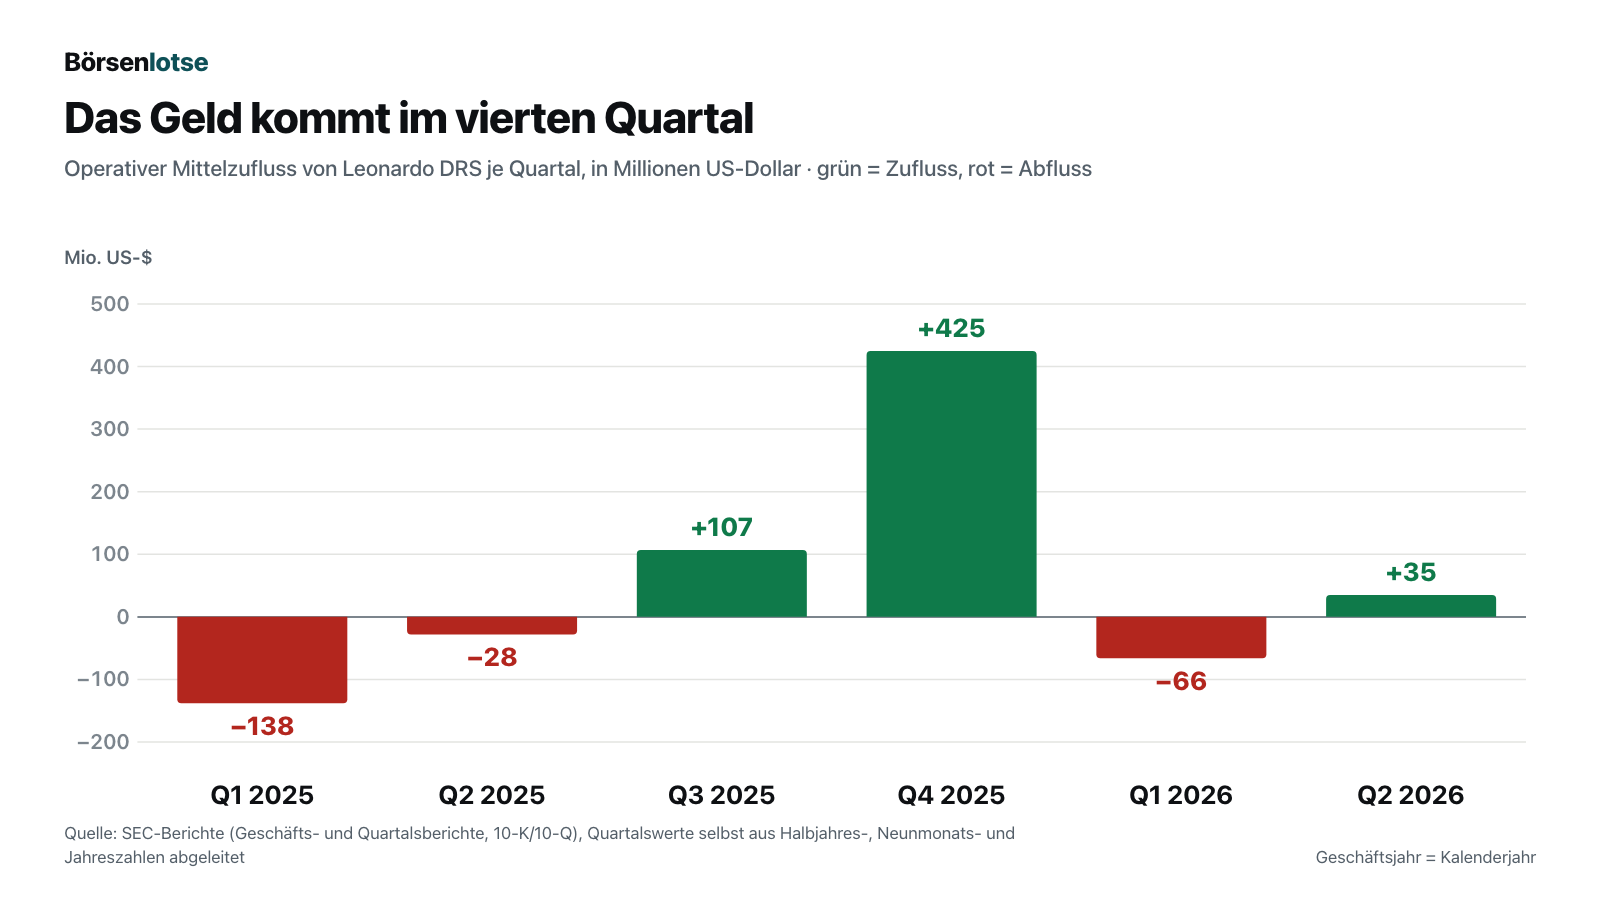
Umsatz 3.648 Mio. $, Nettoergebnis 278 Mio. $; geänderte Kostenschätzungen kosteten 59 Mio. $ operatives Ergebnis, das vierte Quartal brachte 425 Mio. $ operativen Mittelzufluss.
-
2026
Kredit getilgt, Raft vereinbart
Im Januar 2026 zahlte DRS 191 Mio. $ Bankkredit zurück; am 28. Juli 2026 vereinbarte sie den Kauf des KI-Softwarehauses Raft für 450 Mio. $.
-
2026
Prognose angehoben, Kurs gefallen
Am 30. Juli 2026 hob DRS die Gewinnprognose an; bis zum 2. Oktober fiel die Aktie trotzdem von 45,62 auf 36,80 $.
Wie die Aktie auf unseren Tisch kam — als „Leonardo“ bei wallstreet-online
Nicht über unseren hauseigenen Aktien-Scanner, sondern über die Rangliste der meistdiskutierten Werte bei wallstreet-online (Stand Anfang Oktober 2026). Dort lief der Titel unter dem Namen „Leonardo“ mit dem Kürzel DRS. Das ist eine Verwechslungsgefahr, die du kennen solltest: Es gibt zwei börsennotierte Leonardos. Die eine ist die Leonardo S.p.A., ein italienischer Luft-, Raumfahrt- und Rüstungskonzern mit Sitz in Rom, an der Mailänder Börse notiert. Die andere ist ihre US-Tochter Leonardo DRS, Inc., seit dem 29. November 2022 an der Nasdaq unter dem Kürzel DRS notiert. Weil die Rangliste das Kürzel DRS führte, analysieren wir die US-Tochter. Die Mutter kommt trotzdem vor — sie ist das Thema der zweiten unbequemen Wahrheit.
Gesprächsstoff liefert der Kursverlauf seit dem 30. Juli 2026. Nach diesem Tag reichte die Firma bis zum 4. Oktober keine Pflichtmeldung 8-K ein, nur Insider-Meldungen. Drei Führungskräfte verkauften Aktien, alle über Verkaufspläne, die sie im März 2026 festgelegt hatten, darunter Finanzchef Michael Dippold 20.317 Aktien zu durchschnittlich 37,18 Dollar am 2. September 2026 (Insider-Meldung Form 4). Vorher festgelegte Pläne sagen wenig über die Meinung der Verkäufer. Merke: Ein Name in einer Rangliste ist noch kein Wertpapier — prüf das Kürzel, bevor du über die Firma redest.
Die Zahlen über die Jahre — ehrlich gewürdigt
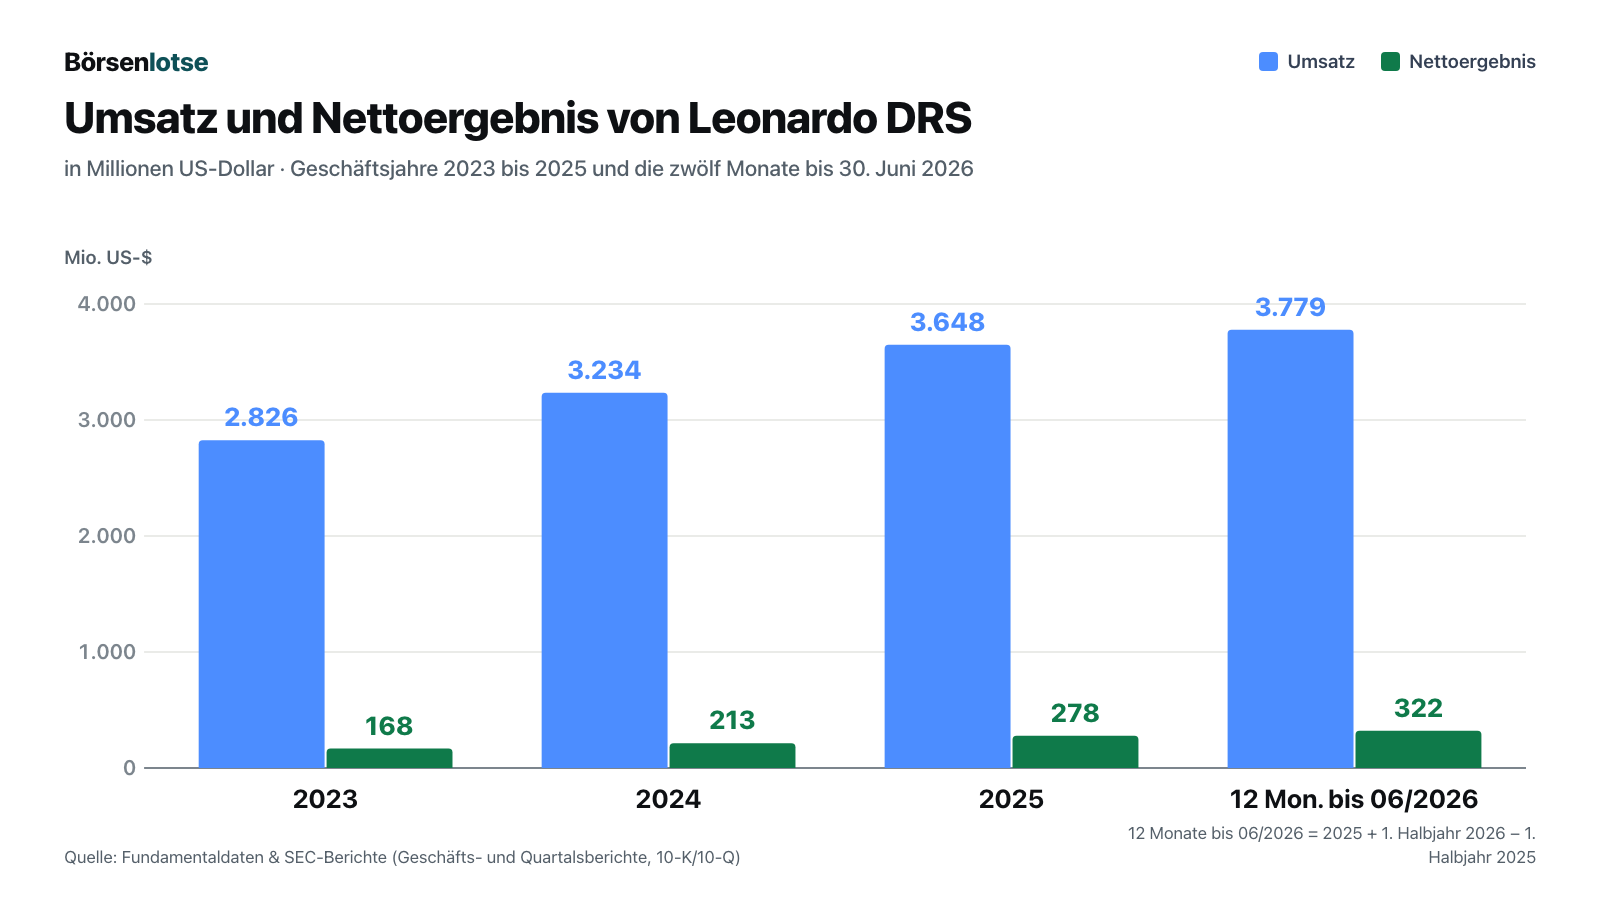
Zuerst das, was man anerkennen muss. Der Umsatz stieg von 2.826 Millionen Dollar 2023 auf 3.234 Millionen 2024 und 3.648 Millionen Dollar 2025, ein Plus von 12,8 Prozent im letzten Jahr. Das Nettoergebnis wuchs schneller, von 168 über 213 auf 278 Millionen Dollar; der verwässerte Gewinn je Aktie von 0,64 auf 1,03 Dollar. In den zwölf Monaten bis zum 30. Juni 2026 kamen 3.779 Millionen Dollar Umsatz und 322 Millionen Dollar Nettoergebnis zusammen (eigene Rechnung: Jahr 2025 plus erstes Halbjahr 2026 minus erstes Halbjahr 2025).
Auch das zweite Quartal 2026 war stark: Umsatz 913 Millionen Dollar (plus 10 Prozent), Nettoergebnis 86 Millionen (plus 59 Prozent), neue Aufträge über 1.085 Millionen Dollar. Auf jeden Dollar Umsatz kamen also rund 1,2 Dollar neue Aufträge. Der finanzierte Auftragsbestand — Aufträge, für die der Kongress das Geld bereits bewilligt hat — erreichte mit 5.092 Millionen Dollar einen Rekord, 17 Prozent mehr als ein Jahr zuvor. Für 2026 hob die Firma die Prognose für das bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen auf 525 bis 540 Millionen Dollar an und für den bereinigten Gewinn je Aktie auf 1,34 bis 1,39 Dollar; die Umsatzprognose von 3.900 bis 3.975 Millionen Dollar blieb unverändert (Ergebnismitteilung vom 30. Juli 2026).
Die Bilanz ist gesund. Im Januar 2026 zahlte die Firma ihren restlichen Bankkredit über 191 Millionen Dollar vorzeitig zurück und schloss eine neue, bis Januar 2031 laufende Kreditlinie über 500 Millionen Dollar ab, die zum 30. Juni 2026 ungenutzt war. Zu diesem Stichtag standen 270 Millionen Dollar Kasse gegen 149 Millionen Dollar Finanzschulden, ausschließlich Leasing und sonstige Finanzierungen — ein Nettoguthaben von rund 121 Millionen Dollar (eigene Rechnung). Aus dem laufenden Geschäft flossen 2023 205 Millionen, 2024 271 Millionen und 2025 366 Millionen Dollar zu; nach Investitionen von 60, 85 und 139 Millionen Dollar blieben 145, 186 und 227 Millionen Dollar freier Mittelzufluss (eigene Rechnung). Seit März 2025 zahlt die Firma eine Quartalsdividende von 9 Cent je Aktie, dazu kauft sie im Rahmen eines Programms über bis zu 75 Millionen Dollar eigene Aktien zurück. Merke: Wachsen, Geld verdienen und mehr Kasse als Schulden haben — auf diesen drei Dingen steht der Rest dieser Analyse.
Unbequeme Wahrheit Nr. 1: Die Hälfte des Gewinnsprungs ist eine Neuberechnung
Plus 59 Prozent beim Nettoergebnis und plus 60 Prozent beim Gewinn je Aktie im zweiten Quartal 2026 — das ist die Schlagzeile der Ergebnismitteilung. Um zu verstehen, woher ein Teil davon kommt, muss man wissen, wie DRS bilanziert. Bei Festpreisverträgen über mehrere Jahre schätzt die Firma die Gesamtkosten und bucht Umsatz und Gewinn nach dem Anteil der schon angefallenen Kosten. Ändert sich die Schätzung, wird der Effekt für die gesamte bisherige Laufzeit auf einen Schlag im laufenden Quartal gebucht:
„When adjustments in estimated total costs at completion are determined, the related impact on revenue and operating earnings are recognized using the cumulative catch-up method, which recognizes in the current period the cumulative effect of such adjustments for all prior periods.“
Übersetzung: „Wenn Anpassungen der geschätzten Gesamtkosten bis zur Fertigstellung festgestellt werden, wird die Auswirkung auf Umsatz und operatives Ergebnis nach der Methode der kumulierten Nachholung erfasst, die in der laufenden Periode die kumulierte Wirkung solcher Anpassungen für alle vorangegangenen Perioden ausweist.“
— Leonardo DRS, SEC-Quartalsbericht 10-Q für das zweite Quartal 2026, Note 2 (Revenue from Contracts with Customers)
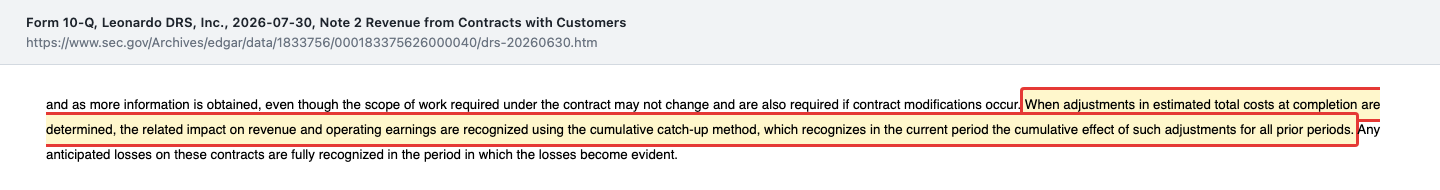
Übersetzt in den Alltag: Ein Handwerker, der merkt, dass sein Festpreis-Auftrag billiger wird als kalkuliert, verbucht die Ersparnis aus den letzten zwei Jahren auf einen Schlag im aktuellen Monat. Genau das geschah im zweiten Quartal 2026. Laut Anhang erhöhten geänderte Schätzungen Umsatz und operatives Ergebnis um 21 Millionen Dollar, das Nettoergebnis um 17 Millionen und den Gewinn je Aktie um 6 Cent; im Vorjahresquartal war der Effekt null. 17 von 86 Millionen Dollar sind ein Fünftel des Quartalsgewinns. Und vom Anstieg des Gewinns je Aktie um 12 Cent, von 0,20 auf 0,32 Dollar, stammen 6 Cent aus der Neuberechnung — genau die Hälfte. Ohne diesen Effekt wäre der verwässerte Gewinn je Aktie von 0,20 auf 0,26 Dollar gestiegen, um rund 30 statt 60 Prozent, und das operative Ergebnis um rund 16 statt 46 Prozent (eigene Rechnung). Dazu half eine niedrigere Steuerquote, die die Firma selbst als Grund nennt.
Fairerweise: Solche Nachholungen sind Pflicht der Bilanzierung und kein Trick, und auch ohne sie wäre das operative Ergebnis um rund 16 Prozent gewachsen. Nur zeigen die Vorjahre, dass sie genauso gut in die andere Richtung laufen. 2023 drückten geänderte Schätzungen das operative Ergebnis um 23 Millionen Dollar, 2024 um 25 Millionen und 2025 um 59 Millionen Dollar; beim Nettoergebnis waren es 18, 20 und 47 Millionen Dollar. 2025 lag das vor allem am ausgehandelten Abschluss eines alten Programms zur Bodenüberwachung und an höheren Rohstoffpreisen, etwa für Germanium in Infrarot-Optiken (10-K 2025, Note 2 und Lagebericht). Merke: Eine geänderte Schätzung ist kein neuer Auftrag — sie verschiebt Gewinn zwischen Quartalen, und sie kann das Vorzeichen wechseln.
Unbequeme Wahrheit Nr. 2: Rom zuerst — sogar bei Geschäftschancen
Wer eine DRS-Aktie kauft, wird Minderheitsaktionär. Rund 71 Prozent der Aktien hält die Leonardo US Holding, deren einzige Eigentümerin die italienische Leonardo S.p.A. ist; an dieser wiederum hält der italienische Staat laut Geschäftsbericht rund 30,2 Prozent der Stimmrechte. Was das für dich bedeutet, schreibt die Firma selbst in ihre Risikofaktoren:
„So long as Leonardo S.p.A. continues to indirectly control a significant amount of the outstanding shares of our common stock, Leonardo S.p.A. and the proxy holders will continue to be able to strongly influence or effectively control our decisions, including potential mergers or acquisitions, asset sales and other significant corporate transactions.“
Übersetzung: „Solange Leonardo S.p.A. indirekt einen erheblichen Teil der ausstehenden Stammaktien kontrolliert, werden Leonardo S.p.A. und die Stimmrechtstreuhänder unsere Entscheidungen weiterhin stark beeinflussen oder faktisch bestimmen können, einschließlich möglicher Fusionen oder Übernahmen, Verkäufe von Vermögenswerten und anderer bedeutender Unternehmenstransaktionen.“
— Leonardo DRS, SEC-Geschäftsbericht 10-K für 2025, Item 1A (Risk Factors)
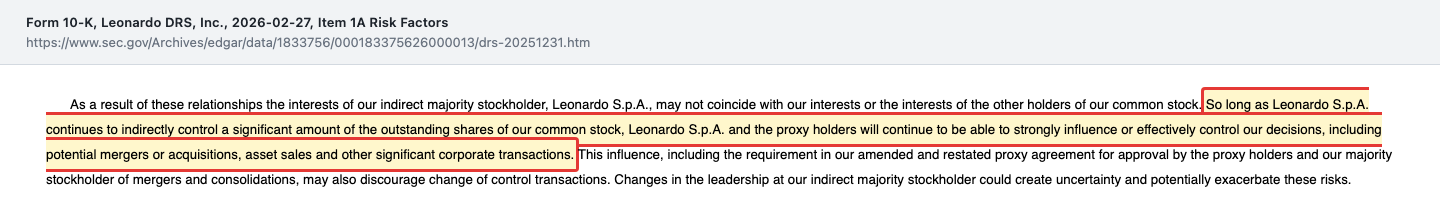
Wer sind die „Stimmrechtstreuhänder“? Weil eine ausländische Firma die Mehrheit hält, darf DRS geheime Aufträge des US-Verteidigungsministeriums nur unter einer Sondervereinbarung ausführen (Fachwort: Proxy Agreement, aktuelle Fassung vom 1. März 2025). Darin ist geregelt, dass Leonardos Aktien von unabhängigen Treuhändern mit US-Sicherheitsfreigabe abgestimmt werden, die dem Verwaltungsrat (Board of Directors) angehören und von einer Behörde des Ministeriums genehmigt werden. Übersetzt in den Alltag: Die Eigentümerin wohnt in Rom, aber die Schlüssel zum Tresor verwahrt ein vom Pentagon zugelassener Hausverwalter. Für Fusionen und Zusammenschlüsse braucht es laut Geschäftsbericht trotzdem die Zustimmung der Mehrheitsaktionärin.
Drei Folgen sind für Minderheitsaktionäre greifbar. Erstens verzichtet DRS laut Satzung auf Geschäftschancen, die Leonardo angeboten werden — selbst wenn DRS sie hätte nutzen können. Zweitens fließt das meiste Geld nach Rom: Im ersten Halbjahr 2026 zahlte DRS 34 Millionen Dollar Dividende an die Mehrheitsaktionärin und 14 Millionen an alle übrigen Aktionäre zusammen (10-Q, Kapitalflussrechnung). Das entspricht schlicht dem Anteil von 71 Prozent; bemerkenswerter ist, dass schon 2022, vor dem Börsengang, der Erlös aus zwei Spartenverkäufen als Dividende von 396 Millionen Dollar an die damals einzige Aktionärin ging (10-K 2024). Drittens gilt DRS für die US-Behörde, die Auslandsinvestitionen prüft, als vom Ausland kontrolliert; Zukäufe wie Raft können deshalb strenger geprüft werden. Fairerweise: Eine Mehrheitsaktionärin kann auch Stabilität bedeuten. Ihr Anteil ist seit dem Börsengang aber gesunken, von 81 Prozent bei der Verschmelzung (10-K 2024) auf rund 71 Prozent (10-K 2025), und laut Geschäftsbericht 2024 hat sie sich Rechte gesichert, Aktien über die Börse zu verkaufen. Ob und wann sie das tut, steht in keinem Bericht. Merke: Bei DRS kaufst du mit, was die Mehrheitsaktionärin in Rom und ihre Treuhänder entscheiden — und was der Vertrag mit dem Pentagon Rom verbietet. Wie ein europäischer Hersteller von Radaren und Optronik dasteht, zeigt zum Vergleich unsere Hensoldt-Aktienanalyse.
Unbequeme Wahrheit Nr. 3: Zweimal in Folge brachte das vierte Quartal mehr Geld als das ganze Jahr
Im ersten Halbjahr 2026 verdiente DRS 148 Millionen Dollar. Im selben Halbjahr flossen aus dem laufenden Geschäft 31 Millionen Dollar ab; nach Investitionen blieb laut Firma ein freier Mittelabfluss von 89 Millionen Dollar. Die Kasse schrumpfte von 647 auf 270 Millionen Dollar, auch weil die Firma 191 Millionen Kredit zurückzahlte. Das ist kein Ausrutscher, sondern das Muster dieser Firma. Der Geschäftsbericht sagt es offen:
„We do not consider any material portion of our business to be seasonal. However, a significant portion of our revenue, profit and cash flows are generated in the fourth quarter of our fiscal year.“
Übersetzung: „Wir halten keinen wesentlichen Teil unseres Geschäfts für saisonal. Ein erheblicher Teil unseres Umsatzes, Gewinns und Mittelzuflusses entsteht jedoch im vierten Quartal unseres Geschäftsjahres.“
— Leonardo DRS, SEC-Geschäftsbericht 10-K für 2025, Item 1 (Seasonality)
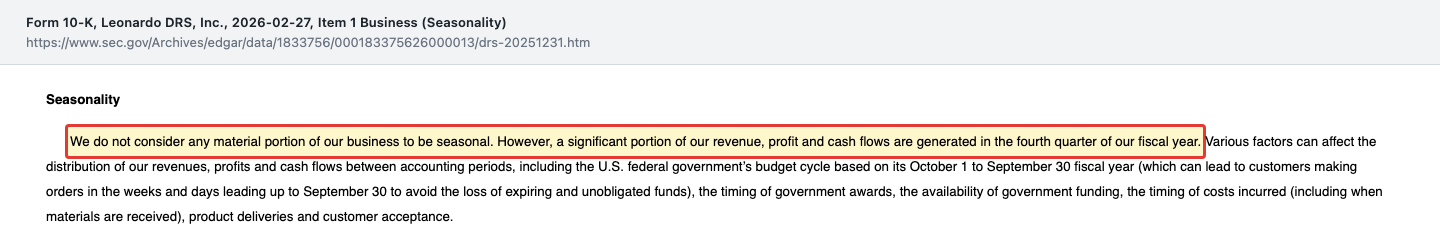
Wie stark das wirkt, zeigt die Grafik. In den ersten neun Monaten 2025 floss unter dem Strich Geld ab, minus 59 Millionen Dollar; dann brachte das vierte Quartal allein 425 Millionen Dollar — mehr als das ganze Jahr mit 366 Millionen. 2024 war es genauso: minus 172 Millionen bis Ende September, plus 443 Millionen im vierten Quartal (eigene Rechnung aus Neunmonats- und Jahreszahlen). Dass Rüstungszulieferer im Jahresverlauf ungleichmäßig Geld einnehmen, ist nichts Besonderes. Bemerkenswert bei DRS ist das Ausmaß: zwei Jahre in Folge war der Saldo nach neun Monaten negativ, und das vierte Quartal allein brachte mehr als das ganze Jahr.
Warum ist das so? DRS bucht Umsatz bei den meisten Verträgen nach Baufortschritt, also schon während der Arbeit. Abgerechnet wird aber erst später, je nach Vertrag in festen Abständen oder erst bei vereinbarten Meilensteinen. Dazwischen steht der Umsatz als „Vertragsvermögen“ in der Bilanz, ein Schuldschein des Kunden, den die Firma noch nicht einlösen kann: zum 30. Juni 2026 1.002 Millionen Dollar, gut ein Viertel des Jahresumsatzes (eigene Rechnung), nach 931 Millionen Ende 2025. Fairerweise: Der Abfluss im ersten Halbjahr 2026 war mit 31 Millionen viel kleiner als ein Jahr zuvor mit 166 Millionen, und Kunde ist die US-Regierung, die zahlt. Aber du siehst die Gewinne, lange bevor du das Geld siehst. Merke: Den Cashflow von DRS beurteilt man nach dem Jahresende, nie nach dem Halbjahr.
Unbequeme Wahrheit Nr. 4: Fast die Hälfte der künftigen Umsätze hängt an Marine-Antrieben
Ein Auftragsbestand von fast 8,8 Milliarden Dollar klingt nach Sicherheit, und er ist auch eine. Aber er hat eine bestimmte Form. Der Quartalsbericht beschreibt sie so:
„Approximately 45% of our remaining performance obligations relates to long-term contracts on electric power and propulsion programs with the U.S. Navy, which are expected to be recognized as revenue over a span of up to 11 years.“
Übersetzung: „Rund 45 Prozent unserer verbleibenden Leistungsverpflichtungen entfallen auf langfristige Verträge über elektrische Energie- und Antriebsprogramme mit der US-Marine, die voraussichtlich über einen Zeitraum von bis zu 11 Jahren als Umsatz erfasst werden.“
— Leonardo DRS, SEC-Quartalsbericht 10-Q für das zweite Quartal 2026, Note 2 (Remaining Performance Obligations)
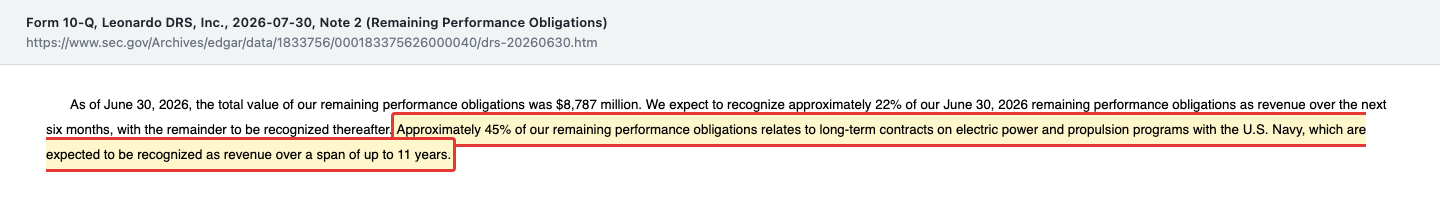
Zum 30. Juni 2026 waren das vertraglich zugesagte künftige Umsätze von 8.787 Millionen Dollar, davon fast die Hälfte für Antriebe und Stromversorgung der Marine, darunter das U-Boot-Programm der Columbia-Klasse. Drei Dinge machen das unbequem. Erstens hängt rund 82 Prozent des Umsatzes an der US-Regierung (erstes Halbjahr 2026), deren Programme jedes Jahr vom Kongress neu finanziert werden müssen und laut Geschäftsbericht jederzeit aus Zweckmäßigkeit gekündigt werden können. Zweitens liefen 2025 rund 88 Prozent des Umsatzes über Festpreisverträge: Steigen die Kosten, etwa für Rohstoffe oder Löhne, trägt DRS sie selbst — die negativen Schätzungsänderungen aus Wahrheit Nr. 1 sind genau das. Drittens ist ein Vertrag über elf Jahre eine lange Wette auf stabile Kalkulationen.
Fairerweise: Die US-Verteidigungshaushalte steigen; für das Haushaltsjahr 2026 bewilligte der Kongress laut Geschäftsbericht 839 Milliarden Dollar für das Verteidigungsministerium, 8 Milliarden mehr als beantragt. Und das U-Boot-Programm zählt laut Geschäftsbericht zu den Schiffbauprogrammen mit der höchsten Priorität der Marine. Der Klumpen ist also eher ein Fundament als ein Abgrund. Merke: Ein Auftragsbestand ist so gut wie die Kalkulation dahinter — und bei DRS liegt fast die Hälfte davon in einem einzigen Programmbereich.
Bewertung: rund 9,8 Milliarden Dollar zum 2. Oktober 2026
Beim Schlusskurs von 36,80 Dollar vom 2. Oktober 2026 und 266,9 Millionen Aktien (Stand 29. Juli 2026) war Leonardo DRS an der Börse rund 9,8 Milliarden Dollar wert (eigene Rechnung; dieselbe Größenordnung liefern die Fundamentaldaten). Zieht man das Nettoguthaben von rund 121 Millionen Dollar ab (30. Juni 2026), kostet die ganze Firma rund 9,7 Milliarden Dollar. Das sind rund das 2,6-Fache des Umsatzes der letzten zwölf Monate und rund das 18-Fache des bereinigten Ergebnisses vor Zinsen, Steuern und Abschreibungen, das die Firma für 2026 erwartet (Mitte der Prognose: 532,5 Millionen Dollar). Auf den unbereinigten Gewinn je Aktie der letzten zwölf Monate von 1,19 Dollar zahlt die Börse rund das 31-Fache, auf den bereinigten Gewinn je Aktie laut Prognose 2026 (1,34 bis 1,39 Dollar) rund das 27-Fache (alles eigene Rechnung). Zum Vergleich, jeweils auf den Gewinn der letzten zwölf Monate: L3Harris kam auf rund das 24-Fache, Curtiss-Wright auf rund das 38-Fache (Quelle: Fundamentaldaten, Stand 4. Oktober 2026). DRS liegt also mitten im Feld der US-Rüstungselektroniker. Die Dividende von 36 Cent im Jahr entspricht rund 1 Prozent des Kurses.
Einordnung: Das rund 27-Fache des erwarteten bereinigten Gewinns ist die Zahl, an der du den Preis selbst messen kannst; ob er angemessen ist, beantwortet diese Analyse nicht. Zwei Dinge verschieben die Rechnung demnächst. Der Kauf von Raft für 450 Millionen Dollar, rund 4,6 Prozent des Börsenwerts, soll aus Kasse und Kreditlinie bezahlt werden; aus dem Nettoguthaben würde rechnerisch eine Nettoverschuldung von gut 300 Millionen Dollar, vor den Zuflüssen des zweiten Halbjahres (eigene Rechnung). Und die Prognose 2026 enthält Raft ausdrücklich nicht.
Der Blick der Profis: Elf Analysten beobachten die Aktie, acht mit „Strong Buy“, einer mit „Buy“ und zwei mit „Hold“; ihr Kursziel liegt im Durchschnitt bei 53,82 Dollar (Quelle: Fundamentaldaten, Stand 4. Oktober 2026). Ein Durchschnitt heißt: Alle Kursziele werden zusammengezählt und gleichmäßig verteilt — ein einzelnes sehr hohes oder sehr niedriges Ziel verschiebt ihn deshalb deutlich. Und hier kommt der Anker vom Anfang zurück: Ein Kursziel ist eine Meinung über die Zukunft, kein Preis, den jemand zahlt.
Chancen und Risiken auf einen Blick
Was für Leonardo DRS spricht:
- Stetiges Wachstum: Umsatz 2023 bis 2025 von 2,8 auf 3,6 Milliarden Dollar, Nettoergebnis von 168 auf 278 Millionen Dollar, freier Mittelzufluss 2025 rund 227 Millionen Dollar.
- Rekord beim finanzierten Auftragsbestand: 5,1 Milliarden Dollar zum 30. Juni 2026, 17 Prozent mehr als ein Jahr zuvor; vertraglich zugesagte künftige Umsätze 8,8 Milliarden Dollar.
- Gesunde Bilanz: Nettoguthaben rund 121 Millionen Dollar, Bankkredit im Januar 2026 zurückgezahlt, Kreditlinie über 500 Millionen Dollar ungenutzt (30. Juni 2026).
- Gefragte Nischen: U-Boot-Antriebe der Columbia-Klasse, Radare gegen Drohnen, wachsender Auslandsanteil (12 Prozent im ersten Halbjahr 2026).
- Prognose für 2026 am 30. Juli 2026 angehoben; KI-Software über den geplanten Kauf von Raft.
Was dagegen spricht:
- Leonardo S.p.A. hält rund 71 Prozent; Minderheitsaktionäre haben wenig Einfluss, der Großteil der Dividende fließt nach Rom.
- Das Geld kommt spät: operativer Mittelabfluss im ersten Halbjahr 2026 von 31 Millionen Dollar, 1,0 Milliarden Dollar noch nicht abgerechnetes Vertragsvermögen.
- Ein Fünftel des Gewinns im zweiten Quartal 2026 stammt aus geänderten Kostenschätzungen; 2025 kosteten sie 47 Millionen Dollar Nettoergebnis.
- Abhängigkeit von der US-Regierung (82 Prozent) und von Festpreisverträgen (88 Prozent 2025); fast die Hälfte des Auftragsbestands in Marine-Antrieben.
- Rund das 31-Fache des Gewinns der letzten zwölf Monate; der Raft-Kauf macht aus dem Nettoguthaben rechnerisch eine Nettoverschuldung.
Ein menschliches Fazit
Zurück zu den Ankern. Bei Leonardo DRS heißen sie 49,69 Dollar, 53,82 Dollar und „Leonardo“ — der Kurs vom Juni, das durchschnittliche Kursziel und ein Name, hinter dem eine US-Firma unter italienischer Mehrheit steht. Keiner davon ist eine Bewertung der Firma. Die Firma selbst ist erfreulich solide: Sie wächst, verdient Geld, hat mehr Kasse als Schulden und einen Auftragsbestand für Jahre. Aber du kaufst eine Minderheitsbeteiligung an einem Unternehmen, dessen Mehrheit in Rom liegt und dessen große Entscheidungen Leonardo und die Stimmrechtstreuhänder laut Geschäftsbericht faktisch bestimmen können, dessen Geld erst zum Jahresende kommt und dessen Gewinnsprung im zweiten Quartal 2026 zur Hälfte aus einer nachgeholten Neuberechnung bestand. Frag dich deshalb nicht, wie weit die Aktie unter ihrem Hoch steht, sondern ob du rund das 27-Fache des bereinigten Gewinns, den die Firma für 2026 erwartet, auch zahlen würdest, wenn du das Hoch vom Juni nie gesehen hättest. Die nächste Gelegenheit, genauer hinzusehen, ist der Quartalsbericht zum dritten Quartal 2026: Er zeigt, ob die Schätzungsänderungen positiv bleiben, wie viel Geld vor dem Jahresende schon hereinkam und ob Raft gekauft ist. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Leonardo DRS, Inc. — Quartalsbericht 10-Q für das zweite Quartal 2026 (30. Juli 2026; jüngster Periodenbericht: Bilanz, Kapitalflussrechnung, geänderte Schätzungen, Vertragsvermögen, Auftragsbestand, Kundenanteile, Schulden, Raft-Vereinbarung, Geschäfte mit Leonardo)
- Leonardo DRS, Inc. — Pflichtmeldung 8-K vom 30. Juli 2026 mit Ergebnismitteilung zum zweiten Quartal 2026 (Anlage 99.1): Quartalszahlen, Aufträge, angehobene Prognose, Dividende, Aktienrückkauf
- Leonardo DRS, Inc. — Geschäftsbericht 10-K für 2025 (27. Februar 2026): Geschäftsbeschreibung, Mitarbeiter, Saisonalität, Risikofaktoren (Leonardo, Proxy Agreement, Auslandskontrolle), Jahreszahlen 2023 bis 2025, Festpreisanteil, Note 2 (geänderte Schätzungen), Verteidigungshaushalt
- Leonardo DRS, Inc. — Geschäftsbericht 10-K für 2024 (3. März 2025): Dividende von 396 Millionen Dollar an die Leonardo US Holding 2022, Registrierungsrechte der Mehrheitsaktionärin, Börsennotiz seit 29. November 2022
- Leonardo DRS, Inc. — Quartalsberichte 10-Q vom 29. Oktober 2025 (Neunmonats-Cashflow 2025) und vom 5. Mai 2026 (erstes Quartal 2026)
- Insider-Meldungen Form 4 vom 5. August, 4. September, 8. September, 10. September und 1. Oktober 2026, abrufbar über die SEC-Datenbank EDGAR
- Schlusskurse vom 11. Juni, 30. Juli und 2. Oktober 2026 (Kursanker 36,80 Dollar), Analystenstimmen und Kursziel: Quelle: Fundamentaldaten. Börsenwert, Nettoguthaben, Bewertungsmultiplikatoren, Quartals-Cashflows und freier Mittelzufluss selbst berechnet. Mehrjahreswerte: Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 2.879,0 | 2.693,0 | 2.826,0 | 3.234,0 | 3.648,0 |
| Betriebsergebnis (EBIT) | 236,0 | 561,0 | 231,0 | 293,0 | 348,0 |
| Nettogewinn | 154,0 | 405,0 | 168,0 | 213,0 | 278,0 |
| Nettomarge | 5,3 % | 15,0 % | 5,9 % | 6,6 % | 7,6 % |
| Gewinn je Aktie | 1,06 $ | 1,88 $ | 0,64 $ | 0,80 $ | 1,03 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell positiv
- Rüstungselektronik in gefragten Nischen (U-Boot-Antriebe, Drohnenabwehr, Sensoren); finanzierter Auftragsbestand 5,1 Mrd. $ (30.06.2026, Rekord, +17 %).
- Wachstum und Ertrag positiv
- Umsatz 2023 bis 2025 von 2.826 auf 3.648 Mio. $, Nettoergebnis von 168 auf 278 Mio. $; Prognose 2026 am 30.07.2026 angehoben.
- Bilanz positiv
- Nettoguthaben rund 121 Mio. $, Bankkredit im Januar 2026 zurückgezahlt, Kreditlinie 500 Mio. $ ungenutzt (30.06.2026); der Raft-Kauf (450 Mio. $) dreht das rechnerisch in eine Nettoverschuldung.
- Cashflow-Qualität neutral
- Freier Mittelzufluss 2025 rund 227 Mio. $, aber stark auf das vierte Quartal konzentriert; operativer Abfluss im 1. Halbjahr 2026 31 Mio. $, Vertragsvermögen 1.002 Mio. $.
- Ergebnisqualität neutral
- Geänderte Kostenschätzungen: +17 Mio. $ netto im 2. Quartal 2026 (ein Fünftel des Quartalsgewinns), −47 Mio. $ netto (operativ −59 Mio. $) im Jahr 2025; 88 % Festpreisverträge.
- Eigentümerstruktur negativ
- Leonardo S.p.A. hält rund 71 %, italienischer Staat rund 30,2 % an Leonardo; auf Geschäftschancen, die Leonardo angeboten werden, verzichtet DRS laut Satzung; Minderheitsaktionäre mit wenig Einfluss.
Leonardo DRS ist ein wachsender, profitabler Zulieferer von Rüstungselektronik mit Rekordwert beim finanzierten Auftragsbestand und Nettoguthaben. Die Kehrseiten liegen in der Struktur: Leonardo in Rom hält rund 71 Prozent, das Geld kommt fast ganz im vierten Quartal, und ein Fünftel des Quartalsgewinns im zweiten Quartal 2026 stammt aus geänderten Kostenschätzungen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Qualität belegt
Geschäftsmodell, Zahlen und Bilanz halten unserer Prüfung stand. Ob der aktuelle Kurs einen Einstieg trägt, ist eine eigene Frage — sie hängt am Preis, nicht am Unternehmen.
Grün, weil die Qualität des Unternehmens belegt ist: Umsatz und Gewinn wachsen seit 2023 jedes Jahr, der operative Mittelzufluss war in jedem Geschäftsjahr positiv (2025: 366 Millionen Dollar), die Bilanz weist ein Nettoguthaben aus, und der finanzierte Auftragsbestand stand zum 30. Juni 2026 auf Rekordniveau. Die Abhängigkeit von der US-Regierung haben wir geprüft und werten sie nicht als existenzielle Abhängigkeit von einer Gegenpartei: Sie verteilt sich auf Marine, Heer und viele Programme, und der Verteidigungshaushalt steigt; den Klumpen bei Marine-Antrieben (rund 45 Prozent der künftigen Vertragsumsätze) benennt Wahrheit Nr. 4 — er hängt an Programmen, die laut Geschäftsbericht höchste Priorität haben. Die Mehrheit von Leonardo, die späte Geldeingangskurve und die schwankenden Schätzungsänderungen schränken die Freude ein und sind im Text benannt, sind aber kein Substanzrisiko. Ob die Aktie zu 36,80 Dollar (2. Oktober 2026), rund dem 27-Fachen des erwarteten bereinigten Gewinns, ein vernünftiger Preis ist, beantwortet diese Einstufung nicht. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 4. Oktober 2026 auf Basis des Quartalsberichts 10-Q vom 30. Juli 2026 (jüngster Periodenbericht), der Ergebnismitteilung zum zweiten Quartal (8-K vom 30. Juli 2026), der Geschäftsberichte 10-K für 2025 und 2024, der Quartalsberichte vom 29. Oktober 2025 und 5. Mai 2026 sowie der Form-4-Meldungen bis 1. Oktober 2026. Anlass war die Rangliste von wallstreet-online Anfang Oktober 2026, kein Treffer im hauseigenen Aktien-Scanner.
- Die Rangliste führte den Wert als „Leonardo“ mit dem Kürzel DRS. Analysiert ist Leonardo DRS, Inc. (Nasdaq: DRS), nicht die italienische Mutter Leonardo S.p.A. (Börse Mailand). Kursdaten vor dem 29.11.2022 gehören zur Vorgängernotierung von RADA Electronic Industries und sind nicht verwendet.
- Kursanker ist der Schlusskurs von 36,80 US-Dollar am 02.10.2026 (Quelle: Fundamentaldaten). Börsenwert selbst berechnet (266,9 Mio. Aktien × 36,80 USD); Gegenprobe mit dem Verkaufskurs aus der Form-4-Meldung vom 08.09.2026 (Verkauf am 04.09.2026 zu 37,01 USD). Freier Mittelzufluss = operativer Mittelzufluss minus Investitionen, selbst berechnet; Quartals-Cashflows aus Halbjahres-, Neunmonats- und Jahreszahlen abgeleitet.
Aktien-Wächter
Diese Analyse ist Stand 4. Oktober 2026. Was sich seitdem bei DRS geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Leonardo DRS, Inc. (DRS) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Nein. Leonardo S.p.A. ist ein italienischer Rüstungs- und Luftfahrtkonzern mit Sitz in Rom, an der Mailänder Börse notiert. Leonardo DRS, Inc. ist seine US-Tochter, seit dem 29. November 2022 an der Nasdaq unter dem Kürzel DRS notiert. Über die Leonardo US Holding hält die Mutter rund 71 Prozent der DRS-Aktien.
Leonardo DRS liefert Rüstungselektronik: Infrarot-Sensoren, Radare, robuste Rechner und Netzwerke für Schiffe und Fahrzeuge, Systeme gegen Drohnen sowie elektrische Antriebe und Stromversorgung für Kriegsschiffe, darunter die U-Boote der Columbia-Klasse. 2025 lag der Umsatz bei 3,6 Milliarden Dollar; rund 80 Prozent davon kamen direkt oder indirekt von der US-Regierung, im ersten Halbjahr 2026 rund 82 Prozent.
DRS bucht Umsatz nach Baufortschritt, abgerechnet wird aber erst später, je nach Vertrag in festen Abständen oder bei vereinbarten Meilensteinen, und der Haushalt der US-Regierung endet am 30. September. Deshalb kommt das Geld vor allem im vierten Quartal: 2025 brachte es 425 Millionen Dollar operativen Mittelzufluss, mehr als das ganze Jahr mit 366 Millionen. Im ersten Halbjahr 2026 flossen 31 Millionen ab.
Laut Geschäftsbericht 2025 hält die Leonardo US Holding, eine hundertprozentige Tochter der Leonardo S.p.A., rund 71 Prozent der DRS-Aktien. An Leonardo S.p.A. wiederum hält der italienische Staat rund 30,2 Prozent der Stimmrechte. Wegen dieser Auslandskontrolle stimmen bei DRS unabhängige Treuhänder mit US-Sicherheitsfreigabe über Leonardos Aktien ab.
Ja. Seit März 2025 zahlt Leonardo DRS eine Quartalsdividende von 9 Cent je Aktie, zuletzt zahlbar am 27. August 2026. Beim Schlusskurs von 36,80 Dollar vom 2. Oktober 2026 entspricht das rund 1 Prozent im Jahr. Weil Leonardo rund 71 Prozent hält, flossen im ersten Halbjahr 2026 34 der 48 Millionen Dollar Dividende an die Mehrheitsaktionärin.
Am 28. Juli 2026 vereinbarte Leonardo DRS den Kauf der Raft LLC, eines Herstellers von Einsatzsoftware für Datenfusion und künstliche Intelligenz, für 450 Millionen Dollar. Bezahlt werden soll aus Kasse und Kreditlinie, der Abschluss ist für das vierte Quartal 2026 angekündigt. Die Prognose für 2026 enthält Raft nicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.