HydrogenPro: Neue Aktien für knapp 5 Euro-Cent – seit 2025 hat sich die Aktienzahl fast verdoppelt
Der norwegische Elektrolyseur-Hersteller HydrogenPro kostet an der Börse ungefähr so viel, wie Ende Juni 2026 in der Kasse lag, und sein Verwaltungsrat nennt eine freiwillige Liquidation als schlimmsten Fall. Die neuen Aktien vom Juni gingen für 0,50 Kronen weg, 76 Prozent unter dem letzten Kurs; die für das dritte Quartal angekündigten Verträge über knapp 300 Millionen Kronen waren bis zum 5. Oktober 2026 nicht gemeldet.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 7. Oktober 2026
- Schlusskurs
- 0,487 kr -2,00 %
- Marktkapitalisierung
- 72,0 Mio. kr
- Wachstums-Score
- 5/10
- AAQS
- 2/10
Kursentwicklung seit 5. Oktober 2026: +0,8 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Tagesschlusskurse seit 12. Dez 2025, um Splits und Dividenden bereinigt.
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Im Juni 2026 schrieb der Verwaltungsrat von HydrogenPro selbst, ohne neues Geld könne im schlimmsten Fall eine freiwillige Liquidation zu erwägen sein. 75,60 Kronen hatte eine HydrogenPro-Aktie im Januar 2021 in Oslo gekostet. Am 5. Oktober 2026 lag der Schlusskurs bei 0,483 Kronen — gut 99 Prozent darunter. Und die ganze Firma kostet an der Börse inzwischen ungefähr so viel, wie sie Ende Juni 2026 an Geld in der Kasse hatte. Beides klingt nach Schnäppchen, wie der Mantel im Schlussverkauf: Das alte Preisschild sagt 400 Euro, durchgestrichen, darunter 80. Du greifst zu — nicht weil du weißt, dass der Mantel 80 Euro wert ist, sondern weil die 400 in deinem Kopf hängen geblieben sind. Psychologen nennen das den Ankereffekt: Die erste Zahl, die wir sehen, wird zum Maßstab für alles, was danach kommt — auch wenn sie mit dem heutigen Wert nichts mehr zu tun hat.
An der Börse sind die alten Preisschilder die früheren Kurse; bei der Privatplatzierung im September 2020, kurz vor dem Börsengang im Oktober, zahlten Investoren 22,30 norwegische Kronen je Aktie. Der Vergleich mit der Kasse ist der zweite, noch verlockendere Anker. Machen wir also einen Deal: Wir lassen die alten Preisschilder hängen und lesen nach, was die Berichte über den heutigen Wert sagen. Das Spannungsfeld dieser Analyse lautet: HydrogenPro hat bewiesen, dass es Elektrolyseure für große Anlagen liefern kann — aber das Geld in der Kasse reicht nach den eigenen Zahlen nur noch für wenige Quartale, und jede Rettung bezahlen die Aktionäre mit einem kleineren Stück vom Kuchen.
Was HydrogenPro eigentlich macht — Wasserstoff unter Druck
HydrogenPro ASA mit Sitz in Porsgrunn (Herøya) in Norwegen baut Elektrolyseure. Das Alltagsbild: ein Wasserkocher, der das Wasser nicht erhitzt, sondern mit Strom in Wasserstoff und Sauerstoff zerlegt. Kommt der Strom aus Wind oder Sonne, entsteht Wasserstoff ohne CO₂ — für Stahlwerke, Raffinerien, Düngemittel oder synthetische Kraftstoffe. HydrogenPro setzt auf die alkalische Technik unter Druck: Der Wasserstoff verlässt die Anlage bereits verdichtet, was beim Kunden Kompressoren spart. Die Firma wurde 2013 von Fachleuten gegründet, deren Wissen aus der Elektrolyse-Tradition von Norsk Hydro in der Region Telemark stammt.
HydrogenPro liefert das Herzstück einer Wasserstoff-Fabrik — die Zellstapel und die Gasabscheider. Den Rest der Anlage bauen Partner wie der österreichische Anlagenbauer ANDRITZ oder die indische Thermax. Die beschichteten Elektroden, die das Unternehmen als technischen Kern hervorhebt, entstehen in Aarhus in Dänemark. Für die eigene Fertigung in Tianjin in China ist 2026 die Schließung beschlossen; die Produktion soll an das Werk von LONGi Hydrogen in Wuxi ausgelagert werden, einen Partner, der zugleich Aktionär ist. Zwei Referenzprojekte tragen die Geschichte: ACES Delta in Utah mit 220 Megawatt und 40 Elektrolyseuren, entwickelt von Chevron New Energies und Mitsubishi Power, und SALCOS mit 100 Megawatt für das Stahlwerk der Salzgitter AG.
Zum Jahresende 2025 arbeiteten noch 87 Menschen für HydrogenPro, nach 151 Ende 2024 und 231 Ende 2023. Berichtet wird in norwegischen Kronen (NOK), das Geschäftsjahr ist das Kalenderjahr. Zur Einordnung: Zum Referenzkurs der Europäischen Zentralbank vom 5. Oktober 2026 entsprachen 10,76 Kronen einem Euro. Wichtig für die Belegkette: HydrogenPro berichtet nicht an die US-Börsenaufsicht SEC. Das Kürzel HYPRF ist nur ein Zweitsymbol im amerikanischen Freiverkehr ohne eigene Berichtspflicht; zu Hause notiert die Aktie an der Euronext Oslo Børs unter HYPRO. Alle Belege stammen deshalb aus dem testierten Jahresbericht 2025, dem Halbjahresbericht 2026 und den Börsenmitteilungen im Meldesystem Newsweb.
Die Firmengeschichte für Anleger
-
2020
Platzierung zu 22,30 NOK je Aktie vor dem Börsengang
Privatplatzierung über rund 600 Mio. NOK (davon 550 Mio. aus neuen Aktien) im September, Notierung an der Merkur Market ab Oktober 2020, Mitsubishi Heavy Industries zeichnet mit. Für Aktionäre ist dieser Preis bis heute der wichtigste Anker.
-
2023
Kapitalerhöhung zu 24 NOK
Im Juni 2023 platziert HydrogenPro 5 Mio. neue Aktien für 120 Mio. NOK. Das Jahr bringt mit 568 Mio. NOK den bisher höchsten Umsatz — getragen von den Großprojekten.
-
2025
Industriepartner zeichnen zu 5,50 NOK
ANDRITZ und Mitsubishi Heavy Industries gemeinsam (Zusage Dezember 2024, Eintragung Januar 2025) sowie LONGi Hydrogen (Preis vereinbart Dezember 2024, Beschluss Mai, Eintragung Juli 2025) bringen jeweils rund 70 Mio. NOK. Die Aktienzahl steigt auf 95,5 Mio., der Börsenwert sinkt bis Jahresende auf rund 187 Mio. NOK (eigene Rechnung: Schlusskurs 1,96 NOK mal 95,5 Mio. Aktien).
-
2026
März: Prüfer warnt vor Zweifeln an der Fortführung
PwC setzt in den Jahresbericht 2025 einen Going-Concern-Hinweis. Der Verwaltungsrat hält die Liquidität noch für ausreichend, sofern Maßnahmen rechtzeitig greifen.
-
2026
Mai: Strategische Überprüfung
Mit dem Q1-Bericht startet der Verwaltungsrat eine Überprüfung der Optionen und holt Clarksons Securities als Berater. Die Kasse ist auf 56 Mio. NOK gesunken.
-
2026
Juni/Juli: Rettung zu 0,50 NOK
Privatplatzierung und Folgeangebot bringen zusammen rund 21 Mio. NOK, 76 % unter dem letzten Kurs vor der Mitteilung. Die Aktienzahl steigt auf 138,3 Mio.
-
2026
September: Größter Aktionär der Juni-Platzierung unter 5 Prozent
Der Anteil von Espen Westeren und Titan Ventures, nach der Juni-Platzierung größter gemeldeter Einzelaktionär, fiel am 18.09.2026 auf 4,48 % (Meldung vom 21.09.2026) nach 18,91 % im Juni.
Wie die Aktie auf unseren Tisch kam
Über die Foren-Hitliste von wallstreet-online, also die Liste der meistdiskutierten Aktien deutscher Privatanleger — Stand 5. Oktober 2026, dort unter dem US-Kürzel HYPRF. Eine solche Liste misst Aufmerksamkeit, nicht Qualität. Wasserstoff-Aktien sind in deutschen Foren ein Dauerthema, und eine Aktie, die von 75 Kronen auf unter eine halbe Krone gefallen ist, zieht Schnäppchenjäger an wie das rote Preisschild den Kunden im Schlussverkauf.
Zum Vergleich lohnt der Blick auf den größeren Nachbarn, dessen alkalisches Werk ebenfalls in Herøya steht: Wir haben den Elektrolyseur-Hersteller Nel im September 2026 nachgerechnet. Nel hatte zum 30. Juni 2026 rund 1.328 Millionen Kronen in der Kasse und keine Bankschulden. HydrogenPro hatte am selben Stichtag 58,6 Millionen Kronen. Beide warten auf denselben Markt — aber mit sehr unterschiedlich langem Atem.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was für HydrogenPro spricht, ohne Einschränkung. Die Firma hat geliefert: Im ersten Quartal 2026 wurde die erste Stufe von ACES in Utah mit allen 40 Elektrolyseuren in Betrieb genommen (den Abschluss der Inbetriebnahme erwartet das Unternehmen im zweiten Halbjahr 2026), gestützt auf einen Wartungsvertrag über zehn Jahre. Für SALCOS in Salzgitter sind die Elektrolyseure installiert. Die Technik wird besser: Laut Börsenmitteilung vom 22. Juni 2026 zeigte die neue Elektroden-Generation im Labormaßstab, dass ein Stromverbrauch von 4,2 Kilowattstunden je Normkubikmeter Wasserstoff zu Betriebsbeginn erreichbar ist, nach 4,4 im Mai. Und die Kosten sinken spürbar: Personal- und sonstige Betriebskosten fielen im ersten Halbjahr 2026 auf 82 Millionen Kronen nach 108 Millionen ein Jahr zuvor. Bankkredite hat HydrogenPro keine.
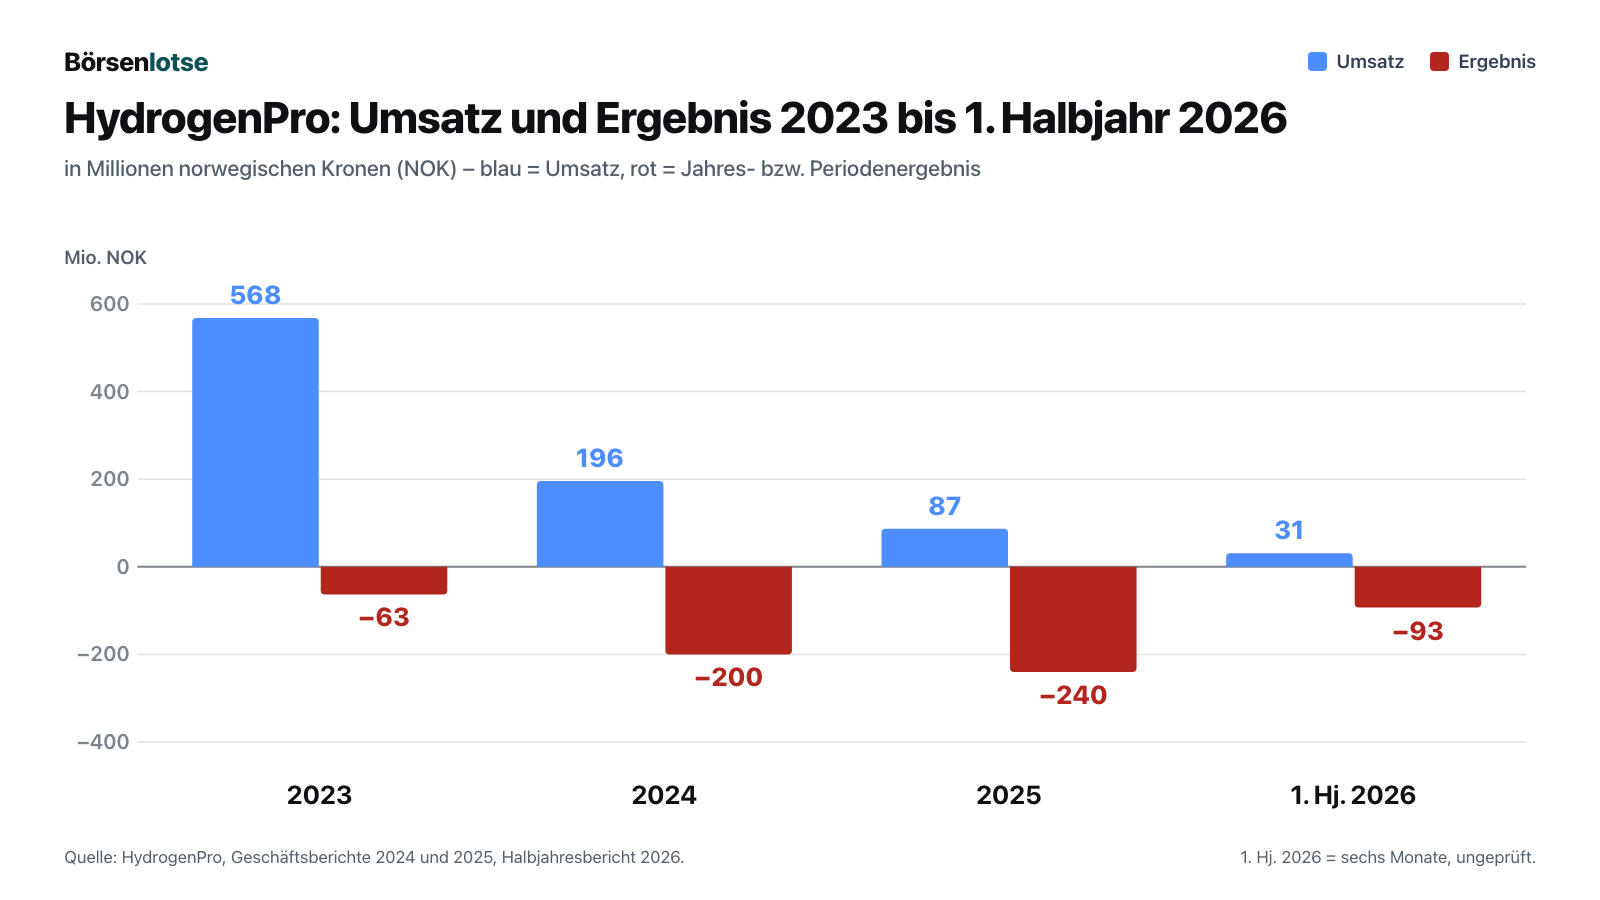
Nun der Blick über die Jahre. Der Umsatz lebte von genau diesen zwei Großprojekten und schrumpfte, als sie ausgeliefert waren: von 568 Millionen Kronen (2023) über 196 Millionen (2024) auf 87 Millionen (2025). Im ersten Halbjahr 2026 kamen 31 Millionen zusammen. Verdient hat HydrogenPro in keinem dieser Jahre; der Verlust wuchs von 63 Millionen (2023) auf 200 Millionen (2024) und 240 Millionen Kronen (2025).
Der Auftragsbestand lag zum 30. Juni 2026 bei 262 Millionen Kronen; von den 275 Millionen zum Jahresende 2025 entfielen laut Jahresbericht 195 Millionen auf langfristige Serviceverträge und 80 Millionen auf Elektrolyseur-Lieferungen. Neue Bestellungen kamen im ersten Halbjahr 2026 für 25 Millionen Kronen herein, im ganzen Jahr 2025 für 57 Millionen. Und die Kundschaft ist schmal: 2025 stammten laut Jahresbericht 95 Prozent des Umsatzes von zwei Kunden, ANDRITZ und Mitsubishi Power America; 2024 kamen 99 Prozent allein von ANDRITZ.
Unbequeme Wahrheit Nr. 1: In sechs Monaten von ausreichend zu begrenzt
Im Jahresbericht 2025, der den Stand vom Februar 2026 wiedergibt, klang der Verwaltungsrat noch zuversichtlich. Er stützte die Fortführung des Unternehmens auf eine rollierende Prognose über fünf Quartale:
„The updated five quarter rolling forecast indicates that the Group has sufficient liquidity beyond the forecast period, provided that planned operational and financial measures are executed in a timely manner.“
Übersetzung: „Die aktualisierte rollierende Fünfquartalsprognose zeigt, dass der Konzern über den Prognosezeitraum hinaus über ausreichend Liquidität verfügt, sofern geplante operative und finanzielle Maßnahmen rechtzeitig umgesetzt werden.“
— HydrogenPro ASA, Integrated Report 2025, Bericht des Verwaltungsrats, Abschnitt Going Concern
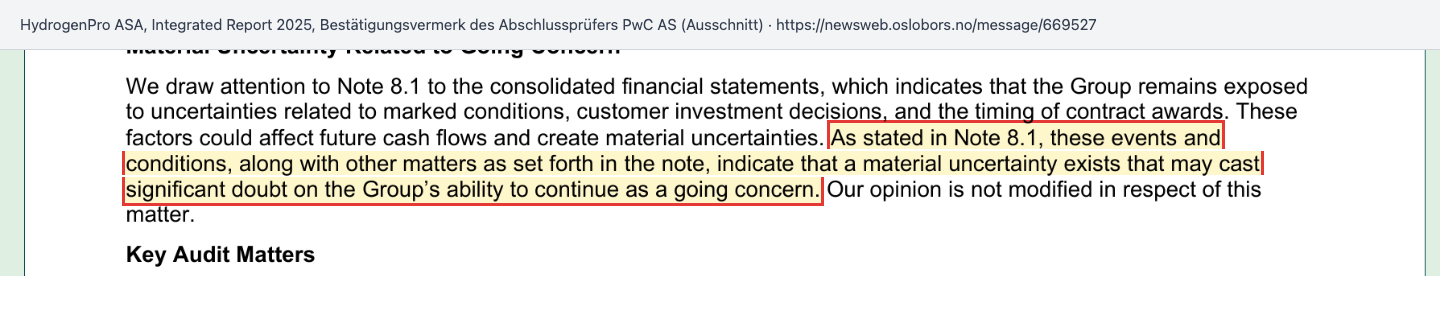
Der wichtigste Teil dieses Satzes ist der Nebensatz: „sofern … rechtzeitig umgesetzt“. Der Abschlussprüfer PwC hat das genauso gelesen und im Bestätigungsvermerk einen eigenen Absatz eingefügt — ein Warnhinweis, den Prüfer setzen, wenn eine wesentliche Unsicherheit erhebliche Zweifel am Fortbestand aufwerfen kann. Das Alltagsbild: Der Prüfer unterschreibt, dass die Rechnung stimmt, klebt aber einen gelben Zettel daneben, dass das Geld knapp werden kann.
„As stated in Note 8.1, these events and conditions, along with other matters as set forth in the note, indicate that a material uncertainty exists that may cast significant doubt on the Group’s ability to continue as a going concern.“
Übersetzung: „Wie in Note 8.1 dargelegt, deuten diese Ereignisse und Umstände zusammen mit weiteren dort genannten Sachverhalten auf eine wesentliche Unsicherheit hin, die erhebliche Zweifel an der Fähigkeit des Konzerns zur Fortführung der Unternehmenstätigkeit aufwerfen kann.“
— PwC AS, Bestätigungsvermerk zum Integrated Report 2025, Material Uncertainty Related to Going Concern
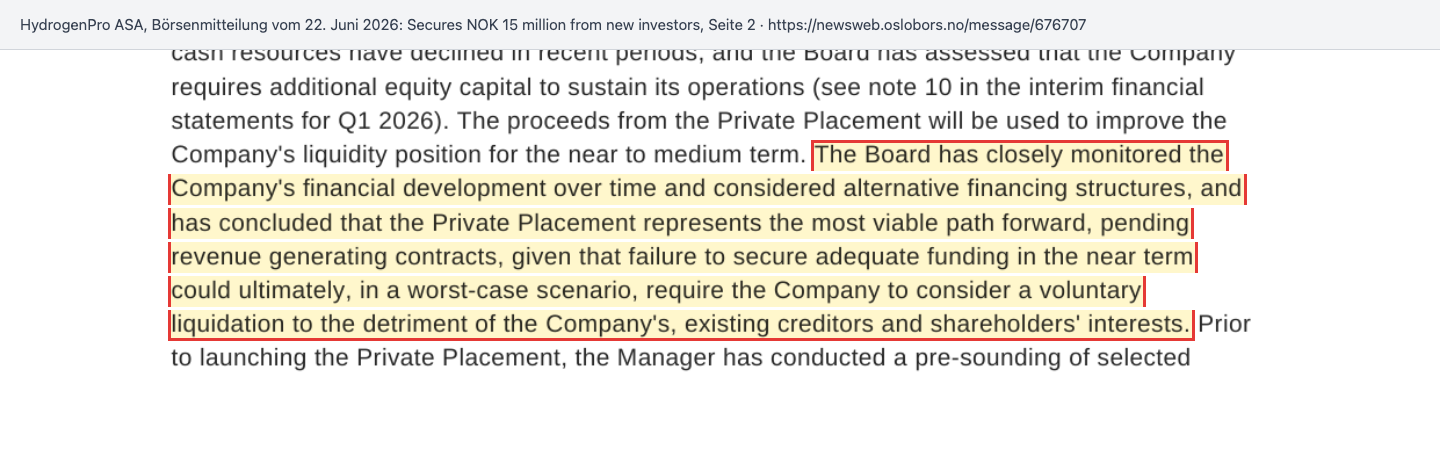
Die Kasse bestätigte den gelben Zettel schnell. Von 102 Millionen Kronen Ende 2025 sank sie bis Ende März 2026 auf 56 Millionen. Am 13. Mai 2026 kündigte der Verwaltungsrat eine „strategische Überprüfung“ an und holte die Investmentbank Clarksons Securities als Berater. Am 22. Juni 2026 folgte eine Notfinanzierung, und in ihrer Begründung steht ein Satz, der die Lage ungeschönt beschreibt:
„The Board has closely monitored the Company’s financial development over time and considered alternative financing structures, and has concluded that the Private Placement represents the most viable path forward, pending revenue generating contracts, given that failure to secure adequate funding in the near term could ultimately, in a worst-case scenario, require the Company to consider a voluntary liquidation to the detriment of the Company’s, existing creditors and shareholders’ interests.“
Übersetzung: „Der Verwaltungsrat hat die finanzielle Entwicklung des Unternehmens über längere Zeit genau verfolgt, alternative Finanzierungsstrukturen geprüft und ist zu dem Schluss gekommen, dass die Privatplatzierung bis zum Abschluss umsatzbringender Verträge der gangbarste Weg ist, da das Ausbleiben ausreichender Finanzierung in naher Zukunft im schlimmsten Fall dazu führen könnte, dass das Unternehmen eine freiwillige Liquidation in Betracht ziehen muss — zum Nachteil des Unternehmens, der bestehenden Gläubiger und der Aktionäre.“
— HydrogenPro ASA, Börsenmitteilung vom 22. Juni 2026, Secures NOK 15 million from new investors
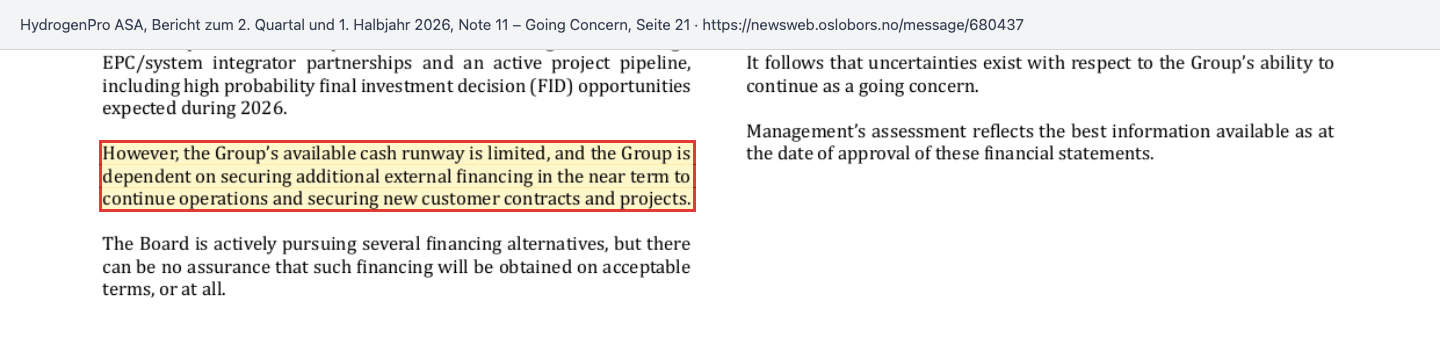
Das Geld aus dieser Rettung ist überschaubar: 15 Millionen Kronen im Juni, weitere 6,4 Millionen Kronen aus einem Folgeangebot im Juli. Zum 30. Juni 2026 lagen 58,6 Millionen Kronen in der Kasse, rund 5,5 Millionen Euro. Wie lange das reicht, sagt der Halbjahresbericht in Note 11 selbst:
„However, the Group’s available cash runway is limited, and the Group is dependent on securing additional external financing in the near term to continue operations and securing new customer contracts and projects.“
Übersetzung: „Die verfügbare Liquiditätsreichweite des Konzerns ist jedoch begrenzt, und der Konzern ist darauf angewiesen, kurzfristig zusätzliche externe Finanzierung zu sichern, um den Betrieb fortzuführen, sowie neue Kundenverträge und Projekte zu gewinnen.“
— HydrogenPro ASA, Bericht zum 2. Quartal und 1. Halbjahr 2026, Note 11 Going Concern
Rechnen wir es so einfach wie möglich nach (eigene Rechnung). Im ersten Halbjahr 2026 flossen aus dem Tagesgeschäft 49,7 Millionen Kronen ab, für Investitionen 6,0 Millionen und für Mieten 2,9 Millionen — zusammen rund 59 Millionen Kronen in sechs Monaten, also knapp 30 Millionen je Quartal. Die 58,6 Millionen Kronen in der Kasse plus 6,4 Millionen aus dem Juli reichen bei diesem Tempo damit gut zwei Quartale. Ohne neue Aufträge mit Anzahlungen oder neues Geld wäre das ungefähr bis zum Jahreswechsel 2026/27. Das zweite Quartal allein sah freundlicher aus: Aus Tagesgeschäft, Investitionen und Mieten flossen nur rund 12 Millionen Kronen ab; bei diesem Tempo reichte das Geld gut fünf Quartale. Doch dieses Quartal lebte davon, dass Forderungen (6,9 Millionen) und Vorräte (5,4 Millionen Kronen) zu Geld wurden — ein Effekt, der sich nicht beliebig wiederholen lässt, weil die Bestände dafür schon klein sind. Die ehrliche Spanne lautet also: zwei bis fünf Quartale, je nachdem, welches Tempo man ansetzt. Note 11 spricht selbst von zusätzlicher Finanzierung „in naher Zukunft“ — das passt eher zum engeren Fall (eigene Einordnung).
Merke: Ein Going-Concern-Hinweis ist kein Urteil, sondern eine Uhr. Bei HydrogenPro hat das Unternehmen selbst gesagt, wie spät es ist.
Unbequeme Wahrheit Nr. 2: Die Rettung bezahlen die Altaktionäre
Jede Kapitalerhöhung ist ein Rettungsring — aber er hat einen Preis, und den bezahlen die bisherigen Aktionäre. Das Alltagsbild der Verwässerung: Der Kuchen wird in mehr Stücke geschnitten, dein Stück wird kleiner, auch wenn du nichts verkaufst. Bei HydrogenPro lässt sich der Preis der Rettungen an einer einzigen Zahl ablesen: dem Ausgabepreis je neuer Aktie.
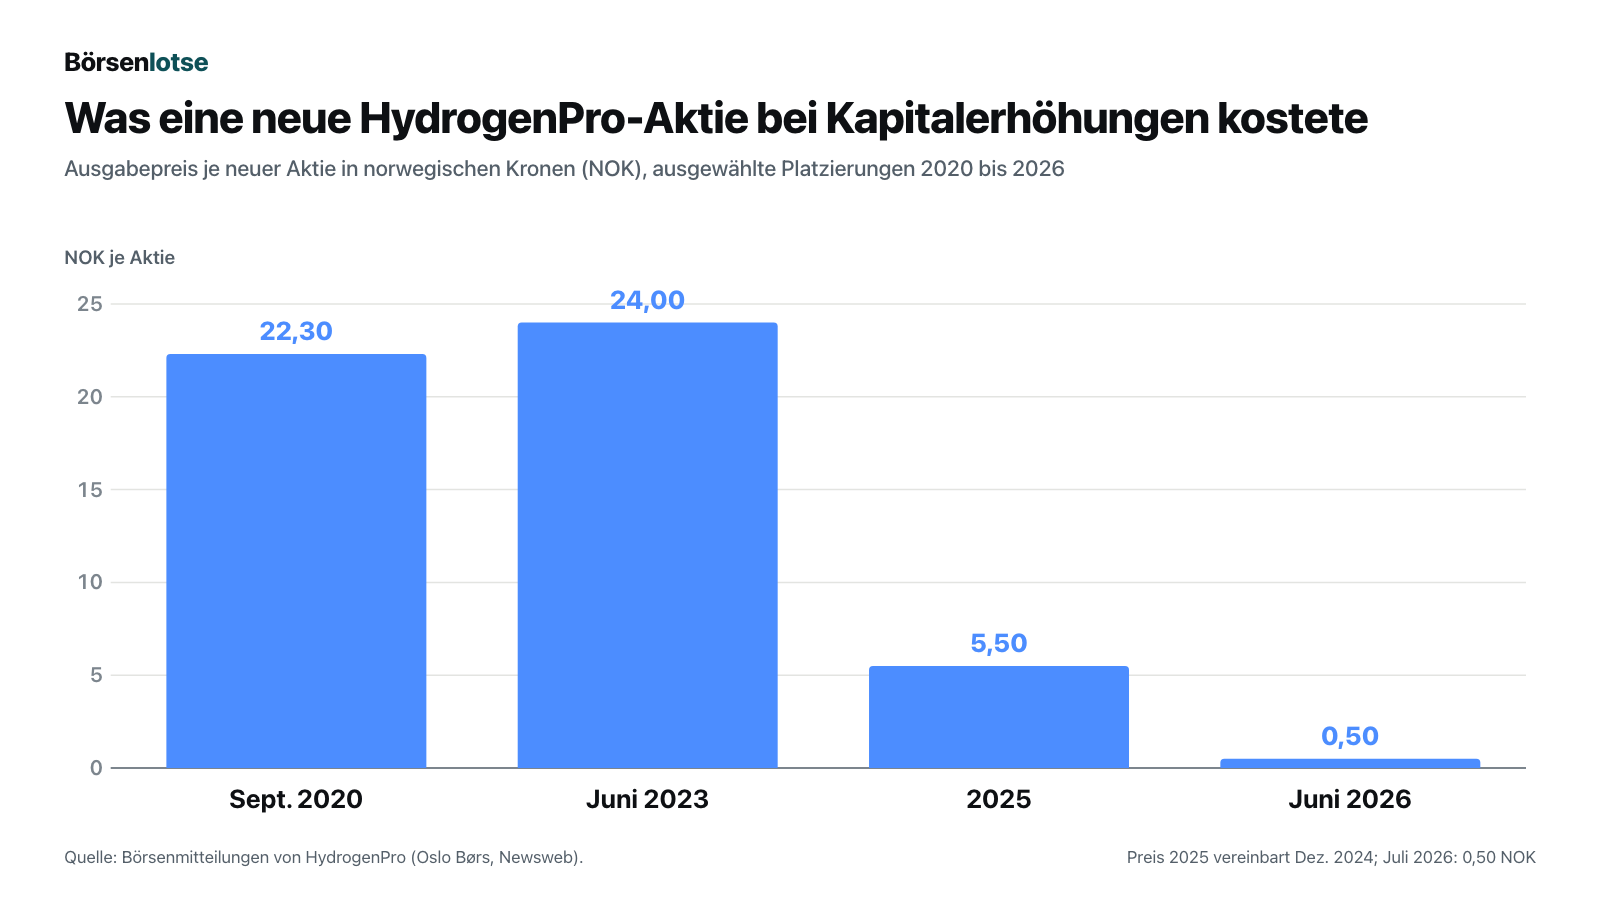
Die Platzierung vom 22. Juni 2026 lief zu 0,50 Kronen, während die Aktie am letzten Handelstag davor bei 2,11 Kronen geschlossen hatte — ein Abschlag von 76 Prozent. Am Tag der Mitteilung fiel der Kurs auf 0,85 Kronen. Ausgegeben wurden 30 Millionen neue Aktien ausschließlich an neue Investoren (laut Berichtigungsmeldung vom selben Tag). Größter gemeldeter Einzelaktionär danach war Espen Westeren, der mit seiner Gesellschaft Titan Ventures einen Anteil von 18,91 Prozent (23,7 Millionen Aktien) meldete. Damit die neuen Aktien sofort geliefert werden konnten, lieh der Großaktionär ANDRITZ seine knapp 16 Millionen Aktien kurzfristig aus. Im Juli folgte ein Folgeangebot für die übrigen Aktionäre über 12,8 Millionen Aktien zum selben Preis. Die dem Vorstandschef Jarle Dragvik nahestehende Gesellschaft Jardis Invest erhielt darin laut Insidermeldung vom 21. Juli 2026 33.756 Aktien für rund 17.000 Kronen — zusammen mit den 41.033 Aktien, die laut Jahresbericht Ende 2025 dem Vorstandschef zugerechnet wurden, bleibt seine Beteiligung klein.
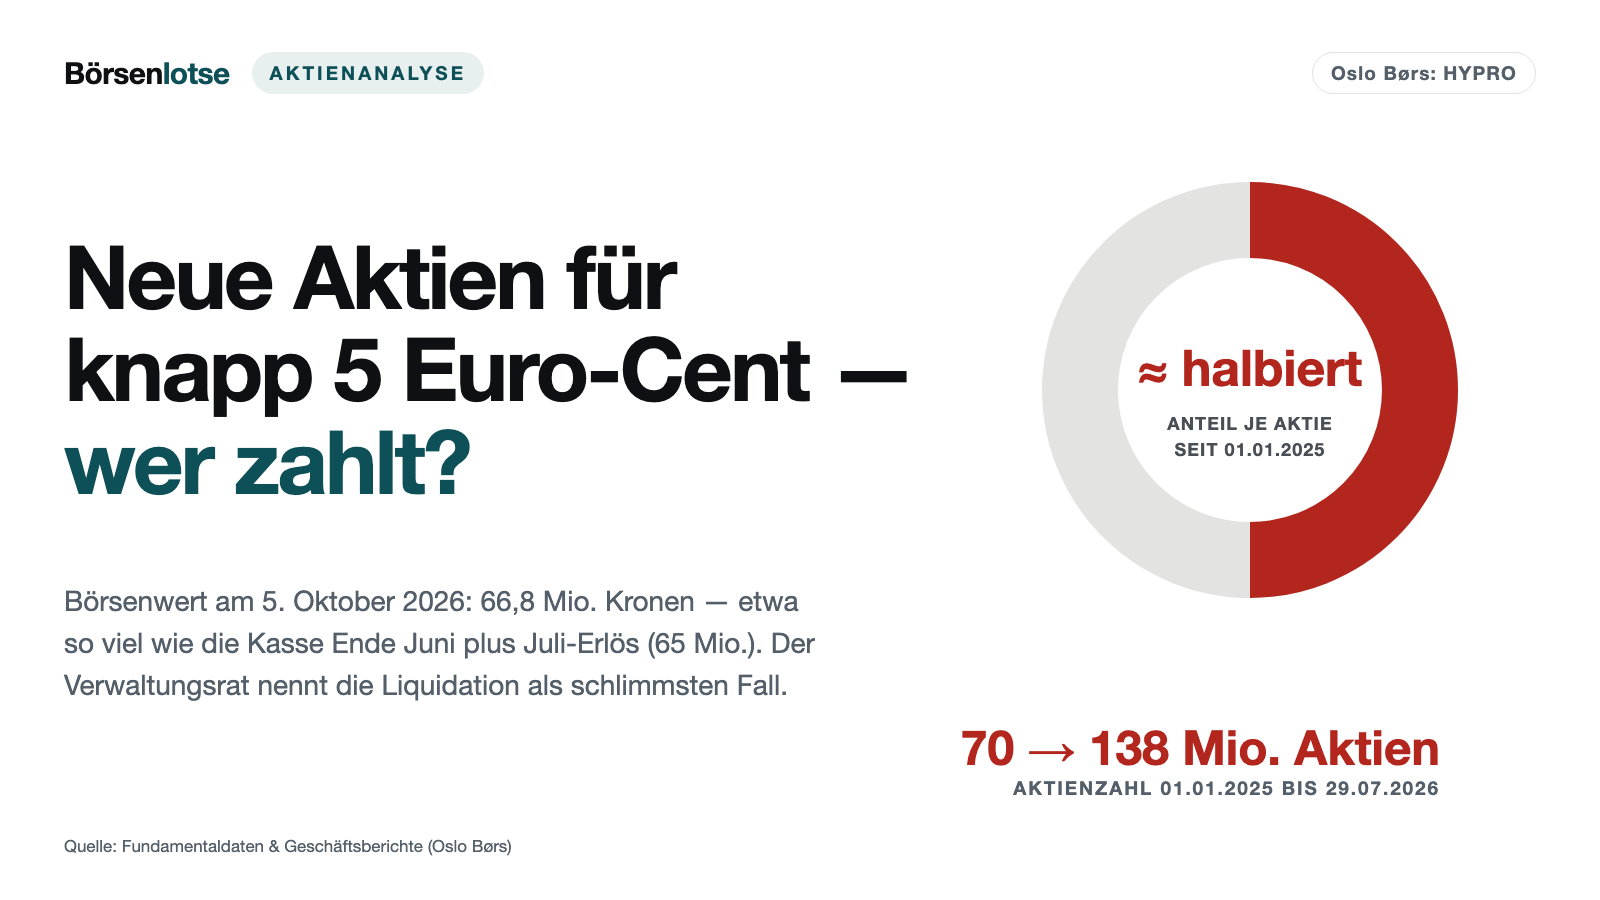
Das Ergebnis über anderthalb Jahre: Zu Jahresbeginn 2025 gab es 70,1 Millionen HydrogenPro-Aktien, seit dem 29. Juli 2026 sind es 138,3 Millionen — fast doppelt so viele. Wer Anfang 2025 ein Prozent der Firma besaß, hält heute rund ein halbes Prozent, sofern er seine Stückzahl nicht verändert hat. Die Juni-Platzierung stand nur neuen Investoren offen; die übrigen Aktionäre konnten erst am Folgeangebot im Juli teilnehmen. Die drei Industriepartner, die Ende 2025 zusammen rund 42 Prozent hielten (eigene Zuordnung über die Stückzahlen der Aktionärsliste, in der ANDRITZ und LONGi hinter Verwahrbanken stehen), sind deutlich kleiner geworden: ANDRITZ hält 11,6 Prozent, LONGi Hydrogen rund 9,2 Prozent, Mitsubishi Heavy Industries auf Basis der Aktionärsliste vom Jahresende 2025 rund 8,5 Prozent (eigene Rechnung auf die heutige Aktienzahl).
Und der Rettungsring ist fast aufgebraucht. Die Hauptversammlung vom 3. Juni 2026 hat den Verwaltungsrat ermächtigt, bis zu 47.762.442 neue Aktien auszugeben. Mit Platzierung und Folgeangebot sind davon 42.762.444 verbraucht, es bleiben rund 5 Millionen Aktien. Eine größere Kapitalerhöhung bräuchte also eine neue Hauptversammlung. Wie schnell sich der Anteil des neuen Großaktionärs danach verringerte, zeigen die Flaggemeldungen: Titan Ventures und Espen Westeren lagen am 17. Juli 2026 noch bei 14,87 Prozent, am 17. August bei 9,66 Prozent und am 18. September 2026 bei 4,48 Prozent. Laut Flaggemeldungen sank der gemeldete Bestand binnen drei Monaten um gut 17,5 Millionen Aktien (eigene Rechnung). Ob verkauft, übertragen oder verliehen wurde und aus welchen Gründen, sagen die Meldungen nicht.
Merke: Wer zu 0,50 Kronen zeichnet, rechnet anders als jemand, der zu 22,30 Kronen eingestiegen ist. Für den einen ist der heutige Kurs ein Einstieg, für den anderen ein Anker.
Unbequeme Wahrheit Nr. 3: Die schönsten Zahlen tragen ein Sternchen
Wer nur die Überschriften des Halbjahresberichts liest, sieht Fortschritt: Das EBITDA, also grob das, was das Tagesgeschäft vor Abschreibungen, Zinsen und Steuern abwirft, verbesserte sich von minus 32 Millionen Kronen im ersten auf minus 16 Millionen im zweiten Quartal 2026, die Bruttomarge lag bei 158 Prozent. Eine Bruttomarge über 100 Prozent bedeutet, dass die Materialkosten negativ waren — und genau das war der Fall. HydrogenPro löste 12 Millionen Kronen an Materialkosten auf, die im Vorjahr für Nachforderungen des Kunden beim ACES-Projekt gebucht worden waren; der Kunde fährt die Anlage inzwischen mit der ursprünglichen Lösung. Das ist eine gute Nachricht über die Technik, aber kein wiederkehrendes Geschäft. Ohne diese Auflösung hätte das EBITDA bei rund minus 28 Millionen Kronen gelegen (eigene Rechnung). Unter dem Strich stand im zweiten Quartal ein Verlust von 51 Millionen Kronen, darin 32 Millionen Abschreibung auf die stillgelegte Fertigung in China.
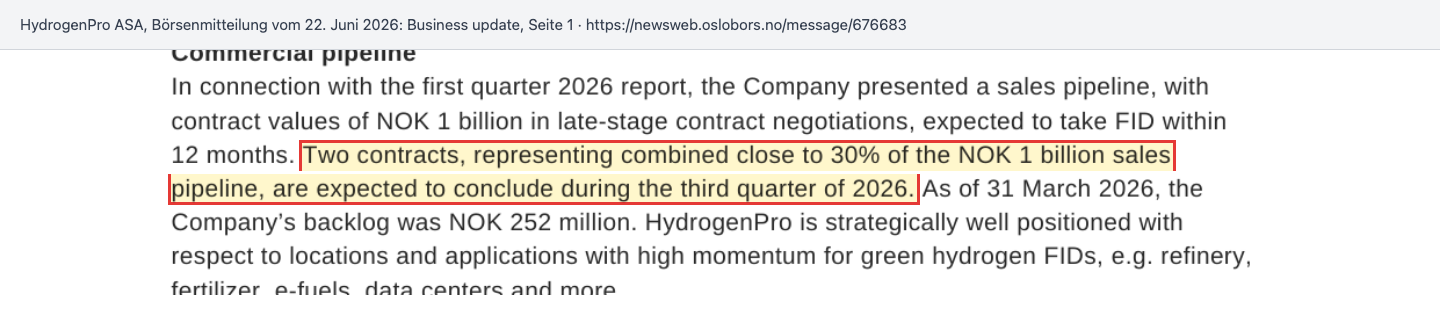
Das zweite Sternchen steht beim Wachstum. Am 22. Juni 2026 stellte HydrogenPro konkreten Auftragseingang für das folgende, dritte Quartal in Aussicht:
„Two contracts, representing combined close to 30% of the NOK 1 billion sales pipeline, are expected to conclude during the third quarter of 2026.“
Übersetzung: „Zwei Verträge, die zusammen knapp 30 Prozent der Vertriebspipeline von 1 Milliarde Kronen ausmachen, sollen im dritten Quartal 2026 abgeschlossen werden.“
— HydrogenPro ASA, Börsenmitteilung vom 22. Juni 2026, Business update
Zwei Monate später, in der Mitteilung und der Präsentation zum Halbjahresbericht vom 21. August 2026, klang dasselbe Thema vorsichtiger: HydrogenPro sei für zwei große Projekte im Wert von knapp 300 Millionen Kronen als Lieferant ausgewählt, die Vergabe warte aber noch auf die abschließende behördliche Freigabe und eine technische Prüfung. Das dritte Quartal endete am 30. September 2026. Bis zum 5. Oktober 2026 hat HydrogenPro im Meldesystem der Börse keinen dieser Verträge als abgeschlossen gemeldet. Zur Einordnung: 300 Millionen Kronen wären mehr als das Dreifache des gesamten Umsatzes 2025 und das Viereinhalbfache des Börsenwerts. Genau deshalb ist dieser Auftrag die Zahl, an der alles hängt — und deshalb lohnt es sich, ihn nicht vorzeitig als gewonnen zu verbuchen.
Was die Aktie kostet
Zum Schlusskurs von 0,483 Kronen am 5. Oktober 2026 ist HydrogenPro bei 138,3 Millionen Aktien rund 66,8 Millionen Kronen wert — umgerechnet etwa 6,2 Millionen Euro oder 7,0 Millionen US-Dollar. Ende 2025 waren es noch rund 187 Millionen Kronen (eigene Rechnung: Schlusskurs 1,96 Kronen mal 95,5 Millionen Aktien; der Jahresbericht nennt 140 Millionen, was rechnerisch der Aktienzahl vor den Kapitalerhöhungen 2025 entspricht), Ende 2024 laut Jahresbericht 356 Millionen. In der Kasse lagen zum 30. Juni 2026 58,6 Millionen Kronen, im Juli kamen brutto 6,4 Millionen dazu. Rechnerisch steckt damit hinter jeder Aktie rund 0,47 Kronen Geld (Kasse Ende Juni plus Bruttoerlös aus dem Juli, vor Kosten) — fast genau der Kurs. Das ist der zweite Anker aus der Einleitung: Der Börsenwert entspricht ungefähr der Kasse vom 30. Juni — für das Geschäft selbst bliebe rechnerisch fast nichts übrig. Nur steht diese Kasse nicht still — seit Ende Juni dürfte sie durch den laufenden Abfluss weiter geschrumpft sein, und bei knapp 30 Millionen Kronen je Quartal wäre nach einem Quartal, also etwa Ende September 2026, nur noch rund die Hälfte übrig, nach zwei Quartalen fast nichts mehr; beim günstigeren Tempo des zweiten Quartals von rund 12 Millionen wären Ende September noch gut 50 Millionen übrig (eigene Rechnung).
Billig wirkt das auch an der Substanz: Das Eigenkapital von 158 Millionen Kronen zum 30. Juni 2026 entspricht einem Kurs-Buchwert-Verhältnis von rund 0,42; der Börsenwert entspricht dem 0,8-Fachen des Umsatzes 2025. Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil es keinen Gewinn gibt. Doch beide Vergleiche haben einen Haken. Das Geld in der Kasse verbrennt nach dem Tempo des ersten Halbjahres knapp 30 Millionen Kronen je Quartal, und das Eigenkapital steckt zu einem großen Teil in Sachanlagen von insgesamt 95 Millionen Kronen, darunter die erweiterte Elektrodenfertigung in Aarhus, in die insgesamt rund 56 Millionen investiert wurden, und in einer Wandelforderung über 3 Millionen US-Dollar gegenüber dem US-Projektentwickler DG Fuels, deren Wert HydrogenPro selbst nur mit nicht beobachtbaren Annahmen schätzen kann. Wenn Geld knapp ist, ist eine Fabrik nur so viel wert, wie jemand dafür zahlt.
Ehrlich bleibt auch: Ein Vertrag über 300 Millionen Kronen mit üblichen Anzahlungen würde die Kassenfrage verschieben. Bis dahin aber gilt die Reihenfolge, die der Verwaltungsrat im Juni selbst genannt hat: erst Finanzierung, dann Verträge.
Chancen und Risiken auf einen Blick
Was für HydrogenPro spricht:
- Elektrolyseure für zwei große Referenzanlagen geliefert: ACES Delta in Utah (220 Megawatt, seit dem ersten Quartal 2026 in Betrieb, zehn Jahre Wartungsvertrag) und SALCOS in Salzgitter (100 Megawatt).
- Laut Mitteilung und Präsentation zum Halbjahresbericht als Lieferant für zwei Projekte über knapp 300 Millionen Kronen ausgewählt — mehr als das Dreifache des Umsatzes 2025; die Vergabe steht noch aus.
- Die Kosten sinken deutlich: Betriebskosten im ersten Halbjahr 2026 bei 82 statt 108 Millionen Kronen, Auslagerung der Fertigung an LONGi beschlossen, keine Bankkredite.
- Große Industriekonzerne im Aktionärskreis: ANDRITZ, LONGi Hydrogen und Mitsubishi Heavy Industries.
Was gegen HydrogenPro spricht:
- Going-Concern-Warnung des Prüfers PwC im Jahresbericht 2025; der Halbjahresbericht 2026 nennt die Liquiditätsreichweite selbst „begrenzt“.
- 58,6 Millionen Kronen Kasse zum 30. Juni 2026 bei einem Mittelabfluss von rund 59 Millionen im ersten Halbjahr; rechnerisch reicht das gut zwei Quartale, beim günstigeren Tempo des zweiten Quartals gut fünf.
- Die Aktienzahl hat sich seit Anfang 2025 fast verdoppelt, die letzte Rettung lief 76 Prozent unter dem Börsenkurs; die Ermächtigung für neue Aktien ist bis auf rund 5 Millionen Stück verbraucht.
- Der Umsatz fiel von 568 Millionen Kronen (2023) auf 87 Millionen (2025), 95 Prozent davon kamen 2025 von zwei Kunden.
- Die für das dritte Quartal 2026 angekündigten Verträge waren bis zum 5. Oktober 2026 nicht als abgeschlossen gemeldet.
Ein menschliches Fazit
Erinnerst du dich an den Mantel mit dem durchgestrichenen Preisschild? HydrogenPro hängt voller solcher Schilder: 75,60 Kronen im Januar 2021, 22,30 Kronen bei der Platzierung vor dem Börsengang, 5,50 Kronen für LONGi im Jahr 2025. Keine dieser Zahlen sagt dir, was die Aktie heute wert ist. Was sie wert ist, entscheidet sich an zwei Fragen, die in den Berichten offen stehen: Kommen die angekündigten Verträge, und woher kommt das Geld bis dahin?
Fair ist: Diese Firma hat geliefert, in Utah und in Salzgitter. Unfair ist es dem Leser gegenüber, das zu verschweigen, was der Verwaltungsrat selbst geschrieben hat: dass ohne Finanzierung im schlimmsten Fall eine Liquidation drohen könnte. Die nächste Probe kommt am 13. November 2026 mit dem Bericht zum dritten Quartal: Wie viel Geld ist noch da, sind die Verträge unterschrieben, und braucht es eine weitere Hauptversammlung für neue Aktien? Wer bei HydrogenPro zugreift, weil der alte Preis so hoch war, kauft das Preisschild — nicht den Mantel. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- HydrogenPro ASA — Bericht zum 2. Quartal und 1. Halbjahr 2026 mit Präsentation (veröffentlicht 21. August 2026; jüngster Periodenbericht, IAS 34, ungeprüft)
- HydrogenPro ASA — Integrated Report 2025 (IFRS-Konzernabschluss, Abschlussprüfer PwC AS; veröffentlicht 27. März 2026)
- HydrogenPro ASA — Integrated Report 2024 (Vergleichszahlen 2023 und 2024)
- Bericht zum 1. Quartal 2026 (13. Mai 2026; Start der strategischen Überprüfung) und Bericht zum 4. Quartal 2025 (27. Februar 2026)
- Börsenmitteilungen vom 22. Juni 2026: Business update und Privatplatzierung zu 0,50 NOK und Berichtigung dazu (Unternehmensseite); Rückgabe der Leihaktien an ANDRITZ (25. Juni 2026); Ergebnis des Folgeangebots (21. Juli 2026); Insider-Zuteilungen (21. Juli 2026); neues Aktienkapital, 138.287.333 Aktien (29. Juli 2026)
- Protokoll der Hauptversammlung vom 3. Juni 2026 (Ermächtigung über 47.762.442 neue Aktien) und Finanzkalender 2026 (Bericht Q3 2026 am 13. November 2026)
- Flaggemeldungen von Espen Westeren und Titan Ventures AS (Meldedaten; die im Text genannten Stichtage liegen bis zu drei Tage davor): 22. Juni 2026, 20. Juli 2026, 18. August 2026, 21. September 2026
- Frühere Kapitalerhöhungen: Privatplatzierung zu 22,30 NOK (30. September 2020), Privatplatzierung zu 24 NOK (13. Juni 2023), Ausgabe an LONGi Hydrogen zu 5,50 NOK (27. Mai 2025)
- Euronext Oslo Børs — Kursseite HydrogenPro (ISIN NO0010892359); Schlusskurse vom 19. Juni 2026, 22. Juni 2026 und 5. Oktober 2026 sowie Rekord-Schlusskurs vom Januar 2021 aus der Kurshistorie der Fundamentaldaten
- Europäische Zentralbank — Euro-Referenzkurse vom 5. Oktober 2026 (Umrechnung NOK in Euro und US-Dollar)
- Quelle: Fundamentaldaten & Geschäftsberichte (Jahres- und Quartalsberichte, Oslo Børs)
Diese Analyse ist eine journalistische Einordnung auf Basis öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien können an Wert verlieren, bis hin zum Totalverlust. Alle Zahlen tragen den Stand ihrer Quelle; Kursangaben sind datierte Momentaufnahmen. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen kr, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 20,0 | 56,4 | 568,2 | 195,7 | 86,7 |
| Betriebsergebnis (EBIT) | -60,5 | -119,2 | -58,3 | -227,5 | -218,1 |
| Nettogewinn | -56,4 | -84,9 | -64,5 | -196,1 | -233,1 |
| Nettomarge | -281,7 % | -150,5 % | -11,4 % | -100,2 % | -269,0 % |
| Gewinn je Aktie | -0,98 kr | -1,46 kr | -1,08 kr | -2,87 kr | -2,44 kr |
symbol.source_foreign
Unser Fazit auf einen Blick
- Liquidität und Fortbestand negativ
- Zum 30. Juni 2026 lagen 58,6 Millionen NOK in der Kasse, im ersten Halbjahr flossen rund 59 Millionen ab. PwC setzte einen Going-Concern-Hinweis in den Jahresbericht 2025, der Halbjahresbericht nennt die Reichweite selbst begrenzt.
- Verwässerung negativ
- Die Notfinanzierung vom 22. Juni 2026 lief zu 0,50 NOK, 76 Prozent unter dem Vortagesschluss. Seit Anfang 2025 stieg die Aktienzahl von 70,1 auf 138,3 Millionen; die Ermächtigung ist bis auf rund 5 Millionen Aktien verbraucht.
- Umsatz und Kunden negativ
- Der Umsatz fiel von 568 Millionen NOK (2023) auf 87 Millionen (2025); 95 Prozent kamen 2025 von zwei Kunden. Der Auftragseingang lag im ersten Halbjahr 2026 bei 25 Millionen NOK.
- Technik und Referenzen positiv
- HydrogenPro hat ACES Delta in Utah (220 Megawatt, seit dem 1. Quartal 2026 in Betrieb) und SALCOS in Salzgitter (100 Megawatt) geliefert; die neue Elektroden-Generation senkt den Stromverbrauch laut Unternehmen weiter.
- Auftragsaussichten neutral
- Für zwei Projekte über knapp 300 Millionen NOK ist HydrogenPro laut Präsentation zum Halbjahresbericht als Lieferant ausgewählt, die Vergabe steht aber noch aus; die für das 3. Quartal 2026 angekündigten Abschlüsse waren bis zum 5. Oktober 2026 nicht gemeldet.
- Kosten positiv
- Die Betriebskosten sanken im ersten Halbjahr 2026 auf 82 Millionen NOK nach 108 Millionen ein Jahr zuvor; die Fertigung in China wird an LONGi ausgelagert (Beschluss 2026), Bankkredite gibt es keine.
HydrogenPro hat die Elektrolyseure für zwei große Wasserstoffanlagen geliefert, verbrauchte im ersten Halbjahr 2026 aber rund 30 Millionen NOK Geld je Quartal und hatte zum 30. Juni 2026 nur 58,6 Millionen NOK in der Kasse. Der Prüfer warnt vor Zweifeln an der Fortführung, die letzte Rettung lief zu 0,50 NOK und hat die Aktienzahl seit Anfang 2025 fast verdoppelt. Beim Kurs von 0,483 NOK (5. Oktober 2026) entspricht der Börsenwert ungefähr der Kasse. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier für ein belegtes Substanzrisiko, nicht für schwache Technik: Der Abschlussprüfer PwC hat einen Going-Concern-Hinweis gesetzt, der Verwaltungsrat nannte im Juni 2026 eine freiwillige Liquidation als schlimmsten Fall, und die Kasse reicht rechnerisch nur gut zwei bis gut fünf Quartale (Herleitung in Unbequeme Wahrheit Nr. 1). Dagegen stehen die gelieferten Elektrolyseure für zwei Großanlagen, sinkende Kosten und zwei Projekte über knapp 300 Millionen NOK, für die HydrogenPro als Lieferant ausgewählt ist — bis diese Verträge unterschrieben sind, hängt der Fortbestand an neuem Geld.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist die Foren-Hitliste von wallstreet-online (meistdiskutierte Werte deutscher Privatanleger), Stand 5. Oktober 2026, dort unter dem US-Kürzel HYPRF. Der rote Faden ist der Ankereffekt: Alte Kurse und der Vergleich Börsenwert gleich Kasse wirken wie ein durchgestrichenes Preisschild — über den heutigen Wert sagen sie wenig.
- Zur Beleglage: HydrogenPro ist kein SEC-Filer; HYPRF ist ein Freiverkehrs-Zweitsymbol ohne Berichtspflicht (keine SEC-Kennung, Abfrage am 5. Oktober 2026). Alle Unternehmenszahlen stammen aus dem testierten Integrated Report 2025 (Prüfer PwC AS), dem Integrated Report 2024, den Berichten zum vierten Quartal 2025 sowie zum ersten und zweiten Quartal 2026 und den Börsenmitteilungen im Meldesystem Newsweb bis 5. Oktober 2026. Berichtswährung ist die norwegische Krone (NOK).
- Eigene Berechnungen: Mittelabfluss im ersten Halbjahr 2026 (operativer Mittelfluss −49,7, Investitionen −6,0, Mietzahlungen −2,9 Millionen NOK) und im zweiten Quartal 2026 allein (−8,2, −2,7 und −1,3 Millionen NOK, zusammen rund −12,2 Millionen), rechnerische Kassenreichweite (58,6 Millionen NOK Kasse zum 30. Juni 2026 plus 6,4 Millionen NOK Juli-Bruttoerlös, zusammen 65,0 Millionen NOK, geteilt durch den Quartalsabfluss), EBITDA des zweiten Quartals ohne die Auflösung von 12 Millionen NOK Materialkosten, Abschlag der Platzierung (0,50 gegen 2,11 NOK), Anstieg der Aktienzahl, Anteile von ANDRITZ, LONGi und Mitsubishi auf die heutige Aktienzahl, Börsenwert, Kasse je Aktie und Kurs-Buchwert. Euro- und Dollarwerte zum EZB-Referenzkurs vom 5. Oktober 2026 (10,7575 NOK und 1,1204 US-Dollar je Euro).
- Kurs und Börsenwert: Schlusskurs 0,483 NOK an der Euronext Oslo Børs am 5. Oktober 2026 (Kurshistorie der Fundamentaldaten). Börsenwert-Gegenprobe: 138.287.333 Aktien mal 0,483 NOK ergeben 66,8 Millionen NOK; die Fundamentaldaten führten am 2. Oktober 2026 bei 0,495 NOK rund 68 Millionen NOK. Der in einem Dokument belegte Preis ist der Platzierungspreis von 0,50 NOK vom 22. Juni 2026.
- Die Zahl der Vollzeitstellen (74 im zweiten Quartal 2026, 93 im dritten Quartal 2025) stammt aus der Präsentation zum zweiten Quartal 2026; die Mitarbeiterzahlen zum Jahresende aus den Integrated Reports. Der Rekord-Schlusskurs von 75,60 NOK (20. Januar 2021) stammt aus der Kurshistorie der Fundamentaldaten.
Aktien-Wächter
Diese Analyse ist Stand 5. Oktober 2026. Was sich seitdem bei HYPRO.OL geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu HydrogenPro AS (HYPRO.OL) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
HydrogenPro ASA aus Porsgrunn in Norwegen baut druckbeaufschlagte alkalische Elektrolyseure, also Anlagen, die mit Strom aus Wasser Wasserstoff herstellen. Geliefert werden Zellstapel und Gasabscheider, den Rest der Anlage bauen Partner wie ANDRITZ. Referenzprojekte sind ACES Delta in Utah (220 Megawatt) und SALCOS in Salzgitter (100 Megawatt). 2025 lag der Umsatz bei 87 Millionen NOK.
HYPRF ist ein Zweitsymbol der HydrogenPro-Aktie im amerikanischen Freiverkehr ohne eigene Berichtspflicht. Die Heimatbörse ist die Euronext Oslo Børs, Kürzel HYPRO. HydrogenPro berichtet nach IFRS und norwegischem Recht mit Jahres- und Quartalsberichten im Meldesystem Newsweb, nicht an die US-Börsenaufsicht SEC; dort hat das Unternehmen keine Kennung.
Zum 30. Juni 2026 hatte HydrogenPro 58,6 Millionen NOK in der Kasse, im Juli kamen brutto 6,4 Millionen aus einem Folgeangebot dazu. Im ersten Halbjahr 2026 flossen rund 59 Millionen NOK ab. Bei diesem Tempo reicht das Geld rechnerisch gut zwei Quartale, beim günstigeren Tempo des zweiten Quartals gut fünf. Der Halbjahresbericht nennt die Liquiditätsreichweite selbst begrenzt.
Die Kasse war von 102 Millionen NOK Ende 2025 auf 56 Millionen Ende März 2026 gesunken. Der Verwaltungsrat platzierte am 22. Juni 2026 30 Millionen neue Aktien zu 0,50 NOK, 76 Prozent unter dem Vortagesschluss, und begründete das damit, dass ohne Finanzierung im schlimmsten Fall eine freiwillige Liquidation drohen könnte.
Der Abschlussprüfer PwC hat das Prüfurteil nicht eingeschränkt, aber auf eine wesentliche Unsicherheit hingewiesen, die erhebliche Zweifel an der Fortführung des Unternehmens aufwerfen kann. Grund sind laut Bericht Marktlage, Investitionsentscheidungen der Kunden und der Zeitpunkt neuer Aufträge. Ein solcher Hinweis ist kein Insolvenzurteil, aber ein ernstes Warnsignal.
Laut Finanzkalender vom 8. April 2026 erscheint der Bericht zum dritten Quartal 2026 am 13. November 2026. Entscheidend sind dann der Kassenstand, der Auftragseingang und die Frage, ob die beiden angekündigten Verträge über zusammen knapp 300 Millionen NOK unterschrieben sind.
Nein. Der Verwaltungsrat hat für 2025 keine Dividende vorgeschlagen und verweist auf den Entwicklungsstand des Unternehmens. HydrogenPro schreibt seit Jahren Verluste, 2025 waren es 240 Millionen NOK, im ersten Halbjahr 2026 weitere 93 Millionen NOK.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.