Canada Nickel: Eine der größten Nickelreserven der Welt — finanziert von Brückenkredit zu Brückenkredit
Canada Nickel (TSXV: CNC, OTCQX: CNIKF) will bei Timmins in Ontario eine der größten Nickelminen der westlichen Welt bauen. Im Juli 2026 kam die Bundesgenehmigung, Premierminister Carney lobt das Projekt. Zugleich warnt der Abschluss vor Zweifeln an der Fortführung, ein Kredit über 32 Millionen US-Dollar ist am 9. November 2026 fällig, und allein die erste Bauphase kostet rund das Neunfache des Börsenwerts. Ein Bergwerk wird nicht an der Größe der Lagerstätte gebaut, sondern an dem Tag, an dem das Geld kommt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 1,20 C$ -1,60 %
- Marktkapitalisierung
- 0,3 Mrd. C$
- AAQS
- 0/10
Kursentwicklung seit 2. Oktober 2026: -2,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,00 C$ bis 2,50 C$ · Letzter Kurs: 1,20 C$ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Bergsteiger kennen eine gefährliche Täuschung: Vom Tal aus sieht der Gipfel ganz nah aus. Die klare Luft verschluckt die Entfernung, und was nach einem Nachmittag aussieht, ist eine Tagesetappe mit Gletscherspalten. Anleger kennen dieselbe Täuschung. Nennen wir sie die Gipfelblick-Falle: Wir sehen das fertige Bergwerk vor uns — Förderbänder, Lastwagen, Nickel für Elektroautos — und unterschätzen die Strecke dazwischen.
Canada Nickel Company ist dafür ein Lehrstück. Das Unternehmen aus Toronto will bei Timmins im Norden Ontarios eine der größten Nickelminen der westlichen Welt bauen. Die Bundesregierung hat das Projekt im Juli 2026 genehmigt, Premierminister Mark Carney sagt, Crawford werde „den globalen Standard für die Zukunft des verantwortungsvollen Bergbaus setzen“. Der Gipfel ist also gut zu sehen. Wir schauen heute auf den Weg dorthin, und zwar anhand dessen, was das Unternehmen selbst in seine Abschlüsse schreibt. Am Ende entscheidest du selbst.
Was Canada Nickel eigentlich macht
Nickel ist ein Metall, das kaum jemand im Alltag bemerkt und doch überall steckt: in Edelstahl, in Legierungen für Turbinen und in vielen Batterien für Elektroautos. Canada Nickel fördert davon heute kein Gramm. Das Unternehmen ist ein Entwickler: Es besitzt Lagerstätten, bohrt, rechnet und sammelt Genehmigungen, um irgendwann eine Mine zu bauen.
Das Herzstück ist das Crawford-Nickelprojekt rund 42 Kilometer nördlich von Timmins, das Canada Nickel 2020 zu 100 Prozent übernahm. Dazu kommen 25 weitere Nickelziele in der Region; für acht davon gibt es inzwischen Ressourcenschätzungen, mit Crawford sind es neun. Die Besonderheit von Crawford: Das Gestein enthält sehr viel Material, aber sehr wenig Nickel. Die Reserven der Machbarkeitsstudie umfassen 1,715 Milliarden Tonnen Gestein mit 0,22 Prozent Nickel — in einer Tonne stecken also gut zwei Kilogramm. Weil die Menge riesig ist, summiert sich das auf 3,79 Millionen Tonnen enthaltenes Nickel.
Geplant ist ein klassischer Tagebau mit einer Aufbereitung vor Ort, die Konzentrate mit Nickel, Kobalt, Eisen und Chrom erzeugt. Die Machbarkeitsstudie von 2023 rechnet über 41 Jahre, die Spitzenproduktion soll bei 48.000 Tonnen Nickel im Jahr liegen. Eine Tochter namens NetZero Metals soll später in der Region Edelstahl und Legierungen herstellen, und das Unternehmen will Kohlendioxid im Abraumgestein binden. Stell dir einen Steinbruch vor, der einen Teil seiner eigenen Abgase wieder in den Boden sperrt — das ist die Idee, mit der Canada Nickel „NetZero Nickel“ als Marke angemeldet hat.
Woran verdient das Unternehmen heute? An nichts. Im Zwischenabschluss heißt es knapp: „the Company has no revenue producing mines“ — die Gesellschaft hat keine umsatzbringenden Minen.
Die Firmengeschichte für Anleger
-
2020
Börsengang und Crawford zu 100 Prozent
Am 27.02.2020 startete der Handel an der TSX Venture Exchange; im selben Jahr übernahm Canada Nickel Crawford vollständig. Für Aktionäre begann damit eine Wette auf ein einziges Großprojekt.
-
2023
Machbarkeitsstudie: 2,48 Mrd. US-$ Kapitalwert
Die Studie vom November 2023 wies Reserven von 1,7 Mrd. t aus und rechnete mit 21.000 US-$ je Tonne Nickel. Seitdem misst die Börse Canada Nickel an diesen Zahlen.
-
2025
Planung bestätigt, Kasse fast leer
Die vertiefte Planung hob den Kapitalwert auf 2,8 Mrd. US-$. Zum 31.10.2025 lagen nur 1,6 Mio. C$ in der Kasse, und der Prüfer wies auf Zweifel an der Fortführung hin.
-
2026
Bundesgenehmigung und Kredit bis 9. November
Am 28.07. wurde der Auramet-Kredit zum zweiten Mal verlängert, am 31.07. kam die Bundesgenehmigung, und der Lagebericht vom 16.09. nennt den Baubeginn Ende 2027.
Warum es hier keinen Geschäftsbericht bei der US-Börsenaufsicht gibt
Von Canada Nickel gibt es keinen Geschäftsbericht (10-K) und keinen Quartalsbericht (10-Q). Das Unternehmen ist bei der US-Börsenaufsicht SEC nicht berichtspflichtig; der Ticker CNIKF taucht im Verzeichnis der SEC nicht auf. Die einzige namensähnliche Kennung dort gehört einer anderen, 2011 in Vancouver gemeldeten Gesellschaft.
Berichtet wird nach kanadischem Recht (National Instrument 51-102) und nach den internationalen Rechnungslegungsregeln IFRS, in kanadischen Dollar, auf der Plattform SEDAR+ und gleichlautend auf der Investorenseite des Unternehmens. Das Geschäftsjahr endet am 31. Oktober. Das „dritte Quartal 2026“ umfasst also Mai bis Juli 2026. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäfts- und Quartalsberichte des Unternehmens“. Mitschriften von Analystenkonferenzen lagen uns für Canada Nickel nicht vor; ausgewertet haben wir stattdessen Abschlüsse, Lageberichte, den technischen Bericht zur Machbarkeitsstudie, die Investorenpräsentation und Pressemitteilungen.
Ein Detail zur Einordnung: Die Zwischenabschlüsse prüft kein Wirtschaftsprüfer. Das steht vorne im Abschluss zum 31. Juli 2026 als „Notice of No Auditor Review“ und ist in Kanada für kleinere Gesellschaften üblich. Geprüft ist nur der Jahresabschluss.
Wie die Aktie auf unseren Tisch kam
Ehrlich gesagt: Canada Nickel ist kein Treffer unseres hauseigenen Aktien-Scanners, und es kann keiner sein. Der arbeitet mit Umsatz, Gewinn, Marge und Bilanzrelationen — ein Entwickler ohne Erlöse fällt durch jeden dieser Filter. Auf die Rechercheliste kam der Wert über die Foren-Hitliste von wallstreet-online, die Liste der meistdiskutierten Aktien deutscher Privatanleger (Stand 4. Oktober 2026), und zwar unter dem US-Kürzel CNIKF. Das ist ein Aufmerksamkeits-, kein Qualitätssignal.
Hinter CNIKF steckt dieselbe Aktie wie hinter CNC an der TSX Venture Exchange in Toronto. Der OTCQX ist ein außerbörslicher US-Markt, keine regulierte Börse; die Preisbildung findet in Toronto in kanadischen Dollar statt. Wer in Deutschland oder in den USA kauft, trägt zusätzlich die Bewegung des kanadischen Dollars.
Zur Aktualität: Der jüngste Bericht ist der Zwischenabschluss zum 31. Juli 2026 mit Lagebericht vom 16. September 2026. Danach meldete das Unternehmen am 14. September die Auswahl von Komatsu als Lieferant der Bergbauflotte; bis zum 4. Oktober 2026 folgte auf der Investorenseite keine weitere Meldung. Die Platzierung vom 28. August 2026 über 21,0 Millionen kanadische Dollar und die Aktienzahl zum 16. September 2026 sind eingearbeitet.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt. Canada Nickel wurde im Oktober 2019 gegründet und ging im Februar 2020 an die Börse. In knapp sieben Jahren hat das Team aus Crawford ein Projekt mit Machbarkeitsstudie (2023), vertiefter Ingenieursplanung (2025) und Bundesgenehmigung (Juli 2026) gemacht. Laut Unternehmen ist Crawford das erste Bergbauprojekt, das das 2019 neu gefasste kanadische Prüfverfahren für Großprojekte vollständig durchlaufen hat.
Die Wirtschaftlichkeitsrechnung klingt glänzend. Nach der Anfang 2025 abgeschlossenen vertieften Planung (FEED) nennt der Lagebericht zum 31. Oktober 2025:
- Kapitalwert nach Steuern bei 8 Prozent Abzinsung: 2,81 Milliarden US-Dollar (Machbarkeitsstudie 2023: 2,48 Milliarden)
- Rendite nach Steuern: 17,6 Prozent (2023: 17,1 Prozent)
- Baukosten der ersten Phase: 2,05 Milliarden US-Dollar (2023: 1,94 Milliarden)
- Gesamte Investitionen über die Laufzeit: 5,72 Milliarden US-Dollar
Der Kapitalwert ist eine Art Gegenwartspreis aller künftigen Überschüsse: Was das Bergwerk über 41 Jahre verdienen soll, wird auf heute zurückgerechnet. Dazu kommt prominenter Rückhalt. Laut Präsentation vom September 2026 halten der Goldkonzern Agnico Eagle 8,7 Prozent, der Batteriehersteller Samsung SDI 6,0 Prozent und der Bergbaukonzern Anglo American 5,3 Prozent der Aktien; die Taykwa Tagamou Nation, eine First Nation aus der Projektregion, käme mit ihrer Wandelanleihe auf 6,1 Prozent.
Und jetzt die zweite Hälfte des Bildes. Umsatz gab es in keinem Jahr. Der Verlust lag im Geschäftsjahr bis 31. Oktober 2025 bei 26,2 Millionen kanadischen Dollar, im Vorjahr bei 3,2 Millionen; in den neun Monaten bis 31. Juli 2026 waren es 20,5 Millionen. Die Zahlen schwanken stark, weil latente Steuern und Erträge aus steuerbegünstigten Aktien hineinspielen. Aussagekräftiger ist der Geldfluss: Im Quartal Mai bis Juli 2026 flossen 2,5 Millionen im laufenden Betrieb und 10,3 Millionen für Exploration und Planung ab — zusammen 12,8 Millionen in drei Monaten. Die Bohr- und Planungskosten werden als Vermögen aktiviert; dieser Posten wuchs bis zum 31. Juli 2026 auf 304,9 Millionen kanadische Dollar.
Bezahlt wurde das mit Aktien und Krediten. Allein im Geschäftsjahr 2025 flossen 22,2 Millionen kanadische Dollar aus Platzierungen zu, im Vorjahr 58,7 Millionen. Am 31. Oktober 2025 lagen nur noch 1,6 Millionen in der Kasse, am 31. Juli 2026 waren es 8,1 Millionen.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt kommen die Stellen, die man in einer Präsentation nicht auf der Titelseite findet. Alle stammen aus den eigenen Dokumenten des Unternehmens.
Unbequeme Wahrheit Nr. 1: Der Abschluss selbst zweifelt an der Fortführung
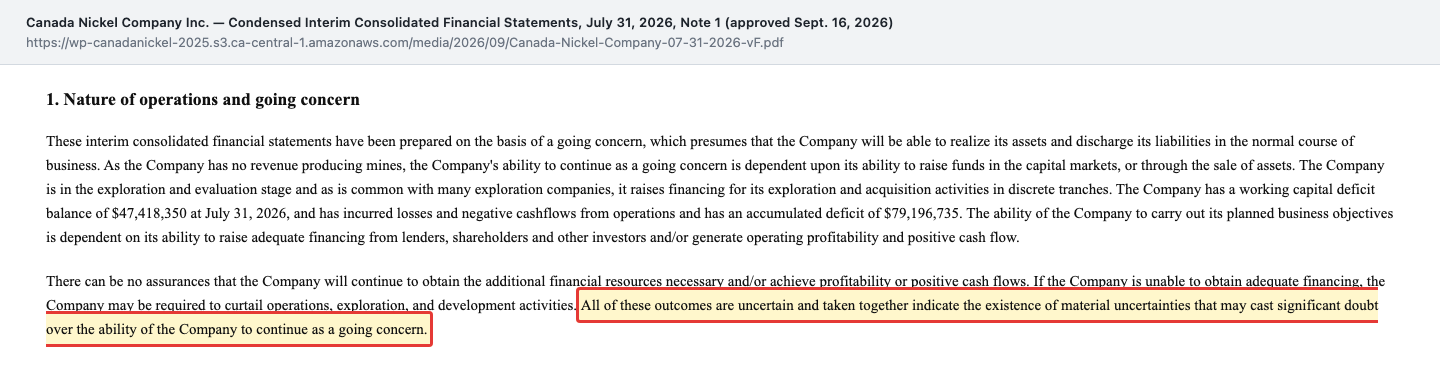
Jeder Abschluss unterstellt, dass das Unternehmen mindestens zwölf weitere Monate weiterarbeitet. Bei Canada Nickel steht dieser Grundsatz unter Vorbehalt. Am 31. Juli 2026 lagen die kurzfristigen Schulden um 47,4 Millionen kanadische Dollar über den kurzfristigen Mitteln — ein negatives Umlaufvermögen. Bildlich: Die Rechnungen, die innerhalb eines Jahres fällig werden, sind deutlich höher als das, was auf dem Konto liegt und bald hereinkommt. Der Anhang zieht daraus den Schluss:
„All of these outcomes are uncertain and taken together indicate the existence of material uncertainties that may cast significant doubt over the ability of the Company to continue as a going concern.“
Übersetzung: „Alle diese Entwicklungen sind ungewiss und deuten zusammengenommen auf wesentliche Unsicherheiten hin, die erhebliche Zweifel an der Fähigkeit der Gesellschaft zur Fortführung der Unternehmenstätigkeit aufwerfen können.“
— Canada Nickel Company Inc., Zwischenabschluss zum 31. Juli 2026, Anhangangabe 1
Das ist kein einmaliger Ausrutscher. Schon der testierte Jahresabschluss zum 31. Oktober 2025 trägt im Bestätigungsvermerk des Prüfers MNP LLP einen eigenen Absatz „Material Uncertainty Related to Going Concern“. Das Prüfurteil selbst ist dadurch nicht eingeschränkt — der Prüfer lenkt die Aufmerksamkeit aber ausdrücklich auf diesen Punkt. Bei Explorern ist ein solcher Hinweis nicht selten. Selten ist die Größenordnung: Canada Nickel braucht nicht ein paar Millionen für die nächste Bohrsaison, sondern Milliarden für den Bau.
Unbequeme Wahrheit Nr. 2: Ein Brückenkredit, der von Termin zu Termin geschoben wird
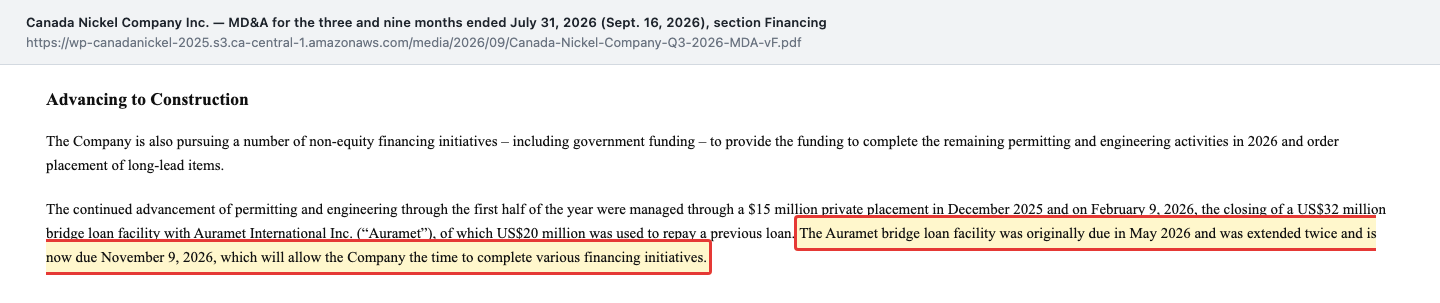
Ein Brückenkredit ist, wie der Name sagt, eine Brücke: kurz, teuer und gedacht für die Zeit, bis die eigentliche Finanzierung steht. Bei Canada Nickel ist die Brücke inzwischen ein Dauerzustand. Im Februar 2026 löste ein Kredit von Auramet International über 32 Millionen US-Dollar den Vorgängerkredit ab. Der Lagebericht vom 16. September 2026 beschreibt den Stand:
„The Auramet bridge loan facility was originally due in May 2026 and was extended twice and is now due November 9, 2026, which will allow the Company the time to complete various financing initiatives.“
Übersetzung: „Die Auramet-Brückenfinanzierung war ursprünglich im Mai 2026 fällig, wurde zweimal verlängert und ist nun am 9. November 2026 fällig, was der Gesellschaft Zeit gibt, verschiedene Finanzierungsinitiativen abzuschließen.“
— Canada Nickel Company Inc., Lagebericht (MD&A) zum 31. Juli 2026, Abschnitt Financing
Jede Verlängerung hatte ihren Preis: im Mai eine Gebühr von 824.257 US-Dollar, im Juli eine von 856.288 US-Dollar, dazu jeweils neue Optionsscheine für den Kreditgeber — zuletzt 5,5 Millionen Stück zum Preis von 1,52 kanadischen Dollar je Aktie. Der Zins stieg von 1,00 auf 1,25 Prozent pro Monat, aufs Jahr gerechnet rund 15 Prozent. Das schlägt in der Gewinn- und Verlustrechnung durch:
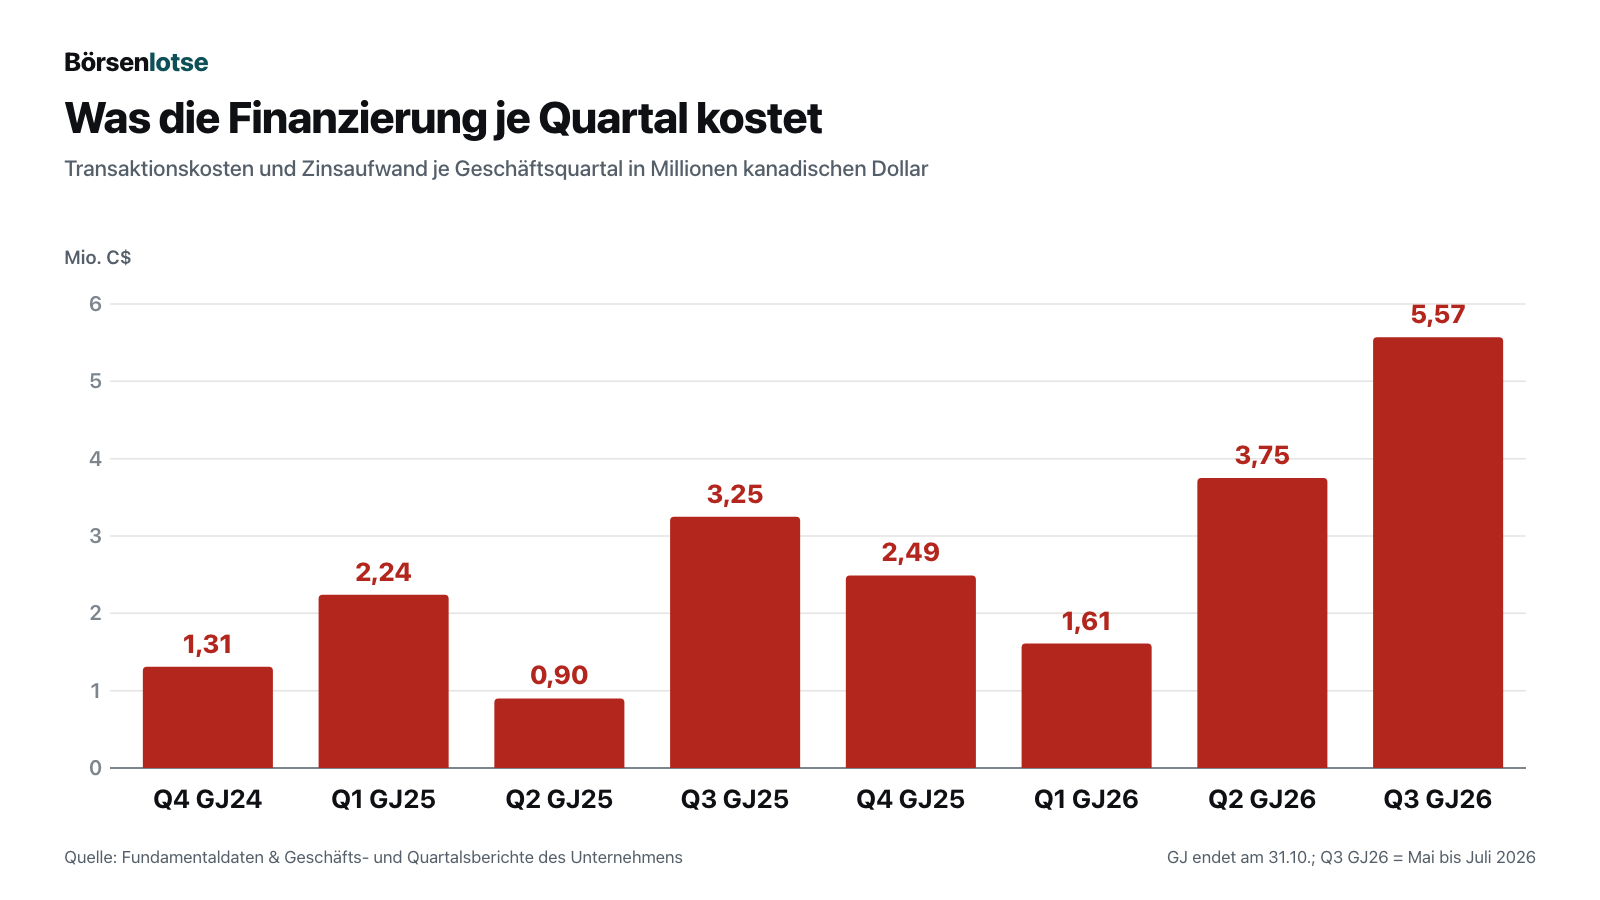
In den neun Monaten bis 31. Juli 2026 standen 22,5 Millionen kanadische Dollar Aufwand in der Rechnung, davon 10,9 Millionen Transaktionskosten und Zinsen — fast die Hälfte. Die Platzierung vom 28. August 2026 über 21,0 Millionen soll den Kredit laut Zwischenabschluss nur teilweise tilgen („partial repayment“). In der Präsentation vom September 2026 stehen nach dieser Platzierung 29 Millionen kanadische Dollar Kasse gegen 61 Millionen Schulden. Der 9. November 2026 ist damit der nächste Termin, an dem sich zeigt, ob die angekündigte Finanzierung steht.
Unbequeme Wahrheit Nr. 3: Der Zeitplan wandert — in sieben Monaten um rund ein Jahr
Zeitpläne für Bergwerke verrutschen oft. Ungewöhnlich ist, wie schnell es hier geschah. Wir haben die Zeitangaben aus den vier Lageberichten dieses Jahres nebeneinandergelegt — aus dem Ausblick „2026 Outlook“ und, im jüngsten Bericht, zusätzlich aus dem Abschnitt „Key Developments“:
- 10. Februar 2026: Baubeginn („construction start“) Ende 2026, mit Genehmigungen und voller Finanzierung im Jahr 2026
- 23. März 2026: Bauentscheidung („construction decision“) Ende 2026
- 17. Juni 2026: Bauentscheidung 2027
- 16. September 2026: im Ausblick Bauentscheidung 2027, unter „Key Developments“ ein Baubeginn „targeted for late 2027“
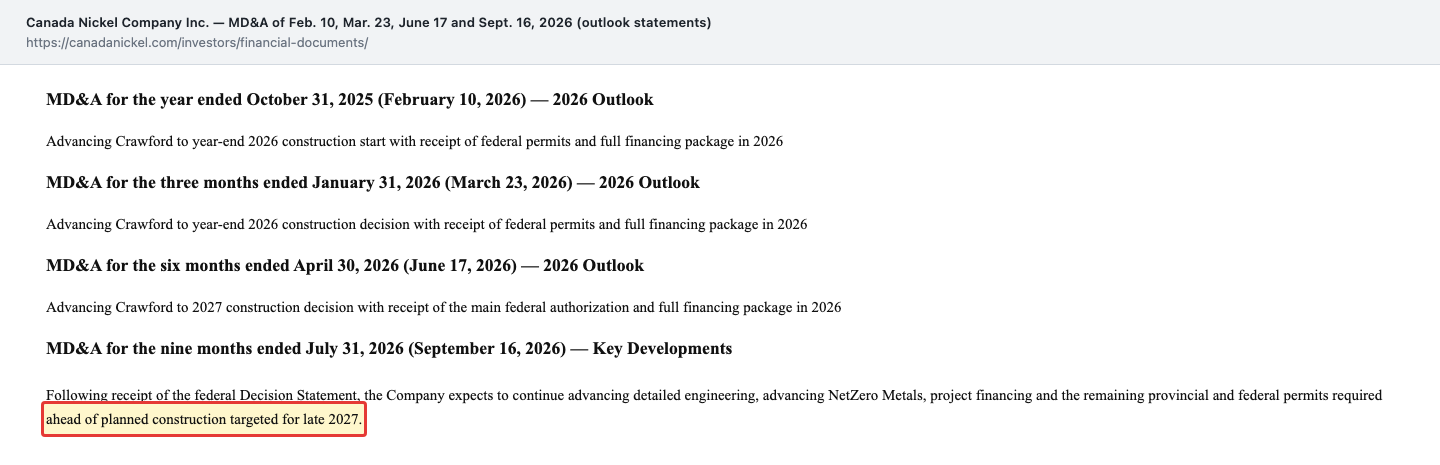
Die Präsentation vom September 2026 nennt die neue Reihenfolge: volle Finanzierung im ersten Quartal 2027, endgültige Investitionsentscheidung im dritten Quartal 2027, Baustart im vierten Quartal 2027 mit 27 Monaten Bauzeit, erste Produktion im vierten Quartal 2029. Zum Vergleich: Die Machbarkeitsstudie von 2023 plante das erste volle Produktionsjahr für 2028. Wie alt der Wunsch nach einer schnellen Bauentscheidung ist, zeigt ein Rückblick in einem anderen Abschnitt desselben Lageberichts: Der Flächenvertrag mit dem Grundeigentümer vom Januar 2025 sei ein entscheidender Schritt gewesen, um „move toward a construction decision on Crawford in 2025“.
Jedes Jahr Verzögerung kostet ein Entwicklungsunternehmen doppelt: Die laufenden Kosten und Zinsen gehen weiter, und der Kapitalwert eines Projekts sinkt, je weiter die ersten Einnahmen in die Zukunft rücken.
Unbequeme Wahrheit Nr. 4: Die Studie rechnet mit einem Nickelpreis, den der Markt nicht zahlt
Jede Machbarkeitsstudie steht auf einer Preisannahme. Bei Crawford ist es diese:
„The long-term nickel price assumption of $21,000 per tonne is lower than the forecast provided by Fastmarkets of ($23,000) per tonne.“
Übersetzung: „Die langfristige Nickelpreisannahme von 21.000 US-Dollar je Tonne liegt unter der Prognose von Fastmarkets von 23.000 US-Dollar je Tonne.“
— Crawford NI 43-101 Technical Report and Feasibility Study vom 24. November 2023, Abschnitt 19.2
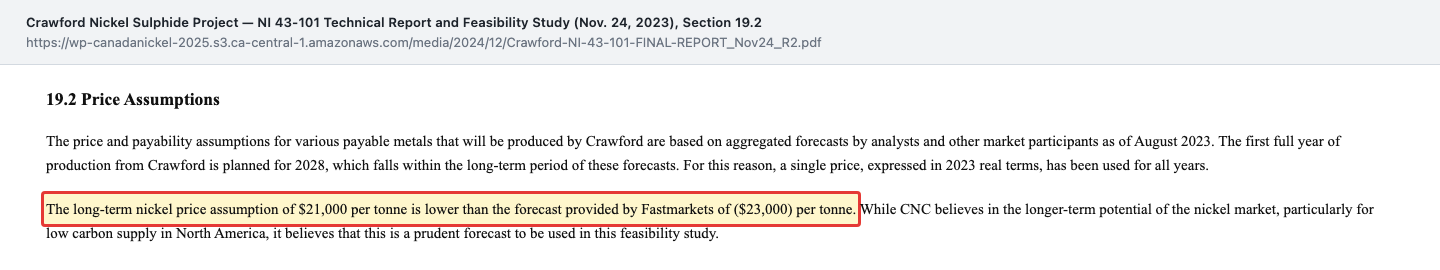
Das Unternehmen nannte das 2023 „prudent“, also vorsichtig. Der Markt sieht es seither anders. Laut Internationalem Währungsfonds lag der Weltmarktpreis für Nickel im November 2025 im Monatsschnitt bei 14.671 US-Dollar je Tonne und im Juli 2026 bei 16.632 US-Dollar — rund 21 Prozent unter der Annahme der Studie. Die Präsentation vom September 2026 erklärt den Rückstand mit dem Angebot aus Indonesien, das laut Unternehmen 67 Prozent der Weltproduktion stellt, und setzt auf dessen Mengenbegrenzung.
Wie viel das ausmacht, steht in der Studie selbst. Laut Abschnitt 22.5 ist der Kapitalwert am empfindlichsten gegenüber dem Nickelpreis: 10 Prozent weniger Preis kosten rund 506 Millionen US-Dollar Kapitalwert, ein Fünftel des Basiswerts von 2023. Schreibt man das grob auf 21 Prozent fort, schrumpft der Kapitalwert der Studie um rund eine Milliarde US-Dollar. Das ist unsere Überschlagsrechnung, keine Angabe des Unternehmens, und Nebenprodukte wie Eisen, Chrom und Kobalt können einen Teil abfedern.
Zwei weitere Feinheiten gehören dazu. Erstens holt die Aufbereitung laut Reservenangabe im Schnitt nur 41 Prozent des Nickels aus dem Gestein; der Rest bleibt im Abraum. Zweitens steht im Risikoabschnitt des Lageberichts vom 16. September 2026 der Satz „The Company’s properties have no established mineral reserves“ — obwohl die Präsentation desselben Monats Crawford als „Second only to Norilsk“ unter den Nickelreserven der Welt führt. Der Satz steht wortgleich in allen vier Lageberichten seit dem Jahresabschluss 2025 und wirkt wie ein nicht nachgeführter Standardtext; eine Erklärung dazu gibt das Unternehmen nicht.
Unbequeme Wahrheit Nr. 5: Fast doppelt so viele Aktien wie vor drei Jahren
Das Geld für Bohrungen, Planung und Zinsen haben vor allem die Aktionäre bezahlt, mit ihrem Anteil am Unternehmen. Verwässerung heißt: Dein Stück vom Kuchen wird kleiner, weil mehr Leute am selben Kuchen mitessen.
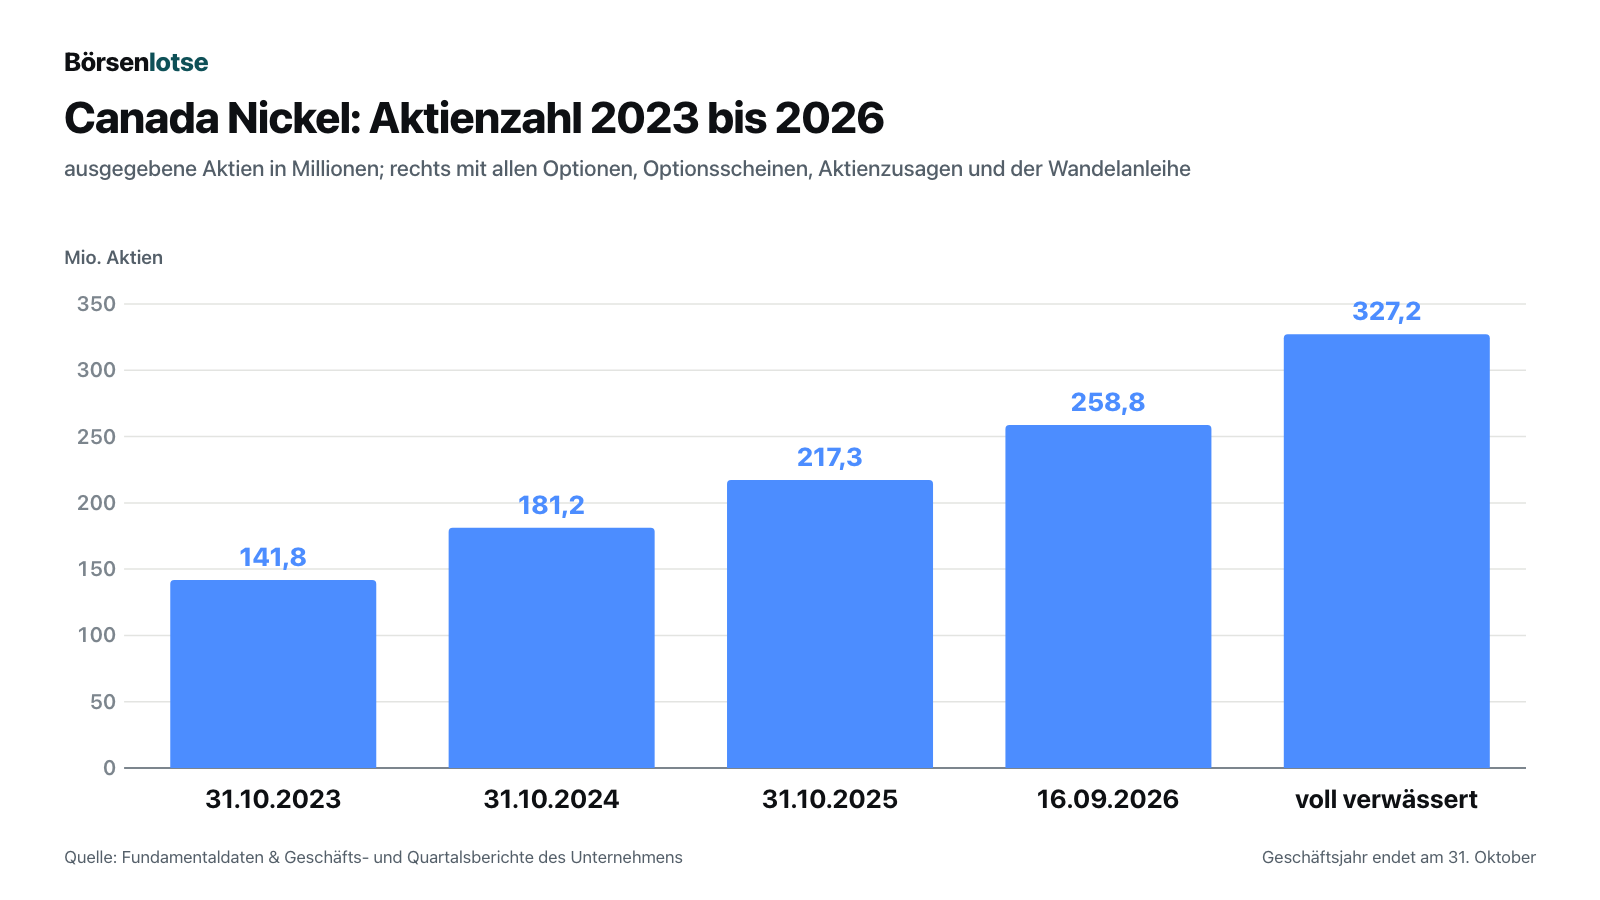
Zum 16. September 2026 standen neben den 258,8 Millionen Aktien noch 32,3 Millionen Optionsscheine, 13,5 Millionen Mitarbeiteroptionen und 5,9 Millionen Aktienzusagen aus. Dazu kommt die Wandelanleihe der Taykwa Tagamou Nation über 20 Millionen kanadische Dollar, umtauschbar in 16,67 Millionen Aktien zu 1,20 kanadischen Dollar. Die jüngste Platzierung im August 2026 kostete 1,50 kanadische Dollar je Einheit, mit einem halben Optionsschein zu 2,25 kanadischen Dollar obendrauf.
Und das ist erst die Vorrunde. Der Finanzierungsplan in der Präsentation vom September 2026 beziffert den Bedarf auf 2,5 Milliarden US-Dollar, davon 1,0 Milliarden als „Equity“. Darin stecken laut Präsentation rund 600 Millionen erwartete Steuergutschriften, 100 Millionen aus der Samsung-Option, 100 bis 300 Millionen aus staatlichen Programmen und bis zu 200 Millionen aus einem Minderheitsanteil am Projekt. Die übrigen 1,5 Milliarden sollen Kredite liefern — Export Development Canada hat dafür eine Absichtserklärung über 500 Millionen US-Dollar abgegeben. Keiner dieser Bausteine ist bisher abgeschlossen; die Steuergutschriften-Finanzierung über bis zu 600 Millionen US-Dollar ist laut Lagebericht „not currently a completed financing“.
Bewertung: Was die Börse für ein Bergwerk auf dem Papier zahlt
Bei 258.799.171 Aktien (16. September 2026) und einem Schlusskurs von 1,23 kanadischen Dollar am 2. Oktober 2026 kostet Canada Nickel an der Börse rund 318 Millionen kanadische Dollar, umgerechnet rund 223 Millionen US-Dollar (Devisenkurs vom 2. Oktober 2026: 1,425 kanadische Dollar je US-Dollar, Quelle: Fundamentaldaten). Rechnet man die 61 Millionen Schulden hinzu und zieht die 29 Millionen Kasse ab (beides laut Präsentation, Stand nach der August-Platzierung), liegt der Unternehmenswert bei rund 350 Millionen kanadischen Dollar.
Ein Kurs-Gewinn- oder Kurs-Umsatz-Verhältnis gibt es nicht. Das Eigenkapital lag am 31. Juli 2026 bei 237,1 Millionen kanadischen Dollar; die Börse zahlt also etwa das 1,3-Fache des Buchwerts, der fast vollständig aus aktivierten Bohr- und Planungskosten besteht. Diese Kosten sind nur so viel wert, wie das Bergwerk am Ende einbringt.
Die Bewertung lebt von zwei Gegenpolen. Auf der einen Seite stehen ein Kapitalwert von 2,8 Milliarden US-Dollar laut Planung von 2025 und die Samsung-Option, die das Projekt laut Präsentation mit 1 Milliarde US-Dollar bewertet. Auf der anderen Seite stehen 2,0 Milliarden US-Dollar Baukosten allein für die erste Phase — rund das Neunfache des heutigen Börsenwerts — und eine Preisannahme, die der Markt im Juli 2026 um rund ein Fünftel unterschritt. Wer zu 1,23 kanadischen Dollar kauft, wettet darauf, dass die Finanzierung zu Bedingungen gelingt, die den heutigen Aktionären noch einen nennenswerten Anteil lassen.
Wie sehr die Hoffnung schwankt, zeigt die Spanne der vergangenen zwölf Monate: zwischen 1,02 kanadischen Dollar (3. Oktober 2025) und 2,54 (19. Januar 2026), jeweils Schlusskurse. Laut Fundamentaldaten liegt das durchschnittliche Kursziel der Analysten bei rund 3,03 kanadischen Dollar (Datenstand 3. Oktober 2026); wie viele Häuser dahinterstehen, weist die Datenquelle nicht aus. Wie es aussieht, wenn ein ähnliches Großprojekt die Finanzierung geschafft hat und gebaut wird — mit Staatskredit und Konzernpartner —, zeigt unsere Analyse zu Lithium Americas. Genau dieser Schritt fehlt Canada Nickel noch.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Das Vorkommen ist riesig und durchgerechnet. Machbarkeitsstudie 2023 mit 3,79 Millionen Tonnen Nickel in den Reserven, 41 Jahre Laufzeit, Kapitalwert nach Planung 2025 von 2,8 Milliarden US-Dollar bei 21.000 US-Dollar je Tonne Nickel.
- Die wichtigste Genehmigung liegt vor. Bundesbescheid vom 31. Juli 2026, dazu die Einstufung als Projekt von nationaler Bedeutung (Major Projects Office) und das Beschleunigungsverfahren der Provinz Ontario.
- Namhafte Aktionäre und Partner. Agnico Eagle, Samsung SDI und Anglo American sind beteiligt, die Taykwa Tagamou Nation hält eine Wandelanleihe, Export Development Canada hat eine Absichtserklärung über 500 Millionen US-Dollar abgegeben.
- Infrastruktur vor der Haustür. Straße, Bahn, Strom und Wasser liegen laut Präsentation in der Nähe; Timmins ist seit über 100 Jahren Bergbauregion.
- Weitere Lagerstätten in der Region. Neun Ressourcenschätzungen rund um Timmins, zuletzt Nesbitt (neu) und Deloro (Juli 2026).
Was dagegen spricht:
- Fortführung unter Vorbehalt. Negatives Umlaufvermögen von 47,4 Millionen kanadischen Dollar am 31. Juli 2026, Hinweis auf wesentliche Unsicherheit im Abschluss und im Prüfvermerk 2025.
- Teure Zwischenfinanzierung. Brückenkredit über 32 Millionen US-Dollar mit 1,25 Prozent Zins pro Monat, fällig am 9. November 2026; fast die Hälfte des Aufwands sind Finanzierungskosten.
- Die Finanzierungslücke ist gewaltig. 2,5 Milliarden US-Dollar Finanzierungsplan gegen rund 223 Millionen US-Dollar Börsenwert; kein Baustein ist abgeschlossen.
- Der Zeitplan rutscht. Vom Baubeginn Ende 2026 zum Baubeginn Ende 2027 innerhalb von sieben Monaten; erste Produktion laut Präsentation Ende 2029.
- Nickelpreis unter der Planannahme. 16.632 US-Dollar je Tonne im Juli 2026 gegen 21.000 in der Studie; geringe Ausbeute von 41 Prozent.
- Verwässerung ist eingebaut. Aktienzahl seit Oktober 2023 um 82,5 Prozent gestiegen, voll verwässert 327,2 Millionen.
Ein menschliches Fazit
Erinnerst du dich an die Gipfelblick-Falle vom Anfang? Bei Canada Nickel ist der Gipfel wirklich da: eine Lagerstätte, die laut Unternehmen zu den größten der Welt gehört, eine Bundesgenehmigung, Lob vom Premierminister, Konzerne als Aktionäre. Die Abschlüsse beschreiben aber die Strecke dazwischen, und die ist lang: ein Kredit, der von Termin zu Termin geschoben wird, ein Prüfer, der auf Zweifel an der Fortführung hinweist, ein Zeitplan, der in sieben Monaten rund ein Jahr verliert, und ein Finanzierungsbedarf, der ein Vielfaches des Börsenwerts beträgt.
Das muss nicht schiefgehen. Große Bergwerke sind schon oft aus genau dieser Lage heraus gebaut worden — häufig, wenn auch nicht immer, zu einem Preis, den die frühen Aktionäre über Verwässerung bezahlt haben. Die nächsten Wegmarken sind gut sichtbar: der 9. November 2026, der Jahresabschluss zum 31. Oktober 2026 und die volle Finanzierung, die das Unternehmen für das erste Quartal 2027 ankündigt.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Ungeprüfter Zwischenabschluss zum 31. Juli 2026, vom Verwaltungsrat freigegeben am 16. September 2026
- Lagebericht (MD&A) zum 31. Juli 2026 vom 16. September 2026
- Konzernabschluss zum 31. Oktober 2025 mit Bestätigungsvermerk von MNP LLP und Lagebericht vom 10. Februar 2026
- Lageberichte zum 31. Januar 2026 (23. März 2026) und zum 30. April 2026 (17. Juni 2026)
- Crawford NI 43-101 Technical Report and Feasibility Study, Stichtag 1. Oktober 2023, Bericht vom 24. November 2023 (Reserven Abschnitt 1.14, Preisannahmen 19.2, Sensitivität 22.5)
- Investorenpräsentation September 2026
- Pressemitteilungen: Ressourcen Nesbitt und Deloro (23. Juli 2026), Kreditverlängerung (28. Juli 2026), Bundesgenehmigung (31. Juli 2026), Platzierung (12. August 2026), Abschluss der Platzierung (28. August 2026), Komatsu und SMS Equipment (14. September 2026)
- Weltmarktpreis für Nickel, Monatsdurchschnitte des Internationalen Währungsfonds (FRED-Reihe PNICKUSDM), abgerufen am 4. Oktober 2026
- Kurs- und Börsenwertdaten: Quelle Fundamentaldaten, Datenstand 2. Oktober 2026
Datenstand: Unternehmenszahlen zum 31. Juli 2026 beziehungsweise zum jeweils genannten Stichtag; Aktienzahl zum 16. September 2026; Meldungen bis 14. September 2026; Kurse zum 2. Oktober 2026. Die Meldungsseite des Unternehmens wurde am 4. Oktober 2026 zuletzt geprüft. Bilanzwährung ist der kanadische Dollar; Angaben in US-Dollar sind als solche gekennzeichnet. Rechnerische Werte (Börsenwert, Unternehmenswert, Umrechnung in US-Dollar, Fortschreibung der Nickelpreis-Sensitivität) sind unsere Überschlagsrechnung und als solche benannt.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien von Bergbau-Entwicklern ohne Umsatz sind besonders schwankungsanfällig; ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen C$, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -7,8 | -9,3 | -11,2 | -14,5 | -14,9 |
| Nettogewinn | -6,4 | -5,5 | -14,2 | -3,2 | -26,2 |
| Gewinn je Aktie | -0,08 C$ | -0,05 C$ | -0,11 C$ | -0,02 C$ | -0,12 C$ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Lagerstätte positiv
- Die Machbarkeitsstudie von 2023 weist 1,715 Milliarden Tonnen Reserven mit 3,79 Millionen Tonnen Nickel aus; laut Präsentation vom September 2026 die zweitgrößte Nickelreserve der Welt. Am 31. Juli 2026 kam die Bundesgenehmigung.
- Finanzlage negativ
- Negatives Umlaufvermögen von 47,4 Millionen kanadischen Dollar und Hinweis auf wesentliche Unsicherheit zur Fortführung im Zwischenabschluss zum 31. Juli 2026; bereits der Prüfvermerk zum Jahresabschluss 2025 enthält diesen Hinweis.
- Finanzierung negativ
- Ein Brückenkredit über 32 Millionen US-Dollar mit 1,25 Prozent Monatszins ist nach zwei Verlängerungen am 9. November 2026 fällig. Der Finanzierungsplan über 2,5 Milliarden US-Dollar besteht laut Präsentation vom September 2026 aus Absichtserklärungen und Zielen, nicht aus abgeschlossenen Verträgen.
- Zeitplan und Annahmen negativ
- Der Baubeginn wanderte zwischen Februar und September 2026 von Ende 2026 auf Ende 2027. Die Studie rechnet mit 21.000 US-Dollar je Tonne Nickel; der Weltmarktpreis lag im Juli 2026 bei 16.632 US-Dollar.
- Verwässerung negativ
- Die Aktienzahl stieg von 141,8 Millionen (31. Oktober 2023) auf 258,8 Millionen (16. September 2026); voll verwässert wären es 327,2 Millionen.
- Partner positiv
- Agnico Eagle, Samsung SDI und Anglo American sind Aktionäre; Samsung hält eine Option auf 10 Prozent an Crawford für 100,5 Millionen US-Dollar, Export Development Canada eine Absichtserklärung über 500 Millionen US-Dollar Kredit.
Canada Nickel besitzt mit Crawford laut Unternehmen eine der größten Nickellagerstätten der Welt, eine Machbarkeitsstudie, die Bundesgenehmigung vom Juli 2026 und namhafte Aktionäre. Dem stehen ein Unternehmen ohne Umsatz, ein negatives Umlaufvermögen von 47,4 Millionen kanadischen Dollar mit Hinweis auf Zweifel an der Fortführung, ein am 9. November 2026 fälliger Brückenkredit über 32 Millionen US-Dollar, ein um ein Jahr verschobener Baubeginn und ein Finanzierungsbedarf von 2,5 Milliarden US-Dollar gegenüber. Beim Schlusskurs von 1,23 kanadischen Dollar am 2. Oktober 2026 kostet Canada Nickel rund 318 Millionen kanadische Dollar. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier nicht für die Lagerstätte, die laut Unternehmen zu den größten der Welt gehört, und nicht für den Kurs. Rot steht für belegte Substanzrisiken in den eigenen Abschlüssen: Der Zwischenabschluss zum 31. Juli 2026 nennt wesentliche Unsicherheiten zur Fortführung, das Umlaufvermögen ist um 47,4 Millionen kanadische Dollar negativ, und ein Brückenkredit über 32 Millionen US-Dollar ist am 9. November 2026 fällig, während die Kasse am 31. Juli bei 8,1 Millionen lag. Beim Mittelabfluss des Quartals Mai bis Juli 2026 von 12,8 Millionen reichen auch die rund 29 Millionen Kasse nach der August-Platzierung nur gut zwei Quartale — und davon ist der Kredit noch nicht bedient. Gelingt die angekündigte Finanzierung, kann sich das Bild schnell ändern; bis dahin hängt das Unternehmen am Kapitalmarkt.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war das US-OTCQX-Kürzel CNIKF auf der Foren-Hitliste von wallstreet-online (Stand 4. Oktober 2026); geführt wird die Firma bei uns unter ihrer Heimatnotierung CNC (TSX Venture Exchange) als CNC.TO. Ein Treffer unseres hauseigenen Aktien-Scanners liegt nicht vor und kann nicht vorliegen: Das Unternehmen erzielt weder Umsatz noch Gewinn.
- Canada Nickel ist kein SEC-Meldeunternehmen. Alle Unternehmenszahlen stammen aus den kanadischen Pflichtdokumenten: Konzernabschluss zum 31.10.2025 (Prüfer MNP LLP), Lageberichte vom 10.02., 23.03., 17.06. und 16.09.2026, Zwischenabschluss zum 31.07.2026, Machbarkeitsstudie NI 43-101 vom 24.11.2023, Investorenpräsentation September 2026 und Pressemitteilungen bis 14.09.2026. Mitschriften von Analystenkonferenzen lagen nicht vor.
- Rechnerische Werte sind unsere Überschlagsrechnung: Börsenwert aus 258.799.171 Aktien mal Schlusskurs vom 02.10.2026; Unternehmenswert mit Kasse und Schulden laut Präsentation; Umrechnung in US-Dollar zum Kurs der Fundamentaldaten; Fortschreibung der Nickelpreis-Sensitivität aus Abschnitt 22.5 der Studie (linear, ohne Nebenprodukte).
- Der Nickelpreis stammt aus den Monatsdurchschnitten des Internationalen Währungsfonds (FRED-Reihe PNICKUSDM, Juli 2026: 16.632 US-$/t; November 2025: 14.671 US-$/t), abgerufen am 04.10.2026.
Aktien-Wächter
Diese Analyse ist Stand 4. Oktober 2026. Was sich seitdem bei CNC.TO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Canada Nickel Company Inc (CNC.TO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Canada Nickel entwickelt das Crawford-Nickelprojekt bei Timmins im Norden Ontarios. Geplant ist ein großer Tagebau mit Aufbereitung für Nickel, Kobalt, Eisen und Chrom. Das Unternehmen fördert noch nichts und hat keinen Umsatz; im Juli 2026 erhielt es die Bundesgenehmigung, der Baubeginn ist für Ende 2027 geplant.
Die Machbarkeitsstudie von 2023 nennt Reserven von 1,715 Milliarden Tonnen Gestein mit 0,22 Prozent Nickel, zusammen 3,79 Millionen Tonnen enthaltenes Nickel. Laut Präsentation des Unternehmens ist das die zweitgrößte Nickelreserve der Welt nach Norilsk. Geplant sind 41 Jahre Laufzeit und bis zu 48.000 Tonnen Nickel im Jahr.
Weil die kurzfristigen Schulden am 31. Juli 2026 um 47,4 Millionen kanadische Dollar höher waren als die kurzfristigen Mittel und das Unternehmen keine Einnahmen hat. Es muss laufend neues Geld über Aktien und Kredite aufnehmen. Der Prüfer MNP hatte schon im Jahresabschluss 2025 auf diese wesentliche Unsicherheit hingewiesen.
Der Brückenkredit von Auramet über 32 Millionen US-Dollar ist nach zwei Verlängerungen am 9. November 2026 fällig. Er kostet 1,25 Prozent Zins pro Monat; für jede Verlängerung zahlte Canada Nickel eine Gebühr und gab neue Optionsscheine aus. Die Platzierung vom August 2026 soll ihn nur teilweise tilgen.
Nach der vertieften Planung von 2025 rund 2,05 Milliarden US-Dollar für die erste Phase und 5,72 Milliarden über die gesamte Laufzeit. Der Finanzierungsplan in der Präsentation vom September 2026 nennt 2,5 Milliarden US-Dollar Bedarf, je etwa 40 Prozent Eigen- und 60 Prozent Fremdkapital. Abgeschlossen ist davon noch nichts.
Es ist dieselbe Aktie. CNC ist das Kürzel an der Heimatbörse TSX Venture Exchange, wo die Preisbildung in kanadischen Dollar stattfindet. CNIKF ist das Kürzel am US-Markt OTCQX, einem außerbörslichen Handelsplatz. Bei Börsenlotse wird die Aktie unter CNC.TO geführt.
Weil Canada Nickel kein US-Meldeunternehmen ist. Die Gesellschaft ist in Ontario gegründet, notiert an der TSX Venture Exchange und berichtet nach kanadischem Recht in kanadischen Dollar nach IFRS auf SEDAR+. Das Geschäftsjahr endet am 31. Oktober; Quartalsberichte erscheinen für Januar, April und Juli.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.