Metaplanet: 43.000 Bitcoin, 182,8 Milliarden Yen Halbjahresverlust — und ein Rückkauf, der nie stattfand
Metaplanet Inc. (Tokio, Wertpapiercode 3350; in den USA außerbörslich als MTPLF) hält zum 30. Juni 2026 genau 43.000 Bitcoin — bezahlt mit 659,3 Milliarden Yen, bilanziert mit 409,5 Milliarden. Im ersten Halbjahr 2026 stieg der Betriebsgewinn um 136 Prozent, unter dem Strich blieben 182,8 Milliarden Yen Verlust. Gleichzeitig hat die eigene Kapitalregel den Wachstumsmotor angehalten, und ein Rückkaufprogramm über 75 Milliarden Yen steht seit Oktober 2025 bei null gekauften Aktien. Wir haben Halbjahresbericht, Quartalspräsentation und jede Ad-hoc-Meldung bis zum 18. August 2026 gelesen — damit du weißt, was zwischen dir und diesen 43.000 Bitcoin tatsächlich steht.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 1,80 $ -0,90 %
- Marktkapitalisierung
- 2,3 Mrd. $
- Wachstums-Score
- 7/10
- AAQS
- 5/10
Kursentwicklung seit 19. August 2026: +19,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,20 $ bis 4,30 $ · Letzter Kurs: 1,80 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen Gedanken, der sich beim Blick auf eine Bitcoin-Firma fast von selbst einstellt, und er klingt sehr vernünftig: „Ich glaube an Bitcoin, aber ich will mich nicht mit Wallets, Schlüsseln und Kryptobörsen herumschlagen — also kaufe ich einfach die Aktie einer Firma, die Bitcoin hält.“ Nennen wir diese Anleger-Schwäche die Stellvertreter-Falle. Sie ist deshalb so tückisch, weil sie nicht falsch klingt. Nur steht zwischen dir und dem Bitcoin dann eben keine Wallet mehr, sondern eine Bilanz: mit Schulden, mit Vorzugsaktien, mit einer Aktienzahl, die sich verändern kann, und mit einem Vorstand, der entscheidet, wann nachgekauft wird.
Bei Metaplanet Inc. lässt sich diese Falle ungewöhnlich genau vermessen, weil das Unternehmen ungewöhnlich viel offenlegt. Zum 30. Juni 2026 hielt die Gesellschaft aus Tokio 43.000 Bitcoin. Bezahlt hat sie dafür 659,256 Milliarden Yen. In der Bilanz stehen dieselben 43.000 Stück mit 409,493 Milliarden Yen. Und im selben Halbjahr, in dem der Betriebsgewinn um 136 Prozent stieg, betrug der Verlust unter dem Strich 182,774 Milliarden Yen. Machen wir also einen Deal: Wir lesen gemeinsam den Halbjahresbericht vom 13. August 2026, die Quartalspräsentation, die Kapitalallokationspolitik und jede Ad-hoc-Meldung bis zum 18. August 2026 — und am Ende weißt du, was zwischen dir und diesen 43.000 Bitcoin tatsächlich steht. Entscheiden musst du dann selbst.
Was Metaplanet eigentlich macht — ein Hotel, ein Bitcoin-Tresor und seit Juli ein Wertpapierhaus
Metaplanet Inc. sitzt im Tokioter Bezirk Minato, wurde 1999 gegründet und ist an der Tokioter Börse im Standard Market unter dem Wertpapiercode 3350 notiert. Geführt wird das Unternehmen von Simon Gerovich als Chief Executive Officer. In den Vereinigten Staaten läuft dieselbe Aktie außerbörslich unter dem Kürzel MTPLF — das ist eine Zweitnotiz im US-Freiverkehr, kein eigenes Unternehmen und kein eigener Wert. Wer MTPLF kauft, kauft dieselbe japanische Stammaktie, nur über einen anderen Handelsplatz und in Dollar abgerechnet.
Wie du als europäischer Anleger überhaupt herankommst. Die Heimatbörse ist Tokio; dort handelt die Aktie zu japanischen Zeiten, also mitten in unserer Nacht. Für Depots außerhalb Japans gibt es drei Wege, und sie sind nicht gleichwertig. In Frankfurt läuft dieselbe Aktie unter dem Kürzel DN3 in Euro (ISIN JP3481200008). Im US-Freiverkehr gibt es zwei Linien: MTPLF, die reine Auslandsnotiz der Stammaktie, und MPJPY, einen gesponserten Hinterlegungsschein der Stufe 1 (ADR) im Verhältnis 1:1 auf eine Stammaktie, aufgelegt am 19. Dezember 2025 mit der Deutsche Bank Trust Company Americas als Verwahrstelle. Für den ADR fällt eine jährliche Servicegebühr an, die das Unternehmen für 2026 und 2027 mit 0,01 US-Dollar je Schein beziffert (Meldung vom 13. April 2026).
Daraus folgen zwei Dinge, die in keiner Bilanz stehen. Erstens ein doppeltes Währungsrisiko: Das Vermögen ist Bitcoin, bilanziert wird in Yen, gehandelt wird für dich in Dollar oder Euro. Zwischen dir und dem Bitcoin liegen also zwei Wechselkurse, die beide gegen dich laufen können, während der Bitcoin-Preis unverändert bleibt. Für ein deutsches Depot ist die Frankfurter Euro-Notiz der kürzeste Weg — sie läuft zu unseren Handelszeiten und erspart die Abrechnung in einer dritten Währung. Zweitens sind die Umsätze außerhalb Tokios nur ein Bruchteil des Heimathandels; außerbörsliche Nebenlinien haben typischerweise weitere Spannen zwischen An- und Verkaufskurs. Wer ohne Limit ordert, erfährt den Preis in solchen Nebenlinien erst hinterher.
Das operative Geschäft besteht aus zwei Segmenten, die im Halbjahresbericht sauber getrennt ausgewiesen werden — und die Größenverhältnisse sind bemerkenswert:
- Bitcoin-bezogenes Geschäft. Umsatz im ersten Halbjahr 2026: 4.742 Millionen Yen, Segmentergebnis 4.279 Millionen Yen. Davon stammen 4.583 Millionen Yen aus Optionsprämien auf Bitcoin-Derivate. Metaplanet verkauft also Versicherungen auf den Bitcoin-Preis und kassiert dafür die Prämie. Im Haus heißt das „Bitcoin Income Generation“.
- Hotelgeschäft. Umsatz im ersten Halbjahr 2026: 201 Millionen Yen, Segmentergebnis 71 Millionen Yen. Das ist der Rest des ursprünglichen Geschäfts und trägt rund vier Prozent zum Konzernumsatz bei.
Dazu kommt seit dem 13. Juli 2026 ein drittes Standbein: An diesem Tag wurde der Kauf von Siiibo Securities für 2.100 Millionen Yen vollzogen; die Firma heißt seither Metaplanet Securities und ist ein zugelassener Finanzinstrumentehändler erster Kategorie mit einer Online-Plattform für Unternehmensanleihen. Sie hat nach Unternehmensangabe bisher mehr als 100 Anleiheemissionen für über 40 Emittenten begleitet.
Der eigentliche Kern ist aber keines dieser drei Geschäfte, sondern die Bilanz. Seit April 2024 führt Metaplanet den „Bitcoin Standard“: Bitcoin ist der primäre Reservewert des Unternehmens. Die erklärte Reihenfolge im Halbjahresbericht lautet: erstens den Bitcoin-Bestand je Aktie langfristig erhöhen, zweitens die Käufe nicht durch Verkauf von Bitcoin, sondern durch in Yen aufgenommenes Eigen- oder Fremdkapital finanzieren, drittens Geschäfte aufbauen, die diese Bilanz in Erträge übersetzen. Insgesamt hat das Unternehmen seit April 2024 rund 580 Milliarden Yen an Kapital eingesammelt. Bemerkenswert: All das managen laut Fundamentaldaten (Datenstand 20. August 2026) 35 Vollzeitbeschäftigte.
Die Firmengeschichte für Anleger
-
2024
April: Bitcoin wird zum Reservewert
Als erste japanische Börsenfirma erklärt Metaplanet Bitcoin zum primären Reservewert. Zum Quartalsende liegen 141 Stück im Bestand — der Beginn eines Modells, das Anleger fortan an einer einzigen Zahl messen.
-
2025
1. April: Aktiensplit im Verhältnis 10 zu 1
Der Split macht die Aktie für Kleinanleger zugänglich. Im selben Jahr wächst der Bestand von 1.762 auf 35.102 Bitcoin — finanziert überwiegend durch neue Aktien und Optionsrechte.
-
2025
28. Oktober: Kapitalregeln und Rückkaufermächtigung
Der Verwaltungsrat beschließt die Kapitalallokationspolitik und eine Ermächtigung über 150 Mio. eigene Aktien für bis zu 75 Mrd. Yen. Aktionäre bekommen damit eine überprüfbare Regel an die Hand.
-
2026
16. März: mNAV-Klausel wird scharfgestellt
Die überarbeitete Politik verbietet neue Stammaktien unter einem mNAV von 1,0. Die zeitgleich an EVO FUND ausgegebene 27. Optionsserie darf erst ab 1,01 ausgeübt werden — Verwässerung wird an den Kurs gekoppelt.
-
2026
13. Juli: Kauf des Wertpapierhauses Siiibo
Für 2.100 Mio. Yen übernimmt Metaplanet einen zugelassenen Finanzinstrumentehändler, heute Metaplanet Securities. Er soll künftig eigene Anleihen direkt an Anleger verkaufen und so Aktienausgaben ersetzen.
-
2026
13. August: Halbjahresverlust und erste BitBonds
Der Bewertungsverlust auf Bitcoin führt zu einem Halbjahresminus von 182.774 Mio. Yen. Parallel startet das Anleiheprogramm BitBonds — mit rund 200 Mio. Yen aber vorerst in homöopathischer Größe.
-
2026
18. August: 2.100 Bitcoin gehen an die Nasdaq
Metaplanet bringt 2.100 Bitcoin in die Nasdaq-Firma Super League ein und hält danach rund 95,7 Prozent. Für Aktionäre ist das der Versuch, Kapital dort zu holen, wo die eigene Regel es in Japan verbietet.
Warum es hier kein SEC-Filing gibt — und woher die Zahlen stattdessen kommen
Ein Punkt vorweg, weil er die gesamte Beleglage prägt: Von Metaplanet gibt es keinen Geschäftsbericht 10-K und keinen Quartalsbericht 10-Q. Diese Formulare reicht nur ein, wer bei der US-Börsenaufsicht SEC gemeldet ist. Metaplanet ist ein japanisches Unternehmen mit Heimatnotierung in Tokio; das Kürzel MTPLF ist lediglich eine außerbörsliche Zweitnotiz und begründet keine SEC-Berichtspflicht. Wer in der SEC-Datenbank sucht, findet nichts — und das ist kein Warnsignal, sondern schlicht die falsche Datenbank.
Die Pflichtveröffentlichungen laufen stattdessen über TDnet, das Meldesystem der Tokioter Börse, und sind auf der Investor-Relations-Seite des Unternehmens vollständig abgelegt — in vielen Fällen parallel auf Japanisch und Englisch. Für diese Analyse maßgeblich sind:
- der Halbjahresbericht zum 30. Juni 2026 („Consolidated Financial Results for the Six Months Ended June 30, 2026, Under Japanese GAAP“, veröffentlicht am 13. August 2026) — der jüngste Periodenbericht, vollständig ausgewertet,
- die Quartalspräsentation „Q2 2026 Earnings Presentation“ vom selben Tag,
- der Jahresbericht zum 31. Dezember 2025 vom 16. Februar 2026,
- und die laufenden Ad-hoc-Meldungen bis zum 18. August 2026, darunter die monatlichen Berichte zu Rückkäufen und Optionsausübungen.
Ein wichtiger Unterschied zur US-Rechnungslegung: Metaplanet bilanziert nach japanischen Rechnungslegungsgrundsätzen (Japanese GAAP) und bewertet seinen Bitcoin-Bestand zum beizulegenden Zeitwert. Jede Kursbewegung des Bitcoin schlägt damit direkt in die Gewinn- und Verlustrechnung durch — nach oben wie nach unten. Genau das erklärt den Großteil dessen, was gleich folgt. Das Geschäftsjahr endet am 31. Dezember; der Halbjahresbericht ist ausdrücklich nicht von einem Wirtschaftsprüfer geprüft oder durchgesehen worden, das vermerkt das Dokument selbst.
Wie die Aktie auf unseren Tisch kam
Metaplanet stand nicht am Anfang einer Kennzahlensuche, sondern am Ende einer Beobachtungsliste: Das Kürzel MTPLF tauchte auf der Hot-Liste eines deutschen Börsenforums auf — jener Liste also, die schlicht misst, worüber gerade besonders viel geschrieben wird. Das ist ein Aufmerksamkeitssignal, kein Qualitätssignal, und wir behandeln es auch so. Ein hauseigener Aktien-Scanner hat den Wert nicht gemeldet; die meisten unserer Kriterienfilter greifen bei einem Unternehmen, dessen Ergebnis vom Preis eines einzigen Vermögenswerts bestimmt wird, ohnehin ins Leere.
Deshalb kam der Wert über die Beleglage auf den Tisch und nicht über eine Kennzahl. Zwei Dinge machten ihn interessant. Erstens die schiere Größe: 43.000 Bitcoin sind nach Angabe des Unternehmens der drittgrößte Bestand aller börsennotierten Firmen weltweit, der größte in Asien und rund 87 Prozent aller Bitcoin, die japanische Börsenunternehmen zusammen halten (Metaplanet zitiert dafür bitcointreasuries.net; Halbjahresbericht und Präsentation vom 13. August 2026). Zweitens die Offenheit: Kaum ein Unternehmen dieser Größenordnung legt so genau offen, nach welcher Regel es Kapital aufnimmt — und liefert damit die Werkzeuge, um sich selbst an dieser Regel messen zu lassen. Genau das tun wir in diesem Artikel.
Ein Hinweis zur Einordnung, bevor es losgeht: Wir haben schon zwei andere Firmen auseinandergenommen, deren Ergebnis am Bitcoin hängt — die Miner Hut 8 und Bitdeer. Metaplanet ist etwas anderes: Hier wird kein Bitcoin geschürft, hier wird er gekauft. Das macht die Rechnung einfacher und die Abhängigkeit reiner.
Die Zahlen über die Jahre — was wirklich beeindruckt
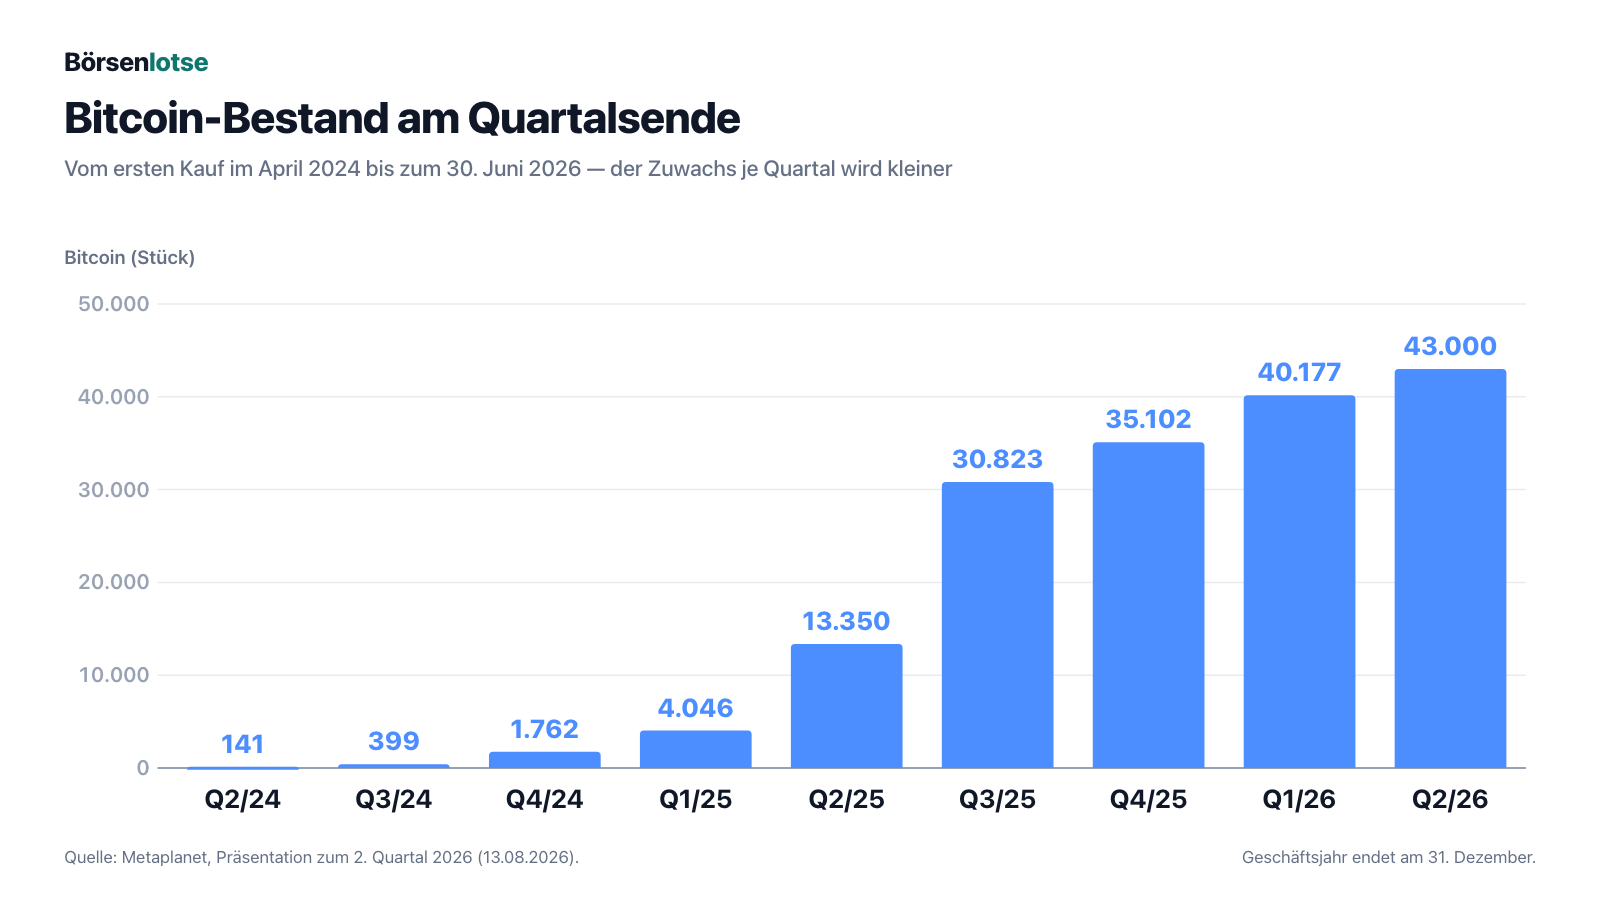
Fangen wir mit dem an, was tatsächlich beeindruckend ist, denn davon gibt es einiges. Der Bestandsaufbau seit April 2024 ist in der Unternehmensgeschichte selten: von 141 Bitcoin am Ende des zweiten Quartals 2024 auf 43.000 zwei Jahre später.
Auch die Gewinn- und Verlustrechnung oberhalb der Bitcoin-Bewertung liest sich gut. Der Umsatz stieg von 1.062 Millionen Yen im Geschäftsjahr 2024 auf 8.905 Millionen Yen im Geschäftsjahr 2025 — ein Plus von 738,3 Prozent. Der Betriebsgewinn kletterte im selben Zeitraum von 350 auf 6.287 Millionen Yen, die operative Marge lag 2025 bei 70,6 Prozent. Im ersten Halbjahr 2026 setzte sich das fort: 4.944 Millionen Yen Umsatz (plus 133,7 Prozent) und 3.331 Millionen Yen Betriebsgewinn (plus 136,3 Prozent).
Und der Bestand je Aktie ist ebenfalls gestiegen, nicht gefallen. Metaplanet weist ihn als „Bitcoin je 1.000 vollverwässerte Aktien“ aus: von 0,024049 zum Jahresende 2025 auf 0,026355 zum 30. Juni 2026, ein Plus von 9,6 Prozent im Halbjahr. Wer Anfang 2026 dabei war, hat also trotz aller neuen Aktien mehr Bitcoin je Anteil als vorher. Das ist genau der Nachweis, den das Geschäftsmodell schuldig ist — und er ist erbracht.
Nur: Das Tempo hat sich verändert. Dieselbe Kennzahl wuchs im vierten Quartal 2024 noch um 309,8 Prozent, im ersten Quartal 2026 um 2,8 Prozent und im zweiten Quartal 2026 um 6,6 Prozent. Der Motor läuft, aber im Standgas.
Unbequeme Wahrheit Nr. 1: 659 Milliarden bezahlt, 409 Milliarden wert
Die Meldung vom 2. Juli 2026 nennt beide Zahlen offen. Für die 43.000 Bitcoin hat Metaplanet insgesamt 659,256 Milliarden Yen aufgewendet, im Durchschnitt 15.331.542 Yen je Stück. In der Bilanz zum 30. Juni 2026 stehen dieselben 43.000 Stück unter „Bitcoin assets“ mit 409.493 Millionen Yen — das entspricht 9.523.104 Yen je Stück, wie die Quartalspräsentation den Stichtagskurs auch ausdrücklich beziffert. Zwischen Einstand und Bilanzwert klaffen damit rund 250 Milliarden Yen — knapp 38 Prozent des Einstands.
Diese Lücke ist kein Buchhaltungstrick, sondern der Hauptgrund für die zweite Zahl des Halbjahres.
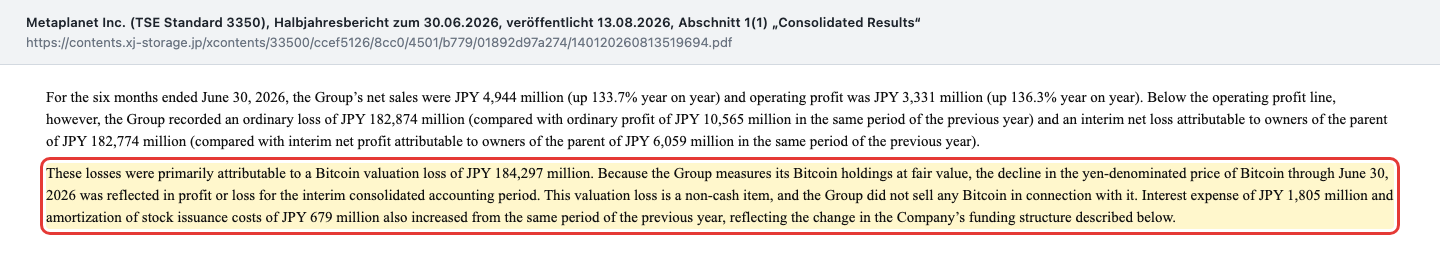
„These losses were primarily attributable to a Bitcoin valuation loss of JPY 184,297 million. Because the Group measures its Bitcoin holdings at fair value, the decline in the yen-denominated price of Bitcoin through June 30, 2026 was reflected in profit or loss for the interim consolidated accounting period. This valuation loss is a non-cash item, and the Group did not sell any Bitcoin in connection with it.“
Übersetzung: „Diese Verluste gehen überwiegend auf einen Bitcoin-Bewertungsverlust von 184.297 Millionen Yen zurück. Weil der Konzern seinen Bitcoin-Bestand zum beizulegenden Zeitwert bewertet, wurde der Rückgang des Yen-Preises von Bitcoin bis zum 30. Juni 2026 im Ergebnis der Zwischenberichtsperiode erfasst. Dieser Bewertungsverlust ist ein unbarer Posten, und der Konzern hat in diesem Zusammenhang keinen Bitcoin verkauft.“
— Metaplanet Inc., Halbjahresbericht zum 30. Juni 2026, Abschnitt 1(1)
Der Hinweis „unbar“ ist sachlich richtig und trotzdem nur die halbe Wahrheit. Unbar heißt: Es ist kein Geld abgeflossen. Es heißt nicht: Es ist nichts passiert. Der Vermögenswert, gegen den Metaplanet Schulden aufgenommen hat, ist tatsächlich weniger wert geworden — und zwar um genau diesen Betrag. Wer 659 Milliarden Yen für etwas ausgibt, das am Stichtag 409 Milliarden wert ist, hat einen echten wirtschaftlichen Rückschlag erlitten, ganz gleich, ob er verkauft oder nicht. Umgekehrt gilt dasselbe nach oben: Steigt der Preis, steigt der Buchwert wieder. Genau das ist im Übrigen nach dem Stichtag passiert — das Unternehmen selbst weist in der Präsentation einen Referenzwert des Bestands von 434,3 Milliarden Yen zum 12. August 2026 aus.
So sieht die Brücke vom Betriebsgewinn zum Halbjahresverlust im Ganzen aus:
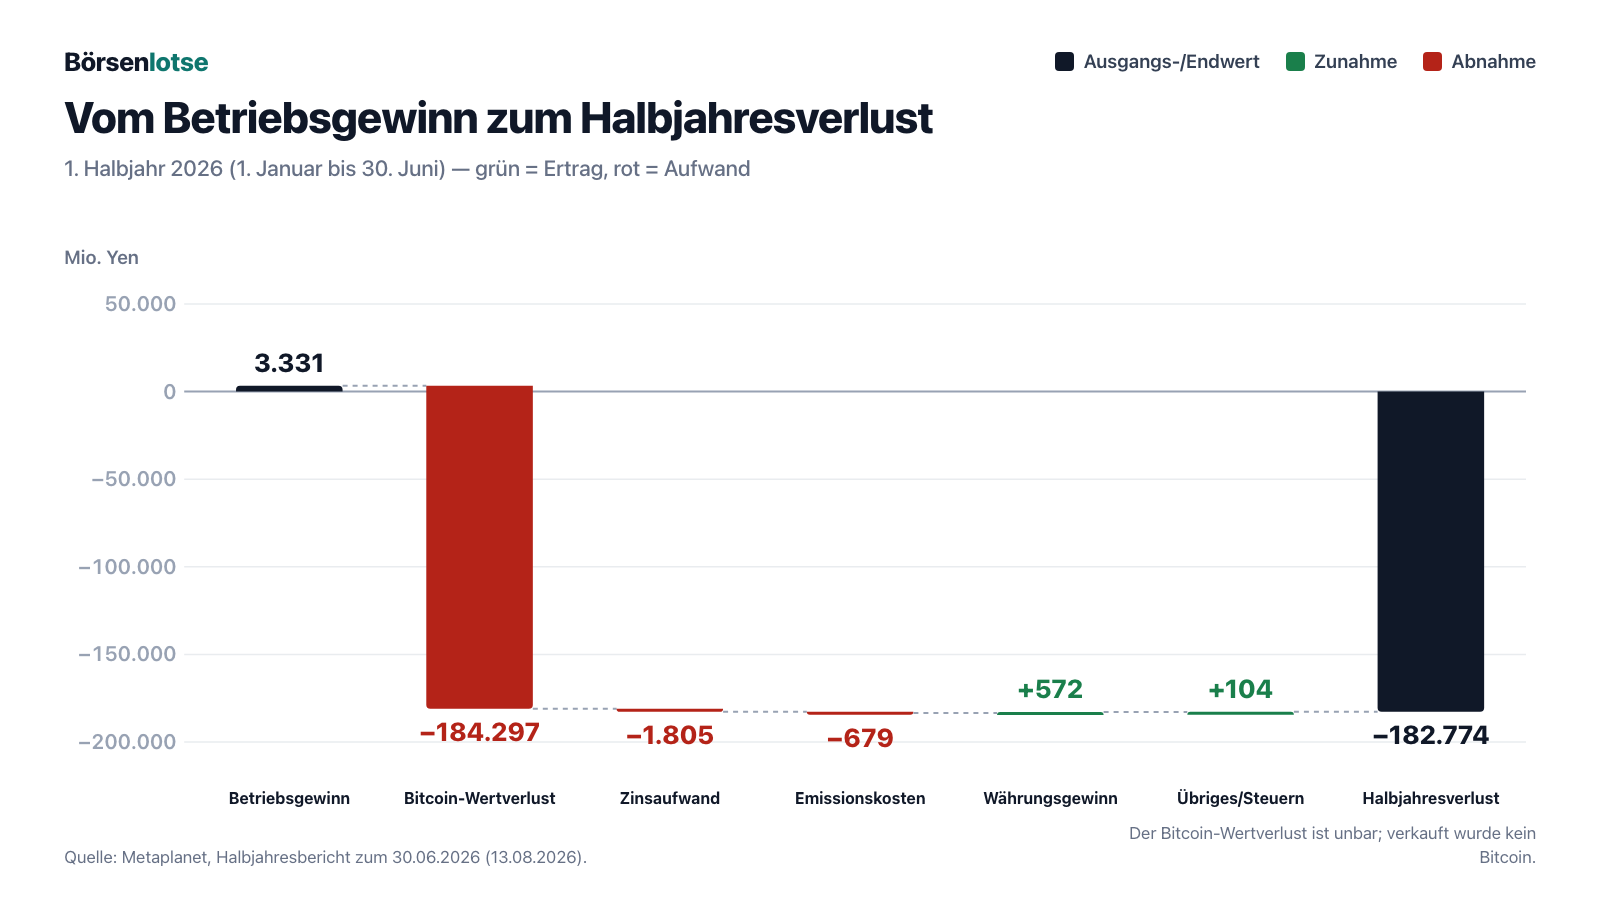
Ein Detail lohnt den zweiten Blick: Der Zinsaufwand von 1.805 Millionen Yen verschwindet im Diagramm neben dem Bewertungsverlust — er ist aber mehr als die Hälfte des gesamten Betriebsgewinns. Im ersten Halbjahr 2025 lagen die Zinsen bei 3 Millionen Yen. Die Finanzierung ist teuer geworden.
Unbequeme Wahrheit Nr. 2: Die eigene Regel hat den Motor abgestellt
Jetzt zur zentralen Mechanik, und dafür brauchen wir eine Kennzahl: mNAV. Metaplanet definiert sie selbst als Unternehmenswert geteilt durch den Marktwert des Bitcoin-Bestands. Der Unternehmenswert ist dabei Börsenwert plus Schulden plus Vorzugskapital minus Kasse. In Alltagssprache: Was kostet die ganze Firma an der Börse, verglichen mit dem, was ihr Bitcoin-Berg wert ist? Liegt mNAV über 1,0, zahlen Anleger einen Aufschlag auf den Bitcoin. Liegt sie darunter, bekommen sie ihn mit Abschlag.
Aus dieser Kennzahl folgt eine bemerkenswert disziplinierte Regel, die seit dem 28. Oktober 2025 gilt und am 16. März 2026 überarbeitet wurde:
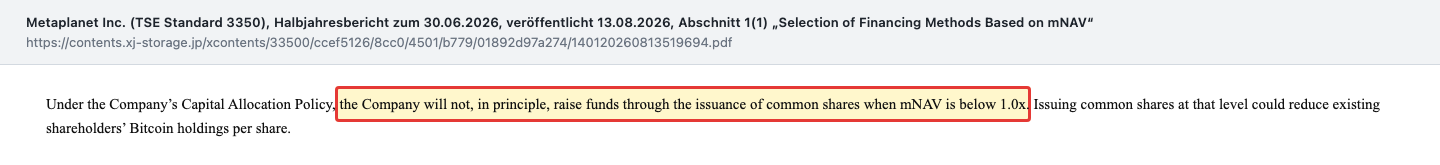
„Under the Company's Capital Allocation Policy, the Company will not, in principle, raise funds through the issuance of common shares when mNAV is below 1.0x. Issuing common shares at that level could reduce existing shareholders' Bitcoin holdings per share.“
Übersetzung: „Nach der Kapitalallokationspolitik der Gesellschaft nimmt diese grundsätzlich kein Kapital durch die Ausgabe von Stammaktien auf, wenn mNAV unter 1,0 liegt. Eine Aktienausgabe auf diesem Niveau könnte den Bitcoin-Bestand je Aktie der bestehenden Aktionäre verringern.“
— Metaplanet Inc., Halbjahresbericht zum 30. Juni 2026, Abschnitt 1(1)
Das ist aktionärsfreundlich gedacht und verdient ausdrücklich Anerkennung: Die meisten Unternehmen geben Aktien aus, wenn sie Geld brauchen, nicht wenn der Kurs es rechtfertigt. Metaplanet hat sich selbst die Hand gebunden — und die Bindung hat gehalten. Nach zwei Kapitalerhöhungen am 13. Februar und 31. März 2026, die zusammen 131.897.000 neue Aktien und 53.039 Millionen Yen brachten, gab es im zweiten Quartal keine weitere Ausgabe von Stammaktien über Drittzuteilung.
Nur hat diese Bindung eine Folge, die das Unternehmen selbst benennt: Ohne neue Aktien fehlt das Geld für neue Bitcoin. Im zweiten Quartal kamen deshalb nur noch 2.823 Bitcoin dazu — finanziert aus einer unverzinslichen Anleihe über 8.000 Millionen Yen vom 24. April 2026, aus der Bitcoin-besicherten Kreditlinie, aus Optionsausübungen und aus den Erträgen der Optionssparte. Und weil die Optionssparte Bitcoin und Bargeld als Sicherheit braucht, schrumpft sie mit, wenn der Bestand langsamer wächst. Die Erlöse dieser Sparte fielen von 4.241,8 Millionen Yen im vierten Quartal 2025 über 2.969,3 im ersten auf 1.747,3 Millionen Yen im zweiten Quartal 2026 — zwei Rückgänge in Folge.
Das Ergebnis dieser Kette steht im Ausblick des Halbjahresberichts, und es ist ungewöhnlich offen formuliert:
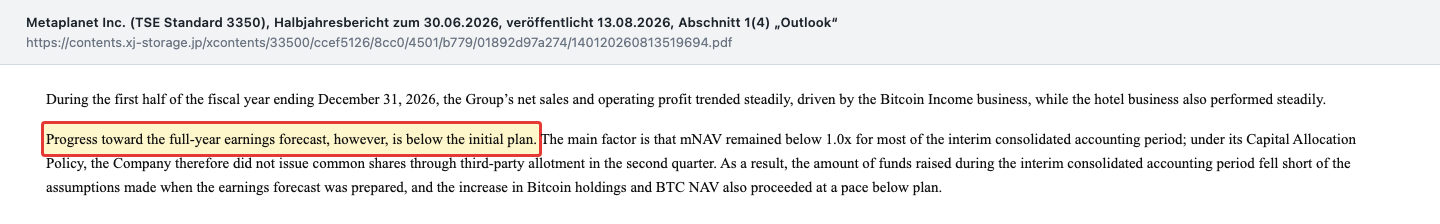
Die Jahresprognose lautet unverändert 16.000 Millionen Yen Umsatz und 11.400 Millionen Yen Betriebsgewinn. Nach sechs von zwölf Monaten sind davon 30,9 beziehungsweise 29,2 Prozent erreicht — Zahlen, die das Unternehmen in seiner eigenen Präsentation so ausweist. Metaplanet hat die Prognose am 13. August 2026 trotzdem nicht gesenkt. Das ist zulässig, denn die zweite Jahreshälfte kann anders laufen; aber ein Anleger sollte wissen, dass die Prognose auf einer Kapitalaufnahme fußt, die unter der eigenen Regel derzeit nicht stattfindet.
Unbequeme Wahrheit Nr. 3: Der Rückkauf über 75 Milliarden Yen, der nie stattfand
Die Kapitalallokationspolitik hat nicht nur eine Verbotsseite, sondern auch eine Handlungsseite. Punkt 3 lautet sinngemäß: Fällt mNAV unter 1,0, führt das Unternehmen Aktienrückkäufe durch, um den Bitcoin-Bestand je Aktie zu maximieren. Die Logik ist zwingend — wenn die eigene Aktie unter dem Wert des Bitcoin-Bergs gehandelt wird, ist der Kauf der eigenen Aktie der billigste Weg, Bitcoin je Aktie zu erhöhen.
Die Ermächtigung dafür liegt seit dem 28. Oktober 2025 vor: bis zu 150.000.000 Aktien — nach Unternehmensangabe 13,13 Prozent der ausgegebenen Aktien — für bis zu 75 Milliarden Yen, Laufzeit bis zum 28. Oktober 2026. Und so sieht die Zwischenbilanz aus:
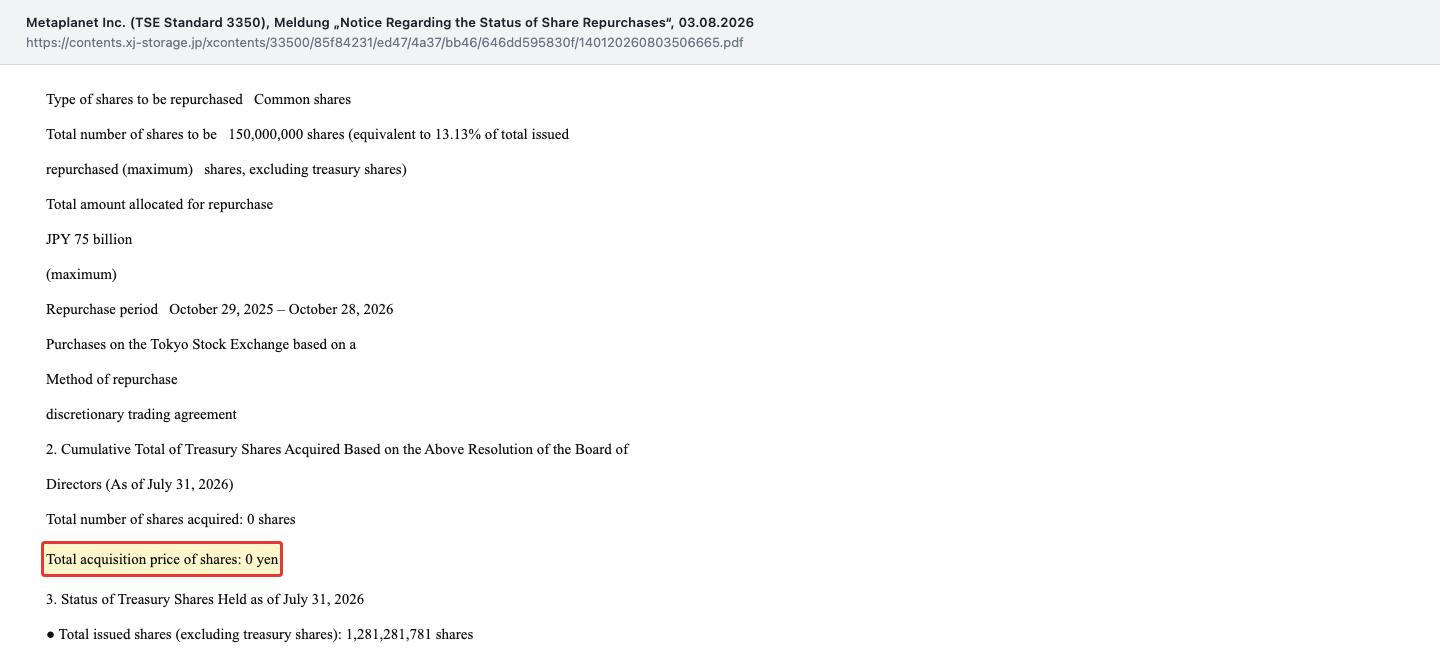
Es ist wichtig, hier fair zu bleiben: Ein Rückkaufprogramm ist eine Ermächtigung, keine Verpflichtung — in Japan wie in Deutschland. Niemand hat einen Vertrag gebrochen. Aber es bleibt eine bemerkenswerte Asymmetrie. Von der eigenen Regel für den Fall „mNAV unter 1,0“ wurde die Hälfte, die neue Aktien verhindert, konsequent befolgt. Die Hälfte, die Aktien zurückholt, blieb bis zum 31. Juli 2026 unberührt. Wer wissen will, warum, findet in der Bilanz einen naheliegenden Hinweis — und der führt direkt zur nächsten Wahrheit.
Unbequeme Wahrheit Nr. 4: 76,9 Milliarden Yen kurzfristige Schulden, 1,1 Milliarden Yen Kasse
Die Bilanz zum 30. Juni 2026 sieht auf den ersten Blick kerngesund aus: 418.177 Millionen Yen Bilanzsumme, 340.884 Millionen Yen Eigenkapital, eine Eigenkapitalquote von 81,4 Prozent. Wer nur diese drei Zahlen liest, sieht eine schuldenarme Firma.
Der zweite Blick verschiebt das Bild. Auf der Aktivseite besteht praktisch alles aus einem einzigen Posten: 409.493 Millionen Yen Bitcoin, bilanziert unter den langfristigen Vermögenswerten. Das kurzfristige Vermögen beträgt 2.369 Millionen Yen, davon 1.087 Millionen Yen Kasse. Auf der Passivseite stehen dem 76.878 Millionen Yen kurzfristige Verbindlichkeiten gegenüber — 67.486 Millionen Yen kurzfristige Kredite und 8.000 Millionen Yen Anleihen mit Fälligkeit binnen eines Jahres.
Anders gesagt: Was binnen zwölf Monaten zu bedienen ist, übersteigt das kurzfristig verfügbare Vermögen um rund 74,5 Milliarden Yen. Allein die Zinsen des ersten Halbjahres — 1.805 Millionen Yen — waren höher als der gesamte Kassenbestand am Stichtag. Der Konzern kann diese Verpflichtungen bedienen, keine Frage: Er hält 43.000 Bitcoin, einen der liquidesten Vermögenswerte der Welt. Aber genau das ist der Punkt. Die Rückzahlungsfähigkeit hängt an einer Refinanzierung oder am Verkauf des Bestands, den zu halten der gesamte Zweck des Unternehmens ist. Von den 500 Millionen US-Dollar der Bitcoin-besicherten Kreditlinie waren zum 30. Juni 2026 bereits 414 Millionen Dollar gezogen, und der Kreditgeber hat nach Angabe des Unternehmens ein vorrangiges Recht an den verpfändeten Bitcoin.
Metaplanet veröffentlicht dazu eine eigene Belastungsprobe, und sie ist erfreulich ehrlich. Das Unternehmen setzt seinen Bitcoin-Wert ins Verhältnis zu allen Schulden und dem Vorzugskapital von zusammen 100,9 Milliarden Yen und kommt zum 30. Juni 2026 auf eine Deckung von 4,1-fach. Fiele der Bitcoin-Preis um 30 Prozent, wären es 2,8-fach; bei minus 50 Prozent 2,0-fach; bei minus 75 Prozent genau 1,0-fach — also der Punkt, an dem der Bitcoin-Bestand exakt die Schulden und das Vorzugskapital deckt und für die Stammaktionäre rechnerisch nichts übrig bliebe. Bitcoin hat in seiner Geschichte mehrfach mehr als 75 Prozent vom Höchststand verloren. Das ist keine Prognose, sondern eine Größenordnung, die man kennen sollte.
Ein weiterer Posten, der leicht übersehen wird: Metaplanet hat 23.610.000 Vorzugsaktien der Klasse B ausstehen und zahlt darauf je Quartal 12,25 Yen je Stück — nach eigener Angabe 4,9 Prozent jährlich auf den Nennwert, in Summe rund 289 Millionen Yen je Quartal. Diese Ausschüttung fließt aus der Kapitalrücklage, nicht aus einem Gewinnvortrag; der Verlustvortrag stand zum 30. Juni 2026 bei minus 268.961 Millionen Yen. Und diese Vorzugsaktien sind wandelbar — bei einer Wandlung verwässern sie die Stammaktionäre zusätzlich. Stell sie dir als Gläubiger mit fester Verzinsung vor, die vor dir bedient werden und sich später in Mitaktionäre verwandeln dürfen.
Was Metaplanet gerade dagegen unternimmt — BitBonds, Superplanet und ein eigenes Wertpapierhaus
Das Unternehmen sitzt die Lage nicht aus, und die Gegenmaßnahmen sind der eigentlich spannende Teil der Geschichte. Die Logik ist konsequent: Wenn Stammaktien als Finanzierungsquelle wegfallen, müssen andere Quellen her, die den Bestand je Aktie nicht verwässern.
Erstens BitBonds. Am 13. August 2026 verkündete Metaplanet ein neues Anleiheprogramm mit diesem Namen, ausgegeben über die eigene Tochter Metaplanet Securities. Die Idee ist naheliegend und in Japan neu: Anleger bekommen einen festen Zins auf die Bonität eines Unternehmens, dessen Hauptvermögen börsentäglich bewertbar und weltweit handelbar ist — ohne selbst dem Bitcoin-Preis ausgesetzt zu sein. Die Zahlen der Erstemission sind allerdings winzig: Ende Juli 2026 wurden vier Serien mit zusammen rund 200 Millionen Yen platziert, Laufzeit etwa drei Jahre, Zins etwa 4,0 bis 4,3 Prozent jährlich, unbesichert und ohne Rating, im Wege einer Privatplatzierung an einen kleinen Anlegerkreis. Zum Vergleich: 200 Millionen Yen sind rund 0,05 Prozent der Bilanzsumme. Das Unternehmen nennt es selbst einen ersten Schritt, dessen Zweck der Aufbau der Abläufe ist. Man sollte diesen Anfang also weder unterschätzen noch mit einer Finanzierungsquelle verwechseln, die heute schon trägt.
Zweitens Superplanet. Am 18. August 2026 vereinbarte Metaplanet, über eine US-Tochter 2.100 Bitcoin — rund 132,1 Millionen Dollar, etwa 4,9 Prozent des eigenen Bestands — zusammen mit 2,5 Millionen Dollar Bargeld in die an der Nasdaq notierte Super League Enterprise, Inc. einzubringen. Dafür erhält Metaplanet 44.859.400 Aktien zu 3,00 Dollar sowie Vorzugsaktien und Optionsscheine und hält danach rund 95,7 Prozent der Stammaktien. Die Aktienzahl wurde dabei am 14. August 2026 fixiert und ändert sich nicht mehr mit dem Bitcoin-Preis — deshalb liegt der genannte Gegenwert von 132,1 Millionen Dollar rechnerisch unter dem Bitcoin-Kurs, den wir weiter unten für den 20. August 2026 nennen. Super League soll in „Superplanet, Inc.“ umbenannt werden und als konsolidierte Tochter am US-Kapitalmarkt Geld einsammeln, während Metaplanet das in Japan tut. Der Bitcoin verlässt die Gruppe dabei nicht und bleibt konsolidiert; Metaplanet hat sich zusätzlich zu einer fünfjährigen Haltefrist verpflichtet. In der Sache ist das der Versuch, die in Japan blockierte Kapitalaufnahme über einen zweiten Kapitalmarkt zu öffnen. Ob das gelingt, entscheidet sich erst am Kurs von Superplanet — an einer Firma also, deren Aktien nach dem Vollzug zu über 95 Prozent bei Metaplanet liegen und deren Streubesitz entsprechend dünn ist.
Drittens das regulatorische Umfeld. Am 15. Juli 2026 hat das japanische Parlament Änderungen des Finanzinstrumente- und Börsengesetzes sowie des Zahlungsdienstegesetzes beschlossen, verkündet am 23. Juli 2026. Sie stellen Kryptowerte unter das Finanzinstrumentegesetz, samt Insiderhandels- und Offenlegungsregeln. In Kraft treten sie erst per Kabinettsverordnung binnen eines Jahres — zum Stichtag dieses Berichts also noch nicht. Ab dem 1. Januar 2028 sollen private Kryptogewinne zudem separat mit 20,315 Prozent besteuert werden statt mit dem progressiven Satz. Für Metaplanet ist das die eigentliche Wette: dass institutionelles Geld in Japan bisher nicht wegen mangelnden Interesses fehlte, sondern wegen fehlender Rechtsklarheit.
Die Bewertung — was du für einen Yen Bitcoin bezahlst
Klassische Bewertungskennzahlen helfen hier nicht weiter. Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil es keinen Gewinn gibt; ein Kurs-Umsatz-Verhältnis wäre absurd, weil der Umsatz aus Optionsprämien stammt und nicht die Substanz beschreibt. Die einzige Frage, die zählt, ist: Wie viel zahle ich für einen Yen Bitcoin?
Rechnen wir das in Größenordnungen nach, mit datierten Zahlen. Am 19. August 2026 schloss MTPLF im US-Freiverkehr bei 1,51 Dollar; der Börsenwert lag bei rund 1,94 Milliarden Dollar (Fundamentaldaten, Datenstand 20. August 2026). Der Bitcoin-Bestand von 43.000 Stück war am 20. August 2026 bei einem Bitcoin-Kurs von 71.313 Dollar rund 3,07 Milliarden Dollar wert (Marktdaten, Abruf 20. August 2026). Nimmt man die vom Unternehmen zum 30. Juni 2026 ausgewiesenen Schulden und Vorzugsmittel von 100,9 Milliarden Yen hinzu — rund 0,64 Milliarden Dollar zu dem Umrechnungskurs von 158 Yen je Dollar, den Metaplanet in seiner eigenen Präsentation verwendet — und zieht die kleine Kasse ab, kommt man auf einen Unternehmenswert von grob 2,6 Milliarden Dollar. Das sind rund 84 Prozent des Bitcoin-Werts.
In der Sprache des Unternehmens: ein mNAV von etwa 0,84. Man kauft den Bitcoin also mit einem Abschlag von grob einem Sechstel — und bekommt zusätzlich ein Optionsgeschäft, ein Hotel, ein Wertpapierhaus und eine Nasdaq-Tochter gratis dazu. So gerechnet ist die Aktie billig.
Nur ist das eben nur die eine Hälfte. Für den Abschlag bekommt man auch: 76,9 Milliarden Yen kurzfristige Schulden gegen 1,1 Milliarden Yen Kasse, 218 Millionen Aktien Verwässerungspotenzial aus offenen Optionsrechten, wandelbare Vorzugsaktien, ein Wachstumsmodell, das unter der eigenen Regel gerade stillsteht — und keinen einzigen zurückgekauften Anteil aus einem 75-Milliarden-Programm. Ein Abschlag von 16 Prozent ist kein Geschenk, sondern ein Preis für genau diese Liste. Ob er hoch genug ist, ist eine Meinung, keine Rechnung. Analystenschätzungen liegen für diesen Wert im Übrigen kaum vor; der Blick der Profis ist hier ausnahmsweise kein Anker.
Chancen und Risiken auf einen Blick
Chancen:
- Der Bitcoin-Bestand je Aktie ist trotz aller Kapitalmaßnahmen gestiegen — im ersten Halbjahr 2026 um 9,6 Prozent. Das Kernversprechen des Modells wurde bisher eingehalten.
- Die Aktie notiert nach unserer Rechnung (Stand 20. August 2026) mit einem Abschlag von grob einem Sechstel auf den Wert des Bitcoin-Bestands. Steigt der Bitcoin-Preis und schließt sich der Abschlag, wirken beide Effekte in dieselbe Richtung.
- Das operative Geschäft verdient Geld: 3.331 Millionen Yen Betriebsgewinn im ersten Halbjahr 2026, Marge über 60 Prozent. Der Verlust stammt ausschließlich aus der Bewertung, nicht aus dem Betrieb.
- Die Kapitaldisziplin ist belegt: Als der eigene Kurs unter den Bitcoin-Wert fiel, wurden keine neuen Stammaktien mehr ausgegeben. Das ist selten und schützt bestehende Aktionäre.
- Japans regulatorischer Rahmen bewegt sich in die Richtung, auf die das Geschäftsmodell wettet: Kryptowerte unter das Finanzinstrumentegesetz (verkündet 23. Juli 2026), separate Besteuerung privater Kryptogewinne ab 2028.
Risiken:
- Der Bitcoin-Preis bestimmt praktisch alles. 43.000 Bitcoin machen den ganz überwiegenden Teil der Bilanzsumme von 418.177 Millionen Yen aus; bei einem Kursrückgang von 75 Prozent deckt der Bestand nach der eigenen Belastungsprobe des Unternehmens exakt Schulden und Vorzugskapital.
- 76.878 Millionen Yen kurzfristige Verbindlichkeiten stehen 2.369 Millionen Yen kurzfristigem Vermögen gegenüber (30. Juni 2026). Die Bedienung hängt an Refinanzierung oder am Verkauf des Bestands.
- Der Einstandspreis liegt rund 61 Prozent über dem Bilanzwert je Stück (15.331.542 gegen 9.523.104 Yen, 30. Juni 2026). Bis dieser Rückstand aufgeholt ist, muss der Bitcoin-Preis deutlich steigen.
- Aus offenen Optionsrechten der 25., 26. und 27. Serie können 218.042.000 zusätzliche Aktien entstehen — 17 Prozent der Aktienzahl vom 31. Juli 2026. 94.730.000 davon liegen bei einem einzigen Fonds, dem EVO FUND.
- Die Jahresprognose 2026 ist zur Halbzeit erst zu 30,9 Prozent (Umsatz) beziehungsweise 29,2 Prozent (Betriebsgewinn) erfüllt und wurde nicht gesenkt. Die Erträge der Optionssparte sind zwei Quartale in Folge gefallen.
- Der Halbjahresbericht ist nach japanischem Recht weder geprüft noch prüferisch durchgesehen.
Ein menschliches Fazit
Kehren wir zur Stellvertreter-Falle vom Anfang zurück. Der Gedanke „Ich kaufe die Aktie und habe damit Bitcoin“ ist bei Metaplanet nicht falsch — er ist unvollständig. Was du kaufst, ist ein Anspruch auf 43.000 Bitcoin, der hinter 76,9 Milliarden Yen kurzfristigen Schulden, 23,6 Millionen wandelbaren Vorzugsaktien und 218 Millionen potenziellen neuen Aktien steht. Dafür bekommst du einen Abschlag auf den Bitcoin-Preis, ein profitables Optionsgeschäft und ein Management, das seine Kapitalregeln ungewöhnlich offen aufschreibt und sich in der wichtigsten Hälfte auch daran hält.
Was mich an dieser Geschichte am meisten beschäftigt, ist nicht der Verlust von 182,8 Milliarden Yen — der ist unbar, erklärbar und Teil des Modells. Es ist die Null in der Rückkaufmeldung. Ein Unternehmen, das schreibt, es werde bei einem mNAV unter 1,0 zurückkaufen, das dann mit einer Ermächtigung über 75 Milliarden Yen zehn Monate lang in genau dieser Lage steht und keine einzige Aktie kauft, erzählt damit etwas über sich. Vielleicht ist es nur die Kasse mit 1,1 Milliarden Yen. Vielleicht ist es die Überzeugung, dass jeder freie Yen besser in Bitcoin fließt als in eigene Aktien. Beides sind zulässige Antworten. Aber es sind Antworten, die das Unternehmen bisher nicht gegeben hat — und die nächste Rückkaufmeldung ist ein guter Ort, um nachzusehen.
Metaplanet ist keine Firma, die man zufällig im Depot hat. Sie ist ein Hebel auf eine Meinung über Bitcoin, verpackt in eine japanische Bilanz mit ihren eigenen Regeln, Fristen und Fußnoten. Wer diese Meinung hat und den Hebel kennt, kann hier vieles finden. Wer nur einen bequemen Bitcoin-Ersatz sucht, kauft etwas anderes, als er denkt. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Hinweise
- Metaplanet Inc., „Consolidated Financial Results for the Six Months Ended June 30, 2026 (Interim), Under Japanese GAAP“, TDnet, 13. August 2026 — jüngster Periodenbericht
- Metaplanet Inc., „Q2 2026 Earnings Presentation“, TDnet, 13. August 2026
- Metaplanet Inc., „Notice Regarding the Recording of Non-Operating Income, Non-Operating Expenses (Including Loss on Valuation of Bitcoin), and Income Tax Adjustments“, TDnet, 13. August 2026
- Metaplanet Inc., „Notice Regarding the Establishment of a New Bond Issuance Program, ,BitBonds', and the Completion of the Inaugural Issuance“, TDnet, 13. August 2026
- Metaplanet Inc., „Notice Regarding the Status of Share Repurchases“, TDnet, 3. August 2026
- Metaplanet Inc., „Notice Regarding Monthly Exercise Status of the 27th Series of Stock Acquisition Rights“, TDnet, 3. August 2026
- Metaplanet Inc., „Notice of Additional Purchase of Bitcoin“, TDnet, 2. Juli 2026
- Metaplanet Inc., „Notice Regarding the Q2 FY2026 Results of the Bitcoin Income Generation Business“, TDnet, 2. Juli 2026
- Metaplanet Inc., „Notice Regarding Revision of Capital Allocation Policy“, TDnet, 16. März 2026
- Metaplanet Inc., „Consolidated Financial Results for the Fiscal Year Ended December 31, 2025“, TDnet, 16. Februar 2026
- Metaplanet Inc., „Metaplanet to Invest 2,100 Bitcoin in Super League to Launch U.S. Bitcoin Treasury Platform, Superplanet“, TDnet, 18. August 2026
- Metaplanet Inc., „Notice Regarding Changes in Major Shareholders and the Largest Major Shareholder“, TDnet, 21. Juli 2026
- Metaplanet Inc., Ausgabemeldung zur 25. Serie Optionsrechte, TDnet, 29. Januar 2026, und Ausgabemeldung zur 26. Serie, TDnet, 16. März 2026 — mit den Listen der zugeteilten Fonds
- Metaplanet Inc., Ausgabemeldung zur 27. Serie Optionsrechte mit mNAV-Klausel, TDnet, 16. März 2026
- Metaplanet Inc., „Notice Regarding the Establishment of an ADR Free Issuance Period for MPJPY“, TDnet, 13. April 2026
- Metaplanet Inc., Investor-Relations-Ablage aller Pflichtveröffentlichungen
- Fundamentaldaten (Mitarbeiterzahl, Börsenwert, Aktienzahl; Datenstand 20. August 2026) und Marktdaten (Kurs MTPLF vom 19. August 2026, Bitcoin-Kurs vom 20. August 2026)
Hinweis: Dieser Beitrag ist eine journalistische Einordnung öffentlich zugänglicher Unternehmensangaben und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Erwerb oder zur Veräußerung von Wertpapieren. Aktien können erheblich schwanken; ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen stammen aus den oben verlinkten Pflichtveröffentlichungen und tragen den dort genannten Stichtag; Kursangaben sind datierte Momentaufnahmen und veralten. Beträge in Yen wurden, wo eine Umrechnung nötig war, mit dem vom Unternehmen selbst verwendeten Kurs von 158 Yen je US-Dollar (Stand 10. August 2026) umgerechnet. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen JPY, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 518,5 | 366,1 | 261,6 | 1.062,0 | 8.905,0 |
| Betriebsergebnis (EBIT) | -1.425,1 | -858,8 | -468,1 | 351,0 | 6.287,0 |
| Nettogewinn | -737,2 | 977,8 | -683,9 | 4.439,0 | -95.046,0 |
| Nettomarge | -142,2 % | 267,1 % | -261,4 % | 418,0 % | -1.067,3 % |
| Gewinn je Aktie | -12,89 JPY | 17,10 JPY | -5,96 JPY | 12,27 JPY | -83,21 JPY |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Bestand je Aktie positiv
- Der Bitcoin-Bestand je 1.000 vollverwässerter Aktien stieg im ersten Halbjahr 2026 von 0,024049 auf 0,026355 — plus 9,6 Prozent trotz 139 Millionen neuer Aktien. Das Kernversprechen des Modells wurde eingehalten (Halbjahresbericht, 13.08.2026).
- Operatives Geschäft positiv
- 4.944 Mio. Yen Umsatz und 3.331 Mio. Yen Betriebsgewinn im ersten Halbjahr 2026, beide mehr als verdoppelt. Der Verlust stammt vollständig aus der Bitcoin-Bewertung, nicht aus dem Betrieb (Halbjahresbericht, 13.08.2026).
- Kapitaldisziplin neutral
- Die Regel „keine neuen Stammaktien unter mNAV 1,0“ wurde im zweiten Quartal 2026 eingehalten. Die zweite Hälfte derselben Regel — Rückkäufe unter mNAV 1,0 — blieb bis zum 31.07.2026 bei null Aktien aus einer Ermächtigung über 150 Mio. Aktien und 75 Mrd. Yen (Meldung, 03.08.2026).
- Bilanzstruktur negativ
- 76.878 Mio. Yen kurzfristige Verbindlichkeiten gegen 2.369 Mio. Yen kurzfristiges Vermögen und 1.087 Mio. Yen Kasse zum 30.06.2026. Von der Bitcoin-besicherten Kreditlinie über 500 Mio. US-Dollar waren 414 Mio. gezogen; der Gläubiger hat vorrangigen Zugriff auf die verpfändeten Bitcoin.
- Verwässerungspotenzial negativ
- Aus der 25., 26. und 27. Optionsserie können 218.042.000 zusätzliche Aktien entstehen — 17 Prozent der 1.281.308.624 ausgegebenen Aktien zum 31.07.2026 (Monatsmeldung, 03.08.2026). Die 27. Serie über 94.730.000 Aktien liegt allein beim EVO FUND, die übrigen 123.312.000 bei vierzehn ausländischen Fonds (Ausgabemeldungen 29.01. und 16.03.2026).
- Prognoseerfüllung negativ
- Von der Jahresprognose 2026 (16.000 Mio. Yen Umsatz, 11.400 Mio. Yen Betriebsgewinn) waren zur Halbzeit 30,9 bzw. 29,2 Prozent erreicht; die Erlöse der Optionssparte fielen zwei Quartale in Folge. Revidiert wurde die Prognose am 13.08.2026 nicht.
Metaplanet hält 43.000 Bitcoin, hat dafür 659,3 Mrd. Yen bezahlt und bilanziert sie zum 30. Juni 2026 mit 409,5 Mrd. Yen. Das operative Geschäft verdient Geld, der Bestand je Aktie wächst weiter — aber langsamer, weil die eigene Kapitalregel bei einem mNAV unter 1,0 neue Stammaktien verbietet und damit den Zukauf bremst. Auf der Passivseite stehen 76,9 Mrd. Yen kurzfristige Schulden gegen 1,1 Mrd. Yen Kasse. Wer hier investiert, kauft eine Meinung über den Bitcoin-Preis, gehebelt durch eine japanische Bilanz. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Geschäftsmodell funktioniert grundsätzlich und ist belegt: Betriebsgewinn und Umsatz haben sich im ersten Halbjahr 2026 mehr als verdoppelt, der Bitcoin-Bestand je Aktie ist gestiegen, die Eigenkapitalquote liegt bei 81,4 Prozent, einen Hinweis auf gefährdete Unternehmensfortführung gibt es nicht. Offen ist eine wesentliche operative Frage: Der Wachstumsmotor — Kapital aufnehmen, Bitcoin kaufen, mehr Optionsprämien verdienen — steht unter der eigenen mNAV-Regel derzeit weitgehend still, die Jahresprognose ist zur Halbzeit erst zu rund 30 Prozent erfüllt und wurde nicht gesenkt. Dazu kommt eine Bilanz, in der 76,9 Milliarden Yen kurzfristige Verbindlichkeiten 1,1 Milliarden Yen Kasse gegenüberstehen: Bedient werden kann das nur über Refinanzierung oder über den Verkauf genau des Bestands, dessen Halten der Zweck der Firma ist. Teuer ist die Aktie gemessen am Bitcoin-Wert nicht — sie notiert nach unserer Rechnung mit Abschlag. Das ändert aber nichts daran, dass hier ein einziger Vermögenswert über Gewinn, Verlust und Schuldendeckung entscheidet.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger war die Nennung des Kürzels MTPLF auf der Hot-Liste eines deutschen Börsenforums, nicht ein Treffer im hauseigenen Aktien-Scanner.
- Datenstand: Halbjahresbericht zum 30.06.2026 (veröffentlicht 13.08.2026), alle Ad-hoc-Meldungen bis 18.08.2026 ausgewertet; Fundamentaldaten und Kurse mit Datenstand 19./20.08.2026.
- Verwechslungsgefahr: MTPLF ist die außerbörsliche US-Zweitnotiz der Tokioter Aktie 3350, kein eigenes Unternehmen. Es gibt keine SEC-Berichte 10-K oder 10-Q; Primärquelle ist TDnet.
- Der Halbjahresbericht ist nach japanischem Recht weder geprüft noch prüferisch durchgesehen; das vermerkt das Dokument selbst.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei MTPLF geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Metaplanet Inc. (MTPLF) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Metaplanet Inc. ist ein japanisches Unternehmen mit Sitz in Tokio, das seit April 2024 Bitcoin als primären Reservewert hält. Zum 30. Juni 2026 waren es 43.000 Stück. Das operative Geschäft besteht aus dem Verkauf von Optionen auf Bitcoin (4.742 Millionen Yen Umsatz im ersten Halbjahr 2026), einem kleinen Hotelgeschäft (201 Millionen Yen) und seit Juli 2026 dem Wertpapierhaus Metaplanet Securities.
Metaplanet bewertet seinen Bitcoin-Bestand nach japanischen Rechnungslegungsgrundsätzen zum Marktwert. Fällt der Bitcoin-Preis, entsteht sofort ein Buchverlust in der Gewinn- und Verlustrechnung. Im ersten Halbjahr 2026 waren das 184.297 Millionen Yen. Der Betriebsgewinn von 3.331 Millionen Yen konnte das nicht auffangen. Verkauft wurde kein Bitcoin, es floss also kein Geld ab.
mNAV ist der Unternehmenswert geteilt durch den Marktwert des Bitcoin-Bestands. Der Unternehmenswert ist Börsenwert plus Schulden plus Vorzugskapital minus Kasse. Liegt mNAV über 1,0, zahlt die Börse einen Aufschlag auf den Bitcoin; darunter einen Abschlag. Die Kapitalallokationspolitik verbietet grundsätzlich neue Stammaktien, solange mNAV unter 1,0 liegt — genau das war im ersten Halbjahr 2026 die meiste Zeit der Fall.
Die Zahl der ausgegebenen Aktien stieg von 1.142.274.340 zum 31. Dezember 2025 auf 1.281.283.624 zum 30. Juni 2026, ein Plus von 12,2 Prozent in sechs Monaten. Im Jahresvergleich ist der Sprung größer: Die durchschnittliche Aktienzahl lag im ersten Halbjahr 2026 bei 1.218.167.880 gegenüber 483.152.329 im Vorjahreszeitraum. Der Bitcoin-Bestand je Aktie stieg trotzdem um 9,6 Prozent.
Die Heimatnotiz läuft an der Tokioter Börse im Standard Market unter dem Wertpapiercode 3350. MTPLF ist die außerbörsliche Zweitnotiz derselben Stammaktie in den USA, abgerechnet in Dollar; daneben gibt es dort seit dem 19. Dezember 2025 den gesponserten Hinterlegungsschein MPJPY im Verhältnis 1:1 und in Frankfurt die Euro-Notiz DN3 (ISIN JP3481200008). Alles dasselbe Unternehmen, dieselbe Aktie. Weil Metaplanet kein US-Meldeunternehmen ist, gibt es keine Berichte 10-K oder 10-Q bei der US-Börsenaufsicht SEC.
Metaplanet verkauft Optionen auf Bitcoin und vereinnahmt dafür Prämien — im ersten Halbjahr 2026 waren das 4.583 Millionen Yen. Als Sicherheit dienen der eigene Bitcoin-Bestand und Barmittel. Deshalb schrumpft die Sparte, wenn der Bestand langsamer wächst: Die Erlöse fielen von 4.241,8 Millionen Yen im vierten Quartal 2025 auf 1.747,3 Millionen Yen im zweiten Quartal 2026.
BitBonds ist ein Anleiheprogramm, das Metaplanet am 13. August 2026 gestartet hat. Die Erstemission umfasste rund 200 Millionen Yen in vier Serien mit etwa drei Jahren Laufzeit und 4,0 bis 4,3 Prozent Zins. Superplanet ist der geplante neue Name der Nasdaq-Gesellschaft Super League Enterprise, in die Metaplanet am 18. August 2026 2.100 Bitcoin einbringt und danach rund 95,7 Prozent der Stammaktien hält.
Auf die Stammaktien nicht: Für die Geschäftsjahre 2024, 2025 und 2026 weist das Unternehmen 0,00 Yen je Aktie aus. Auf die 23.610.000 Vorzugsaktien der Klasse B zahlt Metaplanet dagegen 12,25 Yen je Quartal, nach eigener Angabe 4,9 Prozent jährlich auf den Nennwert. Diese Zahlung erfolgt aus der Kapitalrücklage, nicht aus einem Gewinn.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.