ManpowerGroup ruft den „Wendepunkt“ aus — doch die seit 2022 verlorene Marge ist größer als der ganze Betriebsgewinn
Der Personaldienstleister ManpowerGroup nennt 2026 einen „Wendepunkt“, und die Aktie hat sich zwischen Februar und August 2026 mehr als verdoppelt. Die Berichte an die US-Börsenaufsicht SEC zeigen ein gemischteres Bild: Der Umsatz wächst wieder, aber die Bruttomarge fällt seit 2022, 2025 floss operativ Geld ab, die Dividende wurde mehr als halbiert, und der Konzern nennt den KI-Einsatz seiner eigenen Kunden als Risiko für die Nachfrage. Und im Tresor liegen eigene Aktien, die zusammen 4,84 Milliarden Dollar gekostet haben — mehr als doppelt so viel, wie die ganze Firma am 20. Oktober 2026 an der Börse wert war. Wer einem Wendepunkt glauben will, sollte wissen, woran man ihn erkennt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 22. Oktober 2026
- Schlusskurs
- 46,60 $ +4,50 %
- Marktkapitalisierung
- 2,2 Mrd. $
- KGV
- 17,7
- Wachstums-Score
- 1/10
- AAQS
- 1/10
Kursentwicklung seit 20. Oktober 2026: +8,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 25,80 $ bis 63,00 $ · Letzter Kurs: 46,60 $ (Stand: 22. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt ein Wort, bei dem Anleger aufhören zu rechnen und anfangen zu hoffen. Das Wort heißt Wendepunkt. Sagt ein Vorstand, das Schlimmste sei vorbei, hört der Kopf nicht mehr „vielleicht“, sondern „jetzt geht’s los“ — und kauft die Zukunft, bevor sie in den Zahlen steht. Das ist die Wendepunkt-Falle. ManpowerGroup (NYSE: MAN), einer der größten Personaldienstleister der Welt, hat das Wort selbst in die Welt gesetzt:
„Our performance to date reinforces our confidence that 2026 is an inflection point for the business.“
Übersetzung: „Unsere bisherige Entwicklung bestärkt uns in der Zuversicht, dass 2026 ein Wendepunkt für das Geschäft ist.“
— Jonas Prising, Chairman und CEO, SEC-Pflichtmeldung 8-K vom 15. Oktober 2026, Anlage 99.1 (Ergebnis drittes Quartal 2026)
Die Börse hatte die Wende schon vorher gefeiert: Von 25,75 US-Dollar (Schlusskurs 24. Februar 2026) stieg die Aktie bis auf 62,95 Dollar (31. August 2026), ein Plus von rund 144 Prozent in sechs Monaten. Am Tag der Zahlen zum dritten Quartal, dem 15. Oktober 2026, fiel sie dann von 51,96 auf 43,74 Dollar (Fundamentaldaten). Bevor du dich auf den Wendepunkt verlässt, lesen wir gemeinsam, was der Konzern der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) bis zum 30. Juni 2026 und die Ergebnismeldung zum dritten Quartal. Wer der SEC falsche Angaben macht, riskiert Strafen; deshalb gehören diese Berichte zu den belastbarsten Quellen, die es gibt. Am Ende entscheidest du selbst.
Was ManpowerGroup eigentlich macht — Arbeitskräfte verleihen und an der Differenz verdienen
ManpowerGroup ist ein Personaldienstleister. Das Kerngeschäft ist die Zeitarbeit: Der Konzern stellt Menschen ein und verleiht sie an Unternehmen, die kurzfristig Personal brauchen — in der Logistik, in Fabriken, in Büros, in der IT. Übersetzt in ein Alltagsbild: ManpowerGroup ist so etwas wie ein Autovermieter, nur mit Arbeitskräften. Der Kunde zahlt einen Stundensatz, ManpowerGroup zahlt dem Mitarbeiter den Lohn samt Sozialabgaben, und was dazwischen übrig bleibt, ist die Bruttomarge. Sie ist das Herz des Geschäfts, und sie ist dünn: 2025 blieben von jedem Umsatzdollar 16,7 Cent. Davon gehen noch Büros, Vertrieb und Verwaltung ab — am Ende stand 2025 ein Betriebsgewinn von 0,8 Cent je Umsatzdollar.
Unter dem Dach laufen drei Marken: Manpower (klassische Zeitarbeit und Vermittlung), Experis (IT- und Fachkräfte) und Talent Solutions (Rekrutierung im Auftrag, Steuerung externer Arbeitskräfte und Karriereberatung). Zum 31. Dezember 2025 arbeiteten rund 25.400 eigene Beschäftigte in rund 2.100 Büros in mehr als 70 Ländern; nach eigener Angabe unterstützt der Konzern täglich rund 485.000 Arbeitskräfte. Rund 85 Prozent des Umsatzes entstanden 2025 außerhalb der USA, die meisten davon in Europa. Frankreich stand 2025 allein für 53 Prozent des Segments Südeuropa; im dritten Quartal 2026 setzte ManpowerGroup dort 1,13 Milliarden US-Dollar um, knapp ein Viertel des Konzernumsatzes. Große nationale und internationale Kunden lieferten 2025 rund 60 Prozent des Umsatzes; sie vergeben ihre Aufträge oft an mehrere Anbieter gleichzeitig. Wie ein spezialisierter US-Personaldienstleister im Gesundheitswesen durch die Nachfrage-Delle kam, zeigt unsere AMN-Healthcare-Analyse; ein Geschäftsmodell, das Personalverwaltung statt Personal verleiht, beschreibt die Insperity-Analyse.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Der Umsatz wächst 2026 wieder — aber jeder Umsatzdollar bringt weniger Marge, das Geld kommt verzögert herein, und die Kunden, von denen ManpowerGroup lebt, setzen zunehmend auf KI.
Die Firmengeschichte für Anleger
-
2013
Aus Manpower Inc. wird ManpowerGroup
Bis zum 30.01.2013 führt die SEC den Konzern als Manpower Inc., danach als ManpowerGroup Inc. Für Aktionäre ändert sich nichts: CIK und Ticker MAN an der NYSE bleiben.
-
2022
Margenhoch: 18,0 % Bruttomarge
Die Bruttomarge erreicht 18,0 %, der Betriebsgewinn 581,7 Mio. US-Dollar. Im Juni wird eine Anleihe über 400 Mio. Euro zu 3,50 % begeben, fällig im Juni 2027.
-
2025
Mittelabfluss und halbierte Dividende
Operativer Mittelfluss −104,1 Mio. US-Dollar, Dividende von 3,08 auf 1,44 Dollar je Aktie gekürzt, Goodwill-Abschreibungen auf Großbritannien und die Schweiz, Steuerquote 114,2 %.
-
2026
„Wendepunkt“ und Wechsel an der Spitze
Umsatz wächst wieder, die Aktie hat sich bis August mehr als verdoppelt. Am 15.10.2026 meldet der Konzern die Q3-Zahlen und den CEO-Wechsel zu Becky Frankiewicz zum 01.01.2027.
Wie die Aktie auf unseren Tisch kam
Den Anlass für diese Analyse lieferte die Kursbewegung rund um die Zahlen zum dritten Quartal 2026. Eine Aktie, die sich in sechs Monaten mehr als verdoppelt und dann an einem einzigen Tag 15,8 Prozent verliert (15. Oktober 2026, von 51,96 auf 43,74 US-Dollar), zeigt, wie viel Hoffnung im Kurs steckte. Am selben Tag meldete ManpowerGroup zwei Dinge: ein drittes Quartal mit 4,4 Prozent mehr Umsatz und fast verdoppeltem Nettogewinn (34,1 nach 18,0 Millionen Dollar) — und einen Wechsel an der Spitze. Jonas Prising gibt den Chefposten zum 1. Januar 2027 an Becky Frankiewicz ab, bisher Präsidentin und Strategiechefin, und wird Executive Chairman. Für das vierte Quartal stellte der Konzern einen verwässerten Gewinn je Aktie von 1,03 bis 1,13 Dollar in Aussicht, bei einer Steuerquote von 44 Prozent.
Die Analysten, die die Aktie beobachten, sind zurückhaltend: Von zwölf raten drei zum klaren Kauf, einer zum Kauf und acht zum Halten; ihr durchschnittliches Kursziel liegt bei 52,33 US-Dollar (Fundamentaldaten, Stand 21. Oktober 2026). Das ist die Meinung dieser Analysten, keine Einschätzung von Börsenlotse. Klassische Kennzahlen aus unseren Scannern helfen hier nur bedingt: Bei einem Personaldienstleister mit weniger als einem Prozent Betriebsmarge (2025) sagt ein niedriges Kurs-Umsatz-Verhältnis wenig. Merke dir deshalb gleich zu Beginn: Bei ManpowerGroup entscheidet nicht der Umsatz, sondern das, was von ihm hängen bleibt.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was ManpowerGroup kann — und das ist eine Menge. Der Konzern bewegt jedes Jahr Umsätze in der Größenordnung von 18 bis 22 Milliarden US-Dollar (2018: 21,99 Milliarden, 2022: 19,83 Milliarden, 2025: 17,96 Milliarden) und hat damit eine Größe, die kleinere Anbieter nicht erreichen. Von 2015 bis 2025 schrieb er in jedem einzelnen Jahr einen Betriebsgewinn, auch im Pandemiejahr 2020 (187,6 Millionen Dollar). Und er hat seine Aktionäre über Jahre großzügig bedient: Von 2015 bis 2025 kaufte ManpowerGroup laut den XBRL-Daten der SEC eigene Aktien für zusammen rund 3,07 Milliarden Dollar zurück, von 2019 bis 2025 zahlte der Konzern rund 892 Millionen Dollar Dividende.
Auch 2026 sieht auf den ersten Blick gut aus. In den ersten neun Monaten stieg der Umsatz um 7,3 Prozent auf 14,21 Milliarden US-Dollar (währungsbereinigt +4,7 Prozent), der Nettogewinn drehte von −43,5 auf +90,1 Millionen. Im dritten Quartal wuchs das US-Geschäft um 5,5 Prozent, sein Segmentgewinn um 18,2 Prozent; Nordeuropa drehte von 14,9 Millionen Verlust auf 7,5 Millionen Gewinn. Dazu kommt ein Sonderposten: Am 30. April 2026 verkaufte ManpowerGroup sein US-Geschäft Jefferson Wells (Finanz- und Buchhaltungsfachkräfte) für einen Transaktionswert von 100 Millionen Dollar und buchte zunächst einen Gewinn von 30,0 Millionen, der im dritten Quartal mit der abschließenden Abrechnung leicht nach unten angepasst wurde. Jetzt aber die Grafik, die das Bild ordnet — die Margen über acht Jahre:
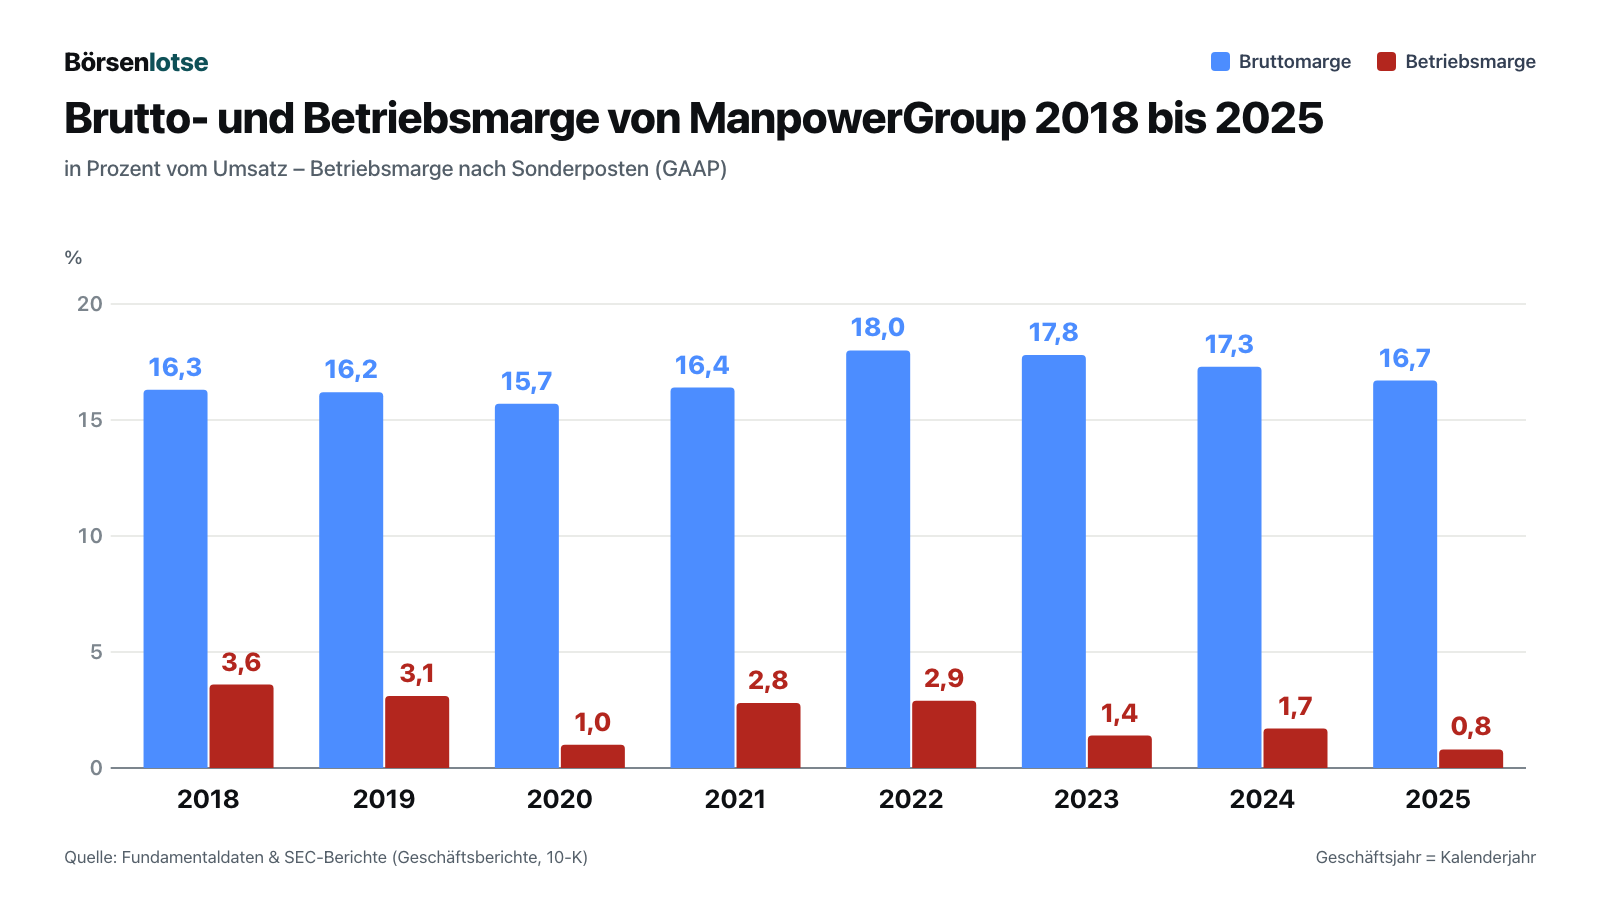
Die Grafik zeigt zwei Dinge. Erstens ist die Bruttomarge seit dem Hoch von 2022 dreimal in Folge gefallen. Zweitens bleibt von der Bruttomarge immer weniger als Betriebsgewinn übrig: 2018 waren es 3,6 Prozent vom Umsatz, 2025 noch 0,8 Prozent, auch wegen Goodwill-Abschreibungen auf die Geschäfte in Großbritannien und der Schweiz und wegen Umbaukosten. Der Betriebsgewinn fiel von 796,7 Millionen US-Dollar (2018) auf 150,1 Millionen (2025), 2025 stand unter dem Strich ein Nettoverlust von 13,3 Millionen. Kurz gesagt: ManpowerGroup ist groß geblieben, aber die Ertragskraft ist auf einen Bruchteil geschrumpft.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Mehr Umsatz, weniger Marge — die Lücke ist größer als der Betriebsgewinn
Das Wachstum von 2026 hat einen Preis. Im dritten Quartal 2026 stieg der Umsatz um 4,4 Prozent auf 4,84 Milliarden US-Dollar — der Bruttogewinn aber sank leicht, von 768,9 auf 767,3 Millionen. Die Bruttomarge fiel damit von 16,6 auf 15,9 Prozent. Über neun Monate liegt sie bei 16,0 Prozent nach 16,8 Prozent im Vorjahr. Den Grund nennt der Quartalsbericht zum 30. Juni 2026 selbst:
„In the second quarter of 2026, our gross profit margin decreased 80 basis points compared to the second quarter of 2025, primarily attributable to decreases in our staffing and interim margins due to business mix shifts and impact from the sale of the higher-margin Jefferson Wells U.S. business.“
Übersetzung: „Im zweiten Quartal 2026 sank unsere Bruttomarge gegenüber dem zweiten Quartal 2025 um 80 Basispunkte, vor allem wegen niedrigerer Margen in der Zeitarbeit und bei Interimskräften infolge von Verschiebungen im Geschäftsmix sowie wegen des Verkaufs des margenstärkeren US-Geschäfts von Jefferson Wells.“
— ManpowerGroup Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 MD&A
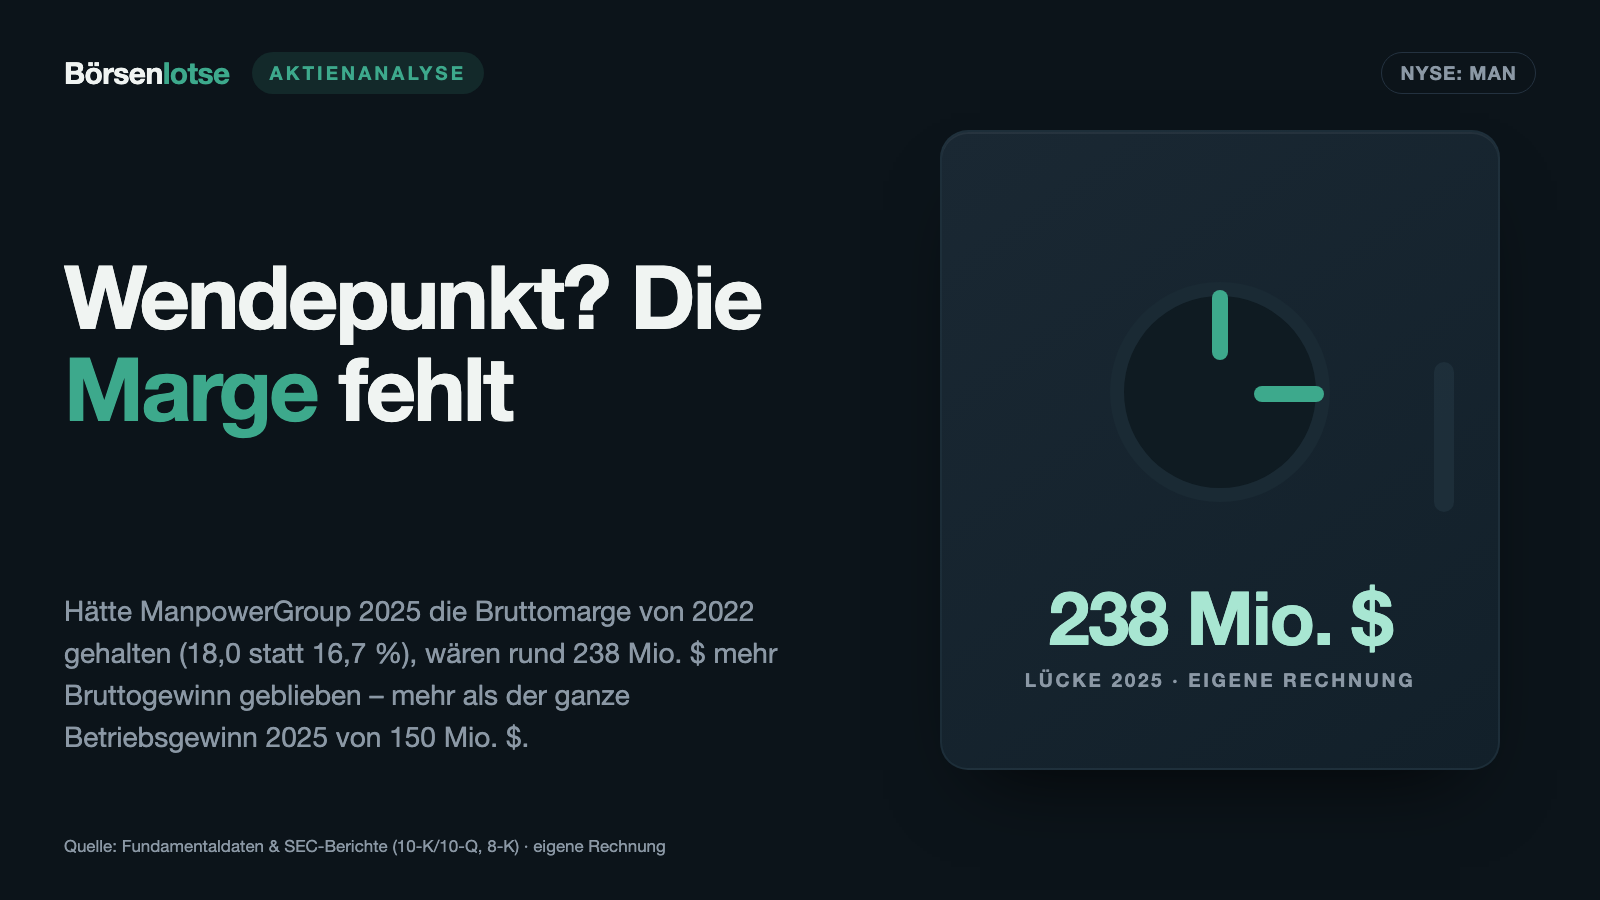
Übersetzt heißt das: Das Wachstum kommt vor allem aus der klassischen Zeitarbeit der Marke Manpower, und die ist billiger als IT-Fachkräfte oder Vermittlungsgebühren. Wie groß der Effekt ist, zeigt eine einfache Rechnung. 2022 blieben von jedem Umsatzdollar 18,0 Cent Bruttogewinn, 2025 noch 16,7 Cent. Mit den ungerundeten Margen (18,02 und 16,69 Prozent) auf den Umsatz von 2025 (17,96 Milliarden) gerechnet fehlen so rund 238 Millionen US-Dollar Bruttogewinn — mehr als der gesamte Betriebsgewinn 2025 von 150,1 Millionen. Ein Wendepunkt im Umsatz ist deshalb noch kein Wendepunkt im Gewinn. Die Lehre daraus: Wer mit billigerer Ware wächst, muss viel mehr davon verkaufen, um gleich viel zu verdienen.
Unbequeme Wahrheit Nr. 2: 2025 floss Geld ab statt zu — und die Dividende wurde mehr als halbiert
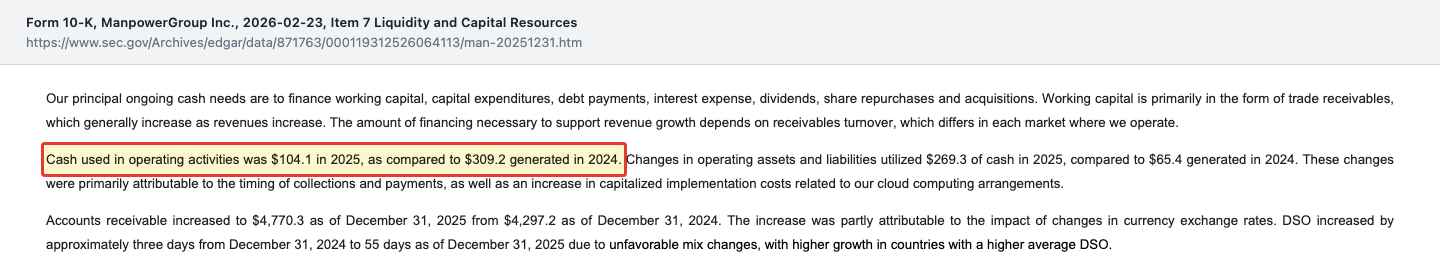
Ein Personaldienstleister hat ein eingebautes Geldproblem, sobald er wächst: Er zahlt den verliehenen Mitarbeitern wöchentlich oder monatlich den Lohn, bekommt das Geld vom Kunden aber erst Wochen später. Zum 30. Juni 2026 warteten die Kunden im Schnitt 56 Tage mit der Zahlung. Übersetzt in ein Alltagsbild: ein Handwerker, der Material und Gesellen sofort bezahlt und die Rechnung erst zwei Monate später kassiert — je mehr Aufträge, desto mehr Geld liegt beim Kunden. 2025 ist genau das passiert, obwohl der Umsatz kaum stieg:
„Cash used in operating activities was $104.1 in 2025, as compared to $309.2 generated in 2024.“
Übersetzung: „Die betriebliche Geschäftstätigkeit verbrauchte 2025 Mittel in Höhe von 104,1 (Millionen US-Dollar), nachdem sie 2024 noch 309,2 (Millionen) erwirtschaftet hatte.“
— ManpowerGroup Inc., SEC-Geschäftsbericht 10-K für 2025, Item 7 „Liquidity and Capital Resources“
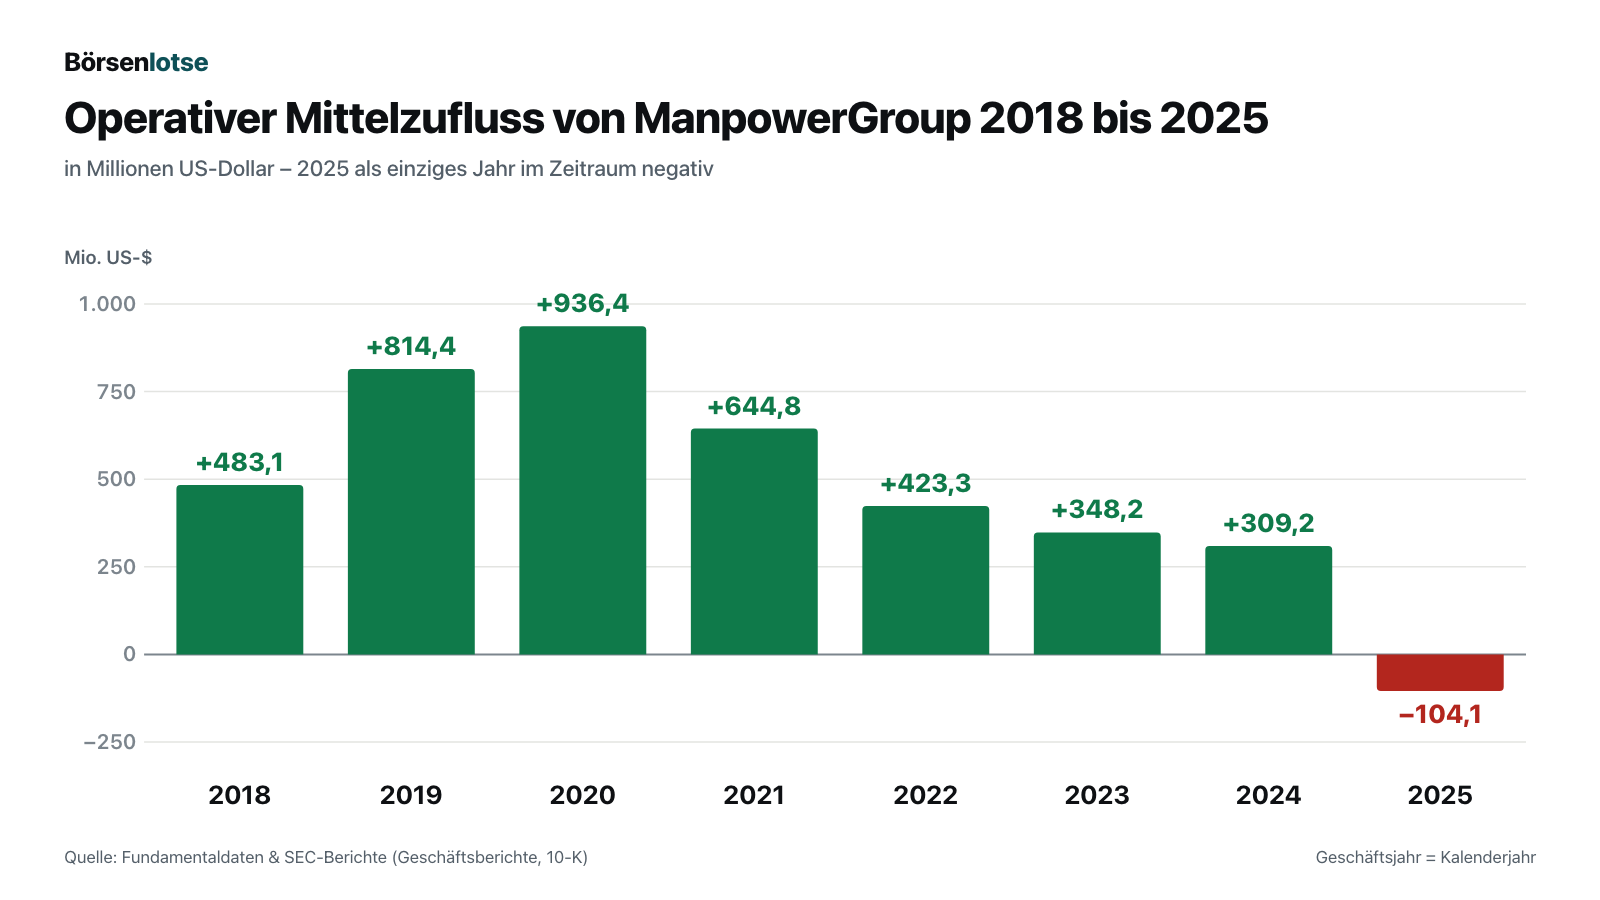
Die Dividende folgte: 2024 erhielten die Aktionäre 3,08 US-Dollar je Aktie, 2025 nur noch 1,44 Dollar; die Ausschüttung sank von 145,8 auf 66,7 Millionen. Zur Fairness gehört, dass der Mittelfluss bei ManpowerGroup stark über das Jahr schwankt. 2025 lag der Abfluss nach neun Monaten bei 283,0 Millionen und schrumpfte bis zum Jahresende auf 104,1 Millionen, weil im Schlussquartal viel Geld von Kunden hereinkommt. 2026 steht er nach neun Monaten bei −137,0 Millionen. Ob 2026 wieder ein Plus wird, zeigt erst der nächste Geschäftsbericht. Unterm Strich: Wachstum kostet einen Zeitarbeiter erst einmal Geld — der Wendepunkt muss sich deshalb in der Kasse zeigen, nicht nur im Umsatz.
Unbequeme Wahrheit Nr. 3: Die eigenen Kunden setzen KI ein — und das kann ManpowerGroup Aufträge kosten
ManpowerGroup lebt davon, dass Unternehmen Menschen für Aufgaben brauchen. Was passiert, wenn ein Teil dieser Aufgaben von Software erledigt wird? Der Geschäftsbericht stellt die Frage selbst, unter den Risikofaktoren:
„The rapidly increasing deployment of AI technology by our customers may lead to reduced demand for our services and solutions. As these technologies evolve, some services and tasks currently performed by our associates may be replaced by AI automation, which could lead to reduced demand for our services if we cannot replace such demand with new services.“
Übersetzung: „Der rasch zunehmende Einsatz von KI-Technologie durch unsere Kunden kann zu einer geringeren Nachfrage nach unseren Dienstleistungen und Lösungen führen. Mit der Weiterentwicklung dieser Technologien könnten einige Dienstleistungen und Aufgaben, die heute von unseren überlassenen Arbeitskräften erbracht werden, durch KI-Automatisierung ersetzt werden — das könnte die Nachfrage nach unseren Dienstleistungen senken, wenn wir diese Nachfrage nicht durch neue Dienstleistungen ersetzen können.“
— ManpowerGroup Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
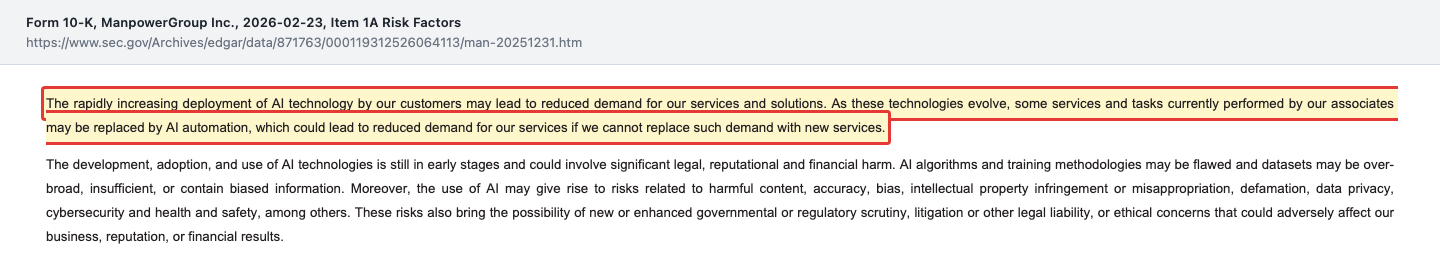
Ein paar Absätze weiter wird der Bericht noch deutlicher: Es bestehe das Risiko, dass diese Entwicklungen zu einer „significant rapid disruption to our business model“ führen, einer erheblichen und schnellen Störung des Geschäftsmodells. Das ist keine Floskel, sondern eine konkrete Aussage über das eigene Geschäft. Unsere KI-Einstufung führt ManpowerGroup deshalb als „bedroht“ — obwohl der Konzern KI selbst einsetzt, etwa für Eignungstests und interne Abläufe. Welche Aufgaben zuerst wegfallen könnten, sagt der Bericht nicht. Eine Stelle zum Hinschauen gibt es trotzdem: Die IT- und Fachkräftemarke Experis verlor im zweiten Quartal 2026 noch Umsatz und kehrte erst im dritten Quartal in den USA zum Wachstum zurück. Das beweist für sich genommen nichts über KI — aber an dieser Marke wirst du am ehesten sehen, ob die Nachfrage nach Büro- und Wissensarbeit hält. Der Kern des Risikos: Ein Zeitarbeiter verdient an Aufgaben, die Menschen erledigen — jede Aufgabe, die eine Software übernimmt, fehlt in seiner Rechnung.
Unbequeme Wahrheit Nr. 4: Fast die Hälfte des Vorsteuergewinns geht an den Fiskus — nicht erst seit 2026
Selbst wenn ManpowerGroup verdient, kommt bei den Aktionären auffallend wenig an. Im dritten Quartal 2026 standen 68,0 Millionen US-Dollar Gewinn vor Steuern in den Büchern; 33,9 Millionen gingen an Ertragsteuern, 34,1 Millionen blieben übrig. 2025 war es noch extremer:
„We recorded income tax expense at an effective rate of 114.2% for 2025, as compared to an effective rate of 43.5% for 2024.“
Übersetzung: „Wir verbuchten für 2025 einen Steueraufwand mit einer effektiven Steuerquote von 114,2 Prozent, nach einer effektiven Steuerquote von 43,5 Prozent für 2024.“
— ManpowerGroup Inc., SEC-Geschäftsbericht 10-K für 2025, Item 7 „Provision for Income Taxes“
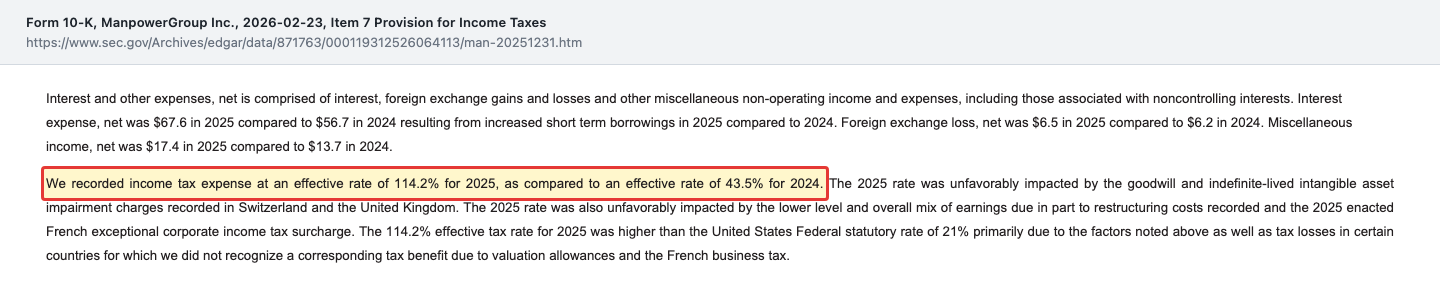
Eine Steuerquote über 100 Prozent heißt: Der Steueraufwand (106,7 Millionen US-Dollar) war höher als der Gewinn vor Steuern (93,4 Millionen). Ein Teil davon ist hausgemacht — Abschreibungen, die steuerlich nicht zählen, und Verluste in Ländern, in denen sie keine Steuer sparen. Ein anderer Teil kommt aus Frankreich: Der Bericht nennt einen 2025 eingeführten außerordentlichen Zuschlag auf die französische Körperschaftsteuer, den das Haushaltsgesetz 2026 um ein Jahr verlängert hat, dazu die französische Gewerbesteuer. Für das vierte Quartal 2026 rechnet ManpowerGroup selbst mit 44 Prozent. Übersetzt in ein Alltagsbild: Von jedem Dollar, den der Konzern vor Steuern verdient, landet derzeit fast jeder zweite beim Finanzamt. Daraus folgt: Bei ManpowerGroup kann eine politische Entscheidung in Paris mehr am Gewinn je Aktie ändern als ein gutes Quartal.
Unbequeme Wahrheit Nr. 5: Das billige Geld ist vorbei — und im Juni 2027 wird die nächste Anleihe fällig
ManpowerGroup finanziert sich zu einem großen Teil über Anleihen in Euro. Im Januar 2026 löste der Konzern eine Anleihe über 500 Millionen Euro mit 1,75 Prozent Zins ab — mit dem Geld aus einer neuen Anleihe über 500 Millionen Euro, die im Dezember 2025 begeben wurde und 3,75 Prozent kostet, also mehr als doppelt so viel. Der Zinsaufwand stieg im dritten Quartal 2026 auf 28,0 Millionen US-Dollar nach 24,0 Millionen im Vorjahresquartal. Die nächste Fälligkeit steht schon fest:
„Our €400.0 notes and €500.0 notes are due June 2027 and December 2030, respectively. We plan to refinance the notes at maturity, or prior to maturity, with new borrowings.“
Übersetzung: „Unsere Anleihen über 400,0 Millionen Euro und über 500,0 Millionen Euro werden im Juni 2027 beziehungsweise im Dezember 2030 fällig. Wir planen, die Anleihen bei oder vor Fälligkeit durch neue Kredite zu refinanzieren.“
— ManpowerGroup Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, „Liquidity and Capital Resources“
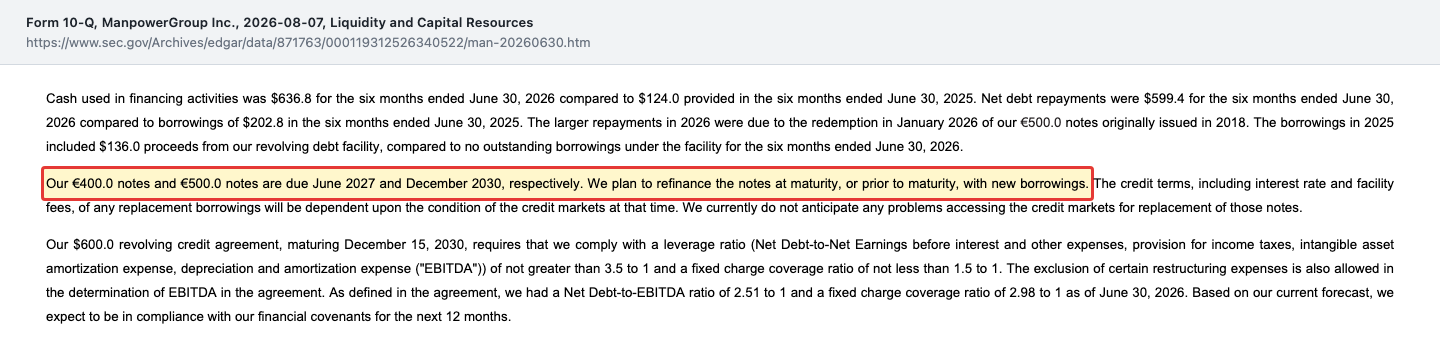
Die Anleihe von 2027 trägt 3,50 Prozent Zins. Zum 30. September 2026 lagen 233,1 Millionen US-Dollar in der Kasse (Ende 2025: 871,0 Millionen), dem standen 540,6 Millionen kurzfristige und 562,8 Millionen langfristige Finanzschulden gegenüber. Akut ist das nicht: Zum 30. Juni 2026 war die Kreditlinie über 600 Millionen Dollar praktisch ungenutzt (im dritten Quartal 2026 zog ManpowerGroup daraus netto 50,0 Millionen), und die Kreditauflagen wurden mit Abstand eingehalten — Nettoverschuldung zum 2,51-Fachen des Betriebsergebnisses vor Abschreibungen bei erlaubten 3,5, Deckung der Fixkosten zum 2,98-Fachen bei geforderten 1,5. Aber der Spielraum ist kleiner geworden, und jede Refinanzierung dürfte teurer werden als die alte. Das heißt: Kein Brand, aber das Polster ist dünner — und die Zinsen fressen ein Stück der ohnehin schmalen Marge.
Bewertung: unter Buchwert — aber der Buchwert ist überwiegend Firmenwert
Bei 46.505.570 Aktien (Stand 5. August 2026) und einem Schlusskurs von 42,98 US-Dollar am 20. Oktober 2026 lag der Börsenwert bei rund 2,0 Milliarden Dollar. Gemessen an rund 18,92 Milliarden Umsatz der vergangenen vier Quartale ist das ein Kurs-Umsatz-Verhältnis von etwa 0,11; das Kurs-Gewinn-Verhältnis auf den ausgewiesenen Gewinn der letzten vier Quartale liegt bei rund 17 (Fundamentaldaten). Die Dividende von 1,44 Dollar je Aktie entsprach zu diesem Kurs einer Rendite von rund 3,4 Prozent. Das Eigenkapital lag zum 30. September 2026 bei 2,14 Milliarden Dollar, also leicht über dem Börsenwert — doch davon entfallen 1,48 Milliarden auf Goodwill und 408,3 Millionen auf andere immaterielle Werte, Zahlen für Firmenkäufe der Vergangenheit. Übrig bleibt ein materielles Eigenkapital von rund 250 Millionen Dollar, gut 5 Dollar je Aktie.
Ein Detail aus derselben Bilanz rückt die Kapitalpolitik der Vergangenheit ins Licht: Zum 30. Juni 2026 hielt ManpowerGroup 72.939.030 eigene Aktien, zurückgekauft über viele Jahre zu Anschaffungskosten von zusammen 4,84 Milliarden US-Dollar — im Schnitt rund 66 Dollar je Aktie. Die Summe ist mehr als doppelt so hoch wie der gesamte Börsenwert am 20. Oktober 2026 (rund 2,0 Milliarden). Rückkäufe sind kein Fehler, solange sie günstig sind. Rückblickend hat ManpowerGroup aber viel Geld zu Preisen eingesetzt, die im Durchschnitt deutlich über dem Kurs vom Oktober 2026 liegen. Merke dir deshalb: Ein Kurs unter Buchwert ist bei ManpowerGroup kein Schnäppchen-Beweis, sondern eine Wette darauf, dass die Marge zurückkommt.
Chancen und Risiken auf einen Blick
Was für ManpowerGroup spricht:
- Größe und Reichweite: rund 2.100 Büros in mehr als 70 Ländern, Umsatz von 17,96 Milliarden US-Dollar (2025); große Kunden mit Aufträgen in vielen Ländern brauchen einen Anbieter dieser Größe.
- Der Umsatz wächst wieder: neun Monate 2026 +7,3 Prozent, US-Geschäft im dritten Quartal +5,5 Prozent mit 18,2 Prozent mehr Segmentgewinn, Nordeuropa wieder profitabel.
- Solide Finanzierung: 600 Millionen Dollar Kreditlinie, zum 30.06.2026 ungenutzt; im dritten Quartal wurden netto 50,0 Millionen gezogen, zum 30.09.2026 blieben damit rund 550 Millionen frei (eigene Rechnung), Kreditauflagen mit Abstand eingehalten (2,51 bei erlaubten 3,5); die 2026 fällige Anleihe ist bereits durch eine neue bis 2030 ersetzt.
- Bewertung nahe am Buchwert und mit 0,11 Kurs-Umsatz-Verhältnis niedrig; wegen der dünnen Marge zeigt sich jede Margenveränderung, nach oben wie nach unten, überproportional im Gewinn.
- Steuerhebel: Läuft der französische Steuerzuschlag aus, sinkt die Steuerquote von zuletzt rund der Hälfte des Vorsteuergewinns.
Was dagegen spricht:
- Die Bruttomarge sinkt seit 2022 (18,0 → 16,7 Prozent, neun Monate 2026: 16,0 Prozent); das Wachstum kommt aus margenschwächerer Zeitarbeit.
- Operativer Mittelabfluss 2025 (−104,1 Millionen US-Dollar) und in den ersten neun Monaten 2026 (−137,0 Millionen); die Dividende wurde 2025 mehr als halbiert.
- KI-Risiko im Kern: Der Geschäftsbericht warnt, dass KI bei den Kunden Aufgaben der Zeitarbeitskräfte ersetzen und das Geschäftsmodell schnell stören könnte.
- Hohe Steuerlast (2025: 114,2 Prozent, drittes Quartal 2026: rund 50 Prozent) und steigende Zinsen; 400 Millionen Euro Anleihe fällig im Juni 2027 bei 233,1 Millionen Dollar Kasse.
- Abhängigkeit von Frankreich (knapp ein Viertel des Umsatzes im dritten Quartal 2026, Segmentgewinn dort −26,9 Prozent) und Führungswechsel zum 1. Januar 2027.
Ein menschliches Fazit
Zurück zur Wendepunkt-Falle vom Anfang. Ihr Kern ist nicht, dass der Vorstand übertreibt — das Umsatzwachstum von 2026 ist echt, das US-Geschäft läuft, Nordeuropa verdient wieder. Ihr Kern ist, dass ein Wendepunkt im Umsatz sich anfühlt wie ein Wendepunkt im Geschäft, obwohl er es noch nicht ist. Bei ManpowerGroup steht das Wachstum auf schmaler und schmaler werdender Marge, das Geld kommt verzögert herein, der Fiskus nimmt fast die Hälfte, die Zinsen steigen, und die eigenen Kunden prüfen, welche Aufgaben künftig eine Software übernimmt. Die ehrliche Frage an dich lautet deshalb nicht „Ist 2026 der Wendepunkt?“, sondern: Woran würdest du erkennen, dass er es war — und hast du diese Zahl im Blick? Für ManpowerGroup sind es drei: eine steigende Bruttomarge, ein positiver operativer Mittelfluss über das ganze Jahr und eine Steuerquote, die ohne den französischen Zuschlag unter 40 Prozent fällt. Wenn du die drei im nächsten Geschäftsbericht siehst, hast du eine These. Wenn nicht, hattest du nur ein schönes Wort. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- ManpowerGroup Inc. — SEC-Pflichtmeldung 8-K vom 15. Oktober 2026, Anlage 99.1 (Ergebnis drittes Quartal 2026 und Prognose viertes Quartal)
- ManpowerGroup Inc. — SEC-Pflichtmeldung 8-K vom 15. Oktober 2026, Item 5.02 (Wechsel an der Konzernspitze zum 1. Januar 2027)
- ManpowerGroup Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 7. August 2026)
- ManpowerGroup Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 8. Mai 2026)
- ManpowerGroup Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 23. Februar 2026)
- ManpowerGroup Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 19. Februar 2025)
- ManpowerGroup Inc. — SEC-Pflichtmeldung 8-K vom 11. August 2026 (neues Mitglied im Board)
- Vollständige SEC-Einreichungshistorie: EDGAR-Übersicht ManpowerGroup (sec.gov)
- Fundamentaldaten (Kurse, Analystenstimmen; Datenstand 20. bzw. 21. Oktober 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 20.724,4 | 19.827,5 | 18.914,5 | 17.853,9 | 17.957,1 |
| Betriebsergebnis (EBIT) | 585,4 | 660,5 | 255,8 | 306,0 | 238,8 |
| Nettogewinn | 382,4 | 373,8 | 88,8 | 145,1 | -13,3 |
| Nettomarge | 1,8 % | 1,9 % | 0,5 % | 0,8 % | -0,1 % |
| Gewinn je Aktie | 6,90 $ | 7,08 $ | 1,76 $ | 3,00 $ | -0,29 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Marktstellung & Größe positiv
- Nach eigener Darstellung einer der größten Personaldienstleister der Welt: 17,96 Milliarden US-Dollar Umsatz (2025), rund 2.100 Büros in mehr als 70 Ländern, große internationale Kunden mit rund 60 Prozent des Umsatzes. 2026 wächst der Umsatz wieder (neun Monate +7,3 Prozent).
- Margen & Ertragskraft negativ
- Bruttomarge seit 2022 von 18,0 auf 16,7 Prozent (2025) und 16,0 Prozent (neun Monate 2026) gefallen, Betriebsmarge 2025 nur 0,8 Prozent. Die seit 2022 verlorene Marge entspricht 2025 rund 238 Millionen Dollar Bruttogewinn — mehr als der gesamte Betriebsgewinn.
- Mittelfluss & Dividende negativ
- Operativer Mittelfluss 2025 mit −104,1 Millionen US-Dollar erstmals im Zeitraum seit 2018 negativ, nach neun Monaten 2026 −137,0 Millionen (saisonal, Ausgleich im Schlussquartal möglich). Dividende 2025 von 3,08 auf 1,44 Dollar je Aktie gekürzt.
- KI-Risiko negativ
- Der Geschäftsbericht 2025 nennt den KI-Einsatz der Kunden als Nachfragerisiko und warnt vor einer möglichen schnellen Störung des Geschäftsmodells; unsere KI-Einstufung: „bedroht“.
- Finanzierung & Steuern neutral
- Kreditauflagen mit Abstand eingehalten (2,51 bei erlaubten 3,5, Stand 30.06.2026), 600 Millionen Dollar Kreditlinie zum 30.06.2026 ungenutzt (im dritten Quartal netto 50,0 Millionen gezogen), Zinsen gedeckt (neun Monate 2026: Betriebsgewinn 222,6 Millionen gegen 77,5 Millionen Zinsaufwand). Aber 233,1 Millionen Kasse gegen 400 Millionen Euro Anleihe fällig im Juni 2027, steigende Zinsen (1,75 → 3,75 Prozent) und eine Steuerquote von rund 50 Prozent im dritten Quartal 2026.
ManpowerGroup ist ein Lehrbuchfall für die Wendepunkt-Falle: Das Management nennt 2026 einen Wendepunkt, der Umsatz wächst wieder, die Aktie hatte sich bis August 2026 mehr als verdoppelt. Die SEC-Berichte zeigen aber eine seit 2022 fallende Bruttomarge, einen negativen operativen Mittelfluss 2025, eine mehr als halbierte Dividende, eine Steuerquote um 50 Prozent, teurer werdende Schulden und den KI-Einsatz der eigenen Kunden als offen benanntes Risiko. Wer kauft, wettet darauf, dass aus der Umsatzwende eine Margen- und Kassenwende wird. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Der Umsatz dreht, die Marge nicht: Die seit 2022 verlorene Bruttomarge kostet ManpowerGroup rund 238 Millionen Dollar und damit mehr als den ganzen Betriebsgewinn 2025. Gelb, weil Geschäft und Bilanz tragen, die zentrale operative Frage aber offen ist — ob die Wende echt ist, zeigen drei Zahlen im nächsten Geschäftsbericht: Bruttomarge, operativer Mittelfluss des Gesamtjahres und Steuerquote. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse ist die Kursbewegung rund um die Zahlen zum dritten Quartal 2026: Anstieg von 25,75 US-Dollar (24.02.2026) auf 62,95 Dollar (31.08.2026), dann Rückgang am 15.10.2026 von 51,96 auf 43,74 Dollar (Schlusskurse, Fundamentaldaten).
- Der Quartalsbericht 10-Q zum 30.09.2026 lag am 21.10.2026 noch nicht vor; Zahlen zum dritten Quartal 2026 stammen aus der Ergebnismeldung (8-K vom 15.10.2026, Anlage 99.1). Die Margen-Rechnung (238 Millionen Dollar) ist unsere eigene: Differenz der ungerundeten Bruttomargen 2022 (18,02 %) und 2025 (16,69 %), angewandt auf den Umsatz 2025 von 17,957 Milliarden; mit den gerundeten Werten ergäben sich rund 233 Millionen.
- Nicht zu verwechseln: Der Ticker MAN gehört an der NYSE der ManpowerGroup Inc. (CIK 0000871763), nicht dem deutschen Nutzfahrzeughersteller MAN. Bewertung datiert und evergreen: Börsenwert aus 46.505.570 Aktien × 42,98 US-Dollar (20.10.2026).
Aktien-Wächter
Diese Analyse ist Stand 21. Oktober 2026. Was sich seitdem bei MAN geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu ManpowerGroup Inc (MAN) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
ManpowerGroup Inc. (NYSE: MAN) aus Milwaukee ist nach eigener Darstellung einer der größten Personaldienstleister der Welt. Der Konzern verleiht Zeitarbeitskräfte, vermittelt Festanstellungen und übernimmt Rekrutierung und Personalsteuerung für Unternehmen — unter den Marken Manpower, Experis und Talent Solutions. 2025 setzte er 17,96 Milliarden US-Dollar um, rund 85 Prozent davon außerhalb der USA, mit rund 25.400 eigenen Beschäftigten in mehr als 70 Ländern.
Die Bruttomarge fiel von 18,0 Prozent (2022) auf 16,7 Prozent (2025) und lag in den ersten neun Monaten 2026 bei 16,0 Prozent. Für das zweite Quartal 2026 nennt der Konzern als Hauptgründe niedrigere Margen in der Zeitarbeit und bei Interimskräften durch Verschiebungen im Geschäftsmix sowie den Verkauf des margenstärkeren US-Geschäfts von Jefferson Wells am 30. April 2026; konzernweit kamen niedrigere Margen bei der Festanstellungs-Vermittlung wegen geringerer Aktivität hinzu. Das Wachstum kommt vor allem aus klassischer Zeitarbeit.
Sie wurde bereits gekürzt: 2024 zahlte ManpowerGroup 3,08 US-Dollar je Aktie, 2025 nur noch 1,44 Dollar. Im Mai 2026 beschloss der Board eine Halbjahresdividende von 0,72 Dollar. Der operative Mittelfluss war 2025 mit −104,1 Millionen Dollar negativ und lag nach neun Monaten 2026 bei −137,0 Millionen. Laut Geschäftsbericht hängt die Dividende von Gewinn, Finanzlage und weiteren Faktoren ab.
Der Geschäftsbericht für 2025 nennt es ausdrücklich als Risiko: Der rasch zunehmende KI-Einsatz der Kunden könne die Nachfrage senken, weil Aufgaben der überlassenen Arbeitskräfte durch KI-Automatisierung ersetzt werden könnten; im Extremfall drohe eine schnelle Störung des Geschäftsmodells. Unsere KI-Einstufung führt ManpowerGroup deshalb als „bedroht“, obwohl der Konzern KI auch selbst einsetzt.
2025 lag die effektive Steuerquote bei 114,2 Prozent, im dritten Quartal 2026 bei rund 50 Prozent, für das vierte Quartal erwartet der Konzern 44 Prozent. Gründe laut Geschäftsbericht: steuerlich nicht abzugsfähige Abschreibungen, Verluste in Ländern ohne Steuerentlastung, die französische Gewerbesteuer und ein außerordentlicher Zuschlag auf die französische Körperschaftsteuer, der 2026 um ein Jahr verlängert wurde.
Am 13. Oktober 2026 berief der Board Becky Frankiewicz, bisher Präsidentin und Strategiechefin, zum 1. Januar 2027 zur Vorstandschefin. Der langjährige Chairman und CEO Jonas Prising zieht sich als Chef zurück und wird Executive Chairman. Frankiewicz kam 2017 von PepsiCo und leitete zuvor das Nordamerika-Geschäft. Gemeldet wurde der Wechsel per 8-K am 15. Oktober 2026.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.